「預金ではなかなかお金が増えない。かといって、まとまった額で不動産を買うほどの決心もつかない…」とお悩みの方にとって、選択肢のひとつになるのがみんなの年金です。
10万円という少額から出資でき、優先劣後方式によってリスクの軽減が図られている点から、「初めての投資に向いたサービス」として関心を集めています。分配金を受け取るタイミングはファンドによって異なります。2ヶ月に1回受け取れるものと、償還時に1回だけ受け取るものがあり、募集のたびに定められています(2026年9月時点)。
もっとも、インターネット上には好意的な評価と不安になる意見が混在しており、「本当のところはどうなのか」「お金を預けて問題ないのか」と疑問を抱くのは自然なことです。
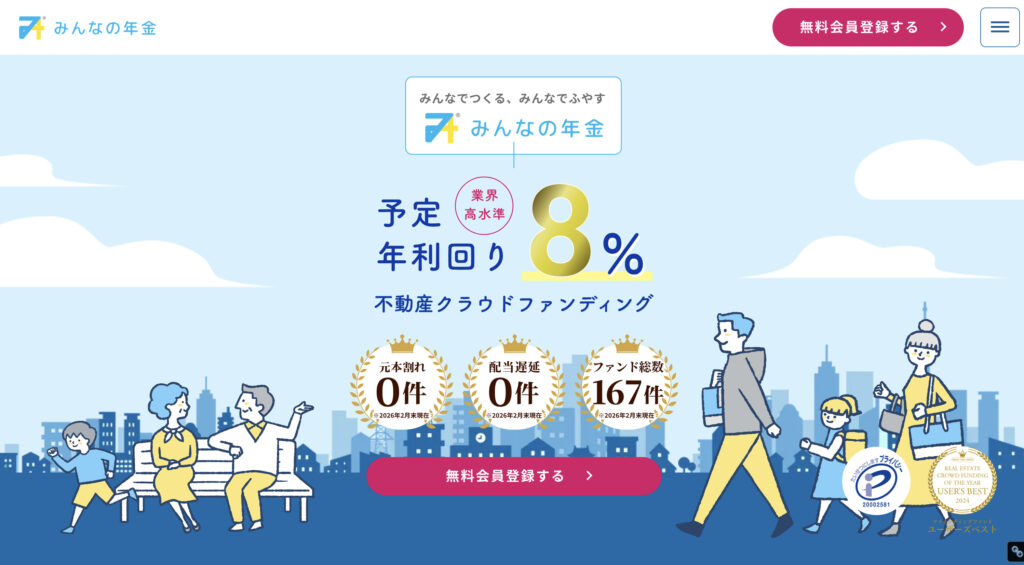
「みんなの年金」は不動産クラウドファンディングのひとつで、最小10万円から出資を始められます。
主な投資対象は、東京都心・大阪・福岡といった資産価値を維持しやすい地域のマンションです。家賃収入に加えて売却時の利益も狙う運用を行っています。
さらに、会員登録から出資の申込みまでをインターネット上で済ませられるので、手間がかかりません。小さな金額で試せることから、投資を初めて経験する方の入口としても検討しやすいサービスです。
※分配金のお支払いや出資金のご返還の状況は、案件・運用期間ごとに変わります。元本が保証された商品ではありません。
\ 1口10万円からスタートできる /
本記事では、みんなの年金に寄せられた口コミ、サービスの仕組み、良い点と注意点、他社との違いを順を追って整理しました。ご自身に合った投資先かどうかを見極める材料としてお役立てください。
最初に、みんなの年金がどのような構造で運営されているのかを見ていきます。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
みんなの年金の基本情報と仕組み・特徴のポイント
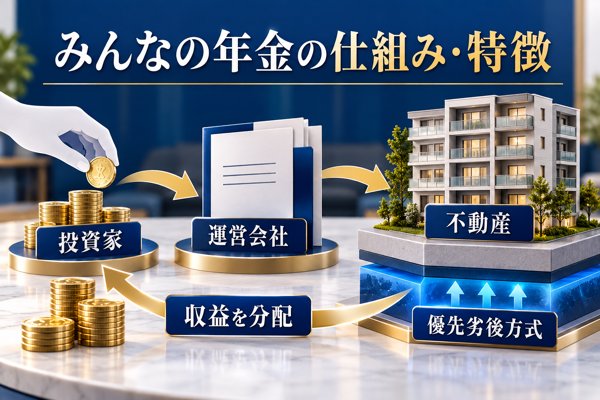
「みんなの年金」は、手元の資金が少なくても不動産へ出資でき、比較的短い期間でのリターンを目指せるクラウドファンディング形式の投資サービスです。
運営元は法令に基づいて大阪府から許可を得ている事業者で、投資家の出資金が守られやすいとされる優先劣後方式を取り入れていることもポイントです。
以下では、みんなの年金がどのような流れで運用されているのか、利回りの水準、投資経験の浅い方でも取り組みやすいといわれる理由について、順を追ってご紹介します。
サービスの成り立ち|少額の不動産投資による将来資産の準備
「みんなの年金」は不動産クラウドファンディングの一種で、まとまった資金を用意しなくても不動産へ出資できる点が特徴です。
サービスを手がけるのは株式会社ネクサスエージェントという不動産会社で、同社は不動産特定共同事業について行政の許可を取得しています。
不動産特定共同事業の意味:
ざっくり説明すると、「複数の投資家が少額ずつ資金を持ち寄って不動産を取得し、行政の審査を経た事業者が物件の管理や運用を担当して、得られた収益を投資家へ配る仕組み」を指します。
流れとしては、投資家から集めた資金をもとに運営会社が物件の取得や運用を行い、そこで生まれた収益を投資家のあいだで分配する形になっています。
「みんなの年金」の場合、投資は最低10万円から可能で、想定利回りは2026年7月時点で8%に設定されています。
ファンドごとの運用期間を見ても、ほとんどが1年以内に設定されています。
| 項目 | 概要 |
|---|---|
| 運営元 | 株式会社ネクサスエージェント |
| 投資の形式 | 不動産クラウドファンディングによる投資 |
| 投資できる最低金額 | 10万円〜 |
| 想定利回り | 年8% ※2026年8月時点 |
| 出資の仕組み | 優先劣後方式(損失は運営側が先に負担) |
| 主な特徴 | 運用期間の短いファンドが中心で、年金づくりを始める最初のステップに向いた設計 |
優先劣後方式が採用されているため、仮に物件の価値が下落したとしても、損失はまず運営会社の劣後出資分で吸収され、投資家の元本に影響が及ぶのはそのあとという順番になっています。
損失が出たときの負担の順序がはっきりしているので、投資経験が少ない方でもリスクを想像しやすく、「最初は小さな金額で様子を見たい」と考える方にとっても候補に入れやすいサービスといえます。
劣後出資の意味:
案件に対して運営会社が自己資金を投じ、“損失を優先して引き受ける立場”を担う出資分を指します。
運営会社も、不動産クラウドファンディングの案件には劣後出資者として資金を拠出します。
どれだけ劣後出資をしているかは、案件それぞれの募集ページに掲載されているケースが多く見られます。
\ 少額から検討しやすい /
みんなの年金に寄せられた口コミと評判の整理
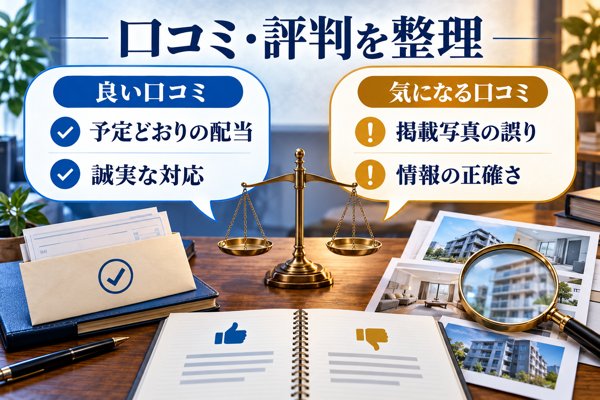
みんなの年金については、利回りの水準や投資家に向き合う姿勢を好意的に受け止める投稿が目立ちます。その反面、掲載写真の取り違えといった運営上の小さな不手際を心配する意見も寄せられています。
ここでは実際に投稿された声を材料に、評価されている点、気がかりな点、全体としての評価に分けて整理しました。
利用者のリアルな声を確かめたい方は、以下を参考にしてください。
- 良い口コミ|償還が前倒しになっても配当は予定どおり受け取れる安心感
- 悪い口コミ|掲載された物件写真の取り違えなど小さな誤りへの指摘
- みんなの年金への全体評価|利回りと誠実な対応に定評があり、情報の正確さは改善の余地
良い口コミ|償還が前倒しになっても配当は予定どおり受け取れる安心感
好意的な投稿で特に目立つのは、投資家に誠実に向き合う運営姿勢と、利益の配分を丁寧に扱っている点への評価です。
みんなの年金さんから早期償還のお知らせあり
配当も予定通り
半年くらい早まったかな〜
来月は2件償還くれました。
引用:X
運営会社が自社の取り分を調整してまで投資家への償還を優先した対応や、入金までの手際のよさが、好意的に受け止められている様子がうかがえます。
悪い口コミ|掲載された物件写真の取り違えなど小さな誤りへの指摘
否定的な投稿としては、運営側の細かい不手際を気にかける意見が挙がっています。
みんなの年金 また物件の画像間違ってる、ここはミスが多い
いっぱいいっぱいで回ってないんだろうから、人増やすなり他の作業減らすなりしてやれば良いのに
引用:X
なかでも、ファンドの紹介ページに載っている物件の写真が誤っていたことが一度ではなかったという書き込みがあり、一部の投資家は「確認作業が行き届いていないのでは」と心配しているようです。
掲載写真や基本的なデータは出資するかどうかを決める材料になります。誤りが重なると「肝心の運用には問題がないのか」と不信感を抱かれやすいため、注意しておきたいポイントです。
みんなの年金への全体評価|利回りと誠実な対応に定評があり、情報の正確さは改善の余地
総じて、みんなの年金は「投資経験が浅い方も取り組みやすい不動産クラウドファンディング」と評価できるサービスです。
ただし、「掲載写真の誤りが何度かあった」「細部の記載に誤記が見られる」という声もあり、運営のきめ細かさを心配する意見が一部でまだ残っています。
それでも、利回りの水準や配当が振り込まれるまでの早さ、投資家と向き合う姿勢を評価する投稿が多い点を踏まえると、着実に資産を増やしたいビギナーに合ったサービスと考えられます。
\ 利回りの水準と投資家対応に好評の声 /
みんなの年金で気をつけたいデメリット
元本割れのリスクや運用途中での解約のしにくさ、募集枠の小ささなど、みんなの年金を利用する前に知っておきたい点がいくつかあります。
いずれも不動産クラウドファンディングという投資の形に由来する特徴ですが、仕組みをあらかじめ把握しておくことで、リスクを抑えながら活用しやすくなります。
ここからは、各デメリットの中身と付き合い方を順番に整理していきます。
元本が保証されず損失が出るおそれ
みんなの年金は元本保証のない商品なので、出資したお金が目減りするリスクがあります。
不動産クラウドファンディングは法律のうえで“出資をともなう投資商品”に位置づけられ、事業者が元本を保証することは認められていないためです。
国土交通省がまとめた不動産特定共同事業の資料にも、元本が保証される性質の事業ではない旨がはっきり記されています。
したがって、物件の価格が下落したり、空室の増加で賃料収入が落ち込んだりした場合には、分配金や元本が減ってしまうことも考えられます。
とはいえ、優先劣後方式でカバーできる損失には上限があり、その範囲を上回るような大きな損失が発生すると、投資家の元本も減る可能性がある点は押さえておきたいところです。
損失がまったく出ない商品ではない点を踏まえ、どの程度のリスクなら受け入れられるかをご自身で見極めてから出資を判断することが大切です。
原則として途中で解約できない仕組み
みんなの年金では、出資した後は基本的に運用途中での解約ができないことを覚えておく必要があります。
不動産クラウドファンディングは、多くの投資家から集めた資金で物件を共同保有し、あらかじめ定めた期間にわたって運用する形をとっています。このため、特定の投資家だけが途中で資金を引き揚げることはできません。
みんなの年金の公式サイトにも、運用期間の途中で解約できるのはやむを得ない事由がある場合に限られ、事由の内容によっては解約に応じないこともあるとの説明があります。
(参照:みんなの年金公式サイト)
みんなの年金のファンドは運用期間が1年以内のものが多く、比較的短期ではあるものの、運用中に急な出費が生じても、原則として出資金を払い戻してもらうことはできません。
ですから、すぐに引き出せる資金ではなく、当面使う予定のない余裕資金で取り組む投資と捉えておくのが無難でしょう。
短い期間で利回りを得られるのが魅力である一方、思い立ったときに現金に換えにくい面もあります。生活費との兼ね合いを考えながら、無理のない範囲で出資額を設定するよう心がけてください。
募集枠が小さく、出資したいときに申し込めない場合
みんなの年金はファンドごとの募集枠が小さいため、出資したいタイミングで申し込みができない場合もあります。
募集が始まった直後に定員に達してしまったり、「サイトを開いた時点で受付が終わっていた」といった口コミも見られました。
- 少額で始められ運用期間も短いうえ、想定利回り8%などの好条件がそろっていて人気を集めている
- 募集総額が控えめな案件が多く、一回の募集で出資できる人の数に限りがある
このような事情から、募集開始から数分〜数十分で枠が埋まり、「目当てのファンドに申し込めなかった」というケースが生じやすくなっています。
出資したいファンドがあるなら、募集開始の日時を前もって確認し、受付が始まったらすぐに申し込める状態を整えておくとよいでしょう。
\ 注目のファンドは早めの申し込みを /
みんなの年金で得られる主な利点
短いサイクルで資金を回しやすいこと、2ヶ月に1回の分配に対応したファンドが用意されていること、優先劣後方式によって一定の損失を運営会社側が吸収するためリスクの範囲をつかみやすいことが、みんなの年金の主な強みとして挙げられます。
仕組みがシンプルで投資経験の浅い方にも把握しやすく、手元資金に合わせて小さな額から始められるため、老後資金を準備する最初の選択肢として候補に入れやすいサービスです。
以下で、それぞれの強みを順に見ていきます。
短期中心の運用による資金回収の早さ
みんなの年金で扱われるファンドは、6〜12か月程度で運用を終える短期型が主流となっており、資金を長期間拘束されにくいことが大きな魅力です。
公式サイトに並ぶファンドの多くにも「約6〜12か月」の運用期間が示されており、投資したお金が比較的早めに手元へ戻る仕組みになっています。
- 相場の状況が大きく動く前に運用を終えられる可能性が高い
- 小さな金額で一度試し、その結果を確かめてから別のファンドへ資金を移すという進め方がしやすい
もっとも、運用期間の短さは元本の保証を意味するものではありません。不動産の価値が下がるなどして損失が生じるおそれもある点には注意が必要です。
資金を短いサイクルで回しやすい商品だと捉えたうえで、生活に欠かせないお金は投じず、損失を受け入れられる金額の範囲で利用することが重要です。
2ヶ月に1回の分配が設定されたファンドの存在
みんなの年金のなかには、運用期間中、2ヶ月に1回のペースで分配金が支払われるファンドも用意されており、「資金の運用状況を目で確かめやすい」点が好意的に受け止められています。
例として、運用期間が12ヶ月で2ヶ月に1回の分配を設けたファンドであれば、分配金は年6回に分けて入金されます。その一方、現在募集されている188号ファンドのように、「配当・元本償還予定日」を運用の終了後に1回だけ設けているファンドもあります。(参考:みんなの年金188号ファンド・2026年10月時点)
分配が2ヶ月に1回あるファンドであれば、運用の成果を一定の間隔で確かめられるため、投資に慣れていない方でも「現時点でどの程度増えたか」を感じ取りながら続けやすくなります。
このように入金が定期的にあることは、投資経験の浅い方の不安をやわらげ、続ける意欲を保つ助けにもなりやすく、家計に少し余裕を持たせる面でも役立つと考えられます。
優先劣後方式で一定の範囲まで軽減される損失リスク
みんなの年金は「優先劣後方式」を採用しており、損失が生じた場合でも、一定の範囲までは投資家より先に運営会社の出資分から差し引かれる仕組みです。
優先劣後方式は、投資家が拠出する「優先出資」と、運営会社が自己資金で拠出する「劣後出資」を区別し、不動産価値が下落した際には劣後出資から先に目減りさせるという考え方です。
みんなの年金の各ファンドにも劣後出資の割合が定められており、損失発生時には運営会社が先に負担すると案内されています。
劣後出資20%のケースで見る損失吸収のイメージ(優先劣後方式)
| 物件価値の下落率 | 劣後出資(運営会社)が負う分 | 優先出資(投資家)の元本に及ぶ影響 |
|---|---|---|
| 10%の下落 | 運営会社が10%分を全額負担 | 0%(元本は減らない) |
| 15%の下落 | 運営会社が15%分を全額負担 | 0%(元本は減らない) |
| 20%の下落 | 運営会社が20%分を負担 | 0%(元本は減らない) |
| 30%の下落 | 運営会社の負担は20%まで | 超えた10%分を投資家が負担 |
つまり優先劣後方式は、「損失を一切出さないための仕組み」ではありません。「どの程度までの下落なら守られるのかを把握しやすくする仕組み」と捉えるのが適切です。
守られる範囲とリスクを負う範囲の境目がはっきりしていることで、投資初心者でも起こりうる損失を具体的に想像しやすく、落ち着いて検討を進めやすくなる点は大きな利点といえるでしょう。
\ 一定額までの損失は運営会社が先に吸収 /
他社サービスとの比較|ほかの不動産クラウドファンディングとの違い
ほかの不動産クラウドファンディングと並べてみると、みんなの年金ならではの長所や、どのような人に合うサービスなのかが見えてきます。
最低投資額や想定利回り、運営会社の体制を横並びで確認すれば、手持ちの予算や許容できるリスクに見合ったサービスを絞り込みやすくなるためです。
本章に目を通していただくと、数あるサービスの中から自分に合いそうなものを手早く見極めやすくなるでしょう。
各社の比較表|最低投資額・想定利回り・運営会社ほか
サービス選びの際に押さえておきたいのは、次の3つのポイントです。
- 投資に必要な最低金額
- 期待できるリターンの目安(想定利回り)
- 運営元となる会社の実態
3つの観点を確かめておくと、「手持ちの資金で無理なく始められるか」「負うリスクに見合うリターンが期待できそうか」「長期にわたって信頼を置ける運営元か」を具体的に思い描きやすくなります。
以下では、「みんなの年金」に加えて代表的なサービスの運営会社の概要を一覧にしています。
| 社名 | 株式会社ネクサスエージェント |
|---|---|
| 本社・拠点 | 東京本社:東京都港区新橋一丁目11番7号 新橋センタープレイス 3階 大阪本店:大阪府大阪市北区中崎西二丁目4番12号 梅田センタービル 22階 |
| 設立年月 | 2016年1月 |
| 資本金 | 1億円 |
| 代表 | 代表取締役社長 岩田 講典 |
| 登録・免許 | 宅建免許番号 国土交通大臣(2)第9256号 賃貸住宅管理業登録番号 国土交通大臣(2)第2536号 不動産特定共同事業 大阪府知事 第14号 |
| 公式Webサイト | https://nexus-agent.com/ |
他社と比べた場合、「みんなの年金」を運営する会社は設立からの年数が浅い部類に入ります。
とはいえ、各種の登録や免許を取得しており、不動産の小口投資サービスを法令に沿って運営できる体制は整っていると考えられます。
加えて、次の表のとおり、「COZUCHI」と「利回りくん」は1万円の少額から参加できるのに対し、「みんなの年金」は10万円からとなっており、用意すべき資金はサービスごとに異なります。
| サービス | 投資できる最低額 | 想定利回り・特徴 |
|---|---|---|
| みんなの年金 | 10万円〜 | 想定利回り 約8%(※2026年8月時点) |
| COZUCHI | 1万円〜 | 想定利回り 4〜10%程度※ |
| 利回りくん | 1万円〜 | 想定利回り 4.4%程(※2024年4月末時点) |
最低額が1万円の「COZUCHI」や「利回りくん」は、小さな金額でお試し的に始めつつ、案件によってはほどほどのリターンも期待できるタイプでしょう。
結局のところ、「今すぐ用意できる資金はいくらか」「価格の変動をどの程度まで受け入れられるか」「運営元をどこまで信頼できるか」を見極めたうえで、ご自身の状況に最もなじむサービスを選ぶのが、後悔の少ない選び方と考えられます。
みんなの年金と相性がよい投資家のタイプ
次のような方にとって、みんなの年金は検討する価値のあるサービスです。
- 大きな資金を用意せずに不動産投資へ踏み出したい
- 資金を長期間拘束されるのは避けたい
- 手間のかかる管理は任せて、リスクも可能な範囲で抑えたい
みんなの年金は10万円から出資でき、運用期間が短めのファンドも多くそろっています。加えて、損失が出た際に一定の範囲までは運営会社が先に引き受ける「優先劣後方式」を取り入れています。
こうした点から、投資経験の浅い方にも仕組みを理解しやすいつくりになっていることが利点です。
さらに、公式サイトで示されている想定利回りは年8%前後が目安とされており、「銀行預金以上のリターンは欲しいものの、不動産を丸ごと購入するのはハードルが高い」と感じる人にとって、ちょうど間に位置する選択肢といえます。
もっとも、元本保証のある商品ではありません。日々の生活費や万一に備える資金とは明確に区別し、「しばらく使う予定のない余剰資金」の範囲で活用することが大切です。
比較対象として取り上げたCOZUCHIの仕組みやリスクは、COZUCHIの口コミ・評判を詳しく紹介した記事で解説しています。1万円で始められるサービスとの間で悩んでいる方は、こちらも参考にしてみてください。
以上のような特徴を踏まえると、手元資金は多くなくても将来に備えて少しずつ資産を育てていきたい方にとって、みんなの年金は選択肢に入れやすい不動産クラウドファンディングの一つといえるでしょう。
\ 短い期間でまず運用を体験するなら /
みんなの年金での投資手順|会員登録から出資・償還までの流れ
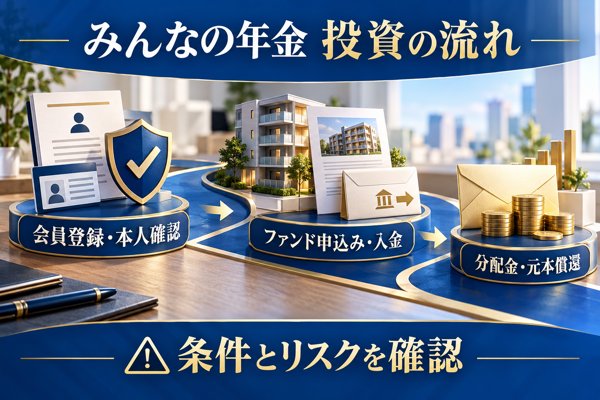
みんなの年金での投資は、大きく分けて3つのステップで完結します。具体的には、会員登録、出資の申込みと入金、そして分配金や償還金の受け取りという順番です。
各段階で気をつけたい点やチェック項目を先に把握しておけば、不動産クラウドファンディングが初めての方でも戸惑わずに取り組みやすくなります。
ここからは、登録の手続きから分配金・元本を受け取るまでの流れを、順を追って紹介します。
ステップ1:無料の会員登録と本人確認書類の提出
投資を始める前の準備として、最初に無料の会員登録を行い、本人確認を完了させておく必要があります。
\ 会員登録(無料)はこちら /
本人確認が求められるのは、投資サービスの運営会社が法律によって利用者の確認を義務づけられているためです。他人へのなりすましを防ぎ、預かった資金を安全に扱ううえで欠かせないプロセスといえます。
- 公式サイトでメールアドレスとパスワードを設定
- 届いた確認メールから、必要な情報を入力して登録を進める
- 専用のマイページが作られる
- 運転免許証・マイナンバーカード等、本人確認用の書類をスマートフォンで撮影して提出
作業の中身は、情報の入力と書類画像の送信だけです。初めての方でも数分〜10分ほどで済むケースが多く、身構えるほど手間のかかる手続きではありません。
審査を通過すると投資家としての登録が完了し、ファンドへ申し込める状態になります。
はじめの登録を丁寧に済ませておくと、以降の手続きも滞りなく進みやすくなります。土台づくりの段階と捉えて、落ち着いて取り組むとよいでしょう。
ステップ2:ファンドへの申込みと契約後の出資金の振込
会員登録を終えたら、募集中のファンドへの申込みに進みます。契約が成立した後に、出資金を振り込む流れです。
みんなの年金の場合、出資用の資金を事前に入金しておく仕組みにはなっていません。
公開されているファンドの一覧を見て関心のある案件を選び、条件に納得できたものに申し込みましょう。
- 想定利回りの水準
- 優先劣後方式における劣後出資の割合 など
みんなの年金のファンドは募集額が比較的小さく、募集が始まってまもなく満額に達することがあります。
案件の情報を前もって確認し、募集開始時刻に合わせて申込みできるよう備えておくと、慌てずに対応できます。
交付される書面に目を通して契約が成立すると、マイページに入金額と振込先の専用口座が表示されます。期日に間に合うよう出資金を振り込みましょう。(参考:みんなの年金「お申し込みの流れ」・2026年10月時点)
申込みや入金の操作はそれほど複雑ではない一方で、どのファンドを選ぶかが運用結果を大きく左右します。
元本保証のない投資商品である点を理解したうえで、自分が受け入れられるリスクの範囲を意識し、無理のない金額で案件を選ぶことが重要です。
ステップ3:分配金の受領と運用終了時の元本償還
出資金を振り込んだ後は、運用期間中に分配金を受け取り、運用期間の満了時に元本が手元へ戻る流れです。※分配回数はファンドによって異なります。
分配・償還のスケジュール例(運用期間8ヶ月、分配が2ヶ月に1回のファンドを想定)
| タイミング | 受け取れるお金 |
|---|---|
| 運用スタート(月0) | ー |
| 2ヶ月目 | 第1回分配金 |
| 4ヶ月目 | 第2回分配金 |
| 6ヶ月目 | 第3回分配金 |
| 8ヶ月目(運用満了) | 元本+最終分配金 |
みんなの年金は、ファンド単位で分配回数が定められている仕組みで、分配予定日・償還予定日は公式サイトの各ファンドページで事前に公開されています。
これにより、お金が戻ってくる時期と金額の目安を前もって把握しつつ、運用の状況を見守れる点も特徴です。
運用期間が満了すると最終分配と同時に元本が償還されます。なお、前倒しで運用を終える「早期償還」となった場合は、予定よりも早く資金が手元に戻ることもあります。
償還とは:
運用期間が終わった後に、出資した元本が投資家へ返還されることを指します。言い換えれば、預けていたお金が手元に戻ってくる時点のことです。
ただし、あくまでも投資である以上、元本が全額戻ってくるとは言い切れません。
不動産価格が下がったり予想していなかった費用がかかったりして損失が大きくなった場合、劣後出資でカバーしきれない部分は投資家の元本の目減りにつながるおそれがあります。
定期的な分配と運用終了時の元本償還という仕組みを理解したうえで、元本割れが起こる可能性も考慮し、日々の暮らしに影響しない範囲で投資額を決めることが重要です。
みんなの年金に関するよくある質問
みんなの年金について寄せられる疑問の中でも、特に目立つのが「何歳から使えるのか」「小さな金額から始められるのか」「税金や勤務先への影響はどうなるのか」といった点です。
あらかじめ把握しておけば、投資をスタートするときの不安を減らしやすくなります。
以下では、質問ごとに回答を整理し、判断の目安となるポイントをかみ砕いてお伝えします。
利用できる年齢と年齢制限の有無
【答え】満18歳以上の方であれば、みんなの年金で投資家登録を行えます。
下限の年齢が設けられているのは、資金の運用や契約の締結を伴うサービスであるため、法的に単独で契約を結べる年齢に達している必要があるからです。
一方、何歳までという上限については、公式には明確な線引きが示されていません。
とはいえ、年代を問わず、日々の生活費や万一に備えるお金とは切り離し、「当面使う見込みのない余裕資金」で取り組むことが重要です。
年齢だけで判断するのではなく、“負担なく継続できる金額かどうか”に目を向けることが、落ち着いて投資と付き合っていくうえでの鍵になるでしょう。
少額から始めた後の投資額の増やし方
【答え】みんなの年金では、はじめは小さな金額でスタートし、仕組みに慣れた段階で徐々に投資額を引き上げていくことが可能です。
1つの大型商品を一回でまとめて購入する形ではなく、ファンド単位で申し込む方式を採っているため、新たに募集されるファンドへ追加で出資していけば、運用額の合計を積み上げられます。
このため、「最初は10万円でお試しする」「流れがつかめたら、次の募集では20万円・30万円へ広げる」というように、段階を踏んで金額を上げていきやすいのが利点です。
ただし、1つのファンドで募集期間が締め切られた後に、口数を追加で申し込むことはできません。
申し込みの機会は募集期間内の一度だけです。特定の案件に厚めに投資したいと考えているなら、募集が始まる前に口数を検討しておき、開始と同時に希望額を申し込むことが重要です。
分配金にかかる税金と勤務先に知られる可能性
【答え】みんなの年金で受け取る分配金は課税の対象となりますが、手続きのポイントを把握していれば、勤め先に知られるおそれはほぼないと考えられます。
分配金は「雑所得」に区分され、金額が一定の水準を超えた場合には確定申告が求められる可能性があります。
国税庁も、不動産クラウドファンディングをはじめとする匿名組合契約にもとづく利益の分配は、雑所得にあたると示しています。(参考:国税庁)
匿名組合契約とは:
出資者が事業者へ資金を提供し、事業で生じた利益の分配を受け取る契約を指します。
根拠となる法律の規定は「商法535条〜」です。
また、「勤め先に知られないか心配」という声もよく聞かれますが、給与以外の所得に関する情報が、会社へ直接伝わるような制度ではありません。
勤務先が気づく要因となりやすいのは、住民税を「給与天引き(特別徴収)」で納める際に、副業などで得た収入の分まで税額に加算されるケースです。
気になる場合は、確定申告時に住民税の納め方として「自分で納付(普通徴収)」を選択すれば、勤務先に情報が伝わりにくくなります。
「分配金が課税対象であること」と「住民税の納め方を自分で選択できること」を押さえておけば、会社への影響を過度に気にする必要はないでしょう。
副収入を得たことで社内の評価や働き方そのものが左右されるわけではないため、決められたルールどおりに申告し、落ち着いて投資を継続することが重要です。
\ 普通徴収を選べば勤務先に知られにくい形で運用しやすい /
まとめ
ここまで、「みんなの年金」について、サービスの成り立ちや利用者の声、良い点と気になる点、申込みまでの流れ、ほかのサービスとの違いをひととおり整理してきました。
利用者の声を見ると、運用期間が短めで分配を受け取りやすい点を評価する声があるものの、元本が保証されていないことや募集枠が限られることには気をつけたいという意見も見られます。
総合的に見ると、少ない資金で不動産投資に触れてみたい方に向いているサービスと考えられます。
- 運用期間の短さと優先劣後方式により、投資経験が浅い方でも始めやすいと評価されている(分配が何回あるかはファンドによって違う)
- 元本を割り込むおそれがあること、途中で解約できないこと、募集枠が多くないことは、申し込む前に把握しておきたい点
- ほかのサービスと比較すると、最低10万円から出資でき、リスクが中程度で扱いやすい不動産型のクラウドファンディング
「少額で様子を見てみたい」「口コミを読んで自分にも合いそう」と思われた方は、まず公式サイトで無料の会員登録を済ませ、募集中のファンドの内容をチェックしてみてはいかがでしょうか。
生活に影響しない余裕資金の範囲で運用を続けていけば、着実な資産づくりのスタートになるでしょう。
「みんなの年金」は、最低10万円から出資できる、不動産を対象としたクラウドファンディングのサービスです。
東京都心・大阪・福岡といった資産価値が落ちにくい地域のマンションを主な投資対象として取得・運用し、家賃収入と物件の売却益、両方からのリターンを目指しています。
会員登録から出資の申込みまでがオンラインで完了するので、手続きに手間がかかりにくい点も特長です。少ない金額から参加できることから、投資を初めて経験する方の入り口としても検討しやすいサービスです。
※出資金がどの程度返還されるか、分配金がいくら支払われるかは、案件や運用期間によって変わります。元本は保証されていません。
\ 1口10万円から出資が可能 /