不動産クラウドファンディングはスマートフォンからでも手軽に始められる投資で、1万円という少額から出資でき、申し込みから運用状況のチェックまでをネット上で済ませられるのが特長です。
対象物件の運営や管理は事業者側が引き受ける仕組みなので、出資する側が契約まわりの手続きや日常的な管理業務に追われることはほとんどありません。
多くのサービスでは年利3~8%程度が利回りのひとつの目安とされ、案件によっては2~12%の幅で募集されるケースもあります。運用期間も、3~12カ月の短期型から、3~5年の中長期型や約3年の案件まで幅広く用意されています。
本記事では主要34社を取り上げ、想定利回りや最低投資額、運用期間、劣後出資比率から見た安全性といった観点で横並びに比べたうえで、比較ランキングの形でおすすめをまとめました。
サービスごとの強みや利用者の口コミ・評判も参考にしながら、人気と実績のどちらの面からも見比べられるよう構成しています。
| 不動産のプロが選ぶ注目の不動産クラウドファンディング5選 | |
|---|---|
 TORCHES | 8.5〜18.0%の想定利回り(償還実績の平均は14.21%) 運用は3〜10ヶ月の短期が中心で高い利回りを狙う設計 ▼短い期間で高利回りを目指すなら▼ TORCHES公式サイトを見る |
 COZUCHI | 業界でも最大級となる累計運用額1,365億円 手数料3.3〜5.5%の買取制度があり運用中の換金にも対応 ▼豊富な実績を重視する人に▼ COZUCHI公式サイトを見る |
 CREAL | 累計調達額1,061億円・東証グロースに上場 上場企業が手がけ、1万円から出資が可能 ▼運営会社の上場を重視するなら▼ CREAL公式サイトを見る |
 TECROWD | 9.5〜15.5%という高めの想定利回り 海外や新興国の不動産が投資対象 ▼海外物件で高利回りを狙う▼ TECROWD公式サイトを見る |
 OwnersBook | 貸付型で約791億円の運用実績、出資は1万円から 不動産に特化し、東証プライム上場のグループが運営 ▼プライム上場系の不動産特化型▼ OwnersBook公式サイトを見る |
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
【一覧で比較】おすすめの不動産クラウドファンディングサイト34選|融資型・株式投資型まで網羅
主要34社を一覧にまとめ、利回りや最低投資額、運営の信頼性といった、サービス選びで迷いやすいポイントを見比べられるようにしました。
ただし、表に載せた利回りは見込みとしての「想定値」にすぎず、実際の分配額は物件の売却状況や市場の動き、運用にかかるコストなどによって変わります。
出資を決める前には、最新の案件情報や契約書類、リスクの説明にひと通り目を通しておくと安心です。
| サービス | 向いている人 | 想定利回り | 運用期間 | 最低投資額 | 劣後出資比率 | 累計調達額 | 上場・運営 | 途中解約 |
|---|---|---|---|---|---|---|---|---|
| TORCHES | 短い期間で高い利回りを求める人 | 8.5〜18.0%(償還平均14.21%) | 3〜10ヶ月 | 1万円 | 直近No.43=1%(案件で差) | 累計募集227.1億円(2026年5月時点) | TORCHES㈱(非上場・エムトラスト出資) | 原則不可 |
| COZUCHI | 実績を重んじつつ途中で換金もしたい人 | 4〜10%(短期型) | 短期3ヶ月〜3年/中長期3〜5年 | 1万円(中長期10万円) | ー(公式に記載なし) | 累計投資額約1,413億円(2026年5月末時点) | LAETOLI㈱(非上場) | 買取制度あり(手数料3.3〜5.5%) |
| CREAL | 運営元が上場企業であることを重視する人 | 5.0〜7.4%(過去2.4〜10%) | 18〜36ヶ月 | 1万円 | 直近案件は優先劣後なし(0%) | 累計調達額1,165億円(2026年9月時点) | クリアル㈱(東証グロース) | 原則不可 |
| TECROWD | 海外案件や高利回りに挑みたい人 | 平均10.31% | 7〜36ヶ月 | 10万円 | 10%(99号) | 累計調達695.9 億円(2026年8月確認時点) | TECRA㈱(非上場) | 原則不可 |
| OwnersBook | プライム上場系の不動産特化型に出資したい人 | 5.1〜5.6% | 平均11〜21ヶ月 | 1万円 | ー(貸付型中心・記載なし) | 貸付型 約805.3億円+エクイティ 約13.6億円 | ロードスターインベストメンツ(親:東証プライム上場) | 原則不可 |
| LSEEDクラファン | 1万円から、上場企業が運営する劣後の厚い案件を選びたい人 | 年3.0〜8.0%(直近#31〜#35は年4.0〜4.5%) | 1年(直近5本) | 1万円 | 10〜30%(案件により変動) | ー(公式に記載なし/第35号まで組成) | ㈱ランドネット(東証スタンダード) | 事業者の買取で可(開始3か月未満・終了まで3か月未満・10%超の申込などは不可。条件はファンドごと) |
| オルタナバンク | 短期中心で幅広い貸付型案件から選びたい人 | 4.0〜9.9% | 1〜40ヶ月 | 1万円 | ー(貸付型のため対象外) | 累計申込額700億円・案件680件(2026年2月時点) | SAMURAI証券㈱(非上場・第一種金商) | 原則不可 |
| クラウドバンク | 実績の規模が大きい融資型で、担保付きの案件を求める人 | 実績平均6.35%(税引前・3年6.04%) | ファンドごとに設定 | 1万円 | ー(融資型のため対象外/担保付き案件) | 応募 約3,333億円・運用終了7,638件(2026年7月30日時点) | 日本クラウド証券㈱(非上場・第一種/第二種金商) | 原則不可 |
| AGクラウドファンディング | ごく少額の1円から試してみたい人 | 不動産担保ローン5.0〜8.0%/蓄電池9〜10% | 6〜24ヶ月 | 1円 | ー(貸付型のため対象外) | 募集総額350億円突破 | AGクラウドファンディング㈱(非上場・東証プライム上場ムニノバHDグループ) | 中途解約・売却不可 |
| TSON FUNDING | AIによる物件分析や案件の多さを重視する人 | 3.5〜6.7%(直近5.5%) | 匿名6ヶ月〜1年/任意3年〜 | 10万円 | 10%(SMART FUND 138号) | 累計運用約344億円(352ファンド) | ㈱TSON(非上場・現在は上場廃止) | 公式に記載なし |
| 利回り不動産 | 高めの利回りを1万円から狙いたい人 | 7.0〜9.5%(10%超も) | 半年〜1年(直近12ヶ月) | 1万円 | 優先劣後あり(会員ページ、契約成立前書面に出資金額記載あり) | 累計募集181.3億円(2026年6月時点) | ワイズHD(非上場) | 原則不可 |
| センス・オーナーズ | 上場企業の開示体制のもとで高利回りのキャピタル型を狙う人 | 年15.0%(4号)/12.0%(1号・3号)/16.0%(2号)※いずれも年換算 | 115日(2号)〜1年1日(3号)/171日(4号) | 実質10万円(1号1口10万円/2号以降1口1万円・最低10口) | 1号100:0/2号・3号95:5/4号39:61 | ー(2026年7月開始・償還実績なし) | センス・トラスト㈱(TOKYO PRO Market上場) | ー(公式に要確認) |
| Funds | 1円から、上場企業向けの貸付で手堅く運用したい人 | 平均予定2.41%(スタンダードファンド) | 平均14ヶ月(同) | 1円 | ー(貸付型のため対象外) | 累計募集 約1,257億円・619ファンド/運用終了524件で元本毀損0件(スタンダードファンド・2026年9月10日時点) | ファンズ㈱(非上場・第二種金商) | 原則不可(クーリング・オフ8日間/持分売却は承諾が必要) |
| RIMPLE | ポイントを使って少額で始めたい人 | 2.7%前後(直近) | 6ヶ月 | 1万円 | 30%(125号) | ー(公式に記載なし/125号まで) | プロパティエージェント㈱(東証プライム ミガロHDグループ) | 原則不可 |
| トモタク | 実績が多く、毎月配当の案件も選びたい人 | 7.0〜7.5%(平均6.77%) | 数ヶ月〜2年 | 1万円 | ー(優先劣後・記載なし) | 約182.5億円(143件・2026年6月末) | イーダブルジー(非上場) | 原則不可 |
| バンカーズ | 海外案件や不動産以外の事業性資金も含め、短期で分散したい人 | 予定年5.20〜10.10%(固定利回り) | 最短1か月〜1年以上 | 1万円 | ー(融資型のため対象外) | 出資1,400億円・成立2,900本(2026年3月末) | ㈱バンカーズ(非上場・第二種金商) | 原則不可(満期まで固定) |
| FUNDINNO | リスクを承知のうえで未上場ベンチャーの成長に出資したい人 | ー(株式投資型のため対象外/EXIT時のキャピタルゲイン) | ー(EXITまで数年かかる場合あり) | 約10万円〜(案件により異なる) | ー(株式投資型のため対象外) | 投資額 約200億円・ユーザー約16万人(2025年5月末) | ㈱FUNDINNO(東証グロース・証券コード462A/第一種金商) | 原則不可(株主コミュニティ銘柄のみ売買可) |
| みんなの年金 | 定期的な分配を年金のように受け取りたい人 | 8.0%(直近180〜184号) | 12ヶ月 | 10万円 | 約10.7%(184号) | 累計調達 約45.2億円(2026年2月末時点・167件) | ネクサスエージェント(非上場) | 条件付(やむを得ない事由) |
| property+ | 大手グループならではの安心感を重視する人 | 3.0〜3.5%(自社商品) | 自社2〜11ヶ月/委託14〜16ヶ月 | 1万円 | 優先劣後あり(比率は公式記載なし) | ー(公式に記載なし) | リビングコーポレーション(非上場・東証プライム飯田GHDグループ) | 原則不可(会員間譲渡可) |
| COMMOSUS | プロが厳選した融資型案件に投資したい人 | 4.2〜11.0%(直近7.0〜7.5%) | 約12ヶ月 | 1万円 | ー(融資型のため対象外) | ー(公式に記載なし/償還率100%) | コモサス(非上場・第二種金商) | 原則不可 |
| トリニティファンド | 無人ホテルにまとまった資金を投じたい人 | 8〜12%(募集中の11号8.0%・2026年9月時点) | 6〜12ヶ月(募集中の11号12ヶ月) | 50万円 | 10%(11号) | 調達総額 13億円超(2026年8月時点) | WALLMATE不動産(非上場) | 条件付(断られる場合あり) |
| T’s Funding | 劣後の厚い沖縄の不動産で分散を図りたい人 | 4.1〜4.5% | 6〜12ヶ月 | 10万円 | 20%以上(プロシェア) | 累計17億円超・39件(2026年7月) | タマキホーム(非上場・創業40年超) | ー(記載なし) |
| えんfunding | 福岡の物件で投資先を分けたい人 | 3.0〜3.4%(直近44〜50号) | 6〜12ヶ月 | 1万円 | 優先劣後あり(比率は公式記載なし) | ー(公式に記載なし/50号まで) | えんホールディングス(非上場) | 原則不可 |
| みらファン | 東海エリアの物件を軸に少額からスタートしたい人 | 5.2〜5.8%(直近46号5.2%) | 6〜8ヶ月(直近4ヶ月) | 1万円 | ー(公式に記載なし) | ー(公式に記載なし/46号まで) | みらいアセット(非上場) | 原則不可 |
| 不動産BANK | 東京圏の中古一棟物件に出資したい人 | 6.0%中心 | 10〜12ヶ月 | 1万円 | 優先劣後あり(比率は公式記載なし) | ー(公式に記載なし/19号まで) | ファミリーコーポレーション(非上場) | 原則不可(やむを得ない事由) |
| Jointo α | 上場している大手の運営かどうかを重視する人 | 3.0%(直近44号・3.8%案件も) | 12ヶ月 | 10万円 | 優先劣後あり(比率は公式記載なし) | 累計投資額 約93.9億円(2025年12月末時点) | 穴吹興産㈱(東証スタンダード) | 原則不可 |
| らくたま | 手厚い劣後で安定性を求める人 | 6.1%(直近42〜45号) | 約12ヶ月(181〜365日) | 1万円 | 22%(45号)/案件で20〜32% | ー(公式に記載なし/45号まで) | フロンティアグループ(非上場) | 原則不可 |
| GOLD CROWD | 利回りと社会貢献を介護施設への投資で両立させたい人 | 5.18〜10.53%(運用1年中心) | 1年中心 | 1万円 | 30.6%(直近※ゴールドエイジ四日市日永4期) | ー(公式に記載なし) | ゴールドトラスト㈱(非上場) | 不可(譲渡可・手数料3万円税別) |
| 利回りくん | 上場グループの安心感を得つつ少額から | 3.0〜5.0% | 6ヶ月〜1年 | 1口1万円 | ー(優先劣後・記載なし) | ー(公式に記載なし) | シーラ(親:東証スタンダード上場) | ー(記載なし) |
| CONDO | 医療介護施設に超短期・高利回りで | 8.1〜10.2% | 1〜3ヶ月 | 1万円 | 約10.0%(直近4号) | ー(公式に記載なし) | AUGEN(非上場) | ー(記載なし) |
| ASSECLI | 1万円から短期で手堅く運用したい人 | 5.5〜8.0% | 3〜6ヶ月 | 1万円 | ー(優先劣後・記載なし) | ー(公式に記載なし) | エボルゾーン(非上場) | 原則不可 |
| FUNDROP | 居住用賃貸に1万円・短期で | 5.5〜8.0% | 6〜7ヶ月 | 1万円 | ー(優先劣後・記載なし) | ー(公式に記載なし) | ONE DROP INVESTMENT(非上場) | 原則不可 |
| FANTAS funding | 空き家や中古物件の再生に興味がある人 | 4.0〜7.3% | 4ヶ月〜1年 | 1口1万円 | ー(優先劣後・記載なし) | ー(公式に記載なし) | FANTAS technology(非上場) | ー(記載なし) |
| ちょこっと不動産 | 少額を短い期間で運用したい人 | 4.30%(直近42・41号) | 10ヶ月 | 1万円 | ー(公式に記載なし/参考41号43%) | ー(公式に記載なし/42号まで) | ㈱良栄(非上場) | 条件付(譲渡・やむを得ない解約) |
想定利回りは保証の対象ではなく、劣後出資比率も案件によって変わります。
「ー」は、公式に記載が見当たらないもの、または貸付型・融資型・株式投資型の仕組み上その項目が当てはまらないものを表しています。
このランキングは点数を足し上げて順位を付けたものではなく、以下の7つの基準をもとに総合的に評価しています。
基準ごとの数値は各社が公式に発表している情報(2026年時点)で確かめたもので、上の比較表から横並びでご覧いただけます。
| 基準 | 確認した項目(いずれも公式発表に基づく) |
|---|---|
| ① 想定利回りの水準 | 想定利回りの幅と、直近案件で中心となる値 |
| ② 運営会社の信頼度 | 上場の区分、不動産特定共同事業の許可番号、グループの体制 |
| ③ 安全面の仕組み | 優先劣後方式を採っているか、劣後出資比率、元本割れの有無 |
| ④ これまでの運用実績 | 累計調達額、組成したファンドの数、償還の実績 |
| ⑤ 始めるハードル | 最低投資金額 |
| ⑥ 換金のしやすさ | 途中解約できるかどうか、運用期間の長短 |
| ⑦ 案件数の多さ | 募集の頻度、年あたりの組成ファンド数 |
スコアを単純に合算して順位を出したわけではなく、上の7基準を照らし合わせたうえで、各サービスを総合的に評価しています。
投資対象やエリアに特徴を持つサービスについては、利回り・実績の比較とは切り離し、分散投資の候補として取り上げました。
この記事では、不動産特定共同事業法にもとづく不動産クラウドファンディングを軸にしつつ、不動産を対象とした融資型(貸付型)クラウドファンディングや、投資先が不動産以外となる株式投資型クラウドファンディングも比べる候補に加えています。
仕組みの違うサービスでは、想定利回りや優先劣後比率といった項目が当てはまらないことがあり、表の中では「ー」で示しました。
想定利回りは見込みの値であって、運用成果が保証されるわけではない点にもご注意ください。
出資の前には、各サービスが公式に出している情報とリスクの説明に目を通しておきましょう。
3〜10ヶ月の短期運用で高い利回りが期待できる「TORCHES(トーチーズ)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 8.5〜18.0%(償還平均14.21%) |
| 運用期間 | 3〜10ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 直近No.43=1%(案件で差) |
| 累計調達額 | 公式記載なし |
| 上場・運営 | TORCHES㈱(非上場・エムトラスト出資) |
| 途中解約 | 原則不可 |
| 向いている人 | 短い期間で高い利回りを求める人 |
| 公式サイト | https://www.torches.fund/ |
<おもなポイント>
- 出資は1口1万円から可能で、3〜10ヶ月で運用を終える短期の案件が多い
- 年8.5〜18.0%という想定利回りは、ほかのサービスと比べても高めの水準
※月次レポートに載っている13本を単純に平均すると約14.1% - 出資元のエムトラスト株式会社は売上高535億円の規模を持ち、他社への提供分も合わせて100件超のファンドを償還してきた実績がある
TORCHES(トーチーズ)は、東京23区を主なエリアとして住宅の分譲を手がけるエムトラスト株式会社が出資し、その支援のもとで運営されている不動産クラウドファンディングです。
サービスの開始は2025年11月で、エムトラスト社との連携により、用地の仕入れから開発・売却までの知見を生かしたキャピタル型ファンドを組成しています。
なかでも目を引くのが、年8.5〜18.0%という想定利回りの高さです。
さらに、月次レポートに掲載された37本(※リセール含む)を対象に想定利回りを単純平均した値も約14.0%で、ほかのサービスと比べて高めの位置にあります。
3〜10ヶ月で終わる短期の案件が多いため、資金を早めに回していきたい投資家にとって使いやすい設計といえるでしょう。
判断材料として心強いのが、出資元エムトラストの売上高535億円という事業規模と、他社プラットフォーム分も合わせた累計100件超のファンド償還実績です。
※TORCHES株式会社にはエムトラスト株式会社が出資していますが、出資によってファンドの元本や分配が保証されるわけではありません。掲載した実績は過去時点のもので、今後の運用成果を示すものではなく、元本割れとなる可能性もあります。
これまでに償還を迎えたのは13ファンドで、いずれも早期償還であることを確認でき、償還を終えた分では元本の毀損も出ていません。※年利に換算すると14.21%と確認
ただし、サービス開始が2025年11月と新しく運用の歴史が短いため、長い目で見た信頼性はこれから積み上がる実績を見て判断することになります。
加えて、売却益を狙うキャピタル型のファンドが中心であり、不動産市況が動けば想定利回りに届かない可能性がある点も押さえておきましょう。
ファンドによって劣後出資の割合は異なり、3%程度にとどまる例も見られるので、出資の前には案件ごとの条件をしっかり確かめてください。
\ 1口1万円から・想定利回りは平均10%超! /
案件ごとの条件をどう見極めるか、また実際に出資した人の声については、TORCHESの評判をまとめた検証記事でくわしく取り上げています。
累計投資額で業界No.1を誇る「COZUCHI(コヅチ)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 4〜10%(短期型) |
| 運用期間 | 短期3ヶ月〜3年/中長期3〜5年 |
| 最低投資額 | 1万円(中長期10万円) |
| 劣後出資比率 | ー(公式に記載なし) |
| 累計調達額 | 累計投資額約1,413億円(2026年6月末時点) |
| 上場・運営 | LAETOLI㈱(非上場) |
| 途中解約 | 買取制度あり(手数料3.3〜5.5%) |
| こんな人におすすめ | 実績を重視しつつ途中で換金する道も残したい人 |
| 公式サイト | https://cozuchi.com/ja/ |
<特徴>
- ファンドの選択肢が幅広い(運用期間の短いものから長いものまでそろう)
- 案件によっては1万円で出資できる
- 過去の運用で元本毀損ゼロを公称
「COZUCHI(コヅチ)」は2026年6月末時点で累計投資額1,395億円を上回り、組成されたファンドも146件以上にのぼります。
少額で様子を見たい人にとっては、1万円から始められる短期型が入り口になりそうです。
加えて、これまでの運用で元本毀損はゼロだと公称しています。
出資したお金(元本)が目減りしてしまう状態を指します。
1万円を出して手元に戻ったのが9,000円だった場合、差額の1,000円が元本毀損にあたります。
不動産クラウドファンディングでも、物件の価値が下落したときや運用が想定どおりに進まなかったときには起こり得ます。
人気のファンドには申し込みが集中して抽選になる場合もあり、狙った案件へ出資できないこともあります。
元本は保証されておらず、市場環境や運用の状況しだいでは償還の遅れや損失が出るおそれもあるので気をつけてください。
\ 不動産クラファンの累計投資額でNo.1 /
上場企業が手がけ調達実績も厚い「CREAL(クリアル)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 5.0〜7.4%(過去2.4〜10%) |
| 運用期間 | 18〜36ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 直近案件は優先劣後なし(0%) |
| 累計調達額 | 累計1,165億円(2026年8月確認時点) |
| 上場・運営 | クリアル㈱(東証グロース) |
| 途中解約 | 原則不可 |
| こんな人におすすめ | 運営元が上場している安心感を求める人 |
| 公式サイト | https://creal.jp/ |
<特徴>
- 運営元が上場企業のため情報の透明性が高く、ルールや規約もきちんと整えられている
- 1万円で始められるので、小さな金額から試したい初心者でも手を出しやすい
- 優先劣後出資方式を取り入れたファンドが多い
- 想定利回りは5.0〜7.4%程度と抑えめな一方、安定を優先した設計の案件が目立つ
信頼できる運営と安定した運用を求める投資家から支持を集めているのが、CREALです。
2026年8月確認時点で累計調達額は1,133億円を超え、組成したファンドも144件以上にのぼる実績があります。
加えて、元本毀損が生じた事例はこれまで公表されておらず、手堅く運営されてきた実績があります。
もっとも、利回りは5.0〜7.4%あたりに収まる案件が中心のため、高いリターンを狙う人には物足りなく感じられる可能性があります。
優先劣後出資方式もファンドによって採用の有無が分かれ、劣後出資の割合や条件は案件ごとにまちまちです。
人気の高いファンドでは申し込みが集中し、抽選の倍率が上がる場合もあります。
出資を決める前に、契約書類や手数料、運用の条件、物件のリスクまで丁寧に目を通しておきましょう。
\ 無料で登録・最短5分で手続き完了 /
海外の不動産へ出資できる「TECROWD(テクラウド)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 9.5〜15.5%(平均実績利回り10.31%) |
| 運用期間 | 7〜36ヶ月 |
| 最低投資額 | 10万円 |
| 劣後出資比率 | 10%(99号) |
| 累計調達額 | 累計調達729.6億円突破(2026年8月確認時点) |
| 上場・運営 | TECRA㈱(非上場) |
| 途中解約 | 原則不可 |
| こんな人におすすめ | 海外案件や高い利回りに挑みたい人 |
| 公式サイト | https://tecrowd.jp/ |
<特徴>
- アメリカ・モンゴル・カザフスタンなど海外の不動産を扱う、数が限られたサービスの一つ
- 優先劣後出資方式を取り入れ、投資家を守る仕組みを備えている
- 利回りの高い案件がそろい、10%前後を狙う投資スタイルと相性がよい
- 一方で、最低投資額が10万円と少し高めの設定
TECROWD(テクラウド)は、国内の物件に加えて海外の不動産にも出資できる、めずらしいタイプの不動産クラウドファンディングです。
これまでの実績を見ると、累計償還額は312.3億円を超え、償還を終えたファンドの平均実績利回りは約10.31%という高い水準です。
募集中の案件の例を見ても、年利9.5〜15.5%を想定するものがいくつも並んでおり、利回りを重視する投資家にとって有力な候補になりそうです。
ただ、1口あたりの最低投資額が10万円以上なので、小さな金額で投資したい人にはやや高く感じられるでしょう。
加えて、海外の物件には為替の変動や各国の情勢といった固有のリスクがあることも頭に入れておきたいところです。
運用期間中は原則として途中で解約できず、その間は資金を動かせない点も押さえておきましょう。
出資を決める前に、ファンドごとの契約条件や物件のリスク、運営の形態までくわしく確かめておくのが賢明です。
\海外の物件にも出資できる不動産クラファン/
親会社が東証プライムに上場する、不動産に特化した「OwnersBook(オーナーズブック)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 5.1〜5.6%(直近5.3%前後) |
| 運用期間 | 平均11〜21ヶ月 |
| 最低投資額 | 1万円(貸付型)/エクイティ型は案件個別 |
| 劣後出資比率 | ー(貸付型中心・公式に記載なし/LTV80%以下基準) |
| 累計調達額 | 貸付型 約805.3億円+エクイティ型 約13.億円 |
| 上場・運営 | ロードスターインベストメンツ(親:ロードスターキャピタル・東証プライム上場) |
| 途中解約 | 原則不可(地位の流動性は限定的) |
| こんな人におすすめ | プライム上場グループの後ろ盾がある不動産特化型を選びたい人 |
| 公式サイト | https://www.ownersbook.jp/ |
<特徴>
- 貸付型なら1口1万円で出資でき、エクイティ型は案件ごとに金額が決まる(第1号は50万円)
- 国内の不動産案件にはどれも不動産担保が付き、融資額はLTV80%以下を目安にすると公式に示されている
- 公式発表では、貸付型の累計投資額が約805.3億円にのぼり、実行済みの427件中379件が償還を終え、元本割れは0件
OwnersBook(オーナーズブック)を運営するのは、東証プライムに上場するロードスターキャピタル株式会社の100%子会社であるロードスターインベストメンツ株式会社で、不動産に特化したサービスとして展開されています。
公式サイトでは、国内の不動産案件はいずれも不動産担保付きで、融資額もLTV80%以下を基準にすると明記しており、手堅い仕組みが特徴といわれています。
公式の公表によれば、貸付型の累計投資額は約805.3億円で、実行済みの427件のうち379件が償還を終えており、元本割れは0件、返済遅延は1件です。
直近の想定利回りは5%台前半が多く高くはありませんが、上場グループが運営している点は信頼面での魅力といえます。
ただし、匿名組合員としての地位は流動性が限られるとされ、途中で換金できるかどうかについて一律の記載は公式にないため、運用中は資金を動かしにくい点に気をつけましょう。
\ プライム上場グループが運営・1万円から始められる! /
資金が拘束される期間を利用者がどう受け止めているかは、OwnersBookの評判・口コミをまとめた記事でくわしく紹介しています。
東証スタンダード上場のランドネットが手がけ、運用途中の換金にも応じる「LSEEDクラファン」
東証スタンダード市場の上場企業である株式会社ランドネットが手がけるLSEEDクラファンには、運用の途中であっても、事業者による買取を通じて出資金を返してもらえる制度が用意されています(申込のタイミングなどに条件があります)。
| 項目 | 内容 |
|---|---|
| 想定利回り | 年3.0〜8.0%(LSEED#31〜#35の直近分は年4.0〜4.5%) |
| 運用期間 | 1年(直近の5本) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 10〜30%(案件ごとに異なる) |
| 累計調達額 | ー(公式サイトでの記載なし/第35号までのファンドを組成) |
| 上場・運営 | ㈱ランドネット(東証スタンダード上場・不動産特定共同事業 第1号事業者 東京都知事 第117号) |
| 途中解約 | 運用期間中も事業者による買取で資金を回収できる(第24号の条件例では、運用スタート後3か月未満、終了前3か月未満、出資総額の10%を超える申込などは対象外。条件はファンドによって違う) |
| こんな人におすすめ | 上場企業の運営で、劣後出資が厚めの案件に1万円から投資したい人 |
| 公式サイト | https://lseed.net/crowdfunding |
<特徴>
- 株式会社ランドネット(東証スタンダード市場上場)が運営主体で、不動産特定共同事業 第1号事業者として許可を取得している
- 事業者が全体の10〜30%を劣後出資として負担する優先劣後構造をとっている(割合は案件ごとに異なる)
- 運用中に換金したいときは、出資者の地位を事業者が買い取るかたちで出資金が戻る(申込のタイミングなどに条件がある)
- 入居者が運用中に退去したときには、不動産鑑定価格を踏まえて事業者が物件を買い取る
公表されている想定年配当利回りは3〜8%で、LSEED#31〜#35の直近募集では年4.0〜4.5%が提示されていました(2026年9月時点)。
どのファンドも運用期間は1年で、優先募集のあとに一般募集が行われる順番になっています。
運用中の資金回収について、LSEEDクラファンでは以下のとおり説明されています(出典: LSEEDクラファン公式サイト よくあるご質問・2026年9月10日確認。制限の内容は第24号ファンドを例にしています)。
- 事業者が出資者の地位を買い取るしくみにより、運用期間の途中でも出資金が戻ってくる
- 一方で譲渡の申込額が出資総額の10%を上回る場合は受け付けられない
- 最初の計算期間が始まって3か月未満の場合や、計算期間の終わりまで残り3か月を切っている場合も受け付けられない
- 運用への支障があると判断された場合も受け付けられない(ファンドによって条件が違うため、契約成立前書面での確認が欠かせない)
運用が終わったあとの分配と払い戻しは最短1日とされ、次の投資に資金を回しやすいつくりになっています。
安全面では優先劣後構造がとられており、損失は一定の割合まで、劣後分を出資する事業者側が先に負担すると説明されています(出典: LSEEDクラファン公式サイト よくあるご質問)。
公表されている割合はプロジェクト全体の10〜30%です(2026年9月時点・案件ごとに比率は異なります)。
物件価格が下がったときでも、下落幅が劣後出資の範囲内にとどまれば、優先出資者の元本は守られるしくみです(出典: LSEEDクラファン公式サイト よくあるご質問)。
入居者が運用中に退去したときは、不動産鑑定価格を踏まえて事業者が物件を買い取るとされ、空室や賃料の下落で収入が減るリスクを吸収する手立てとして紹介されています。
組成されたファンドは第35号に達しており、2026年7月現在、配当の遅れや元本割れは起きていないと発表されています。
LSEED#31〜#35の直近5本は応募率103.9〜137.1%と、いずれも募集額を超える申込が入っています(出典: LSEEDクラファン公式サイト ファンド一覧・2026年9月時点)。
気をつけたいのは、募集が抽選方式または先着方式で行われるため、申し込んでも出資できないケースがあることです。
1万円から出資できる反面、買取による返還には申込のタイミングなどの条件が付くので、換金のしやすさを重視するなら、ファンドごとの契約成立前書面に目を通しておくと安心です。
加えて、想定利回りは見込みの数値にすぎず、利回りも元本も保証の対象ではありません。
また、2026年9月30日までに新規の出資者登録(審査完了まで)を済ませた方を対象に、Amazonギフトカード1,000円分がもらえるキャンペーンが行われています(出典: LSEEDクラファン公式サイト キャンペーン告知・2026年9月10日確認)。
エントリーなどの手続きは別に求められていませんが、期限後に審査が完了した場合や登録の翌月末までに退会した場合は対象から外れるとされています。
条件を満たすと翌月末までに特典がメールで届き、キャンペーンの内容は予告なしに変更や中止となる可能性があるとも記載されています(2026年9月10日確認)。
\ 上場企業が運営する物件に1万円から投資 /
証券会社による運営の「オルタナバンク」
| 項目 | 内容 |
|---|---|
| 想定利回り | 4.0〜9.9% |
| 運用期間 | 1〜40ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(貸付型なので対象外) |
| 累計調達額 | 累計申込額700億円・案件数680件(2026年2月時点) |
| 上場・運営 | SAMURAI証券㈱(非上場・第一種金商) |
| 途中解約 | 基本的に不可 |
| こんな人におすすめ | 短い期間を中心に、さまざまな貸付型案件から選びたい人 |
| 公式サイト | https://www.alternabank.jp/ |
<特徴>
- 投資は1万円から可能で、気軽に始められるのが魅力
- 4.0〜9.9%と利回りの幅が広いファンドが多く、高めの利回りを求める人にも合う
- 運営元が証券会社のため、制度や規制の面で安心しやすい
- 運用期間や分配の頻度などの選択肢が多く、ファンドのバリエーションが豊富
SAMURAI証券株式会社が運営するオルタナバンクは、1万円で投資できる案件を数多くそろえたクラウドファンディングのプラットフォームで、初めての方でも取り組みやすいつくりです。
利回りについては、案件ごとに4.0〜9.9%程度が目安で、直近では1ヶ月の運用で9.9%という案件も見られます。
高い利回りを掲げるファンドもあり、利回りを優先したい投資家にとっても選べる幅があります。
もっとも、案件ごとに条件は異なり、運用期間や手数料などのコスト、貸付先の信用力、担保や保証の有無もそれぞれ違います。
元本が保証された商品ではないので、案件ごとの条件や規約を丁寧に読み込むことがとても大切です。
少額から始めたい、利回りも狙いたい、それでいて安心感も欲しいという、バランスを大事にする方に合ったサービスといえるでしょう。
\ 最新のファンドは公式サイトで確認 /
累計応募3,333億円、実績の量でも最大級となる融資型「クラウドバンク」
| 項目 | 内容 |
|---|---|
| 想定利回り | 実績平均6.35%(税引前、直近1年。3年間の場合は6.04%) |
| 運用期間 | ファンドによって異なる |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(融資型なので対象外/担保付きの案件が中心) |
| 累計調達額 | 累計応募金額 約3,333億円・運用を終えた案件7,638件(2026年7月30日時点) |
| 上場・運営 | 日本クラウド証券㈱(非上場・第一種/第二種金融商品取引業 関東財務局長(金商)第115号) |
| 途中解約 | 基本的に不可(運用中の出金はできない) |
| こんな人におすすめ | 実績の量が最大級の融資型で、担保付きの案件に投資したい人 |
| 公式サイト | https://crowdbank.jp/ |
<特徴>
- 累計応募金額 約3,333億円、運用終了7,638件という実績量は、本記事で紹介する事業者の中でも最大級
- 運用を終えたファンドの実績平均利回りは6.35%(税引前・直近1年。3年間では6.04%)
- 運営する日本クラウド証券は、第一種・第二種金融商品取引業の登録業者
- その反面、運用中のファンドのうち51%(232本)で償還が遅れていると公表されている
日本クラウド証券株式会社が手がける融資型のクラウドファンディングが、クラウドバンクです。
運営主体が第一種・第二種金融商品取引業の登録(関東財務局長(金商)第115号)を受けた証券会社であることが、ほかの不動産クラウドファンディングと大きく異なる点です。
運用実績を示す公式ページには、累計応募金額 約3,333億円・償還済金額 約3,132億円・運用を終えたファンド7,638件という数字が掲載されています(2026年7月30日時点)。
税引前の実績平均利回りは、直近1年が6.35%、3年間が6.04%で、見込みではなく実際に出た数字で示されている点が目を引きます(出典:クラウドバンク 運用実績)。
気をつけたいのは、同じページに運用中のファンドのうち51%(232本)で償還が遅れていると記されていることです(正常に運用されているのは49%・223本)。
償還を終えたファンドの損益を見ても、−10〜0%が95件、−20〜−10%が11件、−30〜−20%が4件と、元本を下回ったケースが掲載されています(出典:クラウドバンク 運用実績)。
口座の開設・維持や出金に手数料はかかりませんが、対象債権残高の年2.0%を上限とする営業者報酬が発生し、その分は投資家の受け取る利回りから引かれます。
実績の規模が大きい反面、償還の遅れが現に起きているため、生活に使うお金とは切り離した余裕資金で、いくつものファンドに分けて投資することが前提になるでしょう。
\ 1万円から・実績平均6.35% /
証券会社による運営体制の実際や、償還が遅れている背景については、クラウドバンクの評判を解説した記事で詳しくまとめています。
東証プライム上場のムニノバホールディングスのグループ企業が手がける「AGクラウドファンディング」
| 項目 | 内容 |
|---|---|
| 想定利回り | 不動産担保ローン5.0〜8.0%/蓄電池9〜10% |
| 運用期間 | 6〜24ヶ月 |
| 最低投資額 | 1円 |
| 劣後出資比率 | ー(貸付型なので対象外) |
| 累計調達額 | 募集総額350億円を突破 |
| 上場・運営 | AGクラウドファンディング㈱(非上場・東証プライム上場ムニノバHDのグループ会社) |
| 途中解約 | 中途解約・売却はできない |
| こんな人におすすめ | 1円というごく少額からお試ししたい人 |
| 公式サイト | https://ag-crowdfunding.co.jp/ |
<特徴>
- 運営はムニノバホールディングス(東証プライム市場上場)のグループ企業で、サービスは融資型クラウドファンディング
- 投資は最低1円から可能で、スマホで完結するオンライン本人確認(proost)を使えば最短即日で取引を始められる
- 中心は不動産担保ローンファンドで、ほかに系統用蓄電池ファンドなどさまざまな案件がある
- 新たに会員登録するとVプリカギフト1,000円分がもらえるキャンペーンを開催中
AGクラウドファンディングは、ムニノバホールディングス(東証プライム市場上場)のグループ企業が手がける、融資型(貸付型)のクラウドファンディングサービスです。
登録区分は第二種金融商品取引業者(関東財務局長(金商)第3272号)で、一般社団法人第二種金融商品取引業協会の会員でもあります。
いちばんの魅力は、上場企業グループが支える運営体制と、1円から出資できる気軽さです。
スマホで本人確認ができる「proost」を使えば最短即日で取引を始められ、はじめての方でも口座開設に踏み出しやすいつくりです。
ファンドの主力は不動産を担保にした「不動産担保ローンファンド」で、最新のものは#180まで組成されています。
ほかにも「アイフルファンド」や、再生可能エネルギーにかかわる「系統用蓄電池ファンド」があり、投資先の選択肢が広いことも強みです。
予定利回りは案件ごとに差があり、不動産担保ローンファンドでは年6〜10%前後、系統用蓄電池ファンドでは年9.0%程度の案件も確認できます。
公式サイトにある「最大利回り8%」は2025年の実績にもとづく数字で、今後も同じ成果が得られるとは限らない点に注意しましょう。
運用期間は6〜18か月程度のものが多くなっています。
融資型のクラウドファンディングは、不動産特定共同事業法(不特法)にもとづく不動産クラウドファンディングとは根拠となる法律や仕組みが違い、運営会社を経由して事業者にお金を貸す形をとります。
元本保証はなく、貸付先の信用状態や担保不動産の価値の変化次第では元本を割り込むおそれもあるため、申し込む前にファンドごとの契約締結前交付書面とリスクの説明に目を通しておきましょう。
以上から、上場企業グループという安心感を大切にしながら、1円の少額で融資型クラウドファンディングを体験してみたい初心者や、不動産クラウドファンディングをすでに使っていて、分散先を増やしたい中級者に合ったサービスといえます。
AGクラウドファンディングでは現在、新たに会員登録した方へVプリカギフト1,000円分を贈るキャンペーンが行われています。
- 対象:会員登録を済ませ、登録の際にメールマガジン配信の案内を承諾した方
- 会員登録が完了した日を適用基準日とし、翌月下旬に進呈される予定
※特典が届く前に退会した場合などは対象になりません。内容が予告なしに変更・中止されることもあるため、最新の条件は公式サイトで確認してください。
\ 1円から始められる・新規登録でVプリカギフト2,000円分 /
AIによる物件分析が強み「TSON FUNDING(ティーソンファンディング)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 3.5〜6.7%(直近5.5%) |
| 運用期間 | 匿名6ヶ月〜1年/任意3年〜 |
| 最低投資額 | 10万円 |
| 劣後出資比率 | 10%(SMART FUND 138号) |
| 累計調達額 | 累計運用約344億円(352ファンド) |
| 上場・運営 | ㈱TSON(非上場・現在は上場廃止) |
| 途中解約 | 公式サイトに記載なし |
| こんな人におすすめ | AIによる物件分析や案件の多さを重視したい人 |
| 公式サイト | https://tson-funding.jp/ |
<特徴>
- 不動産データをAIで分析し、立地と収益性を見極めたうえで案件を用意
- 優先劣後出資の仕組みがあり、投資家の損失を一定の範囲まで和らげる設計
- 投資は10万円からと少し高めのハードルだが、運営面の安定感が持ち味
- 5%前後という中くらいの想定利回りで、手堅く運用したい人と相性がよい
不動産クラウドファンディングのサービスであるTSON FUNDING(ティーソンファンディング)は、案件選びに「AI分析×不動産データ」を活用する点を大きな特色としています。
TSON FUNDINGの案件選定には、AIと不動産データが用いられています。
- 立地を数値で評価(駅からの距離・人口・暮らしの便利さなど)
- 収益の見通しを試算(周辺の賃料相場や稼働率のデータを活用)
- リスクを洗い出し(空室や修繕費が生じる可能性をチェック)
利回りの高さに加えて、運用が安定しそうかどうかまで判断材料にできる点が魅力です。
投資は10万円からとなり、気軽に試せる金額ではないものの、運営体制の整った案件がそろいやすい傾向があります。
直近10件の平均でみると想定利回りは約5%前後となっており、運用期間は半年から数年まで案件ごとにばらつきがあります。
元本は保証されておらず、運用中に想定外の費用や空室が発生するおそれもある点に気をつけましょう。
出資を決める前に、運用期間・コスト・契約内容を案件単位で丁寧に確かめておくと安心です。
\ AIを使った不動産投資・会員登録は無料 /
高めの利回りを重視した「利回り不動産」
| 項目 | 内容 |
|---|---|
| 想定利回り | 7.0〜9.5%(10%超も) |
| 運用期間 | 半年〜1年(直近12ヶ月) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 優先劣後あり(出資金額は会員ページと契約成立前書面で確認可) |
| 累計調達額 | 累計募集184億円(2026年7月時点) |
| 上場・運営 | ワイズHD(非上場) |
| 途中解約 | 原則としてできない |
| こんな人におすすめ | 1万円の少額で高めの利回りに挑戦したい人 |
| 公式サイト | https://rimawari.co.jp/ |
<特徴>
- 1万円という少ない金額から出資でき、投資が初めての人もチャレンジしやすい
- 独自ポイントのワイズコインは出資に充てられるうえ、Amazonギフト券とも交換できる
- 主な利回りの帯は7%〜10%で、過去には10%超のファンドが出たこともある
利回り不動産は、利回りの高さを重視する投資家に向けた不動産クラウドファンディングです。
少ない資金で参加できることと、高めの利回りのファンドが中心になっていることが目立った特色です。
ほかにも、次に挙げるような独自の制度が用意されています。
- ワイズコイン制度:出資のための資金に充てられるだけでなく、Amazonギフト券と交換することもできる
- 利回りプラス制度:想定より実績利回りが高くなったとき、上乗せして配当される仕組み
ただし、利回りの高い案件ほどリスクも大きくなりやすく、物件の稼働状況や運営の条件しだいで収益は上下します。
元本の保証もないため、ポイントを使う際の条件とあわせて事前に確認しておきたいところです。
少ない金額から始めながら、高めの利回りにも挑戦してみたい人に向いたサービスです。
\ 1万円からはじめられる不動産投資 /
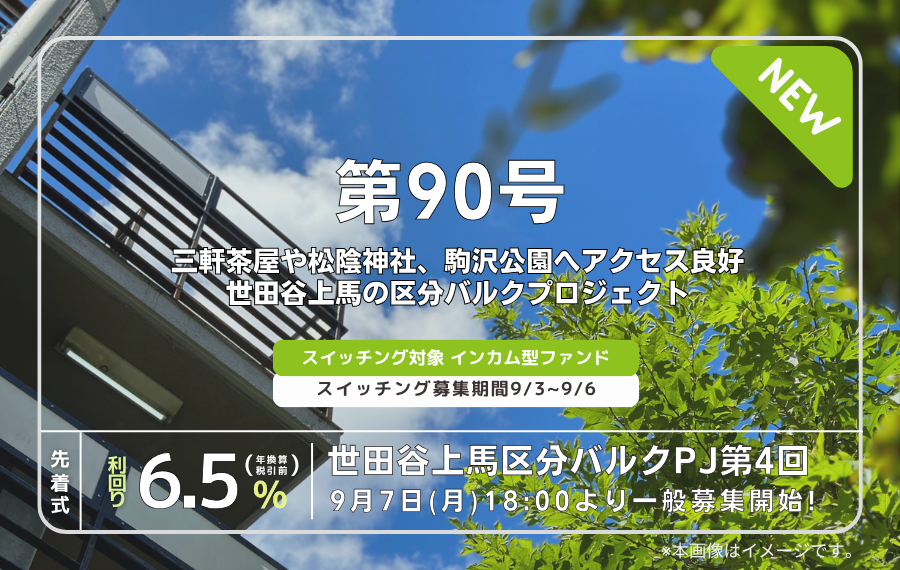
・ファンド名:利回り不動産90号ファンド(世田谷上馬区分バルクPJ第4回)
・物件の所在地:東京都世田谷区上馬4丁目36番15号
・予定利回り:6.5%(年換算・税引前)
・募集の方式:先着式
・募集期間:9月7日(月)18:00 ~ 9月10日(木)23:59
・入金の期限:9月17日(木)18:00
※利回り不動産77号ファンド(世田谷上馬区分バルクPJ第3回)へ出資した方は、2026年9月3日(木)12時 ~ 9月6日(日)に設けられた先行申込み枠へ応募できます。
※新しく会員になった方の応募受付は、2026年9月7日(月)18時からです。
TOKYO PRO Market上場企業が手がける高利回りの「センス・オーナーズ(SENSE OWNERS)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 年15.0%(4号)/12.0%(1号・3号)/16.0%(2号)※すべて年換算での表記 |
| 運用期間 | 115日(2号)〜1年1日(3号)/171日(4号) |
| 最低投資額 | 実質10万円(1号は1口10万円/2号以降は1口1万円で最低10口) |
| 劣後出資比率 | 1号100:0(劣後なし)/2号・3号95:5(劣後5%)/4号39:61(劣後61%) |
| 直近のファンド | 第4号 大阪市谷町六丁目PJ(抽選式で2026年9月17日12:00〜9月23日12:00に募集/2026年9月24日時点で募集終了) |
| 累計調達額 | ー(2026年7月にスタート・償還の実績はまだなし) |
| 上場・運営 | センス・トラスト㈱(TOKYO PRO Market上場) |
| 途中解約 | ー(公式サイトで確認が必要) |
| こんな人におすすめ | 上場企業の情報開示のもとで高利回りのキャピタル型に挑みたい人 |
| 公式サイト | https://sense-owners.jp/ |
<特徴>
- 運営元のセンス・トラストはTOKYO PRO Marketの上場企業で、決算短信や適時開示を通じて運営の様子を追い続けられる
- 想定利回りは4号で年15.0%、1号・3号で年12.0%、2号で年16.0%と高めの水準。ただしどれも年換算の表記で、運用115日の2号なら税引前の実際の取り分は約5%、運用171日の4号なら約7.0%が目安(3号は運用1年1日のため、按分してもほぼ同じ水準)
- 対象は1号がホテル開発、2号がマンションまたはホテル開発、3号が東京都港区西麻布での高級レジデンス開発、4号が大阪市谷町六丁目PJで、すべて売却益を狙うキャピタル型
- 大阪の本社と全国7拠点を構える総合不動産企業が、物件の仕入れから運営まで自社で担う
- 2026年7月にスタートしたばかりで、償還の実績はまだ積み上がっていない。優先劣後比率は1号100:0(劣後なし)/2号・3号95:5(劣後5%)/4号39:61(劣後61%・公開値)
センス・オーナーズは、TOKYO PRO Marketに上場するセンス・トラスト株式会社が手がける不動産クラウドファンディングで、2026年7月にサービスを始めました。
上場企業は決算短信や適時開示といった情報開示を義務づけられており、大阪本社と全国7拠点を構える総合不動産企業でもあるため、上場していない新興の事業者よりも運営の様子を追いやすいのが長所です。
一方でTOKYO PRO Marketはプロ投資家を対象とした市場であり、形式基準が設けられていない、四半期ごとの開示が任意であるなど、東証プライムといった一般向け市場とは上場基準も開示のルールも違う点に留意しておきましょう。
📋 センス・オーナーズの募集ファンド情報
| 想定利回り | 年15.0% |
| 運用期間 | 171日(2026年9月30日〜2027年3月19日予定) |
| 募集金額 | 5,700万円 |
| 最低出資額 | 10万円(1口1万円・最低10口) |
| 劣後比率 | 39:61(劣後出資61%・公開値) |
| 配当形式 | キャピタル型(匿名組合) |
| 募集方式 | 抽選式/2026年9月17日12:00〜9月23日12:00 |
| 入金期日 | 2026年9月25日22時(予定) |
| 募集状況 | 募集終了(2026年9月24日時点) |
※「年15.0%」は年換算表記です。本ファンドは運用期間が171日のため、運用日数で按分した取り分の目安は税引前で約7.0%となり(15.0%×171日÷365日)、想定利回り・元本は保証されるものではありません。優先劣後比率39:61は公開値で、物件取得に借入を併用する場合、投資家から見た実質的な劣後の厚みは公開値より小さくなる可能性があります。劣後出資を上回る損失が生じた場合は、優先出資である投資家の元本も毀損する可能性があります。抽選式のため、応募しても出資できない場合があります。本ファンドの募集は2026年9月23日12:00に終了しています(2026年9月24日時点)。
出典:公式プロジェクトページ(No.04)
その他のファンド
- No.01 八丁堀PJ(東京・中央区/ホテル開発)
年12.0%/運用318日/劣後100:0/運用中(2026年9月24日時点) - No.02 京都市中京区PJ(京都・四条烏丸エリア)
年16.0%(年換算)/運用115日/劣後95:5/運用中(2026年9月24日時点) - No.03 東京都港区西麻布PJ(高級レジデンス開発)
年12.0%/運用1年1日/劣後95:5/募集終了(2026年9月4日17:00締切)
※ファンド情報・数値は2026年9月24日時点のものです(同時点で募集中のファンドはありません。次回ファンドの告知は公式ページでご確認ください)。想定利回り・元本は保証されません(キャピタル型は運用中の分配がなく償還時一括、売却決済に依存。物件価格の多くを融資でまかなうレバレッジ設計)。優先劣後比率はファンドごとに異なり、劣後出資を超える損失が生じた場合は優先出資も毀損する可能性があります。最新情報は各ファンドの公式ページ・契約成立前書面をご確認ください。
気をつけたいのは、1号が優先劣後比率100:0で劣後出資を置いておらず、2号・3号も95:5と劣後が5%にとどまる点で、投資家側がリスクをそのまま負う形になります。
4号では39:61と劣後の割合が61%まで高まっているものの、あくまで公開された数値であり、物件の取得に借入も使う場合は実際の緩衝効果がこの比率ほど働かない点に注意が要ります。
中でも2号の「年16.0%」は年換算での数字で、運用が115日だったことから、税引前で手元に入る目安は約5.0%でした(2号の募集は2026年7月23日に終了)。
東京都港区西麻布PJの3号は、想定利回り年12.0%、運用期間1年1日、優先劣後比率95:5という条件で、募集は2026年9月4日17:00に締め切られました(2026年8月25日時点の充足率は100%)。
大阪市谷町六丁目PJの4号は、2026年9月17日12:00〜9月23日12:00を募集期間とし、2026年9月24日時点ですでに締め切られています(抽選式なので、募集口数を超える応募があったときは抽選となり、申し込んでも出資に至らないケースがあります)。
示されている利回りはどれも「想定」の数値で、利回りも元本も保証の対象ではありません(出典: センス・オーナーズ公式サイト 第4号ファンド)。
さらにサービス開始から日が浅く償還の実績がないうえ、運用中の分配がなく償還時にまとめて受け取るキャピタル型で売却の決済しだいになること、物件価格の大部分を融資で賄うレバレッジ型の設計であることから、価格が下がった際には損失が大きく膨らむおそれがあります。
以上のリスクを踏まえたうえで、少ない金額から試してみたい中〜上級者向けの選択肢といえるでしょう。
\ 運営はTOKYO PRO Market上場企業のキャピタル型(直近の第4号は年換算で想定利回り年15.0%) /
TOKYO PRO Market上場の運営体制が実際にどうなっているかは、センス・オーナーズの評判を解説した記事で掘り下げています。
上場企業への貸付に1円から参加できる融資型「Funds(ファンズ)」
ファンズ株式会社が手がけるFundsは融資型(貸付型)のクラウドファンディングで、投資家が出した資金を企業に貸し出し、受け取った利息を投資家へ還元する仕組みをとっています。
| 項目 | 内容 |
|---|---|
| 想定利回り | スタンダードファンド募集実績の平均予定利回り2.42%(集計期間2019年1月23日〜2026年9月10日) |
| 運用期間 | 平均予定運用期間14ヶ月(同) |
| 最低投資額 | 1円(1円単位) |
| 劣後出資比率 | ー(貸付型につき対象外/担保のある案件もあり) |
| 累計調達額 | スタンダードファンドの累計募集 125,719,100,000円・619ファンド/運用終了524件(運用終了502件・早期分配終了22件)のうち元本毀損終了0件(2026年9月10日時点) |
| 上場・運営 | ファンズ㈱(非上場・第二種金融商品取引業 関東財務局長(金商)第3103号) |
| 途中解約 | 原則として不可(申込日を含む8日間はクーリング・オフが可能/持分の売却には運営と組成企業の承諾が必要) |
| こんな人におすすめ | 上場企業向けの貸付を通じて1円から手堅く運用したい人 |
| 公式サイト | https://funds.jp/ |
<特徴>
- 投資家の資金を企業に貸し出し、得られた利息を還元する融資型(貸付型)のサービス
- スタンダードファンドは募集実績617ファンドで、運用終了524件の中に元本毀損終了は0件と公式サイトが公表(2026年9月10日時点)
- 出資は1円単位から可能で、円建てかつ固定利回りの設計
- 借り手には不動産事業者もいるものの、不動産以外の業種のファンドも取り扱っている
運用実績ページによると、スタンダードファンドの募集はこれまでに累計124,849,100,000円・617ファンドにのぼります(出典: Funds公式サイト 運用実績・集計期間2019年1月23日〜2026年9月10日)。
運用を終えたファンドは524件(運用終了502件・早期分配終了22件)で、元本毀損終了は0件と公表されています(2026年9月10日時点)。
スタンダードファンドの募集実績でみた平均予定利回りは2.42%、平均予定運用期間は14ヶ月となっています(2026年9月10日時点)。
ちなみに公式のファンド一覧には、先ほどの集計とは別区分のプロフェッショナルファンドも掲載されています(出典: Funds公式サイト 募集ファンド一覧・2026年9月10日確認)。
Fundsが扱うファンドの業種は不動産に限られませんが、不動産事業者が借り手となるケースもあります。
- 第一リアルター(アパートメントホテルファンド)
- アスコット(デザインバリューファンド)
- ランドビジネス(ライフスタイル創造ファンド)
- ボルテックス(軽井沢リゾートファンド)
上記は2026年9月時点で公式サイトのファンド一覧に載っていたものです(出典: Funds公式サイト 募集ファンド一覧)。不動産に限定して出資したい場合は、借り手が誰で資金を何に使うのかをファンド単位で確かめておきましょう。
出資は1円単位からでき、本記事で取り上げたサービスの中でも小さな金額で始めやすいつくりです。
審査は専門の部署が担当し、財務の状態や決算の内容、事業が伸びる見込みのほか、急な不況に見舞われた際の財務まで想定して判断するとされています。上場企業でも審査に通らなければ掲載されない方針も公表されています。
気をつけたい点として、運用期間の途中で解約することはできません。
申込日を含む8日間はクーリング・オフが認められているものの、それ以降に持分を売却する際は運営とファンド組成企業の承諾を得る必要があるとされています(出典: Funds公式サイト 手数料・リスク等に関する記載事項・2026年9月10日確認)。
なお、貸付型という性質上優先劣後の構造は設けられていません。
公式サイトにも「100%元本割れが起きないと言い切ることはできません」との記載があり、担保・保証が付くかどうかはファンドによって違います。
運営元のファンズ株式会社は2026年9月時点で上場しておらず、公式サイトでは今後の上場を目指す考えが示されています。
スタンダードファンドの平均予定利回り2.41%は、本記事で取り上げた不動産型のサービスと並べると控えめな水準です。
利回りの高さより、償還の実績や円建て・固定利回りによる安定感を重視したい方に合うサービスといえます。
\ 上場企業への貸付に1円から参加 /
提携先のポイントを出資に回せる「RIMPLE(リンプル)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 2.7%前後(直近) |
| 運用期間 | 6ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 30%(125号) |
| 累計調達額 | ー(公式サイトで未記載/125号まで) |
| 上場・運営 | プロパティエージェント㈱(東証プライム ミガロHDグループ) |
| 途中解約 | 原則不可 |
| こんな人におすすめ | ポイントを使い小さく始めたい人 |
| 公式サイト | https://funding.propertyagent.co.jp/ |
<特徴>
- 投資は1万円から可能で、はじめての方でも手を出しやすい
- 優先劣後の出資方式によって、リスクをある程度抑える仕組み
- 他社のポイントを「リアルエステートコイン」へ交換し、出資に充てられる
- 高利回りというより、手堅い水準の案件が中心
東証プライム上場グループに属するプロパティエージェントが手がけているのが、不動産クラウドファンディングのRIMPLE(リンプル)です。
母体企業への信頼感や情報の見えやすさに加え、1万円という少額で始めやすいところも魅力といえます。
個性的な点として、提携先のポイントを「リアルエステートコイン」へ替え、出資に回せる制度が用意されています。
RIMPLEが独自に設けている、投資に使うためのポイントの仕組み。
ドットマネーなど提携先のポイントを交換してチャージすれば、出資金としてそのまま充当できる。
手元の現金に手をつけずに出資したい方にとっては、大きな利点です。
直近の案件では利回り2.7%前後が中心となっており、高いリターンよりも安定を重んじる方に向いた水準が多く見られます。
条件は案件ごとに違うので、運用期間や手数料、劣後出資の割合、リスク要因などは事前に目を通しておきましょう。
元本が保証される投資ではなく、不動産市況の想定外の動きや空室の発生などにより、損失が出るおそれもあります。
こうした点を考えると、生活に影響しない余裕資金の範囲で、慎重に始めたいサービスです。
\ 1口1万円で始める不動産投資! /
元本毀損なしで累計143ファンドを積み上げた「トモタク」
| 項目 | 内容 |
|---|---|
| 想定利回り | 7.0〜7.5%(公式平均6.77%) |
| 運用期間 | 数ヶ月〜2年(直近11〜12ヶ月) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(優先劣後方式あり・比率は公式サイトで未記載) |
| 累計調達額 | 約182.5億円(143件・2026年6月末時点) |
| 上場・運営 | イーダブルジー(非上場) |
| 途中解約 | 原則不可(クーリングオフ8日) |
| こんな人におすすめ | 実績を重視し、毎月配当も選択肢に入れたい人 |
| 公式サイト | https://www.tomotaqu.com/ |
<特徴>
- 出資は1万円から。直近の128号は予定分配率7.5%、運用期間12ヶ月の先着順で募集
- 毎月配当か償還時配当かは、ファンドごとに選択可能
- 累計143ファンド・運用終了120件で元本毀損なし(2026年6月末時点、公式発表)
株式会社イーダブルジーが運営元となっている不動産クラウドファンディングが、トモタクです。
公式の運用実績レポートでは、2026年6月30日時点の数字として、ファンドの累計数143件(運用終了120件)、募集金額の累計約182.5億円、平均利回り6.77%が示されています。
元本毀損なしである旨は、公式サイトやファンド一覧にも記されています。
取り扱うのは住居系やリゾート・宿泊系の案件で、分配のタイミングは毎月配当か償還時配当か、ファンドによって分かれます。
\ 元本毀損なしで累計143ファンド /
1969年創業にルーツを持ち累計出資1,400億円を超えた融資型「バンカーズ」
| 項目 | 内容 |
|---|---|
| 想定利回り | 年5.20〜10.10%の予定利回り(固定型・募集中ファンド) |
| 運用期間 | 最短1か月〜1年以上(募集中は約6〜18か月) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(融資型につき該当なし) |
| 累計調達額 | 成立ファンドは2,900本、累計出資金額は1,400億円をそれぞれ突破(2026年3月末時点) |
| 上場・運営 | ㈱バンカーズ(非上場・第二種金融商品取引業 関東財務局長(金商)第3216号/前身の泰平物産は1969年創業) |
| 途中解約 | 原則不可(満期まで資金は動かせない) |
| こんな人におすすめ | 海外案件や不動産以外の事業性資金も含め、短期で分散を図りたい人 |
| 公式サイト | https://www.bankers.co.jp/ |
<特徴>
- 成立ファンドは2,900本、累計出資金額は1,400億円をいずれも超える(2026年3月末時点)
- 運用のスタート時に予定利回りが決まる固定型のため、日ごとの価格変動はない
- 最低投資額は1万円で、期間は1年以上のものから最短1か月のものまで用意
- 案件は多角的で、不動産開発事業支援ファンドに加え、蓄電池やマイカーローン、海外金融事業なども並ぶ
株式会社バンカーズが運営を担う、貸付型(融資型)のクラウドファンディングがバンカーズです。
1969年に貸金業者として創業した泰平物産を前身とし、成立ファンドは2,900本、累計出資金額は1,400億円をどちらも突破しました(2026年3月末時点/出典:バンカーズ公式サイト)。
利回りは運用が始まる段階で決まる固定型で、いま募集しているファンドを見ると年5.20〜10.10%となっています。
投資額は最低1万円からで、期間は短いもので1か月、長いものは1年以上という幅があります。
注意したいのは、この記事で取り上げているほかのサービスとは違い、不動産以外にも投資対象が広がっている点です。
現在募集されている中にも、不動産開発事業支援ファンドに加えて系統用蓄電池やマイカーローン、海外の金融事業者向けといった多様な案件があり、不動産案件が累計出資額のどれだけを占めるかは明らかにされていません。
不動産への投資を目的に使うなら、一つひとつの案件で投資先や、担保・保証がついているかを確かめることが大切です。
途中解約は原則できないため、資金は満期を迎えるまで動かせません。
利回りが固定でも、元本の償還や分配が確約されるわけではないことは、公式サイト上でも明示されています。
\ 累計出資は1,400億円を突破 /
投資家の声のほか、審査の体制やリスクの開示状況については、バンカーズの評判をまとめた記事でくわしく取り上げています。
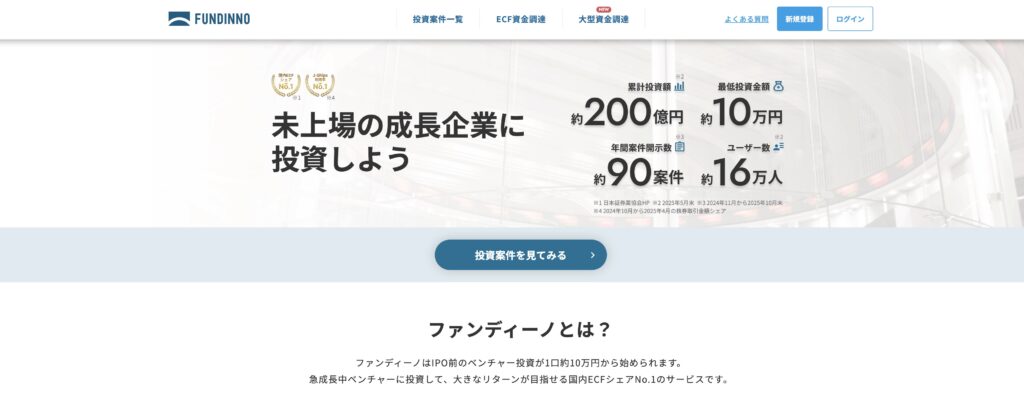
運営会社が東証グロースに上場する株式投資型「FUNDINNO(ファンディーノ)」
| 項目 | 内容 |
|---|---|
| 想定利回り | ー(株式投資型で該当なし/リターンはEXIT時のキャピタルゲイン) |
| 運用期間 | ー(EXITを迎えるまでに数年を要することも) |
| 最低投資額 | 約10万円〜(案件ごとに違いあり) |
| 劣後出資比率 | ー(株式投資型で該当なし) |
| 累計調達額 | ユーザー数 約16万人・累計投資額 約200億円(2025年5月末時点) |
| 上場・運営 | ㈱FUNDINNO(東京証券取引所グロース市場・証券コード462A/第一種金融商品取引業 関東財務局長(金商)第2957号/日本証券業協会加入) |
| 途中解約 | 原則不可(売買できるのはFUNDINNO MARKETの株主コミュニティ銘柄に限る) |
| こんな人におすすめ | リスクを承知のうえで未上場ベンチャーの成長に出資したい人 |
| 公式サイト | https://fundinno.com/ |
<特徴>
- 運営元の株式会社FUNDINNOは東京証券取引所グロース市場の上場企業(証券コード462A)
- ユーザー数は約16万人、累計投資額は約200億円(2025年5月末時点)
- 2024年11月〜2025年10月末に開示された案件数は約90案件(年間)
- 投資先は未上場企業の株式で、IPOやM&AによるEXITの際に得られるキャピタルゲインがリターンの源泉
- 運営会社は第一種金融商品取引業(関東財務局長(金商)第2957号)に登録
まだ上場していないスタートアップ企業に、少ない金額から出資できる株式投資型のクラウドファンディングがFUNDINNO(ファンディーノ)です。
運営元の株式会社FUNDINNOは証券コード462Aで東京証券取引所グロース市場に上場しており、第一種金融商品取引業(関東財務局長(金商)第2957号)に登録したうえで日本証券業協会にも加わっています。
公式サイト上の説明によれば、同サービスは「日本初の株式投資型クラウドファンディング」とされています。
公表されている数字は、ユーザー数 約16万人・累計投資額 約200億円(2025年5月末時点)と、年間で約90案件の開示(2024年11月〜2025年10月末)です。
前述のサービスとは仕組みがまったく違い、出資する先は不動産ではなく、未上場企業の株式となります。
想定利回りや優先劣後のような指標もなく、投資先の上場(IPO)や他社による買収(M&A)が実現したときのキャピタルゲインで利益を得る仕組みです。
出資は約10万円から可能です。
FUNDINNO MARKET(株主コミュニティ銘柄取引)で取引する際の手数料は、購入時は購入代金の0.0%(税込)、売却時は売却代金の11.0%(税込)です。
なお、銘柄ごとに売買手数料が別途定められているときは、それぞれの株主コミュニティの銘柄ページにある料率が使われるので、出資する前に確かめておきましょう。
(出典:FUNDINNO MARKET 手数料など諸費用について)。
気をつけたいのは、未上場株式は公開の市場で売買されないため現金化がとても難しく、EXITを迎えるまでに数年を要する場合もあることです。
株主コミュニティ銘柄として取引できるものは限られており、出資した元本が大幅に目減りするおそれもあります。
不動産クラウドファンディングと並べる分散投資先というよりは、リスクを受け入れられる方が資産の一部で挑む選択肢と捉えるのが現実的でしょう。
\ 運営会社は東証グロース上場 /
投資家の評価に加え、審査の基準や情報開示の状況はFUNDINNO(ファンディーノ)の評判をまとめた記事でくわしく取り上げています。
年利8%の想定利回りが魅力の「みんなの年金」
| 項目 | 内容 |
|---|---|
| 想定利回り | 8.0%(直近180〜184号) |
| 運用期間 | 12ヶ月 |
| 最低投資額 | 10万円 |
| 劣後出資比率 | 約10.7%(184号) |
| 累計調達額 | 累計調達 約45.2億円(2026年2月末時点・167件) |
| 上場・運営 | ネクサスエージェント(非上場) |
| 途中解約 | 条件付(やむを得ない事由) |
| こんな人におすすめ | 定期的な分配を年金のように受け取りたい人 |
| 公式サイト | https://minna-nenkin.com/ |
<特徴>
- 収益の軸に据えているのは想定年利8.0%
- 投資家を守る仕組みとして優先劣後出資方式を採用
- 2か月に1回分配するタイプと、償還時に1回だけ分配するタイプがあり、どちらかは募集ごとに決まる
- 出資は10万円からで、少額で始めたい人にはやや重め
みんなの年金は、8.0%の想定分配率を主軸にした不動産クラウドファンディングのサービスです。
ファンドには、分配金を2か月に1回受け取れるタイプと、償還のタイミングで1回だけ受け取るタイプの両方があり、どちらに当たるかはファンドの募集ごとに設定されています(2026年9月時点)。
もっとも、「8.0%」は見込みとしての数字にすぎず、物件の運用成績や売却益、費用の負担しだいで、実際の利回りや償還の結果は変わります。
加えて、出資の下限が10万円なので、小さな金額から試したい人には少しハードルを感じる水準といえます。
募集の件数や頻度も多いほうではなく、狙ったファンドに申し込めないケースも考えられます。
比較的高めの収益をねらいつつ、ファンドごとの分配条件を確かめながら投資したい人にとって、みんなの年金は候補になり得ます。契約の条件やリスクをよく確かめたうえで、生活に響かない余裕資金で始めるのが望ましいでしょう。
\ 高めの利回り・会員登録は無料 /
運営母体が大手不動産グループの「property+(プロパティプラス)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 3.0〜3.5%(自社商品) |
| 運用期間 | 自社2〜11ヶ月/委託14〜16ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 優先劣後あり(比率は公式記載なし) |
| 累計調達額 | ー(公式に記載なし) |
| 上場・運営 | リビングコーポレーション(非上場・東証プライム飯田GHDグループ) |
| 途中解約 | 原則不可(会員間譲渡可) |
| こんな人におすすめ | 大手グループの後ろ盾を重視したい人 |
| 公式サイト | https://propertyplus.jp/ |
<特徴>
- 出資は1万円からで、投資が初めての人も入りやすい
- 駅に近い立地の自社開発物件が中心で、物件の質にこだわっている
- 賃料保証(マスターリース契約)を取り入れたファンドも一部にある
- 利回りの幅が広く、低めから高めまで案件を選び分けられる
property+は、飯田グループHDが培ってきた不動産開発の知見を土台に、小口で投資できる不動産クラウドファンディングを展開するサービスです。
公式サイトでは1万円から投資できると案内されており、気軽に始めたい初心者にも合うでしょう。
取り扱う案件は、駅から近く暮らしやすい立地に建つ自社開発のマンションが中心で、物件の品質への配慮もうかがえます。
また、ファンドによっては賃料保証(マスターリース契約)が組み込まれ、空室による影響を抑える工夫がされている点も見逃せません。
一方で、案件ごとの利回りの差は大きく、低い水準から高い水準まで開きがあります。
元本割れが起きたという公表は今のところ見当たらないものの、今後も同じ結果になるとは限りません。
利回りのばらつきや案件数の少なさも踏まえ、案件ごとに丁寧に見極めることが大切です。
\ スマホで手軽に1万円から /
融資型クラウドファンディングを1万円から試せる「COMMOSUS(コモサス)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 4.2〜11.0%(直近7.0〜7.5%) |
| 運用期間 | 約12ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(融資型のため対象外) |
| 累計調達額 | ー(公式に記載なし/償還率100%) |
| 上場・運営 | コモサス(非上場・第二種金商) |
| 途中解約 | 原則不可 |
| こんな人におすすめ | プロが選んだ融資型案件に投資したい人 |
| 公式サイト | https://commosus.jp/ |
<特徴>
- 収益不動産の案件を中心に、金融と不動産の専門家が選び抜いた構成
- 融資型(貸付型)のクラウドファンディングで、投資は1万円から
- 元本償還率は100%(2026年5月20日までに募集したファンド)
COMMOSUS(コモサス)は、株式会社コモサス(第二種金融商品取引業者)が手がける、融資型(貸付型)のクラウドファンディングサービスです。
仕組みはソーシャルレンディングと呼ばれるもので、ネット上で多くの投資家から小口の資金を募り、資金を必要とする企業などへ貸し付けます。
大きな特色といえるのが、金融や不動産の専門家が選び抜いた、収益不動産のプロジェクトを軸にしたファンドのラインナップです。
世田谷区・芝大門・東高円寺・南麻布・白金など、東京都心部にある収益不動産をおもな対象とした案件が続けて組成されているため、不動産に絞ったソーシャルレンディングを求める投資家に合うでしょう。
2022年9月〜2024年11月に募集されたファンドの予定利回りは、税引前年率4.2〜11.0%の範囲に収まっており、中心となるのは5.5〜7%前後の案件です。
運用は中期のものが多く、期間はおおむね11〜24か月です。申込みは案件しだいで抽選方式か先着方式かを選べます。
安全面については、2026年5月20日までに募集されたファンドで元本償還率100%となっており、現時点で元本が毀損した例は出ていません。
加えて、関東財務局に第二種金融商品取引業者として登録し、一般社団法人第二種金融商品取引業協会の会員でもあるため、規制の枠内で運営されています。
投資は1万円からと始めやすく、口座の開設や管理、運用中にかかる手数料も無料です。
なお、出金の振込手数料が無料なのは月1回までで、2回目以降は1回ごとに770円(税込)かかるため注意しましょう。
また、不動産特定共同事業法(不特法)にもとづく不動産クラウドファンディングと融資型とでは、根拠となる法律や仕組み、分配金の所得区分に違いがあることも押さえておきたいポイントです。
COMMOSUSで匿名組合に出資すると、金融商品取引法第2条第2項第5号に定める有価証券の扱いとなり、分配金は雑所得として源泉徴収(20.42%)の対象になります。
こうした点から、小さな金額で融資型を体験してみたい初心者や、不動産クラウドファンディングをすでに使っていて投資先を広げたい中級者にとって検討しやすいサービスといえるでしょう。
\ 1万円から融資型に投資 /
融資型ならではの仕組みや元本償還率の実績については、COMMOSUSの評判を確かめた記事でくわしくまとめています。
無人で運営するホテルへ高利回りで投資できる「トリニティファンド」
| 項目 | 内容 |
|---|---|
| 想定利回り | 8〜12%(募集中の11号8.0%・2026年9月時点) |
| 運用期間 | 6〜12ヶ月(募集中の11号12ヶ月) |
| 最低投資額 | 50万円 |
| 劣後出資比率 | 10%(11号) |
| 累計調達額 | 調達総額 13億円超(2026年8月時点) |
| 上場・運営 | WALLMATE不動産(非上場) |
| 途中解約 | 条件付(断られる場合あり) |
| こんな人におすすめ | 無人ホテルにまとまった額を投じたい人 |
| 公式サイト | https://trinityfund.jp/ |
<特徴>
- 投資先は「住宅×無人運営型ホテル」で、インバウンド需要の取り込みをねらう(東京都心が1号〜10号、福岡市博多区が11号)
- 想定利回りは年8〜12%、運用は半年〜1年と、短期かつ高利回りの設計
- 優先劣後構造を採用し(8号の実績では劣後割合10%)、投資家の元本をある程度守る
- どのファンドもマスターリース契約を結び、中間配当を行う。仕入れから運用、売却までをグループで担う「三位一体」の体制
トリニティファンドは、2025年5月にスタートした、まだ歴史の浅い不動産クラウドファンディングです。
運営元の株式会社WALLMATE不動産には都内での不動産取引が1,000件以上あり、ホテルの運営はグループ会社のUBIQS(都内で宿泊施設を500室以上運営)が受け持つ分業の形です。
「住宅×無人運営型ホテル」を投資先とし、訪日客の需要をとらえやすい場所を選んでいる点に特色があります(1号〜10号の物件は東京都心、11号のみ福岡市博多区)。
年8〜12%という高めの想定利回りに対し、運用はおよそ半年〜1年と短めに組まれています。
実績面では、第1号ファンドが当初予定の2026年6月を待たずに2026年4月に早期償還を終え、元本と分配金も投資家へ送付済みです(四半期運用レポート2026年6月)。
ファンドを組むだけでなく、償還や出口(売却)まで形になり始めたことは前向きな材料といえます。
とはいえ、始まって間もないサービスで償還の実績はまだ少ないため、これまでの結果だけに頼らず最新の情報を確かめておくと安心です。
さらに、投資は1口50万円からと、この記事で紹介している会社のなかでは高い部類で、運用中の途中解約も原則として受け付けられません。
一定の期間、まとまったお金を動かさずに置いておける方に適したサービスでしょう。
シリーズ11本目にあたるTRINITY FUND 11号(Ars博多)の募集が、2026年9月18日から始まっています。
家賃収入から配当を出すインカム型で、想定年利回りは8.0%です(ひとつ前の10号は売却益をねらう設計で12.0%)。
\ 年8〜12%の想定利回りで無人運営型ホテルへ投資 /
大きな金額を託す前に押さえたい運用実績やリスクについては、トリニティファンドの評判をまとめた記事でくわしく取り上げています。
沖縄県で初めて許認可を受けた劣後20%以上のプロシェア型「T’s Funding(ティーズファンディング)」
| 比較項目 | 詳細 |
|---|---|
| 想定利回り | 4.1〜4.5%(直近のT-38号は4.5%) |
| 運用期間 | 6〜12ヶ月 |
| 最低投資額 | 10万円 |
| 劣後出資比率 | プロシェア不動産として20%以上 |
| 累計調達額 | 39ファンドで累計17億円超の出資(2026年7月時点) |
| 上場・運営 | タマキホーム(非上場/グループとして創業40年超) |
| 途中解約 | ー(公式サイトに記載なし) |
| こんな人におすすめ | 厚めの劣後出資と沖縄への地理的な分散を求める人 |
| 公式サイト | https://tsfunding.jp/ |
<特徴>
- 損失を運営会社が先にかぶる構造の『プロシェア不動産』で、劣後出資率は20%以上
- 首都圏と値動きの異なる沖縄に特化しており、投資先を地理的に散らす手段になる
- 直近の申込率は150〜280%に達し、39ファンドで累計17億円超の出資を集めている(2026年7月時点)
沖縄県那覇市に本社を構えるタマキホーム株式会社が手がけているのが、不動産投資型のクラウドファンディング「T’s Funding(ティーズファンディング)」です。
昭和55年にグループが創業して以来、40年以上にわたって沖縄で不動産事業に取り組んできました。
不動産特定共同事業者として沖縄県知事第1号の許可を受けており、劣後出資率20%以上の『プロシェア不動産』を組成しています。損失が生じたときは、劣後出資者である運営会社が先に負担する形がとられています。
直近ファンドの想定利回りは4.1〜4.5%と抑えめな水準です。それでも39ファンドで累計17億円超の出資を集めた実績が公表されており、直近の申込率は150〜280%と高い人気がうかがえます(2026年7月時点)。
10万円から出資でき、首都圏とは違う動きが見込める沖縄の物件へ資金を振り分ける分散先として使えます。
注意したいのは、1万円から出資できるサービスと比べて最低投資額の10万円が高めなこと、沖縄に絞っているぶん投資エリアが限られること、途中解約ができるかどうかが公式に示されていないことです。
\ 沖縄県で初めて許認可を受けたプロシェア型・劣後20%以上! /
運営元タマキホームの信頼度や、沖縄に絞った戦略をどう見るかについては、T’s Fundingの評判をまとめた記事を参考にしてください。
福岡に絞って投資するクラウドファンディング「えんfunding」
| 比較項目 | 詳細 |
|---|---|
| 想定利回り | 3.0〜3.4%(直近の44〜50号) |
| 運用期間 | 6〜12ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 優先劣後方式あり(比率の記載は公式になし) |
| 累計調達額 | ー(公式記載なし・50号まで) |
| 上場・運営 | 非上場/えんホールディングス |
| 途中解約 | 原則不可 |
| こんな人におすすめ | 投資先の一部を福岡エリアに振り分けたい人 |
| 公式サイト | https://en-funding.en-hd.jp/ |
<特徴>
- 地元に根ざして運営されている、福岡市に特化したクラウドファンディング
- 出資は1万円から可能で、投資経験の浅い人でも入りやすい
- 3.0〜3.4%の予定分配率で幅があり、やや高めの案件も選べる
- 優先劣後出資の比率を定めたファンドが多く、損失への備えがある程度ある
えんfundingは、福岡市エリアを中心に展開しているクラウドファンディング型の不動産投資サービスです。
運営元は地元で不動産開発を手がける「えんホールディングス」で、地域に根ざして積み上げてきた実績が強みとなっています。
1口1万円から出資できるため、「試しに少額だけ投資してみたい」という初心者でも踏み出しやすい仕組みです。
3.0〜3.4%と予定分配率にはばらつきがあるものの、ならすと約4%前後に収まる案件がやや多めの傾向です。
一方で、
- 控えめな利回りのファンドが目立つこと
- 申し込みが集中しやすく、抽選に外れることがあること
- 投資対象が福岡エリアに限られること
といった点は弱みになり得ます。
利回りや期間、立地、劣後比率といった案件の中身をよく確かめ、生活に響かない余裕資金で始めるのが望ましいでしょう。
\ 福岡市に特化したクラウドファンディング /
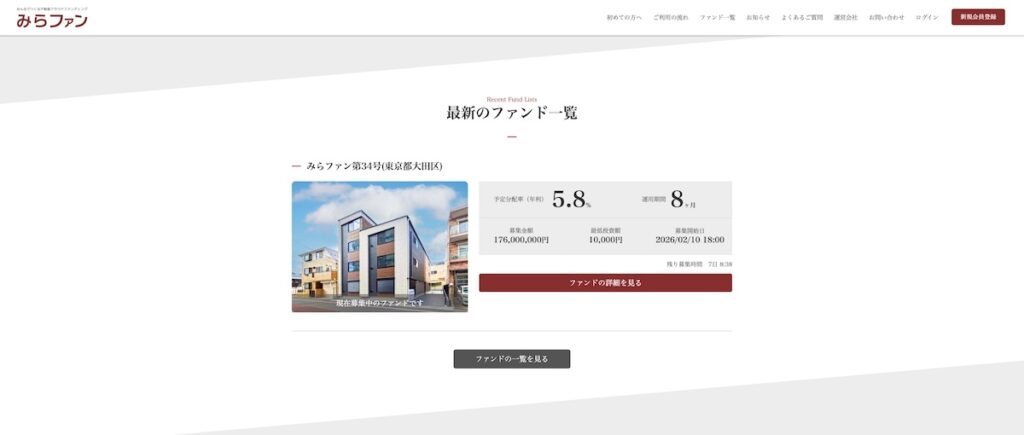
賃料収入を重んじ優先劣後方式を取り入れた「みらファン」
| 比較項目 | 詳細 |
|---|---|
| 想定利回り | 5.2〜5.8%(直近の46号は5.2%) |
| 運用期間 | 6〜8ヶ月(直近は4ヶ月) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(公式サイトに記載なし) |
| 累計調達額 | ー(公式記載なし・43号まで) |
| 上場・運営 | 非上場/みらいアセット |
| 途中解約 | 原則不可 |
| こんな人におすすめ | 東海エリアを中心に少ない金額から投資したい人 |
| 公式サイト | https://www.mirafun.jp/ |
<特徴>
- 賃料収入を主な原資として配当する、安定志向の設計
- 出資は1万円から可能で、少ない資金で不動産投資を始められる
- 中心となる利回りは5.5%前後で、7.0%のファンドを組成した実績もある
- 出資の申し込みから契約までオンライン上で済ませられる
みらファンは、賃料収入を土台にしたインカム重視の設計を軸に据えた、不動産投資型のクラウドファンディングです。
直近では、運用期間4か月・想定利回り5.2%の第46号ファンドが実際に組成されています(2026年8月時点)。
1万円という低い最低投資額に加えて優先劣後方式を取り入れており、投資家を守る仕組みもある程度は整っています。
公式の情報では、出資金のうち80%を投資家が優先出資し、残りを運営会社が劣後出資として受け持つ仕組みになっているようです。
とはいえ、気をつけたい点もあります。
提示されている利回りは想定にすぎず、市況や物件の運営状況しだいで、実際の分配金や戻ってくる元本が変わる可能性があります。
また、人気の高いファンドは募集枠がすぐに埋まりやすく、狙った案件に出資できないことも珍しくありません。
全体として見ると、「少額から賃料収入中心の不動産投資を試したい」と考える人にとって、有力な選択肢の一つといえます。
\ 1口1万円から始める不動産投資! /
首都圏の中古不動産に絞って運用する「不動産BANK」
| 比較項目 | 詳細 |
|---|---|
| 想定利回り | 6.0%が中心 |
| 運用期間 | 10〜12ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 優先劣後方式あり(比率は公式に記載なし) |
| 累計調達額 | ー(公式記載なし・19号まで) |
| 上場・運営 | 非上場/ファミリーコーポレーション |
| 途中解約 | やむを得ない事由がある場合を除き、原則不可 |
| こんな人におすすめ | 東京圏にある中古の一棟物件へ投資したい人 |
| 公式サイト | https://fudousan-bank.com/index.html |
<特徴>
- 1万円から出資できる案件もあり、投資が初めての人でも加わりやすい
- 6%前後の利回り(6.0%以上が目標)を掲げる案件が多い
- 優先劣後出資方式によってリスクを抑える工夫がある
- 物件ごとの情報開示に力を入れ、運営の透明性を高めている
不動産BANKは、投資対象を首都圏の収益不動産に絞り込んだクラウドファンディングサービスです。
公式サイトでは「分配利回り6.0%以上」とうたわれており、中心となるのは利回り6%台の案件だとされています。
2024年には、10%超の利回りをねらう新たなファンドの発表も行われ、リスクとリターンの幅を広げる動きも見られます。
さらに、優先劣後出資方式で投資家を守る仕組みを整えているほか、物件情報や収益見通しの開示、未出資金を信託銀行で管理するなど、透明性への配慮も見られる点が特徴といえます。
とはいえ、元本がまったく減らないと言い切れるものではなく、運用している間のリスクはつねにあります。
「少ない金額で中古不動産への投資に挑戦したい人」に合ったサービスですが、案件ごとのリスクや条件を丁寧に確かめてから判断することが大切です。
\ 中古アパートの販売実績No.1 /
安定した運用を重んじる「Jointo α(ジョイントアルファ)」
| 比較項目 | 詳細 |
|---|---|
| 想定利回り | 3.0% |
| 運用期間 | 12ヶ月 |
| 最低投資額 | 10万円 |
| 劣後出資比率 | 優先劣後方式あり(比率の公式記載なし) |
| 累計調達額 | 累計投資額は約93.9億円(2025年12月末時点) |
| 上場・運営 | 東証スタンダード上場の穴吹興産㈱ |
| 途中解約 | 原則不可 |
| こんな人におすすめ | 上場している大手の運営かどうかを重く見る人 |
| 公式サイト | https://join-to.jp/ |
<特徴>
- 運営は上場企業の穴吹興産で、信頼性や透明性の面で安心感がある
- 優先劣後出資方式を取り入れ、一定の範囲までは損失を吸収できる
- 想定利回りは2〜5%と抑えめだが、安定を重んじた設計
- 最低投資額が10万円で、始めるにはややハードルが高い
Jointo α(ジョイントアルファ)は、安全性や透明性を大切にしながら不動産クラウドファンディングを始めたい初心者に合ったサービスです。
運営しているのは上場企業の穴吹興産株式会社で、金融商品取引業と不動産特定共同事業の登録も済ませています。
利回りは2〜5%程度が目安で、大きなリターンより「手堅さ」を求める人に向いています。
一方で、出資は10万円からとなるため、少しずつ複数の案件へ分散したい人には合わない面もあります。
また、運用期間や所在地、物件の種類、優先劣後の割合といった条件は案件ごとに異なるので、ファンドごとに中身をしっかり確かめることが大切です。
まとめると、「リスクを抑えながら始めたい」「上場企業が運営する安心感を大事にしたい」と考える人に検討してほしいサービスです。
\ 東証に上場する企業のクラウドファンディング /
東証上場の穴吹興産がどのような体制で運営しているのか、また注意すべき点は何かについては、Jointo αの評判と安全性をまとめた記事で詳しくお伝えしています。
18年連続で黒字を続ける企業による安定重視の「らくたま」
| 項目 | 内容 |
|---|---|
| 想定利回り | 6.1%(直近42〜45号) |
| 運用期間 | 約12ヶ月(181〜365日) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 22%(45号)/案件で20〜32% |
| 累計調達額 | ー(公式での記載なし/45号まで) |
| 上場・運営 | フロンティアグループ(非上場) |
| 途中解約 | 原則不可 |
| こんな人におすすめ | 劣後出資の厚みによる安定性を重視する人 |
| 公式サイト | https://rakutama.jp/ |
<特徴>
- 2008年に創業した運営会社は18年連続で黒字を確保し、不動産投資の累計実績は500億円超。東邦レマック(東証スタンダード上場)の筆頭株主でもある
- 劣後出資比率を案件単位で開示し、「優先劣後システム」で投資家を守る仕組み
- 1口1万円から出資でき、想定利回りは年6.1%の案件が主流
- 複合用途ビルやマンション、物流施設など幅広い物件が対象(直近44号は複合用途ビル)
株式会社フロンティアグループによる不動産クラウドファンディングサービスが、らくたまです。
同社は2008年に創業してから18年連続で黒字を計上しており、これまで手がけた不動産投資は累計500億円超にのぼります。
東邦レマック株式会社(東証スタンダード上場)の筆頭株主という立場もあり、経営の土台が安定している点が強みといえます。
「優先劣後システム」を導入しているのも特徴で、運用期間中や物件売却の際に損失が生じたときは、劣後部分を出資する運営会社が、その出資額の範囲で先に損失をかぶります。
各案件の劣後出資比率も開示されており、たとえば直近44号は19%、43号は32%と、投資家を守るクッションの厚みを数字で把握できます。
利回りの水準は年6.1%の案件が主流で、なかには10.0%のファンドも見られます。
出資は1口1万円から可能で、ファンドはこれまで45号まで組成されてきました。
ただし、運用が始まると原則として中途での解約は認められず、元本の保証もありませんので気をつけましょう。
\ 18年連続黒字の企業が手がける・1口1万円から /
当選しやすくするための工夫や投資家を守る仕組みについては、らくたまの口コミ・評判の検証記事にくわしくまとめています。
社会貢献にもつながる介護施設専門の「GOLD CROWD(ゴールドクラウド)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 5.18〜10.53%(運用1年中心) |
| 運用期間 | 1年中心 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 30.6%(直近※ゴールドエイジ四日市日永4期) |
| 累計調達額 | ー(公式での記載なし) |
| 上場・運営 | ゴールドトラスト㈱(非上場・設立2006年) |
| 途中解約 | 不可(譲渡は可・事務手数料30,000円税別) |
| こんな人におすすめ | 利回りを得ながら介護分野を通じて社会に貢献したい人 |
| 公式サイト | https://aggcrowd.jp/ |
愛知県名古屋市を拠点とするゴールドトラスト株式会社が運営しているのが、GOLD CROWD(ゴールドクラウド)という不動産クラウドファンディングです。
ほかのサービスとの大きな違いは、投資先を高齢者住宅や介護施設に絞っていることです。
契約形態は不動産特定共同事業法にもとづく匿名組合型をとり、愛知県知事 第9号(第1号・2号事業者)の許可を受けています。
利回りは年5.18〜10.53%と案件によって差があり、運用は1年が中心、出資は1口1万円から受け付けています。
損失が生じたときに劣後出資者(ゴールドエイジ社)が先に引き受ける、優先劣後構造も取り入れられています。
介護施設は入居者が長く住み続ける傾向があり、景気の波に左右されにくいといわれますが、介護報酬の改定や働き手の確保など、この業界ならではの事情が収益を動かす点は押さえておきたいところです。
ほかの事業者とは投資先の性格が違うので、資産を分けて持つ際の選択肢のひとつとして組み込む使い方が合っています。
一方で、募集は抽選のため申し込んでも出資できない場合があること、途中で解約はできないこと(譲渡は可・事務手数料30,000円税別)、累計の調達額が公式には示されていないことには留意してください。
\ 介護施設への投資で利回りと社会貢献を目指す! /
運営元のくわしい情報や「怪しい」との声が出る理由については、公的機関の情報を手がかりにゴールドクラウドの口コミ・評判の検証記事でひも解いています。
東証スタンダード上場企業のグループが手がける「利回りくん」
| 項目 | 内容 |
|---|---|
| 想定利回り | 3.0〜5.0%(直近185号5.0%) |
| 運用期間 | 6ヶ月〜1年 |
| 最低投資額 | 1口1万円 |
| 劣後出資比率 | ー(優先劣後構造を採用・比率は公式での記載なし) |
| 累計調達額 | ー(公式での記載なし/185号まで) |
| 上場・運営 | シーラ(親:シーラホールディングス・東証スタンダード上場) |
| 途中解約 | ー(公式での記載なし) |
| こんな人におすすめ | 少額からでも上場グループ運営の安心感を求める人 |
| 公式サイト | https://rimawarikun.com/ |
<特徴>
- 直近185号の対象はSYLA HOTEL 押上。予定利回り5.0%、運用期間1年で、分配は6ヶ月ごと
- 出資額は1口1万円から
- これまで元本割れ0件・償還率100%と公式サービス概要に明記
利回りくんを運営しているのは株式会社シーラで、同社は東証スタンダードに上場するシーラホールディングスの子会社にあたります。
サービス概要のページには、これまで元本割れは0件、償還率は100%と記されています。
運営元が上場グループに属している点に安心感を求める方には、候補になりやすいサービスです。
最近の案件の利回りは3.0〜5.0%程度とおだやかな水準で、累計の募集額やファンド数の集計は公式に見当たらないため、実績はファンド一覧をたどって確かめると安心です。
\ 1万円から・上場グループが運営 /
超短期かつ高利回りで医療・介護施設へ出資できる「CONDO(コンド)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 8.1〜10.2%(1号・3号10.2%/2号8.1%) |
| 運用期間 | 1〜3ヶ月(ショート/ミドルレール) |
| 最低投資額 | 1万円 |
| 劣後出資比率 | 約8.6〜13.4%(直近4号 約10.0%) |
| 累計調達額 | ー(公式での記載なし/4号まで) |
| 上場・運営 | AUGEN(非上場) |
| 途中解約 | ー(公式での記載なし) |
| こんな人におすすめ | 医療・介護施設を対象に短い期間で高めの利回りを狙いたい人 |
| 公式サイト | https://augen-condo.com/ |
<特徴>
- 1〜3ヶ月というごく短い運用期間
- 直近4号の劣後出資割合(約10.0%)を開示した優先劣後方式
- 投資先は北海道をはじめとする全国の医療・介護施設など
株式会社AUGENが手がけるCONDO(コンド)は、北海道を軸に全国の医療・介護施設などへ1万円から出資できる不動産クラウドファンディングです。
公式サイトで確かめられる限り、予定分配率は1号・3号が10.2%、2号が8.1%と高めの水準にあり、仕組みには優先劣後方式が取り入れられています(直近4号の劣後出資割合 約10.0%)。
スタートして日が浅く、累計の償還実績はまだ公式に示されていないうえ、元本割れや分配金の遅れが起こりうることも公式に注意書きとして添えられています。
\ 最大10.2%・運用期間は1〜3ヶ月 /
1万円から3〜6ヶ月の短期運用ができる「ASSECLI(アセクリ)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 5.5〜8.0%(直近45号6.5%) |
| 運用期間 | 3〜6ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(優先劣後を採用・比率は公式での記載なし) |
| 累計調達額 | ー(公式での記載なし/45号まで) |
| 上場・運営 | エボルゾーン(非上場) |
| 途中解約 | 原則不可(クーリングオフ8日/持分の譲渡は条件付・手数料あり) |
| こんな人におすすめ | 少額1万円を短い期間で堅実に運用したい人 |
| 公式サイト | https://assecli.com/ |
<特徴>
- 直近45号の対象は東京都小金井市の1棟マンション。想定分配率6.5%、運用期間6ヶ月で、先着順の募集
- 最低1万円から、先着・抽選どちらの方式でも募集
- 優先劣後方式を導入(直近案件の比率は公式での記載なし)
株式会社エボルゾーンが運営元となっている不動産クラウドファンドが、ASSECLIです。
公式で見られる36〜45号の利回りは5.5〜8.0%程度で、3〜6ヶ月の短い期間に1万円から運用したい方と相性のよいサービスです。(終了済み)
契約成立時書面をダウンロードした日から8日以内であればクーリングオフでき、その期間を過ぎるとやむを得ない事情があるときしか解約できません。
\ 1万円から・運用期間3〜6ヶ月 /
居住用賃貸を短期で運用する「FUNDROP(ファンドロップ)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 5.5〜8.0%(直近42号6.0%) |
| 運用期間 | 6〜7ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(優先劣後方式を採用/比率:公式に記載なし) |
| 累計調達額 | ー(42号までの累計:公式に記載なし) |
| 上場・運営 | ONE DROP INVESTMENT(非上場) |
| 途中解約 | 原則としてできない(クーリングオフ8日) |
| 向いている人 | 1万円・短期で居住用賃貸へ投資してみたい方 |
| 公式サイト | https://fundrop.jp/ |
<ポイント>
- 予定分配率は直近42号が6.0%(運用期間6ヶ月)、41号が8.0%(6ヶ月)
- 主な投資先はマンションや共同住宅といった居住用賃貸住宅
- 優先劣後の仕組みあり(直近案件での比率は公式サイトに見当たらず)
ONE DROP INVESTMENT株式会社が手がける不動産クラウドファンディングがFUNDROPで、1万円からの投資に対応しています。
運用期間6〜7ヶ月・想定利回り5.5〜8.0%程度の短期案件が多く、東京都新宿区の直近42号や東京都八王子市の41号のように、都市部の居住用物件が投資先の中心となっています。
クーリングオフについては、契約成立時書面を受け取ってから8日以内であれば契約を破棄できる旨が記されています。
\ 短期で居住用賃貸に投資するなら /
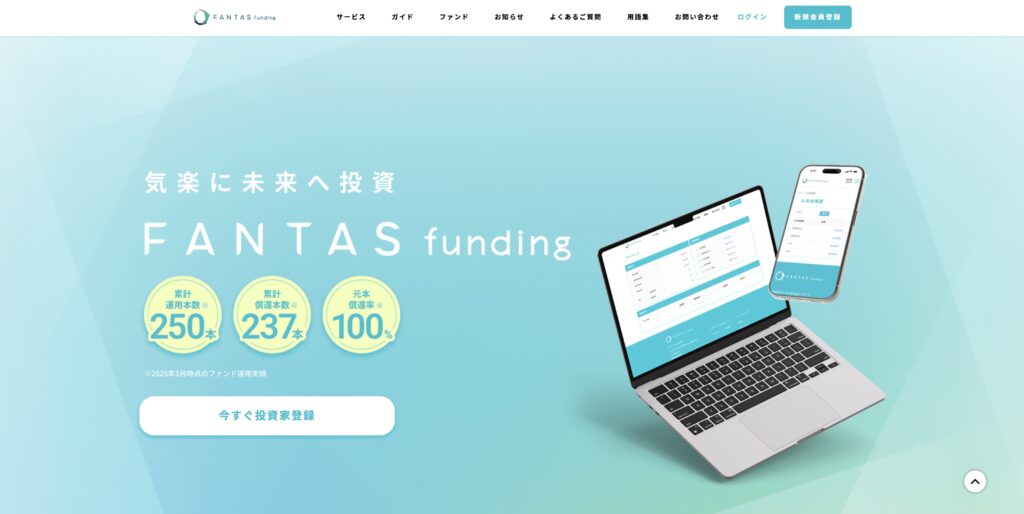
中古物件や空き家の再生案件へ投資する「FANTAS funding(ファンタスファンディング)」
| 項目 | 内容 |
|---|---|
| 想定利回り | 4.0〜7.3% |
| 運用期間 | 4ヶ月〜1年 |
| 最低投資額 | 1口1万円 |
| 劣後出資比率 | ー(優先劣後について説明あり/比率:公式に記載なし) |
| 累計調達額 | ー(累計額:公式に記載なし) |
| 上場・運営 | FANTAS technology(非上場) |
| 途中解約 | ー(クーリングオフは可・その後の扱いは公式に記載なし) |
| 向いている人 | 中古物件・空き家の再生に興味を持っている方 |
| 公式サイト | https://www.fantas-funding.com/ |
<ポイント>
- 再生系の案件として中古マンション・空き家・中古戸建てを取り扱っている
- 想定利回りは直近のFANTAS check PJ 209号が4.0%(4ヶ月)、repro PJ 61号が7.3%(1年)
- 多くの案件で抽選による募集が採られている
FANTAS technology株式会社が運営を担う不動産投資型クラウドファンディングがFANTAS fundingで、1口1万円から出資できます。
取り扱うのは中古マンションや空き家、中古戸建てといった物件を再生する案件で、想定利回りや運用期間は案件ごとにばらつきがあります。
公式サイトの本文を確認した範囲では累計調達額・元本割れ実績・劣後出資比率が見当たらなかったため、本記事ではこれらの実績値を「公式に記載なし」と表記しています。
\ 1万円から中古・空き家の再生へ /
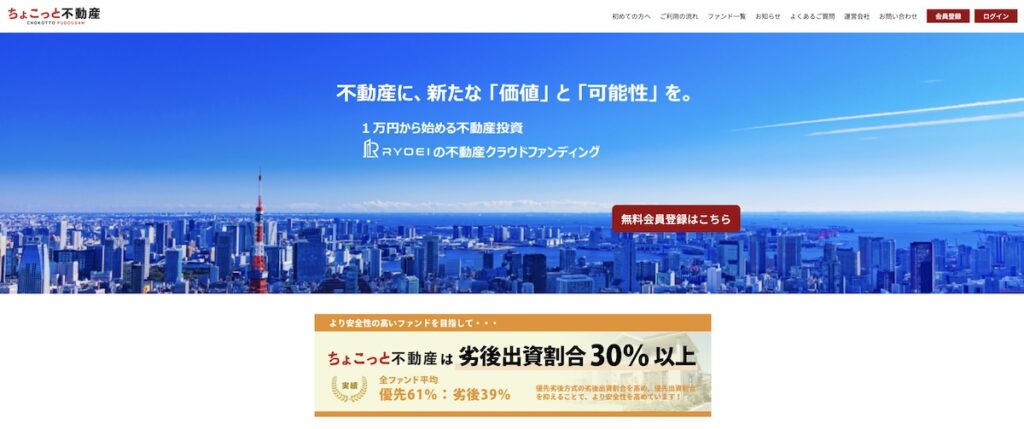
気軽に不動産投資をスタートしたい方に向く「ちょこっと不動産」
| 項目 | 内容 |
|---|---|
| 想定利回り | 4.30%(直近42・41号) |
| 運用期間 | 10ヶ月 |
| 最低投資額 | 1万円 |
| 劣後出資比率 | ー(参考:41号は43%/公式に記載なし) |
| 累計調達額 | ー(42号までの累計:公式に記載なし) |
| 上場・運営 | ㈱良栄(非上場) |
| 途中解約 | 条件あり(譲渡またはやむを得ない場合の解約) |
| 向いている人 | 少ない金額から短期で運用してみたい方 |
| 公式サイト | chokotto-fudousan.jp |
<ポイント>
- 最低1万円から出資でき、初めての方でも取り組みやすい仕組み
- 半年〜1年ほどで運用を終える短期ファンドが多く、資金を長く寝かせずに済む
- 優先劣後出資方式により、投資家が負うリスクをある程度抑える設計
- これまで元本割れや分配の遅れが生じた事例はなし(2026年時点)
少ない金額・短い期間で不動産投資を試してみたい方に合うのが、ちょこっと不動産です。
1万円という低い最低投資額から始められるため、投資が初めての方でも手元の余裕資金で取り組みやすいのが魅力です。
半年〜1年ほどの運用期間の案件が多く、資金が長く縛られにくい点も利点といえます。
年4%前後の利回りが多いものの、5%以上の利回りを示す案件も見られます。
高いリターンを期待するのは難しい一方で、安定感を重視したい方には合いやすい設計といえます。
優先劣後出資方式があるとはいえ、損失が大きくなった場合には投資家の側も元本割れのリスクを負う点に注意が必要です。
出資する前に案件ごとの条件とリスクを確かめ、余裕資金の範囲で試してみると安心です。
\ 1万円からスタートできる不動産投資 /
初心者が押さえたい不動産クラウドファンディングの基本と仕組み、REITとの相違点
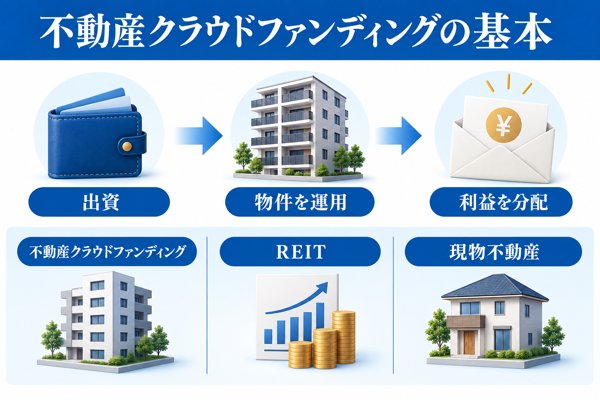
少ない金額で不動産へ投資できる比較的新しい手段として、不動産クラウドファンディングが注目を集めています。
このパートでは、仕組みやリスクに加えて現物不動産やREITと比べた違いを取り上げ、初めての方に押さえてほしい要点を整理しました。
投資するかどうかを考えるうえでの土台づくりに役立ててください。
ここから順番に確認していきます。
- 比べる相手になるREITの短所は、REITのデメリットをまとめた解説記事で詳しく取り上げています
不動産クラウドファンディングの基本
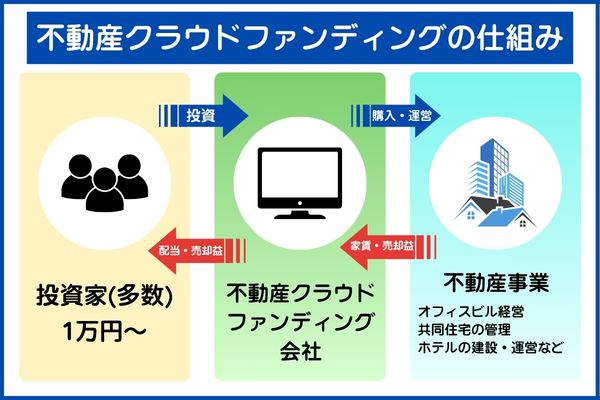
ネット上で大勢の投資家から小口の資金を募り、集まったお金を物件の取得や開発、あるいは事業者への貸し付けに充てるのが、不動産クラウドファンディングの基本的な仕組みです。
1万円程度からの出資が可能で、運用で生まれた家賃収入や売却益は、出資した金額の割合に応じて投資家へ配られます。
とはいえ、預金と違って元本が保証されているわけではなく、運用の結果によっては損失が出ることもあります。
手軽に不動産投資を始められるメリットと、損失のおそれというデメリットの両面を把握してから使うことが重要です。
契約スキーム|任意組合型と匿名組合型の比較
契約の形で分けると、不動産クラウドファンディングは「匿名組合型」と「任意組合型」の2種類が中心です。
現在の主流は匿名組合型ですが、物件を所有できるかどうかや、税金面での取り扱いに大きな差があるので、自身の目的に合う型を把握しておくと安心です。
| 比較ポイント | 匿名組合型 | 任意組合型 |
|---|---|---|
| 業界での普及度 | 多くの事業者が導入 | 少数派(みらファン等) |
| 物件の所有権 | なし(所有者は運営事業者) | あり(共有持分の形で保有) |
| 分配金の所得の種類 | 雑所得(20.42%を源泉徴収) | 不動産所得 |
| 出資の最低額 | 1万円〜の案件が多数 | 主に10万円〜100万円 |
| 相続税の評価 | 出資金ベースで評価 | 不動産ベースで評価(節税効果が期待できる) |
分配金による利回りを重視する方には匿名組合型、小さな金額で資産そのものを持ちたい方や相続への備えを意識する方には任意組合型が、目的に沿った選択肢になります。
不特法の概要と第1〜4号事業者の区分
不動産クラウドファンディングの運営ルールを定めているのは、「不動産特定共同事業法」(不特法)です。
事業者は業務の内容によって4種類に区分され、区分ごとに必要な許可や資本金の額が変わります。
| 区分 | 主な業務 | 求められる資本金 |
|---|---|---|
| 第1号事業者 | 投資家と不動産特定共同事業契約を結び、不動産取引で得た収益を分配 | 1億円以上 |
| 第2号事業者 | 投資家と第1号事業者との契約締結を代理・媒介 | 1,000万円以上 |
| 第3号事業者 | 特例事業者の委託により不動産取引の業務を担う | 5,000万円以上 |
| 第4号事業者 | 特例事業者が当事者になる契約を代理・媒介 | 1,000万円以上 |
事業の形としては、第1・2号事業者による「1号事業」と、第3・4号事業者による「特例事業」の2種類があります。
CREALやCOZUCHIをはじめとする大手の多くは、規模の大きい案件を組みやすい特例事業のスキームも取り入れています。
許可番号は、各事業者の公式サイトや案件の目論見書で確認できるのが一般的です。
出資の前に、国土交通省「不動産特定共同事業の許可」のページを開き、事業者が正規の許可を受けているかをチェックしておくと安心です。
不動産クラウドファンディングの出資から分配までの流れ|少額で参加可能
専用サイトで投資家が案件に出資し、事業者が物件を運用したうえで、そこで生まれた利益を投資家へ配るという流れで成り立っています。
初めての方でも追いやすいよう、具体的な手順を3つのステップに分けて紹介します。
ステップ1:専用サイトでの案件申し込み
まずは専用サイトを開き、出資したい案件を選んで申し込み手続きを進めます。
出資できる最低額はサービスによって差があり、1万円から申し込める案件がある一方、10万円以上を求められるケースも見られます。
入金の方法や日程もサービスごとに違うので、申し込む前にひととおり目を通しておくと安心です。
ステップ2:事業者による物件の運用
投資家から集まった資金で、事業者が物件の取得から管理・運営までを担います。
投資家自身が手を動かす場面はなく、運用の状況はマイページなどからチェックできます。
なお、運用の期間中は中途解約を受け付けていない場合が多く、その間は資金を動かせない点に気をつけておきましょう。
ステップ3:運用終了時の分配金の受け取り
運用が終わると出資したお金が戻り、あわせて利益に見合った分配金が支払われます。
分配金を受け取るタイミングは、運用中に定期的に入るもの、終了時に一括で入るものなど、サービスによって異なります。
「優先劣後出資方式」を取り入れているサービスが多いのも特徴です。
事業者を劣後出資者、投資家を優先出資者として出資を分け、別々の扱いで運用する方式を指します。
損失が発生したときは事業者の劣後出資分から先に充てられるので、投資家の元本が減るリスクをある程度抑えられます。
こうした方式のサービスを選べば、一定の損失までは事業者側が先に引き受けるため、投資家が負うリスクは相対的に小さくなります。
ただし、損失が劣後出資の割合を上回った場合は、投資家側の元本も目減りする可能性がある点を覚えておきましょう。
REIT・現物不動産投資との比較
不動産へ資金を投じる手段としては、不動産クラウドファンディングのほかに、REIT(不動産投資信託)や現物不動産投資もよく知られています。
| 投資の方法 | 主な特徴 |
|---|---|
| REIT(不動産投資信託) | 上場銘柄のため、株と同じように市場で売り買いできる。 多数の物件へ分けて投資しやすく、換金性にも優れる。 |
| 現物不動産投資 | 投資家が自らマンション・戸建てを買い、運営まで担う。 裁量は大きいものの、まとまった資金と管理の負担がかかる。 |
両者と見比べると、不動産クラウドファンディングには「小さな金額から参加できる」「物件の運営を事業者へ任せられる」という強みがあります。
3つの投資スタイルの違いを、下の表に整理しています。
| 投資の方法 | メリット |
|---|---|
| 不動産クラウドファンディング | ・1万円という少ない金額から参加できる ・案件単位で出資先を選択できる ・物件の運用・管理は事業者に任せられる |
| REIT(不動産投資信託) | ・証券会社経由で好きなタイミングに取引できる ・換金しやすい ・いくつもの物件へまとめて分散できる |
| 現物不動産投資 | ・購入する物件を自分で決められる ・条件によっては高い利回りや値上がり益を期待できる |
以上を踏まえると、不動産クラウドファンディングは「少ない資金で始められ、手間もかからない」点で、投資を始めたばかりの方と相性がよいといえます。
反対に、換金のしやすさを優先する方はREIT、裁量の大きさを重視する方は現物投資というように、ご自身のスタイルに合わせて選び分けることが大切です。
少額投資・分散投資と相性がよい理由
不動産クラウドファンディングが初心者に適しているのは、少ない金額から参加できて分散もしやすいためです。
一般的な不動産投資では物件ごと購入するため数百万円〜数千万円の資金がかかりますが、クラファンには1万円前後から出資できるサービスもあります。
出資額を小さく抑えられるぶん、資金を1つの案件に寄せず複数へ振り分けやすい点が大きな強みです。
例として、100万円を10万円ずつ10件に分けて出資すれば、空室や価格の下落といったリスクを分散できます。
- 1物件のみに出資 → 物件固有のリスクをまともに受ける
- いくつもの物件へ分散 → リスクを複数で分担できる
ただし、元本が保証されるわけではありません。
とはいえ、少額から始めて幅広く分散すれば、リスクを平準化しながら投資経験を重ねられる点は、クラウドファンディングならではの魅力です。
不動産クラウドファンディングの利点|利回りとキャンペーンの実情
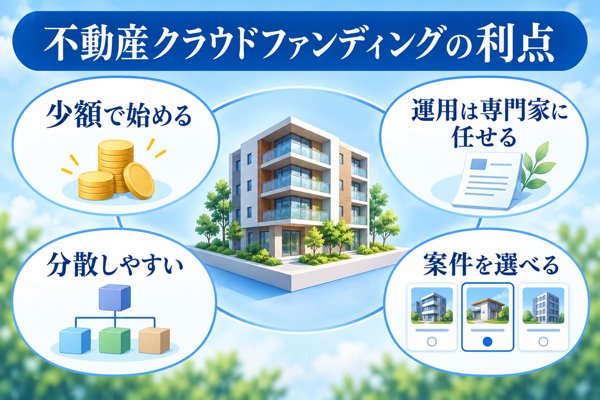
少ない元手で気軽に始められること、運用を専門の事業者に任せられること、資金を複数に振り分けやすいことが、不動産クラウドファンディングの主な長所です。
加えて、案件ごとの利回りに幅があり、キャンペーンが用意されている場合もあるため、投資家が選べる道は多くなります。
以下では各利点を順番に取り上げ、上手に活かすための考え方もあわせてお伝えします。
ここから順番に確認していきます。
小さな資金でスタートでき、始める壁が低い
まず挙げられるのは、小さな金額で投資を始められることです。
一般的な不動産投資には数百万円以上の資金を用意する必要がありますが、クラウドファンディングの場合は1万円から申し込めるサービスもあります。
投資の経験が浅い方でも、生活に影響しない余裕資金の範囲で試しやすいでしょう。
加えて、一口が小さいぶん、複数の案件へ資金を振り分けることもしやすくなります。
例として、100万円を1つの案件にまとめて投じるのではなく、10万円ずつ10案件に分ければ、リスクを抑えつつ経験を重ねられます。
まとまったお金を一度に動かすことにためらいがある方にとっても、始めやすい仕組みといえます。
運用は専門家任せで、管理の負担が少ない
物件の運営や管理は事業者が引き受けるため、投資家自身が細かな実務を抱え込む心配はほとんどありません。
入居者とのやり取りや修繕の手配といった、現物の不動産を持つ場合に発生する作業を自分で担う必要はなく、出資するだけで不動産投資に参加できます。
不動産の知識に不安がある方や、日々忙しく時間を取りにくい方には、特にありがたい点でしょう。
手間をかけずに収益の機会を得たい方に向いた投資の形といえます。
資金を分けやすい → リスクを抑える手段に
小さな金額で複数の案件に参加できることも、不動産クラウドファンディングならではの強みです。
現物の不動産は1件あたりの必要資金が大きく、空室や災害といったリスクが特定の物件に偏りがちです。
一方でクラウドファンディングであれば、エリアや物件の種類を分けて資金を配分できるので、どこかで問題が起きても投資全体へのダメージを小さくできる場合があります。
両者の違いをまとめると、下の表のとおりです。
| 投資の形 | 主な特徴 | リスクの偏り |
|---|---|---|
| 現物投資 | まとまった資金を1件に投じる | 大きい |
| クラウド投資 | 少額を複数の案件へ振り分ける | 小さい |
経験の浅い方でも無理をせず資金を分散できる点は、安全面を高めるうえで役立つ仕組みといえるでしょう。
高めの利回りを狙える案件もあり、選べる幅が広い
案件によって利回りの水準がさまざまで、選べる候補が多いことも見逃せない長所です。
中心となる利回りは3〜8%程度ですが、それを上回る水準を示す案件も見られ、国債や銀行預金と比べて高めの水準です(参考:財務省|個人向け国債)。
加えて、投資家を対象にキャンペーンを行うサービスも少なくなく、特典をうまく使えば実質の利回りが上乗せされる場合もあります。
ポイントをまとめると、以下のとおりです。
- 平均的な利回りは3〜8%程度が目安
- 案件の種類や利回りの水準はサービスごとに異なる
- 初めての投資家向けのキャンペーンも活用できる
- リスクと利回り、キャンペーンの有無を合わせて判断する
提示された利回りだけで決めるのではなく、案件が信頼できるか、どんなリスクがあるか、キャンペーンが用意されているかまで広く比べることで、納得感のある投資につながりやすくなります。
不動産クラウドファンディングに潜むデメリット|安全性の見きわめ方
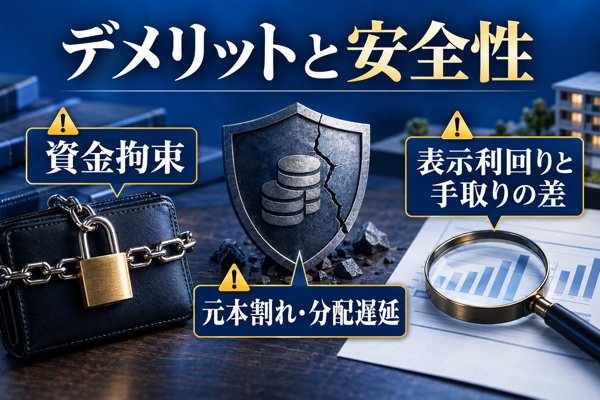
不動産クラウドファンディングを検討するなら、満期前に現金化しにくいこと、元本を下回るおそれがあること、表示上の利回りと実際の受取額にずれが出ることを押さえておきたいところです。
投資を始めたばかりの方が見落としがちなポイントを順に取り上げ、納得して判断するために知っておきたい基本をまとめました。
ひとつずつ確認していきます。
- 元本を割り込むケースについては、不動産クラウドファンディングで元本割れが起こる仕組みの記事にまとめています
- 似た仕組みの不動産小口化商品で気をつけたい点は、不動産小口化商品のリスクをまとめた記事で紹介しています
満期まで現金化できない資金の拘束
まず押さえておきたいのが、出資したお金は満期を迎えるまで原則として手元に戻らないという点です。
大半の案件では、集めた資金を物件の取得や管理にあてて動かしているため、途中で解約する仕組みが基本的に用意されていません。
主要なサービスのひとつであるCREALも、公式FAQで次のように説明しています。
近いうちに使う予定のあるお金まで出資にまわすと、生活費や突発的な支払いが必要になったときに手当てができなくなるおそれがあります。
始めるにあたっては、当面使う予定のない余剰資金で取り組むことが基本になります。
運用のあいだは引き出せないお金だと考えたうえで、出資額を決めるようにしましょう。
元本割れや分配金の減少・遅延のリスク
あらかじめ決まった収益が受け取れる商品ではなく、元本を割り込むことや分配金の入金が遅れることも起こり得ます。
物件の価格が下がったり賃料収入が想定を下回ったりすれば、予定どおりの分配が受けられない、支払いが後ろ倒しになるといった事態も考えられます。
加えて、無登録の業者が詐欺的な勧誘を行うケースについては、国土交通省も注意を促しています。
「必ず儲かる」などと言い切って勧誘してくる業者には、十分に警戒してください(参照:国土交通省)。
安心して出資するには、運営会社が正式に登録された事業者であるかを確かめたうえで、リスクの説明が丁寧に示されている案件を選ぶことが大切です。
表示利回りと実際の手取りの差
サービスのページに並ぶ「想定利回り」の数字が、そのまま受け取れる金額になるわけではありません。
分配金からは源泉徴収で税金が差し引かれるうえ、事務手数料といった費用がかかるサービスもあります。
画面上の数字と、実際に受け取る額は一致しないと考えておきましょう。
検討の段階では、利回りが高いかどうかだけで判断せず、税金や費用を引いたあとに手元へいくら残るかを試算しておくことが大切です。
前もって手取りを見込んでおけば、思っていた金額との食い違いに慌てることが減り、納得したうえで投資しやすくなります。
不動産クラウドファンディングに「やめとけ」の声が上がる3つの理由
検索窓に「不動産クラウドファンディング やめとけ」や「儲からない」といった言葉が並んでいるのを見て、不安を覚えた方もいるかもしれません。
メリットの大きい商品であるにもかかわらず、否定的な声が目立つのはなぜなのか、背景にある3つの理由と、それぞれへの向き合い方を順に見ていきます。
- 「やめとけ」の声をより深く掘り下げた内容は、不動産クラウドファンディングが敬遠される背景を詳しくまとめた記事をご覧ください
「儲からない」という評価の背景と現実的な期待値
「儲からない」という声が生まれる一番の要因は、思い描いていたリターンと実際との差にあります。
年利5〜8%を目安とする設計は、銀行預金の100倍以上にあたる水準です。とはいえ、株式を長く保有した場合の平均リターン(約7%)を基準にすると、見劣りすると受け止められがちです。
加えて、融資でレバレッジをかける現物不動産投資(年利15%以上も視野に入る)と並べて語られる場面も多く、「同じ不動産投資なのに利回りが控えめ」というイメージが定着しやすい面があります。
| 金融商品 | 想定利回り | レバレッジ | 手間の大きさ |
|---|---|---|---|
| 銀行定期預金 | 0.01〜0.5% | かけられない | ほぼなし |
| 不動産クラウドファンディング | 3〜8%(高利回り型10%超) | かけられない | ほぼなし |
| 株式投資 | 5〜10%(変動大) | 信用取引でかけられる | かかる |
| 現物不動産投資 | 5〜15% | 融資でかけられる | かなり大きい |
つまずきやすい5つの典型例と対処法
「思っていたのと違った」と後悔しやすい方には、共通する5つの行動パターンが見られるため、それぞれの対処法とあわせて一覧にまとめました。
| つまずきの例 | 対処法 |
|---|---|
| ①1社1ファンドへ資金を一極集中 | 投資先は5社以上に分け、1案件あたりは総資金の20%以下を目安にする |
| ②暮らしに必要なお金まで投資に回す | 運用中は引き出せないので、当面使う予定のないお金で取り組む |
| ③利回りの高さだけで選び、背景を調べない | 10%超の案件では、為替や工期遅延といったリスクが潜んでいないかを見る |
| ④劣後出資の比率だけを見て安心する | 物件の立地や運営会社の実績、売却時の出口戦略にも目を通す |
| ⑤運用の途中で解約できると思い込む | 中途解約は原則できないため、3年案件なら3年はお金を動かせないと考えておく |
元本割れが起きたケースと防ぐための視点
不動産特定共同事業法にもとづく不動産クラウドファンディングの分野では、上位34社クラスの主な事業者において、大規模に元本が損なわれたケースは今のところ限られています。
他方、似た仕組みをもつ「ソーシャルレンディング」(金融商品取引法が根拠)の分野では、これまでに事業者が破綻した例が複数報告されています。
根拠となる法律は別ですが、仕組みが近い商品で起きたリスクとして、知っておく意味のある事例といえます。
元本割れのリスクを抑えるうえでは、次の3点に目を通しておくと安心です。
- 許可番号の有無:公式サイトに、不動産特定共同事業としての許可番号が載っているか
- これまでの運用成績:累計の運用件数のうち、元本毀損や分配遅延が起きた割合は何%にとどまっているか
- 運営会社の財務体質:売上の規模や自己資本比率、親会社があるかどうかをチェック
初心者向けの不動産クラウドファンディング選びのポイント
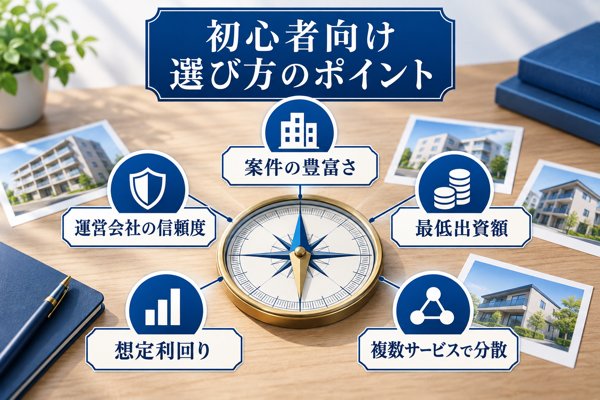
サービスを見比べる際は、案件数や運営の信頼性、最低投資額、利回りといった項目を並べて検討するのがおすすめです。
はじめての方がつまずきやすい点を中心に、確認しておきたい項目をまとめています。
順番に解説します。
募集されるファンドの豊富さ
最初のサービス選びでは、出資の対象になるファンドがどれだけ用意されているかを重視したいところです。
募集の本数が限られるサービスでは、口座を開いても出資先が見つからない状態になりがちで、利回り・期間・エリアなど希望に合うファンドを待つ時間も長くなります。
チャンスを取りこぼさないよう、以下の4点を見ておくと安心です。
- 募集中の案件の本数:今すぐ申し込めるファンドが出ているか
- これまでの募集実績:新しいファンドを途切れずに出してきたか
- 募集される口数:枠が小さいと応募が集中し、出資できない場合がある
- 申込の方式:先着順か抽選制か、受付開始の日時がはっきり示されているか
案件が絶えず供給され、申し込みのルールがわかりやすいサービスほど、出資にこぎつけやすくなります。
運営会社の信頼度(上場の有無・元本毀損の件数など)
出資したお金について、不動産クラウドファンディングでは元本が保証されていません。
2つ目のポイントとして、まずは運営会社が信頼に足るかを見極めておきましょう。
確認したいのは、以下の3つです。
- 上場の有無:決算が開示されるため、経営の中身が外から見えやすい
- 元本毀損・配当遅延の実績:これまでに問題が起きていないかを把握できる
- 優先劣後出資方式を取り入れているか:損失が出たとき、運営会社が一定の割合を先にかぶることで、投資家の元本割れを抑える仕組み
分配金が予定された日に振り込まれない状態を、配当遅延と呼びます。
遅れて支払われることもある一方で、運営側の資金不足や物件の問題を示している可能性もあります。
上記を押さえておくと、リスクの大きさを適切に把握でき、自分に向いたサービスを見つけやすくなります。
もっとも、運営会社の信頼度が高くても、損失が出る可能性はゼロにはなりません。
出資に必要な最低金額
次にチェックしたいのが、「最低投資金額」です。
1万円ほどから出資できるサービスがある一方、10万円前後を用意しないと申し込めないところもあり、条件はまちまちです。
生活に影響しない余裕資金の範囲で、無理のない額から始めるのが安心です。
- 少額で始められる場合も、手数料・運用期間・案件の中身はあわせて確認しておく
- 出資額が小さくても、元本割れのリスクがなくなるわけではない
- 先着か抽選かといった申込方式や締め切りを事前に押さえておく(人気の案件は短時間で満額に達する)
つまり、少ない金額で始められるからといって安全とは限りません。
最低投資額はあくまで参加のハードルを示すものなので、案件の条件やリスクとあわせて検討しましょう。
想定利回りの水準
締めくくりのチェック項目として、想定利回りがどのくらいの水準かは押さえておきたいところです。
一方で、高い利回りを掲げる案件ほど、抱えるリスクも大きくなる傾向がある点を意識しておきましょう。
利回りの数字に加えて、運用期間や案件のタイプ(賃料収入を目的とする安定型か、売却益を目的とするキャピタル型か)もチェックしておくと判断しやすくなります。
目安としては年3〜8%の案件が多く、20%超は数が限られ、リスクが高めの部類と考えられます。
- 想定利回りはあくまで見込み:その通りに実現するとは限らない。
- タイプや期間によって振れ幅が異なる:賃料型は結果が安定しやすく、売却益型は上下しやすい傾向がある。
- 実際に受け取る額で見る:手数料や税金を差し引いた税引き後利回りで計算しておく。
利回りの数字は高いか低いかだけで決めず、いくつかの案件を見比べたうえで、自分が受け入れられるリスクとリターンのバランスを基準に選ぶのがおすすめです。
【おすすめ】不動産クラウドファンディングは1つに決めず複数に登録
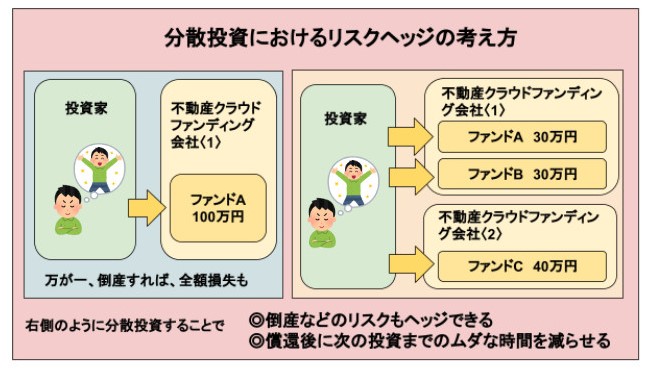
案件数や最低投資額、想定利回り、扱う物件の種類は、運営するサービスによってさまざまです。
だからこそ、登録先を1社に限定せず複数持っておけば、出資のチャンスを確保しやすくなり、資金の振り分けもしやすくなります。
| 利点 | 説明 |
|---|---|
| 出資のチャンスが広がる | 1つのサービスで満額になっても、ほかのサービスで出資先を探せる |
| リスクを分けやすい | 地域や物件の種類、利回りといった条件をばらして、リスクを抑えられる |
| 条件の比較がしやすい | サービスごとの利回りや手数料、運用期間を比べて、自分に合うものを選びやすい |
| 自分の投資方針に沿って組める | 短期で利回りの高い案件と長期で安定した案件を組み合わせるといった調整が柔軟にできる |
たとえば、A社は短期・高利回りの案件が多く、B社は賃料収入型が中心というように、各社の強みを補い合える組み合わせにしておくと、「出資したいファンドが見当たらない」「申し込みに間に合わなかった」といったチャンスの取りこぼしを抑えられます。
【目的別】タイプで選ぶ不動産クラウドファンディングのおすすめ
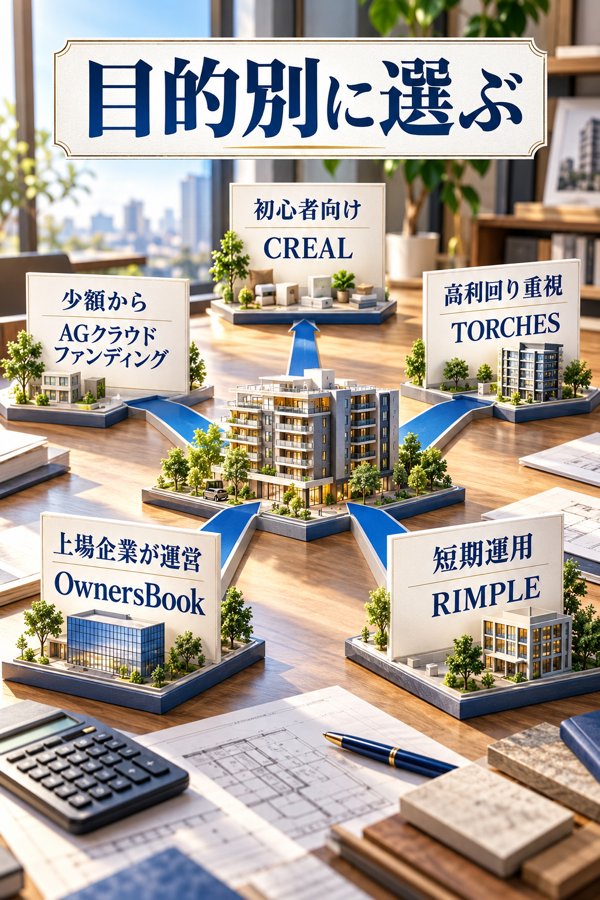
「どこを選べばいいのか迷っている」という方に向けて、目的を5つに分け、それぞれのサブランキングを用意しました。
各目的について、前の章で紹介した34選の中から条件に合う3社ずつを絞り込んでいます。
初心者が選びやすいサービス3選
はじめて口座を開く候補として、投資経験の浅い方でも比較しやすい3社を取り上げました。
運営元が上場企業か上場グループであること、1口1万円から出資できることを基準とし、あわせて情報開示の体制も見て選定しています。
投資を始めたばかりの段階でとくに避けたいのは、選んだ事業者を誤って大きな金額を失ってしまう事態です。
このため、利回りの数字より先に運営元が信頼できるか、情報がどれだけ開示されているかを確かめることをおすすめします。
| サービス名 | 選んだ理由 |
|---|---|
| CREAL | 運営会社が東証グロース上場、これまで元本毀損なし、1口1万円から出資可能 |
| property+ | 飯田GHD(東証プライム上場)のグループ会社が運営、優先劣後の仕組みあり、1口1万円から |
| RIMPLE | 大手グループが運営、直近123号は劣後30%で損失のクッションが厚め |
どの市場に上場しているか、開示の内容、優先劣後があるかといった条件を、ご自身で調べやすい3社に絞っています。
どのサービスも最低1口1万円から出資できます。
なお優先劣後の採否や劣後の割合は案件単位で変わるうえ、CREALの直近案件には優先劣後が設定されていないので、出資の前に募集ページで条件を見ておきましょう。
- 資金のすべてを1社1ファンドに入れる:人気の案件に当たったときでも、出資先は分けておく
- 最初から10%超の高利回り案件を選ぶ:手始めは年利5〜6%程度の手堅い案件がおすすめ
- 生活に必要なお金を充てる:運用中は途中で解約できないので、使い道の決まっていない余裕資金で
1万円の少額から始めたい人に合う3選
「最初から10万円や100万円を出すのは不安」「小さな金額で出資の手順を確かめたい」と考える方向けに、1万円から出資でき、募集される案件の数も多い3社をピックアップしました。
少額から始める利点として大きいのは、1社で運用がつまずいても資金全体に響きにくいことと、いくつかの事業者を自分の出資で比べられることが挙げられます。
100万円を1社へまとめて入れるより、10万円ずつ10社へ振り分けたほうが、長い目で見た投資の力は身につきやすいと考えられます。
| サービス名 | 選んだ理由 |
|---|---|
| AGクラウドファンディング | 運営はムニノバHDグループ(東証プライム上場)、最低1円から出資可能 |
| COZUCHI | 累計投資額は業界最大級、1口1万円から |
| 利回り不動産 | 1口1万円の少額でも想定7〜9.5%と利回りが高め |
1万円からのスタートを考えている方には、少ない金額で出資できるうえ実績と利回りの釣り合いが取れた3社を挙げています。
金額が小さくても出資先を複数に分けておけば、抽選に外れるリスクや値動きの影響をならしやすくなります。
- 本人確認の手続きは金額に関係なし:1万円の出資であっても、投資家登録ではマイナンバーの登録と運転免許証のアップロードが求められる
- 振込の手数料を見落とさない:出資額に比べて手数料が割高になることも。ペイジーに対応しているか、手数料が無料になるキャンペーンがあるかを各社で確認して活用
- 複数の口座を前もって開いておく:人気の案件は数分で枠が埋まるため、口座を開いてからは申し込みの速さが勝負
利回りの高さを優先したい人向け(年8%以上)3選
「多少のリスクは受け入れても、預金や債券を上回るリターンを目指したい」という方には、想定年利8%以上の案件を主に組成している3社を選んでいます。
利回りの高い案件には、基本的に「高い利回りを支えているリスク」があります。
例として、海外不動産なら為替や現地の法制度、短期の開発型なら工期の遅れ、新興エリアの物件なら需要の変動といったリスクを負う代わりに、投資家に支払うリターンを上乗せしています。
| サービス名 | 選んだ理由 |
|---|---|
| TORCHES | 償還実績の平均は約14%、想定年利8.5〜18.0%と高利回りの設計 |
| TECROWD | 海外不動産を扱い、想定年利9.5〜15.5%の高い利回り |
| センス・オーナーズ | 運営元はTOKYO PRO Market上場企業、1号・3号・4号の想定年利は12.0〜15.0% |
リターンの高さを求める方向けに、組成する案件の多くが想定年利8%以上となっている3社を挙げました。
とはいえ利回りが高い分、海外案件なら為替や法制、短期開発型なら工期の遅れ、新しい運営会社なら実績の乏しさといったリスクも抱えています。
数字の大きさだけで判断せず、利回りが高い理由とリスクの中身まで目を通しておきましょう。
- 利回りが高い根拠:物件の種類や運用期間、立地などから、高い利回りが成り立つ仕組みを把握する
- 劣後出資の比率:利回りが高い案件は劣後出資が薄くなりがち。目安は20%以上
- これまでの償還の実績:「想定」の数字と「実績」の差が大きい事業者には慎重に
運営元が上場企業のサービス3選
運営元についてどこまで情報を得られるかを大切にしたい方向けに、上場企業本体、もしくは上場企業のグループ会社が手がける3社を集めました。
運営元が上場していると、適時開示制度を通じた情報の透明性と、監査法人が財務をチェックする体制という利点があります。
決算や運用の実績、物件の詳しい情報が一定の間隔で公開されるので、事業者の経営の様子を投資家が継続して追いかけられます。
| サービス名 | 選んだ理由 |
|---|---|
| CREAL | 運営は東証グロース上場のクリアル本体 |
| OwnersBook | 東証プライム上場のロードスターキャピタルが親会社 |
| AGクラウドファンディング | 東証プライム上場のムニノバHDグループに属する会社が運営 |
運営元の開示姿勢を重く見る方には、上場企業やその子会社が運営主体となっている3社を取り上げています。
上場企業には財務情報を開示する義務が課されており、ガバナンスの面でも比較的透明性が高いといえます。
とはいえ、上場していることは元本保証を意味しないので、各社がどのような仕組みで安全性を高めているかも見ておきましょう。
- 上場していても安全とは限らない:案件の運営がうまくいかなければ、上場企業でも元本割れが起こる可能性がある
- 許可番号(不動産特定共同事業):上場の有無とは別に、公式サイトで許認可の番号も確かめる
- 案件ごとの劣後出資の比率:運営元が上場企業であっても条件は案件単位で違うため、目論見書に目を通す
運用期間の短さ(1〜6ヶ月中心)で選ぶ3選
「資金を3年も動かせないのは困る」「相場の動きに合わせて出資先を入れ替えたい」という方向けに、運用期間1〜6ヶ月の短期案件を主に扱っている3社を選びました。
運用期間が短いと、資金を回す効率が高いことと、相場の変化に合わせやすいことが利点になります。
半年ほどで運用が終われば、終了時点の相場を踏まえて次の出資先を改めて選べます。
長期の案件にありがちな、「2年前に下した判断から抜け出せない」状況を避けやすくなります。
| サービス名 | 選んだ理由 |
|---|---|
| TORCHES | 短期で利回りの高い案件が主力、運用期間は3〜10ヶ月 |
| RIMPLE | 1口1万円、運用期間6ヶ月、直近123号は劣後30%でクッションが厚い |
| CONDO | 医療介護施設を対象に、運用期間1〜3ヶ月のごく短い案件 |
お金を長期間固定したくない方向けに、主に運用期間1〜6ヶ月の案件を扱う短期型の3社を挙げています。
期間が短いため資金を効率よく回しやすく、いくつもの案件に続けて再投資する運用にも向いています。
反対に、短期の案件は枠がすぐ埋まりやすいため、抽選に外れたり次の募集まで待たされたりしやすい点に気をつけてください。
- 申し込みの競争が激しい:短期で利回りも高い案件は、数分で締め切られる場合も。先着方式なら募集が始まる時刻を前もって確認
- 年利に直して比べる:運用期間6ヶ月で「想定利回り5%」なら、実質は2.5%。ほかの案件とは年利換算でそろえて比較する
- 次の出資先を用意しておく:資金が短期間で戻ってくるまでに次の行き先を決めておかないと、現金のまま置いておく期間が生まれる
不動産クラウドファンディング 運用益の試算
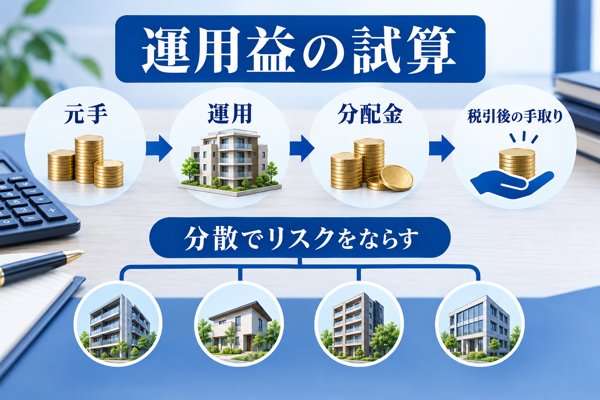
「結局のところ、いくら増えるのか」という疑問に向けて、出資額ごとに受け取れる金額を試算しました。
試算には、源泉徴収税率20.42%(所得税20%+復興特別所得税0.42%)を用いています。
順番に確認していきます。
1万円・年利5%の運用例
| 内訳 | 金額 |
|---|---|
| 分配金(年間・税引前) | 500円 |
| 源泉徴収額(20.42%) | ▲102円 |
| 受取額(税引後) | 約398円 |
1万円の出資では得られる額が控えめに映るものの、出資から分配までの流れを体験する学びの費用と考えれば、リスクを小さくしたまま場数を踏める額といえます。
100万円・年利5%と8%の運用例
| 内訳 | 年利5% | 年利8% |
|---|---|---|
| 分配金(年間・税引前) | 50,000円 | 80,000円 |
| 源泉徴収額(20.42%) | ▲10,210円 | ▲16,336円 |
| 受取額(税引後) | 約39,790円 | 約63,664円 |
| 確定申告の要否 | 雑所得が20万円以下の給与所得者は原則として申告不要 | 雑所得が20万円以下の給与所得者は原則として申告不要 |
出資額を1000万円に増やすと、年利5%では年間の分配金が50万円、税引後の受取額は約397,900円になります。
手続きは基本的に源泉徴収だけで済みますが、給与所得者でほかの雑所得と合わせた額が20万円を超えるときは確定申告が求められます(くわしくは次章で取り上げます)。
20万円ずつ5社へ分けた運用例
利回りに差がある5社へ20万円ずつ、合計100万円を振り分けたケースを試算しました。
| サービス名 | 出資額 | 想定の利回り | 分配金(年間・税引前) |
|---|---|---|---|
| CREAL | 20万円 | 5% | 10,000円 |
| みんなの年金 | 20万円 | 8% | 16,000円 |
| TORCHES | 20万円 | 10% | 20,000円 |
| COZUCHI | 20万円 | 6% | 12,000円 |
| property+ | 20万円 | 5% | 10,000円 |
| 合計 | 100万円 | 平均6.8% | 68,000円 |
| 受取額(税引後) | – | – | 約54,114円 |
1社に100万円をまとめて出資したケース(年利5%で受取額39,790円)と見比べると、分けて出資した方が受取額は約14,000円上回り、さらに1社の運用がつまずいたときの影響も小さくできることがわかります。
本記事で「分散投資」を強くおすすめしているのは、こうした理由からです。
運用を始めたあとに押さえたい税金・確定申告の基本
分配金がどのように課税されるのか、確定申告が要るのかどうか、手数料などの費用がどの程度かかるのかは、不動産クラウドファンディングを始める前に把握しておきたいポイントです。
事前に理解しておくと、受け取った金額が想定を下回ってがっかりする事態を避けやすくなります。
以下では、投資を始めたばかりの方がつまずきやすい基本を順に整理しています。
順番に確認していきます。
分配金に課される税の基本構造
投資家が受け取る分配金は、支払われる段階で税金が天引きされています。
所得税と復興特別所得税をあわせて20.42%が源泉徴収されるのが一般的とされています(参考:国税庁|配当所得の源泉徴収事務)。
たとえば分配金が1万円だったとすると、実際に受け取れる金額は7,958円前後です。
納税の処理は事業者側が行うため、投資家が自分で税額を計算して納める手間は基本的に生じません。
とはいえ、募集ページに載っている利回りがそのまま手取りになるわけではないことは覚えておきたいところです。
表示上の利回りだけで判断せず、税金を引いたあとに残る実質的なリターンで比べることをおすすめします。
確定申告が求められる主なケース
分配金への課税は通常、源泉徴収(20.42%)の段階で完了するので、改めて確定申告をしなくてよい人が多数派です。
とはいえ、全員が申告を省けるとは限りません。
申告が求められやすい典型的なケースを、次の表で整理しています。
| 確定申告が求められる代表的なケース | |
|---|---|
| 会社員で年間の雑所得が20万円超 | クラウドファンディングの収益に副業収入などを加えた合計 |
| 医療費控除などの適用を受ける | 年間の医療費が10万円を超えたときなど |
| 複数サービスの収益を合算 | 合計した分配金が20万円を超えたとき |
分配金を受け取ったあとはそのままにせず、国税庁の公式サイトで調べたり税理士に相談したりしておくと、申告漏れによるペナルティを避けやすくなります。
始めたばかりの人が押さえたい費用(手数料・税負担)
気軽に始められる投資である一方、「表示利回りの分がそっくり利益になる」わけではないことは押さえておきたい点です。
理由は、税金や手数料などの費用が分配金から引かれることにあります。
主な項目は次のとおりです。
- 税金:20.42%が分配金から源泉徴収で差し引かれる
- 振込手数料:分配金や元本を自分の銀行口座へ移すとき、投資家側の負担になるケースがある
- その他の影響:投資する金額や運用の期間しだいで、実質的な利回りが上下する可能性がある
ちなみに、口座の開設費用や維持費用は無料としているサービスが多数です。
投資を始める前に「税金を引いたあとの手取り額」と「手数料がかかるかどうか」を確かめておくと、想定よりリターンが目減りする事態を避けやすくなります。
不動産クラウドファンディングを取り巻く2026年の市場環境
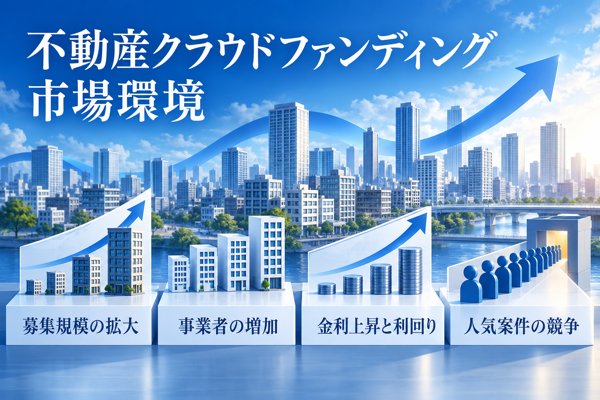
2017年に不動産特定共同事業法改正(電子取引業務の創設)が行われてから、業界の規模は短い期間で一気に広がってきました。
ここでは2026年4月時点でわかっている情報をもとに、業界全体の動き、利回りの水準、参加する事業者の数という3つの視点から現状をまとめています。
ひとつずつ確認していきます。
累計募集額と参加事業者数の変化
2026年に入ってからは、大手各社が集めた累計の募集額が目に見えて増えています。
2026年4月にはCREALの累計額が1,165億円を上回り、COZUCHIも累計投資額が約1,413億円(2026年3月末)、TECROWDは累計募集額が729.6億円を突破しており、3社を足し合わせただけで3,000億円規模に届いています。
サービスを運営する事業者の数も2020年比で3倍以上に増え、2026年時点では100社を上回る事業者が稼働しています。
一方で、選択肢が増えたことにより「どこに投資すればよいかわからない」と迷う投資家も出てきています。
| 年 | 主な出来事 |
|---|---|
| 2017年 | 不動産特定共同事業法の改正により電子取引業務が誕生 |
| 2018年 | 大手を中心にネットで申し込める投資サービスが相次いでスタート |
| 2022年 | 東証グロース市場にクリアル株式会社が上場 |
| 2024年 | 大手各社の募集実績が累計500億円規模まで拡大 |
| 2026年4月 | CREALは1,047億円、COZUCHIは1,335億円、TECROWDは600億円をそれぞれ累計で突破 |
金利上昇局面における利回りの傾向
日銀がマイナス金利政策を解除したあと債券の利回りは上がる流れにあり、クラファン案件で示される想定利回りも少しずつ高まってきています。
2024年まではおおむね年4〜6%の案件が多かったものの、2026年現在は年5〜8%あたりが主流へと移っています。
ただし応募する投資家も増えているため、人気のある案件では募集開始から数分で枠が埋まる例も珍しくなくなりました。
投資家にとっては、いくつかの事業者で口座を開いておく、先着と抽選で申し込み方を分ける、新しい案件が出る時期をつかんでおく、といった応募の工夫がこれまで以上に大切になっています。
よく寄せられる質問|不動産クラウドファンディングの気になる点と回答
「最低いくらあれば出資できるのか」「つまずかないためのポイントは何か」は、これから不動産クラウドファンディングに挑戦する初心者の方からよく挙がる疑問です。
以下では、押さえておきたい基礎知識と気をつけたい点を整理しています。
出資前に抱えがちな不安を和らげる材料として、お役立てください。
いくらから出資できる?最低金額の目安は?
サービスごとに差はありますが、1万円を下限とする設定が主流です。
不動産クラウドファンディングという仕組み自体が、小さな金額で多くの人に投資の機会を届けることを狙って生まれたものです。
実際に、COZUCHIやCREALといった代表的なサービスも、1万円からの出資に対応していることを公式サイトで案内しています。
ただし、TECROWDやみんなの年金などでは10万円以上の出資が求められる案件もあるので、申し込む前に各ファンドの募集要項へ目を通しておくと安心です。
1万円刻みで試せる仕組みは、はじめての方が感じる心理的な壁を低くし、手元の余裕資金の中で無理なく一歩を踏み出せる点で心強い存在です。
まとめると、自分のペースで小さな額から試せることが、投資経験の浅い方にとっての大きな魅力といえそうです。
初心者がつまずかないために意識したいことは?
つまずきを避けるうえで大切なのは、リスクを把握したうえで「資金の分散」と「余裕資金だけでの出資」を守り続けることです。
理由は、不動産クラウドファンディングが元本を保証する商品ではなく、運用状況しだいで分配金の減額や元本の毀損が起こりうるためです。
国土交通省も、元本の保証を掲げる無登録の業者への警戒を呼びかけており、事業者が安全かどうかの確認は欠かせないポイントです(参考:国土交通省)。
実践の目安としては、
- 資金を1つの案件に寄せず、いくつかの案件や事業者へ振り分けて出資する
- 暮らしに必要なお金や近く使う予定の資金には手をつけず、余裕資金の範囲にとどめて出資する
といった工夫が、安心感を高めてくれます。
リスクがある前提で資金を上手に振り分けておけば、投資に慣れていない方でも腰を据えて続けやすくなるでしょう。
REIT・ソーシャルレンディングと不動産クラウドファンディングはどう違う?
3つの商品はそれぞれ、出資先・換金のしやすさ・契約の仕組みに違いがあります。
| 比較項目 | 不動産クラファン | REIT | ソーシャルレンディング |
|---|---|---|---|
| 出資先 | 個別の不動産案件 | 複数物件をまとめたもの | 事業者向けの貸付 |
| 換金性 | 運用期間中の中途解約はできない | 株式のように市場で売買できる | 運用期間中の中途解約はできない |
| 根拠となる法律 | 不動産特定共同事業法 | 金融商品取引法 | 金融商品取引法 |
| 最低出資額 | 1万円〜 | 数万円〜(投資口価格) | 1万円〜 |
換金しやすさを優先する方はREIT、出資先の物件を自分で選びたい方は不動産クラウドファンディング、という選び分けが目安になります。
仕組みが近い小口化商品については、不動産小口化商品の比較ランキング記事で詳しく比べています。
NISA・iDeCoと組み合わせて使えますか?
NISAやiDeCoの対象には含まれていないため、不動産クラウドファンディングでは税制上の優遇を受けられません。
とはいえ、どちらの制度とも切り離して運用できるため、同時に利用することは可能です。
上場株や投資信託の長期運用はNISAで、現物不動産への小口出資は不動産クラウドファンディングで、と役割を分ければ、資産全体の分散度を高められます。
資産づくりの中心をNISAに据え、補助的な位置づけで不動産クラウドファンディングを取り入れる方も増えてきています。
会社員や公務員も出資できますか?勤務先に知られませんか?
会社員の方も公務員の方も、出資自体は可能です。
本業と利益がぶつかる関係にはないため、基本的には就業規則に反するものではないと考えられます。
勤務先に知られるきっかけとなりうるのは、住民税の特別徴収です。
確定申告の際に住民税の納め方を「自分で納付(普通徴収)」へ切り替えると、副収入にかかる住民税の通知は原則として自宅に届きます。
一方で、2026年(令和8年度)以降は、普通徴収を選べないようにして特別徴収へ統一する自治体も一部で出てきている点には注意が必要です。
確定申告の前に、お住まいの市区町村で住民税を担当する窓口へ、普通徴収を選べるかどうか問い合わせておくと安心です。
公務員の方は、勤務先の組織が定める副業に関する規定もあわせて確かめておきましょう。
海外に住んでいても出資できますか?
海外在住の方が出資できるかどうかは、事業者によって対応が分かれます。
日本国内に住所や住民票がある個人を投資家の条件としている事業者が多く、海外にいる間は新たに口座を開けない扱いが一般的です。
海外赴任が決まっている方は、出発前にいくつかの事業者で口座を作っておくのが現実的な対応です。
現在海外にお住まいの方や、口座を持ったまま海外へ移る予定の方は、各事業者のFAQやカスタマーサポートで「海外在住者の扱い」「住所変更後も利用を続けられるか」をあらかじめ確認しておくと安心です。
法人名義で出資できるサービスはありますか?
法人での出資を受け付ける事業者は少しずつ増えてきたものの、業界全体では個人の投資家が中心です。
法人に対応しているかどうかは事業者によって違い、対応済み・準備中・未対応のところが入り混じっているため、法人口座を開設できるか各社の公式サイトで直接確かめるのがおすすめです。
法人名義で口座を開く際は、登記簿謄本や印鑑証明、代表者の本人確認書類といった書類を求められるのが一般的です。
法人での運用は個人と税務上の扱いが異なり、「事業所得」と「雑所得」のどちらになるかや損益通算ができるかどうかも変わってくるため、事前に税理士の意見を聞いておくと心強いでしょう。
ポイントを使って出資できるサービスはありますか?
RIMPLE(リンプル)なら、永久不滅ポイントやハピタス、モッピー、WILLsといった提携先のポイントを「リアルエステートコイン」へ替え、1コイン1円の換算で出資に使えます。
利回り不動産では独自に「ワイズコイン」を発行しており、現金とあわせてコインで出資することもできます。
手持ちの現金を使わずに運用を試せる方法として、はじめの一歩を踏み出したい初心者の方に向いています。
評判がよくない不動産クラウドファンディング事業者を見極めるには?
会社名だけで判断するより、次の3つの点を確かめる方法がおすすめです。
- 公式サイトに不動産特定共同事業の許可番号が載っているか
- これまでの案件で元本毀損や分配の遅れが何件あったかを公開しているか
- 売上や自己資本比率など、運営会社の決算情報が確かめられるか
3点のうち欠けているものがある事業者は、利回りが高くても出資を控えるのが無難です。
個別の事業者の評判については、当サイトで公開している各社の記事もあわせてご覧ください。
元本割れが起きたケースはありますか?
不動産特定共同事業法にもとづく不動産クラウドファンディング業界では、上位34社クラスの主な事業者において、大規模な元本毀損が起きた例は現時点では多くありません。
一方で、金融商品取引法にもとづく類似商品「ソーシャルレンディング」では、2017年のみんなのクレジット社や、2018年以降のmaneoマーケット社(2021年破産)などで、事業者の破綻により投資家が損失を被った例がいくつも起きています。
法律上の枠組みは異なるものの、似た仕組みが抱えるリスクを知る材料として参考になります。
事業者を選ぶときは、「累計運用件数」に対して「元本毀損件数」がどの程度あるかを確かめておきたいところです。
元本毀損ゼロをうたう事業者であっても、事業を始めて3年未満であれば、実績が増えるにつれてリスクが表に出てくる可能性を頭に入れておくと安心です。
「不動産クラウドファンディングは儲からない」という声は本当?
儲かるかどうかの受け止め方は、どこまでのリターンを期待するかによって変わります。
年利5〜8%を狙える運用先と考えれば、銀行の定期預金と比べて100倍以上のリターンが見込める魅力的な商品です。
ただ、レバレッジをかけた現物不動産投資(年利15%以上を狙える)と並べると、物足りなさを感じる方もいるでしょう。
「ローリスク・ミドルリターン」という立ち位置を踏まえ、資産全体のなかで安定した収益を担う役割に据えるなら、十分に利益を期待できる商品といえるでしょう。
100万円を出資したときの税金はどのくらい?
年利5%で100万円を運用すると、年間の分配金は5万円になります。
20.42%が源泉徴収されるため、受け取れる金額は約39,790円です。
給与所得者であれば、所得税は確定申告が不要となるルールにより、この源泉徴収だけで手続きが終わります。
ただし、ほかの雑所得と合わせて20万円を超えるときや、医療費控除などの理由で確定申告を行う年には、雑所得として申告する必要があります。
1000万円を運用する場合は年間の分配金が50万円となり、源泉徴収後の手取りは約397,900円で、確定申告が必要になります。
出資を始めるまでの手順を教えてください
手続きは6ステップで済みます。
- ①公式サイトから投資家として登録(メールアドレスを入力し、本人確認書類をアップロードする作業で5〜10分)
- ②マイナンバーを登録
- ③出資するお金を入金(銀行振込かペイジー)
- ④募集しているファンドに申し込む(先着または抽選)
- ⑤運用中は特に手を動かさず、分配金の受け取りを待つ
- ⑥運用が終わると出資金が戻ってくる
まずは1社に1万円から出資して一連の流れをつかみ、慣れてきたら複数の事業者へ分けていく進め方が定番です。
本記事の総括
不動産クラウドファンディングは少ない元手で始められる点が魅力ですが、結果を分けるのは、投資の目的にふさわしいサービスや案件を見極められるかどうかといえます。
具体的には、いくつかのサービスへ登録して出資のチャンスを広げつつ、優先劣後構造の有無やこれまでに起きたトラブルの履歴をチェックしておくことが重要です。
加えて、案内されている利回りと、税金・手数料を引いたあとに受け取れる額は一致しないため、手元に実際いくら残るのかを事前に見積もっておくと安心です。
キャンペーンも目を引きますが、期間限定の特典にとどまるので、プラスアルファの判断材料と位置づけ、ほかの条件とあわせて検討するのがおすすめです。
物件のタイプやエリア、運用の期間をばらけさせることで、リスクを和らげる効果も期待できます。
少額で始める・投資先を散らす・複数のサービスを使い分けるという基本を押さえ、目的にかなう案件を厳選していくことが、不安なく長期で投資を続けるための近道といえます。
(不動産特定共同事業 徳島県知事第2号)
不動産のプロに任せて、1万円から短期運用してみませんか。
(償還済み加重平均)
元本毀損・遅延ゼロ
の短期