数ある不動産クラウドファンディングのなかで、手ごろな金額から投資できる「ちょこっと不動産」に関心を寄せる方が増えています。
ただ、申込みを考え始めると「評判は実際のところどうなのか」「自分にふさわしいサービスなのか」といった疑問が浮かぶのも自然なことです。
サービスの概要に加えて、利用者の声やほかのサービスとの違いを押さえておくと、判断の材料が増えるでしょう。
ちょこっと不動産は、1口1万円から出資できる不動産クラウドファンディングのサービスです。
まとまった資金を準備しなくても不動産投資に参加できることが特色で、「少ない金額でまず試したい」と考える方からも支持されています。
多くの案件で優先劣後構造が取り入れられており、投資家側のリスクを抑える工夫がされていることも、安心につながるポイントといえます。
会員登録や投資の申込み、分配金のチェックといった手続きはオンライン上で行えるので、初めて不動産投資に触れる方でも全体の流れをつかみやすい仕組みです。
\ 1口1万円から無理なく踏み出せる不動産投資/
※不動産クラウドファンディングでは、元本が保証されるわけではありません。
※想定利回りや運用期間、リスクの内容は案件によって異なりますので、申込み前に詳細をご確認ください。
本記事では、ちょこっと不動産の仕組みや特徴をはじめ、口コミに表れている評価、メリットとデメリットを順を追って整理しました。
あわせて、他社サービスと比べる際の着眼点にも触れつつ、利用を始める前に押さえておきたい情報を解説します。
最初に、ちょこっと不動産がどのような特徴を持つサービスなのかを見ていきましょう。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
ちょこっと不動産の評判と利用者の声から見える実際の評価
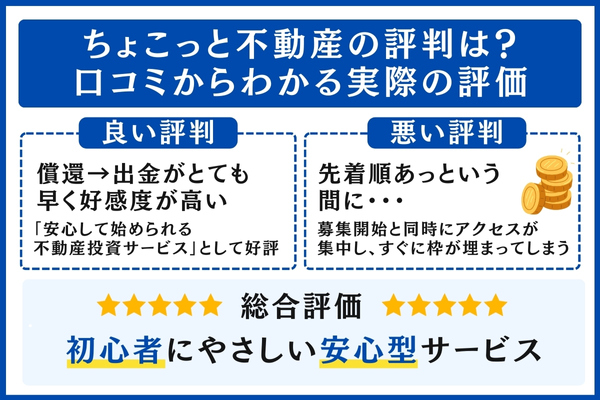
利用者の声を見ていくと、ちょこっと不動産は出金スピードや損失に備えた仕組みが好評を得ている反面、人気ファンドへの参加しにくさが課題として指摘されています。
以下では良い口コミと悪い口コミ、さらに総合的な評価を順に取り上げ、利用者が満足している点と不満を抱きやすい点を整理していきます。
良い口コミ|償還後の出金スピードに満足の声
償還→出金がとても早く好感度が高い
出資したファンドは利回りがそこまで高いとは思えませんでしたが、出金申請してからの着金が他社に比べて早く、運営会社への信頼感が高まりました。優先劣後方式を取っている所も選ぶ大きなポイントでした。
引用:ゴクラク
寄せられた口コミからは、資金を手元に戻すまでがスムーズで、信頼して預けられると感じた利用者がいることが読み取れます。
出金を申し込んでから入金されるまでが短期間で済むと、運営がきちんと機能していると実感しやすいものです。
加えて、ちょこっと不動産は「優先劣後方式(損失が出た際に運営会社が先に一定額を負担する仕組み)」を取り入れており、投資家の元本が守られやすい設計も好評の理由になっています。
高いリターンだけを追い求めるよりも、「リスクを抑えつつ、少しずつ不動産投資に慣れていきたい人」に向いた使いやすいサービスと考えられます。
- 資金が戻るまでがスピーディーで、信頼感につながる
- 優先劣後方式があるため、投資経験が浅くても不安を感じにくい
- 少ない金額でも、不動産投資を気軽に試せる
全般的には、「安心感を持ってスタートできる不動産投資サービス」として前向きに評価されている様子がうかがえます。
悪い口コミ|先着順ファンドの早い締め切りに不満の声
先着順あっという間に・・・
2月13日12時30分から先着順案件、時間と同時にクリック合戦に参加するもダメだった・・残念・・ 人気の高さを感じた。
引用:ゴクラク
不満の声として目立つのは、「人気ファンドになかなか申し込めない」という指摘です。
なかでも先着方式で募集される案件は、受付が始まった瞬間にアクセスが殺到し、短時間で募集枠が埋まるケースがあるためです。
申し込みが争奪戦のようになり、「手続きしたのに枠に入れなかった」という不満を抱く利用者もいます。
背景には、ちょこっと不動産が募集する案件の数を絞り込んでいるため、個々のファンドに応募が集中しやすい事情もあると考えられます。
結果として、注目度の高い案件ほど「参加するのが難しい」という印象を持たれやすくなっています。
- 先着方式の案件は、募集枠がすぐに埋まりやすい
- 注目度の高いファンドほど、申し込みの競争が厳しい
- 受付のタイミングを逃すと、出資できない場合もある
反対に、抽選方式で募集される案件なら、受付開始の時刻に合わせて慌てて操作しなくて済むため、参加しやすいといえます。
総合評価から見るちょこっと不動産|初心者でも取り組みやすい安心設計
全体を通して見ると、ちょこっと不動産は「不安を抑えながら不動産投資に踏み出したい人」と相性の良いサービスといえます。
好意的な口コミでは、出金までのスピードや運営側の丁寧な対応が挙げられており、信頼の厚さが際立っています。
一方で、人気ファンドに参加しにくいという意見もありますが、裏を返せば多くの投資家から関心を集めている表れとも考えられます。
1万円から手軽にスタートできることや、優先劣後方式による“損失への備え”は、投資経験の少ない人にとって心強いポイントです。
不動産投資への心理的な壁を低くしつつ、運用の流れを実際に体験できる点も魅力のひとつと考えられます。
- 安心感と取り組みやすさを兼ね備えている
- 注目度の高いファンドは競争が厳しくなる場合がある
- 不動産投資の最初の一歩として選ばれやすい
「まずは負担の少ない範囲で投資を体験してみたい」と考えている方にとって、有力な選択肢になるでしょう。
\ 1口1万円から手軽に試せる不動産投資/
ちょこっと不動産の特色と運用の流れ|サービスの中身をやさしく整理
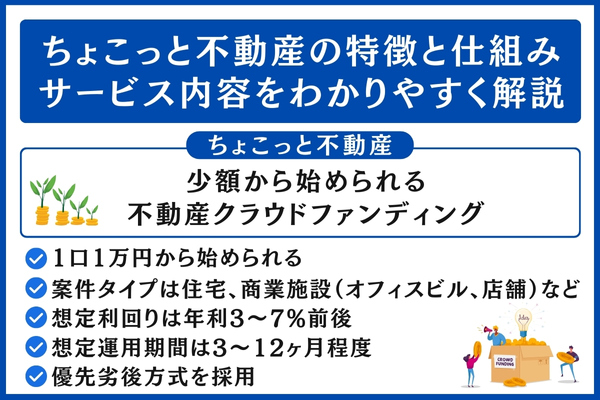
| チェック項目 | 概要 |
|---|---|
| 出資できる最小単位 | 1口1万円〜 |
| 対象となる物件 | 住居系のほか、オフィスビルや店舗といった商業施設など |
| 見込まれる利回り | 年利3〜7%前後(ファンドによって変動) |
| 運用期間の目安 | 3〜12ヶ月程度(ファンドによって変動) |
| 損失への備え | 優先劣後方式を採用(※劣後部分を上回る損失が出た場合、元本が目減りするおそれあり) |
| 賃料保証の仕組み | 賃貸型の物件に限りマスターリースを導入 |
| 申込み方法 | 申込みから各種手続きまでWeb上で完了 |
1口1万円という少額から出資できる不動産クラウドファンディングが、ちょこっと不動産です。
物件の運営や事務作業を投資家自身が担わずに済むので、「最初は少ない金額で不動産投資を試してみたい」と考える初心者でも始めやすい点が魅力です。
不動産特定共同事業法に沿って行政から許可を受けた会社が運営しており、資金の扱いや契約の中身が法の範囲内で管理されることは、安心につながる要素の一つといえるでしょう。
キーワード解説:不動産特定共同事業法の概要
ひと言でいえば「複数の投資家から出資を募って不動産を運用する際の決まりごとを定めた法律」です。
事業者には同法に沿った運営が求められ、資金の管理や情報の開示が適切になされるよう定められています。
多くのファンドが取り入れている優先劣後方式も特色の一つで、損失が出た際には一定の範囲まで運営会社側の劣後出資から先に充てられる形になっています。
とはいえ、損失が劣後出資の割合を上回った場合は投資家の元本が目減りするおそれもあります。あくまで「リスクを和らげる仕組み」であって、リスクが無くなるわけではない点に注意が必要です。
加えて、賃貸運用を前提とするファンドであればマスターリース契約によって空室の影響を抑えられることもあります。一方で、売却による利益を狙うファンドには導入されないケースもあるため、あわせて把握しておくと安心です。
はじめて利用する方は、「少ない金額から投資できる」「法律の枠組みに沿って運用される」「損失を和らげる仕組みが用意されている」という3点を最初に確認しておくとよいでしょう。
こうしたポイントを押さえておけば、ちょこっと不動産の性格を多面的に理解しやすくなり、ご自身に合ったサービスかどうかの見極めにも役立ちます。
\ 1口1万円から手軽にはじめる不動産投資/
ちょこっと不動産を選ぶ利点
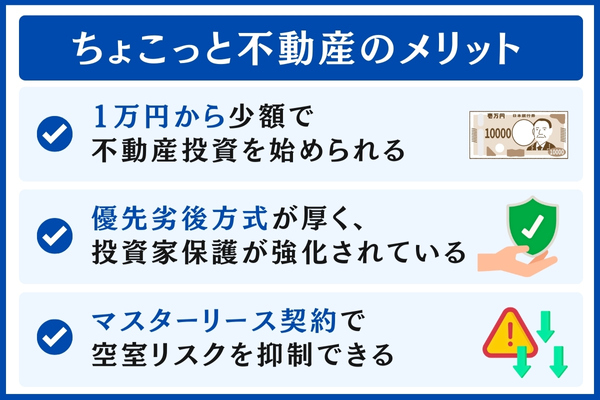
少ない元手で参加できるうえ、優先劣後方式やマスターリース契約といったリスクを和らげる工夫も備わっており、投資に不慣れな方でも利用しやすい設計になっています。
背伸びをせずに資産運用を学びたい方が押さえておきたい点が多いので、以下で順番に整理します。
1万円からの小口出資で不動産に投資できる手軽さ
1万円という小さな金額から不動産に投資できる気軽さは、ちょこっと不動産を利用するうえで見逃せない利点です。
最初は小さな金額で参加できるため、お金の面での心配を抑えつつ、投資に不慣れな方でも経験を重ねていけます。
一般に不動産への投資は大きな資金を用意する必要があると思われがちですが、同サービスは1口1万円という参加しやすい水準に設定されています。
大金を動かさずに不動産投資がどう回るのかを実地で確かめられるので、学び始めの入り口として使いやすいところが魅力といえます。
- 多額の蓄えがなくても踏み出しやすい
- うまくいかなかったときの損失を小さくとどめられる
- いくつものファンドへ資金を振り分けやすい
小さな金額をいくつかの案件に振り分ければ、ひとつの物件に頼りきらない形でリスクをコントロールしやすくなるでしょう。
厚めの優先劣後方式による手堅い投資家保護
ちょこっと不動産で特に注目したい利点として、優先劣後方式によって投資家が手厚く守られる仕組みが挙げられます。
物件で損失が発生した場合、運営会社が拠出した劣後出資の部分から先に損失を引き受ける構造のため、投資家の元本は目減りしにくくなっています。
劣後出資の割合は公式サイトにも記載されており、ある程度のリスクを吸収できる体制が用意されています。
- 軽い損失であれば投資家まで影響が及びにくい
- どこまでリスクを負うのかが明確で透明性がある
- 落ち着いて投資の判断を下しやすい
損失がまったく出ないとは言い切れませんが、リスクを把握したうえで投資に取り組みたい初心者にとっては、心強い要素のひとつと考えられます。
マスターリース契約による空室リスクの軽減
マスターリース契約の採用によって空室リスクが和らぎやすいことも、ちょこっと不動産の利点です。
マスターリースは、運営会社が物件をまとめて借り受け、オーナーへ決まった賃料を払う方式で、通常は空室が原因となる賃料収入の変動が生じにくくなります。
投資家にとっては、収益を安定して受け取りやすくなる点が特徴です。
- 部屋が空いていても一定の収入が見込める
- 家賃の上下に左右されにくい
- 投資経験が浅くても収益の見通しを立てやすい
リスクが完全に消えるわけではないので、空室とは無縁だと思い込まず、仕組みを理解したうえで案件ごとの条件を確かめることが大切です。
\ 1口1万円から気軽に踏み出せる不動産投資/
ちょこっと不動産の注意点
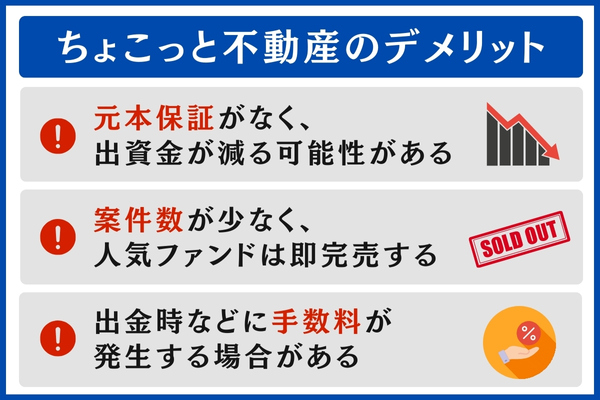
ちょこっと不動産で投資を始める前に、元本割れのリスクや募集ファンドの少なさ、場面ごとに発生する手数料といったポイントを把握しておきましょう。
事前に理解しておけば、始めてから「イメージしていた投資とは違う」と感じるズレを防ぎやすくなります。
以下では、各注意点を順番に取り上げ、取れる対策とあわせてわかりやすく解説します。
元本の保証がなく、出資金が目減りするリスク
まず押さえたいのは、出資した元本が保証されておらず、目減りするおそれがある点です。
最初にこの前提を知っておくことで、落ち着いて投資判断を進めやすくなります。
元本が減り得る理由は、不動産の資産価値や賃料収入が市況によって動き、想定どおりの収益が得られない場合があるためです。
具体的には、賃料の下落や大規模な修繕の発生、売却時の価格低下などが想定されます。
また、ちょこっと不動産が採用する「優先劣後方式」では、一定範囲の損失を運営会社が優先的に引き受けるものの、その範囲を上回る損失が生じたときは投資家の出資金にも影響が及ぶ可能性があります。
- 賃料の低下や空室の増加
- 予定していなかった修繕費用の発生
- 売却価格が取得時の価格を下回る
- 劣後出資割合を上回る規模の損失が出た場合
リスクはゼロではないものの、仕組みを把握したうえで少ない金額からスタートすれば、過度に心配せず投資に取り組むことにつながります。
募集案件が限られ、人気ファンドは早期に満額
ちょこっと不動産は募集されるファンドの数が限られており、人気の高い案件は短時間で受付が締め切られてしまう点にも注意が必要です。
出資したいと考えたときに、いつでも参加できるとは限らない点を理解しておきましょう。
背景には、物件の選定やリスクの審査を厳しく行っていることから、募集に至る案件自体が絞り込まれているという事情があります。
結果として、魅力的な条件のファンドには応募が集まりやすく、受付開始から数分〜数時間で募集額に達するケースも見られます。
とはいえ、打つ手がないわけではありません。以下のような準備が考えられます。
- 会員登録を前もって完了させておく
- 募集開始を知らせるメールやお知らせ機能を有効にしておく
- 関心のあるファンドは、募集が始まる前に詳細を確認しておく
- 抽選方式のファンドの場合は、当選しないことも想定しつつ応募してみる
先着順になりやすいという弱みはあるものの、事前の準備と情報収集を欠かさなければ、出資の機会を得やすくなります。
出金などの際に手数料がかかるケース
もう一つ見落としやすいのが、入金や出金の際に手数料が発生するケースがある点です。
実際の収益を見積もる際には、手数料分も差し引いて考える必要があります。
公式サイトによると、出金時にかかる銀行振込手数料を投資家が負担するケースがあります。
加えて、銀行振込で入金する際の振込手数料も、利用者側の負担となります。
金額は金融機関ごとに異なるものの、利回りが高い案件でも、手数料を差し引くと手元に残る利益が目減りする場合があります。
- 分配金や元本を口座へ引き出す際
- 入金に銀行振込を利用する際
公表されている主要な手数料を、以下の表に整理しました。
| 手続き | 手数料(税込) |
|---|---|
| 契約事務手数料 | 無料 |
| 譲渡事務手数料 | 11,000円 |
| 相続事務手数料 | 11,000円 |
| 出金先の口座 | 出金する金額 | 手数料(税込) |
|---|---|---|
| GMOあおぞらネット銀行 | 3万円未満 | 無料 |
| 3万円以上 | ||
| 上記以外の金融機関 | 3万円未満 | 143円/件 |
| 3万円以上 |
どの手続きでいくらかかるのかがあらかじめ明示されている点は、安心できるポイントといえます。
数百円〜数千円程度の費用が発生し得ると把握しておけば、出資額や引き出す時期を自分で調整しやすくなるでしょう。
とりわけ少額で運用する場合は、細かく出金を繰り返すよりも、ある程度金額が貯まってから引き出すほうが手数料の負担を軽くできる点も押さえておくと役立ちます。
\ 1口1万円から手軽にスタートできる不動産投資/
他社との比較|COZUCHI・CREAL・OwnersBookと並べて分かる差
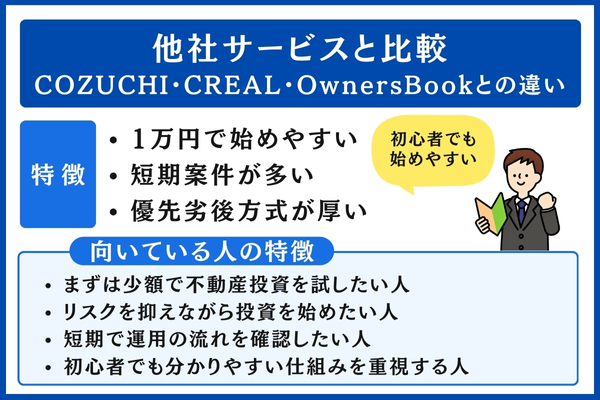
ほかのサービスと並べてみると、ちょこっと不動産ならではの持ち味として「1万円から手軽に出資できる」「運用期間の短い案件が多め」「優先劣後方式の比率が厚い」といった点が際立って見えてきます。
この項では4社の数字を共通の物差しでそろえて見比べ、ちょこっと不動産の長所と、どのようなタイプの方にフィットするのかをまとめます。
サービス選びの出発点が定まらない方にとって、判断の手がかりを得やすい内容になっています。
最低投資額・運用期間・想定利回りに見る4社の違い
不動産クラウドファンディング同士を見比べる際は、想定利回り・最低投資額・運用期間という3項目に注目すると、サービスごとの個性をつかみやすくなります。
共通の基準を当てはめて比べてみると、ちょこっと不動産は小さな金額かつ短い期間から取り組みやすいサービスだと読み取れます。
とりわけ投資経験の浅い方は、条件の見通しがよいか、負担にならない額でスタートできるかを重視したいところです。
4社の違いを次の表にまとめました。
| サービス | 最低投資額 | 想定利回り(目安) |
|---|---|---|
| ちょこっと不動産 | 1万円 | 約3〜6%台 |
| COZUCHI | 1万円 | 10%超の案件も見られ、利回りの振れ幅が大きい |
| CREAL | 1万円 | 約3〜5%台が中心 |
| OwnersBook | 1万円 | 約3〜5%台 |
運用期間の短さ・1万円から出資できる手軽さ・比較的厚めの優先劣後方式という3つの要素を備えている点から、ちょこっと不動産は「安全面に気を配りつつ、まずは不動産投資を体験してみたい」と考える方に合いやすいサービスだといえます。
利回りの高さばかりを求めるより、損失の可能性を抑えながら投資の仕組みを理解したい方にとって、有力な候補になります。
今回比べた各社について詳しく知りたい方は、COZUCHIの評判や口コミをまとめた記事、CREAL(クリアル)の評判をまとめた記事、OwnersBookの口コミ・評判に関する記事をご覧ください。目を通しておくと、ご自身に合うサービスかどうか見極めやすくなります。
ちょこっと不動産にフィットしやすい人の傾向
「リスクをなるべく抑えつつ、少しずつ不動産投資に触れてみたい人」と相性がよいのが、ちょこっと不動産です。
1万円という少ない金額から出資でき、運用期間の短い案件が多いうえ、損失が出た際は運営会社が先に一部をかぶる優先劣後方式も採用されているため、投資デビューの方でも挑戦しやすい環境が整っています。
短期間で大きなリターンを狙うよりも、負担の少ない額で経験を重ねていきたい方に合っています。
ちょこっと不動産と相性がよい人・よくない人の傾向を、次の表にまとめています。
手始めに少ない金額で不動産投資を体験したい人
損失の可能性をなるべく抑えて投資デビューしたい人
短い期間で運用の一連の流れをつかみたい人
初めてでも理解しやすいしくみを求める人
以上のように、ちょこっと不動産は「安心できる環境で、段階を踏んで学んでいきたい人」と相性がよいサービスです。
投資の経験が浅い方も、少額かつ短期間で取り組めるので、気負わずに挑戦しやすいところが魅力です。
\ 1口1万円から、無理なく始める不動産投資/
ちょこっと不動産の利用手順|アカウント作成から出資申込までのステップ
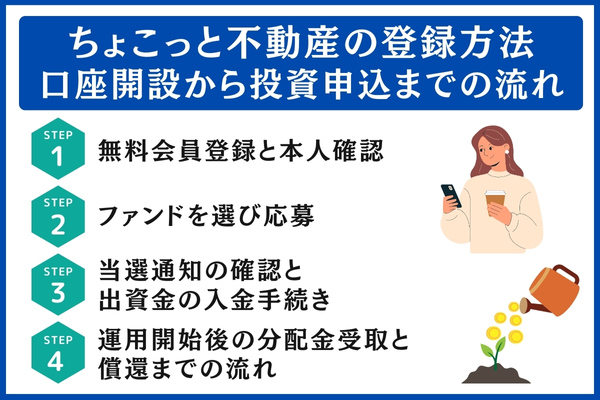
ちょこっと不動産で投資を始める前に、アカウントを作ってから運用が始まるまでの手順をひと通りつかんでおくと安心です。
手順は大きく「会員登録→ファンドへの応募→入金→運用」の4つのステップに分かれており、全体像を把握しておけば、投資が初めての方もスムーズに準備を進めやすくなります。
以下で、各ステップで押さえたい要点を順番に確認していきます。
STEP1:会員登録(無料)と本人確認の手続き
サービスを使い始めるには、最初に無料の会員登録を行い、本人確認まで終えておくことが求められます。
利用者が誰なのかを明確にし、安全にサービスを使える状態を整えるための重要な手続きです。
具体的には、公式サイトでメールアドレスを入力して登録したのち、氏名や住所といった基本情報を記入し、本人確認書類をスマホで撮影して提出する手順です。
書類はマイナンバーカードや運転免許証などが利用でき、多くのケースで手続きは数分ほどで完了します。
- 本人確認書類を撮影するためのスマホ
- 有効期限内の本人確認書類
- メールを受け取れるアドレス
本人確認の審査が通るとマイページを利用できるようになり、ファンドへ応募する準備が整います。
このステップを終えた時点で、次の手続きに進むための基盤ができたと考えられます。
STEP2:投資するファンドの選定と申し込み
会員登録をすませた後は、出資したいファンドを選び、申し込みを行うことが次の手続きです。
どの物件に資金を投じるかを決める、大切な段階といえます。
ちょこっと不動産の各案件には最低出資額や想定利回り、運用期間が掲載されているため、条件を比べながら自分に合ったファンドを選べます。
応募の受け付け方は2種類あり、案件に応じて「先着方式」または「抽選方式」が採用されます。
- 先着方式:募集のスタート直後から受け付け、申し込みの早い順に決まる
- 抽選方式:募集期間中に申し込み、結果は後日通知される
ファンドを比べるときは、運用期間の長短や優先劣後方式の比率にも目を向けると、リスクの違いを判断しやすくなります。
申し込みが済むとマイページから応募の状況をチェックでき、次の段階へ進む準備が整います。
STEP3:当選結果のチェックと出資金の振込
応募を終えたら、当選したかどうかを確かめ、当選時は出資金を振り込むことが求められます。
入金まで完了して、はじめて出資が正式に確定します。
抽選方式では当選結果がメールやマイページに通知されます。一方の先着方式は、応募が完了した時点で「出資確定」となる場合が多く、いずれも決められた期限内に入金する手順です。
入金は銀行振込で行うのが一般的で、振込手数料は利用者側の負担になる旨が公式サイトに記載されています。
振込金額を間違えたり、名義が異なっていたりすると入金の反映に時間がかかる場合もあるため、細部まで確認しておくと安心です。
- 当選の可否はメール・マイページでチェック
- 銀行振込で期限内に入金する
- 振込手数料は利用者が負担
- 振込金額と名義に誤りがないか確認
入金が済めば、運用が始まる準備は完了です。
次のSTEPでは、運用期間中にどのようなことが起きるのかを見ていきます。
STEP4:運用中の分配金受け取りから償還まで
出資金を入金したあとは、ファンドごとに定められた日程に沿って運用が始まります。
この段階では「出資した後にどのような動きがあるのか」を把握しておくことが重要です。
運用中は、物件の賃料収入などを基に利益が算出され、案件ごとに定められた時期に分配金を受け取れます。
分配のされ方は2種類で、運用期間中に定期的に入金されるものと、満期時に一括で受け取るものに分かれます。
運用期間が満了すると、出資した元本は「償還」というかたちで返ってきます。
分配金・償還金は登録済みの銀行口座へ振り込まれ、金額はマイページからも確認が可能です。
途中での解約には対応していないため、申し込む前に運用期間を確かめておくと安心です。
- 運用の状況はマイページでチェック
- 分配金は定期または満期に受け取り
- 運用が終わると元本(償還金)が入金される
- 手数料の扱いは案件・銀行ごとに異なる
全体の流れを把握しておけば、運用中に感じる不安も小さくしやすくなります。
運用実績をチェックしつつ、次に出資するファンドの検討も進めていくとよいでしょう。
ちょこっと不動産に関するよくある質問
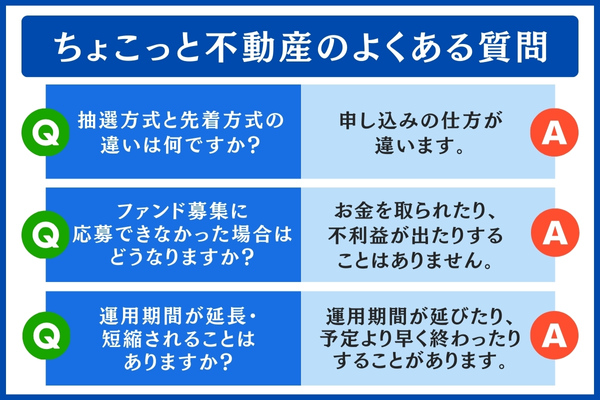
ちょこっと不動産での投資を考えている方にとっては、「申込方法はどう異なるのか」「応募に漏れたらどう扱われるのか」「運用期間は変わることがあるのか」といった点が気になりやすいようです。
いずれも安心して投資を続けるうえで押さえておきたい部分です。ここでは仕組みを順番にわかりやすくまとめましたので、気がかりな点を手早く確かめられます。
抽選方式と先着方式で異なる点
【答え】ちょこっと不動産の募集は「抽選方式」と「先着方式」に分かれており、方式ごとに申し込みの流れが異なる点を押さえておくと安心です。
ひと言でまとめると、抽選方式は「受付期間中に申し込み、後日の結果発表を待つ方法」、先着方式は「募集開始後、申し込みの早い順に出資が確定していく方法」です。
いずれの方式も、利用者が自分の予定や投資のペースに応じて参加できるよう設けられています。
- 抽選方式:決められた受付期間中に申し込む → 結果は後日判明
- 先着方式:募集のスタート直後から申し込む → 定員に達した時点で締め切り
- 共通点:申し込んだあとの状況は、いずれもマイページから確かめられる
人気ファンドは早々に募集枠が埋まる場合もあるので、この2つの方式の差を把握しておけば、慌てずに申し込みやすくなります。
はじめて利用する方は、小さな金額から様子を見てみると安心しやすいでしょう。
募集中のファンドに申し込めなかったときの扱い
【答え】応募が間に合わなかった場合でも、費用を請求されたり、何らかの不利益を受けたりすることはありません。
募集の締め切りに間に合わなかったときや抽選に外れたときも、キャンセル料のような負担はなく、その回の出資自体が成立しなかったという扱いになると考えるとわかりやすいでしょう。
次回以降の募集をあらためて待てば大丈夫です。
申し込みを逃したときは、以下の準備をしておくと、次の機会をつかみやすくなります。
- 次に募集されるファンドの情報を確認しておく
- メールでの通知やお知らせの機能を有効にしておく
- 抽選方式のファンドは、受付期間中に申し込み手続きを終えておく
- 募集予定の案件をマイページでこまめにチェックする
注目度の高い案件では、わずかな時間で募集が締め切られる場合もあります。
あらかじめ案件の内容に目を通し、通知の設定も済ませておけば、余裕をもって申し込みやすくなります。
運用期間の延長・短縮の可能性
【答え】ちょこっと不動産のファンドは、案件によって運用期間が予定より長くなったり、早めに終了したりする場合があります。
つまり、「当初の予定どおりの期間で終わらないこともある」という点を理解しておくことが重要です。
不動産を売却するタイミングや物件のコンディションなど、実際の状況を踏まえて日程を見直す必要が生じるのが理由です。
- 売却時期の見直し
- 相場の動き(価格が上がる・下がる)
- 修繕工事の実施や契約面の事情
- 入居率や賃料の変化
運用期間に変更があるときは、マイページや公式サイトで案内が掲載されるので、こまめに確認しておくと安心です。
投資に慣れないうちはとくに、生活に必要なお金には手をつけず、小さな額からスタートしておくと、期間が変わった場合でも落ち着いて投資を続けやすくなります。
まとめ
口コミを見ていくと、ちょこっと不動産は小さな金額で投資を始めやすい点や、仕組みが理解しやすい点に対して好意的な声が多く集まっていました。
ただし、元本が保証されないことや、人気の高いファンドには申し込みにくいことなど、投資の前に把握しておきたい点もあります。
本記事ではサービスの特徴や利用者の声、良い点と気をつけたい点、さらに他社サービスとの違いまでを順に見てきたので、ご自身に適しているかを考える際の参考になれば幸いです。
- 評価されている点:1万円という少ない金額から投資でき、優先劣後方式をはじめ安全面に配慮した仕組みが支持されている
- 気をつけたい点:手数料の負担や応募が集中しやすいことなど、使う際に気になる部分も見られる
- おすすめしやすい人:小さな資金で不動産投資を経験してみたい人や、手堅い案件を中心に選びたい人
ご自身の投資方針と合致するなら、ちょこっと不動産は不安を抑えつつ投資をスタートしやすい選択肢になり得るでしょう。
興味がある方は、無料の会員登録を済ませたうえで、公式サイトに掲載されている新しいファンドを確かめておくと、検討の材料をそろえやすくなります。
ちょこっと不動産は、1口1万円から出資できる不動産クラウドファンディングのサービスです。
まとまった手元資金がなくても不動産投資に参加できることが魅力で、「最初は小さな金額で様子を見たい」と考える方からも利用されています。
多くの案件で優先劣後構造が取り入れられており、出資者が負うリスクを抑える工夫がされていることも心強いポイントです。
登録や出資の申し込み、分配金のチェックまでをインターネット上で済ませられるので、はじめて不動産投資に触れる方でも手順をつかみやすく、操作に戸惑いにくいつくりです。
\ 1口1万円から無理なく試せる不動産投資/
※不動産クラウドファンディングでは元本が保証されません。
※想定利回りや運用期間、リスクの中身は案件によって違いますので、事前に詳細をご確認ください。