「副業が禁じられている公務員に、不動産投資なんて無理だろう」と考えて、最初から選択肢から外していないでしょうか。
先にお伝えすると、定められた条件の範囲内であれば、公務員の方でも法令に沿った形で不動産投資に取り組めます。
ローンの審査では、公務員という立場が「最強の属性」と評されるほど有利に働く傾向があります。
収入が安定していて社会的な信用も厚いため、金融機関から高く評価されやすく、民間企業にお勤めの方より良い条件で借り入れできた例も多く見られます。
一方で、決められたルールの外に出てしまうと、懲戒処分の対象になるおそれがある点も見逃せません。
この記事では、人事院規則14-8などの法令を根拠として、公務員が不動産投資に踏み出す際に守りたい3つの条件、融資面の強みを上手に活かす考え方、さらに気づきにくいリスクとその備え方まで、順を追って詳しくご説明します。
営業目的の話は脇に置き、賃貸管理の実務に深く携わってきた立場から、本当に押さえておきたいポイントをまとめました。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。

設立35年以上・首都圏15,000戸超
立地×デザインで、確かな資産を築く
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
公務員も不動産投資はできる!副業扱いを避けるための3つの条件
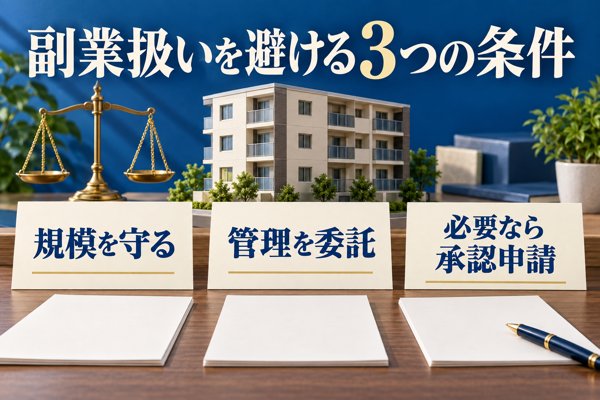
公務員が不動産投資を行うことは、法律上一律に禁じられてはいません。
営利企業への従事は国家公務員法第103条・第104条や地方公務員法第38条で制限されている一方、一定の規模に収まる不動産賃貸は「資産管理」の範囲として扱われています。
どこまでが許されるかの線引きは、人事院規則14-8(営利企業の役員等との兼業)の運用通知で示されています。
以下では、押さえておきたい3つの条件を順に確認していきます。
国家公務員法・地方公務員法が定める兼業制限の中身
国家公務員法では、第103条が「営利企業の役員等の兼業」、第104条が「他の事業・事務への従事」を、いずれも原則として禁じています。
地方公務員法第38条にも、営利企業への従事を制限する同じ趣旨の定めがあります。
もっとも、こうした規定が目指しているのは、職務に専念する義務を守ることと、公務の公正さや信頼を保つことです。
不動産を持って家賃を受け取るだけで即座に違反となるわけではなく、ポイントは「事業的規模」にあたるか否かという点です。
言い換えると、規模の小さい賃貸経営であれば、公務員として在職しながら取り組めます。
どの程度までを「小規模」と見るかは人事院規則14-8で具体的に定められており、次の項目で詳しく見ていきます。
「5棟10室・1,000万円」で線引きする人事院規則14-8の基準
人事院規則14-8の運用通知によると、次のいずれかに当てはまる場合は「自営(事業的規模)」と扱われ、承認を得る必要があります。
裏を返せば、どの基準も下回る「小規模」な賃貸にとどまるなら、国家公務員の場合は原則として兼業の申請は求められないという整理です。
地方公務員の場合は各自治体の服務規程や運用が優先されるため、似た状況であっても、念のため所属先へ問い合わせておくと安心でしょう。
出典:人事院「一般職の国家公務員の兼業について(Q&A集)」
| 対象 | 事業的規模と判断されるライン |
|---|---|
| 戸建て(独立家屋) | 5棟以上 |
| マンション等の区分所有 | 10室以上 |
| 土地を貸す場合 | 10件以上 |
| 機械式・建物型の駐車場 | 台数を問わず対象 |
| 平面駐車場 | 10台以上 |
| 家賃などの収入 | 総額で年額1,000万円以上 |
| 施設の用途 | 娯楽施設・旅館等なら規模を問わず対象 |
とりわけ見落としやすいのが、「1,000万円」という収入面の基準です。
2026年4月以降、一般職の国家公務員が不動産や駐車場を貸して得る収入の基準は、年間1,000万円以上へと見直されています。
ここでいう金額は経費を引いた後に残る利益(所得)ではなく、受け取る家賃の総額(売上)のことです。
月額賃料12万円の都心の区分マンションを例にとると、年間の収入は144万円となり、4戸なら576万円、8戸なら1,152万円に達します。つまり、わずか8戸で基準を上回る計算です。
ここを誤解したままでいると、「まだ余裕があるはず」と考えているうちに基準を超えていた、という状況に陥るおそれがあります。
本業に影響させない管理体制づくりの大切さ
人事院規則14-8の運用通知には、規模などを理由に承認を受ける際にクリアしておきたい基準の一つとして、次の内容が挙げられています。
入居者の募集、賃貸料の集金、不動産の維持管理等の不動産又は駐車場の賃貸に係る管理業務を事業者に委ねること等により職員の職務の遂行に支障が生じないことが明らかであること。
引用元:人事院規則14-8
この観点から見ると、入居者からの連絡やトラブルへの対応が勤務時間に食い込みやすい「自主管理」は、実務面でリスクを抱えやすい点に気を付けましょう。
検討にあたっては、管理会社に任せるなどして、本業に影響しない運用の仕組みを整えることを前提にしましょう。
管理委託料は物件や地域で差がありますが、賃料の3〜5%前後に収まるケースが多く見られます。
例えば月額賃料10万円の物件なら、負担は月5,000円程度です。法的なリスクを抑えながら手間も大きく減らせることを考えると、見合う出費と捉えられるでしょう。
基準オーバー時に必要な「自営兼業承認申請書」の提出手続き
相続をきっかけに、本人の意図とは関係なく5棟10室や1,000万円の基準を上回ってしまうこともあります。
そうした場合も、「自営兼業承認申請書(不動産等賃貸関係)」を早めに提出して承認を受けることで、法令に沿って賃貸経営を続けられる仕組みです。
申請の際に用意する書類は、次の表のとおりです。
| 提出書類 | 役割・記載内容 |
|---|---|
| 自営兼業承認申請書 | 定められた様式で作成 |
| 不動産登記簿の謄本 | 貸している物件の状況を示す |
| 賃貸契約書の写し | 家賃収入の金額を示す |
| 管理委託契約書の写し | 管理を業者へ任せていることを示す |
| 事業主名義の説明 | 名義が本人でないときに、名義人との間柄や関わり方を説明 |
承認を得るうえで押さえておきたいポイントは、次の3つです。
- ① 勤務先の仕事と利害が絡まないこと
-
賃貸経営が勤務先の業務と関わりを持たないことが前提となります。
- ② 物件管理を外部の業者へ任せていること
-
本人が経営に深く関わっていないかどうかが重視されます。
管理会社への委託は、判断を左右する大きな材料です。
- ③ 公務への信頼や公正さを損なわないこと
-
社会的な信用を失わせるおそれがないかどうかがチェックされます。
相続で取得したケースは承認を得やすい傾向がありますが、手続きは早めに進めることが大切です。
手続きをせずにそのままにしておき、あとで発覚すると、コンプライアンス違反として問題視されるおそれがあります。
公務員の不動産投資が職場に知られる原因と押さえておきたい対策
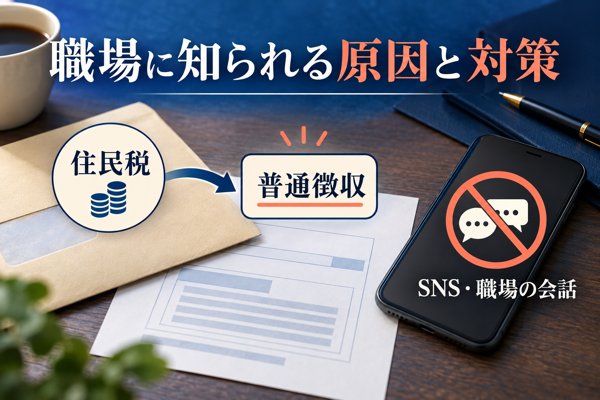
不動産投資を検討している公務員の方にとって、いちばんの心配ごとは「勤務先に知られてしまわないか」という点ではないでしょうか。
ルールの範囲内で行えば法的に問題がないとしても、上司や同僚の耳に入ることに抵抗を覚える方は多いはずです。
以下では、職場に知られるおもなきっかけと、それぞれへの備え方を順に見ていきます。
一番多い原因:住民税決定通知書に表れる金額のずれ
勤務先に知られる原因として最も多いのは「住民税」です。
公務員や会社員の場合、住民税はふだん毎月の給与から差し引かれる形(特別徴収)で納めています。
不動産から所得が生じると、確定申告の内容に応じて住民税の額が変わり、勤務先へ送られる「住民税決定通知書」の税額に、給与とは別の所得の分まで含まれて記載される場合があります。
通知書に目を通した給与担当者が「給与の額に比べて住民税が高い」と感じ、副業をしているのではと疑問を持つのが、よく見られる発覚の流れです。
住民税を「普通徴収」に切り替える手順
住民税をきっかけに知られるのを防ぐ方法として有効なのは、確定申告書の「住民税に関する事項」欄にある選択肢のうち、年金・給与を除く所得にかかる分の住民税について「自分で納付」(普通徴収)を選んでおくことです。
こちらを選択しておくと、不動産所得の分の住民税は自宅宛てに郵送される納付書を使って本人が納めることになり、勤務先で天引きされる額には含まれなくなります。
具体的な流れは次のとおりです。
- 確定申告書の第二表にある「住民税に関する事項」欄を見る
- 「給与、公的年金等以外の所得に係る住民税の徴収方法」の項目で「自分で納付」に印をつける
- 申告を終えたあと、6月頃に自宅へ届く納付書を使って住民税を納める
- 念のため、通知書を見て特別徴収に変わっていないかをチェックする
もっとも、普通徴収を受け付けていない自治体があるほか、手続きに不備があると特別徴収の扱いに戻されてしまう例も見られます。
確定申告を済ませたら、住民税の通知の中身を忘れずに確かめておきましょう。
心配なときは、お住まいの市区町村の窓口へあらかじめ確認しておくと安心です。
SNSや職場内のうわさから知られるリスク
住民税のほかに思いのほか多いのが、SNSへの投稿や職場での雑談がきっかけで知られるケースです。
投資がうまくいくと、つい周りの人に話したくなる方も少なくありません。
ただ、公務員という立場では、何気ない一言がリスクを招くことがあります。
不動産投資そのものに違法性がなくても、「あの人は副業をしているようだ」とうわさが広まると、人事担当部署が事実確認や調査に乗り出すきっかけになるかもしれません。
よくあるきっかけとしては、以下が挙げられます。
- SNSでの不動産投資についての発信
- 職場の同僚につい漏らした一言
- 家族・親戚や知り合い経由で話が広まること
とりわけSNSは、投稿した本人の思惑とは関係なく情報が広く出回るおそれがあります。
基本となるのは「職場では誰にも不動産投資の話をしない」ことです。
手間も費用もかからず、もっとも効果が期待できる備えといえます。
発覚後に想定される対応(処分の程度は事案ごとに異なる)
規程に反している疑いがあると、人事担当部署などから事情を聴かれたり改善を求められたりし、内容次第では懲戒処分に至ることも考えられます。
とはいえ、処分を受けるかどうかやその程度は、違反の中身(規模の超過、申請の漏れ、隠していたかどうか、指導を受けてからの対応など)や、所属する組織の規程・運用の仕方によって変わります。
心配な点があるなら、所属先で服務を担当する部署に前もって相談し、必要な場合は申請や承認の手続きを済ませておくのが安全な進め方です。
【出典元】:人事院「一般職の国家公務員の兼業について(Q&A集)」/人事院「人事院規則14―8(営利企業の役員等との兼業)の運用について」
多くのケースで共通して見られるのは、規模の基準を上回ったこと以上に「報告や改善に応じなかったこと」が問題視されやすいという点です。
早い段階で申請や相談をしておけば重い処分につながりにくい傾向がある一方、事実を隠したり指導に従わなかったりすると、きわめて深刻な結果を招きかねません。
不動産投資で公務員が「最強の属性」とされる4つの理由
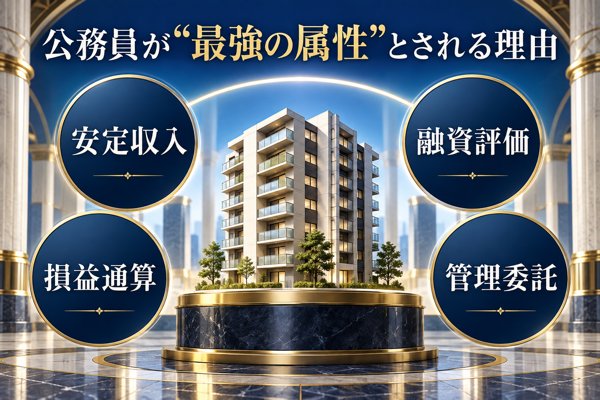
公務員は、不動産投資の分野で「最強の属性」と呼ばれる場合があります。
営業上の誇張というわけではありません。金融機関の融資審査の仕組みから見て、公務員が有利な立場に置かれやすいことが背景にあります。
融資審査での強み:低金利や高額融資につながる可能性
金融機関が融資の審査でもっとも重く見るのは、借りた人が長く安定して返済を続けられるかどうかです。
公務員は雇用がきわめて安定しており、景気の波によって職を失うおそれはほとんどないと考えられます。
金融機関はこの点を評価するため、民間企業にお勤めの方と比べると、次のような条件面で優遇される可能性があります。
| 比較項目 | 公務員 | 民間会社員(中小企業) |
|---|---|---|
| 金利水準の目安(※一例) | 1.5〜2.0%台となる例も | 2.0〜3.0%台となる例も |
| 借入可能額の目安(個別審査) | 年収の8〜10倍ほどになる例も | 年収の5〜7倍ほどになる例も |
| 必要な自己資金(ケースにより異なる) | 物件価格の1割前後で済む場合も | 物件価格の2〜3割が必要な場合も |
| 審査の通過しやすさ | とても高い傾向 | 勤務先の規模・業績次第 |
年収600万円の場合で比べてみます。
公務員(年収の8〜10倍)
→ 融資例は約4,800万〜6,000万円
中小企業会社員(年収の5〜7倍)
→ 融資例は約3,000万〜4,200万円
比べてみると、年収が同じであっても、借入額に1,000万円以上の開きが生じる可能性があります。
年収が同水準の中小企業勤務の方と比較した場合、見逃せない強みといえます。
安定した収入による「返済不能リスク」の低減
空室や修繕費の発生で毎月の手残り(キャッシュフロー)が減り、ローンの返済が苦しくなることは、不動産投資における大きなリスクのひとつです。
本業の給与が景気の影響を受けにくい公務員であれば、物件の収支が一時的に赤字になっても耐えられる余力があります。
返済不能に陥るリスクが低いことは、とれる投資戦略の選択肢を広げる効果もあります。
一例として、目先の利回りにとらわれず、長い目で見た資産価値を重視して物件を選べるのも、安定収入という土台があってこそです。
管理の外部委託による本業への負担軽減
前章でご説明したように、承認を要する規模で運営する場合には、管理業務を外部へ任せる体制づくりが求められます。
一見、縛りが多くなるように思えるかもしれません。
ところが実際には、この点が大きな利点として働きます。
管理会社へ委託した場合、任せられる業務の例は以下のとおりです。
- 入居者の募集と審査
- 入居者からの連絡・問い合わせへの対応
- 家賃の集金や滞納時の対応
- 修繕工事の手配
- 退去の際の精算業務
手間のかかる業務を管理会社へ一括して任せられるので、オーナー自身の主な役割は月ごとの報告書に目を通す程度になります。
公務に専念しつつ資産形成も並行して進められる体制を、はじめから整えやすい点は、公務員にとっての大きな利点といえるでしょう。
損益通算で期待できる税負担の軽減
減価償却費やローンの利息といった費用は、不動産投資において経費に算入できます。
経費を差し引いた結果、帳簿のうえでは不動産所得が赤字になる場合があります。
赤字分を給与所得と損益通算すれば、所得税・住民税が軽くなる可能性があります。
仮に年収600万円の方の不動産所得が▲100万円だったとすると、損益通算が認められた場合は課税所得が下がり、所得税や住民税の負担軽減につながる可能性があります。
公務員のうち年収600万円以上の方は所得税の税率が20%以上となるため、効果を感じやすいでしょう。
とはいえ、税負担の軽減だけを狙って投資するのは、本来の目的を見失うことになりかねません。
収支(キャッシュフロー)が黒字になる物件を選ぶことを前提に、節税は付随的な利点と位置づけるのがおすすめです。
詳しい仕組みは、不動産投資における損益通算の解説記事や不動産投資で節税ができる仕組みを紹介した記事でご確認いただけます。
\ RENOSY 無料相談のお申し込みはこちら/
年収帯ごとに見る公務員の投資シミュレーション:借入の目安とおすすめの物件価格
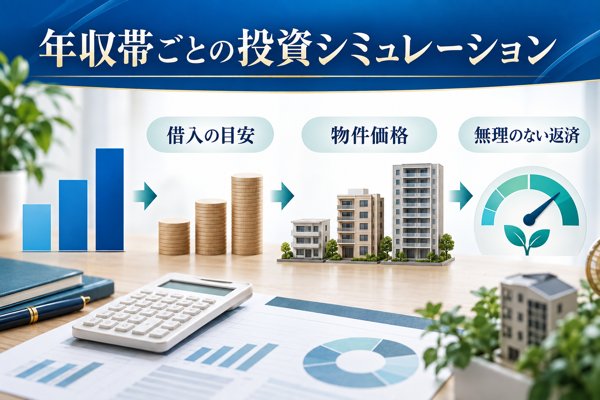
「今の年収から考えると、自分にはどれくらいの物件が買えるのだろう?」
不動産投資を考え始めた公務員の方が、まず知りたくなるのはこの点ではないでしょうか。
本節では、年収の帯ごとに借入できる額の目安を示したうえで、1,000万円という上限をふまえた物件選びを具体的に試算していきます。
年収帯ごとの借入額と購入価格の目安
下の表は、金利1.8%・35年返済の投資用ローンを公務員が使った場合を想定した一例です。
実際に借りられる額は、金融機関の方針や本人の信用状況によって上下しますが、ここでは平均的な水準を載せています。
| 年収 | 借入できる額の目安 | おすすめの物件価格 | 毎月の返済額 | 年間の返済額 |
|---|---|---|---|---|
| 500万円 | 4,000万〜5,000万円 | 2,000万〜2,500万円 | 約6.4万〜8.0万円 | 約77万〜96万円 |
| 600万円 | 4,800万〜6,000万円 | 2,500万〜3,500万円 | 約8.0万〜11.2万円 | 約96万〜135万円 |
| 700万円 | 5,600万〜7,000万円 | 3,000万〜4,000万円 | 約9.6万〜12.8万円 | 約116万〜154万円 |
| 800万円 | 6,400万〜8,000万円 | 3,500万〜5,000万円 | 約11.2万〜16.1万円 | 約135万〜193万円 |
金融機関が示す上限額いっぱいまで借りるのは、おすすめできません。
安全を優先するのであれば、返済比率を年収に対して15〜20%以内に収めることをひとつの目安にすると、無理のない計画になりやすいです。
何戸で1,000万円上限に届くかの試算例
上限となる1,000万円は、家賃収入を合計した「売上」の金額で判定されます。
何戸まで持てるのか、下の試算で目安をつかんでおきましょう。
| 地域と物件の種類 | 家賃(月額) | 家賃(年額) | 上限までの戸数目安 |
|---|---|---|---|
| 東京23区・区分マンション | 10万〜13万円 | 120万〜156万円 | 6〜8戸 |
| 大阪市内・区分マンション | 7万〜9万円 | 84万〜108万円 | 9〜12戸 |
| 地方都市・区分マンション | 5万〜7万円 | 60万〜84万円 | 11〜16戸 |
| 地方・戸建て賃貸 | 6万〜8万円 | 72万〜96万円 | 11〜13戸(※棟数注意) |
表から分かるとおり、都心部は家賃の単価が高いぶん、少ない戸数でも1,000万円に届きます。
反対に、地方の物件なら戸数を多く持てる半面、「5棟10室」という基準に触れないよう気を配る必要があります。
戸建ての場合は5棟に達した時点で基準に該当するため、地方で戸建てを買い増すなら棟数を細かく把握しておくことが欠かせません。
戸数を絞って賃料単価を高める公務員向けの戦略
1,000万円という上限を抱える公務員の場合、戦略の土台は「戸数よりも物件の質を高める」という考え方です。
好立地の都心部にある区分を2〜3戸だけ持つやり方は、制約の多い公務員の立場とよくかみ合う選択肢といえます。
家賃の単価が高めで入居の需要もぶれにくいため、戸数が少なくても収益を効率的に得やすいのが理由です。
持つ物件を絞れば管理にかかる手間も減り、本業への影響を小さく抑えられます。
主なメリットとしては、以下のような点が挙げられます。
- 入居率を高い水準で保ちやすい
- 管理にかかる負担が小さい
- 売りたいときに買い手が見つかりやすい
反対に、利回りの数字ばかりを重視して地方の築古物件をいくつも抱えると、空室と修繕のリスクが同時に押し寄せ、管理の手間もふくらむおそれがあります。
持つ戸数が多くなるほど、抱えるリスクもそれに応じて膨らみます。
公務員ならではの制約を「質の良い投資へ導いてくれる枠組み」と前向きにとらえることが、成果につながりやすい考え方です。
不動産投資に取り組む公務員が押さえたい5つの注意点
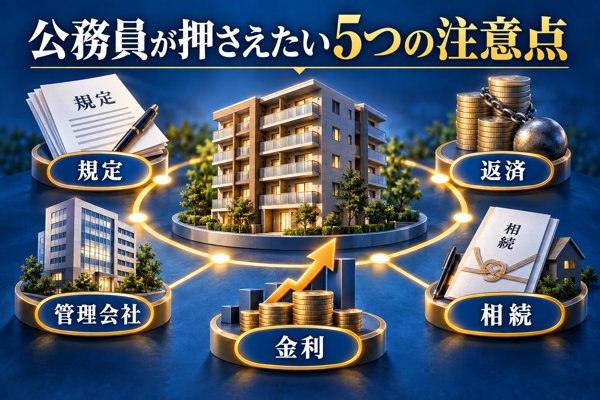
前の章までの解説をもとに、公務員の方がつまずきやすいポイントを5つに整理しました。
当てはまる項目が一つでもある方は、投資計画をいま一度点検してみてください。
注意点1:500万円の上限を軽く扱う業者への警戒
「もっと物件を買い増しましょう」「規模を広げるほど利益が伸びます」と勧めてくる業者には、慎重に向き合う必要があります。
公務員に課される1,000万円の制限を把握していないか、知ったうえで軽視しているおそれがあります。
物件が売れた時点で業者には手数料が入る一方、基準を超えて懲戒処分の対象となるのは投資をしたご本人です。
提案を受けたときは、「この物件を加えた場合、年間の賃料収入は合計でいくらになるのか」をその都度確認しておきましょう。
注意点2:フルローンに潜むリスクの把握
信用力の高さから、公務員は自己資金を入れないフルローンでも審査に通りやすいといわれています。
ただ、フルローンでは毎月の返済負担が重くなりやすく、空室が出たときに手元の資金繰りへ大きな打撃を受けかねません。
頭金として物件価格の1〜2割程度を準備しておくのが望ましいでしょう。
2,500万円の物件を例にとると、250万〜500万円を自己資金で賄えれば毎月の返済が軽くなり、空室が出ても持ちこたえやすくなります。
金融機関が「貸してくれる金額」と、自分が「借りてよい金額」は同じではない点を、いつも念頭に置いておきましょう。
注意点3:管理会社選びへの十分な目配り
運営を管理会社に任せるつもりなら、どの会社を選ぶかが投資の結果を大きく左右します。
会社を比べる際にチェックしたい項目を、下の表に整理しました。
| 管理している戸数 | 一定の規模を持つ会社ほど経営の土台が安定しやすい |
|---|---|
| 入居率 | 95%以上かどうかが一つの目安 |
| 対応のスピード | 入居者からの問い合わせ対応や報告の早さ |
| 管理委託料 | 相場は賃料の3〜5%程度 |
| オーナーへの報告 | 毎月届く報告書の中身と頻度 |
| 解約時の条件 | 管理会社を切り替えるときの条件を契約前に確認 |
管理会社は、一度契約したら替えられないものではありません。
対応に納得できなければ切り替えも選択肢になりますが、乗り換えには費用も労力も伴うため、はじめの会社選びがとても大切です。
候補をできるだけ幅広く比べたい方は、信頼性で比べる不動産投資会社おすすめ18選を見ると、上場の区分や管理体制までまとめて確認できます。
注意点4:金利が上がる局面への準備
今のような低金利が、この先もずっと続くとは限りません。
変動金利で融資を受けているなら、金利の上昇に合わせて毎月の返済額も膨らみます。
備えとして、「金利が1%上がっても返済が行き詰まらない収支計画」を用意しておくことが大切です。
借入額3,000万円を35年で返済するケース
・金利1.8%のとき → 毎月の返済 約9.6万円
・金利2.8%のとき → 毎月の返済 約11.2万〜11.4万円
金利の上昇幅が1%にとどまっても、毎月の支払いは約1.6万〜1.8万円重くなる計算です。
増える分(月約1.6万〜1.8万円・年約19万〜22万円)を無理なく吸収できるか、あらかじめ試算しておくと安心です。
注意点5:相続で基準を超えたときの素早い対応
親の不動産を引き継いだ結果、本人の意図とは関係なく5棟10室あるいは500万円という基準を上回ってしまう例は、少なくありません。
そうした場面で何より優先したいのは「できるだけ早く承認申請を出すこと」です。
相続は自分の意思で物件を手に入れたわけではないため、申請が承認されやすいとされています。
一方で、申請をしないまま放っておくと「意図的に隠していた」と受け取られるおそれがあります。
相続が起きた段階で、できるだけ早めに人事担当の部署へ相談し、求められる手続きを進めておきましょう。
基準を大きく上回るケースでは、物件の一部を手放して基準内に収めることも選択肢として考えられます。
どの物件を手元に残すかは、収益性と流動性を見比べ、売却しやすい物件を優先して残すのが基本的な考え方です。
公務員が押さえたい不動産投資の税金と確定申告の基礎
公務員の場合、税務の手続きは勤務先の年末調整で完了するのが一般的なため、確定申告になじみのない方が多いのではないでしょうか。
不動産所得が生じたときは、申告が要るかどうかを原則として確かめることになります。
年末調整を受けている給与所得者で、給与所得と退職所得を除いた所得の合計が20万円以下といったケースでは、所得税については申告が要らない場合もあります。
このパートでは、公務員の方に知っておいていただきたい税金の基本と、税負担を抑えるための工夫を順に説明します。
不動産投資で生じる主な税金の一覧
不動産投資の税金は、物件を買うとき・持っている間・手放すときの各段階で発生します。
代表的なものを下の表に整理しました。
| 税金の名称 | 発生する時期 | 内容 |
|---|---|---|
| 不動産取得税 | 取得時 | 物件を手に入れたときに一度課される |
| 登録免許税 | 所有権移転登記の際に納める税 | |
| 印紙税 | 売買契約書へ印紙を貼って納付 | |
| 固定資産税・都市計画税 | 保有中(毎年) | 所有者に対して年ごとに課税 |
| 所得税・住民税 | 不動産所得にかかる税 | |
| 譲渡所得税 | 売却時 | 売って得た利益にかかる(所有期間の長短で税率が変わる) |
取得にかかる税金は初期費用として見込んでおき、固定資産税や所得税といった毎年の負担も収支の計画にあらかじめ反映させておきましょう。
譲渡所得税は、売った年の1月1日時点を基準に判定され、所有期間が5年超であれば長期譲渡所得(20.315%)、5年以下なら短期譲渡所得(39.63%)の扱いとなります
出典:国税庁「土地や建物を売ったとき」/国税庁「No.3208 長期譲渡所得の税額の計算」
5年を超えるか否かによって税率に約2倍の差が生じるため、売却のタイミング(出口戦略)を検討する際には見逃せない要素といえます。
経費にできる項目と損益通算の使い方
経費として計上できる代表的な項目は、次の表のとおりです。
| 項目 | 概要 |
|---|---|
| 減価償却費 | 建物の取得にかかった費用を、耐用年数にわたり年ごとに配分して計上 |
| ローン利息 | 借入金のうち利息の部分(元本の返済分は対象外) |
| 管理委託料 | 管理会社に支払う手数料 |
| 修繕費 | 物件を維持・修理するための費用 |
| 損害保険料 | 火災保険や地震保険に支払う保険料 |
| 税理士報酬 | 確定申告を税理士へ頼んだ際の費用 |
| 交通費・通信費 | 現地での物件確認や管理会社とのやり取りに要した費用 |
なかでも影響の大きい項目が「減価償却費」です。
現金の支出を伴わないまま経費に算入できるため、帳簿の上では不動産所得を小さくする働きがあります。
計算の結果、不動産所得が赤字となったときは、給与所得との間で「損益通算」を行える仕組みです。
年収600万円の方の不動産所得が▲50万円になったケースでは、損益通算が適用されると課税所得が下がり、所得税と住民税が軽くなることが考えられます。
とはいえ、税負担を減らすこと自体を目的にせず、手元に残るお金(キャッシュフロー)が黒字であることを前提に使うことが大切です。
初回の確定申告:公務員が意識したい注意点
申告の期間は毎年おおむね2月中旬〜3月中旬で、日付は年ごとに変わります。2025年分を例にとると、2026年2月16日〜3月16日が期間です。
出典:国税庁「令和7年分確定申告期の確定申告会場のお知らせ」
投資をスタートした年の翌年からは、不動産所得について申告する必要が出てきます。
公務員の方がとくに気をつけたい点を3つ挙げます。
① 青色申告の届出を済ませておく
青色申告承認申請書および開業届を所轄税務署へ出し、条件をクリアすれば青色申告特別控除の適用が受けられます。
- 55万円(一定の条件を満たすとき)
- 65万円(電子申告などの条件もクリアしたとき)
- 10万円(簡易な帳簿で記帳するとき)
【出典元】国税庁「No.2072 青色申告特別控除」
※開業届は、あくまで税務面での手続きにあたります。
兼業として認められるかどうかは勤務先の規程や運用しだいのため、気になる場合は服務担当の部署へ問い合わせておくと安心です。
② 住民税の納め方は「普通徴収」にしておく
確定申告書の第二表にある「住民税に関する事項」欄で、給与以外の所得にかかる住民税の納め方を「普通徴収(自分で納付)」にします。
選び忘れた場合、住民税の金額が変わることで勤務先に気づかれる可能性が高くなります。
③ 初年度は税理士に任せる方法も考える
初めての年は申告の漏れや計算の誤りが生じやすいので、税理士へ依頼する方法も考えられます。
費用の目安は年間3〜5万円程度ですが、経費を適切に計上できる点やミスを防げる点を踏まえると、検討する価値はあるでしょう。
2年目以降はご自身で対応できる例も少なくないため、最初の1年は「正しい手順を身につける期間」と位置づけるのも一案です。
確定申告と聞くと難しそうに思えますが、要点をつかんでおけばそれほど複雑な作業ではありません。
何より大切なのは、制度の仕組みを正しく理解したうえで、決まりに従って手続きを進めることです。
出口戦略:公務員が避けたい「負動産」を見分けるポイント
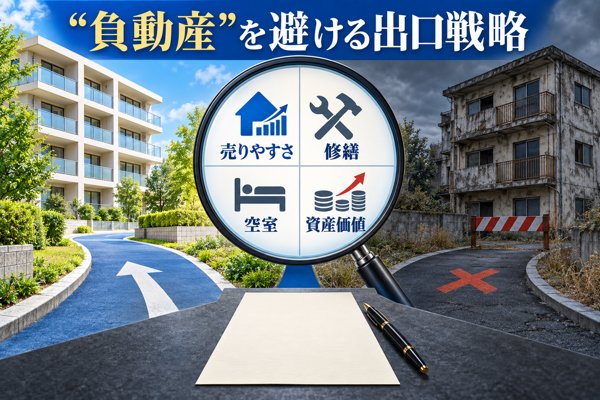
物件を購入した時点で、不動産投資が完了するわけではありません。
保有を続けるのか、どこかで手放すのかという「出口戦略」まで描けて、ようやく投資がうまくいったかどうかが見えてきます。
安定を好む気質の方が多い公務員の場合、かえって「持ち続けるバイアス」に陥りやすいため、意識しておきたいところです。
「ずっと持つ前提」が資産を目減りさせる落とし穴
安定志向の強い公務員の方ほど、「購入した物件は手放さずに保有し続けるもの」と考えて投資計画を立てる傾向が見られます。
ところが、長く持つほど有利になる不動産ばかりとは限りません。
時間の経過とともに建物の評価は下がり、修繕のための出費は膨らんでいきます。
家賃も古くなるにつれて下がりやすく、買ったときの利回りがいつまでも続くとは限りません。
「家賃収入があるうちは問題ない」と油断していると、いざ手放そうとした段階で、売却額ではローン残高をまかなえない「負動産」と化している場合もあります。
ポイントは、物件を買う段階で「いつごろ、どの程度の価格で手放せそうか」を見積もっておくことです。
10年後・20年後にどれほどの資産価値が残るかを逆算しながら物件を見極める姿勢が、公務員による不動産投資ではとりわけ欠かせません。
高利回りに惹かれて地方の古い物件を買う危うさ
地方にある築年数の古い物件のなかには、表面利回りで10%を上回るものもあり、数字だけを見れば好条件に感じられるかもしれません。
ただし、高い利回りの裏側には次のような落とし穴が隠れている場合があります。
| 想定されるリスク | 起こりうる影響 |
|---|---|
| 空室リスク | 人口が減っている地域では、入居者を集めにくくなる傾向が年々強まる |
| 修繕リスク | 古い建物ほど、予期しない大がかりな修繕が必要になりやすい |
| 流動性リスク | 手放したいタイミングで購入希望者が現れない |
| 家賃下落リスク | 周辺の競合物件と値下げ合戦になり、家賃が下がりやすい |
| 融資リスク | 買い手側が融資を受けられず、売却がスムーズに進まない |
なかでも見過ごせないのが「流動性リスク」です。
地方の古い物件は、売りに出しても買い手がなかなかつかず、大きく価格を下げざるを得なくなる場合があります。
公務員には保有規模の上限(500万円・5棟10室)があるため、限られた枠を売りにくい物件で使ってしまうことは、戦略面で大きな痛手になりかねません。
売りやすさを軸にした物件の選び方
公務員が物件選びで何より大切にしたいのは「出口の流動性」、言い換えれば「手放したいときに相場に見合った価格で売却できるか」という点です。
判断の目安として、次の項目を確認してみてください。
| 所在エリア | 人口が増えている、もしくは横ばいの地域(東京23区、大阪市内、政令指定都市の中心部) |
|---|---|
| 駅からの距離 | 最寄り駅まで歩いて10分以内 |
| 築年数 | 新築から築20年以内まで(耐用年数や融資期間との兼ね合いを考慮) |
| 物件の種類 | ワンルーム〜1LDKの区分マンションは買い手が見つかりやすい |
| 管理の状況 | 管理組合がきちんと機能し、修繕積立金の水準が妥当 |
| 賃貸ニーズ | 単身者や共働き世帯からの借り手ニーズが底堅い地域 |
目先の利回りに惑わされず、10年後・20年後でも買い手がつく物件を選ぶことが、公務員の不動産投資で何より大切な判断軸といえます。
\ RENOSYの無料セミナーをチェック/
公務員の不動産投資でよくある質問(FAQ)
不動産投資をしていることが職場に知られた場合、処分を受けますか?
所定の基準内に収まっていれば、処分につながるケースは基本的に少ないと考えられます。
本業に影響が出ておらず、勤務先の規程や運用ルールにも合致しているなら、問題とされる可能性は低いでしょう。
一方で、基準を超えていたり、申請を怠っていたり、意図的に隠していたりすると、事実関係の聴取や改善指導を経て懲戒処分に至るおそれがあります。
心配な点があるときは、服務を担当する部署に早い段階で問い合わせ、必要であれば申請して承認を得ておくと安心につながります。
1,000万円の基準は、経費を差し引いた利益で判断するのですか?
いいえ、基準となるのは家賃の「総額(売上)」のほうです。
1,000万円という線は、経費を差し引いた所得額ではなく、受け取る家賃の合計額をもとに判定されます。
例として、年間の家賃収入が1,000万円、経費が200万円であれば、手元に残る所得は800万円になりますが、基準に照らすと1,000万円とみなされます。
ここを取り違えている方は少なくないため、気をつけておきたいポイントです。
相続によって5棟10室を上回ってしまったときは、どう対応すればよいですか?
自営兼業承認申請書を出して、承認を得る手続きを進めてください。
相続で取得したケースは、やむを得ない事情として考慮され、承認が下りやすい傾向にあります。
とはいえ、手続きを先延ばしにすると問題とされるおそれがあります。
相続が起きた時点で、できるだけ早く人事担当の部署に相談し、申請を済ませておきましょう。
国家公務員と地方公務員とで、適用されるルールに違いはありますか?
考え方の土台は共通していますが、最終的な判断は勤務先に委ねられます。
国家公務員には、人事院規則がそのまま適用されます。
地方公務員の場合は自治体ごとの服務規程に従いますが、その多くは人事院規則にならった内容になっています。
確認の意味でも、勤務する自治体の人事担当部署に問い合わせておくと安心です。
配偶者の名義にすれば、不動産投資をしても問題になりませんか?
名義を変えるだけでは、リスクを避けられないおそれがあります。
経営上の判断やお金の管理を実際には職員自身がおこなっているとみなされた場合、兼業にあたると判断される可能性があります。
形だけ名義を移して規定をかわす方法は、おすすめできません。
まとめ:安定した立場を活かす公務員の不動産投資と資産形成
ここまでの内容を、以下の表に整理しました。
| テーマ | 押さえておきたい内容 |
|---|---|
| 許可が必要になる目安 | 5棟10室や年間の賃料収入1,000万円といった基準を上回ると、申請して承認を受ける手続きが求められます(地方公務員の場合は、勤務先の自治体がどう運用しているかもあわせて確認) |
| 根拠となる法令 | 人事院規則14-8のほか、国家公務員法第103条・第104条、地方公務員法第38条 |
| ローン審査での有利さ | 年収の8〜10倍程度まで借り入れできる可能性があり、金融機関から高く評価されやすい属性 |
| おすすめの進め方 | 物件数を絞り込み、質が良く単価の高い物件2〜3戸に資金を集める「少数精鋭・高単価」型 |
| 職場に知られないための工夫 | 確定申告の際に住民税を「普通徴収」で納める方法を選び、勤務先では投資の話題を控える |
| 税負担への備え | 青色申告や減価償却費を活かし、損益通算によって税負担を抑えられる場合がある |
| 出口(売却)の考え方 | 10年後に買い手が見つかるかどうかを、物件を買う段階から判断材料に加える |
公務員による不動産投資は、規則を守り、正確な知識を持って取り組めば、将来の資産を築く有力な選択肢になり得ます。
年金や退職金だけで老後をまかなえるか心配な方は、公務員という立場が持つ強みを活かし、早めに一歩を踏み出すことが大切です。
一方で、不動産の購入は多額の資金がかかる大きな判断でもあります。
自己流で判断を重ねるより、最初に信頼のおける専門家へ相談し、ご自身の年収や家族構成、将来の目標に合わせた個別のプランを作ることが、遠回りを避ける近道といえるでしょう。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。
設立35年以上・首都圏15,000戸超
立地×デザインで、確かな資産を築く