「興味はあるものの、最初に何から始めたらよいのか見当がつかない」──老後の年金や将来の増税に備える手段として不動産投資を検討しつつも、こうした迷いから一歩を踏み出せずにいる方は多くいらっしゃいます。
不動産投資は、「扱う金額が大きい」「つまずいたときに生活そのものが揺らぎかねない」という性質から、YMYL(Your Money or Your Life)領域に分類される投資といえます。
予備知識を持たないまま不動産会社へ足を運び、ご自身の条件に見合わない物件を相場より高く購入してしまうケースや、「不労所得」という魅力的なフレーズに惹かれてフルローンで購入した結果、数年でキャッシュフローが行き詰まってしまう事例は、今も繰り返し起きています。
裏を返せば、適切な順序で準備を進め、信頼のおけるパートナーを選ぶことで、不動産投資は再現しやすい資産づくりの方法になり得ます。
本記事では、管理会社の立場から多くの物件運営を手がけてきた専門家の視点をもとに、「つまずきの芽を事前に摘む」ことを軸にした不動産投資のスタート方法を9つのステップに分けてご紹介します。
最後まで読み進めていただくと、ご自身の年収や投資目的にふさわしいプランの全体像がイメージしやすくなるでしょう。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産投資は「何もしない収入」ではなく「事業運営」──踏み出す前に固めたい心構え
不動産投資に関心を寄せる人の多くは、「毎月の家賃が手間なく振り込まれてくる」という姿を思い描いているのではないでしょうか。
ところが現実には、物件を選ぶ段階から金融機関との融資のやりとり、入居者への対応、修繕の計画づくり、手放す時期の見極めに至るまで、一つひとつの判断をオーナー本人が下していく「経営」という側面があります。
本章では、不動産投資で収益が生まれる基本の構造や、ほかの資産運用と比べたときの違いを整理したうえで、スタート前に身につけておきたい考え方をお伝えします。
家賃収入と売却益で成り立つ収益構造|インカムゲイン・キャピタルゲインとは
不動産投資は、マンションやアパートといった物件を手に入れ、他者に賃貸して収益を生み出す資産運用の方法であり、得られる利益は主に次の2種類に分かれます。
- 家賃収入=インカムゲイン
- 売却益=キャピタルゲイン
家賃収入にあたるインカムゲインとは、入居している方から毎月支払われる賃料を指します。
経済情勢の浮き沈みに左右されにくい傾向があり、入居者が住み続けてくれる間は継続的な収入として見込めるのが強みです。
もう一方の売却益、すなわちキャピタルゲインは、買ったときの価格を上回る金額で物件を売れた場合に手元に残る差額を指します。
もっとも、短い期間で不動産の価格が大幅に上昇する場面はそれほど多くないため、投資経験の浅い方が売却益だけを目当てにするのは危うい選択といえるでしょう。
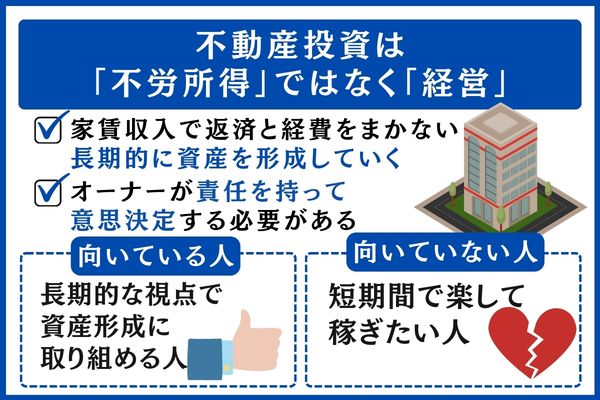
不動産投資の土台となる考え方は、毎月の家賃収入でローンの返済や諸経費を賄いつつ、時間をかけて資産を積み上げていく「経営」にあります。
こうした捉え方を最初に持っておくことが、うまくいくための出発点になります。
資産を「運用する」か「経営する」か|金融商品との違いを比較
株式や投資信託、REITといった金融商品と比べたとき、不動産投資がもっとも大きく異なるのは、「オーナー自らが経営の舵取りを担う」という点です。
金融商品なら買った後の値動きは市場任せで済みますが、不動産投資では入居者の募集や修繕の計画、管理会社選び、さらには売るタイミングの見極めまで、いずれもオーナーが責任を負う領域となります。
| 比較項目 | 不動産投資 | 株式投資 | 投資信託 | REIT |
|---|---|---|---|---|
| 必要な初期資金 | 数百万〜数千万円 | 数万円〜 | 100円〜 | 数万円〜 |
| レバレッジ | 融資を使えば可能 | 信用取引なら可能 | なし | なし |
| 運用にかかる手間 | 管理と経営判断が必要 | 銘柄選びと売買 | ほぼ不要 | ほぼ不要 |
| 収入の安定度 | 高い(家賃) | 値動き大 | 値動き中程度 | 値動き中程度 |
| 換金のしやすさ | 低い(売却まで時間がかかる) | 高い | 高い | 高い |
| 節税面の効果 | 減価償却の活用で可能 | 損益通算に限る | 限定的 | 限定的 |
| インフレへの強さ | 強い(実物資産) | 銘柄による | 銘柄による | 中程度 |
表から読み取れるように、不動産投資には「融資によるレバレッジが効く」「家賃という安定した収入源がある」「物価上昇への耐性が高い」といったほかにない強みがある反面、換金に時間がかかり、運用にも手間を要する点は押さえておきたいところです。
不動産投資に適した人・適さない人の傾向
不動産投資と相性がよいのは、腰を据えて長い目で資産づくりに向き合える方です。
たとえば、収入が安定していて金融機関の融資を受けやすい会社員や公務員の方、老後の年金への不安や相続への備えを考えて着実に資産を育てたい方などが当てはまります。
加えて、数字をもとに経営上の判断を下せること、リスクを気分ではなく客観的なデータで見極められることも大切な素養といえます。
反対に、「短い期間でまとまった利益を上げたい」「手を動かさずに収入だけ得たい」「借入れはどうしても避けたい」と考える方にとっては、相性がよいとはいえません。
不動産投資はすぐに結果が出るものではなく、10年・20年という長い期間をかけて成果を重ねていく事業です。

不動産投資の実態は、資産を預けて待つ「投資」というより、自ら舵を取る「経営」に近いものです。働かずにお金が入る生活を期待しているなら、その考えはいったん脇に置いていただきたいと思います。反対に、ひとつの事業として地に足をつけて向き合う気持ちがあるなら、つまずきを避けるための知恵を余すところなくお伝えしていきます。最初に心に留めておいてほしいのは、ご自身が「物件のオーナー経営者」という立場に立つという点です。物件探しから日々の管理、出口の描き方に至るまで、最後に決めるのはオーナーであるあなた自身です。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※条件・上限あり/
※ポイントはPayPayギフトカードの形で付与されます。出金や他者への譲渡は不可で、PayPay/PayPayカード公式ストアでもご利用いただけます。
※条件・上限が設けられています。適用条件の詳細はRENOSY公式サイトにてご確認ください。
不動産投資スタートまでの9ステップ|目標づくりから賃貸運用開始までの流れ
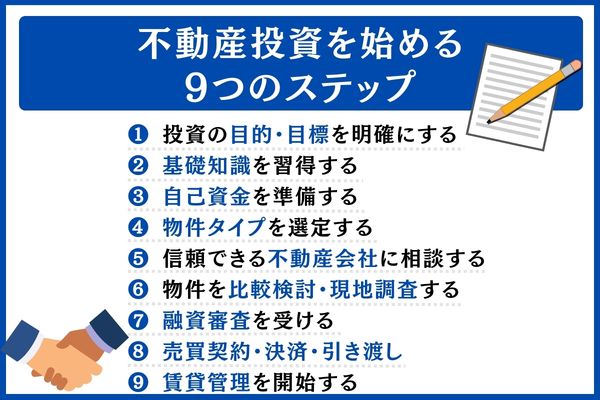
勢いや思いつきだけで踏み出すと、不動産投資はつまずきやすくなります。
下に示す9段階を一つずつ進めていけば、失敗する可能性をかなり抑えやすくなります。
最初に、全体像を表で確認しておきましょう。
| Step 1 投資のねらいとゴールを決める | 1〜2週間 | 無料 |
|---|---|---|
| Step 2 書籍・セミナーで投資の基本を学ぶ | 1〜3ヶ月 | 書籍代:数千円 |
| Step 3 手元資金を用意する | 3〜12ヶ月 | 物件価格の15〜20% |
| Step 4 投資する物件の種類を決める | 2〜4週間 | 無料 |
| Step 5 信頼に足る会社へ相談する | 2〜4週間 | 無料 |
| Step 6 候補物件を比べて現地を確かめる | 1〜3ヶ月 | 交通費程度 |
| Step 7 金融機関への融資申し込み | 2〜4週間 | 事務手数料等 |
| Step 8 契約の締結から決済・物件の受け取りまで | 1〜2ヶ月 | 購入諸費用:物件価格の7〜10% |
| Step 9 賃貸運営をスタートする | 引き渡し直後から | 管理委託費:月額家賃の3〜5% |
Step 1〜3|ゴール設定・基本の学習・手元資金の用意
不動産投資に取り組む理由をはじめに言葉にしておくことが、何よりの土台になります。
ゴールがはっきりしない状態で物件探しに入ると、販売会社のセールスに押し切られがちです。
たとえば「年金の補いとして毎月10万円の副収入がほしい」「10年後に資産5,000万円を形成したい」のように、いくら・いつまでを盛り込んだ目標を立てておきましょう。
不動産投資でうまくいっている人の多くは、しっかり学んだうえで動き出しています。
利回りの求め方や代表的なリスクは本で押さえ、足元の相場や融資の状況は無料セミナーで仕入れるとよいでしょう。
有料のセミナーでは内容が一方に偏っていることもあるので、いくつかの会社の無料セミナーを聞き比べるほうが安心です。
頭金ゼロで借り入れできる場合もあるものの、リスクは最も膨らみやすくなります。
購入価格の15〜20%程度を自己資金として確保しておくと、借入の条件が良くなりやすく、月々の収支にもゆとりが出ます。
さらに、購入の際は登記費用や仲介手数料、火災保険料といった諸費用(物件価格の7〜10%程度)が別にかかることも頭に入れておきましょう。
Step 4〜6|物件の種類決め・投資会社との面談・候補物件の見極め
ゴールと手元資金のめどが立った段階で、自分に合う物件の種類を絞っていきます。
はじめての方なら、手間がかかりにくく初期費用も小さめの「都心エリアの中古区分マンション」が候補に挙がります。
年収700万円以上あり、規模を広げていきたい方は一棟アパートも検討対象になるでしょう。
種類ごとの違いについては、次の章でくわしく取り上げます。
狙う物件の種類が定まったら、不動産投資会社に話を聞いてみましょう。
大切なのは、1社の意見だけで決めてしまわないことです。
少なくとも3社以上の提案を集め、物件のクオリティ・融資の条件・管理の体制を見比べましょう。
売るだけで終わらず、購入後の管理まで一貫して任せられる会社かどうかは、その後の運用の質を大きく左右します。
紹介された物件は、自分の目で現地を見ておくことをおすすめします。
まわりの賃貸ニーズ、駅から歩いたときの体感距離、建物の手入れ具合、エントランスや共用部分がきれいに保たれているかなど、資料の数値からは読み取れない点が現地で見えてきます。
あわせて、楽待・健美家などのポータルサイトで近隣の相場を確認し、紹介された価格が妥当かどうかをご自身でもチェックしましょう。
Step 7〜9|ローン審査・契約から決済まで・賃貸運営のスタート
買う物件が固まった段階で、金融機関へ借り入れを申し込みます。
審査の場では年収や勤続年数、今ある借入額、物件の収益力などをもとに総合的に判断されます。
金利や貸出条件は金融機関ごとにかなり差があるので、いくつかの銀行に当たってみると安心です。
投資会社から提携ローンを案内されることもよくありますが、地方銀行や信用金庫へ自ら相談に行くと、より良い条件が得られる場合もあります。
ローンの本承認が出た段階で、売主と売買契約を交わします。
重要事項説明書には細かいところまで目を通し、わからない点はその場で遠慮なく尋ねましょう。
決済の当日は、残りの代金を支払うのと引き換えに物件を受け取り、所有権が買主へ移ります。
あわせて登記費用・仲介手数料・固定資産税の日割り分の精算金といった費用の支払いも行います。
物件を受け取れば、ここから賃貸経営が本格的に始まります。
管理の仕事はおおまかに「入居者の募集」「家賃の回収」「建物のメンテナンス」「トラブルへの対応」の4種類に整理できます。
オーナー自身で管理する方法もありますが、本業を持つ会社員であれば管理会社へ任せるケースが多いです。
委託費の目安は家賃の3〜5%程度で、入居者とのやり取りから修繕の手配までまとめて任せられます。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※条件・上限あり/
※PayPayポイントの付与はPayPayギフトカードの形で行われます。出金・譲渡は不可で、PayPay/PayPayカード公式ストアでも使えます。
※上限と条件があります。適用条件の詳細はRENOSY公式サイトにてご確認ください。
つまずかないための自己資金の目安と利回りの見方
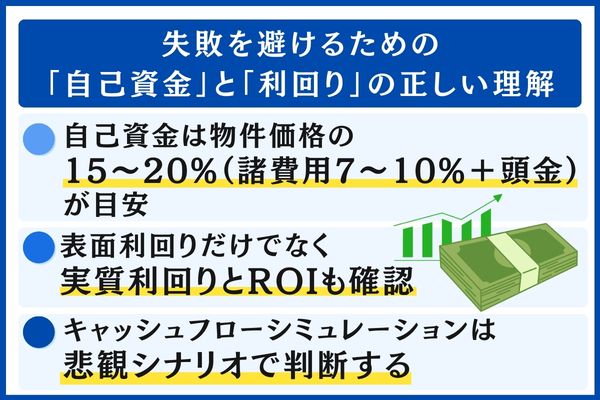
投資用不動産を検討し始めた段階で、多くの方が迷いやすいのが手元資金の用意と利回りの見方です。
「頭金なしでスタート可能」「表面利回り8%のお得な物件」といった宣伝文句をそのまま信じてしまうと、数年たってから収支が回らなくなるおそれがあります。
この章では、無理のない資金計画の立て方と、利回りの各指標をどう使い分けるかを順に解説します。
自己資金の適正額と、物件価格に対して15〜20%を確保したい根拠
「手元資金がなくても投資できる」という話を見聞きする機会もありますが、仕組みとしては可能であっても、相応の危うさを抱える点には注意が必要です。
頭金を入れずに全額を借り入れると、借入額が膨らんで月々の返済も重くなります。そのため、短い空室が生じただけでも収支がマイナスに陥りやすくなります。
目安としては、物件価格に対して15〜20%程度の自己資金を用意しておくと、融資の条件面でも毎月の収支の安定という点でも有利に働きやすいとされています。
この水準は、購入時にかかる諸費用(7〜10%)を賄ったうえで、頭金を投じて借入条件を良くするために必要となる金額という考え方に基づいています。
さらに、月々のローン返済額のおよそ半年分にあたる予備資金を別に確保しておけば、急な修繕や入居者が決まらない期間が生じても慌てずに対処しやすくなります。
| 購入価格 | 自己資金の目安(15%) | 自己資金の目安(20%) | 諸費用を含めた総額の目安 |
|---|---|---|---|
| 1,500万円 | 225万円 | 300万円 | 1,605〜1,650万円 |
| 2,000万円 | 300万円 | 400万円 | 2,140〜2,200万円 |
| 2,500万円 | 375万円 | 500万円 | 2,675〜2,750万円 |
| 3,000万円 | 450万円 | 600万円 | 3,210〜3,300万円 |
| 4,000万円 | 600万円 | 800万円 | 4,280〜4,400万円 |
| 5,000万円 | 750万円 | 1,000万円 | 5,350〜5,500万円 |
表面利回りと実質利回り、ROIそれぞれの意味と計算式の押さえ方
物件がどれだけ稼げるかを測る物差しとして利回りがよく使われますが、ひと口に利回りといっても複数の種類があり、示す中身はそれぞれ違います。
とくに投資経験の浅い方は、表面利回りの数字だけを見て購入を決めないよう気をつけたいところです。
| 指標名 | 求め方 | ポイント |
|---|---|---|
| 表面利回り | 年間家賃収入を物件価格で割り、100を掛ける | 経費を差し引く前のおおまかな数値 候補物件を最初にふるい分ける段階で活用 |
| 実質利回り | 年間家賃から年間経費を引いた額を、物件価格と購入諸費用の合計で割り、100を掛ける | 経費や購入時の諸費用まで反映した実際に近い数値 物件どうしの収益力を比べるのに適した指標 |
| ROI(投資収益率) | 年間CFを自己資金で割り、100を掛ける | 投じた自己資金をどれだけ効率よく回収できるかを示す 借入によるレバレッジも加味して判断する際に活用 |
例として、物件価格2,000万円で年間の家賃収入が120万円の場合、表面利回りは6.0%となります。
ところが、管理費や修繕積立金、固定資産税、火災保険料といった年間の経費が30万円かかり、購入時の諸費用が160万円だったとすると、実質利回りは(120万−30万)÷(2,000万+160万)×100≒4.2%まで低下します。
数字のこうした開きを見落としたまま「6%も回る優良物件」と考えてしまうのは、リスクの高い判断といえます。
悲観的な前提で見極めるキャッシュフロー試算のチェック方法
利回りを計算するだけでなく、さらに重視したいのがキャッシュフロー(CF)の試算です。
CFは、家賃収入からローン返済や管理費、修繕費、税金など出ていくお金をすべて引いたあとに残る金額を指します。
試算するときは、都合のよい前提に頼るのではなく、あえて厳しめのシナリオで数字を確認するようにしてください。
条件の例としては、空室率を10〜15%と見積もる、家賃が毎年0.5〜1%ずつ下がると仮定する、築年数が進むほど修繕費が増えるように設定する、金利が上がるリスク(+0.5〜1%)も加味する、などが挙げられます。
厳しい前提を置いてもCFが黒字を保てる物件なら、安全度の高い投資と考えられます。
逆に、満室が続き、家賃も変わらず、修繕費もかからないという前提の試算しか示さない不動産会社については、慎重に見極めたほうがよいでしょう。
いくつかのシナリオを並べて比べ、もっとも悪い展開になっても暮らしに支障が出ないかを確かめておくことが、堅実に賃貸経営を進めるうえでの判断の軸になります。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分をプレゼント※条件・上限あり/
※PayPayポイントの付与はPayPayギフトカードで行われます。出金・譲渡には対応していませんが、PayPay/PayPayカード公式ストアでの利用も可能です。
※上限や条件が設けられています。プレゼントの適用条件の詳細はRENOSY公式サイトにてご確認ください。
初心者向けの物件タイプ選びと地に足のついた収支試算
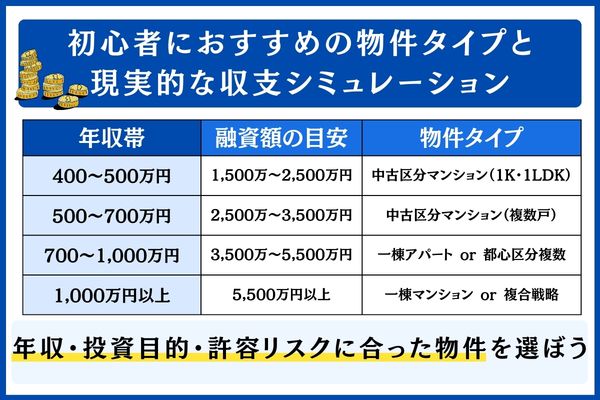
不動産投資で扱う物件の種類は幅広く、区分と一棟、新築と中古という分け方を掛け合わせるだけでも、抱えるリスクや期待できるリターンの性質はかなり異なります。
年収や投資の目的、どこまでのリスクなら受け止められるかを踏まえて物件を決めることが、長く安定して賃貸経営を続けるための出発点になります。
本章では、初心者でも手が届きやすい物件タイプを比べたうえで、年収帯ごとの選び方の目安を紹介します。
区分マンションと一棟アパート|必要資金・リスク・運営負担の違い
投資用物件は、住戸単位で購入する「区分マンション」と、建物を丸ごと所有する「一棟もの(一棟アパート・一棟マンション)」とに大別できます。
どちらにも長所と短所がはっきりあるので、手元資金や投資の目的、受け入れられるリスクの大きさを踏まえて判断することが大切です。
| 比較のポイント | 区分マンション | 一棟アパート |
|---|---|---|
| 購入時の費用 | 1,000万〜3,000万円程度 | 3,000万〜1億円以上 |
| 融資審査の通りやすさ | 比較的通過しやすい | 年収や資産背景が厳しく問われる |
| 空室の影響 | 1戸のみで0%か100%のどちらか | 戸数が多くリスクが散らばる |
| 運営の負担 | 共用部分は管理組合が担う | オーナーが負う責任の範囲が広い |
| 収益力 | CFは小さめ | 規模を活かしてCFを確保しやすい |
| 売却のしやすさ | 流動性が高めで比較的売りやすい | 購入できる層が限られる |
| 修繕の負担 | 修繕積立金でまかなう | 大規模修繕の費用はオーナーが負担 |
最初の1件として候補に挙げやすいのは、運営の手間が軽く、購入資金も比較的少なくて済む区分マンションです。
とはいえ、区分マンションは所有する住戸が1戸だけなので、入居者が退去すると家賃収入が途絶える点は意識しておきたいところです。
このリスクを抑えるには、都心部や駅から徒歩10分以内といった、借り手が付きやすい立地を選ぶことが大切です。
新築と中古|価格の安さと修繕負担のバランス
購入を判断するうえでは、築年数も見落とせない要素です。
新築物件には「新築プレミアム」が上乗せされ、相場を上回る価格になりがちで、購入後に市場での評価が落ち着くにつれて価格が下がるケースも見られます。
反対に、中古物件は購入価格を抑えやすいものの、修繕リスクが大きくなりがちな点を頭に入れておく必要があります。
中でも目を通しておきたいのが、修繕積立金の水準です。
国土交通省の「令和5年度マンション総合調査」によると、駐車場収入等を除いた修繕積立金の平均額は戸あたり月額13,054円となっています(規模や築年数、計画の内容によって金額は異なります)。
中古物件を比較検討するときは、毎月の積立額だけを見るのではなく、長期修繕計画の中身や積立金の残高までしっかり確かめておくことをおすすめします。
年収・目的に応じた物件タイプの選択基準
どの物件タイプが向いているかは、収入の水準や投資で目指すゴールによってかなり違ってきます。
下の表を目安にしながら、ご自身に合う選択肢を絞ってみてください。
| 年収の目安 | 借入可能額の目安 | 向いている物件タイプと戦略 |
|---|---|---|
| 400〜500万円 | 1,500万〜2,500万円 | 1K・1LDKの中古区分マンションを都心駅近で選び、手堅くスタート |
| 500〜700万円 | 2,500万〜3,500万円 | 中古区分マンションを2〜3戸保有し、空室による影響を分散 |
| 700〜1,000万円 | 3,500万〜5,500万円 | 一棟アパートの取得や都心区分の複数保有で、賃貸事業を大きくすることも検討 |
| 1,000万円以上 | 5,500万円以上 | 一棟マンションや複数の戦略を組み合わせ、法人化も視野に資産形成に本腰を入れる |
また、少ない資金で不動産に投資したい場合は、不動産クラウドファンディングという方法も検討できます。
1万円から出資でき、運用は事業者が担うため、まず不動産投資がどのようなものか体感してみたい方は、おすすめの不動産クラウドファンディング比較もあわせてご覧ください。
\ 年収や目的にマッチする物件タイプをAIが無料でチェック/
管理の現場から見た「長く任せられる不動産会社」の選び方
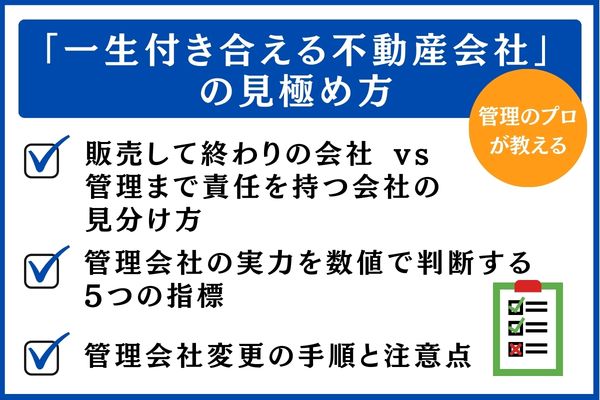
不動産投資では、物件を手に入れた時点はスタート地点にすぎず、実際の勝負は購入後に続く賃貸経営にあります。
二人三脚で経営を進める不動産会社や管理会社をどこにするかは、物件の選定に匹敵するほど大切な判断といえます。
ここからは、売ることを主眼に置く会社と管理まで引き受ける会社の違い、管理会社の力量を数値で確かめる方法、さらに管理会社を切り替える(リプレイス)際の具体的な流れを順に紹介します。
販売で完結する会社と管理まで担う会社の違い
どの会社と組むかによって、不動産投資がうまくいくかどうかは大きく変わります。
特に気をつけたいのは、物件を売ることにしか目を向けていない会社です。
売買時の手数料が収益の柱となっているため、購入した後の賃貸経営がうまく回るかどうかには、あまり関心を払わない傾向がみられます。
判断の手がかりは、はっきりしています。
売って終わりの会社は、「利回り」や「節税効果」ばかりを強調し、契約を急がせがちです。
対して管理まで引き受ける会社は、「修繕計画」「空室率」「管理実績」といった、購入後の運営に直結する情報を進んで提示する傾向があります。
最初の面談の場で、「購入した後は、どのような体制で管理していただけますか?」と尋ねてみるとよいでしょう。
具体的な数字を挙げて回答できるかどうかが、信頼に足る会社を見極める一つの判断材料になります。
管理会社の力量を見抜く5つの数値指標
管理会社を比較するときは、次に挙げる5つの指標に目を通しておくことをおすすめします。
いずれも管理会社の力量を客観的に把握するうえで基礎となる項目です。
| 項目 | 見るべき点 | 優良とされる目安 |
|---|---|---|
| 入居率(稼働率) | 管理物件全体を通した平均入居率(年間) | 95%以上で優秀な水準 |
| 管理戸数 | 現に管理を任されている物件の規模 | 1,000戸以上あれば一定の信頼感 |
| 平均空室期間 | 退去してから次の入居者が決まるまでの平均日数 | 30日以内で優秀な水準 |
| 家賃滞納率 | 家賃の滞納が起きている割合 | 1%以下で優秀な水準 |
| オーナー継続率 | 管理契約を更新し続けているオーナーの比率 | 90%以上なら満足度が高い |
こうした数値を示せない会社や、説明をぼかす会社には注意が必要です。
見た目の印象は良くても、実際の管理が伴っていないおそれがあります。
管理会社を切り替える(リプレイス)流れと留意点
物件を買った後に「今の管理会社の対応に満足できない」と感じた場合も、管理会社を別の会社へ切り替える(リプレイス)ことは可能です。
意外と知られていなかったり、「手間がかかりそう」と後回しにされたりしがちな選択肢ですが、管理の質は収益性や物件の資産価値に直接影響するため、不満を感じたら早めに検討するのが望ましいといえます。
切り替えは、おおむね以下の流れで進めます。
- 乗り換え先の候補を2〜3社に絞り込み、それぞれの管理条件を見比べる。
- 現在の管理会社と交わした契約書を読み、解約の条件(一般的には3ヶ月前通知など)を把握する。
- 新たな管理会社と契約を結んでから、現在の管理会社へ解約を申し入れる。
- 入居者に管理会社が変わる旨を知らせ、家賃の振込先口座を変更する手続きを進める。
- 鍵や契約関係の書類、保証人の情報などを漏れなく引き継ぐ。
なお、サブリース(一括借り上げ)の契約を結んでいる場合、解約が制限されることもあります。
サブリース契約については、解約の条件を前もって確認しておくことが大切です。
管理を担う立場として注目しているのは、表面利回りの数字ではありません。30年先もその建物が人に選ばれる住まいであり、修繕のための資金が尽きていないか──見ているのはそこだけです。購入時には出口となる売却まで、管理を託す際には20年後の姿まで見据えてください。
会社ごとの詳しい比較は、不動産投資会社おすすめ18選と選び方で紹介しています。
\ 無料セミナーで複数の会社の提案を見比べる/
会社員・公務員が見落としやすい「デッドクロス」と「法的制限」のリスク
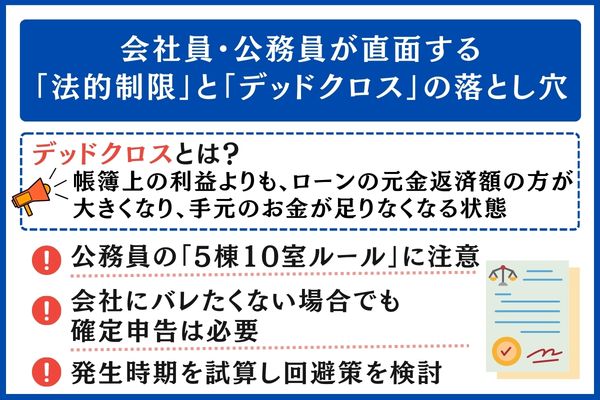
副業規定や人事院規則といった法的な制約に加えて、節税を狙って始めた投資が抱えるデッドクロスの危険性も、会社員や公務員が不動産投資に取り組む際に見過ごされやすいポイントです。
知らないまま運用をスタートしてしまうと、懲戒処分を受けたり、予想していなかった税負担を抱えたりするおそれがあります。
ここからは、職業ごとに押さえておきたい注意点と、節税にひそむ落とし穴を試算例を交えて見ていきます。
公務員に関わる人事院規則と「5棟10室ルール」の基本
人事院規則14-8では「自営兼業」に一定の制限が設けられており、公務員が不動産投資に取り組むときはこの点を押さえておくことが大切です。
目安として、次のいずれかに該当すると「事業的規模」と判断され、所属長による承認(自営兼業承認申請)を受ける必要があります。
- 独立家屋の貸付けが5棟以上
- アパートなどの貸付けが10室以上
- 賃料収入が年額500万円以上
上記の水準に収まっていれば、基本的には兼業の扱いになりませんが、職場によっては独自のルールが定められていることもあります。
運用を始める前に、所属先の人事担当部署へ確認しておくと安心です。
なお、水準を上回るケースであっても、承認を受けたうえで適法に運用できる場合があります。
関連する制度や運用ルールは、公務員が不動産投資をするときの注意点をまとめた記事で詳しく紹介しています。
会社員が知っておきたい就業規則上の副業ルールと確定申告
就業規則で副業を制限している会社もありますが、不動産投資は多くの場合「資産運用」の一環として扱われ、認められる傾向にあります。
とはいえ、勤務先に知られたくないからといって確定申告をしないのは避けてください。
給与を受け取っている人は、不動産所得をはじめとする給与以外の所得が合計で年20万円を超えると、原則として確定申告の対象になります(一定の要件があります)。
申告方法として青色申告を選び、所定の条件を満たせば、青色申告特別控除として最大65万円が差し引かれます(e-Taxを使った申告などの条件が設けられています)。
加えて、赤字になった年は給与所得と損益通算できるため、諸経費がかさみやすい初年度には税負担を抑えられるケースが多く見られます。
もっとも、損益通算による税負担軽減の効果がいつまでも続くわけではありません。
節税だけを狙う危うさ|デッドクロスが起こる理由と防ぎ方
税金が安くなるという点だけを理由に不動産投資へ踏み出すのは、特に注意が求められるパターンといえます。
背景にあるのが「デッドクロス」という現象です。
デッドクロスは、減価償却費よりもローンの元金返済額のほうが大きくなった状態を指す言葉です。
減価償却費は経費に算入できるので、帳簿の上では赤字(=節税)でありながら、実際の手元資金は残るという仕組みが成り立ちます。
ところが、減価償却は耐用年数に応じて終わりが決まっており、償却期間を過ぎると計上できる経費が大きく減ってしまいます。
対して、元利均等返済ではローンの元金返済額が年を追うごとに膨らんでいくため、いずれ両者の大小が入れ替わります。
入れ替わった後は、「帳簿の上では黒字で税金がかかるのに、手元資金が残らない」という厳しい状態に追い込まれます。
俗に「黒字倒産」と呼ばれる状況にあたります。
| 保有年数 | 年間の減価償却費 | 年間の元金返済額 | 差額(CFへの影響) | 判定 |
|---|---|---|---|---|
| 1年目 | 約90万円 | 約40万円 | +50万円 | 節税メリットあり |
| 5年目 | 約90万円 | 約45万円 | +45万円 | 節税メリットあり |
| 10年目 | 約90万円 | 約55万円 | +35万円 | メリット縮小 |
| 15年目 | 約90万円 | 約65万円 | +25万円 | 警戒水準 |
| 18年目(RCの償却完了) | 0円 | 約70万円 | −70万円 | デッドクロスに突入 |
| 20年目 | 0円 | 約75万円 | −75万円 | 黒字倒産の危険 |
物件ごとの条件によって実際の数値は変わります。
デッドクロスを避けるための主な方法は、次のとおりです。
- 繰り上げ返済によってローン残高を圧縮する
- 新築や築浅など、償却期間を長く取れる物件を選ぶ
- 償却が終わる前に手放す前提で売却計画を立てておく
- 所有する複数の物件で償却の終了時期を分散させる
物件を購入する段階でデッドクロスがいつ訪れるかを試算し、あわせて対策も考えておくことが大切です。
税金が減ることばかりを期待してフルローンを組んでしまうと、10年後には「手元資金は増えないのに税負担だけが重くなる」デッドクロスの苦境に陥るおそれがあります。対策が示されていない提案には、慎重に向き合ってください。節税は副次的な効果にすぎず、家賃収入から安定したキャッシュフローを生み出すことこそが不動産投資の核心だと考えています。
デッドクロスが起こる理由や防ぎ方については、減価償却の基本と不動産投資への影響をまとめた記事でも詳しく取り上げています。
\ 初回無料WEB面談の参加でPayPayポイント5万円分を受け取れる※上限・条件あり/
※PayPayギフトカードの形でPayPayポイントが付与されます。出金・譲渡は不可ですが、PayPay/PayPayカード公式ストアでのご利用にも対応しています。
※上限や条件が設けられています。プレゼントの適用条件はRENOSY公式サイトにてご確認ください。
2026年以降を見据えた「出口戦略」の判断軸
投資を始めたばかりの方は、物件の購入価格に目が向きがちです。しかし、投資の結果を大きく左右するのは「売るタイミングと売却価格」をどう見込むかだと考えられます。
日本では人口が減り続けているため、売却の見通しを立てないまま投資を始めると、将来大きな損を抱えるおそれがあります。
ここからは、人口の推移をもとにしたエリアの選び方、修繕積立金が長い目で収支に与える影響、売却を起点に考える物件選びの基準を順に見ていきます。
人口動態データで見極める|賃貸需要が今後も続くエリアの条件
売却の見通しを立てるうえで、特に注目したい指標の一つが「人口動態」です。
国全体として人口は減少傾向にあるものの、地域によって増減の状況はかなり異なります。
総務省の住民基本台帳データや国土交通省の統計を見ると、東京23区・大阪市中心部・名古屋市・福岡市といった大都市の中心部には、単身世帯を主体に人が流れ込み続けています。
将来にわたって借り手がつきやすいエリアの特徴として、次の4点が挙げられます。
- 生産年齢人口(15〜64歳)の転入が転出を上回る状態が続いている
- 大学や企業が集まっており、一人暮らし世帯の需要が底堅い
- 再開発や交通インフラ整備の計画が控えている
- 人口に対して賃貸物件が供給過多になっていない
反対に、人口が減り続けている地方エリアでは、表面利回りが高く見えても、空室の増加や物件価格の値下がりが将来起こりやすくなります。
売却まで見据えるなら、利回りがやや控えめでも借り手が安定して見込めるエリアのほうが、最終的な収益では有利になることが少なくありません。
修繕積立金の目安と15年目以降に収支が悪化するリスクへの備え
修繕積立金は、物件を買った後の手残りに直接影響する大切な費用です。
国土交通省の「令和5年度マンション総合調査」では、修繕積立金(駐車場収入等を除く)について、平均で月額13,054円/戸という結果が示されています。
もっとも、修繕積立金の額はマンションの規模や仕様、管理の状況、長期修繕計画の組み方によって大きく異なり、築年数を重ねるにつれて引き上げられることもあります。
中古物件を検討する際は、今の月額だけを見て決めるのではなく、長期修繕計画書の中身と積立金の残高もあわせて確かめておくと安心です。
予定されている修繕費に比べて残高が足りないと、今後、積立金の大きな値上げや一時金の負担を求められるおそれがあります。
あわせて、修繕計画が30年以上先まで見込んで作られているか、これまでの大規模修繕が予定どおり行われてきたかもチェックしておきたい点です。
売却から逆算して考える物件選びの基準
購入価格の交渉ばかりに意識が向く初心者は多いものの、投資の成果を最終的に左右するのは、どの時期にどの程度の価格で手放せるかという点です。
買う段階で売却のシナリオを描けているかどうかが、経験豊富な投資家と初心者を分ける大きなポイントといえます。
売却を見据えて物件を選ぶ際は、次の3点を押さえておきましょう。
| チェック項目 | 見るべきポイント |
|---|---|
| ①エリアの将来性 | 駅からの近さだけで判断せず、10年後・20年後にも借り手が見込める場所かどうか 人口の推移や再開発の予定から裏付けをとる |
| ②建物価値の保ちやすさ | 管理が行き届き、修繕がきちんと実施されている物件は、築年数を重ねても価値が下がりにくい 管理組合の議事録や修繕の履歴に目を通しておきたい |
| ③売りやすさ(流動性) | 投資用としては、ファミリー向けより単身者向けのほうが需要が安定しやすく、売りやすい傾向がみられる 価格が高すぎると購入できる層が絞られてしまうため、売却時を想定した無理のない価格帯を意識する |
売却を進める段階では、おすすめの不動産一括査定サイト比較を参考に、複数の会社へ査定を依頼すると手間を抑えられます。
\ 初回の無料WEB面談を受けるとPayPayポイント5万円分を進呈※条件・上限あり/
※PayPayポイントはPayPayギフトカードとして付与され、出金や譲渡には対応していません。PayPay/PayPayカード公式ストアでも使えます。
※条件や上限が設けられています。特典を受けるための条件は、RENOSY公式サイトでご確認ください。
不動産投資のスタートに関するよくある質問
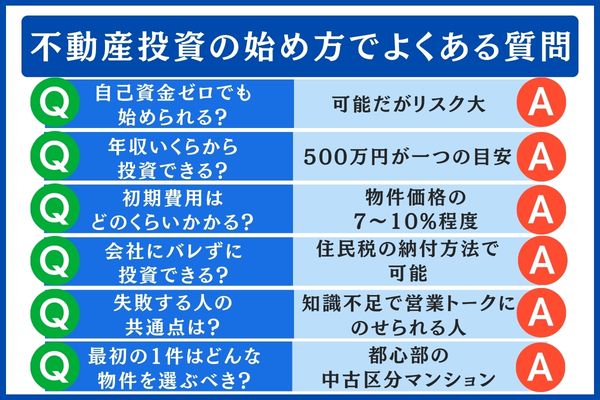
不動産投資をこれから始める方から寄せられやすい疑問を、Q&A形式で整理しました。
Q1. 手元資金がなくても不動産投資をスタートできますか?
【答え】頭金を入れないフルローンに応じる金融機関もありますが、借り入れが膨らむぶん月々の返済額が大きくなり、手元に残る家賃収入が圧迫されやすくなります。
自己資金として、物件価格に対し15〜20%程度を用意しておけば、借入条件で優遇を受けやすくなり、空室や修繕による急な出費にも備えやすくなります。
安定した賃貸経営を続ける土台として、まずは手元に余力を残しておくことを優先しましょう。
少ない元手で取り組める手段に興味がある方は、1万円から取り組める少額不動産投資の解説記事をあわせてご覧ください。
Q2. 不動産投資に必要な年収の目安はどのくらいですか?
【答え】審査の基準は金融機関ごとに異なるものの、一般的な目安は年収500万円以上とされることが多いです。
会社員のなかでも年収500〜800万円の方は融資の承認を得やすく、実際に投資を始める人の中心となっている層です。
とはいえ、審査では年収以外にも勤続年数や現在の借り入れの状況、保有している資産なども判断材料になります。
Q3. 物件購入時の初期費用はいくら必要ですか?
【答え】購入時には物件代金のほかに、仲介手数料や登記費用、融資事務手数料、火災保険料、不動産取得税といった諸費用も発生します。
諸費用の合計は、物件価格のおよそ7〜10%が目安です。
仮に2,000万円の物件を購入する場合、諸費用として140万〜200万円程度を想定しておくと安心です。
Q4. 勤務先に知られずに不動産投資を行えますか?
【答え】不動産投資は一般に「資産運用」として扱われるため、多くの企業では就業規則上の問題になりにくいと考えられます。
一方で、住民税を「普通徴収(自分で納める方法)」に変更しておかないと、税額が増えたことから勤務先の経理担当者に気づかれるおそれがあります。
確定申告の際に、住民税をどの方法で納めるか確かめておきましょう。
公務員の場合は人事院規則による制限が設けられているため、詳しくは本記事内の会社員・公務員が注意したい法的制限とデッドクロスの解説をご確認ください。
Q5. 不動産投資でつまずく人にはどんな傾向がありますか?
【答え】特に多いのは、「十分な知識がないまま営業担当者の話を信じ、相場より高い価格で買ってしまう」というケースです。
そのほか、表面利回りのみで良し悪しを決める、厳しめの収支シミュレーションをしない、購入後の管理を後回しにする、売却などの出口を想定せずに買う、といった特徴も重なりがちです。
本記事の不動産投資を始めるための9つのステップに沿って一つずつ進めれば、こうした失敗を避けやすくなります。
Q6. 1件目にはどのような物件が向いていますか?
【答え】投資初心者が最初の1件目として検討するなら、1K〜1LDKの間取りで築10〜20年、駅徒歩10分以内にある都心部の中古区分マンションが候補に入れやすいでしょう。
日々の管理にかかる手間が抑えられ、価格も1,000万〜2,500万円程度と比較的購入しやすい水準です。
そのうえで、修繕積立金の積み立て状況や建物の管理状態のチェックは欠かさないようにしてください。
物件タイプごとの違いは初心者に向く物件タイプの比較で詳しく解説しています。
\ 初回の無料WEB面談で5万円分のPayPayポイントを受け取れる※上限・条件あり/
※付与はPayPayギフトカードの形で行われます。出金・譲渡には対応していませんが、PayPay/PayPayカード公式ストアでのお買い物にも使えます。
※条件・上限が設けられています。プレゼントを受け取るための条件は、RENOSY公式サイトに掲載されています。
まとめ|不動産投資のつまずきを防ぐ3つの判断軸と最初に取る行動
ここまで、不動産投資をスタートするまでの流れを9つのステップに分けてご紹介しました。
締めくくりとして、つまずきを避けるうえで押さえておきたい判断基準を3つ、あらためて振り返ります。
判断基準① 収支は厳しめの前提で見積もる
空室率10〜15%、家賃が年0.5〜1%ずつ下がる、金利が+0.5〜1%上がるといった条件を重ねたうえで、厳しい想定でもCFが赤字にならない物件に候補を絞ることをおすすめします。
好条件だけを並べた試算は販売のための資料であって、経営の意思決定に使うものではないと考えておきましょう。
判断基準② 売り時と売値を起点に物件を見極める
購入価格の安さより、将来どのタイミングでいくらで手放せるかを重視する視点が大切です。
人口の推移や修繕計画の内容、エリアの将来性を確かめ、10年後・20年後にも価値が落ちにくい物件を選ぶのが望ましいでしょう。
判断基準③ 管理の実力を数値で見える化する
物件を手に入れてから始まる賃貸運営こそ、不動産投資の中心といえます。
入居率や空室期間、滞納率といった運営の指標について、具体的な数値を示してくれる管理会社をパートナーとして選ぶことが重要です。
対応に納得できない場合は、管理会社を切り替えるという方法も検討できます。
以上のように、適切な手順を踏み、明確な判断軸を持って取り組めば、不動産投資は再現性を期待しやすい資産づくりの方法といえます。
最初の一歩としては、いくつかの不動産投資会社に資料を請求し、各社のプランを見比べてみることから始めるとよいでしょう。
※ここで挙げた内容は一般的な目安にすぎず、実際に借りられる金額は、金融機関や個人の属性(勤続年数・ほかの借入状況・保有資産など)、物件の条件によって大きく変わります。