本業が好調で利益が増えるにつれ、納税額の重さや資産の偏りに頭を抱える——そうした場面で、不動産投資を検討し始める経営者は少なくありません。
ただ、営業担当の提案をうのみにして借入枠を使い込んだり、売却時の課税で手残りが大きく削られたりすると、会社の経営にまで影響が及ぶおそれがあります。
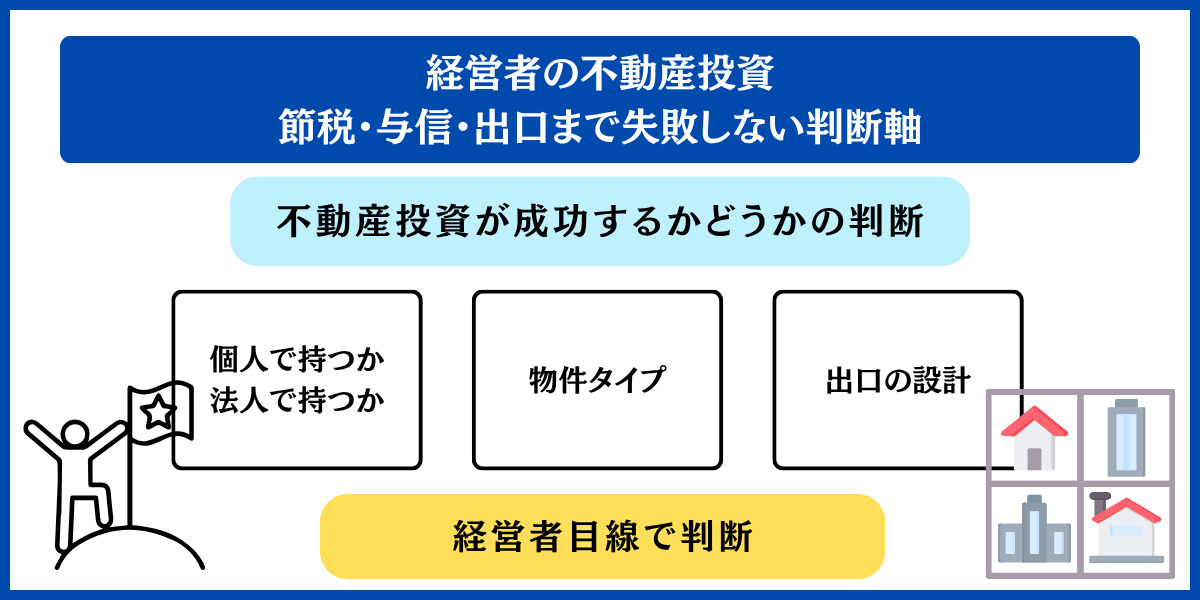
経営者にとって不動産投資は、税負担の軽減・与信の活用・資産の分散・社宅としての利用・事業承継という5つの面で理にかなう手段といえます。ただし成果を左右するのは、保有の名義を個人と法人のどちらにするか、どのタイプの物件を選ぶか、出口をどう組み立てるかを、経営の視点で見極められるかどうかだと考えられます。
この記事では、経営者が不動産投資に取り組む5つの利点、個人名義と資産管理法人をどう使い分けるか、課税所得900万円を目安にした法人化の考え方、中古一棟RCで節税効果が生まれる仕組み、キャッシュフローを年単位で試算した例、本業と両立させるうえでの注意点と4ステップの進め方について、判断のポイントや注意点を交えながらまとめています。
関連するテーマとして、年収2000万円の人に向けた不動産投資の解説、不動産投資で税負担が軽くなる理由を説明した記事、損益通算の考え方を不動産投資に沿って紹介した記事も参考にしてください。
経営者の不動産投資で会社員と大きく異なる3つの着眼点
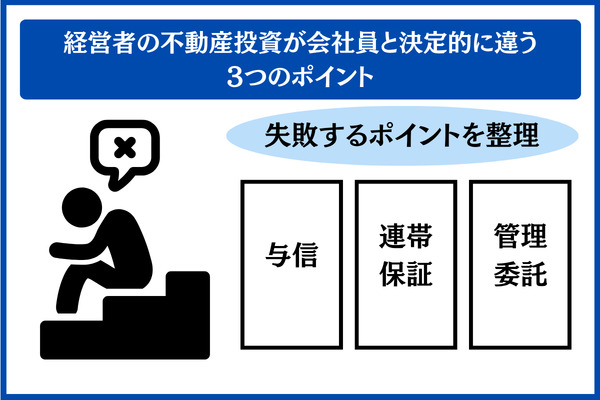
給与所得者向けの投資ノウハウを経営者がそのまま流用すると、つまずきやすい論点があります。ここでは与信、連帯保証、管理委託という3軸に分けて見ていきます。
以下が、ここで取り上げる論点の一覧です。
本業の借入と競り合う与信枠
金融機関は事業向けの融資枠と不動産向けの融資枠を事実上ひとまとめに見ているため、本業側の資金調達計画とすり合わせておくことが欠かせません。
会社員との大きな相違は「本業ですでに借入を抱えている」ことにあり、不動産向けの追加融資は、本業で使える調達の余力をそのまま圧迫しかねません。
例として、本業で5,000万円の運転資金枠を持つ経営者が、一棟RCローン1.5億円を新たに借り入れると、メインバンクの目には「グループ全体での与信」が一気に膨らんだように映ります。
結果として、本業の次の融資で審査金利が引き上げられる、与信の減額を求められる、新たな設備投資向けの融資が通らなくなる、といった連鎖が実際に生じ得ます。
- 不動産の融資を受ける前に、メインバンクへ話を通しておく
- 不動産向けの借入は、本業の取引先とは異なる金融機関で組む
- 本業と不動産投資を合算した連結ベースの与信枠を、税理士や銀行担当者と一緒に試算する
連帯保証が招く本業とのリスク連動
個人保証付きで組んだ不動産ローンは、本業が行き詰まった際に経営者を追い詰める要因になり得ます。
資産管理法人を挟んでリスクを切り分ける設計も考えられますが、実際には金融機関から代表者個人の保証を求められる場面が少なくなく、きれいに分離するのは簡単ではありません。
とりわけ警戒したいのは、(1)資産管理法人名義で借りたにもかかわらず代表者の個人保証が付いているパターン、(2)事業の借入と不動産投資の借入、双方の連帯保証を経営者個人が一手に引き受けているパターン、という2類型です。
本業の業績悪化や経営者個人の破綻が生じると、不動産も同時に処分の対象となり、影響が家族や従業員にまで及ぶ展開も考えられます。
経営者保証ガイドライン(中小企業庁・全国銀行協会)に沿った運用が近年進み、財務面で一定の要件を満たす中小企業では、個人保証を外す対応が広がっています。
不動産の融資を受ける場面でも、保証の範囲を狭めたり解除したりできないか、金融機関と話し合う余地はあります。
本業の忙しさを踏まえた管理の外部委託
本業を優先せざるを得ない経営者にとっては、自主管理よりも信頼の置ける管理会社に任せる形が現実的な選択肢といえます。
管理委託は会社員にも勧められる方法ですが、経営者の場合、本業に充てる時間の単価と、自主管理に費やす時間のコストを比べれば、多くのケースで委託に軍配が上がります。
家賃に対する管理委託費は5〜10%ほどが標準的な水準とされ、入居者の募集から家賃の回収、滞納時の督促、修繕の初期対応、退去時の原状回復、毎月のレポート作成まで一括して任せられます。
本業で重要な判断を下している最中に、物件への苦情の電話で集中を乱されずに済む点は、思いのほか大きなメリットです。
もっとも、管理会社ごとに品質のばらつきはあります。
空室が続く期間、対応の速さ、修繕提案の中身によって年間の手取りが数十万円規模で違ってくることもあるため、購入の段階で複数の会社を見比べ、購入後も定期的に見直すのが基本的な進め方です。
経営者が不動産投資に取り組む5つの利点
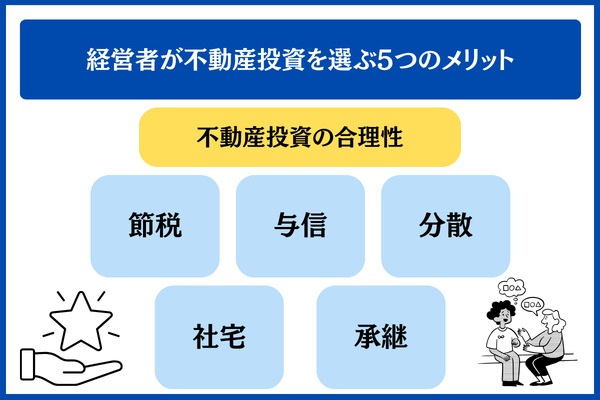
経営者という立場だからこそ得られる不動産投資の利点を、分散・節税・与信・社宅・承継という5軸に沿って見ていきます。
この章で取り上げる内容は次の通りです。
| メリットの種類 | 経営者が得られる効果 | 恩恵を受けやすい層 |
|---|---|---|
| 本業リスクの分散 | 本業の好不況に左右されにくい収入源を確保できる | 業績の振れ幅が大きい業種を営む方 |
| 税負担の軽減 | 減価償却費の計上により課税所得や法人税を抑えられる | 課税所得が900万円超の方 |
| 信用力の活用 | 役員報酬や本業の実績を背景に大きな融資を受けやすい | 3期以上続けて黒字決算の中小企業 |
| 社宅としての利用 | 住居費の一部を法人の経費に計上できる | 法人名義で物件を持つ経営者 |
| リタイア・承継対策 | 役員報酬に代わる収入、資産管理法人を通じた承継 | 後継者や家族への資産の引き継ぎを考えている方 |
不動産投資全体の流れを順を追って知りたい方は、9ステップで不動産投資を始める手順をまとめた記事をご覧ください。
ここでは対象を経営者に固有のテーマへ絞り込み、踏み込んで解説します。
景気に左右される本業リスクの分散
家賃収入は景気の波を受けにくい部類に入るため、不動産は本業の浮き沈みを埋め合わせる第二の収入源として機能しやすい資産といえます。
収入を本業1本に頼り切っている状況は経営者にとって大きな弱点になり得るため、値動きの相関が低い資産を組み合わせ、手元資金の流れ全体を落ち着かせることが目的です。
中小企業庁の中小企業白書においても、業種ごとの業績の動きと地代・家賃の水準はあまり連動しない傾向が示されています。製造業や卸売業のように景気の影響を受けやすい業種であるほど、分散による効果は高まります。
景気が悪化しても家賃は即座に下落するとは限らず、時間をかけて少しずつ見直されていく特徴があります。
もっとも、家賃がどの程度安定するかは、立地や物件の種類、契約の形によって差が出ます。事業用テナントは景気の影響を受けやすく、居住用のほうが比較的安定しやすいことから、本業リスクの分散を狙うなら、まず住宅系の物件から検討するのが手堅い選択と考えられます。
課税所得が高い経営者ほど大きくなる節税メリット
経営者が特に注目するのは、減価償却によって帳簿上の赤字を生み出し、個人なら本業の所得と損益通算、法人なら法人税の圧縮につなげることで、手元に残る資金を増やせる点です。
累進課税の仕組みにより、所得税率は課税所得が900万円超で33%、1,800万円超で40%、4,000万円超で45%まで上がり(住民税10%を合わせると最大55%)、所得が多いほど節税で得られる金銭的なメリットも膨らみます。
よく知られている方法としては、法定耐用年数47年の中古一棟RCを築20年(耐用年数の残り27年)で、法定耐用年数22年の中古木造アパートを築22年超(耐用年数4年)で購入し、簡便法を用いて短い期間で減価償却費を計上する手法が挙げられます。
減価償却費はお金の出ていかない経費であることから、会計上は赤字でありながら、実際の資金繰りは黒字という状態をつくり出せます。
注意したいのは、減価償却による節税が「税金繰り延べ」としての性格を持つ点です。売却という出口の段階で税負担として戻ってくるため、出口戦略とあわせて効果を判断することが求められます。
制度の詳しい内容は国税庁タックスアンサー No.2100「減価償却のあらまし」とNo.5404「中古資産の耐用年数」で確かめたうえで、税理士などの専門家へ相談することをおすすめします。
経営者としての信用力を生かした資金調達
資金調達の面では、継続的な役員報酬や本業の決算内容が評価され、会社員と比べて規模の大きな融資を受けやすい点が経営者の強みです。
年収が1,000万円以上になると借入可能額の上限が大きく広がりやすく、収入の水準に応じた進め方は年収1000万円の人に向けた不動産投資の戦略で詳しく紹介しています。
審査では、役員報酬の額、直近3期分の法人決算書、本業での借入残高、連帯保証を負っているかどうかなどを、金融機関が総合的に見て判断します。
本業が黒字で推移しており、借入の規模にも無理がなければ、5,000万円〜1.5億円クラスの一棟RCでも融資を受けられる場合があります。
投資用ローンの場合、金利はおおむね1.5〜3.0%、返済期間は25〜35年程度が目安とされています。
とはいえ、経営者という肩書きがあれば無条件に審査を通過できるわけではありません。
本業で使える融資枠を食いつぶさないか、連帯保証が二重に重なる形にならないかといった点を、銀行の担当者や税理士と相談しながら全体として組み立てることが大切です。
融資の条件は金融機関ごとに大きな差があるので、現在の水準については各金融機関へお問い合わせください。
役員社宅として福利厚生に組み込む使い方
所有する投資物件の一部や別の物件を法人名義で契約し、役員社宅として使うことで、家賃の一部を法人の経費として扱える制度があります。
法人が役員から「賃貸料相当額」を下回らない家賃を徴収していれば、給与として課税されることなく法人の経費に計上できる扱いとなります。
賃貸料相当額は国税庁タックスアンサー No.2600「役員に社宅などを貸したとき」で示されている計算式によって求めます。小規模住宅に該当する場合(法定耐用年数30年以下の建物は床面積132㎡以下、30年超の建物は99㎡以下)は、固定資産税の課税標準額をもとに算出するため、金額を比較的低く抑えられます。
家賃の設定を誤ると、給与として課税され否認される恐れがあるので、固定資産税評価額を確かめたり社宅規程を整えたりしておくことが欠かせません。
役員社宅の活用は「節税の隠し玉」などと大げさに語られることも少なくありませんが、実際には税理士の支援を受けながら運用するほうが安心です。
リタイア後の収入確保と事業承継での利用
ローンを返し終えた物件の家賃収入は、リタイア後に役員報酬の代わりとなり得ます。また、資産管理法人を通じて子どもへ引き継ぐ形を組むこともできます。
経営者が向き合う「自分の引退」と「会社の承継」は切り分けて考える必要があるテーマですが、不動産はいずれの場面でもクッションの役割を果たします。
よく用いられる設計としては、(1)引退した後の生活費を個人として家賃収入でまかなう、(2)後継者へ資産管理法人の株式を少しずつ贈与・譲渡していく、(3)黄金株や種類株式を使い、経営権と財産権を切り離す、といった方法があります。
中小企業庁の事業承継ガイドラインにおいても、自社株の評価を抑える手段として不動産の活用に触れられることがあります。
もっとも、承継の仕組みづくりには家族内での合意、相続税法、会社法といった論点が入り組んでいるため、税理士や公認会計士、弁護士がチームを組んで設計にあたるのが現実的です。
名義の決め方が不十分なままだと、相続トラブル(争族)や税務上の否認を招くおそれが逆に大きくなる可能性があります。
経営者が使う節税スキームの構造
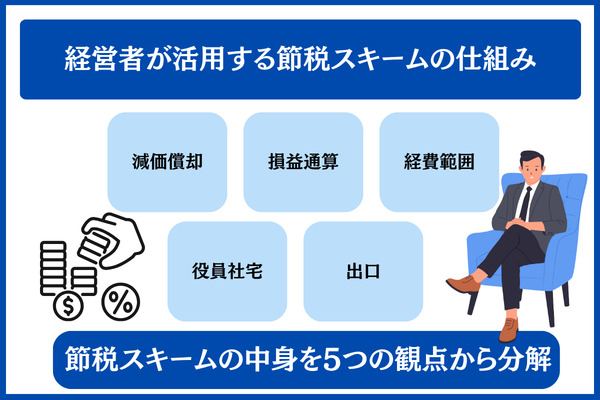
経営者向けの節税スキームについて、減価償却、損益通算、経費にできる範囲、役員社宅、出口という5つの切り口から中身を整理していきます。
このセクションで取り上げる内容は次のとおりです。
減価償却で帳簿上の赤字を生む方法
基本となるのは、法定耐用年数47年の中古一棟RCや、同じく22年の中古木造アパートを取得し、定額法によって毎年の減価償却費をできるだけ大きくする手法です。
構造ごとの法定耐用年数と、簡便法で求めた償却年数の目安を下の表にまとめました。
| 建物の構造 | 法定耐用年数 | 中古で取得した場合の簡便法による試算例 |
|---|---|---|
| 鉄筋コンクリート造(RC) | 47年 | 築20年RC: (47−20)+20×0.2 = 31年(端数は切捨て) |
| 重量鉄骨造(厚さ4mm超) | 34年 | 築15年: (34−15)+15×0.2 = 22年 |
| 木造 | 22年 | 築22年超: 22×0.2 = 4年(最低2年) |
築22年を超えた中古の木造アパートを3,000万円(うち建物部分2,000万円)で取得し、簡便法の耐用4年で償却するケースでは、毎年500万円を減価償却費として計上できる計算です。
同じ価格帯でも新築の木造(耐用22年)であれば年90万円程度にとどまるため、得られる節税効果には大きな開きが出ます。
制度の詳しい内容は国税庁タックスアンサー No.2100「減価償却のあらまし」やNo.5404「中古資産の耐用年数」で確かめ、実際の適用については税理士などの専門家へ相談することをおすすめします。
個人の損益通算と法人での通算の比較
物件を個人で持つ場合、不動産所得で生じた赤字は、給与所得や役員報酬と相殺する形で通算が可能です。
これに対して法人で持つ場合は、本業で得た利益と法人の中で通算することになり、個人か法人かで「どこと通算するか」が変わる点がポイントです。
気をつけたいのは、土地の取得に充てた借入金の利子は損益通算に使えないという点です(所得税法上の特例)。
土地建物比率8:2で中古一棟RCを購入したケースでは、土地にあたる部分の利子を個人の損益通算に充てられません。試算の段階でこの点を見落とすと、節税効果が当初の見込みから外れてしまいます。
法人内での通算であれば、不動産で出た赤字を本業の黒字とぶつけて相殺でき、最終的な税額を抑えることにつながります。
反対に本業が赤字のときは、不動産の黒字を法人の中で吸収する形になり、かえって税負担が重くなるケースも考えられます。
個人の損益通算と法人の内部通算は、仕組みの異なるものとして区別して押さえておくことが大切です。
経費として認められる範囲(経営者特有の幅広さ)
資産管理法人を活用すると、役員報酬、社会保険料、出張費、通信費、接待交際費の一部などを法人の経費にできる幅が、個人で保有する場合と比べてかなり広がります。
一般に「法人化による経費面のメリット」と言われるのは、この点を指しています。
- 家族を取締役に迎えて役員報酬を支払い、所得を分散させる
- 旅費規程を整えたうえで、出張時の日当を非課税で支給する
- 生命保険の一部を法人名義の契約とし、経費として処理する
- 役員の退職金に関する規程を整える
上記は代表的な具体例です。
いずれも制度を組み立てる際の自由度が高く、規模が大きくなるほど経済的な効果も出やすくなります。
とはいえ、経費として認められるには、実際の業務の裏付け、規程の整備、税務面での合理性が求められます。
家族役員への報酬や出張日当は、税務調査で否認されるおそれと常に背中合わせです。税理士の助言を受けながら運用することが基本といえます。
役員社宅の家賃を経費にする方法と税務ルール
役員社宅スキームとは、賃貸料相当額を求める計算式をもとに、社宅家賃のうち役員の自己負担分を上回る部分を法人の経費として扱う仕組みです。
小規模な住宅であれば、賃貸料相当額は固定資産税の課税標準額を基礎として、(1)建物課税標準額×0.2%、(2)12円×総床面積/3.3㎡、(3)敷地課税標準額×0.22%を足し合わせて求めます。
月額家賃20万円の物件を法人名義で借り、賃貸料相当額が3万円だったとします。役員から3万円を受け取れば、差額の17万円を法人の経費に回せる計算になります。
毎月の17万円が12カ月分積み上がるため、経費が年間204万円上乗せされる効果があり、中小法人の実効税率を約30%と仮定すると、法人税の圧縮額は年60万円超と試算できます。
一方で、家賃の設定を誤ると給与として課税され否認される可能性があるため、固定資産税評価額の確認と社宅規程の整備は欠かせません。くわしくは国税庁タックスアンサー No.2600「役員に社宅などを貸したとき」でご確認ください。
注意:節税の本質は「税金の先送り」
減価償却で生まれた節税効果は、物件を手放すときの譲渡所得税で戻ってくる形になるため、出口を見据えた設計が欠かせません。
減価償却費を計上するほど建物の簿価は小さくなり、売却価格との差額が譲渡益として課税されます。
建物価格2,000万円のうち5年間で1,500万円を償却したとすると、簿価は500万円になります。
そのうえで1,800万円で売却した場合、1,300万円が譲渡益となり、所有期間に応じて譲渡所得税がかかります。
節税によって減った税金と、出口で生じる税金をひとまとめにして試算することが基本です。
経営者の場合、節税額そのものが大きい分、出口で負担する譲渡所得税の額もふくらみがちです。
減価償却スキームがうまく機能するのは、(1)所有期間が5年超となり長期譲渡に移るタイミングで売却する、(2)売却で得た利益を新たな物件の購入に充てて再投資する、(3)相続によって取得費を引き継ぐ仕組みを使う、といった出口戦略を当初から組み込んだ場合に限られるといえます。
個人名義か資産管理法人か|保有形態を決める判断の流れ
「経営者であれば法人を作るのが正解」と一律に言い切れる答えはありません。
ここでは、個人名義と資産管理法人それぞれの長所・短所に加え、課税所得900万円を目安とした現実的な判断の流れを順に見ていきます。
このセクションで取り上げる内容を一覧にしました。
個人名義で保有する場合の長所と短所
個人名義で保有する大きな利点は、不動産所得で生じた赤字を給与や役員報酬と相殺(損益通算)でき、累進課税である所得税・住民税の負担をダイレクトに軽くできる点です。
ただし所得税率は、課税所得が900万円を超えると33%、4,000万円を超えると45%に達し、住民税10%を含めた場合の最大は55%です。所得水準が高い層ほど、税率では法人より負担が重くなる傾向があります。
- 法人を立ち上げる費用がかからない
- 赤字の年でも法人住民税の均等割を負担しなくてよい
- 本業で得る役員報酬から、損益通算によって直接差し引ける
所得税率の詳しい区分は国税庁タックスアンサー No.2260「所得税の税率」に掲載されています。税制は年度ごとに改正される場合があるため、国税庁ホームページで最新の内容を確かめたうえで、税理士などの専門家へご相談ください。
株式会社・合同会社による資産管理法人の長所と短所
資産管理法人の強みは、法人税率が低いこと、経費として認められる範囲が広いこと、損失を10年繰り越せることにあります。
ただし、設立費用、法人住民税の均等割(年7万円〜が一般的)、社会保険、解散する際の清算費用といった負担も生じるため、節税効果と運営費用を天秤にかけて判断することが大切です。
中小法人(資本金1億円以下)の法人税率は、年所得のうち800万円以下の部分が15%で、租税特別措置法に基づく軽減税率です(令和9年3月31日までに始まる事業年度が対象)。800万円を超える部分には23.2%が課されます。
住民税と事業税まで含めた実効税率は、中小法人であれば約23〜34%程度がおおよその目安です。くわしくは国税庁タックスアンサー No.5759「法人税の税率」でご確認いただけます。
合同会社は、株式会社に比べて設立費用を抑えやすく(登録免許税6万円〜)、組織の仕組みもシンプルなため、家族で運営する資産管理法人と相性がよい形態です。
株式会社は、取引先などからの信用や承継スキームの組み立てやすさで有利な反面、設立や運営にかかる費用が大きくなりがちです。
課税所得900万円を目安にした法人化の見極め
個人の所得税率は課税所得900万円を超えるあたりで33%となり、法人の実効税率(中小法人の場合は約23〜34%)と同じ水準に達することから、法人化を考え始める目安として広く用いられています。
もっとも、900万円という数字は「検討に迷いが出てくる水準」にすぎず、超えたらすぐ法人化するのが正しいとは限りません。
法人化による効果が、設立費用や均等割、社会保険、税理士への顧問料といった継続的なコストを上回るかどうかは、購入予定の物件の収益性、保有する期間、相続財産の規模などによって変わってきます。
目安としては、(1)課税所得900万円〜1,800万円は「判断が分かれる範囲」として個別に検討、(2)1,800万円を超えると法人化による効果が維持費用を大きく超えやすい範囲、(3)4,000万円を超えると法人化を前向きに検討したい範囲、と整理されるのが一般的です。
最終的に法人化するかどうかは、経営者ご自身と事業全体の状況をふまえ、税理士や公認会計士と相談しながら決めることをおすすめします。事業承継や相続、本業との兼ね合いなど、税率を比べるだけでは見落としやすい論点が数多くあるためです。
個人と法人の違いが一目でわかる比較表
下の表は、実務の場面でよく比べられる項目を経営者の視点から整理したものです。
法人を設立するかどうか決める前に、税率・経費の範囲・損失の繰越・相続での取り扱いを横並びで把握しておくと、税理士と話す際により具体的な検討がしやすくなります。
| 項目 | 個人で保有 | 資産管理法人で保有 | 経営者から見たポイント |
|---|---|---|---|
| 税率 | 累進課税で5〜45%(住民税10%は別) | 中小法人で実効約23〜34% | 課税所得が900万円を超えると法人が有利になりやすい |
| 経費にできる範囲 | 不動産所得に必要な経費 | 役員報酬や社会保険、出張費なども含め幅広い | 法人のほうが格段に広い |
| 損失の繰越 | 3年(青色申告の場合) | 10年 | 大規模修繕を予定しているなら法人が有利 |
| 損益通算 | 給与や役員報酬との通算が可能 | 法人の中で本業と通算が可能 | 個人で使える損益通算は大きな強み |
| 相続 | 物件ごとに分けて分散・分割 | 株式評価を通じてまとめて承継しやすい | 承継を重視するなら法人が有利 |
| 設立・維持にかかる費用 | ほとんどかからない | 設立に6万円〜、均等割で年7万円〜 | 規模が小さければ個人、大きくなるほど法人 |
| 社会保険 | 個人事業主は国保に加入 | 役員報酬に対して社保が適用 | 社会保険料の負担が増える点にも注意 |
法人化を考える際のチェックリストを下にまとめました。あくまで試算にもとづく目安ですが、該当する項目が多いほど、法人化を検討する合理性は高まります。
| 確認ポイント | 法人化を考える目安 |
|---|---|
| 本業と不動産を合わせた課税所得が900万円超 | 検討を始める |
| 課税所得が1,800万円超 | 前向きに検討 |
| 購入予定の物件が一棟もの(5,000万円超) | 検討を早める |
| 後継者への承継を見据えている | 法人が有利 |
| 配偶者や親族に所得を分散したい | 法人が有利 |
「無料セミナーで情報を集める」のも方法のひとつで、経営者を対象とした不動産投資セミナーなら、税理士や専門家から助言を受けられる場合があります。
情報を集める段階で複数の専門家の意見に触れておくと、判断材料がより具体的になります。
\無料セミナーで判断材料を集めよう!/
経営者に適した物件タイプの選定と各種シミュレーション
このセクションでは、経営者が候補にしやすい物件タイプを「節税効果」「安定性」「適合課税所得」の観点から並べて比べ、借入5,000万〜1.5億円を想定した場合の返済額の試算もあわせて紹介します。
ここで取り上げる内容は次のとおりです。
物件タイプごとの節税メリットと向いている経営者像
下の表は、経営者が候補に挙げやすい代表的な物件タイプについて、節税効果・安定性・適合課税所得という3つの観点からモデルケースとしてまとめたものです。
あくまで試算にもとづく目安ですが、まずはご自身の課税所得帯にフィットするタイプから当たっていく方法がおすすめです。
| 物件の種類 | 想定価格帯(モデル) | 節税への効き | 収益の安定度 | 向いている課税所得 |
|---|---|---|---|---|
| 中古木造アパート(築古) | 3,000〜6,000万円 | 高(短期償却) | 中(築年要注意) | 1,800万円超 |
| 中古一棟RC | 5,000万〜1.5億円 | 中〜高(27〜31年償却) | 高 | 900万円超 |
| 新築一棟アパート・マンション | 8,000万〜2億円 | 低(長期償却) | 高 | 安定インカム志向層 |
| 新築区分マンション | 2,500〜4,500万円 | 低 | 中(立地依存) | 全層(小規模スタート向け) |
一般的には、節税を優先するなら築古の中古木造、収益と節税の釣り合いを取りたいなら中古一棟RC、安定した家賃収入を重視するなら新築一棟という形で使い分けられることが多いようです。
候補を絞り込む段階では、投資目的で選ぶ不動産投資会社おすすめ18選もあわせて確認し、複数の会社を同じ条件で見比べることをおすすめします。
5,000万〜1.5億円規模で見る中古一棟RCの返済試算
下の表は、経営者が手がけやすい中古一棟RCの価格帯を想定し、借入5,000万〜1.5億円・金利2.5〜3.0%・期間25年という条件で、毎月の返済額と利息の合計を計算したものです。
計算方法は元利均等返済とし、物件価格の10〜20%を頭金として支払ったうえで、残りを借り入れるケースを想定しています。
| 融資額 | 適用金利 | 返済期間 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|---|---|
| 5,000万円 | 2.5% | 25年 | 約22.4万円 | 約6,729万円 | 約1,729万円 |
| 8,000万円 | 2.5% | 25年 | 約35.9万円 | 約1億767万円 | 約2,767万円 |
| 1億円 | 2.5% | 25年 | 約44.9万円 | 約1億3,459万円 | 約3,459万円 |
| 1.5億円 | 3.0% | 25年 | 約71.1万円 | 約2億1,340万円 | 約6,340万円 |
※表の数値は元利均等返済で計算した概算です。実際の借入条件は、金融機関による審査や物件の評価、経営者個人と法人それぞれの属性によって変わるため、最新の相場は各金融機関へお問い合わせください。なお、表面利回り7%・空室率10%・経費率20%と仮定した場合、5,000万円規模の物件であれば月額家賃約29万円〜がおおむね返済額をまかなえる水準の目安となります。
\年収1,200万以上の方におすすめ/
※経営者ならではの与信を生かし、一棟投資の計画をプロと相談しながら組み立てたい方に向いています。本業に影響を出さずに資産形成を進めたい年収1,200万円以上の経営者の方へ、一棟投資の進め方をご提案します。
表面利回り・実質利回りの差とキャッシュフローの考え方
判断の軸は、帳簿上の節税メリットよりも、税金を差し引いた後に残るキャッシュフローに置くのが、経営者にとっての基本的な考え方といえます。
実質利回りは表面上の数字とずれるので、管理費や修繕費、空室率まで織り込んだ実質利回りを基準に見極めるようにしましょう。
- 表面利回り=年間の家賃収入÷物件の価格
- 実質利回り=(年間の家賃収入−運営にかかる経費)÷(物件の価格+購入時の諸費用)
- 税引後キャッシュフロー=実質利回り×物件の価格−ローンの返済額−税金
最後の段階で求める税引後キャッシュフローは、実際に手もとへ残るお金にあたります。経営者が判断を下す際は、この数値をものさしにして物件同士を比べる方法が堅実といえるでしょう。
表面利回りが8%ある物件であっても、空室率10%・経費率20%に加えて税負担まで差し引くと、税引後のキャッシュフローが表面利回りから見込んだ水準の3〜4割程度まで目減りする例も見られます。
「表面利回り◯%」という数字だけを見て購入を決めてしまうのは、経営者であってもはまりやすい落とし穴です。3段階の利回り計算を一つずつたどって確かめることが大切です。
経営者の不動産投資に潜むリスクと注意すべきポイント
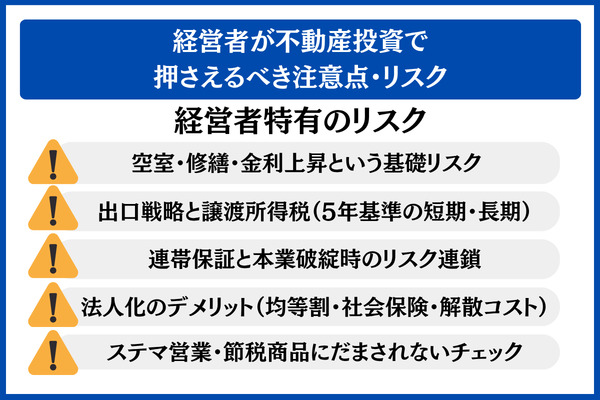
経営者ならではのリスクとしては、本業と連動しやすい点、出口で生じる税負担、管理を任せる先の質、営業から受けるプレッシャーが挙げられます。
以下の項目を順に見ていきます。
金利の上昇・空室・修繕費にまつわる基本リスク
空室率は5〜10%を見込み、長期の修繕計画を立て、固定金利と変動金利を組み合わせておくことが基本的な対策となります。
空室・修繕・金利上昇は、投資家の属性を問わず共通する基礎的なリスクではあるものの、経営者は投資規模が大きくなりやすいため、受ける打撃も会社員とは比べものにならないほど大きくなります。
仮に5,000万円を金利2.5%で借りている場合、金利が1%上がると毎月の返済額は約22.4万円から約25.0万円へ増加し、キャッシュフローは年間約30万円悪化します。
借入が1.5億円規模になると、失われるキャッシュフローは年間100万円超に達すると試算されます。
経営者にとっては、固定金利を選ぶことや、金利が上がる前提でシミュレーションを組むことが一段と重要になります。
給湯器やエアコン、外壁、防水などは、10〜15年ごとにまとまった修繕費がかかります。
家賃のうち5〜10%を修繕用として分けて積み立て、ローンの返済資金とは別に確保しておくことが、堅実な経営者に求められる姿勢です。
売却時の出口戦略と譲渡所得税(5年基準で変わる短期・長期)
個人が物件を売った際の譲渡所得税は、所有期間が5年以下なら約39%(短期)、5年超なら約20%(長期)となり、税率には倍近い開きがあります。
譲渡益は減価償却を経た後の簿価をもとに算出されます。そのため、節税スキームを活用した物件ほど売却益が大きく出やすく、税率の違いがもたらす影響も増していきます。
| 種類 | 所有期間(譲渡した年の1月1日で判定) | 税率(所得税・復興特別所得税・住民税の合計) |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 所得税30%、住民税9%、復興特別所得税(基準所得税額×2.1%) |
| 長期譲渡所得 | 5年超 | 所得税15%、住民税5%、復興特別所得税(基準所得税額×2.1%) |
税率や計算方法のくわしい内容は、国税庁タックスアンサー No.3211「短期譲渡所得の税額の計算」、No.3208「長期譲渡所得の税額の計算」、No.3105「譲渡所得の対象となる資産と課税方法」に掲載されています。
※ここで示した譲渡所得税はあくまで目安です。実際に納める額は、減価償却後の簿価や諸費用によって上下します。
経営者が特に意識しておきたいのは、売却した年の1月1日の時点で所有期間が5年を超えているかどうか、という判定のルールです。
実際には6年持っていたとしても、年初の時点で5年以下と判断されれば短期譲渡の扱いになります。売り出す時期は月単位で見極めておくことが大切です。
本業が傾いたときに連帯保証から広がるリスク
法人による保証と経営者個人による保証が重なる、二重の構造には気を配っておきたいところです。
資産管理法人の名義で物件を持っていても、代表者が個人保証をしていれば実質的に本業と結びついている場合が多く、本業が立ち行かなくなった際に不動産まで手放さざるを得なくなる事態も実際に起こり得ます。
想定される流れは、(1)本業の業績が落ち込み、本業側の借入返済が遅れる、(2)メインバンクから、資産管理法人が保有する不動産も担保に差し入れるよう求められる、(3)代表者の個人保証が履行され、不動産に加えて自宅や個人の金融資産も処分の対象になる、という連鎖的な崩れ方です。
本業の財務基盤がまだ固まっていない時期に大型の不動産融資を受けるのは、控えておくほうが無難です。
最近では経営者保証ガイドラインに沿った運用が進み、一定の財務要件をクリアした中小企業に対しては、個人保証を求めない流れが広がりつつあります。
不動産融資の場面でも、保証の範囲を狭めたり外したりできるよう金融機関と話し合う余地はあります。税理士や銀行の担当者には、なるべく早い段階で相談しておくと安心です。
法人化に伴うコスト面の注意点(均等割・社会保険料・解散費用)
法人は赤字の年であっても法人住民税の均等割(一般的には年7万円〜)を納めることになり、役員報酬を支給すれば社会保険料の負担も生じます。
加えて、法人をたたむ際にかかる清算の手続きや税理士費用、登記費用といった解散コストも軽視できません。
経営者が見過ごしやすい項目としては、(1)毎年かかる決算費用(税理士顧問料 月3〜5万円)、(2)社会保険料(労使合算で役員報酬の約30%)、(3)赤字の年度にも課される均等割、(4)解散する際の清算費用(数十万円)、の4点が挙げられます。
ランニングコストは年間で100万円〜数百万円にのぼるため、法人化によるメリットがその金額を上回るかどうかが判断の分かれ目になります。
法人化をどう進めるか、どの程度の費用がかかるかを具体的に思い描くには、武蔵コーポレーションの口コミ・評判のように、経営者向けの一棟投資を専門に扱う会社の体験談に目を通してみると参考になります。
節税商品・ステマ営業に惑わされないための確認ポイント
「必ず税金が◯◯円浮きます」「節税効果を保証」といった文句を掲げる営業には、警戒が必要です。
複数の会社や税理士から意見を聞いて照らし合わせ、シミュレーションの前提となる条件は漏れなく開示してもらうことが基本です。
- 出口でかかる譲渡所得税には触れず、節税額ばかりを強調する
- 空室率や経費率を実態より低く見積もっている
- 頭金なしで始められる点を前面に押し出す
- 個人保証は不要と説明していたのに、契約の段階になって求めてくる
- 早く決めるよう急かしてくる
こうしたサインがいくつも当てはまるときは、その場で決めずに一度持ち帰り、税理士やほかの不動産会社に意見を聞いてみてください。
本業の強みを活かした資産形成を一緒に考えてくれるパートナーを見つけるには、複数の会社を比べることが欠かせません。
武蔵コーポレーションの無料面談なども活用しながら、1社だけの提案で結論を出さないことが、経営者の不動産投資の結果を大きく左右します。
\無料面談!/
不動産投資に踏み出す経営者のための実践手順
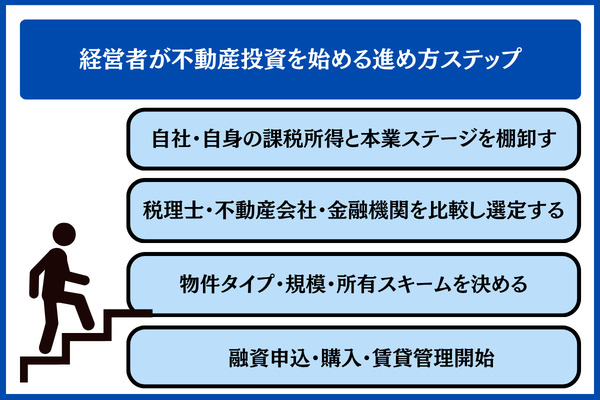
前章までに取り上げた論点を土台として、経営者が実際に不動産投資へ踏み出すための4ステップを順を追って確認していきます。
このパートで取り上げる項目は次のとおりです。
| 段階 | 主な作業 | 所要期間の目安 | 押さえたいポイント |
|---|---|---|---|
| 1. 現状の洗い出し | 課税所得、本業での借入予定、家族の状況、事業承継の意向をまとめる | 1〜2カ月 | 数字をもとに現在地を確かめる |
| 2. 専門家の比較 | 経営者案件に慣れた不動産会社、不動産投資の税務に詳しい税理士、金融機関をそれぞれ最低3社ずつ見比べる | 1〜2カ月 | 経営者への対応実績があるかを事前に確認 |
| 3. 投資設計の確定 | 物件の種類・投資規模・個人か法人かを確定させる | 1〜2カ月 | 売却などの出口も見据えて組み立てる |
| 4. 借入・取得・運用開始 | 法人で持つ場合は登記を済ませてから融資を申し込み→取得→管理を委託 | 3〜6カ月 | 運用の質は管理会社選びに大きく左右される |
本業の現在地と課税所得の洗い出し
第一歩となるのは、本業における融資の予定、課税所得900万円の壁、家族の構成や事業承継の意向をひととおり洗い出す作業です。
経営者にとってふさわしい投資の形は、本人がいまどの段階にいるかによって大きく異なるため、現在地を確かめないまま先を急ぐと、つまずきを招きやすくなります。
- 本業の過去3期分の決算内容と、翌期の業績見通し
- 役員報酬や課税所得など、経営者ご本人の所得状況
- 本業の取引先であるメインバンク、借入の残高、連帯保証の有無
- 家族の状況、後継者となり得る人、相続対策がどこまで進んでいるか
- 現在所有している不動産(自宅も含む)
上記の情報をシート1枚にまとめたうえで、次の段階へ移ります。
洗い出しの作業は、税理士と二人三脚で進めると効率よく片づきます。
本業の数字を第三者の目線で冷静に見渡せる専門家が伴走すれば、楽観的な見立てや思い込みを抑えつつ、無理のない投資余力をつかみやすくなります。
金融機関・不動産会社・税理士の比較と絞り込み
比べる相手は、不動産投資の税務に通じた税理士、経営者の事例を数多く手がける不動産会社、本業のメインバンクとは系列が異なる金融機関で、いずれも最低3社ずつ見比べるのが一般的な進め方です。
税理士や不動産会社の提案を鵜呑みにしてしまうことは、経営者がとりわけはまりやすい典型的なつまずき方です。
- 税理士:「不動産投資を使った節税スキームをどれだけ手がけてきたか」「資産管理法人を立ち上げた経験の有無」「相続や事業承継に関する知識」
- 不動産会社:「経営者に一棟物件を扱ってきた実績」「購入後のサポート体制」「自社で担う管理の水準」
- 金融機関:「経営者という属性で融資を実行した事例」「金利や返済期間、連帯保証にかかわる条件」
比較のとっかかりとして、おすすめの不動産投資セミナー10選を参考に複数社の話を聞き比べ、抱えている課題に近い会社へ候補を絞っていくのも一つの手です。
所有形態と物件の種類・投資規模の決定
まずは節税を優先するのか、安定した家賃収入を優先するのかで物件の種類を絞り込み、個人と法人のどちらで持つかを確定させます。
大切なのは、(1)物件の種類、(2)投資規模、(3)所有の形態という3つの要素をセットで検討することです。
個別に判断してしまうと、売却や承継の段階でちぐはぐになりかねません。
「節税を重視・課税所得2,000万円・後継者がいる」
- 築年数の古い中古木造、または中古の一棟RC
- 5,000万〜1億円
- 資産管理法人(合同会社)
という組み合わせが典型例です
「安定した家賃収入を重視・課税所得1,200万円・後継者は未定」
- 新築の一棟物件、または新築の区分マンション
- 3,000万〜8,000万円
- 個人名義、もしくは法人名義
という形にまとめられます。
投資の枠組みを固める時点で、売却や承継といった出口の選択肢もあらかじめ想定しておくのが、経営者らしい進め方といえます。
売却の時期・想定する価格帯・買い手のイメージを書き出しておくと、節税の効果と将来の税負担のつり合いを把握しやすくなります。
借入の申し込みから取得・管理スタートまで
法人を設立して物件を持つ場合は、登記が済んだ段階で金融機関に相談を持ちかけます。
融資の承認を得たあとは売買契約と決済へ進み、賃貸管理を外部へ任せて本業に専念できる環境を整えるのが、おおまかな流れです。
融資を申し込む際には、法人の決算書(3期分)・代表者の源泉徴収票・本業における借入の一覧・物件の評価に関する資料・賃貸経営の事業計画書を求められることが多いです。
購入を終えたら、(1)管理会社との委託契約、(2)入居者の募集、(3)税理士への月次レポート共有、(4)修繕費を積み立てる口座の開設、(5)火災保険への加入を同時並行で進めていきます。
\経営者のための一棟投資相談/
※現状の洗い出しを終え、具体的な検討段階に進んだ経営者の方におすすめです。経営者で年収1,200万円以上の方を対象に、腰を据えた資産形成プランについて相談できます。
よくある質問
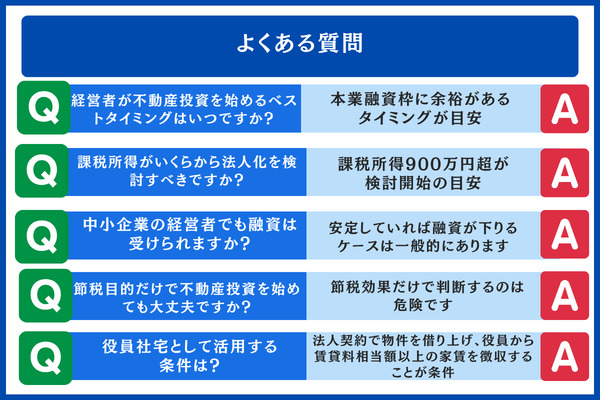
- 不動産投資に踏み出す時期として、経営者に向いているのはいつ頃でしょうか?
-
直近3期が黒字で課税所得が900万円超、さらに本業の融資枠にゆとりがある時期がひとつの目安です
業績が好調な局面であっても、本業で予定している設備投資の時期と重なると、不動産向けの借入れが本業側の与信枠を狭めるおそれがあります。動き出す前に、税理士や取引銀行の担当者を交えて全体の計画を組み立てておくと安心です。
- 法人化の検討は、課税所得がどの程度になってから始めるのがよいですか?
-
検討を始める目安とされるのは、課税所得900万円超のラインです
所得がこのあたりに達すると、個人にかかる所得税率33%と法人の実効税率(約23〜34%)との差が縮まってきます。とはいえ、すぐに法人を作ればよいとは限りません。設立にかかる費用や法人住民税の均等割、社会保険料の負担を差し引いても税負担の軽減メリットが残るかどうかは、購入を予定する物件の収益性や保有年数、相続財産の規模によって変わります。最終的な判断は、税理士や公認会計士と相談しながら進めることをおすすめします。
- 中小企業を経営している立場でも、融資を受けることはできますか?
-
直近3期の本業の決算と役員報酬が安定していれば、融資を受けられる例は一般に見られます
借入額は5,000万〜1.5億円程度、金利は投資用ローンで1.5〜3.0%、返済期間は25〜35年がおおよその目安です。本業で取引のあるメインバンクに限らず、系列の異なる金融機関も含めて複数の行へ相談する進め方が現実的といえます。条件は金融機関ごとに差がありますので、最新の水準は各金融機関でご確認ください。
- 節税だけを目的に不動産投資を始めても問題はありませんか?
-
減価償却による節税は税金の「繰り延べ」にあたるため、節税効果のみを根拠に決めるのはリスクがあります
物件を手放す段階で、譲渡所得税として後から負担が戻ってきます。そこで、節税で浮く額と売却時にかかる税額を一緒に試算し、5年超の長期譲渡として売る出口まで設計できた段階で、ようやく節税スキームが経済的に成り立つかどうかが見えてきます。営業担当者の説明で節税額ばかりが強調されているときは、出口で生じる税負担まで忘れずに確かめておきましょう。
- 役員社宅として使うには、どのような条件がありますか?
-
法人名義の契約で物件を借り上げ、役員からは賃貸料相当額以上の家賃を受け取ることが求められます
賃貸料相当額は、固定資産税の課税標準額を基準に計算されます。床面積が132㎡以下(法定耐用年数が30年以下の建物)、または99㎡以下(同じく30年超の建物)の小規模住宅にあたる場合は、金額を比較的低く抑えられます。詳しくは国税庁タックスアンサー No.2600で内容を確認したうえで、税理士の支援を受けながら運用すると安心です。
まとめ|節税で攻め、分散で守る経営者の不動産投資
事業を営む立場から見ると、不動産投資は節税、与信の活用、資産の分散、社宅としての利用、事業承継という5つの面で合理性が重なりやすい手段といえます。
本業で得た利益を納税で目減りさせるだけで終わらせず、形のある資産へ置き換えて家族や次の世代へ引き継げる点に、会社を率いる立場だからこそ描ける戦略的な意味があると考えられます。
一方で、連帯保証や与信の枯渇といった本業と連動して生じるリスク、売却時にかかる譲渡所得税、管理を任せる会社の質、ステマ的な営業の落とし穴などは、経営者という立場ゆえに打撃が大きくなりやすい点に注意が必要です。
「節税で◯円浮く」という説明だけで決めてしまわず、売却時の税負担までを見通した一体的な設計、金融機関・税理士・不動産会社という3点セットによる多角的な検証、メインバンク(本業の取引先)との方針の照らし合わせを、あらかじめ進めておくことをおすすめします。
行動に移す際に確認しておきたい事項を、次のチェックリストに整理しました。
節税という攻めと分散という守りの双方がそろって初めて、不動産投資は経営者にとって、本業を支えながら資産を積み重ねていくための有力な武器になり得ます。
| やること | 確認欄 |
|---|---|
| 本業の決算書と課税所得を直近3期分さかのぼって整理した | □ |
| 不動産向けの融資について、本業で取引のあるメインバンクへ相談した | □ |
| 不動産投資の実務に詳しい税理士から助言を得た | □ |
| 経営者との取引実績が多い不動産会社を3社選び、比べてみた | □ |
| 個人名義か法人名義か、所有の形を税理士と相談して決定した | □ |
| 売却や承継といった出口までを織り込んでシミュレーションした | □ |
| 家賃の5〜10%を修繕用として別口座に積み立てる仕組みを整えた | □ |
\最初の一歩は無料セミナーで/
※不動産投資の全体像を、経営者の視点に立ってプロから学びたい方に向けた内容です。役員・経営者の方については、属性を確認したうえでご相談を承ります。