「税金が安くなりますよ」「老後の収入源として頼れます」「保険の代わりにもなるんです」——そうした勧誘の言葉に心が動きつつも、どこか腑に落ちない思いを抱えて検索された方も少なくないはずです。
販売担当者が熱心に伝えるメリットの裏側には、あまり口にされない注意点も潜んでいるのが、この投資手法の実情といえます。
この記事では、ワンルームマンション投資の構造を「投資家が収益を得られる理由」「販売会社に利益が残る理由」「運用が行き詰まる理由」という3視点から読み解きます。さらに賃貸不動産経営管理士としての見地から、よく使われる4大営業トークの信ぴょう性、サブリース新法で押さえたい点、契約を結んだ後に取れる手段について、根拠を示しながら順に確認していきます。
関連するテーマとして、中古ワンルーム投資で注意したい8大リスクを解説した記事、区分マンション投資で本当に利益が出ないのかを確かめた記事、不動産投資を「やめとけ」とする意見の妥当性を探った記事、10大リスクから見る不動産投資の注意点と対策をまとめた記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
3つの視点で読み解くワンルームマンション投資のからくり|検証の枠組み
ワンルームマンション投資の仕組みをつかむには、まず「投資家の儲けが生まれる仕組み」と「販売会社の儲けが生まれる仕組み」を切り離して見ることが出発点になります。
投資家が手にするのは家賃収入や売却益といった、長い時間をかけて評価していく利益です。一方で業者が得るのは紹介料や販売利益、サブリーススプレッドなど、契約を結んだ時点ですぐに確定する利益であり、お金の出どころも時間の尺度も異なります。
双方の利害が重なるのは契約が成立するところまでで、契約後の収支リスクは投資家ひとりが抱える形になります。
儲かる人もいれば儲からない人もいるという実情のうち、営業の場で儲かるケースばかりが強調されると、読者は誤った物差しのまま判断を下してしまうおそれがあります。
家賃保証をめぐる苦情が引き続き寄せられていることは国土交通省も公表しており(国土交通省「賃貸住宅管理業法ポータルサイト:適正化のための措置」)、営業時の説明と実態とのずれは、業界全体で以前から問題視されてきたテーマです。
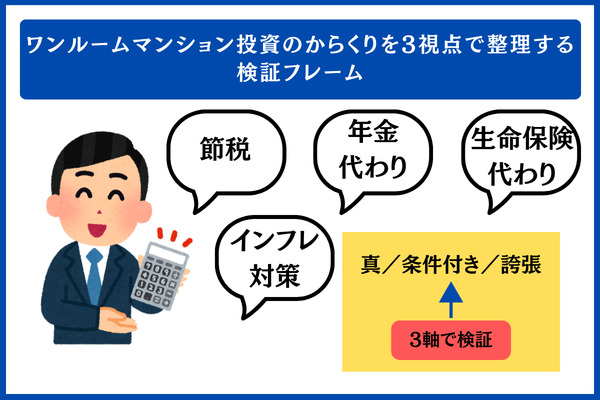
営業でよく使われる「節税」「年金代わり」「生命保険代わり」「インフレ対策」という4つの決まり文句を、「真/条件付き/誇張」の3つの軸に当てはめて確かめていきます。
このうち「真」は前提を問わず成り立つもの、「条件付き」は一定の条件がそろった場合に限って成り立つもの、「誇張」は実際の効果よりも大きく見せている表現を意味します。
自分が聞かされたセールストークがどれに当てはまるのかを、落ち着いて見分けるための枠組みとしてお役立てください。
販売業者が利益を上げるしくみ|4大セールストークと現実の姿
よく使われる4大セールストークを、「業者がどこで利益を得ているか」と「投資する側に実際に起こること」という2軸から整理し、判断に役立つ一覧としてまとめます。
新築価格の上乗せ分と狙われやすい購入者層
新築で売り出されるワンルームの価格には、販売会社の利益に加えて、広告宣伝費やモデルルームにかかる費用、営業担当者の人件費なども含まれています。中古として売りに出す段階になると、こうした上乗せ分は価格として認められにくいとされています。
そのため、買った直後から20〜30%ほどの含み損を抱えやすい点が、この仕組みならではの特徴といえます。
販売会社の主な収入は、「物件の販売益」「提携ローンを取り次いだ金融機関から受け取る紹介料」「サブリース契約で生じる賃料の差額(スプレッド)」「管理を請け負うことで得る報酬」の4種類です。持ち続ける期間が延びるほど、投資家が負うリスクと業者が得るリターンの偏りは大きくなっていきます。
業者から見て利益につながりやすいのは、上場企業の社員や公務員、医師、看護師、士業といった、勤続年数や年収が安定していて金融機関からの評価も高い人たちです。狙われやすい理由としては、(1)ローンの審査に通りやすく契約までたどり着きやすい、(2)複数の物件を買えるだけの借入余力がある、(3)本業が安定しているぶん「どうにかなるだろう」と考えやすい、の3点が挙げられます。
4大セールストークと現実の対照表
4大セールストークを「業者側の狙い」と「投資する側の現実」に分けて見比べると、どれも「条件がそろえば成り立つ」と捉えるのが妥当といえます。
| セールストーク | 業者にとっての利点 | 投資家側の現実 |
|---|---|---|
| 「節税効果が期待できます」 | 高所得の人に購入を決めてもらいやすい、有力な決め台詞 | 課税所得が900万円を超えるなら一定の効果は見込めるものの、下回る場合は赤字による損失のほうが上回るケースが多い |
| 「将来の年金として期待できます」 | ローン完済後の家賃収入を前面に出し、老後への不安を和らげる | 完済するころには築35年を超えており、家賃を保てるかどうかや修繕積立金の水準によって月3〜5万円程度にとどまる |
| 「生命保険としても使えます」 | 団信が付いている点を強調し、保険のような印象を与える | ワンルーム1戸だけでは、遺された家族の暮らしを支える柱としては心もとない |
| 「インフレ対策になります」 | 現物資産ならではの安心感をアピール | 成り立つのは立地に恵まれた物件に限られ、新築ワンルーム全般に広げて語るのは言い過ぎ |
営業を受けたあとに話の内容を整理し直す枠組みとして、この表を活用することもできます。聞いた説明が表のどの列にあたるかを照らし合わせておくと、より的確な判断につなげやすくなります。
収益を生む仕組み|インカムゲイン・キャピタルゲイン・レバレッジ
収益の源泉は、インカムゲイン(家賃収入)、キャピタルゲイン(売却益)、借入によるレバレッジ効果の3つに整理できます。
以下では各要素の働きを順に見ていき、毎月の収支がマイナスから始まりやすい背景についても試算をもとに確かめます。
インカムゲインの仕組みと上限(試算あり)
ローン返済額、管理費と修繕積立金、固定資産税を想定家賃から差し引いた残りが、オーナーの実際の手取りとなります。
ワンルーム投資の場合、借入の割合と金利の水準によっては毎月の収支がマイナスから始まるケースが多く、借入額を物件価格に近づけた条件だと月に数万円程度の赤字となる例も少なくありません。
【試算の前提】対象: 都内にある築15年想定の中古ワンルーム/家賃の見込み: 月8.5万円/管理費と修繕積立金の合計: 月1.5万円/固定資産税(月割り): 約7,000円/空室の割合: 5%/借入: 返済期間35年、固定金利、元利均等方式
| 借入金額 | 適用金利 | 毎月の返済額 | 空室考慮後の家賃(家賃×95%) | 毎月の収支 |
|---|---|---|---|---|
| 2,000万円 | 2.0% | 66,253円 | 80,750円 | 約 △7,500円 |
| 2,500万円 | 2.0% | 82,816円 | 80,750円 | 約 △24,100円 |
| 2,500万円 | 2.5% | 89,374円 | 80,750円 | 約 △30,600円 |
| 3,000万円 | 2.5% | 107,249円 | 80,750円 | 約 △48,500円 |
※ 表の数値は一定の前提を置いた試算であり、実際の収支がこの通りになるとは限りません。臨時の修繕費、金利の上昇、家賃の下落、空室の長期化などが重なると、赤字はさらに膨らむおそれがあります。価格の成り立ちについては区分マンション投資で利益が出にくいとされる仕組みで詳しく解説しています。
キャピタルゲインを得られる条件と新築プレミアムの影響
キャピタルゲインは、立地、築年数、市場の状況という3つの条件がそろった時期に手放せたときに生まれます。
新築ワンルームの価格には、広告費や営業担当の人件費、モデルルームの費用、販売会社の利益などからなる新築プレミアム(新築時の価格の20〜30%程度にあたるとされる)が上乗せされており、買った直後にその分がはがれ落ちて含み損が生じやすい仕組みになっています。
中古の場合はプレミアム分がすでに価格へ反映されているため、買ってすぐ含み損になる事態は起こりにくい一方、修繕積立金の値上げや家賃水準の維持といった別の課題を抱えます。立地と築年数をどう組み合わせるかを、時間をかけて見極めることが大切です。
借入レバレッジに潜むプラスとマイナスの両面
手元資金を物件価格の10〜20%に抑えて保有できる点がレバレッジの利点ですが、投資用ローンの金利は住宅ローンより高い1.5〜3.0%程度が一般的で、毎月の収支はマイナスから始まるケースが大半です。
加えて、土地の取得にあてた借入金の利子は、不動産所得が赤字になった際に他の所得と相殺する計算へ含められないと税法で定められており、税負担の面でも住宅ローンと同列には扱えません(国税庁タックスアンサー No.1391「不動産所得が赤字のときの他の所得との通算」)。
手元資金を抑えるほど安心というのは思い違いで、借入の効果が大きくなるほど、裏側にあるリスクも膨らみます。
節税効果が生まれる仕組みと、効果が薄れてしまう条件
ワンルームマンション投資で語られる「節税」は、一定の条件がそろえば成り立つものの、効果を期待できる年収層は狭く、減税額を上回る赤字を抱えてしまう例も見られます。
減価償却費を使った損益通算の流れ
節税の仕組みは、建物にあたる部分の減価償却費を必要経費に算入して不動産所得をマイナスにし、赤字分を給与所得から差し引くことで所得税と住民税の負担を軽くするという流れです。
根拠となるのは所得税法第69条に定められた損益通算の制度で、不動産所得で生じた赤字は給与所得と相殺することが認められています(国税庁タックスアンサー No.1391)。
気をつけたい点が2つあります。土地の購入にあてた借入金の利子は損益通算に含められないこと、そして節税で浮くのはあくまで「税金が減った分の手元資金」であり、「投資による利益」とは別物であることです。
毎年の減価償却費は法定耐用年数をもとに算出され、住宅用の鉄筋コンクリート造(RC造)では47年とされています(国税庁「主な減価償却資産の耐用年数表」)。
区分マンションで節税メリットが限られる背景
区分マンションの場合、価格に占める土地の割合が大きく、建物にあたる取得価額が抑えられがちなため、計上できる減価償却費も少なくなりやすい傾向があります。
たとえば物件価格2,500万円で建物分が1,000万円、RC造で耐用年数47年とすると、定額法で計算した減価償却費は年間約21万円です。
赤字をあえて出して節税を狙う考え方が筋の通るものになるのは、赤字の何倍もの減税額を得られるケースに限られます。
建物比率が30〜40%の区分と60〜70%の一棟とでは、減価償却に回せる金額の規模に大きな差があり、節税の余地も1物件ごとのキャッシュフローも区分が下回る傾向にあります。
年収帯ごとの減税効果と「節税が見込める人/見込みにくい人」
所得税は累進課税のため、年収が上がるにつれて節税の効き目も大きくなりやすい仕組みです。
目安として、課税所得900万円超に当たる層(給与の収入ベースで約1,200万円超)は所得税率33%の区分に該当し、損益通算で得られる減税の効果が大きくなります。
反対に、課税所得330万〜695万円帯(給与の収入ベースで約500万〜800万円)にとどまる場合は所得税率20%の区分となり、減税で得られる額よりも赤字による損失が上回りやすいのが現状です。
| 課税所得の区分 | 所得税の税率(速算表) | 見込まれる減税効果 | 「節税」を勧める営業が当てはまりやすいか |
|---|---|---|---|
| 195万円超〜330万円以下 | 10% | 小さめ | 当てはまりにくい |
| 330万円超〜695万円以下 | 20% | 中くらい | 条件による |
| 695万円超〜900万円以下 | 23% | 中くらい | 条件による |
| 900万円超〜1,800万円以下 | 33% | やや大きい | 当てはまる可能性がある |
| 1,800万円超〜4,000万円以下 | 40% | 大きい傾向 | 当てはまる可能性がある |
※ 表の内容は所得税の速算表をもとにしたモデルケースであり、住民税10%は含めていません。基礎控除や社会保険料控除、配偶者控除といった各種控除のほか、物件の建物比率や減価償却の年数によっても実際の減税額は変わるため、詳しくは税理士などの専門家へご相談ください。

年金代わり・生命保険代わりという営業トークの実態と冷静な検証
インフレ対策、年金代わり、生命保険代わりといった言い回しは、条件がそろえば一部は当てはまるものの、どのような場合でも通用する話ではありません。
年金代わりとして機能するケース・しないケース
ローンを返し終えたあとに入ってくる家賃を、公的な年金に上乗せしようという考え方が土台になっています。
ワンルームの場合、返済を終える頃には築35年を超えている物件が珍しくなく、賃料の水準や入居状況、修繕積立金の水準を保てているかどうかが最も重要なポイントになります。
うまくいく条件として挙げられるのは、需要が安定したエリアにあること、長期修繕計画がきちんと機能していること、繰上返済で早めに完済できることの3点です。反対に、見込みより低い70%程度の水準まで家賃が落ち込む、修繕積立金が大きく引き上げられる、空室が長引くといった事態になると前提が崩れます。
返済を終えた段階で手元に残る家賃が月3〜5万円程度というのは十分あり得る水準ですが、年金として頼るには金額が心もとないと受け止める方も多いと考えられます。
団信を保険の代わりとみなす効果の限界
ローンの契約者が亡くなった場合や高度障害状態となった場合に、保険金で残りの借入れが返済される仕組みが団体信用生命保険(団信)です(住宅金融支援機構「団体信用生命保険の概要」)。
生命保険の代わりになると説明されることもありますが、ワンルーム1戸分では遺された家族の暮らしを支えるには規模が小さく、生命保険の役割を置き換えるには足りない場合が多く見られます。
| 比較の観点 | 団信(ワンルーム1戸の場合) | 通常の定期型生命保険 |
|---|---|---|
| 保障の中身 | ローン残債がゼロになる | 死亡保険金として数百万〜数千万円 |
| 遺族の手に渡るもの | 借入れのない収益物件1戸 | 死亡保険金(現金) |
| 家計への月々の効果 | 手取りの家賃で3〜5万円程度 | 生活費を保険金で直接まかなえる |
団信を生命保険の代わりと考えるのであれば、すでに加入している生命保険の内容と照らし合わせたうえで見極めるのが現実的です。
インフレへの備えや退職金の代わりとしての評価
実物資産である不動産には、物価が上がる局面で価値もつられて上がりやすい特徴があります。ただし、当てはまるのは立地に恵まれた物件が中心で、新築ワンルーム全般に広げて考えるのは評価が甘すぎるといえます。
退職金の代わりとして役立てるには、売却したときに手元に残る金額(売却価格−譲渡所得税−残債−譲渡費用)がプラスになっていることが前提です。新築の直後から含み損が20〜30%生じているパターンでは、完済の前後に手放しても手元にほとんど残らないこともあります。
判断の基準を固める準備として、不動産投資そのものが「やめとけ」と言われがちな背景にも目を通しておくと、論点を全体から捉えやすくなります。
家賃保証型サブリースの仕組みと2020年に始まったサブリース新法
「30年一括借り上げ」をうたって勧められることの多いサブリースですが、実際の契約書には2年ごとに賃料を見直す条項が盛り込まれているケースが大半です。
ここでは仕組みの実態と、2020年に施行された規制法の要点を順に確認します。
サブリース契約の実態と行き詰まる典型パターン
サブリース業者となる不動産会社がオーナーから物件を借り上げ、第三者へ又貸しする「マスターリース契約」が、サブリース契約の実体です。
契約書に記される約定家賃は、2年ごとに見直す旨が書かれるのが通例であり、いつまでも家賃が保証される仕組みではない点は、とくに勘違いされやすいところです。
多くの場合、「30年一括借り上げ」の30年が示すのは契約期間ではなく、借り上げを続ける想定の期間です。さらに借地借家法のうえではサブリース業者が借家人として扱われ、賃料減額請求権を使えるため、オーナーが減額の協議に応じるしかなかったとする裁判例が積み重なっています。
- 契約開始から2〜5年ほどで賃料引き下げを打診される
- オーナーが拒むと話し合いが長引く
- 折り合いがつかない場合は契約解除を通告される
サブリース新法(賃貸住宅管理業法)で定められたルール
サブリース新法の通称で知られる「賃貸住宅の管理業務等の適正化に関する法律」は2020年12月15日から施行されており、サブリース業者には重要事項説明が義務づけられ、誇大な広告も禁じられました(国土交通省「賃貸住宅管理業法ポータルサイト:適正化のための措置」)。
| 規制の項目 | 求められる内容 | 違反した場合 |
|---|---|---|
| 重要事項の説明義務 | 契約期間や賃料改定の条件、解除条件などを、契約締結前に書面で説明する | 指示処分・業務停止命令 |
| 誇大な広告の禁止 | 「絶対」「保証」のように裏付けのない表現を使わない | 指示処分・業務停止命令 |
| 不当勧誘の禁止 | リスクを説明しないまま契約を急かすことを禁じる | 指示処分・業務停止命令 |
| 登録(国土交通省) | サブリース業者に登録を義務づける | 登録なしでの営業は罰則の対象 |
「十分な説明がなかった」「広告が誇張されていた」と思われる場合、契約を結ぶ前なら申出制度を使って国土交通省へ情報を提供することができます。
説明義務への違反が認められると、契約を結んだ後でも取消しや解除の根拠となる可能性があるので、契約書と重要事項説明書は一式保管しておくと安心です。
ワンルームマンション投資で落とし穴を避けるための確認項目
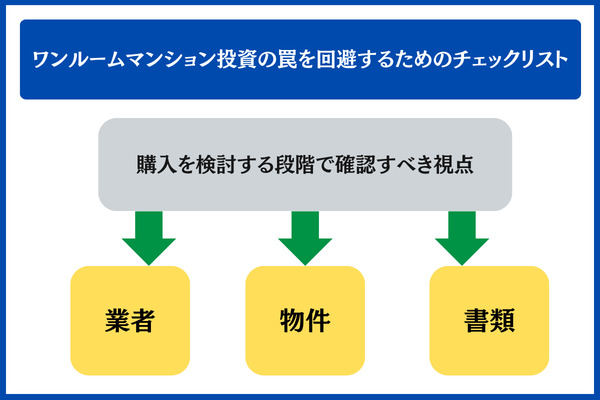
購入に踏み切る前に点検しておきたいポイントを、業者、物件、書類の3軸からまとめます。
業者と物件を選ぶうえで押さえたい基本条件
業者を見極める際の基本は2点あり、ひとつは賃貸住宅管理業法等による登録番号を確かめられること、もうひとつはその場での契約を強く迫らない姿勢です。
「本日中に決めないと枠がなくなります」「キャンペーンの特典は今日限りです」のように決断を急がせる言葉を聞いたら、その場では返事をせず、いったん持ち帰って第三者の意見を聞くという基準を持っておくと安心です。
- 都心部にあること(最寄り駅から徒歩10分以内、ターミナル駅へ30分以内で出られ、日々の暮らしに要る施設が歩いて行ける範囲にある)
- 築年数に対して長期修繕計画が無理なく組まれていること
- 家賃設定が適正であること(似た条件の物件相場を賃貸ポータルで調べ、示された家賃が相場から±10%以内に収まっているか)
示された家賃が相場を大きく上回っているなら、収支シミュレーションの前提が実態とかけ離れている可能性を疑ってよいでしょう。業者を比べる際の着眼点はおすすめの不動産投資会社18選(上場企業を含む)で確認できます。
仕組みを理解したうえで信頼のおける会社を探したい場合は、ワンルーム投資向けのおすすめ会社5選を紹介した記事も役立ちます。
契約の前に目を通しておきたい書類と数字
契約を結ぶ前に手元へそろえておきたい書類は4点あります。(1)重要事項説明書(宅建業法第35条)、(2)家賃の根拠資料、(3)長期修繕計画書、(4)サブリース契約書(サブリースを利用するときのみ)です。
| 書類名 | 見ておきたいポイント | 確かめ方 |
|---|---|---|
| 重要事項説明書 | 登記の内容、法令による制限、現在結ばれている契約、滞納があるかどうか | 宅地建物取引士による説明を、対面もしくは電子の方法で受ける |
| 家賃の根拠資料 | 示された家賃の裏付け(これまでの成約例や近隣の相場) | 出典となる資料を担当営業へ請求し、賃貸ポータルでも自分で照らし合わせる |
| 長期修繕計画書 | 修繕積立金がこの先20年間でどう推移する予定か | 管理会社や管理組合へ資料の提示をお願いする |
| サブリース契約書 | 家賃見直しの取り決め、解約に関する条項、違約金の内容 | 賃貸住宅管理業法で定められた重要事項説明を受けておく |
いずれの書類も、契約に先立って見せてもらうよう求めることができます。「書類は契約が済んでからお渡しします」という対応をされたら、決断を急がせようとしている恐れがあるため、資料がそろうまでは結論を先送りするのが賢明です。
\ 偏りのない立場で投資を学ぶ /
\ 不動産投資で2本目の収入の柱がつくれる! /
※落ち着いて判断できる物差しを身につけたい方は、売り込みのないスクール形式で学ぶ方法も検討してみてください。物件の販売と切り離された場で自分なりの基準を固め、そのうえで業者を比べる順番にすると、気持ちに左右されにくい決断をしやすくなります。
契約を結んだ後の対応策|クーリングオフ・契約取消・売却
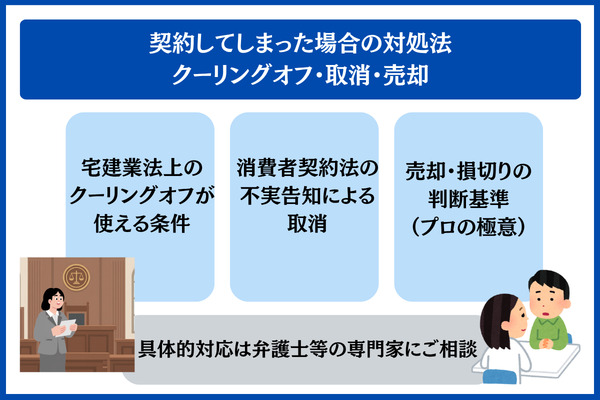
すでに契約書へ署名してしまった場合でも、条件によっては契約をなかったことにできる余地が残されています。
ここでは、法律上用意されている3つの手段を順に見ていきます。
ただし、解除や取消が実際に認められるかどうかは、契約の中身や当時の経緯によって変わります。ご自身のケースでの動き方は、弁護士などの専門家へ相談されることをおすすめします。
宅建業法のクーリングオフを利用できる要件
宅地建物取引業者が売主となる取引で、事務所等以外の場所において買受けの申込みや契約をしたときは、一定の要件を満たすと書面によって契約を解除できます。根拠は宅地建物取引業法第37条の2に定められたクーリングオフです(e-Gov法令検索「宅地建物取引業法」)。
| 確認する項目 | 成立のための要件 |
|---|---|
| 売主の立場 | 宅地建物取引業者であること |
| 申込み・契約をした場所 | 喫茶店・自宅・ホテルなど、事務所等以外 |
| クーリングオフの告知書面 | 書面を受け取った日から数えて8日以内 |
| 物件の引渡し状況 | 引渡しをまだ受けていない |
| 代金の支払い状況 | 代金を全額は払い終えていない |
解除の意思表示は書面で行うのが原則とされ、効力は内容証明郵便を発信した時点で生じます。
判断に迷って期限を過ぎてしまうよりも、まず書面を送ってから専門家の意見を聞く、という順序のほうが現実的です。
不実告知を理由とする消費者契約法上の取消
クーリングオフの期限を経過してしまった場合でも、勧誘の際に重要事項について真実と違う説明(不実告知)を受けていたのであれば、消費者契約法第4条を根拠として取り消しを主張できる余地があります(e-Gov法令検索「消費者契約法」)。
同法第7条では、取消権を使える期間を「追認が可能になった時点から1年間」と「契約を締結した時から5年が経過するまで」のうち、先に到来するほうと定めています。
取消期間を「最長10年」と紹介する情報も見かけますが、こちらは2022年改正で設けられた、霊感等の知見を用いて行われた告知のケースに限った期間です。不動産投資の勧誘における不実告知には当てはまりません。
取り消しが認められるかは、どのような説明を受けたかを示す証拠(録音・パンフレット・メール等)と、実際の事実とのずれがどれほど大きいかによって左右されます。勧誘時に受け取った資料は捨てずに残しておき、消費生活センター(消費者ホットライン188)や弁護士へ相談するとよいでしょう。
損切り・売却を決めるときの目安(プロの極意)
クーリングオフも取消も難しいときに残る手段が、売却による損切りです。
見比べたいのは、「ローン残債と査定額の差(含み損)」と「持ち続けた場合の月々の収支×残りの期間」です。両方を比べて、持つほど損失が膨らむと見込まれるなら、早めの売却を検討するのがひとつの考え方です。
仮に残債2,500万円の物件の査定額が1,800万円で、月収支△1万円、残りの期間が30年だとします。売却すればその時点で700万円の損失が確定します。一方で持ち続けると、毎月1万円の赤字が360ヶ月分積み重なって360万円となり、さらに修繕積立金の値上げや空室のリスクも加わります。
査定は複数の会社に依頼し、金額を見比べるのが基本です。ワンルームの投資用物件を得意とする不動産会社を比べたい方は、マンション売却で信頼できる不動産会社の選び方もあわせてご覧ください。
よくある質問
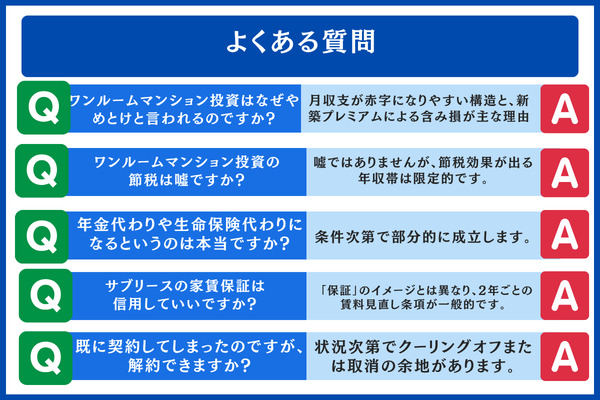
- ワンルームマンション投資が「やめとけ」と言われがちな理由は何ですか?
-
毎月の収支がマイナスに傾きやすい点と、新築プレミアムが生む含み損が大きな要因とされています。
受け取る家賃から管理費、固定資産税、修繕積立金、ローン返済を引くと手元の収支がマイナスになりがちな点、そして新築プレミアムの影響で買った直後から含み損を抱えやすい点、この2点が中心的な理由として挙げられます。条件がそろえば黒字で回るケースもあるものの、どんな場合でも利益が出る仕組みとは言いにくいのが実情です。
- ワンルームマンション投資が節税になるという話は事実ですか?
-
誤りとは言えないものの、効果を得やすい年収層はかなり絞られます。
給与収入にして約1,200万円超、課税所得では900万円超が一般的な目安とされ、この水準を上回る方ならある程度の節税効果が期待できます。一方、これを下回る年収層では、節税で得られる分よりも赤字による損失が上回りやすい傾向が見られます。加えて、土地を取得するための借入金にかかる利子については、損益通算に含められないという制限もあります。
- 年金や生命保険の代わりになるという話は事実ですか?
-
一部については、条件によって当てはまる場合があります。
年金の代わりとして見ると、ローンを払い終えた後に手元へ残る家賃は月3〜5万円程度が現実的なラインです。生命保険の代わりとして見ると、団信によって残りのローンはなくなるものの、ワンルーム1戸だけでは家族の暮らしを支える収入源として足りないケースが多いといえます。
- サブリースによる家賃保証は信頼できるものですか?
-
「保証」という言葉から受ける印象と違い、2年ごとに賃料を見直す条項が入っているのが一般的です。
2020年12月に施行された賃貸住宅管理業法によって、誇大広告の禁止や重要事項説明が義務づけられました。契約を結ぶ前に、賃料の改定・契約の解除・違約金に関する条項を書面でしっかり確かめておくことが大切です。
- すでに契約を済ませてしまった場合、解約は可能でしょうか?
-
状況によっては、クーリングオフや契約の取消ができる可能性があります。
契約した場所が事務所等以外で、告知書面を受け取った日から8日以内であれば、宅建業法に基づくクーリングオフを利用できる場合があります。この期間を過ぎていても、事実と異なる説明(不実告知)や断定的判断の提供を受けていたときは、消費者契約法第4条により取り消せる余地が残ります(取消権を行使できるのは、追認が可能になった時点から1年、または契約時から5年です)。実際に可能かどうかは、弁護士などの専門家へご相談ください。
まとめ|からくりを理解して持てるワンルームマンション投資の判断軸
「投資家側の儲けの仕組み」と「業者側の収益の仕組み」を切り分けて捉えると、ワンルームマンション投資に潜むからくりも、決して難解なものではないことが見えてきます。
営業担当者の説明は、頭ごなしに疑う対象でも、鵜呑みにする対象でもありません。「真」「条件付き」「誇張」という3つの軸に当てはめて見極められるものです。ここまでの要点を整理すると、以下のようになります。
- 収益源は家賃収入、売却益、レバレッジという3つの要素ですが、ワンルームでは当初から赤字となるケースが少なくありません
- 課税所得が900万円を超える層では節税メリットが表れやすい一方、下回る場合は税負担の軽減分より赤字による損失が上回りがちです
- 「年金代わり」や「生命保険代わり」、「インフレ対策」といった説明は、条件がそろえば成り立つものの、どんな場合にも当てはまるわけではありません
- サブリース契約には2年おきに賃料を見直す条項が盛り込まれるのが通例で、2020年12月に施行された賃貸住宅管理業法により、重要事項の説明や誇大な広告の禁止が義務付けられています
- 契約を結んだ後でも、宅建業法に基づくクーリングオフ(8日以内)や、消費者契約法第4条に定める不実告知を理由とした取消し(追認可能となった時点から1年、または契約締結から5年)を使える可能性があります
- 物件は都心の立地・築年数・賃料の水準という3つの条件で、業者は登録番号の有無とその場で契約を迫らない姿勢で見極めることが最低ラインです
判断に使える情報を増やしたいなら、まずは売り込みの少ない場で学ぶことから始めると安心です。
\ 偏りのない立場で基本を学ぶ /
※中古の区分マンション投資で管理戸数の実績がある会社が開催する無料セミナーです。販売を目的としない情報収集の場として利用できるため、判断軸を固める材料の1つとして候補に入れてみてください。
※本記事の解説は、2026年8月時点における制度や市場相場を前提としています。税制・金利・相場・制度の最新情報は、必ず関係する公的機関または専門家(弁護士・税理士・宅建士など)へお問い合わせください。不動産投資はリスクを伴うものです。最終的な投資判断はご自身の責任のもとでお願いいたします。契約の解除や取消しが認められるかどうかは、個々の契約内容や事実関係によって変わります。具体的なご相談は弁護士などの専門家へお寄せください。