「少額で投資できる不動産クラウドファンディングに興味はあるものの、投資したお金が目減りすることは本当にないのか気になる」
「DAIMLAR FUNDが破産したという報道に触れ、心配が募っている」
口座を開く前にこうして情報を集めている姿勢は、投資に向き合ううえでとても堅実なものといえます。
先に要点を申し上げると、2026年4月時点では業界を見渡して元本割れは基本的に起きていない状況です。一方で、2025年以降は分配金の支払いが滞ったり運営元が破産したりと、投資元本が事実上損なわれかねないケースがいくつも表面化しています。
優先劣後の仕組みを理解し、運営会社を見極めることで危険性はかなり抑えられるものの、元本が守られる商品だと誤解してしまうのは避けたいところです。
この記事では、次のポイントを数値データや法律上の根拠をもとに解説します。投資を検討する際の判断材料としてお役立てください。
- 「配当遅延」と「元本割れ」それぞれの意味と相違点
- これまでに起きたトラブルの実例
- 劣後出資の割合ごとに見る元本の耐久力シミュレーション
- 運営会社を見極めるための8項目チェックリスト
- 万一元本を割り込んだときの対応手順
最後まで読み進めていただければ、検討しているファンドが十分に安全といえる水準かどうかを、ご自身で見極めるための目安が得られます。
各サービスを横並びで比べたい方は、おすすめの不動産クラウドファンディング32選をランキング形式で紹介した記事も参考にしてください。
(不動産特定共同事業 徳島県知事第2号)
不動産のプロに任せて、1万円から短期運用してみませんか。
(償還済み加重平均)
元本毀損・遅延ゼロ
の短期
- 不動産クラウドファンディングが「やめとけ」と言われる理由を確かめた解説もご覧ください
- 不動産小口化商品に潜む危うさを確かめた解説もご覧ください
- J-REIT(不動産投資信託)の弱点を整理した解説もご覧ください
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
1. 不動産クラウドファンディングにおける元本割れの意味|償還遅延・配当遅延との区別
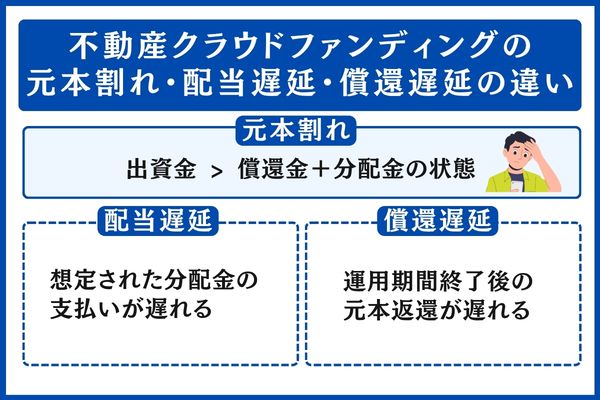
投資全般でなじみのある「元本割れ」という表現も、不動産クラウドファンディングの話題になると事業者倒産・配当遅延・償還遅延と取り違えられることが少なくありません。
最初に、それぞれの言葉が何を意味するのかを確認しておきましょう。
元本割れの意味|分配金と償還金の合計が出資金に届かない状態
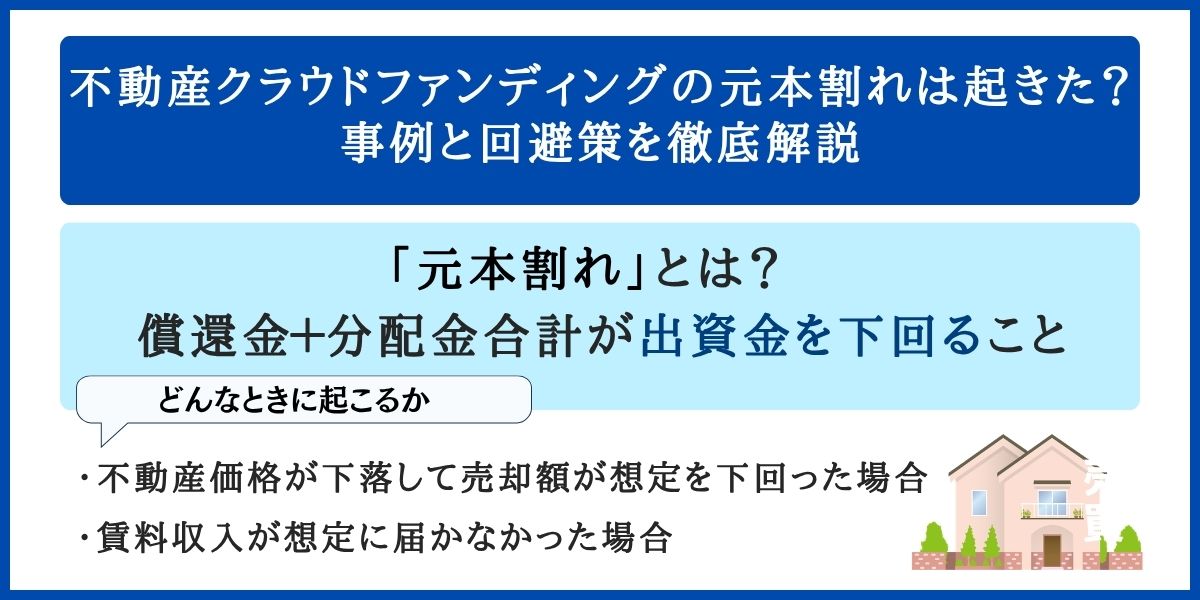
運用期間中に得た分配金と、運用終了時に戻ってくる償還金を足し合わせても、最初に出資した元本に届かない状態のことを元本割れと呼びます。
例として、出資額100万円に対して分配金が3万円、償還金が90万円だったとすると、受取総額は93万円にとどまり、差し引き7万円が元本割れにあたります。
不動産クラウドファンディングで元本割れが起こる典型例は、対象物件の価格が下がって想定より安くしか売れなかったケースや、見込んでいた賃料収入を得られなかったケースです。
後ほど説明する優先劣後出資の仕組みによって、ある程度の損失までは事業者側が引き受けますが、その範囲を上回った損失は投資家にかかってきます。
※ 不動産クラウドファンディングは元本が保証された商品ではありません。最終的な投資の判断は、ご自身の責任のもとで行ってください。
償還遅延・配当遅延・事業者倒産と元本割れ、4つの事象の比較
報道などで「元本割れ」とされている事例でも、中身を確かめると配当遅延や償還遅延にとどまっている場合があります。
両者は元本割れとは異なる出来事で、損失の中身も同じではありません。
| 事象 | 内容 | 投資家が被る損失 | 法律上の扱い |
|---|---|---|---|
| 元本割れ | 出資金に対して、分配金と償還金を合わせた額が足りない | 差額分が損失として確定 | 損失補てんは不特法で禁じられている |
| 配当遅延 | 予定されていた分配金の支払いが後ろ倒しになる | 確定していない(後日支払われることもあり得る) | 契約条件には反するが、事業が続くことが前提 |
| 償還遅延 | 運用期間が終わった後も元本が返ってこない | 確定していない(後日返還されることもあり得る) | 契約条件には反するが、事業が続くことが前提 |
| 事業者倒産 | 運営会社が破産や民事再生などの手続きに入る | 元本が大きく目減りするおそれが高い | 破産法などに沿って、配当順位にもとづき処理 |
配当遅延や償還遅延の段階であれば、物件の売却が実現した時点で、最終的に元本を取り戻せる余地は残されています。
一方で事業者が倒産すると、出資金は事業者の財産の一部とみなされ、配当順位に沿って分配されることになるため、元本の多くが戻らない事態に陥るおそれが高まります。
※ どの程度の影響が出るかは、匿名組合型か任意組合型かといった契約形態や、分別管理が守られているかどうかによって変わります。
法律上認められていない不動産クラウドファンディングの元本保証
不動産クラウドファンディングのルールを定めた不動産特定共同事業法(不特法)は、事業者が投資家に元本や利益を約束する形の保証を認めていません。
根拠となっているのは金融商品取引法第39条にある「損失補てん等の禁止」の規定が準用されている点で、投資の結果は投資家自身が引き受けるという原則を保つねらいがあります(不動産特定共同事業法(e-Gov法令検索))。
「元本保証」や「絶対に損しない」といった宣伝文句を掲げる事業者については、無登録営業や違法な勧誘が疑われるため、距離を置いたほうが安全と考えられます。
優先劣後出資はリスクを実質的に抑えるための仕組みにすぎず、「保証」と同じものではありません。
※ 本記事の内容は2026年10月時点のものです。法改正の最新状況は、国土交通省や金融庁が公表している情報でご確認ください。
2. 不動産クラウドファンディングにおける元本割れの実態|これまでのトラブル事例
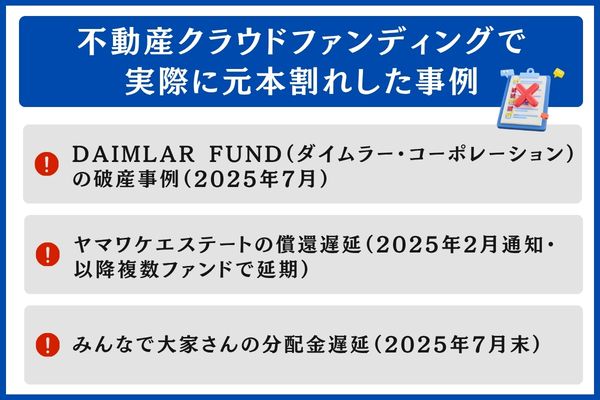
ここでは、業界全体で元本割れが起きているかどうかを確認したうえで、2025年以降に起き、投資家に深刻な影響を及ぼした3事例を発生順に振り返ります。
2026年10月時点における業界全体の元本割れ発生有無
不動産特定共同事業法の許可を得た事業者による不動産クラウドファンディングについては、運用が終わった時点で償還金と分配金の合計が出資額に届かなかったという意味での元本割れは、業界として原則起きていないと大手各社が自ら説明しています。
一例として、東証グロース市場に上場するクリアル株式会社のCREALは、サービスを始めてから組成したファンドで元本割れが一度もないと公表しています。
一方で2025年以降は、運営会社の破産によって元本が実質的に損なわれるおそれが表面化したケース(DAIMLAR FUND)、償還の遅れが複数発生したケース(ヤマワケエステート)、分配金の遅れが長引き集団訴訟に発展したケース(みんなで大家さん)が続いています。「業界として元本割れはゼロ」と捉えるのは、やや楽観に寄った見方といえます。
| 運営事業者 | 時期 | 事象の種類 | 規模感 | 投資家に及ぶ影響 |
|---|---|---|---|---|
| 株式会社ダイムラー・コーポレーション(DAIMLAR FUND) | 破産手続開始決定(2025年7月15日) | 運営事業者の倒産 | 負債は約3.3億円、債権者は約300人 | 匿名組合契約のため、出資金は破産手続きのなかで配当順位に沿って扱われ、毀損するおそれが非常に高い |
| ヤマワケエステート | 2025年2月以降に順次通知 | 運用期間の延長・償還の遅れ | 出口に届いていないファンドが21ファンド、総額約110億円 | 元本割れは確定していないものの、換価処分が終わるまで返金は保留 |
| みんなで大家さんシリーズ | 分配遅延の通知(2025年7月31日) | 分配金の遅れ・集団訴訟 | 2025年11月時点で、出資者1,191人が約114億円の出資金返還を求め大阪地裁へ提訴 | 原因はテナントの賃料滞納とされ、元本が毀損する可能性も残る |
※ 本見出しで扱う情報は2026年4月時点で公開されている内容をもとにしています。訴訟などが続いている案件も含まれるため、最新状況は各事業者が出す公式の発表でご確認ください。
運営会社が破産したDAIMLAR FUND(ダイムラー・コーポレーション)のケース(2025年7月)
株式会社ダイムラー・コーポレーションは、横浜地方裁判所で2025年7月15日に破産手続開始決定を受けており、不動産クラウドファンディングの運営会社が本格的に破産したケースとして表面化しました。
報道によると、負債の総額は約3.3億円、債権者数は約300人にのぼります(東京商工リサーチ TSR速報)。
同社は2020年5月に小規模不動産特定共同事業者として登録され、DAIMLAR FUNDシリーズを展開していました。しかし業績の悪化に加え、2025年6月に代表者が亡くなったことで事業を続けられなくなり、破産へと至っています。
匿名組合契約型で組成されたDAIMLAR FUNDでは、投資家が出した資金が法律上は事業者の財産とみなされるため、破産手続きのなかで弁済を受ける順番が後ろに回ります。
優先劣後出資を採用していても、運営会社自体が倒れてしまえば、劣後部分で損失を吸収する仕組みは実質的に働きません。
投資家がどれだけ配当を受けられるかは、破産管財人が財産を換価した結果によって決まります。現時点では出資した元本のかなりの部分が戻らないおそれが高いとの見方が出ています。
ヤマワケエステートで相次いだ償還延期(2025年2月に通知、その後も複数ファンドへ拡大)
2025年2月27日に投資家へ償還の延期を知らせたヤマワケエステート株式会社は、3月7日付で「運用終了後の償還延期に関するご説明」を公表しました。
対象となったのは「札幌市宮の森 隈研吾&Knight Frank社」シリーズといった案件で、想定利回りが13〜18.4%と、業界平均とされる4〜6%を大幅に超える水準でした。
続く調査によって、2024年後半から2025年にかけて償還されていないファンドが6本、運用期間を延ばしたファンドが15本あり、計21本(総額約110億円)が出口にたどり着いていないことが明らかになりました(日経不動産マーケット情報、楽待・不動産投資新聞)。
ヤマワケエステートは、換価処分を終えられなかったことを延期の理由に挙げました。
現時点で元本割れが確定しているわけではありません。とはいえ、想定していなかった延期が複数のファンドで続いたことや、運用報告の透明性に疑問の声が上がったことから、投資家がリスクを捉え直すきっかけになった事例といえます。
より詳しい内容はヤマワケエステートの口コミ・評判にまとめています。
みんなで大家さんで発生した分配金の支払い遅延(2025年7月末)
2025年7月31日、「みんなで大家さん」シリーズの運営グループ会社は、分配金の支払いが遅れる旨を投資家に通知しました。
原因としては、成田空港に隣接する商業施設「GATEWAY NARITA」をはじめとする対象不動産を借りていたテナントが、賃料の支払いを止めたことが挙げられています(東京商工リサーチ TSRデータインサイト)。
GATEWAY NARITAに関係するファンドへの出資は約3万8,000人・約2,000億円規模に及ぶとみられており、2025年11月6日までに出資者1,191人が、計約114億円の出資金の返還を求めて大阪地裁へ集団で提訴する事態となっています。
同シリーズには過去の行政処分歴もあります。運営規模が大きいことや業歴が長いことだけを根拠に安全と判断するのは危うい、と示した代表的なケースです。
3. 元本割れを招く4つの要因|インカム型とキャピタル型で異なるリスク
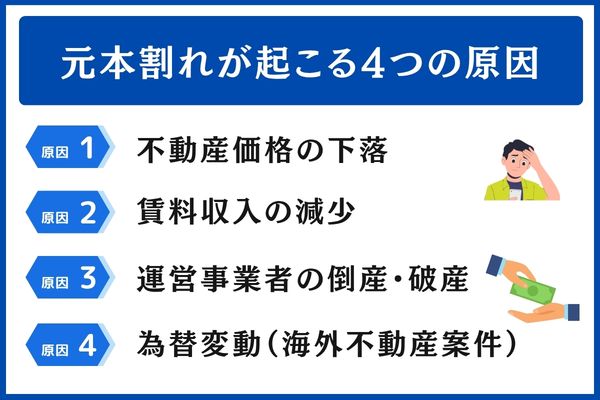
元本割れを引き起こす要因は、おおまかに「ファンド自体の収益の仕組み」に関わるものと、「市況をはじめとする外部の環境」に関わるものとに大別できます。
以下では要因ごとに、どういった場面で起こりやすいのか、損失にどれくらい響くのかを整理しています。
| 要因 | 対象となるファンド | 起こりやすさ | 損失への影響 | 対策の難しさ |
|---|---|---|---|---|
| 売却価格の下振れ | キャピタルゲイン型 | 中 | 中(劣後出資の範囲内なら吸収される) | 低(劣後比率20%以上の案件を選択) |
| 家賃収入の落ち込み | インカムゲイン型 | 中 | 低〜中(運用している間の分配金が減少) | 中(入居者やエリアを分散) |
| 運営会社の破綻 | すべてのファンド型 | 低いものの実例あり | 高(劣後出資では守りきれない) | 高(運営会社選びが結果を大きく左右) |
| 為替レートの変動 | 海外物件を扱うファンド | 中 | 中(円に換算した利益がぶれる) | 中(為替ヘッジが付いているかをチェック) |
要因①キャピタルゲイン型で起こる売却価格の下振れ
キャピタルゲイン型では、運用の途中で物件を手放したときの売却益が、分配金や償還金をまかなう主な財源となります。
相場全体の値下がりや、災害で建物が傷み価値が落ちたケース、再開発の計画が見直されたケースなどで、売れた金額が当初の見込みに届かないと元本割れが生じます。
優先劣後出資の仕組みがうまく働いていれば、劣後出資の割合までの値下がりは事業者側が負担しますが、その範囲を超えた分は投資家の元本から差し引かれます(計算の具体例は次章のシミュレーションをご覧ください)。
要因②インカムゲイン型で起こる家賃収入の落ち込み
インカムゲイン型は、運用している間に入ってくる家賃を分配金の財源とするタイプのファンドです。
空室の増加や賃料相場の値下がり、入居者の退去、家賃の未払いなどで収入が見込みを下回った場合、最初に表れる影響は分配金の減額です。
家賃の落ち込みが長く続くと、運用終了の時点での物件の評価額も下がりやすくなり、結果として元本が目減りするおそれがあります。
また、インカム型は3〜5年ほどの比較的長い運用期間が設定されやすく、そのあいだに相場が動くリスクを負うことになる点も念頭に置いておきたいところです。
要因③ファンド運営会社の経営破綻
運営会社の経営破綻は、優先劣後出資や分散投資、物件の選別といった一般的なリスク対策をとっていても避けきれない、仕組みそのものに由来するリスクです。
DAIMLAR FUNDのケースが示すように、匿名組合契約型では投資家が出した資金が法律上は事業者の財産とみなされるため、破産手続きでの配当は後回しになりがちです。
任意組合型であれば出資持分の所有権は投資家のもとに残るので多少は有利といえますが、実際の不動産を現金化するまでに手間とコストがかかる点は変わりません。
要因④海外案件で生じる為替レートの変動
TECROWDのように海外の物件へ投資するファンドでは、現地の通貨ベースで利益が出ていても、円高・円安の動き次第で、円に直したときに出資額を下回ってしまう為替リスクが存在します。
為替ヘッジをかけているファンドもあるものの、ヘッジには費用が伴うため、そのぶん利回りが低めになる場合があります。
海外案件に申し込む前には、次の3点などを目論見書で前もってチェックしておくと安心です。
- 為替ヘッジが付いているかどうか
- 投資先の国の政情や景気の動向
- 現地の法制度・規制が変わるリスク
7. 他の不動産投資と比べた不動産クラウドファンディングの元本毀損リスク
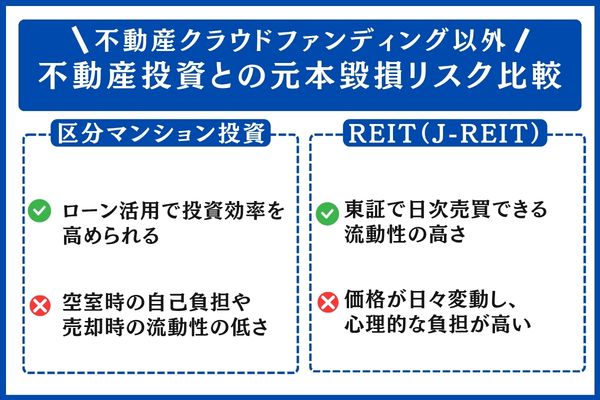
このセクションでは、区分マンションやJ-REITなど代表的な不動産投資と不動産クラファンを並べ、ご自身に合う方法を見極めるための材料を整理していきます。
| 手法の種類 | 投資の最低額 | 元本が減るリスク | 換金のしやすさ | レバレッジ | 手間の大きさ |
|---|---|---|---|---|---|
| 不動産クラウドファンディング | 1万円〜 | 中(劣後出資により緩和) | 低(原則として中途解約できない) | なし | ごく小さい(運用を事業者に委ねる) |
| 区分マンション投資 | 自己資金200万円〜 | 中〜高(空室や家賃の値下がり) | 中(現金化に数か月程度) | あり(融資を利用) | 中(管理会社への委託が前提) |
| J-REIT | 1口数万円〜 | 中(投資口価格の変動) | 高(東証で毎営業日売買できる) | なし(信用取引は対象外) | ごく小さい |
| 一棟アパート投資 | 自己資金500万円〜 | 中〜高(空室や修繕費) | 低(売り切るまで半年以上) | あり(融資を利用) | 大(運営上の判断が続く) |
小口化商品と比べた元本リスクの差が気になる方は、不動産小口化商品のおすすめランキング記事も参考にしてください。
区分マンションへの投資との違い
区分マンションへの投資は、融資を使えば少ない自己資金で運用規模を広げられますが、空室が出たときの持ち出しや、売りたいときにすぐ現金化しにくい点が弱みです。
一方のクラファンは小口で分散しやすいものの、原則として中途解約ができず、運用期間が終わるまでお金を引き出せない点は受け入れておく必要があります。
不動産投資の手法や会社をより広く比べたい場合は、実績をもとに比較したおすすめの不動産投資会社18選の記事をご参照ください。
REIT(J-REIT)と比べた場合の特徴
J-REITの一番の長所は、東証で毎営業日売り買いできる換金のしやすさですが、価格が毎日上下するため、気持ちの面で落ち着かないと感じる方もいます。
クラファンは日ごとの価格変動を目にせずに済む反面、運用中に換金する手段は事実上ありません。
値動きに振り回されたくない方はクラウドファンディング、必要なときに売れることを優先したい方はJ-REITが合いやすいと考えられます。
不動産投資型クラウドファンディングに合う人・合わない人
- 1万円〜10万円ほどの小さな金額で、まず不動産投資を試してみたい人
- 相場の上下を毎日確認したくない、運用を事業者に委ねたい人
- 運用期間中に引き出す予定のない余剰資金を回したい人
- NISAやiDeCoに続く分散先を検討している人
\ 上場企業による運営・豊富な実績 /
小さな金額から不動産投資に挑戦したい方には、クリアル株式会社(東証グロース上場)が手がけるCREALも候補の一つです。1分で完了する無料の会員登録を済ませると、組成中や募集予定のファンドの目論見書を確認できます。
※このセクションにはアフィリエイト広告が含まれています。
4. 優先劣後出資の構造と劣後比率ごとに見る元本の耐久力試算
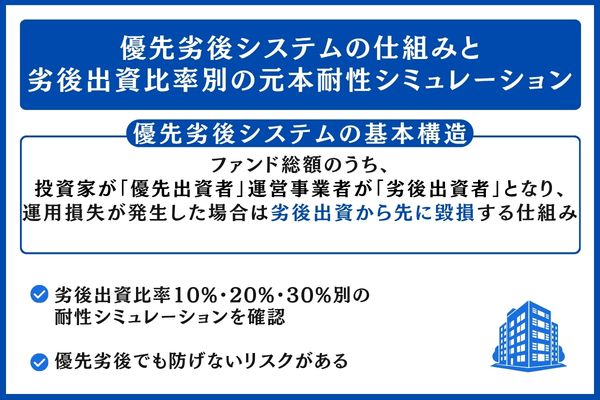
損失への備えとして、多くの不動産クラウドファンディングが採り入れているのが「優先劣後出資」という仕組みです。
ここでは劣後比率を変えて試算した結果を使い、物件価格がどこまで下がっても元本が守られるのかを、具体的な金額で確認していきます。
優先出資と劣後出資の役割分担
ファンドの出資総額を投資家側の「優先出資」と運営事業者側の「劣後出資」に分け、運用で損失が出たときは事業者の劣後出資部分から順に減らしていく方式が、優先劣後出資です。
投資家の元本に損失が及ぶのは、劣後出資がすべて失われてもなお残った損失分に限られます。そのため、ある程度の値下がりであれば元本は守られる設計です。
劣後の割合が大きいファンドほど投資家の元本は守られやすくなる一方、事業者が背負う負担も増えるため、利回りは低めに設定されやすい傾向があります。
劣後比率10%・20%・30%で比べる元本の損失試算
【試算の前提】
- 投資家が出す優先出資の金額: 100万円
- 計算方法: 元本の損失率 = max(0, 物件の下落率 − 劣後比率) ÷ (1 − 劣後比率)
- 諸経費や運用手数料、税金は計算に含めない
【優先出資100万円の場合の劣後比率ごとの元本損失額】
| 物件価格の下落率 | 劣後比率10% | 劣後比率20% | 劣後比率30% |
|---|---|---|---|
| 5% | 0円 | 0円 | 0円 |
| 10% | 0円 | 0円 | 0円 |
| 15% | 約55,556円 | 0円 | 0円 |
| 20% | 約111,111円 | 0円 | 0円 |
| 25% | 約166,667円 | 約62,500円 | 0円 |
| 30% | 約222,222円 | 約125,000円 | 0円 |
【元本に損失が出はじめる下落率の目安】
| 劣後比率 | 元本が減りはじめる下落率 | 耐性の目安 |
|---|---|---|
| 10% | 10%超 | 小幅な相場下落でも元本に影響が及ぶ |
| 20% | 20%超 | 大半の局面で元本は守られやすい |
| 30% | 30%超 | 大きな値下がりにも比較的強い |
見方のポイント:劣後比率が10%の場合、物件価格が10%下がった時点を境に元本の損失が生じ、25%の下落では約16.7万円(出資額の約16.7%)が失われる計算です。
対して劣後比率が30%のファンドでは、下落率30%までは元本に損失が出ません。
※ 劣後比率と物件価格の下落率の関係を簡略化して示した試算です。実際の損失額は、各ファンドの契約内容や分配の取り決め、経費の計上方法などによって変わります。投資の成果を保証する内容ではありません。
劣後出資では守りきれない危険(運営会社の破綻・分別管理の不徹底)
優先劣後出資はあくまで物件価格の値下がりに備えるための仕組みで、運営事業者自体が破綻したケースでは、その効果が大きく限られてしまいます。
先に紹介したDAIMLAR FUNDの事例では、優先劣後の構造が用意されていたものの、匿名組合契約という仕組み上、出資金は破産財団に含められ、投資家は配当を受ける順番が後ろの債権者という扱いになりました。
加えて、事業者が分別管理の義務を実際には守っていなかった場合、倒産後に出資金を取り戻すことはいっそう難しくなります。
劣後比率が高いかどうかだけで安全性を見極めるのではなく、事業者の信用力や分別管理の体制、契約の形式(匿名組合型/任意組合型)まで含めて確認することが大切です。
\ 上場企業が運営・劣後30%で選ぶなら /
※こちらのリンクにはアフィリエイト広告が含まれます。会員登録から60日以内に投資家登録を済ませた場合が成果の対象となります。
5. 元本割れを防ぐ事業者選びの8つの確認ポイント
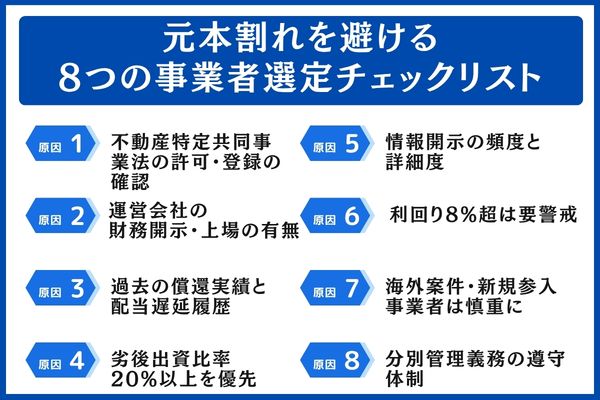
元本割れのリスクを根本から抑えるには、個々のファンドを見比べるだけでは足りず、運営する事業者の見極め方を細かく詰めていくことが欠かせません。
次に挙げる8項目を、上から順に確かめていきましょう。
| 確認ポイント | 調べ方 | 合格ラインの目安 |
|---|---|---|
| ①許可・登録の状況 | 国交省・金融庁が公開している情報、事業者の公式サイト | 不特法の第1〜4号いずれかの許可を取得、もしくは小規模特例事業者の登録を完了 |
| ②財務の開示 | 上場企業ならTDnet、非上場なら公式IRページ | 上場企業であること、または監査法人の会計監査を受けた決算を公開していること |
| ③償還の実績 | 公式サイト内の実績紹介ページ | 累計の組成件数が20件以上で、全件の償還を終えているか、トラブル発生時に説明を開示している |
| ④劣後の比率 | 各ファンドの目論見書 | 20%以上が理想(下限は15%) |
| ⑤情報の開示 | 運用レポートや第三者鑑定書をどの程度の頻度で公開しているか | 運用レポートを四半期に一度公開している |
| ⑥利回りの水準 | 表示されている想定利回り | 標準は4〜6%帯。8%を超える場合は精査が必要 |
| ⑦事業者の属性 | 設立年、運営実績、投資対象国 | 設立から3年以上・国内案件が中心だと安心の目安 |
| ⑧分別管理の体制 | 目論見書や契約書の記載内容 | 信託口座もしくは分別管理口座を使うことが明記されている |
チェック項目①不動産特定共同事業法上の許可・登録状況
不動産クラウドファンディングを事業として営むには、不動産特定共同事業法による第1号〜第4号のいずれかの許可、または小規模特例事業者の登録を受けることが求められます(国土交通省 不動産特定共同事業について)。
許可を受けた業者の一覧は、国土交通省や各都道府県のウェブサイトで確認できます。
公式サイトに許可番号の記載がない事業者や、検索しても該当が見当たらない事業者は、利用を避けたほうが無難です。
チェック項目②上場の有無と財務情報の公開状況
上場企業には四半期ごとに財務情報を開示する義務があり、透明性が確保されやすいため、経営悪化の兆しを早めにつかみやすくなります。
たとえばCREALの運営元であるクリアル株式会社は東証グロース市場の上場企業であり、TDnetで公表される資料や有価証券報告書を通じて財務の状況を把握できます。
上場していない事業者については、監査法人の会計監査を経た決算が公開されているかどうかを、公式のIRページで確かめましょう。
なお、上場していても市場区分ごとに求められる開示レベルには差があるので、上場先の市場まで確認しておくと見誤りを防ぎやすくなります。
市場区分の違いを実例で知りたい方は、TOKYO PRO Marketに上場する企業が手がけるセンス・オーナーズの評判記事も参考にしてください。
チェック項目③これまでの償還実績と配当遅延の有無
事業者の運営力を見極めるうえでは、累計のファンド数・償還の実績・遅延の履歴の3つが大切な判断材料になります。
組成件数が少ないと判断に使える実績データが足りず、逆に件数が多くても遅延や延期がたびたび起きている事業者には注意が必要です。
公式サイトの「ファンド一覧」や「実績」のページを開き、想定利回りと比べて実際の利回りがどうだったか、遅延が起きた際にどのような説明がなされたかを確かめましょう。
チェック項目④劣後出資の比率は20%以上が目安
劣後比率は業界全体で10〜30%程度に分布していますが、前の章で行ったシミュレーションのとおり、劣後が20%あれば物件価格が20%下がるまでは元本が守られる計算になります。
できれば劣後20%以上、少なくとも15%以上のファンドを選ぶようにすると、価格の下落に強い投資になりやすくなります。
劣後比率は各ファンドの目論見書で確認できるので、利回りと並べて見比べることが大切です。
チェック項目⑤情報公開の頻度と内容の細かさ
第三者による鑑定評価書やエンジニアリングレポート、運用レポートが定期的に開示されているかをチェックしましょう。
信頼性の高い事業者の多くは、募集の段階で物件の鑑定評価書を公開し、運用期間中も四半期に一度、投資家のマイページで収支レポートを開示しています。
開示が「年1回のみ」や「サマリーのみ」にとどまる事業者は、運用の実態が見えにくく、透明性に不安が残ります。
チェック項目⑥利回りが8%を超えるファンドへの警戒
不動産クラウドファンディング全体では4〜6%が利回りの標準的な水準とされ、これを大きく上回るファンドは、高めのリスクプレミアムが上乗せされている可能性があります。
ヤマワケエステートで起きた償還遅延案件(想定利回り13〜18.4%)からも分かるとおり、利回りの高さはリスクの高さと表裏一体です。
表示された数値だけで決めるのではなく、なぜ利回りが高いのか、どこにリスクがあるのかを目論見書でしっかり確かめましょう。
チェック項目⑦海外案件と新規参入事業者への慎重な姿勢
海外の不動産を対象とするファンドでは、為替の変動、現地の法制度、運営会社の現地子会社に関するリスクなど、国内案件にはない負担を背負うことになります。
運営実績が3年未満の新規参入事業者は、組成した件数がまだ少なく、トラブルが起きた際にどう対応するかの実績も分かっていません。
クラファンに初めて取り組む方は、国内案件が中心で、運営歴5年以上・累計組成数50件以上の事業者からスタートし、慣れてきた段階で海外案件や新興事業者へ分散していく進め方が比較的安全です。
チェック項目⑧分別管理義務を守る体制の有無
不動産特定共同事業法では、投資家から集めた資金と事業者自身の運営資金を分けて管理することが事業者に義務づけられています。
方法としては、信託口座を使うか、銀行口座を別々にして管理するかのいずれかが求められます。
目論見書や契約書に「分別管理」と書かれているか、さらに信託銀行や信託会社の名称がはっきり記載されているかをチェックしましょう。
記載が見当たらない、またはぼかした書き方にとどまっている事業者の場合、万一倒産したときに出資金が守られるかどうかに不安が残ります。
\ 8項目を満たす事業者の例 /
※こちらはアフィリエイト広告のリンクです。
CREAL(クリアル)の評判と口コミをまとめた記事では、上場企業が手がけるクラファン事業者について、ここで挙げた8項目に照らしながら中立の立場で取り上げています。
6. 元本割れが発生した場合|投資家に必要な対応と損失の税務上の扱い
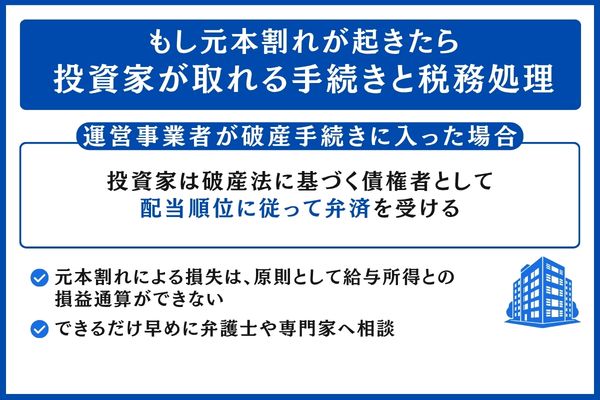
元本の毀損が確定してしまうという、最も避けたい事態に直面したとき、投資家としてどのように動けばよいのでしょうか。
ここでは、運営会社が倒産した際に必要となる手続きと、発生した損失を税務上どう扱うかを順に説明します。
運営会社が破綻した際の投資家の位置づけ
運営会社の破産手続きが始まったときは、破産法のもとで投資家も債権者の一人となり、法律で定められた順位に沿って弁済を受ける形になります。
匿名組合契約型の場合、出資したお金は事業者の資産の一部とみなされます。そのため、担保権を持つ債権者や労働債権・税金の債権者への弁済が済んだあと、残った財産の中から配当を受ける流れです。
一方、任意組合契約型については、出資持分に対する所有権がある程度は残るものの、現物の不動産をお金に換えるまでには相応の時間を要します。
破産手続開始の通知が届いたら、定められた期限までに債権届出書を破産管財人へ提出することが求められます。
届出をしないままでいると配当の対象から外れるおそれもあるので、郵送物やメールに通知が届いていないか、日ごろから気を配っておくと安心です。
元本割れで生じた損失の税務上の扱い
不動産特定共同事業契約から得られる分配金は、どの契約形態を選んだかによって所得の区分が変わります。
注意したいのは、元本割れで生じた損失について、給与所得と相殺する損益通算は原則として認められない点です(不動産所得として区分される任意組合型であれば、土地を取得するための借入金の利子に相当する部分を除き、通算が可能となるケースもあります)。
ご自身がどの所得区分にあてはまるかは国税庁タックスアンサーで確かめるか、税理士に問い合わせてみてください。
※ 損失がどの所得に区分されるか、損益通算ができるかどうかは、契約の形態やご本人の状況によって変わります。具体的な判断は税理士へご確認ください。
弁護士など専門家に相談する時期の目安
分配金の支払いや償還が予定より遅れ始めた段階で、なるべく早く弁護士などの専門家に相談することも選択肢に入れておきたいところです。
債権を届け出る期限や債権者集会への出席、集団訴訟の動向などは、動き出しが遅いと不利な立場に置かれる場合もあります。
さらに、みんなで大家さんをめぐる集団提訴のように弁護団がすでに結成されている事例では、弁護団に加わるか個別に動くかという判断も含め、早めに相談しておくほうがスムーズに対応しやすくなります。
費用面では、債権額に応じた成功報酬型の料金体系で依頼を受けているケースも見られるため、まずはどこに相談できるかを調べてみるのもよいでしょう。
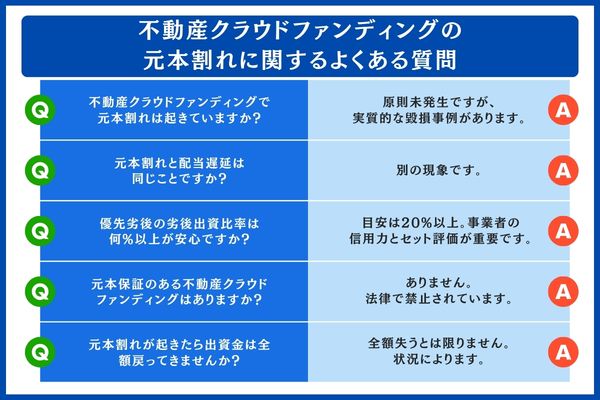
8. 元本割れのよくある質問
9. まとめ|不動産クラウドファンディングを始める前に押さえたい元本割れの知識
ここまでの内容を、ポイントごとに振り返ります。
- 業界全体で見ると、元本割れは原則として起きていないものの、DAIMLAR FUNDの運営会社破産(2025年7月)、ヤマワケエステートで21ファンドが償還遅延(2025年)、みんなで大家さんの分配金の遅れと出資金約114億円の返還を求める集団訴訟(2025年)といった事例は実際に生じています
- 優先劣後比率20%以上・上場企業か許可事業者・分散投資の3点をそろえることで、リスクを大きく抑えやすくなります
- 「元本保証あり」と宣伝している事業者については、不動産特定共同事業法や金融商品取引法に反する違法な業者である疑いが強いといえます
- 最初は1〜10万円程度の少額で、複数の事業者やファンドに資金を分けてスタートし、配当や償還に遅れが出た段階でなるべく早く弁護士・税理士へ相談するのがおすすめです
手軽に始められることと、安全に運用できることは、分けて考える必要があります。
記事内で紹介した8項目のチェックリストやシミュレーション表を参考に、検討中のファンドが安全といえる水準にあるかどうかをご自身で確かめたうえで、出資するかどうかを決めてください。
(不動産特定共同事業 徳島県知事第2号)
不動産のプロに任せて、1万円から短期運用してみませんか。
(償還済み加重平均)
元本毀損・遅延ゼロ
の短期