「築40年ともなれば買い手はつかない」──そんな話を知り、心配が募ってはいないでしょうか。
買い替えや相続した住まいの整理、セカンドライフに向けた資金づくりなど、売却を考えるきっかけはさまざまです。ところが実際に動き出すと「旧耐震の物件だから」「ローンが通りにくいから」といった声を耳にして、手が止まってしまうケースが多く見られます。
先に要点を申し上げると、築40年を過ぎたマンションでも、売却は十分に目指せます。
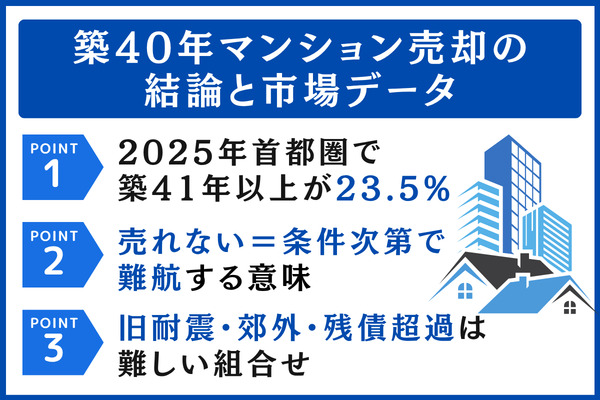
2025年の首都圏における中古マンションの成約件数は49,114件で、そのうち築41年以上の住戸が23.5%を占めました。
築40年超の物件であっても、市場では相応の数が売買されている状況がうかがえます。
※参照:首都圏不動産流通市場の動向(2025年)|公益財団法人東日本不動産流通機構
もっとも、新築や築浅の物件と同じような進め方では、思うような結果につながりにくい点には注意が必要です。
この記事では、築40年を迎えたマンションが敬遠されがちな5つの背景をはじめ、首都圏における売却価格の目安、旧耐震基準が住宅ローン審査に及ぼす影響、仲介と買取をどう選び分けるか、さらに高値での売却を目指すための実践的な戦略までを順に取り上げます。
最後までお読みいただければ、ご自身の物件に売却の見込みがあるかを見極める視点と、これから何をすればよいかが明確になるでしょう。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
築40年マンションの売れ行きの実情と成約データが示す結論
「築40年を過ぎた部屋に買い手は現れるのか」と心配される所有者の方は少なくありません。
ここでは、公的機関が公表している成約データを使って実際に取引されている状況を確かめたうえで、売却が難しいといわれる理由を順に見ていきます。
築40年マンションも成約している実態(公的データで確認)
東日本不動産流通機構が公表したデータでは、2025年に首都圏で成約に至った中古マンションのうち、築41年以上の物件が23.5%に達しています。
築年数が古いと買い手が現れないという見方は、数字の上では実態と合っていないといえます。
また同じ資料からは、2020年以降、築41年以上の物件が成約に占める割合は増える方向にあることも読み取れ、古いマンションも中古流通の中で売買の対象になっている様子がうかがえます。
| 築年数の区分 | 2025年の成約物件に占める割合 |
|---|---|
| 〜築10年 | 18.7% |
| 築11〜20年 | 21.1% |
| 築21〜30年 | 13.3% |
| 築31〜40年 | 23.4% |
| 築41年〜 | 23.5% |
調査の時期によって実際の数値は変わることがあります。
「売れない」という評判の裏にある思い込みと現実
「売れない」と表現されるとき、多くは「条件や販売の進め方しだいで苦戦しやすい」という意味合いで語られています。
購入希望者がまったく現れない例はあまりなく、売り出し価格やアピールの仕方を見直すことで反響が出てくることも多いと考えられます。
よく見られる思い込みと、実際の状況を整理すると以下のようになります。
- 誤解1:旧耐震の物件は買い手が見つからない → 耐震基準適合証明書を取得したり、現金で購入する層や投資目的の層が買ったりして成約に至る例がある
- 誤解2:住宅ローンはまったく利用できない → 金融機関の一部やフラット35では、築40年超の物件でも審査を受けられる
- 誤解3:資産としての価値はほぼない → 敷地の持分としての価値や立地のブランド力、リノベーションを前提にした需要によって、相応の価格がつく
「売れるか売れないか」の二者択一ではなく、「どの価格帯で、どんな販売方法をとれば買い手と出会えるか」に考え方を切り替えることが、築40年マンションを手放す際の第一歩となります。
売却が長引きやすい築40年マンションと所有者の傾向
売り出してから時間がかかりやすいのは、いくつもの不利な要素が同時に当てはまる物件です。
中でも「旧耐震基準・郊外の立地・修繕の記録が不明・ローン残債が売値を上回る」がそろう場合は、相場並みの価格設定では成約に至りにくい傾向があります。
苦戦しやすい物件の主な特徴を挙げると、次のようになります。
- 1981年5月31日以前に建築確認を受けた旧耐震基準の建物で、耐震診断や補強工事を行っていない
- 最寄り駅から徒歩15分以上、または郊外や人口が減っている地域にある
- 過去の大規模修繕の実施状況や、修繕積立金の残高がはっきりしない
- 査定額よりも住宅ローンの残債が多い
- 専有面積が30㎡未満、あるいは和室中心の3DKなど、いまの需要に合わない間取り
とはいえ、こうした条件に該当していても「売れない」と決まるわけではなく、「販売方法を見直す余地がある」と捉えることが大切です。
築40年マンションが取引される価格帯と資産価値の現状
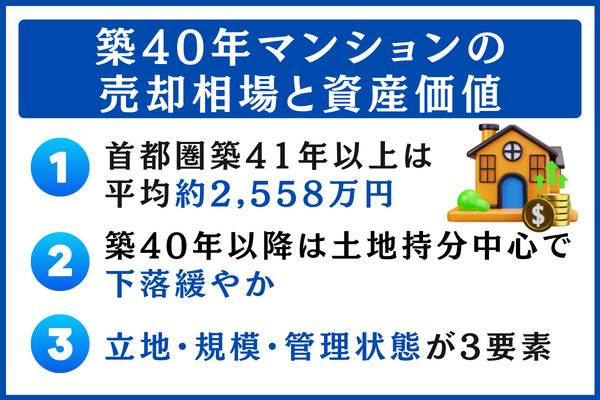
売却を考え始めた方にとって、実際にどの程度の金額で手放せるのかは見過ごせないポイントです。
ここでは首都圏で直近に成約した取引のデータをもとに、築40年を迎えたマンションの価格水準を確認したうえで、資産価値を左右する3つの要素を順に見ていきます。
首都圏で取引される築40年超物件の価格水準
東日本不動産流通機構の公表資料を見ると、2025年に首都圏で取引された中古マンションのうち、築41年以上では平均成約価格が約2,558万円という結果でした。
新しい物件ほど取引価格は高くなり、築40年を超えると築20年前後の物件と比べて半分にも届かない水準まで下がる傾向が見られます。
| 築年数の区分 | 成約価格(平均) | ㎡あたり単価(平均) | 専有面積(平均) |
|---|---|---|---|
| 〜築10年 | 約8,440万円 | 約137.8万円/㎡ | 約61.2㎡ |
| 築11〜20年 | 約7,022万円 | 約106.6万円/㎡ | 約66.0㎡ |
| 築21〜30年 | 約5,181万円 | 約75.3万円/㎡ | 約68.5㎡ |
| 築31〜40年 | 約2,700万円 | 約42.3万円/㎡ | 約58.9㎡ |
| 築41年〜 | 約2,558万円 | 約47.5万円/㎡ | 約56.9㎡ |
なお、表の数値は首都圏全域をならした平均にすぎません。
23区内にあり駅徒歩5分以内、しかも大規模なマンションのように好条件がそろえば、3,000万円台〜5,000万円台で取引される例もあります。反対に、郊外で駅から遠い小規模物件では、1,000万円台前半にとどまるケースも見られます。
築年数ごとの価格推移と値下がりの傾向
成約価格を築年数ごとに追うと、築20〜30年の間に大きく下がったあと、築40年を過ぎると値下がりのペースが落ち着いてくる傾向がうかがえます。
理由として挙げられるのが、価格の大部分を土地持分が占めるようになる点です。
中古マンションの売買価格を分解すると、年月とともに価値が目減りする建物部分と、立地によって評価される土地持分を足し合わせて成り立っています。
築20〜30年ごろまでは建物の価値が大きく目減りするため価格も急に下がりますが、築40年を過ぎると建物側の減価はほぼ下げ止まり、土地持分の評価が価格の軸になります。
都心や駅に近いエリアのように土地の評価額が高い場所では、築40年を迎えても相応の価格を保ちやすい反面、郊外では金額そのものが低い水準のまま推移しがちです。
古くなるほど一方的に安くなるわけではなく、一定の築年数を境に値下がりが小さくなり、最終的な下限は土地の評価で定まると捉えるほうが実態に近いといえます。
立地と規模、管理の状態という資産価値の3要素
築40年を迎えたマンションでは、経過年数よりも「立地と規模、管理の状態」という3つの要素が売却価格を大きく左右します。
いずれも、査定の場面で評価に差がつきやすいポイントです。
- 立地 — 最寄り駅から徒歩7分以内か、主要なターミナル駅に出やすいか、買い物などの生活施設が整っているか
- 規模 — 総戸数が50戸以上ある中規模〜大規模の物件か、管理が24時間体制で行われているか
- 管理の状態 — 過去に大規模修繕を実施しているか、修繕積立金の残高や滞納の割合、長期修繕計画が見直されているか
戸数の多い物件ほど、1戸あたりで負担する修繕積立金が抑えられ、管理組合の運営も落ち着きやすいといわれます。
3つの条件を兼ね備えていれば、築40年であっても資産価値が安定した物件として評価される可能性があります。
売却を進めるときは、所有するマンションが3要素をどの程度満たしているかをまとめ、仲介会社へ伝えておくことが、査定額を少しでも高めるための出発点になります。
築40年マンションが「売れにくい」とされる5つの要因
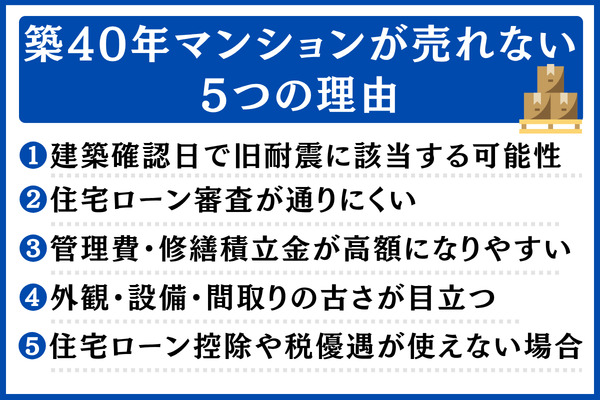
築40年のマンションに「買い手がつかない」というイメージが定着しているのには、相応の背景があります。
購入する側の資金事情、建物そのものの老朽化、税制や融資の仕組みといった複数の要素が重なり合っているのが実情です。
ここでは、競合6サイトがそろって取り上げている5つの要因を順に見ていきます。
理由1:建築確認日次第では旧耐震基準の建物にあたることがある
建築確認を受けた日付によっては、築40年のマンションが旧耐震基準の建物と判断される場合があります。購入希望者の不安をあおったり、融資審査でつまずく原因になったりする点が問題です。
耐震基準は1981年6月1日に建築基準法の改正で大きく見直されました。この日以後に建築確認を受けた建物を「新耐震基準」、改正前に受けたものを「旧耐震基準」と呼んで区別しています。
1985年前後に竣工した築40年の物件は、建築確認が改正後に下りていることもあれば、改正前のこともあります。竣工した年を見るだけでは、どちらに属するか見極められない点に注意が必要です。
旧耐震の物件と判断されると、融資審査での評価が下がりやすいことに加え、地震保険の建築年割引が適用されにくい、住宅ローン控除を使うのに別途書類をそろえる必要がある、といったデメリットが生じます。購入をためらう材料になりやすいでしょう。
理由2:融資の審査が厳しくなりやすく購入できる層が狭まる
築40年の物件を買おうとする人にとって、最初の関門になりやすいのが住宅ローン審査です。
金融機関の多くは、「法定耐用年数(RC造47年)」と建物の築年数を照らし合わせて借入期間の上限を決める傾向があります。築40年だと返済期間を長く取りにくく、毎月の返済額がかさみやすくなります。
たとえば金利1.5%で2,000万円を借りるケースでも、返済年数が縮むにつれて毎月の支払いは大きく膨らみます。
| 借入金額 | 返済年数 | 毎月の返済額(金利1.5%) | 返済総額 |
|---|---|---|---|
| 2,000万円 | 25年 | 約79,987円 | 約2,400万円 |
| 2,000万円 | 20年 | 約96,509円 | 約2,316万円 |
| 2,000万円 | 15年 | 約124,149円 | 約2,235万円 |
| 2,000万円 | 10年 | 約179,583円 | 約2,155万円 |
収入や勤務先などの条件次第では、返済額が増えることで購入希望者がローンの利用自体を断念してしまうこともあります。
ただし、フラット35や一部のネット銀行のように、借入期間の条件を比較的ゆるやかに設定している金融機関も見られます。
理由3:管理費と修繕積立金の負担が新しい物件より重くなりがち
建物が古くなるほど大規模修繕や設備の入れ替えが避けにくくなり、築40年前後の物件では積立金の改定・引き上げに踏み切る管理組合も見られます。
国土交通省の調査によれば、長期修繕計画で想定した額に実際の積み立てが届いていないマンションも一定の割合で存在します。購入を検討する人は、毎月の積立額に加えて、計画の内容や積立金の残高までチェックする傾向があります。
購入者が毎月支払うのはローンの返済だけではなく、管理費や修繕積立金も合わせた額が実際の負担になります。この合計が大きいと、購入をためらわれやすくなるわけです。
| 築年数の目安 | 管理費(月額) | 修繕積立金(月額) | 月額合計 |
|---|---|---|---|
| 築20年前後 | 約11,000円 | 約11,500円 | 約22,500円 |
| 築30年前後 | 約12,000円 | 約13,500円 | 約25,500円 |
| 築40年前後 | 約13,000円 | 約16,000円 | 約29,000円 |
理由4:外観や設備、間取りの古びた印象が内見時のマイナス評価に
築40年のマンションには、外壁タイルのはがれや配管の傷み、和室主体の3DKのような旧来型の間取りといった、築40年ならではの弱点がつきものです。こうした点が購入希望者の評価を押し下げる場面は珍しくありません。
建物の構造に問題がない場合でも、内見したときの最初のイメージで検討対象から外れてしまうことがあります。
購入希望者の受け止め方に影響しやすいポイントを挙げます。
- エントランスや廊下など共用部分の傷み(タイルのはがれ、郵便受けのさび、通路の照明)
- 住戸内の水まわり(古びたキッチンや浴室・トイレ、排水管から上がるにおい)
- 時代を感じさせる間取り(壁に向いたキッチン、和室主体の3DK・4K)
- 設備面の制約(電気容量の小さい単相2線式、追い焚きできないお風呂など)
いずれも暮らせないほどの欠陥ではなく、「購入希望者が思い描く生活とのずれ」が問題になるタイプの弱点です。
理由5:住宅ローン控除などの税制優遇を受けられない場合も
旧耐震のマンションを購入した人が住宅ローン控除を利用する際、耐震基準適合証明書や建設住宅性能評価書、既存住宅売買瑕疵保険の付保証明書といった書類によって、耐震性が基準に合っていることの証明を求められる場合があります。
購入者にとっての金銭的な利点が目減りしかねないポイントです。
中古物件で控除の対象となるには、床面積や居住に関する条件だけでなく、建物の耐震性が一定の水準をクリアしていることも求められます。
昭和56年12月31日以前に建てられた旧耐震物件では、「耐震基準適合証明書」「建設住宅性能評価書の写し(耐震等級1以上)」「既存住宅売買瑕疵担保責任保険契約に係る付保証明書」のどれかを用意して、基準を満たすことを示すのが通例です。
※参照:中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)|国税庁
書類をそろえずに売りに出した場合、購入者は最大で数十万〜数百万円にのぼる税制上のメリットを逃すことになり、購入への意欲が弱まりがちです。
反対に、売り出し前に売主側で耐震基準適合証明書を用意しておけば、購入者の負担が軽くなり、価格の話し合いを有利に進められることもあります。
※ 記事内の税制に関する記載は2026年10月時点の内容です。法改正や適用条件の最新情報は、国税庁の案内や税理士へのご相談でご確認ください。
旧耐震基準・住宅ローン審査というハードルの基礎知識
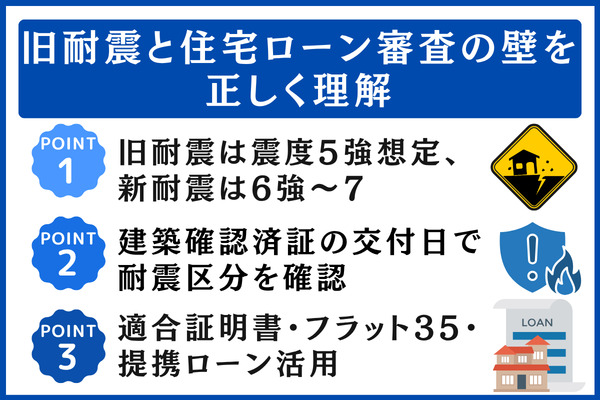
築40年のマンションを売るうえで最大の山場となるのが、旧耐震基準への向き合い方と、買い手の住宅ローン審査をいかにクリアするかという点です。
ここからは、耐震基準の新旧で何が違うのか、ご自宅がどちらに当たるかの調べ方、そしてローン利用につなげる具体策を順に見ていきます。
1981年6月1日を境に分かれる新旧耐震基準の差
旧耐震基準が震度5強程度の揺れを前提にしているのに対し、新耐震基準は震度6強〜7クラスの地震でも建物が倒れないことを目指して設計されており、両者の性能水準には大きな開きがあります。
両者を分けるのは、建築基準法施行令の改正が施行された1981年6月1日です。
| 比較ポイント | 旧耐震基準 | 新耐震基準 |
|---|---|---|
| 対象となる建築確認日 | 1981年5月31日まで | 1981年6月1日から |
| 前提となる揺れの大きさ | 中規模(震度5強程度) | 大規模(震度6強〜7) |
| 設計上の目標 | 中規模の揺れで深刻な損傷を受けない | 大規模の揺れでも倒壊・崩壊に至らない |
| 住宅ローン控除 | 基本的に適用外(適合証明書などがあれば利用可) | 適用あり |
| 地震保険の料率 | 割高になりやすい | 標準的な水準 |
判定の物差しになるのは築年数ではなく、建築確認を受けた日付だという点を押さえておきましょう。
完成が1982年以降の物件でも、建築確認そのものは1981年5月31日以前に受けていたため旧耐震扱いになる、という例も見られます。
完成した年や築年数で早合点せず、建築確認日まで確かめておくと安心です。
所有マンションが新旧どちらの基準かを調べる手順
所有するマンションがどちらの基準で建てられたかは、建築確認済証が交付された日付を見れば判別できます。
建築確認済証は、通常は管理組合が保管している重要書類の1つです。あわせて、物件のある自治体(建築指導課など)が保存する「建築計画概要書」で調べる方法もあります。
調べ方の流れ
- まずは管理組合か管理会社へ、「建築確認済証」もしくは「検査済証」のコピーを出してもらえるよう依頼する
- 入手できないときは、物件所在地の自治体にある建築指導課で「建築計画概要書」を閲覧できるよう申請する
- 書類に記載された「建築確認年月日」を見て、1981年6月1日以降であれば新耐震、それより前であれば旧耐震と判断する
竣工が1982年以降でありながら、建築確認のみ1981年5月以前に取得済みという物件も存在します。
完成時期だけを手がかりにせず、建築確認日を書類で確かめることをおすすめします。
旧耐震物件で買い手が住宅ローンを使える3つの方法
旧耐震の物件だからといって、買い手側の住宅ローン利用が完全に閉ざされるわけではありません。
次の3つのうちどれかに該当すれば、ローンを使える道が開けてきます。
- 方法1:耐震基準適合証明書を取得する — 建築士が現地で建物の状態を調べ、新耐震基準並みの安全性があると認められれば交付を受けられる。住宅ローン控除を使えるようになる点もメリット
- 方法2:フラット35(住宅金融支援機構)を利用する — 旧耐震の物件であっても、耐震評価基準などをクリアしていれば融資を受けられる余地がある
- 方法3:提携ローンを扱う仲介会社に相談する — 大手の仲介会社や買取再販会社のなかには、独自に持つ提携ローンの枠を使い、旧耐震物件でも融資を通せるケースもある
注意したいのは、適合証明書を取るための調査だけで10〜30万円程度が必要になり、補強工事を求められればそのぶん出費がかさむ点です。
証明書の取得費用を売主が持つのか、買主の取得をサポートする形にするのかは、値段の交渉とセットで考えておきたいポイントです。
※ ここで挙げた内容はあくまで一般的な目安です。実際の可否は金融機関の審査によって変わります。
築40年マンションをより高値で手放すための5つの戦略
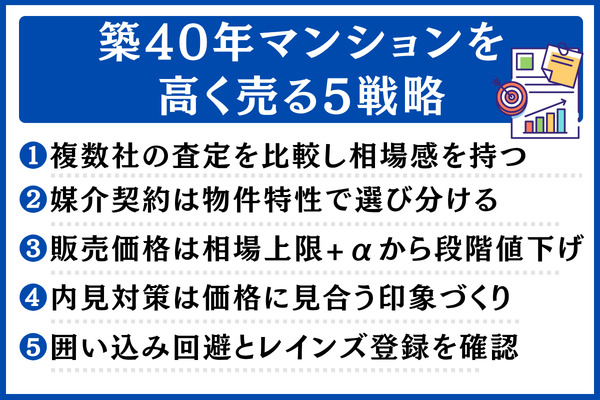
では、実際に取り組みたい売却の進め方を順に見ていきましょう。
築40年マンションで納得のいく価格を目指すなら、意識したいポイントは5つあります。複数社での査定比較、媒介契約の選択、売り出し価格の決め方、内見の準備、そして囲い込みへの備えです。
戦略1:査定は複数社で比べて相場の目安をつかむ
少なくとも3社、可能なら6社前後に査定を依頼して比べることが、築40年マンションを売り出す際のスタートラインです。
築年数の古い物件ほど会社ごとの評価が分かれやすく、3社に依頼しただけでも数百万円の開きが生じるケースがあります。
査定額に開きが出る背景には、築古物件の取り扱いに対する得意・不得意や、これまでに成約させてきた事例、手元に抱えている購入希望者の顔ぶれが、会社によって違うことが挙げられます。
次に挙げるタイプの会社は、比較的高めの査定額を出せる場合があります。
- 買取再販の部門を社内に備えている会社(リフォームを見込んだうえでの買取に対応可能)
- 投資家や現金で購入する層を顧客として多く持つ会社
- 旧耐震の物件にも対応できる住宅ローンの提携枠がある大手仲介会社
- 地域に根ざし、リノベーション会社と協力関係を築いている会社
査定に費用はかからず、一括査定サイトを使えば一度の入力で複数の会社へ申し込めます。
提示された金額については、成約事例や売出事例を並べた比較表など、根拠となる資料に目を通しておきましょう。価格の理由を筋道立てて話せる会社を選んでおくと、のちの価格交渉で心強い味方になります。
戦略2:一般媒介と専任媒介を物件の特徴で使い分ける
媒介契約には3種類がありますが、築40年マンションの場合は物件の条件を踏まえて一般媒介と専任媒介を選び分ける考え方が役立ちます。
| 契約の種類 | 複数社との契約 | 自分で見つけた買主との取引 | 業務報告の頻度 | レインズへの登録 | 築40年物件での向き・不向き |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 駅に近い物件や人気エリアに向く |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約日から7日以内 | 郊外や売りにくい物件に向く |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約日から5日以内 | 向く場面は限られる(1社の販売力が際立って高いとき) |
需要の多い好立地のエリアであれば、複数の会社が買い手探しを競い合う一般媒介が力を発揮しやすいでしょう。
反対に、郊外の物件や条件の厳しい物件では、専任媒介で1社に任せて責任ある販売活動を求めたほうが、結果につながりやすい傾向があります。
一般媒介にはどの会社も本腰を入れにくくなるおそれが、専任媒介には囲い込みのおそれがあります。両方の弱点を踏まえたうえで、ご自身の物件に合った契約形態を選びましょう。
戦略3:相場の上限+αで売り出し、段階的に価格を下げる
築40年マンションを売り出すときは、スタート時の価格を相場の上限に+αを上乗せした水準に置き、3〜4週間ごとに反響を確かめながら少しずつ価格を下げていく方法が、最終的な成約価格を引き上げるうえで効果的です。
- 複数社の査定結果から、中央値〜上限までの価格帯をつかむ
- 最初の売り出し価格は、上限+5〜10%を目安に決める
- 販売開始後3〜4週間の時点で、問い合わせと内見の件数を確認する
- 見込みより反響が少なければ、5〜10%幅を目安に価格を調整する
- 価格調整後も動きが鈍いときは、買取に切り替える選択肢も視野に入れる
はじめから相場並み、あるいは相場より安く出してしまうと、買い手は「まだ下がるかもしれない」と様子をうかがい続け、かえって値下げを重ねる展開になりやすくなります。
高めの価格から段階的に下げていくことで、買い手が購入を決めるきっかけを生み出せる点が、この価格設定の要です。
戦略4:内見準備は「価格相応の印象づくり」に絞る
買い手は内見の場で、物件が提示価格にふさわしいかどうかを短時間で見極めます。
築40年マンションであればなおさら、ハウスクリーニングや小修繕、水回りの掃除を通じて「この価格なら納得できる」と感じてもらう工夫が大切です。
かけた費用に対して効果を得やすい対策として、以下が挙げられます。
- ハウスクリーニング:キッチンや浴室などの水回りを重点的に(5〜10万円)
- 小修繕:建具の不具合調整、床のキズ補修、壁紙の一部張替え(5〜15万円)
- 照明のLED化:室内を明るい印象に(1〜3万円)
- 不要物の撤去:生活感をできるだけ抑えて内見に備える(〜5万円)
- ホームステージング:空室や空き家で効果を発揮しやすい(10〜30万円)
大がかりなフルリフォームは費用に見合わず、売却額で回収しきれない例も少なくありません。基本は現状のまま、必要最低限の手入れをしたうえで売りに出すのが賢明です。
戦略5:レインズへの登録状況と販売報告を確かめ、囲い込みを防ぐ
築40年マンションの成約が遅れる要因の1つに、不動産会社による囲い込みがあります。
媒介契約を結んだら、「指定流通機構登録証明書」と販売状況の定期的な報告を受け取り、囲い込みへの抑止力にしましょう。
囲い込みとは、依頼を受けた仲介会社が買主も自社で見つけて両手仲介を成立させようと、他社から寄せられた問い合わせをわざと断る行為を指します。
もともと買い手の数が多くない築40年マンションにとって、囲い込みは取り返しのつかない機会損失を招きかねません。
囲い込みを防ぐための対策
- 「指定流通機構(レインズ)登録証明書」を、契約締結から5〜7日以内に受領する
- 販売状況の報告は書面でもらう(専任媒介は2週間に1回、専属専任は1週間に1回)
- 報告のたびに、他社経由の問い合わせや案内の件数を尋ねる
- 気になる点が見つかったら、契約の解除や、更新のタイミングでの他社への切り替えを考える
専任媒介と専属専任媒介については、宅地建物取引業法第34条の2第5項でレインズへの登録が義務づけられています。
築40年マンションを売りに出す前に、まずは複数の会社に査定を依頼し、おおよその相場を把握するところから始めましょう。
無料の一括査定なら、築古物件を得意とする会社をまとめて比べながら、ご自宅が市場でどの程度評価されるかを確かめられます。
\築古にも買い手の可能性あり、まずは査定から/
仲介と不動産買取の比較|築40年マンションに適した売り方の選び方
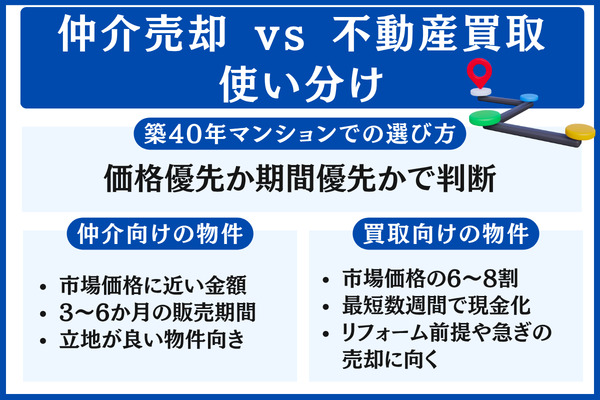
築40年のマンションを売る方法は、大きく分けて「仲介売却」と「不動産買取」の2つです。
両者は長所と短所がはっきり異なるので、ご自身の事情に照らして合うほうを選ぶのがおすすめです。
仲介で売る場合の長所・短所と相性のよい物件
仲介売却は、不動産会社が窓口となって購入者を募る売り方です。相場に近い価格での成約が期待できる一方、販売には3〜6か月ほどかかるのが一般的です。
立地条件に恵まれていて、売却までの時間にゆとりがある築40年マンションと相性がよい方法です。
【メリット】相場どおり、あるいは相場の上限に近い価格で成約する見込みがある
【デメリット】売れるまでの間も固定資産税や管理費、修繕積立金の負担が続く/内見のたびに立ち会いや準備が必要になる/買い手が見つからないまま終わるおそれがある
築40年の物件では成約まで3〜6か月が平均的で、1年以上を要する例も見られます。資金面と気持ちの両方にゆとりを持って進めるのが賢明です。
不動産買取の長所・短所と相性のよい物件
不動産買取は、不動産会社が直接の購入者になる売り方です。価格は市場相場の6〜8割程度に落ち着くものの、最短数週間で現金を受け取れる点が大きな利点です。
購入後のリフォームを前提とした物件や、早く手放したい事情がある場合、相続放棄の期限が近づいている物件などで検討しやすい方法です。
| 項目 | 仲介売却 | 不動産買取 | 買取保証付き仲介 |
|---|---|---|---|
| 価格の目安 | 相場どおり(100%) | 相場の6〜8割 | 仲介後に買取へ移る2段階方式 |
| 売れるまでの期間 | 3〜6か月 | 数週間〜2か月 | 仲介3か月+買取1か月 |
| 仲介手数料の有無 | 発生(上限3%+6万円) | 不要 | 仲介で成約した場合のみ発生 |
| 内見への対応 | 求められる | 1回(買取の査定時だけ) | 仲介の期間は対応が必要 |
| 契約不適合責任の扱い | 買主に責任を負う | 免除されることがある ※ 契約の取り決めによっては、責任の免除や範囲の限定が認められることがあります。 | 仲介で成約すれば負う |
売値よりも手早さや見通しの立てやすさを重視したいときに、買取は有力な候補になります。
旧耐震や郊外立地、残債超過といった不利な条件が複数ある物件の場合、仲介で売却を長引かせるよりも買取で早めに決着させたほうが、最終的な持ち出しを抑えられることがあります。
仲介と買取を組み合わせる「買取保証付き仲介」
「買取保証付き仲介」は、最初は仲介で買い手を募り、決められた期間に成約しなかったときは、あらかじめ取り決めた金額での買取へ移行する契約です。築年数の古いマンションでは、売れ残りに備える手段として役立ちます。
流れは以下のようになります。
- 仲介の契約を結ぶ際に、あわせて「買取保証契約」も締結する(買取価格の目安は仲介価格の6〜8割)
- まずは通常の仲介として3か月間売り出す
- 期間中に買い手がつかなければ、あらかじめ合意した買取価格で不動産会社が引き取る
- 仲介で買い手が決まったときは、仲介手数料だけがかかる
「少なくとも〇〇万円では手放せる」という見通しが持てるので、住み替え先を買うための資金計画を組みやすくなります。ただし、保証される買取価格は仲介で狙える上限より低く設定されるため、少しでも高値で売りたい方には通常の仲介のほうが向いています。
買取保証付き仲介を扱う会社は多くないため、保証期間や保証価格、諸費用といった条件を複数社に確認し、見比べてから決めてください。
郊外にある、旧耐震基準である、残債が売値を上回るといった不利な条件を抱える築40年マンションであっても、複数の会社の査定結果を並べてみることで、ご自身の物件を得意とする会社に出会いやすくなります。
\古い物件・旧耐震でも、まずは複数社の査定を比べてみる/
売却前リフォームの要否を見極める3つの視点
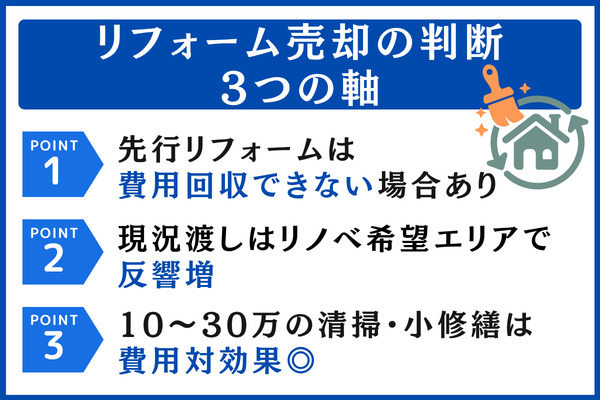
築40年マンションを手放す際、「手を入れてから売り出すか、今の状態のまま売り出すか」は売主が頭を抱えやすいテーマの1つです。
以下では、売却前に改装するかどうかを3つの視点から順に考えていきます。
売り出し前に売主が改装する方法の利点と注意点
売り出し前に売主側で改装しておくと、内見に来た人へ与える印象は良くなりやすい一方、かけた費用を売り出し価格へ反映できるとは限りません。費用を取り戻せずに終わる例も少なくないのが実情です。
仮にキッチンや浴室、トイレといった水回りを一新して300〜500万円を投じても、価格に転嫁できる金額は多く見積もって150〜250万円程度にとどまる、というのが業界で一般的に語られる感覚です。
「改装費のうち戻ってくるのは50〜70%程度」と見込んだうえで、実施するかを検討するのが現実的です。
改装費を取り戻せる見込みが比較的大きいのは、立地に恵まれて内見の申し込みが多く期待できる物件、管理が行き届いていて改装により「築20年並み」の印象に近づけられる物件、近隣で売り出し中の中古物件が少なく違いを打ち出しやすい物件などです。
手を加えず「現況渡し」とする方法に適した物件
「現況渡し」とは、改装を行わず今の状態のまま引き渡す売り方を指します。
購入後に好みのリノベーションを施したいと考える層が多い地域では、改装費をかけずに値ごろ感を打ち出したほうが問い合わせが増えやすい傾向が見られます。
手を加えない売り方が合いやすいのは、主に以下のような場合です。
- 都心や人気の地域で、改装済み物件よりも自分の手でリノベしたい購入希望者が目立つ
- 早めの成約を重視し、売り出し価格を相場の下限からやや下あたりに設定したい
- 追加で費用をかける余裕がない、あるいは相続で取得した物件で特に思い入れがない
- 仲介会社から「手を加えないほうが反応が良い」との助言を受けている
近年は築40年マンションを「リノベを前提とした物件」として売買する取引も目立つようになっています。
リノベーション事業者や、購入後に改修を考えている個人にとっては、手の入っていない「素の状態」のほうが思い描くプランを組み立てやすいと考えられることもあります。
低予算で効果を見込みやすいハウスクリーニングと小修繕
大がかりな改装に比べ、10〜30万円程度で済む掃除や軽微な補修のほうが、かけた費用に対する効果が大きくなるケースも少なくありません。
「必要な手入れだけで見た目を整え、本格的な改装は購入者に任せる」という進め方は、築40年マンションを売る際の有力な方法の1つです。
出費に見合う効果を得やすい準備としては、以下のようなものが挙げられます。
- 水回りや床、サッシのハウスクリーニング:5〜10万円
- リビングと玄関に絞ったクロスの一部貼り替え:3〜10万円
- 床の傷補修とワックス仕上げ:3〜8万円
- 照明器具のLEDへの交換:1〜3万円
- 残置物の搬出と処分:3〜10万円
すべて合わせても30万円前後に収まり、内見時の見え方をワンランク高める効果が期待できます。
こうした出費は売り出し価格に反映させにくいものの、購入希望者が決断するまでの期間を短くする効果が見込め、結果として値引きの幅を小さくできる場合があります。
築40年のマンション売却で注意したい点と必要な費用
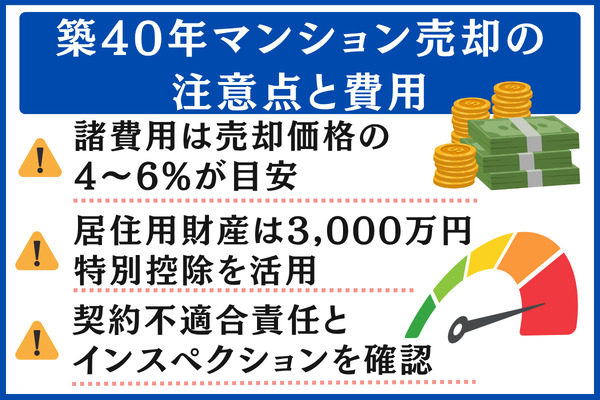
築40年のマンションを手放す際は、どのような費用や税金が発生するかを把握しておくことで、最終的に手元へ残る金額が変わってきます。
ここでは、売却時に発生する代表的な費用、譲渡所得にかかる税金と特別控除、さらに契約不適合責任への備えとしてのインスペクションの使い方を順に説明します。
仲介手数料や印紙税、登記費用といった売却時の諸費用
築40年のマンションを売るときに発生する諸費用は、おおよそ売却価格の4〜6%程度を見込んでおくと考えやすいでしょう。
たとえば3,000万円で売れたケースでは、諸費用はおよそ115〜150万円かかる計算です。
| 費用の種類 | 3,000万円で売却した場合の 試算 |
|---|---|
| 仲介手数料(法律上の上限額) | 105.6万円 ((3,000万円×3%+6万円)×1.1) |
| 売買契約書の印紙税 | 1万円 (契約金額が1,000万円超5,000万円以下の場合) |
| 抵当権抹消の登記費用 | 1〜2万円(司法書士への報酬を含む) |
| 住宅ローンを繰り上げて完済する際の手数料 | 0〜5.5万円(金融機関ごとに異なる) |
| 引越しにかかる費用 | 5〜20万円 |
| 室内のハウスクリーニング | 3〜15万円 |
| 諸費用の合計額 | 約115〜150万円 |
| 売却価格に対する割合 | 約3.8〜5.0% |
居住用財産の3,000万円特別控除と譲渡所得税の考え方
自宅として住んでいた物件(居住用財産)を売った場合は、譲渡益から最大3,000万円を差し引ける特別控除(租税特別措置法第35条)を利用できます。
一般的な自宅の売却であれば、控除を適用した結果として譲渡所得税が0円になるケースが少なくありません。
- 譲渡所得の計算式:売った金額から、取得費と譲渡費用の合計を差し引いた額
- 取得費がわからないときは、売却価格の5%を概算取得費とみなして計算できる
| 保有した期間 | 所得の種類 | 合計税率(所得税・住民税・復興特別所得税) |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% |
| 5年超 | 長期譲渡所得 | 20.315% |
| 10年超(軽減税率の特例) | 6,000万円以下の部分 | 14.21% |
| 10年超(軽減税率の特例) | 6,000万円を超える部分 | 20.315% |
建物が築40年であっても、税金の計算で使う所有期間は、売主が物件を手に入れた時期を起点に数えます。
購入してから5年以下で手放すと短期譲渡所得、5年超であれば長期譲渡所得に分類されます。さらに、10年超保有した居住用財産で所定の条件を満たすと、軽減税率の特例を受けられる場合があります。
加えて、自宅として住んでいたマンションが3,000万円特別控除の条件に当てはまるなら、譲渡益が3,000万円の範囲に収まる限り、譲渡所得税が発生しないこともあります。
一方で、投資目的で所有していた物件や別荘、住まなくなってから一定の期間が経過した物件などは適用外となるので、ケースごとに確認してください。
※ 税に関する制度は年度ごとに改正されることがあります。最新の内容は国税庁で確認し、特例を適用できるかどうかは個別の条件によるため、税理士などの専門家に相談することをおすすめします。
ホームインスペクションで備える契約不適合責任
築40年のマンションの場合、引き渡したあとに「契約不適合責任」をめぐって揉めないよう、売却前にホームインスペクションを受け、責任の範囲を契約書にはっきり書いておくことが役立ちます。
契約不適合責任とは、2020年に施行された改正民法によって、従来の「瑕疵担保責任」から呼び名と中身が改められた仕組みです。
民法第562〜564条では、引き渡したマンションに契約の内容と合わない不具合(雨漏りや配管からの水漏れなど)が見つかったとき、買主が売主に対して追完請求や代金減額請求、損害賠償請求、契約の解除を求められると定められています。
築40年のマンションは年月の経過による傷みから不具合が起きやすいため、以下のような備えを検討しておくと安心です。
- 建物状況調査(ホームインスペクション)を受ける — 専門家に前もって調べてもらい、見えにくい不具合を把握しておく
- 責任を負う範囲を契約書に書き込む — 「現況有姿での売買」や「契約不適合責任を免除する、または期間を区切る(3か月以内とするなど)」旨を記載する
- 既存住宅売買瑕疵保険に加入する — 引渡し後に見つかった不具合を補償する保険で、買主は安心でき、売主は負担のリスクを抑えられる
インスペクションにかかる費用は5〜10万円程度で、のちのトラブルを防ぐための出費として見れば、十分に見合う内容といえるでしょう。
買主側の安心にもつながるため、価格の話し合いがスムーズに進みやすくなる効果も期待できます。
売却せず持ち続ける・貸すという道と、将来に潜むリスク
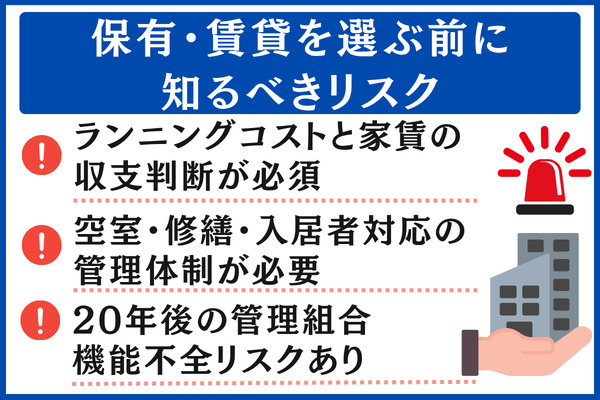
手放さずにこのまま住む、あるいは人に貸すという道も考えられます。
ここでは保有・賃貸・売却という3択を並べて利点とリスクを整理し、売るタイミングを逃したときに20年後どうなり得るかの展開もあわせてご紹介します。
賃貸・売却・保有、3つの道を見比べるための判断基準
築40年マンションを手放すか持ち続けるかを考える際は、3択それぞれを毎月の維持費・見込める家賃・管理組合の状態・ご自身の将来設計という4軸から見比べ、総合的に判断することが大切です。
- 毎月の維持費 — 管理費、修繕積立金、固定資産税を合わせて毎月どれほど出ていくか
- 見込める家賃 — 貸し出したとき、近隣の相場から見ていくらで借り手がつきそうか
- 管理組合の状態 — 積立金がどれだけ残っているか、長期修繕計画の内容、管理費等を滞納している割合
- 将来設計 — ご自身やご家族がこの先10〜20年をどこでどう暮らすか、相続の見通し
マンション売るか貸すか?収支シミュレーションの記事では、持ち続ける・貸す・売るそれぞれのお金の出入りを、具体的な事例に沿って比べています。
どれを選ぶか決めかねているときは、こちらにも目を通してみてください。
貸し出すときの利点と、管理面で見落としやすい注意点
人に貸せば毎月の家賃収入を安定して得られる利点がある反面、空室や修繕、入居者とのもめごとに備えた管理の仕組みを整えておくことが欠かせません。
借り手の多い地域であれば築40年マンションでも検討する価値は十分にありますが、管理にかかる費用を甘く見積もると、収支がマイナスに転じやすい点には注意が必要です。
貸し出す際に見落とされやすい費用としては、主に以下のようなものがあります。
- 入居者を募る際に仲介会社へ払う手数料(家賃の1〜2か月分)
- 管理会社へ支払う委託料(家賃の3〜5%程度とされることが多い)
- 入居者が出ていった後にかかる原状回復の費用(数十万円単位になることも)
- 給湯器やエアコンなどの設備が壊れたときの修理・交換費(20〜40万円)
- 借り手がいない期間も続くローン返済や、修繕積立金・管理費の支払い
借り手が見つかりやすい地域であっても、上に挙げた費用を差し引いたうえで手元にお金が残るかどうかは、慎重に計算しておくことをおすすめします。
総務省の住宅・土地統計調査では全国の空き家率が約13.8%とされており、地域によっては貸しに出しても入居者が見つからないおそれがあります。
売り時を見送った先のリスクと、20年後に起こり得る展開
築40年の段階で手放さずに持ち続けると、20年が経って築60年時点を迎える頃には、管理組合がうまく回らない・積立金が足りない・建替えが現実的でないといった問題が表に出てくることも考えられます。
想定される展開を以下に整理しました。
- 管理組合が回らなくなる — 所有者の高齢化や連絡のつかない所有者の増加によって、総会で決議に必要な定足数を満たせなくなる
- 積立金が足りなくなる — 長期修繕計画を見直した結果、修繕積立金の大幅な引き上げや一時金の徴収を求められる
- 大規模修繕に踏み切れない — 工事費の上昇と積立金の不足が重なって必要な工事が後回しになり、建物の価値が落ちていく
- 建替えが現実的でない — 原則、区分所有者等のうち5分の4以上が賛成しなければ建替え決議は成立せず、費用の負担や工事中の仮住まいといった課題もあるため、全体の合意を得るのは簡単ではない
- マンション敷地売却制度 — 耐震性が足りないなど所定の条件に当てはまるマンションであれば、建替えの代わりに敷地を売って区分所有の関係を解く道も用意されている。とはいえ、対象となるための要件や、所有者どうしの合意を取りつける難しさがある
よくある質問
築40年を迎えたマンションには何年くらい住み続けられますか?
RC造の法定耐用年数とされる47年は、税務上で減価償却を計算するための期間を指しており、建物を実際に使える年数とは別物です。
大規模修繕を計画どおりに重ねてきた物件であれば、築60〜80年まで暮らし続けられる例も少なくありません。最近では「100年マンション」を目標に掲げる管理組合も目立つようになりました。
築年数そのものよりも注目したいのは、長期修繕計画がきちんと更新されているか、修繕積立金がどれだけ残っているかという点です。
旧耐震基準のマンションでも住宅ローンは利用できますか?
利用できるケースもあります。
主な方法は、耐震基準適合証明書を取得する、フラット35を使う、提携ローンを用意している仲介会社に相談する、の3つです。
とはいえ、借入期間の短縮や金利の上乗せ、借入上限額の引き下げといった条件が付くことは珍しくありません。
あらかじめ複数の金融機関へ相談しておくと安心です。
築40年マンションを売るなら買取と仲介のどちらが有利ですか?
好立地で売却期間にゆとりがあるなら仲介、急いでいる場合や条件の難しい物件なら買取と使い分けるのが一般的です。
価格の目安は、仲介では市場価格の100%、これに対して買取では6〜8割ほどとされています。手元に残る金額をできるだけ大きくしたいなら仲介、確実性と早さを重視するなら買取、という基準で検討してみてください。
売却の前にリフォームは必要ですか?
一般的には全面的なリフォームは費用を回収しづらいので、ハウスクリーニングや小さな補修といった、10〜30万円程度で収まる範囲の手入れにとどめておくのが無難です。
一方で、好立地で内見の申し込みが多く期待できる物件や、リノベーション済みであることが差別化につながるエリアであれば、部分的なリフォームを検討する余地もあります。
築40年マンションの修繕積立金が高くなりやすい理由は?
築年数を重ねたマンションは大規模修繕が必要な時期を迎えやすく、長期修繕計画を見直した結果として積立金を引き上げた管理組合が少なくないためです。
築40年前後になると大規模修繕や設備の更新が求められる場面が増え、修繕積立金の改定や増額が実施されることもあります。
修繕の履歴と積立金の残高をわかりやすくまとめて買い手に示し、負担の見通しを持ってもらうことが、売却をスムーズに進めるうえでのポイントです。
まとめ|築40年マンション売却を前へ進めるための戦略的な行動
本稿では、築40年を迎えたマンションを手放す際に知っておきたい内容として、市場データ、敬遠されやすい5つの理由、相場の目安、価格を引き上げるための5つの戦略、買取との使い分け、リフォームの判断、出口戦略、さらに諸費用と税金に至るまでを、専門家の目線から取り上げました。
押さえておきたい要点を、あらためて振り返ります。
- 首都圏で2025年に成約した中古マンションのうち23.5%は築41年以上の物件で、築40年超であっても相応の件数が売買されている
- 住宅ローン、旧耐震、古さ、修繕積立金、税優遇という、売却が難しいとされる5つの理由を把握し、所有物件が当てはまる項目を確認しておく
- 首都圏の売却相場は平均2,351万円で、価格への影響は築年数よりも立地、規模、管理状態という3要素のほうが大きい傾向がある
- 価格を引き上げる5つの戦略として、複数社への査定依頼、媒介契約の使い分け、段階的な値下げ、内見の準備、囲い込みの回避に取り組む
- 仲介と買取は状況に応じて選び分け、条件の厳しい物件なら「買取保証付き仲介」のように両者を組み合わせた方法も検討できる
- 手放さずに持ち続ける道を選ぶなら、20年後に起こりうるリスクを見据え、出口の戦略を描いたうえで判断する
- 売却時の諸費用は売却価格の4〜6%が目安で、3,000万円特別控除を使えば譲渡所得税が0円となるケースが多い
築40年のマンションであっても、戦略的に動くことで買い手を見つけやすくなる物件といえます。
何より気をつけたいのは、売却のタイミングを逃し、取れる手段が限られてから慌てて動き始めることです。
手始めに複数の会社から査定を受けてご自身のマンションが市場でどう評価されるかを確かめ、状況に適した売り方を比べてみることをおすすめします。
築40年のマンションを売りに出すなら、最初のステップは複数社の査定を通じて相場の感覚を養うことです。
無料の一括査定なら築古物件を得意とする会社を一度に比べられるので、自宅がどの程度の価格で売れそうかを確認してみてください。
\築古物件が得意な会社を一度に比較/