築30年を迎えたマンションの売却活動を始めて数ヶ月がたつのに、内覧の希望がなかなか入らず、「もう買い手は見つからないのでは」と心配になっている方もいるのではないでしょうか。
価格を下げるよう勧められても決断できないまま、修繕積立金や固定資産税といった出費だけが続いていく。同じような状況で悩んでいる売主の方は多くいらっしゃいます。
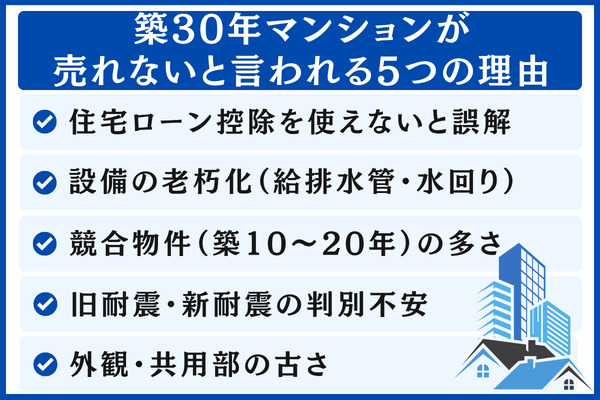
先に要点を述べると、築30年の物件で買い手がつかない背景は、おおむね「住宅ローン控除に関する思い違い・設備の傷み・ライバル物件の多さ・耐震面の心配・建物の見た目の古さ」の5点に整理でき、いずれにも打てる手があります。
どこに原因があるのかを見極められれば、価格を下げることだけに頼らず、買い手の心をつかむ方法で売却を前に進められる場合があります。
この記事では、売却相場や成約率について築30年マンションを対象とした最新データを紹介しつつ、売れにくくなる5つの理由と7つの対処法、仲介で買い手が見つからないときに買取へ切り替えるかどうかの判断基準を取り上げます。あわせて、賃貸不動産経営管理士の立場から、「管理組合・修繕積立金」の観点を含めた実務上のポイントもお伝えします。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
築30年マンションが「売れにくい」とされる5つの背景
築30年のマンションが買い手を見つけにくい背景には、ひとつの原因だけでなくいくつもの要素が重なり合っていることが多いといえます。
購入を検討する側の視点で見ると、住宅ローン控除・設備の傷み・競合物件の多さ・耐震性・外観の印象の5点が、購入を見合わせる理由になりやすい傾向があります。
以下では理由ごとに買主が陥りやすい思い込みも含めて解説し、記事後半で紹介する対処法へとつなげます。
住宅ローン控除の対象外だという思い込み
築30年のマンションも基本的には住宅ローン控除を受けられる可能性がありますが、「築30年なら控除は使えない」と思い込んで検討対象から外してしまう買主が少なくありません。
中古住宅の住宅ローン控除(住宅借入金等特別控除)は、2022年度の税制改正以降、「昭和57年(1982年)1月1日以降に建てられた住宅」であれば新耐震基準に適合しているものとして扱われ、控除の対象になります。
※参照:No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)|国税庁
築30年であれば1996年前後に建てられた物件が中心のため、多くはこの要件をクリアしています。
建築時期が昭和57年(1982年)1月1日よりも前の物件であっても、現在の耐震基準を満たしていると証明できれば、控除を受けられる場合があります。
耐震基準適合証明書や既存住宅売買瑕疵保険の付保証明書といった書類の有無を、あらかじめ確かめておくと心強いでしょう。
買主の不安を和らげるには、「住宅ローン控除が適用できる見込みあり(昭和57年1月1日以後の建築)」と販売資料に記載しておく方法が有効です。
販売資料に書いておくだけで、内覧時のやり取りを1ステップ省けます。
▶︎対処法6:耐震基準適合証明書と既存住宅売買瑕疵保険の用意
※ 2026年7月時点の税制をもとにした一般的な目安です。控除額や控除期間、所得要件は、購入した年度や物件の区分によって変わります。くわしくは税務署や税理士へお問い合わせください。
給排水管や水回りなど設備の劣化への懸念
築30年マンションが避けられがちな物理面の理由として大きいのは、給排水管の耐用年数や水回り設備の傷みです。
給排水管はおおむね30〜40年での更新が目安とされています。築30年はちょうど大がかりな交換を意識する時期にあたるため、買主は入居後数年のうちに200〜500万円程度の工事費が発生する可能性を気にかけます。
- 配管類(給排水管など)
- キッチン・浴室・洗面所などの水回り
- 換気扇や給湯器
- 分電盤などの電気設備
まとめて改修すると数百万円規模の出費になるため、売主側では「最小限の清掃」と「修繕履歴の公開」を組み合わせて示すのが現実的な対応といえます。
給排水管のうち専有部分は所有者が、共用部分は管理組合が費用を負担するのが基本で、共用部の更新予定は長期修繕計画書から読み取れます。
売り出す前に管理会社へ確認しておけば、買主の心配を和らげやすくなります。
▶︎対処法1: ハウスクリーニングと水回りの集中リフレッシュで第一印象を高める
▶︎対処法5: 管理状態・修繕履歴・立地などの強みを販売資料で具体的に伝える
築10〜20年の競合物件が多い市場環境
近いエリアの同価格帯に築浅の競合物件が売りに出ている場合、築30年マンションは価格面で優位に立てないと選ばれにくい傾向があります。
東日本不動産流通機構(REINS)が公表する首都圏不動産流通市場の動向では、2023〜2024年にかけて新築マンションの価格上昇を背景に、築20年以内の中古マンションを求める動きが広がっています。
例として、最寄りの駅まで徒歩10分、広さ70m²という同じ条件で築15年が5,000万円、築30年が3,500万円で売りに出ていれば、買主は「リフォーム費用を足しても、築15年のほうが資産価値は安定しやすい」と判断しがちです。
1,500万円ほどの価格差があれば比較対象に残りますが、差が500万円前後にとどまると築浅物件が選ばれやすいのが実際のところです。
おすすめのマンション査定サイト11選などを使って複数社の査定額を見比べると、価格の精度を高められます!
まずは同じエリアの最近の成約事例を参考に、自分の物件の適正な価格帯をつかむところから始めましょう。
▶︎対処法3: 相場を踏まえた売出価格の再検討と値下げ時期の設計
▶︎対処法4: 媒介契約(一般・専任・専属専任)を選び直す
新耐震か旧耐震か判断しづらい点
築30年マンションのほとんどは新耐震基準による建物ですが、建築年を買主がすぐに調べられないことから、内覧前の問い合わせの時点で検討から外されてしまう場合があります。
1981年(昭和56年)6月1日に建築基準法が大きく改正され、この日以降に建築確認を受けた建物は「新耐震基準」、それより前の建物は「旧耐震基準」として扱われます。
※参照: 住宅・建築物の耐震化について|国土交通省
築30年、つまり1996年前後に竣工した物件なら、新耐震基準で設計されているケースがほとんどです。
注意したいのは、基準となるのは建築確認を受けた日で、竣工した年ではない点です。竣工が1982年であっても、建築確認を1981年5月以前に受けていれば旧耐震の扱いになります。
築30年マンションであれば新耐震に該当する可能性が高いものの、建築確認済証の日付を一度確かめておくと安心です。
販売資料には「建築確認が1981年6月以降のため新耐震基準に適合」と記載し、住宅ローン控除の説明と組み合わせて示すと、買主が感じる心理的な壁を大きく和らげられます。
▶︎対処法6:耐震基準適合証明書と既存住宅売買瑕疵保険の用意
共用部や外観に表れる経年感
内覧時の評価は「外観・エントランス・廊下」から受ける第一印象に左右されやすく、築30年マンションでは共用部分の経年劣化が成約のしやすさに直接影響します。
買主の多くは内覧を予約する段階でGoogleストリートビューを使って外観を確かめ、エントランスが清潔か、廊下の蛍光灯は切れていないか、郵便受けに破損がないかといった点を見ています。
築30年でも管理状態が良好な物件は「築20年並み」に映る一方、管理が行き届いていない物件は「築40年級」に見えてしまうこともあります。
とくに見られやすいのは、次の5点です。
- エントランスが清潔に保たれているか
- 植栽が手入れされているか
- 廊下や階段に汚れがないか
- 駐輪場が整頓されているか
- 掲示板がこまめに更新されているか
共用部は個人で直接手を入れにくい部分ですが、管理組合へ共用部清掃の回数を増やすよう売主から提案する、あるいは内覧の前日に自己負担で簡易清掃を手配するといった工夫で、印象を引き上げられます。
▶︎対処法2: 室内を空にした状態で売り出し、広さと明るさを演出する
▶︎対処法5: 管理状態・修繕履歴・立地などの強みを販売資料で具体的に伝える

築30年の中古マンションにおける価格相場と成約動向の最新データ
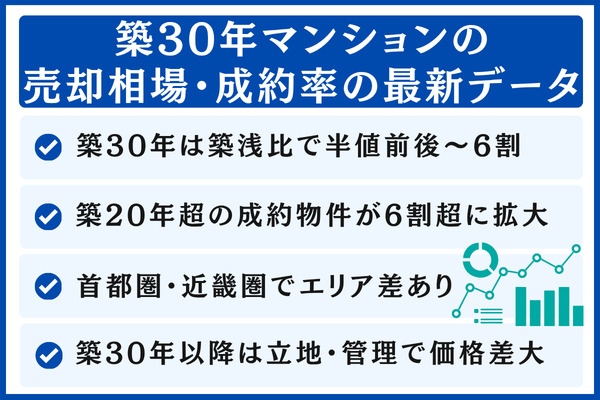
売出価格が適正かどうかを見極めるうえで、築30年マンションを取り巻く市場の動きを数字で押さえておくことが大切です。
ここからは東日本不動産流通機構(REINS)が公開している統計を使い、築年数ごとの価格の下がり方や成約の動き、地域ごとの相場を順に見ていきます。
築浅物件と比べた築30年の価格水準(半値前後〜6割程度)
築5年以内の物件と比べると、築30年マンションが成約する平均価格は半値前後〜6割程度に収まることが多いとされています。
首都圏の中古マンションが築年数ごとにいくらで成約しているかは、東日本不動産流通機構(REINS)が「築年数から見た首都圏の不動産流通市場(2025年)」の中でまとめています。
最近の数値を見ると、築5年以内はおおむね7,000〜8,000万円台、築11〜20年は5,000万円台、築26〜30年帯は4,000万円台前半、築30年を超えると2,000〜3,000万円台という価格帯になっています。
※年度やエリアによって数値は変わります
築年数ごとに価格がどの程度下がるかを、首都圏の中古マンションの平均的な動きから目安としてまとめたのが次の表です。
| 築年数の区分 | 首都圏の平均成約価格(目安) | 築浅と比べた下落率(目安) |
|---|---|---|
| 〜築5年 | 約7,500万〜8,500万円 | — |
| 築6〜10年 | 約6,000万〜7,000万円 | 約15〜25% |
| 築11〜15年 | 約5,000万〜6,000万円 | 約25〜35% |
| 築16〜20年 | 約4,500万〜5,500万円 | 約30〜45% |
| 築21〜25年 | 約3,500万〜4,500万円 | 約45〜55% |
| 築26〜30年 | 約3,500万〜4,500万円 | 約45〜55% |
| 築31年〜 | 約2,000万〜3,500万円 | 約55%以上 |
実際の価格は所在エリアや専有面積、駅からの距離によって大きく上下します。
所有しているマンションの相場を知りたい場合は、一括査定で複数の会社に価格を出してもらう方法が取り入れやすいでしょう。
古い物件の扱いに慣れた会社も比較の候補に入れておくと、無理のない売出価格の幅がつかみやすくなります。
\1分でできる相場チェックから始めましょう!/
築26〜30年の物件に見られる成約の動き
成約した物件の平均築年数が上がってきていることを踏まえると、築30年前後のマンションは以前と比べて購入候補として選ばれやすくなっているとみられます。
REINSが公開している資料を見ると、2025年の首都圏における中古マンションの平均築年数は、成約物件が26.58年、新規登録物件が30.08年です。
さらに、築20年を超える物件が成約全体の60.3%を占めるまでになっており、中古マンションの取引では古い物件も一定の割合で動いています。
新築や築浅の価格が上がって予算に収まらなくなった買い手が、築20年超〜30年帯へと探す範囲を広げていることが背景にあります。
とはいえ、成約に占める割合が増えたことと、ひとつひとつの物件が売れやすくなったことは同じ意味ではありません。
古い年代で成約している物件は、駅からの近さ・耐震性・管理の良さのどれかに強みを持つものが中心で、どれにも当てはまらない物件では、売り出してから半年を過ぎても買い手がつかない例も見られます。
築年数が古くても買い手が見つかりやすい流れを生かすには、メリットをどう伝えるかが大きなポイントになります。
地域ごとの価格水準の目安(首都圏・近畿圏)
築30年マンションの価格は、エリアや駅からの距離といった立地によって大きな差がつくことが一般的です。
都心や駅に近い物件では価格の下がり方がゆるやかで、立地の強みが築年数の古さを補って余りある例も見られます。
首都圏の主なエリアについて、築30年マンションの平均的な相場をまとめると次の表のとおりです。
※専有面積70m²前後、駅から徒歩10分以内を想定
| 地域 | 築30年・70m²の場合の平均価格帯(目安) |
|---|---|
| 東京23区(都心6区) | 6,000万〜9,000万円 |
| 東京23区(その他) | 4,000万〜6,500万円 |
| 横浜市・川崎市中心部 | 3,500万〜5,500万円 |
| さいたま市・千葉市中心部 | 2,500万〜4,500万円 |
| 首都圏郊外 | 1,500万〜3,500万円 |
大阪市・京都市・神戸市といった近畿圏でも同じような傾向があり、築30年帯の下落率は都心3区と郊外とで大きく異なります。
築50年帯まで進むと価格の落ち込みはゆるやかになりますが、住宅ローン控除や耐震性の面でハードルが増えるため、取るべき対処法の組み合わせも変わってきます。
築30年を過ぎると広がる立地・管理状態での価格の開き
築30年を過ぎたマンションは、築浅の頃と同じペースで値下がりするとは限らず、立地や管理状態、専有面積などの違いが価格に表れやすくなります。
国土交通省が既存住宅市場についてまとめた資料でも、築年数のみで住宅の価値を一律に決めるのではなく、建物の性能やメンテナンスの状況なども考慮して評価することの必要性が述べられています。
REINSによる築年帯ごとのデータを見ても、築30年を超える中古マンションの成約は一定数あり、価格は築年数に限らず地域や専有面積、管理状態などで差がつきやすいことが読み取れます。
このため、築30年を過ぎていても、立地や専有面積、管理の状況、これまでの修繕履歴しだいでは、相応の価格を保っている例もあります。
築30年以降の価格差を生む要因は築年数にとどまらず、駅からの距離や専有面積、立地、管理状態といった要素にも及びます。
古い物件であっても大幅な値下げが一律に求められるわけではないので、同じエリアで最近成約した事例を確かめたうえで判断することが大切です。
「築30年なので半額以下で」と強く勧めてくる業者には気をつけたいところです。
一方で、駅から徒歩20分以上やバス便しかないなど立地条件がかなり厳しい物件や、管理組合がうまく機能していないマンションでは、築30年を過ぎても値下がりが止まらない例もあります。
築30年マンションにも需要あり!購入者が注目する4つの魅力
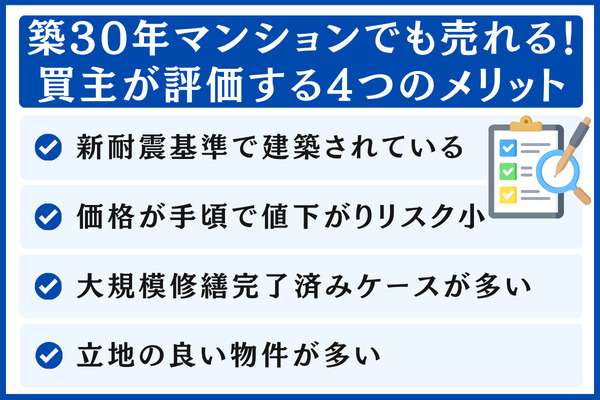
築年数が30年に達した物件には「なかなか買い手がつかない」というイメージがつきまといますが、購入する側の視点に立つと新しい物件にはない4つの長所が見えてきます。
販売図面や内覧の場でこうした長所をはっきり示せば、値下げによるアピールだけに頼らずに売却を進める作戦が立てられます。
新耐震基準に適合した建物
築年数30年前後のマンションは、その大半が1981年6月以降に建築確認を受けた新耐震基準の建物です。
大きな地震(震度6強〜7程度)に見舞われても建物が倒れたり崩れたりしないことを目標に定められた基準のため、購入を検討する人にとって心強い判断材料となります。
「国土交通省の住宅・建築物の耐震化について」の説明では、新耐震基準が求める性能として、中規模の地震(震度5強程度)ではわずかな損傷で済むこと、震度6強〜7程度の大きな揺れでも倒壊や崩壊に至らないことの両面が挙げられています。
築30年となる物件、つまり1996年前後に完成した建物は、新耐震基準が導入されて十数年がたち、設計の現場でも運用が定着していた頃に建てられています。
これまでに発生した大地震の被害状況を見ても、新耐震基準の建物は旧耐震基準のものより深刻な損傷が少ない傾向が確認されています。
もっとも、建物が実際にどれだけ地震に強いかは、構造や施工の質、管理の行き届き方によって一棟ごとに差があります。建築確認を受けた日付や修繕の記録もあわせて確かめておくと安心です。
物件資料に「1981年6月以降に建築確認・新耐震基準に適合」という1行を加えておくだけでも、購入希望者の心配はかなり和らぐと考えられます。
裏付けとして、建築確認済証や登記情報のコピーを添えられるよう用意しておくとよいでしょう。
手の届く価格と下がりにくい資産価値
築30年を迎えたマンションの価格は値下がりの大部分をすでに経験した水準にあるため、買ったあとに資産価値が目減りする心配は新築や築浅の物件と比べて小さいといえます。
一般に新築マンションは、買ってから5年でおよそ2割、10年でおよそ3割価格が下がるといわれます。一方で築30年の段階まで来ると、その後の値下がりのペースは穏やかになる傾向が見られます。
購入者の側から見ると、「いずれ手放すときの見通しを描きやすい」「相続の際の評価額が大きくぶれにくい」といった利点につながります。
加えて、物件価格が抑えめな分だけ住宅ローンの借入額も少なく済み、毎月の返済が軽くなる点も見逃せない魅力です。
例:築30年のマンションを3,500万円で買う場合
自己資金500万円・ローン3,000万円・金利1.5%・返済期間35年➡︎毎月の返済はおよそ9.2万円
┗家賃と同程度の支出でマイホームを持てる計算です。
物件資料には「毎月の返済は家賃と同じくらい」「資産価値が崩れにくい」といった訴求を盛り込むと、購入者に伝わりやすくなります。
大規模修繕を終えている物件の多さ
大規模修繕はおおむね12〜15年おきに実施されるのが通例のため、築30年前後のマンションでは2回目の工事まで終わっていることが少なくありません。
国土交通省「マンション大規模修繕工事に関する実態調査」を見ると、工事の周期として最も多いのは13年で、12〜15年の間隔で実施した例がおよそ7割に上っています。
築30年の住戸を売り出すにあたっては、前回の大規模修繕がいつ行われたか、長期修繕計画の内容、修繕積立金がどれだけ残っているか、今後値上げの予定があるかを把握し、建物の管理状態を購入希望者へ具体的に説明することが大切です。
販売活動では、前回の工事の年度と内容、次回の予定を1枚に整理したシートを用意しておくと、購入者の安心につながります。
長期修繕計画書の写しは、管理会社へ頼めば入手できます。
駅に近いなど好立地な物件の多さ
築30年前後となるマンションは、2026年時点で見ると主に1990年代前半〜半ばに完成したものです。
国土交通省の資料によると、1995年に首都圏で分譲されたマンションは、最寄駅まで歩いて10分以内のものが半数を超えています。立地次第では、築30年前後であってもある程度の需要が期待できるかもしれません。
地価が高かった時代背景から、デベロッパーは利便性の高い場所に建てて高値で分譲する方針をとっており、駅から歩いて5〜10分の範囲に多くの物件が建てられました。
反対に築20年以下の比較的新しいマンションは、まとまった土地を確保しやすい郊外や駅から離れた場所に建つ例が増えています。「古い物件ほど立地が悪い」という思い込みとは、むしろ逆の状況といえます。
たとえば次のような条件がそろった築30年の物件は、同じエリアで新築や築浅を探しても見つからないケースが多くあります。
- 最寄駅まで歩いて7分以内
- スーパーや病院、学校へ歩いて行ける
- 幹線道路から1本奥に入った落ち着いた住宅街、など
物件資料に「同じ場所で築浅を選ぶと〇〇万円」といった比べ方を載せると、価格面での強みがいっそう伝わりやすくなります。
築30年マンションを売り出す前に押さえたい固有の確認項目
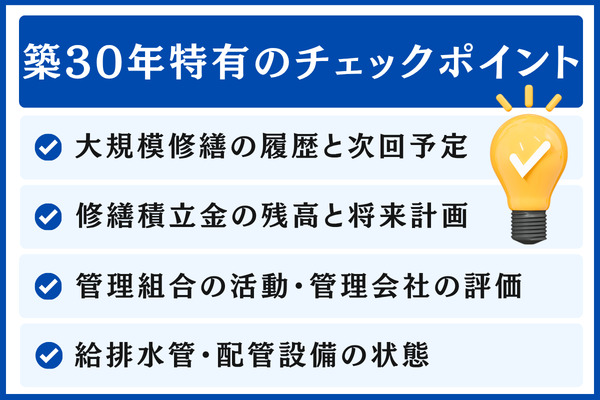
築30年マンションを手放す際は、管理組合と修繕積立金、配管設備という3領域の状況を売主が自ら把握しておくと、価格の交渉に備えやすくなり、買主からの信頼も得やすくなります。
ここで取り上げる項目は次のとおりです。
過去の大規模修繕と次回の実施時期
直近に行われた大規模修繕の内容と、次に予定されている時期を買主へ示せると、値段の交渉を有利に進めやすくなります。
国土交通省の「長期修繕計画作成ガイドライン」によると、長期修繕計画の期間は30年以上で、なおかつ大規模修繕工事を2回含められる長さ以上に設定するものとされ、5年程度の間隔で内容を見直していくことが前提になっています。
大規模修繕工事を行う間隔は12〜15年程度が一般的といわれます。国土交通省の資料でも、12〜15年目程度に1回目、24〜30年目程度に2回目、36〜45年目程度に3回目という目安が示されています。
築30年を迎えたマンションの多くは、2回目の大規模修繕をすでに終えているか、ちょうど実施する頃合いに入っている段階です。過去の修繕内容と今後の予定を確かめておくことが欠かせません。
販売資料へ「前回の大規模修繕:〇〇年に実施/主な工事:外壁塗装、防水、サッシの更新/次の予定:〇〇年」という1行を入れておくだけでも、買主が抱く心配はかなり和らぎます。
こうした情報は、総会の議案書や議事録、長期修繕計画書、重要事項調査報告書などで確かめられます。
資料を入手できるかどうかは、管理組合や、管理会社の窓口となるフロント担当に問い合わせるとともに、仲介を任せる不動産会社経由でも確かめてもらいましょう。
長期修繕計画は定期的に改定されていくものなので、手元の資料がいつ作成・改定された版なのかもあわせて確認しておくと安心です。
修繕積立金の積立状況と今後の見通し
修繕積立金がどれだけ貯まっているか、今後どう積み立てていく計画なのかを確かめ、積立金が足りない物件では早い段階で手を打つことが求められます。
国土交通省の「マンションの修繕積立金に関するガイドライン」は、25〜30年の長期修繕計画期間に要する修繕費用を積立金でまかなえない場合、「将来の値上げ」か「修繕一時金の徴収」のどちらかで手当てする必要があるとしています。
築30年マンションの中には積立金が足りていない物件もあり、買主の側は今後値上げされるおそれを気にかけます。
修繕積立金がいくら残っているか/長期修繕計画と照らした収支に過不足はないか/値上げの予定はあるか/修繕一時金を集める予定はあるか/長期修繕計画の期間と最新版がいつ作られたか、などをチェック
どの程度が適正な水準かは、建物の規模や設備、築年数、機械式駐車場があるかどうかなどで異なるため、管理組合や管理会社から得た資料を踏まえて見極めることが重要です。
積立金に余裕があり計画どおりに進んでいる物件は「管理の行き届いたマンション」と見なされて評価が上がりやすく、価格交渉でも強気の姿勢をとりやすくなります。
反対に、積立金が足りないとわかったときは、隠さずに買主へ伝えたうえで、値引きを求められた際にどこまで受け入れるかを前もって考えておくことが求められます。
管理組合の運営実態と管理会社の対応力
管理がきちんとしているマンションは資産価値が落ちにくい傾向があり、管理組合の議事録や管理会社の対応ぶりも、買主が判断するうえでの材料になります。
- 総会が年1回以上開かれているか
- 直近3年分の議事録がそろっているか
- 管理会社への委託範囲がはっきりしているか
- 滞納時の督促ルールが定められているか
- 防犯カメラやオートロックがあるか
- 共用部を清掃する頻度(目安は週1回以上)
- 管理員の勤務体制(通勤/巡回/無人)
「マンションは管理を買え」と業界でいわれるほど、管理の状態は資産価値と深く結びついています。
築30年のマンションであっても、管理組合がきちんと機能している物件は、築年数が近いほかの物件より評価が高くなる場合もあります。
反対に、「3年以上総会を開いていない」「議事録がそろっていない」「管理費を滞納している人が多い」といった状態だと、買主から大きな値引きを持ちかけられることも考えられます。
売り出す前に売主が自分で議事録に目を通し、改善できる点があれば総会の議題として取り上げてもらうのもひとつの方法です。
給排水管をはじめとする配管設備の劣化具合
住戸内(専有部)の給排水管を取り替える必要があるなら、あらかじめ状況をつかんでおき、修繕の計画として買主に示せるよう準備しておくと安心です。
マンションにおける給排水管の負担区分
| 共用部分(縦管・横引きの本管) | 管理組合が負担 |
|---|---|
| 専有部分(各住戸内の枝管) | 所有者が負担 |
共用部の更新は長期修繕計画に沿って管理組合が進めますが、専有部の更新は各所有者が個別に対応することになります。
築30年マンションの場合、専有部の給排水管も建物とほぼ同じだけ年数を重ねているため、給湯器の交換や水回りのリフォームに合わせて、配管の一部を更新するよう勧められる時期といえます。
住戸内で配管を更新する際は、床や壁をいったん壊して元に戻す作業が必要になることもあり、工事の範囲や施工の条件しだいで費用が大きく上下します。
給排水管の交換費用が数十万円単位にのぼる場合もあるので、売却前の工事を前提にするのではなく、更新の履歴や劣化の度合い、交換が必要かどうかを管理会社やリフォーム会社に確かめるところから始めましょう。
共用部の給排水管をいつ更新する計画なのかを管理会社に確かめ、「直近10年のうちに更新する予定はなし」「●年に共用部をまとめて更新する予定」といった具体的な情報を示せれば、買主の安心につながります。
築30年マンションの売却を前に進める7つの対処法
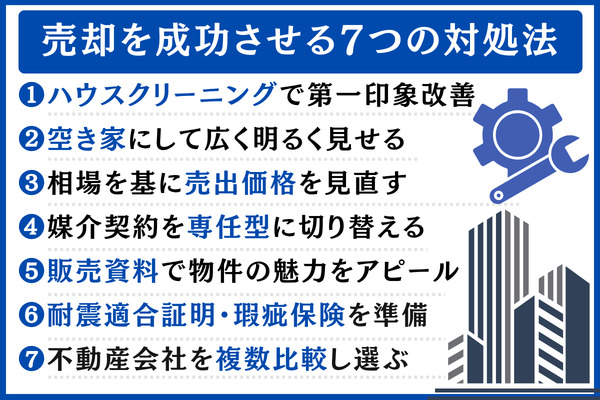
前章で取り上げた5つの売れない原因への実践的な打ち手を、取り組む優先度が高いものから順に7つ紹介します。
かかる費用に見合う効果や取り組みやすさを考えながら、ご自身の状況に合うものを選んで活用してください。
対処法1: 水回り中心のクリーニングによる第一印象の改善
5〜15万円程度で依頼できるハウスクリーニング、なかでも浴室・キッチン・トイレ・洗面所といった水回りを集中的にきれいにする方法は、築30年の物件を売るうえでかけた費用に対して効果を得やすい手段です。
内覧に訪れた買主は、玄関、リビング、水回りという流れで物件の印象を固めていくことが多く、水回りが清潔かどうかは購入を決める気持ちに大きく影響します。
黒カビや汚れが残っていると、「給排水管まで傷みが進んでいるかもしれない」と想像されやすく、買う意欲がしぼんでしまうためです。
反対に、水回りがきれいに整っていれば、建物の古さへの心配はひとまず和らぎます。
70m²前後の住戸であれば、数万円〜10万円前後を予算の目安として考えておくと安心です。
国土交通省が公表している原状回復の参考資料には、2LDKのマンションを想定した検討例として、全室クリーニングを5万円とするケースが掲載されています。
※事例を検討するための単価にすぎず、実際にかかる金額は間取りの広さや汚れ具合、依頼する作業の範囲、地域などで上下します。
キッチンの入れ替えや壁紙の全面張替えなど、100万円以上をかける大がかりなリフォームは、買主の好みと合わずに費用を売値で取り戻せないおそれが大きいため、手を入れるのはクリーニングと必要最低限の補修までにとどめるのが基本の考え方です。
対処法2: 家具のない空室での売却による広さと明るさの演出
住みながら内覧を受けるより、家具を運び出した空室の状態で売り出すほうが、買主にとって物件の良し悪しを判断しやすく、契約までの期間も短くなりやすい傾向があります。
家具や私物が部屋を埋めている状態では、買主が自分の家具を配置したイメージを描きにくくなります。
加えて、生活のにおいや積まれた段ボール、干してある洗濯物なども、見た目の印象を損なう原因になりかねません。
空室なら物件写真も明るく広々と撮影でき、ポータルサイト上でクリックされる割合も高まります。
- 売り出す前に新しい住まいへ引っ越す
- リフォームを済ませた実家などに一時的に住む
- 家財をすべてトランクルームへ移す
などが考えられます
引越しにかかるお金や月1〜3万円のトランクルーム代を負担しても、空室にして成約が早まるメリットのほうが上回る例は少なくありません。
一方で、空室の期間が延びるほど、固定資産税や管理費、修繕積立金の支払いが続く点は見落とせません。
空室にする取り組みとあわせて対処法3〜7も組み合わせ、売却までの期間を縮めていく進め方が現実的といえます。
対処法3: 売出価格の再点検と値下げ時期の組み立て
売り出して3ヶ月たっても内覧の申込みが0件のとき、あるいは6ヶ月を過ぎても契約に至らないときは、価格が相場から離れているおそれがあるので、5〜10%を目安に狙いを定めた値下げを考える段階です。
不動産の売却には、「売出しから3ヶ月で決まらない物件には売れ残りの印象がつく」という定説があります。
物件情報を新たに掲載してから30日以内に問い合わせが集中しやすく、この時期を過ぎると比較の候補から外れてしまう危険が増すためです。
売出し後の期間ごとに取りたいアクション
| 売出しからの期間 | よく見られる状況 | 取りたい対応 | 見込める効果 |
|---|---|---|---|
| 1〜2ヶ月 | 内覧の申込が1〜2件 | 販売資料の手直し・写真の入れ替え | 訴求力の強化 |
| 3〜4ヶ月 | 内覧が0件または1件 | 売出価格の再設定(▲3〜5%) | 検索で表示される回数の改善 |
| 5〜6ヶ月 | 内覧はあるが契約に至らない | 媒介契約の切り替え・値下げ(▲5〜10%) | 1社の販売意欲を引き出す |
| 7ヶ月〜 | 反応がほとんどない | 買取への移行を検討 | 早めの現金化 |
値下げの幅は、「相場とのずれを一度でまとめて埋める」考え方が基本になります。
50万円ずつ何度も値下げすると、「待てばまだ下がる物件」と受け取られて買主が様子をうかがうようになるため、200〜300万円程度の調整を1回で行うほうがうまくいく場面が多く見られます。
※ 売却がうまくいくかどうかは、物件の特徴やエリア、市場の状況によって変わります。本記事でお伝えしているのは一般的な傾向であり、個別の売却結果を確約する内容ではありません。
対処法4: 媒介契約の切り替え(専任・専属専任・一般の選び方)
半年たっても結果が出ないときは、一般媒介から専任媒介に切り替えて、1社に責任を持って販売してもらう方法を検討してみる価値があります。
宅地建物取引業法では、媒介契約として次の3種類が定められています。
| 契約の種類 | 複数の会社との契約 | 自分で見つけた買主との取引 | 販売状況の報告 | レインズへの登録 | 契約の有効期間 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 3か月以内(標準媒介契約約款による) |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約締結日から7日以内 | 3か月以内(法律で規定) |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約締結日から5日以内 | 3か月以内(法律で規定) |
一般媒介は複数の会社を競わせて早期の売却をめざす方法ですが、それぞれの会社にとって優先順位が低くなりがちという弱点があります。
対して専任媒介・専属専任媒介では1社が責任を負うので、広告費をかけた宣伝や販売資料の作成、内覧の対応に力を入れてもらいやすくなります。
成約まで時間がかかっている築30年の物件では、専任媒介へ切り替え、担当者と二人三脚で販売を進めるやり方がうまく機能しやすいといえます。
とはいえ、専任契約を結んだあとで担当者の対応に不満がある場合は、3ヶ月ごとの更新のタイミングで別の会社に替えることも検討してください。
媒介契約は自動で更新されず、続ける場合は改めて書面で契約を結ぶのが原則なので、不動産会社から強く引き留められる心配は少ないでしょう。
対処法5: 修繕履歴・管理状態・立地など物件の強みを伝える販売資料づくり
築30年の物件を売るときは、物件の良い点を1枚の資料に整理し、内覧の際に買主へ渡すと、ほかの物件との違いを印象づけられます。
買主はいくつもの物件を見比べており、内覧で受けた印象も数日たつとぼやけてしまいます。
「あの物件の良さは何だったか」をあとで思い返してもらえるような工夫が欠かせません。
- 最寄り駅からの距離・周辺の施設
- 耐震基準(1981年6月以降に建築確認を受けたもの=新耐震に適合)
- 住宅ローン控除が使えるかどうか(昭和57年以降の建築=控除の対象)
- これまでの大規模修繕の履歴と次の予定
- 修繕積立金がいくら残っているか
- 管理の形態(委託/自主管理)
- 毎月かかる管理費・修繕積立金と固定資産税
資料はA4サイズ2〜3枚程度にまとめ、管理組合や国税庁などデータの出どころも書き添えておくと、信頼してもらいやすくなります。
対処法6: 耐震基準適合証明書と既存住宅売買瑕疵保険の事前準備
築30年の物件を売る際、耐震基準適合証明書、あるいは既存住宅売買瑕疵保険の付保証明書を前もって用意しておけば、買主が住宅ローン控除を受ける手続きを進めやすくなり、購入を決めてもらうきっかけにもなります。
国税庁の案内では、中古住宅で住宅ローン控除を利用するための要件として、「昭和57年(1982年)1月1日以降の建築であること」、または「現行の耐震基準への適合が証明されていること」が示されています。
※出典:No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合 |国税庁
築30年の物件であれば建築時期の要件で対応できますが、念のため証明書もそろえておくと、買主が金融機関で控除の手続きを進める際に手間取りにくくなります。
- 耐震基準適合証明書
- 既存住宅売買瑕疵保険付保証明書
- 住宅性能評価書(耐震等級が1以上のもの)
※かかる費用は、依頼する検査機関や建築士事務所、保険の内容、建物の規模などで変わります。
建築時期や耐震性の確認は、住宅ローン控除に限らず、不動産取得税や登録免許税の軽減を受ける際にも求められる場合があります。
昭和57年(1982年)1月1日以降の建築であれば、証明書がなくても要件を満たせる場合がありますが、旧耐震に近い時期の物件や、書類の確認に心配がある場合は、前もって調べておくと買主への説明がしやすくなります。
対処法7: 複数の不動産会社の比較による信頼できる依頼先選び
築30年の物件の売却をうまく進めるための近道は、築年数の古いマンションを売った実績を持つ不動産会社を3〜6社比べることです。
不動産会社にはそれぞれ得意な分野があり、新築のタワーマンションを中心に扱う会社、築年数の古い物件に強い会社、地元に密着した会社など、特徴はさまざまです。
築30年の物件では、「古い物件の扱いに慣れた会社」や「地域に根づいた会社」のほうが、想定される買主に響きやすい傾向があります。
- 直近1年で築20年超の物件を成約させた件数
- 査定額の裏付け(最近の成約事例を示してくれるか)
- 販売計画がどこまで具体的か(チラシやポータル掲載、オープンハウスなどの実施案)
- 担当者の実務経験の長さと宅建士資格の有無
- 3種類の媒介契約の違いをきちんと説明できるか
\厳選した不動産会社を一度に比べる!/
仲介で売却が進まない場合の打ち手|買取と賃貸転用の見極め方
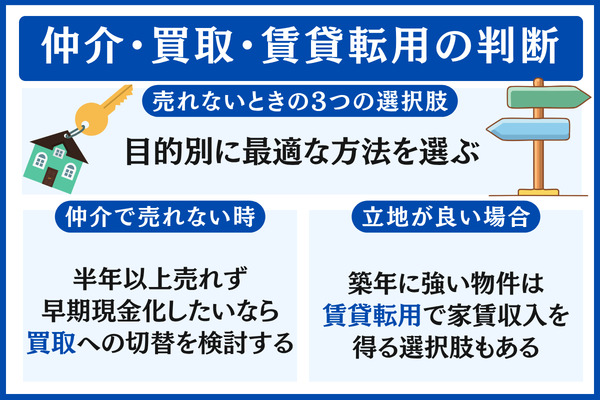
仲介に出して半年〜1年たっても買い手が付かない状況なら、買取や賃貸への転用という第3の道も候補に加えると、保有中の出費を軽くしたり、早めに現金を手にしたりできる可能性があります。
ここでは、3つの方法がどう違うのか、どのような基準で使い分ければよいのかを順に見ていきます。
価格・期間・手間で見る仲介と買取の差
仲介と買取とでは、売れる金額・かかる期間・売主の負担という3点に大きな差が生じます。
仲介では不動産会社に買い手探しを任せるため、相場並みの金額で成約する見込みがあります。ただ、購入希望者が現れるまでに3〜12ヶ月ほどを要するケースが多いです。
対する買取は、不動産会社や買取を専門とする会社が自ら物件を買い受ける方法です。価格面では相場比で60〜70%程度まで下がるものの、1〜2週間ほどで現金に換えられる点が大きな強みといえます。
買取が向いている主な事情
- 相続税を納める期限が近づいている
- 転勤や離婚などで急いで現金が必要
- 体力面で内覧に立ち会うのが難しい
- 部屋の傷みが目立ち、仲介では買い手が付きにくい、といった状況です。
買取なら内覧の対応がほとんど要らず、取り決め次第では契約不適合責任が免除されたり、範囲が絞られたりすることもあります。
売る側の負担や、引き渡し後のトラブルへの心配を小さくしやすいのが利点です。
買取額が相場比60〜70%に収まるのは、買い取った会社が転売する際に、改装費や販売にかかる経費、自社の利益をあらかじめ差し引いておく必要があるからです。
安く買い叩かれていると捉えるより、早さと低リスクを得るための対価と考えるほうが、実務の感覚に近いでしょう。
買取に切り替えるタイミングの目安
仲介をやめて買取に移るかどうかは、売り出して半年〜1年たっても成約しないときが判断の目安になります。
- 売り出し後6ヶ月以上、成約に至っていない
- 2回以上の値下げを行ったが反響がない
- ここ2ヶ月の内覧希望が0〜1件にとどまる
- 管理費や固定資産税の支払いが家計に重くのしかかる
- 相続や転勤、離婚によって早めの現金化が求められる
売れない期間が延びるほど、修繕積立金や管理費、固定資産税といった保有コストは毎月・毎年積み重なっていきます。
保有コストに加えて機会損失まで計算に入れると、買取で早めに売り切るほうが、お金の面で理にかなう場合も少なくありません。
例:仲介で2年間買い手が付かず、固定資産税や管理費、修繕積立金に年間60万円を払い続けたケース
┗120万円を費やしても売れずに終わる可能性⇄相場比70%(=▲30%)の買取価格で手放す場合のマイナスを天秤にかける
たとえば3,000万円の物件であれば、買取でもおよそ2,100万円が期待できるので、保有コストによる目減りと比べると十分に検討に値する方法といえます。
買取保証付き仲介という折衷案
売却価格とスピードを両立させたいなら、仲介と買取の中間にあたる買取保証付き仲介も候補になります。
まず3〜6ヶ月ほどの期間を区切って仲介で買い手を探し、期間内に成約しなければ、事前に取り決めた金額で不動産会社が物件を引き取る仕組みです。相場に近い価格での売却を目指しながら、うまくいかなかった場合でも買取額という下限を確保できるので、リスクを抑える手段として役立ちます。
保証される買取額は、通常の買取に比べて5〜10%ほど低い水準で設定されることが多く、仲介手数料のほかに別途の利用料は原則としてかかりません。
相場を見通しやすいエリアにある中古マンションと相性のよい方法です。
もっとも、買取保証を扱っている不動産会社は多くなく、対応エリアや物件の種類に条件が設けられている場合もあります。
一括査定を使い、「買取保証対応可」とされている会社に候補を絞ると手間を省けます。
第3の道としての賃貸転用
立地に恵まれ、築年数が古くなっても需要が落ちにくい物件であれば、売るのをいったん見送って賃貸に回し、持ち続けながら家賃を受け取るという道も考えられます。
駅徒歩7分以内で1〜3LDKの間取りなら、築30年のマンションでも借り手のニーズは十分に見込めます。
固定費を差し引いても手元に家賃収入が残る状態をつくれれば、資産を手放さずに相場の持ち直しを待つという戦略が成り立ちます。
- 近隣で条件が近い物件の家賃水準
- 見込める利回り(年間の家賃収入を物件評価額で割った表面利回り)
- 管理会社への委託費(相場は家賃の3〜10%)
- 入居者が入れ替わるたびに発生するリフォーム費用(10〜30万円/回)
- 所得税や住民税が上がるおそれ
一方で、賃貸に回す場合は、借り手が見つからない空室のリスクや家賃を滞納されるリスクがあるほか、住宅ローン控除の対象から外れること、のちに売却する際に居住用財産特別控除(3,000万円控除)を使うための条件が複雑になることなど、注意したい点もあります。
築30年マンション売却後に必要な税金と諸費用
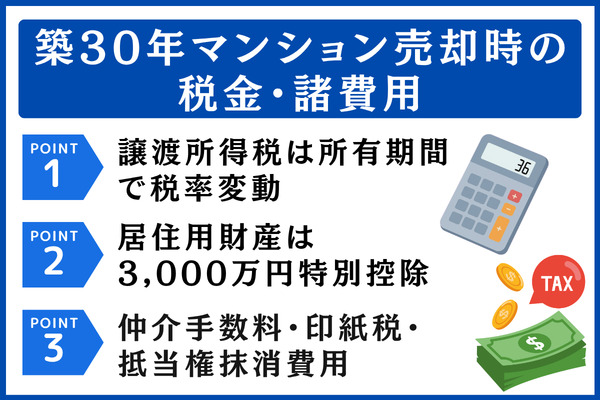
売買が成立した後に差し引かれるお金をあらかじめ知っておくと、最終的に手元へ残る金額を見積もりやすくなります。
ここでは、売却益に課される税金や利用できる控除の特例、取引に伴う費用について順に見ていきます。
譲渡所得税の税率区分と保有年数(5年・10年超で比較)
売却で利益が生じたときは、保有年数しだいで譲渡所得税に適用される税率が異なるので、いつ売るかを考えるうえで押さえておきたいポイントです。
土地や建物を売って得た所得は、保有年数によって「短期」と「長期」に分けられ、それぞれ別の税率がかかります。
| 保有期間 | 所得の種類 | 合計税率(所得税・住民税・復興税) |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% |
| 5年超 | 長期譲渡所得 | 20.315% |
| 10年超(軽減税率の特例) | うち6,000万円以下の部分 | 14.21% |
| 10年超(軽減税率の特例) | うち6,000万円超の部分 | 20.315% |
築30年のマンションに長く暮らしてきた方なら、保有年数が5年超、あるいは10年超となっている場合が多いため、短期の区分に比べて税率をかなり低く抑えられる見込みがあります。
気をつけたいのは、保有年数を「譲渡した年の1月1日時点」で数えるというルールです。年末に売るか年明けに売るかで区分が切り替わることもあるため、引き渡しの時期には目を配っておきましょう。
なお、譲渡所得の金額は「売却価格から取得費と譲渡費用を差し引いた額」として求めます。取得費が分からないときは売却価格の5%を概算取得費とする方法もありますが、実際の購入代金などを用いたほうが税額を小さくできるケースが目立つため、購入当時の売買契約書は捨てずに手元へ残しておくと安心です。
※ 実際の税額は、ご本人の所得や受けられる控除によって変わります。具体的な判断は、最寄りの税務署や税理士へお問い合わせください。
マイホーム売却時の3,000万円特別控除
自宅として住んでいた物件を手放す場合は、売却益から最大3,000万円を差し引ける特例の対象になることがあります。
国税庁の No.3302 マイホームを売ったときの特例 では、一定の条件を満たして居住用の財産を売った場合、譲渡所得から3,000万円を差し引けると説明されています。
築30年のマンションをご自身の住まいとして使ってきたのであれば、対象となる場合が少なくありません。
- 売主本人が居住していた建物(建物と土地をあわせて売る場合を含む)
- 買主が配偶者や直系血族など、特別な関係にある人ではない
- 住むのをやめてから3年が経つ日の属する年の年末までに売っている
- 売った年の前年・前々年に、この特例を利用していない
- 売った翌年に確定申告を行う
保有年数が短くても長くても使える特例で、10年超所有の場合の軽減税率の特例とあわせて受けることもできます。
売却益が3,000万円以下に収まる場合は、控除によって譲渡所得税が0円になることも少なくありません。
一方で、住宅ローン控除と同時に受けるには制約があることや、売却の翌年以降にもう一度この特例を利用するには3年以上あける必要があることなど、気をつけたい点もあります。
※ ここでの内容は、2026年7月時点の税制をもとにしたおおまかな目安です。要件を満たすかどうかや、ほかの制度と併用できるかは状況ごとに変わるため、税務署や税理士へ確認されることをおすすめします。
印紙税・仲介手数料・抵当権抹消など売却時の諸費用
売却にかかる費用の総額は、売却価格の3〜5%程度がおおよその目安とされ、内訳の中心は仲介手数料や印紙税、抵当権の抹消費用です。
売却価格が3,000万円だった場合に想定される諸費用
| 項目 | 算出方法・概要 | 3,000万円で売却した場合の金額 |
|---|---|---|
| 仲介手数料(上限額) | (成約価格×3%+6万円)×1.1 | 105.6万円 |
| 印紙税 | 1,000万円超〜5,000万円以下の契約:本来1万円、軽減後5,000円 | 5,000円 ※軽減税率を適用した場合 |
| 抵当権抹消登記 | 登録免許税(1筆につき1,000円)と司法書士への報酬 | 約1.6〜2.1万円 |
| 住宅ローンの繰上げ完済手数料 | 借入先の金融機関ごとに0〜5.5万円 | 0〜5.5万円 |
| ハウスクリーニング費用 | 部屋の広さなどで増減 | 5〜15万円 |
| 引越し代 | 移動距離や荷物の量で増減 | 5〜20万円 |
仲介手数料の上限額は、宅地建物取引業法第46条を根拠として決められています。
価格のうち400万円を超える部分については「3%+6万円」(税抜)が上限となり、そこへ消費税10%を上乗せした額が、不動産会社が受け取れる最大の金額です。
印紙税は、売買契約書に収入印紙を貼って納める税金で、記載された金額に応じて税額が決まります。
契約金額が1,000万円超〜5,000万円以下なら本来の税額は1万円ですが、不動産の譲渡に関する契約書のうち2027年3月31日までに作られたものは、軽減措置により5,000円となります。
\仲介と買取をまとめて比較!/
よくある質問
築30年のマンションを手放す場面で、読者の方からよく届く疑問を取り上げて解説します。
築30年のマンションに住み続けられる期間の目安は?
管理状態が良好な建物であれば、60〜100年程度は物理的にもつと考えられています。
築30年の物件は、多くが1981年6月以降に建築確認を受けた新耐震基準のもので、躯体の寿命からみればまだ折り返し地点ともいえます。
一方で、給水管・排水管といった設備は交換の時期を迎えているため、必要な修繕を施していけば、この先も長く暮らせる見込みがあります。
築30年のマンションでも住宅ローン控除は受けられる?
建築日が昭和57年(1982年)1月1日以降の住宅なら、住宅ローン控除を適用できる対象に含まれます。
※参照:No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)|国税庁
1996年前後に建てられた築30年のマンションは、ほとんどがこの条件をクリアしています。
仮に昭和57年(1982年)1月1日より前の建築であっても、耐震基準適合証明書などにより今の耐震基準を満たしていると示せれば、控除を受けられる場合があります。
固定資産税は、築30年なら新築のころより低くなる?
建物にかかる固定資産税は、年数がたつにつれて評価額が下がっていくため、新築当時より築30年のほうが低くなるケースが多いです。
一方、土地にかかる評価は建物とは分けて算出され、所在エリアの地価によって上下します。
実際の税額は、お住まいの市区町村から届く課税明細書で確かめられます。
売却できないときは、賃貸と買取のどちらを選ぶのがよい?
「立地条件」と「急いで現金にする必要があるかどうか」の兼ね合いで判断するのが基本です。
家賃収入が長く見込める好立地の物件なら賃貸への転用、早めに現金化したい場合や賃貸ニーズが乏しい地域の物件なら買取を選ぶのが、一般的な目安とされています。
仲介に出して半年〜1年たっても買い手がつかない段階で、賃貸と買取それぞれの見積もりを取り寄せて見比べる方法が現実的です。
値下げを考え始めるのは売り出しから何ヶ月後が目安?
売り出して3ヶ月たっても内覧が0件、もしくは6ヶ月経過しても契約に至らないときが、価格の見直しを考えるタイミングといえます。
下げ幅の目安は5〜10%で、少しずつ何度も下げるより、1回で思い切って調整したほうが効果につながりやすいケースが多いとされます。
まとめ|戦略を整えれば築30年マンションも売却可能
「築30年だと買い手がつきにくい」とされる主な要因は5つあり、住宅ローン控除に関する誤解、設備の傷みに対する心配、ライバルとなる物件の多さ、耐震面への懸念、外観の古びた印象が挙げられます。
どの要因も、1つひとつ正確な情報を示して手を打てば和らげられるため、値下げばかりに頼らずに売却を進められる可能性があります。
実際には、次に挙げる7つの対策を、物件の状況に合わせて組み合わせていく方法が現実的といえます。
- キッチンや浴室など水回りを中心としたハウスクリーニング
- 室内を空き家の状態にしておく
- 売出価格を戦略的に再検討する
- 媒介契約の種類を目的に応じて選ぶ
- 販売用の資料を手厚くそろえる
- 住宅ローン控除に対応した書類の用意
- 築古物件の売却を得意とする不動産会社選び
仲介で成約に至らないときでも、買取、買取保証付き仲介、賃貸への転用といった別の選択肢が用意されています。固定費の負担を軽くしたり、早めに現金化したりしつつ、次の段階へ移ることが可能です。
築30年マンションの中には、新耐震基準を満たしている、大規模修繕を終えている、立地が良いという3つの強みを備えた物件も多く見られます。買主の目線に立って魅力の伝え方を工夫すれば、成約に近づける余地は十分にあると考えられます。
そして、売却に向けて最初に取り組みたいのはいまの相場感を客観的につかむことです。
複数の会社から査定額を取り寄せて見比べると、自分の物件に見合った価格や、取り得る販売戦略の幅がはっきりしてきます。
見比べる際は、築古マンションを売却した実績を持つ不動産会社も候補に入れておくと、成約までの道のりを短くしやすくなります。
\築30年の物件も査定は無料!/