新築で手に入れて築20年を迎えたマンションは、首都圏の成約データを見るかぎり、築年数を問わない全体平均を上回る水準で取引されており、立地や管理状態を見極めれば売却を前向きに検討しやすい時期といえます。修繕積立金の引き上げや大規模修繕の案内が届くたびに、手放す時期を意識し始める所有者の方も多いのではないでしょうか。
築25年を過ぎると買い手が付きにくくなるという話を耳にして気持ちが急く反面、今が本当に売り時なのか、相場はどの程度なのか、損のない判断を下せるのかと、迷いが次々に浮かんでくるものではないでしょうか。
築20年前後のマンションの価格目安として、首都圏で築16〜20年帯に当たる物件の平均成約価格は約6,709万円となっています。
※参照:築年数から見た 首都圏の不動産流通市場(2025年)|東日本不動産流通機構
参考までに、2025年度における首都圏の中古マンションの平均成約価格は、全体で約5,322万円です。ただし、築年数で絞り込まずに集計した数値である点にご注意ください。
※参照:首都圏不動産流通市場の動向(2025年度)|東日本不動産流通機構
築20年前後の物件は、立地や広さ、管理の状況によって価格の開きが生じやすいものの、新耐震基準を満たしていることや、居住目的で購入する層からの需要が見込めることから、売却に踏み切りやすい築年帯と考えられます。
もっとも、エリアや修繕の進み具合、税制特例の活かし方次第で、最終的に手元に残る金額は数百万円単位で差が出ることもあります。相場の把握に加えて、売却の進め方全体を見渡した判断が大切です。
ここからは、築20年マンションの地域別・築年数別の売却相場をはじめ、価格に影響する5つの要素、修繕積立金や大規模修繕が与える影響、税金の特例(3,000万円特別控除など)、買主が利用できる住宅ローン控除、さらに損を抑えるための売却7戦略まで、実際のデータをもとに順を追って解説します。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
築20年の中古マンション売却価格|首都圏6,709万円とエリアごとの最新相場
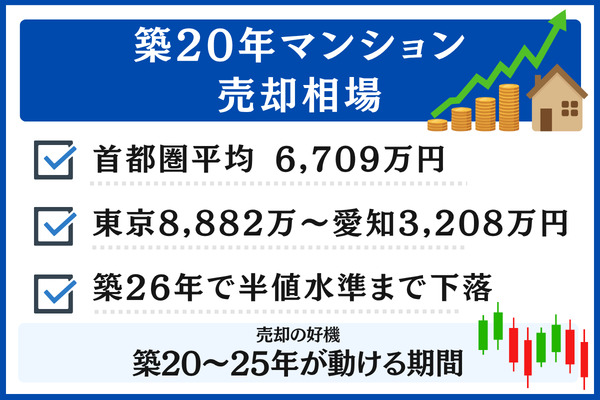
首都圏で築16〜20年帯にあたるマンションの平均成約価格は約6,709万円で、築20年前後の物件の相場を知るうえでひとつの目安になります。
もっとも、築20年前後という条件が同じでも、エリアごとの価格差は小さくありません。東京の都心部と、郊外や地方都市とでは成約額にかなりの隔たりが見られます。
この章では、首都圏全体の平均、都県ごとの相場、そして築年数に応じた価格の動きを順に確認していきます。
首都圏における築20年マンションの成約価格
東日本不動産流通機構(東日本レインズ)の築年数別成約データを参照すると、首都圏で築16〜20年帯に該当するマンションの成約価格は、平均で約6,709万円程度とされています。
築0〜5年帯との比較では約23%下回る程度にとどまり、築20年前後の物件はいまも中古マンション取引の中心的な価格帯といえます。
価格が保たれやすい理由としては、新耐震基準に適合していること、都心部の物件の比率が高いこと、住むために購入する実需層の買主にとって予算内に収まりやすい価格帯であることなどが考えられます。
なお、ここで示した数値はあくまで集計上の平均です。個々の物件の価格は、立地や管理の状況、専有面積、設備の内容によって大きく上下します。
また、査定額は「この程度で売れそうだ」という見込みを示した価格であり、実際の成約額を確定させるものではありません。
都道府県・エリアごとに見る築20年マンションの相場
築20年のマンションを売る際の相場はエリアによる差が目立ち、東京の都心部や駅に近い物件は高い価格で成約しやすい反面、郊外では築年数が同じでも価格にばらつきが出やすくなります。
次の表では、東日本不動産流通機構と中部圏不動産流通機構による2026年1〜3月期のデータを使い、築16〜20年帯の中古マンションの成約価格をエリア別にまとめています。
| 地域 | 築16〜20年帯の成約価格(平均) | 特徴 |
|---|---|---|
| 東京都 | 約8,882万円 | 都区部や駅近など資産価値の高い物件が相場を引き上げる傾向 |
| 神奈川県 | 約5,673万円 | 横浜・川崎エリアを軸に安定した需要が見られる |
| 埼玉県 | 約4,218万円 | 都心に出やすいさいたま市・川口などの物件が中心 |
| 千葉県 | 約4,080万円 | 通勤に便利な浦安・船橋・柏などのエリアで需要が見込める |
| 愛知県 | 約3,208万円 | 名古屋市内や駅に近い物件に買い手が集まりやすい |
数値はすべて築16〜20年帯の中古マンションの成約価格です。
エリアごとの差を生み出す要因としては、人口の流入・路線へのアクセス・新築の供給量・賃貸の需要の4つが主に挙げられます。
築20年前後という条件がそろっていても、東京都と愛知県とでは成約価格の平均にかなりの開きが見られます。
こうしたエリア間の相場差を念頭に置き、まずは複数の会社に査定を依頼して、ご自身の地域での実勢価格をつかんでおくと売却を進めやすくなります。
築年数ごとに見た価格の変化
築年数ごとに価格の動きをたどると、築26〜30年帯になると築浅の頃に比べておよそ半値まで落ち込む傾向が見てとれます。
次の表は、東日本レインズが公表している築年帯ごとのデータをもとに、首都圏の成約価格の平均的な目安と、築0〜5年と比べたときの下落率をまとめたものです。
| 築年数の区分 | 成約価格の平均(目安) | 築0〜5年と比べた下落率 |
|---|---|---|
| 築0〜5年 | 約8,666万円 | — |
| 築6〜10年 | 約8,201万円 | 約5%↓ |
| 築11〜15年 | 約7,335万円 | 約15%↓ |
| 築16〜20年 | 約6,709万円 | 約23%↓ |
| 築21〜25年 | 約6,075万円 | 約30%↓ |
| 築26〜30年 | 約4,286万円 | 約51%↓ |
| 築31年以上 | 約2,610万円 | 約70%↓ |
※物件ごとの査定額は、立地や管理の状況、設備の状態によって変わります。
とくに押さえておきたいのは、築16〜20年から築21〜25年に移ると成約価格の平均が約9.5%低下し、築26〜30年に入るとさらに大幅に下がるという点です。
築26年を過ぎると成約価格の平均の下がり幅が広がりやすいため、売却を視野に入れているなら、築20〜25年の段階で一度相場をチェックしておくと判断の材料になります。
築20年のマンション売値を決める5つのポイント
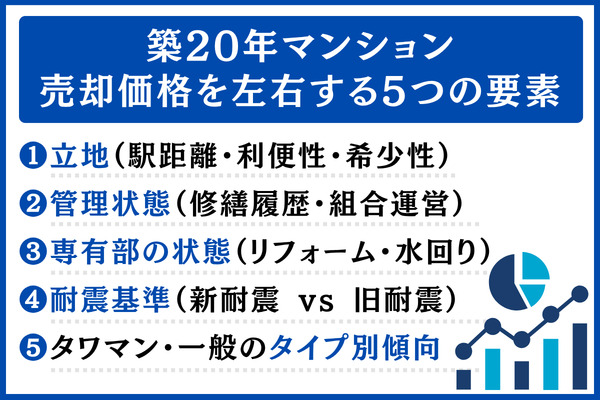
築20年という条件が同じでも、立地、管理の状況、専有部、耐震性、マンションのタイプという5要素の違いから、売れる価格には数百万円〜1,000万円以上の開きが出ることがあります。
ご自身の物件が市場でどのあたりに位置するのかを冷静に見極められるよう、査定に及ぼす影響を要素別に見ていきます。
立地条件
査定額を最も大きく動かすのが立地で、築年数が同じ物件同士でも1,000万円以上の開きにつながることがあります。
評価の対象となる立地のポイントは、主に次の3点です。
- 駅からの徒歩分数:「駅近」として価格が上乗せされやすいのは、おおむね徒歩7分以内がひとつの目安とされています。
- 主要路線への接続:ターミナル駅へ30分以内、かつ乗り換えが1回以内で到着できる物件は、住むための購入と投資目的の購入の双方から評価を得やすい傾向です。
- 生活に便利な周辺施設:歩いて行ける範囲にスーパーや小学校、病院がそろっていると、子育て中の世帯から選ばれやすくなります。
立地は後から変えることができないため、条件面で劣る物件では管理状態や専有部の状態で補う工夫が求められます。
立地に恵まれた物件は早い段階での成約が見込める一方、条件が弱い物件でも売り出し価格の決め方や内覧に向けた準備次第で工夫できる余地があります。
管理の状況
管理の状況は買主のほとんどがチェックする項目で、査定額にもそのまま反映されます。
- 大規模修繕をいつ実施したか
- 修繕積立金がどれだけ貯まっているか
- 管理組合で残している議事録
- 管理の委託方法(全部委託・一部委託・自主管理)
上記の情報は重要事項説明(宅建業法第35条)で買主へ開示する対象とされているため、伏せたまま売ることはできません。
管理がしっかりしている物件は買主の安心感につながって査定でも加点されやすく、反対に修繕が行われていない物件や積立金が足りない物件は、価格交渉で値下げを求められる要因になりがちです。
売り出す前に長期修繕計画書や直近5年分の総会議事録、修繕積立金の会計報告書に目を通し、買主から聞かれそうな点に回答できるよう準備しておくと安心です。
専有部分のコンディション
専有部分では、なかでも浴室・キッチン・洗面台・トイレなどの水回り設備をいつ更新したかが、査定額や売れるまでの期間に大きく関わります。
給湯器や食洗機、換気扇といった水回りの設備は築20年前後で交換の時期を迎えることが多く、買主は入居後にかかるリフォーム費用を見込んだうえで価格を検討します。
過去5年以内に水回りをリフォームしている物件は「入居してすぐ暮らせる」と受け止められやすく、価格が上乗せされやすい傾向があります。
設備を更新していない物件であっても、今の状態をありのまま伝えることで買主からの信頼につながります。
内覧の前には、給湯器を交換する時期や配管の状態、サッシに結露が出ていないかなどを点検しておきましょう。
もっとも、売り出す前に大がかりなリフォームを行うかどうかは、かけた費用に見合う効果があるかを見極めたうえで判断することが大切です。
仕上げが買主の好みと合わなければかえってマイナスになるおそれもあるため、ハウスクリーニングと最小限の補修で済ませるケースが多く見られます。
建物の耐震性
築20年のマンション(竣工が2006年前後)は、原則として1981年6月1日以降に建築確認を受けているため、新耐震基準を満たしている可能性が高い点が、売却を有利に進めるうえでの土台となる事実です。
新耐震基準を満たしていることは、住宅ローン審査で建物の構造に関する懸念が生じにくい、住宅ローン控除を利用しやすい、地震保険料の割引が適用される場合がある、という3点で買主にとっての利点になります。
反対に、旧耐震にあたる1981年5月以前の物件では買主のローン審査が通りにくくなるほか、住宅ローン控除を受けるにも「耐震基準適合証明書」を取得するといった追加の要件が求められます。
売却の際は、建築確認済証や検査済証で建築確認の日付が1981年6月1日以降であることを確かめ、新耐震に適合している点をアピール材料としてはっきり示すのが一般的な進め方です。
マンションタイプ別の価格動向
築20年を迎えた段階での価格の動きは、マンションのタイプによってかなり違ってきます。
タイプごとの傾向を次の表にまとめました。
| 物件のタイプ | 築20年時点での価格の動き | 特徴 |
|---|---|---|
| 都心のタワーマンション | 値下がりしにくい/新築時の価格を保つ物件もある | 湾岸エリア・都心3区が中心、富裕層や投資目的の需要 |
| 都心の一般マンション(駅近) | 新築比80〜90%を保つ例が多い | 居住目的の需要が中心、換金しやすい |
| 郊外の駅近マンション | 新築比60〜75% | 子育て世代が中心、エリアによる差が大きい |
| 郊外の駅から遠いマンション | 新築比50〜65%、物件ごとの差が大きい | 立地や管理の良し悪しで差がはっきり出る |
なかでも都心のタワマンは築20年を経ても高い水準での取引が続いており、購入したときの価格を上回って売却できた事例も報告されています。
これに対して郊外の一般マンションは築年数に比例して下がりやすい傾向にあり、築20年での売却がタイミングとして適しているという見方は、こちらのタイプにより当てはまります。
\ ご所有マンションの”現在の価格”を無料でチェック /
築20年マンションの売却を左右する修繕積立金と大規模修繕
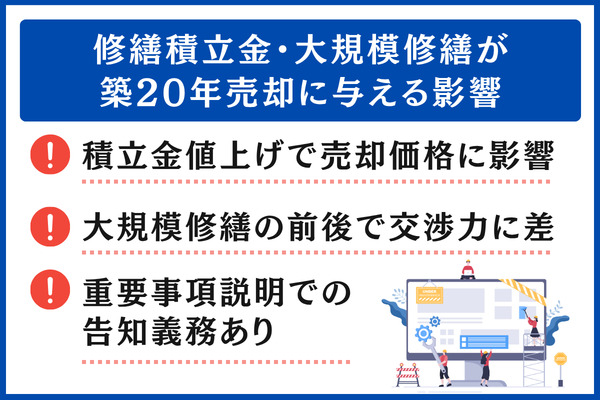
築20年のマンションを手放す際に議論の的になりがちなのは、修繕積立金の引き上げと、大規模修繕をいつ行うかという点です。
どちらも買い手が毎月支払う金額にかかわるうえ、重要事項説明書に記載して説明する対象にもなります。売主の立場でも、内容を正しくつかんでおくことが大切です。
積立金の引き上げが売却価格に与える影響
築年数を重ねるにつれて、修繕積立金が少しずつ引き上げられていくケースは多く見られます。
国土交通省の「マンション総合調査(令和5年度)」によると、月額平均(円/㎡)で比べた修繕積立金は築年帯が古いほど高い水準にあり、築20年を過ぎてから増額された例も多数報告されています。
| 経過年数の区分 | 月々の修繕積立金(平均の目安) | 見直しが入りやすい時期 |
|---|---|---|
| 築5年以下 | 約140円/㎡前後 | 分譲時の設定額 |
| 築6〜10年 | 約150〜170円/㎡前後 | 1回目の大規模修繕の前後に改定 |
| 築11〜20年 | 約170〜190円/㎡前後 | 修繕と修繕の間に少しずつ増額 |
| 築21〜30年 | 約190〜210円/㎡前後 | 2回目の大規模修繕に合わせて引き上げ |
実際の金額は、物件ごとに管理組合が定める長期修繕計画によって変わります。正確な額は総会の議案書や議事録でご確認ください。
仮に専有面積70㎡の住戸で、月額150円/㎡だった積立金が月額200円/㎡へ上がった場合、負担は月額3,500円、年間42,000円増える計算です。
購入を検討する人はこの増額を織り込んで判断するため、増額が総会で決まる前か後かによって、価格交渉での立場が変わってきます。
売り出しは大規模修繕の実施前か実施後か
修繕工事の実施前と実施後のどちらで売り出すかは、築20年前後の売却でたびたび話題にのぼります。
目安としては、築24〜30年ごろに実施される「2回目の大規模修繕」を迎える前、すなわち築20〜23年のうちに売り出すと、値上げの影響を避けやすい時期だと考えられています。
工事前に売る利点として挙げられるのは、積立金の増額や一時金の徴収について説明が要らないこと、買い手が「すでに修繕が済み、費用負担もない」と受け止めやすいこと、早く買い手が見つかりやすいことの3点です。
反対に工事後に売る場合は、外観や共用部分がきれいになり、次回の大規模修繕まで時間的な余裕がある点が強みです。ただ、一時金を集めたうえで積立金も引き上げられている例が多く、買い手には毎月の支払いが重く映りやすい点に気をつけましょう。
現場では「工事前かつ増額決議前」の売却を目指すのが定石とされ、この時期を過ぎると「工事後かつ増額後」まで不利な条件が重なってしまう場合もあります。
重要事項説明で買主に開示される項目
管理組合の総会で積立金の増額がすでに決議されていれば、宅建業者である不動産会社は宅地建物取引業法第35条にしたがい、重要事項説明の中で買主へ伝える義務を負います。
増額の予定額や実施時期、一時金を徴収するかどうかといった情報は重要事項説明書に記載されるため、伏せたまま売ることはできません。
告知が求められる代表的な項目は次のとおりです。
- 現在の修繕積立金の月額と積み立てられている残高
- 増額決議の有無、実施を予定している時期、増額後の月額
- 一時金を徴収するかどうか、その金額と時期
- 直近に行った大規模修繕と今後予定される大規模修繕の内容・時期
- 管理会社の名称と管理委託契約の中身
議案が総会で可決された段階で告知の対象に加わるため、議題として取り上げられる前が、売主にとって身動きを取りやすい時期といえます。
理事会議事録や総会議案書が届く時期をもとにスケジュールを逆算し、余裕をもって売却を進めるのが現実的な方法です。
築20年マンションに買い手がつきやすい3つの理由
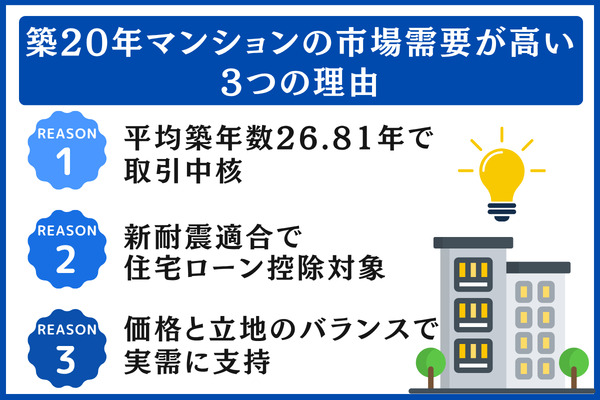
築20年と聞くと「古い物件」と受け取られやすいものの、市場の数字をたどると、築20年クラスの物件はいまも住むために購入を考える層から根強い支持を集めています。
ここでは、需要を支える根拠を3つの角度から見ていきます。
26.81年に達した成約時の平均築年数
首都圏の中古マンションで2025年度に成約に至った物件を見ると、平均築年数は26.81年に達しており、年々上がる傾向が続いています。
※参照:首都圏不動産流通市場の動向(2025年度)|東日本不動産流通機構
数字を見る限り、築20年台の物件も中古市場で問題なく売買の対象になっている様子がうかがえます。
成約物件の築年数が平均で20年を上回る背景として、新築の価格が高い水準のまま推移し、供給戸数も減っていることで、買主の目が中古物件に向かっている状況が挙げられます。
築20年という水準は、手頃な価格と許容できる築年数を兼ね備えた中古の中心的な価格帯と見られることが多く、売買が活発に行われやすい点が特色です。
もっとも、売りやすさは築年数のみで左右されるわけではなく、立地や管理の状況、これまでの修繕の記録によっても変わる点は意識しておきたいところです。
新耐震基準への適合と住宅ローン控除の活用
2006年前後に竣工した築20年マンションは、原則として1981年6月1日から適用された新耐震基準に沿って建築されています。そのため買主がローンを申し込む際に、建物の構造が審査上のネックになりにくいことが大きなメリットです。
新耐震基準とは、建築基準法施行令が改正された際に設けられた耐震の基準を指します。
加えて、2022年に行われた税制改正では住宅ローン控除における築年数の要件がなくなり、新耐震基準に適合していれば中古マンションの買主でも控除を受けやすくなっています。
どの程度の期間・借入額まで控除されるかは、入居した年や住宅の性能、床面積といった条件ごとに変わります。
※参照:住宅ローン減税|国土交通省・タックスアンサーNo.1213|国税庁
売る側の立場からすると、制度の見直しは歓迎できる流れといえます。
控除を使える物件であれば、買主の毎月の実質的な負担が抑えられるぶん購入に踏み切りやすくなり、早期の売却や価格面でもプラスに働くことが期待できます。
販売にあたっては、「新耐震基準に適合」「住宅ローン控除の対象」といった点を物件のアピールポイントとしてはっきり示しておくと効果的です。
手頃な価格と立地の両立
都心へ出やすい立地であっても、築20年マンションなら新築の半額〜7割程度の予算で手に入ることがあり、子育て中の家庭や共働きの夫婦、住み替えを考える人など、実際に住む目的の層から選ばれやすい位置づけにあります。
新築なら7,000万円台となる地域でも、築20年の中古であれば4,000〜5,000万円台の物件が見つかる場合があります。600〜900万円の年収がある世帯から見ると、家計に負担をかけすぎずに都心への通いやすさを得られる、現実味のある選択肢といえるでしょう。
加えて、築20年前後になると管理組合の運営が安定していることも多く、計画どおりに修繕積立金が貯まっていれば、買主にとって安心できる判断材料となります。
一方で、駅から徒歩15分を超える物件や主要な路線から離れた地域の物件、大規模修繕がまだ行われていない物件などは、築20年という条件が同じでも買い手がつきにくい傾向が見られます。
需要は立地や管理の状態次第で大きく変わるため、ご自身の物件が市場でどの位置にあるのかを冷静に見極めておくことが大切です。
築20年マンションを「売り時」とみなせる4つの理由
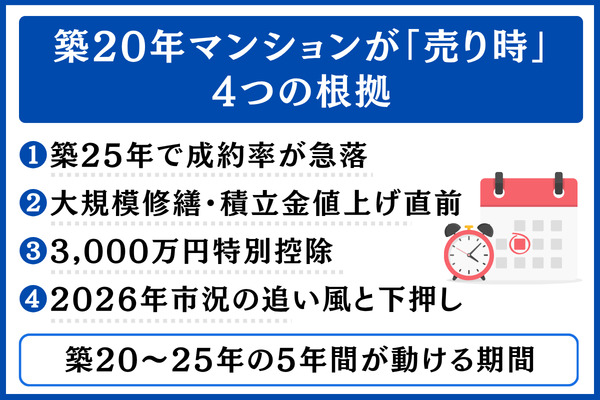
築20〜25年のタイミングで売却を勧められる背景には、成約データ、価格の推移、修繕計画、そして市況という4つの要素が関わっています。
ここからは要素ごとに、築20年での売却が有利と考えられるわけを順に見ていきます。
築26年を境に成約しにくくなる傾向
首都圏の2025年データで、新たに登録された中古マンションのうち成約に至った件数の比率(対新規登録成約率)を築年帯別にみると、築16〜20年は32.8%、築21〜25年は32.1%とほぼ横ばいである一方、築26〜30年は26.2%まで下がっており、築26年を超えたあたりから落ち込む様子がうかがえます。
- 築年数を理由に担保評価を厳しめに見る金融機関もあり、買主のローン審査に影響が出ることがある
- 給排水管やサッシ、エレベーターなどの劣化が目立ち始め、購入後の維持費を心配する買主が増えやすい
- 大規模修繕を重ねるごとに、積立金の増額や一時金の負担が現実味を帯びてくる
もっとも、都心や駅近といった立地の強さと、計画どおりに修繕を進めている管理の良さを兼ね備えたマンションであれば、築25年超でも取引が安定している例があります。
タイミングを逸して買い手が見つからない状況に陥ったときは、マンションが売れ残る原因とその対策が参考になります。
築20年→築25年で見込まれる価格下落の試算
平均成約価格をもとに計算すると、築20年前後で手放した場合と築25年前後まで持ち続けた場合とでは、約9.5%の価格差が出る見込みです。
例として、築20年時点で3,000万円の価値があるマンションを所有しているケースについて、売却時期ごとの価格の目安を下の表にまとめました。
| 売る時期 | 売却価格の見込み(目安) | 差額(築20年との比較) | 下落率(築20年との比較) |
|---|---|---|---|
| 築20年(比較の起点) | 3,000万円 | — | — |
| 築22年 | 約2,820万円 | −180万円 | 約6%↓ |
| 築25年 | 約2,715万円 | −285万円 | 約9.5%↓ |
| 築27年 | 約2,310万円 | −690万円 | 約23%↓ |
売り出しを4〜5年遅らせるだけで、3,000万円クラスのマンションでも約285万円ほど売却額が変わりうる計算です。時期を決める際に軽視しにくい金額といえます。
「もう少し様子を見よう」と判断を後回しにしているうちに、価格の目減りに加えて税負担の面でも不利が重なるおそれがあることは、頭に入れておくとよいでしょう。
修繕積立金の引き上げが控える時期
築24〜30年頃に訪れる2回目の大規模修繕に備え、修繕積立金を段階的に引き上げる長期計画を立てているマンションは少なくありません。
築20〜23年という時期は、積立金の増額や一時金の徴収が総会で決まる少し前の段階に位置づけられます。
「マンション総合調査(令和5年度)|国土交通省」の結果を見ると、築年数が古いマンションほど修繕積立金の平均月額が高くなる傾向がうかがえます。
管理組合の総会で増額が決まった場合、その内容は宅建業法第35条に基づく重要事項説明書への記載が求められるため、買主は引き上げ後の月々の支払いを踏まえて購入を検討することになります。
決議前後のタイムラグを売却に活かせるかどうかが鍵となります。
増額が決まる前であれば、買主から見た毎月の負担額は抑えられた状態のままなので、価格の交渉でも折り合いをつけやすい面があります。
売り出す前に、総会の議案書や議事録、長期修繕計画書に目を通しておくと安心です。
2026年の市場環境にみるプラス材料とマイナス材料
築20年前後の物件を売る立場から見ると、2026年の中古市場にはプラスに働く材料とマイナスに働く材料の両方があります。
▼プラス材料
- 建築コストの上昇により、新築マンションの価格が高い水準のまま推移
- 変動金利が低めに据え置かれる一方で固定金利がじわじわ上がり、「金利が上がり切る前に買いたい」と考える買主が増加
- 地域によっては中古物件の在庫が品薄
▼マイナス材料
- 日銀がさらに利上げに踏み切るとの見方
- 2025年問題で団塊世代の相続や売却が増え、市場に出る物件が増加
- 人口が減っていくなかで、郊外エリアの需要が縮小
相続や高齢化を理由に手放される物件が増えれば、中長期では価格を押し下げる方向に働く可能性があります。
一方で、首都圏における2025年度の中古マンション市場では、成約件数も成約価格も伸びています。足元の在庫状況や金利、地域ごとの需給を確かめたうえで判断したいところです。
金利の動き、新築の供給量、中古の在庫量といった最新情報を追いつつ、所有する物件の地域で需要と供給がどう釣り合っているかを見定めるのが、現実的な進め方といえるでしょう。
築20年のマンションを有利に売却するための7つの戦略
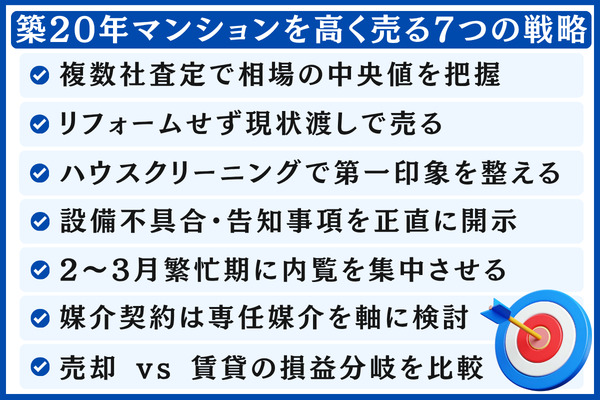
築20年のマンションを少しでも良い条件で、しかも短い期間で手放したい場合は、相場をつかむ段階から媒介契約の選び方、さらには貸す選択肢との比較に至るまで、計画的に進めることが有効と考えられます。
ここからは、実際の売却の現場で成果が見られる7つの戦略を順番に見ていきます。
戦略1: 複数社への査定依頼
どの不動産会社に依頼するかで査定額に数百万円単位の開きが生じることもあるため、3社以上から査定を取り寄せて見比べ、その中央値をもとに売り出し価格を決める進め方が基本となります。
1社だけに頼ると相場の感覚を持ちにくく、価格を低くしすぎて本来得られた金額を逃したり、強気な査定額をうのみにして買い手がつかなかったりするおそれがあります。
- 提示された査定金額
- 金額を出した根拠(取引事例比較法で参考にした物件)
- 売り出し後の具体的な動き方(広告の出し方・ターゲットとする買主像)
- 担当者が持つ専門知識
査定価格はあくまで「このくらいで売れそうだ」という見込みの金額であり、その金額で売れると決まったわけではありません。
実際にいくらで売れるかは、買主との話し合いを経て決まります。
戦略2: 現状のままでの引き渡し
築20年のマンションでは、リフォームにかけた金額をそのまま売値に乗せることは容易ではなく、購入後に自分好みのリノベーションを考える買主も多いため、手を加えず今の状態で引き渡すほうが費用に見合う効果を得やすいとされています。
たとえば水回りをすべて入れ替えるのに300万円を投じても、デザインが買主の好みに合わなければ評価は上がりにくく、価格に反映されないケースも珍しくありません。
一方で、雨漏りや配管の不良、給湯器の故障のように「そのままでは暮らしに差し支える不具合」がある場合は、直したうえで売り出すか、はっきり告知して価格に織り込むのが基本です。
引き渡し後のもめごとを防ぐためにも、売主の側であらかじめ状況を整理しておくと安心です。
戦略3: 内覧に向けた準備
5〜15万円で依頼できるハウスクリーニング、室内の片付け、日当たりの良い時間帯での内覧設定は、少ない出費で成約のしやすさや売却価格の向上が期待できる、効率の良い取り組みです。
内覧で受けた最初の印象が購入の決め手を大きく左右するため、準備には優先して取り組みたいところです。
- 玄関・キッチン・浴室・トイレは専門業者に清掃を依頼
- 使わない物を片付け、買主が歩きやすく部屋が広く見える状態に
- 内覧の時間帯は、日が差し込む午前から昼ごろを優先
- 換気や空気清浄機を活用して生活のにおいを取り除く
- 内覧が始まる前にカーテンと窓を開け、照明はすべて点ける
築20年という年数でも、清潔で明るい部屋だと感じてもらえれば、買主の購入意欲を十分に高められる可能性があります。
戦略4: 告知事項の開示
給湯器や水回りの不調、雨漏り、近所とのトラブル、事故の履歴といった物件の状態にかかわる事柄は、民法(2020年改正)の契約不適合責任が問われる対象になることがあります。
不具合を伏せて売り出すよりも、きちんと伝えて価格に反映させたほうが、結果としてトラブルを避けやすく、成約までの期間も短くなりやすいといえます。
主に告知の対象となるのは、エアコン・食洗機・換気扇・給湯器といった設備の不具合、雨漏りや結露・カビ、周辺の騒音や臭気・工事の予定、過去に起きた事件や事故(心理的瑕疵)、管理組合内のもめごとや滞納の問題などです。
「契約不適合責任」は、それまでの「瑕疵担保責任」に替わって、2020年4月施行の改正民法で取り入れられた考え方です。
※参照:住宅業界に関連する民法改正の主要ポイント|国土交通省
告知書(物件状況確認書)に内容を正しく書き込み、買主に納得してもらったうえで契約を結ぶことが、トラブルを防ぐうえで大切なポイントです。
戦略5: 繁忙期に合わせた売り出し
1〜3月は新生活を控えて住まいを探す人が増える繁忙期にあたり、内覧の申し込みも成約価格も上向きやすい傾向があります。
この時期から逆算すると、10〜12月には売却活動に着手しておくのが定番の流れで、繁忙期に内覧が重なると複数の購入希望が寄せられやすくなり、価格の交渉でも売主に有利な展開を作りやすくなります。
もっとも、地域や物件の種類によっては、季節による差があまり出ないこともあります。
たとえば都心のタワマンは一年を通して需要があり、季節よりも市場の状況や金利の動きのほうが価格を左右しやすいといわれます。
所有する物件がある地域の特徴をふまえて、売り出す時期を検討してみてください。
戦略6: 媒介契約の選択
媒介契約は一般・専任・専属専任の3種類に分かれており、築20年のマンションでは専任媒介を中心に考える方法が実務でよく選ばれています。
| 契約の種類 | 複数の会社との契約 | 自分で見つけた買主との取引 | 業務報告の頻度 | レインズへの登録 | 契約の有効期間 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 3か月以内(標準媒介契約約款による) |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約締結日から7日以内 | 3か月以内(法定) |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約締結日から5日以内 | 3か月以内(法定) |
専任媒介では2週間に1回以上の業務報告と、契約日から7日以内のレインズへの登録が義務となるため、不動産会社に積極的に動いてもらいやすい契約です。
築20年のマンションは需要の落ち込みが少ない価格帯にあたることから、専任媒介で1社に任せて集中的に販売してもらうほうが、広告への力の入れ方や買主への提案の質が上がりやすい仕組みになっています。
一方、都心の駅近や人気エリアなど立地面で非常に強みのある物件であれば、一般媒介で複数社に競ってもらう方法も選択肢になります。
戦略7: 売却と賃貸の比較
築20年でも立地に恵まれ、家賃収入が期待できる物件であれば、売るだけでなく貸す道も視野に入れて損益分岐を比べ、どちらが適しているかを見極めることが大切です。
最初から売ると決めてしまうと、貸し出した場合に長い期間をかけて得られる収益を見逃してしまうかもしれません。
判断する際の主なポイントは次の3点です。
- 立地と借り手の需要:駅徒歩7分以内、主要な路線沿い、借り手のニーズが厚い地域であれば賃貸を検討する余地あり
- 見込める家賃と利回り:周辺の家賃相場から年間の家賃収入を見積もり、売却想定額に対する表面利回り(家賃÷売却想定額)を算出
- 税金の扱い:貸し出しに切り替えた後でも、住まなくなった時点から売却までの期間などによって3,000万円特別控除を使えるかどうかが変わるため、切り替える前に税理士に相談しておく
売るか貸すかのどちらが合っているかは、それぞれの事情によって異なります。
家賃の需要や空室のリスク、税制面も考慮しながら、専門家に相談したうえで決めるようにしてください。
築20年マンション売却にかかる税金と手元に残る金額の試算
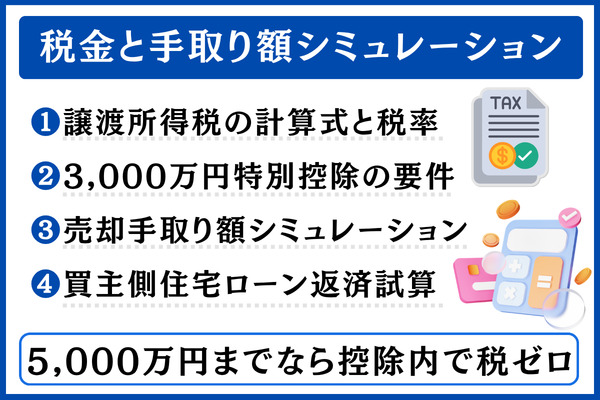
所有期間20年で自宅として使ってきた築20年マンションを売る場合、長期譲渡の税率に加えて10年超の軽減税率と3,000万円特別控除を併せて使えば、手元に残る金額を大きく増やせる可能性があります。
ここからは、税金がどのように計算されるのかと、売却価格ごとに手元へ残る金額の目安をまとめていきます。
譲渡所得税の算出方法と適用税率
譲渡所得税の対象となる金額は「売却価格−(取得費+譲渡費用)−特別控除」で求め、かける税率は所有していた期間の長さによって変わります。
築20年のマンションを自宅として20年持ち続けてきた場合は、5年超の長期譲渡所得に当たるうえ、10年超の軽減税率も使える対象になります。
| 保有期間 | 分類 | 税率(所得税・住民税・復興特別所得税の合計) | 対象となる条件 |
|---|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% | 物件の種類を問わない |
| 5年超 | 長期譲渡所得 | 20.315% | 物件の種類を問わない |
| 10年超(軽減税率の適用) | うち6,000万円以下の部分 | 14.21% | 居住用財産で所有10年超 |
| 10年超(軽減税率の適用) | うち6,000万円超の部分 | 20.315% | 居住用財産で所有10年超 |
所有期間は、売った年の1月1日時点で判定されます。わずかに10年へ届かない場合でも、売る年を後ろへずらせば適用される税率を大きく抑えられる可能性があります。
3,000万円特別控除を受けるための条件
自宅として住んでいた住まいを売るときは、譲渡所得から3,000万円を上限に差し引ける特例が用意されています。
※根拠:租税特別措置法第35条
持っていた期間が長いか短いかは問われないため、築20年マンションを手放す場面でも多くの場合に検討対象となる、効果の大きい特例です。
- 売る対象が、自身の住まいとして使っていた家屋や、その家屋が建っている土地であること
- 前年と前々年のいずれにも、この特例や買換え特例の適用を受けていないこと
- 買主が親子や夫婦など、特別な関係にある相手ではないこと
- 住み替え先で住宅ローン控除を受けるつもりなら、3,000万円特別控除と同時に使えない制限について、売った年とその前後の年分まで含めて確かめておくこと
- 住まなくなった日から数えて3年が過ぎる日を含む年の、12月31日までに売却を終えること
なかでも気をつけたいのが、同じ年に住宅ローン控除と一緒には使えない点です。
住み替え先をローンを組んで買うときは、3,000万円特別控除を選ぶか新居の住宅ローン控除を選ぶか、それぞれの税額を試算して見比べておくことが大切です。
※くわしい内容は国税庁タックスアンサーNo.3302と租税特別措置法第35条で確かめ、ご自身のケースに当てはまるかどうかは税理士へお尋ねください。
売却価格ごとの手取り額の試算
取得費2,000万円で所有20年、自宅として使ってきた築20年マンションを、10年超の軽減税率と3,000万円特別控除を併せて使って売った場合に、手元へいくら残るかを試算した結果です。
- 取得費(購入したときの土地・建物の代金): 2,000万円
- 譲渡費用(仲介手数料など): 売却価格×3%+6万円に消費税相当額を加えた金額
- 自宅として所有20年のため、長期譲渡所得の扱いに10年超の軽減税率と3,000万円特別控除を重ねて適用
| 売却価格 | 譲渡所得額 (特別控除の適用前) | 課税対象となる譲渡所得(3,000万円特別控除の適用後) | 税額 (税率14.21%) | 仲介手数料 (3%+6万円に消費税を加算) | 手元に残る金額 (目安) |
|---|---|---|---|---|---|
| 4,000万円 | 約1,860万円 | 0円 ※控除の範囲内 | 0円 | 約138.6万円 | 約3,861万円 |
| 5,000万円 | 約2,830万円 | 0円 ※控除の範囲内 | 0円 | 約171.6万円 | 約4,828万円 |
| 6,000万円 | 約3,800万円 | 約800万円 | 約113.7万円 | 約204.6万円 | 約5,682万円 |
注目したいのは、売却価格が5,000万円までであれば3,000万円特別控除の範囲に収まり、譲渡所得税がかからずに済む見込みが大きいことです。
譲渡所得が6,000万円を超えそうなケースでも、14.21%の軽減税率を使えれば、税の負担はかなり抑えられます。
築20年で自宅として使い、所有10年超という条件がそろっていれば、税の特例を重ねることで手元に残る金額を増やしやすいといえます。
※ 税の制度は年度ごとに改正されることがあります。この記事で紹介している税率は2026年10月時点のものです。制度の最新情報やご自身への適用可否は、国税庁のサイトや税理士でご確認ください。
買主が組む住宅ローンの返済額試算
設定した売り出し価格が適正かどうかを見極めるには、買い手が毎月どれほどローンを返済することになるかを知っておくことも大切です。
次の表では、金利1.0%固定・35年・元利均等返済という条件で、借入金額ごとの返済額を試算しています。
| 借入金額 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|
| 3,000万円 | 約84,686円 | 約3,557万円 | 約557万円 |
| 4,000万円 | 約112,914円 | 約4,742万円 | 約742万円 |
| 5,000万円 | 約141,143円 | 約5,928万円 | 約928万円 |
買い手の側から見ると、4,000万円を借りた場合は毎月約11.3万円、5,000万円なら毎月約14.1万円の返済です。年収700〜900万円の世帯であれば、返済負担率からみて無理なく借り入れやすい水準と考えられます。
物件が新耐震基準を満たし、住宅ローン控除の対象にもなるなら、買い手は控除のメリットも得られるので、毎月の実際の負担はいっそう軽くなる見込みです。
売る側としては、見込んでいる売却価格が「買い手が無理なく毎月返していける額に収まっているか」という視点を持つと、価格が適正かどうかを判断しやすくなります。
よくある質問
築20年のマンションを手放す際に寄せられやすい疑問について、本文で解説した結論を短くまとめて回答します。
築20年のマンションに住み続けられる年数の目安は?
大規模修繕や設備の更新がきちんと続けられている物件であれば、築20年という年数のみで居住が難しくなるとは限りません。
買主側も住宅ローンの審査を受けられ、住宅ローン控除も使えるため、売らずに住み続ける道も現実的な選択肢といえます。
一方で、築年数を重ねるほど設備の傷みが進み、修繕積立金の負担も増えやすい点は意識しておきたいところです。
築20年と築25年の間で価格はどの程度下がりますか?
東日本不動産流通機構による築年帯ごとのデータを参考にすると、平均成約価格は築16〜20年に比べて築21〜25年で約9.5%低くなる傾向が見られます。
仮に3,000万円の物件で試算した場合、約285万円ほどの価格差が生じる計算です。
実際の下がり幅は、立地や管理の状況、市場の動向によって上下します。
築20年のマンションがなかなか売れない理由は?
売れにくさの主な要因としては、(1)立地(最寄り駅までの距離がある・主要な路線から離れている)、(2)管理状態(修繕が行われていない・積立金が足りない)、(3)専有部の状態(水回りの老朽化)、(4)大規模修繕の議案や、修繕積立金の値上げが可決されたことによる毎月の負担増、の4点が挙げられます。
要因ごとに取るべき対策が変わるので、まずは複数の会社に査定を依頼し、どこに原因があるのかを見極めるところから始めるとよいでしょう。
築20年のマンションは売り出す前にリフォームしたほうがよいですか?
大がかりなリフォームは、原則としておすすめしにくいといえます。
買主が購入後に好みに合わせてリノベーションすることを前提にすると、手を加えずに現状のまま引き渡すほうが、かけた費用に見合う効果を得やすい傾向にあります。
手入れは最低限の補修とハウスクリーニング(費用は5〜15万円)程度にとどめ、不具合はきちんと伝えたうえで売り出し価格に織り込む進め方が一般的です。
築20年のマンションを売るとき、3,000万円特別控除の対象になりますか?
マイホーム(居住用財産)を売った場合であれば、所有期間の長さを問わず適用を受けられる可能性があります。
※参照:租税特別措置法第35条
もっとも、同じ年に住宅ローン控除と重ねて使えないこと、親族間での売買には制限があること、前年・前々年に特例を受けていないかの確認が求められることなど、満たすべき要件はいくつもあります。
まとめ|築20年前後は手放しやすい時期、相場の把握と早めの準備
首都圏の築16〜20年帯をみると、成約価格の平均は約6,709万円で、築20年前後のマンションは底堅い価格を保っている状況です。
新耐震基準を満たしている物件が多く、買い手が住宅ローン控除を利用しやすいことに加え、自分で住む目的の購入者の予算とも合致しやすいため、中古市場で売買が成立しやすい築年数のゾーンといえます。
エリアごとの違いも見逃せません。2026年1〜3月期のデータで築16〜20年帯の中古マンションを比べると、成約価格は東京都が約8,882万円、神奈川県が約5,673万円、埼玉県が約4,218万円、千葉県が約4,080万円、愛知県が約3,208万円です。同じ築20年前後の物件であっても、所在地しだいで価格に大きな開きが生じます。
一方で、築26年以降に入ると平均成約価格の下がり方が大きくなる傾向があります。築20〜25年の段階で、売る・貸す・住み続けるといった選択肢を見比べておくと安心です。
所有期間10年超の物件であれば、長期譲渡所得の扱いに加えて軽減税率14.21%と3,000万円特別控除を併用でき、売却額が5,000万円までなら譲渡所得税がゼロの範囲に収まるケースも考えられます。
ここで、判断のポイントを順に確認しておきましょう。
- 複数の会社に査定を依頼し、所有エリアの相場を把握する
- 修繕積立金の引き上げや大規模修繕に関する議案が出てくる前に、売り出す時期を見極める
- 3,000万円特別控除や軽減税率を使えるかどうか、要件を税理士に相談する
- 売却した場合と賃貸に出した場合の収支をシミュレーションし、自分に合う方法を選ぶ
- 専任媒介での依頼、繁忙期(1〜3月)の売り出し、現状渡し、告知の徹底を組み合わせ、早期かつ有利な条件での成約をめざす
まずは築20〜25年の時期に相場を一度確かめ、売る・貸す・住み続ける各選択肢を並べて検討することから着手してみてください。
査定額はあくまで売れると想定される見込みの金額です。最初の一歩として、複数の会社に査定を依頼し、相場の感覚をつかんでおきましょう。
\ 好機を見逃さないよう、複数の会社の査定額を比較 /