「家を売るなら、損をしにくい時期はいつ? どう見極めればいいの?」
ご自宅を手放すなら、「手元に残る利益をできるだけ大きくできる時期」を狙いたいとお考えではないでしょうか。
先にお伝えすると、売り時を決める主な要素は「4つ」に整理できます。
それぞれをご自身の物件に当てはめてみると、「なるべく高値で手放せる時期」が見えてきます。
一般的には、売り出しが早いほど高値がつきやすい傾向があります。
目安は戸建なら5年以内、マンションなら10年以内の売却といえるでしょう。加えて、税金も売却時期を考えるうえで見逃せない要素です。
中古住宅を手放すときは、所有期間によって「譲渡所得税(所得税・住民税)」の税率が下がる5年・10年の節目を迎えた時期が狙い目です。ほかにも、売却に向く時期はいくつか考えられます。
本記事で紹介する要素を確認しながら、「ご自宅を売り出す最適な時期」を探ってみてください。
要素を把握しないまま売り出すと「思ったより手元に残らなかった……」という結果になりかねませんので、ご注意ください。
売却時期を左右する4つの要素に加え、本記事では次の内容も取り上げます。
最後まで目を通していただくと、高値での売却に近づけるでしょう。
なお、本題に入る前に不動産売却で押さえておきたいポイントをひとつお伝えします。
その際に頼りになるのが、まとめて複数社の査定額を見比べられる不動産一括査定サービスです。
ここからは、数多くある査定サイトのうち厳選した不動産一括査定サイトを取り上げます。
査定の依頼までなら費用は一切かかりません。
| おすすめの不動産一括査定3選 | |
|---|---|
 すまいValue | 大手不動産会社が手を組んで運営する査定サイト 3ヶ月以内での成約率は71.3%(※) ▼大手6社へまとめて査定を依頼▼ すまいValueで査定を申し込む |
 すまいステップ | 「すぐに売却したい」というニーズに強く、売却率の高さが魅力 独自基準を満たした優良な不動産会社のみを厳選 ▼頼れるエース担当者に出会える▼ すまいステップで査定を申し込む |
 LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数がNo.1 ▼郊外や地方の物件にも向いている▼ LIFULL HOME’Sで査定を申し込む |
「すぐに売るつもりはないし、まだ先でいいかな…」
このように思われる方もいらっしゃるでしょう。
とはいえ、一括査定は費用がかからず、売るかどうかは結果を見てから判断できるため、相場を把握しておくだけでも意味のある一歩になります。
高値売却への「スタート地点」として、気負わずに試してみてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
高値売却をねらう売り時の早見表
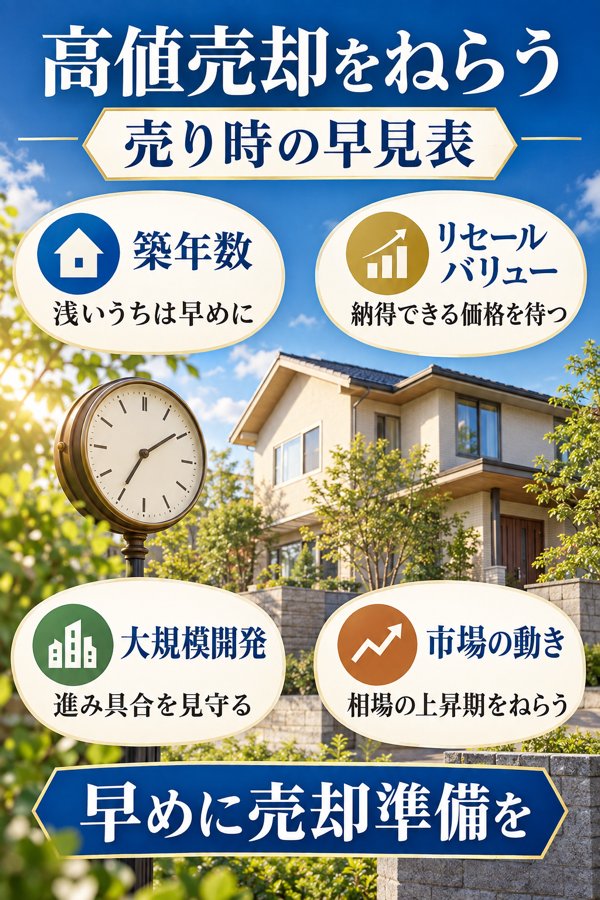
売り時の見極めに役立つ早見表を、まず確認しておきましょう。
判断の視点ごとに整理していますので、参考にしてください。
| 【売り時を判断するためのポイント早見表】 | |
|---|---|
| 判断の視点 | おすすめの売り時 |
| 築年数 | ・築年数が浅いうちに売り出すほど有利 |
| ・(戸建の場合)築20年以上であれば、売る時期にこだわらなくてよい | |
| リセールバリュー | (リセールバリューが高い物件なら)納得できる価格まで上がるのを 待ってから売り出す方法もある |
| 大規模開発 | (周辺で大規模開発が計画されている場合)開発の進み具合を見守り、 納得できる価格に達した段階で売り出す方法もある |
| 市場の動き | 住宅価格が上がっている局面や、転居・転勤で買い手が増える春・秋の繁忙期が狙い目 |
表の内容を手がかりに、ご自身にとっての売り時を具体的に考えていきましょう。
3〜6ヶ月前から始める売却準備
高値での売却をめざすのであれば、「3〜6ヶ月前」を目安に準備へ取りかかるのが理想的です。
好立地で条件のよい物件は1〜2ヶ月で買い手が見つかる場合がある一方、反対に1〜2年かかっても売れないケースもあります。
平均的な目安として「3〜6ヶ月前」を覚えておくと安心です。
というのも、売れるまでの期間は想像より長くなりがちだからです。
査定を受けたあと、内見への対応や価格の交渉、契約の締結、物件の引き渡しと段階が続くので、ぎりぎりになってから動いても希望どおりの金額で手放すのは容易ではありません。
たとえば売り出しの前にリフォームやハウスクリーニングを済ませ、必要な書類もそろえるとなると、全体で4〜6ヶ月を要するケースもよく見られます。
人気の高いエリアや、取引が活発になる春・秋などの時期に売り出したい場合は、いっそう早めにスケジュールを組んでおくと安心です。
参考として、レインズが公表している「首都圏不動産流通市場の動向(2025年)」のデータを以下に示します。
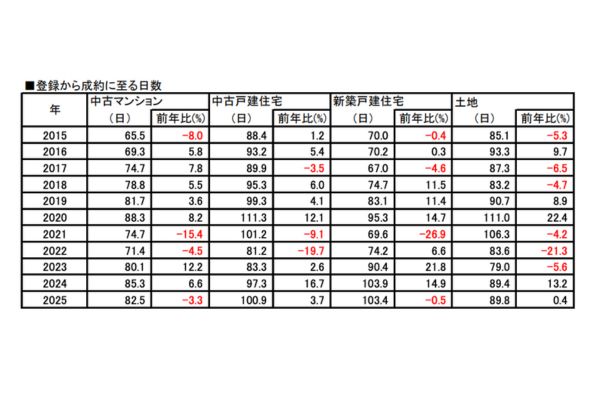
中古マンション・中古戸建てのどちらも、おおむね70日〜110日程度が目安となっています。
あくまで首都圏の数値のため、地方の物件では売却までにより長い期間を要する可能性も視野に入れておきましょう。
売却を意識し始めた時点で早めに行動へ移すことが、納得のいく価格でスムーズに手放すことにつながります。
家の売却に適した時期を判断するための着眼点
冒頭でも触れたように、家を手放すのに適した時期を判断するには、押さえておきたい視点がいくつかあります。
ここからは、次の4つの視点を順に確認していきます。
築年数と「購入時を上回る価格で売れる家」の関係|立地や相場しだいで起こり得るケース
先にお伝えすると、築年数によっては購入時の価格を上回って売却できる家もあります。ただし、そうした結果は立地・市場の動き・物件の管理状態といったいくつもの要素が重なって生まれるもので、築年数そのものが大きく影響しているわけではありません。
前提として、一般的な住宅は年数を重ねるにつれて価値が下がっていく傾向があります。
そのうえで、高値で手放せる「売り時」を判断する際に、大きな手がかりとなるのが「築年数」です。
中古住宅では、築年数の違いが売却価格に大きく表れるためです。
築年数について押さえておきたいのは、次の2つです。
- 売るのが早いほど、売却益は大きくなりやすい
- (戸建の場合)築20年を超えたら、売る時期にこだわらなくてよい
順番に解説します。
売るのが早いほど、売却益は大きくなりやすい
一般的に、築年数が浅い物件ほど高い価格で売却しやすくなります。
つまり中古住宅は「できるだけ早めに手放す」ことが、売り時を考えるうえでの基本といえます。
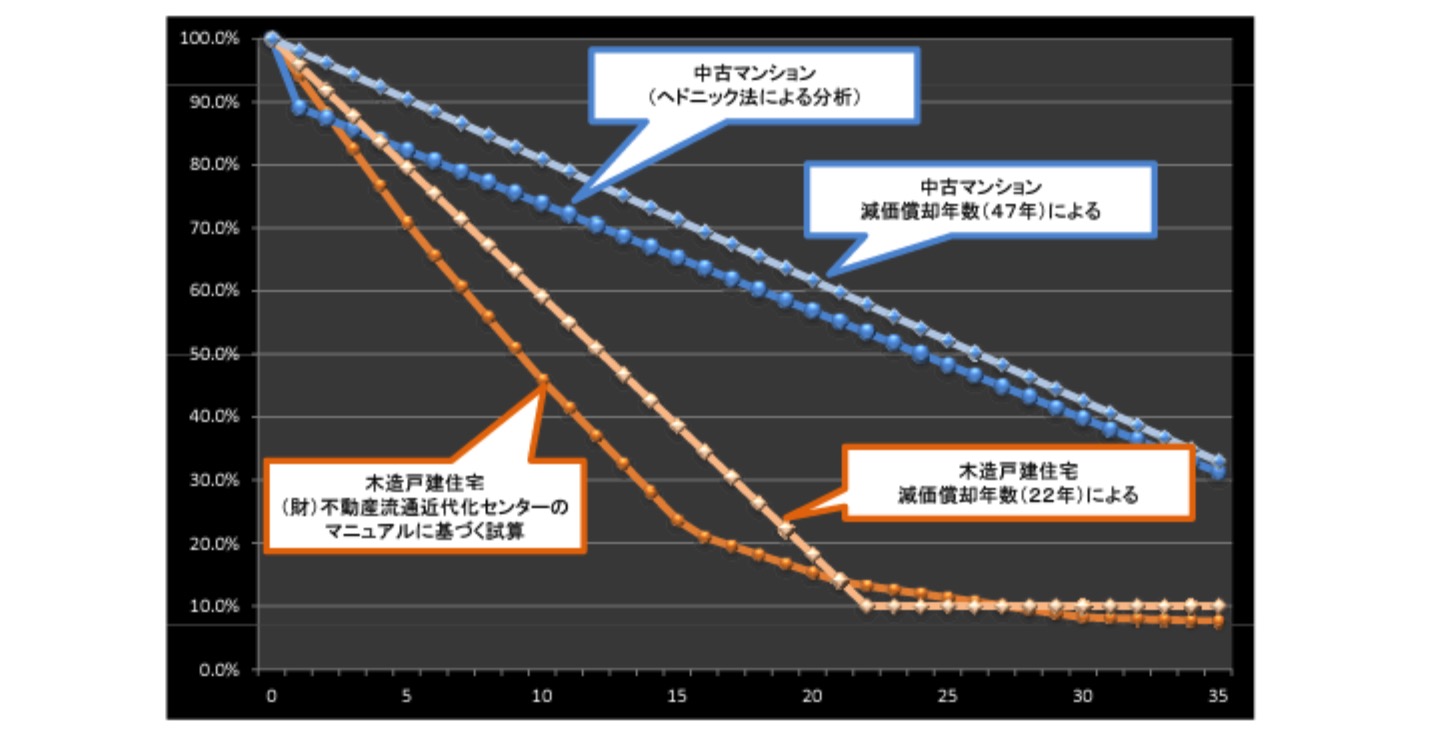
最初に、この基本的な考え方を頭に入れておくと安心です。下のグラフは、戸建とマンションそれぞれについて、築年数に応じた査定価格の変化をまとめたものです。
グラフを見ると、戸建は新築時の価格を「100」とすると、
築15年で「新築時の30%」まで下がっています。
たとえば戸建を3,000万円で買ったとすると、
15年後の査定額の相場は「900万円」前後となります。
これに対してマンションは、戸建と比べて価格の下がり方が緩やかです。
築15年でも「新築時の70%程度」が相場となっています。
同じくマンションを3,000万円で買ったとすると、15年後の査定額は「2,100万円」程度に落ち着くことが考えられます。
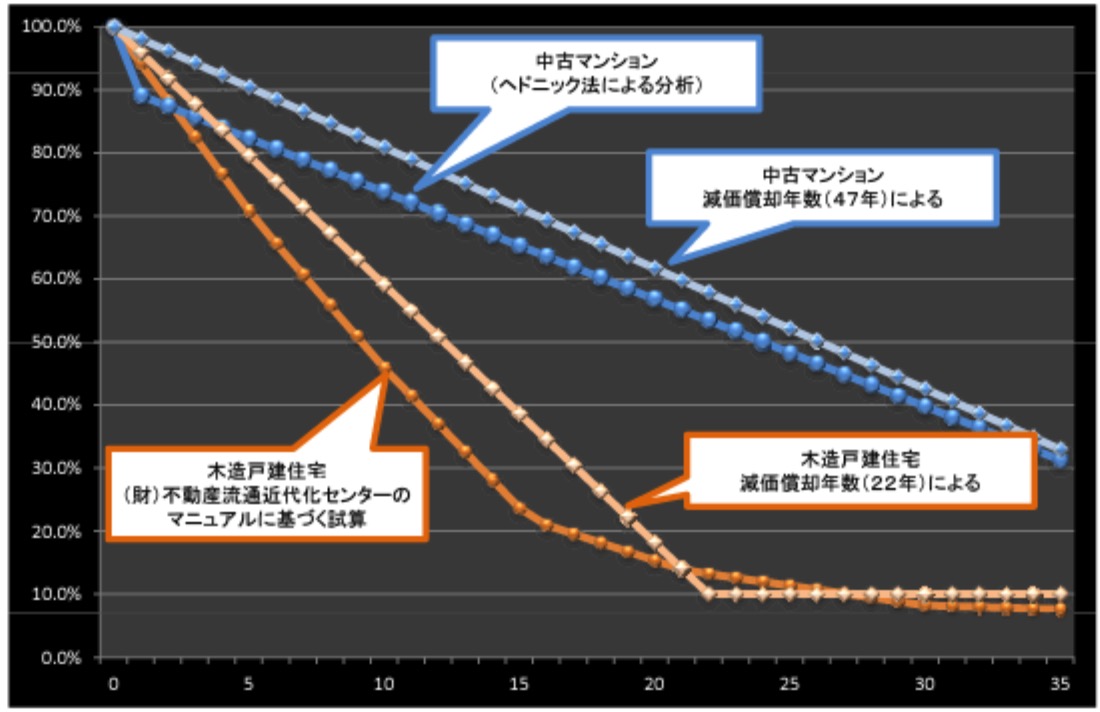
原則として「中古住宅は売却を急ぐほど、売却益を伸ばしやすい」と覚えておくとよいでしょう。
仮に「新築時の価格に対して『80%以内』の査定額で売却したい」と考えているなら、
売り時の目安は次のとおりです。
- 戸建なら「築5年」まで
- マンションなら「築10年」まで
あくまで判断材料の一つとして、ご活用ください。
グラフの数値をもとに、戸建とマンションそれぞれの築年数別の査定額を表に整理しました。
こちらもあわせてご確認ください。
| 【中古戸建:査定価格の移り変わり】 | |
|---|---|
| 築後の年数 | 新築時を100としたときの比率(%)/ |
| 年数別に見た査定価格の相場 | |
| 新築時(0年) | ・新築時を100としたときの比率(%) 約100% |
| ・査定価格の目安(新築時3,000万円の物件) 3,000万円 | |
| 5年後 | ・新築時を100としたときの比率(%) 約80% |
| ・査定価格の目安(新築時3,000万円の物件) 2,400万円 | |
| 10年後 | ・新築時を100としたときの比率(%) 約50% |
| ・査定価格の目安(新築時3,000万円の物件) 1,500万円 | |
| 15年後 | ・新築時を100としたときの比率(%) 約30% |
| ・査定価格の目安(新築時3,000万円の物件) 900万円 | |
| 20年後 | ・新築時を100としたときの比率(%) 約15% |
| ・査定価格の目安(新築時3,000万円の物件) 450万円 | |
| 30年後 | ・新築時を100としたときの比率(%) 約10% |
| ・査定価格の目安(新築時3,000万円の物件) 300万円 | |
| 【中古マンション:査定価格の移り変わり】 | |
|---|---|
| 築後の年数 | 新築時を100としたときの比率(%) |
| 年数別に見た査定価格の相場 | |
| 新築時(0年) | ・新築時を100としたときの比率(%) 約100% |
| ・査定価格の目安(新築時3,000万円の物件) 3,000万円 | |
| 5年後 | ・新築時を100としたときの比率(%) 約90% |
| ・査定価格の目安(新築時3,000万円の物件) 2,700万円 | |
| 10年後 | ・新築時を100としたときの比率(%) 約80% |
| ・査定価格の目安(新築時3,000万円の物件) 2,400万円 | |
| 15年後 | ・新築時を100としたときの比率(%) 約70% |
| ・査定価格の目安(新築時3,000万円の物件) 2,100万円 | |
| 20年後 | ・新築時を100としたときの比率(%) 約60% |
| ・査定価格の目安(新築時3,000万円の物件) 1,800万円 | |
| 30年後 | ・新築時を100としたときの比率(%) 約40% |
| ・査定価格の目安(新築時3,000万円の物件) 1,200万円 | |
中古住宅の数値は「㈶不動産流通近代化センターのマニュアルに基づく試算」による
中古マンションの数値は「ヘドニック法による分析」による
(戸建の場合)築20年を超えたら、売る時期にこだわらなくてよい
築20年を過ぎた戸建は、そこから査定額が大きく下がることはあまりありません。
立地や条件しだいでは査定額自体がつかないこともありますが、新築時の「10%~15%程度」の査定額となるケースが考えられます。
こうした理由から、築20年を超えた戸建であれば、売却の時期をそれほど気にしなくてよいと考えられます。
リセールバリューから考える売却タイミング
売り時を考えるうえで、2つ目に押さえておきたい視点が「リセールバリュー」です。
※「リセールバリュー」は、購入したマンションが後々いくらで売却できるかを表す目安を指します。
車だとイメージしやすいと思います。
例えば、フェラーリやランボルギーニなどのスーパーカーは、古い車でもいまだに価値が高いですよね。
資産価値が落ちにくい物件には、①駅に近い・人気のエリアにあるなど立地に恵まれている、②管理がきちんと行き届いている、③買いたい人が多いという共通点が見られます。
たとえば価格3,000万円の物件で、「リセールバリュー」が「150%」だったとします。
この場合、10年後には4,500万円で売却できる計算になります。
言い換えると、「リセールバリューが高い物件」であれば、5年後や10年後のタイミングで手放す選択肢も考えられます。
では、リセールバリューに優れているのはどんな物件なのでしょうか。
代表例として挙げられるのが、「東京都内でも人気の高いエリアに建つマンション」です。
「AERA」の2024年9月の記事でも、都心部で中古マンションの価格上昇が続いている状況が取り上げられています。
専門家は、この背景を「都内では新築の供給が少ないため、(新築と比べて手頃な)中古マンションを選ぶ人が増えている」と分析しています。
2023年の首都圏で、リセールバリューが1位となったのは「新御茶ノ水」でした。
その値は「296%」にのぼります。
仮に新御茶ノ水の周辺で5,000万円の物件を買っていた場合、10年後には「1億4,800万円」まで値上がりした計算になります。驚くほどの上がり幅といえます。
このように、都内の利便性が高い場所に「マンション」をお持ちの場合。
新築時から10年後にどの程度の価格で売れるかを表す「リセールバリュー(10年後に見込める売却価格)」を確認し、そのうえで「売り時」を見極める方法も「選択肢の一つ」です。
あわせて、「納得のいく売却益が見込める時期」に売りに出すことを考えてみるのもよいでしょう。
| 【首都圏・駅ごとに見た築10年マンションのリセールバリュー上位(2024)】 | |
|---|---|
| ランク | 駅名(リセールバリュー) |
| 1位 | 東京メトロ半蔵門線 半蔵門駅(337.9%) |
| 2位 | 東京メトロ南北線 六本木一丁目駅(325.4%) |
| 3位 | 東京メトロ千代田線 新御茶ノ水駅(322.5%) |
| 4位 | 東京メトロ有楽町線 東池袋駅(317.7%) |
| 5位 | 都営地下鉄大江戸線 赤羽橋駅(260.1%) |
とはいえ、この先10年の間にマンション価格が上がるかどうかは、現時点では見通せません。
ただ、上位に入っている駅の周辺にある築年数の浅いマンションであれば、「自宅を早めに手放すかどうか」を考える際の判断材料として役立つでしょう。
大規模開発の予定から見る売り時の判断
大がかりな開発が進むと、周りの土地の値段が上がるケースが多く見られます。
道路や交通などのインフラが整い、商業施設が増えることで、エリア一帯の地価が上向くことは珍しくありません。とりわけ新しい駅ができたり、大型のショッピングモールが建ったりすると、住まいを求める人が増えるきっかけになります。
築年数が経った戸建てでも、土地の値上がりによってまとまった売却益が出るケースもあるため、「資産価値が上がる」のを待ち、納得できる金額で売れる時期に手放す方法もあります。
ただし、開発からある程度の年月が過ぎて物件の供給が過剰になると、反対に価格が下落する場合もあります。
一例として、近ごろ急速に街づくりが進んだ「武蔵小杉(神奈川県川崎市)」を見てみます。
およそ15年の間に、地価は「約1.4倍」まで上がりました。
| 【武蔵小杉駅まわりの地価推移】 | |
|---|---|
| 2005年頃 | 坪単価およそ180万円 |
| 2015年頃 | 坪単価およそ240万円 |
| 2020年頃 | 坪単価およそ260万円 |
値上がりを後押ししたのは、ほかでもない「大規模開発」です。
2007年、24階建ての「レジデンス・ザ・武蔵小杉」が完成したのを手始めに、十数棟のタワーマンションが次々と建ち、「ららテラス武蔵小杉」「グランツリー武蔵小杉」といった大型商業施設も誕生しました。
周辺で「新たな複合施設」がつくられたり、「タワーマンション」が相次いで建ったりすると、地価が大きく上がることが考えられます。
近いうちに大がかりな再開発が予定されているエリアであれば、地価が上がるのを見届けてから売りに出す方法も考えられるでしょう。
不動産の市場動向|相場が上向いている好況期での売却
売り出す時期を見定めるには、不動産相場の流れや金利、需要の移り変わりを確認しておくことが大切です。
基本となるのは、相場の状態がよいタイミングで売り出すことです。
たとえば住宅の価格が上がっている局面や、引越し・転勤(売却に向いた月は?)によって買い手が増える春や秋の繁忙期に売り出せば、高めの価格で成約できることが期待されます。
さらに、金利が低い局面では住宅ローンを組みやすくなり、購入を考える人が増えるため、売り値も上がりやすい傾向があります。
相場の状況は、次のような方法で調べられます。
| チェック方法 | ポイント |
|---|---|
| 市場レポートで全体像をつかむ | 国土交通省(不動産情報ライブラリ)や不動産流通機構が公表しているレポートに目を通し、価格の動きや取引件数の全体的な傾向をつかむ。 |
| ポータルサイトで価格の推移を見る | SUUMOやアットホームといったポータルサイトを使い、地域別の価格の移り変わりや売れ行きを調べる。 |
| 似た物件の成約価格と比べる | 周辺で条件の近い物件がいくらで成約したかを調べ、自宅と照らし合わせて妥当な価格を探る。 |
| 金融政策や金利の動きを知る | 日銀の金融政策や住宅ローン金利の推移をチェックし、買い手側の動きを見通す。 |
| 無料査定を不動産会社に依頼する | おすすめの一括査定サイトを利用して複数社にまとめて無料査定を申し込み、現実的な売却価格の目安をつかむ。 |
| 専門家に相談する | ファイナンシャルプランナーや不動産投資家に意見を求め、プロの視点から市場を分析してもらう。 |
できるだけ高値で売却するためのポイント
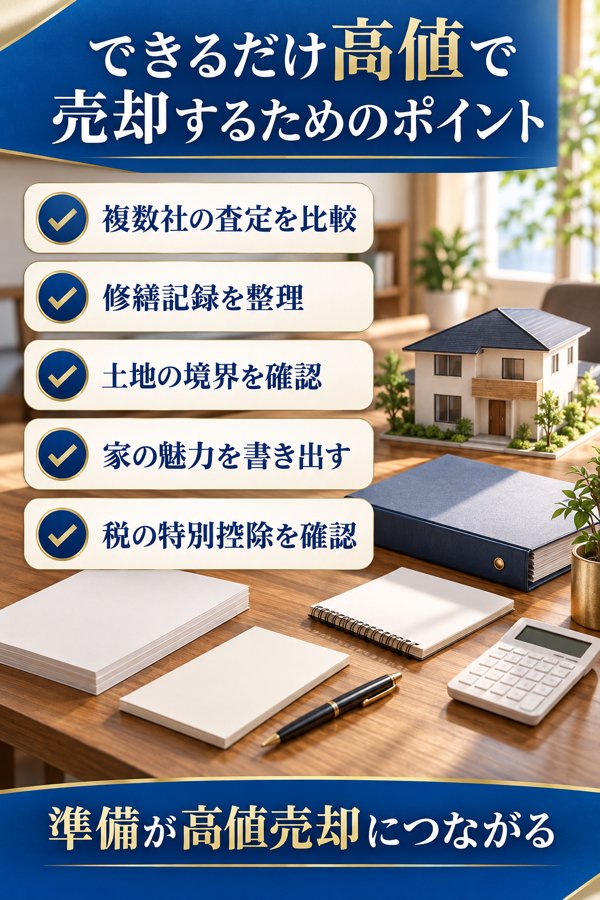
ここまで、家を手放すのに適した時期と、後悔を避けるための確認事項を順に見てきました。
売り時がわかったなら、次は「できるだけ高い価格で手放す方法」も押さえておきたい、という方は多いと思います。
この章では、高値での売却につなげるために意識したい点を、チェックリスト形式で整理しています。
以下の5つのポイントを意識することで、高値で売却できる見込みを高めやすくなります。
| 【高値売却をめざす人向けのチェックリスト5個】 | |
|---|---|
| 確認したい項目 | おすすめする「主な理由」 |
| ☑ 査定は「複数社」へ申し込む | 査定額を比べることで「適正な売却価格」がわかりやすくなるため |
| ☑ 「修繕工事の記録」を整理しておく | 外壁塗装や耐震性能を高める工事、リフォーム、害虫対策といった「修繕工事」は、査定でいくらかプラスに評価されることがあるため |
| ☑(戸建の場合)土地の境界線を確認しておく | 土地面積がはっきりしないと査定の精度が下がり、低めの査定額が出やすくなるため |
| ☑「セールスポイント」を書き出しておく | 査定でプラスに働くことがあるため |
| ☑「3,000万円の特別控除」を理解しておく | 譲渡所得のうち3,000万円分を課税対象から差し引けるため |
それぞれの項目を順に解説します。
一括査定サービスで「複数社」の査定額を比較
高値での売却をめざすのであれば、査定は複数の会社に依頼するのがおすすめです。
いくつかの査定額を比べることで、売れるまでの期間が長引きにくく、手元に残るお金も多くしやすい「適正な売却価格」がつかめるためです。
1社だけに査定をお願いした場合を考えてみましょう。提示された金額が、相場を大きく上回っているケースもあります。
高すぎる価格で売り出すと、買い手がつきにくくなります。「早めに手放したいのに買い手が見つからない」「いつまでも売れ残る」といった事態を招くおそれがあります。
反対に、相場を下回る査定額で売りに出すと、すぐに買い手が見つかっても売却益は小さくなってしまいます。
最終的に手元に残る金額が減ってしまう心配があるということです。
つまり「相場をやや上回りつつ、買い手がつきやすい価格(=適正価格)」で売りに出すことが、売却益を最大限に残す近道といえます。
そのため、最適な売り出し価格を見定めるうえでも、複数社に査定を申し込んでおくと安心です。
・中古戸建の一括査定で使いたいサイト:「HOME4U」
「HOME4U」は、NTTデータグループの「株式会社NTTデータ・ウィズ」が運営している一括査定サイトです。
提携する不動産会社は「2,500社以上」にのぼり、23年以上にわたって50万件以上の査定実績を積み重ねてきた「国内最大級」のサイトです。
「1分1回」の入力だけで、「最大6社」へ「無料」でまとめて査定を依頼できます。
「戸建をできるだけ高値で手放したい」「戸建の最適な査定額を把握したい」と考えている人に向いています。
「HOME4U」で戸建の無料一括査定を試す(国内初・日本最大級の不動産一括査定サイト)
・中古マンションの一括査定で使いたいサイト:「マンションナビ」
「マンションナビ」は、マンションの売却に絞り込んだ一括査定サイトです。
会員数は14万人を超え、毎年2万人以上に利用されています。
「最大9社」から「無料」でまとめて査定価格を取り寄せられます。
「マンションをできるだけ高値で手放したい」「マンションの最適な査定額を把握したい」と考えている人に向いています。
プラス評価につなげる「修繕工事の記録」の整理
過去に修繕を行った家なら、工事の記録を整理しておくと役立ちます。
外壁塗装や耐震性能を高める工事、リフォーム、害虫対策といった「修繕工事」は、住まいの性能や見た目の改善につながるため、査定でいくらかプラスに評価されることがあるからです。
ただし、売却のためにわざわざリフォームを行う必要はない、と考えるのが一般的です。
かけた工事費用が、査定額にそっくり上乗せされるほどの効果は期待しにくいためです。
査定額が下がりはしないものの、上がりもしないというケースも見られます。
コストとのバランスを考えると、「すでにリフォームした実績があれば記録を整理する」程度にとどめるのがよいでしょう。
(戸建の場合)売却を左右する土地の境界線の確認
戸建を売る場合は、隣地との境界がどこにあるかを確認しておきましょう。
境界がはっきりしない状態で査定に出すと、正確な土地面積がわからず、見込みより低い査定額になることがあるためです。
土地関連の書類が手元にあれば心配はいりませんが、見当たらない場合は「土地家屋調査士」へ測量を依頼すると安心です。
買い手に響く「セールスポイント」の洗い出し
住まいの魅力を書き出しておきましょう。
査定でプラスに評価されることがあるためです。
具体的には、次のような点が挙げられます。
| 【アピールできる点の例】 | 日当たりが良好 |
|---|---|
| 手入れの行き届いた公園や緑地がそばにある | |
| 役所や病院まで近い | |
| 駅まで近い(10分以内)、またはバス停まで徒歩〇分 | |
| 「大型商業施設」が近所にある | |
| 毎年花火大会が行われる会場のそば | |
| 有名私立中学校や名門私立の学校が近い |
当てはまる項目を書き出し、査定のときにしっかり伝えていきましょう。
押さえておきたい「3,000万円の特別控除」の基本
税金の解説でお伝えしたとおり、所有している年数に応じて「譲渡所得税」が軽くなる場合があります。
あわせて「知っておきたい大切なポイント」があります。「3,000万円の特別控除」という制度です。
マイホームを売った場合は、所有期間の長さに関係なく、譲渡所得のうち3,000万円分を課税対象から差し引けます。
所定の条件をクリアしていれば、この特例を利用できます。
特例を使えれば、値下がりしにくい「高リセールバリュー物件」を売る場合でも、譲渡所得税が発生しないことがあります。
そのため、所有期間が「5年超え」「10年超え」になるのを待たなくても、売却に踏み切れるかもしれません。
次の2つのケースで確認してみましょう。
所有期間「5年超え」でのシミュレーション
下記の条件の物件について、「3,000万円の特別控除」を適用したうえで「smlt.jp(不動産に関する税金などを瞬時に計算・シミュレーション|リアルタイムシミュレーター)」を使って試算しました。
【試算の条件】
所有期間が5年超え
取得価格「3,000万円」(購入時にかかった諸費用:330万円)
売却価格「4,000万円」(売却時にかかった諸費用:70万円)
試算では、納める譲渡所得税が「ゼロ」になりました。
「税負担を抑えられる『売り時』を知りたい」という方は、
最初に「自宅は、3,000万円の特別控除の対象になるか?」をチェックしておくことが重要です。
3,000万円の特別控除の対象であれば、所有年数に関係なく「譲渡所得税」がかからないケースがあるためです。
下記に「特別控除の適用を受けるための条件」をまとめました。
ご自宅の状況と見比べながら、確認してみてください。
詳細は国税庁のホームページで確認できます。
| 【「3,000万円の特別控除」を受けるための主な条件(一部抜粋)】 | |
|---|---|
| 「3,000万円の特別控除」 を受けるための条件 | 売却する家が、自分自身の住まい(=マイホーム)であること |
| 売却した年の前年・前々年に、同じ特例の適用を受けていないこと | |
| 売却した年の前年・前々年のうちに、マイホームを買い替えていないこと | |
| 親子・夫婦といった特別な関係にある相手への売却ではないこと | |
所有期間「10年超え」でのシミュレーション
所有期間が「10年超え」の物件でも考え方は変わりません。
所定の条件を満たせば、「3,000万円の特別控除」を利用できます。
次の条件で試算しました。
【試算の条件】
所有期間が10年超え
取得価格「4,500万円」(購入時にかかった諸費用:500万円)
売却価格「7,500万円」(売却時にかかった諸費用:230万円)
試算すると、譲渡所得税は「0円」という結果になりました。
こうした結果からも、「3,000万円の特別控除の対象になるかどうか」がカギになるといえます。
中古住宅の場合、「3,000万円の特別控除」を利用できないときに限って、「5年超え」「10年超え」といった節目を意識して売却時期を決めるとよいでしょう。
家を売る時期が良くても悔いを残さないための確認項目
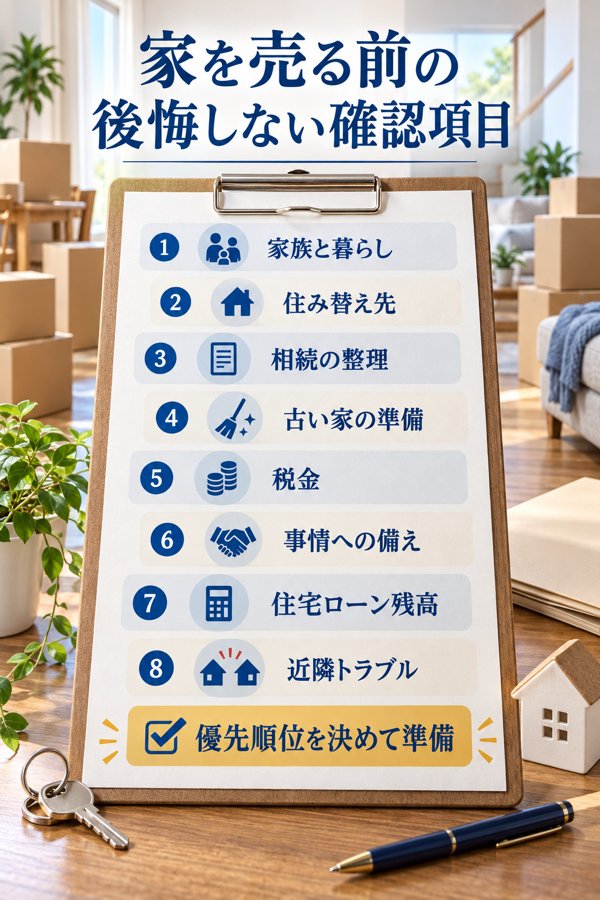
売り出す時期が理想的だったとしても、準備が不十分なままだと「早く知っていれば…」と悔やむ結果になりかねません。
大切なのは、本人や家族にとって何を優先するのかをはっきりさせ、その優先順位を土台にして売却の段取りを考えることです。
以下で一つずつ詳しく解説しますので、ご自身の状況と照らし合わせてみてください。
家族の状況と暮らしの変化から見る売却時期|卒業や定年、税負担による影響
一般的に、家の売却に向いているのは「3月前後」とされています。転勤や新生活の始まりと重なって住まいを求める人が増え、買い手が見つかりやすくなるからです。
春(2〜3月)は新年度に向けて、転勤の多い世帯や子育て世帯が住まい探しに動く季節です。とりわけ子どもの入学が近い家庭では、通学区域を踏まえて3月末までに転居を終えたいと考える方が多くなります。
秋(9〜10月)にも転勤の時期があるため住宅の取引が盛んになりやすいものの、春ほどの需要は見込みにくいとされています。
ここで、公益財団法人不動産流通推進センターが公表している首都圏のデータを確認してみます。
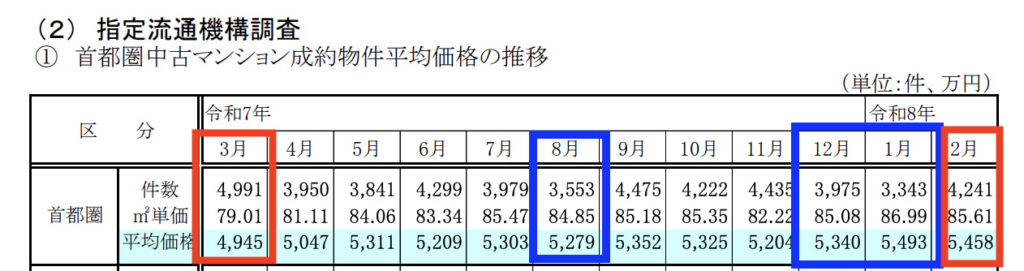
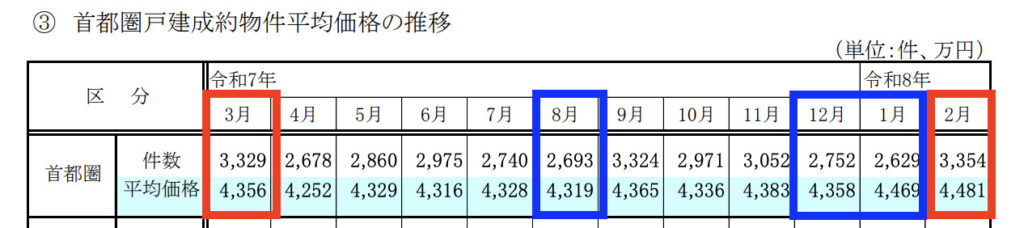
データからは、成約件数が落ち込む時期と伸びる時期があることが読み取れます。
◆成約件数が落ち込む時期(12〜1月・8月)
住宅の取引が停滞しやすい時期のため、売却を急いでいなければ、売り出す時期を慎重に検討するのがよいでしょう。

◆成約件数が伸びる時期(2〜3月)
売却を円滑に進めたい場合は、この時期に合わせて販売活動に力を入れるのが望ましいといえます。
買い手が積極的に動いている時期に売り出すと、より高い価格で成約できる可能性があります。
以上から、2〜3月(成約件数が伸びる時期)は住まいを求める人が多く、売却が順調に進みやすい時期だと考えられます。
ただし、売り出す時期は季節だけを基準に決められるわけではありません。家族の状況や暮らしの環境も大きく関わります。
たとえば、子どもの高校卒業や定年退職をきっかけに住み替えを考える方もいます。あわせて、住宅ローンの残りや固定資産税の負担も踏まえたうえで、売却のスケジュールを考えておくことが大切です。
自宅を売るなら住み替え先の検討も|入居できる時期と引越し費用
理想的な時期に売却できたとしても、新しい住まいが決まっていないと問題が起こりやすくなります。
売却した後に仮住まいが必要になったり、引越しの時期が合わなかったりすると、想定外の出費や引越しの回数がかさむためです。
実際に、売買契約を結んだ後で「住み替え先がなかなか見つからなかった」「引越し料金の見積もりが予想より高額だった」といった事例は少なくありません。
参照:引越し侍
そのため、売却を進める際は「入居できる時期」と「引越しにかかる費用」を一緒に検討しておくことが大切です。
内見や契約のスケジュールを逆算しておくと、住み替えを円滑に進めやすくなります。
実家を売る前に相続の問題を整理|家族の合意と法的な準備が重要
実家を手放す場合は、売却を進める前に相続に関する問題を片付けておくことが大切です。
実家の売却で後悔につながりやすい事例として、「相続人の間でのもめごと」が挙げられるためです。
※参照:相続遺言サポートオフィス
たとえば、ある相続人は早めに手放したいと考えている一方で、別の相続人は思い出の詰まった家だから残したいと譲らない場合があります。売却で得たお金の分け方で意見がぶつかることもよくあります。こうした事態を避けるには、あらかじめ家族で話し合い、相続をどう進めるか決めておくことが欠かせません。
具体的な方法としては、親が元気なうちに相続についての考えを聞いておくことや遺言書を用意しておくことが特に効果的です。
兄弟姉妹の間で意見がまとまらないときは、弁護士や不動産の専門家へ相談するという選択肢もあります。
売却には相続登記や税金関係の手続きなど法的な手続きも多く伴うため、早い段階から準備を始めておくことが後悔しないための鍵になります。
実家を手放すことを検討している方は、相続手続きの進め方やもめごとを避ける方法を把握しておくと安心です。
築年数の古い家を売るときの留意点|最低限の掃除と片付け
築年数の古い家を手放すときは、前もって準備しておくことが大切です。なかでも売り出す前の片付けや、リフォームを行うかどうかの判断は、売却価格や買い手からの評価を大きく左右します。
年数を重ねた家は、設備の傷みなどが原因で見た目の印象が下がりやすいためです。
買い手に魅力を感じてもらうには、最低限の清掃といらない物の処分が欠かせません。さらに、家の価値をできるだけ高めるには、リフォームの範囲を慎重に見定めることが求められます。
| 準備の内容 | 期待できる効果 |
|---|---|
| 片付けと断捨離 | 不要な物を減らすと室内が広く感じられ、買い手の印象がよくなる。収納が少ない家ではとりわけ効果が大きい。 |
| ハウスクリーニング | 設備の古さからくる汚れを落とし、清潔な印象を与えることで、内見時の第一印象を高める。 |
| 小規模な修繕 | 壁紙の貼り替えや水回りの手直しをして、購入希望者が不安なく決断できる状態に整えることで、価格の下落を防ぎやすくなる。 |
| 大がかりなリフォーム | 売却価格の上昇につながることもあるが、費用がかさむため、かけた費用に見合うかを不動産会社と話し合って決めることが求められる。 |
加えて、売り出す前に断捨離を心がけ、使っていない家具や荷物を片付けておくと、室内をすっきり広く見せられます。
税負担を確認|保有期間「5年超え」を迎えてからの売却
売り時を考えるうえで4つ目に押さえておきたいのが、「税金」の問題です。
中古の家を手放すときに「納める税金をできるだけ少なくしたい」とお考えなら、保有期間が「5年超え」「10年超え」となる時期が売り時といえるかもしれません。
理由は、「家をどれだけの期間持っていたか」によって、「譲渡所得税(所得税・住民税)」にかかる税率が低めに定められているためです。
【譲渡所得税(所得税・住民税)の税率が下がる主なケース】
- 保有期間が「5年超え」
- 保有期間が「10年超え」
では、税負担が具体的にどの程度軽くなるのかを確認していきます。
保有期間「5年超え」のケース
家の保有期間が「5年超え」になると、譲渡所得税(所得税・住民税)の税率は、5年以下で売却するケースよりも「19.315%」下がります。
| 【所得税・住民税の「税率」比較】 | |
|---|---|
| 所得の区分 | 税率(所得税&住民税) |
| 短期譲渡所得(保有期間が5年以下) | 39.63% |
| 長期譲渡所得(保有期間が5年超え) | 20.315% (保有5年以下のときより-19.315%) |
譲渡所得税の金額にどの程度の開きが出るのか、次の4パターンで試算してみます。
【試算するパターン一覧】
- 購入価格を上回る金額で売却できたケース(保有期間5年以下/短期所有)
- 購入価格を下回る金額で売却したケース(保有期間5年以下/短期所有)
- 購入価格を上回る金額で売却できたケース(保有期間5年超え/長期所有)
- 購入価格を下回る金額で売却したケース(保有期間5年超え/長期所有)
【試算の前提】
- ・購入価格を上回って売却できたケース
取得価格「3,000万円」(購入時にかかった諸費用:330万円)
売却価格「4,000万円」(売却時にかかった諸費用:126万円) - ・購入価格を下回って売却したケース
取得価格「3,000万円」(購入時にかかった諸費用:330万円)
売却価格「2,000万円」(売却時にかかった諸費用:70万円)
譲渡所得税のおおよその金額などは、「smlt.jp(不動産に関する税金などを瞬時に計算・シミュレーション|リアルタイムシミュレーター)」というサイトで手軽に算出できます。
試算した結果を下にまとめました。
保有期間「5年超え」の長期所有では、短期所有(「5年以下」)と比べると、譲渡所得税が「115.9万円」少なく済みます。
| 【保有期間が「5年以下」のケース(短期所有)】 | |
|---|---|
| 前提 | 譲渡所得税の額 |
| 購入価格より「高く」売却できたケース (購入時から+1,000万円) | 237.8万円 |
| 購入価格より「安く」売却したケース (購入時から-1,000万円) | 0円 |
| 【保有期間が「5年超え」のケース(長期所有)】 | |
|---|---|
| 前提 | 譲渡所得税の額 |
| 購入価格より「高く」売却できたケース (購入時から+1,000万円) | 121.9万円 (短期所有(「5年以下」)と比べると、 譲渡所得税が「115.9万円」少ない) |
| 購入価格より「安く」売却したケース (購入時から-1,000万円) | 0円 |
このため、購入時を上回る価格での売却が見込める「高リセールバリュー物件」であれば、譲渡所得税の負担も踏まえて、保有期間が「5年超え」になってから売り出すのが望ましいと考えられます。
保有期間「10年超え」のケース
売却時期を慎重に見極めたい節目は、ほかにもあります。
もう一つの節目が「保有期間が10年を超えたとき」です。
理由は、売却した年の1月1日現在で所有期間が「10年超え」に達していると、譲渡所得のうち6,000万円以下の部分にかかる「譲渡所得税(所得税・住民税)」が、いくらか軽くなるためです。
| 【保有期間「10年超え」の場合の「譲渡所得税率」比較】 | |
|---|---|
| 所得の区分 | 税率(所得税&住民税) |
| 6,000万円以下の部分 | 14.21% (-6.105%) |
| 6,000万円を上回る部分 | 20.315% |
表のとおり、6,000万円以下の部分については譲渡所得税が「-6.105%」となります。
お住まいの家が、購入価格を上回って売れる見込みのある高リセールバリュー物件かもしれないときは、次の点を意識しておくとよいでしょう。
保有して9年目といった段階なら、「10年超え」になるのを待ってから売り出すことも検討するとよいでしょう。
譲渡所得税の負担を抑えられる可能性があります。
離婚・相続などの事情を抱えるときの進め方|専門家への相談も選択肢
離婚や相続、あるいは不動産投資といった背景があると、家を手放すかどうかの判断に悩む方は少なくありません。気持ちの整理が必要な場面や、法律上の手続きが関わる場面も多いため、一つひとつ丁寧に進めていくことが大切です。
代表的なケースごとに、想定される問題と対応のポイントを表で整理します。
| 状況 | 想定される問題 | 対応のポイント |
|---|---|---|
| 離婚にともなう売却 | 財産をどう分けるかを十分に話し合わないまま進めると、売ったあとのローンの支払いが一方に偏るおそれがある。 | 住宅ローンがどれだけ残っているかを把握し、売却後に誰がどの程度支払うのかをはっきりさせておくことが大切。 |
| 相続した家の売却 | 売るには相続人全員の同意が求められ、遺産の分け方について協議が整わなければ手続きが止まってしまう。 | 前もって相続人の間で意見をすり合わせ、状況によっては弁護士や税理士へ相談する。 |
| 投資用不動産の売却 | 相場の流れを読み違えると、見込みより低い価格での売却となり、損失が出るおそれがある。 | 市場の状況を確認しながら、空室率の推移や賃貸ニーズの移り変わりも踏まえて売却の計画を組む。 |
当事者だけで話し合いを進めるのが難しいと感じたときは、専門家の助言を参考にしながら、売り出す時期を見定めていくとよいでしょう。
オーバーローンの注意点|売れる金額よりも住宅ローンの残りが多くなりそうな場合
先に要点をお伝えすると、「売れる見込みの金額よりも住宅ローンの残りが多くなりそうな場合(=オーバーローンが予想される場合)」は、売却の時期を見直すことをおすすめします。
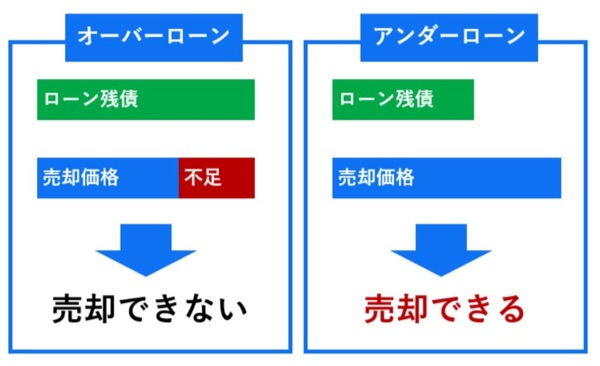
たとえば、5,000万円で買った家について、返済が思うように進まずローンが4,300万円残っている一方、査定では3,000万円の評価しか得られなかったという状況が考えられます。
ざっくり計算すると、差額の1,300万円ほどを手元の預貯金などで補う必要が出てきます。このような状態が「オーバーローン」と呼ばれるものです。
オーバーローンの状態で家を手放すのは、ハードルが高いといえます(売れないわけではありません)。
家を売る際には、原則として残っているローンをまとめて完済することが求められるためです。
今の家のローンと新居のローンをまとめて借りられる「住み替えローン」といった商品もあります。ただし、金利が高めに設定されていることに加えて審査も厳しく、現実的な選択肢とはいいにくいのが実情です。
住み替えローンの金利は「2~4%」程度が目安とされています。変動金利なら「0.3~1.0%」ほどなので、比べると完済までに支払う総額がかなりふくらみます。
家計への負担が重くなることも考えられます。オーバーローンが見込まれる場合は、売り出す時期をずらすことを検討しましょう。
返済を続けながら、査定額と残債のバランスが取れる時期を待つのも一つの方法です。
具体的には、残債が2,000万円ほどに減るまで返済を続け、3,000万円以上の査定額が見込めそうな時期に売り出す、という流れです。
売却価格がローンの残りを上回る状態(売却価格>ローン残債)は「アンダーローン」と呼ばれます。
先ほどの例でざっくり計算すると、3,000万円の売却代金から2,000万円を残りのローンの完済にあて、手元に残る1,000万円を新築購入の頭金に回せる計算です。
もっとも、実際の取引ではさまざまな費用がかかるため、計算どおりにはいきません。
とはいえ、基本の考え方として「オーバーローンが見込まれる時期=売却を控えたほうがよい時期」と押さえておくとよいでしょう。
近所・隣家とのもめごとへの対応|売り出し前の解消が重要
近所との問題は、売り出す前に状況を確認し、できるだけ解消しておくことが重要です。
購入を検討する人は、建物だけでなく周りの環境やご近所付き合いにも目を向けるためです。好条件で販売をスタートしても、近隣との問題がきっかけで見送られてしまうケースはよくあります。
実際に、リクルートの「住宅購入・建築検討者調査」によるデータを見ると、今の住まいの不満のうち新居で解消したいこととして「周辺環境(騒音等)・隣人関係」を挙げた人が25%にのぼります。
騒音やご近所との関係のように一見ささいな問題でも、内見の際に空気感として伝わる場合があり、マイナスの印象は購入判断を先延ばしにさせる原因になります。
自力での解消が難しいときは、不動産会社に経緯を共有して販売の進め方に反映してもらい、買主が安心できるよう情報を開示することを心がけましょう。
家を売る時期をめぐるよくある質問
売却の時期を考える際に、多くの方が抱きやすい疑問を以下に整理しました。
ここで挙げた2つの疑問について、順番に答えをまとめています。売却を検討する際のヒントとしてお役立てください。
ローン返済中の家の売却可否
ローンを返済している途中でも、家の売却は可能です。
ポイントになるのは、売った代金で借入れを全額返しきれるかという点です。
家を手放すには抵当権の抹消が求められますが、借入れが残ったままでは抹消の手続きを進められないことが背景にあります。
※抵当権は、住宅ローンや土地購入資金の借入れにあたって、不動産を担保に取るために設定される権利のことです。
仮に売却価格が借入残高に届かない「オーバーローン」の状態であっても、差額を手持ちの資金でまかなえれば売却を進められます。
加えて、住替えローンや任意売却といった選択肢も用意されており、金融機関や不動産会社へ相談すれば状況に合わせた対応を検討できます。
※任意売却は、ローンの返済が難しくなったときに、金融機関の合意を得たうえで不動産を売る手段です。
※住替えローンは、今の住宅ローンを完済するのに足りない金額を、新居の購入資金と合わせて借り入れるローンです。
現に、返済する意思を示したうえでの相談であれば、金融機関が話し合いに応じてくれる例は少なくありません。まずは早めに相談してみることが大切です。
築浅物件の売り時は早い段階
築年数の浅い家を手放すのであれば、早い段階で動き出すのがおすすめです。
新しい物件ほど資産としての価値が保たれており、査定でも高く評価されやすい傾向があるためです。
新居に住み始めてから想像と違うと感じて住み替えを考えても、購入から1年以内に売りに出すことに抵抗を覚える方は多いようです。とはいえ、売却に至る事情は人それぞれですので、過度に気にする必要はないでしょう。
一方で、家の資産価値は築5年を超えた頃から大きく目減りしていきます。木造住宅に至っては、築10年を過ぎる段階で新築時の半額ほどまで値下がりするケースも見られます。
築年数の項目で触れたように、国土交通省の公表データからも、築年数の違いが査定額を大きく左右することが読み取れます。
こうした点を踏まえると、将来的に売却を考えているのであれば、できるだけ早いうちに査定を申し込み、売り出しに向けた準備を進めておくとよいでしょう。
まとめ
ここまでお読みいただき、ありがとうございました。
ご自宅を手放す時期を考えるうえで、判断のヒントは見つかりましたでしょうか。
最後に、記事全体の要点を振り返っておきます。
●売り出す時期を見極める際に押さえておきたい観点は、次の4つです。
| 【売却時期を判断するための要点早見表】 | |
|---|---|
| 見るポイント | 売り出しに適した時期の目安 |
| 築年数 | ・できるだけ早めに売り出すほうが有利とされます |
| ・(戸建の場合)築20年を超えていれば、売る時期にこだわらなくてもよいとされます | |
| リセールバリュー | (資産価値が落ちにくい「高リセールバリュー物件」なら)納得できる金額まで値上がり するのを待って手放す方法もあります |
| 大規模開発 | (周辺で大規模開発が計画されている場合)開発の完了を見届け、納得できる 金額に達した段階で売り出す選択肢もあります |
| 不動産市場の動き | 住宅価格が上向いている局面や、転勤・引越しが増えて買い手が動きやすい春・秋の繁忙期が狙い目とされます |
●売却額を少しでも上げたい方に向けて、取り組みたいことを5つ挙げます。
| 【高値での売却を目指すための確認項目5個】 | |
|---|---|
| 確認項目 | 取り組みたい「おもな理由」 |
| ☑ 査定は「複数社」へ依頼する | 相場に見合った売り出し価格を判断しやすくなるため |
| ☑ 過去の「修繕履歴」を整理しておく | 耐震化、外壁の塗り替え、リフォーム、害虫対策といった修繕の実績が、査定額をいくらか押し上げる材料になるため |
| ☑(戸建の場合)敷地の境界を確認しておく | 面積があいまいなままだと査定の精度が下がり、評価額が低めに出るおそれがあるため |
| ☑物件の「アピールポイント」を書き出す | 査定でプラスに評価される要素になるため |
| ☑「3,000万円の特別控除」を確認する | 課税の対象となる譲渡所得から、3,000万円分が差し引かれるため |
ご紹介した内容をヒントに、ご自宅にとって最適な売り出し時期をじっくり検討してみてください。
| おすすめの不動産一括査定サービス3選 | |
|---|---|
|
すまいValue | 業界を牽引する大手不動産会社による共同運営 3ヶ月以内での売却制約率は71.3%(※) ▼大手6社へまとめて査定を申し込める▼ すまいValueで査定を申し込んでみる |
|
すまいステップ | 「すぐに手放したい」というニーズに強く、売却率の高さが特長 独自の審査基準を満たした優良な不動産会社だけを厳選 ▼頼れるエース担当者に出会える▼ すまいステップで査定を申し込んでみる |
|
LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数はNo.1 ▼郊外や地方の物件にも向いています▼ LIFULL HOME’Sで査定を申し込んでみる |