マンション購入の後悔は、よくある失敗パターンと購入前の確認点を押さえておけば減らしやすく、仮に買ったあとで後悔しても売却や賃貸、買い替えといった出口を検討できます。数千万円単位の支出になるだけに、失敗例を前もって知っておきたいと考える方は多いでしょう。
また、購入済みの住まいについて「思い描いていた暮らしと違う」と悩み、手放し方や活かし方を模索している方もいらっしゃいます。
当記事では、後悔につながりやすい17の典型例をはじめ、契約前に確かめておきたい項目、さらに後悔が生じた際の売却・賃貸・買い替え・税制の活かし方までを順を追ってまとめました。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
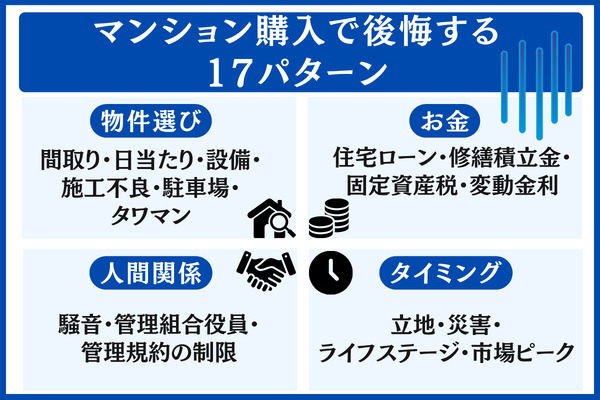
マンション購入を後悔する人の実態と永住意識の変化・代表的な17の後悔パターン
国土交通省が実施した令和5年度の調査では、マンションに住む人のうちずっと住み続ける意向を示した割合が60.4%で、前回から2.4ポイント下がった一方、住み替えを考える人はわずかに増加しています。
将来の住み替えを予定していると答えた区分所有者も17.7%にのぼります。売却や賃貸に出す可能性を見据えて、資産価値や借り手の付きやすさを買う前に確かめておくことが、大切な視点になるでしょう。
| 今後の居住予定 | 令和5年度 | 前回調査 (平成30年度) |
|---|---|---|
| ずっと住み続ける予定 | 60.4% | 62.8% |
| 将来は住み替える予定 | 17.7% | 17.1% |
| 賃貸に出す予定/その他・不明 | 約21.9% | 約20.1% |
とくに目を向けたいのが、永住志向が前回調査より2.4ポイント減り、住み替えを考える層がわずかに増えているという変化です。
一生住み続ける場所として買うのではなく、将来の住み替えや買い替えも視野に入れて選ぶ住まいへと、マンションの位置づけが移りつつあるとも解釈できます。
もっとも、永住志向が弱まったからといって、後悔する人が増えたとは言い切れません。テレワークの広がりや人生設計の見直しなど、住まい以外の事情も関係していると見られます。
こうした傾向から考えると、これから購入する方は、将来の住み替え・賃貸・売却の可能性をはじめから想定に入れておくことで、後悔につながるリスクを抑えやすくなります。
※タップすると各項目の解説へ移動します
【物件選び】日当たり・間取り・設備をめぐる6つの後悔パターンと防ぎ方
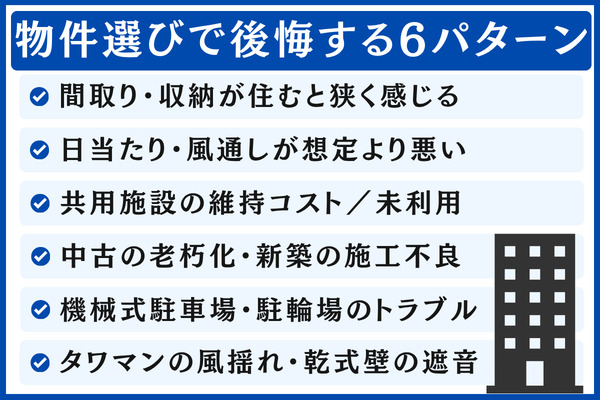
内覧の場では理想どおりに見えた住戸でも、実際に暮らしてみると家事の動きにくさやしまう場所の少なさが目につく――購入者の声で何度も語られる典型的な失敗です。
国土交通省の調査を見ると、購入時に重視された点として、駅までの距離をはじめとする交通の便の次に多く挙がったのが「間取り」でした。
立地を最優先に据えて探す人が多いぶん、間取りや日当たりの検討は後回しにされがちな傾向がうかがえます。
ここからは、建物や住戸そのものにまつわる後悔を6つのパターンに分け、起こる理由と防ぐための手立てをあわせて見ていきます。
暮らし始めてから気づく間取りと収納の窮屈さ
見た目の広さに惹かれて契約し、のちに悔やむ――マンション購入ではよく見られる流れです。
間取り選びで失敗を減らすには、家具を実寸で置けるかどうかと、国が示す居住面積の目安を物差しにするのが有効です。
マンションなどの共同住宅で暮らす2人以上の世帯について、国土交通省は「住生活基本計画」の都市居住型誘導居住面積水準で「20㎡×世帯人数+15㎡」という目安を掲げています。
※参照:住生活基本計画における『水準』について|国土交通省
計算式に世帯人数を入れると、2人世帯で55㎡、3人世帯で75㎡、4人世帯で95㎡となります。この広さに届かない住戸だと、家族の人数や持ち物の多さ次第で、しまう場所や移動のしやすさに不満が出ることもあります。
住宅金融支援機構「2024年度フラット35利用者調査」では、マンションを購入した利用者の住宅面積は平均66.3㎡、家族数は2.4人前後が中心となっています。
供給の中心がこの規模にあるため、3人以上で暮らす世帯ほど「思ったより狭い」と感じやすいと考えられます。
置きたい家具の配置を試すなら、ソファやダイニングテーブル、仕事用のデスクのサイズを付箋に実寸で書き留め、内見の場へ持っていくと図面の読み違いを防ぎやすくなります。
収納については、住戸の面積に占める収納スペースの割合を示す「収納率」が使われ、設計の目安としては8〜12%程度とされることがあります。
表示上の数字にはロフトやトランクルームが含まれていることもあるので、普段の暮らしで出し入れしやすい収納だけを数え直してみると安心です。
家族構成の移り変わりを見越すなら、仕切りを動かせる可変型の間取りや、リビングとつながる和室・サービスルームのある住戸を選ぶと、のちに住み替えを迫られる場面を減らしやすくなります。
想定を下回る日当たりと風通し
部屋に入る光の量は向きだけでは判断できず、隣の建物との間隔や住戸の階、バルコニーの深さ、周辺で予定されている高層ビルの建設などに大きく左右されます。
確認の方法には、午前と午後、夕方の3時点に分けて現地へ足を運ぶ、Googleの3Dビューや、日影を再現するシミュレーションで12月の南中時にできる影を調べる、といったやり方があります。
冬至のころは影がとりわけ長くなるので、1階を含む低い階を候補にしているなら、契約前に現地で確かめておく意義はいっそう大きくなります。
風の通りやすさには、窓がどこにあるかに加えて、玄関やキッチンへ空気が抜ける経路があるかどうかも関わります。左右の側面に窓を持たない中住戸が多く、暑い時期の換気に不満を抱きやすい点には気をつけたいところです。
低い階は空き巣や湿気、虫が入り込む心配が大きくなる反面、子育て中の家庭にとってはエレベーターを待つ煩わしさが少なく、専用庭がついて広々と使えるといった利点もあります。
高い階ほど良いと一概には言えず、どの階が合うかは暮らし方次第で変わります。
共用施設・設備の維持費負担と利用率の低下
充実した共用施設は購入を後押しする魅力になる一方、あまり使われない施設ほど管理費を膨らませる原因になりかねません。
ゲストルームやシアタールーム、キッズルームといった設備は、入居してすぐは目新しくても、5〜10年ほどで使う人が減り、維持費の支払いだけが続くケースがよくあります。
共用部の設備が豊富なタワーマンションの場合、管理費だけで月3万円以上かかる例もあり、修繕積立金を加えると毎月の負担が月5万円前後に達することもあります。
ローン返済とは別の支出が見込みより大きくなれば、毎月の家計のやりくりが苦しくなるおそれがあります。
住戸内の設備も同様で、ミストサウナや床暖房、ディスポーザなどは10〜15年ほどで入れ替えの時期が来るため、修理・交換の費用がかかります。
また、共用施設の中には管理費とは別に利用料がかかるもの(例:ゲストルームなら1泊数千円)もあります。内覧の際に、利用するといくらかかるのか、予約が埋まりやすくないかを尋ねておくと安心です。
中古の設備劣化と新築の施工ミス
中古なら過去の修繕記録と住宅診断、新築なら引き渡し前の内覧会――後悔を防ぐうえで、この2点が大きな役割を果たします。
中古物件でよく聞かれる後悔には、年数を経た給排水管の傷み、外壁のひび割れ、防水層の性能低下などがあります。
購入前には、長期修繕計画の内容(これまでとこれから)、大規模修繕をいつ実施したか、修繕積立金がどれだけ貯まっているかを確かめておきましょう。
住宅診断(インスペクション)を依頼すると、5〜10万円程度の費用で、利害関係のない専門家に建物の傷み具合を調べてもらえます。
新築の場合は、引き渡し前の内覧会で2〜3時間をかけて各部屋を見て回り、直してほしい箇所を指摘事項として文書に残しておくと、住み始めてからの売主との交渉がスムーズに進みやすくなります。
中古物件の取引にも契約不適合責任(民法562条)の規定は及びますが、売主へ知らせるべき期限が設けられています。住み始めて間もなく不具合を見つけたときは、早めに売主へ連絡しておくことが大切です。
機械式駐車場や駐輪場をめぐる不便
機械式の立体駐車場は、住み始めてから使い勝手の悪さを思い知りやすい設備といえます。
車を出すたびに数分待たされる、雨天時は濡れずに乗り込めない、買い替えた車のサイズが合わず収まらないといった不便が、毎日の小さなストレスとして積み重なります。
駐輪場でも、家族4人分の自転車を置く場所が足りない、2段ラックの下段を抽選で取れなかった、重い電動自転車を上段へ持ち上げにくいといった悩みが起こりがちです。
機械式駐車場を備えたマンションでは修繕積立金に上乗せが必要になり、国交省のガイドラインはその計算に使う1台ごとの月額修繕工事費の目安を次のように示しています。
| 駐車装置のタイプ | 修繕工事費の目安(1台・月額) |
|---|---|
| 2段(ピット1段)昇降式 | 6,450円/台・月 |
| 3段(ピット2段)昇降式 | 5,840円/台・月 |
| 3段(ピット1段)昇降横行式 | 7,210円/台・月 |
| 4段(ピット2段)昇降横行式 | 6,235円/台・月 |
| エレベーター方式・垂直循環方式 | 4,645円/台・月 |
| その他 | 5,235円/台・月 |
区画を抽選で割り当てるマンションでは、望む場所を使えないこともあります。首都圏における利用料の相場は月額2〜4万円ですが、機械式の場合は修繕の時期に合わせて値上げされることも考えられます。
一方、平面駐車場や自走式の立体駐車場を備えた物件なら、機械式より車の出し入れが楽で、修繕にかかる費用も抑えられる傾向が見られます。
タワーマンションの風揺れと乾式壁による音の問題
超高層の上階で起こる風揺れと、乾式壁による音の伝わりやすさは、タワーマンションを契約する前に押さえておきたい特有のチェック項目です。
風の強い日には上層の住戸で建物がゆっくり揺れる「風揺れ」が起きたり、エレベーターの昇降路から「風切り音」が聞こえたりすることがあります。地震への強さとは別の問題として、住み心地を左右する要素です。
20階以上の建物では、構造面の理由から石膏ボードなどを組み合わせてつくる乾式壁が多く使われ、湿式壁と呼ばれるコンクリートの壁に比べて音を遮る力が弱い場合があります。
お隣の生活音が届きやすくなることも考えられるので、契約の前に、どちらの壁が使われているかと遮音等級(D値)を問い合わせておくと安心です。
加えて、修繕積立金の水準も高めになりやすい点がタワーマンションの特徴です。
国交省ガイドラインによると、地上20階以上の物件の目安は平均値で月額338円/㎡となっており、20階未満(5,000〜10,000㎡規模)の252円/㎡と比べてかなり高い水準です。70㎡の住戸で計算すると、月額23,660円が目安です。
見晴らしの良さやブランド性といった魅力もあるので、後悔につながりうる点と得られる価値を落ち着いて比べてみることをおすすめします。
【お金】住宅ローン・修繕積立金・税金にまつわる4つの後悔と備え
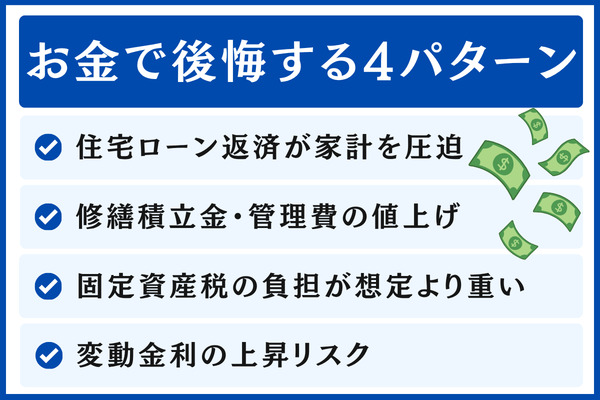
マンションにかかるお金は、住宅ローンの返済にとどまりません。
修繕積立金や固定資産税、管理費といった水面下の負担が、気づかないうちに家計へ重くのしかかってくることがあります。
ここでは、お金に関して起こりがちな4つの後悔を取り上げ、公的機関の最新データや税制のポイントとあわせて対策を紹介します。
住宅ローン返済による家計のひっ迫
マンションでフラット35を利用した人の年収倍率は7.0倍で、相当に高い水準といえます。
家計に無理を生じさせないためには、返済負担率を手取り収入の20〜25%以内におさめることがひとつの目安です。
「2024年度フラット35利用者調査」でマンションを購入した利用者の数値を確認すると、所要資金は5,592万円、世帯年収は1,039万円で、年収倍率は7.0倍でした。夫婦共働きやパワーカップルでなければ手が届きにくい水準といえるでしょう。
首都圏のみで見た場合、年収倍率は7.9倍まで上昇し、額面年収に対する総返済負担率も23.1%となっています。
3,800万円を金利1.85%、35年の元利均等返済で借り入れた場合などの月々の返済額を試算した結果は、以下のとおりです。
| 借入の条件 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|
| 借入3,800万円・金利1.85%・35年 | 122,974円 | 51,649,242円 | 13,649,242円 |
| 借入3,500万円・金利1.85%・35年 | 113,266円 | 47,571,670円 | 12,571,670円 |
年収倍率が示すのは「どこまで借りられるか」の参考ラインにすぎず、「ゆとりをもって返済できる額」とは分けて考える必要があります。
教育資金や老後の備え、ローン以外の固定支出も考慮したうえで、手取り月収に占める返済額が20〜25%に収まるかを試算しておくと安心です。団体信用生命保険や繰上げ返済、金利タイプの選び方まで含めて資金計画を立てると、リスクを抑えやすくなります。
修繕積立金・管理費の予想を超える値上げ
購入時に見落としやすく、後から大きな負担になりやすいのが修繕積立金の値上げです。
判断材料にしたいのは入居時点の金額ではなく、長期修繕計画から算出される平均の月額と、どの積立方式を採用しているかという点です。国交省のガイドラインに示された目安額と照らし合わせることで、将来の値上げに備えやすくなります。
国土交通省「令和5年度マンション総合調査」では、月/戸当たりの管理費(駐車場使用料等からの充当額を含む)が平均17,103円、月/戸当たりの修繕積立金が平均13,378円と報告されています。
積立方式の内訳は、段階増額積立方式が47.1%、均等積立方式が40.5%となっており、およそ半数のマンションが先々の値上げを見込んだ積立を採用しています。
また、長期修繕計画と比べて積立金が足りていないマンションは36.6%にのぼり、3戸に1戸を超える割合で不足が生じている状況です。
| 地上の階数/建物の延床面積 | 専有面積あたりの月額修繕積立金(3分の2幅) | 平均 |
|---|---|---|
| 20階未満・5,000㎡未満 | 235〜430円/㎡・月 | 335円/㎡・月 |
| 20階未満・5,000〜10,000㎡未満 | 170〜320円/㎡・月 | 252円/㎡・月 |
| 20階未満・10,000〜20,000㎡未満 | 200〜330円/㎡・月 | 271円/㎡・月 |
| 20階未満・20,000㎡以上 | 190〜325円/㎡・月 | 255円/㎡・月 |
| 20階以上 | 240〜410円/㎡・月 | 338円/㎡・月 |
たとえば専有面積70㎡の住戸で、20階未満5,000〜10,000㎡の規模に当てはめると、平均252円/㎡・月 × 70㎡ ≒ 月17,640円が、計画期間を通じた平均額の目安になります。
入居時の修繕積立金がこの水準を大きく下回るときは、段階増額方式によって将来5,000〜10,000円ほど上がることも十分に考えられます。
重要事項説明を受ける際に、「修繕積立金を直近5年で値上げする予定があるか」「これまでに大規模修繕をいつ実施したか」「積立金の残高はいくらか」の3点を確認しておくと、予期しない出費に見舞われるリスクを抑えやすくなります。
想定を上回る固定資産税の重さ
固定資産税の額は、固定資産税評価額や自治体ごとの税率、軽減措置が適用されるかどうかで左右されます。
マンションの場合、年10万〜30万円前後かかることもあるため、購入を決める前に不動産会社へ概算の税額と、軽減が終わった後の試算額を尋ねておくと安心です。
税額は固定資産税評価額に標準税率1.4%(市町村の条例で変更されることもあります)を掛けて求めるため、3年に1度おこなわれる評価替えのたびに変わり得る点も押さえておきましょう。
新築マンションの場合、建物部分の税額を一定期間(多くは5年または7年)2分の1に減らす軽減措置が設けられています。期間が終わると税額が急に増えるため、予想外の負担として感じやすいポイントです。
首都圏で新築のタワーマンションを購入した場合、軽減期間中に年10万円台だった税額が、期間終了後に年20〜30万円台へ上がる例も見られます。
中古マンションは築年数とともに建物の評価額が下がっていくため、新築に比べると税額は低めで推移する傾向にあります。ただし、駅前の再開発エリアなど土地の評価額が高い場所では、10〜20万円規模の税額がかかることも珍しくありません。
評価額は3年に1度の評価替えで見直されます。地価が上昇している時期には評価額が引き上げられ、あわせて税額も増える場合があります。
住宅ローン控除による所得税の軽減分と差し引きした実質的な負担額で家計を考えると、無理のない判断をしやすくなります。
新築マンションを検討しているなら、軽減措置が終わった後の税額の試算を不動産会社に確認しておくのが基本です。
変動金利の将来的な上昇リスク
変動金利型の住宅ローンを選ぶなら、固定金利と並べて長い期間での返済額を試算し、金利が上がった場合でも家計が耐えられるかを確かめておくことが大切です。
日本銀行は2025年12月の金融政策決定会合において、政策金利である無担保コールレート・オーバーナイト物の誘導目標を0.5%程度から0.75%程度へ引き上げました。続く2026年6月の金融政策決定会合でも、無担保コール翌日物金利の誘導目標を1.0%程度に引き上げています。
日銀は、経済や物価が見通しどおりに推移すれば、金融緩和の度合いを引き続き調整していく方針を示しています。
こうした状況から、変動型の住宅ローンで基準となる金利が今後引き上げられる可能性も否定できません。
借入3,800万円・35年元利均等返済で金利が1.85%から3.0%へ上がった場合
➡︎毎月の返済額は約12.3万円から約14.6万円となり、約2.3万円の負担増
手取り収入に対する返済負担率に置き換えると、年収700万円の世帯(手取りでおよそ月45万円)でも3〜5ポイントほど負担が重くなる計算です。
変動金利には「半年ごとの金利見直し」「5年ルール(5年間は月々の返済額を据え置き)」「125%ルール(返済額の上昇幅は前回の125%まで)」が適用されるのが一般的です。ただし、5年ルールのもとでは金利が上昇しても返済額が変わらない分、元本の減り方が遅くなるだけで、支払う総額は増えてしまいます。
すでに変動金利で借りている方は、固定金利への借り換えや、繰上げ返済で元本を減らすことも検討すると、金利上昇の影響を和らげやすくなります。
\無理なく返せる借入額を無料でチェック/
【タイミング】人生の転機・相場の過熱で後悔しやすい4パターンと備え
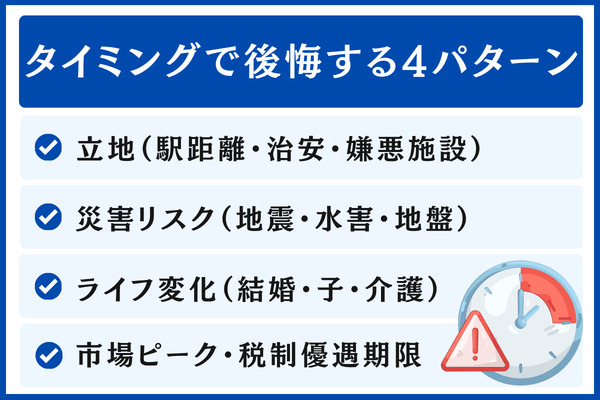
「今が買い時だと思ったのに」「出産より前に購入を済ませておきたかった」――購入時期の判断は、相場の動きと家族の将来設計という2軸が重なり合うため、迷いやすいポイントです。
ここでは、暮らしの変化や相場の動きにまつわる後悔を4つのパターンに分け、両方の視点の釣り合いを意識しながら整理します。
住環境とロケーション(駅までの距離・治安・嫌悪施設)
立地選びで悔いを残さないためには、駅から10分以内か・使える路線が複数あるか・夜の人通り・ハザードマップをあわせて見極め、曜日や時間をずらして何度か現地を訪ねる方法が有効です。
国土交通省「令和5年度マンション総合調査」によると、購入時に重視された項目のトップは「駅からの距離などの交通利便性」(71.6%)です。
住んだ後で動かせない要素だけに、立地は後悔につながりやすいテーマといえます。
近隣との揉めごとにとどまらず、「通勤が思った以上に長くて負担」「急な坂を上った先の物件で毎日がつらい」「正面に別のマンションが建ち、景色が一変した」といった不満が重なって生じることもあります。
見学の際は、平日の朝の出勤時間、平日夜の帰宅時間、休日の昼、休日の夜という4つの時間帯に足を運び、最寄り駅まで自分の足で歩いて所要時間を計っておくのが基本です。
大型遊技施設・火葬場・産業廃棄物処理場などの嫌悪施設は、今後の計画まで含めて調べておきたいところです。用途地域図で工業地域や準工業地域に入っている場合、将来的に工場や物流倉庫が建つことも考えられるため、長い目で見て判断するのが望ましいでしょう。
女性が一人で暮らす場合は、夜道の街灯の多さ、人の往来、最寄りのコンビニまでの距離なども大切な判断ポイントになります。
自然災害への備え(水害・地震・地盤)
災害面での後悔を防ぐ前提として、国土交通省「ハザードマップポータルサイト」を使い、水害・土砂災害・地震の危険度を調べておくことが欠かせません。
同サイトでは洪水や高潮、津波、土砂災害、地震の各リスクをエリアごとに閲覧でき、各自治体が公開するハザードマップとも連動しています。
河川の近くや低い土地、埋め立てで造成された土地は水に浸かるおそれが高く、山のふもとでは土砂災害の危険を抱えているケースもあります。
近年は予想を超える浸水や土砂崩れが相次いでおり、これまで安全と考えられてきたエリアであっても気を緩められません。
浸水の想定深さが大きい地域では、資産価値や保険料、将来の売りやすさに響くおそれがあるため、ハザードマップに加えて管理計画も確かめておきましょう。
地下駐車場や1階の電気設備が水に浸かると、エレベーターが長く使えなくなったり住戸内にカビが広がったりと、二次的な被害も深刻になります。
浸水想定区域内に建つ物件であれば新築であっても、建物の止水対策、電気設備が何階にあるか、避難ルート、火災保険の水災補償の有無をチェックしておくことが大切です。
保険料をあらかじめ見積もっておけば、思わぬ支出を防ぎやすくなります。
地盤の性質は、国土地理院が公開する地形分類図で「埋立地」「干拓地」「氾濫平野」といった区分から把握できます。
家族構成や暮らしの変化(独身から結婚/DINKSから子育て/親の介護)
暮らしの変化に備えるうえでは、将来「売りやすい・貸しやすい」と見込める、使い回しのきく間取りや立地を選ぶことが、後悔を減らす大きなポイントになります。
住宅金融支援機構データによると、マンションを利用する世帯の家族数は平均2.4人で、単身やDINKSの層がかなりの割合を占めています。
独身のうちに購入すると、結婚や出産で部屋が狭くなる、転勤で住めなくなる、親の介護で実家へ戻るといった、さまざまなライフイベントの影響を受けることが考えられます。
単身で購入するなら、将来のDINKS生活や子育てにも対応できる1LDK以上・50㎡以上の物件を選んでおくと、住み続ける場合にも貸し出す場合にも使い勝手がよくなります。
在宅勤務が広がったことで、「自宅に仕事用のスペースを確保できる間取り」を求める声も増えています。1LDKであっても2WAY動線を備えていたり、リビングの隣に小さな部屋があったりする間取りは、売却や賃貸の場面でも評価を得やすい資産性があります。
家族の変化によって住み替えることになった際は、住み替え時の税制(買換特例・譲渡損失損益通算)を利用できるケースがあります。
相場の天井と税優遇の期限
相場の天井や税優遇の期限とどう向き合うかについては、「慌てて動かず、自分の暮らしの計画を基準にする」という考え方が後悔の予防につながります。
住宅ローン控除は入居する時期に区切りを設けた仕組みになっており、年度が変わると適用の条件や控除できる額が変わります。
※参照:No.1213 認定住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)|国税庁
省エネ住宅ローン控除では、省エネ基準に適合した住宅に控除額が上乗せされるため、入居期限と認定書類をいつ取得するかが重要な分かれ目になります。
新築マンションの引き渡し日や中古住宅の購入時期によって入居期限が異なるので、住宅ローン控除を使う場合は、年内に入居するか翌年になるかで適用される上限額が違ってきます。
※税制特例は個別の要件を満たした場合に適用されます。最終的な判断にあたっては、税理士などの専門家へご相談ください。
また、税制の期限に間に合わせようとして物件選びで譲歩するのは順序が逆です。税優遇で得られる額(最大年10万円〜30万円規模)より、物件選びを誤ったことによる損失(売却時の損・賃貸に回したときの家賃下落)のほうが大きくなるケースが少なくありません。
相場の天井や底を狙って買おうとすると後悔も大きくなりやすいため、「自分が住み始める時期」と「市場サイクル」という二軸を意識しながらも、暮らしの必要性を優先して決めるのが無難といえます。
\購入前の最後の確認に。住宅ローンを比べて診断/
【人間関係】騒音トラブル・組合運営・規約制限による後悔3パターンと回避策
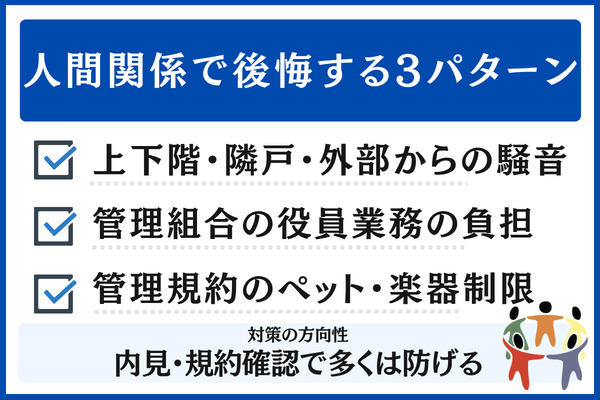
「毎晩決まった時刻になると、上階の足音が天井から伝わってくる――」入居後の暮らしやすさを大きく左右するテーマとして、騒音は代表的なものの一つです。
ここでは、集合住宅で起こりやすい人間関係の後悔3パターンについて、法令や標準管理規約、公的な統計データを手がかりに整理します。
上下左右の住戸や屋外から届く騒音
環境省が定める騒音の基準値(昼間55dB/夜間45dB)を一つの物差しにしつつ、購入を決める前に建物の構造・窓・壁の厚さの3点を見ておくと、騒音による後悔を防ぎやすくなります。
地域の類型ごとに定められた基準値
| 地域区分 | 昼間(6:00〜22:00) | 夜間(22:00〜6:00) |
|---|---|---|
| AA(療養施設や社会福祉施設などが集まり、とりわけ静けさが求められる地域) | 50dB以下 | 40dB以下 |
| A(もっぱら住居用として使われる地域)/B(主に住居用として使われる地域) | 55dB以下 | 45dB以下 |
| C(相当数の住居とあわせて商業・工業などにも使われる地域) | 60dB以下 | 50dB以下 |
| A地域内で、車線が2以上ある道路に面した地域 | 60dB以下 | 55dB以下 |
| B地域内で車線が2以上ある道路に面した地域/C地域の道路に面した地域 | 65dB以下 | 60dB以下 |
| 幹線交通を担う道路のすぐ近くの空間 | 70dB以下 | 65dB以下 |
A地域(住宅地)で定められた昼間55dB/夜間45dBという値は、「普通の会話(60dB)」と「静かな図書館(40dB)」のおおよそ中間にあたる音の大きさです。
外からの音を遮るうえでは、二重サッシや防音サッシ、玄関ドアの気密性がポイントになります。上下階や隣の住戸から伝わる音への備えとしては、鉄筋コンクリート造(RC造)・鉄骨鉄筋コンクリート造(SRC造)、壁式構造、200mm以上の戸境壁が主な判断材料です。
内見の際は、窓を閉め切ったうえで屋外の音と建物内の音をどちらも聞いてみる、24時間換気口がどこにあり音がどの程度漏れるかを見る、戸境壁を軽く叩いて響き方を確かめる、といった確認が参考になります。
RC造だからといって静かだとは限らず、静けさを大きく左右するのは壁の厚さや床スラブの厚さ(200〜300mm以上が一つの目安)です。
気になる場合は、専門の業者に騒音調査を依頼する方法も検討できます。
予想を超える管理組合役員の負担
役員が輪番で回ってくる管理組合が多いため、役員業務の頻度や中身を購入前に把握しておくことが、後悔を防ぐうえで大きなポイントになります。
国土交通省「令和5年度マンション総合調査」では、通常総会に出席した区分所有者の割合(書面提出者を除く)が平均24.6%となっており、総戸数の規模が大きいマンションほど割合が下がる傾向が見られます。
管理状況全般の満足度については、「非常に満足している」24.4%と「やや満足している」36.8%を合わせると61.2%となり、半数を上回ります。
裏を返せば、約4割の回答は満足に届いておらず、役員業務の負担が満足度を押し下げる一因になっている可能性も考えられます。
輪番で理事長や監事が回ってきた場合、月1回の理事会への出席、年1回開かれる通常総会の運営、管理会社とのやり取り、住民同士のもめごとの仲裁などを担うことになります。
夫婦共働きで忙しい家庭では、任期が1年の役員であっても、かなりの時間を割くことになりやすいでしょう。
最近では、マンション管理士などの外部専門家に組合運営を任せる「第三者管理方式」を取り入れる物件も増えています。購入を決める前に総会議事録に目を通し、「役員が回ってくる頻度」「第三者管理を採用しているか」「理事会が年に何回開かれるか」を確かめておくと、住み始めてからのギャップを小さくできます。
管理規約によるリフォーム・ペット飼育・楽器演奏の制限
ペットの飼育や楽器の演奏、専有部分のリフォームは、管理規約や使用細則で制限を受けることがあるため、規約の中身を購入前に確認しておくことが大切です。
国土交通省「マンション標準管理規約(単棟型)」には、専有部分の修繕等について第17条、使用細則について第18条、専有部分の貸与について第19条と、それぞれ標準となる条文が示されています。個々のマンションは、この標準を参考にしながら規約を整えています。
マンション総合調査を見ると、使用細則で定めている項目は「専有部修繕等」が71.4%、「ペット飼育」が70.5%にのぼり、どちらも約7割のマンションが独自のルールを設けています。
入居してから想定との違いに気づく例は珍しくありません。たとえば、ペット可だと考えて買ったところ規約では「小型犬・猫各1匹まで、申請制」と細かく決められていた、楽器を弾ける時間が「平日18時まで・土日10〜18時のみ」に限られていた、専有部のリフォームに事前の申請と承認が求められた、といったケースです。
管理規約と使用細則は全文を事前に取り寄せ、ご自身の暮らし方に合うかどうかを確かめておくと安心です。
あわせて押さえておきたいのが標準管理規約 第17条です。専有部分の修繕や模様替え、建物に固定される設備などの取付け・取替えを行う際には管理組合の承認を受ける必要がある旨が定められており、フローリングの張り替えや水回りの位置の変更などは事前の申請が必要になります。
承認を得ないまま工事に着手した場合、元の状態に戻すよう求められるおそれがあります。
マンション購入の失敗を防ぐ確認リスト
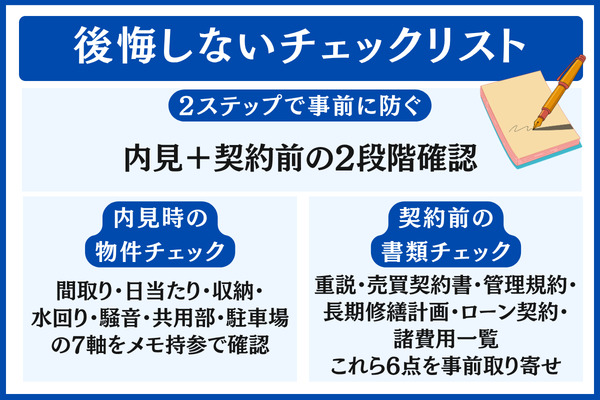
ここまで解説してきたポイントを、内見当日に手元で見返せるリストの形に整理しました。
項目は「物件」「人間関係」「お金」「タイミング」の4軸で分類し、内見用のメモへ書き写しやすいよう並べています。
内見で確かめたいポイント(物件編)
物件を見る際は、間取り、日当たり、収納、水回り、騒音、共用部、駐車場という7軸に観点を絞ってメモにまとめ、当日持っていくと見落としを減らしやすくなります。
メジャーと、家具配置用の実寸付箋、記録用のスマートフォン(写真・動画)の3点を用意しておけば、確認作業をスムーズに進められます。
最初の段階で、平日の朝と夜、週末の日中と夜という4時点での再訪問を予定に組み込んでおくと、住み始めてからの後悔を減らしやすくなります。
内見が1回きりの段階では契約へ進まないことが、後悔を避けるうえでの基本的な考え方です。
販売担当者の話をうのみにせず、引っかかる点は「重要事項説明書で後ほど確認します」といったん持ち帰り、書面で裏付けを取るよう習慣づけておくと安心です。
確認項目の一覧(タップで表示)
| 確認したい項目 | 確かめ方 |
|---|---|
| 1.間取りと動線(家具を置いたときの実寸) | 実寸付箋とメジャーを持っていく |
| 2.収納率(住戸面積の8〜12%が目安) | 開け閉めできる収納だけで算出 |
| 3.日当たり(季節ごと・時間帯ごと) | 午前と午後、夕方の3時点で訪問 |
| 4.風通し(窓の配置/中住戸かどうか) | 窓をすべて開けて換気を確かめる |
| 5.共用施設がどの程度使われているか | 平日の昼と週末に利用の様子を見る |
| 6.修繕履歴(中古) | 大規模修繕の実施履歴/修繕積立金の残高 |
| 7.引渡前の内覧(新築) | 2〜3時間かけて全室を確認 |
| 8.駐車場の方式・空き状況・料金 | 機械式・自走式・平面のいずれか |
| 9.駐輪場の収容台数とサイズ制限 | 家族全員分を停められるか |
| 10.騒音(窓/換気口/玄関ドアまわり) | 窓を閉め切って外の音・室内の音を聞く |
| 11.戸境壁と床スラブの厚さ | 目安:戸境壁は200mm、床スラブは200〜300mm |
| 12.共用部や掲示板の様子 | 清掃の行き届き方/注意書きの中身 |
契約までに確かめたいポイント(規約・書類・資金編)
書類面では、重要事項説明書、売買契約書、管理規約、長期修繕計画、住宅ローン契約、諸費用一覧という6点を前もって取り寄せ、目を通しておくことをおすすめします。
なかでも重要事項説明書は、契約当日に初めて目にするのではなく、1週間前を目安に不動産会社へ依頼して手元に用意し、わからない点を洗い出したうえで契約の場に臨むと安心です。
管理規約はページ数が数十に及ぶことも多いので、目次を頼りに楽器、ペット、リフォーム、駐輪場、駐車場といった語句を拾い、ご自身の暮らし方と合っているかを照らし合わせます。
長期修繕計画では、これまでに行われた大規模修繕の履歴と今後の予定に加え、修繕積立金がどれだけ貯まっているか、引き上げの計画があるかも一緒に見ておきたいところです。
住宅ローンについては、金利タイプや返済期間、繰上げ返済の手数料、団信、諸費用などを比べたうえで、複数の金融機関に事前審査を申し込み、条件を見比べてから本審査へ進む流れが一般的です。
確認項目の一覧(タップで表示)
| 確認したい項目 | 確かめ方 |
|---|---|
| 1.重要事項説明書(前もって取り寄せる) | 契約日より前に中身を確認 |
| 2.売買契約書(特約の内容) | 現状有姿渡しかどうか・契約不適合の制限 |
| 3.管理規約と使用細則 | リフォーム・ペット・楽器に関する制限 |
| 4.長期修繕計画 | 30年以上の計画か/積立金の残高 |
| 5.修繕積立金の値上げ予定 | 段階増額方式での引き上げ時期 |
| 6.住宅ローンの契約条件 | 金利タイプ・返済負担率 |
| 7.諸費用の一覧 | 仲介手数料・登記費用・火災保険など |
| 8.固定資産税(軽減措置が終わった後) | 新築軽減が切れた後の税額試算 |
| 9.ハザードマップ | 地震・浸水・土砂災害のリスク |
| 10.住宅ローン控除を受ける条件 | 入居の期限・省エネ基準 |
【出口戦略】マンション購入を後悔したときに取れる4つの道
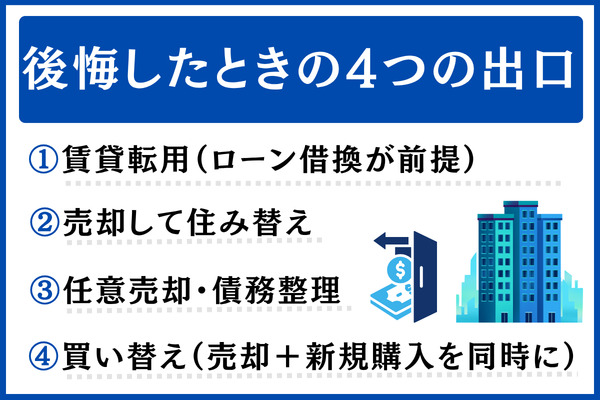
「もう引き返せない」「家族にも打ち明けにくい」――購入後に後悔を抱えた方がまず直面するのは、どこに出口があるのか分からないという不安です。
実際に取れる道は賃貸への転用・売却による住み替え・買い替え・任意売却や債務整理 の4つで、選択肢ごとに使える条件や関係する税制が異なります。
ここからは、後悔の残るマンションから抜け出す4つの方法について、利用できる条件と判断のポイントを順に見ていきます。
出口①:賃貸への転用(ローン借り換えが前提条件)
住宅ローンは原則として契約者自身が住むことを前提としているため、賃貸に回すには引っ越しの前に金融機関から許可を得るか、事業用ローンへ借り換える手続きが欠かせません。
そもそも住宅ローンは、自分が住む家を買うための融資であり、本人の居住が貸し出しの条件として組み込まれています。
転勤や子育ての事情で一時的に人へ貸すケースなら、事前に金融機関の承諾を取ることで認められることもあります。一方、長く賃貸物件として運用するなら、事業用ローン(アパートローン)に切り替えるのが基本です。
家賃は周辺の相場や築年数、専有面積をもとに決めていきますが、ローン返済額に固定資産税・管理費・修繕積立金を足した金額を家賃が下回ると、毎月手出しが生じます。
あわせて、入居者が決まらない期間や家賃の未払い、退去後のクリーニング・原状回復にかかる費用も、収支計算に含めておく必要があります。
貸主としての業務は本業とは別の負担になるので、仕事と無理なく両立できるかも見極めのポイントです。
なお、賃貸に出すか売却するかの損得は、物件ごとに収支を試算して判断することになります。
出口②:手放して新居へ住み替え
後悔の残る物件を手放すなら、3〜6社に査定を依頼して実際の相場を見極め、築年数帯ごとの成約価格の動きも踏まえて売り出す時期を決めることが大切です。
REINS(不動産流通機構)の首都圏築年帯別成約状況を見ると、中古マンションは築年数が進むにつれて成約㎡単価が下がっていく傾向が読み取れます。
売り時を考える際は、所有物件がどの築年帯にあるかと、市場全体の相場サイクルの両面から検討すると、悔いの残りにくい判断がしやすくなります。
駅徒歩10分以内で複数の路線が使え、管理組合の規模が大きく、修繕積立金も妥当な水準にある物件は、築15〜20年を迎えても価値が落ちにくいといわれます。
反対に、駅から距離がある・戸数が少ない・修繕積立金が足りていないといった物件では、年数を重ねるごとに値下がりのペースが速まるおそれがあります。
査定額はあくまで相場をつかむための目安で、その金額で売れるとは限りません。最初の1社が示した数字だけで判断せず、3〜6社の結果を比べ、一般・専任・専属専任という媒介契約の種類ごとの違いも理解してから進めると安心です。
\後悔の残るマンションこそ、複数社の査定で相場を確認/
出口③:競売を避ける任意売却・債務整理
ローンの返済が滞りそうだと分かった時点で、競売に進む前に金融機関へ相談し、任意売却という道を探ることが、最悪の事態を避けるための出口になります。
住宅金融支援機構「2024年度フラット35利用者調査」を見ると、マンションを購入した利用者の年収倍率は7.0倍、所要資金は5,592万円と高い水準にあり、家計にゆとりの少ない世帯も一定数いると考えられます。
総返済負担率は平均で22.2%、首都圏に限ると23.1%に達しています。
失業や病気、離婚といった生活の変化によって返済が難しくなったとき、任意売却なら競売と比べて相場に近い価格で売れる可能性があります。
一般的には、滞納が3か月以上続くと金融機関から催告状が送られ、6か月以上で期限の利益を失って残債の一括返済を求められ、その後に競売の手続きへ移っていきます。
任意売却は競売が始まる前でも始まった後でも進められますが、動き出しが早いほど、今の家に住み続けられる期間や交渉の余地を確保しやすくなります。
任意売却を行うと信用情報に事故情報として記録され、5〜7年程度は新しく住宅ローンを組むのが難しくなるおそれがあります。それでも競売より高値で売れる傾向があるため、住まいを手放すことになっても、生活を立て直しやすい方法といえます。
出口④:売却と購入を同時に進める買い替え
買い替えは、今の住まいの売却と新居の購入を一体で進める方法で、売却で利益が出た場合にも損失が出た場合にも使える税制が整っています。
主な利点は、売却代金を新しい住まいの購入費に回せること、引っ越しの時期を自分で調整しやすいこと、さらに買い替え特例や譲渡損失の損益通算を使って税の負担を軽くできる場合があることです。
売却を先にする「売り先行」と、購入を先にする「買い先行」のどちらを選ぶかによって、ローンが二重になる期間や仮住まいの費用、買換特例を使うための条件が異なってきます。
住み替えローンを使えば、旧居に残ったローンと新居の購入資金をまとめて借りられますが、審査のハードルはやや高めです。
【法的対処】重要事項説明違反・契約不適合責任への向き合い方|住まいるダイヤル活用術
「ペット可と聞いて買ったのに、実際は飼育禁止だった」「住み始めてから床下で水漏れが判明した」――
このように説明内容と現実が食い違うケースや、引き渡しの時点では気づけなかった欠陥(隠れた瑕疵)があるケースでは、法律に基づいた対応を取れることがあります。
ここでは、購入後に起きたトラブルへの向き合い方を、根拠となる法令と公的な相談先の順にまとめます。
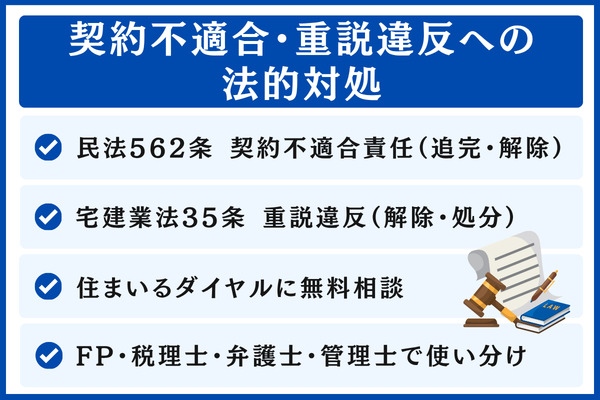
隠れた欠陥に備える契約不適合責任(民法562条)
受け取った物件の種類・品質・数量が契約内容に合っていない場合、買主には修補などの追完請求、代金減額、損害賠償、契約解除といった手段が認められていますが、主張できる期間に限りがあるため注意しましょう。
民法第562条(買主の追完請求権)では、物件の修補や代わりの物の引渡し、足りない分の引渡しを売主に求める権利が買主に与えられています。
続く同第563条(代金減額請求権)では、追完が難しいときに代金を減らすよう求める権利が規定されています。また同第566条により、種類・品質の不適合については、買主が不適合に気づいてから1年以内に売主へ知らせておかないと、追完請求などを行えなくなる旨が定められています。
たとえば引渡しのあとで床下から水漏れが発覚したケースでは、売主に修理(追完請求)を求めるか、代金を減らすよう請求することが考えられます。
直すことができないほど深刻な不適合であれば、契約を解除する道も検討対象となります。
ここで押さえておきたいのが、不適合に気づいた日から数えて1年以内に売主へ通知しておくことです。
なお、売買契約書の特約によって契約不適合責任の範囲が狭められていることもあります。中古マンションでは「現状有姿渡し」とする特約が多く見られ、契約の時点で買主が把握していた不適合は責任追及の対象から外れます。
署名・押印の前に、特約条項の中身をよく確かめておくと安心です。
説明不足や虚偽説明への対応策(宅建業法35条の重要事項説明)
法律で定められた重要事項を不動産会社が説明しなかったり、事実と異なる説明をしたりしたケースでは、買主が契約の解除を求められる余地があるうえ、不動産会社側も監督処分を受ける可能性があります。
宅地建物取引業法第35条(重要事項の説明等)により、宅地建物取引業者は契約が成立する前に、宅地建物取引士を通じて重要事項を説明することが義務づけられています。
説明の対象には、登記された権利関係、法令に基づく制限、売買代金、契約解除の条件、損害賠償額の予定、手付金の保全措置、既存建物の状況調査の結果などがあります。
- 管理規約ではペットの飼育が禁止なのに、「飼育可」との説明を受けて購入した
- 予期していなかった修繕積立金の値上げが計画されていたのに、重説では開示がなかった
- 近隣で火葬場の建設が計画されていたのに、その事実を知らされなかった
説明違反を理由に契約を解除するには、説明の欠落や虚偽と契約締結との因果関係を示すことが求められます。そのため、重要事項説明書やメール、録音などの証拠を買主自身で保管しておくことが大切です。
重要事項説明書は契約当日に渡されるケースが多いものの、あらかじめ取り寄せて内容に目を通しておけば、のちのち証拠を残すうえでも役立ちます。
無料で頼れる国交大臣指定窓口「住まいるダイヤル」
契約不適合責任や重要事項説明違反、施工不良といった問題については、公益財団法人 住宅リフォーム・紛争処理支援センターが運営する、国土交通大臣が指定した相談窓口である「住まいるダイヤル」で、無料の相談を受けられます。
住まいるダイヤルは、住まいに関する困りごとを幅広く受け付ける、国土交通大臣指定の窓口です。
固定電話であれば全国どこからかけても市内通話料で済みます。建築士による電話相談に始まり、建築士・弁護士といった専門家との対面相談やWEB相談、さらに住宅紛争審査会での紛争処理手続きまで、状況に応じて段階を踏んで利用できます。
契約不適合が疑われる不具合に気づいたら、まず住まいるダイヤルへ電話して状況を整理し、必要があれば建築士の現地調査や弁護士・建築士との対面相談を経たうえで紛争処理手続きに進む、というのが一般的な進め方です。
評価住宅や保険付き住宅など、一定の対象住宅であれば、弁護士や建築士といった専門家への相談を受けられることがあります。
対象となる条件や費用は相談の中身によって変わるので、前もって住まいるダイヤルに問い合わせておくとスムーズです。
住まいるダイヤルは紛争処理を担う機関ではあるものの、相談員が白黒をつけたり決定を下したりする場ではありません。法的に争うことになれば、最終的には弁護士への依頼が欠かせません。
とはいえ、初期対応の方針を無料で整理できる点で、利用するメリットは大きいと考えられます。
FP、税理士、弁護士、マンション管理士の使い分け方
購入後の悩みは中身によって頼るべき専門家が変わるため、どの順番で相談するかを決めておくと、余計な費用や時間をかけずに済みます。
| 相談先 | 主な相談内容 | 費用の目安 | 無料で使える公的相談 |
|---|---|---|---|
| ファイナンシャルプランナー(FP) | 住宅ローンの設計、買い替え時の収支、ライフプラン | 初回無料のケースから1時間1万円程度まで | 日本FP協会による無料相談 |
| 税理士 | 譲渡所得税、買い替えに関する税制、住宅ローン控除 | 30分5,000円から1時間1万円程度 | 税理士会ごとに開かれる無料相談会 |
| 弁護士 | 契約不適合、重説違反、隣人とのトラブル | 30分5,000円から(法テラスの利用には収入要件あり) | 法テラスや弁護士会による法律相談 |
| マンション管理士 | 管理組合の運営、管理規約、修繕計画 | 1時間あたり5,000円〜2万円程度 | マンション管理センターの無料相談 |
買い替えを考えているならFP、税理士、不動産会社の順に、契約不適合が疑われるなら住まいるダイヤル、弁護士の順に、管理組合の運営で悩んでいるならマンション管理センター、マンション管理士の順に相談すると、費用を抑えやすくなります。
【税制活用】後悔による売却の負担を抑える買い替え特例・譲渡損失特例の選び分け
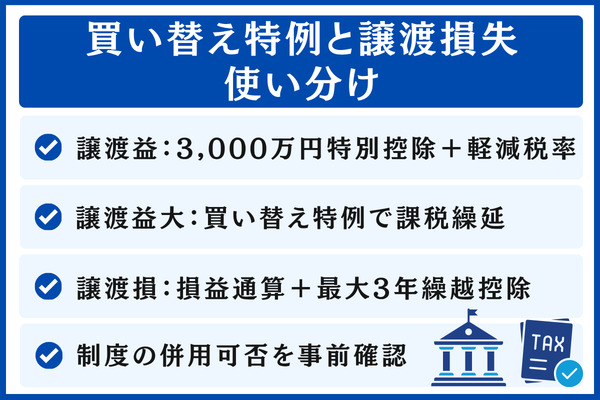
「利益が出たら税金はどうなるのか」「損が出たら取り戻す手立てはないのか」――住み替えを考える際には、資金面と税金面の両方から検討することが欠かせません。
ここでは、後悔をきっかけに売却する場合に役立つ税の特例について、適用される条件とほかの制度との併用ルールに注目して解説します。
売却益が生じるケース:3,000万円特別控除と10年超の軽減税率
自宅の売却で利益が生じたときは、最初に3,000万円特別控除を使えるかを確かめ、所有が10年超であれば軽減税率もあわせて適用するのが基本的な流れです。
国税庁「No.3302 マイホームを売ったときの特例」の解説では、住んでいる家屋を売った場合、所有していた期間の長さを問わず、譲渡所得から最高3,000万円まで差し引けるとされています。
差し引く前の譲渡所得が3,000万円までに収まるなら、原則として譲渡所得税の負担は実質的に生じない計算です。
所有期間10年超の自宅を売って利益が出たときには「マイホームを売ったときの軽減税率の特例」を使える可能性があり、国税庁も3,000万円特別控除とこの軽減税率を同時に使える組み合わせとして示しています。
課税長期譲渡所得金額が6,000万円以下となる部分には、所得税10%(住民税4%)の税率が用いられます。
「10年超所有」にあたるかどうかは、売った年の1月1日を基準とした所有期間で判断します。
たとえば9年12か月の時点で売ってしまうと軽減税率は使えないため、判定の基準日がいつになるかは慎重に確かめておきたいところです。
また、平成25年から令和19年までに行う売却については、所得税額の2.1%にあたる復興特別所得税が上乗せされます。
所有期間5年超の長期譲渡所得では、所得税15%・住民税5%・復興特別所得税0.315%を合わせた20.315%が原則の税率ですが、軽減税率を使えば14.21%(10%+4%+0.21%)まで下がります。
※税の特例を使えるかどうかは個々の状況で変わりやすいため、具体的な判断は税理士などの専門家へご相談ください。
売却益が大きいケース:買い替え特例による課税の先送り
利益が大きく3,000万円特別控除だけではカバーしきれないときは、買い替え特例を使って課税のタイミングを先に延ばす方法も検討できます。
国税庁「No.3355 特定のマイホームを買い換えたときの特例」では、令和7年12月31日までに特定のマイホームを売却し、代わりとなる自宅へ買い換えたケースで、所定の条件を満たせば売却益への課税を先送りできると説明されています。
売却益が非課税扱いになるのではなく、新しい自宅を将来手放すときまで課税が持ち越される仕組みである点を押さえておきましょう。
おもな適用条件
| 要件の項目 | 条件の内容 |
|---|---|
| 所有している期間 | 家屋と敷地のいずれも、売却年の1月1日の時点で10年超 |
| 住んでいた期間 | 売主本人が10年以上居住していること |
| 売却価格 | 1億円以下(分割で売った場合は、前々年~翌々年の5年間の売却額を合計) |
| 買い換えの時期 | 売却年の前年~翌年の3年間に、買い換え先の自宅を取得 |
| 住み始める期限 | 売却年か前年の取得なら売却年の翌年12月31日まで/売却年の翌年の取得なら取得した年の翌年12月31日まで |
| 買い換え先の床面積 | 50㎡以上 |
| 買い換え先の土地面積 | 500㎡以下 |
| 買い換え先が中古の耐火建築物の場合 | 取得の日以前25年以内に建てられたもの、または一定の耐震基準に適合するもの |
買い替え特例を選択すると、3,000万円特別控除や軽減税率、譲渡損失損益通算の特例を同時に受けることはできなくなります。
加えて、買い替え特例を利用すると、新しい住まいで住宅ローン控除を一定期間受けられないケースもあります。
新居で住宅ローン控除を受けたいと考えている方は、特例を利用する場合としない場合で税負担がどう変わるかを試算し、見比べたうえで選ぶとよいでしょう。
買い替え特例はあくまで課税を先延ばしにする制度であり、買い換えた自宅を将来売るときには税金が発生する点を見落とさないようにしましょう。
長く住み続ける予定の方にとっては使い勝手のよい制度ですが、数年のうちに再び売る可能性があるなら、3,000万円控除と軽減税率を組み合わせた場合と比べてから判断するのが望ましいと考えられます。
売却損が生じるケース:損益通算と繰越控除
住み替えで売却損が生じたときは、損益通算と繰越控除の特例によって給与所得などから差し引けるうえ、引ききれない分は最大3年間持ち越すことができます。
国税庁「No.3370 マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例」では、令和7年12月31日までに以前の住まいを売って新しい住まいを購入した場合、売却で生じた損失を給与所得や事業所得といったほかの所得と相殺(損益通算)でき、相殺しきれない損失は翌年以後3年内に持ち越して控除できるとされています。
例として、旧居宅の売却損が1,000万円、年収が700万円というケースでは、売却した年の所得税・住民税を大幅に減らせる可能性があり、引ききれない部分は翌年以後3年間にわたって使えます。
住宅ローンの残高が売却価格を上回る「オーバーローン売却」となった場合の負担を、税金の面から和らげる手段として役立ちます。
主な条件は、売却年の1月1日における所有期間が5年を超えている居住用財産であること、新居の床面積50㎡以上、新居の購入にあたり償還期間が10年以上の住宅ローンを組むこと、などです。
住宅ローン控除と同時に使うこともできますが、繰越控除を受けられるのは年間の所得が3,000万円以下の年に限られる点に気をつけましょう。
各制度を併用できるかどうかと留意点
自宅の売却に関する税制には、同時に使えるものと、どちらか一方しか選べないものがあるため、適用を決める前に併用の可否を一覧表で確かめておくことが大切です。
4つの主要制度を併用できるかの一覧
| 使いたい制度 | 3,000万円控除 | 軽減税率 | 買換特例 | 譲渡損失損益通算 | 住宅ローン控除 |
|---|---|---|---|---|---|
| 3,000万円控除 | ※売却した年と前年・前々年は不可 | ||||
| 軽減税率 | ※売却した年と前年・前々年は不可 | ||||
| 買換特例 | ※入居した年と前年・前々年は不可 | ||||
| 譲渡損失損益通算 | ※条件付き | ||||
| 住宅ローン控除 | ※売却した年と前年・前々年は不可 | ※売却した年と前年・前々年は不可 | ※入居した年と前年・前々年は不可 | ※条件付き |
利益が出る売却と新居の購入を組み合わせる場合、3,000万円控除と軽減税率をセットで使うのか、買換特例で課税を先送りするのか、それとも新居で住宅ローン控除を受けるのかは、「どの時点でどれだけの益/損が生じるか」「次に売るのはいつ頃か」「新居のローンを何年で組むか」によって有利な選択が異なります。
どの制度にも個別の条件があり、「特別な関係にある相手に売っていないか」「居住期間を判定する基準日」「特定居住用家屋の省エネ基準」のように判断が分かれやすい点も少なくないため、最終的な判断は税理士などの専門家へご相談ください。
よくある質問
購入後に悩みを抱えている方や、これから物件探しを始める方から寄せられることの多い疑問を、一問一答の形で整理しています。
マンション購入で後悔しやすいのはどんなケース?
国土交通省「令和5年度マンション総合調査」を見ると、購入時に重視された点のトップは「駅からの距離などの交通利便性」(71.6%)で、それに続くのが「間取り」(61.4%)という結果です。
後悔の中身は「物件選び」「お金」「人間関係」「タイミング」という4軸から17パターンに整理できます。なかでも目立つのは騒音、修繕積立金の引き上げ、駐車場の使い勝手の悪さ、予想していなかった支出です。
4,000万円のマンション購入に必要な年収の目安は?
住宅金融支援機構「2024年度フラット35利用者調査」のデータでは、マンションの購入者における年収倍率の平均は7.0倍です。
平均の倍率を単純に用いて逆算すると、世帯年収約570万円あたりが4,000万円の物件を検討する際の目安といえます。
毎月の返済額から見た場合、3,500万円を1.85%の金利、35年返済で借り入れると、月々の返済額は113,266円です。年収700万円相当、つまり手取りで月45万円程度の家計であれば、返済負担率は25%以内に収まる計算になります。
年収倍率は「借りられる上限」を考える際の参考にとどまります。教育費や老後の備えまで見込むなら、6倍以内に抑えるのが家計に無理のかからない水準とされています。
マンション購入に適した年齢の目安は?
住宅金融支援機構「2024年度フラット35利用者調査」のデータを見ると、マンションを購入した人の年齢は平均48.4歳となっています。
何歳までと一律に区切るより、定年を迎える時点でのローン残高、退職金でまかなえるかどうか、健康面、親の介護の見通しといった要素をあわせて考えることが大切です。
完済時の年齢を80歳以下とする金融機関が多く、35年返済を前提にすると借入れは45歳以下がひとつの目安です。定年65歳を過ぎてからの返済額も含めて資金計画を立てておくと安心です。
マンションの1階が敬遠されやすいのはなぜ?
1階の住戸については、防犯面(外部から侵入しやすい)、湿気(地面との距離が近い)、日当たり(隣の建物との間隔によっては暗い)の3点が気がかりとして挙げられることがよくあります。
反対に、子育て中の家庭にとってはエレベーターを待つ手間が少ない、専用庭があればスペースを広く活用できる、下の階への足音を気にせず子どもを遊ばせられるといった利点もあります。
どの階が優れているかに決まった順位はなく、ご自身の暮らし方に合うかどうかで選ぶのがよいでしょう。
避けたほうがよいマンションの間取りは?
将来の売却や賃貸を見据えると、両側面に窓がなく光を取り込みにくい中住戸、梁の張り出しが多く家具を置きにくい間取り、居室に対してリビングが手狭な変則1LDKなどは、買い手や借り手が限られやすいといわれます。
もっとも、家族の人数や暮らし方にぴったり合うのであれば、こうした間取りを選んでも差し支えはありません。
「売りやすさ・貸しやすさ」を意識して、幅広い層に受け入れられる間取りを選んでおくと、後悔につながる可能性を抑えやすくなります。
フラット35が「やばい」と噂されるのはなぜ?
フラット35は返済期間を通して金利が固定されるため、変動金利に比べて借入れ時点の金利は高めになりやすいという特徴があります。
反面、金利が上がっていく局面でも毎月の返済額が変わらないという安心感は大きな強みです。
本当に「やばい」のかどうかは、変動金利との比較や今後の金利動向の見通し、家計の安定度によって評価が分かれるところです。
住宅金融支援機構「2024年度フラット35利用者調査」を見ると、マンションを購入した利用者の総返済負担率が22.2%、年収倍率は7.0倍となっており、計画性をもって借りている人が多い様子がうかがえます。
40歳から35年の住宅ローンを組むことはできる?
多くの金融機関は完済時の年齢上限を80歳としています。40歳で35年の借入れをすると完済は75歳となるため、審査の対象になる金融機関は少なくありません。
とはいえ、定年65歳を過ぎても返済が続く計画になるので、退職金や年金で返済をまかなえるかを事前に確かめておくことが大切です。
借入れ時の年齢が上がるほど団体信用生命保険にかかる保険料が高くなる傾向もあるため、繰上げ返済や住宅ローン控除、退職金の活用といった手段を組み合わせて資金計画を立てると安心です。
まとめ|マンション購入の後悔を防ぐポイントと、後悔した後の対処法
本記事のポイントを、これから買う方(購入前読者)とすでに買った方(既購入者)という2軸に分けて振り返ります。
購入前の方が押さえたい点:
- マンションに住む人のうちずっと住み続けたい人が60.4%、住み替えを考える人が17.7%という結果もあり、将来の住み替えを見すえて資産性を確かめておくことも大切です
- 物件選びからお金、人間関係、タイミングまで、計17パターンの後悔に当てはまらないかを確認(物件選び編〜タイミング編)
- 内見時12項目と契約前10項目、合わせて22項目を内見で使えるメモ用のチェックリストにまとめ、当日に持っていく
- 修繕積立金の金額は、国交省のガイドラインが示す目安額の表(20階未満・5,000〜10,000㎡規模の平均は252円/㎡・月)と照らし合わせる
- 音の問題は、環境省の基準(日中55dB・夜間45dB)に加えて、建物の構造・窓・壁の厚さという3点の確認で見きわめる
すでに購入した方が押さえたい点:
- 後悔を感じている物件でも、①賃貸に回す/②売って住み替える/③任意売却や債務整理/④買い替える という4つの出口が考えられます
- 売るときは3〜6社から査定を取って見比べ、1社目の査定額だけをうのみにしない
- 利益が出るなら3,000万円控除と軽減税率、利益が大きいなら買換特例、損失が出るなら損益通算や繰越控除と、売却結果に応じて制度を選び分ける
- 契約不適合や重要事項説明の違反が疑われるときは、住まいるダイヤル(03-3556-5147)で名前を出さずに相談でき、状況によっては弁護士に頼る選択肢もあります
\行動を起こせば、後悔から立て直す道があります。手始めに無料査定を/