「住み替え」という言葉は、多くの場合、今の住まいである持ち家の売却や新居の購入など、不動産の売り買いがからむ引越しを指します。
不動産の売買が発生する転居と言い換えることもでき、具体的には次のようなパターンが当てはまります。
- 今の持ち家を手放し、引越し先の物件も購入する
- 今の持ち家を手放し、賃貸住宅へ移る
- 賃貸住宅から退去し、購入したマイホームへ移る
不動産の売買は時間がかかりやすく、動く金額も大きくなりがちです。こうした規模の大きな契約がからむ住み替えは、賃貸から賃貸へ移る引越しに比べてハードルが上がる傾向にあります。
なかでも売りと買いを両方行うケースでは、どちらを先に進めるかがカギとなり、ご自身の資金状況に合わない順番を選ぶと、つまずくおそれがあります。
さらに、売却・購入それぞれの手続きでさまざまなお金がかかる点にも気を付けておきたいところです。
全体の進め方やかかるお金の内訳を事前に把握していないと、思いがけない支出に頭を抱えることになりかねません。
本記事では、住み替えを検討中の方に向けて、住み替えの全体像や基本のステップ、おもな費用、うまく進めるためのコツといった、押さえておきたい基礎知識をまとめています。
ここで取り上げる内容に一通り目を通していただくと、住み替えの大まかな進め方と押さえどころがつかめ、具体的な準備に取りかかりやすくなるはずです。
基礎をしっかり固めて、トラブルやむだな支出を避けながら住み替えを進めていきましょう。
なお、本題に入る前に、不動産を売却するうえで押さえておきたいポイントについて触れておきます。
売却を考えるときに便利なのが、情報を一度入力するだけで複数の不動産会社の査定を見比べられる不動産一括査定サービスです。
以下では、多くの査定サイトのなかから選んだおすすめの一括査定サイトを紹介します。
査定の依頼にかかる費用は一切ありません。
| おすすめの不動産一括査定3選 | |
|---|---|
 すまいValue | 業界を代表する大手不動産会社による共同運営 売却までの期間が3ヶ月以内だった割合は71.3%(※) ▼大手6社へまとめて査定を依頼▼ すまいValueの査定を試してみる |
 すまいステップ | 売却率の高さで「すぐに手放したい」という希望にも対応 独自の審査基準を通過した優良企業を厳選 ▼エース級の担当者に出会える▼ すまいステップの査定を試してみる |
 LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数がNo.1 ▼地方・郊外の物件をお持ちの方にも▼ LIFULL HOME’Sの査定を試してみる |
「今すぐ売るつもりはないし、査定はまだ先でいいかも…」
と思われる方もいらっしゃるでしょう。
ただ、一括査定は費用がかからず、売るかどうかは結果を見てから判断できるため、相場を把握しておくだけでも十分に意味があります。
満足のいく売却に近づくための最初のステップとして、気軽に試してみてはいかがでしょうか。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
住み替えの意味と一般的な引越しとの違い
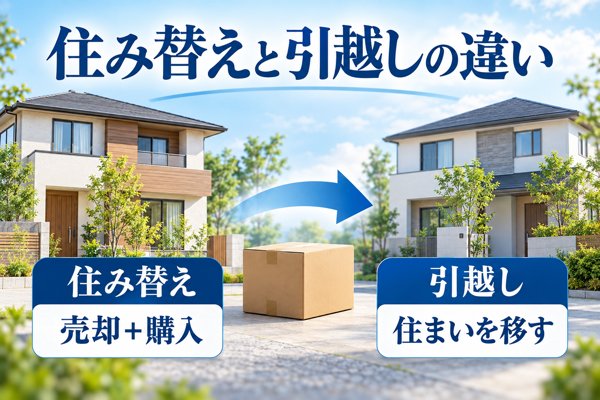
住み替えは、転居のうち、物件の売り買いがからむケースを指す言葉です。
記事の冒頭で触れたように、所有する物件を売却するだけの場合、物件を買うだけの場合、売って買う場合のどれもが住み替えに含まれます。
- 自宅を手放し、引越し先として別の物件を新たに買う
- 自宅を売り、賃貸住宅へ移り住む
- 借りている部屋を退去し、マイホームを買って移る
賃貸から賃貸への引越しなどと比較した場合、住み替えには次の2点の特徴があります。
各特徴について、気をつけたいポイントを順に詳しく確認していきます。
【特徴①】物件の売り買いが発生する住まいの移動
改めて整理すると、住み替えとは物件の売り買いがからむ引越しを意味します。
売り買いが加わる分、次のように時間や労力、お金の負担が大きくなりやすく、賃貸同士の引越しと比べてトラブルにつながる要素も増えます。
- 購入希望者がすぐ現れるとは限らず、売却が完了するまでに数ヶ月、長いケースでは1年以上かかることもある
- 物件の購入には多額の費用が必要
- 住宅ローンの借り入れや登記の移転など、やるべき手続きが多い
- 売却を終えてから新居が決まるまで長引くと、仮住まいの賃貸暮らしが続き、引越しの回数もかさむ
とりわけ、今の住まいの売却代金を新居の購入資金にあてる予定の方は、売却が計画どおりに運ばないと資金が足りなくなるおそれがあるため、余裕を持った計画のもとで進めることが大切です。
【特徴②】売却・購入の進め方に工夫が要る(売り先行・買い先行それぞれの利点と注意点)
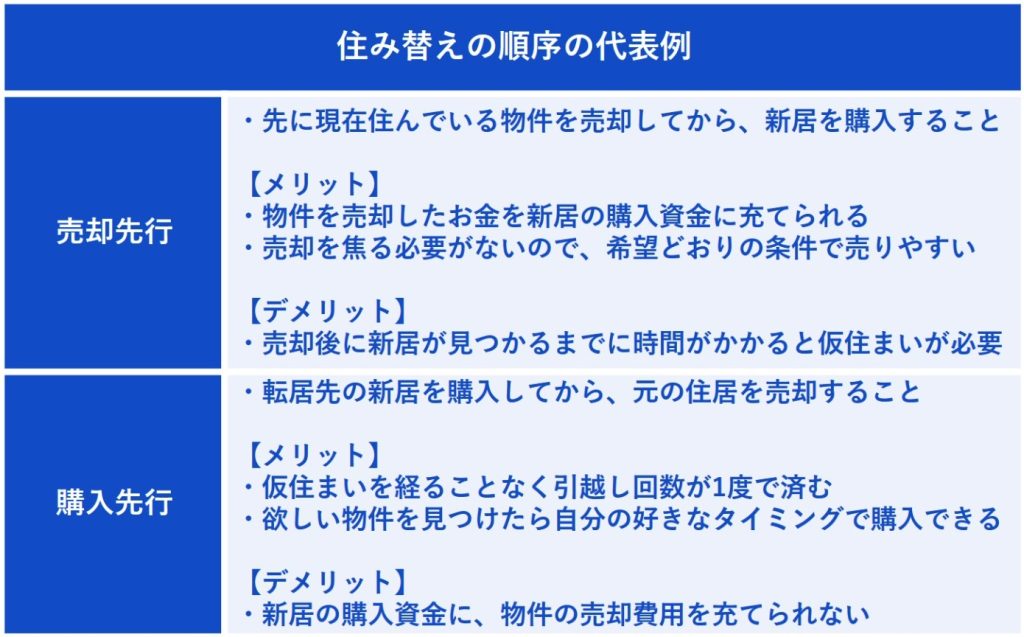
今の住まいを売って新居を買う形の住み替えを考えている方は、とくに売る・買うのどちらから手をつけるかをしっかり考えておく必要があります。
【売り先行と買い先行の流れを図で確認】
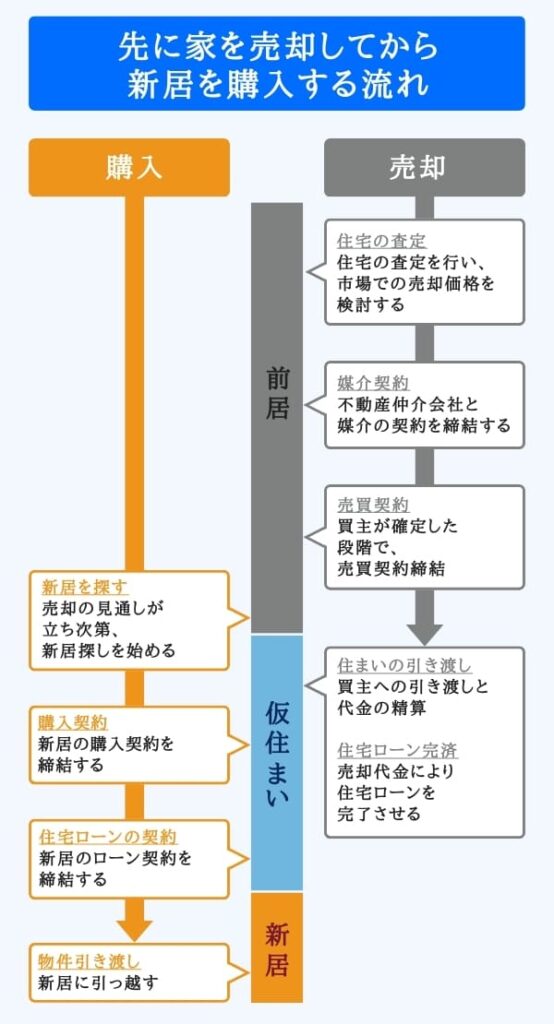
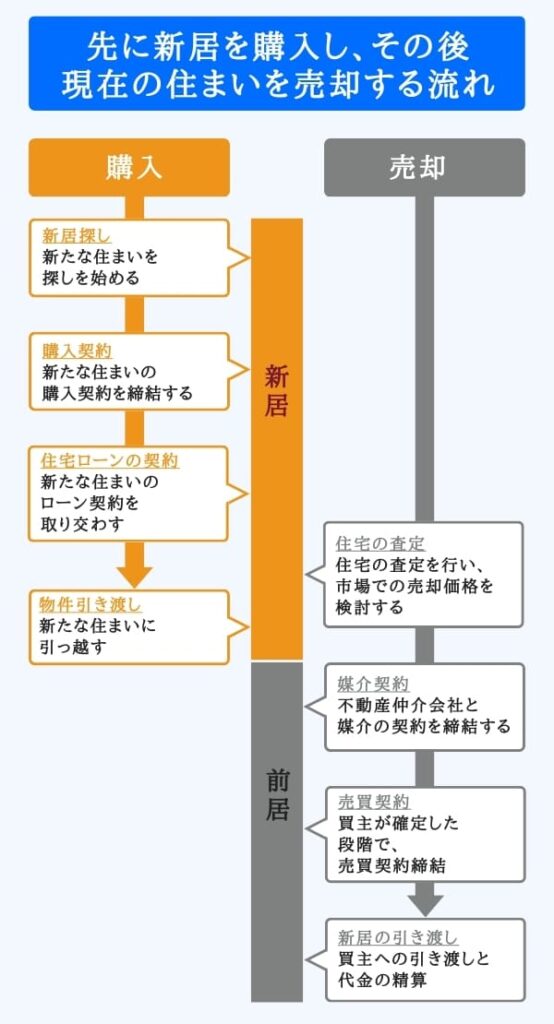
売却と購入のどちらを先に進めるかで、得られるメリットと抱えるデメリットが変わってくるためです。
| 売却を先にするか、購入を先にするか | ||
|---|---|---|
| 売却先行 | 今住んでいる物件をまず売り、その後に新居を買う方法 | |
| メリット | デメリット | |
| ・売却で得たお金を新居の購入費用にあてられる ・売り急がずに済むため、希望に近い条件で手放しやすい | ・新居探しが長引いた場合、一時的な住まいを確保する必要が出てくる | |
| 適したケース | ||
| ・新居購入の資金にゆとりがない方 ・できるだけ希望条件に沿って売りたい方 | ||
| 購入先行 | 引越し先となる新居を先に買い、その後にもとの住まいを売る方法 | |
| メリット | デメリット | |
| ・仮住まいを挟まないため、引越しは1度で完了する ・気に入った物件が見つかれば、自分の都合に合わせて買える | ・売却で得るお金を新居の購入資金として使えない | |
| 適したケース | ||
| ・資金面にゆとりがある方 | ||
売却と購入を同じタイミングで済ませられれば、負担も少なく理想的なのは言うまでもありません。
ただ現実には、買い手が現れないと売却が先へ進まないといった事情から、売る時期と買う時期のあいだにずれが生じることもあります。
このため、資金面の状況などをふまえて、売り先行・買い先行のどちらが自分に合うかを見きわめ、お金のやりくりや日程に無理が生じない進め方を選べるよう準備しておきましょう。
【売却編・購入編】住み替え手続きの全体像
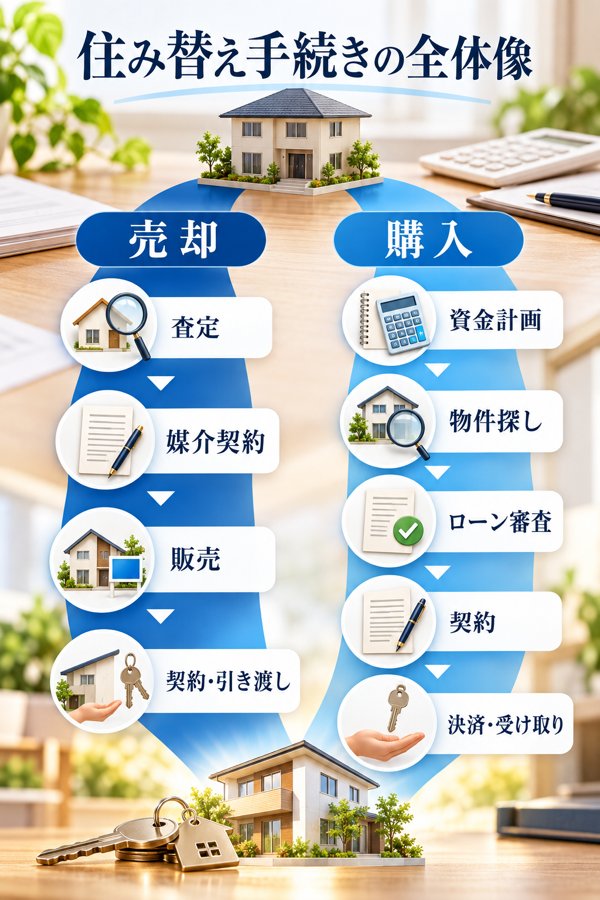
住み替えでは、今の住まいを手放す手続きと新居を買う手続きを並行して進めることになり、おおむね次の順序をたどります。
| 住み替え手続きの全体像 | |
|---|---|
| 1. 売却する場合の進め方 | ①査定の依頼 ②媒介契約の締結 ③売却活動の実施 ④売買契約の締結と決済・引き渡し |
| 2. 購入する場合の進め方 | ①資金計画の作成 ②物件探し ③ローンの仮契約 ④売買契約・ローン本契約の締結 ⑤代金の支払いと物件の受け取り |
ここからは、売る場合と買う場合に分けて、各ステップで押さえたいポイントを解説します。
自宅を手放すまでの手順|査定・媒介契約・販売・引き渡し
4つのステップを順に押さえておきましょう
まずは、自宅を売り出す場合のおおまかな手順を確認します。
- 査定を依頼する
- 媒介契約を締結する
- 買い手を探す販売活動を行う
- 売買契約を交わし、決済・引き渡しを行う
査定の依頼
売却の第一歩として、おすすめの一括査定サービスを参考に、複数の不動産会社へ査定を依頼するとよいでしょう。
査定額を3社以上で見比べると、提示された価格が適正か、周辺の相場がどのくらいかをつかみやすくなるためです。一括査定サイトの活用も選択肢の一つです。
査定の方法は、主にAI査定、机上査定、訪問査定の3つに分けられます。
手軽さを優先するならAI査定、価格の正確さを重視するなら訪問査定が向いています。
| AI査定 | ・近隣の取引事例や相場をもとに、AIが価格を自動で算出 ・短い時間でおおよその相場をつかめる |
| 机上査定 | ・現地には行かず、物件データや周辺エリアの情報から価格を算出 ・精度はAI査定を上回るものの、訪問査定には及ばない ・結果は1日から2日程度で届く |
| 訪問査定 | ・担当者が現地で物件の状態を確かめたうえで価格を出す ・現地確認への立ち会いが必要になる一方、精度の高い価格を把握できる |
急いでいる場合や、まずは大まかな相場を知りたい段階であれば、AI査定や机上査定でも対応できるでしょう。
一方、より正確な査定額を把握したい場合は、訪問査定を依頼するのがおすすめです。
- 査定は3社以上に依頼して見比べる
媒介契約の締結
査定額を見比べて依頼先の不動産会社が決まったら、買い手との取引を仲介してもらうための媒介契約を締結します。
媒介契約は、専属専任媒介契約、専任媒介契約、一般媒介契約という3つの種類に分かれています。
契約ごとの違いを把握し、ご自身の状況に合うものを選ぶことが大切です。
| 3種類の媒介契約の比較 | ||
|---|---|---|
| 売主側のルール | 不動産会社に課される義務 | |
| 専属専任媒介契約 | ・契約できるのは1社だけ ・取引相手は仲介業者が見つけた買い手に限られる | ・契約から5営業日以内に、指定流通機構へ物件を登録する義務 ・販売状況の報告は1週間に1回以上 |
| 専任媒介契約 | ・契約できるのは1社だけ ・仲介業者が紹介した買い手のほか、自分で見つけた相手とも取引できる | ・契約から7営業日以内に、指定流通機構へ物件を登録する義務 ・販売状況の報告は2週間に1回以上 |
| 一般媒介契約 | ・複数社と自由に契約できる | ・登録や報告の義務は課されない |
買い手探しの販売活動
媒介契約の締結後は、不動産会社が主体となって買い手を見つけるための売却活動が始まります。
主な手段としては、Webサイトや住宅情報誌への掲載、新聞広告、折込チラシなどが挙げられます。
売主自身が内見に立ち会うと、販売活動の効果を高めやすくなります。
内見の前には室内を掃除し、なるべく物を片づけて、印象のよい状態に整えておくと安心です。
見学に来た方には、周辺の環境や日々の住み心地など、実際に暮らしている人ならではの情報を伝えると、好印象につながりやすいでしょう。
加えて、把握済みの瑕疵がある場合は、隠さずに説明しておくことが大切です。
- 内見の際は、周辺環境や住み心地、把握済みの瑕疵などをきちんと伝える
売買契約と決済・引き渡し
購入希望者が見つかったら、売買契約を交わして物件を引き渡す段階に進みます。
代金の受け取り方としては、売買契約の際に1~2割程度を手付金として受け取り、引き渡しの時点で残りの金額を受け取る形が一般的です。
契約時には、売却価格と支払い方法、引き渡しの時期、今後の日程などを取り決めます。
あわせて、実印、印鑑証明書、登記関連の書類、本人確認書類、固定資産税納付書などの用意も求められます。
必要書類の詳細は、媒介契約を交わした不動産会社に事前に確認しておくと安心です。
- 代金は契約時に1~2割程度を手付金として受け取り、残りは引き渡し時に受け取るのが一般的
新居を買う際の手順|資金計画・物件探し・申し込み・契約・決済
新居を購入する場合は、おおむね次のステップで手続きが進みます。
- 資金計画の作成
- 希望に合う物件探し
- 購入の申し込み
- 売買契約の締結
- 代金の支払いと物件の受け取り
資金計画の作成
購入の準備では、まず資金計画を固めておきましょう。
購入代金のほかに諸費用も発生するため、まとまった資金を用意する必要があるからです。
住宅ローンを利用する場合は、将来の返済まで見通したうえで、無理なく払い続けられる計画にしておくことが大切です。
主な諸費用には、仲介手数料、手付金、印紙代、登記関係費用、ローン費用などがあります。
費用の内訳は次章「住み替えにかかる主な費用」で解説していますので、そちらもご参照ください
希望に合う物件探し
資金計画の見通しが立ったら、条件に合う物件を探し始めます。
次のような点について希望条件を事前に洗い出しておくと、効率よく物件を探せます。
- エリア
- 最寄り駅までの距離
- 買い物施設など周辺環境の条件
- 間取り
- 築年数
- 予算 など
条件が固まったら、不動産情報サイトや住宅情報誌などを活用し、希望に合う物件を探してみましょう。
気になる物件は積極的に資料を取り寄せたり問い合わせたりして、いくつかを比較検討すると選びやすくなります。
購入の申し込み
候補を絞り込み、現地の見学なども済んだら、購入を申し込みます。
申し込みの時点では契約書の取り交わしはまだ行わず、
- 不動産会社から物件の詳細や今後のスケジュールについて説明を受ける
- 資金計画に無理がないかをあらためて確かめる
- 仲介を依頼する媒介契約を締結する
- 住宅ローンの事前審査を受け、借り入れが可能か確認する
などの、契約に向けた最終準備を進めます。
疑問点を申し込みの段階までに解消しておけば、トラブルを避けながら購入手続きを進めやすくなるでしょう。
売買契約の締結と物件の受け取り
ローンの事前審査に通り、気になる点もクリアになったら、売買契約を締結します。
あわせて、住宅ローンの本申し込みも進めます。
契約にあたっては、手付金として、購入価格の1~2割程度を支払うほか、次のような準備も求められます。
- 実印
- 印鑑証明書
- 本人確認書類
- 印紙代
- 仲介手数料 など
費用の詳細は、次章「住み替えにかかる主な費用」でも取り上げていますので、あわせてご覧ください。
契約を結んだあとは、引き渡しの期日までに残代金を支払い、物件を受け取ります。
購入・売却別に見る住み替えの主な諸費用
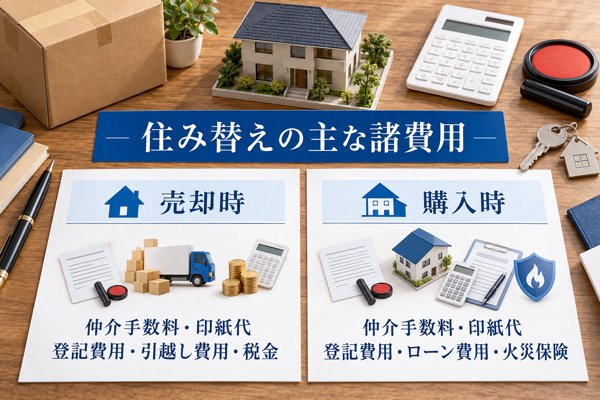
住み替えでは、新しい住まいの購入代金とは別に、さまざまな諸経費がかかります。
以下では、物件を売るとき・買うときに発生しやすい代表的な費用をまとめました。予定外の支出を避けるための参考にしてください。
| 住み替えで発生する主な諸費用 | |
|---|---|
| 売却時に発生する主な費用 | ・仲介手数料 ・印紙代 ・登記にかかる費用 ・引越し費用 ・譲渡所得が出た場合の税金 |
| 購入時に発生する主な費用 | ・仲介手数料 ・印紙代 ・登記にかかる費用 ・ローン関連の費用 ・火災保険料 など |
あわせて、住み替えローンを使う場合の負担も取り上げます。
費用ごとの中身や支払いが生じる時期を、ひとつずつ確認していきます。
売却時に発生する主な諸費用|仲介手数料や印紙代、登記費用、引越し代など
売却を進める過程では、下記のような諸費用がかかります。
支払う時期は費用によって異なるため、いつ必要になるかを押さえて前もって用意しておくと安心です。
| 売却時に発生する主な諸費用 | ||
|---|---|---|
| 支払う時期と内容 | 目安・備考 | |
| 仲介手数料 | ・売買が成立した際に不動産会社へ支払う ・売却代金の決済時や物件の引き渡し時などが一般的 | ・宅地建物取引業法により上限額が定められている ・依頼先の不動産会社や取引金額によって金額が変わる ・例として、400万円を超える取引では上限が「(売却価格×3%+6万円)+消費税10%」とされる |
| 印紙代 | ・売買契約を結ぶ際に発生 ・契約書に収入印紙を貼って納める | ・取引金額などに応じて変わる ・数千円~数万円程度が目安 |
| 登記関係の費用 | ・抵当権が付いている場合に、売買契約より前に抹消登記を行う際に発生 | ・司法書士へ依頼するか否か、また依頼先により異なる ・数万円程度が目安 |
| 引越し費用 | ・転居の際に発生・荷物の運搬費用や不要な家財の処分費用など | ・荷物量や依頼する引越し会社により異なる ・目安は数万円程度から、多いと数十万円程度 |
| 売却益(譲渡所得)にかかる税金 | ・不動産の売却で利益(譲渡所得)が生じたとき ・得られた譲渡所得を対象に所得税が課される | ・譲渡所得の額によって変わる ・詳細は国税庁ホームページをご覧ください |
売却時の諸費用は、合計すると売却価格の4%から6%程度になるのが一般的な目安です。
仮に1,500万円の物件が1,500万円で売れる見込みであれば、最低でも60万円程度の諸費用は想定しておくとよいでしょう。
購入時に発生する主な諸費用|仲介手数料や印紙代、ローン関係、登記費用など
物件を買う際には、代金そのもののほかに下記のような費用も発生します。
予算を組む際は、物件価格だけでなく諸費用まで含めて検討するのがおすすめです。
| 購入時に発生する主な諸費用 | ||
|---|---|---|
| 支払う時期と内容 | 目安・備考 | |
| 仲介手数料 | ・購入が成立した際に不動産会社へ支払う ・決済時や物件の引き渡し時などが一般的 | ・宅地建物取引業法により上限額が 定められている ・依頼先の不動産会社や取引金額に よって金額が変わる ・例として、400万円を超える取引 では、「(売却価格×3%+6万円)+消費税10 %」が上限額とされる |
| 印紙代 | ・売買契約を結ぶ際に発生 ・契約書に収入印紙を貼って納める | ・取引金額などに応じて変わる ・数千円~数万円程度が目安 |
| 登記関係の費用 | ・購入した物件の所有権移転登記を行う 際などに発生 | ・司法書士へ依頼するか否か、また依頼 先により異なる ・数万円程度が目安 |
| ローン関係費用 | ・ローンの本契約を結ぶ際に発生 | ・事務手数料として数万円程度 ・ほかに保証料や団体信用生命保険料など がかかる |
| 火災保険料 | ・購入した物件で火災保険に加入する 際に発生 | ・保険期間や補償の種類、付帯するオプ ションの内容で変わる |
購入時の諸費用の合計は、新築なら物件価格の3%から7%程度、中古なら物件価格の6%から13%程度がひとつの目安とされています。
仮に1,500万円の中古物件を買う場合は、最低でも90万円程度の諸費用を想定しておくとよいでしょう。
住み替えローンによる返済負担|手元のローン残債と新居の購入資金を一本化
売却で得たお金だけで今の住宅ローンを返しきれないときは、「住み替えローン」を利用する方法も考えられます。
住み替えローンとは・・・
「現在の住まいに残っている借入金と、新居の購入資金を一緒に借り入れられるローン」を指します。
大きな特徴は、【現在のローン残債+新居の購入資金】をひとつのローンとして借りられる点です。
一方で、一般的な住宅ローンより借入額がふくらむため、毎月の返済額が増えたり、返済期間が長くなったりするおそれがあります。
例として、旧住宅ローンの残債500万円と新居購入費3,000万円を一緒に借り入れた場合、返済するローンの総額は3,500万円になります。
売却と購入をどうしても並行して進めたいときには役立つローンですが、返済の負担を十分に試算したうえで、慎重に検討しましょう。
住み替えローンの返済シミュレーションを利用して、事前に試算しておくと安心です。
住み替え先の下調べと仮住まい用賃貸の選び方
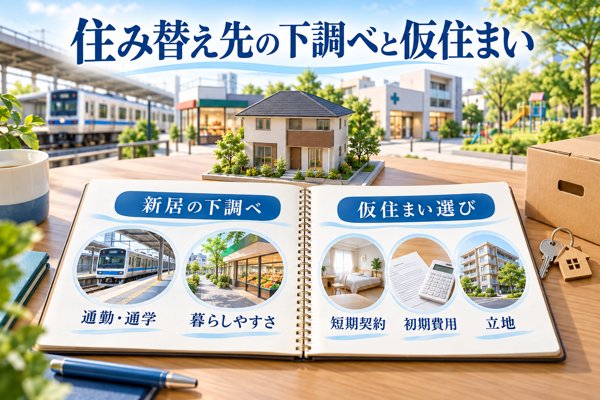
新しい住まいへの移行をスムーズに進めるうえで、前もって情報を集めておく作業は大切な準備のひとつです。
毎日の通勤や通学、暮らしの周りの様子、さらに一時的な住まいの探し方まで、あとで悔やまないよう確認しておきたい点がいくつかあります。
この章を読み進めると、住み替えの前に確認漏れが起きやすいポイントをひと通り把握でき、無理のない移動のスケジュールを組みやすくなります。
住み替え先で調べたいこと|通勤・通学の便や周りの暮らしやすさなど
新しい住まい選びで後悔を減らすには、引っ越す前の下調べが大きな意味を持ちます。
とりわけ、日々の暮らしの環境や交通の便については、細かい点まで確かめておくと安心です。
実際に、物件を買ったり移り住んだりしたあとで「想像していた環境とは違った」と感じる方は決して少なくありません。
以下では、住み替えでつまずかないために押さえておきたい調査のポイントを順にまとめます。
通勤・通学のしやすさと周りの環境の確認
最初に確かめておきたいのが、通勤・通学のしやすさと、住まいの周りがどのような環境かという点です。
毎日の移動に時間がかかるようになると、体への負担が積み重なり、暮らし全体の満足感が下がってしまうおそれがあります。
具体的には、最寄り駅から歩いて何分かかるか、急行が止まる駅なのか、バスを使う必要があるのかといった点を見ておくとよいでしょう。あわせて、スーパーや病院、公園といった日常生活に欠かせない施設が近くにそろっているかも大切な確認事項です。
国土交通省の「住生活基本計画」においても、スーパーや病院などの利便施設へ住まいから行きやすいことが重視されており、暮らしやすさを左右する要素のひとつと位置付けられています。
下調べはできるだけ実際に現地へ足を運んで行い、昼間と夜間、平日と休日とで様子が変わらないかも見ておくと安心です。
不動産ポータルの活用【効率的に情報を集めるコツ】
住み替え先をむだなく探したいときは、不動産のポータルサイトを使うと便利です。
エリアや価格帯、沿線などの条件で絞り込んで物件を一覧で表示できるので、短い時間で比べながら検討しやすいためです。
例として、「SUUMO」「HOME’S」「アットホーム」といった大手のサイトでは、物件写真や間取りに加え、周辺の施設に関する情報も豊富に掲載されています。
加えて、地図から探せる機能や希望条件を登録しておける機能も備わっており、忙しい方でも手間をかけずに情報を集められます。
候補をサイト上で絞り込めたら、気になった物件には早めに問い合わせて内見の日取りを決めておくと、住み替えの段取りを進めやすくなります。
住み替えの間に賃貸物件へ一時的に住むときの選び方|短期契約の可否・初期費用・立地で判断
住み替えでは、今の家を売るタイミングと新しい家を買うタイミングが合わないことも珍しくなく、その間だけ賃貸物件を借りる方も多く見られます。
一時的な住まいをどう選ぶかが、負担を抑えて住み替えを進められるかどうかを左右する大きなポイントになります。
仮住まい選びでつまずくと、住居費が二重にかかって出費が膨らんだり、次の転居に手間がかかったりするおそれがあるためです。
- 短期間でも契約できる物件かどうかを確かめる
→一般的な賃貸は2年契約が基本。短期で借りられる物件やマンスリーマンションも選択肢に
- 初期費用や引っ越しの費用を抑えられる物件を選ぶ
→礼金・敷金・仲介手数料がかからない物件などを優先して検討
- 新居の予定地から近いエリアを選ぶ
→引っ越しにかかる費用や移動の時間を減らしやすい
- ポータルサイトを使って「短期可物件」をむだなく探す
(SUUMOやHOME’Sなどが一例)
仮住まいを探すときは、上に挙げた4つの点を意識しながら候補を比べてみてください。
住み替えで起こりやすいトラブルの具体例(5パターン)
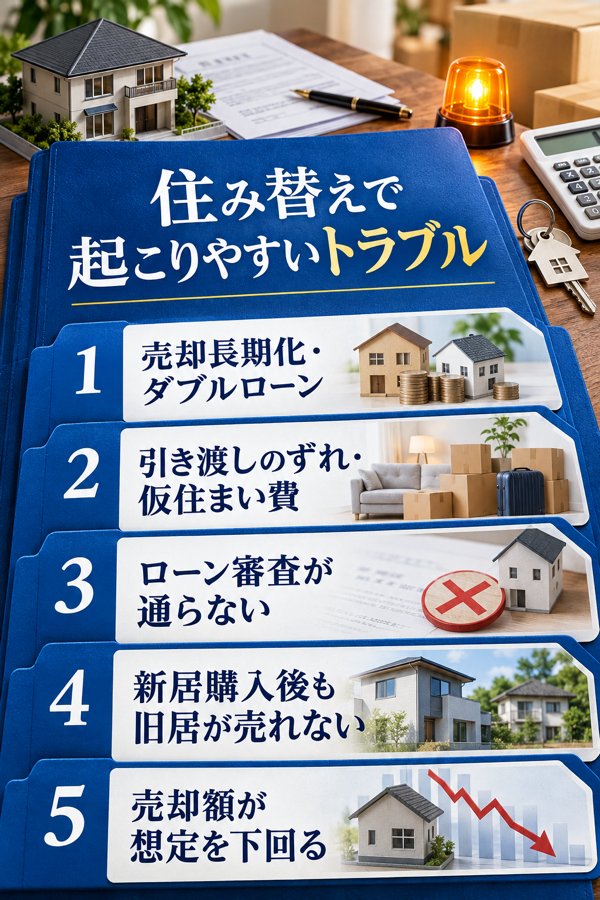
新しい暮らしを迎える期待感とは裏腹に、住み替えには予想外のトラブルがつきものです。
なかでも売却・ローン・仮住まいの段取りが噛み合わないと、多額の損失や重い負担を招くおそれがあります。
以下では、住み替えで起こりやすい5つの失敗例と、それぞれの防ぎ方を取り上げます。
- 【事例1】売却が長引き、ダブルローンを抱えることになった
- 【事例2】引き渡しのずれで仮住まいの出費が膨らんだ
- 【事例3】新居のローン審査が通らず、買い替えが行き詰まった
- 【事例4】新居購入後に旧居が売れず、買い替え特約の不在が響いた
- 【事例5】想定した売却額を下回り、資金の段取りが崩れた
あらかじめ把握しておくことで、住み替えを円滑に進めやすくなります。
【事例1】売却が長引き、ダブルローンを抱えることになった
売却と購入の時期がかみ合わないと、住宅ローン2つを一時的に並行して返済する事態も少なくありません。
二重のローンを抱えると、見込んでいた以上の出費が続き、家計が苦しくなるおそれがあります。
旧居の買い手が見つからないまま時間が過ぎた場合や、新居の購入を先に進めてしまった場合に生じやすいため、ゆとりのある資金計画をあらかじめ用意しておくことが重要です。
売却・購入の時期を丁寧にすり合わせることが、住み替えを円滑に進めるうえでの要といえます。
こうした事態を防ぐには、売り先行を軸に据え、旧居の売却を終えてから購入に移るスケジュールを組むことが有効です。
【事例2】引き渡しのずれで仮住まいの出費が膨らんだ
旧居の売却と新居の購入で日程がうまく合わず、仮住まいにかかるお金が見込みを超えて膨らむことがあります。
今の住まいを売って得たお金を新居の購入資金にあてる人も多く、売却時期がずれ込むと資金計画そのものが大きく揺らぎかねません。
例として、売却が予定より長引いたことで仮住まいでの暮らしが延び、家賃や生活費の二重負担が重くなったケースがあります。
仮住まいでは家賃のほかに敷金・礼金や引っ越し代もかかるため、わずか数か月延びただけでも数十万円単位で出費が増えることは珍しくありません。
こうした負担を避けるには、売却・購入の日程にゆとりを持たせたうえで、もしもの場合に備えて仮住まいの費用も最初から資金計画に含めておくと安心です。
あわせて、仮住まいを選ぶ際のポイントもご確認ください。
住み替えでは不安の種をできるだけ減らせるよう、不動産会社とこまめに連絡を取り合いながら手順を組み立てることを心がけましょう。
【事例3】新居のローン審査が通らず、買い替えが行き詰まった
新しく申し込んだ住宅ローンの審査に落ち、買い替えの計画が途中で止まってしまう例も見受けられます。
背景には、旧居に残っているローンの残高や新居の価格が影響し、審査のハードルが思った以上に高くなることがあります。
「旧居のローン残高+新居の借入額」 を合算した金額で返済能力が判断されるため。
売却を済ませたのに新居を購入できない状況になると、仮住まいの出費がかさんだり、暮らしが落ち着かなくなったりします。
防ぐ手立てとしては、売り出す前に仮審査を申し込み、いくらまで借りられるかを正確につかんでおくことが重要です。
なお、二重にローンを組む方法のほかに、住み替えローンを活用するのも選択肢の1つです。
| おすすめの住宅ローン比較サイト3選(無料) | |
 マネプロ | 借りられる金額ではなく借りるべき金額ベースでアドバイス 自分に合った金利タイプを判断してくれる ▼簡単1分入力で無料相談申し込み▼ マネプロに住宅ローン無料相談をする |
 モゲチェック | 0.2%台の銀行を紹介してくれる 家が決まっていなくても仮審査申し込みができる ▼たったの5分で診断▼ モゲチェックで住宅ローンを比較する |
 住もうよ!マイホーム | 最大3回までFPの変更もできる オンラインでも対面でも相談できる ▼無料で気軽に▼ 住もうよ!マイホームで無料相談をする |
【事例4】新居購入後に旧居が売れず、買い替え特約の不在が響いた
新居の購入を先に済ませたところ、手放す予定だった旧居の買い手が現れず、資金のやりくりに困ったという話も多く耳にします。
原因は、「買い替え特約」を盛り込まないまま契約を結んだことにあります。
「今の住まいの売却が成立しなかったときは、新居の売買契約をなかったことにできる」という取り決め(特約)を指します。
おもに住み替え(自宅の買い替え)を行う人が利用する仕組みです。
特約がないと危ないのは、旧居が売れなかったとしても新居の売買契約は解除できず、違約金を求められるおそれがあるためです。
違約金として新居の価格の10~20%を支払う事態になれば、損失が数百万円単位に膨らむ可能性もあります。
不動産適正取引推進機構(RETIO)でも、買い替え特約が重要である点に触れています。
※参考:一般財団法人 不動産適正取引推進機構(RETIO):「不動産売買の手引き」(64頁)
トラブルを避けるためにも、「売れなかったときは新居の契約を白紙に戻せる」内容の買い替え特約を、契約の段階で盛り込んでおくことが大切です。
【事例5】想定した売却額を下回り、資金の段取りが崩れた
「この金額なら売れるだろう」と見積もって住み替えの計画を組んだのに、実際の成約額が想定を大きく下回り、資金の段取りが崩れてしまうケースは繰り返し見られます。
売れた金額が下がれば、新居の頭金や諸費用として見込んでいたお金が足りなくなり、借入額を増やしたり、希望の物件を見送ったりせざるを得なくなります。
危険とされる理由は、資金が足りなくなると、最悪のケースでは新居の契約を解除したり、キャンセル料を支払ったりする事態に発展するためです。
不動産流通推進センターが公表しているレポートでも、売却額を読み違えることが住み替えのつまずきにつながる大きな原因として挙げられています。
次に示すのは、不動産流通推進センターの「価格査定マニュアル」に掲載されたデータです。
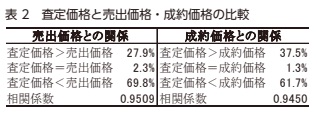
成約価格と査定価格を照らし合わせると、約40%は成約価格のほうが査定価格より低い結果となっています。
資金計画を組む段階でこの傾向をふまえ、無理のない売却価格を前提に丁寧に試算しておくことが重要です。
住み替えをうまく進めるための2つの要点
住み替えを円滑に進めたいときは、次の2つの要点を意識しておくと役立ちます。
それぞれの要点を実際にどう取り入れるか、順に見ていきます。
税金の特例の活用|マイホームの売却時・買い換え時
住み替えの過程で今の住まいを手放す場合は、税金の特例の活用を検討してみましょう。
「マイホームを売ったときの特例」や「特定のマイホームを買い換えたときの特例」が適用されれば、譲渡所得に対する税負担を軽くできる可能性があるためです。
それぞれの特例のあらましを、下の表に整理しました。
実際に利用を考える際は、国税庁の公式サイトに掲載された最新の情報もあわせてご確認ください。
| 住み替えで使える主な税金の特例 | |
|---|---|
| マイホームを売ったときの特例 | ・居住用として暮らしていた自宅やその土地などを手放した場合に対象となる特例 ・所定の要件を満たして確定申告を行うと、譲渡所得から3,000万円を上限とする控除を受けられる ・適用要件の詳細は国税庁の公式サイトで確認できます ※参考:国税庁「No.3302 マイホームを売ったときの特例」 |
| 特定のマイホームを買い換えたときの特例 | ・自宅を売って新しい住まいを購入したケースで対象となる特例 ・所定の要件を満たして確定申告を行うと、譲渡所得への課税を一定の期間先送りできる ・適用要件の詳細は国税庁の公式サイトで確認できます ※参考:国税庁「No.3355 特定のマイホームを買い換えたときの特例」 |
特例の選び方に迷う場合、譲渡所得が3,000万円以内に収まるのであれば、「マイホームを売ったときの特例」を優先して検討すると有利になりやすいです。
住み替え時期の見極め|計画・準備は12月頃からの着手が理想
住み替えを円滑に進める手段として、年度の切り替わりで不動産の売買が活発になる時期に合わせて動く方法も挙げられます。
3月頃は人事異動などを機に新しい暮らしを始める人が増え、売買のニーズが伸びるため、売る側にとっても買う側にとっても動きやすい時期といえます。
目安として、住み替えに向けた計画や準備は12月頃から始めておくのが理想的です。
少しでも高く、かつ早く手放したいときや、豊富な候補の中から購入先を選びたいときは、売買ニーズが高まる時期を見据えて動くのがおすすめです。
年代や市況をもとに時期を判断する考え方については、住み替え時期を決める判断軸で詳しく紹介しています。
住み替え前に知っておきたい不動産用語と意味
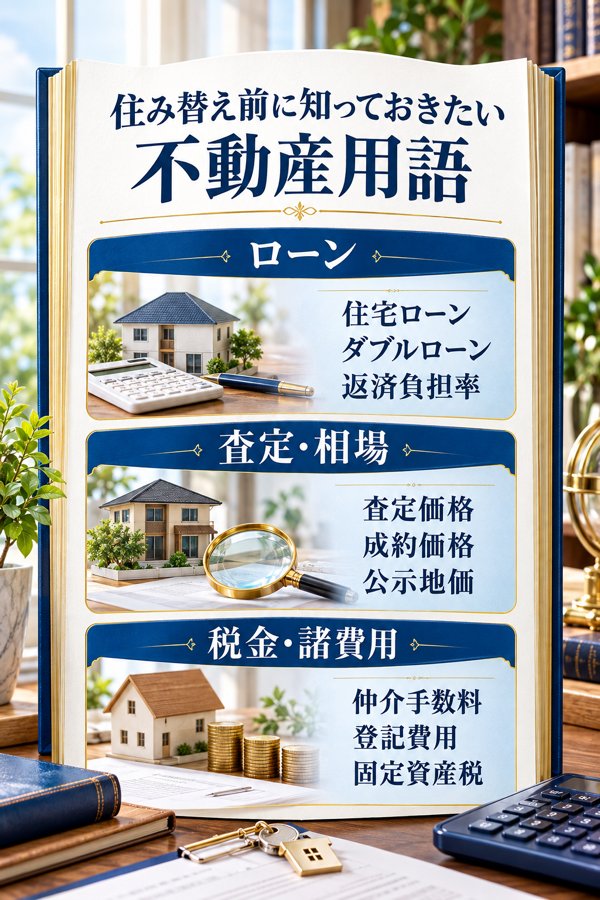
ローンや価格査定、税金にかかわる基本的な言葉を知っておくことは、住み替えをスムーズに進めるうえで重要なポイントです。
用語の意味がわかっていれば、資金計画を立てる場面や物件を選ぶ場面でも、判断ミスを防ぎやすくなります。
ローンにまつわる用語
査定額や相場を調べるときの用語
税金・諸費用にまつわる用語
以下で順番に解説します。
ローンにまつわる用語|金利・返済負担率・住宅ローン・ダブルローンなど
ローンの基本的な言葉を理解しているかどうかは、住み替えの結果を左右する要素のひとつです。
仕組みがよくわからないまま進めると、返済が苦しくなる計画を組んでしまったり、審査に通らなかったりするおそれがあります。
| ローンにまつわる用語 | |
| キーワード | 意味 |
| 住宅ローン | 住まいの購入資金として、金融機関などから借り入れるお金。 |
| ダブルローン | 2つの家のローンを、同じ時期に並行して返している状態。 |
| 住み替えローン | 現在の住まいのローン残高を、新居のローンに上乗せして一本化して借りる方法。 |
| 返済負担率 | 年収のうち、ローン返済額が占める割合。 |
| 金利 | お金を借りる対価として、借入額に加えて支払う手数料のようなもの。 |
一例として「住み替えローン」では、旧居のローンが多く残っていても、新居の購入資金と合わせて融資を受けられます。
この仕組みを知らずに一般的な住宅ローンへ申し込むと、残債を理由に審査で断られるケースもあるため気をつけましょう。
どのローンを選ぶかによって、住み替え後の家計のゆとりは大きく変わる可能性があります。
査定額や相場を調べるときの用語|路線価・公示地価・査定価格など
売却する場合も購入する場合も、査定や相場に関する言葉はあらかじめ理解しておくと安心です。
相場の感覚が身についていないと、購入時に相場より高く買ってしまったり、売却時に安く手放してしまったりするおそれがあります。
| 査定額や相場を調べるときの用語 | |
| キーワード | 意味 |
| 査定価格 | 家の価値を不動産会社が見積もった、目安としての金額。 |
| 成約価格 | 売り手と買い手の間で、実際に取引がまとまった金額。 |
| 公示地価 | 国が公表する、土地価格の標準的な水準。 |
| 路線価 | 面する道路ごとに設定された、土地価格の目安。 |
| 時価 | その時点の市場で取引される場合の価格。 |
一例として、「査定価格」と「成約価格」は同じものではありません。
査定価格は参考値にすぎず、実際にいくらで売れるか(成約価格)は市場の状況によって変わります。両者の違いを把握しておくことが、納得のいく売却につながります。
価格や相場の成り立ちを理解しておくと、有利な条件で売り買いしやすくなります!
税金・諸費用にまつわる用語|固定資産税・印紙税・登記費用など
住み替えでは、想像以上に多くの税金や諸費用が発生するため、前もって把握しておくことが重要です。
把握しないまま手続きを進めると、予定外の支払いに追われたり、最終的に手元に残る金額が想定より少なくなったりするおそれがあります。
| 税金・諸費用にまつわる用語 | |
| キーワード | 意味 |
| 仲介手数料 | 仲介を依頼した不動産会社へ支払う報酬。 |
| 登記費用 | 土地・建物の名義を変える手続きに必要な費用。 |
| 固定資産税 | 土地や建物の所有者に対して、毎年課される税金。 |
| 印紙税 | 契約書を作成する際に納める税金。 |
| 譲渡所得税 | 売却によって生じた利益に課される税金。 |
一例として「譲渡所得税」は、住まいを売却して得た利益が課税の対象になります。もっとも、要件を満たせば特別控除(3,000万円控除など)を利用でき、税負担を大きく軽くできる場合もあります。(参考:国税庁「マイホームを売った時の特例」)
税金や費用をあらかじめ試算しておけば、「ここまで費用がかさむとは…」と後から焦る事態を避けやすくなります!
住み替えについてのよくある質問
住み替えを考えている方から寄せられることの多い疑問を取り上げ、回答を整理しました。
一戸建てを手放してマンションに移る住み替えの是非
住み替えで最初に重視したいポイント
住み替えで後悔しにくい銀行の選び方
売却と購入を並行して進める住み替えのコツ
順番に解説していきます。
一戸建てを手放してマンションに移る住み替えの是非
【答え】暮らし方によっては、マンションへ移る選択は十分に検討の余地があるといえます。
理由は、共用部分の管理を任せられる、駅から近い立地の物件を見つけやすい、セキュリティ面で心強いといった、一戸建てでは得にくい利点がマンションには数多く備わっているためです。
たとえば、子どもが独立する頃になって、庭木の手入れや建物の維持管理が負担に感じられるようになったという声は少なくありません。
マンションであれば共用部分のメンテナンスを管理会社が担うため、自分で手を動かす場面が減り、身軽な暮らしへ移行しやすくなります。
さらに駅に近い物件なら、年齢を重ねてからの日々の買い物や病院通いも楽になります。シニア層を中心に、一戸建てを売ってマンションに移りたいという需要も高まっています。
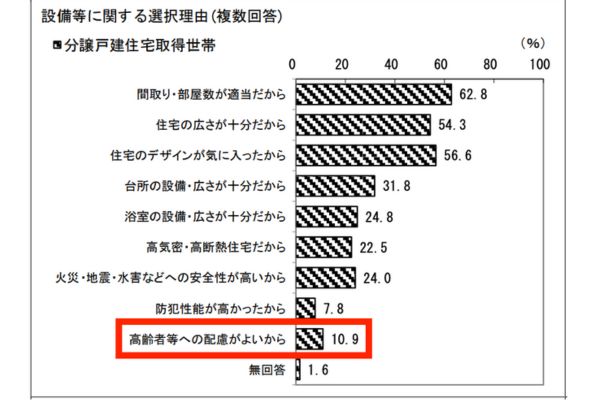
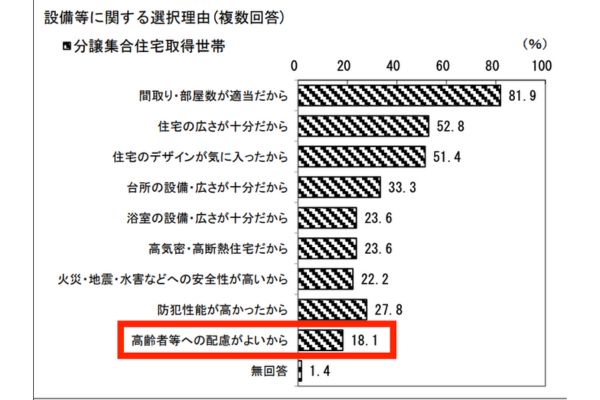
国土交通省の住宅市場動向調査を見ても、住み替えの際に設備面で物件を選んだ理由として、高齢者に配慮されている点を挙げる声はマンションのほうに多く見られます。
これからの生活スタイルを考え直すタイミングであれば、マンションに移るという選択も有力な候補になります。
ご自身の暮らしにふさわしい住まいの形を選んでみてください。
住み替えで最初に重視したいポイント
【答え】最も重視したいのは「お金の段取り(資金計画)」です。
住まいを買い替える際は、売却・購入・引っ越しの3つにかかるお金が一度に発生します。
見通しが甘いままだと、ローンの返済に苦しんだり、仮住まいの費用がかさんだりするほか、住み替えそのものがうまくいかなくなるおそれもあります。
先ほどのトラブル事例で触れたとおり、現在の住まいが想定以上の価格で売却できる見込みで新居の契約を結ぶと、売れ行きが思わしくない場合に手元資金が足りなくなることも考えられます。
こうした状況を防ぐには、「売却で得た額を基準に新居を選ぶ」「返済に余力を残したローンを組む」といった対策を講じ、身の丈に合った資金計画を最初に固めておくことが大切です。
住み替えで後悔しにくい銀行の選び方
【答え】銀行を比較する際は、「低金利という条件だけで判断しないこと」がポイントです。
金利の低さは確かに大きな魅力ですが、そこだけを基準にすると、手続きの融通やサポートの手厚さに違いがあった場合に悔やむことにもなりかねません。
例として、
A銀行は金利面では有利なものの、審査が厳格で時間を要する。
B銀行は金利がやや高めでも、住み替えローンの取り扱いに慣れており対応が素早い。
こうしたケースでは、住み替えに限っていえばB銀行を選ぶほうが安心感があり、つまずきも少なくなりやすいです。
住み替えでは時期の調整が何より重要になるため、手厚い支援を受けられる銀行のほうが手続きが滞りにくい傾向があります。
| おすすめの住宅ローン比較サイト3選(無料) | |
マネプロ | 借りられる金額ではなく借りるべき金額ベースでアドバイス 自分に合った金利タイプを判断してくれる ▼簡単1分入力で無料相談申し込み▼ マネプロに住宅ローン無料相談をする |
モゲチェック | 0.2%台の銀行を紹介してくれる 家が決まっていなくても仮審査申し込みができる ▼たったの5分で診断▼ モゲチェックで住宅ローンを比較する |
住もうよ!マイホーム | 最大3回までFPの変更もできる オンラインでも対面でも相談できる ▼無料で気軽に▼ 住もうよ!マイホームで無料相談をする |
銀行選びは「金利とサービス内容を合わせた総合的な力」で見比べてみてください。予定の変更にも臨機応変に応じてくれる金融機関であれば、頼れる存在になります。
売却と購入を並行して進める住み替えのコツ
【答え】売却と購入を並行させる場合は、「売り先行」を軸にスケジュールを組むことがポイントです。
売却が後手に回ると、旧居と新居のローンを二重に背負うことになったり、資金が足りなくなったりするおそれがあるためです。
具体的には、現在の住まいを先に市場へ出し、買主が決まる見通しがついた段階で新居選びに本腰を入れる方法です。
なかでも「買い替え特約」(売却が成立しなかった場合に購入契約を白紙に戻せる仕組み)を活用すると、新居を購入する際のリスクを抑えられます。
並行して進める場面では焦りがつまずきにつながりやすいため、「売り先行」で資金面の備えを確保しつつ、落ち着いて手続きを進めていきましょう。
まとめ
住み替えは、数ある引越しのうち、不動産の売り買いがからむものを指す言葉です。
今の住まいを手放すだけの場合も、新たに家を買うだけの場合も、売ってから買い直す場合も、どれも住み替えに含まれます。
賃貸から賃貸へ移るような引越しと比較したとき、住み替えには次の2つの特徴があります。
- 不動産の売り買いが発生する
- 売却と購入をどの順序で進めるかに気を配る必要がある
住み替えで必要になる売却と購入の手続きは、おおよそ次のステップで進んでいきます。
| 住み替え手続きの大まかなステップ | |
|---|---|
| 1. 売却の進め方 | ①不動産会社に査定を依頼する ②不動産会社と媒介契約を締結する ③買主を探す販売活動を行う ④売買契約を締結し、決済・物件の引き渡しを行う |
| 2. 購入の進め方 | ①無理のない資金計画を組む ②希望に合う物件を探す ③住宅ローンの仮契約を結ぶ ④売買契約と住宅ローンの本契約を締結する⑤代金を支払い、物件を受け取る |
住み替えでは、新しい住まいの代金とは別に、さまざまな諸費用がかかります。売却と購入それぞれで発生するおもな費用を整理すると、次のようになります。
| 住み替えで発生するおもな費用 | |
|---|---|
| 売却時のおもな費用 | ・不動産会社へ支払う仲介手数料 ・契約書に貼る印紙代 ・登記にかかわる費用 ・引越しにかかる費用 ・譲渡所得に課される税金 |
| 購入時のおもな費用 | ・不動産会社へ支払う仲介手数料 ・契約書に貼る印紙代 ・登記にかかわる費用 ・住宅ローンにかかわる費用 ・火災保険の保険料 など |
住み替えを円滑に進めたいときは、次の2点を意識しておくと効果が期待できます。
- 税金の特例制度を上手に使う
- 住み替えに適した時期を見極める
不動産の売り買いがからむ分、住み替えには時間や手間、費用が多めにかかりやすいといえます。
トラブルを避けて円滑に住み替えるためにも、手続きの流れと必要な費用を前もって押さえ、余裕をもったスケジュールで進めていきましょう。
| おすすめの不動産一括査定3選 | |
|---|---|
|
すまいValue | 大手不動産会社が手を組んで共同運営している 3ヶ月以内の売却制約率71.3%(※) ▼大手6社へまとめて査定を依頼できる▼ すまいValueで査定を申し込む |
|
すまいステップ | 「早く手放したい」というニーズに応えやすい売却率の高さが魅力 独自基準で選び抜かれた優良な不動産会社が参加 ▼頼れるエース担当者とつながる▼ すまいステップで査定を申し込む |
|
LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携不動産会社数No.1 ▼郊外・地方にお住まいの方にも向いている▼ LIFULL HOME’Sで査定を申し込む |