住み替えローンを一言で表すと、「今の住宅ローンで残っている借入と、新しい住まいの購入資金を一本にまとめて融資を受けられるローン」です。
住み替えの際、いま暮らしている住まいを売却してもローンが残り、手持ちのお金を足しても完済が難しいケースでは、新居の取得資金と残った借入の返済分を一括で借り入れられます。
「現在の住まいを売っても住宅ローンを返し終えられない」という状況は、住み替えローンを使うための要件の一つとされています。
このほかの住み替えローンの対象となる人の要件もまとめていますので、あわせて目を通してみてください。
加えて、住み替えローンであっても所定の要件を満たし、必要な手続きを済ませれば、住宅ローン減税の適用対象となります。
あわせて譲渡損失の損益通算という仕組みを使うと、納める税金の負担が軽くなるケースもあります。
住み替えローンで不利な結果を招かないよう、専門家へ相談してみることをおすすめします。
| おすすめの住宅ローン比較サイト3選(無料) | |
 マネプロ | 借りられる金額ではなく借りるべき金額ベースでアドバイス 自分に合った金利タイプを判断してくれる ▼簡単1分入力で無料相談申し込み▼ マネプロに住宅ローン無料相談をする |
 モゲチェック | 0.2%台の銀行を紹介してくれる 家が決まっていなくても仮審査申し込みができる ▼たったの5分で診断▼ モゲチェックで住宅ローンを比較する |
 住もうよ!マイホーム | 最大3回までFPの変更もできる オンラインでも対面でも相談できる ▼無料で気軽に▼ 住もうよ!マイホームで無料相談をする |
住み替えローンには、手元資金が多くなくても住み替えを進められる利点がある一方で、一般的な住宅ローンより金利が高めになりやすい、審査のハードルが高い、売却と購入のタイミングをそろえにくいといった弱点も存在します。
こうした点を把握しないまま住み替えローン前提の計画を組むと、日程の調整や返済の見通しにずれが生じ、住み替えがうまくいかなくなるおそれがあります。
本記事では、住み替えローンの仕組みや注意点を詳しくお伝えします。
住み替えローンへの理解を深めておけば、ご自身のケースで住み替えローンを選ぶのが合っているのか、見送ったほうがよいのかを見極めやすくなるでしょう。
納得したうえで判断し、住み替えを無理なく、後悔の少ない形で進めていきましょう。
最後までぜひご覧ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
住み替えローンの基本的な仕組みと主な特徴
住み替えローンは、冒頭でも触れたとおり、「今の家のローン残高と新しい住まいの購入資金を一本化して借り入れられる住宅ローン」を指します。
定義だけではイメージしにくいかもしれませんので、本章では次のポイントに沿って順に説明していきます。
【本章で取り上げる内容】
ひとつずつ順番に確認していきましょう。
住み替えローンの仕組み|ローンが残っていても新居を購入できる理由
住み替えローンは、今の家のローン残高に新居の取得費用を上乗せし、ひとつの借り入れとしてまとめられる住宅ローンです。
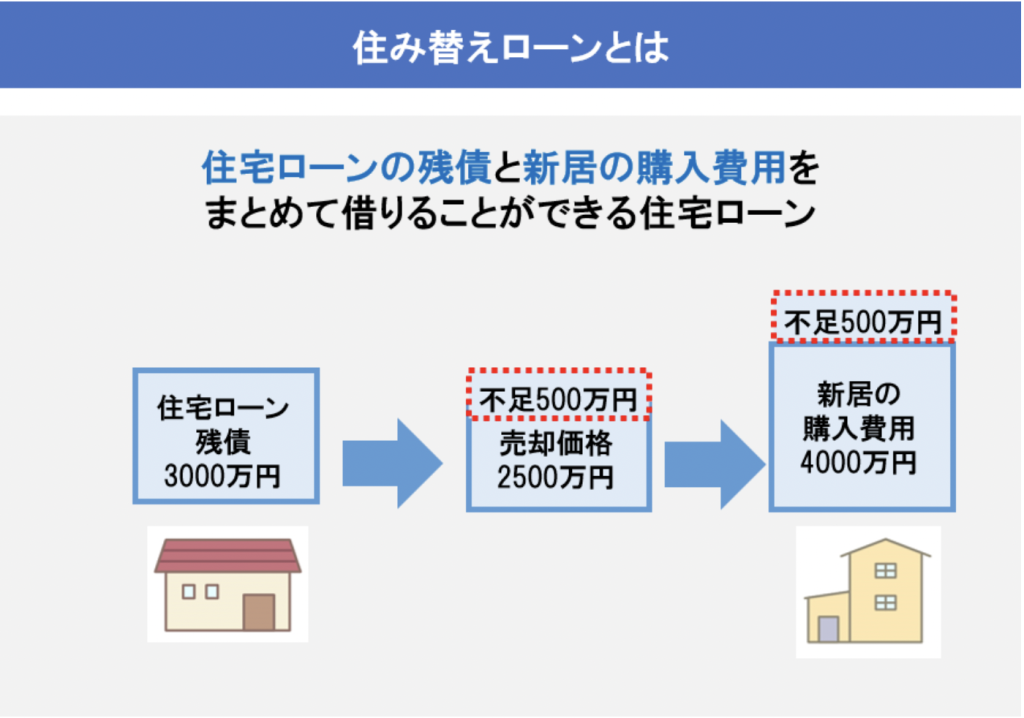
住み替えの際、現在の家を売ることで手元のローンを返し切れるなら、新居の購入資金は改めて住宅ローンを申し込んで調達できます。
ところが、自宅を売却して手に入る代金がローン残高に届かないケースでは、売却だけでは完済に至りません。
不足分を預貯金でまかなって返し終えられれば支障はありませんが、手持ちの資金が足りなければローンは残ったままになります。
ローンを完済できないと、借り入れの際に金融機関が設定した抵当権を抹消できないため、現在の住まいを売ることができなくなってしまいます。
【抵当権の意味】
住宅ローンなどの融資を受ける際に、購入対象の土地・建物へ金融機関が設定する権利
売却代金だけでローンを返し切れないときは、足りない分を金融機関から借りて、現在の家のローンを清算する必要があります。
このように、残っているローンと新居の購入資金を一括で借りられる仕組みが住み替えローンです。
「売り先行」「買い先行」のいずれを選ぶかの判断材料は、マンションを買い替える際の流れの記事でまとめています。
通常の住宅ローンとの相違点|残債を含めて借りるかどうか
両者の差は、借り入れの用途が「現在のローン残高+新しい住まいの購入資金」か、「新しい住まいの購入資金だけ」かという点にあります。
| 住み替えローン | 通常の住宅ローン | |
|---|---|---|
| 資金の使い道 | 居住用住宅の購入資金 既存ローンの残高 | 居住用住宅の購入資金 |
| 金利の目安 | 2~4% | 0.5% |
| 審査の難易度 | 厳格 | 標準的 |
通常の住宅ローンでは購入する物件の価格分のみを借りるのに対し、住み替えローンでは物件価格を上回る額を借り入れることになります。
通常の住宅ローンであれば、借り手の返済が行き詰まっても、抵当権が付いた住宅を金融機関が処分して融資額を取り戻すことができます。
一方の住み替えローンは、以前の家のローン残高まで含めて借りているため、担保となる住宅の評価額を借入額が上回ってしまいます。
借入額が物件価格を超えている分、担保の住宅を売っても融資を回収しきれないおそれが金融機関にとって大きくなるわけです。
こうした事情から、住み替えローンは通常の住宅ローンと比べて、
- 金利が高めに設定されている
- 審査のハードルが高い
という特徴があります。
さらに、貸し倒れを避ける目的で、住み替えローン自体を扱っていない金融機関も見られます。
住み替えローンの利用条件|残債が売却額を上回っても返済できる見込みが前提
住み替えローンの利用にあたっては、主に次のような条件が設けられています。
【住み替えローンの主な利用条件】
- 居住用の住宅を購入する
- 現在の家の売却額がローン残高を下回る
- 残ったローンを預貯金などの手元資金で返しきれない
- 新たな借入額を無理なく返済していける収入がある
- 現在の家の売却と新居の購入を同時に進める・住宅ローン以外も含め、ローンを滞納した履歴がない
いくつか条件はあるものの、最も基本となるのは自ら住むための住宅を買うことです。投資や賃貸に回す目的の購入では、住み替えローンを使えません。
条件としてもう1つ重要なのが、売却価格が現在のローン残高を下回り、その差額を預貯金などで埋められない状態であることです。
住み替えローンは通常の住宅ローンより金利が高く審査も厳格なため、手元の資金でローンを完済できる見込みがあるなら、利用を控えるほうが無難といえます。
住み替えローンと一般的な住宅ローンを見比べる観点と選び方の基準
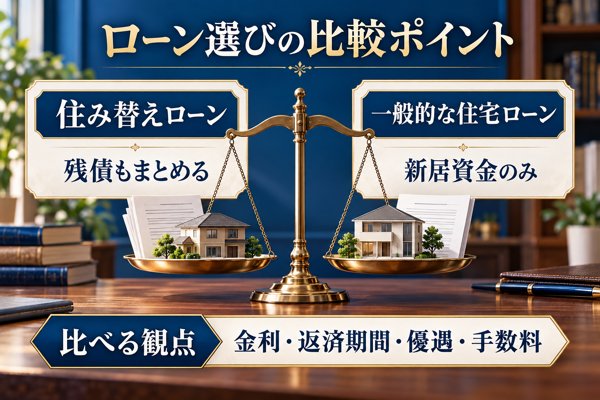
一般的な住宅ローンと住み替えローンは条件面で異なる点が多いため、利用する前に両者の差を押さえておくことが重要です。
判断の決め手となりやすいのは、金利の水準や返済にかける年数、そして金融機関ごとの対応の柔軟さです。
ご自身の状況にふさわしいローンを見つけるため、次の項目を順に見比べてみてください。
一つずつ確認していきます。
金利と返済期間、優遇内容で見る両者の差
住み替えローンと一般的な住宅ローンには細部の条件に差があり、返済の見通しを大きく左右します。
中でも確認しておきたいのが、返済にかけられる期間、金利の優遇の中身、手数料をはじめとした諸条件です。
住み替え向けの専用商品を扱う銀行の中には、転居の前後で生じるお金のやりくりを見越して設計されたものもあります。
例として、「仮住まい不要」や「売却前提のローン承認」といった、住み替える人に配慮した仕組みを備える銀行も一部に見られます。
金利や期間の比較に加え、こうした融通の利くサービスがあるかどうかも、選択の際に見逃せないポイントといえるでしょう。
| 一般的な住宅ローン | 住み替えローン | |
| 金利の水準 | 比較的低い(変動0.3〜0.5%) | 一般的な住宅ローンを上回る(2%〜4%) |
| 返済の期間 | 最長35年程度まで | 商品ごとに差がある |
| 審査の難しさ | 一般的な基準で審査 | 今の借入額や残債の状況に左右されやすい |
| 主な優遇 | 金利の引き下げや手数料の割引など | 旧居売却のサポート、ダブルローン期間への一時的な対応など |
両者の差を理解しておくと、ご自身に合ったローン選びがしやすくなります。
返済に無理が出ない計画づくりのためにも、上記の項目を事前に見比べておくと安心です。
住み替えに対応力のある金融機関の見極め方|専用商品を扱う銀行
住み替えローンでは、借入先の銀行によって借りやすさや条件面が大きく異なります。
住み替えへの対応に力を入れている銀行には、買い替えに特化した商品を備えていたり、今の住まいの売却に要する期間を踏まえて柔軟に対処してくれたりと、利用する側にメリットとなる点が多くみられます。
【SBIアルヒ株式会社】
住み替え専用の商品として「ARUHI 住み替え実現ローン」を扱っており、旧居が思うように売れなかったときの買取保証制度のほか、条件次第で受けられる金利の優遇も設けられています。
出典:ARUHI住宅ローン
【三井住友銀行】
返済中のローン残高に新居の購入資金を合わせて借り入れできる商品を扱っており、買い替え時に一時的にかかるお金の負担を抑えやすい仕組みになっています。
出典:三井住友銀行
銀行選びでつまずかないためには、まずご自身の状況を整理し、住み替えに向いた条件をそろえている金融機関を見分けることがポイントです。
とりわけ、ローン残債が多く残っている方や新居の購入を急ぐ方は、事前の相談に丁寧に応じてくれる金融機関を選ぶと安心です。
住み替えローンの長所と短所【使う前に押さえたい判断材料】
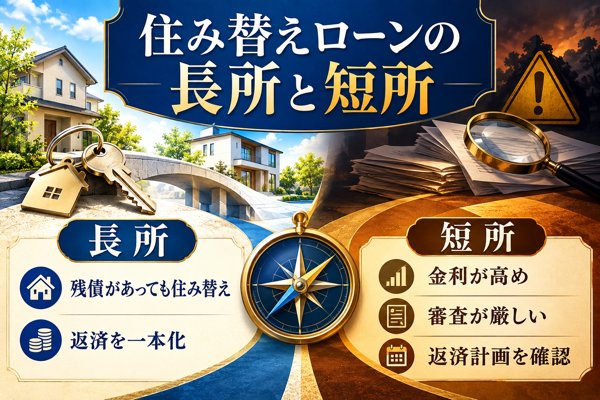
住み替えローンは、売却が済む前でも新しい住まいの購入に進める心強い方法である一方、金利の水準や審査の通りにくさなど、気をつけたい面も少なくありません。
ここでは良い面と注意したい面を並べて比べ、ご自身の状況で本当に役立つかどうかを判断するための材料を整理しました。
メリット|少ない手元資金でも実現できる住み替え
住み替えローンで得られる主な利点は、以下の3つです。
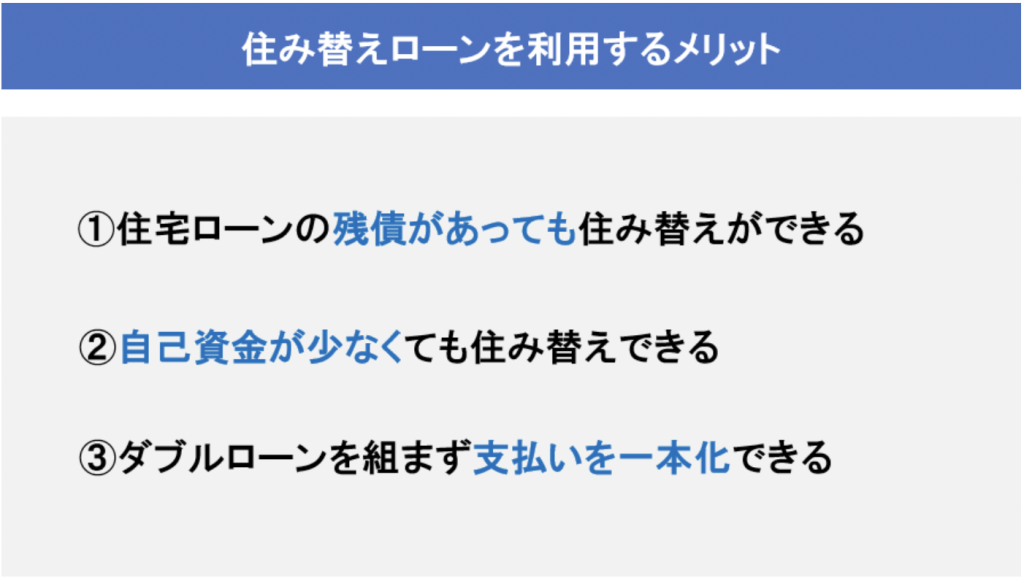
ひとつずつ順に確認していきます。
売却後もローンが残る家からの住み替え
第一に挙げられるのが、ローン残債を抱えたままでも新居へ移れることです。
「住み替えローンとは」でも触れたとおり、売却で得た代金がローン残高に届かない場合、通常は不足分を貯蓄などで埋めて完済を済ませない限り、住み替えに進むことはできません。
一方で住み替えローンを使えば、旧居に残ったローンをこの借入で清算できるため、残高がある状況でも新しい住まいへ移ることが可能になります。
住み替えを望みながらも売却額だけではローンを返し切れない方にとって、有力な選択肢のひとつといえるでしょう。
貯蓄が少なくても踏み出せる住み替え
2つめの利点は、手元の資金が乏しくても住み替えを進められることです。
売却後に残ったローンを貯蓄で返し切れるなら問題はありませんが、預金が不足している方や、資金自体はあっても事情があってすぐには手を付けられない方もいるはずです。
こうした場面でも、住み替えローンなら旧居のローン残高と新しい家の購入資金をまとめて借り入れられます。
たとえば事業資金などに充てたことで一時的に手持ちが減っているものの、返していく力は十分にあるという方には、使い勝手のよい金融商品です。
ダブルローンを避けて返済をひとつにまとめられる点
3つめの利点は、ダブルローンを抱える必要がなく、返済先をひとつに集約できることです。
旧居のローンを売却代金で返し切れないとき、足りない分を別のローンで借りて清算するやり方も考えられます。
ただ、この方法をとった場合は、
- 不足分の返済に充てるために借りたローン
- 新しい住まいのために組む住宅ローン
という2つのローンの返済が同時に続くことになります(この状態を「ダブルローン」と呼びます)。
返済先が2つに分かれると、毎月いくら出ていくのかを把握しづらくなり、長期の資金計画も描きにくくなります。
住み替えローンであれば、旧居に残ったローンと新居の購入代金をひとまとめにして借りられるので、返済の窓口がひとつで済みます。
住まいに関するローンの返済が1つにまとまることで、資金計画を立てやすくなり、毎月の手続きの手間も軽くなります。
\返済をひとつにまとめて計画的に/
デメリット|高めの金利と厳しい審査
便利な面がある一方で、住み替えローンには気をつけたい点も存在します。
注意しておきたい主な短所は、以下の3つです。
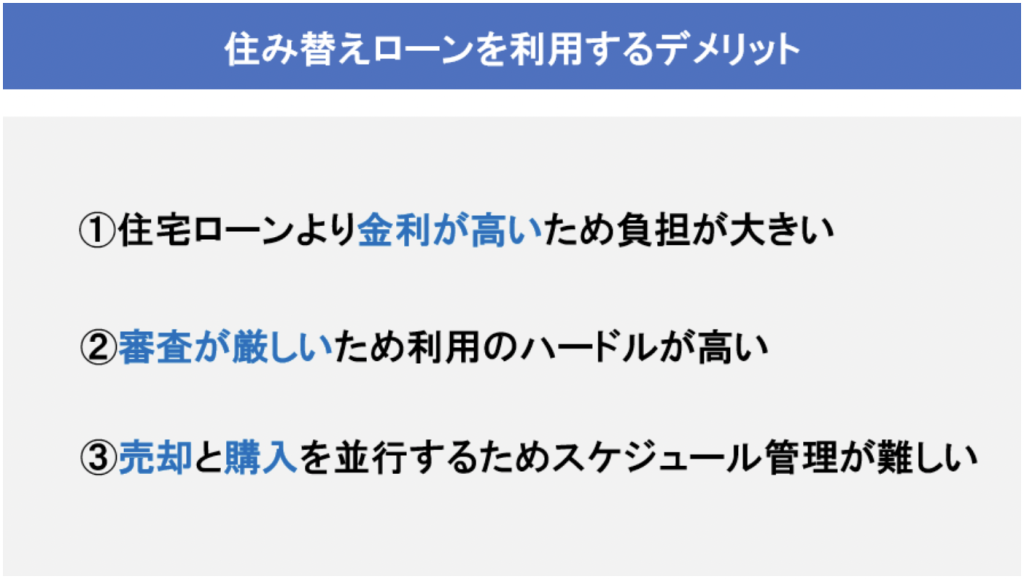
順を追って内容を見ていきます。
通常の住宅ローンを上回る金利による負担増
もっとも大きな短所といえるのが、通常の住宅ローンと比べて金利が高く、返済の負担が重くなりやすいことです。
一般的な住宅ローンでは、各金融機関が定める基準金利から大幅な引き下げが適用されることが多く、借りる側の負担は抑えられています。
一方、担保となる物件の価値を上回る額を借りる住み替えローンにはこうした優遇がなく、金利の水準はかなり高めに設定されています。
金融機関ごとに金利は違いますが、住宅ローンの相場が0.5%であるのに対し、住み替えローンは2~4%程度と大きく上回る傾向があるのです。
住宅のように高額な買い物では、金利がわずか0.1%違うだけでも、最終的に支払う総額に大きな差が生まれます。
参考として、三井住友銀行のシミュレーションで3,000万円を借り入れたケースの試算結果を見てみましょう。
条件は、返済期間35年・元利均等返済とし、ボーナス時の返済は設けない(ボーナス分の借入額0円)設定です。
金利については2026年4月時点の「変動金利型」をもとに、住宅ローンを1.275%、住み替えローンを3.125%(店頭金利)として計算しました。
- 住宅ローン(金利1.275%)を35年で返す場合、総返済額は37,205,280円
- 住み替えローン(金利3.125%)を35年で返す場合、総返済額は49,213,500円
※出典:三井住友銀行|新規借り入れシミュレーション
このように、支払う総額には1千万円以上の開きが出ます。
手元資金が乏しくても住み替えを実現できるのは住み替えローンの強みですが、新居の購入費用という観点だけで見れば、高い金利の分だけ総支払額がかさみ、負担が重くなる点は押さえておきたいところです。
審査基準の厳しさによる利用ハードルの高さ
2つめの短所は、審査の基準が厳しく、借りられるかどうかのハードルが高いことです。
通常の住宅ローンであれば、仮に返済が滞っても、抵当権を設定した住宅を売ることで金融機関は貸したお金を取り戻せる見通しが立ちます。
ところが住み替えローンは物件の価格を超える額を貸し出すため、担保を処分しても全額を回収しきれないおそれがあります。
このため、
- 借入額に見合った返済能力が備わっているか
- 住宅ローン以外も含め、過去にローンを延滞した記録がないか
といった点が入念にチェックされます。
借り入れる額が大きいぶん、一般的な住宅ローンより審査のハードルは高く、申し込めば通るというものではありません。
審査の結果によっては、住み替えローンを使えないケースも考えられます。
売却と購入の同時進行によるスケジュール調整の難しさ
3つめの短所は、売却と購入を同時に進める必要があり、日程の調整が難しくなりやすいことです。
住み替えローンで借りる金額は、
- 今の家に残っているローンの額
- 新しい住まいを買うための費用
を足し合わせたものになります。
旧居のローン残高を確定させるには売却を最後まで進める必要があり、同時に、新居の費用を固めるには購入する物件を決めて手続きを進めておかなければなりません。
どちらか一方だけを先に片付けることは難しく、売る手続きと買う手続きを並行させる形になります。
とりわけ売却が予想以上に早くまとまったときは、急いで新居を探さなければならない状況に陥りがちです。
売却と購入を同時に動かさなければならないため、日程の管理に苦労しやすい点も短所のひとつです。
住み替えローンの返済可否はシミュレーターで事前確認
住み替えローンでの住み替えを考えているなら、最初にシミュレーターを使って無理なく返していけるかを確かめておくと安心です。
手元資金が足りずにローンを返し切れない状態でも住み替えを可能にしてくれる一方で、返済計画に無理があって毎月の支払いが滞ってしまっては元も子もありません。
たとえば返済を3ヶ月滞らせると残りを一括で返すよう求められ、滞納が半年に及ぶと、抵当権の設定された家について競売の申し立てがなされます。
住み替えローンに頼るのであれば、毎月の返済を滞りなく続けられるよう計画を練っておくことが欠かせません。
借りる前に返済の見通しを確かめるうえで便利なのが、返済額を試算できるシミュレーターです。
各金融機関のウェブサイトで、費用をかけずに使えます。
【住み替えの計画づくりに使えるシミュレーター例】
| 金融機関名 | ツール名 | 主な特徴 |
|---|---|---|
| 三井住友銀行 | 住み替え資金計画シミュレーション | 住み替え専用の試算ツール |
| りそな銀行 | 住宅ローン シミュレーション(新規) | 金利を任意の値で入力できる |
三井住友銀行の「住み替え資金計画シミュレーション」を例にとると、売却の見込み額や購入を考えている新居の費用を入れることで、借入が必要な額や、余裕を持って返していける借入額の目安を確認できます。
最初にシミュレーターで返済の力や借りられる額を把握しておき、無理のない住み替えの計画づくりにつなげてください。
住み替えローンを使える条件と審査の基準|否決される人・承認される人の分かれ目
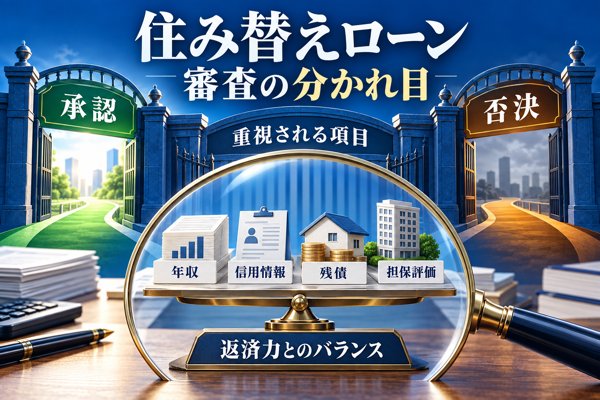
一般的な住宅ローンと比べると、住み替えローンは審査のハードルが高めになりやすいといわれています。
今の家のローンが残った状態で新規の借り入れをするため、収入の水準や信用情報といった条件が重視されます。
ここからは、審査結果を左右する要素や、金融機関ごとの違いについて順に解説します。
一つずつ確認していきます。
審査で重視される4つの項目(年収/信用情報/残債/担保評価)
住み替えローンの審査には、金融機関が特に注目する確認事項がいくつか存在します。
なかでも、年収・信用情報・残債(現在のローンの残り金額)・担保評価の4項目は、可否の判断を大きく左右します。
| チェック項目 | 確認される内容 | ポイント |
| 年収 | 収入が安定しているか、返済負担率が基準内に収まっているか | 借入額が年収の5〜7倍を上回ると否決されやすい |
| 信用情報 | これまでのローンの返済状況、遅れや延滞の記録 | 延滞の記録があると評価が下がりやすい |
| 残債 | 現在の住宅ローンの残高 | 売却後も残債がある場合、その分だけ借入額が膨らむ |
| 担保評価 | 購入予定の住まいが持つ資産としての価値 | 評価額が低いと借りられる金額が抑えられる場合も |
年収は返済能力を測るうえで基本となる指標で、借入額の目安は年収の5〜7倍程度とされています。
※参考:住宅金融支援機構「2024年度 フラット35利用者調査(p19-24)」
信用情報については、クレジットカードの支払いやローン返済の履歴が確認されます。延滞や債務整理の記録が残っていると、審査が通りにくくなるケースがあります。
加えて、現在の住まいのローン残高が大きいと、その金額が新しいローンに加算されることになり、金融機関側の負うリスクが高まります。担保評価も見逃せない要素です。
担保評価とは購入する物件がどれだけの価値を持つかを示すもので、返済が止まってしまった場合に資産から回収できる見込みがあるかを判断する材料になります。
4つの項目は個別の要素のようでいて、互いに関係し合っています。
たとえば年収がそれほど高くない方でも、信用情報に問題がなく担保評価も十分であれば、承認されるケースがあります。
申し込みの前に自身の状況を確認し、弱い部分を改善しておくと、住み替えローンの審査を通過できる可能性が高まると考えられます。
審査が厳しいとされる背景と、ろうきんやネット銀行の特徴
住み替えローンの審査が厳しいといわれる主な理由は、一般的な住宅ローンと比べて金融機関側が抱えるリスクが大きい点にあります。
住み替えローンでは、自宅を売っても返しきれなかった住宅ローンの残りを含めて借り入れるケースが少なくありません。
金融機関から見ると、前のローンのマイナス分まで引き受ける形になるため負担が大きく、収入や信用情報が細かく確認されます。とはいえ、金融機関ごとに審査へのスタンスは異なります。
【ろうきんの場合】
ろうきん(労働金庫)は、利益の追求を目的としない非営利の金融機関です。
制度の内容は地域によって異なる場合がありますが、住宅ローンでも手数料の方式を選択できたり、団体信用生命保険の保障が手厚かったりと、利点のある商品を用意しているところもあります。
参照:ろうきん(住宅ローン「定率型」と「定額型」の違い)
一方、ネット銀行の中にはAIによる自動審査を導入しているところがあり、申し込んでから結果が届くまでが非常に早い点が特徴です。
一例として、次のような銀行ではAI審査が取り入れられています。
- みずほ銀行
- ソニー銀行
- 三菱UFJ銀行
- 住信SBIネット銀行
ただ、AI審査はあらかじめ設定された基準で機械的に判定されるため、条件にわずかに届かないだけで否決となる場合もあります。
自分の状況に合った金融機関を前もって見極めておくことが、ローン審査を円滑に進めるための出発点といえます。
金融機関タイプ別(ろうきん/ネット銀行/メガバンク)の審査傾向の比較
審査の傾向は、利用する金融機関によって異なります。
ここでは、ろうきん、ネット銀行、メガバンクそれぞれの審査の特徴を表にまとめました。
| ろうきん | ネット銀行 | メガバンク | |
| 審査の傾向 | 柔軟に対応しやすい | 機械的に判断 | やや厳格 |
| メリット | ・職業が安定していると有利で、対応も柔軟 | ・審査のスピードが速い ・金利が低めの場合が多い | ・豊富な実績による安心感があり、対面での相談も可能 |
| デメリット | ・利用できる地域に制限がある ・審査が長引くこともある | ・融通が利きにくい ・収入が不安定だと不利になりやすい | ・審査基準が比較的厳格 |
表のとおり、どの金融機関にも長所と短所があります。
重要なのは、契約にあたって自分が最も重視するポイントを明確にしておくことです。
「できるだけ早く手続きを進めたい」「じっくり相談に乗ってほしい」「多少の不安要素があっても柔軟に見てほしい」など、優先順位は人によって異なります。
希望に合った金融機関を選ぶことは、住み替えローンをうまく活用するための大切な要素のひとつです。
【この手順で進めるのがおすすめ】住み替えローン利用までのステップ
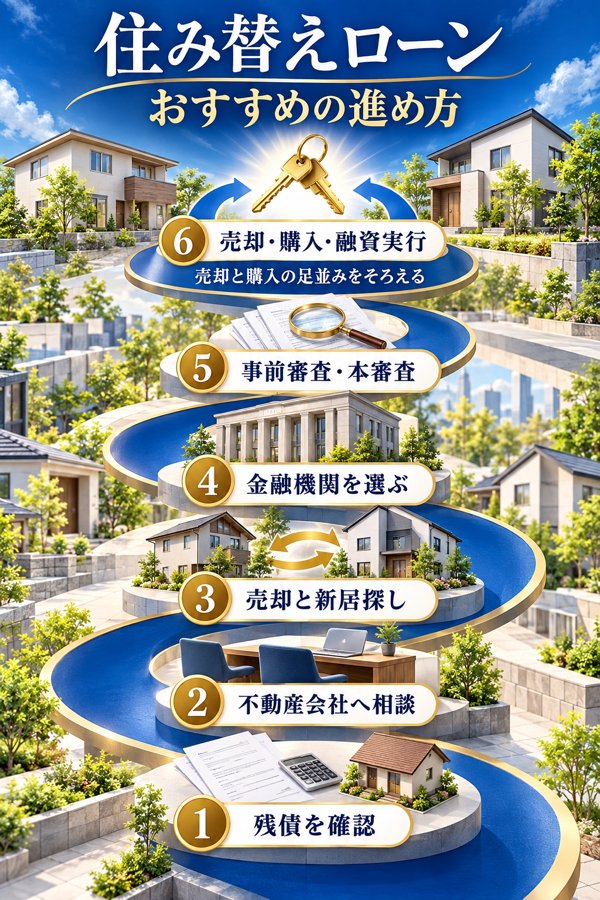
住み替えローンを使う場合は、手続きの全体像を事前に把握し、段取りを決めたうえで動き出すことが重要です。
前述の「売却と購入の並行によるスケジュール管理の難しさ」でも触れたとおり、住み替えローンは今の住まいを手放す手続きと新しい住まいを買う手続きを同時進行させることが前提となるため、日程の調整に手間がかかります。
どちらか一方の手続きだけが先に進んでしまった場合、住み替えローンが使えなくなる点に注意が必要です。
ここからは、住み替えローンを活用して新居へ移るまでの手順を、ステップごとに確認していきます。
住宅ローンの残債チェック
最初のステップは、いま返済中の住宅ローンが残りどれくらいあるのかを把握することです。
残っている金額は、借り入れの際に受け取る返済計画書や、毎年金融機関から郵送される残高証明書に記載されています。
書類が見当たらないときは、借入先の窓口で尋ねるか、ネット上の会員向けページを確認してみてください。
不動産会社への住み替え相談
残債がわかったら、続いて不動産会社に住み替えについて相談します。
住み替えローンを使うには、
- 今の住まいの売却
- 新しい住まいの購入
の両方を、時期をそろえながら同時に進めていく必要があります。
売却と購入をそれぞれ異なる不動産会社に頼むことも可能ですが、1つの会社に両方を任せたほうが日程の調整がスムーズになり、柔軟に対応してもらいやすくなります。
依頼先を選ぶときは、一括査定サイトのおすすめランキングなども参考にしながら、高値での売却が期待でき、販売活動に前向きに取り組んでくれる会社を見つけることが重要です。
今の住まいを少しでも高い価格で手放せれば、その分だけ住宅ローンの残りを圧縮して負担を軽くできますし、反対に売却が停滞すると新居購入の手続きにも進めなくなるためです。
最初に一括査定サイトを使って複数の会社から査定額を受け取り、販売の進め方などを確認してから、ご自身に合う会社を選んでみてください。
売却活動と新居探しのスタート
依頼する不動産会社を決めたら、今の住まいの販売と新しい住まい探しを同時に進めていきます。
新居の予算は、ローンシミュレーターなどで試算し、無理なく返していける金額の範囲内で検討するのがおすすめです。
さらに、売却では少しでも良い条件で買い手が見つかるよう、内覧前に室内をきれいに整える、販売状況を不動産会社にこまめに確かめるといった工夫が大切です。
住み替えローンを取り扱う金融機関の選定
販売と新居探しが動き出したら、住み替えローンの借入先となる金融機関を選びます。
金融機関によっては住み替えローンを用意していない場合もあり、取り扱いがあっても金利や利用条件はそれぞれ違います。
いくつかの金融機関のサイトを見比べ、お住まいの地域に営業エリアがある金融機関を候補にして、問い合わせを進めてみましょう。
【住み替えローンを取り扱う金融機関の一例】
| 金利(2026年10月現在) | 利用条件 |
|---|---|
全期間固定金利(期間31~35年)・・3.96%〜 出典:みずほ銀行「住宅ローンの金利と諸費用」 |
出典:みずほ銀行「みずほ買い替えローン商品概要」 |
金融機関への審査申し込み|重視されるのは返済力と新居の担保評価
借入先の候補が決まったら、金融機関へ審査を申し込みます。
流れとしては、はじめに事前審査を受け、通過した段階で改めて本審査に進みます。
審査の場では、
- 借り入れる人が返済していける力
- 新居の担保としての価値
が主な確認ポイントとなります。
とりわけ返済能力については、購入物件の価格を上回る金額を借りる住み替えローンでは、より厳しく見られる傾向があります。
返済能力を判断する材料としては、
- 勤め先
- 年収
- 勤続年数
- 完済時の年齢
- 健康状態
などが挙げられます。
事前審査の段階で通過が難しいとわかった場合は、新居の予算を練り直すなど、住み替えの計画そのものを再検討しましょう。
融資の実行と売却・新居購入の手続き
審査に通過したら、住み替えローンの融資を受け、実際の住み替えに進みます。
このタイミングでは、今の住まいの売却と新居の購入をほとんど同じ時期に行う必要があります。
売却と購入の交渉が両方とも順調であれば、売却代金を精算する日と融資が実行される日を調整して、同日にまとめることが可能です。
ところが、売却ばかりが先行すると住み替えローンが使えず、つなぎ融資を利用して今の住宅ローンを完済する必要が出てきます。
反対に購入だけが先に進むと、売却代金が手元に入らないため、住み替えそのものが成り立たなくなってしまいます。
両方の手続きを足並みそろえて進められるよう、日程の調整を入念に行っておきましょう。
住み替えローンに関するよくある質問
住み替えローンを使って住まいを替える場面では、さまざまな迷いや心配が出てきやすいものです。
新居の購入と今の住まいの売却を並行して進めていると、「買い手が見つからないのでは」「二重にローンを抱えることになるのでは」と気がかりになる方も少なくありません。
この章では、こうした心配を和らげるために検討できる選択肢と備えを、具体的にお伝えします。
Q. 自宅が売れないときに起こりうることと取れる選択肢
住み替えローンを使う方がもっとも気にかけやすいのは、今の住まい(旧住宅)の買い手がなかなか現れないケースです。
買い手がつかないと返済に回すお金が用意できず、二重ローンの負担を抱えるおそれがあります。
売却の目途が立った後でも、引き渡しの時期や入金のずれによって不安が残る場合はありますが、不動産会社や金融機関の側も、このような場面を見込んだ手立てを用意しています。
一例として、旧住宅のローンをしばらく残したまま、新しい住まいのローンを借りる方法があります。
さらに、なかなか売れないときに検討できる方法として、次の3つが挙げられます。
- 金融機関の買取保証制度を使い、旧住宅を引き取ってもらう
- 旧住宅を人に貸し、得られる家賃をローンの返済に回す
- リフォームを施し、売り出す際の物件の見栄えを上げる
どのような方に合いやすいかも、あわせて整理します。
【金融機関の買取保証制度を使い、旧住宅を引き取ってもらう】
①住み替えの手続きを滞りなく進めたい人
②売値の高さよりも、早く手堅く手放せることを優先したい人
③新居の購入にあたって住宅ローンを組む予定がある人
【旧住宅を人に貸し、得られる家賃をローンの返済に回す】
①残債が多く、売って得たお金だけでは返し切れない人
②急いで手放す必要がなく、時間やお金にゆとりがある人
③駅に近い・ファミリー層に好まれるなど、借り手が見込める立地や建物を持っている人
【リフォームを施し、売り出す際の物件の見栄えを上げる】
①室内の傷みや古い設備が原因で、買い手がつきにくいと感じている人
②一定のリフォーム代を先に負担できる人
③築年数の浅い近隣物件と値下げ競争になっている地域の人
リフォームをする場合は、見込める売値とかかる工事費用の釣り合いがポイントになるため、慎重に判断しましょう。
どの方法を選ぶにしても、前もって金融機関とよく話し合い、ご自身の資金計画や将来の暮らし方に合うかを確かめておくと安心です。
Q. 二重ローンを避けるための備え
二重ローンを防ぐうえでは、お金の流れを見通した計画づくりが欠かせません。
一例として、旧住宅に残っているローンと新居の購入資金をまとめて借り入れできる金融機関を選べば、ローンが重なる状態を避けやすくなります。
加えて、旧住宅を売る時期と新居を買う時期をそろえることもポイントです。
高い価格で売れる見込みがあれば、売ってから新居を買うことで返済の負担を軽くできますが、時期がかみ合わないときは「つなぎ融資」で一時的に資金を用意するという手もあります。
さらに、売却保証制度を扱っている金融機関なら、売却が終わる前の段階でも新居の購入資金を準備しやすくなります。
こうした金融機関を選択肢に入れておくと、ダブルローンに陥るリスクを小さくしやすくなります。
ご自身に合った方法を見極めるには、早めに計画を練り、金融機関へ相談しておくことがとても大切です。
まとめ
ここまで、住み替えローンの仕組みや特徴、注意点などを順に解説してきました。
改めて整理すると、住み替えローンは今の家に残っている住宅ローンと、新しい住まいの購入資金を一本の借入でまかなえる住宅ローンです。
利用の対象として想定されているのは、主に以下のようなケースです。
【利用対象となる人の主な条件】
- 自ら居住する目的で住宅を買う
- 現在の住まいの売却額が、残っているローン残高を下回る
- 手元の預貯金などでは、現在のローン残債を完済しきれない
- 借り入れる額に見合った返済能力を備えている
- 現在の住まいの売却と新居の購入を同時に進める
- 住宅ローン以外も含め、過去に返済の遅れを起こしていない
主な利点としては、以下の3つが挙げられます。
【住み替えローンで得られる利点】
- ローン残債を抱えた状態でも新居へ移ることを目指せる
- 手持ちの資金が多くなくても住まいを替えやすい
- 返済をまとめられるため、ダブルローンにならずに済む
一方で、あらかじめ知っておきたい弱みも3つあります。
【知っておきたい住み替えローンの弱み】
- 一般的な住宅ローンと比べて金利が高めで、返済の負担が重くなりやすい
- 審査の基準が厳格で、通過が難しい傾向がある
- 売る手続きと買う手続きを同時に進めるため、日程の調整に手間がかかる
金利の高さや審査の厳しさといった弱点はあるものの、ローン残債が残ったままでも住まいを替えられる点は大きな特長です。新居へ移りたいものの手元資金に余裕がない方にとっては、心強い選択肢になり得るでしょう。
利用を考える際は、最初にシミュレーターで返済を続けていけるかどうかを試算し、余裕を持たせた資金計画を組んだうえで申し込むことをおすすめします。
| おすすめの住宅ローン比較サイト3選(無料) | |
マネプロ | 借りられる金額ではなく借りるべき金額ベースでアドバイス 自分に合った金利タイプを判断してくれる ▼簡単1分入力で無料相談申し込み▼ マネプロに住宅ローン無料相談をする |
モゲチェック | 0.2%台の銀行を紹介してくれる 家が決まっていなくても仮審査申し込みができる ▼たったの5分で診断▼ モゲチェックで住宅ローンを比較する |
住もうよ!マイホーム | 最大3回までFPの変更もできる オンラインでも対面でも相談できる ▼無料で気軽に▼ 住もうよ!マイホームで無料相談をする |