「手放すなら今がよいのか、それとも様子を見たほうが得なのか」——
2026年は、価格の上昇を伝える報道と、金利が上がるのではという不安が入り混じり、何を基準に決めればよいのか迷う所有者の方が少なくありません。
手元に残る金額が数百万円単位で変わりうる選択ですので、感覚に頼らず、根拠となる数字をもとに判断したいものです。
先にお伝えすると、2026年に売却へ踏み切る目安は、「築年数」「所有期間5年超」「季節」「金利動向」「ライフイベント」という5条件がそろうタイミングだと考えられます。
なかでも築25年以下で所有5年超、しかも2〜3月の繁忙期という3つの条件が重なれば、前向きに売却を検討してよい目安になりやすいといえます。
この記事では、東日本不動産流通機構(東日本レインズ)が公表している最新データ、国税庁タックスアンサーをもとにした5年ルール、さらに日銀利上げや省エネ基準義務化といった2026年ならではの市況の動きを組み合わせ、売却を判断するための7つのサインと、「あえて手放さない選択が向いている場合」について解説します。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
【結論】マンション売却の好機は2026年も「条件付きYES」
最初に、2026年の市場環境を踏まえた売却タイミングの結論をお伝えします。
ここで取り上げる内容は、次の3点です。
2026年の市場動向|首都圏の中古価格は上昇傾向を継続
2026年時点でも首都圏の中古マンションでは成約価格の上昇傾向が続いており、好条件の物件であれば売却を前向きに検討しやすい状況にあるとみられます。
「東日本レインズ|Market Watch」によると、2025年8月の成約価格(首都圏・中古マンション)は前年比+13.5%と大きく伸び、2025年10〜12月期も前年同期比+7.9%のプラスを保っています。
なかでも都心や準都心、駅近、築25年以下といった物件は、購入希望者からの引き合いが強い傾向にあります。
| 項目 | 2025年の動き | 2026年の展望 | 売却判断のヒント |
|---|---|---|---|
| 平均成約価格 | +13%台の伸びを示した月もあり、直近四半期でも+7%台のプラス | 都心・駅近は底堅く、郊外では二極化が進む見込み | 都心・駅近ではチャンスとなり得る |
| 売り出し在庫数 | 減少が数か月続く | 需給の引き締まりが続く公算 | 購入希望者同士が競い合い、売却しやすい状況 |
| 住宅ローンの変動金利 | 日銀が2025年12月に0.75%へ利上げ | 2026年4月以降に影響が及ぶ可能性 | 本格的な金利上昇の前が有利 |
| 新築マンションの供給 | 供給戸数は抑えられ、価格は高い水準のまま | 中古へ需要が移る流れが続く | 中古を売る側に追い風 |
2026年を好機とみる3つの根拠
条件次第で2026年を好機とみる根拠として、建築費が高い水準にとどまっていること、金利が本格的に上がるまでの猶予、共働き世帯が求める利便性の3つが挙げられます。
「国土交通省|建設工事費デフレーター」を見ると、2015年=100とした指数が2024年度は128.9、2025年8月は130.9まで上がり、RC造住宅では132を上回る水準となっています。
建築コストが10年前と比べて3割以上も膨らみ、新築価格に上乗せされた結果、中古マンションを選ぶ買主が増える流れが強まっています。
2025年12月に日銀が政策金利を0.75%へ上げたものの、かつての高金利期に比べれば依然として低い水準にあり、買主の購入余力が一気にしぼむ状況にはなっていません。
金利が「上がりつつも、なお低い」という中間的な状態こそ、売る側にとって有利に働きやすい時期と考えられます。
好機でも売却を急がないほうがよいケース
市場が好調でも、売ることが最良の答えになるとは限らず、そのまま住む、あるいは賃貸に出すほうが理にかなう場合もあります。
具体的には、売却額がローン残債を下回るオーバーローンの状態、賃貸に回せば利回り5%以上が期待できる立地、子どもの通学区域や通勤の便から住み続ける意味が大きい場合などです。
首都圏で駅に近い物件なら、売れる価格と見込める家賃の釣り合いによっては、貸し出すという道も考えられます。
表面利回りで4〜5%台が期待できるなら、売却と賃貸の両方を並べて検討してみる価値があるでしょう。
「売り時だから売る」と即断せず、売り時を示すサインなども踏まえて、落ち着いて見極めることが大切です。
マンション売却のタイミングを見極める5つの視点
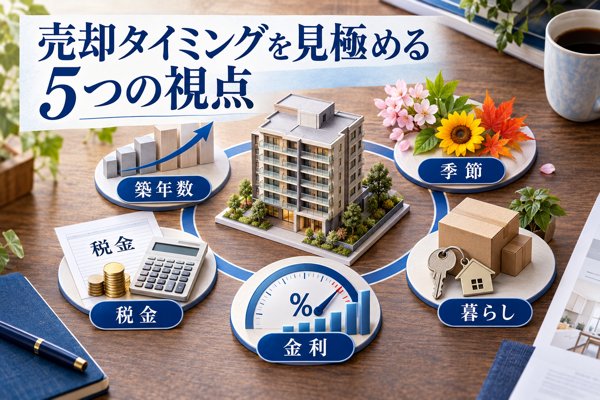
売り時を考えるうえで土台となる5つの判断軸を、順に確認していきます。
このセクションで取り上げる5つのポイントは次のとおりです。
軸①築年数|価格が下がるペースの変わり目に注目
築年数の面では、築5年・10年・20年・25年という4つの節目に目を向けることが大切です。
値下がりのスピードは節目ごとに変わりやすいといわれており、次の節目を迎える手前で売却を考え始めるのが基本の考え方となります。
なかでも築20〜25年は、実務で壁とされやすい築30年が目前に迫る時期にあたり、「売り時のラストチャンス」に近い位置づけといえるでしょう。
軸②季節|需要が高まる2〜3月から準備時期を逆算
買い手の需要がもっとも高まるのは2〜3月です。転勤・入学・入社を控え、新生活が始まる前に住まいを決めたい買主が増えるため、成約につながりやすい時期となります。
この時期に販売を間に合わせるなら、11〜12月に準備へ着手するのが定番の流れです。それに続いて動きやすいのは秋の9〜11月で、反対に1月・8月は買い手が少なくなりやすい閑散期とされます。
季節ごとの動き方については、家を売るベストタイミングの記事もあわせて参考にしてください。
軸③税金|5年超の保有で税率が約半分に
売却益にかかる譲渡所得税の税率は、所有期間が5年以下の短期なら39.63%※1、5年を超える長期なら20.315%※2となり、両者には約2倍の開きがあります
※1 参照:短期譲渡所得の税額の計算|国税庁
※2 参照:長期譲渡所得の税額の計算|国税庁
税制の観点からは、所有期間が5年を超えたばかりのタイミングが売り時の代表的な目安になります。
とはいえ、5年の経過を待つあいだに繁忙期を逃してしまっては本末転倒です。税額を抑えられる利点と、売却価格の面で生じうる機会損失を比べ、総合的に判断する姿勢が求められます。
軸④金利|利上げが進むと買主の借入余力が縮小
2025年12月の金融政策決定会合で、日銀は政策金利の水準を0.75%に引き上げました。
※参照:2025年12月金融政策決定会合での決定内容|日本銀行
2026年以降についても追加の利上げが取り沙汰されていますが、そのペースは物価や賃金、景気の状況を踏まえて決まるため、決め打ちで予測するのは控えたほうがよいでしょう。
毎月の返済額が同じでも、金利が1ポイント上がれば借入可能額は約1割減るとされ、買主が用意できる予算の上限も下がってしまいます。
本格的な金利上昇が始まるまでは、買主の予算に比較的ゆとりが残っており、売却を進めやすいタイミングと考えられます。
軸⑤ライフイベント|転勤・相続・住み替えなどをきっかけに
住み替えや相続、転勤のほか、子どもの独立、収入の変化、親の介護といった人生の節目は、売却を決める大きなきっかけになります。
市場の最高値を待ち続けるよりも、ご自身の事情に合わせて決めたほうが、結果として機会損失を抑えられることが多いとされます。
売る理由がはっきりしていると買主にも納得してもらいやすく、販売期間中に迷いが生じにくくなる傾向もあります。
マンションの売り時チェック|7つのサインと診断リスト
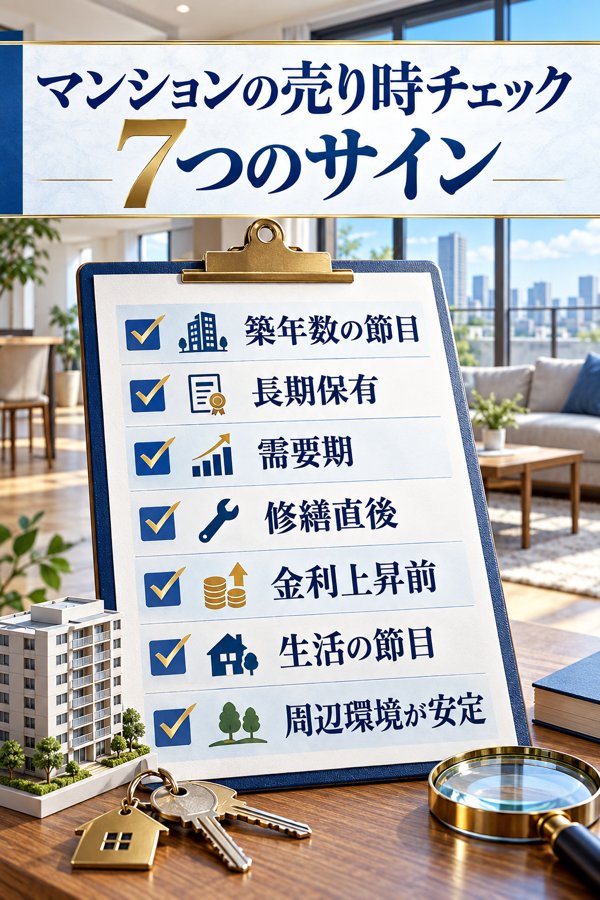
複数の判断軸をひとつにまとめたチェックリストを使うと、ご自身の状況を客観的に見極めやすくなります。
本セクションで取り上げるポイントは、次の4つです。
売り時を示す7つのサイン|4つ以上の該当で好機の可能性
次に挙げる7つのサインのうち4つ以上に当てはまるなら、売り時を迎えている可能性が高いと考えられます。
判定の目安:
6〜7個=売り時である見込みがきわめて高い/4〜5個=売り時である見込みが高い/2〜3個=条件によって判断が分かれる/0〜1個=急いで動く必要性は低め(郊外や地方の物件は別に検討を)。
※実際に売るかどうかは、各家庭の事情やライフプランも踏まえて決めることが大切です。
- 物件が築25年以下に収まっている
- 売却する年の1月1日時点で、所有期間が5年超になっている
- 売り出しの時期を2〜3月の需要期にぶつけられる
- 直近に大規模修繕を終えたばかりである
- 住宅ローン金利がまだ本格的には上がりきっていない
- 住み替えや相続、転勤といった生活の節目を控えている
- 周りの環境が悪くなりそうな材料が見当たらない
築年数・税金・金利の3軸マトリクスによる総合評価
築年数、所有期間(税率)、金利動向という3軸を重ね合わせると、単独の軸では見落としがちな売り時の重なりが浮かび上がります。
| 築年帯 | 保有5年以下/短期税率39.63% | 保有5年超/長期税率20.315% | 保有10年超/軽減税率14.21% |
|---|---|---|---|
| 築5年以下 | △(金利が上がる前なら検討可) | ◎(条件が重なる) | —(組み合わせ上なし) |
| 築10〜15年 | — | ◎(総合的に最も均衡) | ◎(税率の軽減が追い風) |
| 築20〜25年 | — | ○(売りやすさが残る最終局面) | ○(軽減税率を使える) |
| 築30年超 | — | △(売り方を練り直す段階) | △(売り方を練り直す段階) |
金利が本格的に上がり出す前なら売り時の評価を一段階上げ、上がりきった後は反対に下げて考えるのが目安です。
2026年時点は、金利が上向き始めてはいるものの水準はまだ低い局面にあたります。表で◎や○がついた物件ほど、売り時としての性格が強まっていると考えられます。
売り時でも売却を見送りたい3つのケース
売り時にあたるからといって売却一択とは限りません。次の3ケースでは、あえて売らない判断にも十分な合理性があります。
ケース1: 住み続ける理由が大きい
お子さんの学区や通勤のしやすさ、親の介護に通う距離など、暮らしの設計から見て住み続けるメリットが売却で得られる利益を上回る場合です。
都心や駅に近い好立地では、いったん手放した後に同等の物件を買い直す費用がかさむため、住み続けたほうが資産を効率よく保てることもあります。
ケース2: 賃貸に回して利回り5%以上を狙える
首都圏で駅に近い単身・DINKS向けの物件では、家賃水準と物件価格のバランスから、利回り5%以上が見込めるエリアもあります。
家賃を毎月受け取りながら将来の売却も視野に入れる二段構えで運用したほうが、資産全体として有利になることも考えられます。
ケース3: オーバーローンで残債を処理しにくい
ローン残高が査定額より多いときは、差額を手持ちの資金で補う必要があります。
手元資金が足りなければ、住み続けながら残債を減らしていくか、住み替えローンや任意売却といった特殊な手段を検討する流れになります。
築年数ごとの手取り額シミュレーション|売却後の目安
想定される売却価格から仲介手数料・譲渡所得税・登記費用を差し引き、手元に残るおおよその金額を築年数ごとに試算しました。
| 築年帯 | 売却価格の想定 | 仲介手数料(消費税込み) | 印紙税 | 抵当権抹消の費用 | 譲渡所得税 | 手取りの概算 |
|---|---|---|---|---|---|---|
| 築5年以下 | 7,000万円 | 約237万円 | 3万円 | 約2万円 | 0円 ※控除の範囲内と想定 | 約6,758万円 |
| 築10〜15年 | 5,500万円 | 約188万円 | 3万円 | 約2万円 | 0円 ※控除の範囲内と想定 | 約5,307万円 |
| 築20〜25年 | 4,000万円 | 約138万円 | 2万円 | 約2万円 | 0円 ※譲渡益が3,000万円未満 | 約3,858万円 |
| 築30年超 | 2,500万円 | 約87万円 | 2万円 | 約2万円 | 0円 ※譲渡益が3,000万円未満 | 約2,409万円 |
居住用財産で所有期間5年超、3,000万円特別控除を適用したケース。住宅ローン残債は含めていません。
仲介手数料は法定上限額(売買価格×3%+6万円)に1.1を掛けて算出。
※ 表の金額はあくまで概算です。売却価格や諸費用、取得費、税額控除の有無によって、実際に手元に残る額は上下します。正確な金額は、不動産会社の査定や税理士への相談で確かめてください。
マンションの売り時を築年数ごとに見極めるポイント
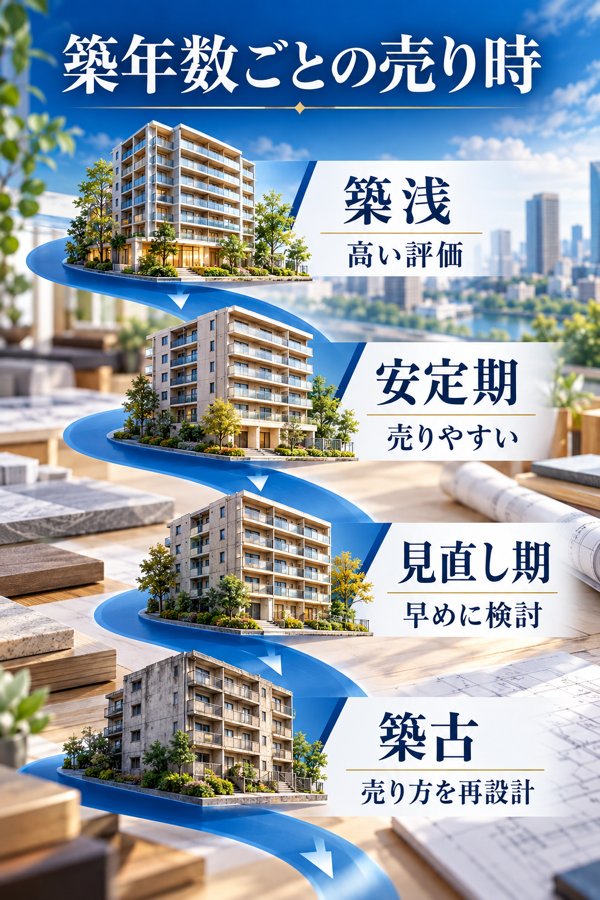
築年数が進むにつれて価格がどのように下がっていくのか、また築年帯ごとにどのような売り方が考えられるのかをまとめます。
ここでは次の4つの観点に分けて解説します。
| 築年数 | 成約価格(目安) | 築5年以下を基準にした価格の水準 | 売り時の評価 |
|---|---|---|---|
| 築5年以下 | 約8,292万円 | 100% | ◎(築浅を求める需要が旺盛) |
| 築6〜10年 | 約7,902万円 | 約95% | ◎ |
| 築11〜15年 | 約6,796万円 | 約82% | ◎(税制面とも両立しやすい) |
| 築16〜20年 | 約6,374万円 | 約77% | ○ |
| 築21〜25年 | 約5,865万円 | 約71% | ○(築30年を迎える前に検討) |
| 築26〜30年 | 約4,359万円 | 約53% | △ |
| 築30年超 | 約2,576万円 | 約31% | 売り方の見直しを推奨 |
築5年以下における成約価格を基準(100%)とした概算値です。
築5年以下|新築に近い評価を受けやすい第1ゾーン
内装や設備が新築とほとんど変わらない水準にあり、新築物件と並べて比較検討されやすい点が築5年以下の特徴で、高めの価格で売り出しやすい第1の売り時ゾーンといえます。
東日本レインズのデータを見ても、2006年以降に建てられた築浅マンションは坪単価が上がり続けています。新築の購入を見送った一次取得層が中古の築浅物件に移ってくる流れもあり、売り出しから成約までが短く済みやすく、高い価格で契約に至る見込みも比較的大きい時期です。
一方で、所有期間5年ルールの境目にあたる時期でもあり、短期扱いになると税率は39.63%に上がります。売却を数か月遅らせるだけで税負担がほぼ半分まで軽くなるケースもあるため、税金を差し引いた後の手取り額で損得を丁寧に比べることが大切です。
築10〜15年|価格の安定と税制面の有利さがそろう時期
築10〜15年になると価格の下がり方がゆるやかになり、所有期間5年超による税制上のメリットも受けられることから、売り時として特に有力な時期の一つと考えられます。
所有期間が10年超であれば、軽減税率特例(14.21%)の対象となるケースもあり、税金を引いた後の手元に残る金額を増やしやすいタイミングです。
築浅らしさが適度に残りつつ価格も手の届きやすい水準に収まるため、実需層の購入希望が集中する価格帯と重なります。管理が行き届き、大規模修繕の実施履歴がそろっている物件ほど、契約がまとまりやすい傾向があります。
2回目の大規模修繕(築24〜26年頃)にあわせて修繕積立金の引き上げが見込まれている場合は、値上げが決議される前に売り出しを始めると有利に進めやすくなります。
築10年前後が売却の節目とされる背景は、マンション売却は築10年が分岐点の記事でくわしく解説しています。
築20〜25年|築30年の節目に備えて売却方針を練り直す時期
築20〜25年は、築30年という評価上の節目が近づき、売却に踏み切りやすい時期の一つにあたります。
2回目の大規模修繕を終えた直後になりやすく、建物の状態に対する安心材料をアピールしながら売却を進めやすいタイミングです。
築25年を超えてもフラット35や住宅ローン控除を使えるケースはあるものの、買主側は耐震性や管理の状態、修繕の履歴をいっそう細かくチェックする傾向が強まります。このため築25年に達する前に売り出すことが望ましいとされています。
管理組合の財務状況、修繕積立金の残高、これまでの大規模修繕の実績を資料として買主へ示せるよう整えておくと、価格交渉を有利に運びやすくなります。
築30年超|売却は可能でも進め方の見直しが求められる段階
築30年超になると価格の下落は落ち着きやすく、買い手がつかないとは限りません。ただし、売却とあわせて別の選択肢も検討しておきたい段階です。
購入を検討するのは投資家や買取業者が中心となり、自ら住む目的の購入者に高い価格で売るのは難しくなることが多いです。
考えられる主な選択肢
- リフォームしてから売り出す
- 買取業者に直接売る
- 賃貸物件として活用する
- 手を加えず仲介で売却を続ける
立地によっては①か④、早く現金化したい場合は②、賃料相場が高めのエリアでは③が選択肢になります。
築30年物件の相場や成約率に関するデータは、築30年マンションが売れない理由でまとめています。
税制面で考えるマンション売却のタイミング
ここでは、譲渡所得税の基本的な考え方と、押さえておきたい特例を順に見ていきます。
取り上げる内容は次の4つです。
5年超の所有で税率がおよそ半分に下がる理由
所有期間が5年以下にあたる短期では39.63%※1、5年超にあたる長期では20.315%※2と、譲渡所得税の税率には約2倍もの開きがあります。
※1 参照:短期譲渡所得の税額の計算|国税庁
※2 参照:長期譲渡所得の税額の計算|国税庁
見落としやすいのは、所有期間を数える基準日が「売った年の1月1日時点」だという点です。
たとえば2021年6月に買った物件なら、暦のうえでは2026年6月で満5年を迎えます。しかし税務上「5年超」とみなされるのは、2027年1月1日時点になってからです。
1年のずれは勘違いを招きやすいので、売買契約を結ぶ前に、判定日がいつになるかを確かめておきましょう。
| 保有期間(売却した年の1月1日時点) | 所得の分類 | 適用される税率 |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63% |
| 5年超 | 長期譲渡所得 | 20.315% |
| 10年超(軽減税率の対象) | 長期(6,000万円以下の部分) | 14.21% |
| 10年超(軽減税率の対象) | 長期(6,000万円超の部分) | 20.315% |
所有10年超で使える軽減税率の特例|居住用なら14.21%に
所有期間が10年超の居住用マンションを手放すときは、譲渡益が6,000万円以下の範囲について、14.21%という軽減税率で計算されます。
※参照:マイホームを売ったときの軽減税率の特例|国税庁
長期譲渡所得の税率20.315%よりも約6ポイント低くなるため、10年を超えて持ち続けた自宅は、税負担の面でいっそう売りやすい時期に入るといえます。
なお、次に紹介する3,000万円特別控除とは組み合わせて使うこともできます。3,000万円までは課税されず、超えた分には14.21%がかかるという、二重の恩恵を受けられる場合があります。
対象になるかどうかは、住んでいた年数ではなく「所有期間」が10年超かどうかで判断されます。具体的な判定は税理士に相談しておくと安心です。
3,000万円特別控除|売却益があっても課税されない可能性
自分が住む家を売ったときには、譲渡益から3,000万円を上限として差し引ける特例が設けられています。
※参照:マイホームを売ったときの特例|国税庁
条件に当てはまる居住用マンションであれば、3,000万円特別控除によって譲渡所得税の負担はかなり小さくなります。譲渡益の額によっては、納める税金が生じないこともあります。
- 売り主本人が住まいとしている(いた)物件であること
- 住まなくなった日から数えて3年目の年末までに売ること
- 買い手が特別な関係にある相手ではないこと
- 前年と前々年に、この特例などの適用を受けていないこと
ほかにも条件があります
※参照:マイホームを売ったときの軽減税率の特例|国税庁
住宅ローン控除とは同時に使えないうえ、買換え特例とはどちらか一方を選ぶ形になるなど、併用の決まりが入り組んでいます。前もって確認しておくことが大切です。
確定申告をおこなう時期は、原則として売却した年の翌年2月中旬〜3月中旬です。
受付の期間は年ごとに多少ずれることがあるので、国税庁が公表している最新の情報で確かめてください。
申告が初めての方は、不動産売却の確定申告の記事で流れをひととおりつかんでおくと、手続きを進めやすくなります。
※ 特例を受けるには、それぞれ細かな条件が定められています。具体的な判断は税理士などの専門家へご相談ください。
売却で損失が出たときの損益通算・繰越控除による還付
自宅を売って譲渡損失が生じたケースでも、一定の条件にあてはまれば、損益通算と3年間の繰越控除を利用することで所得税・住民税について還付を受けられる場合があります。
※参照:マイホームを買い換えた場合に譲渡損失が生じたとき|国税庁
対象となるのは、(1) 居住用財産を買い換えたことで生じた譲渡損失と、(2) 住宅ローンの残債が売却額を上回る特定居住用財産の譲渡損失、の2パターンです。
売っても残債が残るオーバーローンの状態で迷っている場合は、特例を使えるかどうかが、売却時期を決めるうえで大きなポイントになることがあります。
2026年に売却タイミングを左右するマーケット動向|金利・建築コスト・省エネ基準
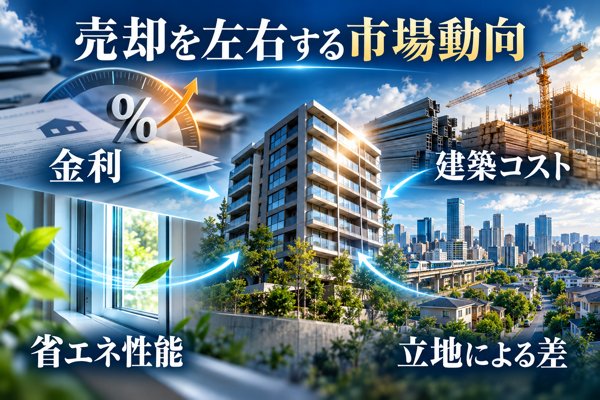
ここでは、2026年に売却のタイミングを見極めるうえで押さえておきたい4つの市況要因を取り上げます。
解説する4つのポイントは次のとおりです。
| 項目 | 現在の動き | 影響の大きさ | 売却タイミングを考えるヒント |
|---|---|---|---|
| 日銀の政策金利 | 引き上げ(0.75%、2025年12月) | 大 | 金利が本格的に上がる前の売り出しが有利になりやすい |
| 建設コスト | 高い水準が継続(2015年比+30%超) | 大 | 中古へ需要が流れ、売り手に有利な傾向 |
| 省エネ基準の適合義務 | 2025年4月から施行済み | 中 | 省エネ性能の差が価格に表れやすい |
| エリア間の格差 | 広がる傾向 | 大 | 郊外・地方ほど早めの判断が求められる |
政策金利の引き上げが住宅ローンと買主予算に与える影響
2025年12月、日銀は政策金利を0.75%まで引き上げる決定を下しました。
※参照:2025年12月金融政策決定会合での決定内容|日本銀行
2026年に入ってからも追加の利上げが取り沙汰されており、変動型の住宅ローン金利へ影響が広がることも考えられます。金融機関が基準金利や金利優遇の幅を見直す動きにも、目を配っておくと安心です。
月々の返済額を変えずに試算すると、金利が1ポイント上がるだけで借りられる金額は約1割減ります。返済枠が月々10万円の場合、金利0.5%では3,230万円まで借りられますが、1.5%になると約2,780万円にとどまり、予算がおよそ450万円目減りする計算です。
買主の資金力が落ちれば、売主が希望する価格で交渉を進める余地も小さくなります。金利が本格的に上がりきる前の段階は、買い手の予算がまだ保たれているぶん、売り出しに踏み切りやすいタイミングと考えられます。
建築コストの高騰がもたらす中古マンションへの需要シフト
「国土交通省|建設工事費デフレーター」を見ると、指数(2015年=100)は2024年度の128.9から、2025年8月には130.9へと伸びています。
住宅のうちRC造に絞った指数は2026年10月時点で132.3に達しており、10年前比にして3割以上の値上がりです。
新築の価格が下がりにくい状況は、買い手が中古マンションへ流れる動きを後押しし続けています。とりわけ立地に恵まれ、管理も行き届いた物件ほど、比較的スムーズに売れやすい傾向が見られます。
2026年についても、中古マンションを売る側に好ましい相場環境が続くとの見方が大勢です。
2025年4月施行の省エネ基準適合義務化と中古物件への波及
2025年4月以降、新築建物は原則としてすべて省エネ基準への適合が求められるようになりました。
※参照:省エネ基準引き上げへ。脱炭素化も。|国土交通省
新築では省エネ基準を満たすことが当たり前になりつつあります。中古であっても、断熱性能の高さや二重窓、高効率給湯器といった省エネ設備がそろっていれば、買主は「光熱費などの維持費を見通しやすい」という安心感を得られます。
築20年超の物件でも、内装をリフォーム済みだったり二重窓を後付けしていたりすると、築年数が同程度の物件より高い価格で成約するケースが増えつつあるようです。
広がるエリア格差|都心・駅近は底堅く、郊外・地方は明暗が分かれる傾向
2026年は、都心や駅近の物件と郊外・地方の物件との価格差が、さらに開いていくと見込まれています。
都心・準都心や駅から徒歩10分以内の物件には今後も旺盛な需要が見込まれる一方、郊外・駅から遠い物件・地方都市では買い手が限られます。「売却に適した時期をすでに過ぎかけているかもしれない」という可能性も、念頭に置いておきたいところです。
地方の物件は人口減少や高齢化のあおりを受けやすい傾向があります。築年数が古く、郊外や駅から遠い物件の場合、2026年時点で売却に本腰を入れて向き合わなければ、5年後・10年後には取れる手段がかなり限られてしまうおそれがあります。
郊外や地方に物件をお持ちの方は、早めに売却時期を見極める必要性が高いと考えておくのが現実的でしょう。
マンション売却に向く月と季節ごとの動き
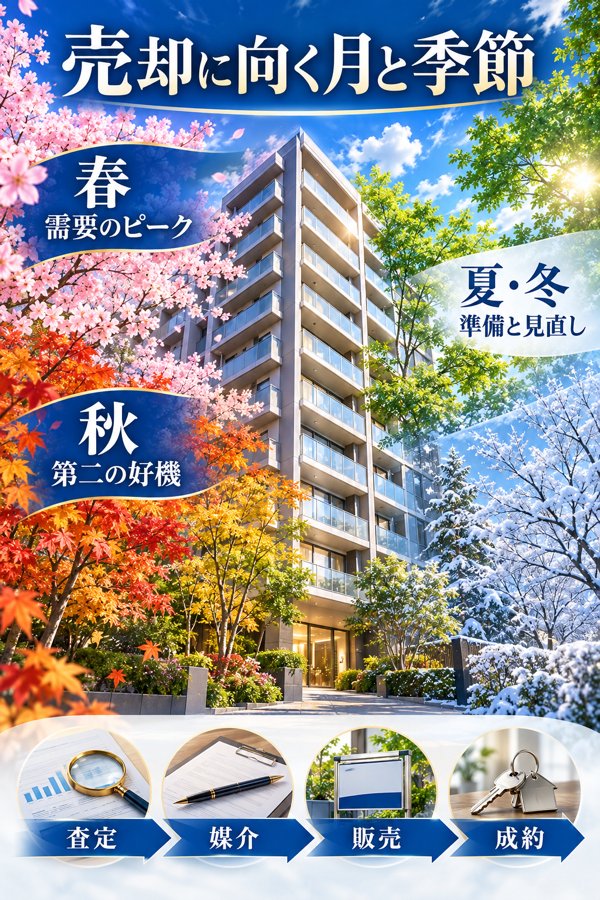
季節によって買主の動きがどう変わるかをまとめ、いつから売却の準備に取りかかればよいかを逆算で示します。
ここでは、次の4つの観点に分けて解説します。
| 月 | 成約の動き | 売り出しの適性 |
|---|---|---|
| 1月 | 少なめ | ×(売り出しは控えたい) |
| 2〜3月 | 年間で最多 | ◎(最も需要が高い時期) |
| 4〜6月 | 落ち着いて推移 | ○ |
| 7月 | ペースダウン | △ |
| 8月 | 年間で最少 | ×(売り出しは控えたい) |
| 9〜11月 | 持ち直して増加 | ◎(第2の繁忙期) |
| 12月 | 減少 | △(売り出しの準備期間) |
2〜3月は年間で最も需要が高い時期|新年度に向けた購入が集中
年間でマンションの成約数が最も多くなるのが2〜3月で、新年度を控えた買主が一斉に動き出します。
転勤・進学・就職など、新しい年度の暮らしに間に合わせたいという購入目的がはっきりしているため、内覧の件数も成約に至る割合も年間を通じて高くなりやすい時期です。
条件が見合う物件であれば、販売開始から1〜2か月ほどで買い手が決まるケースもよく見られます。
一方で、同じ時期に市場へ出てくる物件も増えるため、周辺の相場から大きくかけ離れた価格をつけると、需要の多い時期でも買い手を逃す要因になりかねません。
9〜11月は第2の繁忙期|秋の住み替え層が狙い目
9〜11月は下期の人事異動や子どもの進学に備えて住まいを探す人が動き出す、第2の繁忙期にあたります。
夏場の落ち込みが明けた直後は需要と供給の関係が売主側に傾きやすく、春の繁忙期に向けた準備期間と比べてライバルとなる物件が少ないことが利点です。
秋のうちに販売を始めて年内の成約を狙う進め方も、十分に検討できる選択肢といえます。
1月・8月は動きが鈍い時期|売り出しを見送りたい月
年間を通じて成約の数がとりわけ少なくなる閑散期にあたるのが、1月と8月です。
年末年始を挟む1月、お盆や夏休みと重なる8月は、買主が内覧に出向くこと自体が少なくなり、売れるまでの期間が延びがちです。
閑散期に販売を始めると、売主が焦りから値下げを急ぎやすくなり、相場を下回る価格で手放すおそれがあります。
媒介契約を結んだまま閑散期を迎えた場合は、大きな値下げに踏み切るより、掲載写真の撮り直しや内覧時の対応の見直しに力を入れるほうが成果につながりやすい傾向があります。
逆算で組む売却スケジュール|成約希望3か月前からの査定着手
査定や媒介契約の手続きは、成約を目指す時期から逆算して3〜6か月前に始めるのが現実的な進め方です。
2〜3月の成約を狙うなら
▶︎11〜12月に始動するのが基本の形
6か月前:相場の確認と一括査定
4〜5か月前:不動産会社と媒介契約
3か月前:販売スタート
1〜2か月前:内覧の受け入れと価格の見直し
需要が高まる直前の11〜12月に販売を始めることが大切で、年が明けてからでは競合物件が急に増え、その中に埋もれやすくなるため注意しましょう。
売り時を生かすための具体的な進め方
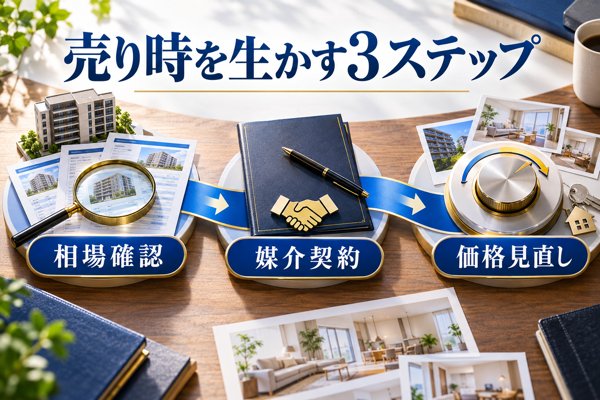
今が売り時だと見きわめたあとに進めたい具体的な動きを、3ステップに分けて紹介します。
このセクションで取り上げる3つのポイントは次のとおりです。
Step 1|複数社への一括査定による相場の確認
売却のタイミングを考えるときは、まず今の査定額を確かめるところから始めるのが近道です。
一括査定で複数の会社にまとめて依頼すると、同じ部屋でも会社ごとに数十万〜数百万円の開きが出るケースがあり、おおよその相場を短期間でつかめます。
査定額はあくまで目安で、その金額での売却が決まるわけではないため、1社の結果だけを頼りに決めるのは危うい面があります。
最も高い査定額と最も低い査定額のあいだに10〜20%程度の開きが出ることもよくあり、相場の目安を持たないまま動き出すと、低めの金額のまま媒介契約へ進んでしまうおそれがあります。
\ まずは今の相場の確認から /
Step 2|媒介契約の選択と売却活動の開始
査定の結果を確認したら、一般・専任・専属専任という3種類の中から、ご自身の事情に合った媒介契約を選びます。
どの契約を結ぶかによって、売れるまでの早さや物件情報の広がり方、不動産会社の熱の入り方が大きく変わるため、慎重に検討したいところです。
| 契約の種類 | 他社との同時契約 | 自分で見つけた買主との取引 | 業務報告の頻度 | レインズへの登録期限 | 向いている方 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 複数の会社を競わせ、間口を広げて売り出したい方 |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約した翌日を起点に7営業日以内 | 窓口を1社に絞りつつ、知人などへ売る道も残しておきたい方 |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約した翌日を起点に5営業日以内 | 売却をプロへ全面的に任せたい方・早めに手放したい方 |
人気エリアの物件で高い価格を狙うなら一般媒介、早く売りたい場合は専任・専属専任を選ぶのが、よく見られる使い分けです。
どの契約にも3か月以内という有効期間が設けられており、期間内に成果が見えなければ、更新するか解除するかを選び直せます。
Step 3|繁忙期を見据えた価格設定の見直し
仕上げとなるのは、繁忙期の反響を最大限に引き出す価格設定の見直しです。
2〜3月の繁忙期により多くの問い合わせを集めるには、11〜12月のうちに売り出し価格を練り直し、内覧の準備も整えておくと進めやすくなります。
売り出した直後は査定額の上限に近い価格を付け、問い合わせの入り具合に応じて3〜4週間ごとに見直していく進め方が基本とされています。
繁忙期の手前にあたる11〜12月に売りに出すと、買主が本格的に探し始める時期に「新着物件」として目に留まりやすく、成約へ結びつきやすい傾向が見られます。
査定額がそのまま成約価格になるとは限らない点を意識しながら、繁忙期と閑散期の流れを踏まえて柔軟に調整していくことが大切です。
よくある質問
2026年のマンション市場は売却に向いた時期といえますか?
条件次第では、売却に適したタイミングと考えられます。
建築費の高止まり、金利の上昇が本格化する前であること、利便性を重視する需要という3要因が重なっています。都心や駅近にある築25年以下の物件では、好機がしばらく続くと見込まれています。
一方で郊外・地方の物件や築古物件は二極化の影響を受けやすく、ご自身の状況と照らし合わせて検討することが大切です。
売却に向いている築年数の目安はありますか?
バランスに優れたゾーンの一つとして、築10〜15年が挙げられます。
資産価値が下がるペースがゆるやかな時期で、所有期間5年超による税制上のメリットも受けやすくなります。所有が10年超であれば、軽減税率特例(14.21%)を使える点も魅力です。
「築30年の壁」を迎える前の最後のチャンスとして、築20〜25年も有力な選択肢です。
売り出しに適した月はいつ頃ですか?
年間で需要がもっとも高まる2〜3月が、特におすすめの時期です。
新生活に向けて動く買主が増えるため、契約がまとまりやすい傾向があります。
秋の9〜11月がこれに続く時期です。閑散期にあたる1月・8月は、売り出しのスタートをできるだけ避けるのが一般的とされています。
所有期間が5年を超えると、税金はおよそ半分になるのでしょうか?
短期の39.63%に対し、長期では20.315%となるため、譲渡所得にかかる税率はおおむね半分に抑えられる仕組みです。
注意したいのは、所有期間が売った年の1月1日を基準に判定されることです。実際に5年が経っていても、税制上の5年超に該当するまで最大1年ずれる場合があります。
具体的な取り扱いは、税理士などの専門家に確認されると安心です。
売り時を迎えていても、売却を見送ったほうがよい場合はありますか?
考えられるのは、(1) そのまま住み続けるほうが合理的な場合、(2) 賃貸に回して利回り5%以上を期待できる場合、(3) 残債が査定額を上回るオーバーローンの状態で、残債の処理が難しい場合です。「住み続ける」「貸す」「売る」の3択を横に並べて見比べると、納得しやすい選択肢が見えてきます。
まとめ|「築年数・税金・季節」の重なりから見極めるマンションの売り時
2026年にマンション売却の好機となるのは、築年数、所有期間に応じた税率、季節、金利の動き、ライフイベントという5つの軸が重なり合う時期といえます。
中でも築25年以下、所有5年超、2〜3月という繁忙期の3つの条件がそろう場合は、売却へ踏み出す有力な後押しになると考えられます。
記事内で取り上げた7つのサインに4つ以上該当する方は、売却に適した局面を迎えている見込みが大きいでしょう。
ただし、売り時に当たる状況であっても、住み続けたり賃貸に出したりするほうが理にかなうケースも考えられます。売却だけに絞らず、3つの選択肢を横並びで比べる視点を持っておくと安心です。
売り時だと見極められたら、続いて取り組みたいのが今の市場価格の確認です。
不動産会社ごとに査定価格は数十万〜数百万円ほど開くことがあります。複数社の一括査定で相場の目安をつかみ、繁忙期を見据えた売却プランを立てておくことが、好機を逃さないための近道になるでしょう。
\ 売却額を無料で確かめる /