住み慣れた家を手放したあとも、同じ家で暮らし続けられる方法として関心を集めているのがリースバックです。
利用を検討するとき、多くの方がまず知りたいのは、売却額がどの程度になり、月々の賃料がどれくらいかかるのかという点でしょう。
まとまったお金は用意したいものの、相場を大きく下回る金額で手放すことになったり、賃料の負担が重くて住み続けられなくなったりする事態は避けたい――そう考える方は少なくないはずです。
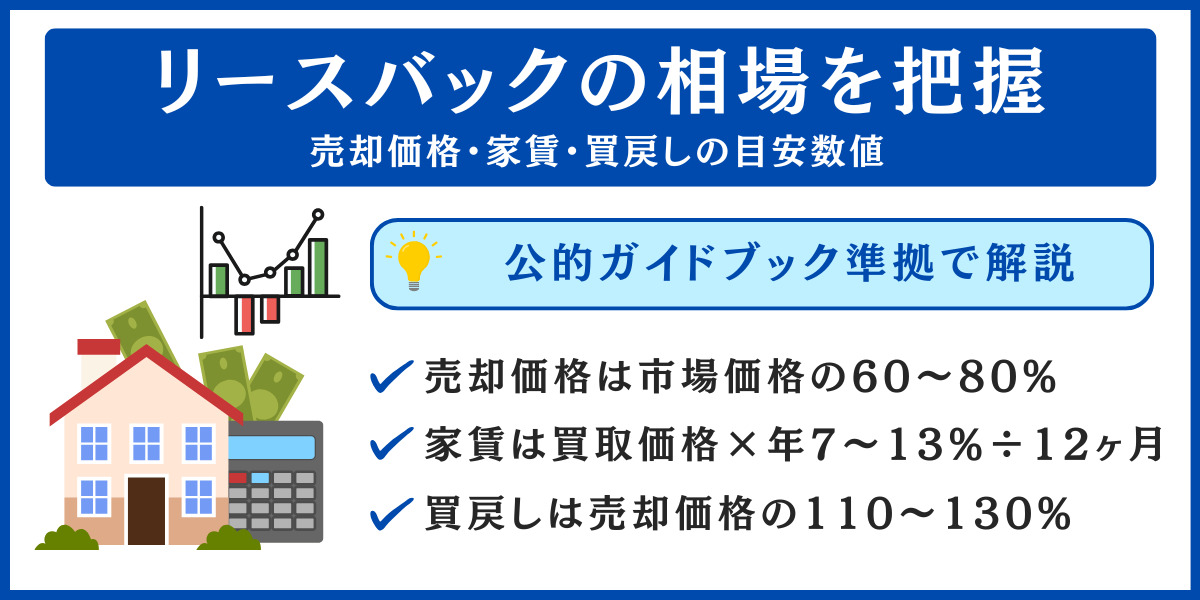
リースバックでよく示される水準は、売却額は市場価格のおよそ60〜80%、賃料は年間で買取額の7〜13%(月額換算では約0.6〜1.0%)程度といわれています。
この記事では、売却時の価格、毎月の家賃、買戻しの条件について、実務の場面でよく用いられる目安の考え方をまとめました。あわせて、公的な資料から読み取れる注意点も紹介します。
主な拠り所としたのは、国土交通省が令和4年6月に発行した「住宅のリースバックに関するガイドブック」と借地借家法です。価格や賃料、買戻しの考え方から、実際に起きたトラブルの例まで、順を追って説明していきます。
リースバック相場は3点セットで読み解く|売却価格・月々の家賃・買戻し額
ひとくちにリースバックの相場といっても、対象となる金額によって指している中身は大きく異なります。
手元に入る売却額、月々支払う家賃、将来買い戻す際に必要な価格。この3つを混同したまま比べても、どの水準が適正なのかは判断しにくくなります。
ここでは3点セットそれぞれの目安と、全体の関係を順に見ていきます。
リースバック相場の大枠|3点セットそれぞれの目安値
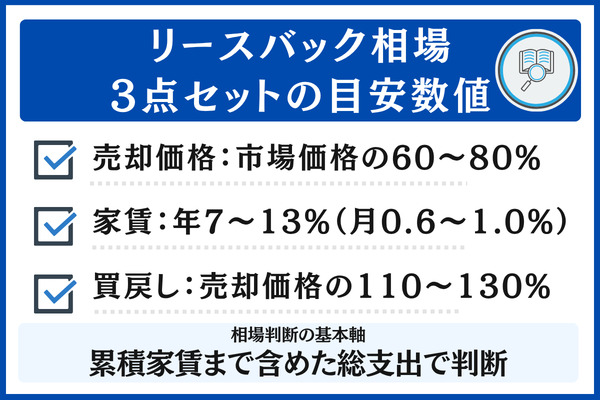
まず基準として押さえておきたいのは、売却価格は市場価格に対して60〜80%、家賃は買取価格に対し年7〜13%(月額換算で約0.6〜1.0%)、買戻し価格は売却価格に対して110〜130%という3点セットの目安です。
国土交通省のガイドブックでは、不動産の価格は地域や築年数などによって相場が形づくられるとしたうえで、提示された売却価格がその水準からかけ離れていないかを確かめ、価格の根拠や相場観を事業者に尋ねるよう勧めています。
※参照:国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月発行)
3点セットの早見表
| 区分 | 目安となる水準 | 算定の考え方 |
|---|---|---|
| 売却価格 | 市場価格に対して60〜80% | 事業者が見込む投資利回りや、再販・空室のリスクを踏まえて逆算 |
| 毎月の家賃 | 買取価格に期待利回りを掛け、12ヶ月で割った額(年7〜13%が主流) | 積算法による算出(買取価格×期待利回り) |
| 買戻し価格 | 売却価格に対して110〜130% | 取得時の諸経費と事業者の利益を上乗せ |
3つの数値を切り離さずに確認したい理由
ここで挙げた3つの数字は、いずれも期待利回りを軸に連動して動く関係にあります。
家賃は買取価格に期待利回りを掛けて12ヶ月で割る形で決まるため、売却価格が高くなれば家賃もあわせて上がります。
買戻しを望む場合も、買戻し価格は売却価格に10〜30%の上乗せ率をかけて決まるので、同じように売却価格の影響を受けます。
国土交通省のガイドブックはポイント3で、住み続ける期間を通じて毎月の賃料を払い続けられるか、事前に試算しておくよう促しています。あわせて、売却で手にする金額と、数年にわたり賃料として払う金額のどちらが大きいかを、自分で計算して比べることも勧めています。
受け取る一時金の多さだけで決めるのではなく、家賃の累計を含めた支出の総額で比べることが、相場を見極めるうえでの土台になります。
目安を自宅に当てはめる前に確認したい前提条件
3点セットの目安には幅があり、上限と下限のどちらに近づくかは物件ごとの条件に左右されます。
査定を依頼する前に、次の4点を確認しておくと判断しやすくなります。
- 物件の種類(戸建て・マンションのどちらか)
- 所在地(都市部・地方の別、最寄り駅からの距離)
- 建物の築年数(築20年以内か、それを超えるか)
- 住宅ローンが残っているか、残っている場合はいくらか
一般に、都市部や換金しやすいエリアにある築浅でローン残債の少ない物件ほど、売却価格は80%側・家賃は7%側の条件が示されやすく、反対に地方や買い手のつきにくいエリア、築古、ローン残債の多い物件では、売却価格は60%側・家賃は13%側に寄りやすい傾向があります。
売却価格や家賃の水準は事業者によって差があります。契約を結ぶ前に、複数の会社から査定を取り寄せて比べておくと安心です。
リースバックで自宅を売るときの価格水準|市場相場に対し60〜80%前後
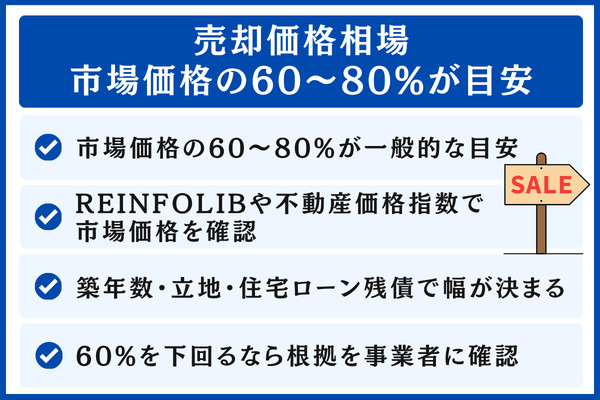
リースバックを考え始めた方の多くが、まず知りたいのは「手放した自宅にどれくらいの値段がつくのか」という点ではないでしょうか。
リースバックの買い手は事業者で、物件を投資目的の不動産として取得します。一般の買主を探す仲介での売却とは事情が異なり、価格は相場を下回る水準に置かれることが多く、相場に対して60〜80%程度がおおよその目安とされています。
買取価格が相場の60〜80%に収まる理由|事業者側のリスクと利回り
買取額が相場を下回りやすいのは、買い手である事業者が3つのリスクを負うためです。具体的には「物件を持ち続ける間の運用面のリスク、のちに転売する時点で相場が下がっているリスク、住み続ける借り手の家賃滞納から生じる空室のリスク」が挙げられます。
事業者側は、こうした3つのリスクを前提としたうえで、想定する利回りで投じた資金を取り戻せる水準から逆算して買取額を決めています。
売り買いが活発な都市部のマンションなら80%に迫ることもありますが、地方にある戸建てや築年数の古い物件では60%以下にとどまるケースも見られます。
エリアごとの相場の調べ方|国の公開データを使った確認
提示額が相場の60〜80%に当たるかを確かめるには、前提として自宅の相場、つまり仲介で売り出した場合に見込める価格をつかんでおくことが欠かせません。
相場の把握には、国土交通省の「不動産情報ライブラリ(REINFOLIB)」が役立ちます。地図から場所を選ぶと、これまでの取引事例の価格や地価公示価格、固定資産税路線価といった情報を閲覧できます。
全国的な価格の動きは、同じく国土交通省が公表する「不動産価格指数(住宅)」で確認できます。令和7年12月分の季節調整値(2010年平均=100)では、住宅総合が148.0、戸建住宅が121.9、マンション(区分所有)が225.1となっており、マンションについては2010年と比べて2.25倍の水準に達しています。
地方ブロック別では、関東地方が156.0(マンション219.9)、近畿地方が151.5(マンション226.4)と大都市を抱えるエリアで数値が高い傾向にあります。対して四国地方は111.5、中部地方は114.5で、比較的落ち着いた水準です。
エリア区分ごとの買取価格の傾向(目安)
| エリア区分 | 相場の特徴 | 相場に対する買取額の割合(目安) |
|---|---|---|
| 三大都市圏(東京・大阪・名古屋)の都市部 | 価格指数が高く、売買も活発 | 70〜80%に近い水準 |
| 地方の中核となる都市 | 売買の活発さは中くらい | おおむね65〜75% |
| 郊外・地方(買い手が限られるエリア) | 転売時のリスクが高め | 60〜65%に近い水準 |
立地や築年数、住宅ローン残債による価格への影響
提示額が目安の幅の上限側と下限側のどちらに近づくかは、主に建物の築年数、物件の立地、住宅ローン残債の大きさという3要素に大きく左右されます。
建物が新耐震基準(昭和56年6月1日以降に適用された基準)を満たす水準の耐震性を備えていれば、買い取る事業者にとっても、のちに転売先となる買主にとっても評価しやすいため、80%に近い価格がつく可能性があります。
反対に、旧耐震基準で建てられた物件は補強工事が必要になるとみなされやすく、評価が低めに出る傾向があります。
立地面では、最寄り駅から徒歩10分以内、主要都市の中心部、借り手のニーズが期待できる地域といった条件に当てはまると、入居者を見つけやすい点がプラスに働き、買取額も高めになりやすいです。
住宅ローンを返済中の場合、売却で得たお金で完済して抵当権を外すことになります。残債が多いほど事業者は買取額を高めに設定せざるを得なくなり、その分が毎月の家賃にはね返る仕組みです。
相場から大きく外れた安値提示を見抜くためのポイント
国民生活センターが2025年5月21日に出した注意喚起の中では、認知症を患う父親が相場を大きく下回る金額で自宅をリースバック契約により売っていた、という趣旨の相談が紹介されています。
※参照:国民生活センター「強引に勧められる住宅のリースバック契約にご注意!」
国土交通省ガイドブックにも同様の事例(CASE3)が掲載されています。高齢男性が事業者の示した700万円で自宅を手放し、月約15万円の家賃で借りる契約を交わしたものの、実際の市場での取引価格が1億2,000万円相当だったことが、きちんとした説明のないまま後から分かったという内容です。
- 最低3社を目安に複数の事業者から査定を取り、金額のばらつきを比べる
- 事業者の説明だけに頼らず、REINFOLIBや不動産価格指数を使って地域の相場を自分で調べておく
- 仲介で売り出した場合にいくらになりそうか、不動産仲介会社にも意見を聞いておく
- 買取額が相場の60%に届かないときは、なぜその金額なのかを事業者に尋ねる
ガイドブックでは、ふつうの売却を選んだうえで引渡しまで一定期間待ってもらうことを契約条件に盛り込む方法もあると触れたうえで、ほかの宅建業者からも相場について意見をもらい、価格に納得できるかを考えることの大切さが示されています。
リースバック家賃の水準|期待利回り×買取価格を12ヶ月で割った額
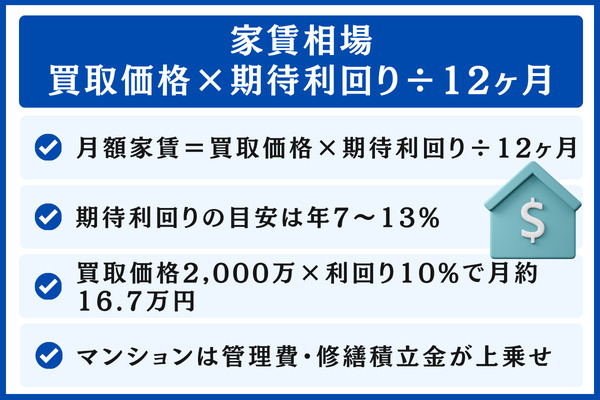
一般的な賃貸住宅では、近くの似た物件がいくらで貸されているかを基準にする賃貸事例比較法で家賃が決まります。一方のリースバックでは、買い取った金額に期待利回りを乗じて求める「積算法」が用いられるため、算出の考え方そのものが違います。
月額家賃の算出方法|期待利回り × 買取価格 ÷ 12ヶ月
毎月支払う家賃は、年率で示される期待利回りを買取価格に掛けて年額を出し、さらに12ヶ月で割って求める方法が広く使われています。
算出式: 毎月の家賃 = 期待利回り × 買取価格 ÷ 12ヶ月
仮に2,000万円で買い取られ、期待利回りが10%に設定されたとすると、家賃は月に約16.7万円の計算です。
同じ買取価格でも、7%で設定されれば月に約11.7万円、13%であれば月に約21.7万円となり、利回りの置き方しだいで負担額に大きな差が生まれます。
近隣の賃料水準を参照する賃貸事例比較法ではなく、買取価格を出発点として積み上げる積算法で賃料が決まるところが、リースバックならではの特徴といえます。
期待利回りの水準|7〜13%と開きが出る理由
利回りの水準は次のような複数の条件に左右されるため、一律の数値で示すのは難しいのが実情です。
- 物件の種類: マンションは戸建てに比べて売却しやすく(流動性が高く)、利回りを抑えた設定になりやすい
- 築年数: 新しい物件は転売時のリスクが少ないぶん利回りが低い傾向、古い物件は高くなりがち
- 所在地: 駅から近い物件や都市部では低め、郊外や地方では高めになりやすい
- 契約の種類: 定期借家では低め、普通借家では高めに設定される傾向
- 借り手の信用度: 収入が安定している人ほど低めの利回りになりやすい
おおよその範囲としては、売却しやすい都市部のマンションが7%前後、買い手が見つかりにくい地方や郊外の戸建てが13%程度と考えられます。
※この記事では、年7〜13%をおおよその基準に据えて解説を進めます。
月額家賃の一覧表|利回りと買取価格の組み合わせで試算
買取価格ごと・利回りごとに試算した毎月の家賃を、下の一覧表で確認できます。
数値は「期待利回り×買取価格÷12ヶ月」で機械的に求めたもので、実際に契約する家賃は事業者や条件によって上下します。
月額家賃の一覧(端数は四捨五入)
| 買取額 | 利回り年5% | 利回り年7% | 利回り年10% | 利回り年13% |
|---|---|---|---|---|
| 1,000万円 | 41,667円 | 58,333円 | 83,333円 | 108,333円 |
| 2,000万円 | 83,333円 | 116,667円 | 166,667円 | 216,667円 |
| 3,000万円 | 125,000円 | 175,000円 | 250,000円 | 325,000円 |
| 4,000万円 | 166,667円 | 233,333円 | 333,333円 | 433,333円 |
| 5,000万円 | 208,333円 | 291,667円 | 416,667円 | 541,667円 |
上の一覧は「期待利回り×買取価格÷12ヶ月」で単純に算出した参考値です。管理費や修繕積立金といった経費が加わり、実際の家賃がこれより高くなることもあります。
戸建てとマンションで異なる点|管理費や修繕積立金の加算
売却後の物件は事業者の所有になるので、固定資産税や修繕費、管理費、修繕積立金を支払うのは事業者側です。ただ、こうした費用が家賃に反映されることもあり、マンションの場合は戸建てと比べて家賃が割高に映ることがあります。
国土交通省の「令和5年度マンション総合調査」では、住戸ごとに毎月かかる管理費の総額が平均17,103円、修繕積立金の総額が平均13,378円(駐車場使用料などからの充当分を含む)と報告されています。
管理費と修繕積立金を合わせると約3万円にのぼり、マンションでリースバックを利用する際に家賃へ加算されやすいのがこの金額です。
戸建てとマンションの家賃の違い(条件をそろえた場合の傾向)
| 比較項目 | マンション | 戸建て |
|---|---|---|
| 管理費や修繕積立金 | 事業者が支払う(家賃に含めて請求されることもある) | 発生しない |
| 利回りの水準 | 売却しやすいため低めになりがち | 物件ごとの条件による |
| 家賃の傾向 | 管理費などの分が加算されやすい | 固定資産税や修繕費に相当する額が家賃に織り込まれる |
ガイドブックでも、家賃は貸主が負担するさまざまな費用を考慮したうえで設定されると説明されています。
マンションでの利用を考えているなら、契約を結ぶ前に管理費や修繕積立金がいまいくらか、今後引き上げられる見込みがあるか(長期修繕計画)を確かめておくと安心です。
借家契約の種類|普通借家・定期借家で異なる家賃水準
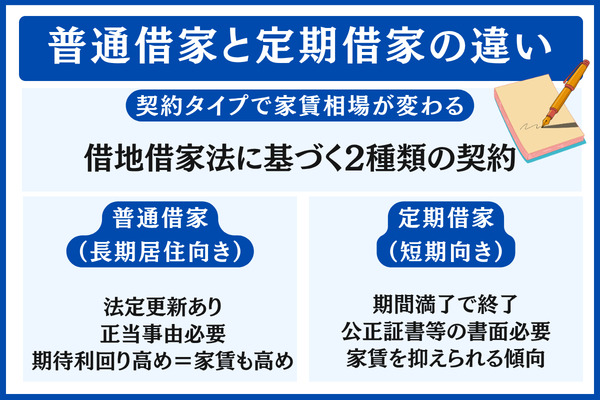
リースバックで売却したあとに交わす賃貸借契約は、借地借家法の上では普通借家契約・定期借家契約の2種類に分かれます。どちらの型を選ぶかで、暮らし続けられる期間も家賃の水準も大きく変わってきます。
普通借家契約の仕組み|借地借家法第26条・第28条の法定更新
普通借家契約の特徴は、借り手が住み続ける権利を法律が手厚く保護している点にあります。
借地借家法(平成3年法律第90号)第26条によると、期間を定めた建物賃貸借で、当事者のどちらも満了の「一年前から六月前」までに更新しない旨を相手へ伝えなかった場合、それまでと同じ条件のまま契約が更新されたものとして扱われます。
続く第28条は、貸主が更新を拒む通知を出せるのは「正当の事由」が認められるときに限られるとしており、貸主の都合だけで契約を打ち切ることは難しい仕組みです。
さらに第30条は、これらの規定より借り手に不利となる特約を無効とする強行規定です。長く住み続けたい方であれば、まず検討したいのは普通借家契約といえます。
定期借家契約の仕組み|借地借家法第38条の書面要件と期間満了での終了
定期借家契約の特徴は、更新しない旨を法律に沿って取り決めておけば、期間が満了した時点で契約が終わる点にあります。
もっとも、契約期間が1年以上であれば、貸主は満了日を基準に1年前の時点から6か月前の時点までに終了を知らせる必要があります。契約書の内容とあわせて、通知が届いているかどうかも確かめておきましょう。
借地借家法第38条により、期間を定めた建物賃貸借では、公正証書などの書面で契約を交わす場合に限って、更新しないという取り決めが認められています。
また同条第3項は、貸主に対し、更新がなく期間満了で賃貸借が終わることを記した書面を契約前に渡して説明する義務を課しています。この説明を欠いたときは、更新しないという取り決めそのものが効力を失う(同条第5項)とされています。
国土交通省ガイドブックでも、期間満了が迫った時期に住み続けたいと事業者へ伝えたものの、定期借家契約を理由に再契約を断られ、退去を余儀なくされたという事例(CASE4)が取り上げられています。
家賃水準の違い|普通借家より定期借家の利回りは低めになりやすい傾向
事業者から見ると、定期借家契約なら物件が戻ってくる時期を見通せる(再契約を断ることもできる)ため、再販売のスケジュールを思いどおりに組み立てやすくなります。
契約期間や再契約の条件を組み立てやすいことから、定期借家契約では条件次第で家賃が低めに設定されるケースもあります。
とはいえ、家賃の水準は事業者や物件の条件、契約期間によって変わるため、普通借家より常に安くなるわけではありません。
反対に普通借家契約の場合、貸主は「正当の事由」がない限り更新を拒めません。事業者は長く保有し続ける前提で収益を見込むことになり、期待する利回りも高く設定される分、家賃が高くなりやすい仕組みです。
普通借家と定期借家の違い(比較表)
| 比較項目 | 普通借家 | 定期借家 |
|---|---|---|
| 契約の結び方 | 書面でも口頭でも成立 | 公正証書などの書面(電磁的記録を含む)のみ |
| 更新の扱い | 法律上の更新がある | 更新しない旨の取り決めが可能 |
| 貸主からの更新拒絶 | 正当事由がなければ不可 | 期間が満了すれば終了 |
| 家賃水準の傾向 | 利回りを高めに見込むため家賃も高め | 利回りを低めに見込むため家賃は控えめ |
| 向いている人 | 長く住み続けたい人 | 数年のうちに住み替えや買戻しを考えている人 |
契約タイプの選び方|居住予定の期間と買戻しプランが判断軸
- 5年以上住み続けたい → 普通借家(家賃が高めでも、長く暮らせる安心感を重視)
- 数年以内に施設への入居や住み替え、買戻しを考えている → 定期借家(家賃を低めにできる可能性)
- 買戻しを予定している → 買い戻す時期に期間をそろえた定期借家も選択肢
- 高齢で、今の家に住み続けることを何より重視 → 普通借家を原則にしている事業者・ブランドから選ぶ
定期借家契約であっても、借地借家法第38条に基づく事前説明の書面が交付されていなければ、更新しないという取り決めは効力を持ちません。
署名する前に契約書類へひととおり目を通し、わからない点は事業者に質問して解消しておくと安心です。

売却価格と家賃の相反関係|累積家賃まで含めた比較の大切さ
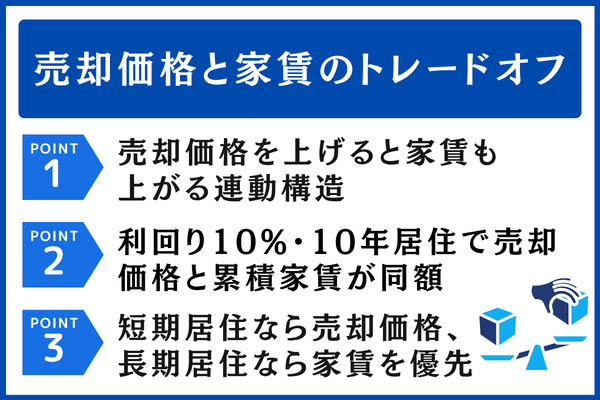
期待利回りが一定に設定されている場合、リースバックでは売却価格が高くなるほど家賃も高くなり、価格を低くすれば家賃も低くなるという連動関係が生まれます。
このため、同じ家に長く住み続けるつもりであれば、売却時に受け取るまとまった資金よりも、住んでいる間に払う家賃の合計額のほうが家計への影響が大きくなるケースも考えられます。
高く売るほど家賃も高くなる|利回りで連動する仕組み
たとえば期待利回りを10%で固定して試算すると、月額家賃は買取価格1,500万円で12.5万円、2,000万円で16.7万円、2,500万円で20.8万円という水準になります。
買取価格が500万円高くなれば、月額家賃の上昇幅は約4.2万円となり、1年あたり約50万円、10年間では約500万円もの家賃の開きにつながる計算です。
10年間の累積家賃試算|価格差を家賃差が上回るケースも
買取価格の違いが、長い期間で家賃負担の差としてどこまで積み上がるのか。期待利回りを10%に固定した前提で試算すると、結果は下の表のとおりです。
売却価格別に見た10年累積家賃の試算(期待利回りは10%で固定)
| 売却価格 | 月額家賃 | 5年累積家賃 | 10年累積家賃 | 10年累積家賃と売却価格の差 |
|---|---|---|---|---|
| 1,500万円 | 125,000円 | 750万円 | 1,500万円 | ±0万円(同額) |
| 2,000万円 | 166,667円 | 1,000万円 | 2,000万円 | ±0万円(同額) |
| 2,500万円 | 208,333円 | 1,250万円 | 2,500万円 | ±0万円(同額) |
期待利回り10%で10年住み続けると仮定した場合、10年分の家賃の合計は売却価格とおおむね同じ金額に達するという試算になります。
言い換えると、売却価格を500万円高くできたとしても、10年間住めば家賃の合計も500万円増え、上乗せ分は打ち消される形です。
利回りを一定とした場合、売却価格と10年分の累積家賃はおおよそ釣り合います。住む期間が長くなる見込みなら、「高く売って高い家賃を払う」選択が結果的に支出の総額を膨らませるおそれがある点を意識しておきましょう。
優先順位の決め方|目的ごとの判断の目安
一時金の多さを重視するか、毎月の家賃の低さを重視するかは、必要な資金の大きさと住む予定の期間によって答えが変わります。
- ローンの早期完済や急な資金需要が大きい → 売却価格を重視(受け取る一時金をできるだけ多く)
- 5年以上の長期居住を想定 → 家賃を重視(買取価格を低めにして毎月の負担を軽く)
- 数年のうちに施設への入居や転居を予定 → 売却価格を重視しつつ、短期の定期借家契約も選択肢に
- 将来の買戻しも考えている → 売却価格を低めにすれば買戻し価格も下がる傾向
住む期間が短いと見込めるなら売却価格を高めに、長く住むなら買取価格を低めに設定して毎月の負担を軽くする、という考え方が基本になります。
\諸費用0円で毎月の家賃を軽く/
買戻し価格の水準|売却額の110〜130%程度が目安
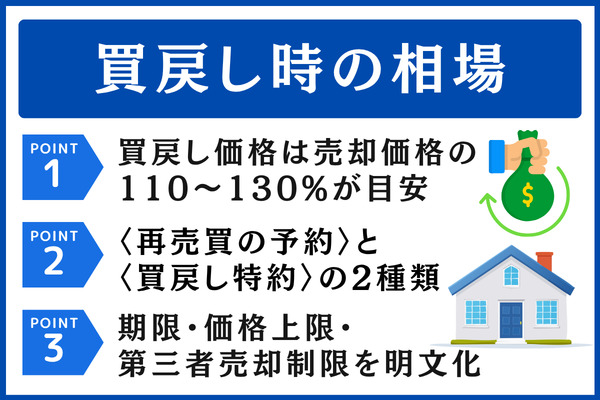
買戻しの仕組みは「再売買の予約」と「買戻し特約」の2種類に分かれます。金額をどこまで自由に決められるか、期間に上限があるかといった点で違いがあります。
事業者側の利益が加算されるので、買い戻すときの金額は売却したときの金額を上回るのが一般的です。
買戻し価格の水準|売却額の110〜130%程度が標準的なライン
買い戻すときの金額は、当初の売却額に、事業者が物件取得時に負担した諸費用と利益分を加えて決まるのが一般的です。目安としては、売却額に対して110〜130%(10〜30%の上乗せ)前後となるケースが多く見られます。
たとえば2,000万円で売却した場合、買い戻すのに必要な金額はおよそ2,200万〜2,600万円と見込まれます。
加算される金額には、登録免許税や不動産取得税、仲介手数料に相当する額、所有期間中に事業者が払う固定資産税の負担分、さらに利益分などが含まれます。
金額を契約の時点で確定させる場合もあれば、買い戻す時点の相場に合わせて決める場合もあります。将来買い戻すつもりがあるなら、契約段階で上限額を書面に残しておくことが基本となります。
国土交通省のガイドブックでも、買戻しは当然に認められる権利ではないと説明されています。そのうえで、期限と金額の両面から本当に買い戻せる見通しがあるかを契約前に確かめるよう呼びかけています。
「買戻し特約」と「再売買の予約」の比較
買戻しを法的に支える仕組みは2つのパターンに分かれ、金額と期間をどこまで自由に決められるかがそれぞれ異なります。
| 比較項目 | 再売買の予約 | 買戻し特約 |
|---|---|---|
| 金額の決め方 | 当事者間の合意で自由に決定できる | 売却代金(または合意した金額)と契約費用の範囲内 |
| 期間の上限 | 当事者間で自由に取り決め可能 | 上限10年(民法第580条) |
| 第三者への対抗 | 仮登記などにより第三者に主張 | 売買契約と同時に登記することで主張可能(民法第581条) |
| 法的根拠 | 民法の一般原則に基づく予約契約 | 民法第579条に定める買戻しの特約 |
| 実務での利用状況 | リースバックでは広く利用されている | 柔軟性が乏しく、実務での利用は少なめ |
買戻し方式の比較ポイント
民法第579条では、売買契約と同時に買戻しの特約を結んでいた不動産の売主について、買主が払った代金と契約費用を返すことで売買を解除できる旨が定められています。
また、同第580条により、買戻しを行える期間は長くても10年までとされています。
実際の取引では、金額・期間とも自由に組み立てられる「再売買の予約」を使うケースが主流です。
買戻しが不可能になる場面と防ぐための対策
契約書に買戻しの条項を入れていたとしても、次のような状況では買い戻せなくなるおそれがあります。
- 定められた期限までに資金をそろえられない(買い戻す時点で住宅ローンの審査に落ちる/手元資金が足りない)
- 買主であるリースバック事業者が物件を第三者へ転売し、新しい所有者が買戻しを拒む
- 家賃を滞納して賃貸借契約を解除され、買戻し権の消滅を定めた条項が適用される
- 買い戻す時点の価格が契約時の見込みを大きく超え、資金が足りなくなる
防ぐためには、契約の段階で「期限」「上限価格」「事業者による第三者への売却の制限」「家賃を滞納したときの対応」を書面にはっきり記しておくことが重要です。
買戻しの実現を目指すなら、必要な資金をどう用意するか(手元資金・住宅ローン・親族からの援助など)を契約前から逆算して計画しておくと安心です。
相場から外れた契約が招くトラブル|公的機関の注意喚起に学ぶ教訓
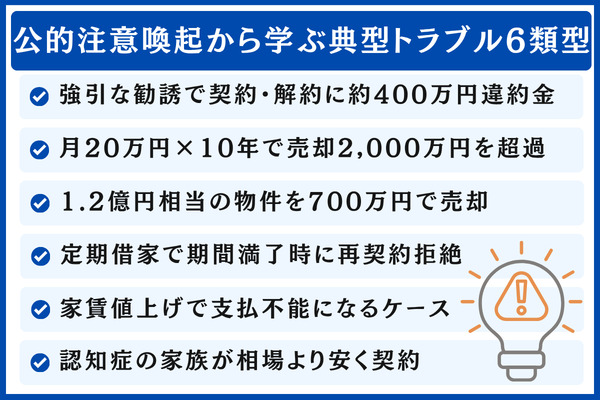
「家を売ったあとも今のまま暮らせると聞いて契約したのに、家賃を引き上げられて払いきれなくなった」――国民生活センターには、このような声が届いています。
2025年5月21日に国民生活センターが公表した「強引に勧められる住宅のリースバック契約にご注意!」では、リースバックをめぐる相談が近年増え続けていることに加え、契約当事者のうち約7割を70歳以上の方が占めていると報告されています。
国交省ガイドブックの4事例と国民生活センターの相談例に見るトラブルの型
国土交通省のガイドブックが取り上げる4トラブル事例と、国民生活センターが紹介している相談のパターンを並べてみると、どのケースも相場を事前に把握しないまま契約へ進んでいた点で共通しています。
よくあるトラブルの型と防ぎ方(6類型)
| トラブルの型 | 起きた経緯 | 防ぐための手立て |
|---|---|---|
| しつこい勧誘で契約し、解約を申し出ると高額な違約金を請求 | 訪問や電話を繰り返し受けて押し切られる形で契約。解約を伝えたところ約400万円の違約金を求められた | 契約をせかす説明をうのみにせず、家族と話し合ってから決めると返答する/クーリング・オフの対象外である点に注意 |
| 数年分の家賃の総額が売却額を上回る | 売却2,000万円・月家賃約20万円の条件で、10年住むと売却額を超えると気付いて解約を申し出たが、「キャンセル出来ない」と引き止められた | 受け取る売却代金と、住み続ける間に払う家賃の合計を、契約の前に計算して見比べる |
| 相場を大きく下回る価格での売却 | 高齢の男性が事業者の示した700万円で売却し、月15万円で借りて住んでいたが、のちに同じ物件の市場価格が1.2億円相当と分かった | 複数社へ査定を依頼して、提示額の根拠や相場観を尋ねる/REINFOLIBなどの公的データで自分でも確かめる |
| 定期借家のため、期間満了で再契約を断られて退去 | 「いつまでも住める」と説明を受けていたものの、実際は定期借家契約で、満了時に事業者から再契約を拒まれた | 普通借家か定期借家かを契約書で確かめる/更新や再契約の条件を書面に残してもらう |
| 勧誘に押されて契約し、家賃の引き上げ後に払えなくなる | 売却後も今の家で暮らせると聞いて契約したものの、家賃が上がって支払いが難しくなった | 借地借家法第32条にもとづく賃料増減請求が起こりうるかを事前に確かめる/家賃改定のルールを契約書に明記してもらう |
| 認知症の親が相場をかなり下回る額で契約 | 認知症の父親が、相場よりずいぶん安い売却額でリースバック契約を結んでいたことに、家族があとから気付いた | 家族や専門家が早めに契約内容へ目を通す/判断力に不安があれば成年後見制度の利用も選択肢に入れる |
どの型も、契約前に複数の事業者から査定を取って相場をつかんでいれば避けられた可能性があり、契約の種類を書面で確かめていれば防げた可能性があるものです。
高齢の方が気を付けたいポイント|判断力の不安と家族・専門家の関わり
国民生活センターの報告によると、当事者の約7割を70歳以上の方が占めており、同センターは周囲の人が日ごろから気にかけることや、気がかりな点があれば早めに消費生活センターなどへ問い合わせることを呼びかけています。
加えて、自宅の売却はクーリング・オフの対象にならないことも押さえておきたいポイントです。
契約を結んだあとは原則として無条件での取り消しが認められず、違約金が生じる例も多いことから、署名する前の段階でじっくり検討することが大切です。
- 契約を決める前に、配偶者やお子さんなど家族と話し合う時間を設ける
- わからないことや心配ごとがあるときは、消費者ホットライン「188(いやや!)」番へ問い合わせる
- しつこい訪問や強引な勧誘には、契約するかどうかを決める前にはっきりと断る
- 判断力に心配がある場合は、家族や成年後見人に立ち会ってもらって契約の説明を聞く
- 国交省の「住宅のリースバックに関するガイドブック」に目を通して判断の参考にする
ほかの資金づくりの手段と比べた「相場」の違い|リバースモーゲージ・任意売却・不動産担保ローン
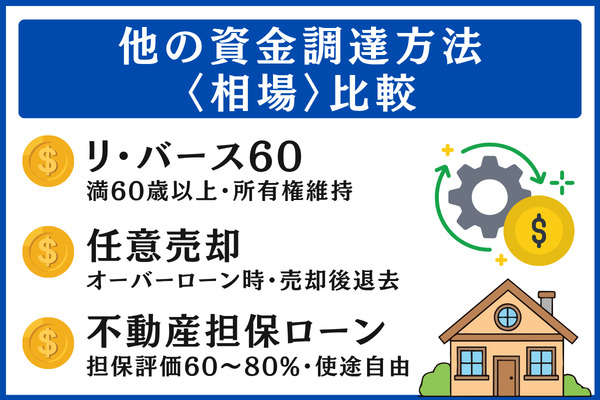
自宅に暮らしたままお金を用意する手段は、リースバックだけではありません。リバースモーゲージ(リ・バース60など)や任意売却、不動産担保ローンも選択肢に入り、方法ごとに「相場」が指す中身も金額の水準も変わってきます。
リバースモーゲージ「リ・バース60」と比べた場合
住宅金融支援機構が取り扱う「リ・バース60」はリバースモーゲージ型の住宅ローンで、利用できるのは原則、借入の申込日時点で満60歳以上の方です。
満50歳以上で満60歳未満の方も申し込めますが、融資限度額が担保評価額に対して30%までに抑えられるため、60歳以上の方と同じ条件にはなりません。
リースバックは自宅を売って現金を受け取り、家賃を支払いながら住み続ける方法です。一方のリ・バース60は、自宅を担保にお金を借りて毎月は利息だけを返し、元金は契約者が亡くなった時点で相続人がまとめて返すか、担保物件を売って返す形をとります。
- 申込日の時点で満60歳以上(満50歳以上で満60歳未満の方も申し込めるが、限度額は低くなる)
- 返済負担率は、年収400万円未満なら30%以下、400万円以上なら35%以下
- 融資限度額は担保評価額に対して50%または60%(満60歳以上で長期優良住宅の場合は55%または65%。上限は1億2,000万円で、所要資金の範囲内)
- 使い道は5種類(住宅の建設・購入、リフォーム、住宅ローンの借換え、サ高住の入居一時金、子世帯の住宅取得資金)に限られる
- 生活費に充てることも、投資用物件の購入に使うこともできない
2025年3月末時点で申込実績は累計1万件を超えており、利用者アンケート(2025年12月)では満足度が83%と公表されています。
リ・バース60は、自宅の所有権を持ち続けられる点でリースバックと大きく違いますが、そのぶん資金の使い道は住宅関連の用途に絞られます。
任意売却や不動産担保ローンと比べた場合
任意売却とは、売れる価格よりも住宅ローンの残りが多い「オーバーローン」のときに、金融機関から了承をもらって家を手放す手続きを指します。
原則として住み続けることは想定されておらず、売却が済んだら家を出る流れになります。
不動産担保ローンは、自宅を担保に入れてお金を借りるローンで、使い道に制限は設けられていません。
借りられる金額は、担保評価額に対して60〜80%がひとつの目安です。
所有権を持ったまま、生活費も含めて自由にお金を使える反面、元金と利息を毎月返していく必要があります。
資金づくりの方法ごとの比較表
| 比較項目 | リースバック | リ・バース60 | 任意売却 | 不動産担保ローン |
|---|---|---|---|---|
| 住み続けられるか | 可能(家賃の支払いあり) | 可能(所有権はそのまま) | 不可(売却後に退去) | 可能(所有権はそのまま) |
| お金の使い道 | 制限なし | 住宅関連の5種類のみ | 住宅ローン残債の清算 | 制限なし |
| 年齢の条件 | 制限なし(事業者ごとに異なる) | 原則満60歳以上(一部は50歳以上も可) | 制限なし | 金融機関ごとに異なる |
| 受け取れる額・借りられる額の目安 | 市場価格に対して60〜80% | 担保評価額に対して50〜60%が目安 ※満60歳以上で長期優良住宅の場合は55〜65%。満50歳以上で満60歳未満の場合は30% | 売却価格に相当する額 | 担保評価額に対して60〜80% |
向いている方法の見分け方|判断フローチャート
- 今の家で暮らし続けたい+60歳以上+使い道が住宅関連 → リ・バース60を検討
- 今の家で暮らし続けたい+使い道を限定したくない+まとまった一時金が欲しい → リースバック
- 今の家で暮らし続けたい+使い道を限定したくない+元金と利息を毎月返せる → 不動産担保ローン
- 売れる価格よりも住宅ローンの残りが多い → 任意売却
- 早めに現金化したい+住宅関連以外に使いたい(生活費や施設への入居資金など) → リースバック
いくつかの方法を並べて比べたうえで、リースバックが適しているかを見極めるのが基本的な進め方です。
わが家の相場を見極める|査定の手順と7つの確認ポイント
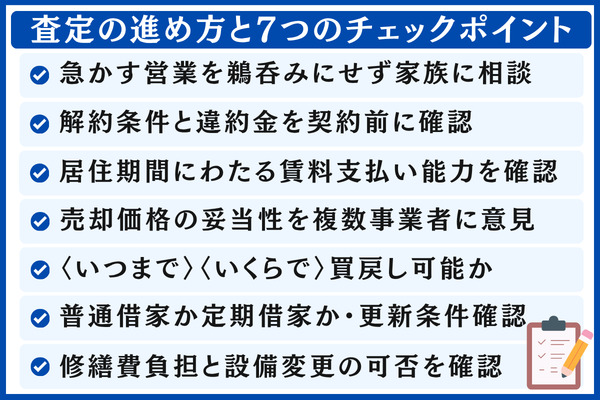
所有する住まいが実際にどの程度の価格で売れるのか。つかめないまま契約へ進むのは、基準となる価格がわからないオークションに飛び込むのと似ています。
国土交通省のガイドブックは、複数の事業者へ相談すること、ライフプランに沿う手法を選ぶこと、契約前に7つの観点を点検することを勧めています。
査定は複数社で見比べる|一括査定の使い方と留意点
相場が妥当かどうかを判断する土台になるのは、複数の会社から出た査定を並べてみることです。
国土交通省ガイドブックでもポイント4として、示された売却価格について複数の事業者の見解を聞くよう呼びかけています。あわせて、不動産業者や金融機関といった複数の窓口に相談し、ご自身のライフプランに照らして納得できる条件と手法を選ぶことも勧められています。
- 売却価格(相場の何%にあたるか/他社とどれだけ差があるか)
- 毎月の家賃(買取額に対してどの程度の利回りを見込んでいるか)
- 契約の期間(普通借家・定期借家のどちらか/期間がどう設定されているか)
査定が1社分しかなければ、金額が適正かどうかは見極められません。
少なくとも3社、余裕があれば5社以上から査定を集め、条件にどれほどの開きがあるかを確かめるのが基本的な進め方です。
\各社の査定を並べて相場をチェック/
国土交通省ガイドブックが示す7つの確認ポイント
リースバックを取引する際に押さえたい点として、国土交通省ガイドブックは7点を挙げています。
いずれも契約を結ぶ前に目を通しておきたい内容です。
契約前に見ておきたい7つの項目
| 確認したい点 | 具体的に見る内容 |
|---|---|
| 営業の話し方と契約の進み具合 | 契約を急がせる営業の言葉をそのまま信じず、家族と話し合ってから決めると伝える |
| 解約時の条件・違約金 | 解約の際に高額な費用が生じることもあるため、条件に目を通して中身を理解しておく |
| 住む期間と家賃を払い続ける力 | 住み続けたい期間を通じて毎月の家賃を払えるか、事前に試算しておく |
| 売却価格が適正か | 示された売却価格について、複数の事業者の見解を聞いてみる |
| 買い戻しの条件 | 買い戻せる期限と金額がどう定められているかを、契約より前に確かめる |
| 賃貸借契約のタイプと更新のルール | 普通借家・定期借家のどちらに当たるか、更新や再契約の取り決めを確かめる |
| 修繕費の負担先と設備変更の可否 | 設備が故障した際に修理するのは借主か事業者か、設備を自由に変えてよいかを確かめる |
安心して任せられるリースバック事業者の見分け方
事業者を選ぶ段階では、次のような点に目を向けておくのが基本です。
- 宅地建物取引業の免許を持っているか(不動産の売買などを反復・継続して行うには免許が要るため、免許番号や過去の行政処分を確かめる)
- 取引実績を公開しているか(実績の件数を具体的に示しているか)
- 財務面が透明か(決算を公表しているか、上場しているかなど)
- 契約書のひな型を前もって見せてくれるか(書面での確認を断る事業者は避ける)
- 無理な勧誘や、契約を急がせる営業をしていないか
国民生活センターも注意を呼びかけており、長時間の勧誘を受けて自宅マンションをリースバックする契約を結んだものの解約したい、家賃を上げられて払いきれなくなった、といった相談が寄せられていると紹介しています。
他社と比べて条件が飛び抜けて低い・高い、勧誘があまりに強引、契約書を事前に見せたがらない――こうしたケースでは、契約をいったん見送ることも選択肢に入れて検討してみてください。
よくある質問
リースバックの相場に関して、読者の方から寄せられることの多い疑問を取り上げて解説します。
リースバックで売るとき、相場はおおよそ何割ですか?
市場価格に対する売却価格は60〜80%程度、家賃は買取価格をもとに年7〜13%(月額に換算すると約0.6〜1.0%)程度が、一般に目安とされています。
買い戻すときの価格は、もとの売却額の110〜130%程度がひとつの目安です。
もっとも、事業者や物件の条件しだいで水準は大きく変わります。実際の幅は、複数の会社に査定を依頼して確かめておくと安心です。
くわしい内容は「リースバックの相場の全体像」の項目でご確認いただけます。
毎月支払う家賃(利用料)の金額はどれくらいですか?
期待利回り10%・買取価格2,000万円のケースでは月額約16.7万円、期待利回り8%・買取価格3,000万円のケースでは月額20万円がおおよその水準です。
月々の家賃は「期待利回り×買取価格÷12ヶ月」の式で求められるのが一般的です。買取価格や期待利回りの設定が変われば、家賃の額も上下します。
金額の一覧は家賃早見表にまとめています。
リースバック後、自宅には何年くらい住み続けられますか?
結んだ契約の種類しだいで変わります。
普通借家契約の場合は、借地借家法第26条・第28条で法定更新と正当事由の要件が定められています。貸主に正当の事由が認められなければ契約は更新されるため、長く住み続けやすい仕組みです。
一方、定期借家契約では、更新しない旨を法律に沿って定めていれば、期間が満了した時点で契約が終わります。
引き続き住むために再契約を結ぶ場合は、貸主と借主の双方が合意していることが条件です。
契約ごとの違いは「普通借家と定期借家」の項目で解説しています。
買い戻すときの価格はどの程度になりますか?
おおよその目安は、もとの売却額の110〜130%(10〜30%の上乗せ)とされています。
事業者が物件を取得する際にかかった諸経費と利益が、価格に加算される仕組みになっているためです。
買い戻す期限と金額については、契約を結ぶ段階で書面に残しておくのが基本です。
相場の考え方は買戻し価格の相場でくわしく取り上げています。
リースバックが「よくない」といわれるのはなぜですか?
2025年5月21日に国民生活センターが公表した内容では、リースバック契約をめぐる相談のうち約7割が70歳以上の方からのもので、ここ数年で相談件数は増える傾向にあります。
相談の中身としては、「相場を大きく下回る売却額」「定期借家での再契約の拒否」「強引な勧誘」「契約後に家賃が上がり払えなくなった」といったトラブルの類型が挙げられています。
リスクを踏まえたうえで複数社の査定を比較し、契約書をしっかり読み込めば、適切に活用できる余地はあります。
対処法も含めて典型的なトラブルの類型と回避策で整理しています。
まとめ|相場から見たリースバックの要点
ここまでの内容をふまえ、リースバックの相場について押さえておきたい点を振り返ります。
- 相場は3点セットでとらえるのが基本です。売却価格は市場価格に対して60〜80%、月額家賃は買取価格に期待利回りを掛けて12ヶ月で割った額で年7〜13%が中心、買戻し価格は売却価格に対して110〜130%が目安とされています
- 期待利回りを通じて売却価格と家賃は結びついており、売却価格を高くすれば家賃も上がるという関係に注意が必要です
- 期待利回りが10%で10年住み続ける場合、10年間に支払う家賃の合計が売却価格とおおむね同じ水準になる仕組みです
- 長く住み続けたいなら普通借家契約(借地借家法第26・28条)が有利とされ、定期借家契約(第38条)を選ぶ際は契約期間や再契約の条件を前もって確かめておくと安心です
- 買戻しの手段としては「再売買の予約」が使われるケースが多く見られます。民法第579条に定める買戻し特約には最長10年という期間の制約があるため、期限・価格・方法を契約段階で確かめておきたいところです
- トラブルを防ぐには、国交省ガイドブックが示す「7つのチェックポイント」の確認と、複数社への査定依頼が土台になります
- 国民生活センターの情報では、リースバック契約に関する相談のうち約7割を70歳以上が占めています。契約を結ぶ前に、家族や専門家へ話を聞いておくと安心です
家賃・売却価格・買戻し価格の3点セットをもとに、ご自身の物件の相場感をつかんでおくことが、納得のいくリースバックへの出発点になります。
\まずは自宅の相場をチェック/