オルタナバンクでは、1口1万円という少額から出資できるクラウドファンディング型の投資サービスが提供されており、出資先は不動産から事業ファンドまで多岐にわたります。
ファンドごとの運用期間はおおむね3〜12ヶ月と短めで、想定される利回りは年4〜12%が目安とされています。
投資家を守る仕組みとして優先劣後構造が採用されているものの、元本が保証されるわけではないため、出資前に案件の中身を把握しておくことが大切です。
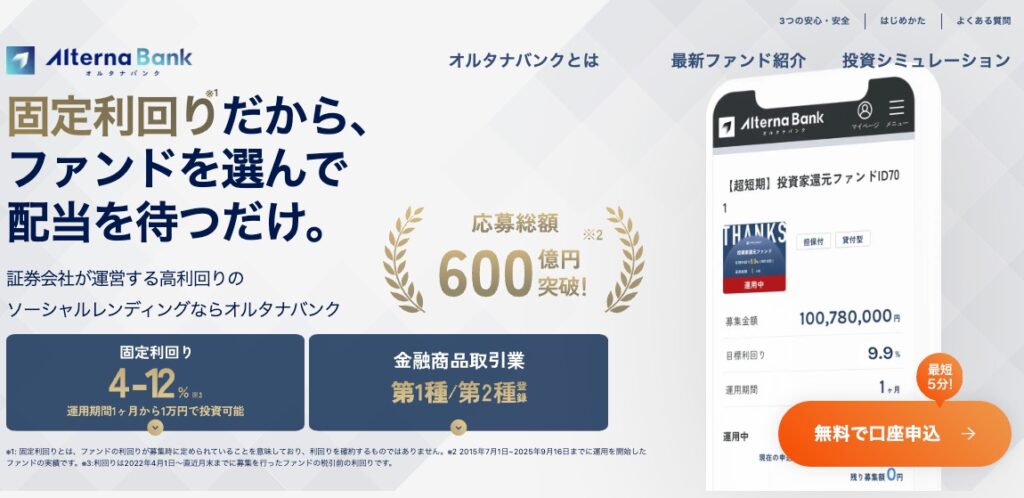
「オルタナバンク」では、1口1万円という小さな金額で参加できるクラウドファンディング型の資産運用が用意されています。
取り扱う案件は不動産関連のファンドが主軸で、ほかにも再エネや事業ファンドなどがそろっています。おおむね3〜12ヶ月で運用が終わる短期型が中心のため、お金を長く拘束されたくない方にも検討しやすいサービスです。
出資の申し込みはオンラインで完結し、物件を自分で管理する手間もかかりません。資産運用を小さな金額から試してみたい初心者の方に向いています。
\募集中のファンドを見てみる/
本記事では、利用する利点と注意点、出資に至るまでの手順、他のサービスとの違いを順に取り上げます。
オルタナバンクを納得して使いこなすための判断材料として、ぜひ参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
オルタナバンクの基本的な仕組みと主な特徴
オルタナバンク(旧SAMURAI FUND)は、1口1万円という小口の金額から出資できる、投資型のクラウドファンディングサービスです。
投資家がオンラインで拠出したお金は、事業会社や不動産関連の案件へ融資・出資の形で回され、運用の成果に応じて分配金を受け取れる流れになっています。
物件の管理や煩雑な手続きを自分で担う必要がなく、数ヶ月〜1年程度で運用が終わる案件が中心です。そのため、不動産投資に関心はありつつ、最初は小さな金額で試してみたいと考える初心者からも支持されているようです。
オルタナバンクの代表的な特徴を、次の表に整理しています。
| 項目 | 概要 |
|---|---|
| 小口で出資できる | 1口1万円から申し込めるため、投資経験が浅い方も取り組みやすい。 |
| 案件の種類が豊富 | 不動産系のファンドが中心で、再エネや事業向けのファンドも取り扱っている。 |
| 元本の保証はない | 分配額は事業の結果次第となり、元本・利回りともに保証の対象外。 |
| 想定利回り | 案件ごとに差があり、年利約4〜12%がひとつの目安。 |
| 短期間で運用 | 3〜12ヶ月程度のファンドが多く、資金を長く拘束されにくい。 |
| 優先劣後構造 | 損失が生じた際に事業者側が一部を先に引き受ける設計で、投資家を守る仕組みになっている。 |
まとめると、オルタナバンクは「少額・短期・手間いらず」をそろえた、ネット上で完結する資産運用サービスといえます。
出資にあたっては、公式サイトで公開されている各ファンドの利回りや運用期間、担保の有無といった条件を確かめたうえで申し込みます。
運用期間が終わると、事業の結果に見合った分配金が投資家のもとへ届く流れです。
加えて、運営会社は第一種金融商品取引業者として金融庁の登録を受けており、法令に沿った管理体制のもとでファンドが運用されています。
用語メモ:第一種金融商品取引業者
第一種金融商品取引業者(だいいっしゅきんゆうしょうひんとりひきぎょうしゃ)は、
金融庁への登録を済ませ、株式や社債、投資ファンドといった商品の販売・取引を手がけることが認められた事業者を指します。
登録にあたっては厳格な審査があり、登録後も法律にもとづいて金融庁の監督下に置かれます。
言い換えると、投資家保護のルールを守りながら事業を行う、信頼面に配慮された業者と位置づけられています。
こうした体制によって、安全性や透明性がある程度担保されているといえます。
とはいえ、元本や分配金に保証はないため、出資先の中身をしっかり把握したうえで判断することが大切です。
\1万円からはじめる気軽な資産運用/
オルタナバンクに集まる評判と口コミのまとめ
オルタナバンクに対しては、運用期間が短いわりに利回りの高い案件がそろい、投資経験の浅い方も取り組みやすいという声が多く聞かれます。
ただ、投資先に関する情報が十分とは言いにくい面や、人気のファンドが短時間で満額に達してしまう点には気をつけたいところです。
このパートでは、寄せられた口コミを手がかりに、好意的な意見・否定的な意見・全体としての評価を順に整理し、出資を検討する前に押さえておきたい点もあわせてご紹介します。
オルタナバンクで目立つ好意的な声|手応えを感じやすい運用
1ヶ月で9.9%の投資ができます。
参考:ゴクラク
元本償還率100%の事実もあいまって資金回収が早いというのはやはり安心感が大きいです。
参考:ゴクラク
定期的にお祭りファンド的な超高利回り・短期案件が出るので成功体験を得やすいかも
参考:ゴクラク
寄せられた口コミを見ると、「短い期間で高い利回りを狙える」「元本償還率の高さ」「キャンペーンが豊富」といった好意的な評価が目立ちます。
中でも注目を集めているのが、運用期間1ヶ月程度のごく短いファンドのうち、利回りが約9〜10%に達する案件です。
ただし、ここで挙げた利回りはあくまで一部の案件の例で、どのファンドでも同じ程度のリターンが見込めるとは限りません。
実際の利回りは、案件ごとの条件やマーケットの動向に応じて上下します。
投資家の声としては、「募集開始から数分で締め切られるほどの人気」「資金を短いサイクルで回せるので安心できる」といったものもありました。
加えて、初めて出資する方を対象にしたキャンペーンや、毎月分配を行うファンドも多くそろっており、「投資経験が浅くてもうまくいく実感を持ちやすい」との評価が多く見受けられます。
このような特徴から、まずは少ない金額で投資を試してみたい方にとって、検討しやすいサービスといえるでしょう。
オルタナバンクへの否定的な声|資金の行き先や仕組みが見えにくい点
投資先が公開されていないことと、海外事業者への貸付であることから、リスクは高め
参考:ゴクラク
オルタナティブな資産への投資ということでファンドの種類が様々あるけれど、最終的な貸付先の詳細や流れが不明だったり少しわかりにくい点もある
参考:ゴクラク
キャンペーン企画的なファンドは一瞬で募集上限に達してしまうので待ち構える必要あり
参考:ゴクラク
否定的な口コミとしては、「人気のファンドは数分で満額になり、申し込みが間に合わない」「ファンドの中身や資金の貸付先がつかみにくい」という趣旨の声が寄せられています。
とりわけ海外案件では開示される投資先の情報が少なく、「リスクの見極めが難しい」と受け止める方もいるようです。
なお、オルタナバンクでは、グループ会社である「SAMURAI ASSET FINANCE」が貸付先について詳しく審査し、その結果を踏まえてファンドが組成されています。
さらに、貸付先に関する透明性を高める取り組みも進められており、公式サイト上の「実績」ページや「情報公開ページ」では、一定範囲の情報を確認できます。
以前と比べると審査の仕組みや情報開示が改善されてきており、投資家がリスクを見極めやすい状況になりつつあるといえます。
とはいえ、出資を決める前にファンドの内容や投資先を丁寧に確かめ、資金を複数の案件に分けることを心がけるのが望ましいでしょう。
オルタナバンクの全体評価|短期運用と始めやすさが魅力、開示情報の精度には注意
全体として、オルタナバンクには「利回りの高さ」「運用期間の短さ」「初心者にとっての使い勝手」の面で高い評価が集まっています。
反対に、「投資先に関する情報が十分とはいえない」「人気のファンドに申し込むのが難しい」といった課題も指摘されています。
それでも、元本償還率100%を保っている実績は、利用者の信頼を支える要素の一つと考えられます。
「短期間で運用したい」「少ない金額から始めたい」という要望に合っていると感じる投資家が多く、全体的な満足度は高めといえそうです。
評価が分かれるポイントを表にまとめると、次のとおりです。
| 比較項目 | 評価されている点 | 不満が出ている点 |
|---|---|---|
| 利回り | 4〜12%の高利回り案件が多い | 利回りの高い案件は短時間で売り切れ |
| 運用期間 | 1ヶ月といった超短期の案件が豊富 | 長い期間じっくり運用したい人には合いにくい |
| 安全性 | 元本償還率の高さが安心材料 | 投資先に関する開示がやや少ない |
| 利便性 | 1万円から出資でき、初回向けキャンペーンもある | 事前の入金が必要で、申込の競争も激しい |
とりわけ、「短い期間で無駄なく資金を回したい方」や「少額で投資を経験してみたい初心者」に合いやすいサービスです。
なお、利用にあたっては、投資先に伴うリスクや、どこまで情報が開示されているかを把握しておくことが重要です。
\少額×短期から気軽に試せる投資/
オルタナバンクを利用する利点
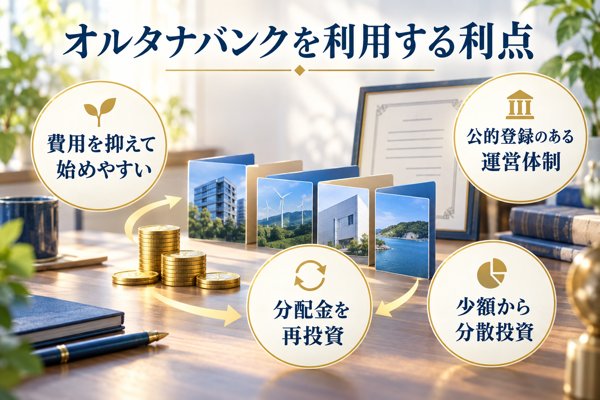
オルタナバンクは、小さな金額・短い期間から取り組めて、費用面の負担も軽い投資サービスといえます。
運営しているのは金融庁に登録された業者で、安全性や信頼性に配慮した体制が用意されています。
加えて、1万円という少ない金額から出資でき、受け取った分配金を再び投資に回すこともできるので、投資経験の浅い方でも続けやすいでしょう。
この章では、オルタナバンクが支持される背景と、利用することで得られる利点を整理します。
口座の開設費用と維持費用が無料
オルタナバンクの場合、口座を開く費用も、持ち続ける費用もいずれも無料です。
最初にお金がかからないので、はじめて投資に触れる方でも気軽に一歩を踏み出せる環境です。
投資サービスの中には維持費を求めるところもありますが、オルタナバンクは利用開始のハードルの低さを重視した設計になっています。
費用をかけずに利用できる主な項目を、以下にまとめました。
- 口座を開く際の費用:無料
- 口座を保有し続ける費用:無料
- 出資の申込にかかる手数料:原則無料
一方で出金については、月1回までであれば手数料はかかりませんが、それを超えると1回ごとに145円(税込)が発生します。
出し入れや申込のコストが抑えられている点は、投資経験の少ない方が最初の一歩を踏み出す際の心理的な負担を軽くしてくれる、大きな利点といえるでしょう。
運営会社は第一種金融商品取引業者
オルタナバンクの運営元である「SAMURAI証券株式会社」は、関東財務局長(金商)第36号として金融庁に登録された第一種金融商品取引業者です。
こうした登録は、厳格な審査や、法令を守るための社内体制のチェックを通過して初めて受けられるものであり、利用時の安心につながる要素の一つといえます。
運営体制の信頼性を下支えしている主な要素は、以下のとおりです。
- 金融庁の監督を受けている
- 投資家から預かった資金と自社の資金を分けて管理
- 内部監査とリスク管理の体制を構築
登録を受けていることがリスクゼロを意味するわけではないものの、法律の枠組みに沿って運営されている点は安心できる材料といえます。
投資に不慣れな方ほど、公的な登録を受けているかどうかを確かめる癖をつけておくと、思わぬリスクを避けることにつながります。
分配金を残高へ戻して再投資できる仕組み
オルタナバンクでは、運用によって受け取った分配金が自動で口座の残高に加算されるため、出金せずにそのまま次の投資に充てられます。
こうした仕組みを活用すれば、手間をかけずに複利での運用を続けやすくなり、資金をより効率的に動かせる可能性があります。
もっとも、複利の効果が実際にどの程度出るかは、分配の頻度や運用の成績、手数料といった条件に左右されるため、期待しすぎないようにしましょう。
再投資によって得られる利点は、次の3点です。
再投資で得られる利点
- 受け取った分配金を別のファンドへ直接充てられる
- お金を遊ばせずに回し続けられる
- 長い目で見ると複利によって利益が積み上がりやすい
オルタナバンクで扱う案件は、3か月ごとに分配があるファンドといった、短い期間で運用するものが中心です。
このため再投資との相性がよく、少しずつ資産を積み上げていく運用を実践しやすいことも特徴といえます。
とはいえ、再投資で複利の効果を狙うとしても、元本を下回るおそれや、分配金の額が変わる可能性がある点は忘れないようにしましょう。
リスクをよく理解し、失っても生活に響かない余裕資金で取り組むことが重要です。
小さな金額でスタートできる投資
オルタナバンクなら、1口1万円から出資できます。
大きな資金を準備しなくても参加できるので、投資に慣れていない方でもリスクを抑えながら経験を積めます。
少ない金額で投資する利点としては、以下のようなものがあります。
- 1万円単位で手軽に始められる
- 複数の案件に資金を分けて投資できる
- 万一損失が出ても影響を小さくしやすい
他社には10万円以上を出資の下限とするサービスもありますが、オルタナバンクであれば無理のない金額で投資に慣れていけます。
最初は気になる案件に少しの金額で投資してみて、実際の運用を体験しながら流れを理解していくとよいでしょう。
\1万円から気軽に投資スタート/
オルタナバンクで気をつけたい弱点
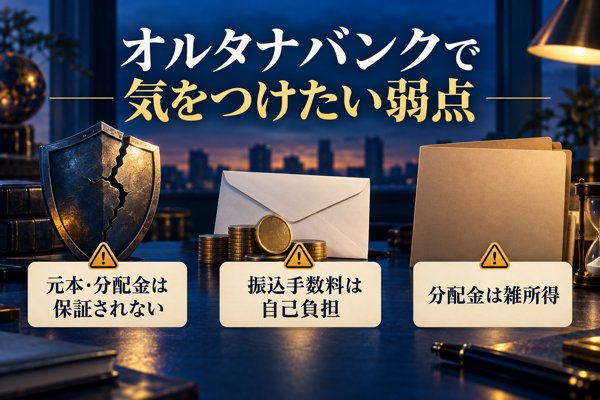
少額から気軽に利用できるオルタナバンクですが、元本が保証されない点や、手数料・税金の申告にかかる手間といった気をつけたい点も存在します。
あらかじめ投資の構造やかかる費用を把握しておけば、予想外の損失を避けやすくなります。
以下では、リスクを回避するための対処法を順に取り上げます。
元本・分配金ともに保証の対象外
オルタナバンクを通じた投資は、元本も分配金も保証の対象ではありません。
想定された利回りを下回るケースも考えられるので、リスクを把握してから出資を判断することが大切です。
契約形態は「匿名組合契約」で、事業がどれだけ成果を上げたかに応じて分配金の額が変わります。
借り手からの返済が滞ったり、担保となる不動産の評価額が落ち込んだりした場合には、元本割れに至るおそれもあります。
リスクを小さくするために、以下の3つを心がけておきましょう。
- 投資先を複数の案件に分ける
- 担保や保証がついているか、その中身もチェックする
- 生活に影響しない余裕資金を充てる
とりわけ担保が設定された案件であっても、投資した全額が戻るとは言い切れません。
担保・保証は資金を取り戻すための手段の一つにすぎず、そのときの状況次第で回収できる金額が上下する可能性があります。
| 想定されるリスク | 起こりうる影響 | 投資家ができる対応 |
|---|---|---|
| 借り手による返済の遅れ | 分配金の受け取りが予定より後ろ倒しになる | 出資前に案件の信用力をチェック |
| 担保の評価額の低下 | 元本を割り込むおそれ | 担保の種類・順位をチェック |
| 市況の変化 | 利回りが下がる | 投資先を分けてリスクを分散 |
投資先の分散と情報のチェックを怠らなければ、損失のリスクを抑えつつ長く運用を続けやすくなるでしょう。
実際に元本割れが起きたケースと避け方については、不動産クラウドファンディングで元本割れが起きた事例をまとめた記事をご覧ください。
振込手数料は入金・出金とも自己負担
オルタナバンクの場合、入金・出金にかかる振込手数料を投資家自身が支払う仕組みです。
小さな金額で何度も投資していると手数料が積み上がり、手元に残る利回りが見込みを下回ることもよくあります。
仮に振込1回あたり440円の手数料が発生するなら、年間6回入金した場合のコストは2,640円です。
この場合、10万円を投じて利回り5%を見込んでいても、手数料の分だけ実質の利回りは約2.64%目減りします。
計算の流れは次のとおりです。
- 年間に支払う手数料=440円 × 6回 = 2,640円
- 投資した金額=100,000円
- 利回りの低下幅= 2,640円 ÷ 100,000円 = 約2.64%
要するに、10万円を6回に分割して入金すると、手数料のみで利回りが2.64%押し下げられることになります。
投資する金額別に、利回りがどの程度下がるかを下の表で整理しました。
| 投資金額 | 振込の回数 | 年間の手数料合計 | 利回りの下がり幅(目安) |
|---|---|---|---|
| 50,000円 | 6回 | 2,640円 | 約−5.28% |
| 100,000円 | 6回 | 2,640円 | 約−2.64% |
| 300,000円 | 6回 | 2,640円 | 約−0.88% |
表から、小口の投資を何度も重ねるほど、手数料が利回りに与える影響が大きくなる様子が読み取れます。
こまめな少額入金は手数料で利回りを削りやすいので、以下のような対策が役立ちます。
- 入出金はある程度まとめて行う
- 振込手数料がかからない銀行を使う
- 出金の頻度を抑え、資金を再投資に回す
わずかな額でも、重なれば無視できない差につながります。
案件を選ぶ際は、「手数料を差し引いた後の実質利回り」で比較・検討するのがおすすめです。
雑所得扱いの分配金と確定申告の手間
オルタナバンクから受け取る分配金は税法上「雑所得」として扱われ、状況次第で確定申告を求められます。
給与を受け取っている会社員なら、給与を除く所得が年間20万円を超えた時点で申告の対象となります(出典:国税庁|No.1900 給与所得者で確定申告が必要な人)。
一例として、分配金15万円のみでほかに副収入が無ければ申告は不要とされます。一方、副業や別の投資による収益もあるときは、合計額が20万円を上回ると申告の対象です。
年間の収益額をきちんと記録・管理しておくことが大切です。
申告の要否を判断する目安を、代表的なケース別に整理しました。
| 所得の状況 | 確定申告が要るか |
|---|---|
| 給与を除く所得の合計が年間20万円超 | 申告が必要 |
| 給与所得だけ、または副収入が20万円未満 | 原則不要(ただし住民税の申告が求められることも) |
| 副業や配当などの所得と合わせて判定 | 申告が必要 |
申告手続きでは、オルタナバンクが送ってくる年間取引報告書を参考に、金額を取りまとめます。
雑所得に区分される分配金には総合課税が適用され、ほかの所得と合計した金額に応じて税率が決まる仕組みです。
税のルールは年ごとに改正されることもあるので、国税庁のウェブサイトや最寄りの税務署で直近の情報をチェックしておきましょう。
\確定申告が要るかどうかも要チェック/
主要なクラウドファンディング他社との違い
オルタナバンクは、1万円という少額から短い期間で運用できるクラウドファンディングとして関心を集めています。
このパートでは主要な他社サービスと並べ、利回りや必要な投資額、手数料といった違いを見比べやすい形にまとめました。
各社それぞれに強みがあるので、ご自身の投資目的に照らして選ぶ視点を持っておくと安心です。
COZUCHIとCREALは取り扱う案件が多く実績も積み上がっていますが、運用期間は比較的長めに設定されています。
TECROWDは海外の案件が主体で高めの利回りが期待できる反面、最低投資額のハードルが少し上がります。
こうした他社と照らし合わせると、オルタナバンクには初心者にとって次のような利点があります。
- 少額の1万円からスタートできる気軽さ
- 運用が短期間で終わり、資金を循環させやすい
- 手数料がかさみにくく、仕組みがわかりやすい
少ない金額と短い期間で投資を試してみたい方にとって、オルタナバンクはバランスに優れた有力な候補といえるでしょう。
比較した各サービスについては、COZUCHIの評判や口コミをまとめた記事、CREAL(クリアル)の評判をまとめた記事、TECROWDの評判や口コミをまとめた記事で個別に詳しく取り上げています。併せて読んでおくと、ご自身に向いているかを見極めやすくなるはずです。
ただし、オルタナバンクは償還状況や遅延についての詳しいデータがまだ多く公開されていないため、最新の情報は公式サイトでチェックしておくと安心です。
\短期型で投資デビューしたい初心者に/
オルタナバンクで口座登録から投資を始めるまでの流れ
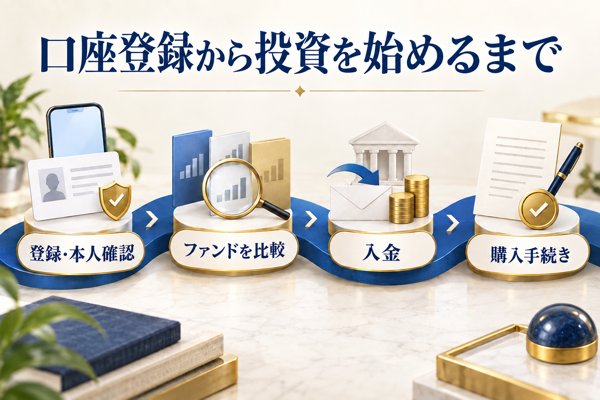
オルタナバンクの魅力として挙げられるのが、投資に不慣れな方でも数ステップで始めやすい手軽さです。
会員登録から入金までの手続きはオンライン上で済み、操作に慣れてくると10分ほどで最初の投資まで進められるケースもあります。
以下では、初めての方がつまずきにくいよう、4つの手順に分けて順番に紹介します。
手順1|会員登録を済ませて口座をつくる
最初のステップとなるのが、オルタナバンクでの会員登録と口座の開設です。
登録に費用はかからず、メールアドレスに加えて運転免許証やマイナンバーカードといった本人確認書類を用意すれば、手続きを進められます。
本人確認の手続きもオンラインで済むので、書類を郵便で送る手間はかかりません。
口座開設に至るまでの大まかな流れを以下にまとめました。
- 公式サイトからオルタナバンクの会員登録を行う
- 本人に関する情報と銀行口座の情報を入力する
- 本人確認書類のデータをアップロードする
審査の完了までは1〜3営業日ほどが目安で、承認を受けた後は投資を始められる状態になります。
スマートフォンでも手続きしやすいため、「最初は少ない金額で様子を見たい」と考える方にも使いやすいサービスといえます。
手順2|ファンドの内容を見比べて仮申込する
口座の準備が整ったら、気になるファンドを選んで仮申込へ進みます。
オルタナバンクで扱うファンドは不動産や事業、海外の案件など多岐にわたり、利回りや運用期間は案件ごとに違います。
ファンドを選ぶ際は、次の3つの点を確認しておくと比較しやすくなります。
- 想定利回りの水準(年利4〜10%など)
- 運用期間の長さ(例:1〜12か月)
- 担保・保証がついているかどうか
人気が集まるファンドは数分で募集枠が埋まる場合もあるため、関心のある案件には早めに申し込んでおくと安心です。
申し込んだ段階ではまだ「仮申込」の扱いで、抽選または先着順による結果を待つことになります。
ファンドを比べる、仮申込をする、確認メールを受け取るという順序を押さえておけば、迷う場面は少なくなるでしょう。
手順3|申込資金を指定口座に振り込む
仮申込を終えたら、申込金額を指定口座に振り込んで資金を用意します。
オルタナバンクは事前に入金しておく方式をとっているため、申し込む金額の分を自分専用の口座へ振り込んでおく必要があります。
入金にあたって押さえておきたい基本的なルールは以下のとおりです。
- 入金方法は銀行振込(ネットバンキングも利用可)
- 振込の名義は登録した名前と同じにする
- 振込にかかる手数料は利用者が負担する
入金まで済ませると、正式に投資を申し込める状態になります。
抽選に外れた場合でも、振り込んだ資金は口座残高として残るため、別の投資に回すことができます。
少ない金額でもあらかじめ入金しておけば、募集が始まった時点ですぐ申し込めるため、好機を逃しにくくなります。
手順4|当選を確かめてから購入手続きを終える
最後のステップは、当選の有無を確かめて購入手続きを済ませる作業です。
結果が抽選か先着かにかかわらず、メールやマイページから確認できます。
当選が確認できれば正式な投資契約を結び、ファンドの運用が始まります。
契約の段階で目を通しておきたいのは、次の3つのポイントです。
- 投資する金額や利回りが正しく記載されているか
- 運用の開始日と終了予定日
- 分配のタイミング(毎月分配か満期一括か)
運用開始後に受け取る分配金は口座残高へ自動で反映され、そのまま再投資に充てることもできます。
ここまでの流れを理解しておくと、初めての方でも投資の申込まで進めやすくなるでしょう。
なお、審査にかかる時間や手続きの状況、入金が反映されるタイミングによって全体の所要時間は前後するため、スケジュールには余裕を見ておくと安心です。
\最新のファンドを確認してみる/
オルタナバンク利用時のよくある質問
はじめてオルタナバンクで投資する方にとって、運用中に解約できるか、元本は守られるか、入金にどんな決まりがあるかは気がかりな点でしょう。
本章では、投資経験の浅い方が迷いやすい点に絞って、仕組みと気をつけたいことをわかりやすくまとめました。
あらかじめ目を通しておけば、多くの方が抱く不安を前もって解消でき、落ち着いて投資をスタートするための要点がつかめるでしょう。
運用途中での解約・キャンセルの可否
【答え】オルタナバンクの投資は、原則として運用の途中で解約・キャンセルできない仕組みです。
投資の土台が「匿名組合契約」という契約形態であり、出資したお金はファンドの運用資金として使われることが背景にあります。
運用が続いている間は資金を途中で払い戻せないため、満期の到来まで待つのが基本です。
もっとも、次に挙げるような場合には、例外として出資金が戻ってくることがあります。
- ファンドそのものが中止・解散となったとき
- 運用がスタートする前に募集が中止されたとき
以上をふまえ、申し込む前に「運用期間」と「返還条件」の内容をよく確かめておくと安心です。
オルタナバンクで募集される短期型(1か月程度)の案件なら、資金が長い間動かせなくなる心配が少なく、リスクを抑えやすくなるでしょう。
申込方式(抽選・先着)と落選後の扱い
【答え】多くの案件では先着と抽選を組み合わせた方式がとられています。
- 先着方式:申し込んだ順番に枠が埋まっていく方式で、早めに申し込むほど有利になります。
- 抽選方式:先着の枠から漏れた申込者のなかから、抽選で投資者を決める方式です。
落選したときは、あらかじめ入金していた資金が口座残高としてそのまま残り、別の案件への投資に回せます。
また、仮申込の段階であれば取り消しに応じてもらえる場合もあります。
入金期限を過ぎた場合の扱い
【答え】期限までに入金が間に合わないと、そのファンドへの申込は無効扱いとなります。
事前入金制をとるオルタナバンクでは、期限の時点で資金を確認できなければ、申込が自動的に取り消される仕組みです。
押さえておきたいポイントをまとめると、次のようになります。
- 期限経過後は自動キャンセルとなり、再申込はできない
- 振込から入金確認までに時間がかかることがあるため、早めに手続きする
- 振込人の名義が一致しないと、入金エラーとなる場合がある
人気の高いファンドほど、期限間際の入金では残高の確認が追いつかず、投資のチャンスを逃してしまうおそれがあります。
募集が始まったらすぐに入金する意識を持ち、振込先を前もって登録しておくと、次回からの手続きも円滑に進められます。
元本割れのリスクの有無
【答え】オルタナバンクでの投資は、元本の保証がついた商品ではありません。
クラウドファンディングを通じた投資は、事業の結果によって分配金が増減する仕組みのため、返済の遅れや担保の価値低下などにより損失が発生することも考えられます。
リスクの要因としては、おもに次の3点が挙げられます。
- 借り手からの返済が遅れ、分配のタイミングがずれ込む
- 担保や保証でカバーしきれない損失の発生
- 市場環境が変わることによる資産価値の目減り
一方で、オルタナバンクには担保が設定された案件も多く、リスクを軽減するための仕組みが用意されています。
筆者としては、「1つの案件に資金をすべて投じない」ことがもっとも重要なリスク対策だと考えています。
いくつかのファンドに資金を分けて投資するよう心がければ、投資経験の浅い方でも安定した運用を目指しやすくなります。
まとめ
1万円から投資できる短期運用型のクラウドファンディングであるオルタナバンクは、投資を始めたばかりの方からも支持を集めているサービスです。
少ない金額で複数の案件へ資金を振り分けやすいうえ、受け取った分配金を再び投資に回して資産の拡大を目指せることも魅力といえます。
ただし、元本が保証されていない点や、振込時に手数料がかかる点には気をつけておきたいところです。
リスクを軽くしたい場合は、担保が設定された案件を選ぶ、資金を1つの案件に偏らせない、といった工夫が大切になります。
オルタナバンクを無理なく使いこなすには、「短期の案件を少額から試してみる」ところから始めるのがよいでしょう。
投資経験が浅い方でも取り組みやすいサービスのひとつと考えられます。
「オルタナバンク」は、1口1万円から出資が可能な、少額で投資できるクラウドファンディングのサービスです。
取り扱う案件は不動産関連ファンドが中心ですが、再エネや事業ファンドなども揃っています。運用期間は3〜12ヶ月程度で短めのため、資金をすぐ動かせる状態にしておきたい方にも合いやすいでしょう。
出資の手続きはオンライン上で手軽に進められ、物件を管理する手間もかかりません。資産運用を小さな金額から経験してみたい方に向いているサービスです。
\募集中の最新ファンドを見てみる/