「会社員なら不動産投資をやったほうがいい」という意見がある反面、「業者のカモにされてうまくいかなかった」という体験談も少なくありません。
会社勤めを続けたまま不動産投資を両立できるのか、今の年収で金融機関からお金を借りられるのか――そうした疑問を抱えて、この記事を開いた方もいらっしゃるかと思います。
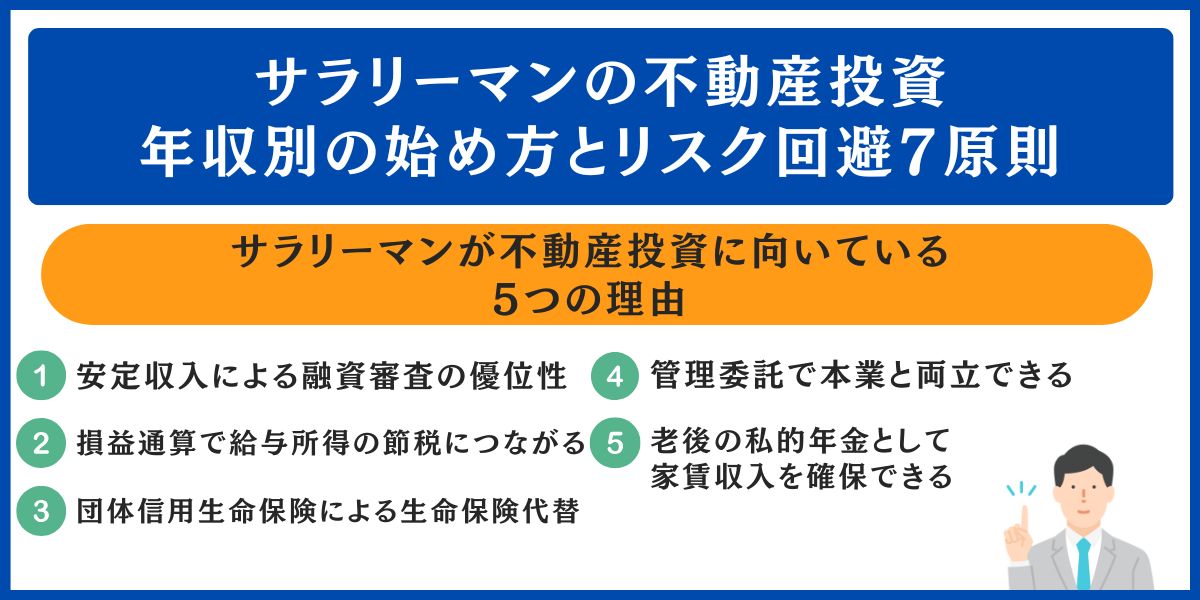
先にお伝えすると、サラリーマンには「融資の審査で有利になりやすい」「損益通算で節税につながる」「管理会社に任せて本業と両立しやすい」という3つの強みがある一方で、空室への備え・相場より高い物件をつかむ危険・勤務先の副業規定という3点を見落とすと、失敗を招きやすくなります。
この記事では、賃貸不動産経営管理士として実務で得た知見をもとに、メリットとリスク、始めるまでの流れをお伝えします。
年収ごとの借入可能額のシミュレーションをはじめ、物件タイプを選ぶ際のポイント、始めるまでの5ステップ、カモにされないための会社の見きわめ方、FAQまで幅広く取り上げました。読み終えるころには、ご自身の属性で不動産投資に踏み出せるかどうか、最初に何から手をつければよいかを判断しやすくなるはずです。
関連する内容として、年収1500万円の方に向けた投資戦略をまとめた記事、メリットとデメリットから不動産投資を整理した記事、不動産投資が節税につながる仕組みの解説記事、「やめとけ」と言われる不動産投資の実態を検証した記事も参考になります。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
サラリーマンに不動産投資が適している5つの理由
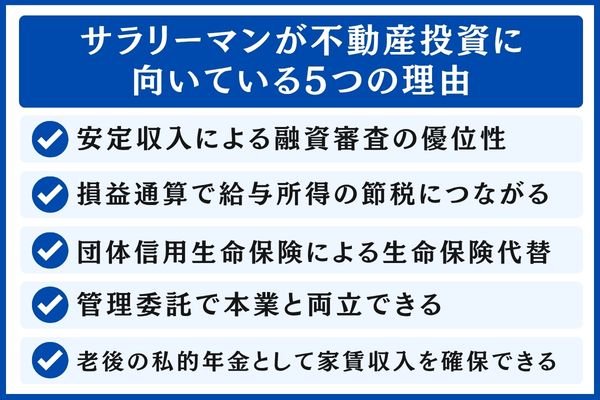
不動産投資の担い手として会社員が中心的な存在とされる背景を、融資、税制、本業と両立できるかどうかの3つの観点に分けて解説します。
ここで取り上げる内容を一覧にまとめました。
| メリット | 概要 | 会社員ならではの背景 |
|---|---|---|
| 融資の通りやすさ | 投資用ローンを借りやすい | 給与が安定した返済の財源とみなされる |
| 損益通算 | 給与所得と合算して税負担を軽減 | 源泉徴収済みの税金が戻る仕組み |
| 団信の付帯 | 死亡時に残債がゼロになる保障 | 借入のない収益物件を家族へ遺せる |
| 管理の外部委託 | 本業を妨げない運営 | 毎月の対応を専門家に任せられる |
| 私的年金としての活用 | ローン完済後は家賃を老後の収入に | 退職金や年金に加えて得られる |
毎月の安定した給与が融資審査で評価される点
毎月決まって入る給与は、金融機関から見ると返済の裏付けになります。会社員は自営業者に比べ、審査上、投資用ローンを借りやすい傾向があります。
源泉徴収票や給与明細といった書類で収入の実績を客観的に示せることも、借り手の属性として高く評価される理由です。
勤務先の安定度が高い職種、たとえば上場企業の社員や公務員、医師、看護師、薬剤師などは、融資の条件面で有利な扱いを受けるケースが多く見られます。
投資用ローンの条件は、金利は1.5〜3.0%、期間は25〜35年あたりがよく見られる水準で、勤務先の信用度や勤続年数に応じて変動します。
もっとも、会社員という肩書きだけで融資が受けられるとは限りません。転職したばかりの方や勤続1年未満の方、すでに借入が多い方は、審査のハードルが上がることも考えられます。
金融機関によって融資条件には大きな開きがあるので、いくつかの金融機関に相談して条件を見比べる進め方が現実的です。
損益通算による給与所得の税負担軽減
不動産所得が赤字になったときは、給与所得と相殺する損益通算が認められており、所得税や住民税の負担を軽くできる可能性があります。確定申告を行うと、給与天引きで納めた所得税の一部が戻ってくる仕組みです。
仮に年収700万円の会社員が、ローン金利や修繕費、減価償却費などを経費として計上し、不動産所得が年間30万円のマイナスになったとします。この場合は課税所得が30万円減り、適用される税率によって差はあるものの、所得税と住民税を合わせて6〜9万円程度が還付または減税となるケースがあります。
注意したいのは、土地の購入資金として借りたお金の利子にあたる部分は、損益通算の対象から外れるという大事な例外がある点です(所得税法上の特例)。
税制の内容は年度ごとに見直されることがあります。詳しくは「不動産収入を受け取ったとき」と「動産所得が赤字のときの他の所得との通算」で確認し、税理士などの専門家へ相談することをおすすめします。
団信が生命保険の役割を補う仕組み
投資用ローンには団体信用生命保険(団信)が付いており、ローンの契約者が亡くなったときは保険金で残りの借入が返済されます。結果として、家族の手元には借金のない収益物件が残ります。
物件からの家賃は引き続き入ってくるので、配偶者や子どもの暮らしを支える備えになります。
保障の範囲は金融機関ごとに違いがあります。死亡と高度障害に限った標準的なタイプに加え、3大疾病や8大疾病までカバーする特約付きのタイプも用意されています。
特約付きを選ぶ場合、0.1〜0.3%程度の金利上乗せを見込んでおくのが一般的です。
加入にあたっては健康状態の告知が求められるため、持病や過去の病歴によっては団信に入れない場合もある点に気をつけましょう。
既存の保障内容や家族構成とのバランスを踏まえて、生命保険をどこまで置き換えられるかを見極めることが大切です。
管理会社への委託による本業との両立
入居者からの問い合わせ、家賃の滞納への対応、修繕の手配といった実務を管理会社に任せれば、本業に影響を与えずに物件を運営できます。委託費用は家賃の5〜10%程度がよくある目安です。
本業のパフォーマンスを維持しながら副収入を育てられる点は、会社員として投資を行ううえで非常に大きな意味を持ちます。
管理会社に任せる代表的な業務は、次の5つです。
- 入居者の募集
- 家賃の回収と滞納時の督促
- クレームや修繕への初期対応
- 退去後の原状回復
- 毎月の運営報告
勤務時間中に入居者から直接連絡が入ることは、ほとんどなくなるでしょう。
とはいえ管理会社によって対応の質にはばらつきがあり、対応の早さや空室が埋まるまでの期間次第で満足度は大きく左右されます。
物件選びに劣らないほど管理会社の選定にも時間をかけ、複数の会社を比べることが失敗を避けるための基本です。
家賃収入を老後の私的年金に充てられる点
ローンを返し終えたあとは家賃収入の大部分が手元に残るようになり、退職後の生活を支える私的年金の役割を果たします。
公的年金だけでは足りないとされる「老後2,000万円問題」に備える手段として位置づけられます。
例として、家賃月額8万円で貸している区分マンションの35年ローンを完済したケースを考えます。管理費や修繕積立金、固定資産税を引いた後でも、月5〜6万円ほどの手取りを見込める計算です。
仮にこの状態を65歳から85歳までの20年間保てたとすると、合計で1,200〜1,400万円の収入を上乗せできる試算になります。
一方で、建物が古くなるにつれて家賃が下がったり、空室が長引いたり、大規模修繕が必要になったりすると、見込みどおりの手取りを維持できなくなるおそれがある点は念頭に置いておきましょう。
立地の選び方やリフォームの計画まで含めて、長い目で戦略を立てておくことが前提です。
年収ごとに見る会社員の不動産投資 借入可能額の試算
手元の年収でどの価格帯の物件まで手が届くのか、返済負担率30%を基準として、年収ごとに借入可能額の幅を計算してみます。
この節で取り上げる内容は次のとおりです。
借入上限の考え方(返済負担率・融資倍率)
投資用ローンで借りられる上限は、年間返済を年収の30%以内に抑え、借入総額は年収の7〜10倍までを参考にするのが目安とされます。
個人の属性や物件の評価次第で金額は増減するので、参考程度にとどめておくとよいでしょう。
返済負担率は、年間の返済額が年収のどれくらいを占めるかを示す指標です。住宅ローンの返済分も合算して30%以内に収まるかどうかが、多くの金融機関で審査の基準になっています。
たとえば年収700万円の場合、年間で返せる上限は210万円、月あたりでは17.5万円が目安です。
融資倍率はあくまで補助的な物差しで、会社員が投資用ローンを組む場合は年収の7〜10倍が上限の目安といわれます。
年収700万円に当てはめると4,900〜7,000万円が参考の幅になります。ただし勤続年数や勤め先の信用度、すでにある借入によって大きく変わり、返済負担率30%の範囲に収まることが前提となります。
現実的には、自身の年収や属性で借りられる上限を、金融機関へ直接問い合わせて確かめるのが近道といえます。
年収500万円/700万円/1,000万円ごとの借入目安
年収500万円なら約3,200〜3,800万円、700万円なら約4,400〜5,300万円、1,000万円なら約6,300〜7,500万円がおおよその目安となります。
次の表は、返済負担率30%、金利2.0〜2.5%、返済期間30〜35年の条件から逆算した参考の数値です。
【試算の前提】毎月の返済上限は年収×30%÷12で算出/幅の下限は金利2.5%・30年、上限は金利2.0%・35年の条件で逆算/融資倍率(年収の7〜10倍)は参考上限として扱い、この表で主に制約となるのは返済負担率です。
表:年収ごとの借入可能額の試算
| 年収 | 月々の返済上限(30%) | 借入可能額の目安 | 主な制約要因 |
|---|---|---|---|
| 400万円 | 約10万円 | 約2,500万〜3,000万円 | 返済負担率 |
| 500万円 | 約12.5万円 | 約3,200万〜3,800万円 | 返済負担率 |
| 600万円 | 約15万円 | 約3,800万〜4,500万円 | 返済負担率 |
| 700万円 | 約17.5万円 | 約4,400万〜5,300万円 | 返済負担率 |
| 800万円 | 約20万円 | 約5,100万〜6,000万円 | 返済負担率 |
| 1,000万円 | 約25万円 | 約6,300万〜7,500万円 | 返済負担率 |
※ 返済負担率30%、金利2.0〜2.5%、期間30〜35年で計算した試算値です。実際の金額は、金融機関の審査や既存の借入、物件の評価によって変わります。
年収500万円であれば、区分マンションを主体とした中堅企業の物件が主な候補になります。年収700万円になると、年収700万円なら一棟投資も可能かで詳しく紹介しているように、一棟物件も検討の対象に入ってきます。
年収が1,000万円台に届くと、年収1,000万円の不動産投資戦略で解説している本格的な一棟投資や、複数の物件を持つ道まで選択肢が広がっていきます。
年収500万円帯で現実的にどう進めるかについては、年収500万円で不動産投資を始める実例と注意点もあわせて確認してみてください。
借入金額ごとの毎月の返済額モデル
月々の返済額は、借入2,500万円で82,816円、3,500万円で115,942円、5,000万円で165,631円という試算結果です(元利均等・金利2.0%・期間35年)。
家賃としてどれだけ入るかと比べながら検討する進め方が現実的でしょう。
【試算の前提】元利均等・固定金利2.0%/返済期間35年/loan-calculator.py による計算結果。
表:借入金額ごとの毎月返済額(元利均等・金利2.0%・期間35年)
| 借入額 | 月々の返済額 | 返済総額 | 利息総額 |
|---|---|---|---|
| 1,000万円 | 33,126円 | 13,913,036円 | 3,913,036円 |
| 2,000万円 | 66,253円 | 27,826,073円 | 7,826,073円 |
| 2,500万円 | 82,816円 | 34,782,591円 | 9,782,591円 |
| 3,000万円 | 99,379円 | 41,739,109円 | 11,739,109円 |
| 3,500万円 | 115,942円 | 48,695,627円 | 13,695,627円 |
| 4,000万円 | 132,505円 | 55,652,145円 | 15,652,145円 |
| 5,000万円 | 165,631円 | 69,565,182円 | 19,565,182円 |
| 6,000万円 | 198,758円 | 83,478,218円 | 23,478,218円 |
| 7,000万円 | 231,884円 | 97,391,254円 | 27,391,254円 |
※ 元利均等返済、金利2.0%、期間35年で計算した試算値です。実際の融資条件は金融機関の審査によって決まり、金利が動けば返済額も増減します。
月々の返済を家賃でまかなえるかどうかは、立地や築年数、物件の種類によって大きく左右されます。
借入の目安がつかめたら、無料のセミナーに参加して、投資の基本や物件の選び方を順序立てて学んでおく方法もあります。
\ 不動産投資の基本を無料で学べる /
サラリーマンに合った物件タイプの見極め方
区分マンション・一棟・新築・中古のうち、どれが合うかは年収や手元の自己資金、運用の進め方によって変わります。ここでは次の観点から、物件タイプごとの違いを比べていきます。
表:物件タイプ別の比較
| 物件の種類 | 価格の目安 | 表面利回りの目安 | 主な利点 | 気をつけたい点 |
|---|---|---|---|---|
| 新築区分マンション | 2,500〜4,000万円 | 3〜4% | 新しい設備・長めの融資を組みやすい | 新築プレミアム込みの価格で利回りは低い傾向 |
| 中古区分マンション | 1,500〜3,000万円 | 4〜6% | 購入価格を抑えやすく利回りも高め | 修繕時期の確認が必要・融資期間は短め |
| 中古の一棟アパート | 5,000万〜1.5億円 | 6〜9% | 空室リスクを分散でき規模の効果も得やすい | 修繕費と立地のリスクが一か所に集まる |
| 一棟マンション | 1億〜数億円 | 5〜7% | 規模を活かした効率的な運営 | 高い年収と十分な自己資金が求められる |
いきなり大きな金額を投じるのが不安な方は、1万円から始められる少額不動産投資を解説した記事も参考になります。
区分マンションへの投資
区分マンションは、2,000〜3,000万円台の初期費用で手を付けやすく、立地に恵まれていれば入居者も見つけやすい物件タイプです。ただし表面利回りは4〜5%台にとどまるケースが多い点には留意が必要です。
こうした手軽さから、会社員が最初の投資先として選ぶことが特に多いタイプといえます。
主な利点と気をつけたい点を、下のタブにまとめました。
- 1戸から購入でき、投資のスタートを切りやすい
- 立地が良く管理状態も良好なら、入居が途切れにくい
- 建物全体は管理組合が担うので、オーナー自身が管理する手間は少なめ
年収500万円〜の方でも検討しやすい価格帯ですが、上記の注意点を踏まえて慎重に判断することが大切です。
一棟アパート・一棟マンションへの投資
目安は借入5,000万円〜、年収700万円以上とされる一棟物件投資は、空室リスクを分散でき規模の効果も見込める反面、修繕の負担や立地のリスクが一つの建物に集まります。
利点と気をつけたい点を、それぞれ3つずつ整理しました。
- 戸数が多いので、1戸が空室になっても家賃収入は途絶えずに済む
- 土地も所有するため、担保として評価されやすい
- 戸数が増えるほど管理コストを効率化しやすい
年収1,200万円以上の方であれば、武蔵コーポレーションによる個別面談を利用する方法も考えられます。
条件に届かない方にはおすすめしていませんが、当てはまる方は候補の一つとして検討してみてください。
\ 年収1,200万円以上の方が対象の面談 /
新築と中古の選び分け方
新築は融資期間を長く取りやすい反面、利回りは低めです。中古は利回りが高い代わりに、融資年数の短さや修繕の時期が課題になります。
最終的にどう売却・保有を終えるかという出口戦略から考えて選ぶのが現実的といえます。
- 最長35年の融資を組めるうえ、減価償却の期間も長い
- 設備が新品のため、しばらくは修繕費がかさみにくい
- 価格に新築プレミアムが含まれており、売るときに大幅に値下がりするおそれがある
新築は、35年間持ち続ける「年金型」の戦略とは相性が良い反面、5〜10年で売却する戦略には向きにくいといえます。
どの物件が合うかは一人ひとりの状況によって変わります。購入前には現地に足を運び、専門家にも相談したうえで判断することをおすすめします。
サラリーマンが不動産投資を始める5ステップ
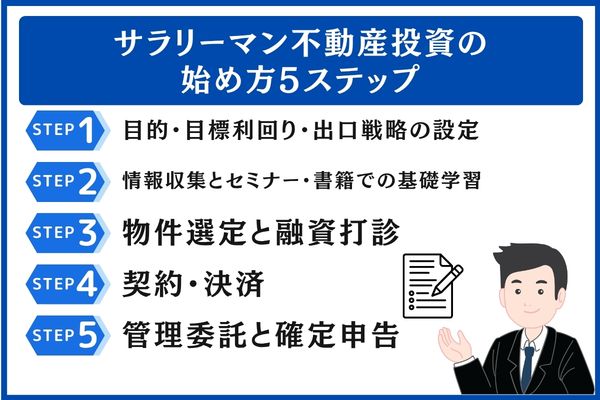
情報集めから運用のスタートまで、本業に影響を与えずに進めるための手順を5段階に分けて紹介します。
5ステップの進め方を表にまとめると、次のようになります。
| ステップ | 目安の期間 | 主な作業 | チェック項目 |
|---|---|---|---|
| 1 目的の整理 | 1〜2週間 | 投資目的、目標とする利回り、出口戦略を言葉にする | 節税・年金・キャピタルのどれを重視するか定まっているか |
| 2 下調べ | 1〜3カ月 | 書籍、セミナー、複数社への資料請求 | 1社の営業トークだけを頼りにしていないか |
| 3 物件と融資 | 1〜3カ月 | 候補物件の選定、レインズでの相場確認、複数の金融機関への打診 | 相場と金融機関ごとの条件を見比べたか |
| 4 契約と決済 | 1カ月 | 重要事項説明を受け、契約書を読み込み、決済する | サブリースの条項や解約の条件を条文ごとに点検したか |
| 5 運用スタート | 継続 | 管理会社への委託、青色申告による確定申告 | 毎月のレポート確認と年1回の決算の流れ |
ステップ1|投資目的と目標利回り、出口の設計
最初の一歩は、節税・年金代わり・キャピタルゲインのどれを狙うのかを言葉にしておき、目標とする利回りや売るタイミングをおおまかに描いておくことです。
狙いが違えば、選ぶべき物件の種類や保有期間、運用の方針も大きく変わってきます。
一例として、老後の年金代わりを求めるなら、35年での完済を見込んで長く持てる新築や築浅を、立地を優先して選ぶ形。節税が狙いなら、減価償却を多く計上しやすい木造の中古アパートを選ぶ形が考えられます。
キャピタルゲインを重視するなら、築古を割安で取得して5〜10年後の売却で利益を狙うという分かれ方になります。
スタート時点で狙い、利回り、出口の3点をメモに残しておくと、後で物件や会社を選ぶときの基準がぶれにくくなります。
ステップ2|セミナーや書籍を活用した基礎固めと情報集め
書籍や複数社の無料セミナー、資料請求を通じて1〜3カ月ほど基礎を学び、特定の会社の営業に頼りきらずに判断できる物差しを持つことがこの段階のねらいです。
1社の説明だけをうのみにして契約まで進めてしまうことが、「カモにされる」いちばん大きなきっかけになりがちです。
進めるうえで押さえたいのは次の3点です。
- 入門書を3〜5冊読んで、用語や考え方を自分の言葉で説明できるようにする
- 新築・中古、区分・一棟を幅広く扱う会社の無料セミナーへ、3社以上参加する
- 各社から資料を取り寄せ、物件例や利回りの計算方法、管理の仕組みを見比べる
まず本記事の5ステップで全体像をつかみ、細かな手順は不動産投資の始め方完全ガイド|失敗を回避する9ステップで論点ごとに確認していく進め方がおすすめです。
ステップ3|候補物件の絞り込みと金融機関への融資相談
候補に挙がった物件は、国土交通省「不動産取引価格情報」やレインズで相場と照らし合わせ、あわせて複数の金融機関へ融資を相談して条件を見比べることが、この段階の中心になります。
※物件選びと融資の相談は並行して進むものです。
候補を絞り込む際は、
- エリア、沿線、最寄りの駅
- 建物の構造、築年数、間取り
- 実質利回りと表面利回り
- 人口の動きや再開発といった、立地の先行き
という4つの視点から見ていきます。
融資の相談先は、地方銀行や信託銀行、信金、ノンバンクのように性格の違う3行以上を目安にするのが一般的です。
物件が同じでも、金利や借入期間、求められる自己資金の割合が金融機関ごとに大きく違うことがあり、見比べなければ有利な条件に行き着くのは難しくなります。
ステップ4|売買契約の締結と決済
署名の前に宅地建物取引業法第35条に基づく重要事項説明を確認し、サブリース契約の解約条件や家賃減額の条項にも目を通しておくことが、もっとも大切なポイントです。
契約を結んだ後に交渉できる範囲は狭く、契約前のチェックで9割が決まります。
35条書面と呼ばれる重要事項説明書には、登記の情報、法令による制限、私道の負担、契約解除の条件、損害賠償に関する条項、手付金の保全措置などが書かれています。
業者には、宅地建物取引士が書面を渡したうえで口頭で説明する義務があり、説明を形だけで済ませようとする業者には注意が必要です。
サブリースが付いた物件を買うときは、
- 家賃の減額について定めた契約条項
- 業者側から解約する際の条件と違約金
- サブリースが終わった後、入居者をどう引き継ぐかの条件
という3点を、契約の前に条文ごとに確かめてください。
賃貸住宅管理業法(いわゆるサブリース新法)が施行された後も、家賃の減額そのものは有効とされる点を念頭に置いて判断する必要があります。
ステップ5|管理会社への委託と確定申告
運用が始まったら、信頼のおける管理会社に任せ、年1回の確定申告で損益通算をする(青色申告なら最大65万円の控除)のが基本の流れです。
毎月の対応は管理会社に、年ごとの手続きは確定申告に、という形にしておけば、本業と両立しながら運用を続けやすくなります。
管理会社に任せる業務は、入居者の募集と契約、家賃の回収と滞納時の督促、修繕の手配、退去時の対応と原状回復、毎月のレポート作成の5つです。
委託手数料は家賃の5〜10%程度が目安とされています。
最大65万円の控除を受けるためには、複式簿記に加えて電子申告(e-Tax)などの要件を満たす必要があります。複式簿記だけなら55万円、要件を満たさなければ10万円の控除となります。
くわしくは国税庁タックスアンサー No.2070「青色申告制度」で確認できます。
税制は年度ごとに改正されることもあるため、最初の年は税理士に相談しておくと安心です。
信頼できる不動産投資会社の選び方
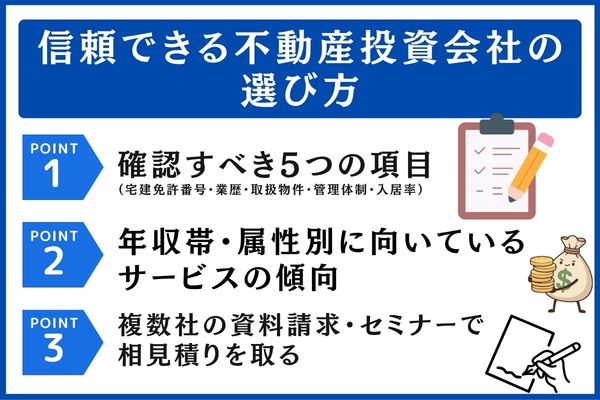
営業トークに流されず、サラリーマンが自力で会社を見極めるための比較軸とCV接続を提示します。本セクションで扱うトピックは以下のとおりです。
不動産投資会社の比較軸はこちらです。
| 比較軸 | チェック方法 | 確認先 |
|---|---|---|
| 宅建業免許番号 | 国交省「宅地建物取引業者検索」で照合 | 国土交通省 |
| 業歴 | 設立年・上場有無・行政処分歴 | 会社公式サイト・国交省 |
| 取扱物件 | 区分/一棟・新築/中古・エリア | 公式サイト・資料請求 |
| 管理体制 | 自社管理 or 委託・管理戸数 | 資料請求・セミナー |
| 入居率 | 全戸ベースか、稼働戸数ベースか | 資料請求・公式IR資料 |
確認すべき5つの項目(宅建免許番号・業歴・取扱物件・管理体制・入居率)
国交省「宅地建物取引業者検索」で免許番号・行政処分歴を確認し、入居率・管理戸数・上場有無を比較するのが基本の比較軸です。
営業トークではなく客観的な情報源で判断します。
5項目それぞれの確認ポイントは、
- 宅建業免許番号は「(〇)第××号」の括弧内数字が更新回数で、回数が多いほど業歴が長い指標
- 業歴は設立年と上場有無で、上場企業は四半期開示があり情報透明性が高い傾向
- 取扱物件は区分/一棟・新築/中古・対応エリアの幅で自分の戦略との適合を見る
- 管理体制は自社管理か外部委託か・管理戸数の規模
- 入居率は全戸ベースか稼働戸数ベースかで数値が異なるため定義を必ず確認
の5点です。
これら5項目を3社以上で横並び比較することで、「どこが自分の戦略に合うか」が客観的に見えてきます。
営業トークの巧拙ではなく、データで判断する姿勢が選定の基本です。
年収帯・属性別に向いているサービスの傾向
年収500万〜は区分マンション中心の中堅企業、700万〜は中堅〜大手の選択肢が広がり、1,000万〜は一棟物件も視野に入る、というのが一般的な目安です。
年収帯と物件タイプ・サービスの相性で選定軸が変わります。
年収500万〜700万円帯では、区分マンション中心の中堅企業の選択肢が中心です。
RENOSYは「お客様一人ひとりの投資ニーズにお応えできるよう、新築中古、区分一棟、マンション・アパート・戸建てなど幅広い物件ラインナップを取り揃えております」を公式表現としており、サラリーマン層向けのサービスを展開しています。
ターゲット条件は年収500万円以上・30〜50歳未満・上場企業/公務員/医師等・勤続1年以上が一般的な目安です。
年収700万円以上になるとJPリターンズやシノケンプロデュースなど、より物件ラインナップの厚いサービスが視野に入ります。
年収1,000万円以上の高年収帯では、武蔵コーポレーションのような一棟物件特化の面談ベースサービス(年収1,200万円以上の方向け)も選択肢に加わります。
各社の詳細比較は投資目的で選ぶ不動産投資会社おすすめ18選で網羅していますので、年収帯・物件タイプ別の選定にお役立てください。
複数社の資料請求・セミナーで相見積りを取る
1社の提案に依存せず、最低3社の資料請求・セミナーで物件・融資条件・運用方針を比較するのが最終ステップです。
情報収集フェーズの仕上げとして、自分の判断軸に物件提案を当てはめます。
具体的な進め方は、
- 候補3〜5社をリストアップ
- 各社に資料請求して物件事例・利回り計算・管理体制の資料を集める
- 1〜2社のセミナーで質疑応答を深掘りする
- 各社の提案を表で比較して「自分の戦略に合うか」を判断
の流れです。比較なしの即決は業者にとって最も都合の良い意思決定パターンであり、結果としてカモ被害の入口になります。
情報収集と物件選定は最低1〜3カ月かける覚悟で臨んでください。
\ サラリーマン向け資料を無料請求 /
※ RENOSYの対象は年収500万円以上・30〜50歳未満・上場企業/公務員/医師等・勤続1年以上の方向けの一般的な目安です。
サラリーマン投資家が直面しやすい5つのリスクと備え方
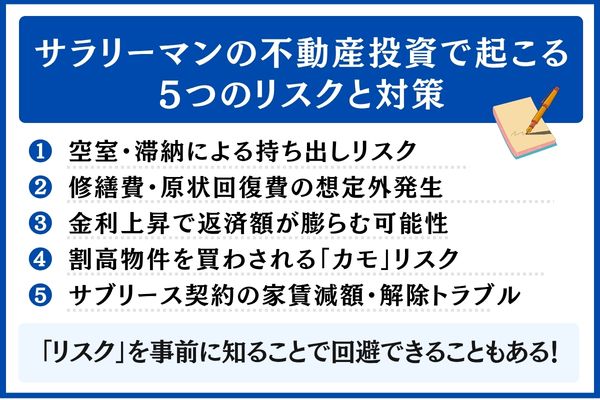
「向いている理由」と表裏の関係にあるリスクを取り上げ、賃貸管理の立場から実行しやすい備え方を解説します。
この章で取り上げる内容は次のとおりです。
| リスクの種類 | 主な発生要因 | 代表的な備え |
|---|---|---|
| 空室・家賃滞納 | 立地や賃料、入居者層が物件に合っていない | 収支は想定家賃の80〜90%で見積もり、手元資金を残しておく |
| 修繕費用 | 設備の劣化や退去後の原状回復 | 修繕に備えて家賃の5〜10%を積み立てる |
| 金利の上昇 | 市場金利の上昇が変動金利に反映される | 1%上がった場合の返済額を前もって計算し、固定と変動を比べる |
| 割高物件の購入 | 売り手と買い手の間にある相場・利回り情報の差 | 相場はレインズ・国交省データで自ら調べる |
| サブリース | 契約期間内でも家賃を下げられる条項 | 減額条項や解約条件を契約書で一条ずつ確かめる |
空室・家賃滞納で生じる自己負担のリスク
収支計画は想定家賃の80〜90%を前提に立て、空室が3カ月に及んでも給料で穴埋めせずに持ちこたえられる手元資金を確保しておくことが、基本となる備えといえます。
家賃が入らない事態として最も起こりやすいのが空室と滞納で、見通しの甘い計画は経営が行き詰まるきっかけになりかねません。
月々の返済が7万円で家賃を8万円と見込む物件を例にとると、満額の家賃が入る前提で計画を組んだ場合、空室が1カ月出ただけで7万円を自己負担することになります。
年間で1〜2カ月ほど空室が出ると考えるなら、年8万〜16万円という自己負担を見込んだうえで、黒字になるかどうかを見極めることが求められます。
備えとしては、収支を想定家賃の80〜90%で試算することに加え、家賃3カ月分にあたる現金をほかの資金と分けて確保しておくことが挙げられます。
あわせて、入居審査の基準を引き上げたり、家賃保証会社の利用を原則としたりする運用にしておくと、滞納の発生を抑えやすくなります。
予想を超える修繕・原状回復の出費
給湯器やエアコンの交換、クロスの張替えは区分マンションであっても10年単位で必要になるため、修繕に回すお金として家賃の5〜10%を積み立てておくのが現実的な考え方です。
建物や設備は年数とともに傷んでいくもので、予定していなかった支出が利回りを少しずつ押し下げていきます。
よく発生する修繕費の目安としては、給湯器の交換で8〜15年ごとに20万〜30万円、エアコンの交換で10〜15年ごとに10万〜15万円、退去時のクロスや床材の張替えで10万〜30万円、一棟物件では12〜15年周期の大規模修繕に建物価格の数%がかかるとされています。
どの修繕がいつ必要になるかを正確に見通すのは難しいため、賃貸管理の立場からは、家賃収入のうち5〜10%を修繕用の資金として分けて管理しておく方法が基本とされています。
金利の上昇による返済負担の増加
投資用ローンの金利はおおむね1.5〜3.0%の範囲に収まりますが、変動金利で借りると、市場金利が上がったときに返済額が増えるおそれがあります。
固定か変動かを選ぶことに加え、「金利が1%上がったら返済額はいくらになるか」をあらかじめ計算しておくことが出発点になります。
3,000万円を35年返済で借りたケースでは、金利2.0%で月99,379円だった返済が、3.0%に上がると月115,455円まで増える計算です(試算値)。
キャッシュフローは年間で約19万円悪化することになり、家賃が想定どおりに上がらなければ、収支が赤字に陥るおそれがあります。
備えとして押さえておきたいポイントは、次の3つです。
- 金利が+1%・+2%上がった場合の収支を、あらかじめ試算しておく
- 変動金利にするなら、手元の資金で繰上返済に対応できる状態を整えておく
- 固定金利で上乗せされる分の金利は「保険料」と考えて受け入れる
割高な物件をつかまされる「カモ」リスク
割高な価格設定やサブリース付き、利回り保証などをうたう営業は、売り手と買い手の情報量の差を利用した仕組みであり、レインズや国交省のデータを使って自ら相場を確かめることが欠かせない防衛策です。
忙しさを理由に物件の確認を省いてしまいやすいサラリーマンは、業者から見ると特に販売しやすい顧客層といえます。
よく見られる手口は、次の3つです。
- 「利回り8%保証」を掲げた新築ワンルームが、相場を2〜3割上回る価格で売られる
- 「30年家賃保証」のサブリース付きでありながら、契約書には減額の条項が入っている
- 「節税になる」と強く勧められるものの、価格が高く、購入時の差損が節税効果を超えてしまう
このような仕組みが典型です。
こうした手口が通用するのは、相場を自分で調べず、契約書も一条ずつ読まない方に限られます。
国土交通省の「不動産取引価格情報」では、周辺で実際に成約した物件の価格帯を無料で調べられます。
あわせてレインズ(不動産流通機構)で成約事例を検索し、両方を照らし合わせるのが基本的な使い方です。
サブリースで起こる家賃減額・契約解除の問題
賃貸住宅管理業法(サブリース新法)が施行されたあとも、契約期間内の家賃減額条項は効力を持つため、「30年家賃保証」という表現から受ける印象と実際の内容が食い違う例があると指摘されています。
サブリースの「家賃保証」は収入の確定を意味しないという点を、正しく理解しておくことが大切です。
賃貸住宅管理業法は2020年12月に全面施行され、サブリース業者による誇大広告や不当な勧誘を禁じるとともに、契約を結ぶ前の重要事項説明を義務づけました。
ただし、契約期間内に家賃を下げることそのものは禁じられていません。借地借家法第32条に定められた借賃増減請求権に基づき、サブリース業者が減額を求めることは今も認められています。
実務面での防衛策として、確認しておきたい項目は次の3点です。
- 家賃減額に関する契約書の条項(減額できるのは何年ごとか、上限は何%か、どのような条件か)
- オーナーから契約を解除する場合の条件と違約金
- 入居者へ転貸する際の条件
いずれも、契約を結ぶ前に一条ずつ目を通して確かめておくことが大切です。
制度の詳しい内容は、国土交通省 賃貸住宅管理業法ポータルサイトで確認できます。
不動産投資でサラリーマンがカモになる理由と身の守り方
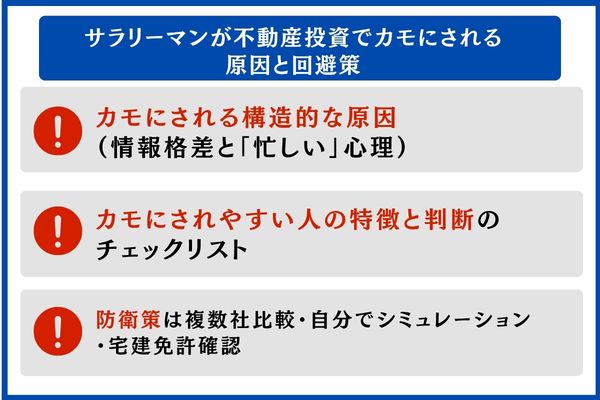
「カモ」「やめとけ」という声がよく検索されている論点について、なぜ狙われてしまうのかという仕組みと、実際に取れる対策を順番に解説します。
狙われやすい人の傾向と、それぞれへの対策を下の表に整理しました。
| 注意したい傾向 | なぜ起こるか | 身を守る方法 |
|---|---|---|
| 「不労所得」という言葉に飛びつく | 手間なく稼げる印象から考えるのをやめてしまう | 管理を任せても、空室や修繕をどうするか決めるのは自分 |
| 業者に任せきりにする | 物件の価値や利回りを自ら計算しない | レインズや国交省のデータで相場をチェック |
| 相場を自分で確かめない | 価格や利回りが適正か見極められない | エリア・築年数・間取りが同じ物件を3件比べる |
| 1社の提案だけで決めてしまう | 比べる相手がなく、営業の話を客観視できない | 少なくとも3社から資料を取り寄せる・セミナーに参加する |
| 契約書を条文ごとに読まない | サブリースの賃料減額や解約の条件に気づかない | 賃料を下げる条項や解約時の違約金をチェック |
狙われやすくなる仕組み(情報量の差と「忙しい」という心理)
売り出し物件の相場や利回りの情報は不動産業者の側に集まっており、会社員は時間が足りずに確認を省きやすいため、両者の情報量の差こそがカモ被害を生む大もとといえます。
「時間がない」と確認を業者に任せてしまうと、価格や利回り、契約内容のいずれもが業者側に都合のよい形になりがちです。
情報量の差がよく表れるのが、新築ワンルームマンションの売り出し価格です。
立地・築年・間取りが同じ物件でも、業者によって数百万円も価格が違うことは少なくありません。相場を自ら調べない買い手ほど、割高な物件をつかまされやすい仕組みです。
仕事を後回しにする必要はないものの、相場の確認と契約書の点検に充てる最低限の時間を取らずにいると、本業で稼ぐ数年分の収入を失うおそれもあります。
狙われやすい人に共通する特徴と自己診断チェックリスト
「不労所得」という言葉に心が動く、業者に任せきりにする、相場を自分で確かめない、という3つの条件が重なるほど危険度が増します。
次のリストで、ご自身にあてはまる傾向がないか確認してみてください。
狙われやすい人の特徴セルフチェック
- 「不労所得」「放っておいても稼げる」といった言葉に魅力を感じる
- 業者が出した見積もりや利回りの数字を疑わずに受け入れている
- 検討しているエリアの相場を自ら調べたことがない
- 1社から提案を受けただけで契約しようとしている
- 契約書を条文ごとに確認せず、ポイントだけ見て決めている
- 「節税」「家賃保証」といった聞こえのよい言葉で考えるのをやめてしまう
3つ以上あてはまる方は、契約の検討をいったん止め、他社との比較・相場の確認・契約書の読み込みという手順からやり直すことをおすすめします。
防衛策|他社との比較・自分での試算・宅建免許の確認
少なくとも3社を比べること、レインズと国交省のデータで相場を確かめること、宅建業免許番号と業歴を調べることの3点が、最低限おさえておきたい防衛策です。
いずれも数時間から数日あれば取り組める、無理のない行動です。
進め方は次のとおりで、
- エリア・築年数・間取りが候補物件と近い成約事例を、国土交通省「不動産取引価格情報」で3件チェック
- 少なくとも2〜3社から提案を取り寄せ、並べて見比べる
- 「宅地建物取引業者検索」で宅建業免許番号を調べ、業歴や行政処分を受けた履歴がないか確認
- 毎月の返済額と実質利回りを、ローン計算ツールを使って自ら計算し直す
- サブリースが付いた物件では、賃貸住宅管理業者として登録されているかを確認
以上の5点です。
チェックにかかる時間は1物件につき数時間ほどです。
「時間がない」と確認を省いて数百万〜数千万円の損を背負うことのないよう、最低限の点検をいつもの手順として身につけておくことが、身を守るうえでの要になります。
会社員ならではの注意点|副業規定と確定申告、節税の考え方
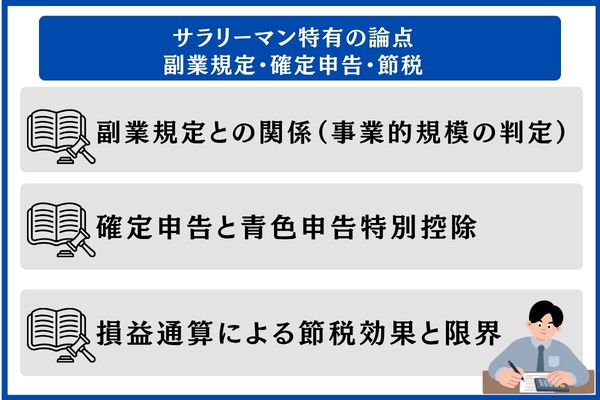
副業規定や確定申告、節税は「勤務先次第」と片付けられやすいテーマです。ここでは現在の制度と一般的な実務の流れに沿って整理します。取り上げる項目は次のとおりです。
就業規則の副業規定と事業的規模の目安
「事業的規模」とされる5棟10室に届かないうちは、副業として扱わない方針の企業が多く見られます。ただ、就業規則に兼業の届出義務が定められているなら、物件の規模にかかわらず従っておくのが無難です。
法令上の基準と勤務先のルールを、段階を分けて確認することが大切です。
不動産の貸付けが事業的規模にあたるかについて、国税庁は所得税基本通達のなかで「5棟10室基準」という目安を設けています(独立した家屋なら5棟以上、貸間やアパートなど独立して貸し出せる部屋なら10室以上)。
あくまで税務面での線引きであって、副業に当たるかどうかを決める基準そのものではありません。とはいえ企業の運用では「事業的規模に届かなければ資産運用の範囲」とみなす例が多いのが現状です。
実務上の流れは、以下のようになります。
- まず勤務先の就業規則に目を通す
- 兼業の届出が求められていれば、始める前に提出する
- 勤務時間内に物件の管理業務を行わない
迷ったときは、人事担当の部署に問い合わせておくと安心です。
確定申告の流れと青色申告特別控除の要件
不動産所得がある場合は確定申告が欠かせません。青色申告で複式簿記による記帳や電子申告などの条件をそろえれば最大65万円控除を受けられ、条件に届かないときの控除額は55万円または10万円です。
どの要件を満たすかで控除の幅が大きく異なるので、開業時の届出の段階から計画的に準備しておくと有利です。
| 控除の金額 | おもな適用条件 | そろえる帳簿・書類 |
|---|---|---|
| 65万円 | 複式簿記で記帳し貸借対照表を添付、期限までに申告したうえで電子申告または電子帳簿保存を行う | 損益計算書・貸借対照表・仕訳帳・総勘定元帳(電子データで作成・保存) |
| 55万円 | 複式簿記で記帳し貸借対照表を添付、期限までに申告 | 損益計算書・貸借対照表・仕訳帳・総勘定元帳 |
| 10万円 | 上段の条件を満たしていない青色申告 | 簡易な帳簿 |
※ 表の内容は国税庁タックスアンサー No.2070「青色申告制度」をもとにした一般的な目安です。税制は年度ごとに改正されることがあるため、適用条件の細かな点は税理士などの専門家へお問い合わせください。
また、事業的規模に満たない不動産所得でも青色申告を選ぶことはできますが、専従者への給与や貸倒引当金といった一部の特典は利用できない点に注意が必要です。
損益通算で得られる節税メリットと注意点
不動産所得で生じた赤字は給与所得と相殺(損益通算)できますが、土地の購入に充てた借入金の利子は通算できないため、長い目で見れば黒字での運用が基本になります。
節税はあくまで付随的なメリットと考え、黒字経営による資産づくりを主軸に置くのが現実的な姿勢です。
損益通算の流れは、給与所得に赤字の不動産所得を合算して総所得を算出し、給与から天引きされていた所得税の一部が確定申告によって戻ってくる仕組みです。
減価償却費や修繕費、ローンの金利、管理費などを必要経費に計上すると、手元の収支は黒字でも税務申告上は赤字になる場合があります。
一方で見落とせない例外があり、土地を取得するための借入金にかかる利子は損益通算から外れます(所得税法の特例による扱い)。
建物部分の借入金利子は通算の対象に含まれる一方、土地部分は区分して計算し、対象から除かれます。
赤字の申告が長く続くと金融機関から追加融資を受けにくくなるおそれがあり、節税だけを狙って赤字を続けることは中長期の戦略と食い違いやすいといえます。
最新の内容は国税庁タックスアンサー No.1370「不動産収入を受け取ったとき」で確かめ、ご自身に適用できるかどうかは税理士に相談することをおすすめします。
よくある質問
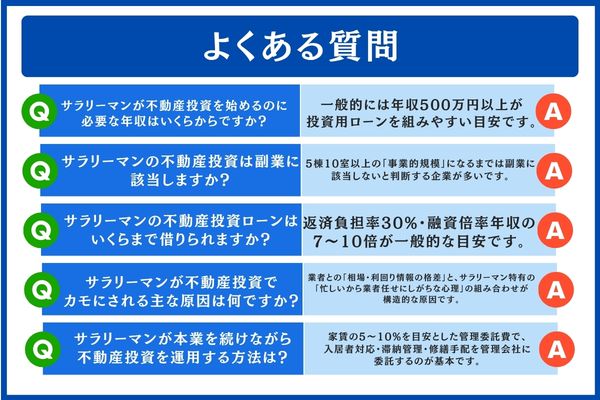
サラリーマンの方が不動産投資に取り組む場合、目安となる年収はどのくらいですか?-
投資用ローンの審査を通りやすいラインとして、年収500万円以上がひとつの基準とされています。
融資可能額の参考レンジは、年収500万円なら約3,200〜3,800万円、700万円なら約4,400〜5,300万円、1,000万円なら約6,300〜7,500万円ほどです。実際の金額は審査の結果や現在の借入状況、物件の担保評価によって変わりますので、複数の金融機関に相談して見比べることをおすすめします。 - 会社員が行う不動産投資は、副業として扱われるのでしょうか?
-
多くの勤務先では、「事業的規模」とされる5棟10室以上に達しない限り、副業とはみなさない扱いになっています。
もっとも、兼業の届け出を求める就業規則がある場合は、投資の規模を問わず従うことが求められます。迷ったときは、あらかじめ人事担当者へ確認しておくと安心です。 - 会社員が不動産投資ローンで借り入れできる金額の上限はどの程度ですか?
-
目安としてよく挙げられるのは、返済負担率30%、年収に対する融資倍率7〜10倍という水準です。
参考レンジは年収500万円の場合で約3,200〜3,800万円、700万円の場合で約4,400〜5,300万円、1,000万円の場合で約6,300〜7,500万円ですが、金融機関ごとの審査次第で金額は大きく変わることがあります。 - 会社員の不動産投資が「カモ」にされやすいのはなぜですか?
-
相場や利回りについて業者側との間に情報の差があることと、本業が忙しく業者に任せきりになりやすいというサラリーマンならではの心理が重なることが、主な要因と考えられます。
国交省のデータで相場を調べる、最低でも3社を見比べる、契約書を一条ずつ読み込む、という3点を押さえておくことで、多くのリスクは避けやすくなります。 - 本業と両立しながら賃貸物件を運用するには、どうすればよいですか?
-
入居者からの問い合わせ、家賃滞納への対応、修繕の手配は、家賃の5〜10%程度の管理委託費を支払って管理会社に任せるのが一般的です。
月次レポートで物件の状況をつかみ、確定申告は年1回行うという流れにしておけば、本業への影響を抑えながら運用しやすくなります。
まとめ|会社員の不動産投資で成果を左右する「下準備と情報格差の解消」
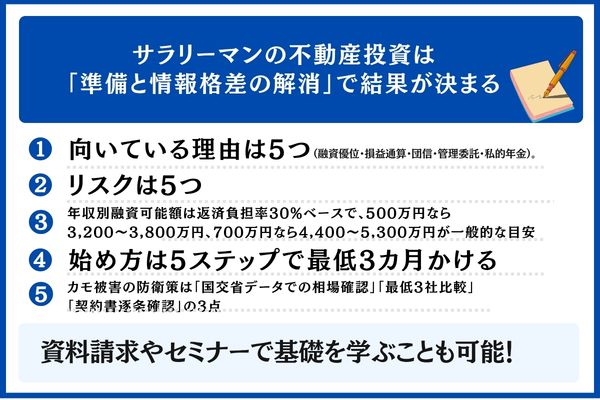
会社員という立場には、ローン審査で評価されやすい点、損益通算を通じた節税の余地、管理会社への委託で本業と両立しやすい点という3つの強みがあります。ただし、空室・相場より高い物件・勤務先の副業ルールの3点を見落とすと、つまずく原因になりかねません。
本記事のポイントを振り返ります。
- 会社員に適している理由は5つ(ローン審査での評価・損益通算・団体信用生命保険・管理の外部委託・私的年金の代わり)。なかでもローン審査と損益通算は給与所得者ならではの利点
- 注意したいリスクも5つ(空室、修繕費、金利上昇、カモにされる被害、サブリース契約)。家賃は想定の80〜90%で見積もって収支を組み、手元資金に余裕を残しておくことが基本です
- 返済負担率30%を前提にした借入額の目安は、年収500万円で3,200〜3,800万円、年収700万円で4,400〜5,300万円程度
- 進め方は5ステップ(目的を決める→情報を集める→物件選びと融資→契約と決済→管理委託と確定申告)で、少なくとも3カ月は時間をかけたいところ
- カモにされないための備えは「国交省のデータで相場を確かめる」「最低でも3社を見比べる」「契約書を条文ごとに読み込む」の3点
担当者の話だけで決めずに数字を根拠にし、1社に絞らず複数の会社を比べ、契約書には自分の目で目を通す。
こうした基本を押さえておけば、会社員でも仕事を続けながら時間をかけて資産を育てていくことが期待できます。
最初の一歩として、いくつかの会社から資料を取り寄せたり、セミナーに参加したりして知識を身につけるところから始めてみてはいかがでしょうか。
\ 無料の資料請求から始める /
※ RENOSYの利用対象の目安は、年収500万円以上、年齢30〜50歳未満、上場企業・公務員・医師などにお勤めで、勤続1年以上の方です(あくまで一般的な基準です)。
不動産投資はリスクを伴う取引です。本記事は一般的な情報をお伝えするためのもので、投資に関する最終的なご判断はご自身の責任でお願いいたします。税制や法制度は年度ごとに見直されることがあります。最新の内容は国税庁・国土交通省などの公式サイトでご確認いただき、ご自身に当てはまる要件については税理士などの専門家へご相談ください。