「年収700万円で不動産投資に踏み出せるのだろうか」「物件は何を基準に選べばよいのか」と悩んでいる方も少なくないはずです。
先に要点をお伝えすると、年収700万円であれば、不動産投資のスタートラインに立つには十分な水準と考えられます。
金融機関の融資審査でも評価されやすく、区分マンションに限らず一棟アパートまで検討対象に含められる「投資の幅が広がりやすい年収層」といえます。
本記事では、会社員として年収700万円を得ている方が不動産投資で着実に成果を目指すうえで押さえておきたい借入可能額の目安、物件を選ぶ際の基準、金融機関の見極め方、税金面の対策について、順を追ってまとめました。
年収700万円から不動産投資に取り組む際のつまずきを避けられるよう、実践的な戦略をこの記事で一緒に確認していきましょう。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
年収700万円で組める融資の目安と無理のない物件価格
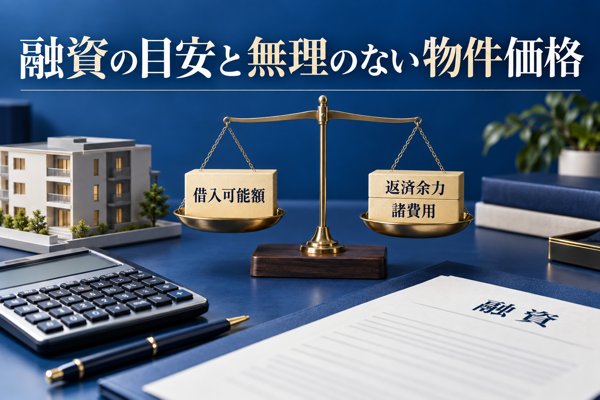
「自分はどこまでお金を借りられるのか」は、不動産投資を検討し始めた方の多くが真っ先に抱く疑問です。
本章では、年収700万円の方がどのくらいの借入を金融機関から見込めるのかを、数値を交えて見ていきます。
借入可能額の求め方
不動産投資ローンでどこまで借りられるかは、「年収倍率」や「返済比率(返済負担率)」といった指標を用いて語られるのが一般的です。
もっとも、現実の審査では、家賃収入から見た物件の収益力や担保としての評価額、金利や借入期間、勤め先や保有資産、ほかのローンの残高といった要素で結果が大きく左右されます。
以下の数値は、あくまで”目安”として捉えてください。
年収倍率は、借入額が年収のおよそ何倍までかを表す”目安”となる指標です。
「年収の7〜10倍程度」が不動産投資ローンの目安として挙げられることは多いですが、すべての金融機関に共通する決まりではありません。
例)年収が700万円のケース
700万円×7〜10=4,900万円〜7,000万円
計算上は、4,900万円〜7,000万円ほどが借入の上限ラインと考えられます。
返済比率のほうは、「年間返済額÷年収」によって求める指標です。
30〜35%以内を目安として設けている金融機関もあります。
例)年収が700万円のケース
700万円×30〜35%=210万円〜245万円
単純に割り出すと、返済に回せる額は年間で約210万〜245万円、月々では約17.5万〜20万円となります。
※投資用のローンの場合、物件の収支や家賃収入も審査の判断材料になります。
物件価格を決める際の目安
借りられる額の目安がつかめたら、続いて無理のない物件価格を考えていきます。
投資が初めての場合は、借入枠の上限まで使い切るのではなく、返済に余裕を残し、修繕費や空室の発生にも対応できるよう借入額を控えめにするケースが多く見られます。
たとえば年収700万円の方であっても、借入はひとまず3,000万円台にとどめ、自己資金と合わせて3,300万〜4,000万円程度で買える物件から検討するという選択肢もあります。
とはいえ、購入時には物件価格に加えて諸費用も見込んでおくことが欠かせません。
諸費用は物件価格に対して7〜10%程度かかるのが相場とされ、3,500万円の物件なら諸費用として245万〜350万円が必要になる計算です。
自己資金は500万〜700万円程度を準備できると、選べる物件が増えるうえ、融資審査の面でもプラスに働きやすくなります。
\資料請求は無料でできます/
年収700万円の人に合う物件タイプの見極め方
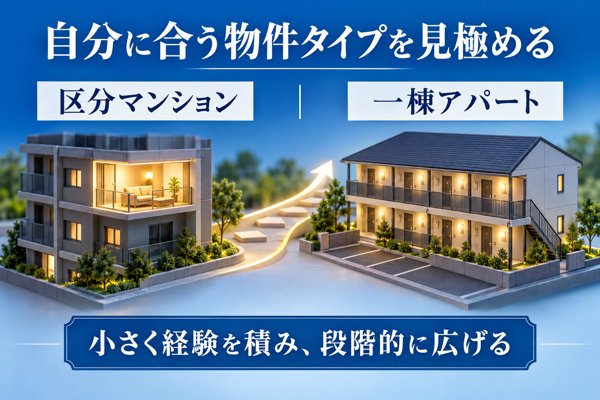
区分マンションに限らず、一棟アパートまで視野に入れられる収入水準といえるのが年収700万円です。
物件タイプごとの長所と短所を押さえたうえで、ご自身の状況に合うものを選ぶことが大切です。
区分マンションの長所と短所
区分マンション投資は、分譲マンションの1室を買い、入居者に貸し出す投資方法を指します。
必要な資金が比較的少なく、運営の手間もかかりにくいことから、初めて不動産投資に取り組む方に選ばれやすい形態です。
利点は、1,000万円台の資金からスタートできる点と、建物の維持管理を管理組合に任せられる点です。
反対に、入居者がいない期間は家賃収入が途絶えてしまう点や、一棟まるごとの投資に比べて収益の伸びが限られる点には注意が必要です。
- 1,000万円台の資金からスタートできる
- 建物の維持管理は管理組合に任せられる
- 空室の間は家賃収入が入らない
- 一棟投資より収益性の面で劣る
一棟アパート・マンションの長所と短所
一棟アパート投資は、建物を丸ごと取得し、複数の住戸を入居者に貸し出す投資方法です。
地方都市にある中古アパートのような物件であれば、年収700万円でも一棟投資を選択肢に加えられます。
住戸が複数あるので空室の影響を分散しやすいことに加え、土地という資産も手元に残せる点が利点です。
一方で、購入時にまとまった資金が求められることや、建物の管理責任をオーナー自身がすべて負うことは負担になり得ます。
- 住戸が複数あり空室の影響を分散しやすい
- 建物とあわせて土地も資産として持てる
- 購入時の資金負担が大きい
- 建物管理の責任はすべてオーナーが負う
年収700万円の人に向く選択肢
年収700万円の方に向いているのは、区分マンションで運用の経験を重ねてから、一棟投資へ段階的に移る進め方です。
はじめの1〜2年は都心部にある中古の区分マンション(2,000万〜3,000万円程度)で運用実績を積み、そのうえで一棟アパートの購入を検討すると、無理のない手順になりやすいでしょう。
相談先を区分と一棟のどちらに強い会社にするか迷う場合は、取扱物件別に比較した不動産投資会社18選で各社が扱う物件を事前に見ておくと、選びやすくなります。
 シノケンプロデュース | 年収700万円で取り組む一棟アパート経営。 シノケンプロデュースが、土地の選定から建物の建築、完成後の管理まで一括で支援します。 創業30年以上にわたって積み上げた実績をもとに、資産づくりをサポートしています。 無料相談では、年収700万円の方に合わせた投資プランの提案を受けられます。 ▶ 無料相談を申し込む |
\資料の請求は無料です/
融資審査に備える金融機関の選び方と準備のポイント
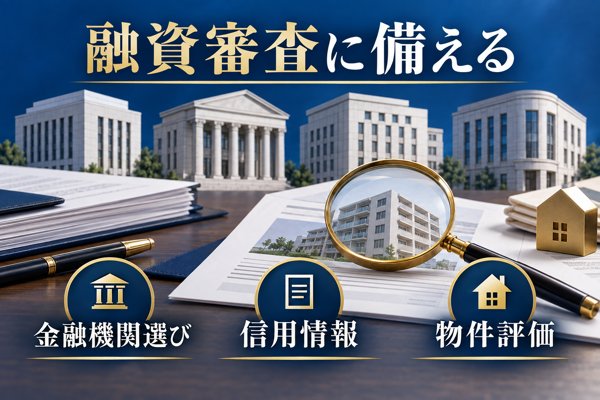
年収700万円という水準は、融資を前向きに検討してもらいやすい層に入ります。ただし、審査の基準や適用される金利は借入先ごとに差があります。
ここでは、自分に合う借入先の見極め方と、審査を有利に運ぶための考え方を順に解説します。
投資用ローンの借入先となる金融機関の分類
投資用の不動産ローンを申し込める先は、主にメガバンク、地方銀行、信用金庫、ノンバンクの4種類に分けて考えるのが一般的です。
| 金利の目安 | 1.0〜2.0% |
|---|---|
| 審査のハードル | 高い |
| 主な対象層 | 年収が高く自己資金にも余裕がある方 |
| 年収700万円の方との相性 | △条件によっては可能 |
メガバンク(三菱UFJ、三井住友、みずほ等)は、低い金利水準が魅力である反面、審査のハードルは高めとされています。
とはいえ、「年収がいくら以上」といった明確な線引きが示されているわけではありません。勤め先や保有資産、ほかの借入の有無、さらに物件の収益力や担保としての価値などを合わせて判断されます。
ほかの条件次第では、年収700万円の方が審査の土俵に上がれる余地もあると考えられます。
なかでも年収700万円の層にとって有力な候補となりやすいのが、地方銀行やネット銀行です。
メガバンクと比べると、審査に柔軟さが期待できます。ただし、適用金利は借入先や物件、申込者の属性、市況によって幅があり、時期によっても動く点は押さえておきましょう。
信用金庫は地域との結びつきを大切にする金融機関です。地元にある物件への投資であれば、有利な条件を提示してもらえるケースもあります。
ノンバンクは審査に通りやすいというメリットがあるものの、金利水準が高めに設定されがちな点には気をつけたいところです。
年収700万円の方が審査で評価を高めるための要点
年収700万円の方が審査で好印象を得るには、事前に意識しておきたい点がいくつかあります。
評価される項目のひとつに勤続年数があり、長く勤めているほどプラスに働きやすいとされます。
上場企業にお勤めの方や公務員の方は、収入の安定性が高く見られ、審査で有利になりやすい傾向です。
転職したばかりであれば、少なくとも1年ほど勤めてから申し込むほうが望ましいでしょう。
加えて、現在の借入状況も見逃せないポイントです。
返済比率は、住宅ローンや自動車ローンといったほかの借入の返済額も合算して算出されます。
住宅ローンの残債を抱えている年収700万円の方は、投資用ローンで借りられる額が小さくなる場合があります。
クレジットカード代金の延滞や、消費者金融を利用した履歴も、審査でマイナスに働くおそれがあります。
申し込む前に、ご自身の信用情報を一度確かめておくと安心です。
金融機関がチェックする物件面の評価項目と備え方
審査の際は申込者の年収だけでなく、物件そのものの収益力と資産価値も重く見られます。
収益力の面で問われるのは、家賃収入だけでローンの返済をまかなえるか、つまり返済に余裕があるかどうかです。
表面利回りはあくまで参考値の一つで、空室や修繕の発生を見込んだ実際の収支や立地まで含めた総合的な観点で評価されます。
資産価値を判断する際の主な材料は、立地・築年数・建物の状態などです。
駅からの距離や築年数は評価に影響しやすい要素です。ただし、担保としての評価はエリアの需要や建物の構造、管理の状態などでも大きく左右されるため、表面的な条件だけでは判断しきれません。
年収700万円の方であっても、収益力に優れた物件と出会えれば、審査を有利に運べる可能性が高まります。
物件探しと借入先の検討は同時に進めていくのがよいでしょう。
\資料は無料で取り寄せられます/
年収700万円から無理なく踏み出すための初期費用の節約術
投資用の物件を取得するときは、購入代金とは別に、いくつもの費用を支払うことになります。
ここでは、年収700万円の方が家計に負担をかけすぎずにスタートできるよう、費用の項目ごとの目安と節約の工夫を順に見ていきます。
購入時にかかる諸費用の項目と金額の目安
購入時の諸費用は、物件価格に対しておおむね7〜10%程度を見込むのが一般的とされています。
たとえば3,500万円の物件であれば、245万〜350万円ほどを諸費用として準備しておく計算です。
代表的な費用項目を、下の表に整理しています。
| 費用の項目 | 金額の目安 |
|---|---|
| 仲介手数料 | 上限の目安(売買価格400万円超のとき):売買価格×3%+6万円+消費税 ※上限額は取引金額に応じて段階的に計算 |
| 登記費用 | 20万〜50万円 |
| ローン事務手数料 | 借入額の1〜3% |
| 火災保険料 | 一般的な契約期間は最長5年。保険料は建物の構造や所在地、補償の範囲によって変わる |
| 不動産取得税 | 基本は課税標準×税率で算出。税率は本則4%で、住宅には3%への軽減特例あり |
諸費用を減らすための実践的な工夫
購入時の出費を少しでも減らすために、取り入れやすい方法を順に取り上げます。
最初に挙げられるのが、仲介会社との手数料の値下げ相談です。
法律で決まっているのはあくまで上限額のため、相談の進め方によっては減額に応じてもらえる場合もあります。
※参考:国土交通省「不動産取引に関するお知らせ(仲介手数料)」
投資用物件の取り扱いが多い仲介会社の中には、継続して取引する顧客に対して手数料を優遇するところも見られます。
続いて有効なのが、司法書士の報酬を見比べることです。
登記にかかる費用の中でも、司法書士に支払う報酬は依頼先ごとに金額が違います。
何か所かに見積もりを依頼して比べると、10万円程度の開きが生じる場合もあります。
さらに、火災保険も複数社から見積もりを集め、保険料と補償の範囲を見比べておくと安心です。
一般に、築浅の建物や耐火構造の建物ほど、保険料は低めに設定されやすいといわれています。
手元資金なしでスタートする際の注意点
近年は「フルローン」や「オーバーローン」を活用して、手持ちのお金を出さずに物件を購入できる例も見られますが、あらかじめ押さえておきたい落とし穴もあります。
頭金を入れずに購入すると借り入れの金額がふくらみ、月々のローン返済が重くなることに気をつけたいところです。
入居者が退去して部屋が埋まらない時期が続いたり、予想外の修繕が発生したりした際に、蓄えがなければ支払いに困るおそれがあります。
年収700万円の方の場合、少なくとも物件価格の10〜15%程度(500万〜700万円)を目安とした自己資金を準備したうえで購入に進むのが望ましいでしょう。
ゆとりのある資金計画を立てておくことが、投資を安定させる出発点になると考えられます。
\資料の請求は無料で申し込めます/
【参考】年収700万円の投資モデルケース
締めくくりとして、年収700万円の方を想定した投資の試算例をご覧いただきます。
年収700万円・40歳のBさんが描く投資計画
- 年齢40歳
- 年収700万円(手取り約550万円)
- 勤続年数15年(上場企業の管理職)
- 現在の借入住宅ローンの残り1,500万円
- 手元の資金800万円
- 対象物件中古の区分マンション(都内近郊)
- 購入価格3,200万円
- 借入額2,700万円(35年・金利2.0%)
- 投入する自己資金500万円(頭金と諸費用の合計)
- 見込みの家賃収入12万円/月
- ローンの返済額▲ 9万円/月
- 管理費など▲ 2万円/月
\資料のお取り寄せは無料です/
年収700万円の投資家がつまずきやすいポイントと対策
先に不動産投資を始めた人がどこでつまずいたのかを知っておくと、同じミスを避けやすくなります。
ここでは、年収700万円クラスの投資家に多い失敗例と、それぞれの防ぎ方を紹介します。
つまずき例1:利回りの高さだけに頼った物件選び
広告に載っていた「表面利回り10%」の数字を決め手に購入したところ、空室がなかなか埋まらず、思うような収益にならなかったという例は少なくありません。
表面利回りは年間家賃収入を物件価格で割って求める数値で、運営にかかる経費は差し引かれていません。
経費を引いたあとの実質利回りで物件を見比べることが大切です。
| 利回りの区分 | 求め方 | 目指したい水準 |
|---|---|---|
| 表面利回り | 年間家賃÷物件価格×100 →経費は含まれない | |
| 実質利回り | (年間家賃−経費)÷物件価格×100 →実態を反映しやすい | 3.5% 〜 5.0% 以上 |
| 手取り利回り | (年間家賃−経費−返済)÷自己資金×100 →自己資金の効率がわかる | 10% 〜 15% 以上 |
利回りが高く設定されている物件には、たいていそれなりの背景があります。
立地面の弱さや建物の古さ、設備の傷みなど、何らかの課題を抱えているケースが多く見られます。
数字の高さに目を奪われず、高利回りになっている理由まで確かめておきましょう。
つまずき例2:見通しの甘い資金計画
年収700万円であれば融資を利用できる可能性は十分にありますが、お金の見通しが甘いままだと、運用が始まってから資金繰りに困るおそれがあります。
なかでも気をつけたいのが、急に発生する修繕費用です。
15万〜30万円ほどの給湯器の交換、10万〜20万円ほどのエアコンの交換、100万円以上になる外壁塗装など、想定外の支出に向けた備えを用意しておきましょう。
もう一つ、金利が上がるリスクにも目を向けておく必要があります。
変動金利で借り入れていると、金利が1%上がっただけで月々の返済が1万円以上膨らむケースもあります。
ゆとりを持たせた計画を組んでおくことが大切です。
つまずき例3:管理会社とのミスマッチ
購入後に、管理会社の動きが鈍く、空室が埋まらない、入居者とのトラブルが長引くといった問題に悩まされるケースがあります。
管理会社を比べる際は、これまでの入居率、対応のスピード、報告の回数や内容を重視しましょう。
可能であれば、契約の前にその会社へ管理を任せているオーナーから話を聞いておくと安心です。
つまずき例4:売却を想定しないままの購入
売るときのことを視野に入れずに買ってしまうと、手放そうとした段階で買い手が見つからない、予想を大きく下回る価格でしか売却できないといった状況になりかねません。
購入を決める前に、「何年後に、どれくらいの価格で手放せそうか」を試算しておくことが大切です。
築年数を重ねた物件ほど、売るときの価格が大きく下がる可能性を見込んでおく必要があります。
シノケンプロデュース | 「つまずきは避けたい」「最初に知識を固めておきたい」とお考えの方へ。 シノケンプロデュースが開いている無料セミナーでは、アパート経営の基本をはじめ、つまずきを避けるための物件の選び方や融資の進め方まで学べます。 年収700万円からスタートする一棟投資の考え方を、プロから直接聞ける機会です。 ▶ 無料セミナーへの申し込みはこちら |
\資料の取り寄せは無料です/
家賃収入を安定させるための空室対策と賃貸運営の要点
空室をいかに防ぐかが、不動産投資で収入を安定させる土台になります。
ここでは、購入前の物件選びで押さえたい視点と、空室が出たあとに取れる手立てを順に紹介します。
入居需要を見極める物件選定の基準
空室を出しにくくするには、購入を決める前に立地と賃貸需要をしっかり見定めておくことが大切です。
最初に確認したいのは駅までの距離で、徒歩10分以内がひとつの目安とされています。
単身者をターゲットにした区分マンションの場合は、駅に近いかどうかが入居者の集まりやすさを大きく左右します。
あわせて、周りの生活施設がどれだけ整っているかもチェックしたい項目です。
病院や学校、スーパー、コンビニといった施設が近くにそろっていれば、入居者が日々の暮らしやすさを感じやすくなります。
さらに、人口の増減など地域の動きにも目を向けておきましょう。
人口が伸びているエリアや再開発の計画があるエリアであれば、今後の賃貸ニーズの高まりも見込めるでしょう。
空室が出たときの立て直し策
空室が出てしまったときは、なぜ入居が決まらないのかを素早く突き止め、手を打つことが求められます。
はじめに、募集賃料が周辺相場から外れていないかを見直してみましょう。
似た条件の近隣物件より賃料が割高になっているなら、条件の引き下げを検討する余地があります。
5,000円〜10,000円ほど賃料を下げただけで、入居者が決まることも珍しくありません。
続いて考えたいのが、設備のグレードアップや室内のリフォームです。
温水洗浄便座の取り付けやエアコンの入れ替え、クロスの貼り替えといった10万〜30万円程度の費用をかけることで、入居率が上向く場合があります。
客付けの弱さが原因と考えられるときは、管理会社を替えることも検討に値します。
募集活動を得意とする管理会社へ委託先を移せば、空室の期間を短くできる見込みがあるでしょう。
管理会社を比較するときの視点
どの管理会社に任せるかによって、不動産投資の結果は大きく変わるといえます。
比較するときは、入居率(目安は95%以上)のほか、受託している管理戸数、そのエリアでの実績、24時間体制で対応してくれるか、報告がどのくらいの頻度でどれだけ丁寧か、といった点を見比べましょう。
一般に委託料は家賃の3〜5%程度が相場とされますが、物件の種類や任せる業務の範囲によって上下します。
費用の安さばかりに目を向けず、入居者からの問い合わせ対応や修繕の手配、客付けの力といったサービスの中身まで含めて見比べることが大切です。
\資料請求は無料でできます/
年収700万円で始める不動産投資のよくある質問
- 一棟アパートの購入は年収700万円でも可能でしょうか?
-
年収700万円になると、区分だけでなく一棟物件への投資も検討の対象に入りやすくなる水準といわれています。
借入れできる金額のおおよその目安は4,900万〜7,000万円とされ、地方都市にある中古アパートであれば購入を検討できる範囲です。
もっとも、いきなり一棟を狙うよりも、はじめは区分マンションで運用経験を重ね、段階的に規模を広げていく進め方がすすめられています。
- 2件目の物件購入は年収700万円の場合いつ頃が目安ですか?
-
はじめの1〜2年は、価格帯が2,000万〜3,000万円程度の、都心部にある中古区分マンションを運用して実績を積み、そのうえで一棟アパートへの投資に進むという、段階を踏んだ戦略が示されています。
1件目の物件で賃貸経営を安定して続けた実績は、2件目や一棟投資の融資審査を受ける際にプラスに働くとされています。
- 年収700万円の人が投資物件を選ぶときは何を基準にすればよいですか?
-
目安となる条件として、最寄り駅から徒歩10分以内であること、コンビニ・スーパー・病院といった生活施設が周辺にそろっていること、人口が増えている地域や再開発が予定されている場所であることが挙げられます。
こうした条件を備えたエリアは借り手のニーズが底堅く、空室が出るリスクを抑えやすいと考えられます。
この年収帯では、中古アパートであれば地方都市の物件も候補になり得るため、エリア別に賃貸需要を調べておくことがとりわけ大切です。
年収700万円の会社員が押さえたい不動産投資の税金と確定申告のポイント
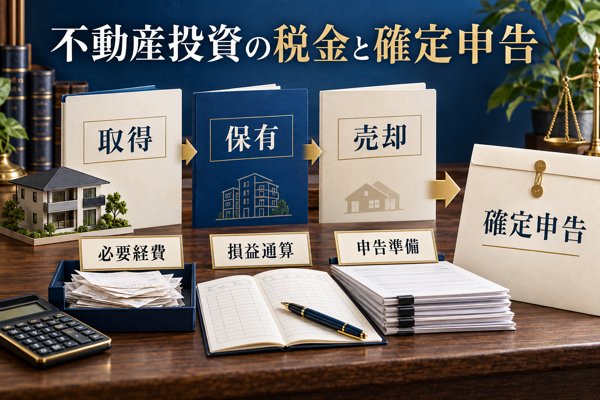
不動産投資をスタートすると、確定申告は年ごとに欠かせない手続きとなります。
勤務先の年末調整に任せていた税金の手続きをご自身で進めることになりますが、正しく対応できれば税負担を抑えられる可能性もあります。
不動産投資で発生する主な税金
不動産投資で納める税金は、「取得時・保有時・売却時」の段階ごとに種類が変わります。
| 不動産取得税 | 原則は4%(住宅や住宅用地には特例があり3%等。控除や適用期限あり) 課税標準となるのは原則、固定資産税評価額 ※出典:国土交通省:不動産取得税に係る特例措置 |
|---|---|
| 登録免許税 | 登記の種類により0.4〜2.0%(住宅には軽減の措置あり) ※出典:国税庁:No.7191 登録免許税の税額表 / 国税庁:登録免許税の税率の軽減措置 |
| 印紙税 | 契約書に記された金額しだいで数千円〜数万円ほど ※出典:国税庁:不動産売買契約書の印紙税の軽減措置 |
物件を手に入れる段階で課されるのが、不動産取得税・登録免許税・印紙税です。
保有している間は、固定資産税と都市計画税を納めることになります。
どの税も、固定資産税評価額などの課税標準に税率を掛け合わせて税額を求める仕組みのため、「物件価格の◯%」といった単純な計算にはなりません。
加えて、所得税・住民税が課される点も念頭に置いておきましょう。
物件を手放す段階では、得た利益(譲渡所得)を対象に譲渡所得税が課されます。
所有期間によって税率が変わり、原則は5年超の長期で20.315%、5年以下の短期で39.63%(復興特別所得税等を含む)となります。
必要経費に含められる費用
不動産投資にかかる多くの支出は、必要経費として扱えます。
経費を漏れなく正しく計上すれば、課税される不動産所得を圧縮でき、税負担の軽減につながります。
| 費目 | 年間の目安額(3,000万円の物件を想定) |
|---|---|
| 減価償却費 | 50万〜80万円 |
| ローン利息 | 40万〜50万円(初年度) |
| 管理委託費 | 4万〜6万円 |
| 修繕費 | 5万〜20万円 |
| 固定資産税等 | 15万〜25万円 |
| 火災保険料 | 1万〜3万円 |
代表的な経費には、減価償却費(建物の価値を年数に割り振って計上)、ローン利息(元本の返済分は対象外)、管理費や修繕費、火災保険料、固定資産税、管理会社に支払う委託費、税理士への報酬などが挙げられます。
とりわけ減価償却費は、現金の支出を伴わないのに経費に算入できるので、税負担を抑える効果が大きい費用です。
計算の方法については、減価償却の考え方と計算をまとめた記事で詳しく紹介しています。
損益通算がもたらす税負担軽減の効果
不動産投資の大きな利点として挙げられるのが、損益通算で税負担を軽くできる点です。
不動産所得が赤字となったときは、赤字の金額を給与所得から差し引くことが認められています。
結果として、所得税や住民税が還付される場合があります。
とくに購入した最初の年は諸費用や減価償却費がかさみやすく、不動産所得が赤字になる傾向があるため、税負担の軽減を見込みやすいでしょう。
※損益通算と減価償却費を踏まえた大まかな試算です。実際の節税額はお一人おひとりの状況で変わります。
仕組みの詳細は、不動産投資で税負担が軽くなる仕組みの記事と損益通算のルールをまとめた記事でご確認いただけます。
確定申告の手順と準備
不動産所得がある方の確定申告は、原則として毎年2月16日〜3月15日に行います(最終日が土日祝にあたるときは翌平日が期限)。
申告の準備としては、賃貸借契約書や家賃の振込記録といった収入の裏付け書類、領収書・請求書などの経費の裏付け書類、借入金の年間返済予定表、固定資産税の納税通知書などをそろえます。
さらに、青色申告を選ぶと青色申告特別控除の適用を受けられます。
日々の取引を帳簿へ正確に付け、その内容をもとに税務署へ申告する仕組みを、青色申告と呼びます。
帳簿付けの手間は増えるものの、所得控除が最高65万円まで受けられるといった、税負担の面での利点が大きい制度です。
※控除額は、帳簿の付け方や提出の方法に応じて10万円〜65万円の範囲で変わります
利用には前もって承認申請を済ませておく必要がありますが、税負担を軽くする効果が大きいため、要件を満たせるようであれば活用を検討しましょう。
※参考:国税庁「No.2072 青色申告特別控除」
初めての申告に不安を感じる方は、税理士に相談するのも一つの方法です。
依頼費用の目安は年間で3〜5万円程度ですが、税負担の軽減効果を踏まえれば十分に見合う出費といえるでしょう。
\無料の資料請求はこちらから/
年収700万円の不動産投資で成果を出すための要点
ここまで、会社員で年収700万円の方が不動産投資に踏み出す前に押さえておきたい事柄を、順に取り上げてきました。
締めくくりとして、大切な点をあらためて振り返っておきます。
- 最初の購入では借入額を3,000万円台にとどめ、3,300万〜4,000万円程度の物件を候補にするのが手堅い選び方
- 一棟物件への投資まで検討の幅を広げられる年収帯
- 金利や借入条件は、複数の金融機関から提示を受けて見比べておく
- 手元資金は500万〜700万円ほどをめどに用意しておく
- 損益通算・青色申告を組み合わせ、年間15万〜30万円程度の節税効果を目標に置く
不動産投資のスタートを切るうえで、年収700万円は十分に検討できる水準といえます。
必要な知識を身につけ、頼れる専門家の力も借りながら、小さな規模から始めて経験を重ねていくとよいでしょう。
踏み出した最初の行動が、将来に向けた資産づくりを大きく前へ進めるきっかけになるはずです。
シノケンプロデュース | 年収700万円の方に向いている一棟投資とはどんな形でしょうか。 シノケンプロデュースが行う無料診断を使えば、ご自身に合うアパート経営のプランを把握できます。 土地の選び方や建築、さらに管理に至るまで、創業から30年以上の実績がある専門家が一人ひとりに助言してくれます。 ▶ 無料診断を申し込む |
\資料の取り寄せは無料です/