年収1,500万円を超えるあたりから、住民税と所得税を合計した限界税率は約43%に達します。収入が増えても手元に残るお金がなかなか増えない、と実感し始めたタイミングで候補として浮かびやすいのが、不動産投資を活用した節税ではないでしょうか。
一方で、社会的な信用が高い分だけ多額の借入れも通りやすく、結果として悔やむことになったケースも見受けられます。
この記事では、年収1500万円の方が不動産投資に取り組む際のポイントとして、限界税率43%がもたらす節税効果、借入可能額のおおよその水準、物件の種類ごとの戦い方、法人化を考える目安、デッドクロスをはじめとするつまずきやすいパターンなどを、賃貸不動産経営管理士の立場からまとめています。
関連する内容として、年収2000万円の方に向けて投資のポイントをまとめたガイド、会社員が物件投資をスタートする手順の解説、賃貸経営で税負担が軽くなる仕組みの解説、損益通算が投資用物件でどう働くかをまとめた記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
年収1500万円層が不動産投資で優位に立てる背景|融資枠の広さと限界税率43%
税率と借入枠という2つの切り口から、年収1,500万円クラスならではの強みを確認していきます。
年収1,500万円で適用される所得税率と限界税率の水準
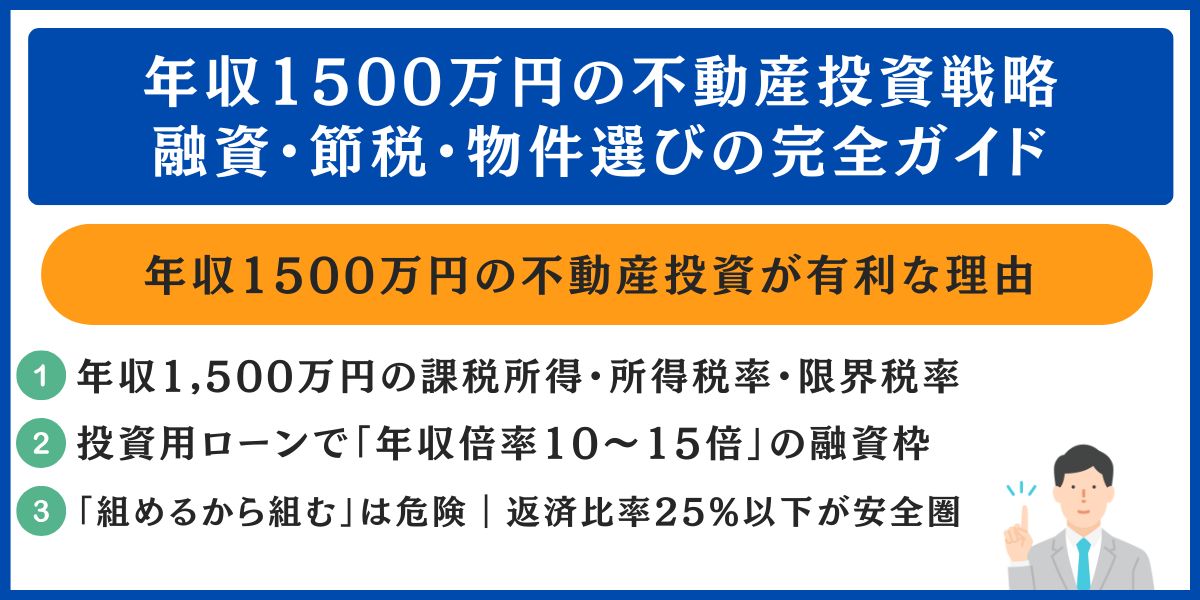
額面1,500万円の場合、課税所得は1,000〜1,200万円帯が目安となり、所得税33%と住民税10%を合わせた限界税率約43%がかかります。このため、所得を圧縮したときの税負担の軽減効果は、ほかの年収層に比べて大きくなる傾向があります。
所得税の税率については、国税庁「No.2260 所得税の税率」において、課税所得が900万円を超え1,800万円以下の部分に33%の税率(控除額153万6,000円)を用いると示されています。
地方税法の定めで住民税は10%の均一税率となっているため、年収1,500万円クラスの限界税率はおよそ43%に達します。
【表1】年収帯別に見る課税所得と所得税率・限界税率の目安
| 額面年収 | 課税所得(目安) | 所得税率 | 住民税率 | 限界税率(目安) |
|---|---|---|---|---|
| 500万円 | 約180万円 | 5% | 10% | 約15% |
| 700万円 | 約330万円 | 20% | 10% | 約30% |
| 1,000万円 | 約630万円 | 20% | 10% | 約30% |
| 1,500万円 | 約1,100万円 | 33% | 10% | 約43% |
| 2,000万円 | 約1,500万円 | 33% | 10% | 約43% |
※ 課税所得は、基礎控除・社会保険料控除・配偶者控除などを差し引いた一般的なモデルで算出しており、扶養の状況や適用する控除によって増減します。所得税率の根拠は国税庁「No.2260 所得税の税率」、住民税率の根拠は地方税法です。なお、復興特別所得税(基準所得税額×2.1%)は表に含めていません。
年収1,000万円クラスで20%だった所得税率は、本記事の年収帯では33%と一段階高くなります。不動産所得で所得を圧縮したときに税負担の軽減効果が大きく出やすいのは、この税率差によるものです。年収1,000万円クラスの考え方は、年収1000万円の不動産投資戦略もあわせてご覧ください。
※ 掲載している情報は2026年10月時点のものです。法改正の最新状況は国税庁やe-Gov法令検索の公式サイトでご確認ください。
投資用ローンの借入枠は年収の10〜15倍が目安
上場企業にお勤めで年収1,500万円といった高属性の方であれば、投資用ローンで借りられる金額は1億円〜1.5億円規模がひとつの目安とされ、一棟マンションの購入も検討対象になり得ます。
もっとも、借りられる上限額がそのまま適切な購入額になるわけではありません。枠をどこまで使うかは、融資額とは別の物差しで判断することが大切です。
借入上限いっぱいの購入に潜むリスク|目安となる返済比率25%以下の水準
借入できる枠が大きい年収帯だからこそ、年間返済額が年収に占める割合を25%以内に収められる範囲(年収1,500万円のケースでは年間約375万円・月額約31万円)で物件の規模を決めることが、空室や金利上昇に備える目安として広く参考にされています。
実務では、返済比率25%なら空室率10〜20%や1〜2%の金利上昇、突発的な修繕費が重なっても家計が持ちこたえやすい水準とされています。一方で30%を超えてくると、金利の上昇と空室が重なった場合に、手元に残る収支が赤字に陥りやすくなります。
※ ここで示した数値は、一般的な前提を置いた試算にすぎません。実際の融資条件は、金融機関の審査や勤務先、既存の借入状況、物件の収益性に対する評価によって変わります。
年収1500万円の借入可能額と物件価格帯の目安|4ケースで試算
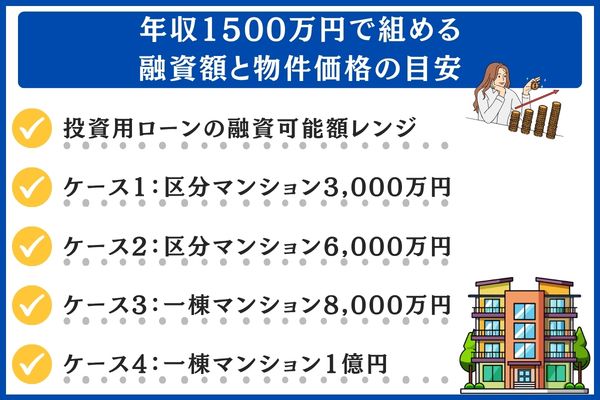
実際に借りられる融資額の目安を確認したうえで、価格帯の異なる代表的な4つの物件について、毎月の返済額とキャッシュフローを計算しました。
投資用ローンで借りられる金額の幅
年収倍率10〜15倍で考えると、年収1,500万円の方が投資用ローンで借りられる上限は1億〜1.5億円が目安になります。ただし、返済比率25%を基準として月々の返済を31万円以内に収めるなら、無理のない範囲は約7,000万円(25年・金利2.5%)〜9,000万円(35年・金利2.0%)とされるのが一般的です。
以下の4ケースは、この範囲の中で価格・金利・返済期間の組み合わせを変えて試算したものです。
【表4】年収1,500万円を基準にした価格・金利・返済期間ごとの試算結果
| パターン | 価格 | 借入金額 | 適用金利 | 返済期間 | 毎月の返済額 | 返済総額 | 年収に占める年間返済の割合 |
|---|---|---|---|---|---|---|---|
| A | 3,000万円 | 3,000万円 | 2.0% | 35年 | 99,379円 | 4,173万円 | 約8.0% |
| B | 6,000万円 | 6,000万円 | 2.0% | 35年 | 198,758円 | 8,348万円 | 約15.9% |
| C | 8,000万円 | 8,000万円 | 2.5% | 25年 | 358,893円 | 1億767万円 | 約28.7% |
| D | 1億円 | 1億円 | 2.5% | 25年 | 448,617円 | 1億3,459万円 | 約35.9% |
※ いずれも物件価格の全額を借り入れた場合の試算です。返済比率は年収1,500万円だけを分母として計算しており、家賃収入やほかのローンの返済は含めていません。実際の融資条件は、金融機関による審査の結果や勤務先、現在の借入状況、物件の収益性に対する評価によって変わります。
ケース1:3,000万円の区分マンション(返済35年・金利2.0%)
3,000万円の物件を全額ローンで購入すると、毎月の返済は99,379円、返済総額は4,173万円です。
都内の中古区分で家賃13〜15万円程度を見込む場合、毎月のキャッシュフローはおおむね収支均衡から1〜2万円の黒字に落ち着くことが多く、年収1,500万円の層が「節税より資産づくり」を目的に踏み出す第一歩として取り入れやすい規模といえます。
ケース2:6,000万円の区分マンション(返済35年・金利2.0%)
6,000万円の物件を全額ローンで購入した場合、毎月の返済は198,758円、返済総額は8,348万円となります。
新築タワーマンションの一室を持つか、中古区分を複数戸保有することで到達する規模です。
新築タワーは売却しやすい反面、家賃の下落や管理費・修繕費の段階的な値上がりには気を付けたいところです。
ケース3:8,000万円の一棟マンション(返済25年・金利2.5%)
8,000万円の物件を金利2.5%、返済期間25年で借り入れると、毎月の返済は358,893円、返済総額は1億767万円です。
年間の返済額は約430万円、年収に対する比率は約28.7%となり、上限が見えてくる水準です。
利回り8%前後の地方一棟RCであれば、空室率10〜15%と経費率20%を差し引いても年間返済を超える手残りが期待できます。ただし、減価償却が建物と設備に分かれて計上されるため、節税効果よりも収益性を重視した選択肢と位置づけられます。
ケース4:1億円の一棟マンション(返済25年・金利2.5%)
1億円の物件を金利2.5%、返済期間25年のフルローンで購入すると、毎月の返済は448,617円、返済総額は1億3,459万円となります。
年収に対する比率が約35.9%に達し、返済比率25%の目安を上回るため、フルローンでの借入はおすすめしにくく、2,000〜3,000万円以上の自己資金を入れることが前提になります。
借入額を8,000万円にとどめれば、年収に対する比率は28.7%まで下げられます。フルローンに飛びつかず、自己資金を使って借入額を調整するのが現実的な選択です。
※ 最適な物件選びは一人ひとりの状況によって異なります。現地をご自身の目で確かめ、専門家にも相談したうえで判断してください。
\ 年収1500万の方に合った物件資料を無料で請求! /
※RENOSYでは、区分・一棟、新築・中古、戸建て・アパート・マンションなど多彩な物件を取り揃え、一人ひとりの投資目的に合わせた提案を行っています。年収500万円以上、30〜50歳未満、上場企業勤務などの条件に当てはまる方には、投資プランの資料が無料で届きます。本記事にはアフィリエイト広告が含まれています。
年収1500万円に向く物件タイプ|区分・一棟と新築・中古の違い
区分か一棟か、新築か中古かという2つの軸から物件タイプを見比べ、投資の目的に応じた選び方の組み合わせをまとめます。
区分マンションの強みと弱み
区分マンションは購入時の負担が小さく、売りやすさや複数物件への分けやすさも魅力です。一方で、1戸だけだと空室率が0%か100%のどちらかに振れやすいため、複数戸を持って偏りをならすのが基本的な考え方です。
都心の駅に近い中古区分は売却の出口を描きやすい反面、利回りは表面で5〜6%、実質で3〜4%前後にとどまりやすく、節税を狙うよりも時間をかけて資産を積み上げる用途に向いています。
投資会社ごとの違いは投資目的で選ぶ不動産投資会社おすすめ18選で比較していますので、あわせてご覧ください。
一棟マンション・アパートの押さえどころ
一棟物件の場合、減価償却費や経費の総額が大きくなるぶん節税面の効果も高まりやすい反面、1億円規模の融資を受け、手放すときも建物をまるごと売る形になるため、売却時の出口まで見据えて物件を慎重に選ぶことが大切です。
一棟ならではの確認ポイントとしては、エリアの人口の推移、賃貸ニーズの強さ、過去に実施された大規模修繕の履歴、今後予定されている修繕の計画などがあげられます。
節税に特化した中古木造アパートの活用
木造の法定耐用年数である22年を過ぎた中古物件は、4年で減価償却を終えられる(簡便法:22年×0.2=4.4年→4年)ことから、限界税率43%の層が短い期間に集中して税負担を抑える手法として活用されています。
一方で、次のような点には注意が必要です。
- 減価償却を4年で使い切ると、5年目からは赤字が出なくなり税負担が急に重くなる(後ほど解説するデッドクロス)
- 鉄骨造やRC造に比べ、木造は設備の寿命が短く修繕費もかさみやすい
- 築年数が古いぶん借入期間を長く取りにくく、毎月の返済が重くなりやすい
上記の3つには、特に気を配る必要があります。
出口までの設計がないまま進めると、長い目で見て損失につながりやすい手法です。
目的ごとに見る物件タイプの適合度
【表5】目的別に整理した物件タイプの向き・不向き
| 目的 | おすすめの物件 | 利回りの目安 | 節税面の効果 | 売りやすさ | 向き・不向き |
|---|---|---|---|---|---|
| 節税を優先(短期で集中) | 中古木造アパート | 表面8〜10% | 高い(4年で集中) | 低い | △(出口の設計が不可欠) |
| キャッシュフローを優先 | 地方の一棟RC | 表面7〜9% | 中程度 | 中程度 | ○ |
| 相続への備え | 一棟RC/区分の複数戸保有 | 物件によって異なる | 中程度 | 中程度 | ○ |
| 売却益による資産形成 | 都心駅近の中古区分 | 表面5〜6% | 中程度 | 高い | ◎ |
※ 相続対策として何が最適かは、家族の構成や保有資産の内訳によって大きく変わります。税理士や弁護士といった専門家に相談したうえで判断されることを強く推奨します。
年収1500万円で得られる節税メリット|損益通算・減価償却の考え方
減価償却と損益通算を組み合わせた節税の柱について、限界税率が43%となる所得帯を例に、数字を使って整理します。
給与所得との相殺を可能にする損益通算|不動産所得の赤字の扱い
給与所得から不動産所得の帳簿上のマイナスを差し引くことで課税所得が小さくなり、所得税の還付や住民税の減額につながる点が、損益通算の基本的な考え方です。
不動産所得は所得税法第26条で定められており、他の所得との通算については国税庁タックスアンサー「No.2250 損益通算」で取り扱いが示されています。
一方で、土地等の取得に充てた借入金の利子に当たる部分から生じた損失は通算の対象から外れます。土地の割合が大きい物件をフルローンで購入した場合、想定ほど赤字が大きくならない点に注意が必要です。
あわせて不動産投資の始め方完全ガイドも参考にしてください。
減価償却で「帳簿上の赤字」が生じる理由|耐用年数22年の中古木造が節税向きとされる背景
減価償却費は手元の現金が出ていかない経費です。中古木造のように法定耐用年数が22年と短い建物ほど、1年あたりに計上できる償却額が大きくなるため、短い期間に節税効果がまとまって表れやすくなります。
住宅用の建物については、構造ごとの法定耐用年数が「減価償却資産の耐用年数等に関する省令」に規定されています。法定耐用年数がすべて過ぎた中古資産であれば、簡便法(法定耐用年数の20%に相当する年数とし、1年未満の端数は切り捨て、2年に満たなければ2年)で耐用年数を求められます。
【表2】建物の構造ごとの法定耐用年数と簡便法による中古の耐用年数
| 建物の構造 | 法定耐用年数(新築時) | 耐用年数経過後の中古(簡便法) | 償却率(定額法・1年あたり) |
|---|---|---|---|
| RC(鉄筋コンクリート造) | 47年 | 9年 | 約11.1% |
| 重量鉄骨造 | 34年 | 6年 | 約16.7% |
| 軽量鉄骨造(骨格材の肉厚3mm超4mm以下) | 27年 | 5年 | 20% |
| 木造 | 22年 | 4年 | 25% |
※ 出典:減価償却資産の耐用年数等に関する省令(e-Gov法令検索)。表の数値は建物部分に限ったもので、建物附属設備はそれぞれの耐用年数に基づいて別に計算します。
築22年を超える中古木造アパートなら、簡便法を使って建物部分の取得価額を4年で償却できます。建物部分が4,000万円の場合、毎年1,000万円を減価償却費として計上できる計算です。
家賃収入を上回るほどの帳簿上の赤字を、限界税率43%がかかる所得部分の圧縮に使う方法が、「中古木造節税」と呼ばれる手法の骨組みです。
年収1,500万円で見る節税額の試算
目安としては、限界税率が43%の場合、不動産所得のマイナスが100万円なら所得税と住民税を合わせて年間約43万円、200万円なら約86万円程度が還付・減額されると考えられます。
【表3】赤字の規模ごとに見た節税額の試算(限界税率43%)
| 不動産所得の損失額 | 所得税の還付額(33%) | 住民税の軽減額(10%) | 節税額の合計(試算) |
|---|---|---|---|
| 50万円 | 約16.5万円 | 約5万円 | 約21.5万円 |
| 100万円 | 約33万円 | 約10万円 | 約43万円 |
| 150万円 | 約49.5万円 | 約15万円 | 約64.5万円 |
| 200万円 | 約66万円 | 約20万円 | 約86万円 |
※ 限界税率43%を、所得税率33%と住民税率10%の合計として置いた概算です。還付額は課税所得の水準、すでに受けている控除、社会保険料、税制の改正などによって人それぞれ異なります。復興特別所得税は計算に含めていません。ご自身のケースについては税理士への相談をおすすめします。
気をつけたいのは、帳簿上の赤字づくりそのものを物件保有の目的にしてしまわないことです。
手元のキャッシュフローは黒字を保ちつつ、減価償却によって帳簿上の赤字を計上できる物件を選ぶことが望ましい姿といえます。
上限65万円の青色申告特別控除による追加の所得圧縮
事業的規模での運営に加えて、複式簿記での記帳や電子申告といった条件を満たせば、65万円を上限とする青色申告特別控除を使い、課税所得を一段と小さくできます。
適用を受けるための条件としては、
- 青色申告を行っている
- 帳簿を複式簿記でつけている
- 確定申告書に貸借対照表と損益計算書を添えて、法定申告期限までに提出している
- e-Taxで電子申告するか、帳簿を優良な電子帳簿として保存するかのどちらか一方に対応している
が挙げられます。
不動産所得の場合、65万円の控除を受けるには、事業的規模、すなわちおおむね5棟10室の基準を満たしていることが前提になります。区分マンション1戸のみの運営であれば、原則として控除額は10万円にとどまります。
年収1500万円層にありがちなつまずき|デッドクロス・借り過ぎ・節税頼み
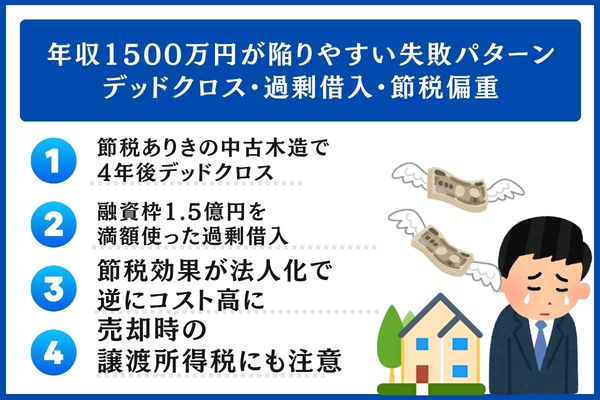
高い属性を持つ方ほど融資を受けやすく、そのぶん損失の規模も大きくなりやすい面があります。ここでは典型的な3パターンを、数字を交えながら見ていきます。
パターン1:税負担の軽減を優先した中古木造が4年後にデッドクロス
築22年を超えた中古木造は4年で償却を集中させられる点が魅力ですが、5年目からは償却費を計上できなくなり、帳簿上の利益が一気に膨らみます。手を打たないまま持ち続けると、所得税・住民税の負担が大きく増えるおそれがあります。
ローン元金の返済額を減価償却費が下回る局面を「デッドクロス」と呼びます。償却期間を終えると2つの金額の大小が入れ替わり、「納める税は増えるのに、手元に残る現金は細っていく」という苦しい状況になりかねません。
パターン2:1.5億円の融資枠を使い切る借り過ぎ
借りられるからといって1.5億円を満額フルローンで一棟に投じると、空室、修繕、金利上昇という3重の負荷が重なり、キャッシュフローがあっさりマイナスへ傾くことがあります。
仮に1.5億円を金利3.0%・期間25年で全額借り入れると、毎月の返済はおよそ約71万円、年間では854万円に上ります。
このとき返済比率は56.9%となり、空室と修繕、金利上昇が重なった場合には、毎月のキャッシュフローが30〜50万円の赤字になるという試算です。
パターン3:法人化がかえって費用増につながるケース
物件の規模や持ち続ける予定の期間を確かめないまま法人を設立すると、社会保険・顧問料・均等割といった年間50〜80万円の維持費が節税メリットを上回り、全体として損失になる場合があります。
家賃収入が年間300万円、所得が150万円ほどの段階で法人に切り替えた例で考えると、税率差による軽減効果は(43%−25%)×150万円=27万円程度にとどまり、維持費のほうが年間20〜30万円多くかかる計算になります。
売るときにかかる譲渡所得税の落とし穴(短期は39.63%、長期は20.315%)
個人名義で持っている物件は、所有期間が5年以下だと短期譲渡所得として39.63%、5年を超えると長期譲渡所得として20.315%の税率がかかります。急いで手放すと、この差の分だけ手取りが大きく目減りしかねません。
所有期間は、売却年の1月1日を基準として判定されます。取得から5年が過ぎたつもりでも、その年の年初で5年に満たなければ短期扱いとなるため、気をつけたいところです(国税庁 No.3211)。
【表7】短期と長期で比べた譲渡所得税の税率
| 種別 | 所有期間 | 所得税率 | 住民税率 | 税率の合計 |
|---|---|---|---|---|
| 短期譲渡 | 5年以下 | 30.63% | 9% | 39.63% |
| 長期譲渡 | 5年超 | 15.315% | 5% | 20.315% |
※ 出典:国税庁 No.3211 短期譲渡所得の税額の計算。表中の所得税率は、基準所得税額×2.1%の復興特別所得税を上乗せした率で記載しています。
法人化の向き不向き|年収1500万円での見極めライン
年収が高い層ならではのテーマとして、不動産管理法人をいつ設けるかという時期の問題と、立ち上げ時・維持時にかかる費用の比べ方を順に見ていきます。
不動産管理法人をつくる3つの利点
主な利点として挙げられるのは、
- 法人側の税率(実効で約20〜33%程度)と個人の限界税率43%との開き
- 役員報酬を通じて所得を複数人に振り分けられる点
- 相続の際に株式として評価されることを活かした相続税への備え
の3点です。
国税庁「No.5759 法人税の税率」では、中小法人(資本金1億円以下)について、所得のうち年800万円以下の部分には軽減税率15%(令和9年3月31日までに始まる事業年度が対象)、800万円を超える部分には23.2%を課すと示されています。
さらに法人住民税・法人事業税・地方法人税も合わせると、実効税率はおおよそ20〜33%程度となります。限界税率43%と比べると約10〜20%分の差があり、その差が税負担を抑えられる余地になる仕組みです。
法人化で生じる負担と費用(年30〜80万円)
株式会社であれば設立時に約25万円、税理士への顧問料と決算料として年間約30〜50万円がかかるほか、社会保険料のうち事業主が負担する分も生じます。加えて、均等割(法人住民税)の約7万円は赤字の年でも納める必要があり、得られる税メリットがこうした費用に届かなければ、かえって不利になるおそれがあります。
【表6】個人で持つ場合と法人で持つ場合の比較
| 比較の観点 | 個人で保有 | 法人で保有 |
|---|---|---|
| かかる税率 | 所得税(税率5〜45%)に住民税10%を上乗せ | 中小法人の実効税率で約20〜33% |
| 経費にできる範囲 | 所得税法上の必要経費に限られる | 役員報酬や退職金、社宅、出張日当などにも広がる |
| 立ち上げ費用 | 0円 | 株式会社で約25万円 |
| 毎年の維持費用 | 確定申告を行うだけ | 顧問料、決算料、住民税均等割を合わせて約30〜80万円 |
| 社会保険の扱い | 国保に加入(任意) | 加入義務あり(事業主の負担が生じる) |
| 赤字が出たとき | 損益通算が可能 | 欠損金を10年繰り越して控除 |
法人化を考え始める目安ライン
目安としては、年収1,500万円で課税所得1,100万円超の方が、持っている物件から年間家賃収入をおおよそ500万円以上得ており、さらに物件を複数持って長く保有するつもりである場合に、法人化の収支が見合いやすいと考えられます。
見極めのポイントは、
- 個人として適用される限界税率が43%の帯に達しているか
- 家賃収入が年間500万円以上、もしくは所得300万円以上があり、年50〜80万円の運用コストを吸収できるだけの規模があるか
- 5年以上にわたって保有を続け、物件を買い増す計画があるか
の3つを順に確かめていきます。
※ どのような形が適しているかは、物件の規模や保有を予定する年数、家族の構成によって一人ひとり変わります。法人を設立する前に、税理士や司法書士へご相談いただくことを強くおすすめします。
不動産管理法人の代表的な3つの形態(資産管理会社・サブリース型・所有型)
不動産管理法人の形としては、
- 資産管理会社(個人で持つ物件の管理料を法人へ払う形)
- サブリース型(個人の物件を法人がまとめて借り上げる形)
- 所有型(物件そのものを法人が取得する形)
の3つに大きく分けられます。
①は手続きが最もシンプルなものの、法人へ移せる所得が管理料に見合う額にとどまるため、税負担を抑える効果は大きくありません。②は移せる所得を増やしやすい反面、空室が出たときのリスクを法人が抱える形になります。
③は法人へ移る所得が大きく、相続対策とも組み合わせやすい一方、設立の段取りや融資の組み立てが難しくなりやすいため、税理士への相談が欠かせません。
年収1500万円で考える投資モデル|区分・一棟・法人活用の3パターン
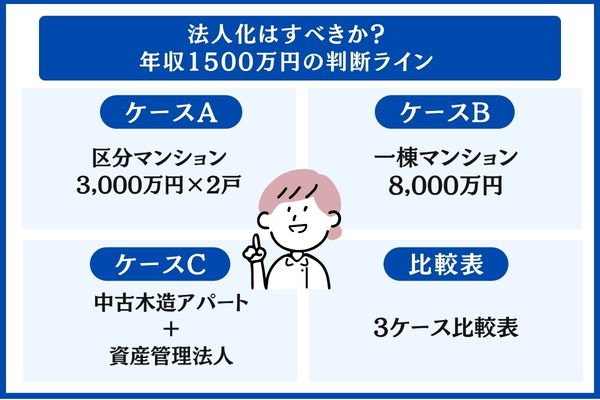
40代の会社員で年収1,500万円という想定のもと、方向性が異なる3つの戦略を並べて検討します。
ケースA:区分マンション2戸・各3,000万円(手元資金を無理なく活かす型)
都心の中古区分を2戸持ち、自己資金1,000万円に借入5,000万円を組み合わせる場合、返済額は月あたり合計約16.5万円です。家賃収入とおおむね釣り合い、毎月のキャッシュフローは約5.5万円のプラスと見込まれます。
計上できる減価償却が少ないぶん、節税面の効果は20〜30万円ほどにとどまり、資産づくりを主眼に置いた手堅い計画といえます。
ケースB:8,000万円の一棟マンション(収益と節税を両立させる型)
地方の一棟RCを、自己資金1,500万円と借入6,500万円で購入する場合を想定すると、返済は月に約27万円、見込まれる家賃は50〜60万円です。
年間のネット収入はおよそ450万円で、ここから返済の325万円を差し引くと、手元に残るキャッシュフローは約125万円です。
躯体と設備に分けて償却すると毎年200〜250万円を経費にでき、限界税率43%で換算した所得圧縮効果は年に85〜107万円程度となる見込みです。
ケースC:資産管理法人で取得する中古木造アパート4,000万円(法人化による短期節税型)
築22年を超え、耐用年数が残り4年の中古木造物件を法人名義で購入し、4年間で償却を終える短期節税の手法です。建物部分の3,000万円を4年で償却すると毎年750万円を減価償却費として計上でき、家賃が320万円・経費が80万円であれば、税務上の不動産所得は約510万円となります。
限界税率43%で換算すると200万円を超える節税効果が見込める一方、5年目からは減価償却費がなくなって課税所得が急に膨らみます。このため新たな物件の買い増しや、5年超の保有による長期譲渡での売却など、出口までの設計を前提に組み立てる必要があります。
3ケースの比較一覧
【表8】モデルケース別に見る収支・節税効果・出口リスクの比較(3ケース)
| 比較項目 | ケースA:区分マンション2戸 | ケースB:一棟RCマンション | ケースC:法人+中古木造 |
|---|---|---|---|
| 購入価格 | 3,000万円×2戸 | 8,000万円 | 4,000万円 |
| 自己資金額 | 1,000万円 | 1,500万円 | 1,000万円+設立費約25万円 |
| 融資額 | 5,000万円 | 6,500万円 | 3,000万円(法人借入) |
| 毎月の返済額 | 約16.5万円 | 約27万円 | 約14万円 |
| 毎月のキャッシュフロー | 約+5.5万円 | 約+10万円 | 約+5万円 |
| 節税効果の5年合計(試算) | 約100〜150万円 | 約400〜500万円 | 約800万円超(4年集中) |
| 売却時のリスク | 低 | 中 | 高 |
※ 5年累計の節税効果は、限界税率43%を置いた一般的な試算です。実際に戻ってくる税額は、個人ごとの課税所得や既に受けている控除、社会保険料、税制の改正などによって変わります。具体的な数字は税理士へご相談ください。
キャッシュフローを優先して節税は控えめな堅実型、両方を狙うバランス型、節税効果は最も大きい反面で出口リスクも最も高い短期節税型と、重視する点によって向く戦略は変わります。
最初の1戸目はケースAで始めて物件運営の感覚を身につけ、その後にケースBやCへ進む流れが、失敗のリスクを抑えやすい現実的な進め方です。
一棟での本格的な戦略を相談したい場合、年収1,200万円以上の方なら武蔵コーポレーションの個別面談を利用する選択肢があります。
高年収層への提案を専門とし、中古一棟RCを主に扱う会社です。面談の際は名刺2枚と源泉徴収を持参する必要があります。
\ 投資の相談は無料で可能!/
よくある質問
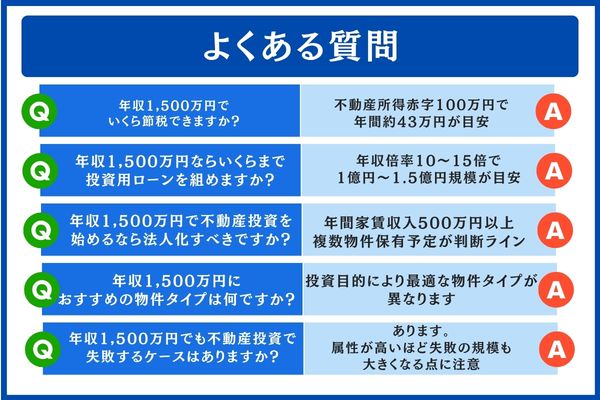
- 年収1,500万円の場合、節税効果はどの程度見込めますか?
-
赤字100万円あたり年間約43万円がひとつの目安
会計上で不動産所得が100万円の赤字になると年間約43万円、赤字が200万円であれば約86万円ほど、所得税・住民税が還付または減額されるのが一般的な水準とされています。戻ってくる金額は、課税所得や現在受けている控除、税制の改正などによって人それぞれ変わります。 - 年収1,500万円の場合、投資用ローンの借入可能額はどのくらいですか?
-
年収の10〜15倍、1億円〜1.5億円ほどの規模がひとつの基準
一般的には年収の10〜15倍、金額にして1億円〜1.5億円程度の規模まで融資を受けられる可能性があります。とはいえ、安全とされる返済比率を25%以下に置くなら、毎月の返済は31万円までに収めたいところです。金利2.0〜2.5%、期間25〜35年で試算すると、物件価格は約7,000万〜9,000万円程度にとどめるのが無理のない水準と考えられます。 - 年収1,500万円で不動産投資を始める際、法人化は検討したほうがよいですか?
-
家賃収入が年間500万円以上で、複数物件を持つ予定があるかどうかが目安
法人化による損益がプラスになりやすいのは、年間の家賃収入が500万円以上あり、物件を複数・長期にわたって持つ予定がある場合とされています。保有が1〜2戸程度の初期段階では、社会保険・顧問料・均等割といった運用コストのほうが、節税で得られる効果より大きくなるケースが多いため、最初は個人名義で保有し始めるのが手堅い選択といえます。 - 年収1,500万円の方に向いている物件タイプはどれですか?
-
どの物件タイプが合うかは投資の目的次第です
一般的な目安として、短期的な節税を優先するなら4年で償却できる中古木造アパート、キャッシュフローを優先するなら一棟RCまたは中古区分を複数戸、換金しやすさを重視した資産形成なら都心の駅近にある中古区分、といった選び方が挙げられます。 - 年収1,500万円あっても、不動産投資でつまずくことはありますか?
-
あります。属性が高い人ほど失敗したときの損失も膨らみやすい点に注意
代表的なのは、①節税を目的に中古木造を選び、5年目を過ぎたあたりからデッドクロスが生じる、②融資枠いっぱいの1.5億円をフルローンで借り、金利上昇・空室・修繕が同時に重なる3重の負担を支えきれなくなる、③保有物件が少ない段階で法人化し、運用にかかるコストが節税メリットより大きくなる、の3つです。高い属性ゆえに借入額を大きくできる分、失敗した際の規模もそれに比例して拡大します。
複数社の資料を見比べながら検討を進めたい方には、JPリターンズが提供している資料も判断材料のひとつになります。
勤続年数2年以上、年齢25〜50歳、年収600万円以上、上場企業にお勤めの方などが主な対象とされており、この記事を読んでいる方と条件が近い場合は、情報を集める手段のひとつとして活用できます。
\資料の請求は無料です!/
まとめ|年収1500万円で取り組む不動産投資は「拡大より設計」
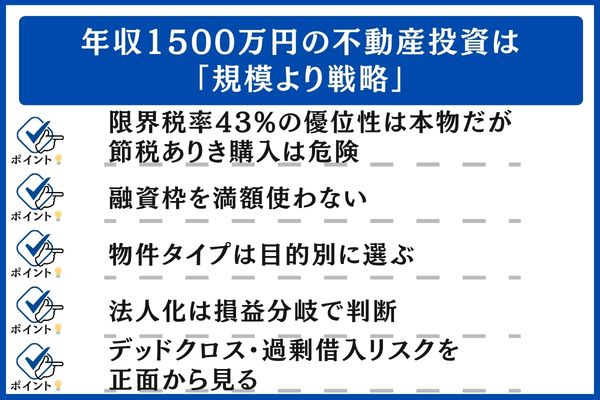
限界税率43%による所得圧縮の効果と、年収倍率10〜15倍という広い融資枠を同時に備えている点で、年収1,500万円の層は不動産投資において仕組みのうえで恵まれた位置にあるといえます。
ただし、属性の高さから大きな借入が通りやすいため、デッドクロスや借りすぎでつまずいたときの痛手も膨らみやすい層である点には注意が必要です。
この記事でお伝えしてきた要点を整理すると、以下の5点になります。
- 限界税率43%は確かな強みでも、節税目的だけの購入には落とし穴:減価償却が終わる5年目以降を見据えた計画がないと、長い目で見て不利になりやすい仕組みです
- 借りられる上限まで借りない:物件の規模を返済比率25%以下に収めておくと、収入の減少や空室、金利の上昇にも耐えやすくなります
- 目的に合わせた物件タイプの選択:節税を優先するなら中古木造、利回りを優先するなら一棟RC、換金のしやすさを優先するなら都心の区分というように、まず目的を定めてから選ぶ流れが大切です
- 法人化は損益分岐点を基準に検討:年間家賃収入が500万円以上に達し、複数物件の所有や長期保有の見通しが立った時点で、売却などの出口も含めて考えます
- デッドクロスと借りすぎのリスクから目をそらさない:5年目、10年目、そして出口までの計画をあらかじめ立てておくことが、長く続けていくための土台になります
年収1,500万円に届く前の段階で始める場合は、年収によって適した戦略が変わってきます。
年収700万円なら一棟投資も可能?では、やや下の年収帯で取り得る選択肢をまとめていますので、段階的に規模を広げたい方は参考にしてみてください。
「借りられるから借りる」のではなく、「将来の暮らしを考えたうえで借りるべきか」を数字と裏付けをもとに見極めることが、年収1,500万円の層で不動産投資をうまく進めるための近道といえます。
※ 不動産投資には損失などのリスクがあります。最終的な投資のご判断はご自身でお願いいたします。
※ 掲載内容は2026年10月時点の情報にもとづいています。法改正の最新状況は国税庁やe-Gov法令検索の公式サイトでご確認ください。
※ 融資額や節税額、法人化の可否など個別のご判断については、税理士やFPなどの専門家へご相談ください。