「不動産投資で税金が抑えられる」という話を耳にして調べ始めたものの、損益通算という用語がわかりにくく、足踏みしている方もいるのではないでしょうか。
自分の年収でも本当に効果があるのか、通算が認められないのはどんな場合なのか、といった疑問や心配を抱える方は多くいます。
先にポイントをお伝えすると、損益通算とは「不動産所得で出たマイナスを給与所得などのプラスと差し引きし、課税対象となる所得を小さくする」仕組みです。課税所得が900万円を超える方ほどメリットを感じやすい反面、土地を買うための借入金にかかる利子や、別荘、国外の中古不動産のように、通算の対象から外れるものもあります。
この記事では、損益通算がどう機能するのか、不動産所得はどう算出するのか、なぜ赤字が発生するのか、通算が認められないのはどのような場面か、年収ごとの節税額の試算、確定申告の進め方、さらにデッドクロスへの備えと出口戦略まで、順を追って説明していきます。
最後まで読み終えたときに、ご自身のケースで税負担の軽減が期待できるかどうかを落ち着いて見極められることがゴールです。
※この記事に掲載している税額や節税額は、標準的な税率をもとにした目安の数値です。所得の内容や受けられる控除によって実際の納税額は変わりますので、具体的な判断は税理士または税務署へご相談ください。
関連する内容として、不動産投資で税負担が軽くなる理由をまとめた記事、減価償却の考え方を説明した記事、年収1500万円の方に向けた不動産投資の戦略記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産投資における損益通算の基本|意味と仕組みをやさしく整理
所得税法が定める節税の制度のひとつに、不動産投資の損益通算があります。
ここからは、制度の意味、給与所得と相殺される流れ、所得控除との相違点を順番に確認していきます。
所得税法69条が定める損益通算の意味
不動産所得・事業所得・譲渡所得・山林所得の4つで出た赤字を、ほかの黒字の所得と差し引きして課税所得を求める仕組みが損益通算です。
法的な根拠は所得税法第69条(e-Gov法令検索 所得税法)にあり、給与所得・事業所得などの黒字と相殺することで、所得税と住民税の負担が軽くなる場合があります。
対象となるのは「不動産・事業・譲渡・山林(ふ・じ・じょう・さん)」の4区分に限られます。給与所得や利子所得、配当所得、退職所得、一時所得、雑所得で発生した損失は通算の対象外です。
| 通算できる所得 | 具体例 |
|---|---|
| 不動産所得 | 賃貸物件の家賃収入から必要経費を控除した金額 |
| 事業所得 | 自営業など個人で営む事業から生じる収益 |
| 譲渡所得(一部を除く) | 土地や建物を除く資産を売ったときの損益など |
| 山林所得 | 山林を伐採したり譲渡したりして得た所得 |
※出典:国税庁「No.2250 損益通算」(令和7年4月1日現在の法令等)
この記事では、上記のうち不動産所得で出た赤字を給与所得と差し引きするケースを中心に解説します。
不動産所得の赤字が給与所得と相殺される流れ
不動産所得がマイナスになると、その金額を給与所得から差し引けるため、課税所得が小さくなり所得税・住民税も下がる仕組みです。
会社員などの給与所得者から見ると、源泉徴収で済んだと考えていた税金の一部が、確定申告を行うことで戻ってくる可能性がある制度といえます。
例として、給与所得800万円、不動産所得△50万円のケースでは、通算後の所得は750万円です。所得税と住民税を合わせた税率をおおよそ30%と仮定すると、税負担の軽減額は約15万円が一つの目安です。
| 手順 | 計算の中身 |
|---|---|
| ① 不動産所得を算出 | 家賃収入から経費を差し引いた結果、△50万円(赤字) |
| ② 給与所得を確認 | 800万円(給与所得控除を差し引いた後の額) |
| ③ 損益通算を実施 | 800万円-50万円=750万円 |
| ④ 所得控除を差し引く | △約150万円 |
| ⑤ 課税所得を確定 | 約600万円 |
※あくまで試算例です。実際の税額は、どの控除が適用されるかによって変わります。
なお、損益通算によって戻ってくるのは「納めすぎていた税金」にすぎず、物件の収支(キャッシュフロー)そのものが良くなるわけではない点に注意が必要です。
会計上の赤字と実際のお金の出入りがどう違うのかは、後ほど不動産所得が赤字になる理由で詳しく取り上げます。
所得控除と損益通算の相違点
所得控除が所得から決まった額を差し引く仕組みなのに対し、損益通算は赤字の所得を黒字の所得とぶつけて相殺するものです。計算する順番も果たす役割も別物と考えてください。
両者を取り違えてしまうと、確定申告書へ記入する順番を間違え、適用できたはずの節税を見落とすおそれがあります。
| 比較ポイント | 損益通算 | 所得控除 |
|---|---|---|
| 対象 | 不動産・事業・譲渡・山林で生じた赤字 | 基礎控除・配偶者控除・社会保険料控除など14種類 |
| はたらき | 赤字の所得を黒字の所得と差し引きする | 課税所得を出す前段階で、所得から一定額を差し引く |
| 計算のタイミング | 所得ごとの金額を集計した後、課税標準を算出する前 | 損益通算を終えた後、課税所得を求める直前 |
| 主な法的根拠 | 所得税法69条 | 所得税法72条〜86条 |
※出典:国税庁「No.1100 所得控除のあらまし」、所得税法第69条
損益通算と所得控除は、税額計算の中で使われる段階が違います。損益通算を使える人ほど多くの控除を受けられる、という関係にはないため、制度ごとに適用要件を確かめることが大切です。
不動産所得が赤字になる理由|減価償却が果たす役割
帳簿上の赤字が生まれやすい背景には、減価償却費という少し変わった性質の経費が大きく関わっています。
ここでは減価償却の考え方、建物の構造に応じて決められた法定耐用年数、中古物件に適用する耐用年数の求め方を順に見ていきます。
減価償却費の正体|お金が出ていかない経費
建物や設備を買ったときの金額を耐用年数に応じて割り振り、毎年の費用として計上するのが減価償却費です。手元のお金が実際に出ていくわけではないので、計算上のマイナスを生み出しやすい経費といえます。
取得時にまとめて払った代金を、税金の計算では使う年数に合わせて分割し、毎年の経費に回していくと考えるとわかりやすいでしょう。
償却できるのは建物、建物附属設備、構築物、器具備品といった土地以外の資産に限られます。土地は年月が経っても価値が目減りしないと税務上みなされるため、償却の対象から外れています。
対象になるのは建物部分だけなので、購入代金を建物と土地にどう振り分けるかが、決算を組むうえで大切な論点になります(出典:国税庁「No.2100 減価償却のあらまし」)。
具体例として、建物価格2,000万円で耐用年数22年の木造アパートを定額法で償却すると、毎年計上できる減価償却費は約91万円となります。
仮に家賃から償却費以外の経費を引いた残りがゼロだったとしても、91万円ぶんは帳簿上のマイナスとして残り、給与所得と損益通算できる対象に含まれます。
構造ごとの法定耐用年数一覧
建物の構造に応じた法定耐用年数は財務省令で決められていて、代表的なものは木造は22年、軽量鉄骨は19〜27年、重量鉄骨は34年、RC造は47年です。
耐用年数が短い建物ほど毎年の償却額がふくらむため、損益通算に回せる計算上の赤字を生みやすくなります。
| 建物の構造 | 用途区分 | 法定耐用年数 |
|---|---|---|
| 木造・合成樹脂造 | 住宅用 | 22年 |
| 木骨モルタル造 | 住宅用 | 20年 |
| 軽量鉄骨造(骨格材肉厚3mm以下) | 住宅用 | 19年 |
| 軽量鉄骨造(肉厚3mm超4mm以下) | 住宅用 | 27年 |
| 重量鉄骨造(肉厚4mm超) | 住宅用 | 34年 |
| 鉄筋コンクリート造(RC造) | 住宅用 | 47年 |
| 鉄骨鉄筋コンクリート造(SRC造) | 住宅用 | 47年 |
※出典:減価償却資産の耐用年数等に関する省令(e-Gov法令検索)、国税庁「No.2100 減価償却のあらまし」
気をつけたいのは、ひと口に鉄骨造といっても骨格材の肉厚しだいで耐用年数が異なる点です。構造躯体の図面や建築確認済証を見て、事前に確かめておくと安心です。
肉厚を調べないまま鉄骨造なら34年と思い込んで償却を進め、税務調査で誤りを指摘されたケースも見受けられます。
中古物件で使う耐用年数の求め方(簡便法)
簡便法では、法定耐用年数をすでに過ぎた中古物件なら「法定耐用年数×20%」、まだ過ぎていない物件なら「(法定耐用年数-経過年数)+経過年数×20%」で耐用年数を求めます。
計算して出た年数に1年未満の端数が出たら切り捨てとし、結果が2年を下回るときは2年とみなします。
| 物件の例 | 経過年数 | 計算の式 | 適用する耐用年数 |
|---|---|---|---|
| 木造:築25年(法定22年を経過済み) | 25年 | 22年×20% | 4年 |
| 木造:築15年(法定22年の範囲内) | 15年 | (22年-15年)+15年×20% | 10年 |
| RC造:築30年(法定47年の範囲内) | 30年 | (47年-30年)+30年×20% | 23年 |
| 重量鉄骨:築40年(法定34年を経過済み) | 40年 | 34年×20% | 6年 |
※出典:国税庁「No.5404 中古資産の耐用年数」(法人税向けに掲載された解説ですが、個人の不動産所得を計算する場面でも同様の簡便法が使われています)
築年数の古い木造物件が節税向きといわれる背景には、簡便法を使うと耐用年数がぐっと短くなり、毎年の償却額が大きくなるという事情があります。
とはいえ、償却期間が早く終われば、それ以降は帳簿上のマイナスを出しにくくなる点には注意が必要です。
減価償却を短期間で使い切ったあとの収支については、この先のデッドクロスと出口戦略の項目であらためて取り上げます。
物件選びを含め、不動産投資の基本を全体から押さえておきたい場合は、不動産投資の始め方完全ガイド|失敗を回避する9ステップも参考にしてみてください。
不動産所得の算出方法と経費として認められる範囲
赤字をほかの所得と相殺する仕組みをつかむには、まず不動産所得がどのように算出されるかを押さえておくことが大切です。以下では、収入に含めるもの、経費として扱えるもの、経費から外れる支出の順に確認していきます。
総収入金額に含まれるものと不動産所得の算出式
不動産所得の金額は、家賃収入に更新料や礼金などを加えた総収入金額から、必要経費を差し引いて算出します。
毎月受け取る賃料だけでなく、礼金や更新料、敷引、駐車場の使用料、共益費(実費精算にあたる部分は除く)なども総収入金額に算入される点を見落とさないようにしましょう。
国税庁の案内では、次のようなものが総収入金額にあたるとされています(出典:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)。
- 家賃としての賃貸料収入
- 礼金・更新料・承諾料・名義書換料
- 返す必要のない敷金や保証金(退去・解約の際に償却される分)
- 電気代や水道代などの実費を上回って受け取った共益費等
敷金は預かっているお金なので収入には含まれない、と考えられがちです。しかし、契約で返還しなくてよいと定められた部分は、受け取った年の収入金額に計上されます。
申告から漏れやすい代表的な項目ですので、賃貸借契約書の条項に目を通してから処理するよう心がけましょう。
必要経費として計上できる代表的な支出
賃貸経営と直接結びつく支出であれば、幅広い項目が不動産所得を計算する際の必要経費として認められます。
主な経費を下表にまとめました。計上漏れを防ぐことが、損益通算の効果を十分に生かすための出発点といえます。
| 分類 | 代表的な経費 |
|---|---|
| 物件にかかる費用 | 減価償却費/修繕費/損害保険料/印紙税/登録免許税/不動産取得税/都市計画税・固定資産税 |
| 借入れにかかる費用 | 建物分のローン支払利息(元金の返済分は経費に含められません) |
| 管理・募集にかかる費用 | 清掃費/広告宣伝費/仲介手数料/管理費・修繕積立金/管理委託料 |
| 専門家への報酬 | 弁護士・司法書士・税理士への報酬 |
| 日々の運営費 | 消耗品費/事業税などの租税公課/物件視察の旅費交通費/業務用の通信費 |
※出典:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」、国税庁「No.2210 やさしい必要経費の知識」
なお、自宅と共用している通信費や交通費といった家事関連費は、業務で使用した割合に応じた部分だけが経費として認められます。
私的な支出と区別せずに全額を経費に含めてしまうと、税務調査の際に否認されるおそれがあります。
必要経費に算入できない支出(ローン元金・所得税・住民税)
借入金のうち元金の返済分は、必要経費に含められません。
所得税や住民税、自宅の修繕費なども、不動産所得の計算では経費として扱われません。賃貸経営で出ていくお金と税務上の経費とは、分けて考えることが大切です。
この違いこそが、帳簿上の「税務上の赤字」と、お金の流れでみた「キャッシュフロー上の赤字」が一致しない主な理由といえます。
経費に含められない主な支出を挙げると、次のようになります。
- ローン返済のうち元金にあたる額(経費になるのは利息のみ)
- 本人が負担する所得税・住民税
- 自宅として使う部分の固定資産税や修繕費(按分して賃貸部分のみ計上)
- 個人で契約している生命保険料(こちらは保険料控除の対象)
とりわけ、毎月口座から引き落とされるローン返済額のうち元金にあたる部分は経費に含められません。そのため、帳簿の上では黒字になっていても、手元の現金は目減りしていくことがあります。
反対に、減価償却費は現金の支出がないまま経費に計上できる項目です。このため、帳簿の上では赤字になっていても、手にしている現金は残っているという状況も起こり得ます。
不動産投資における損益通算の試算例|年収ごとのシミュレーション
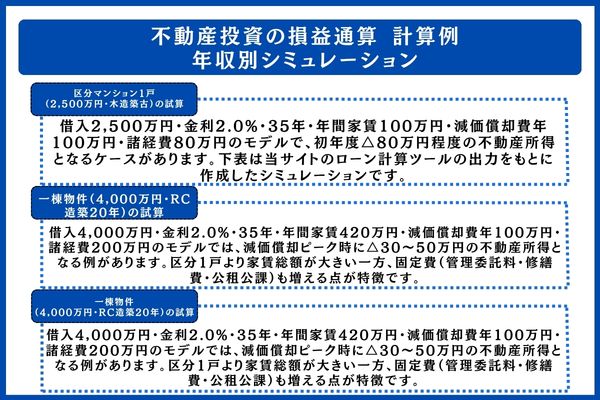
損益通算によって税負担がどのくらい変わるのかを、モデルケースの数字で確かめていきます。取り上げるのは区分マンション1戸と一棟物件の2パターンで、それぞれ初年度に生じる不動産所得と、節税額のおおよその水準を見ていきます。
2,500万円・木造築古の区分マンション1戸のケース
2,500万円を金利2.0%・35年返済で借り入れ、年間家賃100万円、減価償却費を年100万円、諸経費を80万円と置いたモデルでは、初年度の不動産所得が△80万円程度になる場合があります。
次の表は、当サイトのローン計算ツールで算出した結果を土台に組み立てた試算です。
| 内訳 | 毎月 | 年間 |
|---|---|---|
| 賃料収入 | 約8.3万円 | 約100万円 |
| ローン返済額(元金+利息) | 82,816円 | 約99万円 |
| 管理費・修繕費・租税公課など | — | 約80万円 |
| 減価償却費 | — | 約100万円 |
| 不動産所得(税務上) | — | △80万円 |
※前提条件:物件価格と借入額はいずれも2,500万円、金利2.0%・35年の元利均等返済、家賃は月8.3万円を想定、諸経費は年80万円、減価償却費は年100万円(中古木造を簡便法で計算した場合を想定)。融資の条件は金融機関ごとの審査によって変わります。また、利息を土地分と建物分に分ける割合は契約内容で異なるため、確定申告の際は金融機関の明細をもとに税理士へ相談しながら確かめることをおすすめします。
年収1,000万円(課税所得約700万円)の方がこのケースで損益通算を行うと、合算税率33%を当てはめて約26万円の税負担が軽くなるという計算になります。
もっとも、手元資金の動きで見ると「100万円(家賃)-99万円(返済)-80万円(諸経費)=△79万円」と持ち出しになります。帳簿上の節税メリットと実際に残るお金は、分けて考える必要があると読み取れます。
4,000万円・RC造築20年の一棟物件のケース
4,000万円を金利2.0%・35年で借り入れ、年間家賃420万円、減価償却費を年100万円、諸経費を200万円と置いたモデルでは、償却額が最も大きくなる時期に不動産所得が△30〜50万円となるケースが見られます。
区分マンション1戸と比べて入ってくる家賃の合計は多くなりますが、管理委託料・修繕費・公租公課といった固定的な支出もふくらみやすい点に注意が必要です。
| 内訳 | 毎月 | 年間 |
|---|---|---|
| 賃料収入 | 約35万円 | 約420万円 |
| ローン返済額(元金+利息) | 132,505円 | 約159万円 |
| 管理費・修繕費・租税公課など | — | 約200万円 |
| 減価償却費 | — | 約100万円 |
| 不動産所得(税務上) | — | △30〜50万円程度 |
※前提条件:物件価格と借入額はいずれも4,000万円、金利2.0%・35年の元利均等返済、空室率の想定は織り込み済み、RC造築20年の残存耐用年数は簡便法で算出。賃料の水準や空室の状況、修繕費がいつ発生するかによって、実際の収支は想定から大きくずれる可能性があります。
一棟物件では、償却額が大きい時期の税負担軽減と、家賃から生まれるキャッシュフローを同時に得やすい面があります。反面、修繕に備えた積み立てや、入居者を確保し続けるための運営力は、区分マンション以上に問われます。
投資会社選びで迷っている方は、おすすめの不動産投資会社18選を比較した記事も参考にしてみてください。
年収と物件タイプ別に見る節税額の比較
不動産所得が同じ△50万円であっても、節税額は年収1,500万円で約21.5万円、年収700万円で約15万円となり、年収の違いによって効果に開きが生じます。
下の表では、課税所得の水準と物件タイプごとに、節税効果がどの程度になるかを試算しています。
| 額面年収 | 課税所得の目安 | 区分マンション(△80万円の想定) | 一棟物件(△40万円の想定) |
|---|---|---|---|
| 700万円 | 約430万円 | 約24万円 | 約12万円 |
| 1,000万円 | 約700万円 | 約26万円 | 約13万円 |
| 1,200万円 | 約880万円 | 約26万円 | 約13万円 |
| 1,500万円 | 約1,150万円 | 約34万円 | 約17万円 |
| 2,000万円 | 約1,600万円 | 約34万円 | 約17万円 |
※所得控除はおおよその金額を置いて試算しています。土地にかかる利子の按分、住民税の所得割、復興特別所得税は計算に含めていません。
表から読み取れるように、年収1,000万円〜1,500万円あたりで合算税率が1段階上の区分に入り、節税額がひとまわり大きくなる傾向があります。
より踏み込んだ戦略については、年収1000万円の方に向けた不動産投資戦略の記事も参考にしてください。
\ 資料請求は無料です! /
ご自身の年収や課税所得のもとでどれくらいの節税効果が期待できるかは、選ぶ物件のタイプによっても違ってきます。
RENOSYは、投資家ごとに異なるニーズに対応できるよう、区分・一棟、新築・中古、戸建て・アパート・マンションまで多様な物件を扱っており、資料は無料で取り寄せられます。
※対象となるのは、年収500万円以上・30〜50歳未満で、上場企業にお勤めの方、公務員、医師などのうち、勤続1年以上の方です。
※不動産投資にはさまざまなリスクがあります。本記事でご紹介した内容は、投資判断の妥当性を裏付けるものではありません。投資するかどうかの最終判断は、ご自身の責任のもとで行ってください。
損益通算の節税効果が期待しやすい人・しにくい人
損益通算で得られる節税の恩恵は、人によって大きさが異なります。
累進課税という所得税の構造を踏まえ、効果を得やすい年収帯と得にくい年収帯の違いを見ていきます。
累進課税で効果が高まる課税所得900万円超の層
課税所得900万円超の層では、所得税率33%に住民税10%が上乗せされ、合わせて43%の税率がかかるため、赤字との相殺によって軽くなる税額も大きくなります。
累進課税である所得税は、所得が多いほど税率が上がる仕組みのため、赤字による相殺の効き目も高まりやすい構造になっています。
所得税の速算表(国税庁 No.2260 所得税の税率、令和7年8月現在)をもとに、赤字額ごとの節税効果を試算すると下表のようになります。
| 課税所得の区分 | 所得税率 | 住民税 | 合算税率 | △50万円の場合 | △100万円の場合 |
|---|---|---|---|---|---|
| 195万円以下 | 5% | 10% | 15% | 約7.5万円 | 約15万円 |
| 195万〜330万円 | 10% | 10% | 20% | 約10万円 | 約20万円 |
| 330万〜695万円 | 20% | 10% | 30% | 約15万円 | 約30万円 |
| 695万〜900万円 | 23% | 10% | 33% | 約16.5万円 | 約33万円 |
| 900万〜1,800万円 | 33% | 10% | 43% | 約21.5万円 | 約43万円 |
| 1,800万〜4,000万円 | 40% | 10% | 50% | 約25万円 | 約50万円 |
| 4,000万円超 | 45% | 10% | 55% | 約27.5万円 | 約55万円 |
※赤字額に所得税と住民税を合わせた税率を掛けて、節税効果を試算したものです。復興特別所得税(基準所得税額の2.1%)や各種の税額控除は考慮していません。正確な税額については税理士や税務署へお問い合わせください。
赤字額が同じ「△50万円」であっても、課税所得900万円超では節税効果が20万円を上回るのが目安である一方、195万円以下では10万円に届かない水準にとどまります。
節税効果が限られる課税所得330万円以下の層
所得税率が10〜20%の層では、節税で浮く金額よりも、赤字が続くことで手元資金が目減りする影響や、ローン審査で不利に扱われる影響のほうが上回るケースもあります。
節税を目当てに年収400万〜500万円台で投資用ローンを借り入れると、かえってマイナスに働くおそれが大きい層といえます。
主な理由として、以下の3点が挙げられます。
- 合算税率は15〜20%程度のため、△50万円の赤字を計上しても軽くなる税額は7.5万〜10万円ほど
- 帳簿上で赤字が出ているのは、経費や元金の返済を家賃収入でカバーしきれていない状態とも考えられる
- 所得証明に表れるマイナス所得が、次年度以降の住宅ローンや追加の投資ローンの審査で不利な材料になることもある
不動産投資の本質は、家賃収入を積み重ねながら長い期間をかけて資産を築いていく事業にあります。
投資を考えている年収500万円台の方は、節税メリットだけで判断せず、年収帯ごとの戦略をまとめた年収500万円で不動産投資は可能?もあわせて読み、ご自身の属性に見合った無理のない計画かどうかを見極めることをおすすめします。
年収ごとの節税額シミュレーション
年収700万円・帳簿上△50万円のケースでは年間約15万円、年収1,500万円・△100万円のケースでは年間約43万円が、節税額のおおよその目安です。
赤字額が等しくても、年収(課税所得)の水準しだいで節税額には大きな開きが生じます。
下の表では、給与所得控除を差し引いた後の所得から、さらに各種控除としておよそ150万〜200万円を引いた額を課税所得とみなし、節税額を算出しています。
| 額面の年収 | 課税所得の目安 | 合算税率 | △50万円の場合 | △100万円の場合 |
|---|---|---|---|---|
| 600万円 | 約350万円 | 30% | 約15万円 | 約30万円 |
| 700万円 | 約430万円 | 30% | 約15万円 | 約30万円 |
| 1,000万円 | 約700万円 | 33% | 約16.5万円 | 約33万円 |
| 1,200万円 | 約880万円 | 33% | 約16.5万円 | 約33万円 |
| 1,500万円 | 約1,150万円 | 43% | 約21.5万円 | 約43万円 |
| 2,000万円 | 約1,600万円 | 43% | 約21.5万円 | 約43万円 |
※所得控除の額を概算で設定した試算です。配偶者控除や扶養控除、iDeCo、社会保険料の金額によって、実際の課税所得は上下します。
年収がおおむね1,400万〜1,500万円超となり、課税所得が900万円超の水準に届くと、合算税率は43%まで上昇し、節税効果の伸びがはっきりと表れてきます。
損益通算が認められない赤字|土地の借入利息・別荘・海外の中古建物
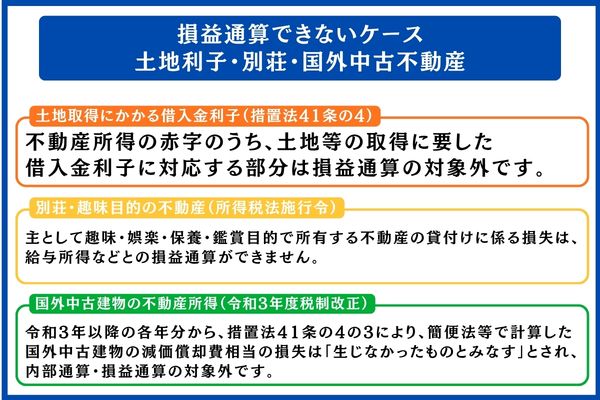
不動産所得で出た赤字は、どんな場合でも給与所得から差し引けるとは限りません。ここでは、税法上その損失が「なかったもの」として扱われる3つのケースを、順に見ていきます。
土地を買うための借入金の利息(措置法41条の4)
赤字となった不動産所得のなかでも、土地などを手に入れるために借りたお金の利息にあたる部分は、損益通算に使えません。
根拠となるのは租税特別措置法第41条の4で、この利息分の損失は「生じなかったもの」とみなす扱いになります。
地価の上昇が続いていた時期に、土地の借入利息で帳簿上の赤字を生み出し、給与所得とぶつけて税負担を減らす手法が見られたことから、その対策として設けられたルールです。
一方、建物にかかる利息は従来どおり経費として計上でき、損益通算にも含められます。土地と建物をまとめて借り入れているときは、利息を両者に振り分けて計算する必要があります。
※出典:租税特別措置法第41条の4(e-Gov法令検索)、国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」(令和7年4月1日現在の法令等)
例として、借入金のうち土地に対応する額が2,000万円、建物に対応する額が1,000万円で、利息が年間60万円だとします。この場合、損益通算に使えるのは建物にかかる20万円だけで、土地にあたる40万円相当は通算から外れます。
申告の際は、通算できない利息の金額を確定申告書に分けて書き込むことになります。
別荘など趣味・保養用の物件(所得税法施行令)
主に趣味や娯楽、保養、鑑賞のために持っている物件を貸し付けて出た損失は、給与所得などと通算できない扱いです。
代表的なのは所得税法施行令第178条にあてはまる物件で、別荘や避暑地にあるセカンドハウス、鑑賞を目的とした歴史的な建物などが挙げられます。
事業としての実態が薄い物件の赤字を使って、給与所得を減らすことは認めないというのがルールの狙いです。
リゾート地のヴィラを他人に貸すのが年に数回程度であれば、そこで出た赤字は給与所得と通算できません。実際の使い方からみて、おもに自分で使っていると判断される物件は、基本的に対象外と捉えておくほうが無難です。
線引きが悩ましいのは、都心にある部屋をマンスリーで貸し出し、借り手がいない期間は自分で利用するといった使い方です。
事業としての利用か趣味としての利用かはケースごとに判断されるので、迷うときは税理士や税務署へ相談しておくと安心です。
海外にある中古建物の赤字(令和3年度税制改正)
措置法41条の4の3の規定によって、令和3年以降の各年分では、簡便法などで耐用年数を出した国外中古建物について、減価償却費にあたる損失が「生じなかったもの」とみなされます。そのため、不動産所得の中での通算にも、他の所得との損益通算にも使えません。
海外の古い物件を利用して税負担を軽くする手法は、この改正でほぼ使えなくなったといえます。
対象になるのは、国外の中古建物の耐用年数を簡便法か見積法によって求めて減価償却し、その結果として不動産所得がマイナスになったケースです。この赤字のうち減価償却費に相当する部分が、損益通算から除かれます(出典:租税特別措置法第41条の4の3(e-Gov法令検索)、国税庁「第41条の4の3(国外中古建物の不動産所得に係る損益通算等の特例)関係」)。
以前は、米国の古い木造住宅を4年で償却して給与所得にかかる税を圧縮する方法が、富裕層や高収入の会社員に人気を集めていましたが、今ではこの手法は通用しません。
海外物件が税負担の軽減に役立つと説明する、以前に書かれた本やセミナー資料の内容をそのまま信じないよう気をつけてください。
確定申告で損益通算を行う流れと準備する書類
不動産所得の赤字をほかの所得と相殺するメリットを得るには、年ごとの申告において不動産所得を正しく算出しておくことが前提となります。
ここでは青色申告・白色申告の違い、申告書を埋めていく順番、そろえておきたい書類について順に見ていきます。
青色申告と白色申告における損益通算の違い
青色・白色のどちらを選んでも損益通算そのものは認められていますが、青色申告を選ぶと最大65万円の特別控除や3年にわたる損失の繰越といった優遇も受けられます。
会社員として給与を受け取りながら賃貸経営に本腰を入れる方にとっては、青色申告を選ぶほうが税負担を抑える効果を高めやすい仕組みといえます。
| 比較項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の申請 | 「青色申告承認申請書」を期限までに提出 | 必要なし |
| 記帳方法 | 複式簿記もしくは簡易簿記 | 単式簿記レベルの記帳 |
| 特別控除の有無 | 最大65万円(または55万円・10万円) | 適用なし |
| 赤字の繰越 | 3年間の繰越が可能 | 基本的に不可 |
| 家族への給与 | 「青色事業専従者給与」として経費に算入できる | 専従者控除(上限額あり) |
※出典:国税庁「No.2070 青色申告制度」
65万円の青色申告特別控除を受けるには、複式簿記による記帳と貸借対照表の添付が求められるほか、e-Taxで電子申告するか、電子帳簿保存を優良な形で行うかのどちらかを満たすことも条件です。
電子申告などの条件を満たさず複式簿記で記帳しているだけなら55万円、簡易簿記であれば10万円まで控除額が下がります。
確定申告書を作成する順番
申告書の計算は「不動産所得の算出→ほかの所得との合計→損益通算の実施→所得控除の差し引き→課税所得の確定→税額の算出」という流れで進めていきます。
書類としては、個人の確定申告書のほか、白色なら収支内訳書(不動産所得用)、青色なら青色申告決算書を用意するのが一般的な進め方です。
| 手順 | 計算する内容 | 使用する書式 |
|---|---|---|
| ① 総収入金額 | 家賃や更新料などを合計 | 収支内訳書/青色申告決算書 |
| ② 必要経費 | 経費をすべて合算 | 同上 |
| ③ 不動産所得 | ①-② | 同上 |
| ④ 給与所得・その他の所得 | 源泉徴収票などの内容を書き写す | 確定申告書 |
| ⑤ 損益通算 | 不動産所得の赤字をほかの所得と相殺 | 確定申告書 第一表 |
| ⑥ 所得控除 | 基礎控除・社会保険料控除・配偶者控除・扶養控除など | 同上 |
| ⑦ 課税所得 | ⑤-⑥ | 同上 |
| ⑧ 税額計算・税額控除 | 速算表で税額を出したあと、住宅ローン控除などを適用 | 同上 |
申告書類は、国税庁の「確定申告書等作成コーナー」や会計ソフトを利用して作るケースが多く見られます。
複式簿記で青色申告を行うなら、クラウド会計ソフトの活用によって損益計算書や貸借対照表を自動で作成でき、e-Taxでの送信までまとめて済ませられます。
準備しておきたい書類の一覧
少なくとも家賃の帳簿・賃貸借契約書・固定資産税の通知書・ローンの年末残高証明書・修繕費などの領収書はそろえておきましょう。
書類が欠けていると経費の計上漏れにつながりやすいので、あらかじめ一覧表の形で整理しておくと安心できます。
| 書類 | 入手先 | 使い道 |
|---|---|---|
| 賃料台帳(家賃の帳簿) | 自分で作成または管理会社 | 総収入金額を示す根拠 |
| 賃貸借契約書 | 入居時に交わした書類 | 敷金償却・礼金・更新料の確認 |
| 固定資産税・都市計画税の納税通知書 | 自治体(毎年4〜6月に届く) | 公租公課を経費に計上 |
| 不動産取得税の納税通知書 | 自治体(取得から数か月後に届く) | 初年度の経費 |
| 損害保険料の支払証明書 | 保険会社 | 期間で按分して経費に計上 |
| ローン年末残高証明書 | 借入先の金融機関 | 利息(経費)と元金返済の区分け |
| 管理委託契約書・管理レポート | 管理会社 | 管理委託料や修繕費の根拠 |
| 修繕費等の領収書 | 工事業者 | 修繕費の計上(資本的支出との区分) |
必要な書類がそろわないまま申告すると、税務調査の際に経費として認められないおそれが大きくなります。
中でもローン年末残高証明書は措置法41条の4に基づく土地分・建物分の按分計算を裏づける資料にあたるので、毎年欠かさず保管しておくと安心です。
\ 確定申告の相談は税理士へ /
損益通算を伴う不動産所得の申告は、最初の年や物件を買い増したときに手間が増えやすい傾向があります。
自力での申告に不安がある方や、青色申告の電子帳簿要件も含めて体制を整えたい方は、無料相談を行っている税理士紹介エージェントを通じて個人顧問の見積もりを依頼できます。
セミナーで確定申告や節税の基本を学びたい方は、不動産投資セミナーおすすめ10選もあわせて参考にしてください。
損益通算を使う前後の留意点|デッドクロス・出口戦略への備え
税負担を軽くする効果が見込めるのは、基本的に建物の減価償却が残っている間にとどまります。
ここでは、償却を終えた後に訪れるデッドクロス、売却時の短期・長期譲渡の分かれ目、そして赤字申告がローン審査へ及ぼす影響について、順に見ていきます。
償却期間が終わった後に起こるデッドクロス
年間の元金返済額が減価償却費を上回った状態をデッドクロスと呼び、利益が出ているように見えても、実際の手残り資金は細りがちな時期にあたります。
築古の木造物件を簡便法で計算し、耐用年数を4年・6年といった短期間に設定したケースでは、5年目あたりから早くもこの状態に入りやすくなります。
| 保有年数 | 年間の減価償却費 | 年間の元金返済 | 収支の状況 |
|---|---|---|---|
| 1〜4年目 | 約100万円 | 約60〜70万円 | 償却費が元金を上回る(税負担を抑えやすい時期) |
| 5年目 | 0円(償却完了と想定) | 約70〜80万円 | デッドクロスに突入 |
| 6〜10年目 | 0円 | 約80〜90万円 | 手元資金の流出が一気に拡大 |
※耐用年数4年の中古木造を簡便法で償却したと仮定した試算です。物件の価格や金利、借入期間によって実際の数字は異なります。
経費として落とせる償却費がなくなる分、課税される所得は膨らみます。そのうえ家賃から元金を返した後の残りも少なくなり、税金と資金繰りの両面で苦しくなる点が、デッドクロスの怖さといえます。
税金が安くなる点に惹かれて買った物件を、5〜10年後に手放すかどうか悩む状況は、多くがこの局面をきっかけに生まれます。
売却時期の考え方|短期譲渡・長期譲渡の分かれ目
個人が不動産を売る場合、保有が5年超になると長期譲渡の扱いとなり、適用される税率が低くなる仕組みです。税負担の軽減を目的に取得した物件ほど、この分かれ目を踏まえて売却時期を考えておくことが大切です。
注意したいのは保有期間の数え方で、実際に売った日ではなく、「譲渡した年の1月1日現在」での期間によって区分が決まります。
| 種類 | 保有期間(売却した年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 税率の合計 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
※出典:国税庁「No.3211 短期譲渡所得の税額の計算」、国税庁「No.3208 長期譲渡所得の税額の計算」
両者の税率には約2倍の開きがあり、利益の額が同じでも納める税金は大きく異なります。
仮に500万円の譲渡益が出たとすると、税額は短期譲渡で約198万円、長期譲渡で約101万円となり、その差は約97万円に上ります。
償却が尽きる時期と、譲渡税率が切り替わる時期の兼ね合いをどう考えるかが、節税目的の投資で売却計画を立てる際の重要なポイントになります。
赤字申告がローン審査へ及ぼす影響
賃貸経営で生じた赤字は、所得を証明する書類にもマイナスとして記載されることがあり、マイホーム購入時の住宅ローンや追加の投資用ローンの審査で不利に働く可能性があります。
目先の税負担を減らそうと赤字申告を重ねたことで、本来の目的だった自宅の購入や2棟目への投資でローンが通らなくなるケースも見られます。
金融機関の審査では、主に以下のような点が確認されるといわれています。
- 収入の水準は、確定申告書第一表に記載された「合計所得金額」を基準に見られる
- 赤字額が大きいと、賃貸経営として実体があるのかを細かく確認されることがある
- ただし、赤字の原因が償却費によるものだと示せれば、判断を見直す金融機関も存在する
次の借入れを見据えるなら、赤字が「償却費から生じたもの」であり「賃料収入自体はきちんと得られている」ことを、申告書や収支内訳書をもとに示せるよう準備しておくと安心です。
よくある質問|損益通算と不動産投資の疑問
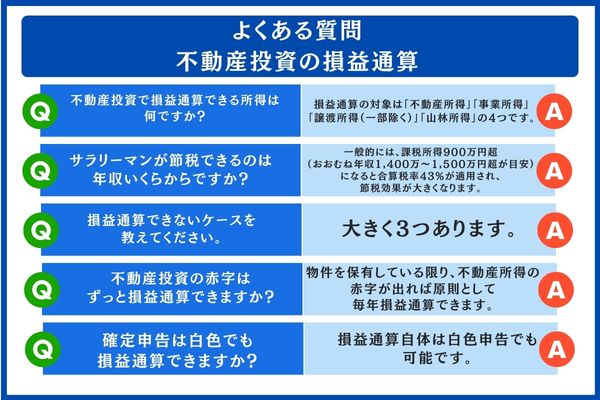
記事の締めくくりとして、損益通算について読者の方からたびたび届く質問を5つ取り上げます。回答は、本文の各章で解説した結論を短くまとめ直したものです。
- 損益通算の対象となるのは、どの種類の所得ですか?
-
赤字を他の所得と差し引きできるのは、不動産所得・事業所得・山林所得・譲渡所得(一部除く)の4つに限られます。
給与所得や利子所得、配当所得、退職所得、一時所得、雑所得で生じたものは対象外です。この記事で取り上げているのは、なかでも不動産所得で出た赤字を給与所得などから差し引くケースにあたります。
- 会社員の場合、年収がどのくらいあれば節税のメリットが出ますか?
-
目安としては、課税所得が900万円を超える層(年収にすると1,400万〜1,500万円超がおおよその水準)で、所得税と住民税を合わせた税率が43%となり、節税の効果が出やすくなる傾向があります。
反対に、課税所得が330万円以下の方は、赤字を計上することで金融機関の融資審査に不利に働くおそれの方が、税金が減る効果を上回るケースも見られます。課税所得の水準と物件の種類をあわせて検討することをおすすめします。
- 損益通算が認められないのは、どのような場合ですか?
-
代表的なものとして3つが挙げられます。
①土地などを手に入れるための借入金のうち、利子にあたる部分(措置法41条の4)、②趣味や娯楽、保養、鑑賞を主な目的として持っている別荘などの不動産から生じた損失(所得税法施行令)、③海外にある中古建物の減価償却費にあたる損失(令和3年以降・措置法41条の4の3)です。いずれに該当する損失も、税務上は「生じなかったもの」として扱われます。
- 赤字が出続ける限り、損益通算は何年でも使えますか?
-
原則として、物件を持ち続けている間は、不動産所得が赤字になった年ごとに損益通算を行えます。
もっとも、減価償却費は耐用年数を過ぎると計上できなくなり、赤字を生む主な原因がなくなります。そのため、5〜10年目以降は赤字が小さくなったり解消したりするケースが多く見られます。デッドクロスを迎えた後は所得が膨らみ、税金の負担が増すことも考えられます。
- 白色申告のままでも、損益通算は利用できますか?
-
白色申告であっても、損益通算そのものは行えます。
一方で、青色申告特別控除(最大65万円)や損失の3年間繰越といった優遇を受けられるのは、青色申告を選んだ方に限られます。青色申告に切り替えるには「青色申告承認申請書」を期限までに提出し、複式簿記などの条件を満たす必要があります。賃貸経営に本腰を入れるのであれば、早い段階で届け出ておくのが現実的といえます。
\ 損益通算の理解をさらに深めるなら /
まとめ|損益通算の成果を左右する不動産投資での活かし方
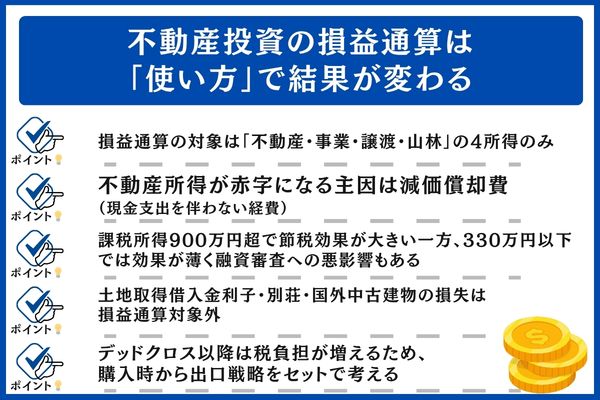
不動産所得で生じた赤字を給与所得などの黒字と差し引きし、課税される所得を小さくすることで所得税と住民税の負担を軽くできる仕組みが、不動産投資における損益通算です。
根拠となる法律は所得税法第69条で、課税所得が900万円を超える層では所得税と住民税を合わせて43%の税率で効果が期待できるとされます。ただし、土地にかかる借入利子や別荘、国外の中古不動産から出た損失は通算に使えず、減価償却が終わりに近づくにつれて税負担を抑える効果も少しずつ小さくなっていく点には注意が必要です。
押さえておきたい要点を5つに整理します。
- 不動産所得・事業所得・譲渡所得・山林所得の4所得に限って損益通算が認められる
- 不動産所得の赤字を生む大きな要因は、手元から現金が出ていかない経費である減価償却費
- 900万円超の課税所得なら税負担を抑える効果が出やすいものの、330万円以下では効果が小さいうえに融資の審査で不利になるおそれもある
- 土地を買うための借入金の利子や、別荘、国外の中古建物から生じた損失は通算に含められない
- デッドクロスを迎えた後は税の負担が重くなりやすいため、購入の段階から出口戦略も合わせて検討しておく
判断の出発点を「税金が安くなるかどうか」に置くのはおすすめできません。「節税分を加味してもキャッシュフローが回るか」「減価償却が終わった後の出口を描けているか」を軸に考えることが、家族の資産を守りつつ不動産投資を長く続けていくための現実的な向き合い方といえます。
※本記事に記載した税制や法令に関する情報は2026年10月時点のものです。改正の最新状況については国税庁の公式サイトや、税理士などの専門家へご確認ください。不動産投資にはリスクがあり、本記事の内容が投資判断の正しさを裏付けるものではありません。投資に関する最終的なご判断は、ご自身の責任のもとでお願いいたします。