営業担当者から「税金が軽くなります」と言われて投資物件を購入したものの、期待していた効果が実際に出るのかどうか、不安を抱えている方は多いのではないでしょうか。
減価償却がどう働くのかを把握しないまま物件を手に入れると、思わぬ事態につながることがあります。最初の年に戻ってきた税金に安心していたのに、数年たってデッドクロスに陥りキャッシュフローが苦しくなる、あるいは手放す段階で譲渡所得税が想定より重くのしかかる、といったケースです。
この記事では、賃貸不動産経営管理士の田崎義人が実務の中で目にしてきたつまずきの例を織り込みながら、不動産投資における減価償却を順を追って整理します。基本的な意味から計算の手順、法定耐用年数、税負担を抑える効果、気をつけたいポイントまでを扱います。
構造ごとの耐用年数を一覧にした早見表、定額法と簡便法それぞれの計算手順、年収に応じた節税効果の試算、デッドクロスが起こるタイミングとその防ぎ方、売却するときに譲渡所得税へ及ぶ影響までを取り上げます。読み終えるころには、「手持ちの物件でどれだけ償却でき、どのタイミングでどのように出口戦略を描くか」を考えるための基準が見えてくるはずです。
税の制度は年ごとに見直されることがあるため、最新の内容は国税庁 No.2100 減価償却のあらましで確かめてください。ご自身のケースでの具体的な税額については、税理士などの専門家へ相談されることをおすすめします。
関連する内容として、不動産投資で税負担を抑える仕組みをまとめた記事、損益通算が不動産投資でどう働くかを説明した記事、マンション経営による節税のしくみの解説記事、J-REIT(不動産投資信託)で注意したいデメリットをまとめた記事も参考になさってください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
1. 不動産投資における減価償却の基本|30秒で押さえる仕組み
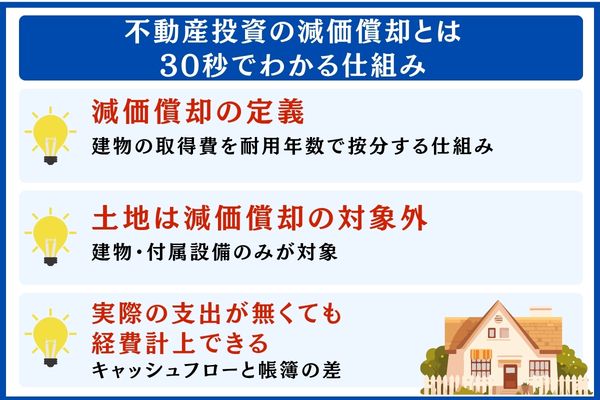
不動産投資で用いる減価償却は、建物の購入にかかった費用を法定耐用年数の期間に割り振って年ごとに必要経費へ算入し、課税される所得を小さくするための会計上の手続きを指します。
この章では、「意味」「対象となる資産の範囲」「お金が出ていかない経費計上の意味合い」という3点を順に確認します。
投資の全体像から順に押さえたい方は、9ステップで不動産投資のスタート方法を解説した記事も参考にしてください。
1-1. 減価償却の意味|建物の購入費用を耐用年数で割り振る考え方
建物の取得費用を、法律で定められた耐用年数の間に少しずつ費用化していき、毎年の必要経費として計上することで課税対象となる所得を抑える会計手続きが、不動産投資でいう減価償却です。
建物をはじめ何年にもわたって使い続ける固定資産は、買った年に代金をまとめて経費にするのではなく、法律で決められた使用可能な年数に分けて少しずつ計上するルールになっています。
法的な裏付けとなるのは、所得税法第49条(減価償却資産の償却費の計算及びその償却の方法)と所得税法施行令第6条(減価償却資産の範囲)です。
建物や建物附属設備のほか、機械装置、器具備品等が減価償却資産にあたることは、国税庁タックスアンサーNo.2100 減価償却のあらましでも確認できます。
もっとも、原則として減価償却の対象になるのは「事業のために使っている建物」です。自分の住まいとしてだけ使っている物件は含まれず、賃貸用として使っている部分に限って適用されます。
1-2. 減価償却できない土地|対象は建物と付属設備に限定
年数が経っても価値が目減りしない土地は償却できず、対象資産となるのは建物そのものと建物付属設備に限られます。
所得税法施行令第6条では、時間がたっても価値が減らない資産を減価償却資産の範囲から外しており、土地や借地権、骨董品などがその例です。
そのため、不動産投資で減価償却の効果を大きくしたいなら、「購入価格に占める建物部分の割合を高くする」ことがポイントになります。
例として、3,000万円で区分マンションを購入し、建物に1,500万円、土地に1,500万円を按分したケースを考えます。この場合、毎年の減価償却費の計算に使えるのは1,500万円分だけで、土地側に割り当てた1,500万円は経費にできません。
また、給排水や電気、空調等の建物付属設備は、建物本体とは耐用年数が違うため、できる範囲で分けて計上すると早い時期の償却額が大きくなりやすいとされています。詳しくは第3章で取り上げます。
1-3. 現金が出なくても経費にできる理由|帳簿とキャッシュフローのずれ
減価償却費は手元のお金が出ていかないまま経費にできるので、帳簿上の利益と実際のキャッシュフローの間にずれが生じます。この仕組みこそが節税効果の中心といえます。
購入時の建物代金をローンで支払い済みであれば、毎年計上する減価償却費は「お金の出ていかない経費」となり、課税所得のみを押し下げます。
計算の流れとしては、家賃収入からローン利息、管理費、修繕費、固定資産税、減価償却費等の経費を引いた残りが「不動産所得」になります。減価償却費を計上すれば、帳簿の上ではマイナスでも手元にはお金が残るという状況を作ることも可能です。
とはいえ、減価償却は耐用年数を迎えた時点で終わります。
償却が終わると同じ金額の経費がなくなって課税所得が大きく増えるため、一般に「デッドクロス」と呼ばれるリスクにつながります。
くわしい内容は第6章でご説明します。
5. 減価償却が税負担を軽くする仕組みと年収ごとの試算
帳簿上の費用である減価償却費が税金の軽減に結びつくのは、損益通算と累進課税という税制上の構造が背景にあるためです。
以下では仕組みを順に確認し、続いて年収ごとのモデルケースをご紹介します。
年収に合わせた投資の進め方を知りたい場合は、年収700万円で実現できる不動産投資戦略や年収1000万円の不動産投資戦略の記事もあわせてご覧ください。
5-1. 給与所得と相殺できる不動産所得の赤字
減価償却費を経費に計上した結果、不動産所得が帳簿上マイナスとなった場合は給与所得と差し引くことができ、所得税や住民税が戻ってきたり軽くなったりする可能性があります。
不動産投資による節税は、主にこの仕組みによって成り立っています。
仮に給与所得が600万円の方について、減価償却費を計上したことで不動産所得に年間100万円の赤字が生じたとします。課税の対象となる所得は600万円−100万円=500万円まで小さくなります。所得税率20%と住民税10%を足した30%を当てはめると、税負担が約30万円軽くなる見込みという計算になります。
もっとも、損益通算にはあてはまらない部分もあります。土地を買うために借りたお金の利子は損益通算の対象から外れており(租税特別措置法第41条)、ローン利息のうち土地に対応する部分は、不動産所得の赤字を算出する際には含められるものの、給与所得と相殺する段階では除かれます。
確定申告の際は、土地分と建物分を区別して計算することが求められます。
5-2. 税率が高い所得帯ほど大きくなる節税効果
所得税には超過累進課税が採用されているため、課税所得が1段階下の税率区分に移ると軽減効果がいっそう大きくなり、とりわけ年収900万円超の層で効果が表れやすい傾向があります。
税率は5%〜45%の7段階に分かれており、課税所得が多くなるにつれて適用される率も上がっていきます。
国税庁 No.2260 所得税の税率で示されている区分は以下のとおりです(住民税10%はこれとは別にかかります)。
- 課税所得195万円以下の部分: 5%
- 課税所得195万〜330万円の部分: 10%
- 課税所得330万〜695万円の部分: 20%
- 課税所得695万〜900万円の部分: 23%
- 課税所得900万〜1,800万円の部分: 33%
- 課税所得1,800万〜4,000万円の部分: 40%
- 課税所得4,000万円超の部分: 45%
一例として、課税所得950万円の方が減価償却費100万円を計上して850万円まで下がった場合、限界税率は33%→23%と1段階低くなり、住民税を含めると43%→33%の軽い負担が所得の一部に適用されることになります。
「年収が高い人ほど節税効果が大きい」といわれるのは、こうした仕組みによるものです。
5-3. 年収・物件タイプごとの節税モデルケース
年収700万円で築15年中古RC造を持つケースと、年収1,000万円で築20年中古木造アパートを持つケースを比べると、後者は短い期間で多くの償却費を計上できる一方、売却時のリスクが大きくなりやすい構造です。
以下、具体的なケース3件を順に確認します。
表5: 年収・物件ごとに見た節税効果の試算
| ケース | 年収 | 物件の種類 | 取得価額 | 建物部分 | 構造・築年数 | 残りの耐用年数 | 年あたり減価償却費 | 節税額の目安 |
|---|---|---|---|---|---|---|---|---|
| ① | 700万円 | 中古区分マンション | 2,500万円 | 1,500万円 | RC造・築15年 | 35年 | 約43.5万円 | 約13万円/年 |
| ② | 1,000万円 | 築古木造アパート | 2,000万円 | 1,200万円 | 木造・築25年 | 4年 | 約300万円 | 約120万円/年(4年間) |
| ③ | 800万円 | 新築区分マンション | 3,500万円 | 2,000万円 | RC造・新築 | 47年 | 約44万円 | 約13万円/年 |
※ 節税額の目安は、所得税と住民税を合わせたおおよその金額です(限界税率は年収により20〜33%とし、住民税10%を上乗せ)。所得控除の内容やほかの所得の状況によって、実際の還付額・軽減額は変わります。
ケース①は新築・中古の区分マンションを長く保有する安定型で、年間の節税額は約13万円にとどまるものの、デッドクロスの到来が遅いため出口戦略を立てやすい構造です。ケース③も同じく長期保有型にあたります。
ケース②は築古の木造物件を短期間で償却するタイプです。年間300万円の減価償却費によって節税額は年間約120万円と大きくなりますが、4年経過後には償却が終わり、5年目以降は反対に課税所得が大幅に増えます。売却を含めた出口の計画がとりわけ重要になるパターンといえます。
参考までに、借入2,000万円を金利2.0%・35年で返済する場合のローン試算を示します。月々の返済額は66,253円、年間返済は約79.5万円、総返済額は27,826,073円(このうち利息の合計は7,826,073円)です。
※ 上記は一定の前提条件を置いた試算です。実際の減価償却費は、取得価額の土地・建物への割り振り、経過年数、構造の判定によって変わります。なお、海外不動産を使った節税スキームは租税特別措置法第41条の4の3による規制を受け、2021年以後は損益通算に制限がかかっています。
\ 節税効果と物件選びの情報を資料請求でまとめて入手! /
※ 対象: 年収500万円以上・30〜50歳未満で、上場企業・公務員・医師等にお勤めかつ勤続1年以上の方
3. 減価償却費の求め方|定額法・定率法・簡便法
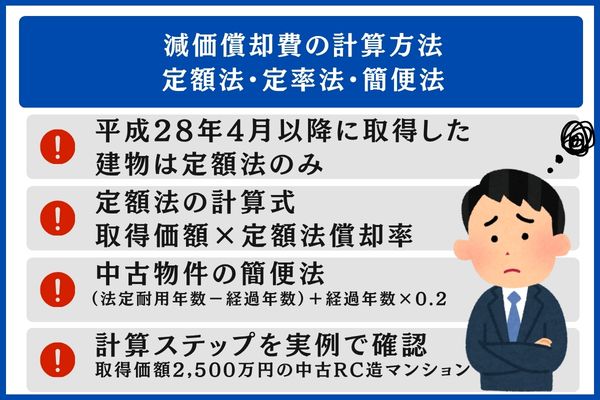
減価償却費を算出する方法は大きく3つに分かれます。いつ取得したか、どの種類の資産か、新築か中古かによって、使う方法が変わります。
ここでは具体的な数字を当てはめながら、算出の手順を順番に見ていきます。
表2: 定額法・定率法・簡便法の違い
| 方法 | 対象となる資産 | 算式 | 向いている場面 |
|---|---|---|---|
| 定額法 | 平成28年4月1日以後に取得した建物・建物附属設備・構築物(強制)/個人事業主が持つ建物以外の資産(原則) | 取得価額×定額法償却率 | 毎年の計上額をそろえたい新築・築浅の物件 |
| 定率法 | 法人が保有する建物以外の資産(届け出れば選べる) | 期首未償却残高×定率法償却率 | 法人として初年度の償却額を厚くしたいとき |
| 簡便法 | 法定耐用年数を一部または全部経過済みの中古資産 | 残存耐用年数×定額法償却率 | 中古物件で償却期間を短くしたいとき |
出典: 国税庁 No.2100 減価償却のあらまし、国税庁 No.5404 中古資産の耐用年数、所得税法施行令第120条の2、減価償却資産の耐用年数等に関する省令第3条
3-1. 平成28年4月以後取得の建物は定額法に限定
建物本体に加えて建物付属設備や構築物も、平成28年(2016年)4月以後に取得したものは定額法で償却することになっており、定率法を選ぶことはできません。
平成28年度税制改正で改められたルールです。改正前は建物附属設備・構築物に定率法を使うこともできましたが、今では定額法だけが認められる形になっています。
国税庁のNo.2100 減価償却のあらましにも、建物附属設備と構築物は取得日が平成28年4月1日以後なら定額法で償却する、とはっきり示されています。
そのため今の不動産投資で建物を償却するときは、定額法か、中古なら簡便法かのどちらかを選ぶことになり、定率法を使う場面はありません。
法人化しても定率法を使えるのは、器具備品や機械装置など建物に当たらない資産だけです。
3-2. 定額法による算出|取得価額に定額法償却率を乗じる
定額法では、取得価額に定額法償却率を掛けて年額を出します。耐用年数のあいだは、毎年同じ金額を経費にしていく仕組みです。
償却率は法定耐用年数ごとに決まっています。RC造47年なら0.022、木造22年なら0.046が当てはまります。
手順を整理すると以下のようになります。
- 購入価格を建物と土地に分けて、建物の金額を出す(按分の考え方は第4章で解説)
- 表1で構造ごとの法定耐用年数を調べる
- 調べた耐用年数に当てはまる定額法償却率を確かめる
- 建物の按分額に償却率を掛けて、年あたりの減価償却費を出す
建物部分が2,000万円の新築RC造マンションを例にとると、2,000万円×0.022=44万円を毎年経費として計上する計算です。
この金額が47年間続くので、償却額の合計は約2,068万円に達します。取得したときの建物価額のほとんどを経費に回せる計算です。
※ 一定の前提を置いた試算です。取得価額の按分や経過年数、構造の判定によって、実際の減価償却費は変わります。
3-3. 簡便法で求める中古物件の耐用年数|(法定耐用年数−経過年数)+経過年数×0.2
購入した時点で法定耐用年数をすでに一部、あるいは全部使い切っている中古物件は、簡便法を使えば短い耐用年数で償却できます。いわゆる「中古節税」は、この仕組みを根拠にしています。
根拠は減価償却資産の耐用年数等に関する省令第3条です。何年経っているかによって、算式が2通りに分かれます。
ケースA: 経過年数がまだ法定耐用年数に届いていない場合(経過年数<法定耐用年数)
簡便法 ケースA
残存耐用年数 =(法定耐用年数 − 経過年数)+ 経過年数 × 0.2
計算例: 築15年のRC造(法定47年)の場合 → (47−15)+15×0.2=32+3=35年
ケースB: 経過年数が法定耐用年数に達している場合(経過年数≧法定耐用年数)
簡便法 ケースB
残存耐用年数 = 法定耐用年数 × 0.2
計算例: 築25年の木造(法定22年)の場合 → 22×0.2=4.4年 → 小数点以下を切り捨てて4年
どちらのケースでも端数は切り捨てます。結果が2年に届かないときは、2年として扱います。
具体的な計算例は、国税庁のNo.5404 中古資産の耐用年数で確かめられます。
表3: 築年数別にみた中古物件の耐用年数
| 構造区分 | 法定耐用年数 | 築5年 | 築15年 | 築25年 |
|---|---|---|---|---|
| RC造 | 47年 | 43年 | 35年 | 27年 |
| 重量鉄骨造 | 34年 | 30年 | 22年 | 14年 |
| 木造 | 22年 | 18年 | 10年 | 4年(=22×0.2) |
※ 小数点以下の切り捨てと、2年未満を2年とするルールを当てはめた数値です
3-4. 中古RC造マンションで手順を検証|取得価額2,500万円のケース
取得価額2,500万円のうち建物部分が1,500万円、築15年のRC造(残存35年)という条件で試算すると、年間の減価償却費は約43.5万円です。
順を追って計算の流れを見ていきます。
- 取得価額を按分する: 2,500万円を建物1,500万円・土地1,000万円に振り分ける(根拠は売買契約書の記載、または固定資産税評価額による按分)
- 残存耐用年数を求める: 簡便法のケースAに当てはめて「(47−15)+15×0.2=35年」(端数切捨てを反映)
- 償却率を調べる: 耐用年数35年に対応する定額法償却率は0.029
- 年間の減価償却費を出す: 1,500万円×0.029=約43.5万円
算出した43.5万円は、35年間(または物件を持ち続ける期間)、毎年経費にできます。
課税所得500万円で所得税率20%の方を例にすると、所得税の軽減効果はおおよそ年間約8.7万円です。住民税10%も含めれば、年間約13万円程度になる見込みです。
※ 示した金額は所得税・住民税をもとにした概算です。所得控除の内容やほかの所得によって、実際に還付・軽減される額は変わります。
計算の仕方を専門家から無料セミナーで直接教わりたい場合は、不動産投資の専門スクールによる解説講座を利用する方法もあります。
\ 不動産投資で2本目の収入の柱がつくれる! /
※ 基本的な仕組みから理解したい方に向けて、業界での経験が豊富な講師による無料のWEBセミナーが用意されています。
2. 新築物件で使う構造ごとの法定耐用年数一覧
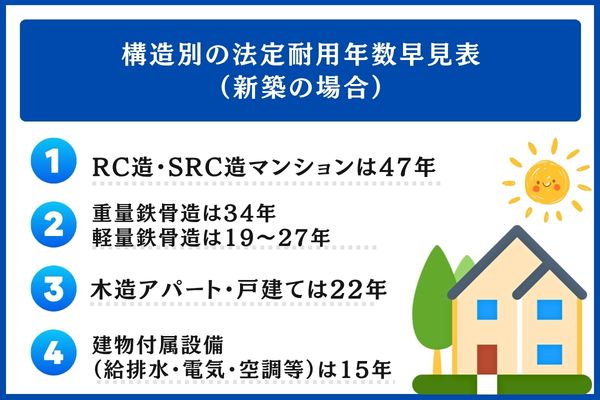
新築で購入した物件の償却額を見積もる際は、最初に建物の構造ごとに定められた法定耐用年数を確認しておくことが出発点になります。
住宅として使う建物の場合、構造の違いだけで22年〜47年もの差が生じ、年ごとに計上できる金額や償却が終わるまでの年数を大きく左右します。
表1: 住宅用建物の構造ごとの法定耐用年数と償却率
| 建物の構造 | 法定耐用年数 | 定額法の償却率 | 代表的な物件の例 |
|---|---|---|---|
| 鉄筋コンクリート造(RC造) | 47年 | 0.022 | 区分・新築のマンション |
| 鉄骨鉄筋コンクリート造(SRC造) | 47年 | 0.022 | 高層タイプのマンション |
| 重量鉄骨造(骨格材の厚さ4mm超) | 34年 | 0.030 | 中層マンション、戸建ての一部 |
| 軽量鉄骨造(骨格材の厚さ3mm超4mm以下) | 27年 | 0.038 | 軽量鉄骨のアパート |
| 軽量鉄骨造(骨格材の厚さ3mm以下) | 19年 | 0.053 | 薄い鋼材を使った軽量鉄骨アパート |
| 木造・合成樹脂造 | 22年 | 0.046 | 木造の戸建て・アパート |
| 住宅用の建物附属設備 | 15年 | 0.067 | 給排水や電気、空調などの設備 |
出典: 減価償却資産の耐用年数等に関する省令 別表第一(e-Gov法令検索)、国税庁 主な減価償却資産の耐用年数表(PDF)
※ 耐用年数は住宅用・事務所用・店舗用といった用途ごとに区分されており、RC造でも事務所用は50年、店舗用なら39年というように、住宅用とは数値が変わります。本記事で扱っているのは住宅用の建物です。
2-1. マンションに多いRC造・SRC造は47年
住宅用として使うRC造・SRC造の建物には47年の法定耐用年数が定められており、新築の区分マンションでは償却にかかる期間がもっとも長い部類に入ります。
適用される償却率は0.022のため、建物部分に按分した価額が2,000万円の場合、年間に計上できる減価償却費は約44万円が目安です。
償却が47年もの長い期間に分散されるので、年ごとの節税効果は控えめになる一方、デッドクロス(後述)の到来が遅く、売却などの出口を計画しやすいのが持ち味といえます。
腰を据えて長く保有し、安定した運用を目指す方に向いている構造です。
なお、同じRC造であっても、事務所や店舗といった事業用途の建物には住宅用とは別の耐用年数が適用されます。
用途を途中で切り替えると計算をやり直すことになるため、賃貸住宅として運用する方針は、購入前の契約書の段階ではっきりさせておくと安心です。
2-2. 鉄骨造は重量で34年、軽量で19〜27年
鉄骨造の耐用年数は使われている骨格材の厚さによって決まり、4mm超なら34年、3mm超4mm以下なら27年、3mm以下なら19年という区分になっています。
アパートや中層マンションによく見られる構造で、償却期間が木造よりは長く、RC造よりは短い「中間的」な長さに収まるのが持ち味といえます。
骨格材がどの程度の厚さかは、設計図書や登記簿に記された構造から読み取れる場合もありますが、登記簿には単に「鉄骨造」としか書かれていないことも珍しくありません。購入を決める前に、売主や仲介会社へ詳しく問い合わせておきたいところです。
厚さの判断を間違えると、誤った耐用年数のまま確定申告を続けることになり、後になって税務署から指摘されるおそれがあります。
とりわけ「3mm以下19年」に当たる軽量鉄骨造アパートは、築年数の古い中古物件を購入すると簡便法によって短い期間で償却できる場合があり、節税を狙ったスキームに組み込まれる例も見られます。
2-3. 木造のアパートや戸建ては22年
住宅用の木造・合成樹脂造の建物は法定耐用年数が22年と定められ、節税目的の投資でよく選ばれる構造です。
0.046という償却率を当てはめると、建物への按分額が1,000万円の物件では年間で46万円を減価償却費として計上できる計算です。
耐用年数が22年と比較的短いことから、新築の木造であってもRC造と比べて毎年の償却額は大きくなる傾向があります。
加えて、築22年超の中古木造を購入したケースでは、簡便法を使うと最短4年で全額を償却することが可能になるため、短期間で節税効果を得る手法としてよく使われてきました。
一方で、ここ数年は築年数の古い木造物件への融資が厳しくなっているうえ、租税特別措置法第41条の4の3(国外中古建物の不動産所得に係る損益通算等の特例)によって海外不動産を使った節税手法にも制限が設けられました。税務当局の目が厳しくなっている分野である点には注意が必要です。
くわしい内容は第8章で取り上げます。
2-4. 給排水・電気・空調などの建物付属設備は15年
建物付属設備については建物本体とは区別して計上することができ、住宅用であればおおむね15年を目安に償却します。
該当するのは給排水・電気・冷暖房・昇降機などの設備で、建物本体よりも短い期間で償却が進むことから、節税効果を引き上げる方法のひとつとして活用されています。
もっとも、付属設備を本体と切り離して計上するためには、両者それぞれの取得価額が売買契約書や不動産鑑定書で区分されていることが前提になります。
取得価額が分かれていない場合は、原則として全体を建物本体の耐用年数でまとめて償却することになり、設備部分を早く償却できる利点を生かせないおそれがあります。
新築なら建設会社から内訳を提示してもらえることが多い一方、中古物件では切り分けが難しい場合が多く、現場では建物本体と合わせて計上する扱いが一般的とされています。
4. 取得価額を建物分と土地分に分ける方法
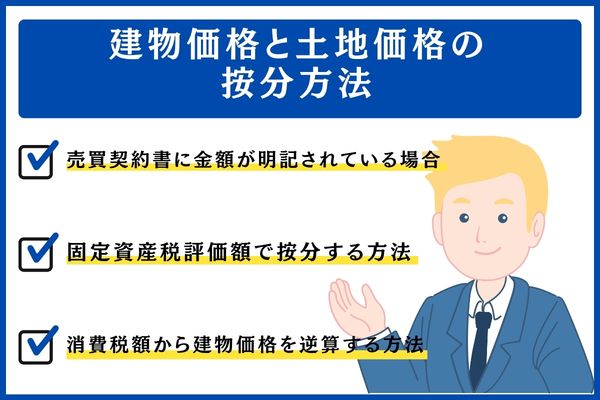
減価償却費を算出するうえで結果を大きく左右し、税務の現場でも争点になりがちなのが、物件価格を建物分と土地分にどう振り分けるかという問題です。
ここでは代表的な3つのやり方を取り上げ、それぞれの特徴を見比べていきます。
表4: 建物・土地の振り分け方法の比較
| 振り分け方 | 使える条件 | 長所 | 留意点 |
|---|---|---|---|
| 契約書の内訳による按分 | 契約書に建物と土地の金額が分けて書かれている | 根拠がはっきりしており、税務上も否認を受けにくい | 売主の同意を得る必要があり、売主の譲渡益や消費税負担にも影響が出る |
| 固定資産税評価額による按分 | 契約書に内訳がなく、全国共通の評価額で比率を確認できる | 公的に定められた客観的な数値を根拠にできる | 時価とのずれがあり、建物の割合が低めに出やすい |
| 消費税額からの逆算 | 課税事業者である売主が消費税額を記載している | 消費税の金額から建物の価格を正確に求められる | 個人が売主の中古物件は消費税が非課税のため使えない |
4-1. 契約書で内訳が決まっているケース
契約書の中で建物と土地の金額がそれぞれ記されているなら、原則としてその数字を按分にあてることになります。
売主と買主が合意した内訳は第三者から見ても裏付けのある資料となるため、根拠としての力が強く、税務調査で認められないリスクを低く抑えられます。
現場では、双方が話し合ったうえで「建物2,000万円、土地1,500万円」のように内訳を契約書へ書き込む進め方が一般的です。
減価償却費を増やしたい買主は建物の割合を大きくしたいと考えますが、売主は譲渡所得の計算の都合から建物の割合を小さくしたいこともあり、両者の思惑がぶつかる場面はよく見られます。
もっとも、常識から外れた内訳(例: 地価の高い都心部なのに建物の割合を9割とする)は、税務署に認められないおそれがあります。
このあと説明する固定資産税評価額による比率から大きくかけ離れない範囲で、双方の合意内容を契約書に反映させるのが現実的な進め方といえます。
4-2. 固定資産税評価額の比率を使った振り分け
内訳が契約書に書かれていないときは、建物と土地の固定資産税評価額の割合を使って取得価額を分ける方法がよく採られます。
市区町村が交付する固定資産税評価証明書には建物と土地の評価額が個別に載っているので、両者の割合を取得価額に掛けて振り分けます。
例として、2,500万円で取得した物件の固定資産税評価額が建物600万円、土地900万円で合計1,500万円であれば、建物の割合は40%です。建物部分に割り当てる額は2,500万円×40%=1,000万円と計算できます。
公的な数値に基づくため客観性があり、税務上も受け入れられやすい一方で、評価額では建物部分が時価よりも低く見積もられることが多く、契約書で内訳を決めた場合に比べて減価償却費が少なくなる傾向があります。
契約時に内訳を取り決められなかったときの、いわば機械的な代替手段と捉えるとよいでしょう。
4-3. 消費税の金額をもとにした建物価格の算出
売主が課税事業者なら、税額を税率で割り戻すことで建物の価格を求められます。契約書に消費税の額が書かれていれば、もっとも明快な方法です。
土地の売買には消費税がかからないため、課税対象になっているのは建物だけという仕組みを利用します。
たとえば消費税率10%で税額が80万円であれば、税抜の建物価格は80万円÷10%=800万円と求められます。
ここに消費税80万円を上乗せした880万円が、税込での建物価格です。
とはいえ、個人が売主となる中古マンションや中古戸建ての取引には消費税がかからないので、この計算方法は使えません。
使えるのは新築物件や法人が売主の物件といった課税取引に限られるため、ご注意ください。

※ どの物件がふさわしいかは状況によって変わります。現地を確認したうえで、税理士などの専門家へご相談されることをおすすめします。
6. 減価償却に潜むリスク|デッドクロスと売却時の譲渡所得税
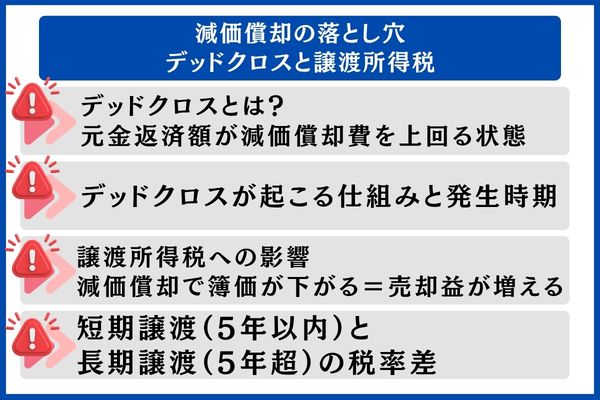
減価償却を税負担を軽くする手段としてだけ捉えていると、売却という出口の段階で思わぬ負担に直面するおそれがあります。
ここでは、押さえておきたいデッドクロスと譲渡所得税の2つのポイントを順に確認していきます。
6-1. デッドクロスの意味|元金返済が償却費を超える局面
デッドクロスは、減価償却費よりもローンの元金返済額のほうが大きくなり、決算上は利益が出ていても手元資金が減っていく要注意の局面を指します。
減価償却費は必要経費として差し引ける一方、元金の返済は経費に算入できないため、帳簿の数字と実際のお金の動きにずれが生じることが原因です。
償却費を多く計上できる期間は、実際に出ていく現金よりも経費として扱える額のほうが大きくなります。課税される所得を抑えながら現金も手元に残りやすい、「黄金期」とも呼べる時期です。
ところが保有期間が長くなるにつれ、耐用年数の終わりが近づいて償却費は細っていき、元利均等返済の仕組みによって元金の返済額は年々ふくらんでいきます。
両者の大小が入れ替わったタイミングを、デッドクロスと呼びます。
デッドクロスを迎えると、決算上の利益に対して所得税がかかる一方で、手元の現金は元金の返済に回って減っていくため、納税資金が足りなくなる事態に陥りかねません。
6-2. デッドクロスが生じるメカニズムと到来のタイミング
元利均等返済は年を追うごとに返済額に占める元金の比率が高まり、償却費は耐用年数を迎えた時点でゼロになります。このため、築年数の古い物件を短期間で償却する手法ほど、デッドクロスが早い段階で訪れます。
表6: 10年間の推移で見るデッドクロスの発生タイミング
木造で築15年(残りの耐用年数は9年)、建物按分1,500万円の物件を、2,000万円の借入(金利2.0%、35年返済)で取得した場合を想定しています。
| 保有年数 | 元金返済額/年(概算) | 減価償却費/年 | 差(元金返済−減価償却) | 状況 |
|---|---|---|---|---|
| 1年目 | 約40万円 | 約69万円 | △29万円 | 償却費>元金返済の黄金期 |
| 3年目 | 約42万円 | 約69万円 | △27万円 | 黄金期が続く |
| 5年目 | 約44万円 | 約69万円 | △25万円 | 黄金期が続く |
| 7年目 | 約46万円 | 約69万円 | △23万円 | 黄金期が続く |
| 9年目 | 約48万円 | 約69万円 | △21万円 | 償却を終える年 |
| 10年目 | 約49万円 | 0円 | +49万円 | デッドクロスに突入 |
※ 元金返済額は、2,000万円を金利2.0%・35年の元利均等返済で借りた場合(月々の返済66,253円)から概算した値です。減価償却費は、建物1,500万円を残りの耐用年数9年で割って求めています(簡便法)。
耐用年数の短い築古木造などでは、償却が終わった途端にデッドクロスへ入ることになります。
反対に、新築RC造47年のように償却期間が長く続く物件であれば、デッドクロスの到来はかなり後ろにずれ込みます。
つまり、「節税を優先するほど出口のリスクが高まる」というトレードオフの関係があるわけです。
※ デッドクロスがいつ訪れるかは、借入の条件や償却年数、繰上返済をするかどうかによって変わります。実際の収支については、物件ごとのシミュレーションで確認してください。
6-3. 譲渡所得税との関係|簿価の減少が売却益を押し上げる構造
計上した減価償却費の分だけ建物の帳簿価額は小さくなり、売却したときの譲渡所得(売却価額から簿価と譲渡費用を差し引いた額)はその分大きくなるため、保有中に軽くなった税負担の一部は売却時に戻ってくる形になります。
投資家の間でも見過ごされやすいポイントです。
例として、2,500万円で取得した物件を10年間持ち続け、2,300万円で手放した場合を見てみましょう。
保有した10年間に計上した償却費の合計が500万円であれば、簿価は2,500万円から500万円を差し引いた2,000万円です。続いて、売却価額2,300万円から簿価2,000万円と仲介手数料などの譲渡費用150万円を引くと譲渡所得は150万円となり、この150万円が譲渡所得税の課税対象になります。
一方、減価償却をまったく計上していなかったとすれば、簿価は2,500万円から動かず、譲渡所得は2,300万円−2,500万円−150万円で△350万円と赤字になるため、譲渡所得税の負担は生じません。
見方を変えれば、保有期間中に経費として計上した500万円の一部が、売却時の譲渡所得課税として回収されているとも考えられます。
※ 譲渡所得を計算する際は、特別控除(居住用財産3,000万円控除等)を使えるかどうかも確認が必要です。なお、投資用の不動産には居住用の控除は適用されません。
6-4. 長期譲渡(5年超)と短期譲渡(5年以内)で異なる適用税率
個人が不動産を売却した場合、所有期間が5年を超えれば長期譲渡(所得税15%・住民税5%)、5年以下なら短期譲渡(同30%・9%)として扱われ、税率に大きな開きがあります。いつまで保有するかをあらかじめ考えておくことが大切です。
表7: 短期譲渡・長期譲渡それぞれの税率
| 種類 | 所有している期間 | 所得税 | 住民税 | 復興特別所得税(〜2037年) | 税率の合計 |
|---|---|---|---|---|---|
| 長期譲渡 | 5年超 | 15% | 5% | 0.315%(所得税×2.1%) | 約20.315% |
| 短期譲渡 | 5年以下 | 30% | 9% | 0.63%(所得税×2.1%) | 約39.63% |
出典: 国税庁 No.3208 長期譲渡所得の税額の計算、国税庁 No.3211 短期譲渡所得の税額の計算
5年を超えているかどうかは、譲渡が行われた年の1月時点での所有期間をもとに判定します。
例として、2020年6月に購入した物件は2025年6月にちょうど5年を迎えますが、判定の基準となる2025年1月時点では経過期間が4年7か月にとどまるため、短期譲渡の扱いになります。
長期譲渡の税率を適用したいのであれば、売却は2026年以降に行う必要があり、実際の保有期間はおよそ5年半〜6年に及びます。
7. デッドクロスの到来を防ぐ・先送りする5つの対策
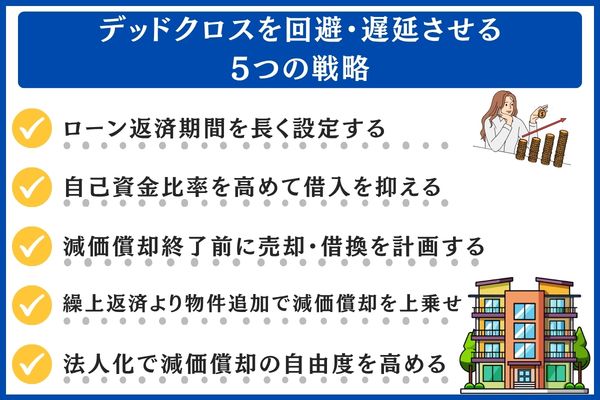
デッドクロスは仕組みのうえでゼロにするのが難しいものの、訪れる時期を後ろへずらしたり、家計への打撃を和らげたりする手立ては存在します。
ここでは実務で取り入れやすい5つの対策を順に見ていきます。
表8: デッドクロス対策5選の比較一覧
| 対策 | 期待できる効果 | ハードル | 留意点 |
|---|---|---|---|
| 返済期間の延長 | 年あたりの元金返済を小さくする | 低(融資条件の設定で対応) | 利息の総額は膨らむ |
| 自己資金の増額 | 借入元金自体を小さくする | 中(資金の用意が必要) | 資金効率は下がる |
| 償却終了前の売却・借換 | デッドクロスの到来を避ける | 中(出口戦略の専門知識が要る) | 市況や売却価格に左右される |
| 物件追加による償却の上乗せ | 新たな償却で課税所得を減らす | 高(融資・物件選びが必要) | 借入残高が膨らむ |
| 法人化 | 損益通算・所得分散の幅が広がる | 高(設立費用・運営の手間) | 小規模では効果が限られる |
パートナーとなる会社選びを物件探しと同時に進めたい方は、おすすめの不動産投資会社18選を比べた記事もあわせてご覧ください。
7-1. ローンの返済期間を長めに組む
返済年数を延ばせば年ごとの元金返済が小さくなり、デッドクロスが訪れる時期を先へ送ることができます。
借入額が同じであれば、返済が25年のときより35年のときのほうが、毎月返す元金が少なく済むからです。
具体例として、借入2,000万円・金利2.0%で返済期間を比べてみます。35年返済なら月々66,253円、返済総額27,826,073円(利息分は7,826,073円)、25年返済なら月々84,771円、返済総額25,431,260円(利息分は5,431,260円)です。
毎月の支払いは35年返済が18,518円少ないものの、利息の合計は約240万円ふくらみます。
「キャッシュフロー重視か、利息の総額重視か」という二者択一の関係を踏まえて決めることが大切です。
なお、住宅ローンと比べ、投資用ローンでは最長の返済年数を短めに定めている金融機関も少なくありません。完済時の年齢上限(80歳前後が目安)に引っかからないかも、事前に確かめておく必要があります。
7-2. 自己資金の割合を上げて借入額を減らす
手元資金を多めに入れて借入額を小さくすれば、元金返済の額そのものが減り、デッドクロスが起こる可能性もその打撃も和らげられます。
投資用ローンを組む際、自己資金は物件価格に対して10〜20%が通常の目安です。これを25〜30%まで引き上げれば、毎月の元金返済をかなり小さくできます。
一方で、手元資金を厚く入れるほど、投下した資金に対する利回り(投資効率)は下がります。
借入の力で効率を高めたい投資家には向きにくく、「節税を優先するか、キャッシュフローの安定か、投資効率か」という3軸で見極めることになります。
現場では、本業の収入が十分にある会社員のうち「節税メリットは得たいが、デッドクロスの危険は小さくしたい」と考える方が、自己資金20〜30%という中間的な選択をする傾向が見られます。
7-3. 償却期間が終わる前に売却・借換えを計画
償却が終わる2〜3年前の段階から、売却査定と借換えのシミュレーションに着手し、条件の良い出口を選べる準備をしておきます。
デッドクロスが目前に迫ってから動き出すと、取れる手段が限られがちで、相場の変動にも左右されやすくなるからです。
検討するのは主に次の3パターンで、同時並行で試算します。
- 売却: 保有5年超の長期譲渡に当たるかを確かめ、譲渡所得税を差し引いた後の手取り額を算出
- 借換: 残っている借入を新しいローンに切り替え、返済期間をあらためて延ばす(応じない金融機関もある)
- 大規模修繕: 資本的支出として減価償却資産に計上し直し、新しい償却費を生み出す
とくに売却する場合は、譲渡所得税率が長期譲渡で20.315%、短期譲渡で39.63%と大きく開くため、何年保有するかの設計が手取り額を左右します。
7-4. 繰上返済ではなく物件追加で償却費を積み増す
余ったキャッシュフローを繰上返済に充てるより、新たな物件を取得して減価償却費を上乗せするほうが、税負担の軽減と資産形成を同時に目指しやすいケースが多いとされています。
繰上返済で得られるのは利息が減る効果にとどまる一方、物件を増やせば減価償却費・家賃収入・将来の売却益といった複数の効果が見込めます。
もっとも、物件を買い増すと融資審査・物件選び・運営管理のいずれにも追加の負担が生じるため、規模を広げる覚悟と余力が求められます。
1棟目の運営が軌道に乗り、手元資金とキャッシュフローにゆとりが生まれた段階で2棟目以降を考えるのが無理のない進め方です。
また、保有物件が複数になると、全体としての減価償却費・損益通算・出口戦略をまとめて管理する必要が生じ、税理士に支援を依頼する方が多くなります。
7-5. 法人化により減価償却の選択肢を広げる
事業規模が拡大する見込みなら、法人化によって定率法や任意償却を選べる余地が増え、所得分散の効果とあわせて節税の選択肢が広がる可能性があります。
法人化の主な利点と欠点を整理すると、以下のようになります。
- メリット: 税率が一定の法人税(実効税率約30%)/家族を役員にして報酬を払う所得分散/建物以外は法人なら定率法を選べる/経費にできる範囲の柔軟さ
- デメリット: 設立に約25万円〜の費用/決算と税務申告に毎年コストがかかる/小規模だと個人のままより税負担が増える
目安として、不動産所得が年500万〜1,000万円を上回る規模になると、個人より法人のほうが有利になる場合が多いといわれます。
実際の損益分岐は、本業の所得や家族構成、今後の買い増し計画によって変わるため、税理士に相談したうえで判断されることをおすすめします。
\ 節税と資産づくりを両立したい方へ! /
※ 対象となる方: 25〜50歳未満で勤続2年以上、年収600万円以上、かつ上場企業・資本金1億円以上の企業・そのグループ会社にお勤めの方、または医師、公務員、看護師、薬剤師の方
8. 減価償却の効果を高める物件の選び方と初年度に行う手続き
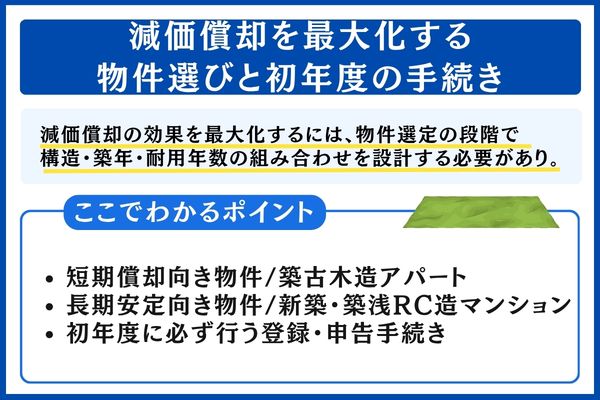
物件を購入する前の段階で、建物の構造や築年数、そこから決まる耐用年数をどう組み合わせるかを考えておくと、減価償却のメリットを引き出しやすくなります。
加えて、購入した年の確定申告で償却資産を漏れのない形で登録しておくことも大切です。
表9: 償却期間が短い物件と長い物件の比較
| 物件の種類 | 耐用年数 | 節税の大きさ | デッドクロスの到来時期 | 向いている投資家 |
|---|---|---|---|---|
| 築22年超の木造アパート(築古) | 4年(簡便法で算出) | 大(短い期間に集中) | 早い(5年目以降) | 所得が高く短期の節税を優先する方 |
| 築10〜15年の中古RC造区分マンション | 30〜35年 | 中(長い期間に分けて計上) | 20〜30年後 | 中程度の所得で長期の安定を優先する方 |
| RC造マンション(新築) | 47年 | 小(年ごとの計上額が少ない) | 30年以降 | 中程度の所得・投資初心者・売却時を重視する方 |
| 木造アパート(新築) | 22年 | 中(中期に分けて計上) | 15〜20年後 | 中〜高所得でバランスを取りたい方 |
どの物件にするか決めかねている場合は、専門家の話を直接聞ける不動産投資セミナーおすすめ10選も検討の材料になります。
8-1. 短期償却に向く物件|木造の築古アパート
築22年を超えた木造アパートは簡便法を使うと耐用年数が4年となり、購入にかかった金額を短い期間で経費として計上しやすい、節税策の代表例です。
毎年、数百万円単位にのぼる減価償却費を4年間にわたって経費にできるので、給与など本業の所得が多い方ほど節税の効果が大きくなりやすいといえます。
もっとも、償却期間を4年とするこの手法にはいくつかの注意点があります。
- 融資面のリスク: 金融機関から見た築古木造の担保評価は低めで、返済期間の長いローンを組みにくい傾向がある
- 売却面のリスク: 償却を終えると持ち続ける利点が小さくなり、売り急いだ場合は安値での売却を迫られることもある
- 税制面のリスク: 2021年以後、国外の中古建物は租税特別措置法第41条の4の3によって損益通算に制限がかけられており、国内の物件にも今後厳しい目が向けられるおそれがある
- 管理面のリスク: 古い建物ほど修繕の費用や空室の不安が大きく、表面利回りと実際の利回りに開きが出やすい
節税だけを理由に築古の木造物件を選ぶのではなく、入居の需要や売却時の価格、税金を差し引いた後の手取り額まで見たうえで判断することが大切です。
8-2. 長期の安定に向く物件|RC造の新築・築浅マンション
RC造のマンションで新築や築浅のものは償却期間が47年と長く、年ごとの節税額は小さめですが、デッドクロスの到来が遅いぶん売却の計画を立てやすい点が特徴です。
区分マンション投資ではよく選ばれるタイプで、投資を始めたばかりの方に向けた物件としても多く出回っています。
主な利点は以下のとおりです。
- 入居の需要が落ち着いている(都心の駅に近い物件はとりわけ)
- 築古の物件と比べて修繕費や空室の心配が小さい
- 長い期間、毎年一定の経費を見込めるため収支の見通しを立てやすい
- デッドクロスの到来が20〜30年後と先なので、出口を検討する時間にゆとりがある
反対に、年ごとの減価償却費が小さいため節税の効果は限られ、ローンの金利や固定資産税を含めると収支がほぼ均衡か、わずかに赤字となる例も少なくないです。
節税よりも、資産づくりや老後の年金を補うことを主な目的とする方に合いやすいタイプです。
8-3. 初年度に済ませておきたい登録と申告の手続き
購入した最初の年は、青色申告承認申請書(事業を始めてから2か月以内)の提出と、確定申告での減価償却資産の登録を済ませることで、翌年以降の節税効果の土台が固まります。
手続きが漏れると、最大65万円となる青色申告特別控除を使えなくなるなど、本来得られたはずの節税メリットを逃すおそれがあります。
国税庁 No.2070 青色申告制度では、青色申告承認申請書を出す期限が以下のように示されています。
- すでに事業を営んでいる方: 青色申告を適用したい年の3月15日まで
- 新しく事業を始めた方: 業務を始めた日から2か月以内(1月15日までに始めた場合は3月15日まで)
青色申告特別控除の上限は65万円ですが、控除を受けるには「複式簿記による記帳と貸借対照表などの添付」とあわせて、「e-Taxによる電子申告か電子帳簿保存」のどちらかの条件を満たすことが求められます。
条件を満たせない場合、複式簿記なら55万円、簡易簿記なら10万円の控除と、段階的に金額が小さくなります。
さらに、減価償却資産の取得価額、償却方法、耐用年数、その年に計上する償却額は、確定申告の際に「青色申告決算書(不動産所得用)」へ書き込みます。
最初の年に登録した内容が翌年以降の計算の元になるので、税理士の力も借りながら誤りのないように登録しておくと安心です。
9. 減価償却のよくある質問
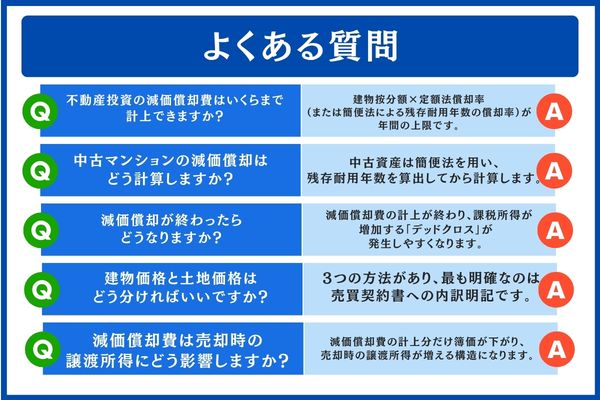
- 不動産投資で計上できる減価償却費には上限がありますか?
-
年間に計上できる額の目安は、建物按分額に定額法の償却率(中古なら簡便法で求めた残存耐用年数に対応する償却率)を掛けた金額です。
例として、建物部分に1,500万円を按分し、残存耐用年数が35年であれば、おおよそ年43.5万円程度と考えられます。もっとも、土地の部分や購入時にかかった諸経費のうち一部は償却の対象に含まれないため、構造や築年数、按分の仕方によって上限の金額はかなり変わります。 - 中古マンションを購入した場合、減価償却の計算方法は?
-
中古の資産には簡便法を使い、まず残存耐用年数を求めたうえで計算を行います。
求め方は「(法定耐用年数−経過年数)+経過年数×0.2」で、すでに経過年数が法定耐用年数を上回っているなら「法定耐用年数×0.2」を用います。端数は切り捨て、算出した年数が2年に満たないときは2年として扱います。例として、RC造で築15年(法定耐用年数47年)の物件であれば、残存耐用年数は35年です。 - 減価償却の期間が終了した後はどうなりますか?
-
経費にできる減価償却費がなくなるため、課税所得が膨らむ「デッドクロス」に陥りやすくなります。
ローンがまだ残っている段階で償却が終わると、元金の返済分は経費に算入できないまま減価償却費だけがなくなり、課税所得が増えて手元の資金繰りが苦しくなります。そうなる前に、売却・借り換え・物件の買い増し・法人化といった手段のどれかで備えておくのが一般的な対応です。 - 建物と土地の価格はどのように区分すればよいですか?
-
分け方は3つあり、もっともはっきりしているのは売買契約書で内訳を明示しておく方法です。
①売買契約書の中で内訳が示されていれば、その金額を採用する、②内訳の記載がなければ、固定資産税評価額における建物と土地の比率で按分する、③売主が課税事業者であれば、消費税の額から建物の価格を逆算する、という方法です。①がもっとも明確ですが、売主と交渉する必要があります。 - 減価償却費を計上すると、売却したときの譲渡所得にはどんな影響がありますか?
-
計上した減価償却費の分だけ簿価が減るので、売却時の譲渡所得は大きくなる仕組みです。
保有期間中に減価償却費を経費にすると、その金額に応じて建物の簿価は小さくなり、売ったときの譲渡所得(=売却価額−簿価−譲渡費用)が増加します。言い換えると、持っている間に抑えた税金の一部は、売却という出口の段階で譲渡所得税として負担することになります。長期譲渡(5年超)は20.315%、短期譲渡(5年以下)は39.63%と税率に大きな開きがあるので、どれくらいの期間保有するかを計画しておくことが大切です。
10. まとめ|節税効果と売却時の課税をセットで考える減価償却
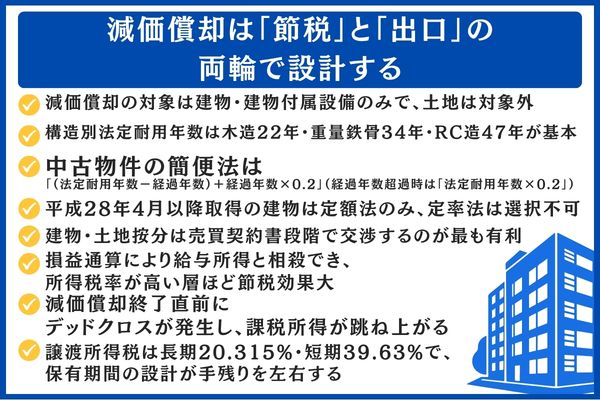
ここまで、不動産投資における減価償却の仕組みから計算の手順、節税につながる理由、注意したい落とし穴までを順に見てきました。
記事の締めくくりとして、押さえておきたい要点を振り返ります。
- 償却できるのは建物と建物付属設備に限られ、土地は含まれません
- 法定耐用年数は構造によって異なり、木造は22年、重量鉄骨は34年、RC造は47年が目安です
- 中古物件の耐用年数を簡便法で求める式は「(法定耐用年数−経過年数)+経過年数×0.2」で、法定耐用年数を過ぎた物件には「法定耐用年数×0.2」を用います
- 平成28年4月以降に取得した建物は定率法を選べず、定額法に限られます
- 損益通算によって給与所得から差し引けるため、所得税率の高い方ほど節税メリットが大きくなりやすい傾向があります
- 償却期間の終わりが近づくとデッドクロスが起こり、課税される所得が急に膨らむおそれがあります
- 売却時の譲渡所得税は長期20.315%、短期39.63%と差が大きく、何年持つかの計画次第で手元に残る金額が変わります
償却を短い期間に集中させて売却時に重い課税を受ける道と、長い期間に分散させてキャッシュフローを安定させる道は、正反対の考え方といえます。
年収や本業の安定度、資金繰り、売却のタイミングをどこまで柔軟に考えられるかによって合う選択は異なり、一概にどちらが優れているとはいえません。
田崎が日頃の相談でお話ししているのは、節税だけを目当てに物件を決めないということです。
減価償却は手元の資金繰りを支える補助的な手段と捉え、まずは借り手が見込める物件かどうかを重視する。
優先順位さえ取り違えなければ、節税のメリットを長く安定して受けられる見込みも高まるでしょう。
どの物件を選べばよいか迷っている方は、運用プランの提案も受けられる無料の資料請求を利用し、比較検討の材料を集めるところから始めてみてはいかがでしょうか。
\ 売却まで見据えた提案つきの資料請求はこちら /
※ ご利用いただけるのは、年収500万円以上かつ30〜50歳未満で、上場企業・公務員・医師などの勤務先に1年以上お勤めの方です
※ 掲載内容は2026年8月時点の情報をもとにしています。税制は年度ごとに改正されることがあるため、最新の内容は国税庁公式サイトでご確認ください。具体的な税額の算出や物件の選び方については、税理士や賃貸不動産経営管理士などの専門家へご相談ください。