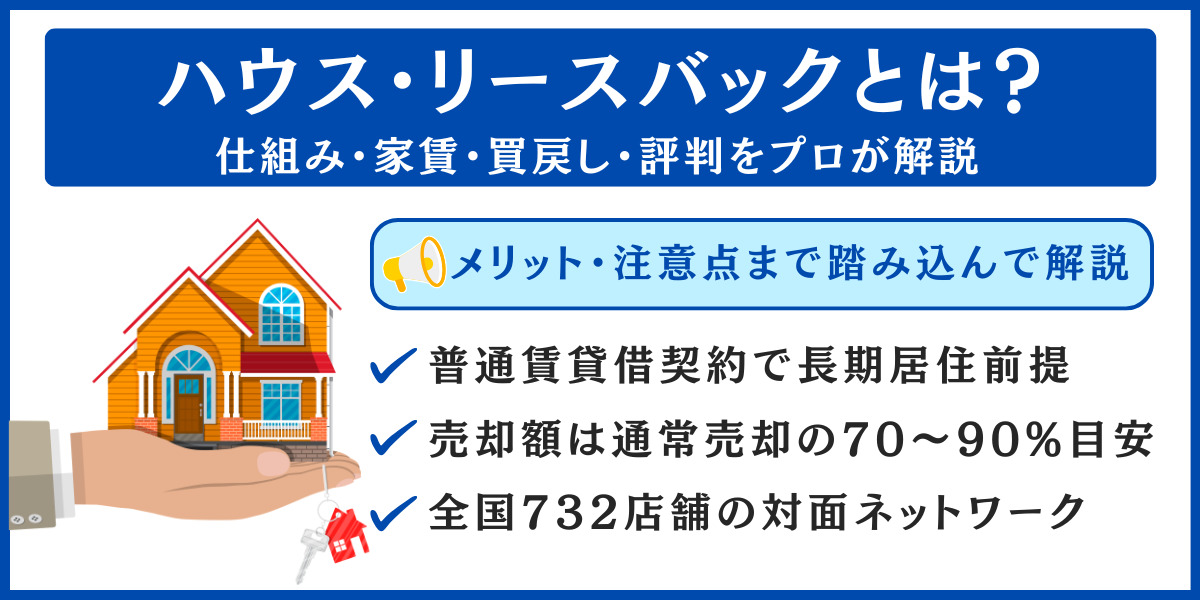
「売却したあとも、住み慣れた自宅で暮らし続けられる」——テレビCMでたびたび流れてくる『ハウス・リースバック』という言葉です。
年金だけで暮らしていけるのか、老後資金は足りるのか、住宅ローンを払い続けられるのか。こうした心配がきっかけで、この仕組みを調べ始めた方もいらっしゃると思います。
ところが検索窓には「ハウスドゥ やばい」「リースバック 後悔」といった言葉も並んでいます。利用して問題ないのか判断がつかず、迷っている方もいるのではないでしょうか。
本記事では、ハウス・リースバック®(株式会社And Doホールディングスの登録商標)の仕組みと特徴を取り上げます。根拠にしたのは、国土交通省「住宅のリースバックに関するガイドブック」、国民生活センターが出している注意喚起、ハウスドゥが公開する公式の商品ページ、同社が開示しているIR資料といった一次情報です。利点だけを紹介するのではなく、気をつけたい点まで掘り下げてお伝えします。
最後まで読んでいただくと、ご自分の状況と照らし合わせながら、このサービスを選ぶのか、別の方法を探るのかを落ち着いて見極めるための判断材料がそろうと思います。
ハウス・リースバックの基礎知識とハウスドゥ商標・一般用語の線引き
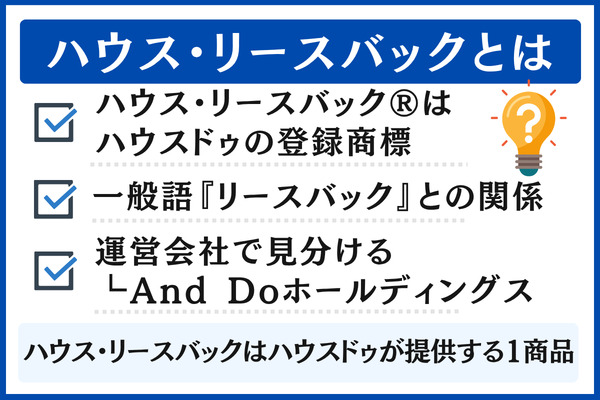
「リースバック」「ハウス・リースバック」「ハウスドゥのリースバック」の3つはよく似た言葉ですが、それぞれが表す範囲には違いがあります。
ここでは、ハウスドゥが販売する商品名としての「ハウス・リースバック」と、不動産取引の手法を表す一般的な「リースバック」との違いを確認します。あわせて、「ハウスリースバック」というキーワードで検索されるときに実際に何を指していることが多いのかも整理していきます。
ハウスドゥが商標登録しているハウス・リースバック®
ハウスドゥ公式の商品紹介ページを見ると、ページの最後に「ハウス・リースバック」が株式会社And Doホールディングスの登録商標である旨と、似たサイトへの注意を呼びかける一文が掲載されています。
商品の詳しい条件や仕様をきちんと確かめたいときは、ハウスドゥが公開している公式情報にあたるのが安心です。
売買契約と賃貸借契約を組み合わせる同様の仕組みは他社も提供していますが、「セゾンのリースバック」や「リースバックプラス」のように、それぞれ異なる商品名が付けられています。
取引名としての「リースバック」とのつながり
不動産取引の用語としての「リースバック」は、自宅などの不動産を事業者へ売ったあとも、賃貸借契約を結んで同じ住まいに暮らし続ける取引の総称です。
国土交通省が令和4年6月に公表した「住宅のリースバックに関するガイドブック」でも、住宅を売って現金化し、売却後は毎月の賃料を払いながら元の住まいに住み続けるサービスという趣旨で説明されています。
言い換えると、「ハウス・リースバック」は一般用語のリースバックに含まれる数ある商品のひとつで、ハウスドゥが扱う1商品という位置づけです。
似た名前のサービスを区別するポイント
名前がよく似ていて、ハウスドゥの商品と取り違えやすいサービスは少なくありません。
区別するうえで頼りになるのは、運営している会社の名前をチェックする方法です。
商品ページの最後やサイト下部のフッターに「株式会社And Doホールディングス」の記載があるかを見ると、ハウスドゥが公式に発信しているハウス・リースバックの情報かどうかを判断しやすくなります。
ハウス・リースバックを支える仕組みと契約の構成
自宅の売却というと、多くの方は引越しまで含めて思い描かれるのではないでしょうか。
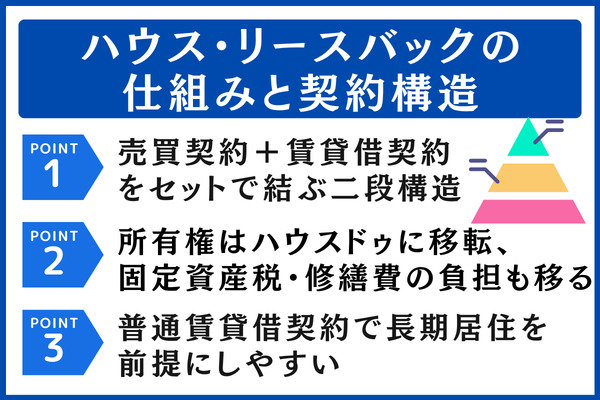
ハウス・リースバックでは、売却の契約と賃貸の契約を同じ日に締結することで、「売ったあとも住み続ける」暮らし方が可能になります。
国土交通省ガイドブックでも、事業者が買主、居住者が売主となり、二者のあいだで2つの契約を取り交わす形が説明されています。
家の所有者はハウスドゥに変わり、ご家族は家賃を支払う賃借人という立場で引き続き暮らしていくことになります。
売買契約と賃貸借契約を同時に交わす二段構造
リースバックの特徴は、不動産の売買契約と賃貸借契約という2つの契約を、相手も日付も同じにして結ぶ点にあります。
ハウスドゥ自身が買主となって物件を買い取り、あわせて売主であるお客様と賃貸借契約を締結することで、「売却」と「住み続けること」の両立が図られます。
国土交通省ガイドブックに掲載された図では、住宅の所有権が居住者から事業者へ、売買代金が事業者から居住者へ渡り、以後は居住者が事業者へ家賃を毎月払うという三角形の流れが描かれています。
法律上、両契約はそれぞれ独立したものとして扱われ、売買には宅地建物取引業法、賃貸には借地借家法と、根拠となる法律も分かれています。
また、売却先が宅地建物取引業者である場合は宅建業法第37条の2によるクーリング・オフの対象外となります。契約を結ぶ前に書類をいったん自宅へ持ち帰り、ご家族と話し合う時間を設けておくと安心です。
ハウスドゥへ移る所有権と固定資産税・修繕費などの負担
売却が済むと所有者は事業者になるので、建物の修繕費や固定資産税と都市計画税を負担する必要はなくなり、代わりに毎月の家賃を支払うことになります。
とはいえ、税金や修繕費そのものが消えるわけではありません。本来は貸主のハウスドゥが負う費用を、家賃の中に組み込まれる形で間接的に支払っていると考えるのが実態に近いでしょう。
ガイドブックにも、自宅が自分の所有物でなくなることで設備を自由に変更・設置できなくなるほか、契約内容によっては望む期間まで住み続けられない場合がある旨の注意書きがあります。
設備を変更したり新たに取り付けたりする際には貸主の承諾を得る必要があり、退去するときには原状回復の費用がかかることも考えられます。
ハウスドゥが用いる「普通賃貸借契約」の特徴
ハウス・リースバックでは賃貸借の形式として普通賃貸借契約が用いられており、家賃の滞納や契約違反がなければ、長く住み続けることを想定しやすい契約形態です。
借地借家法(平成3年法律第90号)のもとでは、普通借家か定期借家かによって、更新時の取り扱いに大きな差があります。
普通借家・定期借家の比較ポイント
| 比較項目 | 普通借家 | 定期借家 |
|---|---|---|
| 締結の方法 | 口頭でも書面でも締結できる | 公正証書などの書面か電磁的記録が必要 |
| 契約の更新 | 法定更新の対象(第26条) | 更新しない旨の特約を置ける |
| 貸主が更新を拒む条件 | 貸主側に正当事由が求められる(第28条) | 期間が満了すれば終了(再契約できるかは契約条件による) |
| 期間途中の解約 | 原則として認められない | 居住用で200㎡未満なら転勤などを理由に可能(第38条7項) |
賃借人の立場から見ると、普通借家であることは「正当事由がないまま一方的に退去を迫られる事態が起こりにくい」という安心感につながります。
なお、定期借家型の契約を用いる事業者であれば、契約期間が終わった後に再契約を結べない可能性があります。
一方で、ハウスドゥは普通賃貸借契約を用いているため、定期借家に見られる「期間が満了したら住めなくなる」というリスクは比較的小さいと考えられます。
もっとも、家賃を滞納したり契約書に定められた事項に違反したりした場合には、賃貸借契約が解除されるおそれもあります。
ハウス・リースバックで選べる9つのプランの全体像
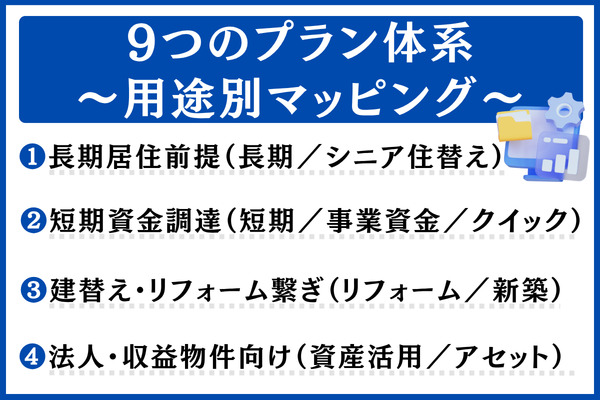
リースバックと聞くと、どれも同じ内容の商品だと思われやすいものの、資金の使い道(老後資金・事業資金・相続対策・住替え・リフォーム・新築)と利用する期間(長期・短期)をどう組み合わせるかによって、合う型は異なります。
ハウスドゥでは利用する場面に応じた9つのプランがそろっており、公式サイト内の「選べるリースバック」というセクションで整理して紹介されています。
以下では、9つのプランごとの使い道や特徴、よくある利用場面を表にまとめて見渡したうえで、ご自身の状況に合ったプランを見分ける手順を紹介します。
9つのプランの一覧と用途ごとの整理
ハウスドゥの公式商品ページにある「選べるリースバック」セクションでは、長期・短期・事業資金・シニア住替え・リフォーム・新築・資産活用・クイック・アセットという9つのプランが案内されています。
| プランの名称 | おもな使い道 | 想定される利用場面 |
|---|---|---|
| 長期リースバック | 長く住み続けることを前提にした資金づくり | 老後の資金を確保したい/今の家に長く住みたい |
| 短期リースバック | 一時的なつなぎの資金 | 数年先に建替えを予定/施設へ入るまでの資金 |
| 事業資金リースバック | 事業の運転資金や設備投資の資金 | 個人事業主や経営者が急に資金を必要とする場面 |
| シニア住替えリースバック | 老人ホームへ入る際の一時金 | 高齢者向け施設に入居するための資金づくり |
| リフォームリースバック | 大がかりな改修のための資金 | 自宅の改修費を用意したい |
| 新築リースバック | 二世帯住宅などへの建て替え | 完成まで仮住まいとしても使う |
| 資産活用リースバック | 個人が持つ使っていない資産の活用 | 別荘やセカンドハウスを現金に換える |
| クイックリースバック | 急いで現金に換えたいとき | できるだけ短い日数で資金を用意 |
| アセット・リースバック | 法人が所有する不動産の活用 | 法人の不動産や収益物件を資金に換える |
いずれも「ハウス・リースバック」シリーズに属するプランですが、対象となる不動産や賃貸借契約の期間、買戻しの条件などはプランごとに個別に設計されていることも考えられます。
細かな条件については、利用の流れで触れている相談の段階で、ハウスドゥの担当者から提案を受ける形になっています。
老後の生活資金や年金の不足に備えたい方に向くプラン
長期リースバックとシニア住替えリースバックは、老後の資金が足りない方や年金で暮らす方の需要に応えるプランです。
なかでも重視したいのは家賃を払い続けられる期間で、配偶者が亡くなって世帯の年金収入が減るケースも想定したうえで、前もって試算しておくと安心です。
住宅ローンの返済や事業資金など短期で資金を用意したい場合のプラン
短い期間で資金を用意したいというニーズには、短期リースバック・事業資金リースバック・クイックリースバックが向いています。
標準40日/最短5日という現金化までの早さが生きる場面で、住宅ローンの返済が遅れるのを防ぎたいときや、事業資金が急に必要になったときに使われています。
競売を避けるための選択肢の一つとして、リースバックを検討する方も多くみられます。
建替え・リフォーム・新築までのつなぎに使うプラン
建替えの間の仮住まいと資金の確保を同時にかなえられるよう設計されているのが、リフォームリースバックと新築リースバックです。
国交省ガイドブックに載っている利用例2でも、二世帯住宅に建て替える際に売却で得た代金を建築費へ充てたケースが取り上げられています。
なお、短期の利用を想定したプランは、契約期間や途中で解約する際の条件が個別に定められる場合もあるので、契約書の中身を事前によく確かめておきましょう。
法人・収益物件の所有者に向くプラン
資産活用リースバックとアセット・リースバックは、法人や収益物件を持つ方を想定したプランで、個人の住まいとは利用の条件が異なります。
たとえば、法人が事業用の不動産を売って賃借料を経費に計上し、財務指標の改善を図る仕組みなどにも対応しています。
法人として利用を考える場合は、税務上の扱いについて前もって税理士に相談しておくとよいでしょう。
ハウス・リースバックで得られる8つのメリット(強みと支持される背景)
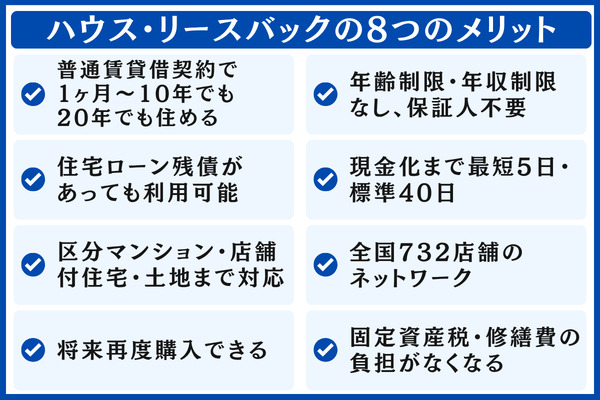
「家を手放せばまとまった資金は得られるものの、住み慣れた場所から離れたくはない」「ローンを払い終えていない自宅では、リースバックは難しいのでは」——こうした迷いを抱えている方は少なくありません。ハウス・リースバックがそれぞれの悩みにどのような形で応えているのか、順に見ていきます。
ここでは、ハウスドゥの公式商品ページで紹介されている8つの特徴を取り上げ、メリットの中身に加えて、利用前に押さえておきたい背景や注意点もあわせて解説します。
メリット1:1ヶ月〜10年、20年と長く住める普通賃貸借契約
住み続けられる期間について、公式商品ページでは1ヶ月〜10年、さらに20年でも対応できるという趣旨が示されています。短い期間だけ住みたい方から、老後もそのまま暮らしたい方まで、幅広い希望に合わせやすい点が特徴です。
もっとも、家賃を滞納したり契約内容に違反したりした場合はこの限りではありません。長く住むことを前提に考えている方も、更新の扱いや解約に関する条項など、契約書の中身を事前に確かめておくと安心です。
普通賃貸借契約では、借地借家法第26条による法定更新や、第28条に定められた正当事由の要件が適用されます。貸主側の都合だけで一方的に退去を求められにくい仕組みのため、「できるだけ長く今の家で暮らしたい」という希望がはっきりしている方にとっては、心強い材料といえるでしょう。
一方で、長い期間にわたって住み続けるには、毎月の家賃を払い続けられる収入や資金の見通しが欠かせません。年金収入や手元資金とのバランスを考え、無理のない家賃かどうかを見極めておきましょう。
メリット2:住宅ローンが残る自宅も対象になり得る
ハウスドゥ公式の商品ページでは、脚注で「残債の金額によっては取り扱えない場合がある」という趣旨が添えられています。裏を返せば、提示される買取価格でローン残高をすべて返し切れる範囲に収まっていれば、受け取った売却代金でローンをまとめて返済し、そのまま賃借人として住み続けるという流れを組むことができます。ローンを払い終えていない自宅であっても、はじめから選択肢から外す必要はありません。
反対に、ローンの残高が物件の評価額を明らかに上回っているケースでは、買取価格だけで完済するのは難しくなります。そうした場面では、金融機関の同意を得て売却する任意売却など、別の方法を検討する流れになります。まずは現在の残債額と自宅のおおよその評価を把握したうえで相談すると、話を進めやすいでしょう。
メリット3:一戸建てに限らず土地や店舗付住宅、区分マンションも対象
対象となる不動産について、公式には一戸建てだけでなく、土地や店舗付住宅、区分マンションといったさまざまな物件に対応している旨が記されています。事業者によって扱える物件の範囲は異なるため、対象の幅が広い点はハウス・リースバックの特徴のひとつです。自宅兼店舗で商売を続けたい方や、マンションにお住まいの方にとっても検討しやすい設計といえます。
区分マンションを売却する場合は、確認しておきたい項目が増えます。たとえば管理規約の内容、建替え計画の有無、駐車場を使う権利を売却後も引き継げるかどうかなどです。売却後も同じ部屋で暮らし続けることを考えると、こうした点を契約前に担当者とすり合わせておくことで、入居後のトラブルを避けやすくなります。
メリット4:将来の買い戻しという選択肢
公式には、別に定める条件を満たした場合に、利用者自身のタイミングで自宅をあらためて購入できる旨が記載されています。いったん売却しても、資金の状況が整った段階で家を取り戻す道が残されている点は、住み慣れた家や家族の思い出に愛着がある方にとって魅力に映るでしょう。
とはいえ、買い戻しは無条件で認められるものではありません。国土交通省ガイドブックでも、買戻しは当然に認められる権利ではなく、条件によっては買主が元の所有者へ家を再び売り渡すという取り決めである、という趣旨の説明がなされています。
このため、買い戻しを将来の選択肢として考えている方は、いつまで買い戻せるのか、いくらで買い戻せるのか、諸費用はどの程度かかるのかといった点を、契約の段階で書面にはっきり残しておくことが欠かせません。口頭の説明だけで済ませないよう注意しましょう。
メリット5:年齢・年収の制限や保証人を求めない条件
利用条件について、公式では年齢や年収による制限を設けておらず、保証人も求めない旨が示されています。高齢で新たな借入れが難しい方や、収入が年金中心の方でも相談の入り口に立ちやすい点は、大きな利点といえるでしょう。
ただし、審査そのものが行われないわけではありません。公式ページの脚注には、取り扱いにあたって審査があり、条件によっては利用できない場合がある旨が明記されています。主に物件の評価や、住宅ローンの残高がどの程度あるかといった点が確認されるため、「制限なし」という言葉だけで利用できると判断せず、審査の結果を踏まえて検討を進めることが大切です。
また、生活保護を受給している方がリースバックを利用できるかどうかは、資産や収入、住宅扶助の扱い、契約の内容といった個々の事情によって判断が異なります。手続きを進める前に、管轄の福祉事務所に相談しておくと安心です。
メリット6:最短5日、標準40日という資金化の早さ
公式ページには、現金化までの期間として最短5日、標準で40日での支払いとする旨が記されています。一般的な不動産売却では、買主を探す期間も含めて3〜6ヶ月を要するのが通例です。ハウス・リースバックではハウスドゥ自身が買主となるため、相手探しにかかる時間を省ける分、資金を受け取るまでの期間を短くできる仕組みになっています。急な出費や住宅ローンの返済に追われている方にとっては、資金計画のスケジュールを立てやすい点も心強いでしょう。
もっとも、最短5日での現金化を希望する場合は、通常より手続きを急ぐ分、追加の費用が生じる可能性も含めて事前に確かめておく必要があります。スピードだけを優先して条件の確認を後回しにすると、想定していなかった負担につながりかねません。資金が必要な時期と、それに伴う費用の両方を担当者に確認したうえで判断するようにしましょう。
メリット7:全国732店舗に広がる相談窓口
公式商品ページによると、店舗数は全国732店舗(オープン準備中の店舗を含む、2026年5月末現在)とされています。お住まいの地域の近くで相談先を見つけやすい規模であり、自宅の売却という大きな決断を、担当者と直接顔を合わせながら進めたい方にとっては安心感につながるでしょう。
同社のIR資料「2026年6月期 第3四半期 決算説明資料」(2026年5月13日公表)を見ても、2026年3月末日現在の店舗数は直営25店舗とFC加盟店707店舗で、合計732店舗と示されています。大都市圏に限らず地方にお住まいの方でも、顔を合わせて相談しやすい体制が整っているといえます。電話やオンラインでのやり取りだけでは不安な方は、最寄りの店舗で話を聞いてみるのもひとつの方法です。
メリット8:固定資産税や修繕費を自分で支払わない仕組み
売却によって所有権がハウスドゥへ移るため、固定資産税や都市計画税、建物の修繕費を自分で負担する必要はなくなります。毎年の納税や、屋根・外壁・設備の不具合に備えて資金を用意しておく手間から解放される点は、家計管理の面でもわかりやすい利点です。
ただし、こうした費用そのものが消滅するわけではありません。実際には家賃の中に組み込まれる形で、間接的に負担していると考えるのが実態に近いでしょう。所有者として直接支払うか、賃借人として家賃を通じて支払うかの違いととらえておくと、判断を誤りにくくなります。
もし家賃が相場より高めに設定されていれば、税金や修繕費を何年分もまとめて先払いしているのと同じような金額を支払う結果にもなりかねません。家賃の水準が妥当かどうかについては、この後の契約前に確認したい注意点・デメリットで詳しく取り上げます。
契約前に押さえておきたい注意点とデメリット
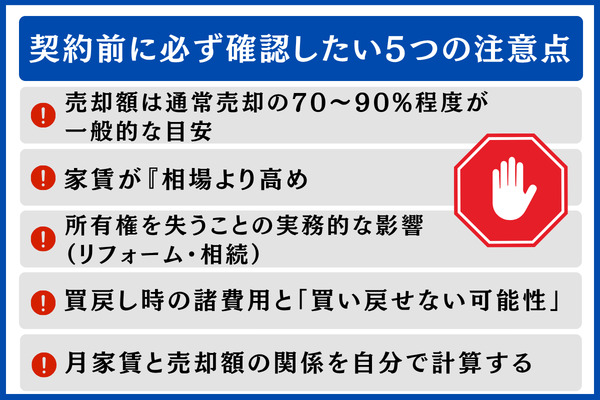
便利な面がある一方で、気をつけておきたい点も少なくありません。
とりわけハウス・リースバックは「不動産売買契約」にあたるので、締結したあとにクーリング・オフで取り消すことはできません。
宅地建物取引業法第37条の2で定めるクーリング・オフは、宅建業者が売る側に立つ取引で買主を守るための制度です。リースバックでは消費者が売る側、宅建業者が買う側になるため、対象から外れます。
国土交通省ガイドブックでは、自宅を手放して現金を受け取り、以後は毎月の賃料を払いながら暮らす仕組みであると説明したうえで、所有権が事業者へ移ることや、望んだとおりに住み続けられるとは限らないことへの注意を呼びかけています。
通常売却と比べた売却額の目安は70〜90%程度
通常売却で見込める市場価格と比べると、リースバックでの売却額は70〜90%程度に収まるのがよくある水準とされています。
ハウスドゥをはじめとする事業者は投資として物件を買い取り、その後に受け取る賃料で元手を回収する前提で価格を決めます。すぐに現金を手にできることと、住まいを移らずに済むことの対価が、割り引かれた価格に織り込まれていると考えられます。
国土交通省ガイドブックでも、示された売却価格については複数の事業者に意見を求めるよう勧めています。相場をつかむうえでは、通常売却の査定を複数社に依頼して見比べる方法が有効です。
家賃が相場を上回る・途中で引き上げられるリスク
家賃は売却額や想定利回り、諸費用をもとに事業者側が決めるため、周辺の賃貸物件の相場を超える金額になることもあります。
国民生活センターには、更新のタイミングで家賃を上げられた例や、暮らし向きが変わって払えなくなった例が相談として寄せられています。
国民生活センター「見守り新鮮情報 第453号」(2023年6月13日公表)では、70代女性から寄せられた次のような相談が取り上げられています。
4年前、所有していたマンションを売って、そのまま賃貸でそこに住み続けられる契約をした。売却金額は1千万円で、家賃の月額は9万5千円。当時の月収は、夫と私の年金で25万円以上あったが、しばらくして夫が亡くなり、年金が減って家賃の支払いが遅れるようになった。本日集金人がやってきて催促された。事情を話すと「払わないなら出て行ってもらう」と言われた。
※引用:見守り新鮮情報 第453号|国民生活センター(2023年6月13日)
借地借家法第32条は借賃増減請求権を定めています。契約した時点の家賃だけを見るのではなく、将来にわたって家賃が変わりうるリスクまで考えに入れておくことが大切です。
所有者でなくなることで生じる実務上の変化
持ち主でなくなると、リフォームや増改築、新たな設備の取り付けには貸主の承諾を得なくてはならなくなります。
国土交通省ガイドブックも、自分の所有物でなくなる以上、従来どおりの使い方が続けられるとは限らない点に注意を促しています。
退去する際には原状回復を求められることがあり、契約者が亡くなったときは、家族や相続人が賃貸借契約にもとづく責任を引き受けるケースもあります。
高齢の方の場合、年齢を重ねてバリアフリー化が必要になっても、持ち家だった頃のように思いどおりには工事を進められない点を、契約前から頭に入れておきたいところです。
買戻しにかかる諸費用と買い戻せないリスク
買戻しは自動的に認められる権利ではなく、契約で取り決めた条件によって可否が左右されます。買戻し価格は売却価格より高めに設定されるのが通例なので、期限と金額を契約書の段階で確かめておくことが欠かせません。
- 買戻し代金そのもの(売却価格より高めに設定されるのが一般的)
- 所有権を移すための登記費用(登録免許税・司法書士報酬)
- 不動産取得税と印紙税
- 仲介会社を通す場合の仲介手数料
- 火災保険・地震保険に改めて加入する費用
ハウスドゥ公式商品ページにも、再び購入する際には別途の条件があり諸費用もかかる旨が記載されています。無条件かつ費用なしで買い戻せるわけではない点に注意が必要です。
月家賃と売却額を見比べるセルフ試算の進め方
国土交通省ガイドブックはポイント3で、住み続ける間ずっと毎月の賃料を払っていけるかを一度計算しておくよう呼びかけています。契約に進む前に、家賃をいつまで払い続けられるかを試算しておくと安心です。
手軽に確かめられるのは、売却額 ÷ 月家賃 = 家賃総額が売却額に並ぶまでの月数 を求める割り算です。
試算のしかた:売却額 ÷ 月家賃 = 払った家賃の累計が売却額を超えるまでのおおよその月数。たとえば 1,000万円 ÷ 9.5万円 = 約105ヶ月(約8年9ヶ月)となります。長く住むつもりであれば、まずはこの月数が予定している居住期間より長いかどうかを見比べてみましょう。
売却額と月家賃から見るセルフ試算の例(3パターン)
| ケース | 売却額 | 月家賃 | 家賃累計が売却額を超える月数 | 年数に直すと |
|---|---|---|---|---|
| ① 国民生活センター 第453号の相談事例 | 1,000万円 | 9.5万円 | 約105ヶ月 | 約8年9ヶ月 |
| ② 国土交通省ガイドブックのCASE2 | 2,000万円 | 20万円 | 100ヶ月 | 約8年4ヶ月 |
| ③ 試算用のケース ※売却額3,000万円で家賃利回り6%相当と仮定 | 3,000万円 | 15万円 | 200ヶ月 | 約16年8ヶ月 |
算出した月数を、ご自身が何年くらい住むつもりなのかと見比べてみてください。
仮に「この先20年は暮らしたい」と考えているのに、10年で家賃の合計が売却額を超えてしまう設定であれば、住む期間が延びるほど金銭面の負担は重くなっていきます。
家賃が妥当かどうかは、安いか高いかだけでなく、どのくらいの期間住むのかと合わせて見極めることが大切です。
見極めの第一歩として、通常売却での査定額を複数社に出してもらい、リースバックで提示された金額と比べてみることをおすすめします。
\まずは通常売却の相場をチェック/
ハウス・リースバックが「やばい」「後悔する」と噂される背景とハウスドゥの商品設計による防ぎ方
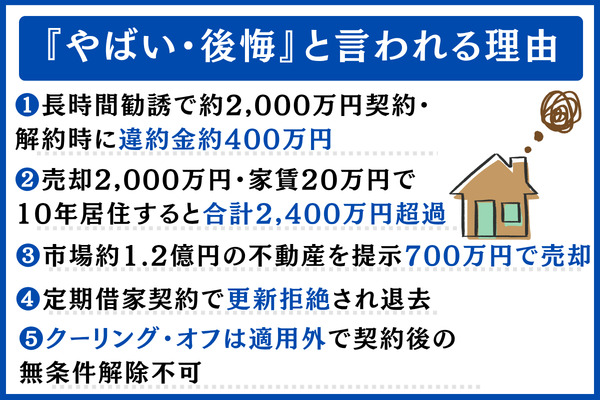
ネット上で見かける否定的な評判の多くは、ハウスドゥ一社に固有の問題を指しているわけではなく、リースバック取引全般で起こり得るトラブルについて語られたものです。
2025年5月21日、国民生活センターが「強引に勧められる住宅のリースバック契約にご注意!」という注意喚起を公表しました。そこでは、契約した当事者のうち約7割が70歳以上だったことに加え、寄せられた相談が4類型(無理に契約を迫られる/売却をしつこく求められる/家賃が上がって払えなくなる/認知症の高齢者が安く手放してしまう)に整理して示されています。
事例1:粘り強い営業に押されて契約、取りやめを申し出ると多額の違約金
国土交通省ガイドブックが挙げるCASE1は、しつこく勧められた末に約2,000万円で契約を結び、後からキャンセルを伝えたところ、違約金として約400万円を求められたというケースです。
担当の営業が繰り返し自宅を訪れ、断り切れなくなって応じてしまった経緯が記されています。
ハウスドゥは公式の商品ページの冒頭に、高齢のお客様との契約に関する方針を掲げ、国交省ガイドラインに沿って説明を行う姿勢を示しています。
もっとも、契約を結んだ後にどのような条件で解約できるかは、契約書の文言によって決まります。違約金の定めがあるか、あるならいくらなのかを署名前に確かめ、ご家族にも同席してもらって中身を一緒に理解しておくと安心です。
事例2:住み続けるうちに支払家賃の合計が売却代金を追い越す問題
払い続けた家賃の総額が、受け取った売却代金を上回ってしまう——意外に感じるかもしれませんが、長く暮らすことを想定したリースバックでは珍しくない現象です。
国土交通省ガイドブックが示すCASE2には、築30年以上のマンションを約2,000万円で手放し、家賃約20万円で借りる契約を結んだ方が登場します。10年住めば家賃の合計は2,400万円に達して売却代金を超えると、契約を交わしてから気付いたものの、取り消したいと伝えても応じてもらえず、解約は無理だと言いくるめられたとされています。
防ぐには、家賃と売却代金を比べる自己試算の方法で紹介したように、署名する前に売却代金を月々の家賃で割り、何ヶ月分の支払いで売却代金に届くかを計算しておくのが有効です。
事例3:相場よりはるかに安い金額での自宅売却
国土交通省ガイドブックに載っているCASE3は、収入が年金のみという高齢男性の話です。市場では約1.2億円の価値がある不動産を、事業者に示された700万円で手放し、月15万円の家賃で借りて住み続ける契約を交わしてしまいました。
契約時に丁寧な説明はなく、売却価格が極端に低く設定されていたと分かったのは、だいぶ後になってからだったといいます。
相場とかけ離れた安値での売却を避けるうえでは、ガイドブックがポイント4で勧めている、複数の事業者から意見をもらう方法が特に効果的な手段といえます。
事例4:定期借家を理由に再契約を断られての立ち退き
国土交通省ガイドブックが紹介するCASE4は、売却代金を受け取った後も今までどおり暮らせると説明されて契約に至ったケースです。賃貸借の期間が終わりに近づいたため再契約を求めたところ、実は定期借家契約だったことを理由に断られ、家を出ることになりました。
定期建物賃貸借(借地借家法第38条)には更新という仕組みがなく、定められた期間が過ぎれば契約が終わるのが基本です。
ハウスドゥが用いている普通賃貸借契約であれば、こうした形のトラブルは生じにくいと考えられます。
とはいえ、家賃を滞納したり契約に反する行為があったりすると、解除される場合もあります。
普通借家の場合は借地借家法第26条による法定更新が適用され、貸主側が更新を断るには第28条の正当事由が求められます。
長く住み続けたい方から見ると、普通賃貸借契約を採っていることは、ハウス・リースバックが他と異なる大きな特長の一つといえます。
クーリング・オフの対象外という落とし穴
不動産業者が買主となる売買契約はクーリング・オフの対象に含まれず、いったん成立すると無条件で取りやめることはできません。
2025年5月21日に国民生活センターが出した注意喚起の中でも、自宅を不動産業者へ売った場合はクーリング・オフが使えない旨がはっきり書かれています。
一方で消費者契約法第4条は、不実告知をはじめとする不当な勧誘を事業者が行った場合に、契約を取り消せる道を設けています。
無理に契約を迫られた、説明が実際と違っていたと思ったときは、ためらわず消費者ホットライン「188(いやや!)」番や近くの消費生活センターに相談してみてください。
ほかの事業者のリースバックやリバースモーゲージを含めた比較
リースバックのサービスを提供している会社は一社だけではありません。
代表的なところでは、ハウスドゥの「ハウス・リースバック」、セゾンファンデックスの「セゾンのリースバック」、SBIエステートファイナンス、一建設の「リースバックプラス」が挙げられ、契約の種類や取り扱う地域、利用者の年齢に関する条件は会社ごとに違いがあります。
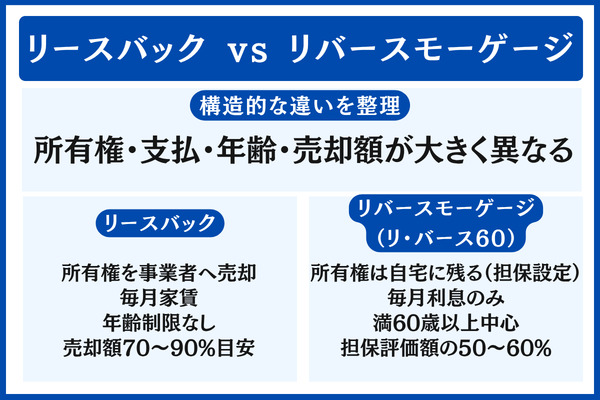
他方、リバースモーゲージは自宅を担保として借り入れをする方式で、住宅金融支援機構の「リ・バース60」が代表例です。家の所有権は本人に残ります。
代表的な事業者ごとのリースバック仕様一覧
契約の種類、取り扱う物件、対応地域、年齢の条件といった点は、事業者によって差があります。
各社が公式サイトの商品ページで公開している内容をもとに、項目ごとに並べてみました。
| 項目 | ハウス・リースバック®(ハウスドゥ) | セゾンのリースバック | SBIエステートファイナンス | リースバックプラス(一建設) |
|---|---|---|---|---|
| 運営元 | And Doホールディングス | セゾンファンデックス | SBIエステートファイナンス | 一建設 |
| 契約の種類 | 普通賃貸借契約 | 主に定期借家 | 公式サイトの公開情報からは確認が必要 | 標準2年/最大10年 |
| 取り扱う物件 | 戸建て、マンション、店舗付き、土地 | 戸建て、マンション | 戸建て、マンション | 主に戸建て |
| 対応地域 | 全国732店舗 | 全国(一部地域を除く) | 個別に相談 | 主に関東 |
| 年齢の条件 | 特に制限なし | 各社の条件次第 | 各社の条件次第 | 各社の条件次第 |
| 買い戻し | 可能(条件は別途) | 可能(条件付き) | 可能(条件付き) | 可能(条件付き) |
商品の内容や対応地域、契約の種類は今後見直されることがあります。検討の際は各社の公式ページで最新の情報をご確認ください。
他社と比べたときにハウス・リースバックが際立つ点は、普通賃貸借契約を採用していること と 全国732店舗で対面相談できる体制 です。
長く住み続けたい方や、地方にお住まいで直接会って相談したい方にとっては、検討しやすい仕組みといえます。
リバースモーゲージ、リースバックそれぞれの仕組みと所有権の扱い
リースバックは自宅の所有権を売り渡したうえで家賃を支払って住む仕組みです。一方でリバースモーゲージは所有権を手元に残したまま借り入れを行い、相続の際に物件を売って精算するもので、両者は根本から異なる制度です。
リースバック/リバースモーゲージ/売却後に賃貸へ住み替える場合の比較
| 項目 | リースバック | リ・バース60などのリバースモーゲージ | 通常売却して賃貸へ住み替え |
|---|---|---|---|
| 所有権 | 事業者に移る | 本人に残る(担保が付く) | 買主(第三者)に移る |
| 月々の負担 | 家賃を支払う | 利息だけ(元金は契約が終わる時点で返済) | 転居先の家賃(相場どおり) |
| 年齢の条件 | ハウスドゥは制限なし | 主に満60歳以上 | 特になし |
| 受け取れる金額 | 目安は通常売却の70〜90% | 融資の上限は担保評価額の50〜60% | 相場並み |
| 相続が起きたとき | 賃借権を相続人が引き継ぐ場合あり | 元金をまとめて返すか、担保の物件を売って精算 | 賃借権を相続人が引き継ぐ場合あり |
| そのまま住めるか | 可能(普通借家であれば長く住める) | 可能(存命中は自宅で暮らせる) | 転居が必要 |
| 向いている人 | 住み替えずに資金を得たい人 | 家を手放さず月々の負担を軽くしたい人 | 相場どおりの価格で売りたい人 |
【リ・バース60】は住宅金融支援機構が扱う、公的な制度としてのリバースモーゲージにあたり、満60歳以上の方を対象としています。月々の返済は利息だけで済み、元金は相続の際にまとめて返すか、担保となった物件を売って精算します。
機構の公式サイトでは、2024年11月に行った利用者アンケートで満足度が86%だったことに加え、2025年3月末現在、申込件数が累計8,000件超に達したことが紹介されています。
年収による基準も設けられており、年収400万円未満なら返済負担率が30%以下、400万円以上なら35%以下とされています。また、2023年度の実績では利用者の約99%が「ノンリコース型」を選んでいます。
リ・バース60で借りた資金は 生活費に充てることができない ため、この点がリースバックと大きく異なります。
リースバック、リバースモーゲージを選ぶ際の目安
「住み続けたいものの融資の審査が厳しい」「所有権を手放してもよいので早く現金を得たい」「使い道の制限なくお金を使いたい」という場合はリースバック、「家は手放したくない」「月々の負担を軽くしたい」「相続人がいる」という場合はリバースモーゲージが候補に挙がります。
どちらが適しているか決めかねるときは、最初に通常売却でいくらになるか査定を受け、そのうえでリースバック、リバースモーゲージそれぞれの大まかな条件を提示してもらい、見比べる方法が一般的です。
住宅ローンが残っている方や任意売却を検討している方は、専門家に相談することで取れる手段が増えることがあります。
ハウス・リースバックが合う人/合わない人
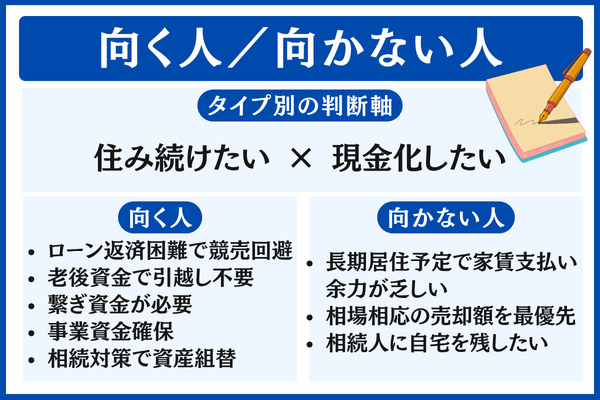
自宅に暮らしたまま資金を用意したいという希望には応えやすい仕組みです。一方で、長く住み続けるつもりなのに毎月の賃料を払う余裕が少ない方や、市場価格に見合う売却代金を何より重視する方には、ほかの方法のほうが合う場合もあります。
合う人・合わない人の早見表
| 分類 | 状況 | 検討したい方法 |
|---|---|---|
| 合う人 | 住宅ローンの返済が苦しく、競売を避けたい | ハウス・リースバック |
| 老後の資金が足りず、住み替えずに現金を用意したい | ハウス・リースバック | |
| 建て替えや施設への入所までのつなぎ資金がほしい | 短期/新築/リフォームリースバック | |
| 事業に使うお金を早めに手当てしたい | 事業資金/クイックリースバック | |
| 相続を見据え、生前のうちに資産構成を見直したい | 長期リースバック | |
| 合わない人 | 長く住む予定だが、賃料を払い続ける余裕が少ない | 通常の売却+賃貸への住み替え/リ・バース60 |
| 市場価格に見合う売却代金を何より重視したい | 通常の売却+賃貸への住み替え | |
| 自宅を相続人へ引き継ぎたい | リバースモーゲージ(リ・バース60など) |
とりわけ、長く住み続けるつもりでありながら賃料を払う余力が少ない方がリースバックを利用すると、配偶者が亡くなったときや物価が上がったときに家賃の支払いが滞り、住まいを明け渡すよう求められる事態になりかねません。
申込みから契約までの手順と準備する書類
申込み後、何日くらいで資金を受け取れるのかは、資金繰りに余裕のない方にとってとりわけ気になる点ではないでしょうか。
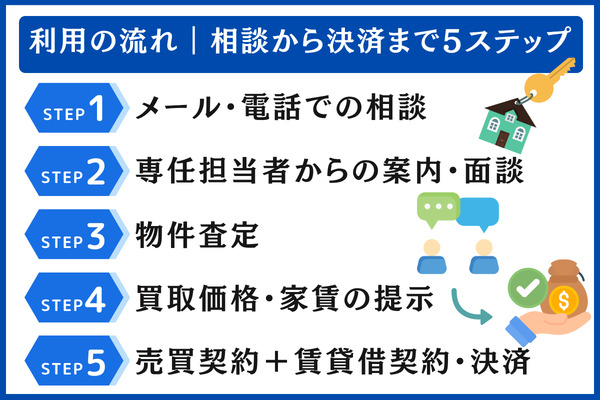
ハウスドゥの公式商品ページには、問い合わせから契約に至るまでの手順が5ステップに分けて示されています。査定が済んだのち約1週間を目安に、買取価格と家賃がまとめて示される仕組みです。
資金を受け取るまでの期間は標準で40日とされ、急ぎの場合は最短5日で対応できることもあると記載されています。
手順の全体像(タップで表示)
期間の目安は即日〜数日。保有している物件やご事情について聞き取りがあります。
期間の目安は1〜2週間。自宅への訪問、店舗、近くのカフェなどから場所を選んで話し合います。
期間の目安は数日〜1週間。査定は無料で受けられます。
期間の目安は査定後約1週間。提示額が適正かどうかをセルフ試算で見極めます。
期間の目安は標準40日(最短5日)。契約書は家族にも立ち会ってもらい、中身を一緒に確かめます。
ステップ1〜2:問い合わせと専任担当者との面談
手続きのスタートは、問い合わせフォームもしくは電話での連絡です。受付のスタッフが、所有している物件やご事情を聞き取るところから始まります。
次の段階では、ハウス・リースバックを受け持つ専任担当者から連絡が入り、自宅への訪問や店舗への来店、近所の喫茶店などで面談がおこなわれます。
国交省ガイドブックも、契約を急がせるような営業の言葉をそのまま信じ込まず、「家族と相談してから決めます」と伝えるよう勧めています。1回の面談でその場で決めてしまうのは避け、書類はいったん持ち帰って家族と一緒に中身を確かめると安心です。
ステップ3〜4:無料査定から買取価格と家賃の提示まで
査定を依頼すると、ハウスドゥが対象となる物件の査定を実施します。費用はかかりません。
査定の際は、固定資産税納税通知書・登記簿謄本・建物平面図・住宅ローン残債明細といった書類の用意を求められるのが通例です。
公式商品ページによると、査定を終えてから約1週間を目安に、買取価格と家賃(リース料)が示されます。提示を受けた段階で、買取価格と毎月の家賃が適正な水準かどうかをセルフ試算で見極めておくことがとても大切です。
ステップ5:契約締結・決済と契約前のチェックポイント
双方が条件に合意したら、売買契約と賃貸借契約を同じ日に締結し、決済日に一括で資金を受け取る流れです。
契約を結ぶ前に目を通しておきたい項目を、以下に整理しました。
- 売買契約書の確認点:売買代金、所有権を移す日、引渡しの条件、契約の解除や違約金に関する条項
- 賃貸借契約書の確認点:普通借家か定期借家かという契約形態、契約期間、家賃の金額、更新の条件、賃料改定の取り決め、修繕費の負担区分、原状回復、連帯保証の有無
- 買戻しに関する確認点:買戻しができる期間、買戻し価格の計算方法、買戻しの際にかかる諸費用
- 宅地建物取引業法第35条にもとづいて説明される重要事項説明書の中身
- 中途解約を申し出た場合の違約金について、条項があるかどうかと金額
ハウスドゥ(株式会社And Doホールディングス)の企業概要と事業の実績
公開されているIR資料の数値をもとに、会社の実態を見ていきます。
同社が2026年5月13日に公表した「2026年6月期第3四半期決算説明資料」では、ハウス・リースバック事業の四半期ごとの売上や店舗数の推移、加盟店の内訳といった客観的なデータが確認できます。
ハウスドゥの主な事業実績(2026年6月期 第3四半期のIR資料をもとに作成)
| 項目 | 2026年6月期 第3四半期の実績 | 2026年6月期の通期計画 | 補足 |
|---|---|---|---|
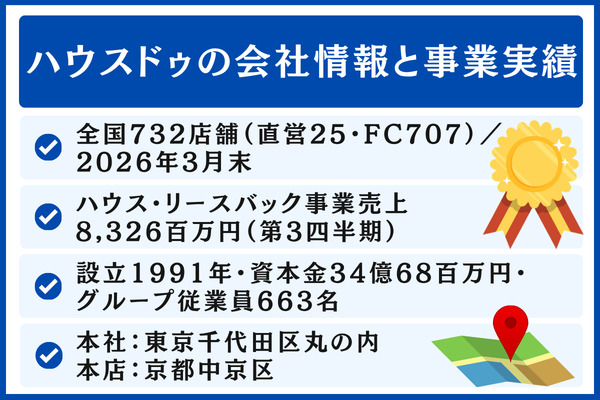
| 店舗数(全国) | 732店舗(直営25・FC707) | 770店舗(通期計画) | 準備中100店舗を含む(2026年3月末日現在) |
| ハウス・リースバック事業の売上高 | 8,326百万円 | 7,776百万円 | 前年同期比 -31.8% |
| ハウス・リースバック事業の営業利益 | 840百万円 | 930百万円 | 前年同期比 -35.7% |
| 売上高(連結) | 39,225百万円 | 55,000百万円 | 通期に対する進捗率71.3% |
| 営業利益(連結) | 1,191百万円 | 2,900百万円 | 通期に対する進捗率41.1% |
設立は1991年で、2020年6月からは持株会社体制に移行しています。資本金は34億68百万円、グループ全体の従業員は663名(2025年6月現在)です。本社は東京都千代田区丸の内、本店は京都市中京区にあります。
店舗は関東134・東海179・近畿146・九州79・北海道46などと各地に分散しており、全国規模で展開されています(2026年3月末日現在)。
事業はフランチャイズ事業・不動産売買事業・金融事業・ハウス・リースバック事業・その他という5構成のセグメントに分かれています。
ハウス・リースバック事業の売上高は前年同期比 -31.8%と落ち込んでいますが、背景には同社が取扱件数を意図的に絞り込んでいることがあります。
2026年6月期通期計画の中で、同事業については「取扱件数大幅抑制」を進めつつ、金融事業を補う役割などへ位置づけを変えながら続けていく方針が掲げられています。今後は不動産売買や金融の比重を高める形で、事業ポートフォリオを組み替えていく計画とされています。
検討中の方にとってのポイントは、事業から撤退するのではなく、件数を絞り込みながらも続けるという方向性である点です。これから相談を始める場合でも、サービスそのものは引き続き利用できると見込まれます。
一方で、月ごとの取扱件数は10〜20件程度に抑える計画とされています。相談の混み具合によっては、契約に至るまでに以前より日数を要するケースも考えられます。
よくある質問
本記事で取り上げた内容をもとに、ハウス・リースバックについて読者の方からよく届く疑問を短く整理しました。
売却したあと、どのくらいの期間住み続けられますか?
ハウスドゥの契約形態は普通賃貸借契約のため、家賃をきちんと支払い、契約内容を守っていれば、長く暮らし続けることを想定しやすい仕組みになっています。
借地借家法の第26条(法定更新)と第28条(正当事由)が及ぶため、貸主の都合だけで更新を断られにくいところが特色です。
月々の家賃の水準はどの程度ですか?
事業者が売却価格や見込む利回り、諸経費などを考慮して金額を決める仕組みのため、物件や契約内容によってそれぞれ違ってきます。
目安をつかむ方法としては、売却額を月家賃で割って、支払う家賃の合計が何ヶ月目に売却額を超えるかを求め、ご自分が住み続けるつもりの期間と照らし合わせてみてください。
ご自身で試算する際の流れは月家賃と売却額を比べるセルフ計算の進め方で詳しく紹介しています。
通常の売却に比べて、売却価格はどの程度低くなりますか?
一般的には、通常売却の70〜90%程度に収まることが多いとされています。
買い手となる事業者は投資として物件を取得し、家賃収入で資金を回収することを前提に価格を決めます。すぐに現金を受け取れることと、そのまま住み続けられることへの対価が、減額分として織り込まれていると考えられます。
「ハウスドゥ やばい」「詐欺」といった声が出るのはなぜですか?
高齢の方への勧誘をめぐるトラブルがリースバック業界全体で見られることが要因と考えられます。
ハウスドゥに限った話ではありません。国民生活センターが2025年5月21日に出した注意喚起では、契約者の約7割を70歳以上が占めており、強引に契約を迫られた、家賃を引き上げられて払えなくなったといった相談が増えていると報告されています。
ハウスドゥは普通賃貸借契約を用いることや、国交省ガイドラインに沿って説明することを打ち出しています。定期借家タイプのリースバックで生じがちな「契約期間が終わると住めなくなる」という不安は、比較的小さくしやすいと考えられます。
生活保護を受給中でもリースバックは使えますか?
資産や収入の状況、住宅扶助の扱い、契約の中身といった事情ごとに結論が変わるため、利用の可否について本記事で言い切ることはできません。
検討を始める段階で、担当の福祉事務所に相談しておくことをおすすめします。
買戻しは希望すればできるものですか?
買い戻せるかどうかは契約で定めた条件によります。当然に認められる権利ではありません。
国土交通省のガイドブックでも、買戻しの可否や価格を契約の段階で確かめていなかったために揉めたケースがあるとして、注意を呼びかけています。
将来の買戻しを考えているなら、期限と金額をどちらも契約書にはっきり書き込んでおくことが大切です。
住宅ローンを返済中でも申し込めますか?
ローンの返済が終わっていなくても申し込むことはできます。ただし、ハウスドゥ公式の商品ページに「※3. 残債金額により取扱いできない場合もあり」と注記があるように、残っている債務の額や物件の評価額によっては対象外になることがあります。
区分マンションも対象になりますか?
区分マンションも対象に含まれます。
対応できる不動産の種類は幅広く、一戸建てのほか、区分マンション・店舗付住宅・土地なども扱っています。
一方で区分マンションでは、管理規約の内容や建替えの予定、駐車場を使う権利の扱いなど、戸建てにはないポイントを確かめる必要があります。
まとめ|ハウス・リースバック利用前に押さえたい7つの確認事項
本記事では、国土交通省のガイドブック、国民生活センターによる注意喚起、ハウスドゥ公式商品ページ、IR資料といった一次情報を根拠に、ハウス・リースバックの仕組みや特徴、気を付けたい点、9つのプランの全体像、他社との違い、利用に合う人・合わない人を順に見てきました。
締めくくりとして、国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月発行)に掲げられた7つの確認項目を手がかりに、契約を結ぶ前に見ておきたい論点を振り返ります。
ポイント1:営業担当者に判断を急がされても即決せず、家族と話し合う時間をとる
勧誘の場で決断を迫られても、相手の言葉をうのみにはせず、「家族と相談してから決めます」と落ち着いて伝えることが大切です。事例1(長時間の勧誘を受けて契約し、解約時に多額の違約金を求められたケース)でも紹介したように、押しの強い勧誘で結んだ契約を後から解消しようとして、高い違約金を請求された例も報告されています。1回の面談で決めてしまわず、書類をいったん自宅へ持ち帰り、家族にも同席してもらって検討すると安心です。
ポイント2:違約金に関する定めを契約締結の前にチェックする
途中で解約すると、まとまった費用が発生するケースもあります。解約できる条件や違約金の取り決めについて、契約書の該当箇所を具体的に読み込み、内容を十分に理解しておきましょう。クーリング・オフの対象にはならないため、契約を結んだ後で無条件に解除することはできません。
ポイント3:住み続けたい期間中、月々の家賃を払い続けられるか計算しておく
希望する居住期間のあいだ、毎月の家賃を無理なく払っていけるかどうか、一度数字で確かめておきましょう。売却額と月々の家賃の関係を自分で試算する方法でご紹介した、売却額 ÷ 月家賃 という計算式を使えば、支払った家賃の合計が売却額を超えるまでに何ヶ月かかるかをご自身で把握できます。配偶者が亡くなった場合や物価が上がった場合も想定に入れ、長い期間を見通したシミュレーションをしておくことが大切です。
ポイント4:示された売却価格の妥当性をいくつかの事業者に尋ねる
不動産会社や金融機関など、いくつかの事業者に話を聞いたうえで、ご自身のライフプランに見合う条件や方法を選ぶことが大切です。リースバックで提示された金額が適正かどうかは、通常の売却で出る査定額と並べてみて初めて見えてきます。一括査定サービスを利用すると、複数の会社の査定額を手間をかけずにまとめて集められます。
ポイント5:買戻しの条件を契約書にはっきり書き込んでもらう
「期限はいつまでか」「金額はいくらか」といった買戻しの条件は、契約を結ぶ前に確かめておきましょう。買戻しは当然に認められる権利というわけではなく、契約の内容によって左右されます。買戻しができる期間、買戻し価格の決め方、買い戻す際にかかる諸費用が契約書に明記されているかを確認してください。
ポイント6:賃貸借の契約形態(普通借家/定期借家)と更新の扱いをチェックする
希望する年数だけ住み続けられる内容になっているか、更新や再契約の扱いも含め、契約書の記載を確かめておきましょう。ハウスドゥでは普通賃貸借契約が採用されていますが、どの契約形態をとるかは事業者ごとに異なります。期間が満了した後に再契約できるかどうかは、契約形態によって大きく変わります。
ポイント7:設備の修繕や改変、原状回復に関する取り決めを確かめる
リースバック中に設備が故障した場合、修理を負担するのはご自身と事業者のどちらなのか、また自由に手を加えて修繕などを行ってよいのかといった点を、前もって確認しておきましょう。加えて、契約期間の途中で亡くなったときに、原状回復の費用がご家族へ請求されるケースもあります。
ハウス・リースバックは、使い方を誤らなければ「自宅に住み続けたい」と「現金を手にしたい」という相反する希望を両立させる、有力な手段の一つとなる可能性があります。
ただし、不動産会社に自宅を売る契約には原則としてクーリング・オフが適用されません。家賃をいつまで払えるか、買戻しの条件はどうかといった点を見落とすと深い後悔を招きかねず、暮らしとお金に大きく影響する(YMYL性の高い)商品であることも押さえておきたいところです。
検討を始める段階では、最初の一歩として 複数の会社から通常売却での査定額を集めておくこと をおすすめします。
リースバックで示された金額が、通常の売却相場に照らして適正かどうかを見極めるには、客観的に比べられる基準が欠かせません。
国土交通省ガイドブックにおいても、示された売却価格については複数の事業者の意見を聞くよう勧められています。
いくつかの会社の査定額を見比べることは、国土交通省ガイドブックのポイント4で挙げられている、提示価格について複数の事業者から意見を得るという考え方に沿った確かめ方といえます。
\7つの確認事項はここからスタート/