ネット上で「やめとけ」「失敗した」といった声を目にして、中古マンションへの投資に二の足を踏んでいる方もいるのではないでしょうか。
少ない資金で始めやすい反面、修繕費が急に膨らむ、空室が埋まらない、売りたくても買い手がつかないといった不安材料が気になり、一歩を踏み出してよいか決めかねている方も多いようです。
この記事では、中古マンション投資にひそむリスクを賃貸不動産経営管理士としての立場から10種類に分けました。起こる原因、損失の大きさ、避けるための手立てを、表や試算を交えながら具体的にお伝えします。
取り上げるのは、空室、家賃下落、滞納、修繕積立金不足、大規模修繕、設備故障、物件価格下落、旧耐震、災害、融資条件という10のカテゴリです。これらを収益・物件・市場・財務の4つの軸に振り分けて整理しています。
築年数ごとに家賃がどの程度下がるか、空室がどれくらい続くか、毎月のキャッシュフローの試算、旧耐震物件を手放すときの出口リスクなど、検索上位の記事ではあまり深掘りされていない論点も取り上げました。
最後まで読んでいただくと、引き受けてもよいリスクと避けたいリスクの境目がはっきりします。あわせて、物件を選ぶときに確かめたいポイント(重要事項調査報告書で見る3点・新耐震かどうかの判定・立地の条件)や、会社を選ぶ際に投げかけたい5つの質問も整理できるはずです。
リスクを必要以上に怖がらず、「正しく恐れて」一歩を進めるための材料として、役立てていただければ幸いです。
関連する内容として、中古ワンルーム投資で注意したい8大リスクを解説した記事、区分マンション投資が本当に儲からないのかを確かめた記事、マンション経営における9大リスクと対処法をまとめた記事、不動産投資で押さえたい10大リスクと避け方の記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
中古マンション投資の基本|新築と比べた特徴と投資の全体像
本章では、中古物件を使ったマンション投資の基本的な構造を押さえたうえで、新築物件との相違点や、区分・一棟それぞれの特性の差について順に見ていきます。
中古マンションを使った投資の意味と収益構造
中古マンション投資は、すでに築年数が経過した区分マンションや一棟マンションを購入し、賃貸に出して得る家賃収入と、将来手放す際の売却益の両方を目指す投資の方法を指します。
取得額を低めに抑えやすく、表面利回りも高めに出やすい点は新築にはない魅力です。反面、建物の老朽化によって修繕の負担が増えたり、ローンの条件が厳しくなったりする点は課題といえます。
仕組みとしては、自己資金に投資用ローンを組み合わせて物件を買い、入ってくる家賃からローンの返済額や管理費、修繕積立金、各種税金を差し引いて手元に残る金額がキャッシュフローになります。
家賃の水準や修繕にかかる費用、借入できる期間は築年数によって変わります。物件ごとに見極める力が結果を左右しやすい点は、中古ならではの特徴といえるでしょう。
不動産投資の流れを全体的に押さえておきたい場合は、9ステップで不動産投資のスタート手順をまとめた記事にも目を通しておくと、中古物件に特有のリスクが全体の中でどこに位置するのかをつかみやすくなります。
新築物件との比較(取得価格・利回り・建物の劣化)
新築と比較したとき、中古マンション投資には価格・利回り・劣化という3点で大きな差が見られます。
一般的に、購入価格は新築比で50〜70%程度にとどまるケースが多く、表面利回りは1〜2ポイントほど上回る傾向にあります。
とはいえ、修繕費の負担やローン条件の面では不利になりがちです。表面上の利回りだけを見て決めてしまうと、あとになって実質利回りが想定より大きく下がるおそれがある点に注意が必要です。
| 比較項目 | 新築マンションへの投資 | 中古マンションへの投資 |
|---|---|---|
| 購入価格 | 割高(新築プレミアムが上乗せ) | 目安は新築の50〜70% |
| 表面利回りの水準 | 一般に3〜5% | 一般に5〜7% |
| 修繕の負担 | しばらくは小さい | 築年数とともに増えやすい |
| ローンの条件 | 長期で組みやすく金利も優遇されやすい | 期間が短く金利は高めになりやすい |
| 売却のしやすさ(出口) | 比較的売りやすい | 築古になると下がるおそれ |
※ 傾向を一般的にまとめたもので、立地や物件の種類、市場の状況によって変わります。
新築はつまずきにくい反面リターンが控えめで、中古は条件がそろえばリターンを伸ばせる反面、物件を見極める目が求められます。物件の確認や管理組合の状況チェックにどれだけ時間をかけられるかによって、向いている方・向いていない方が分かれるでしょう。
区分マンションと一棟マンションで異なるリスクの性質
中古マンション投資の形態は、1室単位で買う区分所有と、建物を丸ごと取得する一棟所有の2形態に分かれ、抱えるリスクの性質もそれぞれ違います。
区分所有には、1室が空室になると家賃収入が100%途絶えてしまうリスクがあります。一方で、必要な初期費用が比較的少なく(数百万〜2,000万円台が中心)、初めての方でも取り組みやすい形態です。
一棟所有は戸数が多いぶんリスクを分散できる反面、まとまった初期費用がかかり、本人の属性や物件の評価によってはローン審査のハードルが上がりやすい傾向がみられます。
会社員の投資家の場合、まず区分所有でスタートし、賃貸経営の実績を重ねてから一棟所有へ広げていく流れがよく見られます。
中古マンション投資で押さえたい10大リスクの全体像
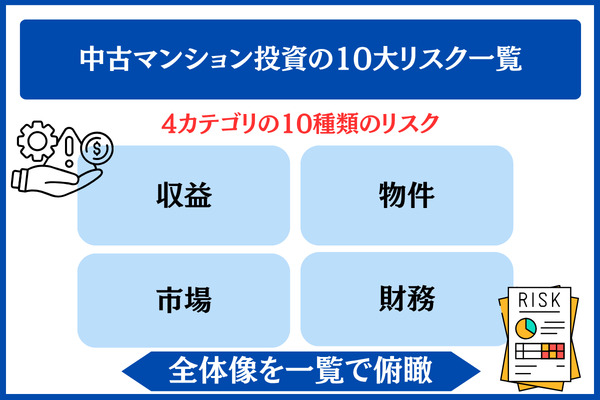
中古マンションへの投資で想定しておきたいリスクは10種類あり、大きく分けると収益面、物件面、市場面、財務面の4カテゴリに整理できます。
はじめに、各リスクを表にまとめて全体を確認しておきましょう。
| リスクの種類 | 分類 | おもな原因 | 想定される損失の目安 | 対策のポイント |
|---|---|---|---|---|
| 空室 | 収益 | 立地や賃貸需要、家賃設定の誤り | 月額家賃×空いている期間 | 駅から近く需要が底堅いエリアを選ぶ |
| 家賃の下落 | 収益 | 築年数の経過、近隣の競合物件の増加 | 新築時と比べ20〜30%下落 | 設備の入れ替えや適切なリフォーム |
| 家賃の滞納 | 収益 | 入居審査が不十分 | 家賃の数か月分 | 家賃保証会社の利用を入居条件にする |
| 修繕積立金の不足 | 物件 | 管理組合の財政状況の悪化 | 1戸数十万〜100万円超の一時金 | 重要事項調査報告書で事前にチェック |
| 大規模修繕 | 物件 | 12〜15年周期で行う計画修繕 | 1戸100〜150万円規模の費用 | 長期修繕計画の内容に目を通す |
| 専有部分・設備の修繕 | 物件 | 給湯器やエアコンなどの経年劣化 | 1回10〜30万円ほど | 修繕用の予備資金を用意する |
| 物件価格の下落 | 市場 | 築年数や地価、需要と供給の関係 | 新築時と比べ30〜50%下落するおそれ | 売却時を見据えて立地を選ぶ |
| 旧耐震基準の物件 | 市場 | 1981年6月以前に建てられた建物 | 融資が利用できず流動性が下がる | 新耐震基準の物件に絞り込む |
| 災害 | 市場 | 地震や水害、火災 | 修繕費の発生や賃料の減額 | 火災保険と地震保険への加入 |
| 融資条件の悪化・金利の上昇 | 財務 | 法定耐用年数や市場金利の動向 | 毎月の返済額がふくらむ | 借入期間と金利の変動を想定したストレステスト |
※ 掲載した損失額はあくまで一般的な目安で、物件やエリア、市況によって上下します。
現場では、ひとつのリスクだけが単独で起こるより、複数が互いに影響し合う場面が少なくありません。たとえば「旧耐震」「積立金の不足」「築古」が重なり、出口の段階で買い手がつかなくなるといった連鎖がよく見られます。
各リスクの詳しい内容は、以降のセクションでひとつずつ解説します。
中古マンション投資でつまずいた3つの典型パターンと対策
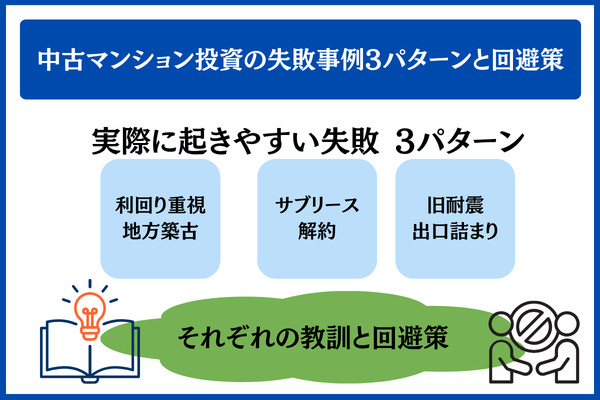
投資用の中古マンションで起こりがちなつまずきを3つのパターンにまとめ、各パターンから得られる学びと対策をご紹介します。
| ケース | 物件の種類 | つまずいた点 | 学べること |
|---|---|---|---|
| ① 利回り優先で地方の築古を選択 | 地方都市にある築28年のワンルーム | 表面利回りは12%ながら入居者が見つからず、空室が半年超に | 立地より利回りを優先するのは危うい |
| ② サブリース契約の解除 | 都心部にある築15年の区分 | 5年後に賃料の引き下げを求められ、解約後に家賃が低下 | サブリースは家賃を保証する仕組みとは限らない |
| ③ 旧耐震で出口が見つからない | 都心部にある築40年の区分 | 売りに出しても買主の融資が通らず、手放せない状態に | 旧耐震は換金しにくさのリスクが大きい |
失敗事例①|利回りを優先して地方の築古物件を買い、空室が長引く
表面利回りで10%を上回る物件でも、空室期間が延びれば実質利回りが2〜3%程度に落ち込む例も見られます。
地方の築古物件でよく見られるつまずき方であり、購入時点での利回りの試算が、全室が埋まっている状態を前提にしていることが背景にあります。
賃貸の需要が縮んでいる地域では、賃料を引き下げても借り手が見つからないことがあり、空室が半年〜1年続くと、固定資産税や修繕積立金の支払いだけがかさむ赤字の運用になりかねません。
対策としては、購入を決める前にポータルサイトで周辺にある似た条件の物件の募集状況を確かめ、半年以上空室のままの物件がいくつも見られるエリアは候補から外すことが考えられます。
失敗事例②|サブリースの解約で賃料が下がり、収支が赤字に
サブリース契約には2〜5年おきに賃料を見直す条項が設けられていることが多く、家賃の保証がいつまでも続くわけではありません。
借地借家法では、サブリース業者が賃料の減額を求めることが法律上認められているため、「長期の家賃保証」をうたう契約であっても、契約期間中に賃料が引き下げられることも考えられます。
たとえば、購入から5年が経ったタイミングで、サブリース業者に賃料の10%引き下げを打診され、応じない場合は契約を終了すると告げられるといった事態が起こり得ます。
サブリースを解約したあとは、自分で管理するか管理会社に任せるかを選ぶことになり、下がった家賃の分だけ手元に残るお金が減っていく流れになります。
投資用中古マンションのサービスを比べるときは、サブリース頼みではない管理の仕組みになっているかを確かめておくと安心です。リノシー(RENOSY)に寄せられた評判や口コミをまとめた解説記事もあわせてご覧ください。
失敗事例③|旧耐震の物件が売れず、借り換えもできない
旧耐震基準で建てられた物件は、取得の段階では割安で魅力的に映るものの、手放す局面で売却も借り換えもできなくなる場合があります。
買主側が投資用ローンを使えないことから、購入できるのは現金で支払える人にほぼ限られ、売り手と買い手のバランスが大きく偏ってしまうためです。
こうした状況になると、持ち続ける以外の道がなくなり、修繕費がふくらむ築年数を迎えても手放せない「塩漬け」の状態に陥ります。
対策は明快で、購入の候補を新耐震基準の物件に絞り、1981年6月1日以降に建築確認を受けているかを重要事項説明書で確かめておくことです。
収益面のリスク|空室・賃料下落・滞納という3つの壁
中古物件への投資で家賃収入の安定を左右する主なリスクとしては、空室、賃料の下落、入居者の滞納の3つが挙げられます。
ここからは、各リスクが生じる仕組みと、損失を抑えるための方法を順に見ていきます。
空室リスク|年1〜2か月の入居者不在は首都圏でも想定内
空室リスクは、部屋の借り手がつかないあいだ賃料が一切入らなくなることで生じる損失を指します。
ワンルームの中古物件では、首都圏の物件であっても年間1〜2か月ほど借り手のいない期間が生じるとみておくのが一般的で、地方や郊外になると年間3か月以上埋まらない例も少なくありません。
総務省統計局の「住宅・土地統計調査」では、全国の空き家率が約13.8%(令和5年調査)と示されており、賃貸のニーズが細っている地域では、空室がこの水準を上回って長引くことも考えられます。
備えとして大切なのは、駅から徒歩10分以内で人口が保たれ、単身世帯の借り手が今後も見込める場所を選ぶことです。あわせて、賃料を相場と同程度か少し低めに設定し、早めに入居者を決める判断も求められます。
借り手不在の期間が見込みより長引くことも考え、年間の家賃収入のうち20〜30%を手元資金として残しておくと安心です。
賃料下落リスク|築20年超で20〜30%目減りするおそれ
賃料下落リスクは、建物が古くなるにつれて家賃相場が下がり、収益が細っていく要因を指します。新築当時と比べると、築20年を超えたあたりで賃料が20〜30%下がっている例が目立ち、地方や郊外では下げ幅がより大きくなることも考えられます。
| 経過年数 | 賃料の指数 | 下げ幅の目安 |
|---|---|---|
| 新築 | 100 | — |
| 築10年 | 90 | 約10%下落 |
| 築20年 | 75〜80 | 約20〜25%下落 |
| 築30年 | 65〜70 | 約30〜35%下落 |
| 築40年 | 55〜65 | 約35〜45%下落 |
※ 一般的な試算に基づく数値です。実際の下げ幅はエリアや物件の条件、市場の動向によって異なります。
下落への備えとしては、購入を検討する段階で築20〜30年時点に見込まれる賃料を当てはめて収支を計算し、その家賃でもローンを返し続けられるかを見ておくことが挙げられます。
設備の入れ替えやちょっとした改修を計画的に行えば、下げ幅を抑えられる可能性もあります。
滞納リスク|家賃保証会社への加入義務化が現実的な対策
入居者の滞納によるリスクは、入居の条件として家賃保証会社への加入を求めておけば、実際上はゼロに近い水準まで抑えられます。
もっとも、審査がどこまで正確か、保証会社の財務が健全かによって効果が変わるため、契約時にどの会社と組むかを慎重に選ぶことが大切です。
保証会社が賃料を立て替える仕組みがあれば、入居者が払わなくてもオーナーの口座には家賃が入ります。一方で、保証会社自体が破綻したケースや、滞納が長引いても裁判を経なければ明け渡しを求められないケースでは、空室の期間や訴訟にかかる費用をオーナーが背負うことになりかねません。
借地借家法では借り手側が手厚く守られているため、家賃が払われなくてもすぐに退去させられるわけではない点に気をつけておきましょう。
具体的な備えとしては、保証会社への加入必須・連帯保証人の併用・初回家賃の前払いという3点セットを契約の条件に盛り込んだうえで、管理会社が督促の手順を整えているかも確かめておくのが基本です。
財務・融資面のリスク|金利の上昇・借入条件の厳しさ・キャッシュフローの目減り
毎月手元に残るお金を大きく左右するのは、借入の条件と金利の動きです。
築年数で厳しくなりがちな中古物件の借入条件
多くの金融機関は、法定耐用年数のうち残っている年数をもとに融資期間を決めています。古い物件ほど短い期間での返済を求められやすく、毎月の手残りが圧迫されがちです。
鉄筋コンクリート(RC)造の場合、法定耐用年数は47年と定められているため、築20年の物件なら残りの27年が借入期間の上限の目安となります。
築15年以内なら35年返済を組める物件が多い一方、築25年を超えると返済期間が20〜25年に縮められるケースが増えるのが一般的な傾向です。
借りる金額が同じでも、返済期間が短いほど毎月の返済負担は重くなり、手元に残るお金も減ってしまいます。購入を決める前に、自分がどのくらいの期間で借りられるのかを金融機関へ確かめておくと安心です。
金利が上がるリスクと変動金利に潜む注意点
投資用ローンは住宅ローンに比べて金利が高めに設定されており、変動金利では1.5〜3.0%程度がよく見られる水準です。
変動金利で借りていると、市場金利が1ポイント上がっただけでも、借入1,500万円・残期間30年のケースでは月々の返済がおよそ1万円増えるという試算になり、収支が赤字に転じるおそれがあります。
購入前には、金利が現状から+1〜2ポイント上がった場合でも返済を続けられるかどうか、ストレステストで確かめておくことが大切です。
固定金利は当初の金利こそ変動金利より高めですが、長期で借りる場合には安心材料になり得ます。どちらを選ぶかは自身がどこまでリスクを受け入れられるかで判断し、複数の金融機関で条件を見比べることが勧められます。
キャッシュフローの試算|毎月の収支は黒字3,000円〜赤字10,000円が目安
中古ワンルーム投資のよくある条件で計算すると、毎月のキャッシュフローは赤字10,000円程度から黒字3,000〜5,000円までの範囲に落ち着くのが一般的です。
試算の前提は、物件価格1,500万円、自己資金150万円、借入1,350万円、金利2.0%、返済期間35年、想定家賃8万円です。
| 借入金額 | 金利 | 返済期間 | 毎月の返済額 | 返済総額 |
|---|---|---|---|---|
| 1,500万円 | 2.0% | 35年 | 49,689円 | 20,869,554円 |
| 1,500万円 | 2.5% | 30年 | 59,268円 | 21,336,529円 |
| 2,000万円 | 2.5% | 35年 | 71,499円 | 30,029,598円 |
| 2,500万円 | 2.5% | 35年 | 89,374円 | 37,536,998円 |
※ 当サイトの試算ツール(loan-calculator.py)を用いて算出しています。実際の返済額は、金融機関が適用する金利や諸費用によって異なります。
| 内訳 | 月額 | 補足 |
|---|---|---|
| 賃料収入 | +80,000円 | 空室率5%の想定は含まない |
| 借入の返済 | -44,720円 | 借入1,350万、金利2.0%、35年 |
| 管理費・修繕積立金 | -15,000円 | 物件の規模で増減 |
| 管理会社への委託料 | -4,000円 | 賃料の5% |
| 空室を見込んだ控除 | -4,000円 | 賃料×5% |
| 毎月のキャッシュフロー | +12,280円 | 税金・固定資産税・突発的な修繕は含まず |
※ この試算は設定した条件にもとづく目安であり、実際の収支を示すものではありません。固定資産税や所得税、突発的な修繕費、退去時の原状回復費は計算に入れていません。こうした費用を年単位で見積もって月あたりに割り振ると、表の黒字幅から数千〜1万円程度が差し引かれ、実際の収支は黒字3,000円〜赤字10,000円の範囲に落ち着くケースが多くなります。
年収ごとの融資可能額や毎月の収支の捉え方については、年収500万円で不動産投資を始めるシミュレーションもあわせて確認してみてください。
建物・物件のリスク|積立金不足・大規模修繕・経年劣化
物件側のリスクのなかでも見通しを立てにくいのが、修繕積立金の水準や大規模修繕の負担、専有部分の傷みといった建物に関わる要素です。
積立金が足りない場合の一時金請求の事例
修繕積立金の不足リスクは、長期修繕計画で見込まれる金額に管理組合の積立残高が届かず、大規模修繕の段階で一時金の徴収や借入れが必要になるリスクを指します。
積立金の水準が国土交通省の「マンションの修繕積立金に関するガイドライン」に掲載された目安に届いていない物件では、1戸ごとに数十万〜100万円超の一時金を求められる例も見られます。
よくあるのは、分譲時に売りやすさを優先して積立金が安く抑えられ、後から予定していた段階的な増額について所有者間の合意がまとまらないケースです。
積立金の増額や一時金の徴収は区分所有法に基づき総会での決議を経る必要があるため、合意形成ができないまま修繕時期に差しかかると、工事の先送りや見送りにつながるおそれがあります。
備えとしては、購入を検討する段階で重要事項調査報告書の取り寄せを欠かさず行い、積立金の残高、長期修繕計画の最終更新日、滞納の有無という3つの項目に目を通しておくことが有効です。
大規模修繕が行われる時期と負担額
大規模修繕は、外壁の塗り替えや屋上の防水工事、給排水管の更新などを一括で行う計画的な修繕工事を指し、おおむね12〜15年ごとに実施されるのが一般的です。
費用の目安は1戸あたり総額100〜150万円程度とされ、積立金だけで足りなければ、一時金を集めるか金融機関から借り入れて工面するのが通常の流れです。
| 建物の築年数 | 修繕積立金の月額目安 | 大規模修繕の状況 | 一時金発生の可能性 |
|---|---|---|---|
| 〜築10年 | 5,000〜10,000円/月 | 1回目が近い | 低い |
| 築10〜20年 | 10,000〜15,000円/月 | 1回目を終えている | 中程度 |
| 築20〜30年 | 12,000〜20,000円/月 | 2回目の時期 | 中程度〜高い |
| 築30年〜 | 15,000円〜/月 | 3回目以降の時期 | 高い |
※ 国土交通省のガイドラインを参考にした概算であり、専有面積や管理組合の運営方針によって金額は上下します。
築20年を超える物件を検討するときは、これまでの修繕の履歴と向こう10年の修繕計画に目を通し、保有中に求められそうな一時金の額をあらかじめ見積もっておくと安心です。
専有部分の設備故障と修繕コスト
オーナーが所有する専有部分の設備(エアコンや給湯器、水回りの設備など)は、交換の目安がおよそ15〜20年とされ、1回につき10〜30万円ほどを自己負担するのが一般的です。
管理組合が手当てするのは共用部分に限られ、専有部分の修繕費は所有者が自ら支払うことになるため、修繕積立金とは切り離して予備の資金を用意しておくことが大切です。
- エアコン・給湯器:約10〜15年ごと、1回10〜25万円
- 洗面台・キッチン:約20〜25年ごと、20〜80万円
- 床材・クロス:退去のつど5〜20万円
毎月の家賃のうち5〜10%程度を手元に残して積み立てておけば、突発的な出費による負担を和らげやすくなります。
市況・災害のリスク|値下がり・地震・旧耐震基準
購入の段階では気づきにくく、長く保有するなかで表に出てくるのが、物件価格の下落・旧耐震基準・災害という3つのリスクです。
値下がりリスクと売却出口の考え方
持っているあいだに市況が動いたり建物が古くなったりして、買ったときより安い値段でしか売れなくなるおそれを、物件価格下落リスクと呼びます。
築30年を超えると新築当時の30〜50%程度まで値を下げる例もあるので、「売る時期と売値」をどう見込むか、出口までの筋道を買う段階から描いておくことが求められます。
マンション価格が長い目で見てどう動いているかは、国土交通省が公表する「不動産価格指数」を使うと四半期単位で追えます。
近ごろは都心部のマンションで値上がりが続いているものの、地方や築年数の古い物件が多い地域では値を下げているところも少なくないため、地域ごとの値動きをつかんでおくことが重要です。
- 賃料が下がり修繕費もかさみ始める築20〜25年のタイミングで手放す
- 借入残高が減って利益を残しやすい築15〜20年のうちに売る
- 相続を迎えるまで持ち続け、毎月の手残りを重んじて運用する
どの道筋を選ぶかを買う前に決めておけば、物件を見極める物差しも揺らぎにくくなります。
1981年6月以前の旧耐震基準に潜む重大リスク
建築基準法の改正が1981年(昭和56年)6月1日に施行されており、旧耐震基準のマンションは、この施行日より手前の時点で建築確認が下りた物件を指す言葉です。
改正後は、震度6強〜7程度の揺れでも倒れない設計を求める新耐震基準が義務となったため、改正前の物件は今の基準に見合う耐震性能を備えていないおそれがあります。
- 投資用ローンの融資に応じない金融機関が多い
- 売るときも買い手が融資を受けにくく、現金で買える人しか相手にならない
- 大きな地震で建物が傷むおそれが新耐震の物件を上回る
売りたいときに買い手が見つかりにくく、安値で手に入れられても出口で行き詰まり、長く売れないまま抱え込む結果になる例も多く見られます。
| 種別 | 建築確認日による区切り | 投資用ローンの利用 |
|---|---|---|
| 旧耐震基準 | 1981年5月31日以前 | 断る金融機関が多い |
| 新耐震基準 | 1981年6月1日以降 | 通常は利用できる |
| 新・新耐震(2000年基準) | 2000年6月1日以降 | 通常は利用できる |
※ 判定に使うのは竣工日ではなく「建築確認日」なので注意してください。日付は建築確認日の欄として重要事項説明書に記載されています。
中古マンション投資をはじめて行う方が最低限押さえておきたい目安は、対象を新耐震基準の物件に絞ることです。改正前の物件は、立地がとりわけ優れていて現金で購入できるような例外を除き、見送るほうが無難と考えられます。
地震・水害への備えと地震保険・火災保険
中古マンションを保有するなら、火災保険と地震保険にはほぼ欠かさず加入しておきたいところです。
気をつけたいのは、地震保険の支払い上限が、火災保険で設定した金額の30〜50%と決められていることです。地震で建物が全損した場合でも、受け取れる補償は建物価格の半分が限度となります。
近年は大雨による浸水被害の危険も目立ってきました。ハザードマップ上で浸水想定区域や土砂災害警戒区域に入っている物件では、補償をどこまで厚くするかと保険料の負担を比べながら、慎重に判断することが大切です。
- 火災保険は建物・家財に加え、施設賠償責任の補償も一緒に付ける
- 地震保険だけでは申し込めず、火災保険との同時契約が前提となる
- 保険料は1年ごとの一括払いより、長期でまとめて契約したほうが安くなりやすい
失敗リスクを減らす物件選定の9項目チェックリスト
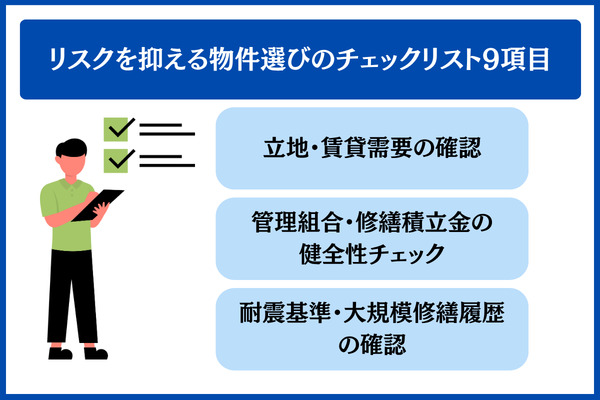
買う前の下調べを丁寧に行えば、中古マンションへの投資で起こりうるリスクの多くは一定程度避けられます。
エリアと賃貸ニーズの見極め
投資用の中古マンションを選ぶ際に押さえておきたい立地の条件は、駅から徒歩10分以内、人口が保たれている地域、単身者の借り手が今後も見込める場所という3点が目安になります。
購入したあとで立地を変えることはできません。この段階で条件を緩めると、後からリスクを抑える手立てがほとんど残らない点に注意が必要です。
物件を選ぶ際に見ておきたいポイントを、9項目の一覧表にまとめました。
| チェック対象 | 調べ方 | 目安となる基準 |
|---|---|---|
| 最寄り駅からの距離 | 物件資料や地図で確認 | 徒歩10分以内 |
| 周辺エリアの人口推移 | 自治体の統計、国勢調査 | 人口が横ばいか増加 |
| 賃貸ニーズ | スーモ・ホームズに掲載中の募集物件 | 似た条件の空室が少なめ |
| 管理組合の資金状況 | 重要事項調査報告書 | 国交省の目安を上回る修繕積立金 |
| 長期修繕計画の更新 | 重要事項調査報告書 | 直近5年以内に見直しあり |
| 積立金の滞納状況 | 重要事項調査報告書 | 滞納戸数が全体の5%未満 |
| 耐震性能 | 重要事項説明書 | 1981年6月以降の新耐震基準 |
| 大規模修繕の実績 | 管理会社への聞き取り | 2回程度の実施実績あり |
| 災害リスク | 自治体ハザードマップポータル | 想定される浸水の深さが0.5m未満 |
チェック項目をすべて満たす物件はなかなか見つからないため、優先度を付けたうえでどこまで譲れるかを決めておくほうが現実的です。少なくとも駅からの距離、新耐震基準、管理組合の状況から修繕積立金の滞納までの項目は、妥協しない条件にしておくと安心です。
管理組合の運営と積立金の健全度
管理組合のお金の状態が健全かどうかは、重要事項調査報告書を見ると把握できます。
見るべきポイントは、国交省ガイドラインで示された平均値を修繕積立金が上回っているか、直近5年以内に長期修繕計画の見直しが行われているか、滞納している戸数が全戸数の5%未満に収まっているか、という3点を、まとめて確認していきます。
重要事項調査報告書は、売主や管理会社を通じて入手できます。購入を申し込む前の段階で取り寄せておくと安心です。
耐震性能と過去の大規模修繕の把握
建築確認日が1981年6月1日以降で新耐震基準を満たし、なおかつ大規模修繕を済ませている物件から優先的に検討しましょう。
築20年超の物件なら、大規模修繕を1〜2回終えていることが望ましいとされます。まだ実施されていない場合は、近いうちに一時金を求められるおそれが高い物件と考えられます。
調べ方としては、重要事項説明書に記載された建築確認日をチェックし、大規模修繕の実績については管理会社に問い合わせる方法があります。
あわせて、次に予定されている大規模修繕の時期と積立金の現在の残高も確認し、修繕計画に見合う残高があるかどうかを見ておきましょう。
安心して任せられる不動産投資会社の見極め方
物件そのものの良し悪しに加えて、二人三脚で歩む不動産投資会社をどう選ぶかも、中古マンション投資で得られる結果を大きく左右します。
見極めるべき4つの視点(実績・物件選定の基準・管理の体制・出口戦略の支援)
不動産投資会社を見極めるうえでは、実績・物件選定の基準・管理の体制・出口戦略の支援という4つの視点が目安になります。
物件を売って終わりにするのではなく、購入後の管理から将来手放すときまで一貫して支えられる体制が整っているかどうかが、大きな分かれ目といえます。
- 実績 → 公式サイトやIR資料で、入居率・運用戸数・販売実績を確かめる
- 物件選定の基準 → どのエリア・築年数まで扱うのかを、面談やセミナーで尋ねる
- 管理の体制 → 賃貸管理を自社で行うのか、外部へ委託しているのかを確かめる
- 出口戦略の支援 → 面談の場で、買取サービスや売却仲介を用意しているかを尋ねる
という順序で、必要な情報をそろえていきます。
候補を絞る段階で上場企業も含めたおすすめの不動産投資会社18選に目を通し、複数社を見比べておくと、面談で確認すべき点がはっきりします。
中古マンション投資を得意とする会社に共通する点
- 長年にわたって中古の区分マンションを取り扱っている
- 95%以上という入居率の実績を開示している
- 修繕の履歴や管理組合に関する情報を隠さず示している
新築を中心に扱う会社では、中古ならではの管理組合リスクについて説明が手薄になりがちなため、中古物件を扱った実績があるかどうかを確かめておくと安心です。
RENOSYを例に挙げると、投資家ごとに異なるニーズへ対応できるよう、新築・中古、区分・一棟、戸建て・アパート・マンションといった多様な物件をそろえており、中古区分を取り扱った経験も豊富です。
日本財託については、東京23区にある中古区分を専門にしたセミナーを開いていることで知られ、これから始める方への情報提供が充実しているといわれています。
プロパティエージェントは、東証プライム上場グループの一員として中古区分マンションを取り扱い、面談を通じて一人ひとりに合わせた提案をすることに重きを置いています。
比較検討の進め方|複数社への資料請求とセミナー参加
判断を1社だけに委ねるのはリスクが高く、少なくとも3社から情報を集めて見比べることが勧められています。
資料請求、セミナーへの参加、個別面談と3段階で進めながら、各社の得意分野がご自身の希望とどれだけ合っているかを確かめていきます。
流れを整理すると、
(1)情報収集の段階:資料を取り寄せ、WEBセミナーを視聴する
(2)比較検討の段階:候補を2〜3社に絞って個別面談を受ける
(3)行動の段階:提案された物件を細かく見極める
という進め方が基本とされています。
どの会社のセミナーでも共通の質問をしてみて、答えの具体性や納得感を見比べれば、相性のよい会社を見つけやすくなります。
セミナーで比べたいポイントについては、おすすめの不動産投資セミナー10選を比較で詳しくまとめていますので、あわせてご覧ください。
RENOSYの無料資料請求を利用すれば、中古マンション投資で扱う物件の種類や運用の実績について、具体的な情報を手に入れられます。
投資家それぞれの希望に合わせられるよう、新築・中古、区分・一棟、戸建て・アパート・マンションなど、多彩な物件が用意されています。
\ まずは無料資料で比較検討 /
※ お申し込みの目安:勤続1年以上で上場企業/公務員/医師等にお勤めの、30〜50歳未満かつ年収500万円以上の方
東京23区で中古区分マンションに投資した実例を、セミナーで時間をかけて知りたい方には、日本財託の無料セミナーで情報を集める方法が向いています。
\ 無料セミナーで実例をチェック /
中古マンション投資のリスクに関するよくある質問
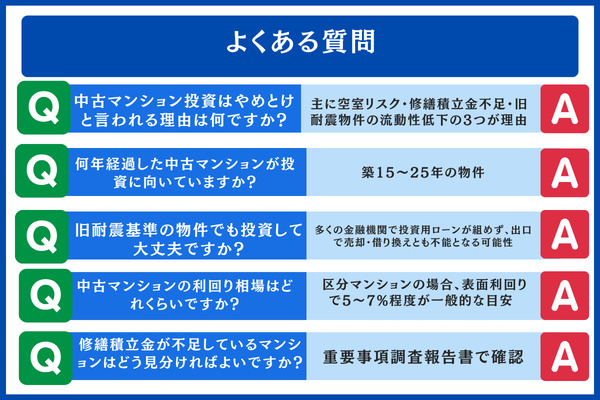
- 中古マンション投資が「やめとけ」と敬遠されるのはなぜでしょうか?
-
よく指摘されるのは、空室が埋まらないリスク、修繕積立金が足りなくなる問題、旧耐震物件の売りにくさの3つです。
もっとも、新耐震基準を満たす物件を選び、立地や管理組合の運営状態をしっかり見極めれば、こうしたリスクをかなり抑えられる余地があると考えられます。
- 投資用に選ぶなら、築何年くらいの中古マンションが候補になりますか?
-
一般に検討対象となりやすいのは築15〜25年ほどの物件で、価格と利回り、残りの耐用年数の釣り合いがとりやすいとされています。
ただ、築年数だけで判断するのではなく、管理組合がきちんと運営されているか、これまでどのような修繕が行われてきたかもあわせて確かめておくと安心です。
- 旧耐震基準で建てられたマンションへの投資は避けたほうがよいでしょうか?
-
1981年5月31日以前に建築確認を受けた旧耐震基準の物件については、投資用ローンの融資に応じない金融機関が多く、出口の段階で売ることも借り換えることも難しくなるおそれがあります。
基本的には、新耐震基準の物件だけに対象を絞って探すほうが堅実と考えられます。
- 中古マンション投資の利回りは、どの程度が相場とされていますか?
-
区分所有のマンションであれば、表面利回りは5〜7%程度がひとつの目安とされています。
ここから管理費や修繕積立金、税金、空室による損失を差し引いて実質利回りでみると、3〜4%台まで下がるケースが一般的です。
- 修繕積立金が足りていないマンションを見極めるには、どこを確認すればよいですか?
-
チェックしたいのは、重要事項調査報告書に記載された修繕積立金の残高、長期修繕計画が最後に更新された日付、滞納している戸数の3点です。
長期修繕計画の見直しが10年以上行われていない、全戸数のうち5%を超える住戸で滞納が起きている、積立金の額が国交省ガイドラインで示された目安よりかなり少ない、といった条件に当てはまるマンションでは、将来一時金を求められるリスクが高まる可能性があります。
まとめ|中古マンション投資に潜むリスクと「正しく恐れる」ための備え
空室、家賃の下落、入居者の滞納、修繕積立金の不足、大規模修繕、設備の故障、物件価格の下落、旧耐震、災害、融資条件という10種類のリスクが、中古マンションへの投資には潜んでいます。
個々のリスクが単独で表面化するとは限らず、ひとつが別のリスクを呼び込み、重大な失敗へと発展するケースも実務の場では少なくありません。
- 物件を選ぶ段階では、新耐震基準、駅からの近さ、健全な管理組合の3点を、最低限クリアしたい基準として決めておく
- 依頼先の会社は、中古物件の取扱実績、管理の体制、売却時の支援という3点でチェックする
- 重要事項調査報告書に目を通すこと、複数の会社を比べること、シミュレーションを使ったストレステストを日頃の習慣にする
- 物件選定と依頼先選定の2軸を押さえれば、リスクの多くは避けられる可能性がある
とはいえ、物件の選定と依頼先の選定という2軸をしっかり押さえておけば、リスクの多くは避けられると考えられます。
重要事項調査報告書のチェックや複数社の比較、シミュレーションを用いたストレステストを日常的に行うことで、予期しない損失が生じる可能性をかなり小さくできるでしょう。
リスクを適切に恐れ、準備を整えたうえで臨めば、見合った収益を狙える投資の手段といえます。
最初の一歩としては、セミナーの視聴や資料請求を通じて複数の選択肢を見比べ、ご自身のライフプランに合うかどうかを確かめながら、判断に必要な情報を集めていくのがおすすめです。
※ 本記事に掲載した内容は2026年10月時点で確認できた情報をもとにしています。法律や税の制度、金利は今後見直される可能性があります。最新の内容は、国土交通省や国税庁、各金融機関が公表している公式情報でご確認ください。不動産投資はリスクを伴う投資です。最終的な投資判断は、ご自身の責任のもとで行ってください。税務や法務の具体的な内容については、各分野の専門家への相談をおすすめします。掲載したシミュレーションは一定の条件を設定したうえでの試算であり、実際の投資成果と一致するとは限りません。