マンション経営を始めてみたい気持ちはあっても、「入居者が決まらなかったら」「金利が上昇したら」「災害で建物が損傷したら」と、心配ごとが尽きずに一歩を踏み出せない方も多いのではないでしょうか。
販売担当者からはメリット中心の説明を受け、インターネット上では否定的な意見ばかりが目につくため、何に対してどう備えればよいのか判断がつかないまま悩んでいる方も少なくありません。
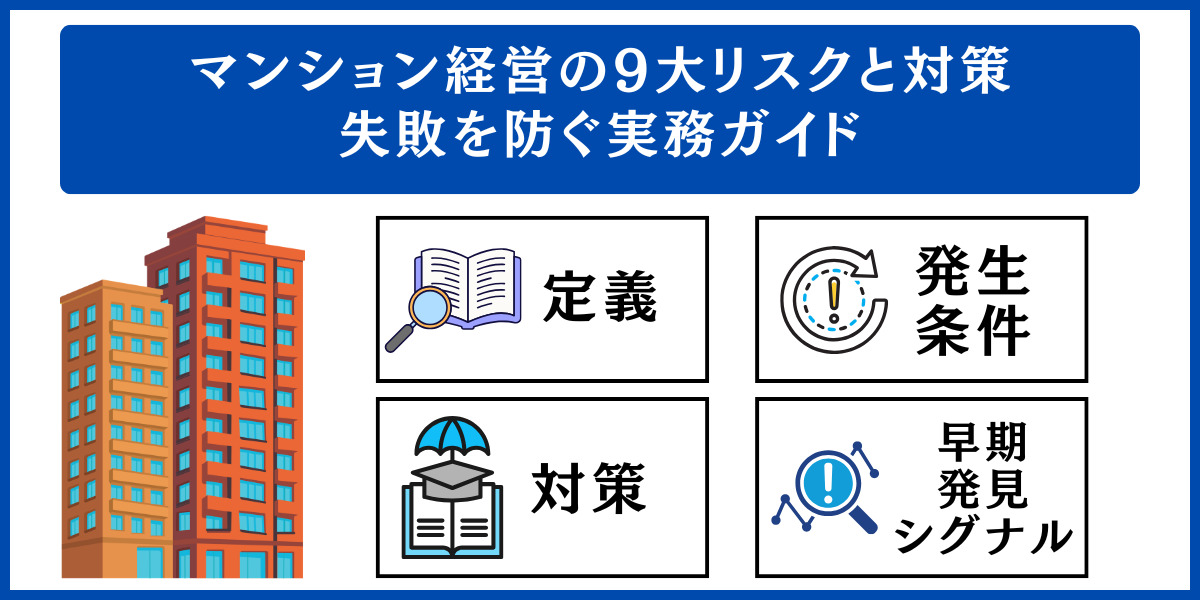
この記事では、賃貸不動産経営管理士である田崎義人が、マンション経営に伴う9大リスクについて、「定義」「発生条件」「対策」「早期発見シグナル」という4つの軸から順序立てて整理していきます。
セールスの場面では触れられにくい、金利が上昇した場合に負担がいくら増えるのかといった具体額の試算や、サブリース契約・管理会社の倒産など見過ごされやすいリスクについても、現場の実務に即して詳しく取り上げます。
最後まで読み進めていただくと、①リスク全体の見取り図、②リスクごとの現実的な備え方、③ご自身の物件や属性から見て優先的に注意したいリスク、④安心して相談できる窓口の見極め方、といった判断材料がひととおり手元にそろうよう構成しています。
ご家族にきちんと説明できる程度までリスクを理解しておきたい方に、特に読んでいただきたい内容です。
関連する情報として、マンション経営でよくある失敗事例8選、マンション経営は本当に儲からないのかを検証した解説、中古マンション投資で想定されるリスク10選、不動産投資における10大リスクとその回避策も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
マンション経営におけるリスク把握の大切さ
10年・20年という長い期間にわたって続けていく事業がマンション経営です。リスクを一つずつ切り分けて手当てするやり方だけでは、十分な備えになりにくいといえます。
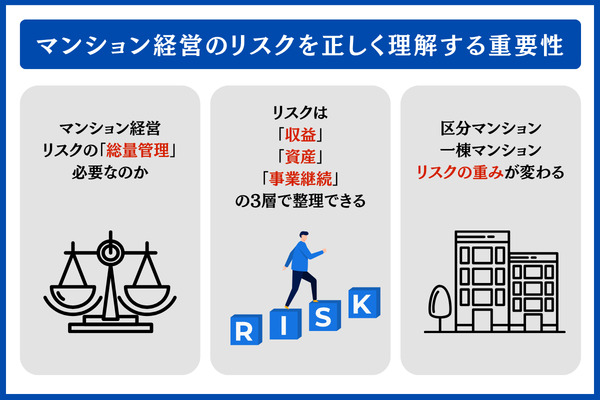
いくつものリスクがつながり合い、収支をじわじわと圧迫していきます。抱えているリスクを「総量」として全体から見渡し、手を打てるかどうかが明暗を分けるポイントになります。
この章では最初に、リスクを構造としてとらえるための見方を確認していきます。
マンション経営でリスクを「総量」として管理したい理由
個々のリスクをばらばらに管理するのではなく、互いの連鎖まで考えに入れた総量管理という視点で向き合うことが求められます。
どれか一つのリスクが表に出ると、ほかのリスクも次々と姿を現す仕組みになっているからです。
例として、「空室が長期化」した場面を考えてみます。入居者を集めるために家賃を引き下げざるを得なくなり、「家賃下落リスク」が想定より早く現れてきます。
実質利回りは家賃の低下とともに下がり、売るときの評価額にも影響が出るため、「流動性リスク」や「価格下落リスク」が並行して進んでいきます。
加えて金利が上がる時期と重なると、毎月のキャッシュフローがマイナスに転じ、急いで手放さざるを得ない状況では「売却損リスク」も避けにくくなります。
リスクはばらばらに起きるものではなく、ドミノが次々と倒れていくように連なっていくものです。
そこで、9つのリスクを横並びで眺めるだけで終わらせず、互いのつながりに目を向けて「真っ先に倒れそうな牌(ドミノ)」を見極め、そこから手厚く補強していく考え方が欠かせないといえます。

収益・資産・事業継続の3層で見るリスクの全体像
マンション経営に伴う9大リスクは、どの領域に影響が及ぶかによって3つのレイヤーに振り分けられます。
各レイヤーをまたいで対策を組み立てておくと、見落としを減らしやすくなります。
| 分類 | 該当するリスク | 主な対策 |
|---|---|---|
| 収益面のリスク | 空室・家賃の下落・家賃の滞納・金利の上昇 | 立地の選び方/家賃の適正設定/家賃保証会社の利用/ストレステストの実施 |
| 資産面のリスク | 修繕・建物の老朽化、災害、不動産価格の下落 | 長期修繕計画の確認/保険への加入/エリアの選び方 |
| 事業継続面のリスク | 流動性(売りにくさ)、管理会社・サブリースに関するもの | 出口戦略の設計/管理会社の選別 |
もっとも、レイヤー分けはあくまで整理のための便宜上の区分で、一つのリスクが複数のレイヤーにまたがるケースも少なくありません。
例を挙げると、老朽化は「資産リスク」に入れていますが、修繕費がかさむことで「収益リスク」にも影響が及びます。
分類を厳密にすることが目的ではなく、対策の抜けを防ぐための整理だと考えるとよいでしょう。
区分所有か一棟所有かで変わるリスクの比重
ひと口に「マンション経営」といっても、区分所有(建物の中の一室だけを持つ形)と一棟所有(建物全体を丸ごと持つ形)とでは、どのリスクが重くのしかかるかが大きく変わってきます。
区分マンションは数百万〜数千万円規模の初期投資から始められるため手を出しやすく、購入を検討する人の数も多いことから、比較的売りやすい傾向があります。
その反面、所有する1室が空けば家賃収入がゼロになるため、空室リスクの影響をまともに受けます。
これに対して一棟マンションは、複数の部屋に収益を分けられるので、満室での稼働を前提とすれば収益は安定しやすいものの、初期投資は数千万〜数億円規模にのぼり、外壁や屋上、給排水管といった大規模修繕の費用もすべてオーナーが負担します。
また、買い手が投資家に限られやすいため、売却時の流動性は区分に比べて低くなる傾向があります。物件タイプを選ぶ際は、「自分にとって受け入れられないリスクはどれか」から考え始める視点が大切です。
マンション経営に潜む9大リスクの早見一覧
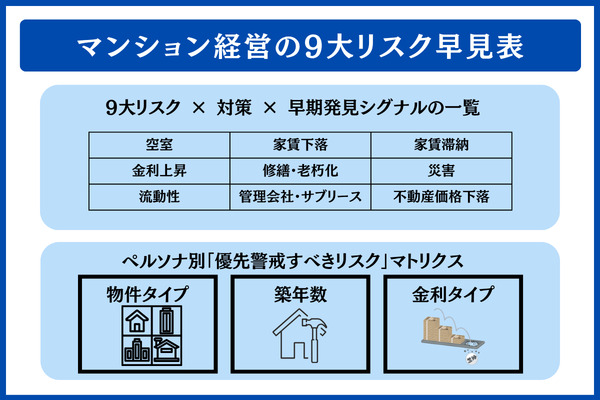
記事の核となる9大リスクの全体図を、まずは一覧の形でつかんでいただきます。
リスクごとに意味・おもな要因・打ち手を整理し、行動に移すタイミングを見極めるための兆候もあわせて1枚の表に落とし込みました。
ご自身の物件や属性に照らして、特に注意を払いたいリスクを洗い出す出発点としてお使いください。
9大リスクの打ち手と兆候をまとめた一覧表
マンション経営で想定される9大リスクを、ひとつの表で横断的に整理しています。
リスクが表面化しやすい場面と、どの数値や状況を見ていれば兆しに早く気づけるかを組み合わせて押さえておくと、対策に踏み切るタイミングを判断しやすくなります。
| リスク項目 | 内容 | おもな要因 | 打ち手 | 気づくための兆候 |
|---|---|---|---|---|
| 空室 | 入居者不在の間も出費がかさみ収支がマイナスに | 立地や賃料設定、募集の弱さ | 立地の吟味/相場に合う賃料/客付けに強い管理会社 | 稼働率が92%を下回る/募集期間が60日を超える |
| 家賃下落 | 築年の経過や近隣の供給増により賃料がじわじわ低下 | 設備の古さ/ライバル物件の増加 | 設備の更新/募集条件の見直し | 近隣の似た物件の賃料が前年同月より下がる |
| 家賃滞納 | 賃料が入らなくても税務上は収入として計上 | 入居審査が緩い/景気の波 | 保証会社の利用/審査基準の強化 | 滞納が2か月を超える/入居者と連絡が取れない |
| 金利上昇 | 借入金利が上がり毎月の返済額が膨らむ | 変動金利を選んでいる/市場金利の上昇 | 自己資金を多めに投入/繰上返済の余力確保/固定金利の検討 | 政策金利引き上げの兆し |
| 修繕・老朽化 | 見込み外の修繕費で利回りが目減り | 長期修繕計画の不十分さ/建物の経年劣化 | 購入前に長計を確認/自前の積立/建物状況調査の実施 | 修繕積立金引き上げの通知が届く |
| 災害 | 地震や火災、水害による被害 | 立地や耐震性、保険の不足 | 新耐震基準の物件を選ぶ/ハザードの高い地域を避ける/保険を組み合わせる | 自治体のハザードマップが改訂される |
| 流動性 | 売りたい時期に買い手がつかない/売却で損失 | 築年が古い/需要の減少/融資がつきにくい | 出口のタイミングを前もって設計/売りやすい立地を選ぶ | レインズ上で成約までの期間が長くなる |
| 管理会社・サブリース | 管理の質の低下/契約を解除しにくい | 管理会社の選び方が不十分/契約の条項 | 管理戸数や財務情報の開示を確認/契約条項を細かく点検 | 募集対応や報告書の遅れ |
| 不動産価格下落 | 売却価格が見込みを下回る | 人口の減少/金利上昇/設備の陳腐化 | 都心を優先/需要が続くか見極め/出口価格の試算 | 国交省 不動産価格指数が下向きに推移 |
国土交通省の「不動産価格指数(令和7年・第2四半期分)」を見ると、区分所有のマンションは2010年平均=100を基準として足元で2倍以上まで上昇しており、今後価格が調整される可能性も考慮しておきたいところです。
兆候をつかむ手段として、指数の動きを四半期単位で確認する習慣づけをおすすめします。
物件条件別に見る警戒優先度のマトリクス
物件の種類や築年数、金利のタイプがどう組み合わさるかによって、真っ先に備えたいリスクは変わってきます。
ご自身の状況に近いパターンを、次の表で確かめてみてください。
| 物件の種類 | 築年帯 | 金利の種類 | 第一に警戒するリスク | 二番手のリスク |
|---|---|---|---|---|
| 区分・新築 | 〜10年 | 変動 | 金利上昇 | 家賃下落(新築プレミアムの消失) |
| 区分・中古 | 11〜25年 | 固定 | 修繕・老朽化 | 流動性 |
| 区分・築古 | 26年〜 | 変動/固定 | 流動性/価格下落 | 修繕 |
| 一棟・新築 | 〜10年 | 変動 | 金利上昇 | 修繕計画 |
| 一棟・中古 | 11〜25年 | 固定 | 修繕(大規模修繕) | 空室 |
| 一棟・築古 | 26年〜 | 変動/固定 | 流動性/価格下落 | 修繕 |
なお、表の内容は一般的な傾向を示したもので、立地や需要、個々の物件の事情によって順位が入れ替わることもあります。
購入を決める前に、ご自身の物件でいちばん先に崩れそうな要素は何かを見極めておくことが大切です。
ここまでの内容で、リスク全体の姿と、ご自身のケースで優先して備えたいポイントがつかめたのではないでしょうか。
次章以降では、9つのリスクをひとつずつ掘り下げて解説します。
物件タイプに応じた備え方を、体系立てて整理された資料で確かめたい方は、次の資料もあわせてご覧ください。
区分マンション投資における標準的なリスク対策や収支の組み立て方を整理した資料が、トーシンパートナーズから無料で提供されています。
\ リスク対策資料をチェック /
※情報を集める段階での参考としてご利用ください。最終的な投資判断はご自身の責任でお願いします。
空室リスク|家賃収入が途切れる最大の要因
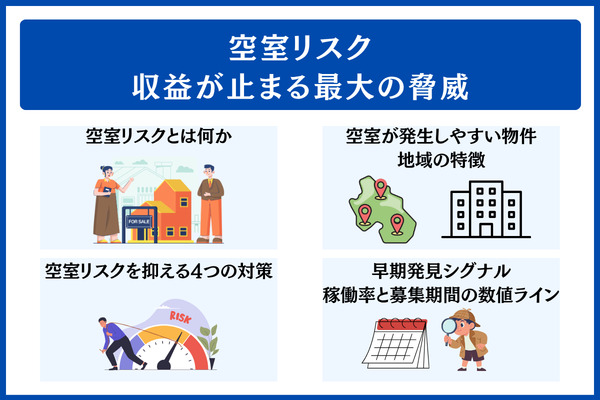
マンション経営に伴うリスクのなかで、空室は起こる可能性が高く、収支へのダメージもすぐに表れるものといえます。
入居者がいない月も、ローン返済や管理費、固定資産税の支払いは止まりません。家賃が入らない分、月々の収支はたちまちマイナスに転じます。
ここでは、空室が生じる仕組みや具体的な対策、異変を早めに察知するための目安を、実務の視点から順に見ていきます。
空室リスクの基本的な考え方
空室リスクは、部屋が埋まっていない間もローン返済や管理費、固定資産税などの固定費は出ていき、収支がマイナスになってしまうリスクのことです。
新築か中古か、区分か一棟かを問わず、構造上避けて通れないリスクといえます。
次の表では、管理費1.5万円・ローン返済8.3万円を見込んだ家賃8.5万円の区分マンションを例に、空室が続いた期間に応じて手元資金から補うことになる金額を試算しています。
【試算の前提】購入価格2,500万円(自己資金250万円、借入2,250万円)/借入条件は金利2.0%・35年/家賃は85,000円、管理費等は15,000円を想定/ローン返済額は、自己資金10%相当を差し引いた借入額をもとにした概算
| 空室が続く期間 | 得られなくなる家賃 | 手元資金から補う額(概算) |
|---|---|---|
| 1か月 | 85,000円 | 約83,000円 |
| 3か月 | 255,000円 | 約249,000円 |
| 6か月 | 510,000円 | 約498,000円 |
| 12か月 | 1,020,000円 | 約996,000円 |
※ あくまで試算のため、実際の収支は物件の条件や市況、管理にかかるコストによって変わります。入居者がいない間もローン返済や管理費、修繕積立金、固定資産税等の支払いは止まらないため、失った家賃と同じかそれを上回る額を手元資金で補う前提で計算しています。
空室が12か月にわたって続くと、持ち出しは100万円近くにのぼり、給与などほかの収入で穴埋めする必要が出てきます。
「半年くらい入居者がいなくても耐えられる」と言い切れるだけの手元資金があるかどうかは、購入を決めるうえで大きな判断材料になります。
空室が出やすい物件と地域の傾向
物件や地域によって、空室が表面化しやすいケースには似通った傾向が見られます。
- 駅徒歩10分超の物件(単身者の需要が目に見えて弱まる)
- 単身者の需要が乏しい郊外(高齢化や人口減少が進むエリア)
- 大学の撤退や大規模工場の移転が予定されているエリア
- 新築マンションの供給が周辺で増えつつあるエリア
- 共用部の管理が行き届かず、内見で悪い印象を与えやすい物件
もっとも、駅徒歩10分超だからといって一律に不利とは限りません。車での移動が中心の地方都市では、駅からの距離がさほど影響しないケースもあります。
想定する入居者がどのように通勤・通学するかを出発点にして、所有物件の立地条件と照らし合わせながら見極めてください。
空室を防ぐための4つの備え
空室への備えは、購入を決める前の立地の見極めに始まり、購入後の家賃の適正化・原状回復の質・管理会社の募集力に至るまで、4段階に分けて考えられます。
- 立地の見極め:単身/DINKS/ファミリーのどの層を狙うかを決め、購入前に通勤や日常生活での動き方を確かめる
- 家賃の適正化:近隣の似た物件がいくらで成約しているかをレインズ等で調べ、相場±5%以内の家賃に設定する
- 原状回復の質:退去のたびにクリーニングや細かな修繕をきちんと行い、内見での見栄えを維持する
- 管理会社の募集力:ポータルサイトへの掲載や自社サイト、仲介会社とのネットワークなど、どのような集客チャネルを持っているかを複数社で比べる
なかでも、購入後に修正が難しいのは「立地」です。
立地選びでつまずいた物件は、家賃の引き下げ以外に手立てがなくなりがちです。購入前の段階で、立地の確認を何よりも優先して進めてください。
空室対策をより具体的に知りたい方は、マンションの空室対策を進める具体的な手順もあわせてご覧ください。
異変を早くつかむ目安:稼働率と募集期間の基準値
空室の兆しをいち早くつかむには、稼働率と募集期間の2指標を四半期単位で追いかける方法が役立ちます。
- 稼働率が92%を下回る(空室が年間1か月を超える水準)→ 黄信号
- 1室ごとの募集期間が60日を超える → 黄信号
- 稼働率が85%を下回る、または募集期間が90日を超える → 赤信号(家賃や管理会社の見直しに着手)
もっとも、ここで挙げた数値は、地域や物件の種類、季節による需要の波によって変わってきます。
地方には稼働率90%でも平均的とされるエリアがあります。管理会社に聞き取りをして所有物件の周辺エリアの平均値を把握し、その値と見比べながら運用してください。
金利上昇リスク|固定金利を選んでも気を抜けない返済負担の増加
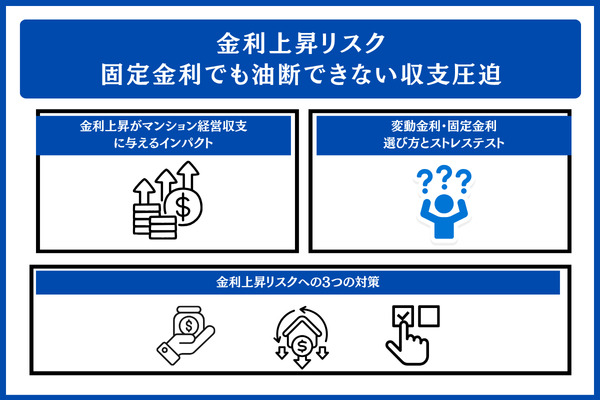
毎月の手残りをダイレクトに削り取ってしまうという点で、金利の上昇はとりわけ厳しいリスクといえます。
投資ローンを変動金利型で組んでいるケースでは、金利がわずかに上がっただけでも、長い返済期間を通すと追加の支払いが数百万円単位にふくらむことがあります。
この章では、具体的な試算を用いて、金利が上がったときの影響を数字で確認していきます。
金利の上昇で変わるマンション経営の収支
投資用ローンに適用される金利は、おおむね1.5〜3.0%の範囲がひとつの目安とされます。
借入時点で2.0%だった金利が3.5%へ上がったと仮定し、毎月の返済額と返済総額を並べてみると、影響の大きさは軽く見られないものだとわかります。
【試算の前提】借入金額:2,500万円(区分マンション・自己資金10%を想定)/ 返済方法:元利均等返済 / 借入期間:35年
金利が上がった場合の返済額比較(借入2,500万円・35年)
| 金利 | 毎月の返済額 | 返済総額 | 月々の増加額 | 総額の増加額 |
|---|---|---|---|---|
| 2.0%(借入時) | 82,816円 | 34,782,591円 | — | — |
| 3.5%(上昇時) | 103,323円 | 43,395,517円 | +20,507円 | +8,612,926円 |
※ 表の数値は各金利水準をもとにした概算です。実際に適用される融資条件は、金融機関による審査、借り手の属性、市場の動きなどによって変わります。借入を検討する段階では、複数の金融機関へ相談されることをおすすめします。
毎月の返済は約2万円ふくらみ、返済総額で見ると861万円以上も負担が増える結果になります。
家賃収入が横ばいのままなら、毎月手元に残るお金は2万円目減りします。当初は「月3万円のプラス」を見込んでいた計画が、「月1万円のマイナス」へ転じるおそれも十分に考えられます。
変動金利と固定金利の判断基準とストレステストの考え方
変動か固定かは、手元資金のゆとりと、金利の変動をどこまで受け入れられるかを軸に考えます。
目安としては、変動金利の当初水準が1.5〜2.5%程度と低く抑えられているのに対し、固定金利は2.5〜3.5%程度とやや高めに設定される傾向があります。
変動金利が合うのは、自己資金に厚みがあって繰上返済に回せる余力を持つ人です。当面は低金利の恩恵を受けつつ、金利が上がり始めたら繰上返済で手当てするという考え方を取りやすいためです。
変動金利を選ぶときは、「+1.5〜2.0%」の上昇を織り込んだストレステストで、毎月のキャッシュフローを確かめておきましょう。
固定金利は、スタート時の金利がやや高くても返済中の毎月の支払額が変わらないので、収支の見通しを描きやすい点が強みです。
本業の給与収入を軸に副業として手堅く運用したい人や、ストレステストに手間をかけず収支の想定を単純にしておきたい人に適しています。
また、金融機関ごとに「当初固定(5年・10年・20年)」や「全期間固定」といった固定金利のプランが複数用意されている場合もあるため、固定する期間と借入期間の組み合わせまで比べたうえで決めるとよいでしょう。
金利上昇リスクに備える3つの方法
金利の上昇に対しては、次の3点を意識して準備しておくと備えになります。
- 自己資金を厚めに用意:物件価格の20%以上を頭金として入れ、借りる金額を抑える
- 繰上返済に回せる資金の準備:給与や賞与の一部を繰上返済用に積み立て、金利が上がったときに動ける状態にしておく
- 固定金利という選択肢:はじめのコストがかさんでも、長期の固定で収支のぶれを抑える
なお、手持ちの資金をすべて頭金につぎ込むと、自由に使えるお金が減ってしまいます。半年〜1年分の生活費にあたる生活防衛資金は、投資とは切り離して残しておきましょう。
「毎月の収支はプラスでも、家計の預貯金はほとんど残っていない」という状況では、災害や修繕など別のリスクが起きたときに持ちこたえるのが難しくなります。
賃料低下リスク|年月とともに目減りする収入
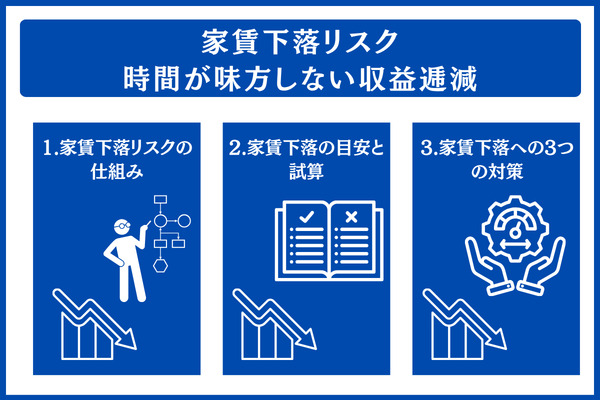
賃料には、年月を重ねるにつれて少しずつ下がっていく傾向があります。
入居者が入れ替わるたびに新築ならではの上乗せ分は消えていき、さらに設備の古さや近隣での新規供給の増加が、値下がりの流れを後押しします。
物件を持ち続けるだけで収入が徐々に減っていく、という見通しを織り込んだうえで収支を組み立てることが大切です。
賃料が下がる仕組み
賃料が下がる大きな理由は、建物が古くなるにつれて競争力が落ちていく点にあります。主に次の3要因が重なり合って作用します。
- 新築プレミアムの消失:新築当初に上乗せされていた賃料分は、最初の入居者が出ていくタイミングで失われがち
- 設備の陳腐化:周りの新しい物件と比べたとき、給湯器やエアコン、宅配ボックスなどの設備が見劣りしやすい
- 近隣での供給増加:新しいマンションが周辺に建つと競合が増え、賃料を保つために募集条件を緩める必要が出てくる
気をつけたいのは築年数だけではありません。周辺でどれだけ物件が供給されるかという環境の移り変わりも見逃せないポイントです。
立地条件が変わらなくても、近くで大規模な分譲マンションの工事が始まると賃貸の需要が分散し、賃料を押し下げる力が強まります。
下落幅の目安とシミュレーション
どの程度賃料が下がるかは物件やエリアによって大きく変わるため、一律の数値で言い切ることはできません。
おおまかな目安としては、新築から10年で約10〜15%程度下がる例が見受けられます。ただし、立地に強みのあるエリアでは下がり方が緩やかになり、需要の弱いエリアでは下落が速く進む場合もあります。
賃料の下落が利回りにどう響くかを、次の表で試算しています。
【試算の前提】新築時の想定賃料:85,000円 / 購入価格:2,500万円 / 経費率:年間家賃の20%(税金・修繕積立金・管理費などを含む)
| 保有年数 | 想定賃料 | 年間賃料収入 | 表面利回り | 実質利回り(経費20%差し引き後) |
|---|---|---|---|---|
| 0年 | 85,000円 | 1,020,000円 | 4.08% | 3.26% |
| 10年(▲12%) | 74,800円 | 897,600円 | 3.59% | 2.87% |
| 20年(▲22%) | 66,300円 | 795,600円 | 3.18% | 2.55% |
※ 表の数値は試算によるもので、実際にどこまで賃料が下がるかは立地や需要、建物のコンディションによって変わります。表面利回りだけを見て判断せず、経費を引いた後の実質利回りを基準に検討することが大切です。
賃料低下に備える3つの対策
下がろうとする賃料を支えるうえでは、次の3対策が役立ちます。
- 設備の更新投資:5〜10年ごとを目安に、給湯器やエアコン、宅配ボックス、無料インターネットなどの入れ替えを計画的に進める
- 立地の見極め:購入する前の段階で、人口が流入しているエリアや再開発が進むエリアなど、賃料が下がりにくい場所を選んでおく
- 募集条件の見直し:敷金・礼金の調整やフリーレント、ペット可・楽器可といった、賃料以外の部分で他物件との違いを打ち出す
もっとも、設備の更新については、かかる費用に見合う効果が得られるかを見極める必要があります。
例として、50万円を投じたリニューアルで10年の間に5,000円分の家賃を保てる場合、費用の回収に10年を要する計算となり、実施するかどうかは判断が分かれるところです。
設備投資に踏み切る前に、「家賃維持効果 × 入居期間」で費用を取り戻せるかどうかを試算しておきましょう。
修繕・老朽化リスク|予期しない出費が利回りを圧迫
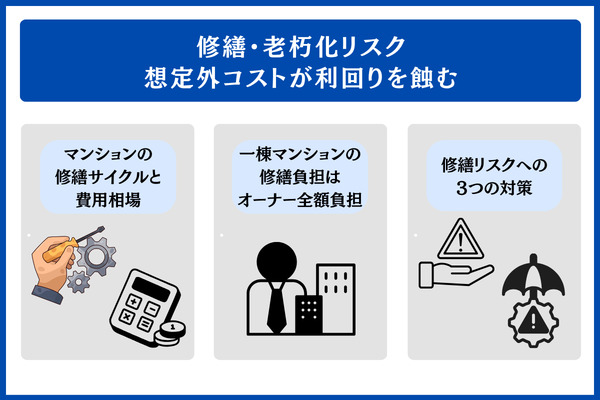
年月が経てば建物の傷みは避けられず、一定の間隔で大がかりな修繕工事が求められます。
修繕にかかる費用は時間をかけて少しずつ増えていく性質があり、買った時点の見積もりだけでは備えとして足りない可能性があります。ここでは区分・一棟のそれぞれについて、費用がかかる仕組みと備え方を見ていきます。
マンション修繕の周期と費用の目安
区分所有の場合、管理組合が作成した長期修繕計画をもとに、毎月の修繕積立金を納める形になります。
一般的に、建物が古くなるほど積立金は引き上げられる傾向にあり、築20年を超えたあたりで毎月の負担が当初の倍を上回る水準まで上がる例も少なくありません。
国土交通省が公表している「マンションの修繕積立金に関するガイドライン」には、専有面積に応じた積立金の平均的な水準が掲載されています。ただし、実際に必要となる金額は、建物の大きさや所在地、設備のグレードによって大きく異なります。
購入を決める前に、最新の長期修繕計画書を取り寄せ、向こう30年程度にわたる積立金の推移や大規模修繕の実施時期を把握しておくことをおすすめします。
一棟マンションは修繕費を所有者がすべて負担
一棟所有の場合、外壁塗装や屋上防水、給排水管、エレベーター、受水槽といった大がかりな修繕にかかる費用は、すべてオーナーが負担することになります。
区分所有との主な違いを表にまとめました。
| 修繕の項目 | 区分(管理組合が実施) | 一棟(オーナーが実施) | 負担額のおおよその目安 |
|---|---|---|---|
| 外壁塗装 | 積立金で対応 | 全額オーナー | 数百万〜数千万円 |
| 屋上防水 | 積立金で対応 | 全額オーナー | 数十万〜数百万円 |
| 給排水管更新 | 積立金で対応 | 全額オーナー | 数百万〜千万円台 |
| エレベーター更新 | 積立金で対応 | 全額オーナー | 1,000万円前後/基 |
| 室内設備(給湯器等) | 各オーナーが負担 | 各オーナーが負担 | 数万〜数十万円 |
※ 金額は建物の規模や仕様、地域によって大きく異なります。あくまで目安としてご覧ください。
一棟を所有する場合、12〜15年ごとにめぐってくる大規模修繕に備え、家賃収入の一部を毎月自ら積み立てておく方法が一般的です。区分所有と違って管理組合が計画を担ってくれないため、長期の修繕計画もオーナー自身で用意する必要があります。
修繕リスクに備える3つの方法
修繕リスクへの備えとしては、次の3点が挙げられます。
- 長期修繕計画のチェック:区分なら管理組合が作った長計を、一棟なら購入前に修繕の履歴と建物状況調査報告書を確かめる
- 修繕資金の積み立て:家賃収入の10〜15%を修繕用として分けて管理する(一棟所有では欠かせない)
- 購入時のインスペクション:第三者である建築士やインスペクターに調査を依頼し、外から見えない劣化を把握する
なお、インスペクション(建物状況調査)を依頼すると数万円〜十数万円程度の費用が発生します。
物件価格への影響が大きい調査ほど優先して実施するのが望ましく、数千万円クラスの物件であれば、調査費用は買うかどうかを見極める材料として十分に見合う水準といえます。
家賃の未払いと入居者トラブルのリスク
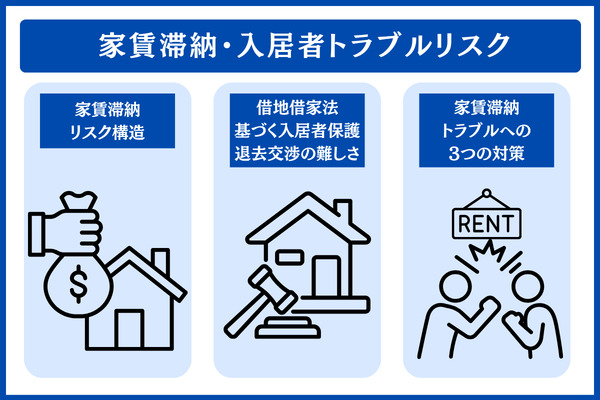
賃料の未払いは収入を目減りさせるのはもちろん、税務上の扱いが複雑になりやすいという面でも注意が必要なリスクといえます。
加えて、入居者は借地借家法によって手厚く守られているため、立ち退いてもらうまでには相当の手間がかかります。未払いの期間が延びるほど、損失は加速度的に積み上がっていきます。
家賃未払いが経営に響く仕組み
未払い家賃の問題で意外と気付きにくいのは、所得税法における収入の計上時期です。
不動産所得の収入は、所得税法上、原則として契約で定めた支払期日が到来した時点で計上する(権利確定主義)ことになっています。そのため賃料をまだ受け取っていなくても、収入に含めたうえで所得税が課される点に注意が必要です。
帳簿上の所得と実際に入ってくるお金にずれが生じるため、未払いが長引くと「税負担はかかるのに手元資金は細っていく」という苦しい状況に陥りかねません。
一方で、未払い分の回収が見込めないと確定したときは、貸倒損失として必要経費に算入できる可能性もあります。
実際の処理方法については、税理士に相談することをおすすめします。
※ 税制の内容は年度ごとに改正されることがあります。最新情報については国税庁 タックスアンサーや税理士にてご確認ください。
借地借家法による入居者保護と明渡し交渉のハードル
借地借家法(e-Gov法令検索)のもとでは借りる側の立場が手厚く守られており、賃料の未払いがあったというだけで直ちに部屋を明け渡してもらうのは難しいのが実情です。
借地借家法第28条では、貸主が解約を申し入れる際に「正当の事由」を求めています。正当事由の有無は、貸主と借主それぞれが建物を使う必要性、これまでの経緯、建物の使われ方、立退料などの財産上の給付の申出といった要素を総合的に考慮して判断されます。
未払いのみを根拠に正当事由が認められるには、一般に3か月以上にわたる滞納と、貸主・借主間の信頼関係が壊れていることが求められる傾向にあります。法的手続きを経て実際に退去が完了するまで、半年〜1年程度を要するケースも見られます。
もっとも、どのように解釈されるかは個々の事案によって変わります。明渡しや退去をめぐる判断については、弁護士などの専門家へ相談されることをおすすめします。
家賃未払い・トラブルに備える3つの対策
未払いや入居者トラブルへの備えは、入居前の審査・契約期間中の保証・発生後の対応力という3段階に分けて考えると整理しやすくなります。
- 家賃保証会社を利用する:未払いが起きた際は保証会社が立て替えて支払い、督促や回収の手続きもオーナーの代わりに引き受ける
- 入居審査の基準を明確にする:勤め先、勤続年数、年収、連帯保証人、過去の滞納歴などをチェック項目として定めておく
- 管理会社の対応力を見極める:未払いが発生したときの連絡体制や督促の進め方、法的措置の経験について、契約を結ぶ前に確かめておく
最近では、家賃保証会社を利用するケースが主流になりつつあります。初年度の保証料は家賃月額の50〜100%相当を借主が支払う形が一般的で、オーナーが新たに負う費用は大きくないことが多いです。
とはいえ、保証会社ごとに審査の基準やカバーする範囲には違いがあります。管理会社を通じて、実績が豊富な保証会社を選ぶようにしましょう。
管理会社選定とサブリース契約のリスク
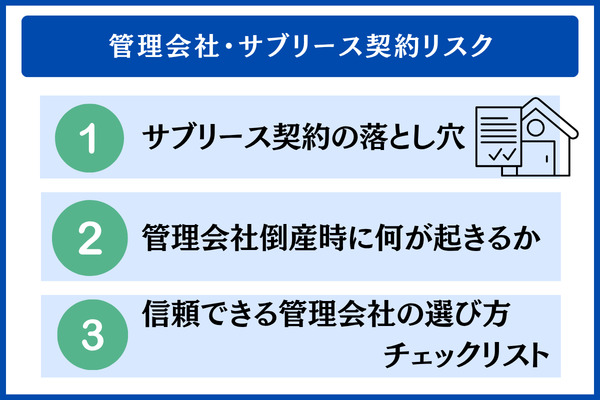
物件を運営していくうえで、つい後回しにされがちなのが管理会社やサブリース契約にまつわるリスクです。
「家賃を保証する」とうたうサブリースが期待どおりに働かなかったり、管理会社が倒産して運営が立ち行かなくなったりする事例は、少なからず見られます。
サブリース契約に潜む注意点
「家賃保証」という言葉とともに紹介されがちなサブリースですが、中身を見ると借地借家法のもとでオーナーが弱い立場に置かれやすい仕組みになっています。
注意しておきたい代表的なポイントは次のとおりです。
- 賃料の引き下げ:契約に賃料を見直す条項が盛り込まれていると、後になって業者側から減額を申し入れられることがある
- オーナー側から契約を終えにくい:借地借家法では業者が「借主」として扱われるため、オーナーが解約を申し出るには正当事由が求められる
- 修繕費用の負担転嫁:家賃保証の対象外として、大規模修繕にかかる費用をオーナーが支払う取り決めが入っている場合がある
こうした問題を受けて、2020年12月15日に施行された賃貸住宅管理業法(サブリース新法)では、勧誘の際の不当な行為の禁止や、契約を結ぶ前の重要事項説明がサブリース業者の義務として定められています。
あわせて、「家賃保証」のように誤解を招きかねない広告の表示も規制の対象に含まれています。
管理会社の経営破綻で起こりうること
管理会社が経営破綻すると、次のような影響が連鎖的に生じるおそれがあります。
- 預けていた家賃が戻らない:入居者から受け取った家賃を管理会社が一時的に保管していると、倒産によって取り戻せなくなる可能性がある
- 後任の管理会社への移行の手間:契約関係の書類や入居者の情報、過去の修繕記録などを引き渡すのに労力と時間を要する
- 空室が長引く:移行の最中は入居者募集が止まりやすく、退去が出た部屋がなかなか埋まらなくなる
とりわけ財務の内容を外部から把握しにくい中小規模の管理会社では、倒産リスクに気を配っておきたいところです。
契約を結ぶ前に、委託先の経営状況や管理戸数、親会社があるかどうかを調べておくと安心です。
管理会社選びで確認したいチェック項目
管理会社を見極めるときの判断基準を、4観点に分けて表にまとめました。
| チェック項目 | 目安となる水準 | 調べ方 |
|---|---|---|
| 管理戸数の規模 | 数千戸以上を管理している実績 | 会社の公式サイト・会社案内 |
| 担当者ひとりが受け持つ戸数 | 1人につき300戸以下 | 担当者への聞き取り |
| サブリースへの依存度 | 一般的な管理業務が主力で、サブリースに偏っていない | 提供サービスの内容をチェック |
| 財務情報の開示姿勢 | 最近の業績や親会社の信用状況を示してもらえる | 帝国データバンク/東京商工リサーチ |
このほか、賃貸不動産経営管理士の資格を持つスタッフがいるかどうかや、入居者向け問い合わせ窓口の受付時間(24時間対応か、平日のみかなど)も、実際に選ぶ際の手がかりになります。
管理会社を比較検討するときのポイントを広く知りたい場合は、賃貸管理会社ランキングの記事もあわせてご覧ください。
地震・火災・水害による災害リスク
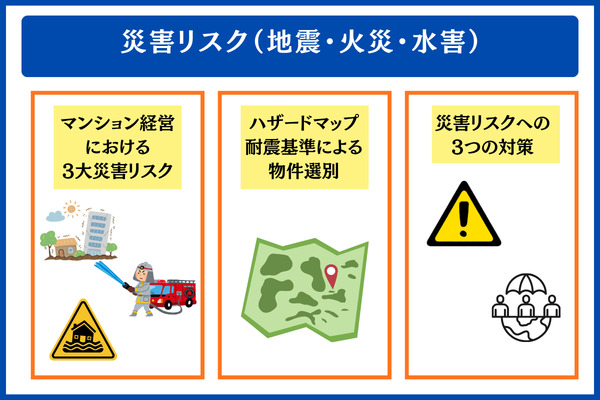
めったに起こらない一方で、ひとたび起きれば被害額が非常に大きくなりやすいのが災害リスクです。いわゆる「低頻度・高影響」型の代表例といえます。
主要な3つの災害である地震・火災・水害に対しては、物件の選び方と保険の掛け方の双方から準備しておくことが大切です。
賃貸マンション経営で想定される3つの災害
賃貸マンションのオーナーがとくに注意したい災害は、地震・火災・水害の3つです。
起こりやすさや被害の大きさは災害ごとに違うので、どこから手を打つかの順番も異なってきます。
- 地震:震度6強以上の揺れに見舞われると、建物が全壊・半壊する可能性があります。新耐震基準(1981年6月以降)に適合した建物であっても、津波や液状化には個別の備えが求められます
- 火災:入居者の不注意やもらい火、自然発火などが原因となります。構造が鉄筋コンクリートの建物であっても、室内の内装が焼ける被害までは防ぎきれません
- 水害:局地的な豪雨が近年増えていることもあり、被害は増加傾向にあります。とくに1階の住戸や地下駐車場は浸水しやすい場所です
気候変動を背景に水害は頻度・規模ともに大きくなっており、これまで浸水の心配が少ないと考えられてきた地域でも被害が出るケースが目立つようになっています。
ハザードマップと耐震基準を用いた物件の見極め
災害への備えの出発点は、購入前の段階で、被災する可能性が低い立地と建物を選んでおくことです。
- 新耐震基準:建築確認が1981年6月1日以降に下りた建物には、改正後の建築基準法によって、震度6強〜7程度の揺れでも倒壊しない耐震性能が求められています。新耐震かどうかは竣工日ではなく「建築確認日」で判断されるので、物件資料に記載された建築確認の年月日をチェックしておきましょう。
- ハザードマップの確認:国土交通省 ハザードマップポータルサイトを使えば、津波・高潮・洪水・土砂災害それぞれの浸水想定区域を調べられます。所在地が浸水想定区域に入っていない物件を優先して検討する、という判断基準を持っておくと安心です。
もっとも、新耐震基準を満たしている建物であっても、設計や施工の精度、完成後のメンテナンス状況によって、実際の耐震性能にはばらつきがあります。
築年数の古い物件については、耐震診断を実施し、必要な補強工事まで済ませているかを管理組合の議事録でチェックしておきましょう。
保険を組み合わせた3つの備え
立地や建物を選んだあとの備えとしては、複数の保険を組み合わせることが欠かせません。
| 災害の種類 | 火災保険 | 地震保険 | 施設賠償責任保険 | 補償の対象外となる例 |
|---|---|---|---|---|
| 火災 | ◯(主契約) | — | — | 故意の放火 |
| 落雷・破裂 | ◯ | — | — | — |
| 水害(風水災) | △(特約次第) | — | — | 経年劣化による漏水 |
| 地震・噴火・津波 | × | ◯(火災保険に付帯) | — | 地震保険に入っていない場合 |
| 共用部分での事故(落下物など) | — | — | ◯ | 故意または重大な過失 |
| 入居者が原因のトラブルによる損害 | △(家主特約) | — | — | 入居者自身の責任となる部分 |
※ 補償される範囲や保険料は、保険商品ごとに違います。詳しい補償の内容は、各保険会社へお問い合わせください。
地震保険には単独で入ることができず、原則として火災保険と組み合わせて契約します。
地震保険で設定できる金額は、火災保険金額の30〜50%までと上限が決まっています。そのため、地震で建物が全損したとしても、再建にかかる費用をまるごと賄えるわけではない点に注意しておきましょう。
物件価格が値下がりするリスク
マンションの売値には、景気や金利といった経済全体の動きと、建物そのものが抱える事情の双方が押し下げる方向に働きます。
売却したときに手元へ残る金額が見込みより大幅に少なくなる事態を避けるには、物件を買う段階で値下がりの可能性を前提に計画を立てておくことが大切です。
不動産価格を押し下げる構造上の要因
不動産の値段は、経済全体に関わるマクロ要因と、個々の物件に関わるミクロ要因がいくつも重なり合って決まります。
- マクロ要因:人口の減少、金利の上昇、近隣で予定された再開発の停滞、景気の後退、不動産投資家によるリスク回避の動き
- ミクロ要因:築年数の経過、設備の古さ、周辺で競合となる物件の新規供給、管理組合の運営の良しあし
全国やブロックごとの価格の推移をつかむには、国土交通省が月ごとに公表している「不動産価格指数」が参考になります。
最新の公表値を見ると、区分所有のマンションは2010年平均=100と比べて2倍以上の水準まで上がり、値上がり傾向が続いています。もっとも、上がり続けている時期ほど、先々の調整局面を見越しておく意識が欠かせません。
値下がりリスクに備える3つの対策
値下がりへの備えとしては、次の3点が挙げられます。
- 都心部を優先して検討:人が流れ込み、再開発が進んでいる地域は、相対的に値段が崩れにくい傾向があります
- 需要が長く続く立地を選ぶ:単身者向けかファミリー向けか、どちらかの需要が構造的に見込める地域を選ぶこと
- 買う前に売却時の価格を試算:「10年保有した後に何%値下がりしても収支がプラスになるか」を、購入するかどうかの判断材料にすること
とはいえ、都心部であっても、今後の人口の動きや再開発計画の中止などによって、需要が変わっていくことは考えられます。
都心だから値下がりしないと決めつけず、購入時の判断はあくまで「その時点で考えうる最善の見通し」にとどまる点を念頭に置いておきましょう。
流動性リスク(売りにくさ・出口設計のつまずき)
マンションは、手放そうと決めた時点ですぐ現金に換えられるとは限らない資産といえます。
物件を買う前に出口の道筋を描いておかないと、見込みを下回る金額での売却を迫られたり、売却活動が長引いて別の投資機会を逃したりするおそれがあります。
思い立ってもすぐ現金化できない不動産の性質
区分マンションの場合、媒介契約を結んでから買主との成約に至るまでに平均3〜6か月程度を要するのが通例です。
築年数の古い物件や地方の物件、規模の大きな物件になると、売却までに1年以上を費やす例も少なくありません。
株式や投資信託とは違い、不動産は購入希望者が現れたあとも、契約を経て引渡しを終えるまでに数週間〜数か月をかけて手続きを進めることになります。
急いで現金が必要になった場面でも、短くて1〜2か月、多くは3〜6か月ほどの準備期間がかかることを、物件を買う前に把握しておくと安心です。
売却を任せる不動産会社の選び方については、マンション売却で頼る不動産会社の選び方の記事が参考になります。
売却時に損失を抱えやすい3つの典型例
損失が表面化しやすい代表的なケースとして、次の3つが挙げられます。
- 新築時の上乗せ分の目減り:新築から5年以内に手放すと、購入価格に含まれていたプレミアム相当額を取り戻せない例が多く見られます
- 築20年超で融資が通りにくくなる:購入希望者が住宅ローンを利用しづらくなるため、値下げをしても買い手がつきにくい状況に陥ります
- エリア需要の急な落ち込み:大学の撤退や大企業の移転、人口の流出など、買った時点では予期していなかった需要の縮小
保有期間5年以下の短期譲渡所得に該当すると、5年超保有した長期譲渡と比べて税率が約2倍となり、売却時の損失リスクをさらに押し上げます。
売却のタイミングは、保有5年超となる時期を目安に組み立てるのが一般的です。
※ 税制の内容は年度ごとに改正されることがあります。最新の税率や適用条件については、国税庁 タックスアンサーや税理士へお問い合わせください。
売りにくさに備える3つの手立て
売却しにくさへの備えとしては、次の3点が考えられます。
- 売却時期をあらかじめ計画:「10年保有したら売却」「20年持ち続けて相続に回す」といった出口の筋書きを、購入前にいくつか描いておく
- 買い手が集まりやすい場所選び:駅から近い、人口が流入しているなど、購入希望者の層が厚いエリアを選定する
- 短期譲渡の税負担を見込んだ保有計画:短い期間での売却は避け、保有期間が5年超となる時期に出口を検討する
とはいえ、離婚や転勤、家族の介護など思いがけない事情によって、計画より早く売る必要に迫られる場合もあります。
出口戦略を1パターンに限定せず、3年・10年・20年の3シナリオを購入段階で用意しておくことが、長く続く賃貸事業を支える備えになります。
マンション経営でリスクを小さくする5つの実務手順
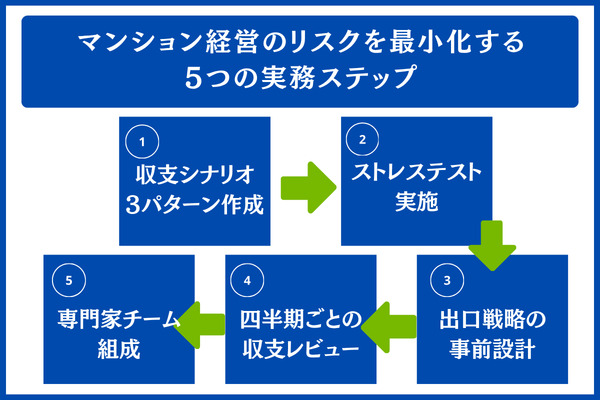
9大リスクを一つずつ確認してきたので、締めくくりとして現場で取り組む内容と進める順序を5段階でまとめます。
購入を検討する段階から運営期間に入ったあとまで、段階ごとの役割分担もはっきりさせています。
| 手順 | 取り組む内容 | 時期の目安 | 担う人 |
|---|---|---|---|
| 1. 収支シナリオを3パターン用意 | 楽観・標準・悲観という3シナリオごとに収支を試算 | 物件を選ぶ前 | 本人/不動産会社 |
| 2. ストレステストを行う | 金利+1.5%、空室率10%の条件でも黒字を保てるか検証 | 契約を結ぶ前 | 本人/FP |
| 3. 専門家チームをつくる | 管理会社、保険、税理士の3者を購入に先立って選ぶ | 契約を結ぶ前 | 本人 |
| 4. 四半期単位で収支を点検 | 3か月おきに稼働率、募集期間、修繕積立の残高をチェック | 運営期間中 | 本人/管理会社 |
| 5. 出口戦略を前もって設計 | 3年・10年・20年保有の3シナリオに分けて出口を用意 | 購入のタイミング | 本人/不動産会社 |
ステップ1:購入前に収支シナリオを3パターン用意
購入を決める前の段階で、楽観・標準・悲観という3つのシナリオに分けて収支を試算します。
営業担当者の示す数字は楽観寄りになりがちなので、標準と悲観のケースは自分で用意し、全体の姿をつかんでおくと安心です。
- 楽観:空室ゼロ、家賃は下がらず、金利も変わらない想定
- 標準:稼働率95%、10年間で家賃が▲10%、金利は+0.5%
- 悲観:稼働率85%、10年間で家賃が▲20%、金利は+1.5%
悲観ケースで毎月の収支が赤字になるときは、手元資金からいくらまで補てんできるかを見積もり、無理のない水準に収まっているかを確かめておきましょう。
ステップ2:金利+1.5%と空室率10%を想定したストレステスト
金利が上がるケースだけでなく、年間で1.2か月分にあたる空室率10%も重ねたストレステストを行います。
金利上昇と空室が同時に起きても毎月のキャッシュフローが赤字にならないこと、もしくは赤字になっても手元資金でまかなえる範囲にとどまることを、購入に踏み切る前提として考えておきたいところです。
ステップ3:管理会社や保険、税理士による専門家チームの事前編成
マンション経営は、1人の力だけで回していける事業とはいえません。
管理会社、保険の担当者、税理士という3者を購入前の段階で固めておくと、運営開始後の立ち上がりが円滑になります。
- 管理会社:入居者を集める力、対応の質、財務の健全性を見極めて選ぶ
- 保険担当者:施設賠償・火災・地震の保険をうまく組み合わせて設計できる代理店
- 税理士:不動産所得の申告を数多く手がけ、減価償却や損益通算にくわしい人
※ 青色申告・損益通算・確定申告の扱いには、それぞれ個別の要件があります。詳しくは税理士をはじめとする専門家にお問い合わせください。
ステップ4:四半期単位の収支点検と異変の兆しを示す数値の設定
運営が始まったら、3か月おきに収支を見直す流れを習慣として組み込みます。
- 稼働率:92%を下回れば黄信号、85%を下回れば赤信号
- 募集期間:60日を超えたら黄信号、90日を超えたら赤信号
- 修繕積立の残高:長期修繕計画と比べて足りているか
- 近隣の似た物件の家賃相場:前年の同じ月より下がっていないか
数字が悪い方向へ動いたときは、家賃・立地・管理の質のどこに原因があるのかを突き止めて、手を打つことが大切です。
「気づいたときにはもう手遅れ」という状況を防ぐための備えといえます。
ステップ5:3年・10年・20年保有を想定した出口戦略づくり
締めくくりとして、出口戦略は3年・10年・20年という3つのシナリオで前もって組み立てておきます。
- 3年:家庭の事情や転勤などで予定より早く売らざるを得なくなったときに、受け入れられる最低ラインの価格
- 10年:一般的な売却タイミング(短期譲渡の課税を避けられ、設備の更新が必要になる前)
- 20年:長く持ち続けたあとの売却や、相続まで視野に入れた出口
シナリオごとに売却見込み額・ローン残高・諸費用を計算し、どんな条件なら手元に残る金額がプラスになるのかを把握しておくと判断しやすくなります。
ここまでの内容を読んでも、「自分の状況に当てはめるとどう判断したらよいか迷う」という方は、無料セミナーで順序立てて学ぶ選択肢もあります。
日本財託は無料セミナーを開いており、賃貸管理の現場で積み上げた実務の視点をもとに、マンション経営に潜むリスクと備え方を紹介しています。
\ プロに聞くリスクへの備え /
※あくまで情報を集める段階の参考資料としてご覧ください。投資の判断はご自身の責任のもとで行ってください。
マンション経営で専門家の助言を求めたい場面
リスクの輪郭をつかんだあとも、ひとりで結論を出しにくい局面に直面することは少なくありません。
ここでは、専門家の意見が役立ちやすい代表的な3つの場面と、相談相手を選ぶときの考え方をまとめます。
自力での判断が難しくなる代表的な場面
次の3つの場面に当てはまる場合は、別の専門家の意見もあわせて聞いておくことをおすすめします。
- 営業担当者頼み:1社の担当者から聞いた話だけをもとに、購入を決めようとしているケース
- 追加購入の提案:「2戸目・3戸目も持てば節税メリットが増す」と持ちかけられているケース
- サブリースの売り込み:「家賃が保証されるので心配いらない」と案内されているケース
こうした局面では、営業元の会社から独立した立場の第三者(税理士・FP・賃貸不動産経営管理士など)の意見を聞くと、判断が一方に傾くのを防ぎやすくなります。
セミナーを通じて知識を広げたい場合は、不動産投資セミナーおすすめ10選比較もあわせてご覧ください。
賃貸経営の相談先を選ぶポイント
目的ごとに、次の3者をうまく組み合わせて相談するのが一般的です。
- 賃貸管理会社:入居者募集や家賃滞納への対応など、日々の運営に関する実務経験が豊富
- 賃貸不動産経営管理士:法律・契約面やリスク管理に詳しい専門職
- 税理士:減価償却・損益通算・不動産所得の確定申告に精通した専門職
相談相手を選ぶ際は、販売会社や管理会社と利害でつながっていないかを事前に確かめておきましょう。
各社の情報を照らし合わせながら検討したいときは、実績で選ぶ不動産投資会社おすすめ18選で、上場の区分や情報開示の度合いをチェックできます。
販売手数料が入る立場の相談先は、仕組みのうえで購入を後押しする助言に寄りやすい傾向があります。
偏りの少ない意見を求めるなら、有料で相談できる独立系のFPや弁護士に依頼する方法も選択肢になります。
よくある質問
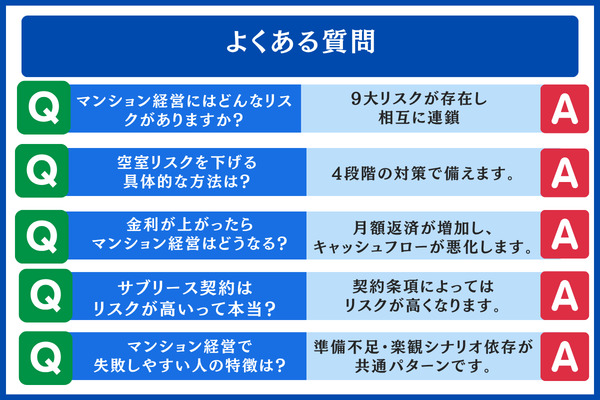
記事全体の内容をもとに、マンション経営について読者の方から多く届く疑問を取り上げて回答します。
- マンション経営に潜むリスクには何がありますか?
-
代表的なものは9大リスクで、互いに影響し合う点に注意が必要です。
具体的には、①空室、②家賃の下落、③家賃の滞納、④金利の上昇、⑤修繕・建物の老朽化、⑥災害、⑦流動性(売りたいときに売れない)、⑧管理会社・サブリース関連、⑨不動産価格の下落という9つが挙げられます。ひとつのリスクが別のリスクを呼び込むことも多いため、個別に対処するだけでなく、「総量管理」の考え方で全体をとらえて備えることが大切です。
- 空室リスクを抑えるには、具体的に何をすればよいですか?
-
対策は4段階に分けて考えるのが有効です。
①購入前に立地をよく見極める、②相場に見合った家賃を設定する、③退去後の原状回復の質を保つ、④管理会社が入居者を集める力を確かめる、という4段階で取り組みます。なかでも立地は購入した後から変更することが難しいため、物件を買う前にどのような入居者を想定するかを分析し、立地を確認する作業をいちばん先に進めることをおすすめします。
- 金利が上昇した場合、マンション経営にはどんな影響がありますか?
-
毎月の返済額が膨らみ、手元に残るキャッシュフローが圧迫されるおそれがあります。
本記事で行ったシミュレーションでは、2,500万円を35年返済で借り入れたケースで金利水準が2.0%→3.5%まで上がると、毎月の返済額は82,816円→103,323円となります。増加分は月20,507円、返済期間全体では総額861万円にのぼる計算です。変動金利を選択するなら、「足元の金利+1.5%」を想定したストレステストで、月ごとのキャッシュフローを事前に試算しておくと安心です。なお、実際に適用される融資条件は、金融機関による審査や市場の動きによって変わります。
- サブリース契約は危険だといわれるのは本当ですか?
-
契約の中身しだいで、リスクが大きくなることがあります。
「家賃保証」という言葉で紹介されることの多いサブリースですが、契約には家賃を引き下げられる条項が盛り込まれている例が多く、いつまでも同じ額が保証されるわけではありません。また、借地借家法の関係でオーナーから契約を解除しにくい仕組みになっている点にも注意が要ります。2020年12月に施行されたサブリース新法(賃貸住宅管理業法)では、勧誘の際の不当な行為が規制の対象とされています。契約を結ぶ前に、解約に関する条項と賃料改定に関する条項を契約書でしっかり確認しておきましょう。
- マンション経営でつまずきやすいのはどんな人ですか?
-
共通しているのは、準備が足りないことと、楽観的な見通しに頼りすぎていることです。
①収支の見通しを楽観的なケースだけで組み立てている、②金利上昇や空室を想定したストレステストをしていない、③管理会社や税理士といった専門家とのチームをつくっていない、④四半期ごとに見直す仕組みを用意していない、⑤出口戦略の選択肢が1パターンしかない、という5つに当てはまる人は、失敗につながりやすい傾向がみられます。購入を決める前のチェックリストとして、本記事のH2-12「リスクを最小化する5つの実務ステップ」をお役立てください。
まとめ|マンション経営のリスクは仕組みの理解で備えやすくなる
マンション経営に潜むリスクは、ばらばらに起こるものではありません。収益面・資産面・事業継続面の3層に分けて捉えられる9大リスクとして、体系立てて把握できます。
ここまでお伝えしてきた要点を、あらためて整理しておきます。
- 9大リスクはそれぞれ単独で起こるとは限らず連なって影響し合うため、リスク全体の量を管理する発想で備える
- 物件の種類や築年数、選んだ金利タイプによって重点的に警戒したいリスクは異なる
- 金利が上がった場合の影響は月額20,507円・総額861万円規模に及ぶ可能性があり、ストレステストで事前に確かめておきたい
- サブリースや管理会社との契約は、条項を細かく確認することでリスクを大きく抑えられる
- 出口戦略は3年・10年・20年の3シナリオをあらかじめ描いておく
リスクの中身がつかめないまま漠然とした不安を抱えていると、営業担当者の話やネット上の偏った情報に振り回されがちです。
反対に、リスクの仕組みを把握しておけば、ご自身の物件や属性に照らして何を優先して警戒するかの順番がはっきりしてきます。
まずは本記事で紹介したチェックリストと5ステップを手がかりに、ご家族にも納得してもらえる判断材料を準備していきましょう。
物件選びや収支の組み立てを考える材料として、RENOSY(リノシー)では新築と中古、区分と一棟、マンション・アパート・戸建てといった多様な物件の中から、投資の目的やご希望に応じた資料を無料で提供しています。
※ お申し込みの目安:年収500万円以上/30〜50歳未満/上場企業勤務・公務員・医師などの方/勤続1年以上
\ 選び抜かれた物件の資料をチェック /
【免責事項】この記事は、マンション経営に伴うリスクを理解していただくための情報提供を目的としており、個別の投資商品を買うよう勧めるものではありません。不動産投資には損失が生じる可能性があります。最終的な投資のご判断は、ご自身の責任でお願いいたします。物件ごとの収支シミュレーションや評価については、不動産会社や税理士、賃貸不動産経営管理士といった専門家へのご相談をご検討ください。法令の解釈や税制に関する記載は、記事作成時点(2026年8月)の内容をもとにしています。個々のケースでの解釈や適用については、弁護士・税理士などの専門家にご確認ください。