
「COMMOSUSという名前は耳にするものの、利回りの高さがかえって不安」「過去にソーシャルレンディングで起きたトラブルを思い出してしまう」——このように感じている方は多いのではないでしょうか。
不動産を売って手にしたまとまったお金を、なじみの薄いサービスに託すのですから、慎重に構えるのは自然なことです。
先に要点を申し上げますと、COMMOSUS(コモサス)は、「第二種金融商品取引業者 関東財務局長(金商)第2973号」の登録のもとで運営されている融資型クラウドファンディング(ソーシャルレンディング)であり、2026年5月時点で元本償還率が100%となっています。
ただし、「元本が保証されているわけではない」「途中で解約できない」「人気の高いファンドは抽選の倍率が上がりやすい」といった留意点もあるため、合う人・合わない人がはっきりするサービスといえます。
この記事では、賃貸不動産経営管理士である田崎義人が、運営元・株式会社コモサスに関する登記内容、これまでの利回りの実績、TRIAD・COZUCHIと結びついた仕組み、実際の利用者の口コミ、さらに「不動産を売却した後の資金の預け先」として適しているかどうかを、公式の一次情報や公的なデータをもとに確かめていきます。
最後までお読みいただければ、ご家族へ説明する際の判断の材料も整うと思います。
\ 最新のファンド情報を公式サイトでチェック /
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
COMMOSUS(コモサス)とは|1万円から投資できる融資型クラウドファンディング
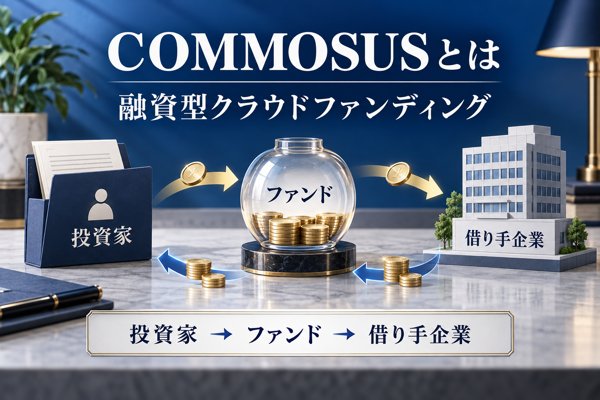
結論: COMMOSUS(コモサス)は、第二種金融商品取引業の登録を受けた株式会社コモサスが提供する、融資型(貸付型)のクラウドファンディングサービスです。
法律上は不動産特定共同事業法を根拠とするサービスには当たりませんが、業界のカオスマップなどでは「不動産クラウドファンディング」の一つとして紹介される場面が少なくありません。
この章では、3つの視点からサービスの概要を確認していきます。
関心のある項目を選んでお読みください。
第二種金融商品取引業者が手がけるソーシャルレンディングとしてのCOMMOSUS
結論: 運営元の株式会社コモサスは関東財務局長(金商)第2973号の登録を受けた第二種金融商品取引業者で、COMMOSUSは同社が提供する融資型クラウドファンディングのサービスです。
公式サイトのトップページでは、金融と不動産の専門家が選び抜いた資産へ1万円から出資できるオンラインのプラットフォームとして紹介されています。
投資家はまずオンラインで投資家登録を済ませ、株式会社コモサスの組成・募集するファンド(匿名組合)へ出資する流れです。
出資金は株式会社コモサスから借り手企業に貸し付けられ、借り手が返済した元本・利息を原資として、投資家へ償還と分配が行われます。
業界を広く見渡すと、不動産クラウドファンディング協会(RCA)の業界カオスマップでは「不動産クラウドファンディング」と「ソーシャルレンディング」などが別々のカテゴリとして並べられています。COMMOSUSはサービス名がよく知られていることもあり、「不動産クラウドファンディング型」として取り上げられるケースが目立ちます。
厳密には、不動産特定共同事業法上の「不動産特定共同事業者」の仕組みとは異なり、第二種金融商品取引業者が手がける融資型(貸付型)のクラウドファンディング、一般にソーシャルレンディングと呼ばれる形態に分類されます。
注意点: メディアによっては「不動産クラウドファンディング」としてまとめて扱っていることもあるため、根拠となる法律の違いを意識しておくことが大切です。名称変更の経緯と法的な位置付けについては、以降のH3で順番に確認します。
「CAMPFIRE Owners」から2022年12月に名称を改めた背景
結論: 「CAMPFIRE Owners」が2022年12月に名前を改めて生まれたのがCOMMOSUSで、第二種金融商品取引業を株式会社コモサスが引き継ぐかたちでリブランディングが行われたと説明されています。
公式サイトで公表されている利回りや元本償還率は、「CAMPFIRE Owners」の頃からの累計実績を含む前提の数値です(予定利回りの集計期間は「2022年9月1日から2024年11月30日」)。このことから、事業が途切れずに続いている様子がうかがえます。
関東財務局長(金商)第2973号という許認可番号やサービスの内容も引き続き使われていることから、廃業や事業譲渡による終了ではなく、ブランドの刷新と捉えるのが自然と考えられます。
注意点: 改称に至った詳しい事情や、旧運営会社との資本面での関係は、本記事執筆時点で確認できる一次資料が多くありません。検索結果には「経営難で名前を変えた」「行政処分がきっかけでブランドを変えた」といった不正確な情報が出回るおそれもあるため、最新の経緯は公式サイトの会社概要やお知らせでご確認ください。
不動産クラウドファンディングとの相違点(匿名組合契約が法律上どう扱われるか)
結論: COMMOSUSの投資家が持つ権利は、金融商品取引法第2条第2項第5号に定める「匿名組合の出資持分」であり、法律上は不動産特定共同事業法の「不動産特定共同事業契約」とは別物として扱われます。
二つの仕組みの違いを、次の表にまとめました。
| 比較のポイント | COMMOSUS(融資型クラウドファンディング) | 通常の不動産クラウドファンディング |
|---|---|---|
| 根拠となる法律 | 金融商品取引法 | 不動産特定共同事業法 |
| 事業者に必要な許認可 | 第二種金融商品取引業者 | 不動産特定共同事業者(許可) |
| 投資家の持つ権利 | 匿名組合の出資持分(金商法第2条第2項第5号) | 不動産特定共同事業契約上の権利 |
| 資金の主な使い道 | 借り手企業に対する融資 | 不動産の取得、運用、売却 |
| 監督する官庁 | 金融庁・財務局 | 国土交通省(規模が一定未満なら都道府県知事) |
| 所属する主な業界団体 | 一般社団法人第二種金融商品取引業協会 等 | 不動産特定共同事業協会 等 |
※出典: 金融商品取引法第2条第2項第5号、不動産特定共同事業法第2条・第3条、公式FAQ(匿名組合の出資持分〔金融商品取引法第2条第2項第5号〕の保有に関する記載)
公式FAQでは、匿名組合を通じた投資であれば、仮にファンドで損失が出ても出資した金額を超えて損失を負うことはない旨が説明されています。無限責任を負う出資形態ではない点も、押さえておきたいポイントです。
また、COMMOSUSで募集される「TRIAD FUND」シリーズの不動産案件については、株式会社TRIAD(後述)の組成する不動産特定共同事業ファンドと連携した構造である可能性が報じられています。連携の詳しい内容はH2-9で取り上げます。
クラウドファンディングのサービスを横断的に比べたい方は、不動産クラウドファンディングサイトのおすすめランキングも参考にしてください。
「怪しい」評判の真偽とCOMMOSUSの安全性を5つの視点で点検
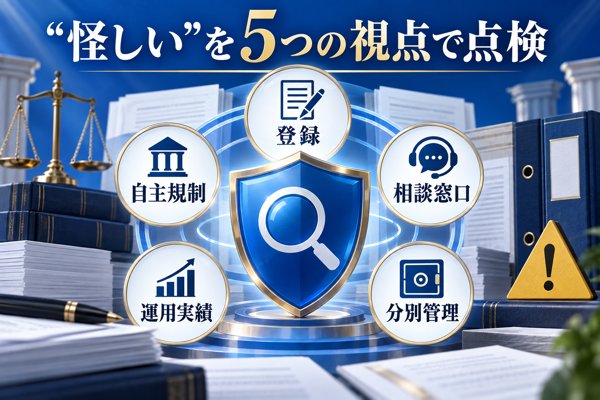
結論: COMMOSUSには「怪しい」という声も見られますが、第二種金融商品取引業者の登録を受けて自主規制団体にも加入しているほか、指定紛争解決機関(FINMAC)を利用できる体制や分別管理義務も備わっており、投資家を守る制度面の仕組みはひととおりそろっています。
もっとも、制度が用意されていることと、元本が守られることは別の話です。
リスクとリターンの両面を十分に理解したうえで、投資するかどうかはご自身で判断してください。
金融庁の監督を受ける第二種金融商品取引業者としての登録
結論: 株式会社コモサスは「関東財務局長(金商)第2973号」の登録を受けた事業者で、金融商品取引法が定める業務面・行為面のルールに従う立場にあります。
金融商品取引業を営むには同法第29条による登録が求められ、未登録のまま業務を行うことは認められていません。
ルールに反した場合には、業務停止命令や登録取消といった行政処分を受ける可能性があります。
自主規制団体「一般社団法人第二種金融商品取引業協会」への加盟
結論: 自主規制団体の会員として、業務の運営ぶりを継続してチェックされる仕組みのもとにあります。
公式サイトの会社概要を見ると、「一般社団法人第二種金融商品取引業協会」に加入している旨がはっきり記されています。
協会は会員各社の業務を定期的に確かめており、規律に反する行為が認められれば会員資格の停止などの処分を下します。
トラブル時の相談先となる指定紛争解決機関(FINMAC)
結論: 万一トラブルが起きたときは、「証券・金融商品あっせん相談センター(FINMAC)」へ苦情を伝えたり、あっせんを申し立てたりできます。
公式サイトのフッター部分には、(一社)第二種金融商品取引業協会を経由して契約した金融商品取引業務向けの指定紛争解決機関として、「証券・金融商品あっせん相談センター(〒103-0025 東京都中央区日本橋茅場町2-1-1 第二証券会館)」の名称と所在地が掲載されています。
投資家にとっては、最後のよりどころとなる相談先といえるでしょう。
元本毀損ゼロが続く背景(融資審査・担保設定・運用期間)
結論: 公表中の元本償還率100%という実績は、運営会社による融資先の審査、担保の設定、比較的短めの運用期間がかみ合うことで保たれている面が大きいとみられます。
あくまでこれまでの実績を示したもので、今後も同じ結果になるとは限りません。
公式のファンド一覧で最近の案件を見ていくと、運用期間は11〜24ヶ月のものが多くなっています。
運用期間が短ければ、景気や市況が急に変わったときに影響を受ける期間も限られます。不動産担保や信用補完の仕組みとあわせて、毀損ゼロの実績が続いている一因になっていると考えられます。
分別管理の義務と倒産隔離の考え方
結論: 金融商品取引法第40条の3により、第二種金融商品取引業者には分別管理の義務が課されています。
一方で、営業者が破綻した場合にどこまで倒産隔離が及ぶかは、契約の形によって変わります。
金商法第40条の3が定めているのは「分別管理が確保されていない場合の売買等の禁止」です。ファンドへ出資・拠出されたお金を業者自身の財産と分けて管理する契約になっていなければ、販売は認められないとされています。
制度上、運営会社自身の財産をめぐる問題が投資家の資金へ直接波及するリスクは抑えられています。
とはいえ、倒産隔離が最終的にどこまで働くかは、匿名組合契約や業務委託契約などの組み立て方しだいです。各ファンドの匿名組合契約約款と重要事項説明書に目を通し、内容を確かめておくことが大切です。
COMMOSUSを運営する企業|株式会社コモサスの企業情報と信頼度
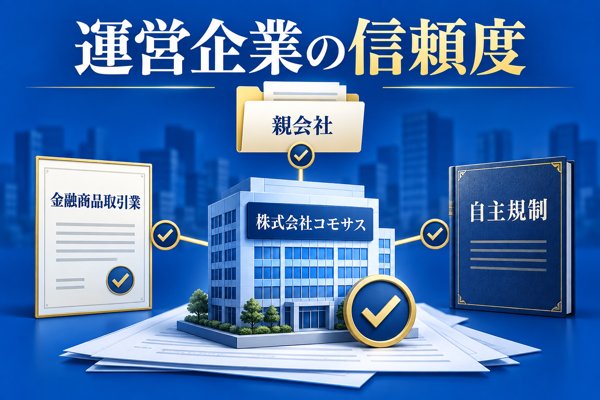
結論: COMMOSUSを手がけているのは、2015年12月1日に設立された「株式会社コモサス」です。資本金は1億円で、代表を務めるのは加藤義隆氏です。
関東財務局長(金商)第2973号の登録を受けた、第二種金融商品取引業者に該当します。
この章では、運営元の基礎データと許認可の状況を整理しました。ご家族へ説明するときの裏付けとしてお役立てください。
株式会社コモサスの企業データ(設立・資本金・代表者・所在地)
結論: 株式会社コモサスは資本金1億円の企業で、設立日は2015年12月1日です。代表は加藤義隆氏が務め、本社を東京都港区北青山2-7-22 3Fに置いています。
| 区分 | 詳細 |
|---|---|
| 会社名 | 株式会社コモサス(COMMOSUS, Inc.) |
| 設立日 | 2015年12月1日 |
| 資本金 | 1億円 |
| 代表 | 加藤義隆 |
| 株主構成 | 株式会社SOCIAL COMMON CAPITAL |
| 本社 | 〒107-0061 東京都港区北青山2-7-22 3F |
| 登録番号 | 第二種金融商品取引業者 関東財務局長(金商)第2973号 |
| 所属協会 | 一般社団法人第二種金融商品取引業協会 |
※参照元: 株式会社コモサス公式「会社概要」
注意点: 比較サイトの中には、資本金を「1億6,000万円」と紹介しているケースも見られます。ただ、公式の会社概要で示されている数値は 1億円 となっています。参照している情報が公式サイトや登記情報に基づくものかどうか、一度確かめておくと安心です。
親会社にあたる株式会社SOCIAL COMMON CAPITAL
結論: 株式会社コモサスの株式を保有しているのは「株式会社SOCIAL COMMON CAPITAL」であり、グループ全体で金融と不動産のプラットフォーム事業に取り組んでいます。
株主欄に「株式会社SOCIAL COMMON CAPITAL」と明記されていることは、公式の会社概要で確認できます。COMMOSUSプラットフォームは、グループの中心的な事業として運営されている形です。
注意点: 公式サイトでは、親会社の事業や財務についての詳しい情報までは公開されていません。親会社の統治体制まで把握しておきたい方は、公開されているIR資料などを調べたり、専門家に相談したりする方法も考えられます。
第二種金融商品取引業の登録状況と所属協会
結論: 「第二種金融商品取引業者 関東財務局長(金商)第2973号」の登録を受けている株式会社コモサスは、一般社団法人第二種金融商品取引業協会の会員でもあります。
万一トラブルになった場合の指定紛争解決機関には、「証券・金融商品あっせん相談センター(FINMAC)」が定められています。
金融商品取引法第29条による登録を受けた第二種金融商品取引業者は、金融庁や財務局から監督を受ける立場にあります。
取り扱う商品が匿名組合出資持分(同法第2条第2項第5号)であることから、分別管理義務(同法第40条の3)をはじめ、業務や行為に関するさまざまな規制が適用されます。
所属先の「一般社団法人第二種金融商品取引業協会」は業界の自主規制機関であり、会員の業務を継続してチェックしています。
加えて、投資家との間で問題が起きたときには、協会を経由して指定紛争解決機関の「証券・金融商品あっせん相談センター(FINMAC・東京都中央区日本橋茅場町2-1-1)」へ苦情の申し出やあっせんの申立てをすることも可能です。
投資家を守るための最後の受け皿として機能する制度といえます。
COMMOSUSの予定利回りと運用状況|公式の公表数値から見える傾向
要点: COMMOSUSが公式に示している予定利回りは、2022年9月〜2024年11月に募集されたファンドで税引前の年率4.2〜11.0%となっています。
最近募集された案件に目を向けると、5.5〜10%程度の水準が多く、期間は11〜24ヶ月で組まれた例が目立ちます。
4.2〜11.0%という予定利回りの中身
要点: 公表されている予定利回りは税引前の年率で4.2〜11.0%の幅があり、最近の案件は概ね5.5〜10%に集中している状況です。
利回りの水準はファンド単位で決められており、借り手がどの業種か、担保がどう組まれているか、運用期間がどれくらいかといったリスク要因が反映されます。あくまで「予定」として示された数値で、受け取りが保証されたものではない点に留意してください。
募集・運用が進むファンドの具体例
要点: COMMOSUSの公式ファンド一覧をもとに、最近の代表的な5件を抜き出して紹介します。
| 対象ファンド | 利回り(予定) | 運用期間(予定) | 募集の方式 |
|---|---|---|---|
| 広尾プロジェクト(COMMOSUSファンド165号) | 8% | 7ヶ月 | |
| 八丁堀プロジェクト(COMMOSUSファンド163号) | 6% | 11ヶ月 | |
| 武蔵新城プロジェクト(TRIAD FUND19号) | 7.5% | 12ヶ月 | |
| 学芸大学プロジェクト(COMMOSUSファンド162号) | 7% | 12ヶ月 | |
| 神宮前プロジェクト(COMMOSUSファンド161号) | 7% | 12ヶ月 | |
| 町屋プロジェクト(COMMOSUSファンド160号) | 7% | 12ヶ月 |
※出典: COMMOSUS公式ファンド一覧。利回りは税引前の年率で示しています。掲載内容は記事を更新した時点のもので、現在の募集状況についてはCOMMOSUSの公式サイトでご確認ください。
予定より前倒しで償還されたケース
要点: 「四谷三丁目プロジェクト(COMMOSUSファンド143号)」や「二子玉川プロジェクト(COMMOSUSファンド148号)」のように、当初の予定を前倒しして償還・分配が行われたケースが公式のお知らせで公表されています。
投資する側にとっては、元本が見込みよりも早く手元に戻るメリットがある反面、利息を受け取れる期間が短くなるという面も持ち合わせています。
戻ってきた資金を次にどう振り向けるか、再投資の時期をあらかじめ考えておくと安心です。
\ 募集中のファンドの最新状況をチェック /
COMMOSUSの口コミと評判|好意的な意見・否定的な意見を公平に整理
結論から述べると、COMMOSUSに寄せられる声はおおむね二つの傾向に分かれます。好意的な意見は「高めの利回り」「少ない金額で始められる点」「案件の情報がわかりやすく開示されている点」を挙げ、否定的な意見は「人気案件の抽選に当たりにくい」「途中で解約ができない」「あらかじめ入金しておく手間がかかる」といった点を指摘しています。
ここでは、X(旧Twitter)やブログなどで公開されている投資家自身の口コミを、投稿者の属性とあわせて紹介します。内容は記事を更新するたびに追加していく予定です。
| 比較の観点 | 好意的な意見 | 否定的な意見 | 押さえておきたいポイント |
|---|---|---|---|
| リターン(利回り) | 高めの水準の案件が目立ち、標準から高めの利回りの案件に人気が集まりやすい | 運用期間の短いファンドも含まれる | 4〜11%の利回りに対する受け止め方/予定より早い償還 |
| 始めやすさ | 1万円から出資でき、初心者でも取り組みやすい | 長い期間じっくり運用したい人には合いにくい | 1万円から/一部のみの当選・先着順での売り切れ |
| 開示される情報 | 案件に関する情報が丁寧に公開されている | 募集額がすぐに埋まり、検討できる時間が限られる | 案件ごとの詳しい内容/TRIAD案件の仕組み |
| 使い勝手 | 手続きがオンラインで完結するので手軽 | ログインのたびにメールでの認証を求められる | 出金時にかかる手数料/入金を先に済ませる流れ |
好意的な評判(4件)
COMMOSUS、10万円出資申し込み完了。抽選だから誰でも当たる権利ある。これ、初回出資ならデジギフ4,000円貰えるんだから強くない?2回目でもデジギフ3,000円なんだから強くない?こういうお得はどんどん拾っていこう
引用:X(旧Twitter)
お、コモサスで人気のお肉ファンド来ましたねww
引用:X(旧Twitter)
ついでに、コモサスがまだ募集してたしデポジットにお金残ってたので10万円分投資してきました! (そもそもコズチへの投資も結構してるので控え目に投資) 年利10%案件は突撃したくなりますよね
引用:X(旧Twitter)
今日はコモサス小美玉自然エネルギープロジェクト、テクラウド78号横浜商店街ビル、バンカーズ不動産担保M&Aブリッジローンファンドと利回り10%の案件が3件もありました。テクラウドとコモサスで迷いましたが、分散のためコモサスへ。
引用:X(旧Twitter)
否定的な評判・不満点(4件)
瞬殺で間に合わず…。デポジット引き上げよ。
引用:X(旧Twitter)
12/29に連絡あり・・
✓12/22に返済済み
✓予定運用期間約6か月⇒約1か月強
ここには初めて投資したが、毎度こんな感じなんか?
信用って大事だなと改めて認識。
引用:X(旧Twitter)
落選でしたー コモサスは抽選だと当選した事がないです、、悲し。
引用:X(旧Twitter)
コモサス、2日連続申し込めなかったので、怒りの出金申請
引用:X(旧Twitter)
中立的・客観的な意見(2件)
利回りくん、ヤマワケ、コモサス、コズチなど不動座系のクラウドファンディング、すごい高利回りでちゃんと実績上げてくれてありがたいのだけど、どのように高利回りを出してるのか不透明過ぎてまとまった資金を出せていません。
引用:X(旧Twitter)
コモサス早期償還。アップサイドはナシ。 あんまり儲かりませんでしたが、運用終了から償還までの期間が短いのは良いですね。
引用:X(旧Twitter)
掲載した口コミはあくまで個人の体験にもとづくもので、投資家ごとに状況は異なる点にご注意ください。
投資するかどうかは、手元資金の状況やどこまでリスクを許容できるか、ほかの運用商品との分散の度合いなどを考え合わせたうえで、ご自身でご判断ください。
COMMOSUSで注意したいデメリット4つ|申込前に把握しておきたいリスク
結論から言うと、押さえておきたい弱みは「元本の保証がない」「途中解約が原則できない」「人気案件は一部当選や先着での売り切れが起こる」「入金を先に済ませる必要があり、無料の出金は月1回まで」の4点に整理できます。
| 注意点 | 概要 | 対策・考え方 |
|---|---|---|
| 元本の保証がない | 融資先の返済不能や担保売却に伴う損失は投資家がかぶる | 当面使わない資金に限定し、案件や事業者を分けて投資 |
| 途中解約が原則できない | 11〜24ヶ月の運用中は、持分を解約して現金化できない | 生活費や使い道が決まっているお金は充てない |
| 希望額を確保しにくい | 応募が募集額を上回ると抽選で一部のみ当選、先着型は数分で枠が埋まることも | 申込先を複数に分け、抽選型と先着型を組み合わせる |
| 申込前の入金が前提 | ファンドへ申し込む前に、デポジット口座へ資金を移しておく | 出金を月1回にとどめ、手数料の発生を防ぐ |
元本が保証されない仕組み
結論: 融資型クラウドファンディングでは元本を保証する形が認められていないため、融資先が返済できない場合や担保を処分する際に生じる損失は、投資家側の負担となります。
公式「手数料およびリスクについて」でも、取り扱うファンドへの投資は元本・収益分配のいずれも保証の対象ではなく、損失が発生するおそれがある旨がはっきり示されています。
2024年11月時点で元本償還率100%という数字は、あくまで過去の運用結果を示したもので、今後も同じ結果になるとは限りません。
運用中の途中解約は原則不可
結論: 公式取引約款では、持っているファンド持分を期間の途中で解約することは原則として認められていません。
公式の説明にも、ファンド持分を保有している間は原則として解約に応じられないという趣旨の記載があります。
最近募集された案件は11〜24ヶ月の運用期間が多く、その間はお金を引き出せないものと考えて投資額を決めることが大切です。
人気案件での一部当選・早期完売
結論: 抽選型のファンドは申込額が募集額を上回ると倍率が高くなりやすく、先着型のファンドでは数分で枠が埋まるケースも見られます。
最近の募集実績を見ると、武蔵新城プロジェクト(TRIAD FUND19号)では募集金額640,000,000円に対し応募金額943,270,000円・応募人数1,309人、八丁堀プロジェクト(COMMOSUSファンド163号)では募集金額300,000,000円に対し応募金額約313,750,000円・応募人数734人が集まっており、注目度の高い案件に申込が偏る傾向がうかがえます。
希望どおりの金額で投資できない場面もあると考えておき、申込先を複数に分けておくと対応しやすくなります。
先に入金が必要で、無料出金は月1回まで
結論: ファンドに申し込むにはあらかじめデポジット口座へ資金を入れておく必要があり、出金手数料が無料なのは月1回までで、2回目からは1件あたり770円(税込)の事務手数料が発生します。
入金する際の振込手数料も投資家が負担します。どのくらいの頻度で資金を動かすかを始める前に決めておけば、費用を抑えながら手元資金のやりくりもしやすくなります。
- 「不動産クラウドファンディングはやめとけ」と言われる理由を検証した記事もあわせてご覧ください
- 不動産クラウドファンディングで元本割れが起きた事例をまとめた記事もあわせてご覧ください
COMMOSUSのメリット5つ|初心者にも経験者にも選ばれる理由
結論: COMMOSUSの強みとして挙げられるのは、「1万円から始められる手軽さ」「予定利回り4.2〜11.0%」「元本償還率100%という実績」「多彩なファンドラインナップ」「口座開設と運用期間中に手数料がかからない点」の5点です。
| 特長 | 概要 | 向いている人 |
|---|---|---|
| 少額の1万円から投資が可能 | 1万円から申し込めるため、少ない資金でも複数の案件に分けて投資できる | 投資経験がない方や初級者、いくつかの案件に分けて投資したい人 |
| 4.2〜11.0%の予定利回り | 2022年9月〜2026年5月20日に募集されたファンドで示された予定利回り(年率・税引前) | 株式や債券とは別の手段で利回りを狙いたい人 |
| 100%の元本償還率 | 2026年5月20日までに募集されたファンドにおける実績 | これまでの運用実績を重視したい人 |
| 多彩なファンド構成 | 都心の収益不動産、系統用蓄電池、収益不動産プロジェクトなど | 投資先の業界や資金の使い道を散らしたい人 |
| 手数料無料(出金を除く) | 口座の開設・管理や運用期間中に直接かかる手数料はなし | 費用負担をできるだけ小さくしたい人 |
1万円から始められる手軽さ
結論: 1万円が最低投資金額のため、手元の資金が多くなくてもスタートできます。
なお、案件によっては最低投資金額が1万円を上回るケースもあると、公式サイトで注記されています。
少ない金額で複数の案件に分けて投資しておけば、1案件の成果だけで資産全体が大きく動いてしまうリスクを抑えやすくなります。
4.2〜11.0%という予定利回りの水準
結論: 2022年9月1日〜2026年5月20日に募集されたファンドでは、予定利回りが年率4.2〜11.0%(税引前)の水準です。
公式トップページの脚注※1では、対象を2022年9月1日から2026年5月20日までに募集したファンドとし、税引前の年率で示していることが記されています。
表示されているのは予定の数値であり、受け取りが保証された利回りではない点には注意が必要です。
100%の元本償還実績
結論: 2026年5月20日までに募集されたファンドでは、元本償還率が100%となっています。
公式トップページには「元本償還率 100%※2」と表示されており、注記の※2で2026年5月20日までに募集を行ったファンドの実績である旨が示されています。
あくまでこれまでの実績を示した数値で、今後も元本割れが起きないことを意味するものではありません。
多彩なファンド構成(不動産・系統用蓄電池・収益不動産プロジェクト等)
結論: 投資対象は都心の収益不動産プロジェクトから系統用蓄電池プロジェクトまで幅広く、業界や資金の使い道を散らしたポートフォリオづくりに役立てられます。
直近の公式ファンド一覧を見ると、「世田谷区・千葉市 収益不動産プロジェクト(159号)」「巣鴨プロジェクト(TRIAD FUND18号)」「系統用蓄電池プロジェクト#3(TRIAD FUND16号)」などが並び、不動産に限らずエネルギー分野の案件も扱われています。
口座開設から運用期間中まで手数料不要
結論: 口座の開設・管理や運用期間中に直接かかる手数料はありませんが、出金は月1回までが無料で、同月2回目からは770円(税込)/件がかかります。
公式サイトの手数料の案内によると、出金時の振込手数料は毎月1回までかからず、同じ月の2回目からは出金のたびに770円(税込)の事務手数料が必要になります。
また、デポジット口座へお金を入れる際の振込手数料は、投資家側の負担となります。
COMMOSUSとCOZUCHI・TRIADのつながり|2つの協業が持つ意味
結論: COMMOSUSはこれまでに、COZUCHI(LAETOLI株式会社)や株式会社TRIAD(不動産特定共同事業者・国土交通省一覧 番号120)と組んだ案件を手がけてきました。なかでもTRIADとは「TRIAD FUND」のシリーズ名で、今もファンドの供給が続いています。
3社は担う役割だけでなく法的なよりどころも違うため、以下の表で比べてみます。
| 比較項目 | COMMOSUS(株式会社コモサス) | 株式会社TRIAD | COZUCHI(LAETOLI株式会社) |
|---|---|---|---|
| 事業者としての区分 | 第二種金融商品取引業者 | 不動産特定共同事業者(国交省一覧 番号120) | 不動産特定共同事業者 |
| よりどころとなる法律 | 金融商品取引法 | 不動産特定共同事業法 | 不動産特定共同事業法 |
| 投資家と結ぶ契約 | 匿名組合契約(融資型) | 不動産特定共同事業契約(出資型) | 不動産特定共同事業契約(出資型) |
| COMMOSUSにおける立ち位置 | プラットフォームの運営とファンドの組成 | TRIAD FUNDとして不動産案件を組成し運用 | COZUCHI FUNDとして過去に連携した実績あり |
※出典: 株式会社コモサス公式「会社概要」、国土交通省「不動産特定共同事業者一覧」、COMMOSUS公式ファンド一覧
不動産特定共同事業者・株式会社TRIADとCOMMOSUSの協業
結論: 株式会社TRIADは、国土交通省が公表している「不動産特定共同事業者一覧」に許可事業者として名前が載っている法人(番号120・法人番号4011101061042)です。COMMOSUSのプラットフォーム上では「TRIAD FUND」というシリーズ名のもとで不動産案件を組成し、運用までを担う立場にあります。投資を検討する段階で許可番号を公的な一覧と照らし合わせておくと、事業者の実在性や許可の状況をご自身の目で確かめやすくなります。
COMMOSUSの公式ファンド一覧を見ると「TRIAD FUND16号〜18号」が並んでおり、四谷や巣鴨の物件に加え、系統用蓄電池プロジェクトといった案件でも両社の協業が途切れずに続いている様子がうかがえます。一度きりの提携で終わらず、シリーズとして号数を重ねている点は、両社の関係を読み解くうえでひとつの手がかりになるでしょう。ただし、過去に案件が続いてきたことが今後の募集や運用成績を示すわけではないため、各ファンドの募集要項は個別に確認しておくと安心です。
COZUCHI FUND名義の案件
結論: COMMOSUS上では、かつて「COZUCHI FUND」の名を冠した案件も募集されていました。不動産クラウドファンディングサービス「COZUCHI」の運営会社であるLAETOLI株式会社と手を組んで組成されたもので、今も号数を重ねているTRIAD FUNDとは別系統の連携にあたります。COMMOSUSが特定の事業者だけに頼らず、複数の不動産事業者と協業してきた経緯を知るうえで参考になる事例といえます。
COZUCHIそのものの仕組みや投資家の声についてはCOZUCHI(コヅチ)の口コミ・評判の解説で詳しく取り上げています。不動産特定共同事業型サービスの典型としてCREAL(クリアル)の口コミ・評判も比較の材料になるため、COMMOSUSの融資型と見比べながら読むと、出資型との仕組みの違いがつかみやすくなるはずです。
COMMOSUSとCOZUCHIの相違点(事業者区分・契約スキーム)
結論: 第二種金商業者が融資型で募集するのがCOMMOSUS、不動産特定共同事業者が出資型で募集するのがCOZUCHIであり、よりどころとなる法律も契約の形もそれぞれ別です。
根拠となる法律が違う以上、投資家を守るための仕組みも同じものとして扱うことはできません。
どちらも「不動産クラウドファンディング」の名でまとめて語られやすいものの、根拠法や許認可の種類、さらには倒産隔離の仕組みに至るまで、一つずつ切り分けて把握しておくことが大切です。
売却資金の預け先としてのCOMMOSUSの適性|マイスター目線での評価
結論: 物件を手放して手元に入った大きな資金をCOMMOSUSに振り向けるなら、「比較的短い期間で高めの利回りを狙う一方、ほかの商品にも資金を振り分けてリスクを散らす」という位置づけが無理のない活用法と考えられます。
元本が守られる商品ではないため、万一失っても暮らしに影響が出ない金額にとどめて投じるのが基本と言えます。
売却後の資金の行き先として、まず押さえておきたい4つの選択肢を下の表で比べてみます。
| 比較ポイント | COMMOSUS(融資型クラファン) | 株式・投資信託 | ほかの不動産クラファン(出資型) | 現金のまま保有 |
|---|---|---|---|---|
| 見込める利回り(年率・税引前) | 4.2〜11.0%(予定) | 3〜7%程度が一般的(相場次第で大きく上下) | 3〜8%程度(案件ごとに差あり) | 0〜0.1%程度 |
| 換金のしやすさ(流動性) | 低(運用中の途中解約は原則できない) | 中〜高(市場で売れる・株式は即日売却可) | 低(運用中は原則として途中で解約できない) | 高 |
| 税金の扱い(分配金・売却益) | 雑所得(源泉徴収20.42%) | 申告分離20.315%(特定口座など) | 案件により雑所得または不動産所得 | — |
| 投資できる最低額 | 1万円 | 100円〜(投信) | 1万円〜10万円程度(案件ごとに異なる) | — |
| 想定される主なリスク | 借り手側の信用リスク/元本は守られない | 市場価格の上下 | 物件の運用に伴うリスク/元本は守られない | インフレによる価値の目減り |
※出典: COMMOSUS公式・各種公的情報。表中の利回りは記事更新時点でのおおよその目安で、今後の運用成果を示すものではありません。
売却資金の預け先候補を横並びで比較(株や投信、ほかのクラファン、現金での保有)
結論: 1,000万円〜3,000万円規模の売却資金をどこに置くかは、換金のしやすさと見込める利回りのどちらを優先するかという兼ね合いで考えると整理しやすくなります。
COMMOSUSについては、資金のうち「比較的短い期間で利回りを得たい分」だけを割り当てる使い方が無理のない選択肢と考えられます。
売却の進め方や資産の出口をどう描くかは、実家売却の基礎知識|売る手順や費用の記事でも詳しく取り上げています。
税金を差し引いた後の手取り資金を運用するときの注意点
結論: 売却で利益が出ると譲渡所得税がかかるので、投資に回す元本は税金を払った後に残る手取り額を基準に考えるのが基本です。
COMMOSUSから受け取る分配金は雑所得にあたり、20.42%が源泉徴収されます。
参考までの運用試算
下の表はある条件を置いて計算した例です。実際に受け取る分配金や税額は、ファンドの成績やほかの所得との合算、受けられる控除などによって変わります。
| 内訳 | 金額・数値 |
|---|---|
| 投資する元本 | 1,000万円 |
| 前提とする予定利回り(年率・税引前) | 7.0% |
| 運用する期間 | 12ヶ月 |
| 税引前の分配金(年間) | 1,000万円 × 7.0% = 70万円 |
| 源泉徴収される税額(20.42%) | 70万円 × 20.42% = 約14.3万円 |
| 税引後の分配金 | 70万円 − 14.3万円 = 約55.7万円 |
| 税引後の実質利回り | 約5.57% |
※予定利回りと税率が変わらないものとして計算した例です。実際に負担する税額は、雑所得が20万円超となるかどうか、ほかの所得との合算、各種控除などで変わってきます。確定申告が必要かどうかも含め、具体的な判断は税理士などの専門家へご相談ください。
売却時にかかる譲渡所得税の考え方は、不動産売却の確定申告がゼロからわかる!の記事も参考にしてください。
リスク分散から見た選び方|COMMOSUSのみ vs 複数クラファンの併用
結論: 資金をCOMMOSUSだけに寄せるよりも、不動産特定共同事業型(COZUCHI・CREAL等)と融資型(COMMOSUS等)に株式・投資信託も加え、資金の置き場を3〜4種類に分けておくほうが、リスクを抑えるうえで理にかなっていると考えられます。
不動産投資をどう組み立てるかについては、不動産投資会社おすすめ18選で詳しくまとめています。
クラウドファンディングと、不動産投資会社を通じて区分マンション等の現物を買う投資とでは、中身がかなり違います。それぞれの特性を把握したうえで、ご自身に合った配分を考えてみてください。
\ 売却後の資金の預け先を公式サイトでチェック /
COMMOSUSで実施されるキャンペーン|最新内容の調べ方
ポイント: COMMOSUSでは時期に応じてさまざまなキャンペーンが行われており、詳細は公式サイト内のお知らせで都度案内されています。
本記事の作成時点では、お伝えできる確定した内容が見当たらないため、最新の状況は公式サイトで確かめていただくことをおすすめします。
これまでに行われたキャンペーンの例
公式お知らせでは、以前「初回投資応援キャンペーン」が開催されたことが紹介されています。対象期間内にはじめて10万円以上を投資するとデジタルギフトがもらえる内容や、抽選方式のファンドに申し込む際に当選しやすくなる特典などが用意されていました。
開催期間や特典の中身は、キャンペーンごとに見直されています。
実施中のキャンペーンの調べ方
各キャンペーンには実施期間が設けられており、特典の内容や適用条件、対象となる人は一定の周期で入れ替わります。
最新の状況については、公式サイト内のお知らせページを確認しておくと安心です。すでに終了したキャンペーンの情報を頼りに口座を開設した場合、特典の対象外となるおそれがあります。
COMMOSUSで投資を始めるまでの手順|4ステップで進む口座開設
結論: 口座を開く手続きは「①個人情報を入力する → ②本人確認書類を出す(eKYC=オンライン本人確認)→ ③最短1営業日の審査を受ける → ④審査結果をメールで受け取る」という4つの段階で終わります。
| 手順 | やること | かかる時間の目安 |
|---|---|---|
| 1 | 氏名などの個人情報を入力 | 数分〜10分 |
| 2 | eKYC(オンライン本人確認)で本人確認書類を提出 | 5〜10分 |
| 3 | 運営会社による審査 | 早ければ最短1営業日で終了 |
| 4 | 審査結果をメールで確認 | 審査が終わったあと |
※出典: COMMOSUS公式「投資家登録の流れ」
ステップ1〜4の全体像
結論: 公式サイトの説明では、投資家登録は最短1営業日で終わるとされています。
手続きはインターネット上で完結するよう作られているため、店舗へ出向いたり書類を郵送したりする必要は基本的にありません。
開設時に用意する書類とかかる時間
結論: 本人確認書類として運転免許証やマイナンバーカードなどを用意し、オンライン本人確認(eKYC)を使えば最短1営業日で手続きが終わります。
多くの場合、スマホのカメラで書類とご自身の顔を撮って送る方式がとられています。撮影した画像がぼやけていないか、書類の有効期限が過ぎていないかを前もって確かめておくと安心です。
デポジットへの入金からファンド申し込みまで
結論: 開設が済んだら、まずデポジット口座へ資金を振り込みます(振込手数料は投資家側の負担)。続いて募集中のファンドに申し込み(抽選方式か先着方式)、結果の通知を受けたあとに運用がスタートします。
抽選方式では申込額が募集額を上回ると一部だけの当選や落選となることがあり、先着方式では人気の案件が数分で埋まってしまうケースも見られます。
募集が始まる前にデポジットへの入金を終えておけば、申し込みを慌てずに進めやすくなります。
COMMOSUSのよくある質問(FAQ)
- COMMOSUSには最低いくらから投資できますか?
-
1万円から投資できます。
なお、公式の注記では、ファンドによって1万円を上回る最低額が設けられるケースもあるとされています。 - これまでに元本割れは発生していますか?
-
2026年5月20日までに募集されたファンドについては、元本の償還率が100%となっています。
あくまで過去の実績であり、今後も元本の毀損が起こらないとは言い切れません。また、融資型クラウドファンディングでは元本保証が制度上認められていないことも押さえておきましょう。 - COMMOSUSとCOZUCHIはどこが異なりますか?
-
根拠となる法律と事業者の区分が異なります。COMMOSUSは金融商品取引法にもとづき第二種金融商品取引業者が手がける融資型クラウドファンディング、COZUCHIは不動産特定共同事業法にもとづき不動産特定共同事業者が手がける出資型不動産クラウドファンディングです。
準拠する法律が違うことから、投資家が持つ権利の内容や契約の相手方、倒産隔離のしくみもそれぞれ異なり、同じ種類の商品とはいえません。 - 分配金について確定申告は必要になりますか?
-
COMMOSUSから受け取る分配金は原則として雑所得の扱いとなり、20.42%の源泉徴収が行われたうえで投資家口座に入金されます。
会社員など給与所得のある方は、雑所得の合計額が年間20万円を超えると、原則として確定申告の対象になります。ほかの所得との合算や控除の適用状況によって申告が要るかどうかは変わるため、具体的な判断は税理士などの専門家に相談してください。 - 運用の途中で解約することはできますか?
-
運用期間の途中でファンド持分を解約することは、原則としてできません。
この点は公式の取引約款でも定められています。生活費や近いうちに使う予定がありそうなお金は避け、手元の余裕資金の範囲で投資するのが基本といえます。
まとめ|COMMOSUSが向いている人・向いていない人
結論から言うと、COMMOSUSは「手元の余裕資金で4〜10%帯の利回りを目指したい方」「公開情報をご自身で判断できる中級以上の方」「ほかのクラファンや投信を併用して分散を図りたい方」に合いやすいサービスといえます。
反対に、元本が守られることを重視する方や、近いうちにまとまったお金を使う予定がある方には不向きと考えられます。
| 向いている人 | 向いていない人 |
|---|---|
| 1万〜100万円の余裕資金を使い、4〜10%程度の利回りを目指したい方 | 元本が減らないことを前提に考えたい方 |
| 案件の情報を自力で理解・判断できる中級以上の方 | 運用中に資金を引き出す必要が生じそうな方 |
| COZUCHI・CREALなど出資型のクラファンと並行して、融資型でもリスクを分けたい方 | 部分当選や落選を受け入れにくく、高利回り案件への当選にこだわりたい方 |
\ 最新のファンド情報は公式サイトでチェック /
※ご利用にあたっての注意事項
- 当記事の内容は、2026年8月時点で公開されている情報をもとにまとめたものです。金融商品取引法をはじめとする法令や税制、各社が提供するサービスの中身は、今後変わる可能性があります。最新情報は、各社の公式サイトや専門家を通じてご確認ください。
- 投資を行うと、元本を下回る可能性があります。最終的な判断はご自身でお願いいたします。なお、当記事は個別の金融商品への投資をおすすめする趣旨で作成したものではありません。
- COMMOSUS(コモサス)の予定利回りや元本償還率などの数値は、株式会社コモサス公式サイトで公表された値(2024年11月時点)から引用しています。過去の実績は、今後も同じような成果が得られることを示すものではありません。
- 当記事に掲載しているシミュレーションは、一定の条件を置いて計算した試算値であり、実際の投資結果を示すものではありません。
- 当記事は情報をお届けすることを目的としたもので、特定サービスのご利用を求めるものではありません。