「住む予定のない実家や、所有しているだけの古い家は、賃貸に出せば家賃が入ってくる」——そんなふうに考えてはいないでしょうか?
深く検討しないまま貸し出してしまうと、守るはずの資産がかえって「負債」になり、後々数百万円単位の損を抱えてしまう可能性も否定できません。
「入ってくる家賃がそのまま儲けになる」と考えがちですが、築年数を重ねた物件を取り巻く状況は、それほど楽観できるものではありません。
予期せぬ雨漏りの修理費で収支がマイナスに転じるケース、旧耐震基準で建てられた家に伴う法律上の責任、さらに入居者の居住権が強く守られていて退去をお願いしにくいという問題……。
こうした点を把握しないまま賃貸に踏み切るのは、資産運用というより「賭け」に近い行為といえます。
最後までお読みいただくと、築古物件を「賃貸に出すのか、売却して現金に換えるのか」を冷静に見極めるための基準と、どちらを選んだ場合でも後悔を避けやすくするための道筋が見えてくるはずです。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
古い家を賃貸に出す前に押さえたい「市場の実情」と3つのリスク
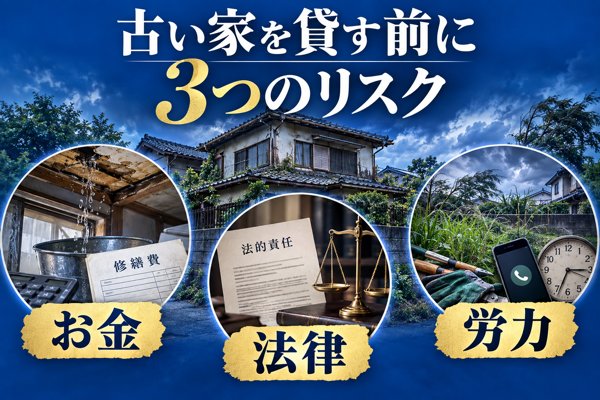
入ってくる家賃がそのまま儲けになると考えがちですが、築年数の古い物件を貸す場合は、新築のアパートを運営するケースとは事情が大きく異なります。
傷んだ設備、旧来の耐震基準という制約、借り手との揉めごと……。
こうした点を軽く考えていると、財産を守るつもりがかえって重荷となる「負債」を背負う結果になりかねません。
とりわけ本業を持つ会社員の場合、築年数の古い家を貸しても、かかる労力や危険に見合わないことが多いのが実情です。
最初にお金と法律の面から現状を把握し、「あえて貸さない」という道も視野に入れて、落ち着いて判断することをおすすめします。
【お金のリスク】見かけの利回りの落とし穴と修繕で生じる赤字
特に起こりやすい見込み違いは、受け取った家賃が丸ごと自分の利益になると思い込んでしまうことです。
賃貸経営では、物件価格に対する家賃の割合を示す「表面利回り」と、諸経費を差し引いた後の収益で考える「実質利回り」を分けて捉えます。
築年数がかさんだ家では諸経費の負担が大きく、実際の収支が赤字になるケースも少なくありません。
年間の収支の試算
※築30年超の一戸建てを月額「家賃7万円」で賃貸に出したケース
| 内訳 | 年額 |
|---|---|
| 賃料収入 | +840,000円 |
| 固定資産税・都市計画税 | -120,000円 |
| 火災保険・地震保険の保険料 | -40,000円 |
| 管理会社への委託料(5%) | -46,200円 |
| 修繕のための積立(目安) | -120,000円 |
| トラブルがない年の手取り | +513,800円 |
| ▼ 想定外の故障が重なった年の場合 ▼ | |
| 給湯器の交換(故障による) | -150,000円 |
| 雨漏りの部分補修 | -500,000円 |
| 通年で見た収支 | ▲136,200円(赤字) |
平穏な年であれば年間50万円ほどが手元に残る計算ですが、給湯器の入れ替えや雨漏りの補修がひとたび重なると、その年はたちまち赤字に転じてしまいます。
なかでも築30年を過ぎた木造の家では、給水・排水管の詰まりやシロアリによる被害など、50万円〜100万円規模の修繕がいつ起きてもおかしくありません。
また、「自分で手を入れれば費用を抑えられる」という発想にも注意が必要です。
専門知識のない補修は入居者の不満につながりやすく、最終的に業者へ依頼し直すことになれば、手間も費用も二重にかかります。
【法律のリスク】1981年という境目と地震で倒壊した際の工作物責任
古い家を貸す場合、損失はお金の面にとどまらず、所有者の暮らしそのものを左右しかねない「法律上のリスク」もあります。
判断の目安になるのは、建築確認を受けた日が1981年(昭和56年)6月1日以降であるかどうかです。
この日より前の建築確認で建てられた住宅は「旧耐震基準」にもとづいており、震度6強程度の揺れで倒壊などの被害が大きくなるおそれがあります。
そこで注意したいのが、民法に定められた「工作物責任」です。
※工作物責任を負うのは原則として“占有者”で、占有者が損害の防止に必要な注意をしていた場合には、“所有者”が責任を負うことになります。
⚠ 落ち度がなくても問われうる「無過失責任」(民法717条)
- 地震によって賃貸中の家が倒れ、住んでいる人や近くを歩いていた人が亡くなったり、けがをしたりしたケース。
- 建物の保存状態に瑕疵(欠陥)が認められると、オーナーに落ち度がなかったとしても損害を償う責任を問われることがあります。
「築年数が古いのだから倒れてもやむを得ない」という言い分は認められません。
住まいとして他人に貸し出す以上、所有者は安心して暮らせる建物を用意する責任を負います。
こうした危険を減らす目的で耐震補強をおこなう場合、少なくとも200万円前後の出費は見込んでおくのが無難です。
※参考:補助金・支援制度について – 強い家 ~大地震に備える耐震改修|国土交通省
家賃月7万円で費用を取り戻そうとすると、約3年間に入る家賃をすべて充てる計算になり、投資としては採算がとりにくいといえます。
【労力のリスク】ボロ戸建て投資と実家の賃貸活用の大きな差
SNSや書籍をきっかけに「ボロ戸建て投資」が注目を集めていますが、投資を専門とする人の手法と、実家を貸す場合とでは中身がまったく異なります。
こうした投資家が収益を上げられるのは、「自分の労力を惜しみなく注ぎ込んでいる」からです。
清掃や手軽な改修、入居希望者との条件交渉、苦情への対応などの多くを自分でこなし、外注費を抑えることで利回りを確保しているのです。
では、本業を持つ会社員が、離れた場所にある実家で同じように動けるでしょうか。
- 台風が過ぎた次の日に、現地へ出向いて屋根の状態を見に行けるでしょうか。
- 「雑草が伸びて虫がわいている」と近所から苦情が来たとき、平日でもすぐに動けるでしょうか。
- 家賃の支払いが遅れている入居者に対して、はっきりと支払いを求められるでしょうか。
こうした対応を管理会社にすべて任せると、その分の委託料が発生し、手元に残るお金はいっそう少なくなります。
「手間も費用もかけずに家賃だけは受け取りたい」という発想こそ、築年数の古い家を貸すうえで特に避けたい考え方といえます。
戸建て投資で収支が合うかどうかの考え方については、戸建て投資は儲からないのかで詳しくまとめています。
貸す・売るを見極めるための最終チェックリスト
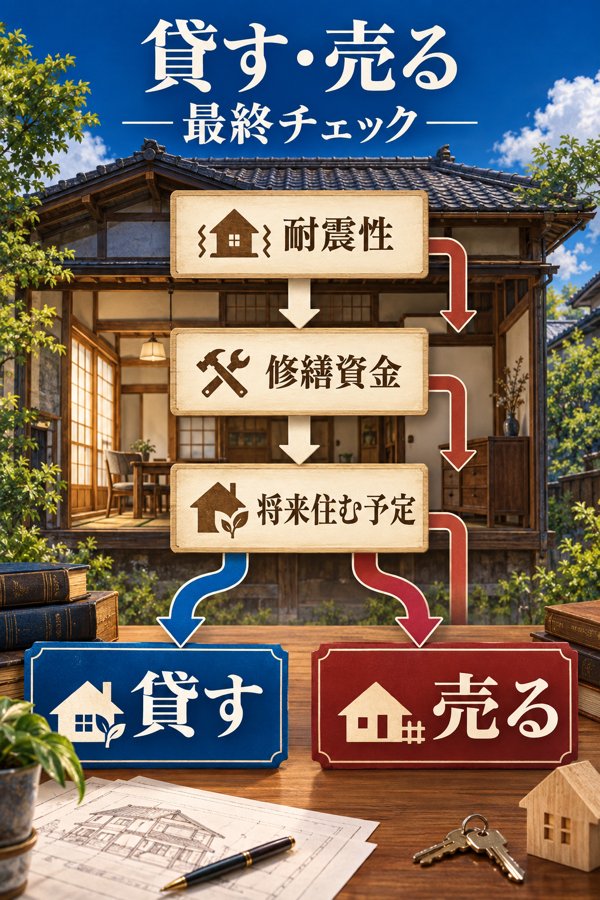
最後まで目を通しても、まだ判断がつかないという方もいらっしゃるでしょう。
家を貸して得る収入は、何もせずに入ってくるお金とは言い切れず、入居者の安全と暮らしを引き受ける「リスクを管理する仕事」という側面があります。
管理に要する労力や費用を比べてみて、少しでも心配が残るようであれば、「売却」を選ぶほうが無難といえます。
建物にまだ価値が残っている段階で売りに出せば、いずれ発生する取り壊しの費用を背負わずに済む可能性があります。
お持ちの古い家が賃貸向きなのか、売って現金に換えるほうが合理的なのかを見極められるよう、フローチャート形式の診断をご用意しました。
診断で「いいえ」にあてはまった方が無理をして賃貸に出すと、家は「資産」から「負債」へと変わってしまうおそれがあります。
入ってきた家賃は固定資産税の支払いに充てられ、残ったお金も修繕で消えていく……。
行き着く先には、住み手のいない傷んだ空き家と、数百万円にのぼる取り壊し費用だけが残ってしまうかもしれません。
判断を先延ばしにするほど、抱えるリスクは膨らんでいきます。
最初の一歩として「現時点で手放すといくらになるか」を把握し、貸した場合の収支と比べてみてください。
リフォームの要否と「現状貸し」「免責特約」の上手な使い方
見た目を整えなければ入居者は決まらないと考えて、数百万円をリフォームに投じるのは、投資として割に合わないケースが多いといえます。
築年数の古い家を探している人は、最新の設備よりも、手ごろな賃料や住まい方の自由さを優先する傾向が見られます。
リスクを抑えやすいのは、費用を回収しきれない大規模な改修は見送り、家賃を低めに設定したうえで「現状有姿(そのまま)」の状態のまま貸し出す方法です。
以下では、最初の出費を小さくしながら、入居後に起こる設備の不具合(契約不適合責任)に備える「免責特約」を、契約へどう盛り込むかを具体的に紹介します。
水回りの全面改修を避けたい理由と「回収期間」での費用判断
台所・浴室・トイレをまとめて新しい設備に交換すると、費用はあっという間に200万円以上へ膨らみます。
ところが、設備を一新したからといって、賃料を引き上げられる幅はそれほど大きくありません。
改修に踏み切るかどうかは、次の式で投資回収期間を割り出してから決めることをおすすめします。
【回収にかかる期間の求め方】
改修にかけた費用 ÷ 改修で上がった月々の家賃 = 元が取れるまでの月数
例:改修に200万円を投じ、家賃が1万円上がったケース
200万円 ÷ 1万円 = 200ヶ月(約16.6年)
元を取るまでに16年以上を要するような投資は、賃貸経営として成り立ちにくいと考えられます。
回収を待つうちに、新しくした設備も年数を重ねて傷み、再び手入れが求められることになります。
古い物件では、「元が取れるまで3年(36ヶ月)を上回る改修には手を出さない」という線引きが基本の考え方です。
手を入れるとしても、専門業者による「ハウスクリーニング」と、傷みが激しい場合の「畳の表替え」くらいにとどめれば足りるでしょう。
現状貸しに欠かせない「免責特約」と契約不適合責任への備え
手を加えずに古い状態のまま貸し出す「現状貸し」では、「契約不適合責任(旧:瑕疵担保責任)」への備えが大きなポイントになります。
2020年の民法改正によって、貸主は原則として「入居者が支障なく使える状態で引き渡す責任(修繕義務)」を負うとされています。
特約を設けていない場合、「給湯できない」「網戸に穴が開いている」といった申し出があるたびに、修理費を大家がすべて負担する流れになりかねません。
こうした事態に備えて、契約書には次のような条項を加えておきます。
【重要】契約書に盛り込む特約の文例
- 本物件は建築から相当の年数が経っているため、経年による設備の不具合に関して、貸主は修繕の義務を負わないこととする。
- 付帯設備表に載っているエアコンや給湯器などは「残置物(無償貸与)」として扱い、故障した際の修理・交換・撤去にかかる費用は借主が負担するものとする。
- 契約不適合責任は免除するものとする。
もっとも、給排水管の故障や雨漏りのように「住まいとして使えなくなるほどの欠陥」まで一切免責にすると、消費者契約法によって無効と判断されたり、入居希望者が現れなかったりするおそれがあります。
たとえば「主要構造部を除いて免責」とする形など、管理会社と話し合いながら双方が納得できる落としどころを見つけるとよいでしょう。
メリットと危うさをあわせ持つ「DIY型賃貸借」と施工トラブル対策
入居者自身の費用で住まいを手直ししてもらう「DIY可能物件」として貸し出すやり方が、ここ数年で関心を集めています。
傷みの目立つ家でも「自分の好みに改装できるなら住みたい」と考える人はいるため、魅力のある選択肢といえますが、リスクを管理しにくい点には気をつけたいところです。
⚠ DIY型賃貸で見落としやすい落とし穴
DIYを認めるのであれば、着工前に「施工内容の承諾書」を交わしておき、「電気・ガス・水道にかかわる工事は資格を持つ人が担当する」「退去時の買取請求権は放棄する」といった取り決めを書面に残しておくことが欠かせません。
賃貸に出す前に押さえたい「設備リスク」への備えと「火災保険」の基礎知識
どの契約形態で貸すかが固まった後、うっかり後回しにされやすいのが、室内に残された「設備」の扱いと、建物の外で起こり得る「賠償」のリスクです。
「エアコンはまだ動くので捨てるのは惜しい」「火災保険に加入済みなので心配ない」
こうした思い込みが原因となり、入居者が住み始めてから想定外の支出が生じたり、数千万円単位の損害賠償を求められたりする例も見られます。
本章では、借主との行き違いを避けるための「残置物」の取り扱い方と、築年数を重ねた建物だからこそ備えておきたい「施設賠償責任特約」について、順にご説明します。
動くエアコンや照明を残すときの注意点と「残置物」としての位置づけ
エアコン・照明器具・ガスコンロといった機器が、まだ使えそうな状態で古い家に残っているとき、どのように扱えばよいのでしょうか。
入居者への好意から「自由にお使いください」と残しておく場合でも、契約書での位置づけをあいまいにしたままだと、かえって貸主側の負担が増えるおそれがあります。
賃貸借契約においては、室内に置かれている物品はおおむね次の2つに分けて扱われます。
| 種類 | 位置づけと貸主の負担 |
|---|---|
| ① 設備 | 家賃の対価として提供されるもの。 不具合が生じた際は、貸主が費用を出して修理や交換を行う責任を負う。 |
| ② 残置物 (無償貸与) |
以前の居住者が残していった物品。 「使用は自由だが、故障しても貸主は修理しない」という位置づけ。 修理・交換・撤去にかかる費用は借主が負担。 |
たとえば年数の経ったエアコンを、契約書上で「①設備」と位置づけてしまうと、入居して間もなく壊れた場合でも、貸主が新しい機器へ取り替える責任を負うことになります。
交換費用によっては、家賃数ヶ月分の収益があっという間に失われてしまうこともあります。
⚠ 行き違いを防ぐためのポイント
- 基本: 機器類はすべて取り外し、室内を空にした状態で貸し出すと、トラブルが起こりにくくなります。
- 残しておく場合: 対象の機器が「残置物(動作の保証なし)」である旨を、契約書および重要事項説明書の「付帯設備表」にはっきり書き入れておきましょう。
火災保険だけでは補えない賠償リスクと「施設賠償責任特約」の重要性
火災保険に加入しているので心配はない、と考えている方も多いのではないでしょうか。
一般的な火災保険が主に対象とするのは「所有する建物が焼けた場合」の損害です。しかし築年数の古い家を賃貸に出すとき、とくに警戒したいのは「第三者にけがを負わせてしまった場合」のリスクです。
- 台風の強風で屋根瓦が飛ばされ、隣家の自動車に傷をつけてしまった。
- 剥がれた外壁タイルが落下し、歩いていた人に当たってけがを負わせた。
- 給排水管の破裂により、隣の土地や(マンションであれば)階下の住戸に水が流れ込んだ。
こうした事故が発生したとき、民法に定められた「工作物責任」に基づき、所有者である大家は自らに落ち度がなくても損害を賠償する責任を負うとされています。
ご加入中の火災保険に「施設賠償責任特約(建物管理賠償責任特約)」が付いているかどうか、一度確かめておくと安心です。
資産防衛につながる「契約形態」の見極め方|定期借家 vs 普通借家
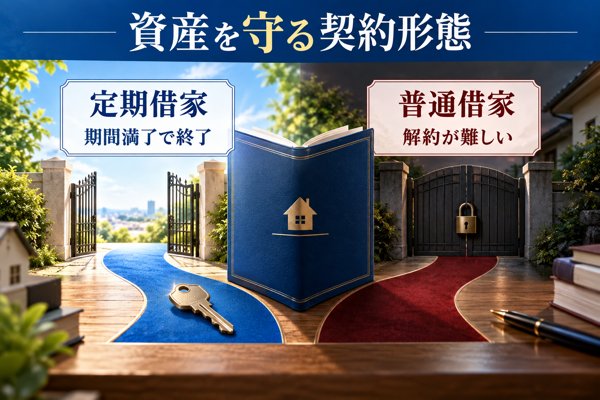
資産を手元に残したい会社員大家にとって、最も有力な選択肢は「定期借家契約」だと考えられます。
反対に「普通借家契約」で貸し出すと、後から「手放したい」「自分で住みたい」と考えたときに、売却や自己利用の道がふさがれてしまうおそれがあります。
借地借家法は成り立ちの経緯もあって、入居者(借主)の立場を手厚く保護する内容になっています。
普通借家で契約を結んだあとは、貸主に「正当事由」と呼ばれる相応の理由が認められない限り解約は難しく、数百万円の立ち退き料を払って明け渡してもらう例も少なくありません。
この章では、売却・解体・自己使用といった将来の出口を残しておくうえで欠かせない「定期借家契約」について、その意味を詳しく見ていきます。
【鉄則】会社員大家に適した契約は「定期借家契約」
定期借家契約(借地借家法第38条)は、あらかじめ決めた期間が終わると更新がなく、そこで契約関係が終わる仕組みの賃貸借です。
「3年間だけ貸したい」「5年後に売りに出したい」など先の予定が決まっているなら、予定どおりの時期に明け渡しを受けられる見込みが高い方法といえます。
- 期間が来れば契約終了:居座りの心配を抑えられる
※定期借家として有効にするには、書面での契約や事前の説明などの条件を満たすことが前提です。また期間を1年以上とする契約では、満了する1年前〜6か月前の間に終了を通知することが求められます。 - 再契約の道もある:信頼できる入居者なら、双方が合意したうえで新たな契約として「再契約」を交わし、引き続き住んでもらうこともできる
- 問題のある入居者と区切りをつけやすい:家賃の支払いが遅れがちな人やルールを守らない人とも、期間の満了を機に関係を終えられる
注意したい点として、「いずれ退去が必要なら借りるのをためらう」と受け止められ、家賃の水準が1割程度低くなる場合があります。
とはいえ、好きなときに売却できる自由、つまり数百万円の資産価値を確保するための保険料とみなせば、負担として大きすぎるとはいえないでしょう。
【注意】貸したら戻りにくい「普通借家契約」に潜むリスク
仲介を手がける不動産会社の中には、「普通借家のほうが借り手が早く見つかります」「管理もラクですよ」と、魅力的な提案をしてくるところが少なくありません。
ところが、勧められるまま普通借家で契約を結ぶと、物件をどう使うかの主導権が入居者側に移ることになりかねません。
貸主の側から契約を終わらせたい場合、普通借家契約では「正当事由」(借地借家法第28条)が求められます。
⚠ 「売りたい」という理由だけでは正当事由と認められにくい
「家を手放したい」「息子に住んでもらいたい」といった事情だけでは、法律上の正当事由として通りにくいとされています。そのため、明け渡しをお願いする際に家賃の数か月分、ときにはそれを超える立ち退き料を負担し、入居者に頼み込む形で交渉を進めるケースが出てきます。
不動産会社が普通借家をすすめる背景には、「借り手がつきやすく、説明の負担も少ないので手がかからない」という業者側の都合があります。
募集のしやすさより先々のリスクを避けることを重視する、その判断ができるのは所有者であるあなた自身です。
ここは譲らずに検討したいポイントです。
| 比較ポイント | 定期借家契約 (おすすめ) |
普通借家契約 (要注意) |
|---|---|---|
| 契約の終わり方 | 期間が来たら終了 (更新されない) |
終了させるのは困難 (正当事由を求められる) |
| 明け渡し時の負担 | 立ち退き料はかからない | 多額の立ち退き料 を求められる例が多い |
| 将来の出口 | ◎ 売る・壊すの判断がしやすい | × 入居者の意向で動けなくなる |
古い家の賃貸を検討する人の「よくある質問」
- 改修にかける資金が手元にない場合、手を入れずに貸し出せますか?
-
貸し出すこと自体はできます。とはいえ改修しない以上、周辺の家賃水準より低めに設定することが前提になります。
加えて、老朽化した設備が壊れたときの修理代を貸主が負わずに済むよう、「設備修繕を貸主が負わない旨の特約(免責特約)」を契約書へ入れておくことが欠かせない条件といえます。
- いったん賃貸に出すと、売却したくなっても手放せなくなるのでしょうか?
-
通常の「普通借家契約」を結んだときは、その心配がかなり大きくなります。借主が立ち退きに応じなければ、売り出しは実質的に進められません。
いずれ売る可能性を残しておきたいなら、期間が来れば更新されずに契約が終わる「定期借家契約」を選ぶことで、売却への切り替えがしやすくなります。
- 傷みの激しい家にも入居希望者は現れますか?
-
一定のニーズは見込めます。居住目的に限らず、「物置・倉庫代わりに使いたい」「DIYで手を加えながら暮らしたい」と考える人が少なからずいるからです。
自己判断で諦める前に、「現状貸し(手を加えずそのまま貸す条件)」で入居者を募れるかどうか、管理会社へ問い合わせてみるとよいでしょう。
- 地震で建物が崩れた場合、貸主が責任を負うことはありますか?
-
はい、責任を追及されるおそれがあります。
民法上の「工作物責任」では、建物の維持管理に欠陥(瑕疵)があって第三者に被害が及んだとき、貸主は自分に落ち度がなくても損害賠償の義務を負うとされています。とりわけ「旧耐震基準」(1981年5月以前)の建物は危険度が高いとされるため、耐震診断を受けることや保険への加入が大切です。
- 家財道具を残した状態で賃貸に出せますか?
-
揉め事につながりやすいため、おすすめしにくい方法です。基本的にはすべて片付けることになりますが、どうしても運び出せない物がある場合は、荷物のある部屋を「貸主使用部分(いわゆる開かずの間)」として施錠し、残りの部屋を賃貸するという契約の形も考えられます。
もっとも、家賃は周辺相場を下回りやすく、点検などで立ち入る際の取り決めを細かく定めておくことが求められます。
- 賃貸に出すと固定資産税は下がりますか?
-
空き家のままでも、建物が残っていれば住宅用地の特例(軽減措置)の対象になります。ただし、行政に「特定空き家」と判断されると特例が外れ、税額が最大6倍に膨らむ可能性があります。
入居者が暮らすことで建物が「きちんと管理が行き届いた状態」と見なされやすくなり、特定空き家に指定されて税負担が増えるのを避けやすくなる効果は期待できます。
- 修繕費が家賃収入を上回り、収支がマイナスになったときはどうなりますか?
-
給与を受け取っている会社員であれば、不動産所得で生じた損失を給与所得と差し引き(損益通算)して、所得税・住民税の負担が軽くなる(還付を受けられる)ケースがあります。
もっとも、「営利性」や「事業的規模」があると判断されることが条件とされ、税負担を減らす狙いだけの赤字運営は税務署に認められないおそれもあるため、慎重な判断が求められます。
【まとめ】古い家を「貸す」「売る」で迷ったときのプロの最終判断
住む予定のない実家をどう扱うかは、利回りだけを考える話ではありません。ご自身のこれからを守るためのリスク対策ともいえるテーマです。
締めくくりとして、本記事でお伝えした資産を守るための原則を3点に整理しておきます。
- ①家賃が入っても「手間なく稼げる」とは限らない
築年数を重ねた住宅は、修繕にかかる費用が膨らみがちです。固定資産税と修繕の支出が重なって収支がマイナスに転じる可能性も、あらかじめ見込んでおくと安心です。
- ②賃貸に出すなら「定期借家契約」が基本
本業を持ちながら貸し出す個人オーナーが「普通借家契約」を選ぶと、後から退去を求めにくく、大きな負担を抱えかねません。将来の売却や解体、ご自身で使う選択肢を残しておくためにも、期間の満了とともに終わる契約を選ぶことをおすすめします。
- ③判断に迷うときは「売却」が有力な選択肢
賃貸のリスクに対応しきれるか心配な方や、手元の資金にゆとりがない方は、建物に価値が残っている段階で手放して現金に換えておくのが、堅実な資産の守り方のひとつです。