「戸建て投資なんて儲からない」「ボロ戸建てには手を出すな」
SNSや本でこうした意見に触れ、一歩を踏み出せないままの方も少なくないでしょう。
その反面、「少ない元手で高い利回りを狙える」と評価する声も多く、判断材料がそろわない状態で迷い続けるのはもったいないことです。
先に結論をお伝えすると、戸建て投資で利益が出るかどうかは、選ぶ物件や投資家自身の属性、運用の仕方によって結果が180度違ってきます。
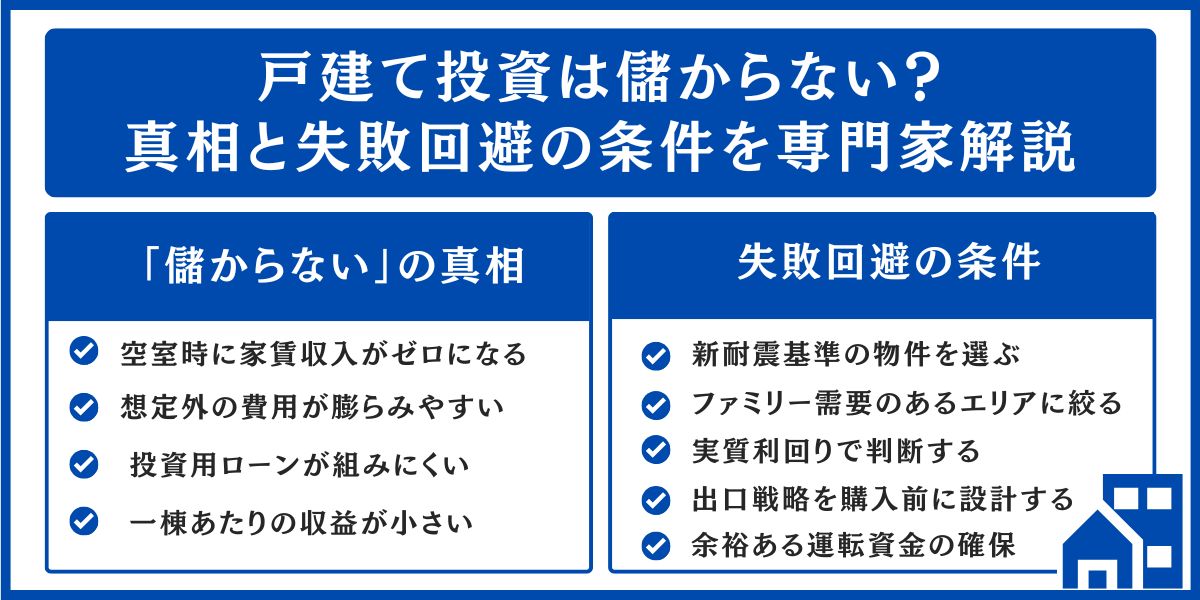
この記事では、「儲からない」とされる4つの理由を空室や修繕、融資、出口という切り口から数値を交えて掘り下げます。さらに賃貸不動産経営管理士の田崎義人が、うまくいくための条件や失敗を避ける方法、ほかの投資手法との違いについても詳しく取り上げます。
- 戸建て投資における利回りの平均的な水準
- ボロ戸建てで実際に起こりやすい失敗例
- 区分マンションへの投資と比べた損益の違い
- 売却などの出口として取り得る戦略
- 戸建て投資に適した人・適さない人の傾向
読み終えるころには、戸建て投資がご自身に合った選択肢なのかを、裏付けをもって見極められるようになっているでしょう。
\ 1口1万円から始められて想定利回りは平均10%超! /
関連する内容として、区分マンション投資の収益性を検証した記事、アパート経営で目安となる利回りをまとめた記事、不動産投資に潜む10大リスクと対処法を整理した記事、不動産投資の長所と短所をまとめた記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
戸建て投資で「儲からない」と評される4つの理由
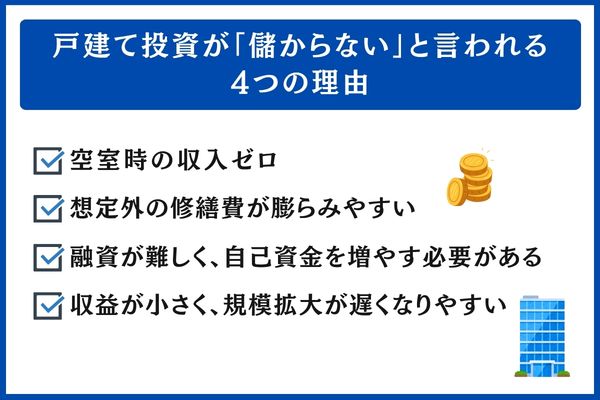
戸建て投資の収益性に否定的な声が上がるのには、仕組みそのものに由来する4つの要因があります。
ここでは、空室になった際の無収入状態、かさみがちな修繕コスト、融資を受けるハードル、物件数を増やすペースの遅さという切り口から、数字を交えて背景を整理します。
退去と同時に家賃が途絶えるリスク
入居するのが一世帯だけという戸建ての性質上、退去が出た時点で家賃収入は100%途絶えます。
アパート一棟なら1室が空いても残りの部屋の家賃で収支を支えられる一方、手元資金の出入りの振れが最も大きくなりやすいのが戸建てという投資形態だと考えられます。
| 物件の種類 | 1室が空いた場合の収入の減り方 | 収支の変動幅 |
|---|---|---|
| 戸建て | 100%(家賃が入らない) | 大 |
| 区分マンション | 100%(1室だけの所有のため) | 大 |
| アパート一棟(10戸) | 約10%(減るのは1戸分) | 小 |
空室が埋まるまでの平均期間は地域によって大きく異なり、ファミリー層の需要が見込める立地であっても1〜3か月、競合物件の少ない地方エリアでは6か月以上を要した事例もあるとされています。
金額にするとどれほどの影響になるのかは、次の見出しで具体的に計算しています。
修繕・リフォームの出費が予想以上にかさむ点
築古の戸建てでは、買った後に屋根や外壁、水回りなどの修繕が重なって数百万円規模の出費を一度に迫られることがあり、当初の収支計画が大きく狂う原因になります。
区分マンションであれば共用部分の修繕は大規模修繕積立金によって計画的にまかなわれますが、戸建てでは費用をオーナーが一人で背負うことになります。
中でも気をつけたいのが、次の費用です。
- 屋根・外壁の再塗装:80万〜150万円程度(初回は築15〜20年ごろ)
- 給湯器の入れ替え:20万〜40万円程度(寿命は10〜15年)
- 水回り設備のリニューアル:100万〜250万円程度
- シロアリ対策の防除工事:15万〜30万円程度
こうした不具合は兆候がほとんど見られないまま表面化することも少なくありません。購入の段階では把握できない傷みもあるため、内見のみで状態を見極めるには限界があります。
修繕費が見込みの2〜3倍に達した事例は、後半の「ボロ戸建て投資で実際に多い失敗例」で取り上げます。
融資が通りにくく自己資金での購入に傾く点
木造で築22年を過ぎた戸建ては担保としての評価が付きにくく、メガバンク・大手地銀から投資向けの融資を受けられないため、現金での購入を求められるのが一般的です。
築22年を過ぎた物件ではノンバンクや地方銀行、日本政策金融公庫が借入先の候補となり、金利2.5〜4.0%・返済期間10〜20年程度が目安です。
再建築不可の物件については、融資を受けるのはほぼ難しいと考えられます。
不動産投資を進める際の基本的な流れについては、これから不動産投資を始める方向けの基礎知識まとめでも詳しく紹介しています。
融資の条件は変わることがあるため、各金融機関の最新の内容を確かめたうえでご検討ください。
一棟ごとの収入が少なく事業拡大に時間がかかる点
戸建て1棟の家賃収入は月5〜10万円程度のケースが多く、棟数を増やさなければ事業として大きくしづらい仕組みになっています。
10戸×月6万円のアパート一棟なら1物件で月60万円の家賃が入りますが、戸建てで同じ水準に届かせるには6〜8棟を所有する必要があります。
年間の家賃収入で1,000万円を目標にすると、1棟の家賃が月10万円だとしても8〜10棟が求められ、物件ごとに修繕や空室への対応、確定申告の手続きがかかってきます。
アパート一棟なら管理業務をまとめやすいため、物件数を増やしていく効率には大きな差が生じます。

戸建て投資における平均的な利回り水準と「実質利回り」に潜む注意点
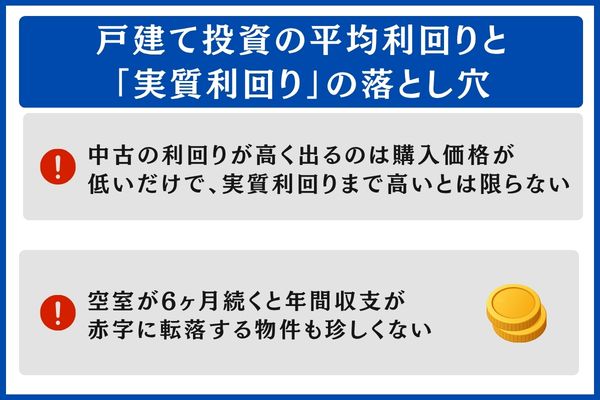
戸建て投資は利回りの高い投資先として語られることが多いものの、実質利回りと表面利回りとの間に大きな開きが生じやすい点も見逃せません。
ここでは、相場の目安・実質利回りの求め方・空室期間を変えた試算を通じて、利回りの実情を数字で確認していきます。
新築5〜6%・中古8〜15%が表面利回りの相場観
目安として、表面利回りは新築戸建てで5〜6%、中古戸建てで8〜15%程度とされています。
中古物件の利回りが高めに出やすいのは主に取得価格が安いためで、実質利回りも同じように高いとは言い切れない点に気をつけたいところです。
対して実質利回りは諸経費を差し引いたあとの数値であり、実務で利回りの良し悪しを見極める際の物差しになるのは主にこちらです。
| 物件の種類 | 表面利回りの目安 | 特徴・留意点 |
|---|---|---|
| 新築戸建て(賃貸向け) | 5〜6% | 修繕リスクは小さいが初期費用がかさむ |
| 築10〜20年の中古戸建て | 8〜10% | 比較的オーソドックスな選択肢 |
| 地方にある築20年超の中古戸建て | 10〜15% | 利回りは高いものの空室や修繕のリスクも大きい |
※ 数値はあくまで一般的な目安で、立地や建物の状態、賃貸ニーズによって大きく上下します。
空室・修繕費・税金を織り込んだ実質利回りでの見極め
表面利回りが12%あっても、修繕費や空室による損失、固定資産税を差し引くと、実質利回りは6〜8%程度まで下がる例が多く見られます。
差し引く対象となる代表的な費用は、次の5点です。
- 固定資産税・都市計画税(購入価格に対し0.4〜0.7%程度)
- 管理会社への委託料(家賃に対し3〜10%)
- 修繕に備える積立(家賃に対し5〜10%)
- 火災保険・地震保険(年間で1〜3万円)
- 空室で見込まれる損失(家賃に対し5〜15%)
以上を控除すると、表面利回り12%の物件で実質6〜8%、表面利回り8%の物件で実質3〜5%程度に落ち着く例も少なくありません。
本記事の後半で紹介する「失敗を回避する5つの条件」では、実質利回りが5%以上かどうかを判断の目安とすることを推奨しています。
空室が1か月、3か月、6か月続いた場合の利回り試算
3か月の空室で年間に見込んでいた利回りは約25%落ち込み、空室が6か月に及ぶと年間の収支がマイナスに転じる物件も少なくありません。
空室の長さが実質利回りをどの程度押し下げるのか、具体的な条件を設定して試算しています。
【試算の前提】物件の価格:1,000万円 / 家賃の想定額:8万円/月(年額96万円)/ 表面利回り:9.6% / 差し引く費用:管理費・修繕積立・固定資産税の合計で年14万円
| 空室の期間 | 年間の家賃収入 | 費用控除後の実質収入 | 実質利回り |
|---|---|---|---|
| 0か月 | 96万円 | 82万円 | 8.2% |
| 1か月 | 88万円 | 74万円 | 7.4% |
| 3か月 | 72万円 | 58万円 | 5.8% |
| 6か月 | 48万円 | 34万円 | 3.4% |
※ 設定した条件にもとづく試算であり、将来の収益を裏付けるものではありません。空室の長さや修繕の発生、金利の変動などによって、実際の収支は上下します。
空室が6か月続いて実質利回りが3.4%まで下がると、ローンの返済分を差し引いた手残りはマイナスになるおそれがあります。
地方や競合物件の多いエリアでは、半年を超える空室も十分に起こり得るリスクといえます。購入を決める前に、そのエリアの賃貸需要を調べておくことが大切です。
ボロ戸建て投資で実際に起こりやすい失敗の型
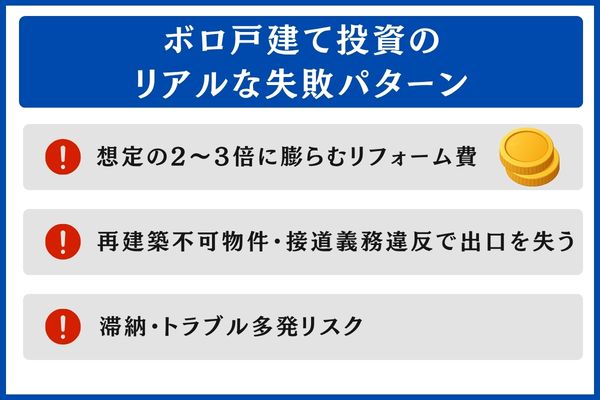
SNS上では成功談が目立つボロ戸建て投資ですが、表からは見えにくいリスクが集まりやすい分野でもあります。
ここからは、つまずきやすい代表的な3つのケースとして、見込みを超えるリフォーム費・再建築できない物件・家賃滞納などのトラブルを順に取り上げます。
リフォーム費が当初見込みの2〜3倍に達するケース
古い戸建てでは、取得後になって隠れた不具合が見つかり、改修にかかる費用が当初の見込みの2〜3倍に達する例もみられます。
床下に潜むシロアリの食害、傷んだ配管、屋根裏に残る雨漏りの痕跡といった箇所は、物件を見学しただけでは見落としやすい部分です。
| ケース | 当初の見込み額 | 最終的な費用 | 費用が増えた理由 |
|---|---|---|---|
| 床下でシロアリ被害が見つかった | 100万円 | 280万円 | 構造材まで取り替えが必要に |
| 配管をすべて交換 | 80万円 | 200万円 | 給水管・排水管が腐食 |
| 雨漏り対応と屋根の全面葺き替え | 60万円 | 180万円 | 被害が内装にまで拡大 |
※ 表の数値はリスクのイメージをつかむためのモデルケースです。実際の金額は物件の状態や依頼する施工会社によって異なります。
想定外の出費は実質利回りを押し下げる要因となり、表面利回り15%とうたわれた物件でも、実際の利回りが3〜4%程度にとどまる例があります。
購入を決める前にホームインスペクション(住宅診断)を受けておくことが、こうした損失を防ぐうえで特に有効な手段といえます。
接道義務を満たさない再建築不可物件と出口の喪失
道路への接し方が基準に届かない再建築不可物件は、今の建物を使うことはできても、建て替えや更地にしての売却が難しく、出口の選択肢がかなり狭まります。
建築基準法第43条第1項は、建物の敷地について、幅員が4m以上ある道路に対し2m以上の間口で接していることを求めています(e-Gov法令検索 建築基準法)。要件に届かない土地には、新しく建物を建てることができません。
再建築不可物件は金融機関の融資を受けにくいうえ、手放す段階になっても、投資目的の買い手・自分で住む目的の買い手のどちらからも避けられがちです。
加えて、建物が古くなっても新築し直すことができないため、大がかりな修繕を重ねて使い続けるほかなく、解体して土地だけにしても、活用法が駐車場や資材置き場程度に限られることがあります。
一方で、建築基準法第43条第2項には、一定の要件を満たせば例外的に建築が認められる認定・許可の仕組み(いわゆる「43条但し書き」)も設けられています。
もっとも、認められるかどうかは各自治体の判断に委ねられるため、購入前の段階で見通しを立てるのは難しいといえます。
SNSなどで「高利回りのボロ戸建て」として取り上げられる物件のなかにも、再建築不可物件が混ざっていることがあります。
購入を検討する際は、登記簿や公図の確認に加えて現地にも足を運び、敷地がどのように道路と接しているかを把握しておくと安心です。
家賃滞納やトラブルが重なるリスク
家賃設定の低いボロ戸建ては入居者の属性が偏りやすく、滞納や近隣とのもめごとが起こりやすい傾向がみられます。
家賃3〜4万円台の物件は、審査に通りにくい入居希望者が最終的に行き着く住まいとなることもあり、保証会社の審査を経た入居者であっても、数か月たってから支払いが滞り始める例は少なくありません。
こうしたリスクを抑えるには、家賃保証会社への加入を入居条件にする、審査の段階で勤務先や収入を証明する書類をしっかり確かめる、管理を委託する際に滞納督促のオプションを付ける、近隣の住民と良好な関係を築いておく、といった実務上の対策が役立ちます。
戸建て投資ならではの魅力と強み
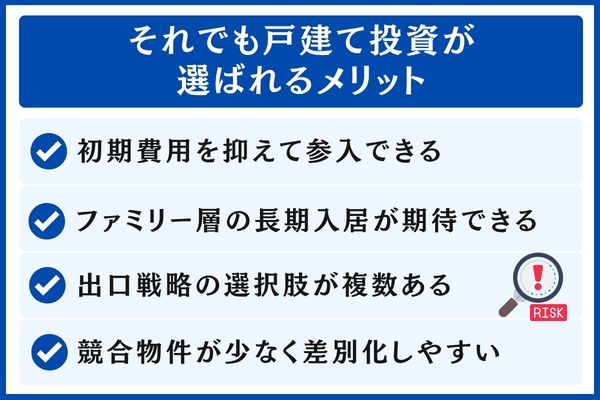
「儲からない」という評価がある反面、区分マンションやアパート一棟では得にくい利点を、戸建て投資ははっきりと備えています。
ここでは、初期費用・入居期間・出口戦略・競合環境という4つの視点に分けて、戸建て投資が支持される背景を整理します。
少額資金からの参入のしやすさ
数百万円〜1,000万円台の価格帯で取引される中古戸建ては少なくなく、区分マンションと比べて小さな資金でスタートできる場合があります。
地方に目を向けると300万円以下の戸建ても市場に出回っており、融資に頼らず現金で買う方法を現実的に検討できる点は、ほかの投資形態ではあまり見られない利点といえます。
一方で、購入価格が低いからといって利益が出るとは限りません。
300万円台の築古戸建ての場合、取得したあとにかかるリフォーム代が、物件そのものの価格より高くつくこともあります。
参入のハードルが低いのは魅力ですが、空室リスクや修繕費まで織り込んだうえで、トータルの収支を見て判断することが大切です。
ファミリー世帯による長く安定した入居
戸建て賃貸の入居者はファミリー層が中心となるため、平均的な居住期間が長めで、空室が続く期間も短くしやすい傾向がみられます。
学区を変えたくない、駐車場が使いやすいといった事情から、いったん住み始めると5〜10年にわたって暮らし続ける世帯も少なくありません。
国土交通省の「令和7年度 住宅市場動向調査」によると、民間賃貸住宅を選んだ理由で最も多かったのは「家賃が適切」の45.8%でした。ただしファミリー向けの賃貸では、学区や駐車場、周辺の環境といった要素がより重視されやすいとの指摘もあります。
入居が長く続けば空室の発生を抑えやすくなるため、戸建て投資の収益を安定させる大きな要因のひとつと考えられます。
物件の出口を複数から選べる柔軟性
貸し続ける、売る、更地にする、自分で住むといった複数の出口を用意できることは、区分マンションには見られない戸建てならではの利点です。
区分マンションの場合は管理組合の意向や建物の老朽化に左右されやすく、出口の選び方に限りがあります。戸建てなら土地も建物もオーナー単独で所有できるため、その時々の需要に合わせて出口を柔軟に決められます。
代表的な出口は、次の4つに分けられます。
- 賃貸の継続(家賃収入を受け取り続ける、もっとも基本的な出口)
- 売却(投資家や実需層へ売り渡し、投じた元本を回収)
- 更地化(建物を取り壊し、土地として売り出す)
- 自宅化(オーナー本人が住まいとして使う)
もっとも、どの物件を選ぶかによって取れる出口は大きく変わるので、購入する段階で「この物件ではどの出口を選べるのか」を確かめておくことが大切です。
ライバル物件の少なさと差別化のしやすさ
賃貸市場に出回る戸建ての数は多くなく、ファミリー層の需要と比べて競合が少なめのエリアもみられます。
民間の賃貸住宅はアパートやマンションといった共同住宅が大部分を占めており、戸建て賃貸が供給全体に占める割合は小さい水準にとどまっています。
ファミリー層には、庭がある、駐車場を2台分確保できる、ペットを飼えるといった条件を希望する人が多く、こうした条件をまとめて満たせる物件はほぼ戸建てに限られます。
供給の少ないエリアであれば、家賃を相場より少し高めに設定しても入居者が見つかりやすく、その結果として利回りを保ちやすくなります。
戸建て投資と区分マンション・一棟アパートの違い
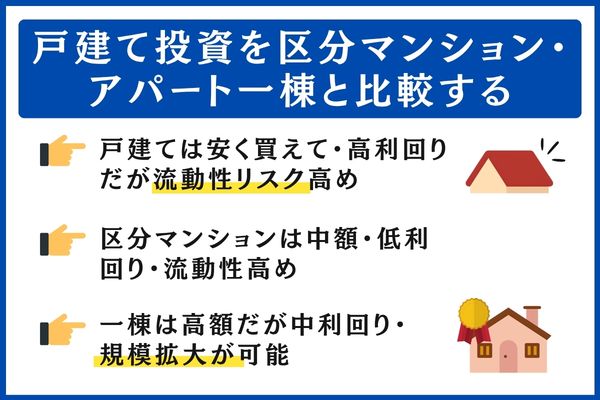
戸建て投資が自分に向いているかを見極めるうえでは、ほかの投資手法と並べて検討する視点が役立ちます。
ここでは、必要資金・利回り・リスクという3つの観点からの比較に加え、収入や手元資金ごとに検討しやすい投資の組み合わせの目安を紹介します。
必要資金・利回り・リスクで見る3方式の違い
大まかに整理すると、戸建ては「少ない資金で高めの利回りを狙えるが売却しにくい」、区分マンションであれば「中程度の資金で利回りは控えめだが換金しやすい」、一棟は「まとまった資金が要るものの利回りは中程度で規模を広げやすい」という性格の違いがあります。
それぞれの特性を見比べておけば、手持ちの資金や許容できるリスクの大きさに合わせて方式を絞り込みやすくなります。
| 投資の種類 | 必要資金の目安 | 表面利回りの目安 | おもなリスク | 規模の広げやすさ |
|---|---|---|---|---|
| 戸建て | 数百万円〜1,500万円 | 8〜15%(中古) | 入居者不在時は0%・修繕・売却出口 | 低い(物件ごとに個別で対応) |
| 区分マンション | 1,500万円〜3,500万円 | 4〜6%(都心新築〜中古) | 修繕積立金の不足・管理組合の運営 | 中程度(似た物件を買い増して拡大) |
| アパート一棟 | 5,000万円〜2億円 | 6〜10% | 空室リスクは分散されるが修繕費が大きい | 高い(規模を追いやすい) |
※ エリアや物件の状態、市場環境によって、利回りや必要資金は上下します。
投資会社やサービスを具体的に比べたい方に向けて上場企業を含む不動産投資会社おすすめ18選にまとめているので、どの投資方式が合うか迷っている場合は参考にしてください。
年収と手元資金から考える投資方法の選び方
会社員で年収500〜700万円の層は戸建てと区分のどちらにするか悩みやすく、手元資金が300万円未満であれば区分、500万円以上を用意できれば戸建てやアパートまで選択肢が広がります。
とりわけ築年数の古い戸建ては融資を受けにくい場面が少なくないため、手元資金を厚めに投入することになりがちで、用意できる金額しだいで取れる手法は大きく異なります。
- 手元資金100万円未満:1万円から投資できる不動産クラウドファンディング
- 100〜300万円前後:ローン活用を前提とした区分マンション
- 300〜500万円前後:中古戸建て、もしくは区分マンション
- 500万円以上:本人の属性によっては中古戸建てや一棟アパートも候補
一棟アパートを狙う場合、年収や属性に対する審査が一段と厳しくなることを念頭に置いておきましょう。
どの選択肢が現実的かは、金融機関ごとの審査基準や現在の借入状況、勤め先などによって変わります。
失敗リスクを抑える戸建て投資の5つの条件
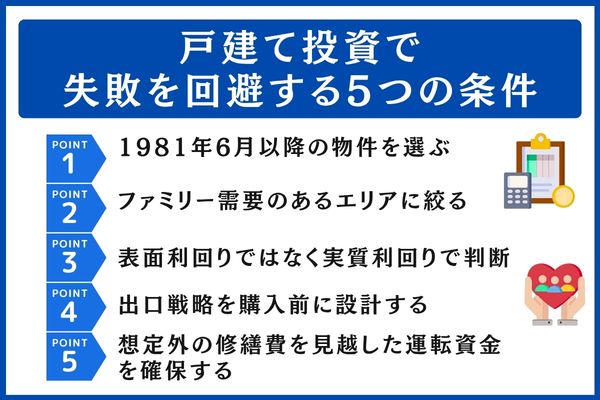
物件を選ぶ時点で押さえておきたい条件を満たしておけば、「儲からない」結果に陥るリスクは抑えやすくなります。
ここでは、耐震基準、エリアの需要、実質利回りによる見極め、出口戦略、運転資金という5つの観点から、失敗の可能性を減らすための判断の目安を紹介します。
| 5条件の項目 | チェックの方法 | NGと判断する例 |
|---|---|---|
| 耐震性(新耐震基準) | 建築確認を受けた日付が1981年6月1日以降であるか | 1981年5月以前に建てられた旧耐震の物件 |
| ファミリー層の需要 | 学区やスーパーの位置、駐車場2台分を確保できるか | 単身者が中心の立地に建つ戸建て |
| 実質利回りが5%以上 | 諸経費を差し引いたうえでの収支試算 | 表面利回りのみを見て購入を決める |
| 出口戦略の有無 | 用途地域や接道義務を事前に調査 | 再建築ができない物件 |
| 運転資金を10〜20%確保 | 物件価格とは別枠で10〜20%を用意 | 予算の上限いっぱいで物件を購入 |
※ この表は購入前に自分で確認するための目安です。最終的に決める際は、専門家へ相談されることをおすすめします。
1981年6月以降の新耐震基準を満たす物件の選択
地震の被害を受けやすく、売る際にも評価が下がりやすい旧耐震物件は避け、新耐震基準を満たす物件を選ぶことが最初の条件となります。
建築基準法施行令にもとづく現行の耐震基準は、建築確認の日付が1981年6月1日以降である建物が対象となり、震度6強〜7程度の揺れに見舞われても倒壊しない強さが求められています。
旧耐震の物件については、火災保険や地震保険の保険料が割高になりやすいうえ、売却時には買主が組むローンの審査で金額を減らされたり通らなかったりするおそれが高まり、ファミリー層に避けられやすい点もデメリットです。
見分ける際は建築確認の日付を照らし合わせるのが基本で、中古戸建てであれば、仲介会社から建築確認通知書のコピーを取り寄せると確かめやすくなります。
子育て世帯の需要が見込めるエリアへの絞り込み
賃貸の戸建てを借りるのは主にファミリー層なので、駅から離れていても学校やスーパー、駐車場がそろっている地域を選ぶことが、空室を防ぐうえでの要となります。
駅に近くコンビニも身近な単身者向けの立地は区分マンションが強い領域で、戸建てが力を発揮しやすいのは「車での生活が前提・学区を重視」する地域です。
- 学区(小学校・中学校へ徒歩15分以内で通えるのが理想)
- スーパー(普段の買い物が車で5分圏内に収まるか)
- 駐車場(車2台分を停められるか)、競合物件数(同じエリアで供給されている戸建て賃貸の数)
- 賃貸需要(入居が決まるまでにかかる期間)
購入を決める前に、上記の項目を複数の不動産ポータルサイトで調べておくと、エリアによって賃貸需要がどの程度あるかをつかみやすくなります。
実質利回りを基準とした収益性の見極め
固定資産税や修繕費、空室率を差し引いた実質利回りで「5%以上」を最低限の目安として見極めると、収益の上がりにくい物件を候補から外しやすくなります。
表面利回りが15%と高く見える物件であっても、実質利回りで計算し直すと3%まで下がる例は少なくないため、判断の基準は実質利回りにそろえることが大切です。
実質利回りを計算する際の基本的なフォーマット例は次のとおりです。
年間の家賃収入:96万円(月8万円×12か月)
− 固定資産税:6万円
− 管理委託費:5万円(家賃の5%)
− 修繕のための積立:5万円(家賃の5%)
− 空室による損失見込み:10万円(家賃の10%)
= 年間の手取り収入:70万円
購入時の諸費用を含む価格:1,050万円
実質利回り:70 ÷ 1,050 × 100 = 約6.7%
実質利回りが5%未満にとどまる物件では、ローンの返済や予想外の修繕によって収支がマイナスになりやすいので、投資に慣れていない方ほど5%以上を下限として考えるのがおすすめです。
購入前の段階で描いておく出口戦略
売却、更地にしての活用、賃貸の継続といった複数の出口を選べるかどうかを購入前に見極めておくことが、換金しにくくなるリスクへの大きな備えになります。
「ひとまず購入して、運用しながら方針を決める」という進め方は避けたいところで、再建築不可の物件だと買ったあとに気づくのがもっとも悪いパターンです。
出口を考える際には、次の5点をチェックします。
- 接道義務(建築基準法第43条第1項の要件を満たすか)
- 用途地域(商業地域・工業地域に該当しないか)
- 容積率・建ぺい率(法令違反の建築物でないか)
- 隣地境界(境界が確定しているか)
- 越境物(屋根や配管が隣の敷地にはみ出していないか)
上記の項目は、登記簿、公図、建築確認の書類、現地での確認という4点を組み合わせて判断します。出口戦略については、のちほど詳しく取り上げます。
予期せぬ修繕に備えた運転資金の準備
修繕や空室が続く期間を乗り切れるよう、購入資金とは分けて物件価格の10〜20%を手元に残しておくことが、運用を始めるうえでの前提となります。
たとえば物件が1,000万円なら、購入時の諸費用とは分けて100〜200万円の手元資金を残しておくのがひとつの目安です。
手元資金が足りないと、シロアリの被害が見つかっても迅速に手を打てずに被害が広がる、6か月の空室でローンを返すお金が底をつく、給湯器が壊れた際の支出で収支がマイナスに転じる、といった問題が次々に起こりかねません。
価格の安さだけに注目せず、運転資金まで含めた総額で投資するかどうかを判断することが、戸建て投資を長く続けていくための土台です。
戸建て投資における借入と自己資金の試算
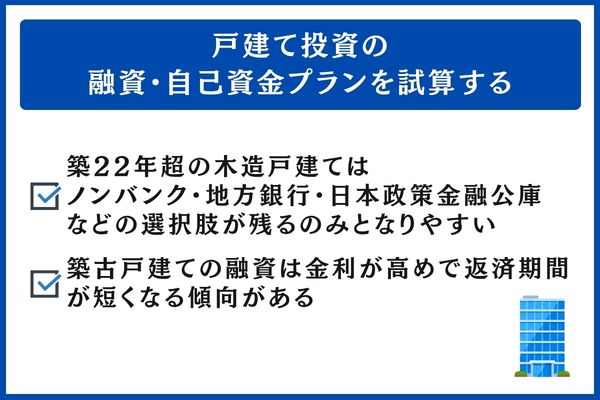
戸建て投資を始めるうえで、大きなハードルになりやすいのが資金の借り入れです。
ここでは、借入れが通りやすい物件と通りにくい物件の違いを整理したうえで、自己資金の多寡に応じた毎月の返済額を試算していきます。
融資を受けやすい物件と受けにくい物件の線引き
木造で築22年を超えた戸建ては、担保としての価値が認められにくいため、借入先がノンバンクや地方銀行、日本政策金融公庫などに限られやすいといえます。
背景には、木造住宅の法定耐用年数である22年を、銀行が担保価値を見積もる期間の上限としている例が多いことがあります。
審査を通りやすくするための工夫としては、次の4つが考えられます。
- ノンバンク、地銀、公庫へ同時に相談を持ちかける
- 頭金として物件価格の30〜50%を用意する
- 共同担保に自宅やほかの所有物件を差し入れる
- 保有規模に応じて法人での運営も視野に入れる
収入に応じた借入の考え方については、年収500万円で不動産投資を始める融資の目安もあわせてご覧ください。
借入の条件は申込先や借り手の属性によって変わるので、いくつかの金融機関に相談して比べることをおすすめします。
自己資金の違いで変わる毎月の返済額の目安
金利2.5%で1,000万円を20年かけて返す場合は毎月約5.3万円、金利3.5%で500万円を10年で返す場合は毎月約4.9万円がおおよその目安となります。
築年数の古い戸建てでは、金利がやや高く設定され、返済期間も短めになりやすいため、毎月の負担が見込みを上回るおそれがある点に気をつけたいところです。
【試算の前提】返済方式は元利均等、ボーナス時の加算返済はなし、金利は完済まで一定と仮定(実際には変わる場合があります)
| 借入金額 | 適用金利 | 返済年数 | 毎月の返済額 | 返済総額 | 利息の合計 |
|---|---|---|---|---|---|
| 1,000万円 | 2.5% | 20年 | 52,990円 | 12,717,669円 | 2,717,669円 |
| 800万円 | 3.0% | 15年 | 55,247円 | 9,944,376円 | 1,944,376円 |
| 500万円 | 3.5% | 10年 | 49,443円 | 5,933,152円 | 933,152円 |
※ 表の数値は記載した金利と返済年数をもとにした概算で、実際の条件は各金融機関の審査で決まります。借り手の属性や物件の評価によって条件が変わるため、最新の内容は金融機関へ直接お問い合わせください。
たとえば家賃が月8万円、借入1,000万円で返済が月5.3万円の場合、手元に残る差額は2.7万円です。
残った差額で、修繕費の積み立てや空室による損失、固定資産税など年間の負担をまかなえるかどうかが、収支を見極めるうえでの大きなポイントです。
購入前に組み立てておく戸建て投資の出口戦略
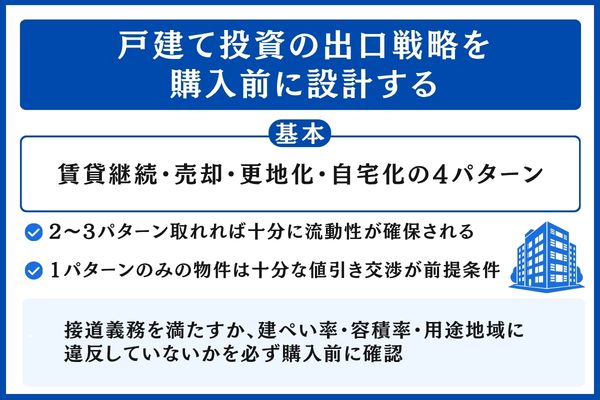
戸建ては手放したいときにすぐ買い手が見つかるとは限らないため、買う前に手放し方まで描いておくことが、流動性リスクに対する何よりの備えになります。
ここでは、取り得る4つの出口パターンと、建て替えのできない物件をつかまないために事前に見ておきたいポイントを順に解説します。
出口の4パターン(賃貸継続/売却/更地化/自宅化)
基本となる出口は、賃貸として持ち続ける、そのまま売却する、建物を解体して土地として売る、オーナー自身が住む、の4パターンです。物件を選ぶ段階で、どれが選択肢として残るのかを見極めておきます。
選べる出口が1パターンしかない物件は買い手が限られやすく、値段の交渉でも売り時の判断でも立場が弱くなりがちです。
需要が底堅い地域であれば貸し続ける道も成り立ちますが、年数とともに修繕費がかさみ、手元に残る利回りは目減りしていきます。
売却で有利になりやすいのは、新耐震基準で土地の形が整い、道路への接し方にも問題がない物件です。建物の傷みが進んだ場合は更地にする方法もありますが、80〜200万円ほどの解体費用を見込む必要があります。
自宅化は家族構成や暮らし方の変化に応じて選ぶ出口で、貸している場合とは税金の扱いが異なる点に気をつけたいところです。
どの出口も選べる物件が理想とはいえ、実際には2〜3パターンを確保できれば、流動性の面では十分といえます。
出口が1パターンに限られる物件を買うなら、価格を大きく下げてもらえることが前提になります。
購入前に確かめたい接道義務と再建築の可否
購入を決める前に、敷地が接道義務を満たしているか、建ぺい率や容積率、用途地域のルールに反していないかを確かめておきます。
確認を後回しにすると、出口の選択肢がなくなった物件を抱え続けることになりかねません。
事前に調べる流れは、次の5ステップです。
- 登記簿をもとに地目・地積・所有者を把握する
- 公図を見て、隣地との境界と道路への接し方を目で確かめる
- 役所の建築指導課に出向き、建築基準法第43条に適合しているかを問い合わせる
- 都市計画図で建ぺい率・容積率と用途地域を調べる
- 現地に足を運び、接している道路の幅を測る
役所での確認に費用はかかりませんが、慣れていない人には少しハードルが高いものです。重要事項説明の際に、仲介を担う不動産会社から接道義務への適合状況を書面で示してもらうのが現実的な方法といえます。
再建築不可であることは重要事項説明書への記載が義務づけられています。「再建築不可」「43条但し書き」といった文言が見つかった物件は、購入を慎重に判断したいところです。
戸建て投資の適性がある人・適性が低い人
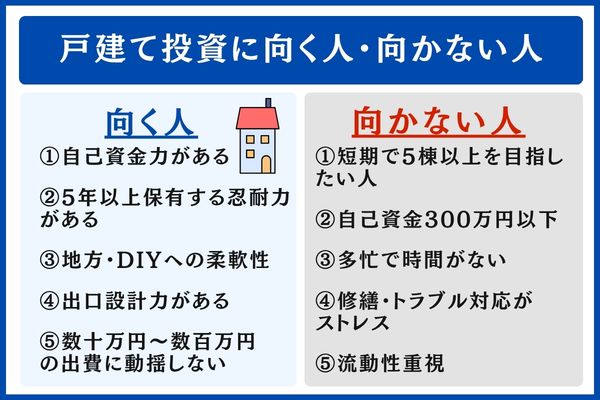
戸建て投資は、どのような人にも合う投資手法というわけではありません。
ここでは、資金面などの属性、運用スタンス、手間をかけられるかどうかといった観点から、適性の有無を見極めるポイントを整理します。
戸建て投資の適性が高い人の特徴
戸建て投資への適性が高いのは、500万円以上の自己資金を用意でき、腰を据えて長く運用できる人です。地方の物件やDIYを敬遠せず、売却などの出口までみずから組み立てられる方も当てはまります。
5〜10年ほどの期間をかけて、資産を少しずつ堅実に積み上げたい方に合った投資スタイルといえます。
- 現金や少額の融資で築古の戸建てを買えるだけの資金力
- 家賃収入を5年以上かけてこつこつ積み重ねられる粘り強さ
- 地方物件やDIYも視野に入れ、検討エリアを広げられる柔軟さ
- 売るか、更地にするか、貸し続けるかを買う前に想定しておける出口の設計力
- 数十万円〜数百万円の支出が発生しても冷静に受け止められる方
以上の条件を満たしていれば、利回りの高さ・入居期間の長さ・出口の選択肢の多さといった強みを引き出しやすいと考えられます。
戸建て投資の適性が低い人の特徴
資産規模を短期間で広げたい方、現金での購入がむずかしい方、修繕やトラブルへの対応に時間を使えない方には、区分マンション投資や不動産クラウドファンディングのほうが実情に合った選択肢となるでしょう。
戸建て投資は物件1棟ごとに手間をかけて運営するスタイルです。フルタイムで働いていて時間の確保がむずかしい方は、ほかの投資手法を検討するほうが合っています。
たとえば、次のような方が該当します。
- 5棟以上まで短期間で買い増したいと考えている方
- 自己資金が300万円未満で、築古戸建て向けの融資を受けにくい方
- 本業が忙しく、物件の管理や対応に時間を回せない方
- 修繕やトラブルの処理に気持ちのうえで負担を感じる方
- 換金のしやすさを優先したい方
こうした方には、管理会社が運営を担う中古の区分マンションや、1万円から投資できる不動産クラウドファンディングが向いているでしょう。
不動産クラウドファンディングおすすめランキングも、比較・検討する際の参考になります。
不動産特定共同事業法の許可を受けた事業者のサービスには1万円から投資できるものがあり、ご自身の投資スタイルに合わせて選ぶことができます。
\ 専門家に無料で学べるセミナー /
戸建て投資は合わないと感じた方には、管理会社が運営する中古の区分マンション投資という道もあります。日本財託は東京・中古・ワンルームに絞った投資セミナーを無料で開いており、投資が初めての方でも順序立てて知識を身につけられます。
※WEBから申し込む際に希望日時を選ぶと、日本財託が無料で開くセミナーをその日時に視聴できます。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
戸建て投資のよくある質問(FAQ)
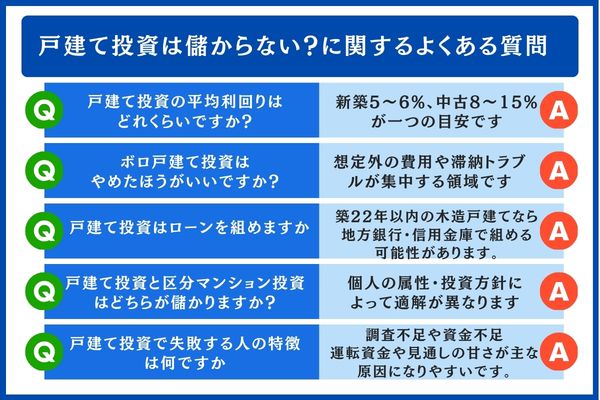
本記事で取り上げた内容をもとに、戸建て投資について多く寄せられる疑問へお答えします。
- 戸建て投資の利回りは、平均するとどの程度ですか?
-
目安としては、新築が5〜6%、中古が8〜15%ほどとされています。
もっとも、固定資産税や修繕費、空室による損失を差し引いた実質利回りで見ると6〜8%程度まで下がることが多いため、投資判断の物差しには実質利回りを用いるのがよいでしょう。
- ボロ戸建て投資には手を出さないほうが無難ですか?
-
利回りが高い反面、予想を超える修繕費や再建築不可物件、家賃滞納といった問題が起こりやすい分野です。
リフォームにかかる費用が当初見込みの2〜3倍まで膨らんだり、実質的に取れる出口が1つに限られる物件を買ってしまったりするおそれがあります。SNSで見かける成功談だけに頼らず、購入を決める前に専門家によるホームインスペクションを受け、出口の設計まで済ませておくことが欠かせません。
- 戸建て投資でも融資(ローン)は利用できますか?
-
木造の戸建てで築22年以内であれば、地方銀行や信用金庫から借り入れられる可能性があります。
築22年超になると借入先はノンバンクや日本政策金融公庫などに絞られ、条件としては金利2.5〜4.0%、返済期間10〜20年程度が多く見られます。再建築不可物件は融資がほとんど受けられないので、買う前に確かめておくことが重要です。
- 区分マンション投資と比べて、戸建て投資のほうが利益を出しやすいですか?
-
どちらが適しているかは、投資方針や個人の属性次第で変わります。
戸建ては少ない元手で高い利回りを狙える一方で売りにくさのリスクを抱え、区分マンションは中程度の資金が必要で利回りは低めながら売却しやすいという違いがあります。自己資金300万円未満で年収500〜700万円であれば区分のほうが現実的で、自己資金500万円以上を用意でき、長い目で運用できるなら戸建ても候補になります。
- 戸建て投資でつまずきやすいのはどのような人ですか?
-
代表的なのは、表面利回りのみで判断する、再建築不可物件と気づかずに買う、運転資金が足りない、買った後になって出口戦略を考え出す、という4パターンです。
なかでも運転資金の不足は、修繕や空室が生じた際の現金流出にそのままつながります。別枠として物件価格の10〜20%を確保しておくことが、運用を始めるうえでの前提といえます。
まとめ|戸建て投資は条件次第で成り立つ選択肢
「戸建て投資は儲からない」という評判が生まれる主な理由は、次の4つに整理できます。
- 入居者がいない期間は家賃がまったく入らなくなる
- 修繕にかかる費用が見込みを上回りやすい
- 金融機関からの借入れが通りにくい
- 保有する物件を増やすのが難しい
空室期間が3か月に及ぶと実質利回りは約25%落ち込む、築22年超の物件では選べる融資が絞られる、再建築不可の物件では出口が1つに限られる、といった点を数字や条件ベースで押さえておくことが、判断の出発点になります。
反対に、物件と投資する方の状況が次の条件に当てはまるなら、戸建て投資を前向きに検討できる場合もあります。
- 新耐震基準を満たし、ファミリー層の需要が見込めるエリア
- 実質利回りが5%以上
- 購入前に出口戦略を設計しておく
- 運転資金として10〜20%を手元に確保
記事中のチェックポイントを活用して、ご自身に適した投資かどうかを見極めてみてください。
戸建て投資は合わないかもしれないと考えた場合は、管理会社が運営を担う中古の区分マンションへの投資や不動産クラファン、少額から始められる投資サービスといった別の手段も候補になります。
判断を下す前に知識を整理しておきたい方は、おすすめの不動産投資セミナー10選で学習の場を比較してみるのもよいでしょう。
\ 基礎から学べる無料WEBセミナー /
戸建て・区分マンション・クラファンのうちどれが合うのか迷っている方は、基礎知識を順序立てて身につけるところから始めると遠回りになりにくいでしょう。不動産投資スクールが用意する初めての方を対象にした無料WEBセミナーでは、つまずきやすいパターンとうまくいく条件をまとめて学ぶことができます。
※こちらは不動産投資スクールが提供する無料のWEBセミナーです。最終的な投資の判断は、ご自身の責任のもとでお願いいたします。
※ 記事内で紹介した融資条件や税制、利回りに関する情報は、2026年10月時点における内容です。融資の可否や条件は各金融機関の審査によって変わり、税制も年度ごとに改正されることがあります。最終的な投資の判断は、ご自身の責任のもとでお願いいたします。
※ 不動産投資は一定のリスクを含む投資です。物件ごと・投資する方ごとに適した選択は変わるため、現地での確認や専門家への相談を欠かさず行ってください。