「家を手放した後も、今の住まいで暮らし続けられる」――そんなリースバックの宣伝文句に惹かれながらも、「この契約で後悔しないか」「将来、元に戻せない事態にならないか」と迷い、決断を先送りにしている方も多いのではないでしょうか。
国民生活センターに届いた相談は、2024年度の分だけで239件にのぼります。相談のあった契約の当事者を見ると、約70%が70歳以上という状況です。
当記事では、リースバックで特に注意したい7つのデメリットを取り上げます。根拠としたのは国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月発行)、国民生活センターに寄せられた相談事例、そして借地借家法の条文です。契約に踏み切る前に確認しておきたい判断のポイントを、順を追ってまとめました。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
リースバックとは|国の資料でひもとく取引の構造と代表的な活用場面
リースバックを、住まいを担保に入れて借金する仕組みのように受け止めている方も少なくありませんが、実際の取引の形は融資とはまったく別物です。
ここでは国交省ガイドブックの内容をもとに、取引の骨組み、4つの特徴、代表的な2例の使われ方(高齢者施設へ移る準備/実家を建て替える資金づくり)を順に確認していきます。
売買契約と賃貸借契約を組み合わせた取引の骨組み
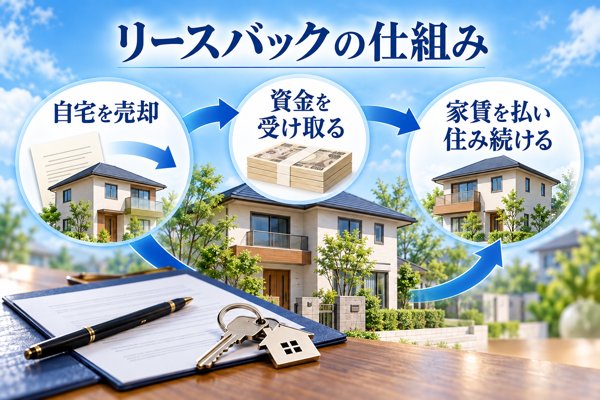
リースバックは、不動産の売買契約と賃貸借契約をひとつの取引のなかで同時に締結する方式です。
国土交通省ガイドブックでは、自宅を売って資金を手にし、売ったあとは月々の家賃を払いながら同じ住まいで暮らし続ける仕組みとして説明されています。
見逃せないのは、家の所有権が事業者側(あるいは事業者から物件を買い取った第三者)へ移ることです。
担保を差し入れて借りるローンとは異なり、契約を終えた時点で、立場は自宅所有者から賃借人へと切り替わります。
| 比較項目 | リースバック | リ・バース60 | 不動産担保ローン |
|---|---|---|---|
| 契約の種類 | 売買契約+賃貸借契約 | 担保付きの借入れ | 担保付きの借入れ |
| 所有権の帰属 | 事業者に移る | 契約者に残る | 契約者に残る |
| 月々の負担 | 家賃 | 利息分のみ(元金は死亡時等にまとめて返済) | 元金と利息の返済 |
| 手にできる資金 | 売却代金(市場相場の6〜7割程度とされることが多い) | 担保として評価された額の50〜65%程度 | 担保として評価された額の一部分 |
この所有権を手放すことが、以降で取り上げるデメリットの根っこにあたります。
持ち主でなくなった結果として、家賃を払い続ける義務、住める期間の制約、相続できないこと、思いどおりに改修できないことなど、複数の制限がまとめて生じます。
▶︎細かな条件は、契約に進む前にガイドブックが挙げる7ポイントで確かめておきましょう。
国交省ガイドブックに見る4つの特色
国交省ガイドブックでは、リースバックの主要な性質が4点にまとめられています。
- 住み慣れた家で暮らしを続けつつ、まとまった資金を一度に得られる。ただし、一般的な売却や融資などと見比べて検討することが大切
- 固定資産税など所有者として負う支払いはなくなる一方、家賃などの負担が発生する
- 家を事業者へ売るため自分の所有物ではなくなり、設備を自由に変えたり付け加えたりできないほか、契約内容次第では望む期間まで住み続けられない場合もある
- 広告などで買戻しが可能とうたわれることもあるが、契約条件などには注意が必要
特徴1〜3はメリットとして受け取れる面もありますが、一般的な売却や融資と見比べて検討する大切さ、望む期間まで住めるとは限らないことについて、ガイドブック自体が注意を呼びかけている点は見過ごされやすいところです。
なかでも特徴4の買戻しについては、口頭のやり取りで済ませず、期限と金額が契約書にはっきり書き込まれているかどうかが重要になります。
▶︎買戻し価格にかかわるデメリットや契約前に確かめたい項目のリストで、さらに掘り下げます。
ガイドブックで紹介された2つの活用事例
国交省ガイドブックには、リースバックがうまく役立った事例が2件掲載されています。
どちらにも共通するのは、「この家で暮らすのは短い間」と先を見通せていることです。
- 例1(高齢者施設へ移るまでのつなぎ):施設への入居を予約して順番を待つあいだに、自宅を使って入居一時金を用意した事例。入居できる段階ですぐ移れるように、期間を2年間とする定期借家契約にしたうえで、借主側から途中で解約できる条項を盛り込んだ賃貸借契約を締結した
- 例2(二世帯住宅への建替え資金づくり):年を重ねた両親と一緒に暮らすため、自宅を二世帯住宅へ建て替える事例。家を売って得た代金を建築費用にあて、建替えに着手するまでの1年を契約期間とした定期借家契約を交わした
居住期間が1〜2年と区切られていること、そして施設入居一時金や建築資金という使い道が明確なことが、両方の例に重なるポイントです。
反対に、老後のお金がなんとなく心配、あるいはこの家に住み続けたいが手元資金もほしい、といった希望は、リースバックの仕組みとかみ合いにくいと考えられます。
▶︎ご自身の状況に合うかどうかは、やめたほうがいい人と向いている人の見分け方で詳しく整理しています。
リースバックで注意したい7つのデメリット【契約前に確認】
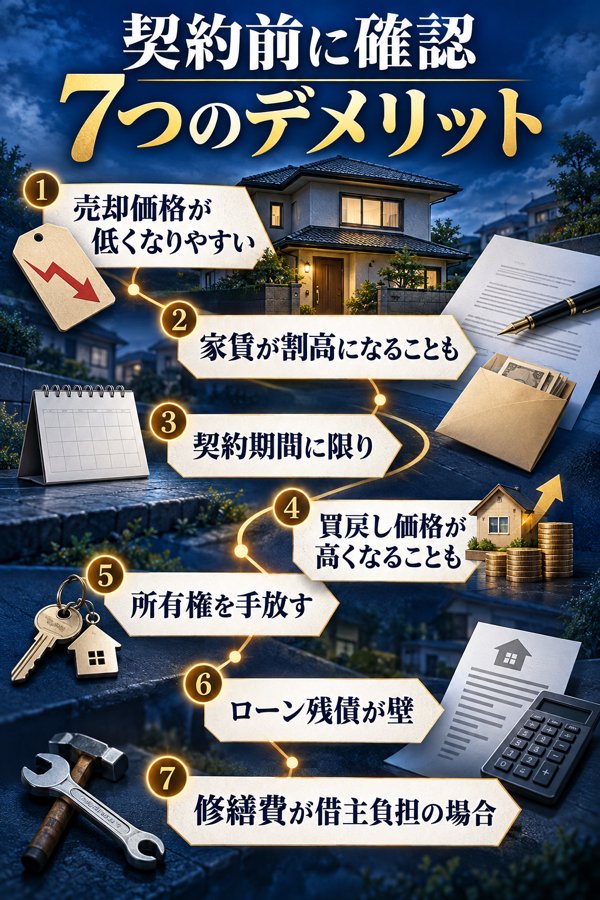
「売却後も同じ家で暮らせる」というキャッチコピーだけを見ると心ひかれますが、仕組みの面から数字で説明できるデメリットが7つあります。
以下では、デメリットごとに「数値の目安→背景にある仕組み→契約前に確かめたい点」という流れで整理します。
6〜8割(70%前後)の水準まで下がる売却価格
一般的に、リースバックで提示される売却価格は、相場の 6〜7割程度 にとどまるケースが多いとされます。
国民生活センター「国民生活」誌2025年10月号の国交省・国民生活センター共同寄稿では、業界団体に加入する宅地建物取引業者586社を対象に2024〜2025年に実施された実態調査の結果として、買取価格を相場の6〜7割と答えた事業者が多かったと報告されています。
価格がこの水準に落ち着く理由は、事業者が取得した家を、賃貸に出して収益を得るための物件として見ているためです。
家賃の滞納、空室の期間、修繕費、売却の制約といった賃貸経営上のリスクを織り込み、利回りから逆算して価格を決めるので、市場で売る場合より低くなるのは仕組み上避けにくいといえます。
マンション(市場価格3,000万円)で試算した売却シミュレーション
| 比較項目 | 通常売却 | リースバック |
|---|---|---|
| 売却額 | 3,000万円 | 約2,100万円(相場の70%) |
| 価格差 | — | 約900万円 受け取り額が減る |
| 転居費用 | かかる(5〜20万円) | かからない |
| 固定資産税 | 負担がなくなる | 負担がなくなる |
※ 出典: 国民生活センター「住宅のリースバックの注意点と適切な利用」(『国民生活』誌2025年10月号、国交省・国民生活センター共同寄稿)の内容を参考に作成
国交省ガイドブックでも、提示額が相場とかけ離れていないか事業者に根拠を尋ねること、さらに別の宅建業者にも相場の見立てを聞いたうえで、納得できる金額かを見極めることが大切だと示されています。
リースバックに進む前に、通常売却の査定額との比較を済ませておくと安心です。
▶︎リースバックに向く人・向かない人の項目でも詳しく取り上げます。
周辺相場を上回ることもある家賃(売却額や契約内容をもとに算定)
リースバックの家賃は、近隣の賃料水準に加えて、売却価格や契約内容をもとに決められることがあります。
提示額を見る際は、月々の金額だけで判断せず、年間の支払額や住み続ける予定の期間を通じた総額まで確かめておくことが大切です。
【売却価格に一定の年率を当てはめて家賃を仮計算するなら】
月額家賃 = 売却価格 × 想定した年率 ÷ 12
国交省ガイドブックの特徴2でも、家賃には修繕費などを含め貸主が負うさまざまなコストが反映されており、借主は毎月それを払い続ける必要があると説明されています。家賃が近隣の相場だけで決まるわけではないことがうかがえます。
近隣の相場に加え、売却価格や事業者が見込む利回りから家賃が決まるケースもあります。
利回りの水準は事業者や物件ごとに差があるため、提示額を受け取ったら、年間の家賃総額と売却価格の釣り合いを確かめておきましょう。
たとえば売却価格2,000万円のケースでは、利回りごとの家賃の目安は下の表のようになります。
売却価格2,000万円で見る家賃の目安(仮の条件にもとづく試算)
| 想定する年率 | 家賃(月額) | 家賃(年間) | 10年間の家賃合計 |
|---|---|---|---|
| 年6%と仮定 | 10.0万円 | 120万円 | 1,200万円 |
| 年8%と仮定 | 約13.3万円 | 約160万円 | 約1,600万円 |
| 年10%と仮定 | 約16.7万円 | 200万円 | 2,000万円 |
※ 公的資料が示している標準的な利回りではありません。
国交省ガイドブックが紹介する「CASE 2」には、支払った家賃の合計が数年のうちに売却代金を超えると見込まれる例が載っています。
築30年以上のマンションを約2,000万円で手放し、約20万円の家賃で住み続けることにした人が、10年住むと家賃の総額が売却代金を超えることに後から気付き、キャンセルを申し出たものの受け入れてもらえなかった、という内容です。
ガイドブックが、住み続ける期間を通じて毎月の家賃を払えるか一度計算してみるよう呼びかけているのは、こうした金額の感覚を持ったうえで判断してほしいという趣旨と読み取れます。
契約期間に限りがある賃貸借(定期借家契約では2〜3年で退去となるおそれ)
リースバック後に結ぶ賃貸借契約は、大きく「普通借家契約」「定期借家契約」の2種類に分かれ、定期借家契約であれば期間が満了した時点で原則として賃貸借が終わる形になります。
借地借家法第38条では、期間を定めた建物の賃貸借について、公正証書などの書面で契約する場合に限り、第三十条の定めとは別に、更新しない旨を取り決められるとされています。
要するに定期借家契約は、更新しないことをあらかじめ契約書に書き込める形態であり、貸主が応じなければ再契約に至らない仕組みといえます。
国民生活センター・国交省共同寄稿で紹介された2024〜2025年の調査では、リースバック物件の賃貸借は普通借家契約がもっとも多い一方、契約全体のうち約50%は定期借家契約だと報告されています。
加えて、居住期間の平均は0年も含めて5年以下にとどまるケースが全体の約80%で、長く住みたいと考えながら延長できなかった利用者が一定数いる可能性がうかがえます。
▶︎契約形態ごとの借地借家法上の違いは条文から読み解く借地借家法の項目で掘り下げます。
売却時より高額になりうる買戻し価格
契約に「買戻し」の特約を設けたとしても、買い戻せることが当然に認められるわけではありません。
売却時より高い買戻し価格が設定されるケースもあるので、買い戻せる期限や価格、条件を契約前に確かめておきましょう。
国交省ガイドブックは、買戻しを当然の権利とは位置づけておらず、一度家を買い取った事業者が条件によっては再び売り渡すという取り決めにすぎないと説明しています。そのうえで、口頭のやり取りに頼らず、期限と価格が契約書に具体的に書かれているかを確かめるよう求めています。
買戻し価格が売却価格を上回りやすいのは、登記費用・仲介手数料・取得税といった事業者側の取得コスト、保有中の固定資産税や維持費、機会損失のリスク、さらに事業者の利益が加わるためです。
あわせて押さえておきたいのが、国民生活センターの調査で、買戻し特約を(積極的には)設けていない事業者が全体の80%にのぼったという点です。
このため、買戻しを望んでいても特約が契約書に盛り込まれないことが多く、あとから申し出ても受け付けてもらえないおそれがあります。
期限・価格・条件といった買戻しの中身が契約書に書かれているか、署名の前に確認しておきましょう。
所有権の移転で生じるリフォーム・相続・第三者への売却のリスク
所有権が事業者へ移るリースバックでは、同じ家に住み続けていても、売る・手を加える・相続させるといった所有者ならではの権利は使えなくなります。
結果として、次の3つのリスクが生じます。
- 相続できない:売却が済んでいるため、契約者が亡くなっても子や孫へ家を引き継げない
- リフォームや設備の変更に制限:国交省ガイドブック特徴3にあるように、設備を思いどおりに変えたり付けたりできるとは限らず、事業者の承諾が求められる
- 第三者への売却リスク(オーナーチェンジ):物件が事業者から第三者に売られると、新たな貸主に再契約を断られるおそれがある
中でも見落としやすいのが、第三者への売却によるリスクです。
国交省ガイドブックでは、再契約の前に事業者が住宅を第三者へ売って貸主が替わり、新しい貸主から再契約を断られる可能性もあるとして注意を呼びかけています。
また、利用中に契約者が亡くなったケースについても、家族や親族が相続を通じて原状回復などの賃貸借上の責任を引き継ぐ場合があるとガイドブックは指摘しています。
本人は自分が暮らす間だけの契約のつもりでも、最終的に家族へ原状回復費用が請求されることがありうる点は、頭に入れておきたいところです。
住宅ローン残債が壁になるケース(抵当権の抹消が条件)
ローンが残っている自宅をリースバックで売る場合、売却代金でローンを完済し、抵当権を抹消することが前提となります。
売却価格は相場の6〜7割にとどまることが多いため、残債が大きいと代金だけでは返しきれず、抵当権が外れないままとなって、リースバックの契約そのものが成り立たなくなります。
残債が売却額を上回る「オーバーローン状態」であれば、不足分の現金を準備するか、任意売却など別の方法を考えることになります。
- 金融機関で発行してもらう残高証明書で把握した、住宅ローン残債の正確な金額
- 複数のリースバック事業者から取り寄せた買取査定額の比較
- 一括査定で比べた通常売却の査定額
- 不足額が生じたときの方針(自己資金・任意売却・ほかの選択肢)
返済が難しくなっている場合には、リースバックだけに絞らず、任意売却や通常売却も視野に入れて比べることが大切です。
特約で借主に回ってくる可能性がある修繕費
通常の賃貸住宅では、設備の故障や経年劣化の修理は民法上貸主が負担するのが原則とされますが、リースバックでは特約によって借主(元の所有者)の負担とされている例があります。
国民生活センター・国交省共同寄稿の脚注では、民法上は貸主負担が原則となる修理費などを、リースバックで「借主負担」としている割合が約4割にのぼると報告されています。
国交省ガイドブックのポイント7では、利用中に設備が故障したとき直すのは自分と事業者のどちらか、自分の判断で修繕してよいか、といった点を事前に確かめるよう勧めています。亡くなった後に家族へ原状回復費用が請求されるケースがあることにも触れています。
- エアコンや給湯器、水回りの設備が壊れたとき、修繕費を負担するのは誰か
- 経年劣化した壁紙や床材を張り替える費用の負担者
- 退去の際に求められる原状回復費用の範囲
- 手すりの取り付けや段差の解消などバリアフリー改修を含む設備変更が認められるか

リースバックで後悔を招いたトラブル実例【国民生活センターの公表資料より】
住宅のリースバックをめぐって国民生活センターに寄せられた相談は、2019年度に24件だったものが2024年度には239件に達しており、5年で約10倍に膨らんでいます。
契約当事者の年齢をみると、70歳以上が約70%を占めており、内訳は80歳代が41.4%、70歳代が26.8%と高齢の方に集中しています。
ここでは、国民生活センターが2025年5月21日に出した報道発表資料「強引に勧められる住宅のリースバック契約にご注意!」に掲載された相談事例4件を取り上げます。各事例について、何が起きたのか、背景にどのような構造上の要因があるのか、法律面・実務面でどう防げるのかを順に整理します。
住宅のリースバック相談件数の年度ごとの移り変わり(PIO-NET)
| 対象年度 | 寄せられた相談数 |
|---|---|
| 2019年度 | 24件 |
| 2020年度 | 56件 |
| 2021年度 | 85件 |
| 2022年度 | 129件 |
| 2023年度 | 234件 |
| 2024年度 | 239件 |
年代ごとにみた契約当事者の内訳(2024年度、n=220)
| 契約当事者の年代 | 相談の数 | 割合 |
|---|---|---|
| 40歳未満 | 7件 | 3.2% |
| 40歳代 | 11件 | 5.0% |
| 50歳代 | 15件 | 6.8% |
| 60歳代 | 24件 | 10.9% |
| 70歳代 | 59件 | 26.8% |
| 80歳代 | 91件 | 41.4% |
| 90歳以上 | 13件 | 5.9% |
事例1: 半日がかりの勧誘で契約し、解約を申し出ると違約金100万円を求められたケース(80代男性)
検討する時間がほしいと伝えたにもかかわらず説明が延々と続き、根負けして署名に至った――80代の男性が経験した相談事例です。
相談の内容(国民生活センター公表、2024年5月受付、80歳代 男性)
- 電話で「リースバックの説明に伺いたい」と連絡を受け、数日たって不動産業者が築40年の自宅マンションを訪ねてきた
- 業者は朝10時から夜10時過ぎまで話を続け、「1,200万円で売ったあとも、家賃を払えばこのマンションに住み続けられる契約」だと勧めてきた
- 断り切れず、やむを得ず契約書に署名した
- その後、親族から売値が低すぎるので考え直すよう助言を受けて解約を申し出ると、業者からは手付金50万円を返したうえで違約金50万円も払うよう求められた
- 違約金の条項は契約書に書かれていたものの、勧誘の場では何の説明もなかった
トラブルの背景にある原因
- 12時間にわたって勧誘が続き、落ち着いて考える余地がなかった
- 違約金の取り決めについて、口頭での事前説明がなかった
- 相場と比べて売値が妥当かを確かめないまま契約に至った
事例2: 「玄関先だけ」の訪問から契約に至り、解約時に違約金600万円を求められたケース(90代女性)
強引に室内へ入り込まれ、恐ろしさのあまり承諾してしまった90代女性のケースです。
国民生活センター公表の相談内容(2024年10月受付・90歳代 女性)
- 自宅に突然電話がかかり、訪問して説明したいので「玄関で10分だけ」時間がほしいと頼まれて応じた
- 訪問当日は担当者2人が半ば強引に室内へ上がり込み、マンションの売却をしつこく迫った
- マンションを3,000万円で買い取り、以後は月25万円の家賃を払えば今の住まいに住めるという説明を受けた
- 強盗事件を連想して恐ろしくなり、言われるまま承諾して書類に署名した
- 契約をやめたいなら、違約金として600万円が必要だと告げられている
トラブルを招いた要因
- 「玄関で10分だけ」と約束しながら、実際には室内まで入り込む手法
- 高齢者が抱く恐怖や不安につけ込んで契約へ持ち込む進め方
- 解約時の負担を600万円という過大な違約金に設定している点
事例3: 入居から3年後、約6万円の家賃が約11万円へ上がり払えなくなったケース(70代女性)
住み続けられると説明を受けていたにもかかわらず、3年後には家賃が倍近くまで引き上げられた、家賃の高騰をめぐる代表的なトラブルです。
国民生活センター公表の相談内容(2024年8月受付・70歳代 女性)
- 生活費のやりくりに苦しんでいたころ、テレビCMでリースバックを知って関心を持ち、不動産業者へ電話をかけた
- 自宅マンションについてリースバック契約を締結し、約1,600万円で売り渡した
- このまま自宅に住めて家賃は約6万円との説明を受け、承諾した
- 3年後になって、約6万円の家賃が一気に約11万円まで引き上げられた
- 業者側は、3年経過後に家賃が上がる点は契約時に説明済みであり、支払えないなら早く退去してほしいと主張した
- 売却で得たお金は生活費としてすでに使い切っており、上がった家賃を払い続ける余力がない
トラブルを招いた要因
- 当初の家賃を周辺相場より低めに設定し、契約期間を過ぎてから引き上げるというよくある仕組み
- 売却代金を生活費に充てたことで、家賃を払うための資金が尽きた
- 住み続けられるという利点ばかりを前面に出した勧誘
事例4: 認知症の父親が相場を大きく下回る400万円で自宅を手放していたケース(80代男性の父親)
判断する力が衰えた高齢者が標的にされたケースです。
家族の誰も気付かないうちに契約まで進んでしまった、深刻度の高い事例といえます。
国民生活センター公表の相談内容(2024年11月受付・80歳代 男性の父親)
- 実家で暮らす父親が転んで入院し、その際に認知症と判明した
- 父親が少し前に戸建ての自宅を400万円で売却し、家賃月4万円でリースバック契約を結んでいたと姉から知らされた
- 相場から大きく外れた低い売却額だったことに驚いた
- 父親には以前から認知症の疑いがあり、自分の住所すら書けない状態だった
- 自宅を取り戻したいと考えている
トラブルを招いた要因
- 自分の住所すら書けないほど判断能力の落ちた高齢者が、売買契約を締結してしまった
- 家族の知らないうちに手続きが済んでいた
- 売却価格が相場から大きく離れていた
事実と異なる説明(不実の告知)など不適切な勧誘を受けたケースでは、消費者契約法に基づき契約の取消しが認められることもある、と国交省ガイドブックは注記しています。
4事例に共通するトラブルの背景にある4つの要因
4つの相談事例をもとに、国民生活センターはトラブルが起きる根本的な要因を以下の4点にまとめています。
- 消費者が長い時間、あるいは強引に勧誘され、本意ではない契約を結んでしまう(事例1・2):予告のない電話や訪問、長引く勧誘のせいで、じっくり考える時間を持てなくなる
- リースバック契約の中身を、消費者が十分に理解できるよう説明していない(事例1・3):違約金について前もって伝えていない、家賃をどう見直すかの条件を示していない
- 自宅での暮らしを今後も続けたいという消費者の望みとかみ合わない契約が結ばれている(事例3):生活費を補う目的でリースバックを使うと、仕組みのうえで長く住むこととは両立しにくい
- 判断する力が衰えた高齢者が被害を受けている(事例4):認知症などにより契約の中身を把握できない高齢の方が、不利な条件で契約してしまう
さらに、業界団体に加盟する宅地建物取引業者586社を対象として国民生活センターが行った実態調査からは、以下のような状況がわかっています。
| 調べた項目 | 結果 |
|---|---|
| クーリング・オフが適用されない旨の説明 | 約40%の事業者は(積極的には)行っていない |
| 違約金などに関する事前の説明 | 約10%の事業者は(積極的には)行っていない |
| 買戻し特約の設定 | 約80%の事業者は(積極的には)設けていない |
| 修繕費を借主が負う取り決め | 約4割で特約が設けられている(民法の原則では貸主が負担) |
こうした結果からは、契約を結ぶ前の段階で大切な事項であっても、消費者の側から進んで尋ねなければ説明を受けられないおそれがあることがうかがえます。
▶︎具体的な確認項目は、ガイドブックに基づく7ポイントの確認リストの節でくわしく紹介しています。
定期借家契約・普通借家契約の相違点【借地借家法の規定から整理】
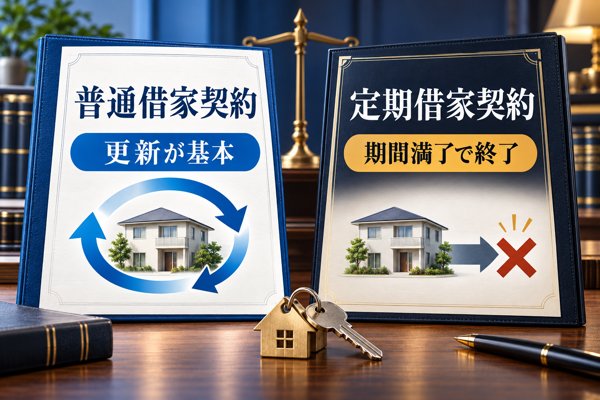
「ずっと暮らせると思っていたのに、期間が切れたとたんに出ていくよう求められた」――こうした行き違いの多くは、契約書の末尾に記された「定期借家契約」の4文字を読み落としたことから生じています。
ここでは借地借家法第26条/第28条/第38条を引きながら、両者の法律上の差異と、リースバックの現場で選ばれやすい契約形態を整理します。
普通借家契約:借主の更新権を保護する借地借家法第26条・第28条
普通借家契約の場合、借主が更新を望めば基本的に契約は続き、貸主の側から更新を断るには「正当の事由」が求められます。
借地借家法第26条第1項には、以下の定めがあります。
第二十六条 建物の賃貸借について期間の定めがある場合において、当事者が期間の満了の一年前から六月前までの間に相手方に対して更新をしない旨の通知又は条件を変更しなければ更新をしない旨の通知をしなかったときは、従前の契約と同一の条件で契約を更新したものとみなす。ただし、その期間は、定めがないものとする。
※引用:借地借家法 第26条|e-Gov法令検索
要するに、契約期間が満了する1年前から6か月前までの間に貸主が更新しない旨を伝えなかったときは、以前と同じ条件のまま自動的に更新されたものと扱われます。
加えて、仮に貸主が更新しない旨を通知した場合でも、第28条はそこに「正当の事由」があることを求めています。
第二十八条 建物の賃貸人による第二十六条第一項の通知又は建物の賃貸借の解約の申入れは、建物の賃貸人及び賃借人(転借人を含む。以下この条において同じ。)が建物の使用を必要とする事情のほか、建物の賃貸借に関する従前の経過、建物の利用状況及び建物の現況並びに建物の賃貸人が建物の明渡しの条件として又は建物の明渡しと引換えに建物の賃借人に対して財産上の給付をする旨の申出をした場合におけるその申出を考慮して、正当の事由があると認められる場合でなければ、することができない。
※引用:借地借家法 第28条|e-Gov法令検索
裁判例ではこの「正当の事由」がかなり厳しく見られており、貸主自身が建物を使う必要性や建物の傷み具合、立退料を支払う申し出の有無などを照らし合わせて検討される傾向にあります。
このように普通借家契約では、借主が長く暮らし続けられる立場が法律によって実質的に支えられる仕組みになっています。
定期借家契約:契約書へ「更新がないこと」を定められる借地借家法第38条
借地借家法第38条によって設けられた定期借家契約は、定めた期間が満了した時点で賃貸借が確定的に終わる契約です。
普通借家契約と大きく異なるのは、更新しない旨をあらかじめ契約書に書き込める点にあります。
借地借家法第38条第1項・第3項の定めは以下のとおりです。
第三十八条 期間の定めがある建物の賃貸借をする場合においては、公正証書による等書面によって契約をするときに限り、第三十条の規定にかかわらず、契約の更新がないこととする旨を定めることができる。
※引用:借地借家法 第38条|e-Gov法令検索
(中略)
3 第一項の規定による建物の賃貸借をしようとするときは、建物の賃貸人は、あらかじめ、建物の賃借人に対し、同項の規定による建物の賃貸借は契約の更新がなく、期間の満了により当該建物の賃貸借は終了することについて、その旨を記載した書面を交付して説明しなければならない。
押さえておきたい点は2つです。
- 書面による契約が条件:更新がない旨を定められるのは「公正証書による等書面によって契約をするときに限り」とされており、口約束だけでは定期借家契約として成り立たない
- 契約前の説明義務:契約を結ぶより前に、貸主は更新されず期間の満了で契約が終わる旨を書面を交付して説明する義務を負う(第3項)。この説明が欠けていると、第5項によって「契約の更新がないこととする旨の定めは、無効」とされ、普通借家契約と同じ扱いになる
期間が満了した後も暮らし続けたいときは、貸主の了承を得て再契約を交わす以外に方法がありません。
再契約に応じるかどうかは貸主の判断に委ねられており、断られれば退去することになります。
リースバックで多く使われる契約形態と両契約の比較一覧
国民生活センター・国交省共同寄稿の実態調査では、リースバック物件の賃貸借について「普通借家契約が最も多いものの、定期借家契約も全体の約50%を占めて」いると報告されています。
なかには「標準は定期借家」と案内してくる事業者もあるため、契約書に書かれた文言のチェックは欠かせません。
普通借家契約・定期借家契約の比較一覧
| 比較項目 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 根拠となる条文 | 借地借家法第26条・第28条 | 借地借家法第38条 |
| 期間の設定 | 1年以上(1年未満の場合は期間の定めがないものとみなされる) | 自由に設定(数か月〜数年が多い) |
| 更新の有無 | 基本的に自動で更新(みなし更新) | 更新されない(再契約するかは貸主次第) |
| 貸主が更新を断るための条件 | 「正当の事由」が求められる(第28条) | 求められない(期間の満了で終了) |
| 契約書面の要否 | 不要(口頭でも成立) | 公正証書などの書面で締結 |
| 契約前の説明義務 | 規定なし | 更新がない旨を書面で事前に説明(第38条第3項) |
| リースバックでの利用状況 | 半数超 | 約50%(一定の割合で利用) |
| 借主側の安心感 | 高い(長く住むことを法律が守る) | 低い(期間満了で確定的に終わる) |
長く暮らし続けたいとお考えなら、契約を結ぶ前に「普通借家契約にしてほしい」とはっきり伝えたうえで、契約書の記載内容もしっかり確かめてください。
交渉に応じてもらえる事業者もあります。
リースバックを「控えたほうがよい人」「活かしやすい人」
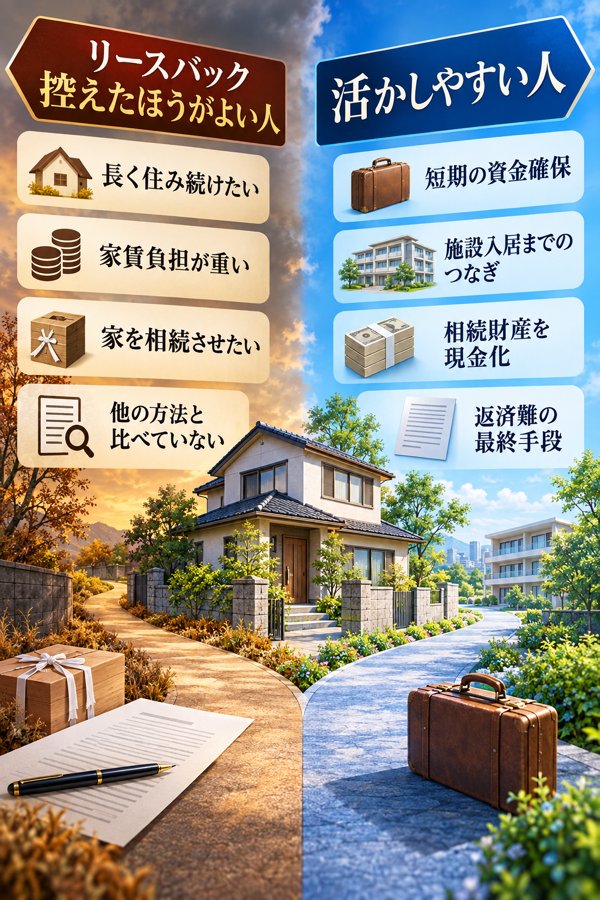
仕組みそのものに問題があるわけではなく、条件がかみ合えばリースバックは心強い手段にもなり得ます。
大切なのはご自身の事情に適した方法なのかを、落ち着いて見定めることです。
ここでは、国民生活センターに寄せられた相談事例の傾向と、ガイドブックに掲載された活用例を照らし合わせ、適した人・適さない人を4タイプずつに分けて紹介します。
リースバックに不向きな人の4タイプ
「住み続けるつもりだったのに退去を迫られた」という国民生活センターの相談事例を見ると、多くが以下の4タイプのいずれかに当てはまります。
- 終の住まいにしたいタイプ:今の家で人生の最後まで過ごしたいと強く願っている方。定期借家契約では、物件の持ち主が替わったあとに再契約を申し出ても、新オーナーの意向次第で断られるおそれがあります。
- 年金のみで家賃負担が重いタイプ:収入が年金だけで、月々の賃料を払い続けられる見込みが乏しい方。事例3のように、受け取った売却代金を生活費に充てて家計が行き詰まるケースがみられます
- 家を次世代へ引き継ぎたいタイプ:自宅を子どもや孫に遺したいと考えている方。所有権が事業者側へ移るため、相続の対象にはなりません
- ほかの方法と比べていないタイプ:通常売却やリバースモーゲージ、不動産担保ローンなどを検討の土台に載せず、リースバック一択で話を進めてしまう方。国交省ガイドブックでも、ほかの手法と比べたうえでリースバックを選ぶ大切さがはっきり記されています
いずれかに心当たりがある方は、通常売却と住み替えの組み合わせ、リバースモーゲージ、不動産担保ローンといったリースバック以外の方法から先に検討するのがおすすめです。
リースバックを活かしやすい人の4タイプ
リースバックがうまく機能しやすいケースを、国交省ガイドブックで紹介されている利用例をもとに4タイプに分けました。
- 短期の資金確保タイプ:1〜3年程度の限られた期間だけ手元資金が要り、住む期間もおおよそ見えている方(実家を建て替えるあいだの仮住まいなど)
- 施設入居までの住まい確保タイプ:高齢者施設に入る際の一時金を用意しながら、入居できる日までは自宅で暮らしたい方(ガイドブック利用例1)
- 相続財産の現金化タイプ:相続税の納付資金を用意したい、あるいは相続人どうしで公平に分けたいといった理由で、自宅を現金に換えながらしばらく住みたい方
- ローン返済に行き詰まった際の最終手段タイプ:通常の売却では間に合わず、任意売却も視野に入っている方。もっとも、この場合でも先に通常売却の査定を受け、時間的な余裕をつくれないかを検討するのが望ましいでしょう
ガイドブックにある利用例1の高齢者施設のケース、利用例2の実家を建て替えるケースは、どちらも借主側からの中途解約を認める条項を盛り込んだ定期借家契約で、期間は2年または1年に設定されています。
居住する期間に明確な区切りがあり、目的もはっきりしている。そうした条件が重なったときにこそリースバックの強みが活きる、というのが公的資料から読み取れる考え方です。
判断がつかないときにまず取り組みたい2つの行動
適しているかどうか判断しかねるときは、契約を結ぶ前に次の2つへ取り組んでおくことをおすすめします。
- 複数社に通常売却の査定を依頼する:市場相場の6〜7割にとどまるリースバックの買取査定額と見比べられるよう、まずは普通に売った場合の価格を確かめておきます。一括査定サービスなら、入力は最短60秒で、複数社の金額を並べて比較できます
- 住む予定の期間、毎月の家賃を払い続けられるか試算する:国交省ガイドブックのポイント3にあるとおり、「売却で手にする金額」と「数年にわたり賃料として払う金額」を比べ、どちらが大きくなるかをご自身で計算してみます
以上の2点を確認できれば、「リースバックを選ぶか」「通常売却と住み替えを組み合わせたほうが理にかなうか」の見通しはおおむね立てられるはずです。
\住み慣れた自宅で暮らしながら資金化・相談は無料/
リースバックに代わる手段【通常売却・リバースモーゲージとの違い】
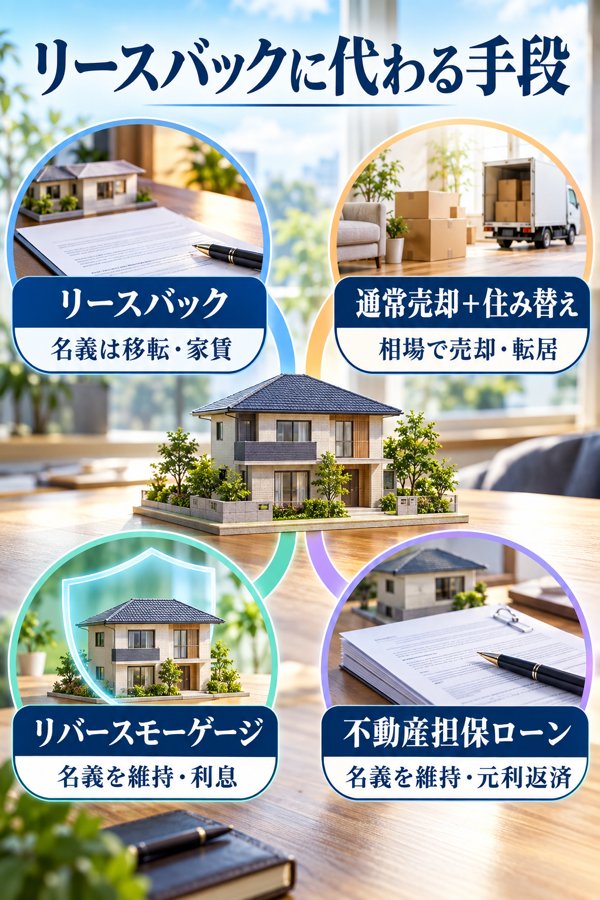
まとまったお金を用意しながら、住まいの問題にも手を打っておきたい。そうした場面で取れる方法は、リースバックに限られません。
ここからは、リースバック、リ・バース60(リバースモーゲージ)、通常売却による住み替え(ダウンサイジング)、不動産担保ローンという4手段を取り上げ、月々の負担・名義(所有権)・受け取れる資金・居住できる期間の4軸から違いを整理します。
違いをまとめた比較表を見る(タップで展開)
| 比べる点 | リースバック | リ・バース60 | 通常売却+住み替え | 不動産担保ローン |
|---|---|---|---|---|
| 月々の負担 | 家賃(売買価格・契約内容に応じて決まる) | 利息分だけ | 住み替え先の家賃や管理費 | 元金と利息の返済 |
| 名義(所有権) | 事業者に移る | 契約者が持ち続ける | 売却により買主へ移る(手放す) | 契約者が持ち続ける |
| 受け取れる資金 | 市場価格の6〜7割が目安 | 担保評価額に対し50〜65%程度 | 相場水準での売却を狙いやすい | 担保評価額の範囲内で一部 |
| 居住できる期間 | 契約期間による制約あり(定期借家だと2〜3年で退去となるおそれ) | 存命中は住み続けられる | 売った後は新しい住まいへ移る | 存命中は住み続けられる |
| 年齢の条件 | 通常は年齢の制約なし | 満60歳以上(条件付きで50歳以上も対象) | 特になし | 金融機関ごとに異なる |
| 相続との関係 | できない(売却が済んでいるため) | 相続人がまとめて返済すれば自宅を引き継げる(ノンリコース型では残った債務の負担なし) | 手放しているため関係しない | 残った借入も含めて相続する |
| 合いやすい人 | 一時的な資金のつなぎ、施設に入るまでの期間、実家の建替え中 | 住み替えやリフォームの資金を求める60歳以上の方 | 住まいを身軽にしたい方、売却代金で別の家を買う/借りる方 | 名義を残したまま当面の資金を用意したい方 |
リ・バース60(リバースモーゲージ):住宅金融支援機構が扱う商品の仕組みとノンリコース型
住宅金融支援機構と提携先の金融機関が連携して扱うリ・バース60は、リバースモーゲージの仕組みを取り入れた住宅ローンです。60歳から、住宅のリフォームや建替え、住替えの資金として使える商品とされています。
- 特長1:月々に支払うのは利息だけ:元金は、契約者が亡くなった時点で相続人がまとめて返すか、担保にした物件を売って返済します
- 特長2:相続人に配慮した返済の型(ノンリコース型/リコース型):担保にした物件を売っても債務が残るケースで、ノンリコース型を選んでいれば残りを相続人が返す必要はありません。住宅金融支援機構によると、申込者の約99%がノンリコース型を選択しています(2025年度の申込件数ベース)
- 特長3:住まいに関するさまざまな用途に対応:住宅の建設・購入やリフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金など、使い道は幅広く設定されています
利用できる条件(住宅金融支援機構の公式情報より)
| 確認ポイント | 条件の内容 |
|---|---|
| 対象年齢 | 借入の申込日時点で満60歳以上(満50歳以上満60歳未満の方も利用できますが、融資限度額は担保評価額の30%までとなります) |
| 収入の基準 | 年収400万円未満の場合は返済負担率30%以下、年収400万円以上の場合は35%以下が条件 |
| 借入できる上限 | 担保評価額の50%または60%(満60歳以上で長期優良住宅の場合は55%または65%)。あわせて1億2,000万円以下、かつ必要な資金の範囲内 |
| 返済の仕方 | 月々は利息分のみを支払い、元金は契約者の死亡時に一括で返すか、担保物件を売却して返済 |
| 担保の設定 | 融資の対象となる住宅と土地に、第1順位の抵当権を設定 |
| 使えない用途 | 生活費や投資用物件の取得資金には使えない(融資対象のセカンドハウスを第三者に貸すことも不可) |
リースバックと比べたときに目立つ違いは、契約者が所有権を持ち続けられることです。
存命のあいだは持ち主として自宅で暮らし続けることができ、亡くなった後の元金の返し方は相続人が選べます。
ダウンサイジングを伴う通常売却:相場水準での売却を狙い、暮らしに合った規模の家へ移る方法
通常売却の強みは、リースバックより相場水準に近い金額で売れる可能性を狙いやすいところにあります。
リースバックでは買取額が相場の6〜7割にとどまるとされるため、同じ家を売っても、手元に残る金額に数百万円〜千万円単位の開きが生じる場合があります。
- 相場水準に近い金額での売却を狙いやすい
- 売った後は身の回りが軽くなり、賃貸・コンパクトマンション・高齢者施設など小ぶりな住まいへ移ることができる
- 住み替え先の家賃や管理費は、リースバックで払う家賃より低めに収まることが多い
- 子や孫に家を引き継ぐ予定がない場合、相続をめぐるもめごとを避けることにもつながる
- 売り出してから新居へ移るまで、一般に3〜6か月ほどの期間を要する
- 5〜20万円ほどの引っ越し代がかかる
- 慣れ親しんだ家や地域を離れることへの気持ちの負担
国交省のガイドブックでも、住み続けながら資金を得たい場合であっても、リースバックを使わずに売って転居する方法や、金融機関から生活資金の融資を受ける方法のほうがライフプランに合うこともある、という趣旨が示されており、通常売却もひとつの選択肢として挙げられています。
\無料・最短60秒で複数社の査定額を見比べられる/
不動産担保ローン:自宅の名義を手放さずに借り入れる方法
不動産担保ローンとは、自宅を担保に差し入れ、金融機関から資金を借りる方法を指します。
名義が契約者から移らないので、今の家で暮らしながら資金を手にすることが可能です。
国民生活センターの資料の脚注でも、住宅や土地を担保として金融機関から借り入れる契約と説明されています。無担保型と比べて金利が低く、借りられる額も大きくなりやすい一方、返済が滞れば担保にした不動産を失うおそれがある点も指摘されています。
- 名義は契約者に残る(今の家で暮らし続けられる)
- 月々は元金と利息の両方を返す(リバースモーゲージのように利息だけで済むわけではない)
- 金利は無担保型より抑えられるものの、住宅ローンと比べると高めになりやすい
- 返せなくなった場合は担保にした不動産が処分される
収入・年齢・健康状態といった返済能力によっては審査に通らないこともあり、年金で暮らす高齢の方にとっては利用しにくい場合もあります。
後悔を防ぐリースバック契約前の確認項目【国交省ガイドブックの7ポイント】
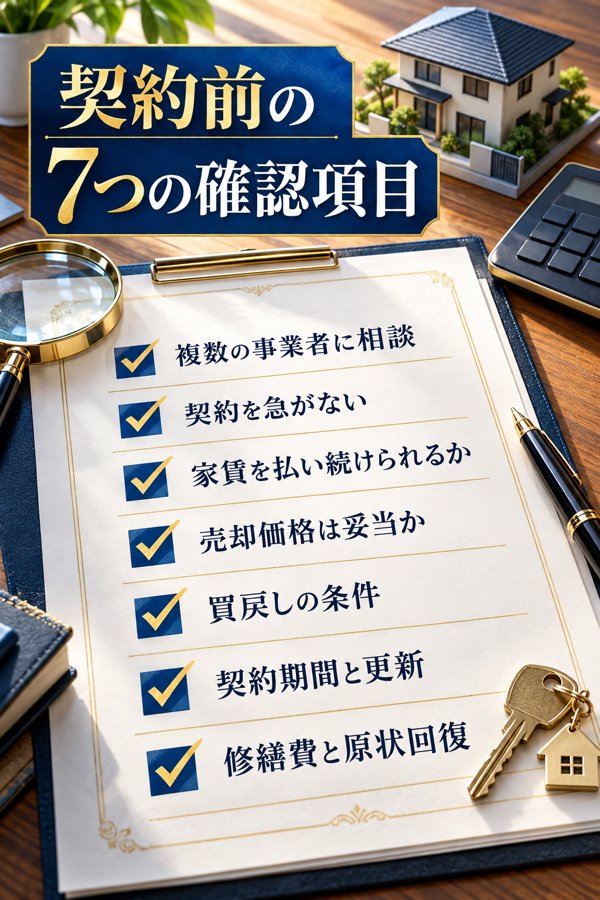
前の章までを読んで、リースバックが自分の状況に合いそうだと感じた方でも、契約を結ぶ前にもう一段踏み込んだ確認をしておくと安心です。
この章では、国交省ガイドブックが挙げる7ポイントを表にまとめました。項目ごとに、契約書で目を通したい条項と、事前に事業者へ尋ねておきたい質問を具体的に示しています。
前半ポイント1〜4:事業者の比較、契約条件の見直し、家賃の資金計画、売却価格の検証
国交省ガイドブックが示すポイント1〜4では、契約を結ぶまでの過程で押さえておきたい基本的な動き方がまとめられています。
ガイドブックが示す7ポイントのうち前半(1〜4)
| チェックする内容 | 契約書で確認したい箇所 | 事業者への質問の例 |
|---|---|---|
| ①不動産事業者や金融機関をはじめ、複数の事業者へ相談したうえで、ライフプランに見合う条件や手法を選ぶ | — | 「同じ条件で、他の事業者にも査定を依頼して構わないか」 |
| ②解約時に高額な費用が生じるケースもある。契約をせかす営業トークにそのまま乗らず、家族と話し合ってから決めたいと伝える | 違約金・解約に関する条項 | 「契約後に解約すると、違約金はどの程度かかるか」「クーリング・オフの対象になるか」 |
| ③住み続けるつもりの期間を通じて、月々の賃料を払い続けられるかを一度試算する | 契約期間・家賃改定に関する条項 | 「家賃の改定は何年おきか」「改定額に上限はあるか」「更新の際に家賃が引き上げられることはあるか」 |
| ④示された売却価格が妥当か、複数の事業者から意見をもらう | 売買代金に関する条項 | 「この価格は相場に対してどのくらいの水準か」「一般的な売却での査定額と見比べたい」 |
ポイント3の家賃計画については、事例3(70代女性。3年後に家賃が約6万円→約11万円へ上昇)のように、実際に支払えなくなったケースも報告されています。家賃改定について定めた条項は、細かい部分まで読み込んでおくことをおすすめします。
後半ポイント5〜7:買戻しの条件、契約期間・更新、修繕費の負担と原状回復
ポイント5〜7は、契約を交わした後に生じる権利関係を具体的に取り上げたものです。
ガイドブックが示す7ポイントのうち後半(5〜7)
| チェックする内容 | 契約書で確認したい箇所 | 事業者への質問の例 |
|---|---|---|
| ⑤買戻しは自動的に認められる権利ではない。買い戻せる期限と金額の条件を、契約前に確かめる | 再売買予約・買戻し特約に関する条項 | 「買い戻せる期限はいつか」「売却価格に対して、買い戻す際の価格は何倍に設定されるか」「買戻し特約が契約書に書かれているか」 |
| ⑥希望する期間にわたって実際に住み続けられる内容か、更新や再契約の条件を契約書で確かめる | 更新条項・契約の種類(普通借家/定期借家) | 「普通借家と定期借家のどちらの契約か」「更新時にどのような条件となるか」「物件が事業者から第三者へ売られるおそれはあるか」 |
| ⑦リースバック中に設備が故障した際の修繕は誰の負担か、自分の判断で手を加えてよいかを確かめる | 特約・原状回復条項・修繕費負担条項 | 「給湯器やエアコンの修理費を負担するのはどちらか」「バリアフリーの改修はできるか」「退去時にどこまで原状回復が必要か」 |
ポイント6で扱う契約の種類(普通借家/定期借家)は、借地借家法の条文に基づく解説でも触れたとおり、長く住めるかどうかを左右する特に重要な項目です。
表題だけで判断せず、本文に記された更新に関する条項まで目を通しておくと安心です。
クーリング・オフ対象外となる背景と、契約前に取りたい5つの行動
宅地建物取引業者に自宅を売る取引は、原則としてクーリング・オフの対象外とされています。
国民生活センターは2025年5月21日の報道発表で、次の点に注意を促しています。消費者が自宅を不動産業者へ売る場合、宅地建物取引業法のクーリング・オフは対象にならず、売買契約が成立した後は無条件での解除ができません。売主側から解除するには、手付金の倍額を買主へ支払う「手付倍返し」によることになり、手付解除ができる期間が過ぎると、ほとんどのケースで契約条項に沿った違約金が発生するとされています。
国交省と国民生活センターによる実態調査では、約40%の事業者がクーリング・オフ非適用について積極的に説明していないことが明らかになっています。そのため、消費者の側から主体的に確かめる姿勢が大切です。
- 売却価格・家賃・買戻し条件を、複数の事業者の査定で見比べる(リースバック事業者に限らず、通常の売却査定もあわせて依頼する)
- 契約書は持ち帰り、家族や親族、場合によっては弁護士・司法書士にも目を通してもらう(その場で署名・押印することは避ける)
- 違約金の金額と、クーリング・オフの対象外である点を確認しておく(口約束ではなく契約書の記載で確かめる)
- 売却で手にする金額と、数年分の賃料として出ていく金額を試算して見比べる
- 不安が少しでも残るなら、消費生活センター(消費者ホットライン188)へ相談する
よくある質問
「リースバック デメリット」と調べる方が抱きやすい疑問を取り上げ、回答を整理しました。
リースバックが「よくない」と言われるのはなぜですか?
仕組みに由来する7つのデメリットが指摘されているためです。
具体的には、売却額が市場相場の6〜7割程度まで下がりやすいこと、契約条件や売却価格をもとに決まる家賃が周辺相場を上回るケースがあること、定期借家契約だと2〜3年で退去を求められるおそれがあること、買戻し時の価格が売却時より高めに設定される場合があること、所有者でなくなるため相続やリフォームができないこと、住宅ローンの残債があると利用が難しいこと、修繕費を借主が負う特約が付く場合があること、以上の7点が挙げられます。
リースバック後はどのくらい住み続けられますか?
結ぶ契約の種類によって変わります。
普通借家契約であれば、借主が更新を求める権利は借地借家法第26条・第28条によって守られます。一方、第38条に基づく定期借家契約では、期間(2〜3年とする例が多数)が満了すると契約は確定的に終わり、再び契約するかどうかは貸主の判断に委ねられます。
国民生活センターの調査によれば、平均居住期間は5年以下(0年を含む)が全体の約80%を占めると報告されています。
リースバックで注意したい落とし穴とは?
代表的なものとして、以下の4つが挙げられます。
- 長時間にわたる勧誘や強引な働きかけにより、じっくり考える時間を持てなくなる
- 違約金や家賃改定の条件など、契約の中身について事前に十分な説明がない
- 「この先もずっと住める」と聞いていたのに、実際の契約内容と食い違っている
- 判断能力が衰えた高齢の方ほど、トラブルに巻き込まれやすい
加えて、原則としてクーリング・オフの対象外とされている点も、見落とせない落とし穴です。
リースバックが向いているのはどのような人ですか?
「居住期間を短めに見込める」「利用目的がはっきりしている」といった条件に当てはまる方に向いていると考えられます。
想定されるのは、短期間のつなぎ資金を必要とする方、施設へ入居するまでの一時的な利用、相続財産の現金化、住宅ローンの返済に行き詰まった際の最終手段、という4タイプです。国交省ガイドブックで紹介されている利用例を見ても、高齢者施設の入居待ち(2年)や実家の建替え期間(1年)など、短期のものに限られています。
リースバックではどのようなトラブルが起きていますか?
代表例としては、国民生活センターが公表している4事例が挙げられます。
内容は、長時間の勧誘の末に違約金100万円を請求されたケース(80代男性)、強引な訪問勧誘を受けて違約金600万円を求められたケース(90代女性)、3年後に家賃が倍に上がり支払えなくなったケース(70代女性)、認知症の高齢者が相場から大きく外れた価格で売却したケース(80代男性の父親)です。
PIO-NETに寄せられた相談件数を見ると、2019年度の24件から2024年度には239件へと増えています。
持ち家でリースバックを利用すると、何が変わりますか?
「不動産売買契約」と「賃貸借契約」を同時に締結し、家の所有権は事業者へ移ります。
固定資産税を負担する必要はなくなる一方で、毎月の家賃支払いが発生します。
所有者でなくなる以上、家を相続財産として残すことも、自分の判断でリフォームを行うことも難しくなります。
さらに定期借家契約を結んだ場合は、期間が満了したあとに退去を求められるおそれもあります。
リースバックで敷金は必要ですか?
敷金が必要かどうかは、事業者や契約の条件によって変わります。
一般的な賃貸と同じく敷金・礼金を求められる場合もあれば、どちらも不要とされる場合もあります。
契約を結ぶ前に、契約書で条件を確かめておくことをおすすめします。
あわせて、修繕費を借主が負う特約(民法の原則とは異なる取り決め)や原状回復費用の扱いも契約ごとに違うため、ガイドブックのポイント7(修繕費負担と原状回復)にも目を通しておくと安心です。
まとめ|他の方法と比べたうえで検討したい「最終手段」としてのリースバック
自宅に住み続けられる点が大きな魅力である一方、リースバックには売却価格や家賃、契約期間、所有権という4つの側面で注意すべきデメリットがあります。
契約に進む前に、通常の売却やリバースモーゲージと条件を比べ、ご家族とも話し合ってから決めることをおすすめします。
- 売却価格の目安は、市場相場の6〜7割程度になるケースが多いとされています(国交省・国民生活センター実態調査)
- 家賃の設定は周辺の相場に限らず、売却価格や契約内容をもとに決まることもあります。提示額が適正かどうか、年あたりの家賃総額と売却価格の釣り合いを見ておくことが大切です。
- 定期借家契約(借地借家法第38条)の場合、2〜3年で退去を求められるおそれがあります。普通借家契約(同第26条・第28条)へ変更できないか交渉することがポイント
- 買戻しは自動的に認められるものではないため、契約書に記載された買戻しの価格や期限、条件を確かめておくことが欠かせません。実態調査によると、約80%の事業者が買戻し特約の設定に積極的ではありません
- PIO-NETに寄せられた相談は2019年度24件→2024年度239件で、5年で約10倍まで膨らんでいます。契約者のうち約70%を70歳以上が占めています
- 宅建業者が買主となる売却では、クーリング・オフを利用できません。違約金に関する条項は、契約を結ぶ前に目を通しておきましょう
- 国交省ガイドブックでは、通常売却やリバースモーゲージ(リ・バース60)、不動産担保ローンと比べたうえで検討することが推奨されています
リースバックは最後の選択肢として手元に残しておき、最初に通常売却でいくらになるかを把握するところから始めてみてはいかがでしょうか。
無料査定を複数の会社に依頼すれば、ご自宅が市場でどの程度に評価されるかを知ることができます。
いきなりリースバックを選ぶのではなく、先に通常売却の査定額を知っておくと判断材料が増えます。複数社へ無料査定を申し込むことで、ご自宅の相場感もつかみやすくなります。
\売却価格と家賃の目安を契約前に無料チェック/