「どこのリースバック会社に話を持ちかければよいのか見当がつかない」「各社の条件にどの程度の差があるのか見比べてから決めたい」――そうお考えの方も多いのではないでしょうか。
大手に限っても取り扱う会社は多く、家賃や買取価格、契約の条件には会社ごとにかなりの差が見られます。
先に結論をお伝えすると、会社選びで何より大切になるのは「ご自身の目的に合う一社を見きわめること」といえます。
まとまった資金を得ることを優先するか、住み慣れた家で長く暮らすことを大事にするか、いずれ買い戻すつもりでいるかによって、向いている会社は異なります。
この記事では、大手8社の特徴を目的ごとに分けて整理したうえで、賃料・買取価格・買戻し条件・契約タイプを一覧の比較表にまとめています。
はじめに、まずおすすめしたい3社から見ていきましょう。
| 会社名 | ポイント / 向いている人 |
|---|---|
 セゾンファンデックス | 礼金などの初期費用が0円の普通借家 手軽にWEBで相談を済ませたい人 \申込は1分でかんたん/ WEBで無料相談 |
 リアルエステート | 全国で対応し、面談(無料)で条件を確かめられる 最初に専門家の話を聞いておきたい人 \相談のみでも歓迎/ 面談(無料)を申し込む |
 一建設 | 売却額と同じ額で買い戻せるプランを用意 買い戻すことを前提に考えたい人 \全国対応・査定は無料/ 詳しくは公式サイトへ |
加えて、後悔を避けるために押さえたい5つの選び方のポイントや、リースバックで気をつけたい落とし穴・注意点についても、賃貸不動産経営管理士の立場からお伝えします。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
大手8社で比べるおすすめのリースバック会社
8社それぞれの違いを、買取価格や賃料、契約タイプ、買戻しができるかどうか、対応エリアといった視点から見比べ、目的ごとに向いている会社もあわせて紹介します。
おすすめのリースバック会社を一覧で比較
買取価格、賃料の目安、契約タイプ、買戻しの可否、対応エリアについて8社を一つの表に並べ、目的ごとに向く会社も整理しています。
比較表の内容は、各社が公式サイトで公表している情報をもとにまとめたものです。
物件のある場所や状態、査定の結果によって実際の条件は変わるため、参考程度にとどめてご覧いただければと思います。
| 会社名 | 買取価格 | 契約タイプ | 買戻し | 対応エリア | 向いている人 |
|---|---|---|---|---|---|
セゾンファンデックス(セゾンのリースバック) | 標準的 | 普通借家 | 可 | 全国 | WEBで手軽に問い合わせたい方 |
リアルエステート | 標準的 | 物件や条件しだい(要確認) | 可 | 全国 | 最初に専門家の意見を聞きたい方 |
一建設(リースバックプラス) | 競争力あり | プランごとに普通借家・定期借家 | 可(同額で買い戻せるプランあり) | 全国 | 買い戻すつもりの方 |
 穴吹興産(あなぶきのリースバック) | 標準的 | 普通借家 | 可 | 全国(主に都市部) | 長く住むことを優先したい方 |
 ハウスドゥ(ハウス・リースバック) | 競争力あり | プランごとに異なる | 可 | 全国 | 大手ならではの安心感を重視する方 |
 AG住まいるリースバック | 競争力あり | 普通借家 | 可 | 全国 | 長期の居住と高めの買取額を両立したい方 |
 スター・マイカ | 標準的 | 物件に応じて普通借家・定期借家 | 可 | 全国の主要都市(6拠点) | マンションを所有している方 |
 インテリックス(あんばい) | 標準的 | 定期借家(再契約は相談可) | 可 | 公式サイトで確認が必要 | さまざまな種類の物件を相談したい方 |
※ 表の内容は、各社の公式サイトから読み取れるおおまかな傾向です。個々の条件は査定によって変わります。どの会社も、賃料は買取価格を基準に決まる仕組みです。戸建て・マンションの両方を扱うのが基本ですが、穴吹興産・スター・マイカ・インテリックスはマンションが中心(専門)となっています。
続いて、目的ごとにどの会社が向いているかの傾向を表にしています。
| 目的 | 向いている会社 | 根拠 |
|---|---|---|
| 住まいに長くとどまりたい | 穴吹興産 / セゾンファンデックス / 一建設(プラン次第) | 普通借家契約では、貸主が更新を断るのに正当事由が求められる |
| まとまったお金を確保したい | 一建設 / AG住まいるリースバック / ハウスドゥ | 買取額で競り合える水準にある |
| いずれ買い戻すつもり | 一建設(リースバックプラス+) | 売却額と同じ額で買い戻せるプランがある |
| マンションに強い会社へ相談したい | スター・マイカ | マンションに絞った専門的な知見 |
| 手始めにWEBで相談したい | セゾンファンデックス | WEBで申し込めて、礼金などの初期費用がかからない |
セゾンファンデックス(セゾンのリースバック)
| 運営会社 | 株式会社セゾンファンデックス(クレディセゾングループ) |
|---|---|
| 契約タイプ | 普通借家 |
| 買戻し | 可 |
| 対応エリア | 全国 |
| 対応物件 | 戸建て・マンション |
| 公式サイト | セゾンのリースバックの公式ページ |
WEB経由なら無料で申し込めるのがセゾンのリースバックで、調査費用・礼金・事務手数料がかからないため、初期費用の面で踏み出しやすいのが魅力です。
「査定額をひとまず確認したい」といった、情報を集めている途中の方にも向いています。
普通借家契約を採用しているので、長く住み続けたい方の希望にも応えられます。
対応は全国で、WEBで手軽に問い合わせられるため、最初に声をかける窓口として使いやすい会社です。
\調査費用・事務手数料・礼金が0円/
公的ガイドに照らした評価の詳細は、セゾンのリースバックに関する評判の記事で紹介しています。
リアルエステート
| 運営会社 | 株式会社リアルエステート |
|---|---|
| 契約タイプ | 物件や条件しだい(要確認) |
| 買戻し | 可 |
| 対応エリア | 全国 |
| 対応物件 | 戸建て・マンション |
| 公式サイト | リアルエステートのリースバック公式ページ |
全国で利用できるリアルエステートのリースバックは、専門家の意見を最初に聞いてみたい方に向いています。
物件や条件しだいで契約タイプが変わるので、詳しい内容は面談の場で確かめておくと安心です。
面談は無料で、所有する物件がリースバックに向くかどうかや、想定される条件について踏み込んで相談できます。
はじめてのリースバックで進め方に迷っている場合は、面談を情報集めの場として活用してみるのもよいでしょう。
\面談の予約は無料/
一建設(リースバックプラス)
| 運営会社 | 一建設株式会社(飯田グループホールディングス) |
|---|---|
| 契約タイプ | プランごとに普通借家・定期借家 |
| 買戻し | 可(同額で買い戻せるプランあり) |
| 対応エリア | 全国 |
| 対応物件 | 戸建て・マンション |
| 公式サイト | 一建設のリースバックプラス公式ページ |
一建設の「リースバックプラス」でとくに目を引くのは、売ったときと同じ金額で買い戻しができる「リースバックプラス+」プランです。
買戻しの際は売却時より高い価格が設定されることが多いため、同じ額で買い戻せる点は金銭面で大きな利点と考えられます。
選ぶプランによって、普通借家と定期借家のどちらの契約になるかが決まります。
全国で利用でき、買取価格の面でも競り合える水準です。
買い戻すつもりで契約するなら、再購入の価格や期限、追加でかかる費用の有無が契約書に書かれているか、事前にしっかり確かめておきましょう。
\売却額と同じ額で買い戻せるプラン/
穴吹興産(あなぶきのリースバック)
| 運営会社 | 穴吹興産株式会社 |
|---|---|
| 契約タイプ | 普通借家 |
| 買戻し | 可 |
| 対応エリア | 全国(主に都市部) |
| 対応物件 | マンション中心 |
| 公式サイト | 穴吹興産のリースバック公式ページ |
普通借家契約で利用できる穴吹興産の「あなぶきのリースバック」は、長く住み続けることを優先したい方に向いています。
普通借家契約の場合、借地借家法のもとで貸主は正当事由がなければ更新を断れず、借りる側が住み続ける権利は法律で守られています。
扱う物件はおもにマンションで、エリアは全国のうち都市部が中心です。
なお、普通借家契約でも家賃が見直されることはあるので、改定の条件まで契約の段階で確かめておくとよいでしょう。
\査定は無料・普通借家で住まいを継続/
ハウスドゥ(ハウス・リースバック)
| 運営元 | 株式会社And Doホールディングス |
|---|---|
| 契約形態 | プランごとに異なる |
| 買い戻し | 可能 |
| 対応地域 | 全国 |
| 対象物件 | 戸建て・マンション |
| 公式ページ | ハウス・リースバック 公式ページ |
全国に店舗を展開する大手が手がけるのが、ハウスドゥの「ハウス・リースバック」です。買取額で他社と競り合える力があり、まとまったお金を用意したい方は候補に入れておきたい会社といえます。
プランごとに契約の形が変わるので、ご自身に合うプランはどれかを申し込み前に確かめておくと安心です。
買取額が上がると月々の家賃も上がりやすい傾向にあるので、長く払っていける家賃の範囲に収まるかどうかを契約前に試算しておきましょう。
\全国どこでも相談OK・査定は無料/
サービスの仕組みや買戻しの条件をもっと知りたい方は、ハウス・リースバックの評判と仕組みをまとめた記事もあわせてご覧ください。
AG住まいるリースバック
| 運営元 | AG住まいるリースバック株式会社(アイフルグループ) |
|---|---|
| 契約形態 | 普通借家 |
| 買い戻し | 可能 |
| 対応地域 | 全国 |
| 対象物件 | 戸建て・マンション |
| 公式ページ | AG住まいるリースバック 公式ページ |
契約の形に普通借家を採用しているのがAG住まいるリースバックで、住める期間に上限がなく、今の家で暮らしを続けられるところが大きな特色です。
運営はアイフルグループの会社で、買取額の面でも他社と競り合える水準にあります。長く住みたい気持ちと、できるだけ高く買い取ってほしい気持ちを両立させたい方に合っています。
エリアは全国をカバーしており、戸建てとマンションのどちらでも相談できます。
査定を複数の会社に出すと、買取額に数百万円単位の開きが生じるケースもあります。見比べる候補の1社として加えておくとよいでしょう。
\住める期間に上限なし・査定は無料/
スター・マイカ
| 運営元 | スター・マイカ株式会社 |
|---|---|
| 契約形態 | 普通借家・定期借家(物件ごとに異なる) |
| 買い戻し | 可能 |
| 対応地域 | 全国の主要都市(6拠点) |
| 対象物件 | マンションに特化 |
| 公式ページ | スター・マイカ リースバック 公式ページ |
マンションに特化したリースバックを展開するのがスター・マイカです。築年数を重ねた物件でも相談でき、マンションをお持ちの方なら候補に加えておきたい会社といえます。
管理費や修繕積立金をどう扱うか、大規模修繕がどう響くかといった点まで考慮して提案してもらえるのが持ち味です。
札幌・仙台・首都圏・関西圏・広島・福岡など、全国の主要都市に置かれた6拠点でサービスを提供しています。
なお、戸建ては対象外となるケースがあります。戸建てをお持ちの方は、ほかの会社もあわせて検討してみてください。
\築年数を重ねたマンションも相談できる/
インテリックス(あんばい)
| 運営元 | 株式会社インテリックス |
|---|---|
| 契約形態 | 定期借家(再契約の相談に対応) |
| 買い戻し | 可能 |
| 対応地域 | 公式サイトで確認が必要 |
| 対象物件 | 戸建て・マンション・自宅兼店舗・事務所など |
| 公式ページ | インテリックス あんばい 公式ページ |
インテリックスの「あんばい」は、戸建てやマンションだけでなく、自宅兼店舗や事務所といった物件まで相談できる、守備範囲の広いリースバックです。
2年間の定期借家契約が基本となるものの、再契約を重ねれば同じ家でずっと暮らすこともできます。
定期借家でも融通の利く相談先を探している方に合っています。
サービスを受けられるエリアについては、公式サイトで最新の情報をご確認ください。
\店舗や事務所まで幅広く相談できる/
各社の持ち味をつかめたら、次は申し込む前に押さえておきたい「落とし穴」と注意点をチェックしていきましょう。
※条件を複数社で見比べながら、ご自身に合うリースバック会社を探してみてください。
30秒でつかむリースバックの仕組み
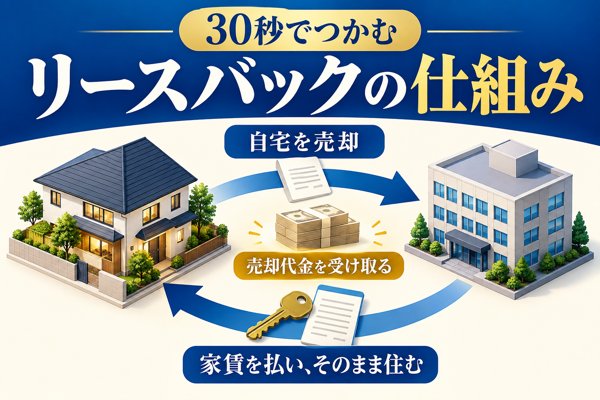
まずはリースバックがどのような取引なのかを押さえたうえで、ふつうの売却やリバースモーゲージと何が異なるのかを見ていきます。
自宅を売って住み続ける取引の流れ
自宅を手放したあとも借りる形でそのまま暮らせるのがリースバックで、まとまった売却代金を一度に手にできることが大きな強みです。
流れとしては、自宅をリースバック会社へ売り渡したのち月ごとに家賃(リース料)を払う形になり、転居せずに今の住まいで暮らし続けられます。
受け取ったお金は一括で入ってくるので、住宅ローンの返済を終わらせたり、老後の生活資金に回したり、医療費にあてたりといった使い方ができます。
メリットやデメリットまで含めたリースバックの全体像の解説記事も用意しているので、仕組みを掘り下げて理解したい方は参考にしてください。
買取額がどのくらいになるのかは、リースバックで提示される買取価格の目安の記事で、ふつうに売った場合との開きもあわせて紹介しています。
通常の売却やリバースモーゲージとの比較
家を出る前提の通常売却や、自宅を担保にお金を借りるリバースモーゲージと比べると、「今の家に暮らしながら資金をまとめて用意したい」という方にはリースバックが候補に挙がります。
3つの手段には一長一短があるため、ご自身の状況に合わせて選び分けることが大切です。
おもな相違点を表にまとめています。
| 見比べる点 | リースバック | 通常売却 | リバースモーゲージ |
|---|---|---|---|
| 売却後の居住 | 借りる形で暮らし続けられる | 住まいを明け渡す | 現在の家にそのまま住める |
| お金の受け取り方 | 売却代金をまとめて受け取る | 売却代金をまとめて受け取る | 借りたお金を分けて、または一度に受け取る |
| 月々の負担 | 家賃を払う | 退去後はかからない | 利息を払う(元金は亡くなった後にまとめて返すのが一般的) |
| 所有者 | 買い手(リースバック会社)へ移る | 買い手へ移る | 本人のまま |
| 固定資産税 | 所有権が移るためかからない | かからない | 引き続き本人が払う |
| 年齢・利用条件 | 制限は比較的少ない | 特になし | 高齢の方が対象(55歳以上等が多い) |
| 買い戻し | 条件次第でできる場合がある | 基本的にできない | 対象外 |
※ 実際の条件は会社・金融機関ごとに違います。表はおおまかな傾向をまとめたものです。
また、リースバックで結ぶ賃貸借契約には借地借家法(第26条は普通借家契約の更新、第38条は定期建物賃貸借について定めた条文)の規定が及びます。
契約の種類による違いについては、このあとの「会社選びで見るべき点」で掘り下げます。
リースバック会社の見極め方|比べておきたい5つの観点
業者選びで差がつきやすいのは、主に次に挙げる5つの観点です。
| 比較の観点 | 見ておきたい中身 | 気をつけたい点 |
|---|---|---|
| 買取額 | 何社かの査定額を並べて見る | 一般的な売却より安くなりがち。1社だけで決めない |
| 月々の賃料(リース料) | 毎月の金額とその計算の根拠 | 買取額を上げると賃料も上がりやすい |
| 契約形態 | 普通借家・定期借家のどちらか | 定期借家は更新できない。住み続けたいなら事前に確認を |
| 買戻しの条件 | 買い戻す際の価格と期限 | 売った金額を上回ることが多い |
| 対応地域・物件 | 対象エリアと物件の種類 | 全国をカバーしていない会社もある |
買取額の水準と査定の進め方
一般に、リースバックで提示される買取額は普通に売却した場合より安くなりやすいため、何社かの査定を突き合わせることが、少しでも高く買い取ってもらう近道です。
国土交通省「住宅のリースバックに関するガイドブック」にも、通常の売却に比べ価格が下がりやすい旨が示されています。
提示額は、立地や築年数、広さ、建物のコンディションといった物件の条件に加え、各社が独自に持つ査定基準によっても変わってきます。
このため、1社の査定結果だけで決めてしまわず、少なくとも3社以上へ査定を申し込み、条件を見比べることが大切です。
ほとんどの会社が査定を無料で受け付けているので、まずは何社かに声をかけてみるところから始めてみてください。
とはいえ、買取額の高さだけで依頼先を決めてしまうと、家賃が割高になるおそれもあります。
続く項目で取り上げる賃料の決まり方も、あわせて押さえておきましょう。
毎月の賃料(リース料)が決まる仕組み
賃料はふつう、買取額に一定の利回りを掛けて計算され、買取額のほか、エリアの相場や物件の条件などを考慮して物件ごとに設定されます。
高く買い取ってもらえば、そのぶん賃料も上がるという表裏一体の関係です。
例として、1,500万円で買い取られ利回りが7%なら、賃料は年に約105万円、月にならすと約8.8万円です。
買取額が2,000万円になると、利回りが同じ7%でも年に約140万円、月あたり約11.7万円まで負担が膨らみます。
売却額を引き上げるほど毎月の支払いも重くなるので、「いくらで手放せるか」と「月々いくら払い続けるか」の釣り合いを見て判断することが求められます。
業者を比べるときは、買取額と賃料を一組にしてチェックするようにしてください。
加えて、リースバックで払う賃料は、近くの賃貸物件の相場からではなく買取額から逆算されるため、周りの家賃の水準を上回ることもある点に気をつけましょう。
契約形態|定期借家と普通借家の相違点
定期借家契約は期間が満了した時点で終わる一方、普通借家契約では貸主側に正当事由がなければ更新を断れないため、住み続けたい方は普通借家契約を扱う会社を選ぶことが大切です。
借地借家法の第26条は、普通借家契約で貸主が更新を拒むには「正当の事由」が要ると定めており、借りる側は法律でしっかり守られています。
対して同法第38条の定期借家契約では、契約期間を終えると原則そこで契約が終わり、再び契約してもらえるとは限りません。
| 比べる点 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 契約の期間 | 1年以上(2年とするのが一般的) | 期間は自由(2〜5年とする例が多い) |
| 更新の扱い | 正当事由がなければ貸主は更新を拒めない | 満了とともに終了(再契約するかは貸主の判断) |
| 借りる側の守られ方 | 借地借家法で強く守られる | 限られる |
| 立ち退きのリスク | 小さい(正当事由が求められる) | 大きい(再契約に応じてもらえないこともある) |
| 取り扱うリースバック会社の例 | 穴吹興産、セゾンファンデックスなど | インテリックスなど(※会社やプランによって変わることあり) |
なかには定期借家契約しか扱っていない業者もあるので、契約を結ぶ前に契約形態を確かめるようにしてください。
「ずっと住めます」といった口頭の説明をうのみにせず、契約書に何が書かれているかで見極めることが大切です。
買戻し(再購入)の条件でチェックしたい点
買い戻すときの価格は売った金額を上回ることが多いので、買戻しを見込んでいるなら、契約の段階で再購入の価格と期限を書面で押さえておきたいところです。
1,500万円で手放した家を、それより高い価格でしか買い戻せないといった例もよく見られます。
また、期限や手続きといった買戻しの条件が契約書に書かれていなければ、いざというときに買い戻せなくなるおそれもあります。
買い戻すことを前提に利用するなら、次の3点を契約の時点で書面にしておくと安心です。
- 買い戻すときの価格の上限(もしくは計算方法)
- 買戻しができる期限
- 買い戻す際の手続きと求められる条件
ちなみに、一建設の「リースバックプラス+」のように、売ったときと同じ金額で買い戻せるプランを設けている会社もあります。
サービス提供地域と扱う物件の種類
全国で受け付ける会社と地域を絞っている会社があり、マンションに強い・戸建てに強いといった得意分野も会社ごとに違うので、ご自身の物件に合った会社を見つけることが大切です。
とくに地方にある物件や築古の物件は断られることもあるため、最初の問い合わせで、物件が対象に含まれるかどうかを尋ねておきましょう。
全国に拠点を持つ会社でも、地域によって査定額にばらつきが出ることがあります。
ここまでの5つの観点をふまえて、おすすめのリースバック業者8社を目的ごとに見比べていきます。
リースバックに潜む落とし穴|契約後に悔やまないための注意点5つ
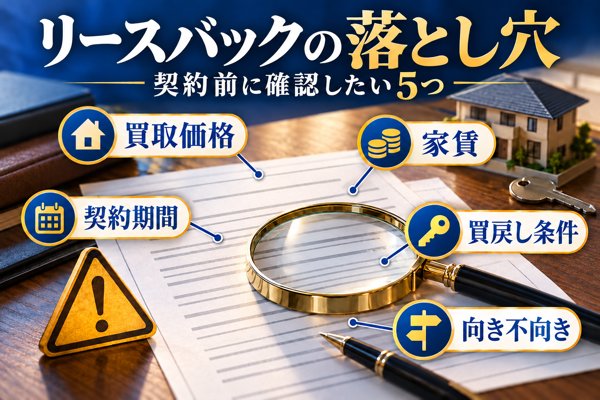
リースバックは便利な仕組みですが、利用する前に押さえておきたいリスクや注意点がいくつかあります。
契約を結ぶ前の段階で、ひとつずつ確かめておくと安心です。
買取価格が相場を大きく割り込むケース
物件の立地や状態しだいでは相場から大きく下がった金額になる場合もあるので、通常売却での査定額もあわせて取り寄せ、見比べておくと安心です。
買取価格が低めに出やすいのは、物件を買い取ったあとも売主がそのまま借主として住み続けるため、一般の売買と同じようには自由に売り直せないことが背景にあります。
国土交通省「住宅のリースバックに関するガイドブック」においても、通常の売却より売却価格が下がりやすい点への注意が促されています。
次のような物件では、買取価格がいっそう低く見積もられることも考えられます。
- 人口が減りつつあるエリアにある物件
- 築30年以上の木造一戸建て
- 最寄り駅から距離がある立地
- 建物の傷みが目立つ物件
リースバックの査定を受けるときは、同時に通常売却の査定額も手に入れておくと判断材料が増えます。
両者の金額を並べたうえで、住み続けられる利点と売却額の開きを比べ、納得できるかどうか見極めてください。
家賃が近隣の相場を上回るおそれ
リースバックの家賃は、近隣で募集されている家賃の相場ではなく買取価格を基準に決まるので、周辺相場を上回る水準になる場合があり、長く払い続けられるかを事前に確かめることが欠かせません。
下記のモデルケースをもとに、リースバックを使った場合と通常売却を選んだ場合で家計がどう変わるかを見ていきます。
【モデルケースの前提】
対象: 戸建て(市場価格2,500万円)/ リースバックでの買取価格: 1,750万円(市場価格の70%を想定)/ 月額賃料: 10.2万円(買取価格 x 利回り7%÷12で試算)/ 通常売却での価格: 2,300万円(市場価格の92%を想定)
| 比較項目 | リースバックを使う場合 | 通常の売却を選ぶ場合 |
|---|---|---|
| 手元に入る売却代金(一括) | 1,750万円 | 2,300万円 |
| 毎月の住まいの費用 | 10.2万円(家賃としてのリース料) | 5〜8万円(賃貸へ住み替えたと想定) |
| 年間の住まいの費用 | 約122万円 | 約60〜96万円 |
| 住まいの費用の5年間合計 | 約612万円 | 約300〜480万円 |
| 転居の有無 | なし(住み続けられる) | あり |
| 固定資産税 | 負担なし | 負担なし(転居後) |
※ 数値はあくまでモデルケースで、物件の場所・状態や各社の査定しだいで実際の条件は大きく変わります。通常売却後の住まいの費用は、移り住む先の家賃相場によって上下します。
表のとおり、リースバックは「今の家に住み続けられる」という利点がある一方で、長い目で見ると住まいの費用がかさみやすい傾向があります。
利用を決める前に、最低でも5年〜10年先までの家計を試算し、家賃を無理なく払い続けられそうか確かめておきましょう。
定期借家契約による退去要求のトラブル
定期借家契約は、期間満了とともに終わるのが法律の上での基本的な考え方で、「口頭では更新できると言われた」という行き違いはよく見られるので、契約書に何が書かれているかを自分の目で確認してください。
借地借家法第38条に定められた定期借家契約では、期間が満了すると契約はそのまま終わり、借主側には更新を求める権利がありません。
たとえリースバック会社から「再契約するので心配いりません」と口頭で伝えられていても、法律上、会社側に再契約へ応じる義務はありません。
独立行政法人国民生活センター「住宅のリースバックのトラブルにご注意ください」によれば、リースバック契約をめぐるトラブルの相談は年間200件を超え、相談者のうち約7割を70歳以上の高齢者が占めています(2024年度)。
よく見られるトラブルとしては、次のようなものが挙げられます。
- 定期借家の期間が終わったあと再契約に応じてもらえず、退去を求められた
- 再契約の段階で、家賃を大きく引き上げると告げられた
- 契約書の中身を十分に読まずにサインしてしまった
買戻し時の価格が予想より高くなるケース
買戻しの価格は売却したときの金額を上回るのが一般的とされるため、買い戻すことを前提に契約するなら、再購入時の上限額を書面に残して合意しておくと安心です。
「将来は買い戻すつもり」で契約したものの、いざ申し出たときに予想を超える金額を示されるケースも見られます。
契約書に再購入価格の記載がないと、価格は買戻しの時点の相場や会社独自の基準で決められてしまうため、売ったときより大きく高い金額になるおそれがあります。
買い戻すことを前提とするなら、契約の段階で次の点を書面で確かめておくことが大切です。
- 再購入するときの金額(または計算のしかた)
- 買戻しが可能な期限
- 期限を過ぎたときの扱い
上記の条件をあいまいにしたまま契約すると、将来買い戻せなくなるおそれがある点を頭に入れておいてください。
リースバックを選ばないほうがよいケース
物件の市場価格よりも住宅ローンの残りが多いオーバーローンの状態や、短期間だけ資金が必要な場合には、リースバック以外の手段も視野に入れて比べるのが現実的です。
次に挙げるような状況では、リースバックが向いていないことも考えられます。
- オーバーローンのとき: リースバックの買取価格よりも住宅ローンの残債が多いと、リースバック自体が成り立ちません。この場合はローン残債がある家を売却する方法を検討することになります
- 短い期間だけ資金が要るとき: 必要な期間が1〜2年ほどなら、金融機関の融資やリバースモーゲージを使ったほうが、トータルの費用を抑えられることがあります
- 相続人がいないとき: 買戻しを計画していても、実際に行う人がいないのであれば、通常売却を選んだほうが経済面で有利になりやすいです
マンションは売却と賃貸のどちらが向くかの判断基準でも触れているとおり、賃貸に出すという道も含めて、全体を見比べて判断するのがおすすめです。
| 気をつけたい点 | チェックの方法 | リスクの大きさ |
|---|---|---|
| 買取価格が相場をかなり下回る | 通常売却の査定もあわせて取る | 高 |
| 家賃が近隣の相場を上回る | 近隣の賃料相場を調べる | 高 |
| 定期借家契約による退去の可能性 | 契約書で契約の種類を確かめる | 高 |
| 買戻し価格が予想より高い | 再購入の条件を契約書に書き込む | 中 |
| リースバック自体が向かない状況 | ローン残債と買取価格を見比べる | 中 |
リースバックの手続きの進め方|問い合わせから住み始めるまでの5ステップ
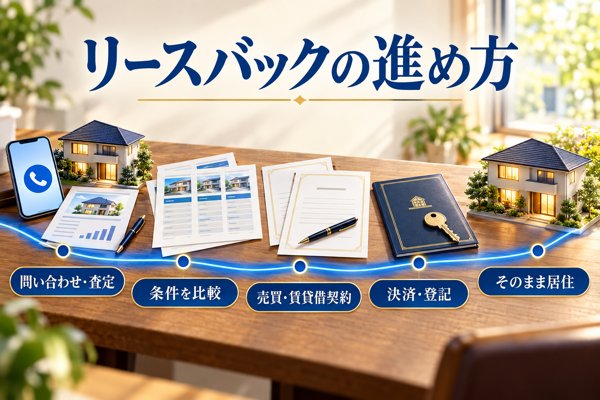
一般的な不動産の売却に比べると、リースバックは手続きが簡潔な傾向にあります。
問い合わせてから家賃を払って住み始めるまでを、5ステップに分けて順にご紹介します。
まずはリースバック会社へ連絡し、自宅の査定をお願いします。3社以上から条件を取り寄せて見比べるのが大切なポイントです。査定料はどの会社も無料で対応しています。
買取価格や賃料、契約の条件が各社から届きます。見比べる際は、買取価格と賃料の釣り合いに注目するとよいでしょう。会社によって数百万円単位の開きが生じるケースも少なくありません。
条件がまとまった段階で、家を売る契約(売買契約)と借りて住む契約(賃貸借契約)を同じタイミングで交わします。普通借家か定期借家か、契約のタイプは忘れずにチェックしてください。買い戻しについての取り決めがあるなら、内容を書面にして確定させておくと安心です。
売却代金が支払われ、所有権を移す登記の手続きを行います。住宅ローンが残っている方は、完済に向けた手続きもこのタイミングで並行して進めます。
引っ越しをせず、今の家にそのまま暮らし続けることができます。ここからは毎月、賃料を支払っていく形になります。一般的な不動産売却と比べて短い期間で手続きが終わりやすいのも特長です。
※ 各ステップの期間はあくまで目安で、物件の条件や住宅ローンが残っているかどうかによって前後する場合があります。ローンの残債があるときは金融機関とのやりとりが加わるため、想定より長くかかるケースもあります。
リースバック会社は宅建業者にあたるため、宅地建物取引業法第35条により、契約を結ぶ前に重要事項説明をおこなう義務を負っています。
重要事項説明を受ける際に契約の中身や条件を一つひとつ確かめ、わからない点をその場で質問しておくことが、あとで悔やまないための近道といえます。
リースバックについて寄せられる質問
リースバックを任せるならどの会社がよいですか?
大切なのは、ご自身が何を優先したいかに合わせて依頼先を絞り込むことです。
住み慣れた家に長く暮らしたいなら普通借家契約を結べる穴吹興産やセゾンファンデックスなど、まとまった資金の確保を優先したいなら買取価格に強みを持つ一建設、AG住まいるリースバック、ハウスドゥが候補になります。
優先順位がまだ定まっていないうちは、少なくとも3社から査定を取り寄せ、提示された条件を見比べると判断しやすくなります。
リースバックは避けたほうがよいケースもありますか?
短い期間だけお金が必要な方や、オーバーローン状態にある方には、別の手段が向いている場合があります。
市場で売った場合の価格よりも住宅ローンの残りが多いオーバーローン状態のときや、資金が要るのが1〜2年ほどの短い間に限られるときは、リースバック以外の選択肢から検討するのが無難です。
一方で、今の家に暮らしながら一定の資金を用意したいという目的がはっきりしているなら、複数の会社の条件を見比べてから決めるとよいでしょう。
リースバックで気をつけたい注意点は?
特に注意したいポイントとして、次の4つが挙げられます。
- 一般的な売却に比べ、買取価格が安めに提示されやすい
- 周りの賃貸相場を上回る家賃に設定されるケースがある
- 定期借家契約を結んだ場合、立ち退きを求められるおそれがある
- 買い戻すときの価格は、売ったときの価格を上回るのが通例である
こうしたリスクを把握したうえで、契約を結ぶ前に契約書の記載をじっくり読み込んでください。
リースバックで大手といわれる3社は?
全国に拠点を構え、取り扱い実績も豊富な会社としては、一建設、セゾンファンデックス、ハウスドゥの名前が挙がります。
普通借家/定期借家のどちらで契約するかや買戻しの条件は各社で違うため、ご自身の目的に沿う会社を見極めることが大切です。
リースバック後の家賃の決まり方は?
多くの場合は買取価格に一定の利回りを掛けて算出され、エリアの賃料相場や物件の状態なども加味して物件ごとに設定されます。
例として、買取価格が1,500万円で利回りが7%なら、年額にすると約105万円、月額では約8.8万円となる計算です。
買取価格を高くしてもらうほど家賃も上がるという関係にあるため、どちらか一方だけを見ずに両方の釣り合いを考えて決めるのがおすすめです。
まとめ|「目的」から逆算して選ぶリースバック会社
最後に、後悔の少ない会社選びに向けて押さえておきたい要点をおさらいします。
各社を見比べるときに確認したい5つの項目は、提示される買取価格、毎月の賃料、普通借家か定期借家かという契約の種類、買い戻しの条件、そして対応できるエリアや物件の種類です。
とりわけ優先して確かめておきたいのが契約の種類で、普通借家契約か定期借家契約かによって、この先も住み続けられる見通しの確かさが大きく変わってきます。
一方で、売却額が市場の相場を下回りやすいこと、家賃が近隣の水準を上回るケースがあること、定期借家契約では退去を求められるおそれがあることなど、注意しておきたい点もあります。良い面だけに目を向けず、リスクまで踏まえたうえで検討を進めてください。
何より大事にしたいのは、「目的に見合う会社を選ぶ」ことと、「1社で即決せず、いくつもの会社を見比べる」ことです。
依頼先が違えば、買取価格や賃料に数百万円単位の開きが出ることもあります。少なくとも3社以上へ査定を申し込み、出てきた条件を一覧にして見比べてみるのがおすすめです。
\ まずはWEBから無料で相談 /
※礼金、事務手数料、調査費用はいずれも不要です。査定額を知るところから始めてみてください。
※ 掲載している内容は2026年8月時点のものです。買取価格や賃料、契約の条件は、物件のある場所や建物の状態、各社の査定の考え方によって大きく変わります。契約を結ぶ前には、いくつかの会社の査定を見比べ、契約書の中身をよく確かめてからお決めください。法律面の判断を要するときは、弁護士・宅地建物取引士などの専門家へ相談されることをおすすめします。