ある日突然、海外勤務を命じられる。そうした経験をされる方は少なくありません。
渡航ビザの申請に引越し業者の手配、後任者への業務の引き渡しなど、準備することは山ほどあります。
慌ただしい準備が続くなかで、多くの方が答えを出せずに迷うのが「いま暮らしている自宅を、赴任中にどう扱うか」という問題です。
せっかく買った家だから手放したくない…
留守の間は賃貸に出して、家賃収入でローンを返済しよう!
こうした発想はごく自然なものです。ただ、不動産売却の実務から見ると、「賃貸に回せば収益になる」と楽観的に構えるのはリスクが大きいと考えられます。
非居住者ならではの課税(源泉徴収)や管理にかかる費用、さらにローンを借りている金融機関との契約上の問題を事前に整理しておかないと、家賃収入があっても実際には毎月の収支が赤字で、手元から持ち出している状態になりかねません。状況によっては、社会的な信用を損なうおそれもあります。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
先に結論|「賃貸・売却・空き家」状況別に見る最適な選択肢
赴任中の自宅をどう扱うかは、戻るつもりがあるか(帰任意思)、家族も一緒に渡航するか(帯同状況)、どれくらい日本を離れるか(赴任期間)の3点を軸に考えると整理しやすくなります。
下のチャートで当てはまる回答を順に選んでいくと、状況に合った選択肢が表示されます。
【売却】「今売る」が向く人と「売って後悔しやすい」人の分かれ目
家を手放せば維持や管理の負担から抜け出せる一方で、帰国後に同じような住まいを取り戻しにくくなるおそれもあります。
物価が上がり続けるいまの局面では、急いで現金に換えることが、かえって資産の目減りにつながる場合もあります。
以下では、お金の面での損得と今後の暮らし方の両方から、売却を選ぶかどうかの目安を整理します。
「戻らない」なら売却が有力候補、ただし「インフレリスク」は要確認
「帰国は5年以上先になりそう」「築年数がかさみ、建物の価値が下がるペースが速い」といった物件なら、売却で資産をすっきりさせる選択にも十分な合理性があります。
- ローンの完済:毎月の返済も、今後の金利上昇への不安も抱えずに済む。
- 維持コストの停止:固定資産税・管理費・修繕積立金を払い続ける必要がなくなる。
- 管理負担からの解放:空き家の風通しや、入居者とのトラブル対応に気を配らずに済む。
ただし足元では、不動産の価格が上がりやすいインフレの局面が続いています。
不動産はモノとして価値を保ちやすく、物価上昇に強い資産といわれます。ところが現金に換えた途端、インフレの進行とともに実質的な購買力は少しずつ落ちていきます。
たとえば現時点で5,000万円の値がついた家が、5年後に帰国するころには相場が上がって6,000万円になっていれば、「手にした売却代金だけでは同じレベルの家に手が届かない」ことも考えられます。
帰国後も日本で今と同じくらいの住まいを確保したいとお考えなら、手放さずに持ち続けて賃貸に回すほうが、結果的にインフレへの備えとして働くこともあります。
「3年目の年末」で使えなくなる税制優遇(3000万円控除)
売るか貸すかを決めかねている方に、ぜひ押さえておいていただきたい期限があります。
対象となるのは、マイホームを手放すときに使える「3,000万円の特別控除」の適用期限です。
不動産を売って利益(譲渡所得)が生じると、一般に約20%が税金として課されます。ただ、この特例を利用できれば譲渡所得から最高3,000万円を差し引けるため、納める税額がゼロで済む例が多く見られます。
⚠️ 特例を受けられる期限
居住しなくなった日から数えて3年目の年の12月31日が期限
→ 2029年12月31日までの売却なら特例の対象。
→ 2030年1月1日以降の売却は対象外となり、税負担が増える。
「数年は人に貸して、建物が古びてきたら売ればいい」と先送りにしたまま期限を越えると、売るときに数百万円単位の税負担が生じることになります。
少しでも売る選択肢を残しておきたい場合は、「3年以内」が判断のデッドラインになると心に留めておいてください。
売った場合と貸した場合のどちらでより多く手元に残るかは、収支を比べてみると判断しやすくなります。シミュレーションはマンションを売るか貸すかの判断の記事にまとめています。
【リロケーション(賃貸)】家賃収入で実際に残る額と「定期借家」の要点
「持ち家を空けておくのはもったいないので、賃貸に出して家賃を受け取りたい」
多くの方が思い浮かべる選択肢ですが、赴任中に留守宅を貸し出すリロケーションには、国内に住みながら貸す場合とは性質の違う「見過ごせない2つのリスク」があります。
楽観的な試算のまま進めて悔やむことのないよう、最初に厳しめの実情と、リスクを避けるための契約上の備えを確認しておきましょう。
【最優先】帰任後に住まいへ戻るための「定期借家契約」
国内で広く使われている賃貸借の形(普通借家契約)では、借りている側の権利がかなり手厚く保護されています。
「赴任から戻るので退去してほしい」という申し出は、貸す側の事情にすぎないと判断されやすく、法律上の「正当事由」に当たると認められない場合もあります。
海外赴任中に留守宅を貸し出すのであれば、次の比較からもわかるように「定期借家契約」を選ぶことが前提になると考えられます。
| 契約形態 | 期間が終わるとき | 海外赴任者との相性 |
|---|---|---|
| 定期借家契約 | 期間が満了した時点で契約が終わる。 更新の仕組みがないので、退去してもらえない心配が小さい。 | おすすめ |
| 普通借家契約 | 借りている側が望めば契約が続く。 貸す側から終わらせるには、「立退料」の支払いや「正当事由」の有無が問われる場面が多い。 | 不向き |
以前は「定期借家にすると賃料を下げないと借り手が見つからない」という見方が一般的でしたが、最近は立地に恵まれた物件なら、普通借家とほぼ変わらない家賃で契約に至る例も多くなっています。
【収支の実態】家賃20万の手取りを削る源泉徴収税と諸コスト
家賃が20万円入れば、住宅ローン15万円を払っても5万円の利益になる!
実は、こうした見積もりはつまずきやすい試算の代表例です。
日本に住んでいない人(非居住者)が国内の不動産から賃料を受け取るときは、「源泉徴収税」と「ランニングコスト」の両方をとくに意識しておく必要があります。
両方を差し引いた結果、実際に残るのは額面のおよそ6〜7割にとどまる場合も少なくありません。
- ①手元資金を減らす「税金」
借りる相手が誰かによって、税金の納め方が変わります。
- 借主が「法人」のケース(おすすめ):
家賃から20.42%を源泉徴収(天引き)したうえで入金されます。毎月受け取る額は少なくなるものの、納め忘れの心配は小さくなります。
(例:家賃20万円→受取額は約16万円。過不足は確定申告で調整) - 借主が「個人」のケース:
基本的に源泉徴収はされず、家賃が全額入金されます。ただし、納税は翌年の確定申告で一括して行う形になるため、「受け取った家賃を収益と考えて使ってしまい、納める段階で資金が不足する」というケースが起こりやすくなります。 - ②見逃しやすいランニングコスト
▼加えて、次のような支出が月ごと・年ごとに発生します
- 管理委託手数料:家賃の5〜12%程度(海外在住者に対応するリロケーション会社はやや高い傾向)
- 管理費・修繕積立金:マンションでは、賃貸中でも所有者の負担が続く
- 固定資産税・都市計画税:支払いは年4回
【プロの着眼点】収入の安定には個人より法人の「社宅契約」
空室や滞納のリスクを抑えながら落ち着いた運用を目指す場合は、個人よりも「法人(借上げ社宅)」を借主として想定する方法が有力です。
海外赴任をきっかけに空く住まいは、3LDK以上のファミリー向けであることが多く、ほかの地域から転勤してくる大手企業の社員向け社宅として求められやすい傾向があります。
- 滞納の心配がほとんどない:賃料は企業から支払われるので、個人契約で起こりがちな滞納や無断退去の不安が小さくなります。
- 入居者の信用度が高い:勤務先の明確な社員と家族が暮らすため、近隣とのもめごとや室内を傷められるおそれが小さくなります。
- 退去時の精算が円滑:企業ごとの規定に沿って手続きが進むため、原状回復費用の負担をめぐる争いが起きにくい傾向があります。
こうした点から、管理会社を比べるときは名前の通りやすさだけで判断せず、「優良企業とどの程度提携しており、法人契約へつなげる力(法人集客力)がどれだけあるか」に注目することが、後悔を避けるうえで大切な判断軸になります。
【空き家】「ひとまず空き家に」という判断がもっともリスクを抱えやすい理由
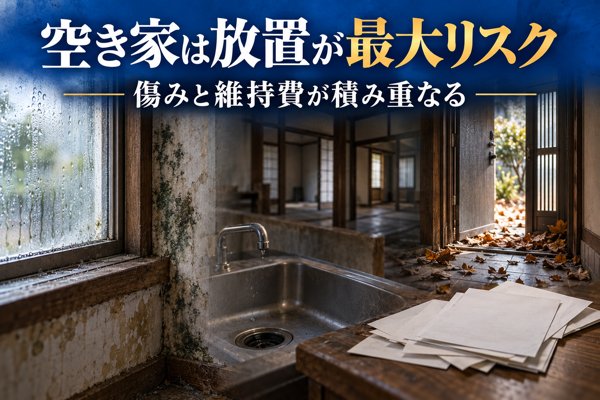
「賃貸に出すのは手間がかかるうえ、入居者とのもめごとも心配なので、誰も住まない状態で置いておきたい」と考える方は少なくありません。気持ちのうえでは負担が軽く感じられる方法ですが、住まいを資産として捉えると「リスクがもっとも大きい選択」になりかねません。
手入れが行き届かないまま残された住宅は、想像以上の速さで傷みが進み、資産としての価値が大きく目減りするおそれがあります。
加えて、家賃などの収入は一切入らない一方で、維持のための出費だけは続くため、住まいが「負債」のような存在に変わってしまう点も見込んでおく必要があります。
居住者のいない住宅で傷みが早まる仕組み(換気と通水の問題)
住宅はもともと、暮らしの中で窓を開けて風を通し、水まわりを日常的に使うことを前提に、良い状態が保たれるよう設計されています。
閉め切ったまま長い期間使わずにいると、次に挙げるような深刻な傷みが生じることがあります。
- ①こもった湿気が招くカビと腐朽(風通しの不足)
空気の流れがない部屋の中では、湿気が逃げ場を失って溜まり続けます。
梅雨の季節をまたぐと、畳やクロスの全面にカビが広がり、建物を支える木部まで腐りはじめる例も少なくありません。 - ②排水口からの悪臭と害虫の入り込み(水を流さないことが原因)
台所やトイレで長いあいだ水を使わずにいると、排水管の途中で臭いを遮っている「排水トラップ(封水)」の水が乾いて失われます。
封水がなくなると、下水管の強い臭いが部屋の中へ逆流するうえ、ゴキブリやネズミが入り込む通り道にもなりかねません。
⚠️ 「特定空家」に指定された場合の税負担
外壁がはがれ落ちたり、庭木が伸び放題になったりして、自治体に「管理不全空き家」または「特定空家」と判断されると、住宅用地特例(1/6に軽減)による固定資産税の優遇が受けられなくなり、実際の税負担が約6倍にまで膨らむおそれがあります。
固定資産税を含めると年数十万規模になる維持費の内訳
「住む人がいなければ費用は発生しない」と考えがちですが、実際にはそうとは限りません。
空き家の状態をただ保つだけでも、少なくとも次のような費用が継続的に発生します。
- 固定資産税・都市計画税:
居住の有無にかかわらず、所有している限り毎年納める義務があります。 - 火災保険料:
空き家は放火の標的になりやすく、異変にも気づきにくいことから、通常の住宅と比べて保険料が高めに設定されたり、加入の条件が厳しくなったりする場合があります。 - 水道・電気の基本料:
月に一度ほどの換気や水まわりの通水・清掃をおこなうには、電気や水道の契約を解約せずに残し、基本料金を負担し続けることになります。 - 巡回管理の委託費用(月5,000円〜1万円):
身内に見回りをお願いできないときは、管理会社へ定期的な巡回(換気・通水・清掃など)を任せるための費用がかかります。
以上を積み上げると、年間で数十万円規模の出費になるケースもあります。
「いずれ戻って住むために保有しておく」というはっきりした目的があれば必要なコストと考えられますが、目的があいまいなまま選ぶには負担が重すぎる選択肢といえるでしょう。
海外赴任中の持ち家で警戒したい3つの重大リスク(ローン・税務・契約書)
海外赴任中に持ち家を運用するうえで最も警戒したいのは、金融機関や税務署、借主といった相手方との法的なもめごとです。
事情を知らなかったという言い分は通りにくく、事態がこじれると社会的な信用の低下や、高額なペナルティの負担につながるおそれがあります。
インターネット上の真偽がはっきりしない情報に頼らず、次のルールを守って進めることを強くおすすめします。
【銀行対応】承諾なしの賃貸は一括返済を求められるおそれ
住宅ローンの低い金利は、借りた本人やその家族が住むことを前提に設定されているのが一般的です。
銀行の了承を得ないまま第三者へ貸し出すと、ローン契約に反する扱いになります。
銀行側も物件の利用状況を定期的に確認しており、たとえば次のような場面で賃貸が判明する可能性があります。
- 「転送不要」扱いで送られた銀行の郵便が返送され、住んでいないことが知られる
- 火災保険の更新や質権設定の手続きで、登録住所との食い違いが見つかる
- 住宅ローン控除に関わる年末調整・確定申告の書類に不備が生じる
一方で、海外赴任をはじめとする転勤については、「やむを得ない事情」として扱う金融機関が多く見られます。
赴任前に銀行と話し合い、決められた変更届を出して「承諾」を受けておけば、金利などのローン条件を変えずに賃貸へ回せる例がほとんどです。
【税務】納税管理人の届出と確定申告は出国前の必須手続き
海外へ移って日本に住所のない「非居住者」になったとしても、国内の不動産から不動産所得となる家賃収入を得ていれば、日本で確定申告をして税金を納める義務は残ります。
とはいえ、海外にいながら日本の納税手続きを進めるのは難しいため、出国より前に「納税管理人」を決めて、税務署へ届け出ておくことが求められます。
納税管理人が担う仕事と注意点
| 主な役目 | 確定申告書の提出や税金の納付、税務署から届く書類の受領を、本人の代わりに引き受ける。 (依頼先は親族か税理士とするケースが多い) |
|---|---|
| 注意点 | 手続きが滞って納付が遅れた場合、「無申告加算税」や「延滞税」といったペナルティを科されることがあります。 |
💡賃貸借契約書に記載を求められることも
借主が法人のケースでは、支払調書(源泉徴収票)の送り先や税務上の連絡窓口をはっきりさせる目的で、「納税管理人」の氏名と住所を賃貸借契約書に書くよう求められる場合があります。
出発の直前に慌てずに済むよう、依頼する相手は余裕をもって決めておくと安心です。
賃貸に出さずに売却する道を選んだときは、これとは別に譲渡所得の確定申告が必要です。具体的な流れは不動産を売ったときの確定申告の手順で解説しています。
【契約】原状回復の取り決めは書面での明文化が前提
借主が退去する際にもめやすいのは、敷金の精算や原状回復の費用負担をめぐる問題です。
とりわけ管理会社を介さずに知り合いや友人へ直接貸すとき、口頭だけの取り決めで済ませると相手との関係そのものが壊れかねないため、避けるのが賢明です。
- 原状回復をどこまで求めるか:
経年劣化や通常損耗の補修はオーナーが負うのが原則です。一方、家具を引きずった傷や子どもの落書きなど、入居者の不注意による汚れや傷については費用を請求できる旨を書き入れておくことが大切です。 - 家具・家電の取り扱い:
家具付きで貸すなら、入居中に故障したエアコンや給湯器の修理代を誰が払うのかを決めておきます。「付帯設備」に含めるのか、修理義務を負わない「残置物」として扱うのかをはっきりさせましょう。
こうした条文を専門知識なしで整えるのは簡単ではないため、不動産会社が用意する法的に有効な契約書のひな形を使うことをおすすめします。
後悔を防ぐための相談先選びと進め方
本記事では、海外赴任中の持ち家を貸す・売る・空き家のまま残すという各選択肢について、良い点と注意したい点を順に見てきました。
ただ、どれが最適な答えになるかは、物件ごとの状況やご家庭の収支によって変わってきます。
後悔を避けるうえで大切なのは、「印象やイメージに頼らず、具体的な数字をもとに決めること」だと考えられます。
以下では、数字にもとづいて判断するための手順を紹介します。
賃料査定・売却査定はセットで依頼
売るか貸すかを先に決めてしまわず、売却査定と賃料査定の両方をまず依頼してみることをおすすめします。
一方の数字しか手元にないと、次のような見誤りにつながる可能性があります。
- 貸すことだけを想定➡︎相場が上がっていて、売ればローンを返し終えたうえで手元にお金が残る(売却益が出る)状況だったのに、その機会を見落としてしまう。
- 売ることだけを想定➡︎賃貸需要の高いエリアにあり、安定した家賃収入を生む「金の卵」のような物件だったのに、手放してしまう。
▼ チェックしておきたい数字のポイント
- Check①:賃料の査定結果で注目したい数字
募集時の家賃そのものではなく、管理手数料や源泉徴収税などを差し引いたあとに「実際に手元に残る金額(キャッシュフロー)」がどの程度になるか。 - Check②:売却の査定結果で注目したい数字
現在の相場で売却したときに「住宅ローンの残りを売却代金で返し切れるか(アンダーローン)」、あるいは自己資金の持ち出しが生じるか(オーバーローン)。
査定で示された家賃の水準が適正かを自分自身でも確かめられるようにしておくと、相談の場での判断がより的確になります。確かめ方のポイントは家賃の決め方と賃料査定の方法にまとめています。
管理会社は法人集客力と滞納保証で比較
賃貸(リロケーション)を選ぶ場合、うまくいくかどうかを大きく左右するのが管理会社の選定です。
通常の賃貸仲介を強みとする会社と、海外赴任中の留守宅を預かるリロケーションを強みとする会社とでは、得意分野が大きく異なります。
日本を離れている間、オーナーに代わって資産を守ってもらう相手ですから、次のポイントを目安に比較してみてください。
- 法人集客力の有無
優良企業との提携が多く、転勤者の住まい探しの情報をいち早くつかめるネットワーク(法人集客力)を備えている会社かどうかがポイントです - 海外ならではのリスクへの備え
赴任先からでは急なトラブルに対応するのが難しいため、次のような保証・サポートの有無を確かめておきましょう。
- 滞納保証:入居者が家賃を滞納した場合に、全額を立て替えてもらえるか。
- 設備保証:エアコンや給湯器が壊れたときに、修理の手配や費用面での支援を受けられるか。
- 納税代行連携:手間のかかる納税管理人とのやり取りや、紹介に対応してもらえるか。
海外赴任中の自宅についてのよくある質問(FAQ)
- ローンを返している途中の家を人に貸すことはできますか?
-
借入先の金融機関から了承を得られれば、貸し出せる可能性があります。
海外への転勤は本人の都合によらない理由とみなされやすく、住宅ローンをそのまま続けられるケースが多いようです。
一方で、金融機関に知らせないまま第三者へ貸すと契約に反する行為とされ、残りのローンをまとめて返すよう求められるおそれもあります。貸し出す前に、借入先へ相談しておくと安心です。
- 日本を離れている間、確定申告はどう対応すればよいですか?
-
日本を出る前に「納税管理人」を決め、所轄の税務署に届出を済ませておくことが求められます。
管理人には親族や税理士などがなり、海外に住む本人の代わりとして、毎年2月〜3月に申告や税金の納付を担当します。手続きが漏れると無申告加算税といったペナルティが課されることもあるため、気をつけましょう。
- リロケーションで得た家賃には、どのような税金が課されますか?
-
所得税と住民税の対象となり、さらに源泉徴収が行われるケースもあります。
国内の不動産から得る所得として扱われるため、課税の対象に含まれます。とくに法人が借りている場合は、家賃の20.42%があらかじめ差し引かれて支払われます。多く納めた分については、確定申告を通じて精算できます。
- 定期借家契約にすれば、帰国後に自宅へ戻れますか?
-
原則として、戻ることが可能です。
定期借家契約では、最初に取り決めた期間が終わった時点で契約が終了し、更新もありません。帰国の時期に合わせて期間を設定しておけば、自宅での暮らしを再開しやすくなります。
一方、「普通借家契約」は借主を守る仕組みが強く、期間が来ても退去してもらえない可能性があるため、海外赴任中の貸し出しには向きにくいといえます。
【まとめ】海外赴任中の持ち家の扱い|押さえておきたい「3つの鉄則」と最初に取る行動
持ち家をどう扱うかは、日本を発つ前にどこまで準備を整えられるかで大きく左右されます。
赴任先へ移ってからでは手を打ちにくい問題も少なくないため、ここで要点をあらためて振り返っておきます。
▼ 出発前に確認しておきたい「3つの鉄則」
- 鉄則①:貸し出すなら「定期借家契約」を前提に
普通借家契約を選ぶと、帰国後に自宅へ住み戻れなくなるおそれがあるため、避けておくのが無難です。 - 鉄則②:手放すなら「3年以内」をひとつの目安に
「3,000万円特別控除」の適用期限を過ぎてしまうと、税負担が数百万円単位で増えるケースも考えられます。 - 鉄則③:黙って済ませず、銀行と税務署へきちんと届け出を
住宅ローンの一括返済を求められたり追徴課税を受けたりしないよう、承諾の取得や納税管理人の選任といった所定の手続きを終えておきましょう。
賃貸に出すか売却するかは、頭の中で考えを巡らせているだけでは、なかなか結論にたどり着けないものです。
判断の手がかりとして有効なのは、「実際の金額(数字)」を横に並べて見比べる方法です。
手始めに、次の2つの数字を専門家に算出してもらうことをおすすめします。