「マンション経営は利益が出にくい」という話を耳にして、心配が膨らんでいる方もいるのではないでしょうか。
販売会社の担当者からは「税負担を軽くできる」「家賃保証があるので心配いらない」と説明を受けたのに、情報を集めるほど失敗談ばかりが目に入り、始める決心がつかない、あるいは保有を続けていけるか不安だと感じる方は多く見られます。これから物件を持とうと検討している方にも、すでにオーナーとなっている方にも共通する悩みです。
先に要点を述べると、「儲からない」とされる原因は、物件の選び方・日々の運営・市場の状況という3層に整理できると考えられます。原因を仕組みとして把握できれば、つまずきを避けたり、途中から立て直したりする余地があります。
ただし、どの物件でも黒字に転じられるとは限りません。利益を出せるオーナーと出せないオーナーを分ける条件は、はっきりと存在します。
この記事では、賃貸不動産経営管理士としての視点から、マンション経営で利益が出にくい7つの理由、よく見られる失敗のパターン、利回りを誤解しないための見方、黒字に近づけるための対策、サブリース契約を結ぶかどうかの判断ポイント、マンション経営に向く人と向かない人の違いについて、公的なデータや収支のシミュレーションをもとに順を追って説明します。
最後まで読んでいただくと、ご自身がこれからマンション経営を始めるか、今の経営を続けるか、あるいは見直すかを考える際の判断材料を整理しやすくなります。
関連する内容として、マンション経営でよくある失敗事例8選を紹介した記事、9大リスクで整理したマンション経営の注意点と対策の記事、区分マンション投資で利益が出るのかを検証した記事、10大リスクから見る不動産投資の注意点と避け方の記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
「儲からない」と評されるマンション経営の実像
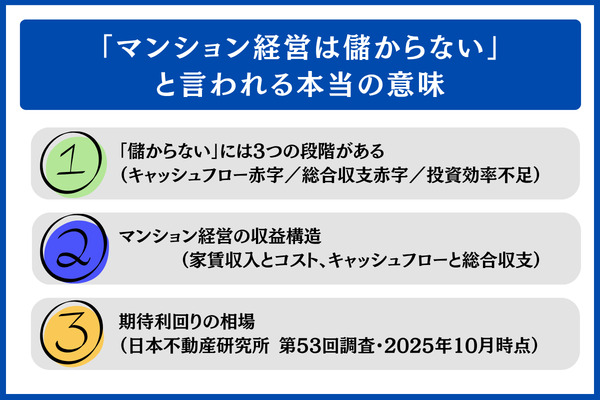
ひとことで「儲からない」と片づけられがちですが、実際にはいくつもの異なる状況がこの言葉にまとめられています。
毎月の手取りであるキャッシュフローがマイナスになっているのか、減価償却や売却時の損益を合算した総合収支で損失が出ているのか、あるいは黒字ではあるものの、ほかの金融商品と比較して効率が劣るだけなのか、という違いです。
どこでつまずいているかによって、有効な手立ても変わってきます。
ここでは「儲からない」を3段階に切り分けて整理したうえで、収益の仕組みと直近の期待利回りの水準を見ていきます。
「儲からない」を分ける3つの段階(キャッシュフローの赤字/総合収支の赤字/投資効率の不足)
一口に赤字といっても、3つの段階に分けて捉えると、どこから手を付ければよいかが明確になります。
1つ目はキャッシュフローの赤字(月々の出費が家賃の入金を上回る状態)
2つ目は総合収支の赤字(税負担の軽減や売却益を加味しても、最終的にマイナスとなる状態)
3つ目は投資効率の不足(収支はプラスでも、他の投資と比べて利回りが劣る状態)
失敗談として語られる「儲からない」の多くは1つ目に当たります。一方で、購入時に「税金が軽くなるから初年度は赤字でも構わない」と勧められた物件については、2つ目まで確認しないと見誤るおそれがあります。
| 区分 | 状況 | よくある要因 | おもな打ち手 |
|---|---|---|---|
| ① キャッシュフローの赤字 | 家賃の入金より毎月の出費が多い | 全額借入・金利の高さ・空室の発生・修繕費の見積もり不足 | 自己資金の割合の再検討・繰り上げ返済・管理運営の見直し |
| ② 総合収支の赤字 | 税効果や売却益を合算してもマイナス | 購入価格が市場価値を上回っている | 売却など出口の組み立て直し |
| ③ 投資効率の不足 | 収支はプラスだが他の投資に利回りで劣る | 都心の物件で利回りが低い水準にとどまる | 他の資産への分散・物件の買い増し |
※ ここでの段階分けは収益の仕組みを把握するための一般的な目安です。物件ごとの状況や契約内容によって判断が変わる点にご留意ください。
不安を和らげるには、まず「ご自身の状況が①〜③のいずれに当たるか」を確かめるところから始めるのがおすすめです。
家賃収入とコストで読み解く収益の仕組み(総合収支・キャッシュフローの違い)
マンション経営で手元に残るお金は、入ってくる家賃から諸経費とローンの返済分を引いた金額によって決まります。
全体の仕組みを把握しておけば、ご自身の物件で赤字を生んでいる箇所を突き止めやすくなります。
毎月のキャッシュフローは、家賃収入から管理費、修繕積立金、賃貸管理委託料、固定資産税の月割り分、ローンの返済額を順に差し引いて求めます。
家賃収入9万円から、管理費と修繕積立金で1.5〜2.5万円、賃貸管理委託料として家賃の3〜5%にあたる2,700〜4,500円、固定資産税の月割り分で6,000〜10,000円、さらにローン返済の7〜10万円が差し引かれます。
年間で見ると、減価償却費を経費に計上して税務上の所得を小さくできることがあります。減価償却費は現金の出ていかない費用のため、税務上はマイナスでも手元の資金は増えている、という状況も起こり得ます。
総合収支を判断する際は、さらに「数年に1度発生する退去時の原状回復費用」や「10〜15年ごとに求められる大規模修繕の負担金」も計算に含めます。
毎月の収支がわずかにプラスであっても、年間や長期の視点に切り替えるとマイナスになる場合があるのは、こうした支出があるためです。
日本不動産研究所 第53回調査にみる期待利回りの水準(2026年10月時点)
物件を選ぶ段階で収益性を見極めるうえでは、期待利回りの目安となる水準を把握しておくことが土台になります。
日本不動産研究所「第53回 不動産投資家調査(2025年10月現在)」では、ワンルームタイプの賃貸住宅一棟について、期待利回りを次の表のように示しています。
| 地域 | 期待利回り(ワンルームタイプ) |
|---|---|
| 東京・城南(目黒・世田谷等) | 3.7% |
| 東京・城東(江東・墨田等) | 3.8% |
| 横浜・大阪 | 4.3% |
| 名古屋・福岡 | 4.5% |
| 京都 | 4.6% |
| 神戸 | 4.7% |
| 札幌・仙台・広島 | 5.0% |
※ 表の数値は投資家を対象としたアンケートから得られた期待利回り(取引にあたって見込まれる利回り)で、個々の物件の表面利回りや実質利回りを示すものではありません。実際に購入する物件では、これを上回ることも下回ることもあります。
留意したいのは、ここで示されているのがワンルームタイプの一棟賃貸住宅を対象とした数値だという点です。
区分所有マンションを1戸だけ保有するケースでは、管理費や修繕積立金の負担が相対的に重くなりがちです。そのため、表面利回りが表の水準に届いていても、実質利回りに直すと1〜1.5ポイントほど下がることが多いとされています。
期待利回りはあくまで市場参加者が見込む目安であり、実際にその利回りを得られることを示すものではない点にご注意ください。
マンション経営で利益が出ない7つの原因
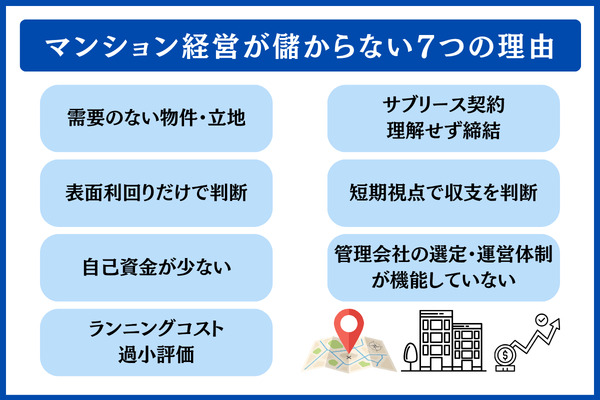
ここでは、マンション経営で利益が出にくいとされる背景を7つの項目に分けて見ていきます。
「物件、運営、市場環境」という3つの層で原因を分類すると、ご自身の状況に当てはまるポイントを見つけやすくなります。
各項目では、収益が圧迫される仕組みと、つまずきやすいオーナー像をあわせて紹介します。
各項目の影響の大きさを一覧にまとめると、以下のとおりです(影響の大きさ: 致命的>大>中)。
- 賃貸需要の乏しい物件・立地(致命的) … 駅からの距離・人口の減少・間取りのズレ
- 表面利回り頼みの判断(大) … 空室や経費を計算に入れていない
- オーバーローン・フルローン(大) … 手元資金の不足
- 維持コストの見込み違い(中) … 固定資産税・修繕積立金
- サブリース契約への理解不足(中) … 保証家賃を見直す条項
- 目先の収支での判断(中) … 節税への過度な期待・初年度の赤字
- 管理会社選びの失敗(中) … 原状回復や空室対応の遅れ
賃貸需要の乏しい物件・立地の選択
収益への影響がとりわけ大きい要素は、賃貸需要と物件の立地です。
最寄駅からの徒歩分数、駅の路線としての価値、周辺の人口の動き、間取りと需要の食い違いのうち、どれかが大きく外れていると、空室が常態化して家賃そのものが入らなくなるおそれがあります。
総務省統計局「令和5年 住宅・土地統計調査」では、2023年10月1日時点の全国の空き家数が900万戸と過去最多に達し、空き家率も13.8%で過去最高となりました。賃貸用の空き家は443万戸で、前回調査(平成30年)の433万戸と比べて約10万戸増えています。
人口減少が進んでいる地方ほど空き家率は高い傾向にあり、賃貸需要はエリアによって二極化しつつあります。データの出典は総務省統計局「令和5年 住宅・土地統計調査」です。
とはいえ、空き家率の高い地域であっても、物件単位で見れば借り手が見込めるケースはあります。
大切なのは、市区町村ごとの平均値ではなく、購入を検討している物件から半径500m〜1kmの範囲に、想定する家賃帯で住まいを探す人がどの程度いるかを調べることです。
- ワンルームなら駅徒歩10分以内、ファミリー向けなら15分以内
- 直近10年で周辺の人口が減っていないか
- エリアの空室率が業界平均の5〜10%を大幅に超えていないか
- 周辺のニーズと間取り・広さが合っているか
少なくとも以上の4項目はチェックしておきましょう。
立地の判断を誤ると、運営の工夫で取り戻すのが難しい点が、ほかの要因と大きく異なるところです。
表面利回り頼みの購入判断
物件広告で目立つように書かれた「表面利回り」のみを根拠に購入を決めると、実際の収支との差に購入後になって気づくことになりかねません。
表面利回りは「年間の家賃収入÷物件価格」で求める数値で、経費や空室、購入時の諸費用はまったく反映されていません。
手元に残る金額に近いのは「実質利回り」で、「(年間の家賃収入−年間の経費)÷(物件価格+購入時の諸費用)」という式で算出します。
| 表面利回り | 実質利回り |
| (9万×12) ÷ 2,500万 = 4.32% | (9万×12×0.95 − 30万) ÷ 2,650万 ≒ 2.74% |
実質利回りのほうが1.5ポイント以上下回ります
物件や契約内容によって数値は変わるものの、両方の利回りには1.5〜2ポイントほどの開きが出ることが少なくありません。
加えて、ローン返済まで含めた「自己資金利回り(CCR: Cash on Cash Return)」で評価すると、フルローンの物件ではほとんど残らないかマイナスになる場合もあります。営業担当者から資料を受け取った際は、実質利回りで計算し直しておくと安心です。
自己資金不足によるオーバーローン・フルローン
自己資金が物件価格の10%未満、あるいはまったく入れないフルローンや、諸費用まで借りるオーバーローンを選ぶと、金利の上昇や空室が起きたときにキャッシュフローが持ちこたえにくくなります。
借りる金額が増えるほど毎月の返済額も大きくなり、家賃の多くが返済に回ってしまう構造になるからです。
例として、金利2.0%、返済期間35年(元利均等返済)、借入2,500万円で試算すると、毎月の返済は82,816円、総返済額は3,478万円、総利息は978万円になります。
条件はそのままで金利だけが3.0%に上がった場合、毎月の返済は96,213円、総利息は1,541万円に増え、金利が1ポイント違うだけで総利息に560万円超の差が生じます。
返済期間を25年まで短くすると総利息は679万円に抑えられる一方、毎月の返済額は105,964円まで増加します。実際に借りられる条件は、金融機関や借入内容によって変わります。
自己資金の割合を高めれば借入元本が小さくなり、毎月の返済も軽くなります。
例えば2,500万円の物件に自己資金として20%にあたる500万円を充て、残りの2,000万円を金利2.0%、35年で借りた場合、月々の返済は66,253円で、フルローンの82,816円と比べると毎月16,563円のゆとりが生まれます。
空室や金利上昇に見舞われた際に経営を続けられるかどうかは、この差によって大きく左右されます。
固定資産税・修繕積立金・管理費など維持コストの見込み違い
区分マンションの場合、管理費や修繕積立金、固定資産税、賃貸管理の委託料などの維持費が、家賃の20〜30%程度に達することもあります。
営業資料に「家賃9万円」と大きく記載されていても、毎月の費用を差し引いていくと、手取りが見込みの半分を下回ることもよくあります。
とりわけ気をつけたいのが、修繕積立金が段階的に引き上げられる点です。
新築時には修繕積立金を安く設定しておき、築10〜15年目あたりから少しずつ上げていく「段階増額方式」を採用しているマンションは少なくありません。
買った当初の負担額がこの先も変わらないとは限らないため、長期の収支計画にはこの値上がりを織り込んでおく必要があります。
- 管理費:5,000〜15,000円
- 修繕積立金:3,000〜15,000円(段階増額方式により上がる傾向)
- 賃貸管理委託料:家賃の3〜5%
- 固定資産税(月割りにした場合):5,000〜10,000円
- 火災保険・地震保険(月割り):1,000〜3,000円
物件の規模や築年数、所在地によって大きく変わるため、購入前に管理組合が作成した長期修繕計画書に目を通しておくことをおすすめします。
維持コストを正しく積み上げてみると、表面利回りが4.3%ある物件であっても、実質利回りが2%台まで下がる場合があります。
利益が出ないと感じる大きな要因の一つが、ここにあります。
サブリース契約の中身を把握しないままの締結
サブリース契約とは、オーナーが所有する物件をサブリース会社が一括で借り上げ、入居者へ又貸しする仕組みを指します。
空室が出てもオーナーには賃料が支払われるため「家賃保証」と呼ばれることもありますが、保証される金額は契約期間の途中で見直されるのが通例で、契約当初の金額がずっと続くとは限りません。
国土交通省が所管する「賃貸住宅の管理業務等の適正化に関する法律」(賃貸住宅管理業法)により、サブリース業者には特定賃貸借契約に関する重要事項の説明義務と誇大広告の禁止が定められています。
将来の保証額が変わる可能性、契約を解除できる条件、免責期間(保証の対象外となる当初の期間)は契約前の説明対象となる項目のため、書面で内容を確かめておきましょう。
サブリースそのものが誤った選択というわけではなく、遠方の物件を持つ方や運営に手間をかけられない初心者にとっては理にかなう面もあります。ただ、「家賃保証=毎月決まった収入」と思い込んだまま契約すると、見込みとの差が大きく開きがちです。
※ 2026年10月時点の情報をもとに記載しています。法改正や判例の最新動向は専門家へご確認ください。
目先の収支だけに頼った判断
マンション経営は10〜20年にわたって取り組む長期投資で、最初の数年間が赤字になることは想定の範囲内という場合も多くあります。
登記費用や仲介手数料、不動産取得税などの一時的な出費は購入した年にまとまって発生するので、初年度の収支が赤字になるのは仕組み上めずらしくありません。
注意したいのは、初年度の数字だけで「利益が出ない」と結論づけてしまうケースや、反対に「節税になるから赤字でも構わない」と楽観して長期の収支試算を省いてしまうケースです。
減価償却費を計上して生じた税務上の損失を給与所得と損益通算すれば、税負担が軽くなる効果は見込めますが、土地の取得にかかった借入金の利子は損益通算できないため、期待したほど還付されない場合もあります。
※ 2026年度時点の税制をもとにした説明です。税額や節税の効果は、所得の状況や適用される控除によって個人ごとに変わります。具体的な判断は税理士にご相談ください。
目先の数字にとらわれないためには、購入前に5年・10年・20年の各期間での収支シミュレーションを用意し、毎年の累計キャッシュフロー、売却時の見込み額、ローン残高の推移をひとつの表に整理しておくことが大切です。
管理会社選びと運営体制の不備
購入した後の収益に直結するのが、管理会社の実務力です。
入居者からの問い合わせへの対応の速さ、退去後の原状回復の仕上がりと工事期間、空室が出たときの入居者募集の速さ、家賃を滞納されたときの対処のどれかが不十分だと、見込んでいた家賃収入が得られなくなります。
- これまでに管理してきた戸数
- 平均的な空室率
- 原状回復に要する日数の平均
- 入居者向け窓口の体制 など
賃貸管理委託料の相場は家賃の3〜5%ですが、料金の安さを優先して選ぶと運営の質が落ち、本来得られたはずの収益を逃すおそれがあります。

「儲かる」物件を見分ける利回りの読み解き方
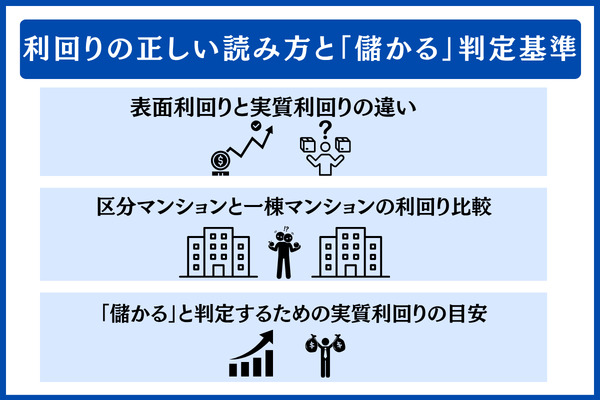
利回りは、物件を買うかどうかを決める場面で軸となる指標です。
もっとも、広告に出る表面利回りだけで判断すると、本当の収益力を見誤るおそれがあります。
ここでは、表面と実質の利回りの差、区分・一棟それぞれの水準感、収益が見込めると判断できる実質利回りのラインを順に見ていきます。
実質利回りと表面利回りの差
表面利回りは、物件価格で年間の家賃収入を割っただけのシンプルな指標で、販売広告で目立つように載っている数字です。
対照的に、実質利回りは(年間の家賃収入から年間経費を差し引いた額)÷(物件価格に購入時の諸費用を加えた額)で求めるもので、手元に残るお金の実感に近い値になります。
先に挙げた例でも、表面利回り4.32%が実質では2.74%に落ち込んでおり、運営コストや購入時の諸費用を加味すると印象ががらりと変わることが確認できました。
物件を選ぶ際は、実質利回りを基準に考えるのが基本です。
手取りの実感にさらに近づけたい場合は、家賃収入から経費とローン返済を差し引いて毎月のキャッシュフローを出し、CCR(Cash on Cash Return、年間のキャッシュフローを自己資金で割った値)も確認すると、投じた自己資金がどの程度の成果を生んでいるかを把握できます。
自己資金を入れないフルローンでは分母がゼロとなってCCRを算出できず、手元資金を用意しておく大切さを裏付ける指標ともいえます。
※ ここで示した数値は一例です。実際の検討では、空室率や修繕費、管理費まで織り込んだ実質利回りをもとに見極めることをおすすめします。
一棟マンションと区分マンションの利回り水準
一棟マンションと区分マンションとでは、期待できる利回りの水準もリスクの性質も大きく違います。
区分マンションなら表面で4〜6%・実質で2〜4%、一棟マンションなら表面で6〜10%・実質で4〜7%がおおよその目安とされています。
区分は少ない資金で始めやすく管理組合も存在しますが、1戸が空室になればその時点で収入が途絶えるリスクを抱えます。
一棟は戸数が多いぶん空室の影響を分散しやすく土地も手元に残りますが、大規模修繕を自分で負担する必要があり、多額の融資を受けるハードルも高くなります。
借入期間30年、金利2.5%、元利均等返済の条件で物件価格8,000万円の一棟マンションを試算すると、月々の返済額は316,097円となります。
満室時に月50万円程度の家賃が入るなら、運営費や空室率を見込んでも毎月の収支はプラスを保ちやすい一方、区分マンションと比べると初期費用も融資審査の壁もずっと高くなります。
区分に特化した会社、一棟に強い会社といった各社の特徴は、上場企業も含めたおすすめの不動産投資会社18選でまとめています。
「儲かる」と言える実質利回りの水準
収益が出るマンション経営かどうかを見分ける実質利回りの目安としては、都心の区分なら実質3.0%以上、地方の一棟なら実質5.0%以上という水準がよく挙げられます。
毎月の収支をプラスで維持しつつ、時間をかけて借入残高を減らし、予期しない修繕費にも対応できるラインを念頭に置いた数値です。
都心の区分マンションで実質3%以上を確保できれば、毎月の黒字分と年1回の固定資産税がおおむね相殺される水準となり、地方の一棟で実質5%以上あれば、安定した月々の黒字を保ちながら大規模修繕に向けた積み立ても進めやすくなります。
反対に、都心区分で実質2%未満、地方一棟で実質3%未満の場合は、長く持ち続けても黒字に転じにくい領域といえます。
販売会社の資料に表面利回りで「都心4%」と書かれていても、実質利回りに計算し直して2%台なら慎重に検討し、1%台なら購入を見送るのが妥当な判断と考えられます。
最終的な判断は、個々の物件の条件や自己資金の割合、ほかの収入との兼ね合いを踏まえて行うようにしてください。
マンション経営でありがちな失敗のパターン
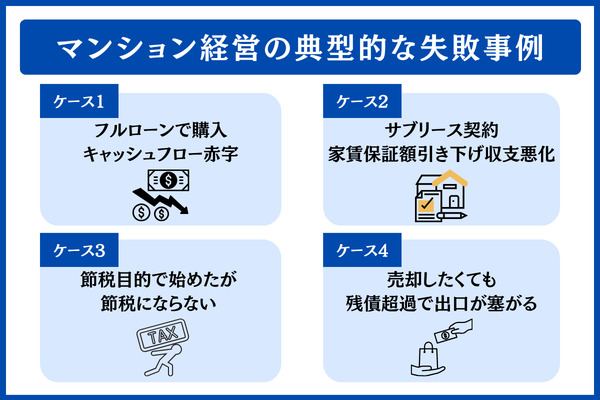
マンション経営でつまずきやすい流れを、4つのケーススタディに分けて取り上げます。
各ケースには「判断を誤ったポイント」と「軌道修正できたタイミング」も添えています。ご自身の状況と重ねながら確認してみてください。
なお、取り上げる例はいずれもモデルケースで、特定のオーナーの実例をもとにしたものではありません。
ケース1: 全額借入で買った区分マンションの毎月の手残りがマイナス
年収600万円・30代の会社員Aさんが、250万円の自己資金を用意し、駅から徒歩12分・想定賃料9万円の中古の区分マンションを2,500万円で買ったモデルケースです。
借入は2,500万円の全額ローンで、条件は35年返済・金利2.0%。購入時には「返済が月8.3万円、家賃が9万円だから毎月手元にお金が残る」という説明を受けていました。
ところが、購入後にかかる維持費を順に足し上げていくと、月ごとの収支は下の表のとおりでした。
| 内訳 | 月ごと | 年間合計 |
|---|---|---|
| 賃料の入金 | 90,000円 | 1,080,000円 |
| 管理費・修繕積立金 | 18,000円 | 216,000円 |
| 管理会社への委託料(5%) | 4,500円 | 54,000円 |
| 固定資産税(月割り換算) | 7,000円 | 84,000円 |
| 借入の返済額(2,500万円・2.0%・35年) | 82,816円 | 993,792円 |
| 毎月の収支差額 | △22,316円 | △267,792円 |
※ 表の数値は試算です。物件や契約の条件、空室の有無によって実際の収支は大きく変わります。空室や修繕、金利の変動といったリスクも踏まえて検討してください。
表の段階で、月2万円超を自分の財布から補う状態になっています。加えて購入直後に3ヶ月の空室が出たほか、2年後には入居者の入れ替わりで15万円の原状回復費がかかり、初年度の赤字は40万円超まで拡大しました。
軌道修正のチャンスは、購入前に自己資金の割合を考え直すことにありました。自己資金500万円(20%)を投じ、35年返済・金利2.0%で借入を2,000万円に抑えていれば、月々の返済は66,253円まで下がり、月の収支はほぼ均衡する水準まで持ち直す計算です。
購入後で、残債が物件の時価を上回っているおそれがあるなら、いまの市場価値を客観的な数字で確かめるところから着手するのが最初の一歩になります。
複数社の査定で価格の幅をつかみ、そのうえで出口の戦略を練り直すのが現実的な進め方です。
ケース2: サブリースの保証賃料減額による収支の悪化
40代のBさんが、サブリース契約付き・家賃保証10万円の新築区分マンションを買ったモデルケースです。
当初の保証水準は85%(8.5万円)とされ、「空室になっても心配いらない」との説明がありました。
ところが2年目の契約更新のタイミングで保証額の改定を持ちかけられ、8.5万円だった保証額が7.5万円まで減額されました。
減額はその後も段階的に続き、5年目には7.0万円となって、当初見込んでいた手取りが半分近くまで目減りしました。
ローン返済後に1〜2万円残っていた1年目の手取りは、2年目にはほぼゼロとなり、5年目には赤字へと転じていきます。
※ サブリース契約を想定したモデルケースです。実際の契約の中身や見直しの条件は、サブリース会社や契約書の記載によって変わります。
立て直せた分岐点は、契約を結ぶ前に重要事項説明書を丁寧に読み込むことでした。
賃貸住宅管理業法では、サブリース業者に対し、将来家賃が変わる可能性も含めて、重要な事項について書面で説明する義務を課しています。
「家賃保証だから金額は変わらない」と捉えるのではなく、保証額が改定される条件、免責となる期間、中途で解約する場合の条項に目を通してから判断することが求められていました。
なお、サブリースなしで区分マンションに投資する道を探るなら、各社のサービスの中身や評判を見比べて選ぶほうが安心です。
一例として、リノシー(RENOSY)に寄せられた口コミと評判といった記事も、比べる際の参考になります。
ケース3: 節税を狙った購入で期待を下回る税メリット
「不動産所得の赤字を給与所得と損益通算すれば税金が減る」と勧められ、年収800万円のCさんが区分マンションを購入したモデルケースです。
営業資料には「所得税の還付が年間20万円」との試算が載っていましたが、確定申告をしてみると戻ってきたのは年間8万円程度でした。
- 土地の取得にあてた借入金の利子(建物分との按分による)は、損益通算に含められない点
- 減価償却費はRC造47年という耐用年数に沿って計上するため、見込みより経費が膨らまない点
- 営業資料の試算で、経費や控除が実際より大きく見積もられていた点
立て直せた分岐点は、購入の前に税理士へ試算をお願いすることでした。営業担当者が出す数字は売る側の視点でまとめられているため、中立の専門家による確認を1段加えるだけでも、節税効果の読み違いはかなり抑えられます。
※ 2026年度時点の税制にもとづく試算です。所得の状況や適用される控除によって、税額や節税の効果は人ごとに変わります。くわしくは税理士へご相談ください。
ケース4: 残債超過による売却の行き詰まり
収支が悪化したため、5年前に2,800万円で買った区分マンションの売却を考え始めたDさんのモデルケースです。
査定では2,200万円の値がついた一方で、ローンの残りは2,400万円あり、売れる価格を残債が上回るオーバーローンの状態に陥っていました。
売却するには差額の200万円を手持ち資金から埋める必要があり、その余裕がなければ手放すこともできず、月々の赤字を払い続けるほかなくなってしまいます。
軌道修正のチャンスは、購入の段階で出口戦略を組み立てておくことです。
購入の時点で3年後・5年後・10年後の相場を控えめに見積もり、ローン残高表から読み取れる残債の減少ペースと価格の見通しを重ね合わせて売れる時期を見定めておく、あるいは自己資金を多めに入れて残債を早く減らす、といった手立てが挙げられます。
残債超過にすでに直面している場合は、複数の業者から査定額を集め、残債と相場の推移を見比べるところから手をつけるのが現実的です。
黒字のマンション経営へ導く6つの対策
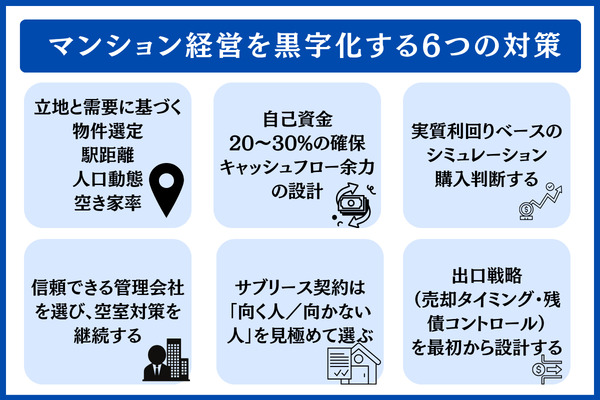
黒字経営に近づくための打ち手を、6つの観点に分けて紹介します。
物件をもう保有している方も、購入を検討している段階の方も、ご自身の状況に当てはまる項目から取り組めるよう順に並べています。
需要と立地から考える物件の選び方(空き家率・人口動態・駅からの距離)
マンション経営でどれだけ収益を上げられるかは、およそ8割が物件選びの段階で決まるといわれます。
- 駅から歩いて何分か
- 最寄駅が持つ路線としての価値
- 周辺エリアの人口の動き
- 地域の空き家率
最初に取り組みたいのは、総務省「令和5年 住宅・土地統計調査」をもとに、購入候補エリアの空き家率や賃貸ニーズを市区町村ごとにチェックすることです。あわせて、物件から500m〜1kmの範囲にある競合物件の賃料水準や空室の状況を現地で確かめ、設定した家賃で借りてくれる層(ファミリー/DINKS/単身社会人/学生)が本当にいるのかまで見極めておくことが大切です。
需要を分析したうえで物件を選んでおけば、購入後に空室が続くリスクをかなり抑えやすくなります。
自己資金20〜30%を用意し、手元資金に余裕を持たせた収支設計
物件価格の全額を借入でまかなったり、自己資金が10%未満だったりすると、金利の上昇や空室、修繕費のどれかが起きただけで毎月の収支がマイナスになりやすくなります。
反対に、物件価格の20〜30%を自己資金で用意しておけば、借りる元本が小さくなって毎月の手残りにゆとりができるため、予想外の出来事にも対応しやすくなります。
物件価格2,500万円を例に、自己資金の割合ごとに毎月の返済額を計算した結果が下の表です(金利2.0%・35年)。
| 頭金の割合 | 頭金の額 | 借入金額 | 毎月の返済額 | 家賃9万円から返済を差し引いた額(運営費を引く前) |
|---|---|---|---|---|
| 0% | 0円 | 2,500万円 | 82,816円 | +7,184円 |
| 10% | 250万円 | 2,250万円 | 74,534円 | +15,466円 |
| 20% | 500万円 | 2,000万円 | 66,253円 | +23,747円 |
| 30% | 750万円 | 1,750万円 | 57,971円 | +32,029円 |
※ 金利2.0%・35年、元利均等返済で計算した目安です。融資の条件は金融機関によって変わります。
自己資金を20%入れた場合、フルローンと比べて毎月約16,500円のゆとりが出ます。空室が出たときに経営を続けられるかどうかに、この差が大きく効いてきます。
実質利回りを前提にした試算による購入判断
購入するかどうかを決める際は、実質利回りをもとにした収支の試算を作っておくことをおすすめします。
表面上の利回りが4%を上回っていても、運営にかかる費用や空室の割合を反映すると、実質では2%台まで下がる例もあります。
- 家賃の想定と入居率(空室率は5〜10%と控えめに見積もる)
- 毎年かかる経費(管理費、修繕積立金、固定資産税、賃貸管理の委託料、保険料を合算)
- 購入するときの諸費用(仲介手数料や登記費用、不動産取得税などで、物件価格の6〜8%ほど)
たとえば実質利回りが2%を切るなら見送り、3%を上回るなら前向きに検討するといった形で、判断の基準を数字で決めておくことが大切です。
頼れる管理会社の選定と継続的な空室対策
物件を買ったあとの収益を下支えするのは、管理会社がどれだけうまく運営できるかです。
空室が出たときに入居者をどれだけ早く決められるか、退去後の原状回復の仕上がり、入居者からの問い合わせを受ける体制によって、運営で得られる収益は変わってきます。
委託料が安いかどうかだけで決めず、これまでの管理戸数、平均の空室率、入居者のクレームにどれだけ早く応じているかを見比べてください。
空室対策は、物件を手に入れたあとも続けていく取り組みです。
運用面での具体的な工夫は運用面を強化するマンションの空室対策マニュアルにまとめています。
入居者を見つける力、原状回復の質、家賃設定の見直しに継続して取り組めば、長い期間にわたって入居率を高く維持しやすくなります。
自分に合うかを見極めるサブリース契約の選択
サブリース契約は、頭から避けるものでもなければ、あらゆる人に適しているわけでもありません。
物件から離れた場所に住んでいる方、本業が忙しく運営に時間を使えない方、経験が浅く運営の知識が少ない方にとっては、利用する意味があります。
反対に、保証される家賃の減額を受け入れられない方や、管理会社を自分で動かしたい方には合いにくい仕組みです。
契約を結ぶ前には、保証家賃がいつ・どんな条件で見直されるか、免責期間(家賃の保証がまだ始まらない期間)があるかとその長さ、オーナーから途中で解約できるかを定めた中途解約条項、サブリース会社の財務の状況とこれまでに保証額を変えた実績を確認しておきましょう。
こうした項目は、賃貸住宅管理業法により重要事項として書面での説明が求められています。
説明がはっきりしないときは、契約を見合わせるほうが無難です。
最初の段階で組み立てる出口戦略(売り時の見極め・残債の管理)
マンション経営の最終的な損益は、「売る時期と売値」を購入の段階から考えておくかどうかで大きく変わります。
ローン残高がどう減っていくか、相場がどう動きそうか、減価償却が終わる時期、長期譲渡所得(5年超保有)による税率の優遇などを組み合わせ、5年後・10年後・20年後に売った場合の見通しを買う時点で試算しておくのが望ましいでしょう。
いくつかの見通しを並べてみると、ご自身の物件をどの時期に手放すと有利になりやすいかが把握しやすくなります。
自己資金を多めに入れてローン残高を早く減らし、売却価格が残債を下回る事態を防ぐことも、出口戦略に含まれます。
ここまでの内容を踏まえ、「どの物件なら自分の条件で黒字にできそうか」「今持っている物件を続けるか見直すか」と迷っている方は、複数の会社を比べて判断材料を集めると考えやすくなります。
RENOSY(リノシー)では、新築・中古、区分・一棟を問わず、戸建て・アパート・マンションまで多様な物件を扱っており、一人ひとりの投資の希望に合わせた提案を受けられます。資料を取り寄せると、投資計画の具体的な内容をチェックできます。
\ 黒字になる物件探しを相談してみる /
※ ご利用の目安は、年収500万円以上、30〜50歳未満、公務員・医師・上場企業勤務などの安定した収入、勤続1年以上です。
※ 最終的な投資の判断は、複数の専門家の意見も聞いたうえで、ご本人の責任にてお願いいたします。
マンション経営の適性がある人・ない人
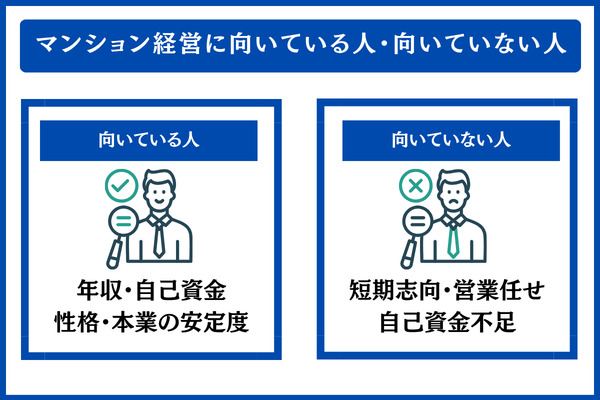
マンション経営で黒字を出せるかどうかは、取り組む人によって大きく左右されます。
適性の有無は、いくつかの特徴ではっきりと分かれやすい傾向があります。このセクションでは4つの判定軸を用意しましたので、ご自身に当てはまるかどうかを照らし合わせてみてください。
適性がある人に共通する条件(収入水準・手元資金・気質・本業の安定性)
マンション経営の適性がある人には、安定した収入・十分な自己資金・長い目で見る姿勢・数字を管理する力という4要素が共通して見られます。
いずれの要素も備わっていれば、融資を受ける際の条件が有利になりやすく、運用中に起こる想定外の出来事にも持ちこたえやすくなります。売却などの出口を考える場面でも、落ち着いて判断するための基盤になります。
- 勤続年数が2年以上あり、年収は500万円以上であること
- 上場企業の社員や公務員、医師などのように収入面で安定していること
- 購入する物件価格に対し20〜30%(少なくとも10%)の頭金を準備できること
- 10〜20年という長いスパンでの運用を見据えて判断できること
- キャッシュフローや表面利回り・実質利回り
- ローン残高の推移を自ら試算し、数字で管理していける力があること
※ ここに挙げた内容はあくまで一般的な目安です。実際の結果は、融資審査の内容や物件ごとの条件によって変わります。
適性が低い人に見られる傾向(目先重視・販売側への依存・頭金の不足)
一方、適性が低いとされる人には目先の成果を求める・販売側に判断を任せる・手元資金が足りないという3点が見られます。これらが重なった場合、初年度の収支に振り回され、判断を売り手に預けてしまい、予期せぬ出費に耐えるだけの資金もないという負の連鎖に入りやすくなります。
| 観点 | 適性がある人 | 適性が低い人 |
|---|---|---|
| 運用期間の捉え方 | 10〜20年のスパンで判断できる | 短期間での成果を期待する/初年度の赤字を受け止められない |
| 判断の担い手 | 営業側の試算を第三者の目で確かめる | 営業担当が提示する試算を鵜呑みにする |
| 手元資金 | 購入額の20〜30%以上を用意 | 購入額の10%未満/全額ローンを想定 |
| 数字への感度 | 実質利回りや月々のCF、ローン残高の推移を自ら試算 | 表面利回りのみを見て判断 |
※ 該当する特徴があっても、適切な手を打つことでリスクを軽減できる場合もあります。
マンション経営の開始・継続前に押さえたい7つの確認ポイント
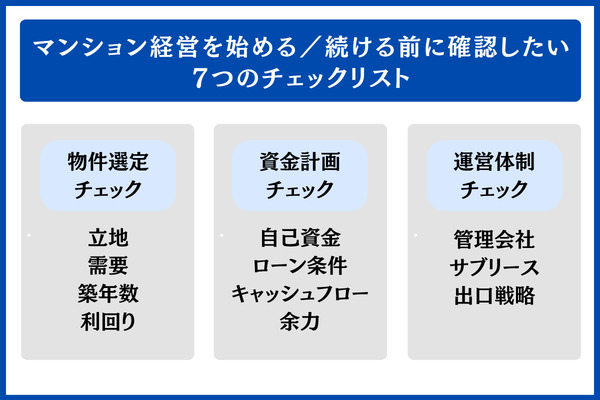
ここでは、マンション経営をこれからスタートする方や、運用中で見直しを考えている方が、最終チェックに使えるよう要点を整理しています。
物件の選び方・資金の組み立て・運営の体制という3カテゴリ7項目に沿って、ご自身の判断基準を固めていきましょう。
物件の見極め(利回り・築年数・立地・需要)
以下の4項目は、物件を選ぶうえでの最低ラインとお考えください。
- 立地:ワンルームなら最寄駅から徒歩10分以内、ファミリー向けなら15分以内
- 需要:エリアの人口推移、空き家率、競合する賃貸物件の家賃水準
- 築年数:大規模修繕の進み具合と、修繕積立金が段階的に引き上げられる予定の有無
- 利回り:都心の区分は2.5%以上、地方の一棟は4.5%以上の実質利回りが一つの目安
どれか1項目でも満たせないと、運営上の工夫だけで取り戻すのは難しくなりがちです。
資金面の確認(頭金・融資条件・手元資金のゆとり)
お金の面では、家賃収入に対して毎月の返済額を70%以下に抑える組み立てが、安全圏とされる目安の一つです。
頭金として物件価格の10〜20%以上にあたる自己資金を用意し、期間・金利・繰上返済の条件・団信の内容といった融資条件は金融機関ごとに見比べます。手元資金の余力については、返済額を家賃収入と比べて70%以下に収められるかを境目と考えます。
1〜2ヶ月ほど空室が続いたとしても、収支がマイナスに陥らない程度のゆとりを残しておくイメージです。
運営面の確認(サブリース・管理会社・出口の描き方)
- 管理会社:受託している戸数、空室率、退去後の原状回復の早さ、委託料が見合っているか
- サブリース:重要事項説明書を丁寧に読み込み、保証額が改定される条件を把握しておく。十分に理解できない場合は契約を控える
- 出口戦略:5年・10年・20年それぞれで手放した場合の想定と、ローン残高の推移を試算しておく
ここまで挙げた7項目を表に整理しました。
全項目に問題がなければ先へ進み、1項目でも直す点があれば手直しのうえ改めて判定し、見送りと判断された場合はいったん足を止める。こうした決まりで運用すると、判断の誤りを抑えやすくなります。
| 区分 | チェック内容 |
|---|---|
| 物件の選定 | 需要・立地・実質利回り・築年数/修繕計画の4項目 |
| 資金の計画 | ローン条件・自己資金は10〜20%以上・返済≦家賃70% |
| 運営の体制 | 出口戦略・サブリース・管理会社の3要素 |
セミナーを通じて体系立てて学びたい方は、おすすめの不動産投資セミナー10選を比べた記事もあわせてご覧ください。
よくある質問
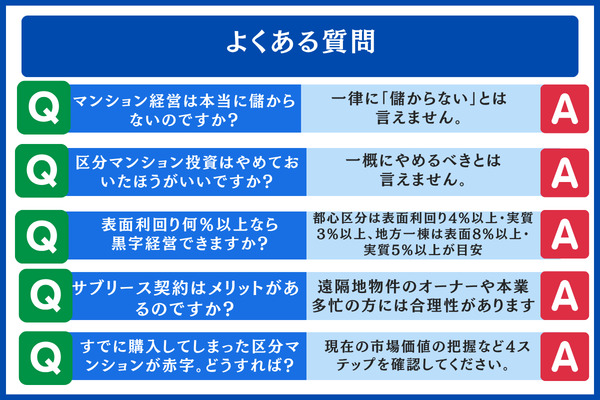
- 「マンション経営は儲からない」というのは事実なのでしょうか?
-
儲かるかどうかは、条件によって分かれると考えられます。
赤字といっても、①毎月のキャッシュフローがマイナスになる状態、②売却まで含めて損失が出る総合収支赤字、③ほかの投資と比べて効率が劣る状態、の3段階に分けて捉えられ、原因ごとに打つべき手も変わります。物件の選び方、自己資金の割合、運営の体制という3要素がそろえば、長い目で見て黒字に転じる例もあります。反対に、立地の見誤り・フルローンでの購入・管理の不備が重なった場合、黒字への転換は難しくなります。
- 区分マンションへの投資は避けたほうが無難でしょうか?
-
避けたほうがよいと一律に判断できるものではありません。
少ない資金で始めやすいメリットがある反面、1戸しか持たない場合は空室になった時点で家賃収入が途絶えるリスクを抱えます。都心の区分で実質利回りが2%に届かないなら慎重に、3%を上回るなら前向きに検討するといったように、数字で判断の基準を設けておくことが大切です。フルローンでの購入や、自己資金が10%未満のケースはおすすめしにくいといえます。
- 黒字で経営を続けるには、表面利回りが何%あれば足りますか?
-
ひとつの目安は、都心の区分なら表面4%以上かつ実質3%以上、地方の一棟なら表面8%以上かつ実質5%以上です。
表面利回りには運営にかかる費用や空室率が反映されていないため、判断の際は実質利回りに計算し直したうえで比べることをおすすめします。
- サブリース契約を結ぶ利点はありますか?
-
物件から離れた場所に住むオーナーや、本業が忙しい方にとっては理にかなった選択肢になり得ます。
もっとも、保証される家賃の額は契約期間の途中で改定されるのが通例で、契約当初の金額がいつまでも維持されるとは限りません。サブリース業者には賃貸住宅管理業法によって重要事項の説明が義務付けられているため、改定の条件や免責期間、中途解約に関する条項は書面で確かめておくと安心です。
- 手元の区分マンションで赤字が続いています。どのように対応すればよいでしょうか?
-
①いまの市場価値をつかむ、②残債と比べる、③運営を見直す、④長く持ち続けるか早めに売るかを試算する、という4ステップで状況を整理してみてください。
売却額より残債が多い場合は、運営面の改善で毎月のキャッシュフローをできるだけ黒字に寄せながら、残債が減ってくる時期を待つという選択肢も考えられます。税理士や賃貸不動産経営管理士などの専門家に相談するのも有効な手段です。
収益の仕組みを基礎から整理し直したい方は、専門家の話を直接聞ける無料セミナーを活用する方法もあります。日本財託が実施する無料WEBセミナーを受講すると、収益の成り立ちや物件の選び方、運営の基本までを順序立てて学べます。
\ 基礎は無料セミナーでチェック /
※ 開催内容や日程は時期によって変わる場合があります。最新の情報は公式サイトをご覧ください。
まとめ|マンション経営の黒字化は「仕組みを知ってから始めること」が出発点
「マンション経営は儲からない」という声が上がる原因は7つの理由に整理でき、物件選び・日々の運営・市場の環境という3層に分けて捉えられます。
需要が見込めない物件を選ぶこと、表面利回りだけで良し悪しを決めること、フルローンに頼ること、ランニングコストを甘く見積もること、サブリース契約の中身を把握していないこと、目先の収益ばかりを追うこと、そして管理会社選びを誤ることです。
原因を仕組みの中で捉えておけば、前もって避けたり、途中で軌道修正したりする余地は十分にあります。
収支を黒字に近づける6つの対策は、需要と立地を踏まえた物件の選び方、自己資金を20〜30%用意しておくこと、実質利回りを軸にした判断、任せられる管理会社の見極め、サブリース契約の慎重な検討、売却などの出口を見据えた計画づくりです。
各対策を確認項目として一覧にし、ご自身の状況に当てはまるものから順に取り組むことが、無理のない形で黒字化へ近づく進め方といえるでしょう。
利益を出せるオーナーとそうでないオーナーの違いは、安定した収入、手元の自己資金、長い目で見る姿勢、数字を管理する力という4要素に表れます。
営業担当者の提案に頼りきりで、短い期間での成果を求め、自己資金にも余裕がないという条件が重なるなら、焦って始める必要はありません。不動産クラウドファンディングのように少ない金額で取り組める投資から経験を積む、あるいは今回は見合わせるという判断も筋の通った選択といえます。
不動産投資の全体の流れを改めて確認したい場合は、不動産投資をスタートする手順をまとめた解説もあわせてご覧ください。
■ 投資の判断についてのご注意
※ この記事は2026年8月時点で得られた情報をもとに作成しています。投資用ローンの金利や税制、利回りの相場は、市場の動きや法令の改正によって変わることがあります。マンション経営では、空室リスク、金利上昇リスク、修繕費の上昇リスク、売却した際に損失が出るリスクなど、さまざまな投資リスクを伴います。最終的な投資判断はご自身の責任のもとで行い、事前に不動産会社・税理士・ファイナンシャルプランナーといった複数の専門家へ相談されることをおすすめします。
■ 試算結果についての補足
※ この記事で示した収支・返済・利回りの試算は、一定の条件を置いて計算したものであり、実際の運用成果を示すものではありません。金利や空室率、修繕費などは、物件ごとの条件や市場の状況によって変わります。
■ この記事の執筆者
田崎義人(賃貸不動産経営管理士)