田崎義人(賃貸不動産経営管理士)
賃貸物件の管理実務に従事するかたわら、投資用不動産を持つオーナーに向けて役立つ情報を発信している。
「マンション経営でつまずく人は少なくない」
――そんな話を耳にして心配になり、この記事を開いた方もいらっしゃるかもしれません。
営業担当者の話にすぐ飛びつかず、いったん冷静に考え直そうとするのは、慎重で理にかなった判断といえます。
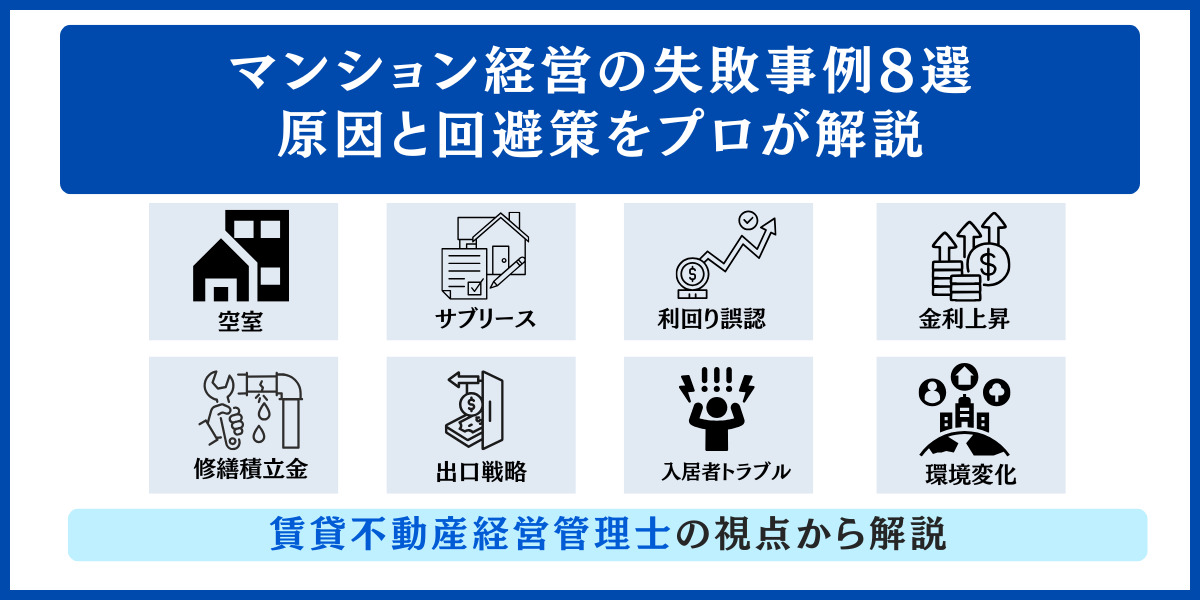
この記事では、賃貸不動産経営管理士の立場から、マンション経営でつまずきやすい代表的な8つのケースと、それぞれの防ぎ方をお伝えします。
空室の長期化・サブリース契約・利回りの見誤り・金利の上昇・修繕積立金・出口戦略・入居者とのトラブル・周辺環境の変化という8つのパターンについて、なぜ起こるのか(原因)、どう防ぐのか(回避策)、早めに気づくための兆候(早期発見シグナル)という3つの観点から整理しました。さらに、すでに失敗の気配を感じている方に向けて、損切りを考える際の判断の目安も取り上げています。
関連する内容として、マンション経営が本当に儲からないのかを確かめた記事、マンション経営に潜む9大リスクとその対処法を整理した記事、マンション経営を始めるときにかかる費用を項目別に紹介した記事、「不動産投資はやめとけ」という声の真偽に迫った記事も参考にしてみてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
マンション経営における失敗の定義|起こりがちな3つの状態
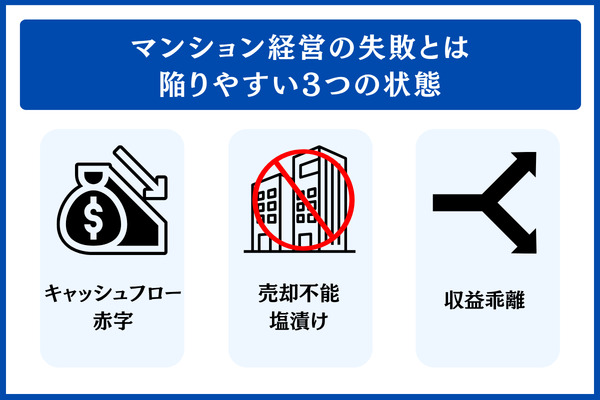
賃貸管理の現場でよく見られるつまずき方は、おおむね次の3つに分けられます。
| 失敗のパターン | よくある例 | 気づくための目安 |
|---|---|---|
| 収支の赤字 | 毎月3〜5万円を手元資金で補てん | 赤字が3ヵ月以上続く |
| 塩漬け(売るに売れない) | 時価より残債が多く、差額を埋める資金がない | 残債に対し査定額が80%未満 |
| 収益のズレ | 見込みと実際の収支に大きな差 | 実績が想定より20%以上低い |
毎月の収支がマイナスで持ち出しが続く状態
代表的なつまずきとして挙げられるのが、ローン返済と諸経費の合計が家賃収入を超え、手元のお金で穴埋めし続ける状態です。多くの場合、表面利回りだけを見て判断し、経費を計算に入れていなかったことが背景にあります。
- ローンの返済額
- 管理会社への委託費
- 修繕積立金
- 固定資産税・都市計画税
- 退去時の原状回復費用
- 空室中も発生する管理費
上記の支出を見込まずに購入し、3ヵ月以上にわたって赤字が途切れない場合は、収支の構造そのものに問題を抱えているおそれが大きくなります。
手放したくても買い手がつかず損切りも難しい状態
物件の時価よりローン残債のほうが多く、売却時の損失を穴埋めする手元資金も用意できないと、売るに売れない「塩漬け」に陥るおそれがあります。
築年数が進むにつれて買い手がつきにくくなる傾向があり、残債に対して査定額が80%に届かない場合、差額を自己資金で埋められなければ仲介での売却がまとまりにくくなります。
そうなる前の段階で、仲介売却や買取、任意売却といった手段を比較しておくのが現実的な対応です。
見込んだ収益と実際の数字に大きな差がある状態
販売時に示された想定家賃や利回りと、実際の収支との差が20%を超える場合、運用はうまくいっていないと判断されることが多いようです。
表面利回りは、空室率や経費、税金を差し引く前の見かけ上の数字にすぎないためです。
表面利回り5.0%とされる物件であっても、空室率10%を想定し管理費などを差し引くと、実質利回りが2.5〜3.0%程度まで下がる例があります。
想定に対する実績のズレが20%を超えたまま続いているなら、家賃の水準や管理会社の選定、運営の方針を見直せる余地が大きいと考えられます。
マンション経営で陥りやすい失敗事例8選
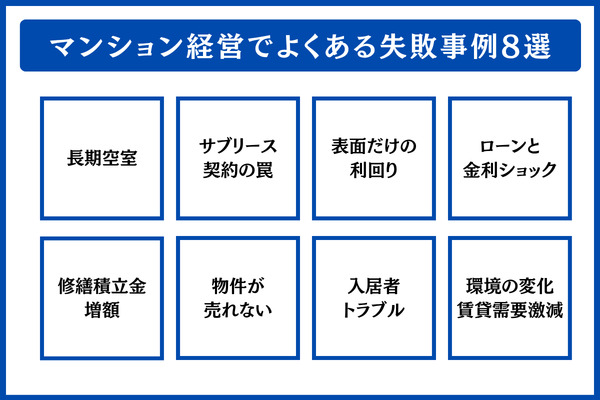
ここでは起こりがちな失敗を8つのパターンに分け、それぞれの典型例と、起こりやすさ・影響の大きさをまとめます。
第54回 不動産投資家調査(2026年4月)の結果を見ると、東京の城南地区における期待利回りはワンルームタイプで3.6%、ファミリータイプで3.7%となり、どちらも前回より0.1pt下がっています。利回りが下がる局面では、手元に残る「実質収支」を見極めることが大切です。
| よくあるケース(要約) | 起こりやすさ | 影響の大きさ |
|---|---|---|
| 空室が長期化し賃料収入がストップ | 高 | 大 |
| 賃料改定でサブリース賃料が下がる | 中 | 大 |
| 表面利回り重視で手残りがマイナス | 高 | 中 |
| 金利が上がり毎月の返済額が膨らむ | 中 | 大 |
| 段階的な引き上げで修繕積立金が倍に | 高 | 中 |
| 売りに出しても買い手が現れない | 中 | 大 |
| 賃料の滞納や近隣からの苦情 | 中 | 中 |
| 大学の撤退などで借り手がいなくなる | 低 | 大 |
空室が長引き家賃が入ってこない
数ある失敗のなかでも起こる頻度が高いのは、空室によって家賃が入らなくなるケースです。
多くの場合、背景には購入前に立地や借り手のニーズを十分に調べていなかったことがあります。
借り手がつくかどうかは、「駅からの徒歩分数」「人口の推移」「単身世帯の割合」「近隣で供給される競合物件の量」といった指標から見極めます。駅から徒歩10分を超える場所や、特定の大学・工場といった限られた需要に頼るエリアは、空室が出やすい傾向があります。
物件を選ぶ段階で、検討エリアの空室状況や将来の人口推計、賃貸の需給バランスを客観的なデータで確かめておくのが基本です。
管理会社を選ぶときの具体的な視点は、賃貸管理会社ランキング|プロが教える会社の探し方で詳しく紹介しています。
サブリースの賃料引き下げや契約解除に見舞われた
サブリースは「家賃を保証する仕組み」と受け取られがちですが、実態は物件をオーナーから業者が一括で借り上げる「賃貸借契約」です。そのため契約期間の途中でも、法律上は賃料の引き下げを求められる余地があります。
根拠となるのは、借地借家法第32条に定められた借賃増減請求権です。
業者による不当な勧誘や大げさな広告を防ぐ目的で、国土交通省は賃貸住宅の管理業務等の適正化に関する法律(サブリース新法)を定めました。
同法のうちサブリースに関わる規制は2020年12月15日から、登録制度を含めた全体は2021年6月15日から施行されています。施行以降、マスターリース契約を結ぶ前には重要事項の説明が義務づけられました。
契約を検討する際は、「契約期間」「免責期間」「賃料改定条項」「中途解約条件」を書面で確かめておきましょう。広告に「30年家賃保証」とうたわれていても、多くは賃料の定期的な見直しを前提としています。
表面利回りを過信して手残りが赤字に転落した
年間家賃収入を物件価格で割った表面利回りは、経費や税金、空室率を反映していない見た目上の数字で、実際に手元に残るお金とは大きな開きが出ることもあります。
投資するかどうかは、管理費や固定資産税、修繕積立金、税金、空室率を差し引いた実質利回りをもとに判断する必要があります。
実質利回り(%) = (年間の家賃収入 − 年間にかかる経費)÷ (物件の価格 + 購入時の諸費用)× 100
物件価格2,500万円、年間家賃収入120万円で表面利回りが4.8%の物件を例にとると、年間経費の40万円を差し引いた実質利回りは約3.0%にとどまります。さらにローンの金利まで含めると、自己資金に対する利回りがマイナスに転じるおそれもあります。
借入額が過大で金利上昇に耐えられない
自己資金が30%未満で、変動金利のフルローンを組んで買った場合、金利が1〜2%上がっただけでも毎月の返済額がかなり膨らみ、キャッシュフローが悪化しやすくなります。
2026年5月時点では、投資用ローンの金利が1.5〜3.0%程度まで上がりつつある状況です。購入前に、金利の上昇を想定したストレステストを済ませておくことが大切です。
金利が上がった場合の詳しい試算は「金利が上昇した局面での失敗パターン」の項目で取り上げます。
※ 融資の条件は、各金融機関の審査によって変わります。
修繕積立金の引き上げで手取りが圧迫された
新築マンションでは、積立額を少しずつ引き上げていく「段階増額方式」が多く採られており、購入した時点の負担は将来額の3〜5割ほどにとどまるケースがあります。
長期修繕計画にもとづき、5〜10年おきに引き上げが行われるため、購入時に立てた収支の見通しがその後も通用するとは言い切れません。
購入前に長期修繕計画書や改定の予定を確かめたうえで、「均等積立方式」を採るマンションを優先するといった基準を持っておくと、負担増のリスクを軽くしやすくなります。
買い手が見つからず売り時を逃した
購入時に出口を想定していないと、築年数が進んで売りにくくなったときに手放せず、損切りの時機を逸してしまうことがあります。
買う段階で決めておきたいのは「いつ・誰に・いくらで売るか」という3点です。
たとえば「築15年の時点で残債2,000万円、売却見込み額2,200万円」のように具体的な道筋を描き、売値が見込みを下回ったときにどこで損切りするかの基準もあわせて決めておくと安心です。
入居者との間のトラブルを処理しきれなかった
賃料の滞納や近所からの苦情、退去時の原状回復をめぐる揉め事など、入居者とのやり取りは経営を続けられるかどうかに直結します。
滞納が3ヵ月を超えると、契約の解除や明け渡しの請求が現実味を帯びてきます。ただし内容証明の送付から調停の申立て、訴訟の提起まで段階を踏んだ手続きが求められ、専門的な知識と時間がかかります。
家賃保証会社を利用する、滞納時の対応を管理会社に任せる、火災保険や賠償責任保険を付けておくなど、問題が起こる前に備えておくことが大切です。
エリアの環境変化で借り手が大きく減った
大学の撤退や大型商業施設の閉鎖、工場の移転といった出来事が起きると、特定の需要に頼っていたエリアはまとまった空室を抱えやすい構造にあります。
立地を評価するときは「需要源が複数あるか」「人口の推移が安定しているか」「交通・商業・教育・医療へのアクセスが多方面にそろっているか」といった点を重視し、ひとつの需要に偏らないエリアを選ぶことが、失敗を避ける近道になります。

失敗を招く5つの根本原因
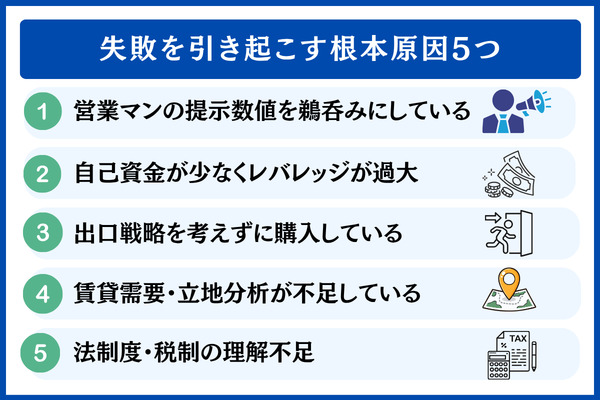
ここまでの失敗例をさかのぼると、多くは5つの根本的な要因に行き着きます。
ここでは要因ごとの仕組みを順に見ていきます。
販売担当者が示す数字への過信
想定家賃や想定利回り、節税効果といった営業担当者の説明は、いずれも一定の条件を置いたうえでの試算にすぎません。金利・税率・空室率・経費率などの前提を自分の目で確かめないままでは、実際の収支が見込みからずれたときに手を打てなくなります。
仮に「年30万円の節税効果」と説明を受けた場合でも、減価償却費を多く計上できるのは購入後の数年間が中心で、年数がたつほど税負担を抑える効果は小さくなっていきます。
また、土地の購入にあてた借入金の利子は損益通算に含められないなど、所得税法のうえでも制限が設けられています。
空室率10〜20%、金利1〜2%の上昇など厳しめの条件を置いても収支が回るかどうか、ご自身で計算し直す習慣をつけておくと安心です。
失敗を避けるための具体的な手順は、不動産投資の始め方完全ガイド|失敗を回避する9ステップにまとめています。
※ 税額や節税効果は、所得の状況や受けられる控除によって変わります。個別の判断は税理士などの専門家へご相談ください。
自己資金不足による過度な借入
金利の上昇や空室、修繕費の増加といった変動に耐える力を確保するうえで、自己資金30%以上がひとつの目安とされています。
全額を借入でまかなう場合や頭金が1割以下の場合、金利が1〜2%上がるだけで毎月の返済額が大きく膨らみ、家賃収入では返済を補いきれなくなるおそれがあります。
保有期間中に生じる費用の増減を受け止める余力という意味でも、自己資金30%以上を用意しておくと安全性が高いと考えられています。
売却の出口を描かないままの購入
物件を買う段階で「どの時期に・どの価格で・どんな相手へ手放すか」という見通しを持たないまま進めると、損切りの判断が遅れ、売るに売れない塩漬けの状態になりやすくなります。
5年・10年・15年後の時点で見込まれるローン残高と売却価格を比べ、差額から逆算する方法が出口戦略の土台です。
「相場が残債の○%を割り込んだら売却を検討する」のように手放す基準を数値で決めておくと、気持ちに左右されにくく、落ち着いて判断しやすくなります。
賃貸ニーズ・立地の検証不足
賃貸ニーズを見極める際は、肌感覚や販売側の説明に頼らず、客観的なデータをもとに判断することが大切です。
- 駅から徒歩10分以内
- 人口が減っているエリアを避ける
- 特定の需要源だけに頼らない
- 貸し手と借り手の需給の釣り合い
総務省「住宅・土地統計調査」や国土交通省「住宅市場動向調査」、各自治体が公表する人口推計といった公的な統計を突き合わせると、地域が抱える構造上のリスクをつかみやすくなります。
法律・税金の仕組みに関する知識不足
不動産投資には、借地借家法や宅地建物取引業法、賃貸住宅管理業法、所得税法など、さまざまな法律が関係しています。
基本的な知識が欠けていると、契約書の内容を読み取れず、営業担当者の説明が正しいかどうかも見分けにくくなり、税務の手続きにも支障が出ます。結果として自分に不利な条件の契約を結んでしまうおそれがあります。
借地借家法第32条に定められた借賃増減請求権、所得税法で土地取得のための借入利子が損益通算から外れる特例、サブリース新法で義務づけられた重要事項説明など、ご自身が交わす契約にかかわる法令は、購入の前に概要をつかんでおくと安心です。
※ 内容は2026年10月時点のものです。最新の運用状況は国土交通省 賃貸住宅管理業法ポータルサイトなどでご確認ください。
金利上昇シナリオでつまずくケース|ストレステストの重要性
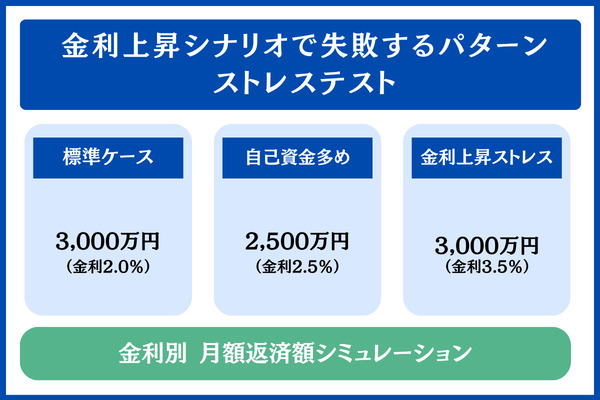
借入3,000万円を35年返済で組んだケースでは、適用金利が2.0%から3.5%へ上がるだけで、毎月の支払いが約2.5万円ふくらみます。家賃が据え置きのままなら手元に残るお金もそのぶん目減りするため、物件を買う前に負荷をかけた収支試算を行っておくことが欠かせません。
※【試算の前提】全期間固定金利・元利均等返済で計算/繰上返済とボーナス返済は考慮していません/金利2.0%・2.5%・3.5%は、2026年5月時点における投資用ローンの相場水準をもとに、中央値と上振れを想定して設定したものです。
35年返済における金利ごとの毎月の返済額試算
| 想定ケース | 借入金額 | 適用金利 | 毎月の返済額 | 返済総額 | 利息合計 |
|---|---|---|---|---|---|
| 標準的な条件 | 3,000万円 | 2.0% | 99,379円 | 41,739,109円 | 11,739,109円 |
| 自己資金を厚めに投入 | 2,500万円 | 2.5% | 89,374円 | 37,536,998円 | 12,536,998円 |
| 金利上昇を想定 | 3,000万円 | 3.5% | 123,987円 | 52,074,620円 | 22,074,620円 |
※ あくまで試算結果であり、実際に受けられる融資の条件は各金融機関の審査内容によって変わります。
金利2.0%の標準的な条件から3.5%の金利上昇想定へ移ると、毎月の支払いは99,379円が123,987円となって24,608円増え、年間に換算すると約29.5万円の上乗せになります。
金利上昇と空室を重ねた複合シナリオ(家賃水準別)
| 想定ケース | 満室時の月額家賃 | 想定空室率 | 空室考慮後の家賃 | 毎月の収支(金利3.5%・経費2万円差引後) |
|---|---|---|---|---|
| 楽観的 | 12万円 | 5% | 114,000円 | △29,987円 |
| 平均的 | 11万円 | 10% | 99,000円 | △44,987円 |
| 悲観的 | 10万円 | 20% | 80,000円 | △63,987円 |
※ キャッシュフローが悪くなった場合を想定した試算です。管理費や修繕積立金、税金などによって、実際の収支は上下します。
負荷をかけた試算では、金利が+1〜2%上がり、空室率が10〜20%に達しても返済を続けられるかを見極めることが大切です。どのケースでも収支が赤字になるようなら、自己資金の割合を高める、購入価格を見直すといった手当てを検討するのが望ましいでしょう。
マンション経営でつまずきやすい人の傾向
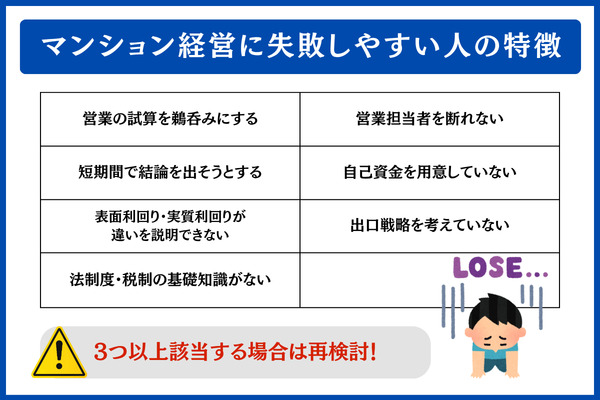
どのような人が失敗に陥りやすいのかを、チェック項目の形でまとめました。
当てはまる項目が3つ以上あれば、購入の判断をいったん立ち止まって見直すのが望ましいといえます。
| 当てはまりやすい傾向 | 該当欄 |
|---|---|
| 営業担当が示したシミュレーションをそのまま信じ、自ら収支を検算しない | □ |
| 担当者の勧めにノーと言えず、話に流されやすい | □ |
| 1〜2回の面談ほどの短い期間で決断しがち | □ |
| 手元の自己資金が物件価格の1割以下にとどまっている | □ |
| 実質利回りと表面利回りの差を言葉で説明できない | □ |
| 売却を含めた出口の筋書きを描いていない | □ |
| 法律や税の基本を押さえておらず、調べる余裕もない | □ |
上記の7項目は、先に紹介した失敗パターン8選を招く根本的な要因と深くつながっています。
当てはまる項目が多い方ほど、利害関係のない専門家や複数の管理会社へ意見を求める手順が大切になるでしょう。
失敗の型 × 背景要因 × 予防策 × 初期サイン【早見表】
ここでは失敗の8パターンを、原因がどこにあるか・購入前にどう避けるか・運営しながら何を兆候とみるか、という3軸で整理しました。
物件を買う前の備えと、経営を始めてからの定点チェックを並行して進めることが、無理のない進め方といえます。
| 失敗の型 | 背景にある原因 | 購入前の予防策 | 見逃したくない初期サイン |
|---|---|---|---|
| 空室が長引く | 立地や需要の見極めが甘い | 駅からの距離・人口の推移・需給状況をデータで客観的に確かめる | 空室が2ヵ月以上続く、家賃の改定を提案される |
| サブリース賃料の減額・契約解除 | 契約の中身を把握しきれていない | 重要事項説明書を細部まで読み込み、賃料改定に関する条項をチェック | 「賃料を見直したい」との相談連絡、改定の通知が定期的に届く |
| 表面利回りの過信 | 実質利回りを計算していない | 空室率・修繕費・管理費を差し引いて求めた実質利回りで見極める | 毎月の収支がシミュレーションを20%以上下回る |
| 金利上昇によるキャッシュフローの悪化 | フルローンなど自己資金が乏しい | 自己資金を30%以上用意し、ストレステストを行う | 金利見直しの案内が金融機関から届く |
| 修繕積立金の段階的な値上がり | 長期修繕計画に目を通していない | 改定スケジュールを確かめ、均等積立方式の物件を優先して選ぶ | 増額を求める議案が管理組合から届く |
| 売るに売れない塩漬け状態 | 出口戦略を描いていない | 購入の段階で売却シナリオと損切りの目安を決めておく | 残債の80%に査定額が届かない |
| 入居者とのトラブル | 自主管理では対応しきれない | 管理会社への委託や家賃保証会社の利用 | 2ヵ月以上の滞納、近隣からの苦情が相次ぐ |
| 周辺環境の変化 | 一つの需要に頼り切っている | 需要の源が複数あるエリアを選ぶ | 近くの商業施設や教育施設が撤退・移転するとの報道 |
表の4軸を頭に置いておくと、「前もって回避する」「サインにいち早く気づく」の両方向から失敗のリスクを抑えやすくなります。
失敗リスクを抑えるマンション経営の7つの対策
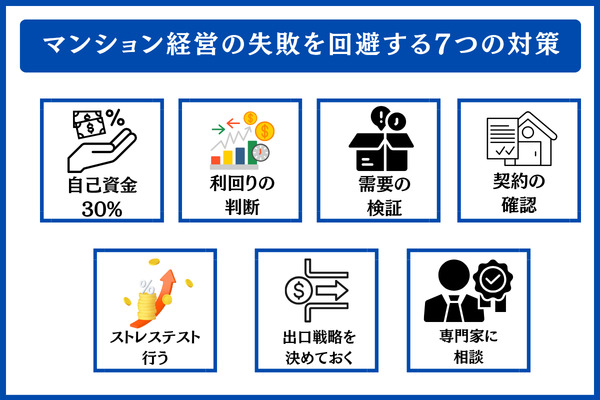
ここでは、失敗リスクを抑えるための具体的な手立てを7つの項目にまとめて紹介します。
いずれの対策にも通じる軸は、「感覚ではなく客観的なデータを根拠にし、収支は控えめな前提で見積もる」という考え方です。
| 対策の内容 | 取り組むこと | 確かめ方 |
|---|---|---|
| 自己資金を30%以上確保 | 諸費用込みの物件価格に対し30%を用意 | 融資審査の資料と照らし合わせる |
| 実質利回りを基準にする | 空室率や税金、諸経費を差し引いて計算 | 自社の試算シート |
| 立地のチェック | 駅からの距離、人口の将来推計、需給の数値を突き合わせる | 公的な統計と現地での確認 |
| サブリースの重説確認 | 書面を細部まで読み、賃料改定の条項をチェック | 国交省のガイドラインと照合 |
| ストレステストの実施 | 空室率10〜20%・金利+1〜2%を想定して計算 | loan-calculatorなどの計算ツール |
| 出口戦略の策定 | 5・10・15年後の売却見込み額とローン残高を逆算 | 定期的に査定額を把握する |
| 専門家への相談 | 販売と管理の窓口を分け、外部の意見を得る | 何社かに相談して見解を比べる |
自己資金は30%以上を目安に確保する
物件価格と諸費用の合計に対して30%以上の自己資金を準備しておくことは、金利の上昇や空室の発生、修繕費の増加といった変化に耐える力を高めるうえで、よく用いられる目安とされています。
たとえば物件価格が2,500万円、諸費用が150万円であれば、30%ラインの目安となる自己資金はおよそ800万円です。
借り入れの額を抑えられれば、毎月の返済額や支払う利息の総額が少なくなり、運営面での余裕も大きくなります。
物件の収益性は実質利回りで見極める
実質利回りとは、年間の家賃収入から管理費、修繕積立金、固定資産税、空室による損失、原状回復費を差し引き、残った金額を物件価格と諸費用の合計で割って求める指標です。
- 管理委託費(一般的には家賃の3〜10%)
- 修繕積立金
- 都市計画税・固定資産税
- 空室による損失(年間家賃の5〜10%程度)
- 広告費や原状回復の費用
- 地震保険・火災保険の保険料など
実質利回りが2.5〜3.5%に届かない物件では、金利が上がる局面で収支がマイナスに転じるおそれが大きくなります。
公的データで立地と賃貸ニーズを確かめる
立地を見極める際の基本は、「駅から徒歩10分以内」「人口が減っていく地域は避ける」「特定の需要だけに頼らない」という3点です。
総務省「住宅・土地統計調査」や国土交通省「土地総合情報システム」、自治体による人口推計、レインズの市場動向レポートといった公的なデータに当たっておくと、構造的に生じる空室のリスクを小さくしやすくなります。
数字の確認に加えて、実際に現地へ足を運び、複数の管理会社から話を聞くことも組み合わせると安心です。
サブリース新法の重要事項説明を事前に読み込む
サブリースを利用するつもりなら、賃貸住宅の管理業務等の適正化に関する法律(サブリース新法)にもとづいて交付される重要事項説明書を受け取り、記載内容を一つひとつ丁寧に読み込むことが欠かせません。
- 賃料の改定に関する条項
- 契約の期間と途中解約の条件
- 免責となる期間
- 修繕費をどちらが負担するか
- 業者側から解約できる条件
- 賃料が減額される可能性
あわせて国土交通省が公表しているサブリース事業適正化ガイドラインも契約前に読んでおけば、不利な条件での契約を避けやすくなります。
ストレステストで金利上昇への耐性を測る
購入を決める前に、金利+1%・金利+2%、空室率10%・空室率20%の4パターンでシミュレーションを行い、どの組み合わせになっても返済を続けられるかを確かめておくのが望ましいでしょう。
いずれかのケースで返済が回らなくなる場合は、自己資金を増やす、物件価格を見直す、繰上返済の計画を織り込むといった方法で、安全の余地を広げておく必要があります。
購入の段階で出口戦略を固めておく
5年・10年・15年後に見込まれる売却価格とローン残高を逆算し、どこで損切りするかを決めておくことが、売るに売れない塩漬け状態を避けるための基本です。
たとえば「築15年の時点で査定額が残債の85%を割り込んだら売却を検討し、80%を割り込んだら売却に踏み切る」のように具体的な基準を設けておけば、感情に左右された判断を避けやすくなります。
第三者の専門家や管理会社に意見を求める
販売会社と管理会社は別々にしたうえで、賃貸不動産経営管理士や税理士、弁護士、第三者の立場にある不動産投資コンサルタントなど、複数の専門家に意見を求められる体制をつくっておくと、外からの視点を取り入れられます。
不動産投資会社を何社か比べる場合は、上場企業を含む不動産投資会社おすすめ18選も参考にしながら、各社の販売方針や運営の実績、サポートの体制を確かめておくと安心です。
失敗の兆しが見えている段階での立て直し方
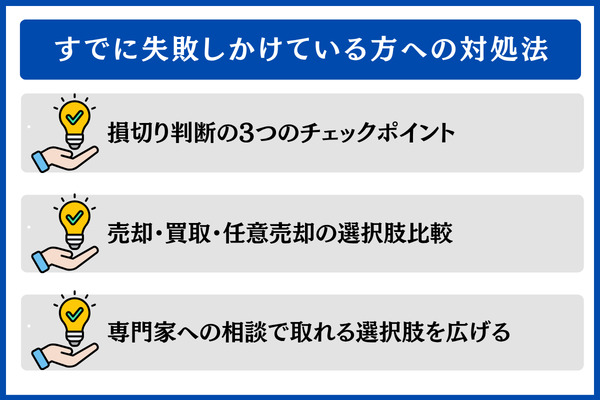
赤字から抜け出せない、売りたくても踏み出せないといった状況にある方に向けて、撤退の見極め方と取りうる手段を順に見ていきます。判断を後回しにするとダメージが広がるおそれもあるため、早い段階で専門家へ相談するのが現実的な進め方といえます。
撤退を見極めるための3つの判断基準
撤退するかどうかは、気持ちではなく数字をもとに見極めることが大切です。
以下の3項目すべてに当てはまるなら、早めに売却を視野に入れることが現実的な判断となります。
- 年単位で収支がマイナス — 手持ち資金からの補填が12ヵ月以上続いている
- ローン残高と相場の開きが埋まらない — 元本を返しても査定額の下落が止まらない
- 金利の上昇に耐えられない — 金利が+1%上がると返済が立ち行かなくなる試算になっている
仲介・買取・任意売却の違いと使い分け
どの手段を選ぶかは、損失の大きさと残された時間によって変わります。
| 手法 | かかる期間 | 売れる価格の目安 | 適した状況 |
|---|---|---|---|
| 仲介売却 | 3〜6ヵ月 | 相場に近い水準 | ローン残高と相場の開きが小さく、急ぐ必要がない |
| 不動産買取 | 1ヵ月前後 | 相場の70〜85% | すぐに手放したい、価格差を受け入れられる |
| 任意売却 | 3〜6ヵ月 | 相場に近い水準 | ローン残高が相場を大きく超え、通常の売却では難しい |
任意売却とは、借入残高が物件の価値を超えているオーバーローンの場合でも、金融機関から同意を取り付けたうえで売りに出す方法です。競売と比べて有利な価格で手放せる見込みがあるため、扱いに慣れた業者へ任せるのが現実的といえます。
専門家の力を借りて選べる手段を広げる
運営を続けられるかの見立ては賃貸不動産経営管理士、売却損を他の所得と損益通算する点は税理士、契約書の読み解きは弁護士、実際の売却手続きは不動産仲介・買取業者というように、立場の異なる専門家へ意見を求めると多角的に検討でき、ご自身に合った打ち手を見つけやすくなります。
失敗しないマンション経営へ向けて踏み出す最初の一歩
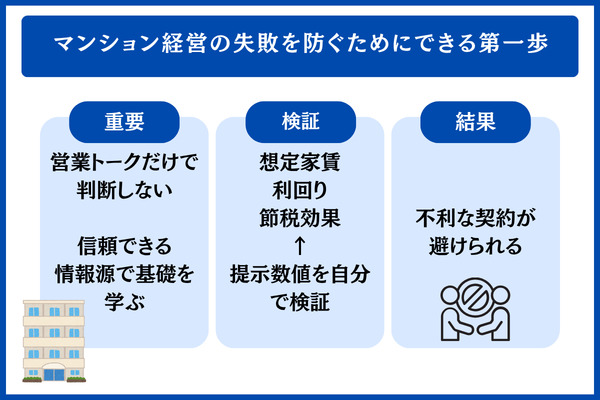
何より大切になるのは「販売側の説明をうのみにせず、確かな情報源から基本を身につけておくこと」だといえます。
基本的な知識が備わっていれば、提示された想定家賃や利回り、節税効果などの数字を自分の目で確かめられるため、条件の悪い契約に気づきやすくなるでしょう。
情報はひとつに頼らず、書籍や公的機関が公表している資料、専門家が登壇するセミナーなど、いくつかの情報源から集める方法が現実的です。基本を無料で学べるセミナーについては、不動産投資セミナーの比較記事(おすすめ10選)にまとめています。
※【ターゲット条件】これから不動産投資の基本を押さえたい方や、賃貸経営への理解をさらに深めたい方に向けた、無料で受講できるオンラインセミナーです。
\ 正しく学んでリスクに備える /
専門家が講師を務める無料のオンラインセミナーで、不動産投資の基本を順を追って学んでみてはいかがでしょうか?
※ 不動産投資には損失が生じるおそれがあります。ご自身の状況を考慮したうえで、必要であれば複数の専門家の意見も聞きながら、投資の判断を行ってください。
よくある質問
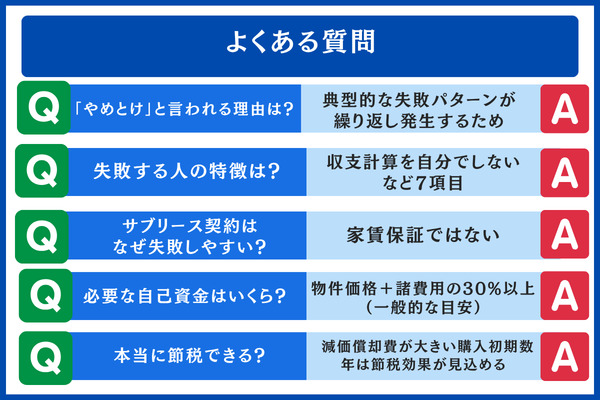
- 「やめとけ」という声がマンション経営に多いのはなぜですか?
-
空室の発生やサブリース賃料の引き下げ、表面利回りの読み違い、金利上昇への備え不足など、似た失敗が何度も起きているからです。
本記事で取り上げた8パターンは、購入前にリスクを洗い出し、控えめな前提で収支を試算しておくことで、避けられる見込みを高めやすくなります。
- マンション経営でつまずきやすい人には、どのような共通点がありますか?
-
「収支の試算を人任せにする」「営業の勧誘をはっきり断れない」「短い期間で購入を決めてしまう」「自己資金は物件価格の1割以下にとどまる」「実質利回りの意味を把握していない」「売却などの出口を想定していない」「税制や法制度に詳しくない」の7点が挙げられます。
3つ以上当てはまるようであれば、購入するかどうかを改めて慎重に見直すのが望ましいでしょう。
- サブリース契約で失敗が起こりやすいのはどうしてですか?
-
サブリース契約は家賃を保証する仕組みではなく、契約期間の途中でも賃料を見直せる賃貸借契約にあたるためです。
借地借家法第32条では、賃料の減額を求めることが法律上認められています。契約内容をよく確かめないまま結んでしまうと、運用の途中で家賃が引き下げられることもあり得ます。サブリース新法で定められた重要事項説明書には、契約を結ぶ前に時間をかけて目を通しておきましょう。
- マンション経営を始めるには、自己資金をどれくらい用意すればよいですか?
-
目安としてよく挙げられるのは、物件価格に諸費用を加えた額の30%以上です。
たとえば物件価格が2,500万円、諸費用が150万円であれば、自己資金として約800万円を用意しておくのが一つの基準です。借入を目いっぱい組むフルローンや、手元資金を1割程度しか入れない買い方では、金利の上昇や空室、修繕費の増加といった負担を吸収する余力が小さくなりがちです。
- マンション経営で節税効果は本当に得られますか?
-
購入してから数年間は減価償却費がふくらみやすく、損益通算を通じて税負担が軽くなる場合があります。
一方で、償却が進むにつれて効果は少しずつ小さくなっていきます。また、土地の取得に充てた借入金の利子は損益通算に含められないといった制限もあります。実際の税額や軽減の度合いは、個人の所得の状況によって変わります。
まとめ|マンション経営の失敗を防ぎ成功へ近づくための要点
マンション経営でつまずく典型例は8パターンに整理できます。どの事例にも、購入前に打てる予防策と、早い段階で異変に気づくためのサインがあります。
多くの失敗は「客観的なデータをもとに判断する」「控えめな想定で収支を試算する」「利害関係のない専門家へ意見を求める」という3つの基本を徹底すると、避けられる見込みが大きくなります。
現在物件を運用している方は、撤退を検討する目安となる3チェックポイント(通年の収支がマイナス・ローン残高と売却相場の開きが埋まらない・金利上昇に耐える余力がない)に当てはまらないか点検してみてください。これから購入を考えている方は、自己資金30%の確保、実質利回りをもとにした判断、立地の客観的な検証、サブリースの重要事項説明の確認、ストレステストの実施、出口戦略の策定、第三者の専門家への相談という7対策を、契約前の確認リストとして役立ててください。
年収が500万円台の方には、年収500万円での不動産投資の可否も、ご自身の状況に照らして検討する際の参考になります。
※【対象となる条件】年収500万円以上かつ30〜50歳未満で、上場企業や公務員などに1年以上勤続している方を対象としています。
\ 無料の資料をチェック /
RENOSYでは、新築と中古、区分と一棟、さらにマンションやアパート、戸建てまで多彩な物件を用意しており、投資家ごとに異なるニーズへ対応できる体制を整えています。
※ 不動産投資には一定のリスクがあります。ご自身の状況を考慮し、必要であれば複数の専門家の意見も聞いたうえで投資をご判断ください。本記事の内容は2026年10月時点のものです。最新の情報は、国土交通省や日本不動産研究所などの公的機関が公表する資料でご確認ください。