所有するマンションを手放すか賃貸に出すか、どちらがよいかの答えは一人ひとり違ってきます。
物件の立地や築年数はもちろん、今後どのように暮らしたいか、管理の労力やランニングコストを負担できるかによっても、適した選択肢は変わってくるためです。
とはいえ、迷ったときにできるだけ手軽に方向性をつかめるよう、本記事では判断の目安となる診断チャートをご用意しています。
まずは下のチャートをたどりながら、ご自身に合うのはどちらの選択肢かを確かめてみてください。
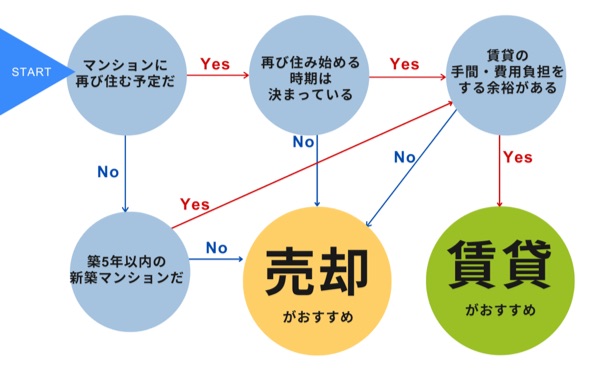
物件の管理を負担に感じる方や、今後そのマンションへ住み戻る見込みがない方にとっては、売却を選ぶ利点が大きいと考えられます。
一方で賃貸に出すと毎月の家賃収入が見込めるものの、物件を保有し続けるあいだは管理の労力や各種コストが発生します。
こうした点から、賃貸運営にともなう労力や出費を考慮しないまま、貸す方向で決めてしまうのは避けたほうがよいでしょう。
もっとも、今後住むつもりのない物件であっても、いったん貸し出すことで最終的に受け取れる金額を大きくできるケースもあります。
ご自身に合った選択肢を見つけやすいよう、売却・賃貸それぞれの場合に得られる収入や必要な出費、負担となる作業を順に説明していきます。
判断に迷っている方は、検討の材料としてぜひ最後までお読みいただければ幸いです。
また、本章に入る前に家を売るのか、貸すのか、「どうすれば一番適しているのか?」に関する大事なことをお伝えしておきます。
「この家、売るべきか?貸すべきか?」と悩んでいませんか?
物件の価値や賃料相場を知らずに決めると、後から損をすることも少なくありません。
今は、売却と賃貸の両方を査定できる無料サービスがあるため、数字に基づいた判断が可能です。
ここでは、不動産一括査定2つ+賃貸査定1つをご紹介します。
| 売却査定でおすすめな不動産一括査定 | |
 LIFULL HOME’S | 匿名査定も可能 当サイト内のランキング記事でも評価1位 ▼1分で簡単無料査定&提携数No.1▼ |
 SUUMO | 不動産最大手リクルート運営 大手~地域密着まで網羅的に査定可能 ▼ 圧倒的知名度・評判No.1 ▼ SUUMOで不動産査定をしてみる |
| 不動産を賃貸に出してみたい方におすすめ | |
 いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ |
「とりあえず相談だけでも…」という方でも、今回ご紹介するサービスはすべて完全無料・相談だけでも歓迎です。
売却と賃貸、どちらが本当に得か?
迷っている今だからこそ、まずは数字を出して比較してみてはいかがでしょうか?
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
【売る・貸す】別に見るマンションの収入・支出一覧
売却と賃貸のどちらが自分に合うかを見極めるには、入ってくるお金と同時に、出ていくお金も確認しておくことが大切です。
マンションを売った場合と貸した場合、それぞれの収入と支出を下の表に整理しました。
| 売る | 貸す | |
|---|---|---|
| 収入 | 売却益 | 家賃 敷金礼金 |
| 費用 | 仲介手数料 登記費用 収入印紙代 譲渡所得税 ※3,000万円まで税制上の優遇あり | 仲介手数料 管理委託料 リフォームなど空室対策費用 賃貸へのローン切替手数料 管理費や修繕積立金 固定資産税や保険料 |
売却と賃貸のいずれを選んでも、一定の支出は発生します。ここからは収入と費用の中身を項目ごとに見ていきます。
マンション売却で得られる収入と出ていく費用|売却金や仲介手数料、登記費用ほか
売却時に入ってくるお金と、支払いが生じる費用を下にまとめています。
【マンション売却時の収入・費用】
| 項目 | 目安額 | |
|---|---|---|
| 収入 | 売却金 | エリアの相場や築年数などで変動 |
| 費用 | 仲介手数料 | 税込105万6,000円 売却価格3,000万円・消費税10%で計算したとき |
| 登記費用 | 13,000~18,000円 | |
| 収入印紙代 | 10,000円 物件価格が1,000万円超~5,000万円以下のとき | |
| 譲渡所得税 住民税 復興特別所得税 | 譲渡所得税:20.315% ※優遇税制あり 住民税:5% 復興特別所得税:0.315% 所有期間が5年を超えるマンションのとき |
各項目の内容を順に説明します。
【収入】マンションの売却金
売却が成立すれば、代金として大きな金額が一度に入ってきます。
価格は築年数・エリアの相場・物件への需要などに左右されるものの、現金を一括で受け取れる点は大きな利点です。
大きな資金が手に入れば、残っている住宅ローンの返済や新居の購入資金に回せるため、この先の住まいにかかるお金の負担を抑えやすくなります。
加えて、所有中に払い続けていた次のような支出も不要になります。
- 毎月の管理費・修繕積立金
- 固定資産税
- 都市計画税
- 損害保険の保険料
- 設備の故障や劣化に伴う修繕費
手放してしまえば所有している限り続いていた物件の維持費を払わずに済むので、収益面で考えると大きなメリットといえるでしょう。
【費用】不動産会社への仲介手数料
売却の仲介を依頼した不動産会社へは、仲介手数料の支払いが発生します。
販売活動や売買契約にまつわる手続きの代行など、不動産会社の働きに対して支払う報酬が仲介手数料です。
金額は会社ごとに違いがあるものの、法律で上限額が決められており、多くの不動産会社はこの上限額で設定しているようです。
【法律で定められた仲介手数料の上限】
| 税抜の物件価格 | 手数料の上限 |
|---|---|
| 200万円まで | 物件価格×5%+消費税 |
| 200万円超~400万円以下 | 物件価格×4%+20,000円+消費税 |
| 400万円超 | 物件価格×3%+60,000円+消費税 |
例として売却価格が3,000万円のケースで、計算式に当てはめて上限額を求めてみます。
3,000万円×3%+60,000円=960,000円+消費税
消費税10%で計算すると=1,056,000円(税込)
売却価格3,000万円・消費税10%のケースでは、支払う仲介手数料は税込105万6,000円という計算になります。
【費用】抵当権抹消などの登記費用
不動産の持ち主が変わる際の手続きで発生するお金を、登記費用と呼びます。
売買にあたっては2種類の登記がありますが、売主側が手続きと費用を受け持つのは『抵当権抹消登記』のほうです。
| 所有権移転登記 | 誰が所有者かを法的に示すために登録する手続き →買主側が手続きし、費用も負担 |
|---|---|
| 抵当権抹消登記 | ローン借入時に担保として設定した記録を登記簿から消す手続き →売主側が手続きし、費用も負担 |
抵当権抹消登記で登記簿の記載を消す際には、“登録免許税”が課されます。
“登録免許税”は不動産1つあたり1,000円で、マンションは土地1つ・建物1つとして数えるため、合計2,000円となるケースが多いです。
なお、抵当権抹消登記の手続きは、自分で進めることも、行政書士に任せることもできます。
自分で手続きを進めるとリスクを伴うため、行政書士へ依頼するケースが多く見られます。
行政書士に支払う報酬は、相場で10,000円〜15,000円ほどです。
13,000円~18,000円ほどを登記費用として想定しておくと安心です。
【費用】売買契約書に貼る収入印紙代
売買契約書には、収入印紙を貼る必要があります。
どの金額の印紙を貼るかは売却価格ごとに決まっています。税額は下の表のとおりです。
| 契約書に記載の金額 | 印紙税額 |
|---|---|
| 100万円超~500万円以下 | 1,000円 |
| 500万円超~1,000万円以下 | 5,000円 |
| 1,000万円超~5,000万円以下 | 10,000円 |
| 5,000万円超~1億円以下 | 30,000円 |
| 1億円超~5億円以下 | 60,000円 |
売却価格に見合った収入印紙を準備する点を覚えておきましょう。
【費用】売却益にかかる譲渡所得税・住民税・復興特別所得税
マンションを売って利益が出ると、その所得に応じて税金が課されます。
売却で得たお金は課税の対象となるので、売却価格の全額が手元に残るとは限りません。所得からは次の3種類の税金が差し引かれます。
- 譲渡所得税
- 住民税
- 復興特別所得税(2037年まで課税)
譲渡所得税の税率は、所有期間の長さによって次のように分かれています。
| 譲渡所得税の税率 | |
|---|---|
| 短期譲渡所得 所有して5年以内に売却するケース | 39.63% |
| 長期譲渡所得 所有期間が5年超で売却するケース | 20.315% |
住民税の税率は短期で9%、長期で5%となっており、さらに2037年までは復興特別所得税(0.315%)も加わります。
一定の要件を満たしてマンションを売却した場合は、所有していた期間の長短を問わず『3,000万円の特別控除』を利用できます。
控除を使えば税負担を抑えられるため、売却後に手元へ残る金額を増やせる可能性があります。
3,000万円特別控除を受けるための要件は、次の6項目です。
(1)現在住んでいる家屋、または家屋とあわせて敷地や借地権を売却すること。過去に住んでいた家屋・敷地等であれば、居住をやめた日から3年経過する日を含む年の12月31日を期限として売却すること。
(注)居住中の家屋や、住まなくなった家屋を取り壊したときは、下の2つの要件をいずれも満たす必要があります。
イ 家屋の取り壊し日から1年以内に敷地の譲渡契約を結び、なおかつ居住をやめた日から3年経過する日を含む年の12月31日を期限として売却すること。
ロ 取り壊し後、譲渡契約を結ぶ日までの間に、敷地を貸駐車場などほかの用途に使っていないこと。
(2)売却した年の前年・前々年に、この特例(「被相続人の居住用財産に係る譲渡所得の特別控除の特例」で適用を受けている場合は除く)や、マイホームの譲渡損失についての損益通算及び繰越控除の特例を利用していないこと。
(3)売却した年とその前年・前々年に、マイホームの買換えの特例やマイホームの交換の特例を利用していないこと。
(4)売却対象の家屋・敷地等について、収用等の場合の特別控除をはじめとする別の特例を受けていないこと。
(5)家屋が災害で滅失したケースでは、居住をやめた日から3年経過する日を含む年の12月31日を期限として敷地を売却すること。
(6)売主と買主が、親子・夫婦のような特別な間柄にないこと。
手元に残る資産を少しでも増やしたい場合は、特例の対象となる時期に売却を合わせる、申請手続きを漏れなく行うといった対策をとりましょう。
賃貸に出した場合の収入・支出|家賃や礼金、仲介手数料、管理委託料など
賃貸に出した場合に見込める収入と、かかる費用を一覧にまとめました。
【賃貸に出す場合の収入・費用一覧】
| 項目 | 金額の目安 | |
|---|---|---|
| 収入 | 家賃 | 需要・利回りに応じて決定 |
| 礼金(※敷金は預り金扱い) | オーナーが設定 | |
| 費用 | 仲介手数料 | 11万円 ※家賃10万円・消費税10%で計算 |
| 管理委託料 | 5,000円 ※家賃10万円・委託料率5%で計算 | |
| リフォーム等の空室対策費用 | 物件の状態次第 | |
| ローンの借り換え手数料 | 40~50万円 | |
| 管理費・修繕積立金 | 物件ごとに異なる | |
| 固定資産税・保険料 | 物件ごとに異なる |
ここからは、各項目の中身を順に見ていきます。
【収入】毎月の家賃
賃貸に出すと、入居者から毎月の家賃が入るようになります。
家賃はマンションの需要や入居希望者のニーズに左右され、さらに継続的な支出も発生するため、『利回り』を基準に決めるのが一般的です。
賃貸経営はあくまでビジネスなので、数年単位で利益を積み上げていく長い目線を持つことが大切になります。
利回りには『表面利回り』『実質利回り』の2種類があり、計算方法がそれぞれ違います。
| 表面利回り | 年間家賃収入 ÷ 物件購入価格 × 100 |
|---|---|
| 実質利回り | (年間家賃収入-年間諸経費)÷(物件購入価格+購入時諸経費)× 100 |
賃貸経営には初期費用や維持費も発生するので、家賃を決める際は『実質利回り』を基準にするのがよいでしょう。
なお、目安とされる利回りは、新築マンションで3~4%、中古マンションで5.5~8%ほどといわれています。
【収入】入居時の礼金
最近は「敷金礼金0円」を打ち出して入居者を集める物件も目立ちますが、礼金を受け取った場合はオーナーの収入として扱われます。
礼金とは、部屋を貸してくれたオーナーへのお礼として入居者が支払うお金です。
賃貸物件が不足していた時代の慣習が由来とされていますが、少子高齢化が進んだ今は人口に比べて物件が余っており、礼金を0円とする物件が増えているのが実情です。
このため、礼金をいくらにするかはオーナーの判断に委ねられています。
礼金の慣習は地域によっても違いがあり、0円に設定すると入居者が決まりやすくなる効果も期待できます。状況を見ながら金額を決めるとよいでしょう。
賃貸では礼金とあわせて『敷金』を受け取ることもありますが、敷金は預り金という扱いになります。
敷金の目的は、退去時の原状回復費用に充てることにあるためです。
原状回復などに使ったあと、余った分は入居者へ返す必要があるので、収入には含まれません。
【費用】不動産会社への仲介手数料
貸す場合も、売るときと同様に不動産会社へ仲介手数料を払います。
賃貸の仲介手数料は家賃の額をもとに決まる報酬で、上限額も法律で定められています。
具体的な上限は【家賃1カ月分+消費税】です。
たとえば家賃10万円で仲介を依頼し、消費税が10%であれば、仲介手数料は最大11万円となります。
【費用】管理会社への管理委託料
管理委託料は、賃貸管理をオーナーに代わって管理会社へ任せる際にかかる費用です。
賃貸に出すと入居者対応の業務が発生しますが、管理会社に委託すればオーナーの手間を減らせます。
管理会社に任せられる主な業務は、次のとおりです。
- 家賃の集金
- 入居者の募集対応
- 入居時の手続き代行
- 入居者からの問い合わせ・トラブル対応 など
こうした管理業務をまとめて任せられることから、賃貸に出すオーナーの多くが管理会社に依頼しています。
管理委託料の目安は、家賃収入に対して5~10%とされています。
家賃10万円で委託料率が5%なら、5,000円が管理委託料となります。
業務内容や料金は管理会社ごとに違うので、委託する場合は複数社を比べてから決めるのがおすすめです。
【費用】リフォーム等の空室対策コスト
物件の状態にもよりますが、築年数がある程度経過したマンションの場合、貸し出す前にハウスクリーニングやリフォームが必要になることが多いです。
工事の規模によって変わりますが、おおよその相場は次のとおりです。
| リフォーム | 全面 (リノベーション) | 300~400万 |
|---|---|---|
| キッチン | 50~200万 | |
| 浴室 | 60~100万 | |
| 洗面台 | 10~50万 | |
| トイレ | 5~60万円 | |
| ハウスクリーニング | 1K/1DK | 2~5万 |
| 2LDK/3DK | 4~9万円 | |
| 3LDK/4DK | 6~10万円 |
採用する設備のグレードによっても、リフォーム費用は大きく変わります。
賃貸用にリフォームするかどうかや設備の選定は、ビジネスの観点から判断することが大切です。
入居者が決まりやすくなるか、かけた初期費用を家賃で回収できるかという点を軸に、空室対策にかける費用を検討しましょう。
| おすすめのリフォームの無料相談サービス | |
|---|---|
  SUUMO リフォーム | 【すべてのサービスが無料|相談だけでもOK】 ・リフォーム計画・費用について教えてくれる ・条件にあう会社を3~4社紹介してくれる ・約900社の優良リフォーム会社から紹介してくれる ▼圧倒的認知度で安心・無料▼ SUUMOでリフォーム会社を選ぶ |
 ホームプロ | 【地元の優良企業を紹介してくれる】 ・全国で約1,100社の優良企業からピッタリの業者を紹介してくれる ・利用者満足度90%、成約件数6,202件の実績(22025年4月〜2026年3月) ▼無料・匿名で選べる▼ ホームプロでリフォーム会社を選ぶ |
 タウンライフ リフォーム | 【全国600社以上の中からピックアップしてくれる】 ・大手リフォーム会社から地域密型工務店まで基準をクリアした会社を紹介 ・累計利用者数67万人以上が利用 ▼簡単60秒で入力▼ タウンライフリフォームで会社を選ぶ |
【費用】ローンの借り換えにかかる手数料
住宅ローンが残っているマンションを貸し出す場合は、借り換えのための手数料がかかります。
住宅ローンは賃貸物件には使えないため、『不動産投資ローン』への借り換えが欠かせません。
借り換え先の『不動産投資ローン』に申し込むと、投資用の融資として妥当かどうかという観点から審査され、通過すれば借り換えの手続きに進みます。
借り換えでかかる手数料は40万~50万円が相場で、内訳は次のとおりです。
| 現在の住宅ローン側の費用 | 繰上返済手数料 |
|---|---|
| 新たな不動産投資ローン側の費用 | 事務手数料 |
| 収入印紙代 | |
| 保証料 | |
| 登記費用 | 抵当権抹消登録免許税 |
| 抵当権設定登録免許税 | |
| 行政書士に払う報酬 |
借り換え手数料も初期費用に含めて考え、回収可能な水準で家賃を決める必要があります。
不動産投資ローンに切り替えると、住宅ローンならではの優遇は受けられなくなります。
☑金利が住宅ローンより高くなる
☑借入期間が住宅ローンより短くなる
☑住宅ローン控除が適用されなくなる
税負担や毎月の返済額が増えるため、負担増を織り込んだうえで収支をシミュレーションすることが大切です。
| おすすめの住宅ローン比較サイト3選(無料) | |
 マネプロ | 借りられる金額ではなく借りるべき金額ベースでアドバイス 自分に合った金利タイプを判断してくれる ▼簡単1分入力で無料相談申し込み▼ マネプロに住宅ローン無料相談をする |
 モゲチェック | 0.2%台の銀行を紹介してくれる 家が決まっていなくても仮審査申し込みができる ▼たったの5分で診断▼ モゲチェックで住宅ローンを比較する |
 住もうよ!マイホーム | 最大3回までFPの変更もできる オンラインでも対面でも相談できる ▼無料で気軽に▼ 住もうよ!マイホームで無料相談をする |
【費用】管理費・修繕積立金
管理費・修繕積立金は、居住中から支払っている方が多いと思いますが、貸し出したあとも引き続き負担が必要です。
金額はマンションによって違いますので、ご自身の物件の費用を確認しておきましょう。
なお、築年数が進むほど修繕積立金は高くなりやすい傾向があります。
貸し出す場合は、こうした費用も利回りを左右する点を押さえておきましょう。
【費用】固定資産税・保険料
固定資産税・都市計画税といった税金や、火災保険をはじめとする保険料も、物件の所有者であるオーナーが支払う義務を負います。
自分が住んでいない賃貸物件でも、所有者として管理し費用を負担することが求められるため、現在払っている固定資産税・火災保険料は今後も続くものと考えておきましょう。
売却を選ぶほうが向いているマンションのケース
売却という選択が合いやすいのは、主に次の2つのケースです。
ここからは、ケースごとに理由を見ていきます。
将来も住むつもりのないマンション
将来にわたって自分で住む見込みがない場合は、売却を選ぶほうが向いていると考えられます。
新築マンションの場合は、まず貸し出してから後で売ることで、手取りを最大限に増やせることもあります。ただ、築年数を重ねた物件だと借り手を確保できない可能性があるのが理由です。
賃貸経営は、住んでくれる人がいてはじめて成り立つ事業です。
借り手を確保するには、リフォームに費用を投じたり、空室のあいだも管理の手間や維持費を負担し続けたりすることが求められます。
多額を投じてリフォームしても、入居者が見つかるとは限りません。想定した賃料では借り手が決まらず、収益につながらないことも考えられます。
対して売却の場合、賃貸経営で生じるような手間や継続的な維持費の負担は発生しません。
最近は、中古マンションを購入して自分好みにリノベーションしたいと考える人も多く、売ってしまうほうが結果的に収益面で有利になることもあります。
築年数がそれなりに経過した物件で、今後住む見込みがないなら、売却して現金に換え、新たな生活のスタートに充てるのが賢い選択といえるでしょう。
金融機関から賃貸の許可が下りないケース
住宅ローンを返済中の場合、原則として選べるのは売却のみとなります。
理由は、住宅ローンが契約者本人の居住用住宅を買うための資金として貸し出されるものだからです。
物件を人に貸すと“不動産投資”の扱いになり、住宅ローンで想定された融資の対象から外れてしまいます。
そのため、ローンの返済が残っているうちは、原則として賃貸に出せないわけです。
もっとも、例外的に賃貸が許されることもあり、代表的なのは次のようなケースです。
- 転勤など、やむを得ない事情がある場合
- 住宅ローンを組む段階から賃貸併用住宅として借りている場合
事情がやむを得ないものだと金融機関に判断されれば、賃貸への切り替えが認められることがあります。
貸し出しを考えている方は、まず借入先の金融機関に相談してみましょう。
なお、賃貸が承認された場合でも、不動産投資ローンへ借り換える際の審査を受けたり、借り換えにあたって(40万~50万)の費用が生じたり、金利の上昇によって月々の返済負担が重くなったりすることがあります。
「貸す」ときに発生する費用は「マンション【売る・貸す】収支一覧」で詳しくまとめていますので、賃貸に必要なコストもあわせて確認してみてください。
売却を進める際の判断材料としても、ぜひお役立てください。
マンションを「貸す」選択が向いているケース
売るより「貸す」を選んだほうがよいと考えられるのは、次の3つのケースです。
ここからは、各ケースで「貸す」が向いている理由を1つずつ見ていきます。
将来ふたたび住む予定があるケース
いずれまた自分でそのマンションに住むつもりなら、売却ではなく貸し出す方法が考えられます。
貸している間も所有者は自分のままなので、入居者との賃貸借契約が終われば、もう一度住まいとして使えるためです。
次のような希望や将来像を持っている方には、賃貸という選択肢が合っているでしょう。
- 転勤で一時的に転居するものの、5年以内に戻ってくる見込みがある
- 戻ったあとに住まい探しをやり直す手間や心配を避けたい
- 子育て環境に恵まれた今の住まいで子どもを育てたい
- 老後はローンを払い終えた住まいで、住居費をかけずに暮らしたい
- 気に入っている物件なので手元に残しておきたい
一度売ってしまうと、同じ物件をふたたび手に入れるのは難しいと考えられます。
手元に残したい住まいであれば、貸し出して所有を続ける方法を検討するとよいでしょう。
新築マンションを所有しているケース
自分が住む予定はなくても、新築のマンションなら、まずは賃貸に出してみる選択肢があります。
新築物件は借り手からの人気も高く、費用をかけた空室対策をとらなくても入居者が決まりやすい傾向にあるためです。
貸し出す際の初期費用を抑えられれば、利益を出しやすい物件といえるでしょう。
さらに、賃貸に使われているマンションは『収益物件』として扱われ、資産としての価値を保ったまま持ち続けやすくなります。
理由は、収益物件の売却価格が家賃収入と利回りをもとに算出されるためです。
賃貸中マンションを売るときの価格 = 家賃収入 ÷ 表面利回り
自分で住むための物件は、年数を重ねるにつれて売却価格が下がっていくのが一般的ですが、貸し出しておけば資産価値を保ちやすくなります。
売る時期を先に延ばしても、価格を大きく落とさずに現金に換えやすいという利点があります。
加えて、住まなくなった日から3年が経過する日を含む年の年末までに売れば、要件を満たすことで3,000万円の特別控除を利用できる可能性もあります。
新築マンションは賃貸と売却を組み合わせることで収益につながる可能性があるため、まずは貸し出してみるのも一案です。
賃貸の運営に手間・時間・コストを割けるケース
賃貸の運営に手間や時間、費用を割ける方にも「貸す」選択は合っています。
貸し出すと、次のような対応や支出が発生するためです。
| 貸し出した後に必要な対応 | 空室対策 物件と入居者の管理 マンション理事会への出席 確定申告 |
|---|---|
| 賃貸中にかかる費用 | 管理費・修繕積立金 固定資産税 都市計画税 損害保険料 設備の修繕にかかる費用 |
賃料収入を得るには、入居者が途切れないよう確保し続ける必要があります。
物件の状態によっては、費用をかけてリフォームしないと借り手がつかないこともあるでしょう。
空室が続く間は収入がない一方で、マンションの維持費は引き続き支払う必要があります。
さらに、自分が住んでいなくても所有者として理事会への出席を求められるほか、会社員であっても家賃収入については確定申告が必要です。
物件や入居者の管理を管理会社に任せれば負担は軽くなるものの、委託先を選ぶ手間がかかるうえ、トラブル時には所有者として対応や費用の負担を求められるケースもあります。
管理会社に委託すれば当然費用が発生するため、そのぶん収益性は下がります。
こうした手間を苦にせず、利益を目指して運営に取り組める方であれば、賃貸に向いているといえます。
本格的に収益目的の運用を始めたい場合は、不動産投資会社おすすめ18選と選び方を参考に、購入から管理までまとめて任せられる会社を探してみてください。
売却か賃貸かの判断材料になるマンション相場の確認サイト
前章では、マンションを売却する場合も賃貸に出す場合も、一定の費用が発生することをお伝えしました。
とはいえ、実際にいくらで手放せるのか、毎月どの程度の家賃が見込めるのかという収入面がはっきりしないと、利益が出るかどうかは見極めにくいものです。
こうした場面で役立つのが、相場の確認や複数社への一括査定を無料で利用できるサイトです。
相場を把握できれば、売却と賃貸それぞれの収支を試算しやすくなります。
手元に入るお金の目安をつかんだうえで売却か賃貸かを決めたい方は、以下のサイトを参考にしてみてください。
マンションナビ|売却時の相場を調べられる
【マンションナビ】は、マンションに絞って相場情報を提供しているサイトです。
地域ごとの相場を調べられるほか、2億を超えるデータに基づいて相場を算出しているため、売却価格の目安を精度高く把握しやすい点が特徴です。
加えて、売り時を試算できるシミュレーターも用意されており、資産価値をできるだけ高めた状態での売却を目指せます。
Web上ですぐに結果を確認できるため、まずは気軽に試してみてはいかがでしょうか。
\一度に依頼できるのは業界最大の9社まで/
いざ貸す|賃貸に出したときの家賃を見比べられる
【いざ貸す】は、所有するマンションを賃貸物件として貸し出したい方向けのサイトです。
複数社へまとめて査定を依頼して見比べられるので、自宅マンションを貸した場合にどのくらいの家賃が見込めるのかを把握できます。
加えて、個々の事情や希望に対応できる不動産会社も見えてくるため、相談相手となる会社探しにも役立ちます。
査定から比較までわずか60秒で済むため、時間に余裕のない方でも賃貸に向いているかどうかを確かめられます。賃貸では利回りが収益を大きく左右するので、家賃をどこまで高く設定できるかも重要な判断材料です。
プロの意見を聞いてみたい方は、ぜひ利用を検討してみてください。
\同一物件で100万円超えの差がつくことも!/
マンションの売却と賃貸で迷ったときのよくある質問
- ローンの返済中でも、マンションを人に貸すことはできますか?
-
住宅ローンは本人や家族が住むことを前提に融資されています。金融機関の了承を得ないまま賃貸に切り替えると、契約に反すると判断されるおそれがあります。
一方で、転勤のように避けられない理由がある場合は、借入先へ前もって相談すれば賃貸化を認めてもらえることもあります。ただ、状況によっては別のローンへの借り換えや、契約内容の変更を求められる場合があります。
- マンションを手放すときにかかる税金の目安を教えてください
-
所有期間が5年を超えるマンションを売って利益が出た場合は、所得税15%・住民税5%・復興特別所得税0.315%を合わせた20.315%の税率で課税されます。
なお、自宅として住まなくなった日を起点に、3年が経った年の年末までに売却が済めば、3,000万円の特別控除の対象になります。
- 賃貸に出すなら、利回りはどの程度を目安にすればよいですか?
-
表面利回りの目安としては、新築マンションで3〜4%、中古マンションで5.5〜8%程度といわれています。
表面利回りが「年間の家賃収入÷物件の購入価格」で求められるのに対し、実質利回りは管理費をはじめとした維持費用を差し引いて計算します。そのため、実質利回りは表面利回りよりも低い数字になります。
まとめ
本記事では、所有しているマンションを売却するか賃貸に出すかで悩んでいる方へ、選び方の目安をお伝えしてきました。
ここで要点を振り返っておきます。
前提として、どちらが向いているかは置かれた状況しだいで変わってきます。
売却のほうが適していると考えられるのは、次に当てはまる方です。
一方、賃貸に回すほうが向いているのは、次のような方といえます。
とはいえ、決める前にお金の出入りがどの程度になるのかも把握しておきたいところです。
売却・賃貸それぞれで見込める収入と必要な出費を、下の表に整理しました。
【売却する場合の収入・費用】
| 項目 | 金額の目安 | |
|---|---|---|
| 収入 | 売却代金 | 築年数や周辺エリアの相場などで変わる |
| 費用 | 仲介手数料 | 税込105万6,000円 売却価格3,000万円・消費税10%で計算したケース |
| 登記費用 | 13,000~18,000円 | |
| 収入印紙代 | 10,000円 価格が1,000万円を超え、5,000万円以下に収まる物件のとき | |
| 譲渡所得税 住民税 復興特別所得税 | 譲渡所得税:20.315% ※税制上の優遇措置あり 住民税:5% 復興特別所得税:0.315% 所有期間が5年を超えるマンションのケース |
【賃貸に出す場合の収入・費用】
| 項目 | 金額の目安 | |
|---|---|---|
| 収入 | 家賃 | 需要と利回りしだい |
| 礼金(敷金は預かり金扱い) | オーナーが決める | |
| 費用 | 仲介手数料 | 11万円 家賃10万円・消費税10%で計算したケース |
| 管理委託料 | 5,000円 家賃10万円・委託料率5%で計算したケース | |
| リフォーム等の空室対策費 | 物件の傷み具合しだい | |
| 住宅ローンの借り換え手数料 | 40~50万円 | |
| 管理費・修繕積立金 | 物件ごとに異なる | |
| 固定資産税・保険料 | 物件ごとに異なる |
得られる収入は、地域の相場や需要、間取り・面積といった条件で変わるので、本記事で具体的な額をお示しすることはできません。
もっとも、一括査定サービスを使えば、所有マンションのおおよその相場を手早く確認できます。
こうした便利なサービスで収支を試算したうえで、資産をより大きくできると考えられる選択肢を検討してみてください。
| 売却査定でおすすめな不動産一括査定 | |
LIFULL HOME’S | 匿名査定も可能 当サイト内のランキング記事でも評価1位 ▼1分で簡単無料査定&提携数No.1▼ |
SUUMO | 不動産最大手リクルート運営 大手~地域密着まで網羅的に査定可能 ▼ 圧倒的知名度・評判No.1 ▼ SUUMOで不動産査定をしてみる |
| 不動産を賃貸に出してみたい方におすすめ | |
いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ いざ貸すで賃貸査定 |