自宅賃貸とは、自分の住まいとして所有している家を第三者に貸し、賃料を受け取る形で運用する賃貸経営を指します。
住まいを他人に貸すことには、うれしい面と注意したい面の両方があり、主なものは次のとおりです。
| 【主なメリット】 | 【主なデメリット】 |
|---|---|
| ・毎月の賃料という収入を見込める ・物件の管理はプロの会社に任せられる ・住宅ローン金利などを必要経費に含められる | ・貸し出しの準備に費用がかかる ・家の設備が傷んだり劣化したりする可能性がある ・貸主としての責任を負うため、手間が増える ・借り手が決まらない、またはトラブルが起きる可能性がある ・退去を求めても応じてもらえないことがある |
なお、ローン返済中の家であっても、貸し出すことはできるとされています。
もっとも、次の条件のうちどちらか一つを満たしていることが求められます。
・ローンを完済する、または事業用ローン(一般物件向けのローン)へ借り換えたうえで貸し出す
・転勤といった避けられない事情があり、金融機関から貸し出しの承諾を得ている
自宅を貸して得た賃料は、所得税・住民税がかかる対象となります。
賃料収入は給与による所得と合わせて計算されるため、多くのケースで所得税・住民税の負担がその分だけ重くなります。
また、固定資産税と都市計画税は不動産を持っていることに対してかかる税金です。家を貸している間も納付は続くので、あわせて気をつけておきましょう。
住まいを貸し出すと決めたら、賃貸管理一括査定サイトを活用して、管理を任せる会社を選ぶとよいでしょう。
本記事では、自宅を他人に貸す前に押さえておきたいポイントを整理しています。
◎自宅を貸すときの2種類の管理方法
◎ローン返済中の自宅を貸し出すための条件
◎自宅を貸すことで得られるメリット
◎自宅を貸すときに注意したいデメリット
◎自宅を貸したほうがよいケースと避けたほうがよいケース
読み終えるころには、気になっていた疑問の多くが解消しているはずです。
ご自身の住まいを貸し出すか否か、納得したうえで判断するための一助になれば幸いです。
また、本章に入る前に不動産を管理会社に依頼する際の大事なことをお伝えしておきます。
不動産の管理会社選びは、収益やトラブルの有無を左右する重要なポイントです。
「どこに相談すればいいのか分からない…」という方も多いですが、安易に決めてしまうと後悔するケースも少なくありません。
最近では、提携会社や得意分野で比較できる「一括管理比較サービス」も登場しています。
無料で複数の管理会社を比較し、自分に合った方法を選びましょう。
| おすすめ賃貸査定3選 | |
 いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ いざ貸すで賃貸査定 |
 イエカレ | 土地活用・賃貸管理・売却プランをまとめて比較 無料の電話相談も可能 ▼簡単無料で一括比較▼ |
 リビンマッチ賃貸管理 | 幅広い物件タイプに対応 最短45秒で査定スタート ▼完全無料で賃貸査定▼ リビンマッチで賃貸査定 |
面倒な管理はプロに丸投げ!費用・対応内容を一括チェックしましょう。
「まだ貸すかどうか決めていない」「何から始めていいかわからない」そんな方でも大丈夫です。
一括比較サービスなら、費用はかからず、まずは情報収集だけでもOK。
相談だけして、断ることももちろん可能です。
まずは自分に合う会社を知ることから。後悔しない賃貸経営のために、気軽に活用してみてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
自宅を賃貸物件として貸し出す進め方
「転勤が決まって持ち家に誰も住まなくなる」「住まいを買い替えたため、親から受け継いだ古い家を離れる」といった事情から、自宅を人に貸したいと考える方は少なくないはずです。
自宅を貸すときは、最初に管理のやり方と契約のかたちを、下の表に挙げた種類から検討し、ご自身の状況に合うものを見きわめることが求められます。
| 管理のやり方 | 委託管理 | 賃貸の管理業務を管理会社へ任せる |
|---|---|---|
| 自主管理 | 貸主が自ら賃貸の管理を担う | |
| 契約のかたち | 普通借家契約 | 賃貸住宅の貸し借りで広く用いられている契約のかたち 期間を決めて結び、満了時には更新が可能 |
| 定期借家契約 | 締結時に決めた期間が終わると、更新されずにそのまま契約が終わるかたち | |
| サブリース | サブリース会社や賃貸管理会社が物件を貸主から一括で借り、入居者へ転貸するかたち |
以下では「2種の管理方法」と「3種の賃貸契約」を順に見ていきます。
自宅を貸すときの2種の管理方法|委託管理と自主管理
物件を貸し出したら、あとは何もしなくてよいというものではありません。
入居者探しや家賃の受け取り、建物の手入れなど、こなすべき管理の仕事は多岐にわたります。
こうした業務の担い方は、「賃貸管理を専門に扱う管理会社へ任せる」か、「オーナー自らが担う」かの2パターンに大別できます。
管理会社へ任せる「委託管理」
最初に挙げるのは、賃貸物件の管理業務を賃貸管理会社や不動産会社へ依頼する「委託管理」です。
管理業務の中身はおおむね下の表のとおりです。委託管理では、まとめて任せる方法のほか、オーナーさんが対応できる部分は自分でこなし、手に余るものだけを依頼するやり方も選べます。
| 賃貸管理で発生するおもな業務 | |
|---|---|
| 入居までのサポート | 入居者の募集 |
| 賃貸借契約の締結 | |
| 入居時の対応 | |
| 契約まわりの管理 | 家賃の回収 |
| 更新手続き | |
| 解約手続き | |
| トラブルへの対処 | |
| 建物の維持 | 建物の清掃 |
| 設備の管理と点検 | |
| 経営面のサポート | 経営・資金の計画づくり |
| 資産の活用 | |
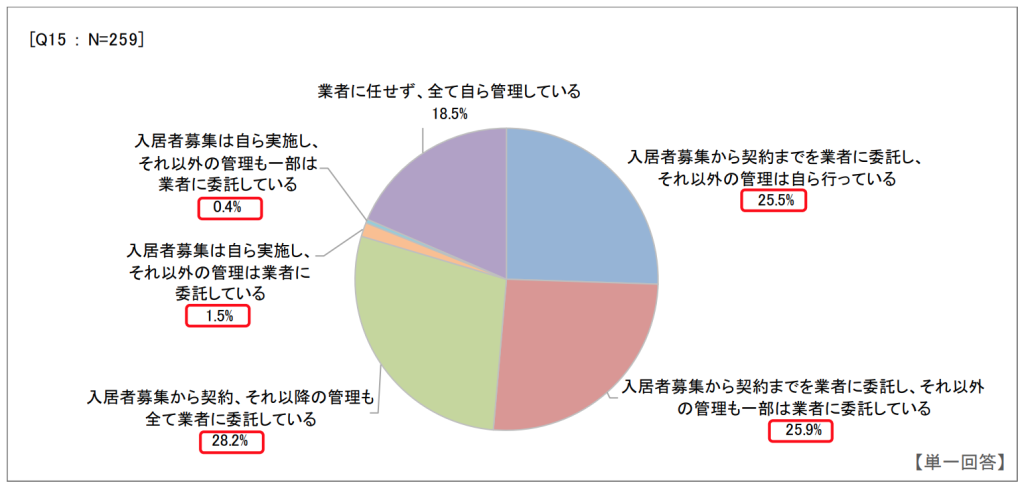
国土交通省が2019年に行った「賃貸住宅管理業務に関するアンケート調査」では、入居者の募集や契約をはじめとする管理業務について、全部もしくは一部を業者へ任せているオーナーさんが約8割を占めています。
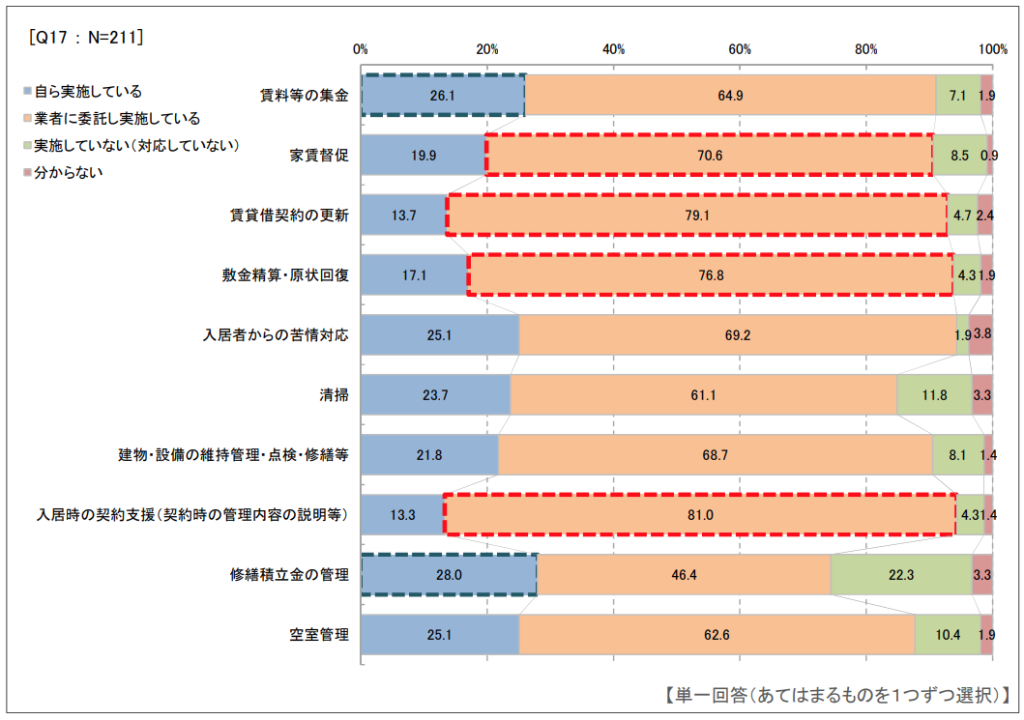
もっとも、管理業務をまるごと委託しているのは3割弱にとどまります。残りのオーナーさんは、家賃の集金や資金の管理、清掃、入居者からの苦情への対応などを自ら引き受けつつ、契約手続きや滞納家賃の督促、原状回復などを業者へ任せる傾向が強いとみられます。
【オーナーが選んでいる募集・契約・入居中の管理のかたち】
【業務別に見た管理の担い手】
当然ながら、任せる業務を広げるほど、管理会社へ払う管理手数料などのコストはかさみます。
コストをなるべく抑えたいオーナーさんは、自分でこなせる業務はできるだけ引き受け、依頼する範囲を絞るのが一案です。
・時間の面でも業務の難しさの面でも、自分で管理を続けるのが厳しい場合
・転勤などで遠くへ移り住む場合(思わぬ事態が起きても、物件へすぐ駆けつけられない)
オーナーが自ら担う「自主管理」
反対に、オーナーさんが管理業務を自分でこなす「自主管理」を選ぶこともできます。
先ほどのグラフでは、管理業務を一切任せず、すべて自力で対応している方も18.5%いることがわかります。
所有している物件を自分で管理する分には、資格を取る必要はとくにありません。
(なお、他人が持つ不動産の管理や売買を行う場合は、国家資格の「宅建(=宅地建物取引士)」が求められる点に気をつけてください。)
とはいえ、入居者を募る広告の掲載や契約の締結を行うには、業務の進め方や関係する法律を学んでおくことが欠かせないでしょう。
賃貸オーナーを対象にしたセミナーや無料の動画も数多く用意されていますので、自主管理を選ぶのであれば、始める前に必要な知識を身につけておくことをおすすめします。
・管理コストをかけずに、家賃収入をできるだけ多く残したい場合
・貸し出す自宅のそばに住んでいる、時間の融通がきくなど、管理に手間や時間を割きやすい場合
賃貸借契約で選べる3種の形式|普通借家契約、定期借家契約、サブリース
自宅を貸し出す際は、借り主と賃貸借契約を交わすことになりますが、契約のかたちにも3タイプがあります。
状況に合わない契約を選んでしまうと、後になって「出ていってほしいのに住み続けられる」といったもめごとを招くおそれもあります。各契約の特徴を押さえておきましょう。
広く使われている「普通借家契約」
「普通借家契約」は、その名が示すとおり、賃貸住宅を貸し借りするときにごく一般的に使われる契約のかたちです。
契約期間を決めておき、満了を迎えたら更新することが可能です。
現実にも、賃貸契約の多くがこの普通借家契約によって結ばれています。
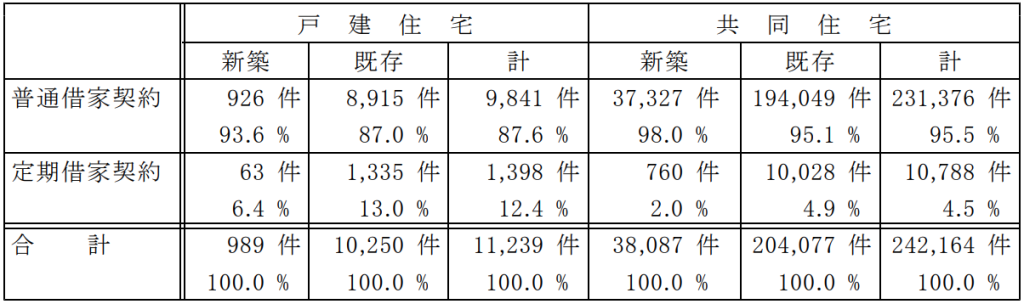
やや古い調査ではありますが、国土交通省が2007年に発表した「定期借家制度実態調査(不動産業者)」では、賃貸契約の9割前後を普通借家契約が占めていました。
【新築・既存の別に見た契約形態(普通借家/定期借家)の比率】
もっとも、自宅を貸し出すケースでは、普通借家契約がオーナーにとって不利に働くこともあります。
理由として、普通借家契約は借り主の立場が手厚く守られており、オーナーさん側の事情で「契約を終わらせたい」「出ていってほしい」と考えても、借り主が応じなければ更新を受け入れざるを得ないのが実情です。
自宅を貸すのが一時的で、何年か後には自分が戻って暮らしたいとお考えなら、普通借家契約は避けておくのが無難でしょう。
・オーナーが自宅へ戻るつもりがなく、長く貸し続ける場合
・家賃収入をできるだけ増やしたい場合(一般に、定期借家契約よりも普通借家契約のほうが家賃を高めに設定しやすい)
期間満了で終わる「定期借家契約」
対して「定期借家契約」は、締結時に期間を決めておき、期間が終わると更新されずに賃貸契約が終了する契約のかたちです。
先ほどの統計表では、定期借家契約が占める割合は戸建てで12%強、アパート・マンションで5%弱と少数にとどまります。それでも、自宅を貸し出すケースではこちらをすすめられることが少なくありません。
前述のとおり、普通借家契約を結んだ場合は、オーナー側が契約を終えたいと望んでも、借り主に住み続ける意思があれば更新に応じることになるからです。
定期借家契約であれば、当初に決めた契約期間の満了をもって退去してもらうのが原則です。
「何年かのうちにオーナー自身がまた住みたい」というケースや、「トラブルの多い入居者に居座られたら困る」と心配な場合には、定期借家契約が選択肢になるでしょう。
ただし、定期借家契約の賃料は、普通借家契約と比べて1割程度低くなるのが一般的です。
家賃をできるだけ高く設定したいオーナーさんは、リスクを承知したうえで普通借家契約を選ぶ方法も考えられます。
・転勤で家を空ける期間だけ貸し出すなど、何年かのうちにオーナーが自宅へ戻りたい場合
・いずれ売却や解体をするつもりで、その時期には円滑に退去してもらいたい場合
借り上げ方式の「サブリース」
賃貸には、もうひとつ「サブリース」と呼ばれる契約のかたちもあります。
賃貸経営を本業とするサブリース会社や賃貸管理会社が、オーナーさんの物件をまとめて借り受け、入居者へ転貸する仕組みです。
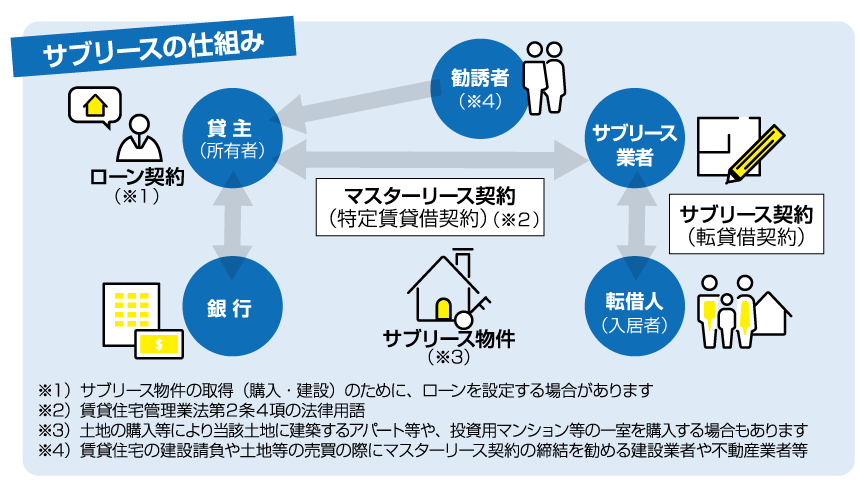
入居者の募集から入居中の対応、物件の管理までをサブリース会社や管理会社へ一任できるため、多忙で管理に時間や労力を割けないオーナーさんには使い勝手のよい契約形態といえます。
空室保証付きのプランを選んでおけば、入居者が決まらない期間も家賃収入を受け取れます。
その一方で、サブリースは管理の委託や家賃保証が含まれる分、ほかの契約形態よりも賃料が低めに設定されることが多いとされています。
入居者と直接契約を結ぶ普通借家契約・定期借家契約と比べると、手元に残る金額が減るおそれがある点には注意が必要でしょう。
なお、サブリースは、普通借家契約や定期借家契約と同じ階層に並ぶ分類ではありません。
普通借家契約と定期借家契約は、中身に違いはあるものの、いずれもオーナーと入居者が直接交わす契約です。
一方のサブリースは、オーナーが契約を結ぶ相手が管理会社になる点が大きく異なります。
このため、サブリースの契約にも定期借家契約によるものと普通借家契約によるものがあります。解約のしやすさを重視するなら、管理会社とのサブリースを定期借家契約で結ぶ方法を検討するとよいでしょう。
・賃貸経営をプロへ任せたい場合
・入居者が決まらなくても、空室保証によって一定の家賃収入を得たい場合
\空室の不安を減らして貸し出したい方へ/
持ち家を貸し出す利点|家賃の収入化・管理の外部委託・住宅ローン利息の経費算入
ここまでは、持ち家を人に貸す際に押さえておきたい基本的なポイントを見てきました。
以下では、これまでの内容を確認したうえで「それでも住まいを貸したい」と前向きに考えている方に向けて、メリット・デメリットや貸し出すまでの手順といった、実務に役立つ内容を順に取り上げます。
最初に取り上げるのは、持ち家を貸すことで得られる利点です。
代表的なものとして、次の3つが考えられます。
・毎月の家賃という収入の確保
・専門会社への住まいの管理委託
・ローン利息などの必要経費への算入
毎月の家賃という収入の確保
持ち家を人に貸すことで得られる一番大きな利点は、毎月の賃料が収入として入ってくる点です。
住まいは所有しているだけでも、維持管理のための出費や固定資産税など、多様な費用が生じ続けます。
自分で暮らしている間は住居費の一部と考えられますが、転勤などで住まいを移すと、誰も住まない家のために同じ出費を払い続けることになります。
賃料が入れば、こうした出費の穴埋めに回せるため、家計への負担を軽くできるでしょう。
物件の条件に恵まれていれば賃料を高めに設定しやすく、手元に利益が残るケースも考えられます。
| おすすめ賃貸査定3選 | |
いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ いざ貸すで賃貸査定 |
イエカレ | 土地活用・賃貸管理・売却プランをまとめて比較 無料の電話相談も可能 ▼簡単無料で一括比較▼ |
リビンマッチ賃貸管理 | 幅広い物件タイプに対応 最短45秒で査定スタート ▼完全無料で賃貸査定▼ リビンマッチで賃貸査定 |
専門会社への住まいの管理委託
転居などで住まいを離れることになっても、誰も住まないまま放っておくのはおすすめできません。
住人のいない建物はカビや害虫が出やすく、庭も荒れがちになるなど、傷みが早く進む傾向にあるためです。
一般的には、家族などが定期的に様子を見に帰ったり、空き家管理を請け負う専門会社に任せたりしますが、どちらの方法も時間やお金の負担が伴います。
貸し出す形にすれば、仲介を担う不動産会社が建物の管理を引き受けてくれるため、心配ごとを減らせます。
さらに、普段の掃除やちょっとした手入れは入居者が行ってくれると期待でき、建物の傷みが進むのを遅らせる効果も見込めるでしょう。
ローン利息などの必要経費への算入
加えて、賃料という収入が生まれると、持ち家に関わる多くの支出を、賃貸経営の必要経費として扱えるようになります。
経費として認められる可能性がある主な項目は次のとおりで、税負担の軽減が期待できます。
・固定資産税、都市計画税
・住宅ローンの利息部分(元本部分は経費にできません)
・火災保険料や地震保険料といった損害保険料
・賃貸管理会社へ支払う手数料
・減価償却費
・修繕費
・管理費・共益費(マンションの場合):相場は家賃の5〜10%程度 など
貸し出していなければ、いずれも暮らしを維持するための支払いで終わってしまう費用です。
税負担を軽くすることに結びつけられる点は、大きな利点といえるでしょう。
\貸し出して税負担を抑えたい方へ/
自宅賃貸化で生じるデメリット|費用負担・設備の傷み・管理の手間・退去をめぐるリスク
自宅を貸し出すことには、良い面だけがあるわけではありません。
あらかじめ把握しておきたい主なデメリットは、次のとおりです。
・貸し出しにともなう諸費用の発生
・住まいの設備が傷みやすくなる懸念
・貸主の法的義務による負担の増加
・空室の長期化や入居者トラブルの懸念
・退去を求めても応じてもらえないリスク
貸し出しにともなう諸費用の発生
自分で住んでいる間は不要だった出費が、貸し出しを始めると新たに生じます。
代表的な費用には、次のようなものがあります。
・賃料収入に課される所得税・住民税といった税金
・仲介を不動産仲介業者へ頼むときの仲介手数料:上限は消費税込みで家賃の1.1か月分
・管理を賃貸管理会社へ任せるときの管理手数料:5%程度が相場で、会社によって3〜10%程度の開きがある
・住まいが傷んでいるときのハウスクリーニングやリフォームにかかる費用:「7-1.クリーニングやリフォームの費用」で解説
など
設定できる家賃が低めなうえに、こうした出費がかさむと、差し引いて手元に残る金額は想定を下回ることもあるでしょう。
費用に見合う収益を得られるかどうか、家賃と支出の釣り合いを事前に十分検討しておくと安心です。
| おすすめのリフォームの無料相談サービス | |
|---|---|
  SUUMO リフォーム | 【すべてのサービスが無料|相談だけでもOK】 ・リフォーム計画・費用について教えてくれる ・条件にあう会社を3~4社紹介してくれる ・約900社の優良リフォーム会社から紹介してくれる ▼圧倒的認知度で安心・無料▼ SUUMOでリフォーム会社を選ぶ |
 ホームプロ | 【地元の優良企業を紹介してくれる】 ・全国で約1,100社の優良企業からピッタリの業者を紹介してくれる ・利用者満足度90%、成約件数6,202件の実績(22025年4月〜2026年3月) ▼無料・匿名で選べる▼ ホームプロでリフォーム会社を選ぶ |
 タウンライフ リフォーム | 【全国600社以上の中からピックアップしてくれる】 ・大手リフォーム会社から地域密型工務店まで基準をクリアした会社を紹介 ・累計利用者数67万人以上が利用 ▼簡単60秒で入力▼ タウンライフリフォームで会社を選ぶ |
住まいの設備が傷みやすくなる懸念
先に「入居者による汚損やトラブルのリスク」として取り上げたように、他人に住まいを貸すと、建物の傷みが早まることも考えられます。
どの程度傷むかは入居者次第の面が大きく、清潔を好み良識のある人が住めば、良い状態が保たれて劣化を抑えられる可能性もあります。
一方で、マナーに問題のある入居者が入った場合には、室内の汚れや設備の破損といったリスクを避けにくくなります。
こうした事態を防ぐためにも、入居審査は慎重に進めることが大切です。
貸主の法的義務による負担の増加
賃貸借契約を交わすと、貸主である家主には次のような法律上の義務が生じます。
・必要に応じて修繕を行う義務
・住まいの維持管理に要する費用を負担する義務
このため、自分で住んでいた頃は気に留めず放っておいた傷みや設備の不調についても、家主の費用で直す必要が出てくるかもしれず、負担は大きくなりがちです。
空室の長期化や入居者トラブルの懸念
貸し出しを始めても、すぐに借り手が決まり、空室のないまま順調に運営できるとは言い切れません。
借り手がつかない空室の問題や、入居者からの苦情・トラブルは、賃貸経営と切り離しにくいものです。
家主の立場として、こうした事態への対応が求められます。
入居がなかなか決まらないときは、不動産会社と話し合って広告の出し方を見直す、修繕やリフォームを行う、家賃を引き下げるなどの手立てを検討することになります。
トラブルについても、不動産会社が間に入って対応してくれるケースはあるものの、オーナー自身が仲裁や対応策に乗り出す場面もあり、その際は時間や労力を割かれることになるでしょう。
退去を求めても応じてもらえないリスク
一度貸し出すと、契約内容によっては、自分の所有物であっても思いどおりに使えなくなることがあります。
とりわけ、「普通借家契約」の解説などで触れたとおり、退去を望んでも入居者を立ち退かせられない点は大きなリスクといえます。
「自分が戻って住みたい」「親族が近くへ転勤や進学をするので、その家に住まわせたい」「不動産価格が上がっている今のうちに早めに売りたい」といった事情があっても、普通借家契約では入居者側の意向が優先されます。
契約を締結するときは、こうした不利益が生じないよう、内容を十分に吟味してください。
\退去しにくい契約で気をつけたい点をチェック/
自宅の貸し出しに向いているケース・向いていないケース
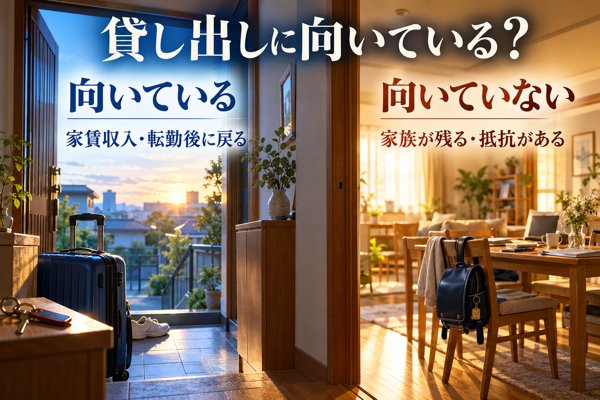
ここまで見てきたとおり、持ち家を人に貸すことには利点と注意点の両面があります。
そこで本章では、貸し出しが向いている状況と、見送ったほうが無難な状況をそれぞれ整理して紹介します。
賃貸に向いているケース|家賃収入が目的・将来また住む予定
次のような状況に当てはまる方は、自宅の貸し出しを前向きに検討する価値があるといえます。
・リスクを理解したうえで、何より家賃収入を確保したい
・転勤で一時的に家を離れるものの、数年後に戻る見込みがあり、帰任後もこの持ち家で暮らしたい
・転勤のように避けられない事情で転居する一方、住宅ローンがまだ残っているため、家賃収入を返済の原資にしたい
とりわけ転勤が理由で転居するケースでは、金融機関へ事情を伝えて相談することで、住宅ローンをそのまま続けられる見込みも高いと考えられます。
返済を続けられる状態であれば、毎月の支払いに家賃収入を回して住まいにかかる出費を抑えられるため、賃貸は有力な選択肢のひとつになるでしょう。
築年数を重ねた住まいを貸し出すときは、修繕の進め方や契約内容の考え方が異なってくるため、古い家を貸すときのリスクと対策にも目を通しておくと安心です。
賃貸を見送ったほうがよいケース|家族が自宅に残る場合や貸すことへの抵抗感が大きい場合
一方で、次のような事情を抱えている場合は、貸し出しを控えたほうが無難です。
・転勤は決まったものの、子どもの通学や配偶者の勤務先などの事情から家族は同行せず、今の家で暮らし続けたい
・自分の家に第三者が暮らすことに、気持ちのうえで抵抗を感じる
転勤の辞令が出たとき、多くの方が最初に向き合うのは「家族そろって転居するのか、単身で赴任するのか」という選択ではないでしょうか。
たとえば、子どもが地元の学校への進学を控えていたり、受験に向けて勉強を進めていたりすると、今の住まいにとどまりたいという声が出ることも考えられます。
さらに、配偶者が仕事を続ける必要があったり、配偶者の収入が家計の柱になっていたりする場合も、単身赴任を選んだほうが得られる利点は多いと考えられます。
このような状況では、転勤する本人が自宅を貸したいと考えていても、現実には実行しにくいでしょう。
ほかにも、「家の中に知らない人を入れたくない」「思い入れを持って建てた大切な住まいを、他人に好きなように変えられたくない」と感じる家族がいるなら、賃貸以外の方法を考えたほうがよいかもしれません。
住宅ローン返済中の自宅を貸し出すための条件
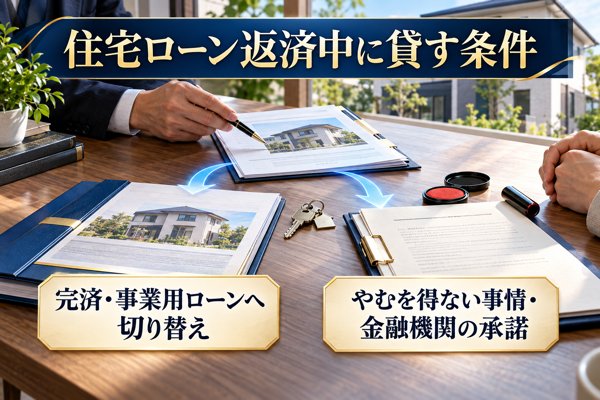
自宅の賃貸化を検討している方のなかには、まだローンの返済が続いているケースも少なくないはずです。
実際に、「ローン返済中の家でも、人に貸すことは認められるの?」といった相談が多く寄せられます。
先にお伝えすると、ローンの返済途中であっても、自宅を貸し出すこと自体はできます。
もっとも、ローンを返し終えた家とは事情が違い、次に挙げる条件のどちらかを満たすことが求められます。
・ローンを全額返済する、または事業用にも使えるローンへ切り替えたうえで貸し出す
・転勤のようなやむを得ない事情があり、金融機関の承諾を得て貸し出す
以下で順番に見ていきましょう。
住宅ローンの全額返済、または事業用にも使えるローンへの切り替え
貸し出す前にローンを返し終えていれば、自宅の賃貸化に支障が生じることは基本的にありません。
住宅ローンはもともと、購入者本人が暮らす住まいを買うときに限って使える融資です。
居住を目的としていることから、金利も比較的低い水準に設定されています。
家を貸し出すとなると、「借りた本人が住んでいない」「家の用途が住まいから、家賃を得るための事業用へと変わる」という点が問題となり、原則として住宅ローンをそのまま続けることは認められません。
以上のことから、貸し出しを考えるなら、事前にローンを返し終えておくことが求められるわけです。
とはいえ、「一括で返すお金は用意できないものの、家を貸して家賃を得たい」と考える方もいらっしゃるはずです。
そうしたケースでは、事業用の物件にも利用できるローンへ住宅ローンから乗り換えるという選択肢があります。
金利はやや上がるものの、「賃貸経営用の物件」として融資を受けつつ、家を貸し出せるようになります。
転勤などやむを得ない事情による、金融機関の承諾を得た貸し出し
一括返済や借り換えをしなくても、住宅ローンを払い続けながら自宅を貸せるケースも考えられます。
具体的には、転勤のような避けられない事情で家を貸し出すときに、ローンを借りている金融機関へ前もって相談すれば、引き続きローンの利用を認めてもらえる場合があるのです。
背景には、家を貸すとはいえ「賃貸経営を事業として営む」目的ではない、という事情があります。
本人が暮らすための住まいという位置づけは変わらず、「転勤期間が明けたらまたこの家に住みたい」「留守のあいだ空き家にするより、家賃を受け取ってローン返済の足しにしたい」といった事情を金融機関に理解してもらえれば、ローンを続けたまま貸し出すことが認められる可能性があります。
承諾を得るには、何よりも先に、借入先の金融機関へ相談することをおすすめします。
無断で貸し出した場合、金融機関との信頼関係が損なわれるうえ、契約違反とみなされて残っているローンをまとめて返すよう請求されるおそれもあるため、避けたほうが賢明です。
\転勤時に自宅を貸せるか確かめる/
自宅を賃貸に出し、自分も別の賃貸住宅で暮らす場合の考え方
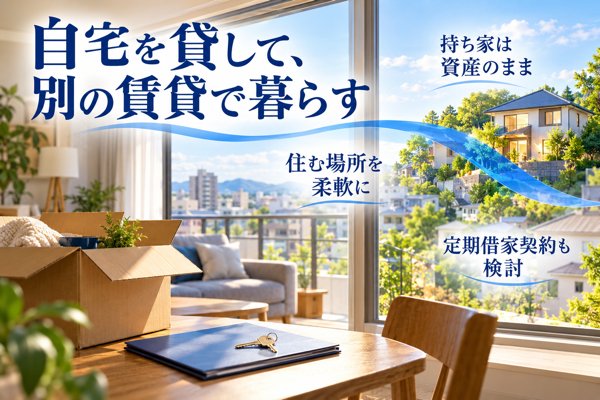
持ち家を貸し出したいと考える方のなかには、「自分自身もほかの賃貸物件に移り住む」というパターンも見られます。
一見すると、遠回りな選択に思えるかもしれません。
家賃収入が入ってきても、引き換えに自分が家賃を払い続けるのなら、「もとの家にそのまま暮らしたほうが得なのでは?」と感じる方も多いはずです。
ただし、状況によってはこの選択がうまく合うこともあります。
本章では、こうした住まい方について整理していきます。
持ち家を貸して別の賃貸で暮らすメリット|収益化と住まい選びの自由
自宅を貸しながら別の賃貸に住む方法には、主に次のような利点が挙げられます。
持ち家を収入源にできる
仮に、自分が借りる物件の家賃が、自宅を貸して得られる家賃より高い場合、住まいにかかる費用の一部は自己負担になります。
逆に、自宅から入る家賃のほうが上回っていれば、その差額が手元の収入としてプラスされます。
・自宅を家賃8万円で貸し出し、住まいとして家賃10万円の部屋を借りた場合
→8万円 − 10万円= − 2万円となり、毎月2万円を自分で負担する
・自宅を家賃10万円で貸し出し、住まいとして家賃8万円の部屋を借りた場合
→ 10万円 − 8万円=2万円が手元に残る
※実際には、貸す側として支払う管理手数料や、借りる側として負担する管理費など、ほかの費用もかかります。
都心のように家賃相場が高い地域に自宅があり、ご自身は家賃を抑えられるエリアで暮らしたいときには、有利に働きやすい方法といえるでしょう。
暮らすエリアを柔軟に選べる
次に挙げられる利点は、マイホームという財産を手放さずに、住みたいエリアを賃貸で柔軟に選択できる点です。
家を所有しているからといって、全員がそこでの暮らしを望んでいるわけではありません。
たとえば「相続で受け継いだ実家だが、自分にとっては暮らしにくい」「購入時は利便性の高い立地が気に入っていたものの、リモートワークに切り替わったため、子どものことも考えて環境に恵まれた郊外へ移りたい」といった事情もあり得ます。
住まいに求める条件は、暮らしの状況や心境の移り変わりによって変化していくものです。
こうした点で、自宅を貸して別の賃貸に住む方法なら、持ち家を「資産」として残しながらも「住まい」としては縛られることなく、その時々の自分に合ったエリアや暮らしたい場所へ柔軟に移り住めるでしょう。
持ち家を貸して別の賃貸で暮らすデメリット|契約の種類次第で生じる自宅へ戻れないリスク
もちろん、注意しておきたい欠点も存在します。
・契約の種類次第では、戻りたいときに自宅へ戻れないおそれがある
・借り手によっては、トラブルや住まいの汚れ・破損が生じるリスクがある
契約の種類次第では、戻りたいときに自宅へ戻れないおそれがある
「賃貸借契約の形式3種」で触れたとおり、自宅を貸す際の契約を「普通借家契約」にすると、借り手に出ていってもらいたい場面でも、契約を続けざるを得ない状況になりかねません。
結果として、「いずれ自分で住み直したい」と考えても、かなわない可能性があります。
先にもお伝えしたとおり、自宅を貸し出すときは、原則として「定期借家契約」を選んでおくと安心につながるでしょう。
借り手によっては、トラブルや住まいの汚れ・破損が生じるリスクがある
家を他人に貸すことは、自分が見ていない場所で住まいがどう扱われているか把握しにくい、という面もあわせ持っています。
マナーに問題のある借り手に当たった場合、賃貸期間中に室内を汚されたり傷められたり、騒音をはじめとした近隣とのトラブルを招かれたりすることも考えられます。
こうした事態になれば、管理会社へ管理を委託していても、オーナー自身が借り手との話し合いや近所からの苦情への対応を求められる場面が出てきます。
特に遠く離れた地域の賃貸住宅で暮らしている場合、対応のための時間や労力がかさむ点は、大きな負担となりやすいでしょう。
持ち家を貸して別の賃貸で暮らす方法が合うケース|転勤予定の方に特に適した選択
自宅を貸しながら別の賃貸に住む方法は、どのような方に適しているのでしょうか。
代表的なのは、次のようなケースです。
・転勤により自宅を空けることになったものの、売却は避けたい場合
・家賃相場の高い地域に自宅があり、ご自身は郊外のような家賃を抑えやすい地域で暮らしたい場合
・持ち家を資産として残しつつ、ライフステージや状況の変化に応じて住まいを柔軟に移したい場合
とりわけ転勤では、自宅の維持費に加えて赴任先の家賃や生活費もかかり、出費が二重になりがちです。
負担を少しでも和らげる手段として、空き家になった自宅を貸し出し、家賃収入を確保するのは有効な選択肢といえるでしょう。
\転勤期間中に貸せるかチェックする/
自宅を賃貸化する際に生じる費用・税金の目安額
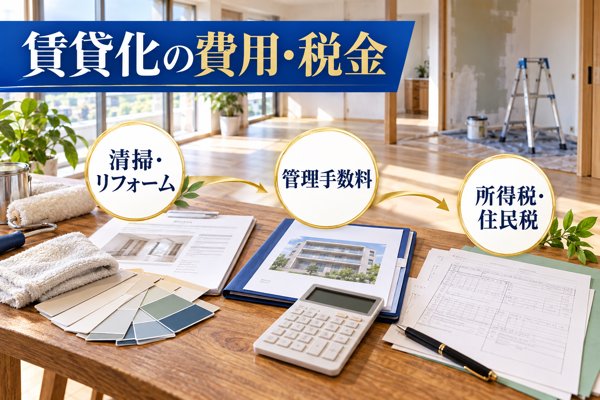
ここまでの良い面・注意したい面を踏まえて、「自宅を貸す方向で進めたい」と気持ちが固まってきた方も少なくないと思います。
とはいえ、行動に移す前の段階で、デメリットの項で触れた賃貸に出す際の費用をあらためて洗い出し、収入と支出の見通しを立てておくことが大切です。
以下では、発生しやすい費用の種類と相場感、おおよその金額をまとめました。見込める家賃収入と照らし合わせる際の材料としてお役立てください。
ハウスクリーニング・リフォームにかかる費用|クリーニング代は1LDKなら平均5万円
長く自分たちの住まいとして使ってきた家を他人に貸すわけですから、専門業者による清掃や改修が求められるケースは多いと考えられます。
普段から丁寧に暮らしていたとしても、入居を検討する人の目線では汚れや傷みが目につく箇所があるものです。
室内を清潔な状態に仕上げておけば、借り手が決まりやすくなるうえ、設定できる家賃が上がる可能性もあります。
可能であれば、ハウスクリーニングは実施しておくことをおすすめします。
加えて、老朽化した設備や故障している部分がある場合は、改修や修理も検討が必要になります。
金額は工事の内容次第で変わりますが、おおまかな目安は次のとおりです。
| 項目 | 費用の目安 | |
|---|---|---|
| ハウスクリーニング | <マンション> 1R・1K:1万3,000〜3万円程度 1DK:1万8,000〜5万4,000円程度 1LDK(2DK):2万2,000〜7万7,000円程度 2LDK(3DK):3万2,000〜10万円程度 3LDK(4DK):6万1,000〜10万8,000円程度 4LDK(5DK):7万5,000〜12万円程度 5LDK~:8万〜15万円程度〜 | <戸建て> 1LDK(2DK):3万8,000〜7万5,000円程度 2LDK(3DK):6万〜9万円程度 3LDK(4DK):7万4,000〜10万8,000円程度 4LDK(5DK):8万7,000〜12万5,000円程度 5LDK~:13万円程度〜 |
| リフォーム | 1㎡ × 1万円〜 | |
| 設備の修繕 | 修繕の内容次第 | |
| おすすめのリフォームの無料相談サービス | |
|---|---|
SUUMO リフォーム | 【すべてのサービスが無料|相談だけでもOK】 ・リフォーム計画・費用について教えてくれる ・条件にあう会社を3~4社紹介してくれる ・約900社の優良リフォーム会社から紹介してくれる ▼圧倒的認知度で安心・無料▼ SUUMOでリフォーム会社を選ぶ |
ホームプロ | 【地元の優良企業を紹介してくれる】 ・全国で約1,100社の優良企業からピッタリの業者を紹介してくれる ・利用者満足度90%、成約件数6,202件の実績(22025年4月〜2026年3月) ▼無料・匿名で選べる▼ ホームプロでリフォーム会社を選ぶ |
タウンライフ リフォーム | 【全国600社以上の中からピックアップしてくれる】 ・大手リフォーム会社から地域密型工務店まで基準をクリアした会社を紹介 ・累計利用者数67万人以上が利用 ▼簡単60秒で入力▼ タウンライフリフォームで会社を選ぶ |
管理会社に支払う手数料|目安は家賃に対して5〜10%程度
入居者対応や建物の維持などをオーナー自身が担わず、専門の会社へ任せる「委託管理」を選択した場合は、管理手数料の支払いが生じます。
一般的な水準は月々の家賃のおよそ5〜10%程度とされていますが、依頼先や任せる業務の範囲によって金額は変わるため、複数の会社から見積もりを取って比べてみるとよいでしょう。
手数料の負担を抑えたい場合は、共用部の掃除や賃料の集金など、ご自身で対応できる業務を引き受ける方法も考えられます。
家賃収入で課される所得税・復興特別所得税・住民税
賃料を受け取るようになると、得た収入には所得税・復興特別所得税・住民税が課税されます。
税額は、次のような手順で算出できます。
【所得税の求め方】
所得税額 =(課税所得金額 × 税率)− 控除額
→ 課税対象となる家賃収入 = 総収入額 − 必要経費
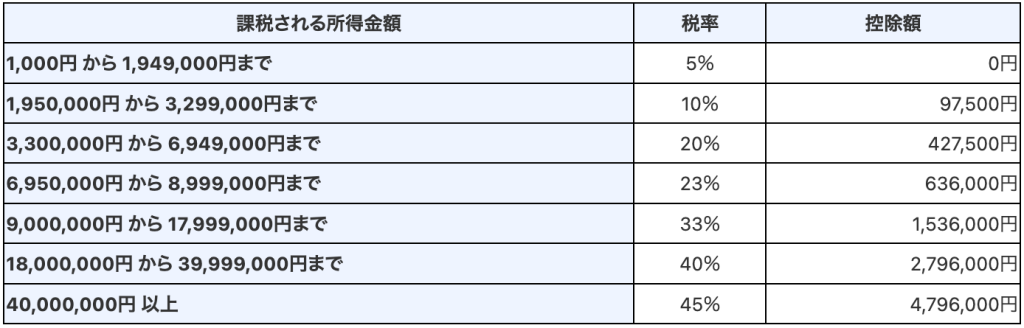
※例:課税対象の家賃収入が120万円なら、所得税は 120万円 × 5% – 0円 = 6万円
【復興特別所得税の求め方】
※復興特別所得税:東日本大震災からの復興に充てる財源を確保するために課される税
所得税に2.1%の税率を上乗せする形で計算
復興特別所得税額 =(課税所得金額 × 税率2.1%)
※例:課税対象の家賃収入が120万円なら、復興特別所得税は 120万円 × 2.1% = 2万5,200円
【住民税の求め方】
住民税額 =(課税所得金額 × 税率10%)
※例:課税対象の家賃収入が120万円なら、住民税は 120万円 × 10% = 12万円
自宅を賃貸に出すまでの6つの手順
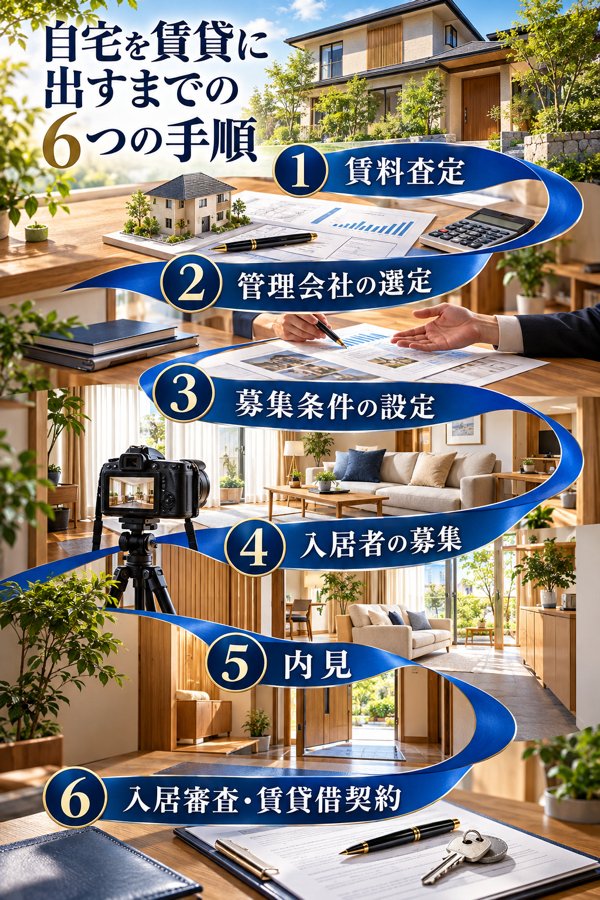
かかる費用を把握したうえで貸し出すと決めた方に向けて、ここからは実際の進め方を紹介します。
全体の流れは、大きく分けると次の6ステップです。
各ステップの内容を、順に見ていきましょう。
賃料査定を不動産会社に依頼
最初に把握しておきたいのが、自宅を貸し出したときにどのくらいの家賃が見込めるかという点です。
家賃の目安を知るために、不動産会社へ賃料の査定を頼みましょう。
査定結果が1件だけだと、提示された金額が相場から見て妥当かどうかを見極めにくいため、複数の会社に頼むことが大切です。
各社から出た金額を見比べることで、自宅にふさわしい賃料の水準がつかみやすくなるでしょう。
(複数の会社へ査定を頼む重要性については、後ほどあらためて詳しく解説します。)
なお、定期借家契約で貸し出す物件は、契約の期限があらかじめ決まっていて更新もできないことから、入居者が集まりにくく家賃も低めになる傾向があります。
近くの同じような物件と比べると、査定額がやや低めに出る場合もある点は心得ておきましょう。
管理会社の選定と委託
査定の次は、自宅の管理をお願いする管理会社を選び、委託します。
選び方としては、査定を頼んだ会社のなかからサービスの中身や担当者の対応が良かったところに決める方法もあれば、手数料が割安で入居率の高い会社を新たに探す方法もあります。
管理業務の一部を自分でこなすつもりなら、管理をまるごと任せるのではなく、必要な業務だけを選んで委託できるかどうかも確かめておきましょう。
入居者の募集条件の設定
委託先が決まったら、次は募集の条件を詰めていきます。
主に検討する項目は次のとおりです。
・家賃
・管理費、共益費
・敷金、礼金
・契約形態:自宅を貸し出すなら、可能であれば「定期借家契約」を選ぶのがおすすめ
・契約期間
・借主へ保険への加入を求めるかどうか
・連帯保証人を付けてもらうかどうか
・その他:ペット飼育や喫煙を認めるか、駐車場・駐輪場をどう使ってもらうかなど
進め方としては、はじめに自分の希望条件を管理会社へ伝え、周辺の似た物件と比べて無理がないか、入居者が決まりやすい条件かといった点を相談しつつ調整していくとよいでしょう。
広告などによる入居者の募集
条件が固まれば、入居者の募集を始めます。
募集を管理会社に任せれば、物件検索サイトへの掲載や広告の出稿を代わりに行ってもらえます。
一方で、その分の手数料を抑えるために、オーナー自身が入居者を募ることもできます。
専門知識がなくても、次のような方法で募集が可能です。
・賃貸オーナーと部屋を探す人をつなぐマッチングサイトを活用する:「ウチコミ」「ジモティー」など
・SNSを使って物件の情報を発信する
・親戚や知人のつてで、部屋探し中の人を紹介してもらう
内見の受け入れ
広告などを見て入居したいという人が現れたら、物件を実際に見てもらいます。
内見にオーナーが同席しないケースが一般的には多いようですが、同席しても差し支えはなく、どちらを選んでも問題ありません。
同席できれば、住んでいたからこそわかる家の魅力をじかに伝えられるうえ、入居希望者の人柄を前もって把握し、審査の判断材料にすることもできるでしょう。
とはいえ、オーナーがその場にいると、入居希望者が仲介会社を通さずオーナーと直接条件をやり取りしようとするケースもあるため、同席をあまり好まない不動産会社も見られます。
オーナーがいなくても、必要な説明は不動産会社が行ってくれるので、内見の対応はお任せしても構わないでしょう。
入居審査と賃貸借契約の締結
内見を終えて正式に入居を申し込む人がいれば、入居審査に進みます。
入居審査とは、申込者が家賃を滞りなく払い続けられるかどうかなどを見極めるもので、不動産会社が行う審査とオーナーが行う審査があります。
審査を不動産会社に一任することもできますし、オーナーが自ら審査をして、状況に応じて申し込みを断ることもできます。
審査の結果に問題がなければ、賃貸借契約を結ぶ段階に入ります。
契約に必要な書類は不動産会社がそろえてくれ、手続きも一通り任せられます。
契約の場でオーナーが入居者と顔を合わせる必要はありません。
自宅を貸し出すときに気をつけたいポイント
ここまでで、持ち家を賃貸物件として貸し出すための基本的な知識は一通り押さえられたかと思います。
最後に、実際に進めるうえで気をつけたいポイントを確認しておきましょう。
賃料査定は複数社への依頼が基本
自宅を貸す際は、最初に不動産会社へ「家賃をいくらに設定できそうか」を見積もってもらう流れになることを、「不動産会社への査定依頼」の項目でもご紹介しました。
この段階では依頼先を限定せず、いくつかの会社から査定結果を取り寄せることをおすすめします。
理由は、提示される金額が会社ごとに変わることが多いためです。
賃料の査定では、周辺にある似た条件の物件が実際にいくらで貸されているか、地域で借り手のニーズがどの程度あるかといった要素をもとに、妥当な家賃を見積もります。
各社が独自に蓄積しているデータや担当スタッフの経験値なども判断材料に含まれるため、算出される金額には差が出やすくなります。
いくつかの査定結果を見比べることで、相場感をより正確につかみやすくなるでしょう。
比較した内容を参考にしながら、実際の募集家賃を検討していくとよいでしょう。
\まずは家賃相場の確認から/
家賃収入に伴う確定申告
借り手が見つかって賃貸がスタートすると、継続的に家賃収入を得られるようになります。
このタイミングで注意したいのが、確定申告の手続きです。
自宅の賃貸で得た年間の家賃収入が20万円を超える場合には、収入額と必要経費の内容を、翌年の2月16日〜3月15日の期間内に税務署へ申告する必要があります。
申告をしないままにしておくと、本来の税額に上乗せされるペナルティを後から受けるおそれがあるため、期限内に手続きを済ませるよう心がけてください。
まとめ
本記事の締めくくりとして、大切なポイントを振り返ります。
持ち家を貸し出す際の考え方や手順について、全体像をつかんでいただけたのではないでしょうか。
以下に、押さえておきたい内容を整理しました。
| 管理の方法 | 委託管理 | 賃貸の管理業務を管理会社へ任せる方法 |
|---|---|---|
| 自主管理 | 管理業務をオーナーが自ら担う方法 | |
| 契約の種類 | 普通借家契約 | 賃貸住宅の貸し借りで広く用いられる契約の形 期間を決めて結び、満了時には更新が可能 |
| 定期借家契約 | 契約時に定めた期間が終わると、更新されずに賃貸借が終了する契約の形 | |
| サブリース | サブリース会社または賃貸管理会社が物件をオーナーから借り上げ、入居者へ転貸する契約の形 |
◎住宅ローンの返済が残る自宅を貸し出すときに求められる条件
・ローンを返し終えるか、一般物件向けローンへ切り替えたうえで貸し出す
・転勤といったやむを得ない事情があり、金融機関から賃貸化の承諾を得ている
◎持ち家を貸すことで期待できる利点は、
・毎月の家賃収入を見込める
・物件の管理をプロに任せられる
・住宅ローンの金利部分などを経費に計上できる
◎持ち家を貸すことで生じうる欠点は、
・貸し出すまでに費用が発生する
・住まいの設備が傷むおそれがある
・貸主としての責任を負い、手間が増える
・借り手が決まらない、あるいはトラブルが起こる可能性がある
・退去を望んでも応じてもらえない可能性がある
| 持ち家を貸し出すのに向いているケース |
|---|
| ・リスクを理解したうえで、何より家賃収入を確保したい ・転勤で一時的に家を離れるものの、数年後に戻る見通しがあり、帰任後も同じ持ち家で暮らしたい ・転勤といったやむを得ない事情で家を出るが、住宅ローンの返済が続くため、家賃収入を返済に回したい |
| 持ち家を貸し出すのに向いていないケース |
| ・転勤は決まったが、子どもの通学や配偶者の勤務の事情から、家族は帯同せず自宅で暮らし続けたい ・自分の家に第三者が住むことへ、気持ちの面で抵抗を感じる |
◎持ち家を貸し出すまでの6ステップの手順は、
【ステップ1】不動産会社へ査定を申し込む
【ステップ2】管理業務を不動産管理会社に任せる
【ステップ3】募集の条件を設定する
【ステップ4】借り手の募集を始める
【ステップ5】入居を希望する人が物件を見学する
【ステップ6】入居審査を経て賃貸借契約を結ぶ
◎持ち家を貸し出すときに気をつけたい点は、
・査定の依頼先は複数社にする
・確定申告が求められる
以上のポイントを参考に、ご自宅を納得のいく条件で貸し出せることを願っています。
| おすすめ賃貸査定3選 | |
いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ いざ貸すで賃貸査定 |
イエカレ | 土地活用・賃貸管理・売却プランをまとめて比較 無料の電話相談も可能 ▼簡単無料で一括比較▼ |
リビンマッチ賃貸管理 | 幅広い物件タイプに対応 最短45秒で査定スタート ▼完全無料で賃貸査定▼ リビンマッチで賃貸査定 |