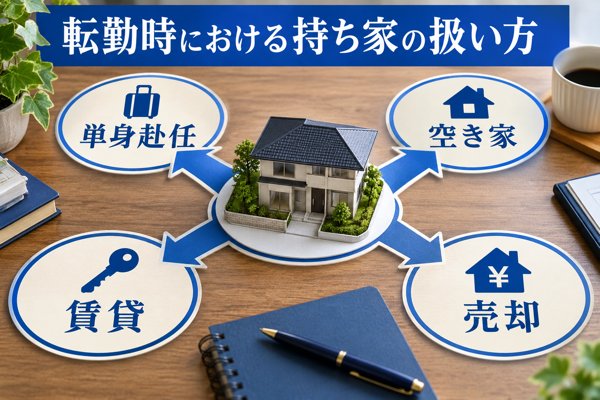
転勤が決まったときに持ち家をどう扱うかは、大きく分けて次の4つの中から考えることになります。
- 単身赴任を選び、家族には今の持ち家で暮らし続けてもらう
- 家族全員で赴任先へ移り、持ち家は空き家にして帰任の日まで残しておく
- 家族全員で赴任先へ移り、持ち家はほかの人へ賃貸に出す
- 持ち家は売却し、家族そろって赴任先へ移り住む
選択肢ごとに利点とリスク、合う状況が違います。下の表を参考に、ご自身の事情に合った方法を検討してみてください。
| 単身赴任 | メリット | ・残る家族はこれまでどおりの環境で暮らせる ・赴任中に持ち家を管理する手間や費用がかからない ・住宅ローン控除を引き続き利用できる |
|---|---|---|
| リスク | ・家族と別々に生活することになる ・持ち家と赴任先の住居で、2世帯分の出費が重なる | |
| 適したケース | ・赴任期間が短く、早めに帰任できる見込みがある ・子どもの進学先や志望校が、今の地域で決まっている ・配偶者が転勤に合わせて仕事を辞められない ・親の世話や介護があり、夫婦のどちらかが今の家にとどまる必要がある ・家族構成や家賃の面で条件に合う賃貸物件が、赴任先で見つからない | |
| 空き家 | メリット | ・好きな時期にいつでも帰ってこられる ・入居者との間でもめごとが起こる心配がない |
| リスク | ・手入れを怠ると建物の傷みが進む ・維持管理に手間とコストがかかる ・住宅ローン控除の対象から外れる | |
| 適したケース | ・赴任期間がきわめて短く、早期の帰任が見込まれる ・赴任期間が2年以内で、賃貸に出しにくい ・赴任先が持ち家から近く、本人や家族が管理のために頻繁に帰りやすい ・持ち家の近所に住む親族や知人に、管理をお願いできる ・持ち家を人に貸したり手放したりするつもりがない | |
| 賃貸 | メリット | ・赴任期間中も家賃収入を得られる ・家の管理をほかの人に任せずに済む ・転勤を終えたら、再び持ち家で暮らせる |
| リスク | ・借り手がつかない可能性もある ・希望する時期に持ち家へ戻れない場合がある ・入居者との間でトラブルになる可能性がある ・住宅ローン控除の対象から外れる | |
| 適したケース | ・赴任期間が3年以上あり、期間を区切った賃貸でも借り手を見つけやすい ・3年以上たてば帰任できる見通しで、戻った後も同じ持ち家で暮らしたい ・家賃収入を充てて、赴任中の住宅ローン返済を少しでも楽にしたい | |
| 売却 | メリット | ・持ち家の維持にかかる費用や手間がなくなる ・売却によって利益が出る可能性がある |
| リスク | ・持ち家が自分のものではなくなる ・想定していた価格で売れない可能性もある ・転勤後に戻ってきた場合は、新たに住まいを探す必要がある | |
| 適したケース | ・長期の転勤で、帰任の時期が見通せない ・転勤先で働き続ける、あるいはさらに別の地へ異動するなど、元の地域へ戻る予定がない ・住宅ローンの残債があり、赴任先の生活費と持ち家の返済を同時に負担するのは家計上難しい ・赴任先で住宅を買うつもりでいる ・現在の家を好条件で売れる見込みがあり、住み替えを検討している |
本記事では、転勤時に持ち家をどう扱うかについて、押さえておきたいポイントを整理しています。
- 転勤時に選べる持ち家の扱い方は4つ|単身赴任、空き家、賃貸、売却
- 転勤時に持ち家の扱いを決めるうえで考えたいポイント
- 単身赴任で家族が持ち家に残るケースのメリット・リスク・適したケース・注意点
- 空き家として残すケースのメリット・リスク・適したケース・注意点
- 賃貸に出すケースのメリット・リスク・適したケース・注意点
- 売却を選ぶケースのメリット・リスク・適したケース・注意点
- よくある質問
最後までお読みいただくと、転勤時の持ち家の扱い方について、判断の手がかりが得られるはずです。
転勤を控えたあなたが、納得できるかたちで持ち家の扱いを決められるよう、本記事が少しでもお役に立てば幸いです。
不動産の売却を検討するときは、一括査定を利用して、納得できる価格を確かめておくと安心です。
また、本章に入る前に家を売るのか、貸すのか、「どうすれば一番適しているのか?」に関する大事なことをお伝えしておきます。
「この家、売るべきか?貸すべきか?」と悩んでいませんか?
物件の価値や賃料相場を知らずに決めると、後から損をすることも少なくありません。
今は、売却と賃貸の両方を査定できる無料サービスがあるため、数字に基づいた判断が可能です。
ここでは、不動産一括査定2つ+賃貸査定1つをご紹介します。
| 売却査定でおすすめな不動産一括査定 | |
 LIFULL HOME’S | 匿名査定も可能 当サイト内のランキング記事でも評価1位 ▼1分で簡単無料査定&提携数No.1▼ |
 SUUMO | 不動産最大手リクルート運営 大手~地域密着まで網羅的に査定可能 ▼ 圧倒的知名度・評判No.1 ▼ SUUMOで不動産査定をしてみる |
| 不動産を賃貸に出してみたい方におすすめ | |
 いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ |
「とりあえず相談だけでも…」という方でも、今回ご紹介するサービスはすべて完全無料・相談だけでも歓迎です。
売却と賃貸、どちらが本当に得か?
迷っている今だからこそ、まずは数字を出して比較してみてはいかがでしょうか?
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
転勤時における持ち家の扱い方
持ち家を所有している方に転勤の辞令が出たとき、今の住まいをどう扱えばよいのか迷う方は少なくありません。
選べる対応策にはどのようなものがあるのかも、気になるところでしょう。
最初に、考えられる選択肢の全体像から確認していきます。
転勤時の持ち家への対応は4つ|単身赴任、空き家、賃貸、売却
持ち家を抱えたまま転勤が決まった場合、取り得る対応は大きく分けて次の4つです。
- 家族は今の持ち家で暮らし続け、本人だけが単身赴任する
- 家族全員で赴任先へ移り、持ち家は戻る日まで空き家のまま維持する
- 家族全員で赴任先へ移り、持ち家は第三者に賃貸として貸し出す
- 持ち家を売却し、家族全員で赴任先へ移る
詳細は後の章で順に解説します。先に、各方法の利点・注意点と、どのような家庭に合うかを一覧表に整理しましたので参考にしてください。
| 単身赴任 | 利点 | ・持ち家に残る家族は、今の暮らしを変えずに済む ・留守宅の管理が不要で、管理費用もかからない ・住宅ローン控除の適用が途切れない |
|---|---|---|
| 注意点 | ・家族が別々の場所で生活することになる ・持ち家と赴任先の住居で、2世帯分の生活コストを負担する | |
| 適したケース | ・赴任期間が短く、早めに戻れる見通しが立っている ・子どもの進学先や受験予定の学校が、現在の居住地域を前提に決まっている ・配偶者が転勤に合わせて退職するのが難しい ・夫婦どちらかの親の世話や介護があり、どちらかが自宅に残らざるを得ない ・赴任先に、家族の事情や家賃の条件に合う賃貸物件が見当たらない | |
| 空き家 | 利点 | ・好きな時期に自宅へ戻ることができる ・入居者との賃貸トラブルが起こらない |
| 注意点 | ・手入れを怠ると建物の傷みが進む ・管理に手間とコストがかかる ・住宅ローン控除の対象外になる | |
| 適したケース | ・赴任期間がきわめて短く、早期に戻る見込みがある ・赴任期間が2年以内で、賃貸に出すのが難しい ・赴任先と持ち家の距離が近く、本人や家族が管理のために帰りやすい ・持ち家の近所に住む親族や知人に管理を頼める ・持ち家を他人に貸したり手放したりすることに抵抗がある | |
| 賃貸 | 利点 | ・赴任中も家賃という収入を得られる ・管理を第三者に頼む必要がない ・転勤から戻った後は、再び持ち家で暮らせる |
| 注意点 | ・入居者が見つからない可能性がある ・希望する時期に自宅へ戻れないおそれがある ・入居者との間でトラブルが生じるおそれがある ・住宅ローン控除の対象外になる | |
| 適したケース | ・赴任期間が3年以上あり、期間を区切った賃貸でも入居者を確保しやすい ・赴任期間が3年以上と見込まれ、帰任後は再びその家で暮らしたい ・赴任中のローン返済の負担を、家賃収入で多少なりとも軽減したい | |
| 売却 | 利点 | ・持ち家の維持にかかる費用や手間がなくなる ・売却によって利益が出る可能性がある |
| 注意点 | ・住まいとしての持ち家を失う ・想定した価格で売れないおそれもある ・転勤後に戻ってくる場合は、新たな住まいを探す必要がある | |
| 適したケース | ・転勤が長引く見込みで、帰任の時期が読めない ・赴任先で働き続けるか別の土地へ再び転勤するかで、元の地域へは戻らない予定 ・ローン残債があり、赴任先での暮らしの費用と持ち家のローン返済を両方負担するのは家計的に苦しい ・赴任先で住宅の購入を考えている ・今の家に良い値が付きやすい状況で、住み替えを検討している |
表のとおり、選ぶ方法によって得られる利点も抱えるリスクも大きく変わってきます。
後から想定外の問題が起きて悔やむことのないよう、自分の家庭にはどの方法が合うのかを慎重に見定めることが大切です。
転勤時に持ち家の扱いを判断するための着眼点|転勤期間・家族事情・ローン残債
4つの方法のうちどれが自分に合っているかを判断する際、どのような点を基準にすればよいのでしょうか。
判断材料となるのは、主に次の4点です。
各項目の考え方を、順に見ていきます。
赴任期間の長さ
持ち家の扱いを決めるうえで、まず大きな判断材料となるのが赴任期間の長さです。
期間が短ければ単身赴任や空き家のまま維持する方法も考えられますが、長くなるなら賃貸や売却も視野に入れることになります。
赴任期間別の目安を表にしましたので、確認してみてください。
| 赴任期間 | 向いている方法 | 判断の理由 |
|---|---|---|
| 1年未満 | 単身赴任・空き家 | 短期間で戻るなら、自宅は手放さずに維持するのが望ましい |
| 1〜2年間 | 単身赴任・空き家 | 戻るまでの期間が比較的短いなら、自宅は手放さずに維持するのが望ましい 短い期間で賃貸に出しても、入居者を確保しにくい |
| 3年間以上 | 賃貸 | 長期でも帰任が見込めるなら、自宅は残したまま賃貸に出し、家賃収入を維持費に回すのがおすすめ 3年以上の期間があれば、入居者も比較的見つけやすい |
| 帰任時期が未定 | 賃貸・売却 | ある程度の長期で帰任時期が読めないなら、まずは賃貸に出し、家賃収入で維持費をまかなう方法がある 非常に長期にわたり帰任の見通しが立たないなら、維持費の負担を考えて売却を検討するのも一案 |
とはいえ、赴任期間だけを基準に決めると、各家庭の事情が考慮されず不都合が出てくるかもしれません。
以降で紹介する3要素もあわせて考えるようにしてください。
子どもや親など家族の事情
家族の事情も見逃せないポイントで、「単身赴任にするか」「家族も帯同するか」の判断に大きく影響します。
とりわけ注意して確認したいのは、次のような事柄です。
- 子どもの通学先や受験の予定
- 配偶者の勤務状況や収入
- 親の世話や介護
子どもが私立の学校に在籍している、あるいは受験を控えていて自宅からの通学を前提に志望校を選んでいるといった場合、家族は転勤先へ移りたくないと考えることも多いはずです。
また、子どもが内気な性格で、転校先でうまく友人関係を作れるか心配な場合も、引っ越しは本人にとって大きな不安になるでしょう。
配偶者が働いているなら、職場での立場や担当業務の内容次第で、転勤先へ同行するのは難しいと判断するケースもあります。
家計に対する配偶者の収入の比重が大きい場合も、仕事を辞める選択はできれば避けたいところです。
親の世話や介護を担っている家庭でも、同じことがいえます。
こうした事情を抱えているなら、単身赴任という選択肢を検討してみるとよいでしょう。
住宅ローンの残高
住宅ローンを返し終えているか、まだ残っているならその額はどれほどかも、大きな判断材料となります。
残高の有無や金額によって、取れる選択肢と取れない選択肢が分かれてくるためです。
ローンをすでに完済しているなら、4つの選択肢のどれを選んでも支障はありません。
一方、返済が残っている場合はさまざまな課題が生じます。
例として単身赴任を選ぶと、持ち家のローン返済と赴任先の家賃が重なる二重の住居費が発生し、家計への負担は重くなりがちです。
加えて、住宅ローンは契約者本人が居住することを前提に、低めの金利で融資を受けられる仕組みになっています。
したがって、空き家のまま置いたり賃貸に回したりして本人が暮らさない状態になると、住宅ローンの要件から外れ、より金利の高いローンへの借り換えを求められる可能性があります。
また、残高が大きいと、売りたいと考えても売却に踏み切れないケースがあります。
原則として、ローンを完済しないと不動産は売却できないためです。
4つの選択肢それぞれについて、住宅ローンとの関係を整理すると次の表のようになります。
| 対応方法 | ローン残債がある場合の注意点 |
|---|---|
| 単身赴任 | ・赴任先での家賃と、家族が暮らす持ち家のローン返済を同時に負担する ・国内転勤であれば、住宅ローン控除の適用を引き続き受けられる ・海外赴任でも、持ち家を2016年4月1日以降に取得していれば住宅ローン控除の適用を続けられる |
| 空き家 | ・一括での返済を求められるおそれがあるため、空き家にする前に金融機関へ相談しておく ・住宅ローンを続けられない場合は、「一般物件」向けのローンへ借り換える ・住宅ローン控除の対象外になる |
| 賃貸 | ・一括での返済を求められるおそれがあるため、賃貸に出す前に金融機関へ相談しておく ・住宅ローンを続けられない場合は、「一般物件」向けのローンへ借り換える ・家賃収入を返済に回せるので、家計の負担が軽くなる ・住宅ローン控除の対象外になる |
| 売却 | ・ローンを完済しないと、原則として売却はできない ・オーバーローンのときは、次のいずれかの方法で売却を進める 1)預貯金など手元の資金で返済を終える 2)新たにローンを組み、その資金で完済する 3)持ち家を「任意売却」で手放す |
表を参考に、「自分の状況で実行できるのはどれか、どのような課題があるか」を照らし合わせて検討してみてください。
赴任先で受けられる家賃補助や赴任手当
あわせて確認しておきたいのが、赴任先での住まいに関する福利厚生です。
「家賃補助はどの程度出るのか」「社宅は用意されているか」などは、事前に勤務先へ確かめておきましょう。
家賃補助が充実していて、ローン返済と家賃を同時に負担しても無理がなさそうなら、単身赴任も選択肢に入ってきます。
反対に、赴任先に家族で住める社宅がある場合や、ファミリー向けの物件を借りられる程度の家賃補助が支給される場合は、家族全員で移り住み、持ち家を貸し出して家賃収入につなげるのも有力な方法です。
企業によっては、ローン返済中の社員の持ち家を会社が借り上げる制度を設けているところもあるようです。
こうした制度を利用できれば、持ち家の扱いに頭を悩ませずに済むでしょう。
勤務先の制度や福利厚生の内容をしっかり確認したうえで、自分の家庭に合った方法を選ぶようにしてください。
持ち家を賃貸として貸し出す選択
家族そろって転勤先へ移り、空いた自宅を第三者に貸すという方法も考えられます。
ここからは、自宅を貸し出すときに押さえておきたいポイントを整理していきます。
| 賃貸 | メリット | ・赴任しているあいだ、賃料による収入を見込める ・入居者が暮らすため、管理を外部に頼まなくて済む ・転勤から戻った後、ふたたび自宅として住める |
| リスク | ・入居希望者がすぐ現れるとは言い切れない ・希望する時期に自宅へ戻れないことがある ・入居者との間でもめごとが生じる可能性がある ・住宅ローン控除の対象から外れる | |
| おすすめのケース | ・赴任が3年以上に及び、期間を区切った貸し出しでも入居者を確保しやすい ・赴任期間が3年以上と長く帰任の見通しが立っており、帰任後も今の家で暮らしたい ・赴任中のローン返済の重さを、賃料でいくらかでも和らげたい |
賃貸に出す利点|赴任中の賃料収入と自宅の有効活用
赴任しているあいだ自宅を人に貸すと、主に次のような利点が見込めます。
赴任しているあいだ、賃料による収入を見込める
自宅を貸し出す一番の魅力として挙げられるのは、毎月の賃料が手元に入る点でしょう。
ほかの選択肢を振り返ると、単身赴任や空き家として残す方法は、いずれも何かしらの出費が伴うことが弱点でした。
単身赴任を選んだ場合、自宅で暮らす家族の分と赴任先の分、2つの家計を同時に支える形になります。
空き家として置いておくなら、管理サービス会社へ払う管理費に加え、固定資産税をはじめとした維持費の負担も生じます。
貸し出していれば月々の賃料を固定資産税などの支払いに回せるため、自宅を持ち続けるためのコストを抑えやすくなるでしょう。
ローンの返済中であれば、賃料を返済に充てることで、赴任先の家賃とローンという二重の住居費を背負わずに済む可能性もあり、心強い利点といえます。
入居者が暮らすため、管理を外部に頼まなくて済む
先に触れたとおり、住む人のいない住宅は傷みが早く進むので、空き家として残す場合は定期的な見回りや手入れが欠かせません。
貸し出した場合は入居者が日々暮らしながら掃除や庭の手入れを行うため、管理を別に依頼しなくても建物の傷みを抑えやすくなります。
転勤から戻った後、ふたたび自宅として住める
加えて、売却とは異なり、貸し出している間も所有者はご自身のまま変わりません。
転勤を終えた時点で貸し出しを打ち切り、家族とともに再び暮らせる点も魅力の一つです。
ただし、貸し出す際の契約形態は「普通借家契約」と「定期借家契約」の2種に分かれており、「普通借家契約」を選ぶと、入居者側が解約を申し出ない限り契約は更新されていくのが原則です。
結果として、戻りたい時期が来ても自宅に入れない事態になりかねないため、「定期借家契約」を選んでおくと安心です。
契約形態の詳細は「4-4.賃貸で気をつけたい点」で取り上げていますので、あわせて目を通してみてください。
貸し出す際のリスク|入居者不在や帰宅できない事態、もめごとの懸念
もっとも、自宅を人に貸す方法にも当然ながら弱点や不安材料はあります。
主なものを挙げると次のとおりです。
入居希望者がすぐ現れるとは言い切れない
自宅を貸し出そうと決めても、入居してくれる人が見つかるかどうかは分かりません。
赴任期間に限った貸し出しとなれば、さまざまな条件を付けざるを得ないこともあるでしょう。
例として、赴任の期間があらかじめ決まっていて「2年間のみ」と期限を区切るケースや、転勤先に運べない家具を置いたまま貸すケースなどが挙げられます。
こうした条件が付くと、通常の賃貸物件と比べて希望に合う入居者に出会える可能性は下がると考えられます。
入居者が長く決まらない、あるいは退去後に空室が続くといった状況になれば、その期間は空き家と同様に維持費だけが出ていき、手入れの手間も生じます。
賃料を当てにして資金計画を組んでいたなら、計画の練り直しを迫られることもあるでしょう。
希望する時期に自宅へ戻れないことがある
自宅を人に貸すと、貸し主よりも借り主の立場のほうが強く守られることになります。
契約期間のさなかに貸し主が「貸すのをやめたい」「出て行ってもらいたい」と考えても、借り主が応じなければ退去を求めることはできません。
たとえば赴任期間が短縮され、当初の予定より早く帰れることになったとしても、借り主の同意を得られなければ、自分の持ち物である家にさえ戻れない事態になります。
空き家として残しておけばいつでも好きな時期に戻れることを考えると、この点は見過ごせないリスクといえます。
入居者との間でもめごとが生じる可能性がある
自宅を貸し出すとは、見ず知らずの人が自分の家で暮らすことを意味します。
もめごとが一切起きないとは断言できません。
例を挙げると、所有者なら丁寧に扱うはずの住まいでも、借りている立場だと扱いが雑になり、汚れや傷が付けられてしまうことがあります。
帰任の際に補修費用がかさみ、程度によっては受け取った賃料を出費が上回るケースも考えられます。
ほかにも、賃料の支払いが滞ったり、騒音などで近隣とのもめごとを起こしたりする入居者もいます。
問題が起きれば貸し主として何らかの手を打つ必要があり、思わぬ手間に頭を抱えることにもなりかねません。
住宅ローン控除の対象から外れる
空き家として残す場合と同じく、貸し出した場合も住宅ローン控除が適用されなくなる可能性があります。
控除を受けるには「ローンの契約者本人(またはその家族)が実際にその住宅で暮らしていること」が求められますが、貸し出すとこの要件を満たさなくなるためです。
賃料収入が入る一方で控除がなくなるので、収支を差し引きすると、かえって手元に残るお金が減るおそれもあります。
賃貸がおすすめのケース|長期の赴任で帰任予定があり、賃料収入を得たい方向き
4つの選択肢のうち、自宅を貸し出す方法がなじむのはどのような状況なのでしょうか。
代表的な例を挙げると、次のような場合です。
- 赴任が3年以上に及び、期間を区切った貸し出しでも入居者を確保しやすい
- 赴任期間が3年以上と長く帰任の見通しが立っており、帰任後も今の家で暮らしたい
- 赴任中のローン返済の重さを、賃料でいくらかでも和らげたい
賃貸で気をつけたい点|契約形態・保険・ローンの確認で損失やもめごとを回避
先ほどのケースに当てはまり、貸し出す方針を固めた場合でも、押さえておきたいポイントがあります。
具体的には次のとおりです。
好きな時期に戻りたいなら「定期借家契約」を選ぶ
先にも触れたとおり、貸し出す際の契約には「普通借家契約」と「定期借家契約」の2種が用意されています。
「普通借家契約」では借り主が手厚く守られ、本人が更新を断らない限りは住み続けることが可能です。
貸し主の側から見ると、出て行ってほしいと思っても、借り主が拒めば貸し続けるほかありません。
結果として、自分が所有する家でありながら、望む時期に住まいとして戻れない状況に陥ってしまいます。
この事態を防ぎたい場合は、「定期借家契約」を選んで契約を交わす方法が有効です。
契約の時点で貸し出す期間を決めておく形式のため、期間が満了すれば、貸し主が再契約に応じない限り契約はそこで終わります。
言い換えると、借り主が住み続けたいと望んでも、貸し主が自分で住みたいと考えれば明け渡してもらえるということです。
赴任期間が前もって分かっているなら、その長さに合わせて定期借家契約を結んでおくと安心です。
ローン返済中なら、そのまま借り続けられるか金融機関へ確認する
「3-4-1.ローン残高の一括返済を迫られるリスク」でも触れたとおり、住宅ローンは「借りる本人がその住宅に住むこと」を前提に貸し出されるローンです。
したがって、空き家として残す場合と同じように、自宅を貸し出す場合も住宅ローンを使い続けられなくなるおそれがあります。
もっとも、契約内容次第では、転勤といった事情で貸し出すケースに限り、住宅ローンをそのまま続けられることもあります。
まずは貸し出す前の段階で、ローンを借りている金融機関に問い合わせてみてください。
継続が認められなかった場合は、賃貸物件でも利用できるローンへの借り換えや、残っている借入金の一括返済といった対応が必要になるでしょう。
火災保険の契約内容を見直す
「3-4-3.火災保険の見直しが必要になる」でも述べたとおり、自宅を貸し出す際には火災保険の契約内容も改めて確認する必要があります。
貸し出す住宅は「住宅用物件」ではなく「一般物件」として扱われるため、保険料も変わり、いくらか高くなるのが一般的です。
切り替えを怠ると、貸し出している期間中に火災が発生しても、契約違反とみなされて保険金が支払われない可能性があるため気をつけてください。
転勤を機に持ち家を売却するケース
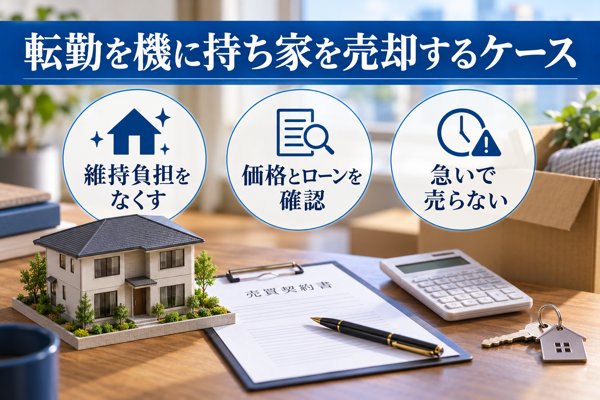
4つの選択肢の締めくくりとして、家族そろって転勤先へ移り、持ち家は売りに出すパターンを取り上げます。
| 売却 | メリット | ・家の維持にかかるコストや労力が不要になる ・売却によって利益が出ることもある |
|---|---|---|
| リスク | ・住み慣れた持ち家を失う ・想定していた価格に届かない場合がある ・元の地域へ戻ることになれば、住まいを改めて探す必要がある | |
| 適したケース | ・転勤期間が長く、帰任の時期が見通せない ・赴任先に定住する、あるいは次の転勤が控えていて、元の地域へ戻る予定がない ・ローン返済中で、赴任先の生活費と持ち家の返済が重なると家計が苦しい ・赴任先で住宅の購入を考えている ・現在の住まいに高値がつきそうで、住み替えを検討している |
売却のメリット|維持コストからの解放と売却益による資金確保
持ち家を売る道を選んだ場合、主に次のような利点が考えられます。
家の維持にかかるコストや労力が不要になる
一つ目の利点として、家を手放せば、毎年の固定資産税や修繕などのメンテナンス費用といった維持費を負担する必要がなくなります。
加えて、自宅を所有していると、傷みを最小限にとどめて美しい状態を保とうと、何かと手をかける場面が多いはずです。
普段の清掃や庭木の手入れ、ちょっとした傷・汚れの補修といった作業も、住まいを手放せば不要になります。
次に異動を命じられた際も、身軽に新しい赴任地へ移れるでしょう。
売却によって利益が出ることもある
加えて、家を売ったことで利益が生まれるケースもあります。
ローンの返済がすでに終わっていれば、仲介を依頼した不動産会社に支払う手数料などの諸経費を差し引いた金額が手元に残るでしょう。
返済途中の場合は、売却で得た代金を残債の返済に充て、ローンを完済する流れになります。
売値が残債を上回れば、返済を終えたうえで利益も残るため、家計にゆとりが生まれます。
反対に、売却代金だけでは残債を返しきれないときは、自己資金を追加したり、新たなローンを利用したりして完済を目指してください。
売却のリスク|元の家に戻れない不安や売値が想定を下回る可能性
反面、売却を選ぶ際には次のようなデメリットも考えられます。
住み慣れた持ち家を失う
マイホームは「一生で最も高い買い物」と表現されることもあり、持ち主にとっては格別な存在です。
暮らしの中で積み重ねてきた愛着や家族の記憶も、数多く詰まっているはずです。
転勤を理由に売却するとは、そうしたかけがえのない住まいを手放すことを意味します。
家族によっては、売ることに強く反対するメンバーがいる可能性もあります。
さらに、自宅を失うことで「これから先は家賃を払い続ける生活になる」と、先々への心配が大きくなる方もいるでしょう。
こうした思いを抱く方にとって、住まいを失うことは見過ごせない欠点といえます。
想定していた価格に届かない場合がある
住宅の価格は、築年数や建物のコンディションなどにより一軒ごとに変わります。
査定サイトなどで調べて「この程度の値段では売れそうだ」と見込んでいても、実際の成約価格がその通りになるとは限りません。
とりわけ転勤の日程に合わせて急いで売ろうとすると、買い手を早く見つけるために値下げを迫られる場面も少なくありません。
結果として「ローンを返しきれなかった」「思ったほど手元に資金が残らなかった」といった事態になりかねない点を、念頭に置いておきましょう。
元の地域へ戻ることになれば、住まいを改めて探す必要がある
家を売った後で転勤が終わり、以前住んでいた地域に帰ることになれば、改めて住まいを確保する必要が生じます。
再びマイホームを買う場合、前回の購入時より年齢を重ねた状態で住宅ローンを組むことになります。
賃貸住宅を選ぶなら、その先は家賃を払い続けることになるでしょう。
どちらを選ぶにしても、住まい探しを最初からやり直すことになりそうです。
売却に適したケース|帰任の見込みが低く、経済面でも売るほうが有利な状況
転勤にあたって持ち家を売るのが適しているのは、どのような状況なのでしょうか。
例として、次のようなケースが挙げられます。
- 転勤期間が長く、帰任の時期が見通せない
- 赴任先に定住する、あるいは次の転勤が控えていて、元の地域へ戻る予定がない
- ローン返済中で、赴任先の生活費と持ち家の返済が重なると家計が苦しい
- 赴任先で住宅の購入を考えている
- 現在の住まいに高値がつきそうで、住み替えを検討している
一度売ってしまった家は、後から悔やんでも買い戻すのは難しいと考えられます。ほかの選択肢と比べながら、時間をかけて判断してください。
| おすすめの不動産一括査定サイト3選 | |
|---|---|
 すまいValue | 業界大手の不動産会社が手を組んで運営するサービス 3ヶ月以内に売却が成約した割合71.3%(※) ▼大手6社へまとめて査定を依頼▼ すまいValueで査定を依頼する |
 すまいステップ | 早く売りたいという要望に応え、売却率の高さが特長 独自基準を満たした優良な不動産会社のみが参加 ▼頼れるエース担当者が見つかる▼ すまいステップで査定を依頼する |
 LIFULL HOME’S | 名前を伏せた匿名での査定にも対応 提携する不動産会社の数がNo.1 ▼地方・郊外の物件をお持ちの方にも▼ LIFULL HOME’Sで査定を依頼する |
売却の注意点|オーバーローンへの備えと売り出し時期の見極め
4つの選択肢を比べたうえで売却を選んだ場合は、次の点に気をつけてください。
「オーバーローン」なら、残債の返済手段を検討する必要がある
ローンの返済中に異動を命じられて自宅を売ろうとする場合、原則として残債をすべて返し終えないと売却できません。
売値が残債を上回る、いわゆる「アンダーローン」であれば、売却代金で返済を終えられるため支障はありません。
反対に、残債が売値を上回る「オーバーローン」の状態では、何らかの形で残りのローンを返済する手立てを講じる必要が出てきます。
主な手段としては、次の3つが挙げられます。
- ・預貯金などの自己資金で返済する
-
→ 貯金や現金化できる資産があれば、売却代金と合わせて残債の返済に充てる方法が考えられます。
- ・新たにローンを借りて返済に充てる
-
→ 足りない分を「住み替えローン」のような別のローンで補う方法もあります。
もとの住宅ローンは返し終えて支払いがなくなる一方、新しく借りたローンの返済が続きます。
- ・「任意売却」で持ち家を売る
-
→ 返済のめどが立たないときは、金融機関に相談して承諾を得たうえで、ローンが残った状態の不動産を売る「任意売却」を選ぶ方法もあります。
自己資金だけでの返済が難しそうなら、追加で借りられるローンの有無や任意売却ができるかどうかを、借入先の金融機関に問い合わせてみましょう。
転勤後でも売りに出せるため、急ぎすぎない
「引っ越しまでに何とか売りたい」と急ぐあまり、値下げを余儀なくされることも考えられます。
とはいえ、持ち家は転勤した後でも売りに出せるため、焦る必要はそれほどありません。
かえって転居後のほうが、家具や生活用品が片付いて室内がすっきりし、内覧に来た人に好印象を与えられる場合もあります。
売買契約や引き渡しの場面では持ち主が現地へ出向く必要があるものの、そのほかの売却手続きは不動産会社へ任せる形でよいでしょう。
慌てて相場を下回る値段で手放すより、じっくり時間をかけて納得のいく条件での売却を目指してください。
| 売却査定でおすすめな不動産一括査定 | |
LIFULL HOME’S | 匿名査定も可能 当サイト内のランキング記事でも評価1位 ▼1分で簡単無料査定&提携数No.1▼ |
SUUMO | 不動産最大手リクルート運営 大手~地域密着まで網羅的に査定可能 ▼ 圧倒的知名度・評判No.1 ▼ SUUMOで不動産査定をしてみる |
| 不動産を賃貸に出してみたい方におすすめ | |
いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ いざ貸すで賃貸査定 |
家族を持ち家に残して単身で赴任するケース
判断の目安を確認できたので、ここからは4つの選択肢を一つずつ掘り下げて解説します。
最初に取り上げるのは、辞令が出た本人だけが転勤先へ移り、ほかの家族は今の持ち家で暮らし続けるパターンです。
| 単身赴任 | メリット | ・残る家族は今までどおりの暮らしを続けやすい ・転勤中、持ち家の管理に追加の手間や費用がかからない ・引き続き住宅ローン控除の対象になる |
| リスク | ・家族と別々の場所で生活することになる ・自宅と赴任先の住居で、2世帯分の生活費がかかる | |
| 向いているケース | ・転勤の期間が短く、早めに戻る見通しが立っている ・子どもの進学先や志望校が今の地域で決まっている ・配偶者が転勤に合わせて退職するのが難しい ・夫婦どちらかの親の世話や介護があり、片方が今の家を離れられない ・家族の事情や家賃の条件に合う賃貸住宅が転勤先で見つからない |
単身赴任を選ぶメリット|家族の暮らしを守れるうえ住宅ローン控除の適用も続く点
単身赴任を選ぶと、主に次のようなメリットが期待できます。
単身赴任という形をとる家庭は少なくないようです。売買のプロを見つけられる不動産サイト「おうち売却の達人」(運営:全国不動産売却安心取引協会)が行った調査では、転勤の内示を受けて「単身赴任した」と答えた人が約5割にのぼり、もっとも多い回答でした。
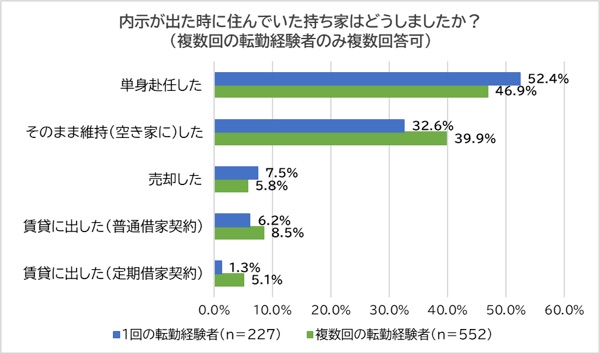
以下、それぞれのメリットを詳しく見ていきます。
今の暮らしをそのまま続けられる
家族全員で転勤先へ引っ越す場合、暮らしの環境はがらりと変わります。
子どもは学校を移ることになり、仲のよい友人と別れて一から人間関係を築き直す必要があります。
共働きの夫婦であれば、辞令が出ていない側が勤め先を辞め、新しい土地で職探しをするケースも少なくないでしょう。
さらに、高齢になった親の手助けを夫婦が担っている場合には、その役割を誰が引き継ぐのかという課題も出てきます。
単身赴任を選べば、転勤する本人以外の家族は、これまでの暮らしをおおむね変えずに過ごせます。
家族が一人減る分、家計のやりくりや家事の分担を調整する場面はあるかもしれません。それでも、環境が一変することによるストレスは小さくとどめられるでしょう。
持ち家の管理に手間もコストも増えない
くわしくは後の章で触れますが、転勤している間に持ち家を空き家にしたり人に貸したりすると、その分の手間や出費が生じます。
空き家の場合を例にとると、手を入れずにいれば湿気が室内にたまってカビが広がったり、キッチンや浴室などに汚れやサビが出て傷みが進んだりします。
そのため、定期的に誰かが様子を見て手入れをすることになります。
賃貸に出す場合も、管理会社への手数料などの支払いが発生するでしょう。
単身赴任なら家族が引き続き暮らしているため、管理の手間も維持費も今までと変わりません。
住む人がいることで手入れも行き届き、家の状態も良好に保ちやすいはずです。
住宅ローン控除の適用が途切れない
住宅ローンの返済がまだ続いている人にとっては、単身赴任であれば住宅ローン控除を引き続き利用できる点も大きな利点です。
「住宅ローン控除」は、住宅ローンを使ってマイホームの購入・新築・増改築を行い、一定の要件を満たした場合に、最長13年間、0.7%の割合で所得税の控除が受けられる仕組みです。
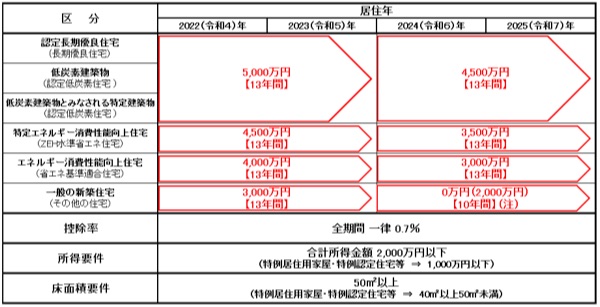
「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
ただし、適用条件には「自己の居住の用に供したとき」という文言が含まれています。
本人が住んでいることが前提となっているため、空き家にした期間や人に貸している期間は、住宅ローン控除の対象から外れます。
例として、控除期間が13年間の持ち家で3年間控除を受けた後に転勤となり、5年間その家を離れたケースを考えてみます。
転勤から戻って再び住み始めれば、13年間の期間のうち残る5年間は、あらためて控除を受けられます。
一方で、家を離れていた5年間分については、さかのぼって控除を適用してもらうことはできない仕組みです。
結果として、控除を受けられるのは合計で8年分にとどまります。
これに対し、単身赴任の場合は家族が住み続けているため、住宅ローン控除は途切れません。
13年間の控除を余すところなく活用できるわけです。
単身赴任に伴うリスク|離れて暮らす寂しさと二重の生活費
もっとも、単身赴任にはリスクや不利な面もあります。
主なものは次のとおりです。
家族と別々の場所で暮らす
単身赴任を選ぶと、持ち家に残る家族とは離れて生活することになります。
家族と会えない寂しさから、気持ちが沈んだり心身の調子を崩したりする人もいるでしょう。
子育て中の家庭では、赴任している期間の育児を、夫婦の片方がほぼ一人で担う形になります。
家族のあり方が変わったり、お互いの結びつきが弱まったりするおそれがある点は、大きなリスクといえます。
2世帯分の生活費がかかる
単身赴任中は、同じ家族でありながら、持ち家と赴任先の賃貸住宅という2つの世帯に分かれて暮らすことになります。
暮らしにかかる費用も、2件分に膨らむということです。
特に負担が大きいのは住居費で、「住宅ローン」と「赴任先の家賃」を同時に支払うことになるほか、水道光熱費や食費、日用品などの雑費も2件分かかります。
会社から住宅手当などの補助を受けられるケースも多いと思われますが、全体としては家計の支出が膨らみやすいでしょう。
単身赴任を選びやすいケース|家族の都合で今の住まいを離れにくい場合
メリットとリスクの両面から考えると、単身赴任を選ぶのが合っているのはどのような家庭でしょうか。
代表的な例として、次のようなケースが挙げられます。
- 転勤の期間が短く、早めに戻る見通しが立っている
- 子どもの進学先や志望校が今の地域で決まっている
- 配偶者が転勤に合わせて退職するのが難しい
- 夫婦どちらかの親の世話や介護があり、片方が今の家を離れられない
- 家族の事情や家賃の条件に合う賃貸住宅が転勤先で見つからない
など
こうした事情に当てはまる場合は、単身赴任を選択肢の一つとして考えてみてください。
単身赴任で気をつけたい点|住宅ローン控除を左右する住民票の扱い
単身赴任をする場合は、次の点に気をつけてください。
残る家族の住民票は持ち家から動かさない
住宅ローン控除の適用を受けるためには、次の要件を満たすことが求められます。
- 住宅ローンを組んでマイホームを新築・取得・増改築した
- 新築・取得・増改築の日から6ヶ月以内に入居した
- 控除の適用を受けたい年は、12月31日まで居住を続けている
実際の要件はこれ以外にも細かく定められていますが、単身赴任に関わってくるのは上に挙げた項目です。
ただし、ローンの契約者本人が単身赴任していても、家族の住民票が持ち家の住所に残ったままで、家族が上記の要件を満たしていれば、住宅ローン控除の対象となります。
控除を受け続けたい場合は、家族の住民票を持ち家から移さないことが大切です。
残る家族が住民票を移すことはあまりないと考えられますが、念のため気をつけておきましょう。
海外への単身赴任は、持ち家を2016年4月1日以降に取得していれば住宅ローン控除の対象
住宅ローン控除については、もう一点気をつけたいことがあります。
先ほど触れたとおり、契約者本人が単身赴任をしていても、家族が持ち家に住み続けていれば控除の対象となります。
ところが、赴任先が海外の場合には、持ち家をいつ取得したかによって控除を受け続けられないこともあるのです。
詳しく言うと、取得したのが「2016年4月1日以降」であれば控除を続けられますが、「2016年3月31日以前」の取得であれば控除は適用されません。
以前は海外への単身赴任が控除の対象外とされていましたが、法改正によって国内での赴任と同じ扱いに改められたことが理由です。
改正前に手に入れた住宅は控除の対象とならず、改正後の取得分から対象になる、という区切りになっています。
なお、取得時期が2016年3月31日以前の住宅でも、所有者が海外赴任を終えて帰国し、ふたたびその家で暮らし始めれば、住宅ローン控除の適用を再開できます。
海外に赴任する場合、税金や契約の取り扱いは国内での転勤と異なります。くわしい内容は海外赴任中に持ち家をどう扱うかの記事でまとめています。
持ち家を空き家として残す選択
ここからは、「家族も一緒に赴任先へ移り、持ち家を誰も住まない状態で残しておくケース」を取り上げます。
| 空き家 | メリット | ・好きな時期に自由に帰ってこられる ・入居者との揉めごとが起きない |
| リスク | ・手入れを怠ると建物が傷んでいく ・維持のための労力やコストがかかる ・住宅ローン控除の対象から外れる | |
| 適したケース | ・ごく短い赴任で、早めに帰宅する予定が立っている ・転勤が2年以内で、貸し出すのが難しい ・赴任先と自宅の距離が近く、本人や家族が様子を見に通いやすい ・自宅の近所にいる親族・知人へ見回りをお願いできる ・自宅を人に貸すことも手放すことも望んでいない |
空き家で残す利点|好きな時に帰宅でき、対人の揉めごとも避けやすい
誰にも住まわせずに持ち家を残しておくと、次のような利点が期待できます。
好きな時期に自由に帰ってこられる
空き家として残す最大の利点は、自分の都合に合わせて、いつでも帰宅したり出入りしたりできる点です。
赴任中に第三者へ貸し出していると、契約が続いている間は自宅へ戻るのは簡単ではありません。
入居者の契約期間が満了し、退去が済むのを待つ必要があります。
誰も住んでいない状態であれば、休みの日に赴任先から帰ってきて、しばらく過ごすといった使い方も可能です。
さらに、転勤期間があいまいで予定より早く帰ることになったときや、赴任期間が短縮されたときにも、空き家なら支障なく帰宅できると考えられます。
入居者との揉めごとが起きない
加えて、誰も住まわせなければ、人を相手にした揉めごとに巻き込まれずにすみます。
賃貸にすると、入居者によって室内が汚れたり、設備が壊されたりするおそれがあります。
マナーを守らない入居者だった場合、ゴミの出し方や生活音で周囲に迷惑がかかり、オーナーとして対処を求められる可能性も考えられます。
もともと「自宅を他人に自由に使われるのは気が進まない」と感じるオーナーも少なくないでしょう。
空き家として残せば、こうした気持ちの面での不安やストレスを抱えずにすむと考えられます。
空き家で残すデメリット|傷みやすく、労力・コスト・税制の面でも不利になる
反対に、住む人のいない状態で残すことには、次のようなリスクやデメリットも考えられます。
手入れを怠ると建物が傷んでいく
最初に挙げられるのは、人が暮らしていない家を放っておくと、居住中に比べて傷みが早く進む点です。
室内にカビや害虫が発生したり、庭木や雑草が生い茂ったりして、家全体が荒れていくことが考えられます。
いったん荒れてしまうと、赴任を終えて再び暮らす際に大がかりな補修が必要となる場合があり、その出費も自己負担になります。
維持のための労力やコストがかかる
建物の傷みを抑えるには、誰かが一定の間隔で手入れや点検を行う必要があります。
管理方法の選択肢は大きく分けて3つで、どれを選んでも労力かコストのどちらかが生じます。
- 本人または家族がこまめに自宅へ通って手入れする
- 自宅の近所に住む親族や知人へお願いして見てもらう
- 空き家管理サービスを手がける会社へ管理を任せる
自分たちで管理するなら、定期的に帰宅して清掃・換気・庭の手入れなどを行う労力が必要で、赴任先が遠い場合は続けるのが難しいでしょう。
気兼ねなく頼める親族が近所にいれば心強いものの、条件がそろわないケースも多く、引き受けてもらえた場合も謝礼などへの配慮が欠かせません。
労力を最も省けるのは空き家管理サービスへの委託ですが、利用料が発生し、費用の目安は月1回の管理につき、おおむね5,000〜1万円/月程度とされています。
年間6万〜12万円もの負担となるため、軽い出費とはいいにくいでしょう。
住宅ローン控除の対象から外れる
さらに、住宅ローンを返済している途中であれば、先に触れたとおり本人か家族が実際に居住していないと住宅ローン控除の対象になりません。
本来であれば13年間控除が続く場合でも、5年間を空き家として過ごせば、その期間は控除が適用されません。
5年後に帰宅して再び住み始めれば、控除を受け直すことは可能です。
ただし、誰も住んでいなかった5年分をさかのぼって控除してもらうことはできないため、合計では8年分の控除にとどまってしまいます。
空き家のまま残す選択が合うケース
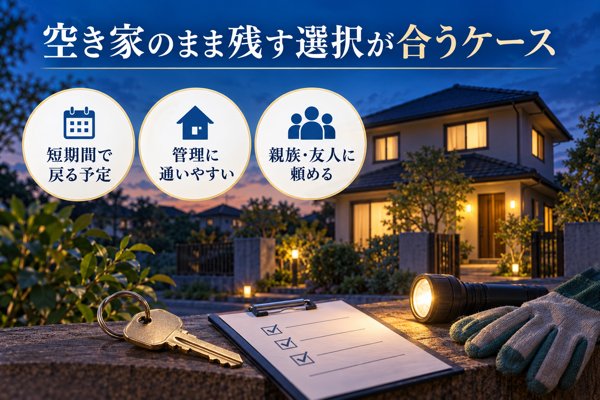
前述のメリットとリスクを考え合わせると、持ち家を空き家として維持する方法がなじみやすいのは、次に挙げる状況です。
- 赴任が短い期間で終わり、早い時期に戻る予定がはっきりしている
- 赴任の期間が2年以内のため、借り手との契約が結びにくい
- 赴任地から持ち家までの距離が近く、本人や家族が様子を見に通いやすい
- 持ち家の近所に暮らす親族・友人へ、管理をお願いできる
- 家を人に貸すことも手放すことも望んでいない
赴任が短期間で済むなら、空き家として残す方法も検討に値します。
反対に、赴任が長引くケースや終わりの見通しが立たないケースでは、管理の手間と費用がかさみやすくなるため、空き家で維持するかどうかは慎重に判断したほうがよいでしょう。
空き家として残すときの留意点|ローン返済・維持コスト・保険の確認ポイント
持ち家を空き家として残すなら、次のポイントに気を配っておきたいところです。
住宅ローンを一括で返すよう求められる可能性
住宅ローンを返している途中で家を空けて赴任する場合、金融機関から残りの債務を一度に返済するよう求められる可能性があり、ここが最も気をつけたい点です。
背景には、住宅ローンが原則として契約者本人の住まいのために借りるローンである、という前提があります。
家を空けた状態は契約の条件に反するため、金融機関には一括での返済を請求する権利が生じます。
もっとも、転勤のように本人の都合ではどうにもならない事情で家を空けるのであれば、通常はローンをそのまま続けられることが多いと考えられます。
とはいえ、契約に反している状態であることに違いはないため、「銀行は継続を認めてくれるはず」と自己判断せず、赴任が決まった段階で金融機関へ相談し、正式に承諾を得ておきましょう。
空き家の期間中も各種の費用が発生する
空き家として残している間も、住んでいた頃と同じく家を維持するための費用は発生し続けます。
赴任期間中にこうした支出が続く点は、あらかじめ資金計画に組み込んでおくと安心です。
空き家で主に発生する費用には、次のようなものがあります。
- 固定資産税:評価額に対しておよそ1.4%
- 都市計画税:上限となる税率は0.3%
- 水道光熱費
- 火災保険料
ほか、状況によって別の費用がかかることもあります。
火災保険の契約内容を見直す必要が生じる
前の項目で費用の一つに挙げた火災保険料については、家を空き家にすることに伴い、現在の保険契約の内容変更を求められるケースもあるため、あわせて気をつけておきましょう。
理由は、建物をどのような用途で使うかによって、火災保険の保険料が変わるためです。
所有者本人が住んでいる家なら住宅用として保険料が計算されますが、赴任に伴い空き家にしたり人に貸したりすると、住宅用ではなく「一般物件」に区分され、保険料は通常より上がる傾向にあります。
このため、転勤が決まり次第、加入先の保険会社へ事情を伝えておきましょう。
転勤が理由で家が空く場合には、引き続き住宅用とみなされ、今の保険をそのまま継続できることもあります。
ただし住宅用に当たらないと判断された場合は、「一般物件」向けの契約に切り替える必要があり、それに応じて保険料も高くなると考えられます。
切り替えの連絡をしないまま放置していると、実際に空き家で火災が起きたときに保険金を受け取れないおそれもあるため、気をつけてください。
よくある質問
転勤が決まったときの持ち家の扱い方について、前章までで解説してきました。
とはいえ、ほかにも疑問や不安を抱えている方は少なくないはずです。
以下では、多くの方が気にされやすい疑問をピックアップしてお答えします。
住宅ローンの残債がある場合の対処法
本記事の中で何度か話題にしてきた住宅ローンについて、返済が終わっていないときにはどう対応するのが望ましいのでしょうか。
4つの選択肢ごとに、住宅ローンとの関わりをあらためてまとめます。
| 対応方法 | ローン残債がある場合 |
|---|---|
| 単身赴任 | ・持ち家のローン返済に加えて、赴任先で借りる住まいの家賃も負担することになる ・転勤先が国内であれば、住宅ローン控除を引き続き適用できる ・赴任先が海外のケースでは、2016年4月1日以降に取得した持ち家であれば住宅ローン控除の継続が可能 |
| 空き家 | ・誰も住まない状態にすると残高の一括返済を迫られるおそれがあるため、前もって借入先の金融機関へ相談しておく ・ローンの継続が認められないときは、「一般物件」向けのローンへ借り換える方法がある ・住宅ローン控除の対象からは外れる |
| 賃貸 | ・第三者に貸すと残高の一括返済を迫られる可能性があるので、賃貸化する前に金融機関と相談しておく ・継続が難しい場合には、「一般物件」向けのローンへ切り替えることになる ・入居者からの家賃をローン返済にあてられるため、家計の負担は軽くなる ・住宅ローン控除の適用は受けられなくなる |
| 売却 | ・ローンを返し終えていないと、基本的に家を手放すことはできない ・オーバーローンに該当するときは、次のうちいずれかの方法で売却へ進む 1)預貯金など自己資金を使って完済する 2)新たにローンを借り入れ、その資金で完済する 3)「任意売却」で持ち家を手放す |
残債があるときに唯一の正解といえる方法はありませんが、次の点を比較・検討しながら、無理なく続けられる選択肢を選ぶことをおすすめします。
- 単身赴任では、持ち家のローン返済と赴任先の家賃という二重の住居費を負担し続けられるか
- 空き家・賃貸にするなら、借入先の金融機関がローンの継続を了承してくれるか
→了承が得られないときに、金利がやや高い「一般物件」向けローンへ借り換えても返済を続けられるか
- 賃貸にするなら、入ってくる家賃で返済額をカバーできるか
- 売却するなら、アンダーローンとオーバーローンのどちらに当たるか
→オーバーローンだった場合に、どのような手段で残債を完済できるか
持ち家を賃貸に出したときの確定申告
持ち家を貸し出せば、毎月の家賃が収入として入ってきます。
では、家賃収入について確定申告をする必要はあるのでしょうか。
先に答えをお伝えすると、持ち家の賃貸で得た家賃収入が年間で20万円を超えるなら、確定申告が必要です。
申告書は、収入があった年の翌年2月16日〜3月15日に、お住まいの地域を管轄する税務署へ持参するか、インターネットを通じて提出しましょう。
まとめ
本記事では、転勤が決まったときに持ち家をどう扱えばよいかを解説してきました。
選択肢ごとの特徴や判断の材料について、おおよそのイメージがつかめたのではないでしょうか。
最後に、押さえておきたい要点を簡単に振り返ります。
- 転勤時に考えられる持ち家の扱いは、単身赴任・空き家・賃貸・売却の4つ
- 持ち家の扱いを決めるうえで確認したい点は、
- 4つの選択肢それぞれの長所・注意点・適したケースは次の表のとおり
| 単身赴任 | メリット | ・自宅に残る家族が、今の暮らしの環境をそのまま保てる ・転勤中に自宅を管理する手間や、管理にかかる費用が生じない ・住宅ローン控除を引き続き利用できる |
|---|---|---|
| リスク | ・家族と別々の生活を送る形になる ・自宅と赴任先の住居で、2世帯分のお金の負担がかかる | |
| 向いているケース | ・転勤が短い期間で終わり、早めに戻れる見通しが立っている ・子どもの進学先や志望校が、現在暮らしている地域で決まっている ・配偶者が転勤に合わせて退職するのが難しい ・親の世話や介護があり、夫婦のどちらかが今の住まいにとどまる必要がある ・家族の事情や家賃の条件に合う賃貸物件が、赴任先で見つからない | |
| 空き家 | メリット | ・好きな時期に自宅へ戻って暮らせる ・入居者との間で起こるようなもめごとの心配がない |
| リスク | ・手入れを怠ると、住まいの傷みが進む ・維持管理のために手間とお金がかかる ・住宅ローン控除の対象から外れる | |
| 向いているケース | ・転勤がごく短い期間で、早期に戻ることが決まっている ・転勤が2年以内で、人に貸し出すのが難しい ・赴任先と自宅の距離が近く、本人や家族が手入れに通いやすい ・自宅の近くに住む親族や知人に、家の管理を頼める ・自宅を人に貸すことも、手放すことも望まない | |
| 賃貸 | メリット | ・転勤しているあいだ、家賃による収入を見込める ・家の管理を他人に任せる必要がない ・転勤を終えたら、元の自宅に戻って暮らせる |
| リスク | ・入居者がすぐに決まるかはわからない ・希望する時期に自宅へ戻れない可能性がある ・入居者との間でもめごとが生じる可能性がある ・住宅ローン控除が適用されなくなる | |
| 向いているケース | ・転勤が3年以上の見込みで、期間を区切った貸し方でも入居者を見つけやすい ・3年以上たてば戻れると見込まれ、戻った後も同じ自宅で暮らしたい ・家賃収入をあてて、転勤中のローン負担を少しでも減らしたい | |
| 売却 | メリット | ・自宅の維持にかかるお金や手間がなくなる ・売ったことで利益が出る可能性もある |
| リスク | ・住まいそのものを手放す形になる ・想定していた価格で売れないこともありうる ・転勤後に戻る場合は、新たに住まいを探す必要がある | |
| 向いているケース | ・転勤が長引き、戻る時期の見通しが立たない ・赴任先に定着するか別の地域へ移るかで、元の地域に戻る予定がない ・ローンが残っており、赴任先の生活費と自宅のローンを並行して払うのは家計上きびしい ・赴任先で住宅を買いたい ・今の住まいを好条件で売れる状況にあり、住み替えを検討している |
転勤が決まったときは、ここまでの内容を参考にしながら、ご家族にとって納得のいく選択をしていただければ幸いです。
| 売却査定でおすすめな不動産一括査定 | |
LIFULL HOME’S | 匿名査定も可能 当サイト内のランキング記事でも評価1位 ▼1分で簡単無料査定&提携数No.1▼ |
SUUMO | 不動産最大手リクルート運営 大手~地域密着まで網羅的に査定可能 ▼ 圧倒的知名度・評判No.1 ▼ SUUMOで不動産査定をしてみる |
| 不動産を賃貸に出してみたい方におすすめ | |
いざ貸す | 年間100万以上も収入に差が出る可能性も! 最大6社から1番高く貸せる不動産会社が見つかる ▼60秒で簡単一括比較▼ いざ貸すで賃貸査定 |