「診療や当直に追われて、老後のお金について考える時間がとれない」「所得税や住民税の負担が重く感じる」──医師の方からは、こうした声がよく聞かれます。
意外に思われるかもしれませんが、不動産投資の分野では、医師という職業は有利な立場にあるとされています。
収入が安定していることから金融機関の審査で評価されやすく、所得が高いぶん税負担を軽くする効果も期待しやすいため、不動産投資と相性のよい職種と考えられます。
ただ、多忙を理由に販売会社の提案をそのまま受け入れて相場より高い物件を買ってしまった例や、税負担の軽減ばかりを重視して毎月の収支が赤字になった例も報告されています。
この記事では、賃貸不動産経営管理士が執筆を担当し、勤務先の副業規定をどう確かめるか、融資の場面で医師が有利とされる点、年収ごとの試算、税負担が軽くなる仕組み、売却などの出口戦略、つまずかないために押さえたい注意点までを順を追ってご説明します。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
医師の不動産投資は原則可能!副業ルールで押さえたい3つの確認事項
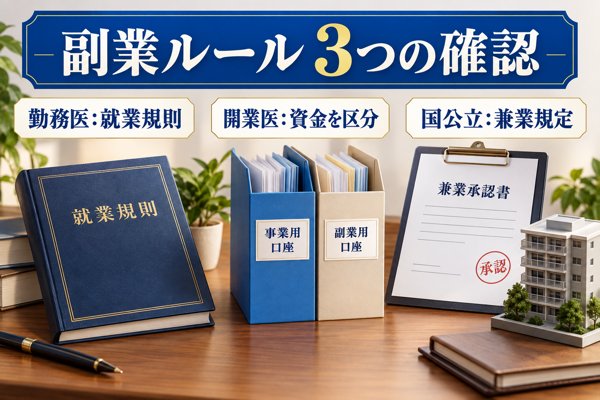
先にお伝えすると、医師という立場であっても、不動産投資に取り組むことは法律上、原則として認められています。
もっとも、勤め先が定める就業規則や、国公立病院などで身分に応じて適用されるルール次第では、届出などの手続きや一定の制限がかかることもあります。
以下では、投資をスタートする前に医師が押さえておきたい確認事項を、働き方別にまとめました。
勤務医:まずは勤め先の就業規則をチェック
勤務医であれば、公務員とは異なり、法律によって副業が一律に禁じられているわけではありません。
とはいえ、勤め先の病院・クリニックによっては、就業規則で「副業禁止」や「副業届出制」といったルールを定めていることがあります。
チェックしておきたい項目を表にまとめました。
| チェック項目 | 見るべき点 | 対処の仕方 |
|---|---|---|
| 就業規則にある副業の定め | 禁止・届出制・許可制のどれに当たるか | 人事・総務の担当部署へ問い合わせる |
| 届出が要るかどうか | 不動産投資が届出の対象になっているか | 規則の条文を読み、求められていれば届け出る |
| 兼業に当たる範囲 | 「事業的規模」の賃貸経営が含まれるか | 一般的には5棟10室未満であれば事業的規模とはみなされない |
押さえておきたいのは、不動産投資が「資産運用」とみなされるケースが多いとはいえ、物件の規模や運営の実情(自主管理の範囲、反復・継続しているか、法人化の有無など)次第では兼業や事業と判断される可能性もあるという点です。
所有規模が5棟10室以上に達するなど事業的規模に近づいているときや、自分では判断がつかないときは、勤め先の就業規則や届出の決まりを改めて確かめ、必要であれば担当部署へ相談しておくと安心です。
開業医:副業の制限は基本的になし、資金の区分けには要注意
開業医は、個人事業主あるいは医療法人の代表として自ら事業を運営する立場にあるため、勤め先の就業規則で副業を縛られることは基本的にありません。
一方で、次のような点には気を配っておきたいところです。
- クリニックの資金と投資用の資金を分けて管理する
-
医院の運転資金と不動産投資に充てるお金が混ざらないよう、はっきり区別しておくことが大切です。
- 借入枠がぶつかる可能性を意識する
-
同じ金融機関の中で、事業向けの借入と投資向けの借入が枠を取り合う形になることがあります。借入前に金融機関へ相談しておくと安心です。
- 医療法人として投資できるかを調べる
-
法人名義で不動産投資に取り組むなら、定款の内容や法令上の制限を事前に確かめておく必要があります。
- 税金上の取扱いを確認しておく
-
個人名義と法人名義のどちらで投資するかで、税務上の扱いは異なります。税理士に相談しておくことをおすすめします。
開業医は投資の選択肢が広いぶん、お金の管理や税務の設計を誤れば、クリニック経営に影響が及ぶおそれもあります。
あくまで「余剰資金」の範囲で取り組むことを前提に、慎重に検討を進めましょう。
国公立病院の医師:公務員の兼業ルールが及ぶケース
国公立病院で働く医師の場合、身分や雇用形態によっては、国家公務員法や地方公務員法等に定められた兼業のルールが適用されることがあります。
対象に当たるときは、ほかの公務員と同じく「定められた基準の範囲内なら認められる(もしくは承認を得る必要がある)」という取扱いです。
| 項目 | 条件 |
|---|---|
| 物件数の上限 | 5棟10室未満にとどまる |
| 家賃収入の上限 | 売上ベースで年間500万円未満に収まる |
| 管理の外部委託 | 物件の管理を管理会社へ任せている |
なお、一般の民間病院で働く医師であれば、こうした公務員向けのルールは対象外です。
まずは自分の雇用形態がどちらに当たるのかをきちんと把握し、そのうえで必要な手続きを確かめておきましょう。
\投資をスタートする前に副業ルールをチェック/
医師と不動産投資の相性が「良い」とされる4つの根拠
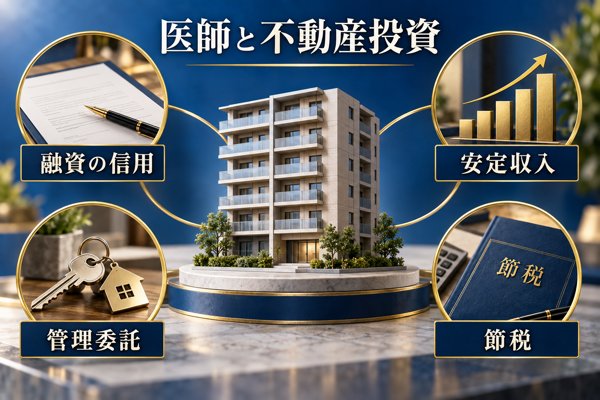
さまざまな職業と比べても、医師は不動産投資に向いている職種だと考えられています。
背景にあるのは、ローン審査で評価されやすいこと、収入がぶれにくいこと、管理を外部に任せやすいこと、所得の高さから節税の恩恵が大きいことの4つの要素です。
以下では、各ポイントをデータも交えながら順に見ていきます。
金融機関の審査で有利に働く医師の属性
医師ならではの強みがもっともはっきり表れやすいのは、金融機関から提示される借入条件の面です。
国家資格である医師免許を持ち、職を失う可能性がごく小さいと見なされるため、金融機関からは高い評価を受けやすくなります。
| 項目 | 医師 | 一般会社員 | 自営業 |
|---|---|---|---|
| 借入のしやすさ(目安) | 高い傾向(審査による) | 平均的(審査による) | 低い傾向(業種や実績による) |
| 投資用ローンの金利の目安 | 1.3〜1.8%台 | 1.8〜2.5%台 | 2.5〜3.5%台 |
| 自己資金(頭金)の目安 | 物件価格の0.5〜1割 | 物件価格の1〜2割 | 物件価格の2〜3割 |
| 審査の通りやすさ | かなり高い | 勤め先の規模で左右される | 事業の実績で左右される |
見逃せないのは、医師だけを対象にした医師専用ローン商品を用意する金融機関もあることです。
もっとも、ドクターローンと呼ばれる医師専用ローンは、マイホームの購入資金や生活費に充てる用途が中心で、投資物件の購入には一般的なアパートローン(投資用ローン)を使うのが通例です。
とはいえ、医師という職業そのものが審査で好材料として扱われやすい点は同じです。
安定収入が広げる投資の選択肢
医師の収入には、景気の波に左右されにくく、長い期間にわたって落ち込みにくいという特色があります。
収入の底堅さは、不動産投資の場面で以下のような利点として表れます。
- 返済期間を長めに設定しやすく、毎月の支払額を軽くできる
- 空室が発生した時期も、ローンの支払いを続けやすい
- 買い増しの際に追加の借入を相談しやすい
安定した収入は、投資のリスクに備える“守り”を固めると同時に、次の物件へ進むゆとりにもつながります。
忙しい本業と両立しやすい「管理委託」
診療や当直などで時間の余裕が少ない医師にとって、物件を自分で管理するのは難しいのが実情です。
ただ、見方を変えれば、この点は強みにもなり得ます。
不動産投資は、入居者の募集から家賃の回収、トラブルへの対応、修繕の手配まで、管理の仕事をまとめて管理会社へ任せられる投資です。
任せる費用は家賃収入の5〜10%程度が一般的な水準とされ、時間の限られる医師にとって「自分の手をかけずに収入を得やすい投資」として、とても組み合わせやすいといえます。
管理を任せることを前提に組み立てれば、診療に専念しつつ家賃収入も得る「二足のわらじ」を目指せます。
所得の高さが生む大きな節税メリット
医師は所得が多くなりやすく、所得税の税率も上のほうの区分にあたりやすい傾向があります。
適用される税率が高いほど、所得を圧縮できた場合に軽くなる税額も大きくなります。
不動産投資で経費として扱えるものには、たとえば以下があります。
- 建物などの減価償却費
- 管理にかかる費用
- 借入金の利息
家賃収入から上記の経費を引いて不動産所得がマイナスになったときは、給与所得と差し引きする「損益通算」が認められています。
言い換えると、税金の計算の元になる所得が小さくなるわけです。
一例として、所得の多い勤務医が不動産所得でマイナスを計上すると、給与と通算したあとの「課税所得」が下がり、より低い税率の区分に移る場合があります。※適用される税率は、年収ではなく「課税所得」を基準に判定されます
結果として、所得税と住民税の支払いが減る可能性があります。
【出典元】 国税庁『所得税の税率(速算表)』
節税につながりやすい条件やうまくいかなかったケースについては、不動産投資で税負担が軽くなる仕組みをまとめた記事で詳しく紹介しています。
年収や働き方をふまえて、無理なく続けられる投資プランを無料でご提案します。
\シノケンプロデュースに無料で相談する/
年収帯ごとの試算例:医師が借りられる金額と検討しやすい物件価格
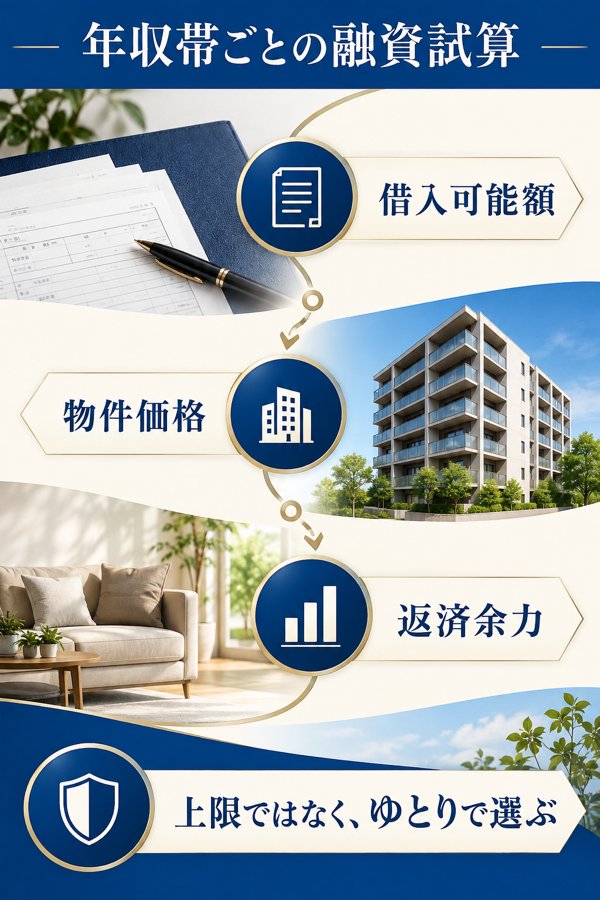
ここでは年収の水準ごとに、借り入れできる金額の目安と、購入を検討しやすい物件価格の例を一覧にしています。
ただし、実際に受けられる融資の額や適用される金利は、借入先の金融機関、物件の評価、すでにある借入、手元の自己資金、そのときの市況などに左右され、大きな幅が出ます。
ここで示す数字は、特定の前提を置いて計算した参考値のひとつとして受け止めていただければと思います。
計算にあたっては、年収のおよそ何倍まで借りられるかという目安を仮に設定しています。
借りられる上限額や融資の条件は、各金融機関の審査の考え方や物件の評価次第で変わってきます。
物件価格の欄は、借りられる上限いっぱいまで使う想定ではなく、ゆとりを残した資金計画(借りられる額の7〜8割程度を目安)を置いた数字になっています。
| 年収 | 借入できる額の目安 | 検討しやすい物件価格 | 毎月の返済額(目安) | 年間の返済額(目安) |
|---|---|---|---|---|
| 800万円 | 8,000万〜9,600万円 | 6,000万〜7,500万円 | 18.7万〜23.3万円 | 224万〜280万円 |
| 1,000万円 | 1億〜1.2億円 | 7,500万〜9,500万円 | 23.3万〜29.6万円 | 280万〜355万円 |
| 1,200万円 | 1.2億〜1.44億円 | 9,000万〜1.1億円 | 28.0万〜34.2万円 | 336万〜411万円 |
| 1,500万円 | 1.5億〜1.8億円 | 1.1億〜1.4億円 | 34.2万〜43.6万円 | 411万〜523万円 |
| 2,000万円 | 2億〜2.4億円 | 1.5億〜1.9億円 | 46.7万〜59.1万円 | 560万〜709万円 |
※適用金利は時期や借入先によって異なるため、計算の都合上「年利1.6%」・返済期間35年・元利均等返済という条件で算出しました。
毎月・年間の返済額は、検討しやすい物件価格の分を借り入れた場合の数字です。融資条件は借入先や本人の属性、市況などで変わる点にご留意ください。
勤務医・年収1,500万円のケースで見る収支試算
ここでは、40代の勤務医で年収が1,500万円の方が、都心にある区分マンションを2戸取得する場合を考えてみます。
| 条件 | 内容 |
|---|---|
| 年収 | 1,500万円 |
| 物件の種類 | 都心区分マンション(築10年以内) |
| 物件価格 | 3,500万円 × 2戸 = 7,000万円 |
| 自己資金 | 700万円(物件価格の10%) |
| 借入金額 | 6,300万円(金利1.6%・35年) |
| 毎月の返済額 | 19.6万円(2戸合計) |
この試算の場合、
- 年ごとの手残り(キャッシュフロー):約38万円
- 税負担の軽減効果:約40〜50万円
を合算すると、年あたり約80〜90万円のプラス効果が期待できるという結果です。
医師としての収入が安定している分、毎月の収支はわずかなプラスにとどめ、税負担の軽減によって投資全体の成果を高めていく考え方といえます。
※試算上の数字であり、空室の発生や金利の上下、修繕にかかる費用などによって実際の結果は変わります。
医師に向く投資の進め方:完全委託と質の高い物件選び
医師が不動産投資に取り組む場合、「手間や時間を取られない」「手放したいときに売却しやすい」という視点から組み立てるのが基本と考えられます。
忙しい日々の中で無理なく続けるには、以下の3点がポイントになります。
- 自分で管理するのは難しい
-
診療で忙しい中、入居者からの連絡やトラブルへの対応まで自ら担うのは負担が重いため、管理は管理会社にまるごと任せる形が基本になります。
- 質の高い物件は空室が出にくい
-
立地が良く築年数が浅い、設備や仕様のグレードが高い物件は借り手が見つかりやすい傾向があり、空室で収支が崩れる事態を防ぎやすくなります。
- 売却という出口を描きやすい
-
市場で取引されやすい物件であれば、手放す際にも購入希望者が見つかりやすく、相場に見合った価格での売却も見込みやすくなります。
たとえば、東京23区や大阪市中心部、名古屋市中心部のように人口の流入が続いている地域にある、築年数の浅い区分マンション(ワンルーム〜1LDKなど)が検討対象として挙げられます。
利回りは地域や築年数、市場の状況によって大きく上下するため、数字の目安にとらわれすぎず、「家賃が安定して得られるか」「売却時に買い手がつきやすいか」「返済の総額はいくらか」といった点を重視して判断することをおすすめします。
\忙しい医師には管理を任せられる質の高い物件が向いています/
医師の不動産投資でつまずきを防ぐ5つの注意点
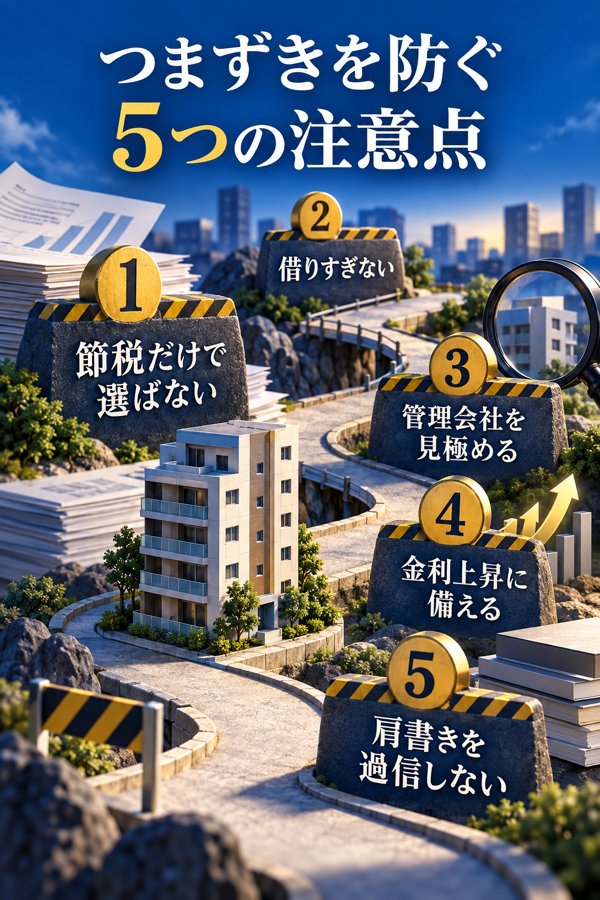
前章までの内容を踏まえて、医師の方が不動産投資に臨む際に特に押さえておきたいポイントを5つに絞って紹介します。
どの項目も、実際のつまずき事例から見えてきた教訓です。投資に踏み出す前に、一度目を通しておくと安心です。
注意点1:節税だけを目当てにした購入
不動産投資に興味を持つ医師の動機として多いのは「節税」です。ただ、節税メリットのみを目当てに購入すると、うまくいかない可能性が高くなります。
不動産投資の本質は「投資」です。収支(キャッシュフロー)が黒字になることが出発点です。
減価償却で得られる節税メリットは、耐用年数が過ぎていくにつれて少しずつ縮小し、いずれは消えていきます。
節税メリットが消えたあとも収支の黒字を保てる物件かどうかが、長く投資を続けるうえでのカギです。
節税メリットは物件を評価するときのプラス材料にとどめ、購入するかどうかの決め手にはしないほうが無難です。
注意点2:頭金ゼロのフルローンに潜むリスク
医師は社会的な信用力が高いことから、物件価格の全額を借りるフルローンや、諸費用まで含めて借りるオーバーローンが通るケースもあります。
とはいえ、自己資金を入れずにスタートする投資には慎重さが求められます。
想定される主なリスクを挙げます。
- 借り入れが膨らむほど毎月の返済が重くなり、手元の収支が苦しくなりがち
- 相場が下落すると、物件の価値がローン残高を割り込むおそれがある
- 金利が上がった場合に、返済額の増え方が大きくなる
一つの目安として、物件価格に対して10〜20%程度を自己資金で入れ、年間の返済額は年収の30%以内に収める組み立て方が参考になります。
もっとも、どの程度の自己資金や返済比率が妥当かは、勤務形態や既存の借り入れ、家計の状況、金利の水準などにより異なります。
注意点3:委託する管理会社の見極め
忙しい医師が不動産投資で成果を上げるには、任せて安心できる管理会社を選ぶことが欠かせない要素です。
物件にとっての「かかりつけ医」ともいえる管理会社は、日々の管理や入居者とのやり取り、修繕の提案など、多岐にわたる業務を引き受けます。
管理会社選びでつまずくと、投資の結果そのものに大きく響きます。
| 見るべき項目 | 確認のポイント |
|---|---|
| 管理している戸数 | 1,000戸以上を管理した実績を持っているか |
| 入居状況 | 管理物件の入居率が平均で95%以上を保っているか |
| 対応の早さ | トラブル発生時、24時間以内に返答があるか |
| 報告の仕組み | 毎月レポートを提出してもらえるか |
| 契約の条件 | 解約の条件がはっきり定められているか |
| 管理コスト | 家賃に対する管理委託費の割合が5〜10%の範囲に収まるか |
時間を割きにくい立場だからこそ、最初の会社選びにはじっくり時間を使う価値があります。
物件の購入から管理までまとめて依頼できる会社を探す場合は、上場企業も含めたおすすめの不動産投資会社18選が参考になります。運営会社の規模や、行政処分を受けた履歴があるかどうかもあわせてチェックできます。
注意点4:金利が上がる局面への備え
日本は長く極めて低い金利の時代が続いてきましたが、この先の金利がどう動くかは見通しにくい状況です。
変動金利で借りている場合、金利が上がると毎月の返済額が膨らむおそれがあります。
備えとしては、金利が1〜2%上がったケースを購入前に試算し、無理なく返済を続けられる金額の範囲で借りることが大切です。
さらに、繰上返済に回せる資金を手元に残しておく、金利タイプを固定へ切り替える選択肢を検討しておくといった対策も役立ちます。
注意点5:医師専用の看板を掲げる業者への過信
「医師向け専門コンサルタント」や「ドクター限定の物件」などを看板にする業者も目立ちますが、医師専用という触れ込みがあるからといって、物件の質が高いとは限りません。
かえって「医師なら高額な物件でも購入できる」「医師は節税メリットが大きい」といった点ばかりを強調し、相場を上回る価格の物件を提案してくる例も報告されています。
判断の前に、利害関係のない第三者の視点で価格が妥当かを確かめ、複数の会社から提案を受けて見比べることをおすすめします。
\不動産投資の成否を左右するのはリスクへの備え/
医師の不動産投資に潜むリスクと押さえておきたい対策
融資の面で評価されやすい医師ですが、高い属性を持っているからこそ直面しやすい落とし穴もあります。
なかでも気をつけたいのが、「多忙で管理が手薄になる」「高額物件に資金をつぎ込みすぎる」「悪質業者に狙われる」「開業資金に影響が出る」という4つで、医師に特有のリスクとして把握しておくと安心です。
一番注意したい点:忙しさによる管理の空白
医師の不動産投資でとくに起こりがちなのは、「忙しさのあまり物件の現状をつかめなくなる」という事態です。
診療や当直に加えて学会の準備もこなす毎日では、物件の管理がどうしても後回しになりやすくなります。
たとえば、管理会社から届いた報告に目を通さない、修繕を決めるタイミングを逃す、空室が長引いていても気づけない、といったことが起こりえます。
いずれも収益の低下に直結しかねないため、次のような手立てを講じておくと安心です。
| 取り組み | 内容 | 目安の頻度 |
|---|---|---|
| 管理会社と定期的に面談 | 毎月のレポートを確認し、課題をすり合わせる | 月1回(オンラインでも可) |
| 口座を自動でチェック | 家賃の入金やローン返済を自動通知で把握 | 毎月(自動) |
| 年1回の現地巡回 | 現地に足を運ぶか、写真で報告を受ける | 年1回 |
| 税理士への定期的な相談 | 確定申告の準備や節税方針の見直し | 年2〜3回 |
時間が限られているからこそ、仕組み化によって管理を回していくことが大切です。
身の丈を超える高額投資のリスク
属性が高く融資枠も広がりやすい医師は、「借りられる上限まで借りて規模を広げる」という方向に進みがちです。
とはいえ、融資の上限いっぱいまで借りれば、その分だけ抱えるリスクも膨らんでいきます。
代表的なリスクを挙げると、以下のようになります。
- 空室が発生したときの持ち出しが増え、資金繰りが揺らぐおそれがある
- 借入額が膨らむほど、金利が上がった際の返済負担が重くなりやすい
- 開業や設備投資といった将来の資金ニーズに応えにくくなる
ひとつの目安として、ローンの年間返済額を年収の30%以内に抑えておけば、家計の安全性を保ちやすいといわれています。
もっとも、適正な水準は世帯構成やほかの借入、生活費、金融機関の審査姿勢などによって異なるため、無理なく返していける計画を立てることを前提にしてください。
悪質業者から狙われやすいリスク
属性の高い医師は、悪質な業者から狙われやすい立場にあるのが実情です。
「医師だけの特別プラン」「節税効果で負担は実質ゼロ」といった耳あたりのよいフレーズで誘ってくる業者には気をつけましょう。
次に挙げるような営業の手口には、とくに用心してください。
| 注意したい手口 | よくある例 | 見極め方 |
|---|---|---|
| 節税ばかりを強調する | 「節税で実質タダ」「税金が戻ってくる」 | キャッシュフローについて十分な説明があるかを確かめる |
| 相場を上回る物件価格 | 周辺相場の1.2〜1.5倍で売り出す | 複数社の見積もりや相場と照らし合わせる |
| 強引に契約を迫る | 「今日中に決めないと」「他にも買いたい人が」 | 落ち着いて考える時間をとる |
| 家賃保証(サブリース)を過信する | 「35年間家賃保証」を前面に出す | 保証の中身や見直しに関する条項を事前に確かめる |
身を守るには、複数の不動産会社に提案を依頼したうえで、税理士やFP、不動産に明るい同僚医師といった第三者の意見も踏まえて決めることが大切です。
将来の開業資金に響くリスク
いずれクリニックを開業するつもりの勤務医は、不動産投資で借りたお金が開業時の融資に響くおそれがある点に注意が必要です。
多額の借入を抱えた状態だと、金融機関が開業資金の貸し出しに慎重な姿勢をとる場合があるからです。
開業を考えているなら、不動産投資での借入を抑えめにして、開業向けの融資枠を残しておくのが望ましいでしょう。
資金計画の細かな部分は、開業支援の経験が豊富なコンサルタントや税理士に相談してみてください。
\リスクを踏まえた備えを/
医師のための不動産投資の節税対策と確定申告の基礎知識
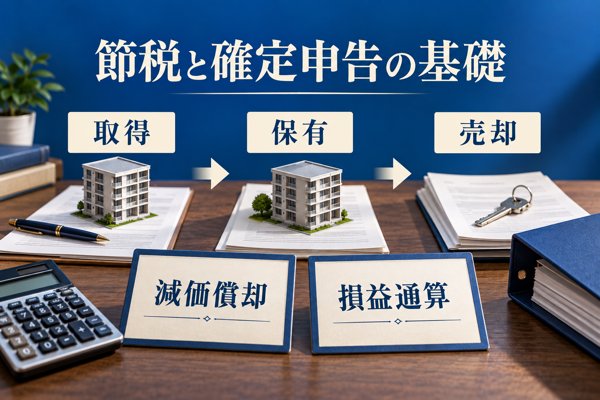
不動産投資を手がけるなら、税金に関する基礎知識を身につけておくことは欠かせません。
所得の高い医師の場合、減価償却や損益通算を使った節税効果が魅力になりやすい反面、確定申告の進め方や住民税の納め方など、気を配りたい点も少なくありません。
以下では、医師の方に理解しておいていただきたい税金対策の概要を順に見ていきます。
不動産投資で発生する税金の種類と全体の流れ
不動産投資で負担する税金は、取得時・保有時・売却時という3つの段階に区分して整理できます。
段階ごとに課税される時期や税の性格が違うので、まず全体の流れをつかんでから対策を考えることが大切です。
| 段階 | 税目 | 内容 |
|---|---|---|
| 取得時 | 不動産取得税 | 物件を取得した後に一度限り課される |
| 登録免許税 | 所有権移転の登記の際に課される | |
| 印紙税 | 売買契約書の作成時に課される | |
| 保有時 | 固定資産税・都市計画税 | 1月1日時点で所有する人に毎年かかる |
| 所得税・住民税 | 家賃収入などの不動産所得にかかる | |
| 譲渡所得税 | 物件の売却で得た利益にかかる(所有期間の長短で税率に差がある) |
物件の購入から保有、売却に至るまで、どの段階でも税負担が生じる点を意識しておきましょう。
税金が発生する流れを前もって理解しておくと、予想外の出費に慌てずに済みやすくなります。
損益通算と減価償却:医師が注目したい節税の柱
医師が不動産投資を行う際、節税面でとりわけ重要になるのが、減価償却費の計上と損益通算です。
減価償却費とは、建物の購入費用を法定耐用年数に応じて毎年少しずつ経費にしていく仕組みで、実際の現金支出をともなわない「帳簿上の経費」にあたります。
【出典元】国税庁『減価償却のあらまし』
収入から減価償却費などの必要経費を引いた際、不動産所得がマイナスとなれば、そのマイナス分を給与所得と差し引きできます。
この仕組みを損益通算と呼び、所得の高い医師ほど得られる効果も大きくなりやすいといえます。
| 経費の種類 | 主な内容 | 計上時の注意点 |
|---|---|---|
| 減価償却費 | 建物部分の取得費を耐用年数で割った額 | 土地は償却の対象にならない。 RC造は47年、木造は22年など |
| 管理費・修繕費 | 管理会社への委託料、共用部分の修繕積立金 | 支払った実額を計上 |
| ローン利息 | 投資用ローンのうち利息にあたる部分 | 元本の返済分は経費として扱えない |
| 租税公課 | 固定資産税、都市計画税、不動産取得税 | 事業に使う部分に限って計上 |
| 損害保険料 | 火災保険、地震保険 | 支払った年の経費として計上 |
| 税理士報酬 | 確定申告を依頼した際の費用 | 相場は年間3〜5万円程度 |
| 交通費・通信費 | 物件を見に行く際の交通費など | 投資に関わる分だけを計上 |
各制度の詳細については、減価償却の考え方をまとめた記事および損益通算のしくみを紹介した記事でくわしく取り上げています。
医師に特有の確定申告の留意点
勤務医であれば普段は勤務先の年末調整で税金の手続きが終わりますが、不動産投資をスタートすると、毎年ご自身で確定申告を行う必要が生じます。
次のポイントを確認しておきましょう。
- ①住民税の納め方
-
住民税については、自分で納める「普通徴収」を選ぶのが基本的な考え方です。
給与から差し引かれる「特別徴収」のままにしておくと、不動産所得によって住民税額が変わったことを勤務先に知られる場合があります。
※なお、お住まいの自治体によっては普通徴収を選択できないこともあります。
- ②青色申告を活かす
-
青色申告で申告すると、青色申告特別控除として10万円/55万円/65万円のいずれかを差し引くことができます。
どの金額が適用されるかは、帳簿の付け方やe-Taxで申告するかどうかといった条件によって異なります。
あわせて、5棟10室以上がひとつの目安とされる事業的規模に当たるかどうかでも扱いが変わるので、条件を前もって確かめたうえで、必要な届出を済ませておくと安心です。
【出典元】国税庁『青色申告特別控除』
- ③申告期限を押さえる
-
確定申告の時期は、不動産投資を開始した翌年の2月16日〜3月15日(原則)です。
とりわけ最初の年は手続きが複雑になりやすいため、不動産投資に強い税理士へ依頼することも検討してみてください。
【出典元】国税庁『確定申告の期限等』
税金まわりの対応を先送りにしていると、受けられたはずの節税メリットを取りこぼすおそれがあります。
物件の購入と並行して、税務面の準備にも早めに着手しておくと安心です。
\損益通算と減価償却費を上手に使えば節税につながることも/
出口戦略:医師が避けたい「負動産」を見分けるポイント
物件を手放す局面での判断も、購入時と同じくらい不動産投資の結果を左右します。
とはいえ、日々の診療に追われる医師の方ほど、売却の計画を後回しにしてしまう傾向があります。
この章では、医師が出口の場面で陥りがちな思い込み、利回りばかりを追う危うさ、売りやすい物件を選ぶための基準、そして譲渡時にかかる税金のポイントを順に取り上げます。
「多忙だから後回し」という思い込みが招く危うさ
医師が不動産投資でつまずきやすい要因として、多忙を理由に判断を先延ばしにしてしまうことが挙げられます。
相場は絶えず変化しているため、保有を続けることがいつも最良の選択になるとは言い切れません。
以下のような状況になったら、売却を視野に入れる目安と考えられます。
- 建物が古くなり修繕にかかる費用がかさみ始めた時期
- 物件のある地域で人口の減少が予想される場合
- 借入の残高が物件の評価額より少なくなったタイミング
- 減価償却を計上できる期間が終わり、税負担を抑える効果が小さくなった時期
こうした兆候を見落とさないよう、思い入れではなく数値をもとに判断することが大切です。
利回り重視の落とし穴:高利回りの裏にあるリスク
不動産の利回りは、得られるリターンと抱えるリスクが裏表の関係になっています。
高い利回りが示されている物件には、その水準になる背景、つまりリスクが潜んでいると考えておくと安心です。
| 利回りの水準 | 代表的な物件の例 | 注意したいリスク |
|---|---|---|
| 3〜5% | 都心の築浅区分マンション(立地良好) | 収益率は控えめな一方、安定して運用しやすく売却もしやすい |
| 5〜8% | 郊外にある中古のマンション | 空室と修繕の両面で一定のリスクがある |
| 8〜12% | 地方にある築年数の古いアパート | 空室が出やすく修繕費もかさみ、売却先も見つけにくい |
| 12%以上 | 事故物件や再建築ができない物件など | 買い手がほとんど付かず、手放すのが難しい |
本業から安定した収入を得ている医師の方も少なくないため、利回りの高さに加えて「運用の安定度」や「売却のしやすさ」にも目を向けることが大切です。
利回りが3〜5%台にとどまる物件であっても、空室が出にくく、将来に妥当な価格で手放しやすいものなら、長い目で見て安定した運用につながる場合があります。
売りやすさを重視した物件選びの基準
将来買い手が付きやすい物件に共通するポイントを、項目ごとに一覧にまとめました。
| 確認する項目 | 理想的な条件 | 根拠 |
|---|---|---|
| 立地 | 最寄り駅から歩いて10分以内 | 借り手も買い手も見つかりやすい |
| エリア | 人口の流入が続いている都市圏 | 資産価値が先々も保たれやすい |
| 築年数 | 購入時点で築10年以内 | 残りの耐用年数に余裕があり、ローンを組みやすい |
| 間取り | ワンルーム〜1LDK | 一人暮らし向けの需要が底堅く、管理の手間も少ない |
| 管理状態 | 管理組合がきちんと運営されている | 建物の価値を保ちやすい |
| 修繕計画 | 大規模修繕の計画があり、積立金も妥当な水準 | 急な出費が発生するおそれを抑えやすい |
現時点の入居状況だけで判断せず、「将来すんなり売却できそうか」という視点も持っておくことが大切です。
売却まで見通したうえで物件を選ぶことが、安定した資産づくりの基盤になると考えられます。
物件を売るときの税金:所有期間で変わる長期譲渡・短期譲渡
不動産を売って利益が出た場合は譲渡所得税の対象となり、どれだけの期間所有していたかによって適用される税率に大きな差が生じます。
所有期間は、物件を手放した年の1月1日時点で、保有が5年を超えているか否かによって判定されます。
| 種類 | 保有した期間 | 税率(所得税と住民税の合計) |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% |
| 長期譲渡所得 | 5年超 | 20.315% |
両者の税率には約20ポイントもの開きがあるため、基本的には5年を超えて保有することを想定して投資の計画を組むことが大切です。
加えて、減価償却によって帳簿上の取得価額が目減りしている分だけ、譲渡益が膨らみやすい点も押さえておきたいところです。
売却時に発生する税金まで含めて、投資全体でどの程度の収益になるかを前もって試算しておくと安心です。
専門家が選び抜いた物件の情報を受け取りつつ、無料のセミナーで不動産投資の基礎を身につけてみませんか?
\シノケンプロデュースの無料セミナーへのお申し込みはこちら/
医師が抱きやすい不動産投資のよくある質問(FAQ)
不動産投資を検討している医師の方から寄せられやすい疑問を、Q&A形式で整理しています。
検討の初期段階で押さえておきたい要点を、短くお伝えします。
- 勤務しながらの不動産投資は、副業として扱われるのでしょうか?
-
物件の規模や運営の実情しだいで、副業とみなされることもあります。
不動産投資は資産運用の一つと位置づけられるケースが多いものの、保有している規模や運営の状況によっては、兼業や事業と判断されることがあり得ます。最初に、勤め先の就業規則で届出制・許可制が定められているかを確かめておくと安心です。国公立病院にお勤めの方は、身分に応じて公務員としての規定が及ぶケースもあります。
- 医師が借りられる融資額の目安は、どの程度でしょうか?
-
借入できる金額は、一人ひとりの条件によって大きく異なります。
勤め先や年収、すでに抱えている借入、手元の自己資金、物件の評価額、各金融機関の融資姿勢などによって、金額は大きく上下します。医師は属性の面で高く評価されやすいといわれますが、「年収の何倍まで」といった画一的な基準で決めつけるのは避けたいところです。いくつかの金融機関や仲介会社に相談し、条件を比べてみると安心でしょう。
- 不動産投資を始めるなら、勤務医と開業医のどちらが向いていますか?
-
どちらが優位かは、一律には決められません。
金融機関からの評価という点では、勤務医のほうが有利に働きやすい傾向にあります。反対に開業医は、副業規定に縛られず、法人名義での投資も検討できるため、選べる幅が広がります。どちらが合っているかは、最終的にご自身の状況によって変わります。
- 不動産投資による節税効果は、実際に見込めるのでしょうか?
-
運用の仕方が適切であれば、税負担の軽減につながる可能性があります。
もっとも、不動産所得が赤字となることが前提条件で、減価償却費も耐用年数に沿って年々小さくなっていきます。物件を手放す段階では譲渡所得税がかかるため、保有から売却までを通した税効果を前もって試算しておくことが大切です。
- 多忙で物件の管理まで手が回らないときは、どう対処すればよいでしょうか?
-
管理業務は、管理会社に任せる方法があります。
委託にかかる費用は物件の種類や任せる業務の範囲で変わりますが、目安としては賃料の数%〜1割程度です。信頼のおける管理会社を選んだうえで、毎月届く報告書に目を通し、定期的に打ち合わせの場を設ければ、かける時間を最小限に抑えながら運用しやすくなります。
まとめ:医師の強みを活かした不動産投資で着実な資産づくり
借りられる金額や適用される金利、求められる頭金の水準は、どの金融機関を選ぶか、物件の評価、現在の借入状況、手元資金、市場の動きなどによって大きく変わります。
申し込みの前に、いくつかの金融機関で事前審査を受け、条件を見比べておくと安心です。
ここまでの内容を、下の表で整理しました。
| 副業に関するルール | 勤務医の方は勤め先の就業規則をチェック。開業医には制限がない。国公立病院に勤める場合は公務員としての規定に留意 |
|---|---|
| 融資面での強み | 医師という属性は高く見られやすい傾向がある。一方で、借入額や金利は金融機関・物件・既存の借入・市況によって異なるため、複数の機関で条件を比べることが大切 |
| おすすめの進め方 | 管理はまるごと委託し、質の高い物件を選ぶ。立地に優れた都心の区分マンションを2〜3戸持つのがひとつの目安 |
| 税負担への効果 | 減価償却と損益通算を組み合わせることで、年間数十万円〜100万円超の税負担軽減につながる場合がある |
| 売却の考え方 | 買う段階から手放す時期を想定しておく。5年超の保有で税率が約20%まで下がる |
| 特に注意したいリスク | 忙しさから管理が手薄になること、高額な物件に資金をつぎ込みすぎること |
| つまずかないために | 税金面のメリットだけを判断材料にしない。複数の会社を比べ、第三者の意見も取り入れる |
不動産投資の場面では、医師という職業は大きなアドバンテージになりやすいといえます。
とはいえ、有利な立場を過信して深く考えずに話を進めると、予想していなかったトラブルに見舞われるおそれもあります。
大切にしたいポイントは、
- 手元に残るお金を基準にした、無理のない物件の選定
- 任せられる管理会社や税理士といった協力先を見つけておくこと
- 運用の状況をこまめに見直す習慣
以上の3つを、長く続けていく点にあります。
手始めに無料の相談窓口やセミナーを活用して知識を集め、ご自身の収入や将来設計に見合った投資プランを組み立ててみるのもよいでしょう。
「シノケンプロデュース」は、アパート経営を主軸とする投資の専門会社で、会社員や公務員の方々から多くの支持を得ています。
少ない自己資金で始められるプランがあり、土地の仕入れから建築、融資の手助け、賃貸管理までを一括して担う体制です。
物件を購入したあとの入居者募集や管理の業務もグループ会社に任せられるので、仕事で手が離せない方でも始めやすい仕組みになっています。
加えて、首都圏や主要都市など、賃貸需要が期待できる地域に絞って物件を提供していることも強みのひとつです。
腰を据えて家賃収入を得ていきたい、安定を重視した投資を考えている方に向いています。
\忙しい医師の不動産投資に、シノケンプロデュースという選択肢/
※融資の条件は、金融機関による審査やお客様ごとの信用状況によって変わります。