「40代で不動産投資を始めても間に合うのだろうか」と迷っている方も多いのではないでしょうか。
先にお伝えすると、不動産投資のスタートを切るうえで、40代はむしろ好条件がそろいやすい年代といえます。
厚生労働省の「令和6年 国民生活基礎調査」を見ると、40〜49歳の所得の平均額は739.8万円にのぼり、加えて長く勤めてきた実績や管理職としての立場が評価されて、ローン審査で信用を得やすくなる時期にあたります。
【出典元】厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
さらに、国土交通省が個人投資家を対象に実施したアンケートでも、回答した人の年齢層は40〜50代が目立つ結果となっています。
【出典元】国土交通省資料「個人投資家への不動産投資に関するアンケート調査結果について」
ただし、子どもの教育費が膨らむ時期と重なることや、マイホームのローンがまだ残っていること、ローンを完済できる年齢に上限が設けられていることなど、40代特有の気をつけたい点もあります。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。
当記事では、40代で不動産投資に取り組む際の利点と弱点をはじめ、資金面での具体的な戦略、ありがちな失敗例とその防ぎ方まで、専門家の目線から幅広く取り上げます。
最後までお読みいただくと、40代の方に合った不動産投資の進め方と、うまくいくためのポイントがつかめるでしょう。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産投資に40代が向いている4つの理由
ほかの世代と比べてみると、40代ならではの強みが見えてきます。
以下では、40代と不動産投資の相性がよいとされる理由を4つに分けて紹介します。
融資審査で評価されやすい高い社会的信用
社会に出てから20年前後が経つ40代は、管理職・専門職などの立場で収入が安定している方が少なくありません。
金融機関は融資審査にあたり、勤続年数や役職、年収が安定しているかどうかを重く見るため、融資が承認されやすい年代は40代といわれています。
加えて、ローンを返し終える年齢(完済時年齢)の上限は80〜85歳程度がひとつの目安とされ、金融機関・商品ごとに違いがあります。
このため、45歳から30〜35年の返済期間で借り入れても上限年齢を超えない例は多く、長期のローンを組む余地は十分に残されているといえます。
【出典元】日本財託「不動産投資を行う前に知っておくべき投資用ローンの融資条件とは!?」
年代ごとに融資条件がどう異なるかを、次の表で比べてみましょう。
| 比較項目 / 年代 | 30代 | 40代 | 50代 |
|---|---|---|---|
| 年収倍率の目安 | 7〜10倍 | 6〜8倍 | 5〜7倍 |
| 返済比率の上限 | 35〜40% | 30〜35% | 25〜30% |
| 返済期間の最長 | 35年 | 30〜35年 | 20〜25年 |
| 審査での傾向 | 不利になりやすい面も ※勤続年数が短いとき | 高い信用力で有利 | 返済期間が制限される |
収入が高まる時期を生かせる投資計画
厚生労働省「令和6年 国民生活基礎調査」で平均所得を見ると、40〜49歳は739.8万円に達し、29歳以下(336.4万円)や30〜39歳(605.7万円)を上回っています。
年齢階級ごとに見ると最も高いのは50〜59歳ですが、40代も上位のグループに含まれます。
【出典元】厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
収入が多ければ借りられる金額も増えるので、条件に恵まれた物件を選びやすくなる点も魅力です。
また、所得税・住民税の税率は収入に応じて上がるため、高収入の40代ほど、不動産投資で生じる減価償却費や経費を損益通算したときの節税効果が大きくなりやすい点も見逃せません。
たとえば年収800万円であれば、経費をうまく計上することで、年間数十万円規模で税負担が軽くなる例も見られます。
団体信用生命保険(団信)の保障を生かしやすい年齢
投資用のローンを借りるときは、あわせて団体信用生命保険(団信)へ加入するのが一般的です。
団体信用生命保険(団信)は、ローンの契約者が亡くなったり高度障害の状態になったりしたときに、残っている借入が帳消しになる保険を指します。
健康状態の審査を通りやすい40代は、加入のハードルが比較的低いといえます。なかでも、がんと診断された段階で残債がなくなるがん団信のような特約には、満50歳未満など加入できる年齢の上限を設けている金融機関もあります。
言い換えると、がん団信を付けたローンを40代で利用しておけば、もしものときにも借入の残っていない収益物件を家族へ引き継げるため、「生命保険代わり」の役割も見込めます。
もっとも、特約に入れるかどうかや年齢の条件は金融機関ごとに違うので、申し込む前に確認しておくと安心です。
【出典元】ソニー銀行「団信・特約の案内」
「私的年金」として老後に備えやすい時期
定年退職(65歳)を迎えるまでに20年以上運用できる点は、40代でスタートする大きな利点です。
仮に45歳で借りた投資用ローンを65歳までに返し終えると、以降に入る家賃のほとんどを「私的年金」に充てられる計算です。
公的年金のみで老後の資金をまかなうのは心もとないといわれる今、毎月の家賃が安定して入る不動産投資は、退職後の暮らしを下支えする資産形成の選択肢として有力です。
RENOSY(リノシー)のレポートでも、成約顧客のうち40代が約3割にのぼり、老後に備えた資産づくりを目的に投資する人が増えている様子がうかがえます。
※参照:RENOSY(リノシー) 不動産投資アニュアルレポート2024年
\私的年金づくりにも役立つ40代の不動産投資/
40代で不動産投資を始める際の4つのデメリットと気をつけたい点
強みの多い40代ですが、年齢ならではのリスクや気をつけたいポイントも見逃せません。
あらかじめ知っておけば、備えを講じたうえで落ち着いて投資に取り組めます。
教育費がかさむ時期との資金のやりくり
子どもが高校や大学へ進む時期と重なりやすく、教育関連の出費が家計に重くのしかかりやすいのが40代です。
文部科学省の調査によると、私立大学(学部)では入学初年度に納める金額が平均で約150万円にのぼり、きょうだいの進学時期が重なれば負担はさらに増します。
【出典元】文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」
物件ローンの返済と学費の支払いが一度に重なると、手元の資金繰りが苦しくなるおそれがあります。
購入を決める前に、学費が最も多くかかる時期とその額を具体的に見積もり、ゆとりをもたせた資金計画を組んでおくことが欠かせません。
完済年齢の上限で短くなりやすい借入期間
投資用ローンで設定される完済時年齢の上限は、金融機関や商品ごとに違いがあるものの、おおむね80〜85歳程度とされています。
このため、45歳で借り入れる場合であっても、30〜35年程度の返済期間にすれば上限の範囲内におさまる可能性があります。
【出典元】日本財託「不動産投資を行う前に知っておくべき投資用ローンの融資条件とは!?」
49歳を過ぎると長い返済期間を設定しづらくなる場合があり、毎月の返済額がふくらみやすい点に気をつけたいところです。
借入時の年齢ごとに、最長の返済期間や毎月の返済額などを下の表に整理しています。
| 借入時の年齢 | 返済期間(最長) | 毎月の返済額(借入3,500万円・金利2.5%) | 完済する年齢 |
|---|---|---|---|
| 40歳 | 35年 | 約12.5万円 | 75歳 |
| 45歳 | 35年 | 約12.5万円 | 80歳 |
| 48歳 | 35年 | 約12.5万円 | 83歳 |
| 49歳 | 35年 | 約12.5万円 | 84歳(上限) |
| 50歳 | 30年 | 約13.8万円 | 80歳 |
先々の選択肢を狭めないためにも、早い段階から準備に取りかかることをおすすめします。
体調面の不安と団信に通りにくくなる懸念
生活習慣病にかかるリスクが上がり始めるのが40代で、高血圧や糖尿病、脂質異常症などと診断された場合、団体信用生命保険(団信)の審査に響くことがあります。
団信への加入が認められなければ、融資そのものを受けられない場合も珍しくありません。
投資を考えている方は、健康診断を定期的に受け、日々の生活習慣を見直しておくと安心です。
持病を抱えている場合でも、「ワイド団信」(引受条件緩和型)を扱う金融機関を選べば、加入の道が開ける可能性があります。
ワイド団信(引受条件緩和型団信)は、通常の団体信用生命保険よりも加入時の基準を緩め、持病や通院歴のある人でも申し込みやすくした保険です。
糖尿病や高血圧といった持病を抱えているケースでも、加入が認められることがあります。
「団信の審査に通らず融資を受けられない」という事態を防ぐためにも、ご自身の健康状態を前もって確かめ、利用できる選択肢を知っておきましょう。
マイホームのローンが残っている場合の影響
住宅ローンを返済中の40代が投資用ローンを申し込むと、残っている借入がDTI(返済比率)の計算に含まれます。
DTIは、年間の返済額が年収のうちどの程度を占めるかをあらわす指標です。
金融機関は、借り手が無理なく返していけるかを見極める材料としてこの数値を用います。
住宅ローンと投資用ローンをあわせた返済額が年収の35%を上回る場合、さらに融資を受けるのは難しくなるのが一般的です。
とはいえ、保有物件からの家賃収入が安定していれば、その分を審査で評価に加えてくれる金融機関も存在します。
物件を購入する前に、いまの借入の状況を整理して、さらに融資を受けられる余地が残っているかを確かめておきましょう。
\投資を始める前に今の借入もチェック/
【年収別】40代が借りられる融資額の目安|購入を検討できる物件価格
年収に見合った借入額と購入価格の目安をつかんでおくことは、40代から不動産投資に取り組むうえで大切な準備のひとつです。
以下では年収帯ごとに、借り入れのおおよその水準と検討しやすい物件価格を順に見ていきます。
年収500万円:手堅く始める区分マンション投資
年収500万円の方であれば、年収の6〜8倍にあたる3,000万〜4,000万円ほどがおおよその借入上限と考えられます。
頭金に購入価格のおよそ10%を充てられれば、2,500万〜3,500万円クラスの区分マンションが無理のない候補になります。
毎月の返済額を手取りの25%以内に収めておくと、お子さまの教育費や日々の生活費ともバランスを取りやすくなります。
都心に近いエリアにある中古の区分マンション(ワンルーム〜1LDK)なら、入居者を安定して確保しやすいと考えられます。
年収500万円台の方に向けた資金計画の立て方は、年収500万円から始める不動産投資の解説記事でくわしく取り上げています。
年収700万円:物件の選択肢が増える段階
年収700万円の水準では、借入の目安がおよそ4,200万〜5,600万円まで伸び、検討できる物件の幅もぐっと広がります。
候補は区分マンションにとどまらず、4〜6戸ほどの一棟アパートを地方都市で購入する方法も検討できます。
一棟物件には、区分よりも利回りが高くなりやすく、空室の影響を複数の部屋で分け合えるという利点があります。
一方で、運営にかかる手間や修繕の費用はかさみやすいため、安心して任せられる管理会社を慎重に選ぶことが大切です。
年収1,000万円以上:複数の物件を組み合わせた分散投資
年収が1,000万円以上の方は、6,000万〜8,000万円以上の借り入れが見込めるケースもあり、資金をいくつかの物件に分けて投じる方法も視野に入ります。
都心の区分マンションを2〜3戸保有する、あるいは区分と一棟アパートを組み合わせるといった形でポートフォリオを組むと、リスクを散らしながら収益の向上も目指しやすくなります。
加えて、年収が高い方ほど減価償却による税負担の軽減効果が大きくなりやすく、税金対策の面でも不動産投資の利点を得られる可能性があります。
年収ごとの融資可能額や検討しやすい物件価格などを、次の表に整理しました。
| 比較項目 / 年収 | 500万円 | 700万円 | 1,000万円 |
|---|---|---|---|
| 借入額の目安 | 3,000万〜4,000万円 | 4,200万〜5,600万円 | 6,000万〜8,000万円 |
| 検討しやすい物件価格 | 2,500万〜3,500万円 | 4,000万〜5,000万円 | 6,000万〜7,500万円 |
| 毎月の返済上限の目安 | 約10万円 | 約15万円 | 約20万円 |
| 向いている物件の種類 | 中古の区分マンション(都心近郊) | 一棟アパートまたは区分マンション | 複数の物件を組み合わせた運用 |
年収が増えるにつれて選べる物件は多くなりますが、そのぶんリスクへの備えも欠かせません。
40代からスタートする不動産投資。
最初の一歩として、ご自身に合った投資プランを専門家と一緒に考えてみませんか?
「リノシー(RENOSY)」では、住宅ローンやお子さまの教育費とのバランスも踏まえた一人ひとりに合わせた投資プランの提案を受けられます。
取り扱う物件は新築と中古、区分と一棟、さらに戸建て・アパート・マンションまで幅広く、その中から条件に合うものを提案してもらえます。
年収が1,000万円以上の方の場合、減価償却によって税負担を抑えられるケースもあり、比較的前向きに検討しやすいといえます。
※効果の有無や大きさは、物件や税務の状況によって変わります。詳細はRENOSYまたは税理士へご確認ください。
\まずは無料で相談してみる/
【モデルケース】Bさん(45歳・年収800万円)が描く不動産投資の計画
40代によく見られるモデルとして、年収800万円・45歳のBさんを例に、投資の計画を試算してみます。
Bさんのプロフィール
| 区分 | 詳細 |
|---|---|
| 年齢 | 45歳 |
| 年収 | 800万円(手取りは約600万円) |
| 勤務年数 | 20年(上場企業の管理職) |
| 家族 | 妻・子ども2人(高校生と中学生) |
| 現在の借入 | 住宅ローン(残債1,200万円) |
| 手元の自己資金 | 1,000万円 |
抱える課題と選んだ投資計画
Bさんにとって大きなハードルとなるのは、年間300万円と見込む教育費のピークをどう乗り切るかと、75歳という完済時年齢の上限にどう合わせるかという点です。
| 区分 | 詳細 |
|---|---|
| 購入する物件 | 地方都市にある中古の一棟アパート(4戸) |
| 購入価格 | 4,000万円 |
| 借入額 | 3,500万円(金利2.5%・期間25年) |
| 自己資金 | 500万円(諸費用込み) |
| 完済する年齢 | 70歳 |
完済時の年齢を70歳にとどめるため、返済期間は25年としています。
定年を迎えた後まで返済が残るリスクを抑えながら、教育費が最もかさむ時期と返済が重なる期間も調整できるよう組み立てた計画です。
40代から投資を始める場合、完済する年齢に無理がないかどうかは、判断を左右する大切なポイントといえます。
毎月・毎年の収支の試算
| 内訳 | 月額 | 年額 |
|---|---|---|
| 見込みの家賃収入(7万円 × 4戸) | 28.0万円 | 336.0万円 |
| ローンの返済 | ▲15.7万円 | ▲188.4万円 |
| 管理費と修繕積立金 | ▲3.0万円 | ▲36.0万円 |
| 固定資産税(月あたりに換算) | ▲0.8万円 | ▲9.6万円 |
| 手元に残る額 | 8.5万円 | 102万円 |
試算の結果、毎月約8.5万円、年間では約102万円の黒字を見込める計算です。
ただし教育費のピークと重なる期間を踏まえると、このゆとりで足りるのかを前もって確かめておくことが大切です。
デッドクロスへの備えと出口の考え方
試算では、Bさんの場合にデッドクロスが訪れるのは購入からおよそ10年後、年齢でいえば55歳前後と見込まれます。
退職を意識し始める時期とちょうど重なるおそれがあるため、あらかじめ段階を踏んだ備えを計画に盛り込んでいます。
主な対策を次にまとめます。
- 52歳頃に子どもが独立したタイミングで繰上返済をスタート
- 55歳の時点で物件の市場での価値を見直し、手放すか持ち続けるかを決める
- ローンを完済した70歳以降は、家賃収入28万円をそのまま年金の不足分に充てる
購入の段階から「出口」までを見通して計画を立てておくことで、デッドクロスによる負担を小さく抑えやすくなります。
※ここで示した試算はあくまで一例であり、実際の投資成果を確約するものではありません。
空室率や金利の動き、修繕費がかさむことなどにより、収支が変わる場合があります。
\将来を見通した準備で不動産投資の成功をめざすなら/
教育費がかさむ時期でも不動産投資を続けるための資金計画
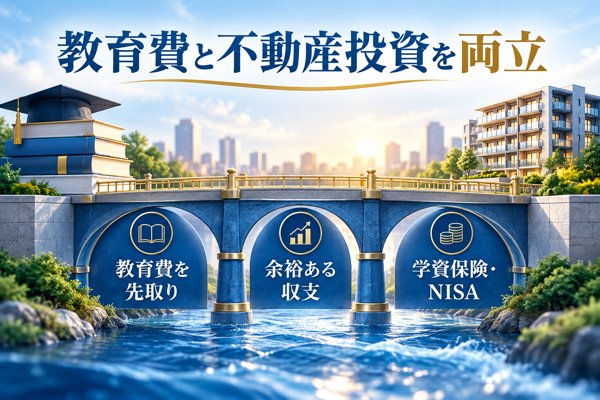
子育て世代の40代が投資を考えるときに特に悩みやすいのが、教育費がもっとも膨らむ時期と不動産投資をどう並行させるかという点です。
このセクションでは、数値を使った試算を手がかりに、家計と投資を無理なく続けるための資金の組み立て方を見ていきます。
教育費が膨らむ時期から逆算した計画づくり
文部科学省が実施した調査では、学習費総額でみた子ども1人の年間の教育費について、公立高校が約60万円、一方の私立高校は約118万円が目安とされています。
【出典元】文部科学省「子供の学習費調査(令和5年度)」
大学進学の段階でも、私立大学(学部)では初年度納付金が平均で約150万円にのぼるとされ、入学や進学のタイミングが重なれば家計への負担がいっそう重くなるおそれがあります。
【出典元】文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」
お子さんが2人の家庭で高校・大学への在学時期が重なると、教育費が年間200万〜300万円ほどに達するケースも考えられます。
| 子の年齢 | 進学先 | 年間の教育費(目安) | 子ども2人の場合 |
|---|---|---|---|
| 15〜18歳 | 公立高校 | 約50〜60万円 | 約100〜120万円 |
| 15〜18歳 | 私立高校 | 約100〜120万円 | 約200〜240万円 |
| 18〜22歳 | 国公立大学 | 約80万円 | 約160万円 |
| 18〜22歳 | 私立大学 | 約150万円 | 約300万円 |
投資をスタートする段階で、教育費が集中する期間(子どもがおおむね15〜22歳の頃)をあらかじめ把握し、その期間の収支にゆとりを残しておくことを何より優先するとよいでしょう。
キャッシュフローに余裕を残す設計
教育費がかさむ期間は、物件から得られる収支を月2〜3万円ほどのプラスに保てるような計画にしておくと安心です。
空室の発生や修繕といった想定外の支出があっても、このプラス分が備えとして機能します。
バッファは、急な支出に対応できるよう手元に残しておく「余裕資金」を指す言葉です。
実践にあたって押さえておきたい点は、次の3つです。
- 物件を選ぶときは利回りを重視し、手取りベースでの利回り4%以上を判断の目安にする
- 教育費が膨らみ始めるまでの3〜5年間に、100万〜200万円の予備資金を貯めておく
- 教育費が重い時期は繰上返済をいったん控え、手元に現金を残すことを優先する
学資保険・NISAを併用した役割分担
教育資金を不動産投資のみでまかなおうとせず、NISA(少額投資非課税制度)や学資保険を併用すれば、リスクを分けて持つことが可能です。
一例として、大学へ進む際にまとまって必要になる一時金(200万〜300万円)は学資保険で用意し、日々の教育費は給与でまかない、不動産投資で得た収支のプラス分は老後に向けた積み立てにあてる、といった分け方が考えられます。
「教育費」用と「老後資金」用で資金の目的をはっきり区別しておけば、片方だけに負担が偏る事態を避けやすくなります。
\資金計画も不動産投資を成功させる鍵/
40代で不動産投資をスタートするための実践ステップ
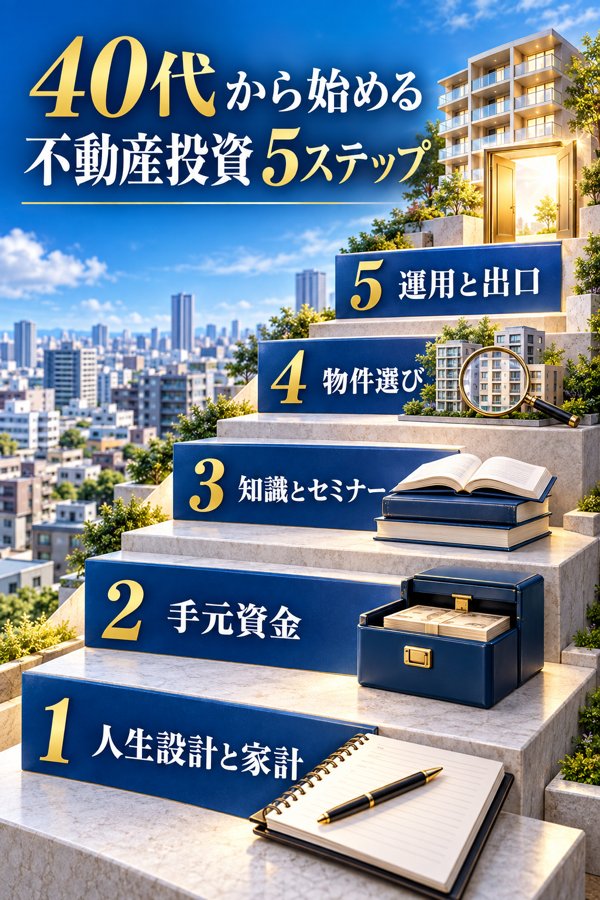
前章までの内容をもとに、40代の方が不動産投資に踏み出すまでの流れを5つのステップに分けて紹介します。
Step1:人生設計と家計の見直し
物件探しに取りかかる前に、ご自身の将来設計をはっきりさせておくことが大切です。
次のような点を書き出してみると、何のために投資をするのか、どの程度の規模が適しているのかが整理しやすくなります。
- 教育費の合計額と、子どもが進学するタイミング
- 住宅ローンの残っている金額と、返し終わる見込みの時期
- 何歳で退職する予定か、退職金はどのくらい受け取れそうか
- 老後の生活にかかる費用と、受け取れる年金の見通し
- 何を目的に投資するのか(老後の資金づくり、節税、生命保険の代わり、相続への備えなど)
以上を洗い出したうえで、投資に充てられる金額の上限をできるだけ正確につかむところからスタートしましょう。
Step2:手元資金の確保と資金繰りの設計
物件代金とは別枠で、購入価格に対して7〜10%程度の諸費用が発生する点を押さえておきましょう。
たとえば3,000万円の物件を買う場合、諸費用は210万〜300万円が目安になります。
さらに、次のような資金もあらかじめ用意しておくと安心です。
| 資金の種類 | 準備しておきたい額の目安 |
|---|---|
| 購入時の諸費用 | 物件価格のおよそ7〜10% |
| 予備費(修繕・空室への備え) | 物件価格のおよそ3〜5% |
| 生活防衛のための資金 | 6ヶ月分以上の生活費 |
40代はお子さまの教育資金も並行して備える時期です。投資用の自己資金と教育費として確保するお金は、別々に管理しておくと安心です。
Step3:知識の習得とセミナーの活用
本やインターネットで知識を集めるだけでなく、不動産投資会社の無料セミナーに足を運ぶと、市場の最新状況や融資の条件を直接知ることができます。
教育費とのバランスの取り方やデッドクロスへの備えなど、40代ならではの悩みを専門家にその場で相談できるのもセミナーの利点です。
特定の会社だけで判断せず、いくつかのセミナーを受講して内容を比べてみるとよいでしょう。
Step4:投資物件の見極めと購入の決断
どの物件を選ぶかは、次の5つの観点で判断するのが目安になります。
- 立地:駅から徒歩10分以内で、人口が減りにくい地域
- 利回り:表面利回りは5%以上、実質利回りは3.5%以上
- 築年数:RC造は築20年以内、木造は築10年以内
- 管理状況:修繕積立金がきちんと積み立てられているか、大規模修繕を過去に行っているか
- 出口戦略:10〜15年後に売却できる見込みがあるか
とりわけ40代の場合は、購入する段階で「出口戦略」まで具体的に描いておくことが大切です。
デッドクロスを迎える前に手放すのか、ローンを返し終えたあとも家賃収入を受け取り続けるのか、最終的な目標を定めてから物件を購入しましょう。
Step5:保有後の運用管理と出口の設計
物件を手に入れた時点で終わりではなく、そこからが本番です。
購入したあとも、次の点を定期的に確認しながら投資の方針を見直していきましょう。
- キャッシュフローを毎月管理する(収入・支出・手取り額を記録)
- 確定申告を年1回行う(青色申告なら控除は最大65万円)
- 5年ごとに投資の方針を見直す(売るか、繰上返済するか、買い増すかを判断)
- 出口戦略を定期的にアップデートする(相場の動き・ローン残高・物件の価値を確認)
40代でスタートした場合、デッドクロスは55〜60歳頃に訪れる可能性があるため、それまでに繰上返済や売却を検討できるよう準備しておきましょう。
また、投資を安定して続けるには、勘に頼らず「チェックを定期的に行う仕組み」をつくっておくことが大切です。
次の表の項目を、継続して確認していきましょう。
| 確認する項目 | タイミング | 見るべきポイント |
|---|---|---|
| キャッシュフロー | 毎月 | 手取りの収入がマイナスになっていないか |
| 確定申告 | 年1回 | 計上し忘れている経費がないか |
| 投資方針の見直し | 5年ごと | デッドクロスの時期と出口戦略のアップデート |
| 物件の相場価格 | 年1回 | 今売った場合に見込める利益 |
| 将来設計の確認 | 年1回 | 教育資金・老後資金の準備状況 |
不動産投資の成果は、購入までの過程よりも、購入後の管理の仕方で大きく変わります。
こまめな確認を習慣にしておくことが、40代から着実に資産を育てていくための土台となります。
\5ステップで資産づくりをスタート/
40代投資家がはまりやすい「デッドクロス」の落とし穴と備え
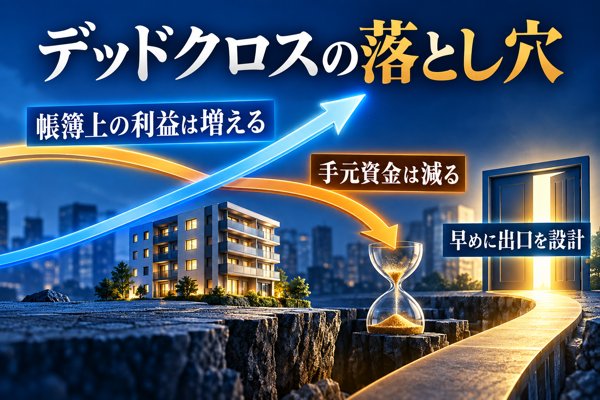
物件を長く保有する不動産投資では、「デッドクロス」という問題に向き合う場面がいずれ訪れます。
投資のスタートが40代であれば、ちょうど退職を迎える前後にあたる50代半ば〜60歳あたりで直面する可能性が高いため、あらかじめ仕組みを知り、備えておくことが大切です。
デッドクロスの仕組み
デッドクロスは、減価償却費よりもローンの元金返済額のほうが大きくなった状態を指す言葉です。
税務上の数字では黒字に見えても、手元に残るお金は目減りしていく、いわば「見えない赤字」が生じます。
建物部分の減価償却費は経費に計上できるので、保有して間もない時期は課税対象となる所得が小さくなり、現金が手元に残りやすい傾向があります。
ところが、時間の経過とともに減価償却費は小さくなり、反対にローン返済に占める元金の割合は少しずつ大きくなっていきます。
減っていく線と増えていく線、この2つが交わる地点を「デッドクロス」と呼びます。
40代投資家が受ける影響:55〜60歳頃に起こりやすいリスク
投資を始めたのが40代の場合、購入から10〜15年が経過した頃、年齢でいえば55〜60歳頃にデッドクロスを迎えるケースが目立ちます。
ちょうど退職の前後にあたる時期なので、給与収入が落ち込むタイミングとキャッシュフローの悪化が重なり、家計が挟み撃ちに遭うおそれがあります。
| 投資を始める年齢 | デッドクロスの目安時期 | 到達時の年齢 | 想定される主なリスク |
|---|---|---|---|
| 40歳 | 購入から15〜18年 | 55〜58歳 | 退職前に資金繰りが苦しくなる |
| 45歳 | 購入から10〜15年 | 55〜60歳 | 退職時期と重なる可能性が高い |
| 48歳 | 購入から10〜12年 | 58〜60歳 | 定年の直前に影響が出る |
退職の前後とデッドクロスの時期がぶつかるか否かは、40代から始める投資がうまくいくかどうかを分ける大きなポイントです。
「何歳から税負担が重くなるのか」を物件購入の前に試算しておくことが、安定した運用に向けた最初のステップになります。
デッドクロスに備える3つの戦略
デッドクロスそのものを完全に避けるのは困難ですが、次に挙げる3つの戦略を取ることで、影響を小さく抑えられる可能性があります。
- 戦略1:繰上返済による元金の圧縮
-
子どもの教育費の負担が一段落しやすい50代前半に繰上返済をしておけば、デッドクロスを迎える頃のローン残高が小さくなり、キャッシュフローの落ち込みを和らげられます。
- 戦略2:売却で出口を確保する方法
-
デッドクロスが訪れる前の段階で物件を手放し、キャピタルゲイン(売却益)を手にしておくことも選択肢の一つです。
立地や築年数の条件次第では、買ったときと同じくらい、あるいはそれを上回る価格で売れる場合もあります。
- 戦略3:複数の物件による分散投資
-
購入のタイミングを分けて物件を複数持つと、デッドクロスがやってくる時期をばらけさせることができます。
1物件目がデッドクロスに差しかかった時期にも、2物件目では減価償却の恩恵がまだ続いているという状況をつくれれば、保有物件全体のキャッシュフローを安定させやすくなります。
デッドクロス自体は避けにくい現象ですが、手の打ちようがないリスクというわけではありません。
減価償却の計算方法やデッドクロスへの対処法については、不動産投資における減価償却の解説記事で詳しく取り上げています。
発生する時期を見込んで戦略を立てておけば、40代からのスタートでも安定した資産形成を目指すことは十分に可能です。
\デッドクロスに備えてリスクを抑えよう/
サブリース契約に潜むリスク|40代が押さえたい借地借家法28条
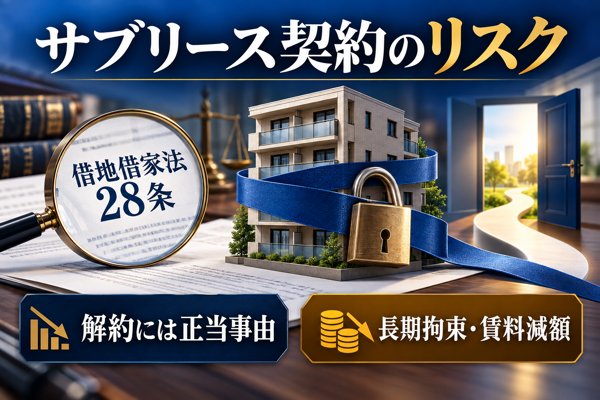
投資を始めたばかりの方から支持を集めやすいサブリース契約ですが、40代の投資家が内容をよく確かめないまま結ぶと、長い目で見て大きな不利益につながるおそれがあります。
ここでは、契約を交わす前に押さえておきたい要点を順に確認していきます。
サブリース契約の基本構造と見かけ上の利点
サブリース契約は、サブリース会社と呼ばれる不動産会社がオーナーの物件をまとめて借り受け、入居者へ又貸しする方式を指します。
入居者がいてもいなくても毎月決まった額の賃料が入るので、一見すると「空室リスクゼロ」が大きな利点のように感じられます。
ただし、オーナーの手元に入るのは入居者が支払う家賃のうち80〜90%にとどまるため、管理委託を選んだ場合と比べ、受け取れる額は10〜20%ほど減る計算になります。
加えて、2年ごとに行われる賃料の改定で、保証額が引き下げられる例も多く見られます。
オーナーの解約を制限する借地借家法28条
サブリース契約で特に気をつけたいのが、借地借家法28条が適用される点です。
同条の規定によって、物件の持ち主であるオーナー側からでも、「正当事由」が認められない限り、原則としてサブリース会社側との契約関係を終わらせることはできません。
正当事由として考慮されるのは、建物が古くなったことや、オーナー自身が使う必要に迫られていることなど、かなり狭い範囲に限られます。
したがって、「条件のより良い管理会社へ移りたい」「自主管理に切り替えたい」といった事情だけでは、解約が認められないおそれが高いと考えられます。
仮に40代で30年のサブリース契約を交わすと、70代になるまで契約から抜け出しにくくなり、投資方針の転換や人生設計の練り直しが難しくなります。
40代投資家にサブリース契約が不向きな理由
40代は、この先20年以上にわたって投資を続けられる可能性がある年代です。
だからこそ、途中で物件を手放したり方針を切り替えたりできる「柔軟性」が大きな意味を持ちます。
サブリースと管理委託を比べると、次のような差があります。
| 比べるポイント | サブリース | 管理委託 |
|---|---|---|
| オーナーが受け取る額 | 家賃のうち80〜90% | 家賃のうち95〜97% |
| 空室時の負担 | サブリース会社が負う | オーナー自身が負う |
| 解約のしやすさ | 正当事由を求められる(難しい) | 1〜3ヶ月前に通知すれば可 |
| 賃料の改定 | 2年ごとに下がるおそれ | 相場に連動(値上げの余地あり) |
| 管理方法の選択幅 | 狭い | 広い |
| 40代に向いているか | 長く縛られるリスクが大きい | 融通が利きやすい |
空室の不安を和らげる方法としてサブリースはよく知られていますが、長期契約による縛りや賃料の引き下げといったリスクを抱えており、方針を変えにくくなる点は注意しておきたいところです。
管理委託では空室リスクを自分で抱えることになりますが、立地に優れた物件を選ぶことで、影響を小さく抑えやすくなります。
40代の投資家が重視したいのは、「目先の安心感」より「先々の選択の自由」です。
長い期間をかけて資産を築くことを考えると、融通の利きやすい管理委託を選んだほうが、戦略を立てやすいといえるでしょう。
\40代の不動産投資には管理委託が向いています/
40代に起こりがちな失敗事例3選と得られる教訓
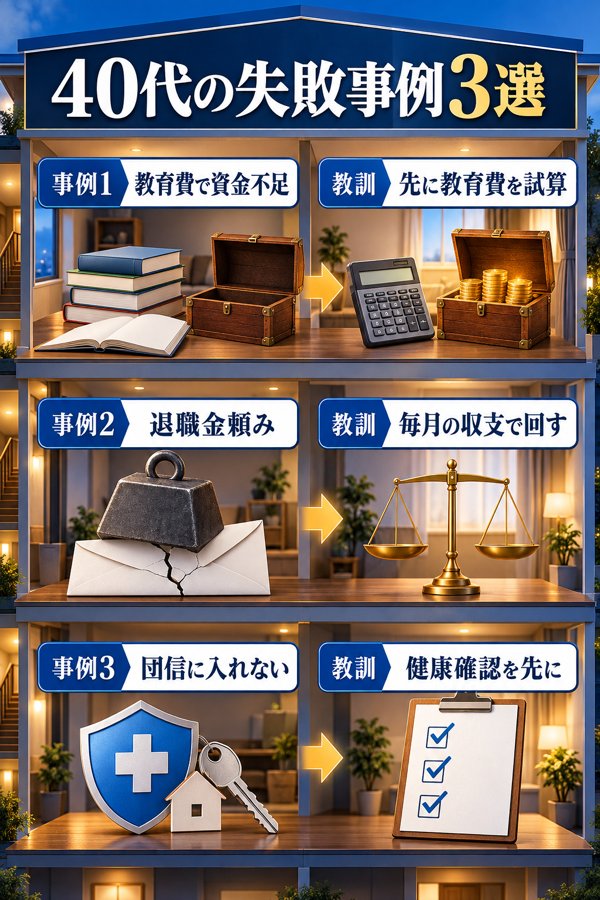
この章では、40代から不動産投資に踏み出した方がつまずいたケースを取り上げます。
あらかじめ失敗の流れを知っておけば、似たような落とし穴にはまるリスクを減らせます。
※ここで紹介する内容は、実務上よく見られる状況を参考に作成した仮定のシミュレーションです。実在の人物や具体的な事例を表すものではありません。
事例1:子どもの進学費用と重なり手元資金が不足
43歳・年収650万円のAさんが区分マンション(3,000万円)を手に入れたのは、子どもが中学生と高校生だった時期です。
ローン返済が毎月約11万円だったのに対し、家賃収入は12万円あり、数字の上では収支は黒字でした。
ところが購入から2年後、子ども2人がそろって私立大学へ進むことになります。
教育費は年間で300万円を上回り、さらに管理費や修繕積立金の引き上げも加わって、毎月の生活費を貯金から補う状態になりました。結果として、相場を下回る価格で物件を手放すことになったのです。
教育費が最もかさむ時期をあらかじめ見極め、その間も資金繰りにゆとりが残るよう計画しておくことが大切です。
事例2:退職金頼みで組んだ見通しの甘い返済計画
47歳・年収800万円のBさんは、「60歳になれば退職金2,000万円が入るので、そこでまとめて繰上返済できる」との見込みから、一棟アパート(4,500万円)を購入しました。
毎月の返済額は約17万円と重い負担でしたが、「最後は退職金で埋め合わせられる」と深刻には捉えていませんでした。
ところが55歳のとき、勤務先の業績が落ち込んだことで早期退職の打診を受け、受け取れた退職金は見込み額の半分にも届きませんでした。
空室を抱えた部屋もあり、ローン返済の重さが家計を圧迫し続けています。
描いていた老後の生活設計は、大きく見直さざるを得ない状況になりました。
ローンの返済原資を退職金に頼る計画は、危うさが大きいと言えます。
退職金は受け取れたら上乗せになる程度に位置づけ、月々の収支だけで回る計画を組んでおくと安心です。
事例3:持病の発覚で団信に入れず投資計画が頓挫
46歳・年収900万円のCさんは、収入に恵まれ手元資金にも余裕があったことから、好条件の物件に出会うとすぐに購入へ踏み切ろうとしました。
ところが団信の審査では、健康診断で指摘されていた高血圧と糖尿病予備軍が引っかかり、一般の団信には入れないとわかります。
加入条件の緩いワイド団信なら利用できたものの、適用金利は0.3%高くなり、当初の収支の見通しは大きく変わってしまいました。
40代では、体調の管理が投資の結果に直結しやすくなります。
不動産投資を考え始めた段階で健康診断を受けておき、気になる結果があれば先に治療に取り組むのがおすすめです。
失敗のパターンごとに、原因と対策を下の表に整理しました。
| つまずきの型 | 主な要因 | 防ぐための対策 |
|---|---|---|
| 教育費と投資の両立が困難 | 教育費が膨らむ時期の想定が楽観的 | 教育費も組み込んで収支を試算しておく |
| 退職金を前提にした返済計画 | 見通しの甘い前提で計画を組んでいる | 毎月の収支だけで回る計画を立てる |
| 健康上の理由で団信に入れない | 体調管理を先送りにしていた | 物件購入より先に健康診断と治療に取り組む |
「教育費と投資を両立できるか心配」「つまずかない投資のスタート方法を知りたい」とお考えの方へ。
40代に合った投資の進め方から、失敗を避けるための物件の選び方まで、費用をかけずに学べます。
「リノシー(RENOSY)」は、区分と一棟、新築と中古のどちらにも対応しており、マンションやアパート、戸建てまで幅広い物件の中から提案を受けられます。
\無料セミナーへの参加はこちら/
まとめ|40代こそ不動産投資に向く「適齢期」
ここまで、40代で不動産投資に取り組む際の利点と注意点、資金面の考え方、つまずきやすい事例、始めるまでの流れについてご紹介してきました。
締めくくりとして、押さえておきたい要点を振り返ります。
- 収入と信用、健康面の条件がそろいやすい40代は、投資を始めやすい年代
- がん団信をはじめとする特約は、申し込める年齢の上限を早い段階でチェック
- 教育資金の負担が最も重くなる時期を見極め、ゆとりを持たせた収支計画を立てる
- 55〜60歳頃に訪れやすいデッドクロスを想定し、売却などの出口を前もって検討
- サブリース契約は時間をかけて見極め、融通の利きやすい管理委託を優先して考える
- 退職金をあてにせず、毎月の家賃収支だけで回る計画にする
- 物件を買ったあとも、戦略は折に触れて点検し直す
40代は出遅れた年代というより、社会的な信用や資金面の強みを活かしやすい好機といえるでしょう。
手始めに情報を集めるところから取りかかり、専門家にも相談しながら、ご自身に合う投資プランを探してみてください。
「リノシー(RENOSY)」は、不動産投資売上No.1を誇る投資会社です(※東京商工リサーチによる不動産投資の売上実績(2026年3月調べ))。
AIを活用して厳選した資産価値が高い「都市部の物件」に特化して取り扱っています。
オンラインでの手続きには各ステップにサポートがついているので、初心者でも安心して始められるでしょう。
※別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
不動産管理はアプリで簡単に行えるため、本業が忙しい方にもおすすめです。
年収1,000万円以上の方には特におすすめです。減価償却等による税負担の軽減が見込めるケースもあり、物件条件や税務状況によっては検討材料になります。
※適用可否や効果は物件条件・年収・税務状況で異なります。詳細はRENOSYの無料面談や税理士にご確認ください。
\ 初回無料WEB面談でPayPayポイント5万円分がもらえる※条件・上限あり/
※PayPayポイントはPayPayギフトカードで付与されます。出金と譲渡はできません、PayPay/PayPayカード公式ストアでも利用可能です。
※上限・条件あり。プレゼント適用条件はRENOSY公式サイトでご確認ください。