「マンションを手放そうと考えているのに、最初に何をすればよいのか見当がつかない」——住み替えや相続を機に売却が頭に浮かんだとき、多くの人がまず悩むところではないでしょうか。
諸費用や税金を差し引くと手元にいくら残るのか、住宅ローンが残ったままでも手放せるのか。こうした疑問を解消できないままでは、なかなか動き出せないものです。
先にお伝えすると、売却は「査定→媒介契約→売却活動→売買契約→決済・引渡し」という5ステップで進めるのが基本です。準備に取りかかってから物件を引き渡すまでの期間は、3〜6ヶ月ほどが一般的とされています。
この記事では、売却の進め方や諸費用、税金、少しでも高値を目指すためのポイントまで、判断の材料になる情報をひととおりまとめました。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
マンション売却の基礎知識と売り方3つ
マンションの売却は、買主と売買契約を結んで、物件の所有権を他者へ引き継ぐ手続きを指します。
売り出す価格・かける期間・選ぶ手段によって売却の結果は大きく左右されるので、最初に売却の全体像をつかんでおきましょう。
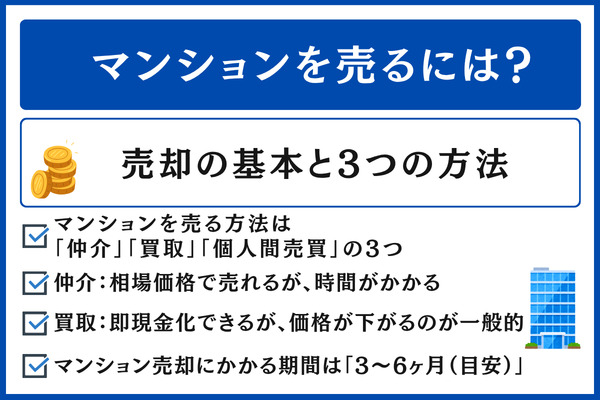
仲介・買取・個人間売買という3つの売却手段
多くの売主が選ぶのは不動産会社に買主探しを任せる仲介で、現金化のスピードを重視する場合は買取、親族同士のように取引相手がすでにいる限られた場面で使われるのが個人間売買です。
仲介は相場に沿った金額での売却が期待できる一方、買主が見つかって契約に至るまでにある程度の日数がかかりやすい点に注意が必要です。
| 売り方 | 価格の目安 | かかる期間 | おすすめのケース |
|---|---|---|---|
| 仲介 | 市場相場に近い水準 | 3〜6ヶ月 | 時間に余裕があり価格を重視したい人 |
| 買取 | 相場の7〜8割 | 1週間〜1ヶ月 | すぐに資金化したい人や内覧の対応を避けたい人 |
| 個人間売買 | 売主と買主で合意した金額 | 話し合いによる | 売る相手がすでにいる人 |
仲介と買取の長所・短所の違い
仲介は価格面で有利な反面、売れるまでに日数がかかりやすく、買取はすぐ現金を手にしやすい反面、売値が低めになりやすい傾向があります。
住み替えの資金やローン返済に充てる目的で少しでも多く手元に残したいなら仲介、新居の決済日が近い場合や急いで手放す事情がある場合は買取を候補に入れるとよいでしょう。
まず仲介で一定期間販売し、期間内に買主が現れなかったときは買取へ移る「買取保証付き仲介」という選択肢もあるため、残された時間と希望する価格を比べながら選び分けてください。
売却完了までの期間は3〜6ヶ月が目安
売却に要する期間は、査定の依頼から物件を引き渡すまでおおむね3〜6ヶ月を見込むのが一般的ですが、築年数や地域ごとの需要と供給の状況によって短くも長くもなります。
段階ごとに見ると、査定から媒介契約までが2〜4週間、販売活動を始めてから購入申込を受けるまでが1〜3ヶ月、売買契約を結んでから決済・引渡しを終えるまでが1〜2ヶ月ほどです。
住み替えをする方は、今の家を先に売るか新居を先に買うかを早めに決めておくと、住宅ローンの二重払いや日程の食い違いを防ぎやすくなります。
マンション売却の進め方【5ステップを順番に解説】
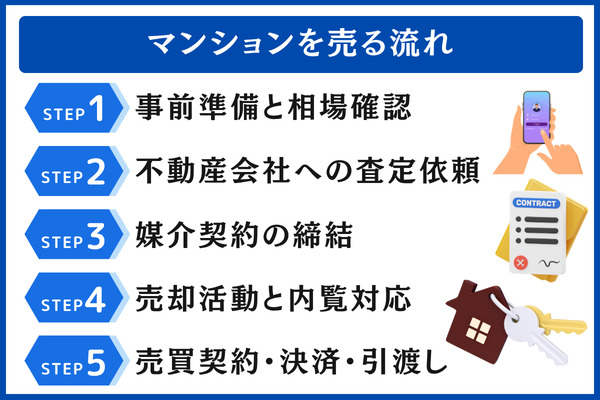
マンション売却の手続きは、準備から引渡しまでをおおむね5ステップに分けて考えると整理しやすくなります。
段階ごとにかかる期間の目安を先に知っておけば、自分が今どこまで進んでいるのかをつかみやすく、次の準備にも早めに取りかかれます。
各ステップの作業内容と期間の目安(一覧表)
| ステップ | 主な作業 | 期間の目安 |
|---|---|---|
| 1. 準備・相場の確認 | 物件資料の整理、近い条件の物件の成約価格を調べる | 1〜2週間 |
| 2. 査定の依頼 | 複数の会社へ机上査定・訪問査定を頼む | 1〜2週間 |
| 3. 媒介契約 | 一般・専任・専属専任のいずれかを選ぶ | 数日〜1週間 |
| 4. 販売活動 | 広告の掲載、レインズへの登録、内覧の受け入れ | 1〜3ヶ月 |
| 5. 契約締結から引渡しまで | 契約書の取り交わし、手付金の受け取り、決済、鍵の受け渡し | 1〜2ヶ月 |
ステップ1|売却準備と相場の下調べ
最初に取りかかりたいのは、手元の物件資料をまとめ、条件の近い物件がいくらで成約したかを調べることです。ここを丁寧に進めておくと、後の査定や売り出し価格の相談がスムーズになりやすくなります。
具体的には、購入したときの売買契約書や登記識別情報、管理費と修繕積立金の金額がわかる明細、間取図、管理規約といった書類を用意しておきます。資料がそろっていると、不動産会社が物件の状態や条件を正しく把握しやすくなり、査定額の精度も高まります。
相場を調べるときは、国土交通省「土地総合情報システム」や、不動産流通機構が運営する「レインズ・マーケット・インフォメーション」を使い、同じマンションの別住戸や周辺の似た物件の成約価格を確かめるのが基本です(売り出し中の価格は売主の希望を含んだ金額なので、実際に取引が成立した価格を基準にすることが大切です)。
ステップ2|複数社への査定の申し込み
相場の感覚をつかむには、3〜6社ほどにまとめて査定を頼む方法が効率的です。
1社の金額だけでは高いのか低いのか判断しにくいので、少なくとも3社、余裕があれば5〜6社に声をかけ、査定額のばらつきを見比べるのがおすすめです。
なお、査定価格はあくまで「この程度で売れると見込まれる価格」であり、実際にその金額で売れるとは限りません。
査定の方法には、物件データと過去の取引事例をもとに金額を出す机上査定(数時間〜1日)と、担当者が現地を見たうえで金額を出す訪問査定(1〜2週間)があります。
媒介契約を結ぶ候補になった会社には、最終的に訪問査定まで頼んでおくと安心です。
一括査定サイトを利用すると、物件情報を一度入力するだけで、複数の会社へまとめて依頼を出せます。
※ 高い査定額を出した会社が、そのまま高値で売ってくれるとは限りません。金額の根拠(似た物件の成約事例や、価格をどう決めたかの考え方)を担当者に聞いておくと安心です。
ステップ3|媒介契約の取り交わし
売却活動を不動産会社に任せるための契約を媒介契約といい、宅地建物取引業法第34条の2によって書面で結ぶことが定められています。口頭のやりとりだけで進めるのではなく、依頼の内容や条件を書面に残しておく仕組みです。
契約の形は「一般媒介」「専任媒介」「専属専任媒介」の3種類です。それぞれ特徴が異なるため、自分に合う形をどう選ぶかは、後半の媒介契約の選び方で詳しく取り上げます。
有効期間については、専任媒介と専属専任媒介は法律で3ヶ月以内と決められており、一般媒介についても行政指導によって3ヶ月以内にすることが推奨されています。
期間が終わるタイミングで、同じ会社との契約を更新するのか、別の不動産会社へ依頼先を移すのかを決めることになります。それまでの販売状況や担当者の対応を振り返り、納得できるほうを選ぶとよいでしょう。
ステップ4|販売活動と内覧への対応
媒介契約を交わした後は、不動産会社がレインズへの物件登録や不動産ポータルサイトへの広告出稿、自社ホームページへの掲載といった販売活動に取りかかります。売主は、こうした広告まわりの作業を会社に任せる形になります。
この期間に売主が担う中心的な役目は、購入を検討している人からの見学の申し込みに対応することです。内覧は土日に集中しやすく、1〜2ヶ月のうちに5〜15組ほどが見学に訪れる場合もあるため、週末の予定を空けておけると進めやすくなります。
見学の際は、部屋をきれいに片付けておくことに加え、管理費や修繕積立金の額、これまでの修繕の履歴、周囲の音の環境などを聞かれたときに説明できるようにしておくことが大切です。購入希望者の不安を減らせると、前向きに検討してもらいやすくなります。
ステップ5|売買契約から決済・引渡しまで
購入希望者から申し込みがあり、価格や引渡し時期などの条件について双方が合意できたら、売買契約を結ぶ段階に入ります。ここからは書面での取り決めになるため、条件に食い違いがないかを落ち着いて確かめておきましょう。
契約の場では手付金(売買価格の5〜10%が一般的な目安)を受け取り、その約1〜2ヶ月後に残りの代金の決済と物件の引渡しを同じ日に済ませる流れがよく見られます。
決済当日は、買主と売主に加えて仲介会社、司法書士、金融機関の担当者が同じ場所に集まります。残代金が振り込まれたことを確かめてから、鍵や関係書類を買主へ渡して取引が完了します。
住宅ローンがまだ残っている場合は、決済日に受け取った売却代金でローンをまとめて返し、その日のうちに抵当権抹消登記の手続きまで進めるのが一般的です。事前に金融機関や司法書士と段取りを確認しておくと、当日の流れが滞りにくくなります。
媒介契約を選ぶポイント|一般と専任・専属専任の違い
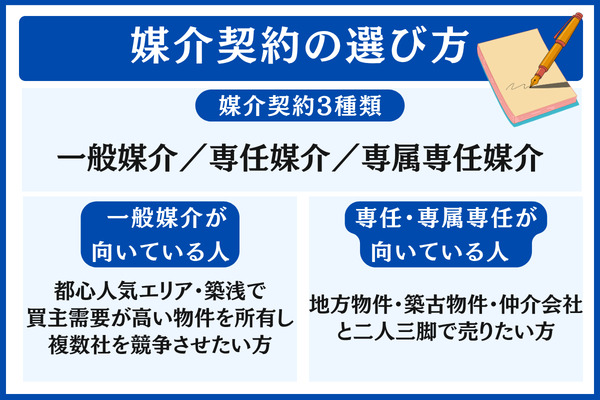
どの媒介契約を結ぶかは、マンション売却の結果に大きく関わる判断です。
物件の立地や築年数、どのくらい急いで手放したいかに合わせて契約の形を決めると、成約までにかかる期間や売れる価格に大きな差が出ることがあります。
3種類の媒介契約の早見表
不動産会社と結ぶ媒介契約は、宅地建物取引業法第34条の2によって、一般媒介・専任媒介・専属専任媒介という3つの形に分けられています。
複数の会社と並行して契約できるのは一般媒介だけで、専任媒介は依頼先を1社に限る代わりに、売主が自力で探した相手と直接取引する自己発見取引が認められており、専属専任媒介は依頼先が1社のみで自己発見取引もできない、という違いになっています。
| 契約の種類 | 複数社への依頼 | 自己発見取引 | 売主への報告 | レインズへの登録期限 | 契約の有効期間 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 行政指導で3ヶ月以内 |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約日から7日以内 | 3ヶ月以内(法定) |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約日から5日以内 | 3ヶ月以内(法定) |
一般媒介に合う売主のタイプ
都心の人気エリアや築浅など買い手の多そうな物件を持っていて、複数の会社に競い合ってもらいたい方は、一般媒介を検討する余地があります。
何社にでも同時に依頼できるので、会社ごとの広告の出し方や集客の強さを見比べられ、売れたあとに「別の会社だったら高値がついたかも」と悔やむ場面も少なくなりやすいのが利点です。
ただ、不動産会社の側から見ると一般媒介はライバルと取り合いになる物件なので、広告費や人手を後回しにされやすい面があります。
さらにレインズへの登録が義務ではないぶん、業界全体に物件情報が行き渡らないこともあり、買い手を見込みにくい立地では利点を活かしきれない点に気をつけたいところです。
専任媒介・専属専任媒介に合う売主のタイプ
地方の物件や築年数の古い物件を持つ方、不動産会社と二人三脚で売却を進めたい方は、専任媒介か専属専任媒介を選ぶと進めやすいでしょう。
依頼先が1社だけになると、担当者が責任感を持って動いてくれやすく、広告費や内覧の対応にも手厚く人手を割いてもらいやすくなります。
活動状況の報告も2週間に1回以上(専属専任は1週間に1回以上)と義務づけられているため、売却がどこまで進んでいるかを把握しやすくなります。
専属専任媒介は手厚い対応を期待しやすい一方で、親族など身近な人が買いたいと名乗り出ても、売主が直接取引することは認められていません。
自分で買い手を見つけられるかもしれないと少しでも思うなら専任媒介、売却活動は不動産会社に任せきりで構わないなら専属専任媒介を選ぶのが、よくある考え方です。

マンション売却で発生する諸費用と手元に残る金額の試算
売れる金額と並んで気にかけておきたいのが、最終的に手元へいくら残るのかという点です。
売却代金からは仲介手数料や印紙税、登記費用、譲渡所得税などが出ていくため、売れた金額がそのまま手取りになるわけではないことを意識しておきましょう。
諸費用の合計は売却額の5〜7%ほど
仲介手数料や印紙税、登記費用、譲渡所得税をすべて足し合わせた諸費用は、売却価格の5〜7%前後がひとつの目安とされています。
費用の中で大きな割合を占めやすいのは売却価格の約3.3%にあたる仲介手数料と譲渡所得税ですが、居住用財産の3,000万円特別控除を利用できるケースでは、税の負担がかなり抑えられることもあります。
お金が出ていく時期は大きく3段階で、売買契約を結ぶとき(印紙税と仲介手数料の半額)、決済のとき(仲介手数料の残り半分と抵当権抹消費用)、売却した翌年の確定申告のとき(譲渡所得税)に分かれます。
| 費用の種類 | 金額の目安 | 支払う時期 |
|---|---|---|
| 仲介手数料 | 法定上限:売却価格×3%+6万円 ×1.1 | 売買契約時と決済時に半額ずつ |
| 印紙税 | 1,000円〜6万円 | 売買契約時 |
| 抵当権の抹消登記費用 | 司法書士報酬1.5〜2万円+登録免許税1筆1,000円 | 決済時(ローンを完済する場合に限る) |
| ローン一括返済の手数料 | 0円〜5.5万円 | 決済時 |
| 譲渡所得税 | 所有期間や特例の有無で変動 | 翌年の3/15が申告期限 |
| ハウスクリーニングなど | 3〜15万円 | 販売開始前〜引渡し前 |
仲介手数料の上限額と求め方
宅地建物取引業法第46条では仲介手数料の上限が決められていて、売買価格が400万円を超える取引の場合、上限額は「売買価格×3%+6万円」(消費税別)となります。
実際に支払うのは、ここへ消費税10%を上乗せした税込の金額です。
たとえば3,000万円で売れたときの法定上限は、税込105.6万円になります。
支払い方は、売買契約を結ぶ時点で半額、決済の時点で残りを渡す流れが多く見られます。
| 売却価格 | 手数料の上限(税抜) | 手数料の上限(税込) |
|---|---|---|
| 1,000万円 | 36万円 | 39.6万円 |
| 3,000万円 | 96万円 | 105.6万円 |
| 5,000万円 | 156万円 | 171.6万円 |
| 8,000万円 | 246万円 | 270.6万円 |
※ 本記事内の法令は2026年7月時点の条文をもとにしています。改正の有無など最新の内容は、e-Gov法令検索にてご確認ください。
印紙税や登記費用などの諸経費
印紙税は売買契約書にかかる税金で、契約金額に応じておよそ1,000円〜6万円の範囲に収まります。
不動産売買契約書を2027年3月31日までに作成する場合は、印紙税法に基づく軽減措置により本来より低い税額で済みます(例:1,000万円超〜5,000万円以下の契約なら通常2万円のところ軽減後1万円)。
売却時に住宅ローンが残っているなら、抵当権を外すための費用(司法書士への報酬1.5〜2万円程度と登録免許税1筆1,000円)も別にかかります。
※ 軽減税率は2027年3月31日を期限とする時限措置です。期限を過ぎてからの税額は、印紙税法の最新の規定をご確認ください。
価格帯ごとに見る手取り額の試算
3,000万円で売れたマンションの場合、譲渡所得税を除く諸費用を引いた後の手取りは一般的には約2,886万円ほどと見込まれます。
下の表は仲介手数料と印紙税、抵当権の抹消費用、そのほかの諸費用を差し引いた概算額で、住宅ローンが残っている場合はここから返済額も引いて考えます。
| 売却価格 | 諸費用の合計 | 手取りの概算(税引前) |
|---|---|---|
| 2,000万円 | 約80.6万円 (仲介72.6万+印紙1万+抹消2万+その他5万) | 約1,919万円 |
| 3,000万円 | 約113.6万円 (仲介105.6万+印紙1万+抹消2万+その他5万) | 約2,886万円 |
| 5,000万円 | 約182.6万円 (仲介171.6万+印紙1万+抹消2万+その他8万) | 約4,817万円 |
譲渡所得税の詳細はマンションを売るときの税金と使える特例で改めて取り上げます。
正確な金額を知りたいときは、不動産会社による査定や税理士への相談を活用してください。
手取りの見込みを正しくつかむための出発点は、複数の会社から査定額を出してもらうことです。
\ 参加企業は全国5,000社以上・業界最大クラス! /
マンション売却にかかる税金と活用できる特例
ここでは、次の4つのポイントを順に取り上げます。
売却で利益(譲渡所得)が生じると譲渡所得税の対象となるものの、住まいとして使っていた物件なら3,000万円特別控除を筆頭にいくつもの特例があり、納める税額をゼロ近くまで抑えられるケースもあります。
譲渡所得税の計算方法と税率の区分
かかる税率の水準は、物件を何年持っていたか、つまり所有期間によって大きく異なります。
売却年の1月1日時点で数えて、所有期間が5年以下であれば短期譲渡所得となり39.63%、5年を超えていれば長期譲渡所得となり20.315%が通常の税率です。
譲渡所得は売却価格から「取得費+譲渡費用」を差し引いて求め、購入時の金額がわからないときは売却価格の5%を「概算取得費」とみなして計算することも認められています(国税庁タックスアンサーNo.3258)。
| 所有期間の区分 | 税率(合計) | 法令上の根拠 |
|---|---|---|
| 短期譲渡(5年以下) | 39.63% (所得税30%+住民税9%+復興税0.63%) | 租税特別措置法第32条 |
| 長期譲渡(5年超) | 20.315% (所得税15%+住民税5%+復興税0.315%) | 租税特別措置法第31条 |
| 居住用・10年超の軽減(6,000万円以下の部分) | 14.21% (所得税10%+住民税4%+復興税0.21%) | 租税特別措置法第31条の3 |
| 居住用・10年超の軽減(6,000万円を超える部分) | 20.315% | 租税特別措置法第31条の3 |
マイホーム売却に使える3,000万円特別控除
住まいとして使っていたマンションを手放すときは、租税特別措置法第35条で定められた「居住用財産を譲渡した場合の3,000万円特別控除」を使うことで、譲渡所得から最大で3,000万円まで差し引けます。
利益が3,000万円の範囲に収まれば譲渡所得税が課されないこともありますが、居住に関する要件などを満たす必要があり、確定申告で手続きをして初めて適用されます。
- 売主本人が住まいとして使っていた家屋である
- 居住をやめてから3年を経過する年の、12月31日までに譲渡している
- 親子や夫婦といった特別な間柄の相手に売ったものではない
- 前年と前々年に、本特例やほかの主要な特例を使っていない
※ 売却益が出ていなくても、本特例を受けるには確定申告が欠かせません。要件の判断は細かく、ほかの特例と重ねて使えないケースも少なくないため、具体的な判断は税理士などの専門家へご相談ください。
10年超所有で使える軽減税率と買換えの特例
住まいとして使っていたマンションを、売却年の1月1日時点で10年を超えて所有していた場合は、租税特別措置法第31条の3による軽減税率の対象になります。
3,000万円特別控除を差し引いて残った譲渡所得については、6,000万円以下の部分が税率14.21%、6,000万円を超える部分が20.315%となります。
さらに「特定居住用財産の買換え特例」(租税特別措置法第36条の2)を選んだ場合は、譲渡所得税の課税を、買い換えた住まいを将来売るときまで先送りできます。
なお、買換え特例は3,000万円特別控除とも軽減税率とも同時には使えません。
どの特例が有利かは、売却益の大きさや住み替えの予定、将来手放す見込みなどで変わるため、比べたうえで選ぶことが大切です。
売却した翌年に行う確定申告
利益が生じたときは、売った翌年の2月16日〜3月15日の期間に確定申告を行う必要があります。
軽減税率や3,000万円特別控除を受けたい場合は、売却益がゼロであっても申告を省けません。
提出先はお住まいの地域を管轄する税務署となり、e-Taxを使えばオンラインでも申告できます。
- 譲渡所得の内訳書
- 売買契約書のコピー(売ったとき・買ったときの両方)
- 仲介手数料を支払った際の領収書
- 登記事項証明書
- 住民票の除票
ほか
反対に売却で損が出たときも、居住用財産であれば「譲渡損失の損益通算および繰越控除」の特例を使って、給与所得などと相殺できる場合があります。
※ 税制の内容は年度ごとに改正されることがあります。特例を使えるかどうかは個々の状況で変わるため、具体的には税理士などの専門家へご相談ください。
マンションを高値で売却するための5つのポイント
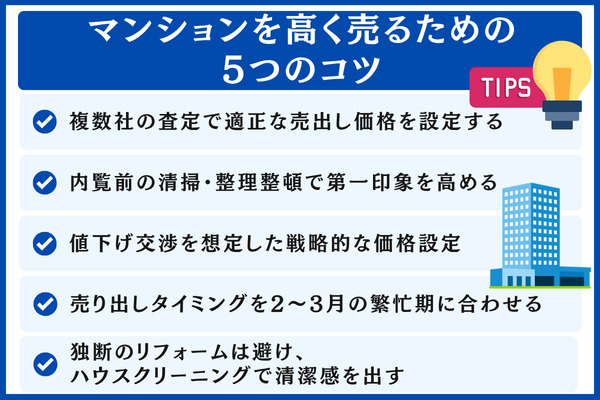
高値での売却をめざすときに土台となるのは、「売出し価格の決め方」「内覧での印象づくり」「売りに出す時期」の3つです。
以下では、具体的な5つのポイントを順に取り上げます。
査定を複数社に依頼し、売出し価格を相場に合わせる
最も高い査定額に引き寄せられず、3社以上の結果を見比べて相場の中央値あたりに売出し価格を置くことが、最終的に有利な条件で手放すための近道といえます。
相場を大きく超える価格で出すと掲載期間が延びやすく、「売れ残っている物件」と見られた結果、値下げしたあとでさらに安い金額でしか手放せなくなるおそれがあります。
各社の査定額を一覧にして中央値から平均値までの範囲で売出し価格を考え、いちばん高い額を示した会社に媒介を任せるときも、その額の根拠(近い条件の物件の成約事例や、価格を決めた考え方)を確かめておくことが大切です。
内覧の前に掃除と片付けを済ませ、好印象をつくる
購入を検討する人に良い最初の印象を持ってもらうには、水回り・玄関・バルコニーを中心に整えておくことが大切で、成約に至るかどうかにも影響します。
買主は限られた内覧の時間内に「この部屋で暮らしたい」と感じられるかを見極めるので、物を減らして空間を広く見せる、照明を明るくする、においを抑えるなどの手入れが役立ちます。
かけた費用に対して効果が出やすいのは専門業者に頼むハウスクリーニング(費用は3〜15万円)で、自分ではなかなか落ちない水回りの黒ずみやお風呂場のカビなども短い時間できれいにできます。
| 重要度 | 場所 | 確認するポイント |
|---|---|---|
| 高 | 玄関・LDK | 靴をしまう、床やドアを拭く、窓と網戸をきれいにする、空気を入れ替える |
| 高 | キッチン・水回り | シンクやコンロの油汚れ落とし、カビと水垢の除去、鏡みがき、においの対策 |
| 中 | バルコニー・収納 | 不要な物の片付け、眺めを遮る物をどける、クローゼットの中を整える |
| 中 | 共用部 | 玄関前の廊下に置いた私物(自転車やダンボールなど)の片付け |
値引きの申し入れを見越して価格に余地を持たせる
マンションの売却では、買い手から値引きを求められる前提で考え、相場に5〜10%を加えた額で売りに出して交渉の幅を確保しておくのがよく取られる方法です。
最終的な成約額は、売出し時の価格に対して95〜98%程度となる例が多くあります。
ただし加える幅が大きすぎると掲載期間が延びてしまうので、ここ3〜6ヶ月に周辺で成約した事例から「売れる見込みがある価格の範囲」を見定め、そこへ5〜10%を加えたうえで、内覧の件数や申込みの動きを見ながら2〜4週間おきに価格を見直していくのが現実的です。
2〜3月の需要期に売り出し時期を重ねる
住み替えの需要が動きやすいとされるのは、転勤や進学が集中する春の2〜3月と、人事異動が重なる秋の9〜10月です。
売る時期をある程度選べるなら、需要が高まる時期を見据えて準備しておくのも選択肢の一つです。
とはいえ、実際に売れるかどうかはエリア・価格・市況にも大きく左右されるため、ご自身の住み替えの予定やライバルとなる物件の動きも合わせて判断してください。
売却を急いでいないなら、時期を合わせるだけで数十万円〜百万円単位の差がつくことも考えられます。
リフォームを自己判断で進めず、ハウスクリーニングで印象を整える
売る前に大がかりなリフォームをしても費用を取り戻しにくいので、買主の好みを予想して手を入れるより、数万円のハウスクリーニングで清潔な印象をつくるほうが理にかなっています。
購入者の中には「好みに合わせて自分でリフォームしたい」という人も少なからずいるため、前もって手を入れたことで、かえって買う気をそいでしまう場合もあります。
壁紙にひどい汚れがある、給湯器がまもなく交換時期を迎えるなど、買主が明らかに敬遠しそうな点があるときに限って、担当の不動産会社に相談しつつ最低限の補修にとどめるのが一般的な進め方です。
高値で家を手放すための手順をより詳しく知りたい方は、高く家を売るための方法5選と具体策もあわせてご覧ください。
\ 5年連続訪問査定率No.1! /
マンション売却前に押さえたい注意点と失敗を防ぐ手立て
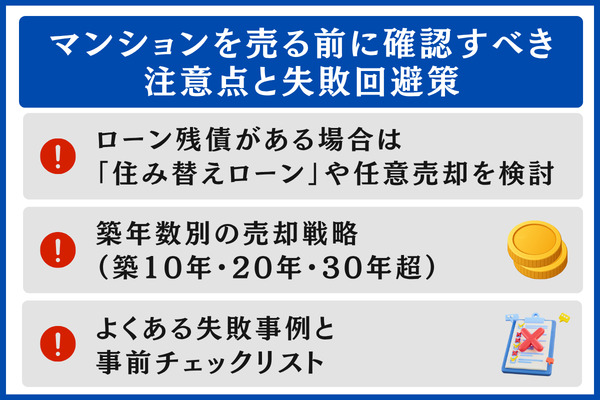
マンションの売却は、下調べが足りない状態で動き出すと、予定外の支払いが生じたり売却期間が延びたりしがちです。
動き出す前に、住宅ローンの残り・建物の築年数・ありがちなつまずき方を把握しておくと安心です。
ローン残債が残るときの選択肢「住み替えローン」と任意売却
住宅ローンが残っているなら、最初に見ておきたいのは売れたお金で借入を全額返し切れるかどうかという点です。
査定額が残債を下回る、いわゆるオーバーローンの状態では、手元資金を足して売却代金と一緒に返済する方法や、次の住まいを買う際に住み替えローン(買換えローン)を使い、足りない分を上乗せして借りる方法がよく取られます。
手元資金の用意も住み替えローンの利用も難しいときは、金融機関と話し合ったうえで進める任意売却を検討する余地があります。
目安として、2,500万円を金利1.0%・35年返済・元利均等返済で借りたケースで計算すると、返済開始から10年経過した時点で残っている額は約1,873万円で、元金の約75%にあたります。
※金利タイプや返済の条件によって実際の残債は変わります。正確な数字は借入先の金融機関でご確認ください。
築10〜15年で売り出すと残債が査定額を上回りやすいのは、元利均等返済では返済の前半ほど利息の占める割合が大きく、元金がなかなか減らない仕組みになっているためです。
築年数で変わる売却の進め方(築10年・20年・30年超)
どのような売り方が合うかは、築年数によってかなり違ってきます。
築10年以内であれば仲介で相場並みの価格を狙いやすい一方、築20年超になると設備の入れ替えや修繕積立金の課題が目に付きはじめ、築30年超では買取や賃貸に出す選択肢まで含めて組み合わせて考えるのが効果的です。
| 築年数 | 価格の傾向 | 向いている売り方 | 気を付けたい点 |
|---|---|---|---|
| 築10年以内 | 価格が下がりにくい傾向 | 仲介(専任・一般のいずれか) | 立地や設備によって価格の開きが出やすい |
| 築20年前後 | 価格の見直しが起こりやすい | 仲介(専任) | 設備の更新時期と修繕積立金の残高を確かめておきたい |
| 築30年超 | 値下がりが落ち着きやすい | 仲介と買取を組み合わせる・賃貸も選択肢 | 耐震基準や大規模修繕の履歴をきちんと伝えることが大切 |
状況によっては、耐震診断の結果といった資料を用意しておくことも検討しましょう。
つまずきやすい失敗パターンと売り出し前の確認項目
マンション売却でありがちなつまずきは、おおむね次の5点にまとめられます。
- 査定を1社にしか頼まずにその場で決め、相場を下回る価格で手放してしまう
- 内覧に向けた準備が足りず、買い手に良くない印象を与えてしまう
- 税金や特例を調べないまま進め、予想していなかった税額を納めることになる
- 媒介契約ごとの違いを知らないため、囲い込みを疑いたくなる場面に気付くのが遅れやすい
- 売出し価格を相場から大きく上に設定し、売れ残って期間が延びる
売り出す前に次の項目を一つずつ確かめておけば、つまずく危険をかなり減らせます。
- 査定は3社以上に依頼し、それぞれの金額の根拠を尋ねたか
- 借入先の金融機関に住宅ローンの残債を問い合わせたか
- 譲渡所得税の扱いと3,000万円特別控除が使えるかを確かめたか
- 3種類ある媒介契約それぞれの長所・短所を把握したか
- 内覧が始まりそうな時期から2週間前を目安に、部屋の片付けと掃除に着手しているか
- 管理規約・修繕履歴・登記識別情報など、売却に要る書類を準備できたか
マンション売却についてよくある質問
売却完了までの期間はどれくらいが目安ですか?
査定のスタートから物件の引渡しまでを含めると、3〜6ヶ月程度を見込むのが一般的です。
段階ごとに見ると、査定から媒介契約までが2〜4週間、販売活動を経て購入の申し込みが入るまでが1〜3ヶ月、売買契約を結んでから決済・引渡しまでが1〜2ヶ月ほどです。
もっとも、立地の需要と供給や築年数によって差が大きく、早ければ2〜3ヶ月でまとまることもあれば、半年以上かかることもあります。
売却時の諸費用は総額でどの程度ですか?
目安としては売却価格のおよそ5〜7%で、主な内訳は仲介手数料、印紙税、登記費用、譲渡所得税です。
なかでも負担が重くなりやすいのは、法定上限が売却価格に対して約3.3%とされる仲介手数料と、譲渡所得税です。譲渡所得税については、居住用財産の3,000万円特別控除を適用できれば、大きく抑えられる場合があります。
売却で発生する税金の額はどう決まりますか?
売って利益(譲渡所得)が出たときに課されるのが譲渡所得税です。
税率は所有期間で変わり、5年以下なら39.63%、5年超なら20.315%です。居住用で10年超所有していれば、6,000万円以下の部分に14.21%の軽減税率を使える可能性もあります。
自宅として住んでいた物件であれば、3,000万円特別控除によって税額がほぼゼロまで下がる例も珍しくありません。
3,000万円特別控除を受けるための条件は?
自分が住んでいた家屋を売ったときに最大3,000万円まで差し引ける特例で、利用には複数の要件を満たす必要があります。
代表的なものとして、転居した日から3年が経った年の12月31日までに売ること、買主が親子や夫婦といった特別な関係の相手ではないこと、前年・前々年に同じ特例やほかの主要な特例を受けていないこと、などが挙げられます。
個別の判断については、税理士などの専門家へ相談されることをおすすめします。
住宅ローンを返済中のマンションも売却できますか?
残債が残っている状態でも、売ること自体は可能です。
基本的には売れた代金で残りのローンをまとめて返します。査定額が残債を下回るオーバーローンの場合は、手元資金での補填、住み替えローンの活用、金融機関と話し合ったうえでの任意売却のどれかを検討することになります。
最初の一歩として、金融機関で残債額を確認し、複数の会社から取った査定額と見比べてみてください。
まとめ|マンション売却の第一歩は複数社の査定による相場の把握
マンション売却は、査定・媒介契約・売却活動・売買契約・決済・引渡しという5つのステップで進めるのが基本で、完了までには3〜6ヶ月ほどかかるのが一般的です。
売却にかかる費用は売却価格に対して5〜7%ほどが目安とされ、主な内訳は仲介手数料(法定上限)や譲渡所得税です。
また、住まいとして使っていた物件であれば、3,000万円特別控除、10年超の軽減税率といった特例によって、税金の負担を軽くできる場合もあります。
- 査定は3社以上に依頼し、比べて見えた相場の中央値で売り出す
- 内覧の前に部屋をきれいに片付けておく
- 価格交渉が入る前提で売り出し価格を組み立てる
- 繁忙期にあたる2〜3月に売り出しの時期を合わせる
- リフォームは自己判断で行わず、ハウスクリーニングで清潔な印象に整える
どの媒介契約にするか決めかねる場合は専任媒介をまず検討し、物件の立地や特徴に合わせて使い分けるとよいでしょう。
最初に取りかかりたいのは、複数の会社に査定を依頼して、所有するマンションのおおよその相場をつかんでおくことです。
LIFULL HOME’Sの一括査定サービスは無料で利用でき、複数社の査定額を並べて相場をつかめるので、マンション売却を始めるきっかけとして活用してみてください!
\ 無料の一括査定で相場をチェック /