仲介会社や建築会社から「想定利回り12%」という数字を示されたものの、本当にそのまま受け取って大丈夫なのか、迷っている方も多いのではないでしょうか。
同じ物件でも、実質利回りと表面利回りを比べると2倍近く開くケースは、決して少なくないのが実情です。
30年にわたる借入れを決めるうえでは、利回りを正しく読み解く力をつけておくことが、ご家族の財産を守るための出発点といえます。
先に答えを示すと、一般的な目安は実質利回りベースで最低ライン3%、理想ライン5%以上とされています。
表面上の数字だけを頼りにしてしまうと、空室や修繕費、金利の上昇が重なり、手元に残るお金が見込みの半分を下回ってしまう事例も見られます。
この記事では、次のポイントを順を追って説明します。
- 利回りの「最低ライン」と「理想ライン」がそう言える理由
- 表面・実質・想定それぞれの利回りの求め方
- 新築か中古か、エリア、築年数ごとの利回り相場
- ローン返済を3パターンで試算したシミュレーション
- 利回りが低下する5大要因とその対策、出口の考え方
最後まで読んでいただければ、示された利回りが妥当かどうかを、ご自身の手で確かめられるようになるはずです。
関連する内容として、アパート経営を始める7ステップを紹介した記事、アパート経営でよくある失敗例をまとめた記事、区分マンション投資が儲からないと言われる理由を検証した記事、戸建て投資で利益が出るのかを解説した記事も参考にしてください。
アパート経営で使う利回りの基礎と最低3%・理想5%という目安の理由
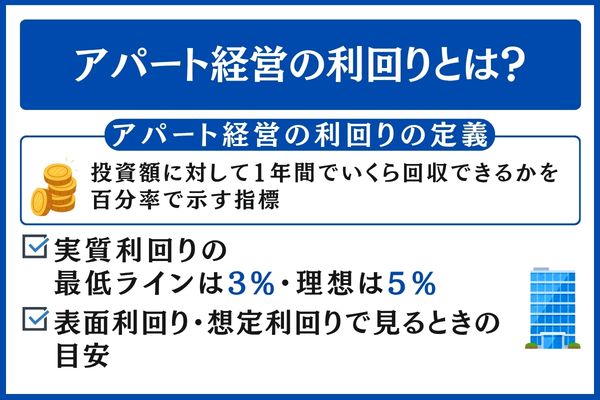
投資するかどうかを決めるうえで、アパート経営で使う利回りは中心に据えられる数値です。
最低3%・理想5%とされる背景には、経費率や空室率、金利の水準を織り込んだうえで、借入の返済を終えた後もキャッシュフローが残るかという視点があります。
ここからは、利回りが何を意味するのかと、3種類それぞれの目安を順に見ていきます。
利回りが示すものとアパート経営での位置づけ
利回りは、投じた資金に対して1年あたりどれだけ戻ってくるかをパーセントで表したもので、アパート経営の判断では実質利回りを基準にするケースが多く見られます。
同じ物件価格・同じ家賃収入であっても、経費や空室、諸費用をどう見込むかによって数値は大きく変わります。比べる際には計算の前提をそろえておくことが大切です。
投資物件の収益性をはかる土台となるのが利回りで、主に次の3つが用いられています。
- 表面利回り: 物件価格で年間家賃収入を割り、100を掛けた値(経費は差し引かない)
- 実質利回り: 年間家賃収入から年間経費を引いた額を、物件価格と諸経費の合計で割り、100を掛けた値
- 想定利回り: 満室を前提とした年間家賃収入を物件価格で割り、100を掛けた値
広告に載っている数値は表面利回りや想定利回りであることが多く、手元に残る収益をつかむには、経費と空室を反映させた実質利回りで確かめることが求められます。
収益性は、建築基準法で定められた用途地域や、建ぺい率・容積率といった制限にも左右されます。立地とあわせて確認するのが一般的な進め方です。
実質利回りで見た下限3%・理想5%の基準
経費や空室、修繕費まで反映させた実質利回りについては、下限は3%、理想は5%を目安とする考え方が業界で広く知られています。
借入の返済を済ませてもキャッシュフローが手元に残り、急な修繕が生じても対応しやすい水準として、一般にすすめられている値です。
金利が上がったり空室が長引いたりした場合、実質利回りが3%に届かない物件では、キャッシュフローがマイナスに陥りやすくなります。
反対に、実質利回りで5%以上を確保できていれば、予定外の出費が生じた際にもある程度の余裕を持って対処できる見込みが高まります。
| 種類 | 下限の目安(一般的な水準) | 理想の目安(一般的な水準) |
|---|---|---|
| 実質利回り | 3% | 5%以上 |
| 表面利回り(新築) | 5% | 6〜7% |
| 表面利回り(中古) | 7% | 10%以上 |
| 想定利回り | 6% | 8%以上 |
日本不動産研究所の「第54回 不動産投資家調査(2026年4月現在)」の結果では、ワンルームタイプの賃貸住宅一棟について、期待利回りは東京・城南エリアで3.6%%前後とされ、地方都市では0.1ポイント下がった調査地区もあったと報告されています。
住居系の期待利回りを考える際、投資家が判断のよりどころとする目安の一つになっています。
表面利回りと想定利回りを使う場合の基準値
広告に出される表面利回りについて、一般的な目安を挙げると次のようになります。
- 新築アパートは5〜6%
- 中古アパートは7〜10%
- 新築の想定利回りは6〜8%
もっとも、広告の利回りは上限に近い値と捉えるのが妥当で、諸費用や経費、空室分を差し引いて実質利回りに直すと2〜3割下がるケースが一般的です。
例として、表面利回り10%をうたう中古アパートでも、経費率25%と諸費用5%を織り込めば、実質では約7.5%まで低下する傾向が見られます。
広告の数字をそのまま受け取るのではなく、実質利回りに置き換えたうえで下限3%・理想5%に届くかを確かめることが、つまずきを避ける基本になります。
不動産投資をこれから検討し、最初に何をすればよいか順序立てて把握したい方は、9ステップで不動産投資の始め方をまとめた完全ガイドもあわせて参考にしてください。
アパート経営における3種類の利回りの違いと求め方
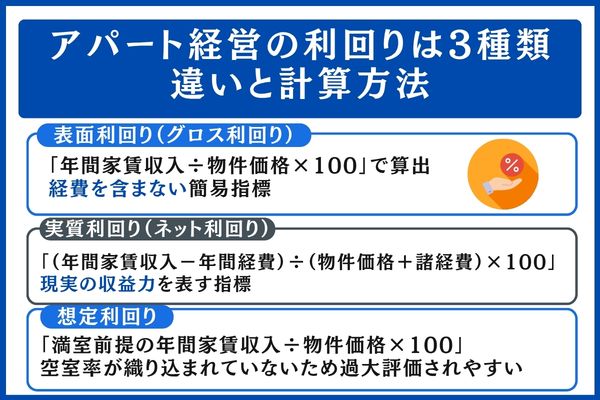
アパート経営で用いる利回りは、表面利回り、実質利回り、想定利回りという3つに大きく分かれ、使う場面も求め方もそれぞれ違います。
加えて、借入の効果まで含めて見るCCRやFCRといった、一歩踏み込んだ指標もあります。
ここからは、指標ごとの求め方と押さえておきたい性質を順に見ていきます。
表面利回り(グロス)の算出方法と性質
経費を差し引かずに求める簡易的な指標が表面利回りで、算式は「年間家賃収入÷物件価格×100」です。
物件価格3,000万円で年間家賃収入が300万円の中古アパートを例にとると、300万円÷3,000万円×100=10.0%が表面利回りです。
手軽に求められて候補物件の選別に役立つ一方、空室率や固定資産税、管理委託料、修繕積立金といった実際の負担は数値に含まれません。そのため、物件が実際にどれだけ稼ぐかを示す指標とはいえません。
月の家賃合計が25万円(年間家賃収入300万円)、物件価格が3,000万円という条件であれば、「300万円(年間家賃収入)÷ 3,000万円(物件価格)× 100 = 10.0%(表面利回り)」という式になります。
表面利回りは候補をふるいにかける段階で使い、最終的な判断は次に取り上げる実質利回りをもとに行うのが通例です。
実質利回り(ネット)の算出方法と性質
物件の実際の収益力をつかむための指標が実質利回りで、「(年間家賃収入−年間経費)÷(物件価格+諸経費)×100」で求めます。
物件価格3,000万円、年間家賃収入300万円、経費率25%、購入諸経費150万円の中古アパートで考えると、年間経費は300万円×25%=75万円、諸経費を含めた投資総額は3,000万円+150万円=3,150万円です。
以上から、実質利回りは(300万円−75万円)÷3,150万円×100=約7.1%と求められます。
表面利回りが10%の物件であっても、実質利回りに直すと約7.1%まで低下するわけです。
一般には実質利回りを基準に投資の可否を判断しており、家族の資産を守るうえでも基本となる考え方です。
想定利回りの算出方法と気をつけたい点
想定利回りの算式は「満室前提の年間家賃収入÷物件価格×100」で、空室が出ることを計算に入れていません。そのぶん、実力より高く見積もられやすい指標といえます。
たとえば満室なら月50万円の家賃が入るアパートでも、空室率が10%あれば年間家賃収入は540万円(=50万円×12か月×0.9)にとどまります。想定利回りは年間600万円を前提に計算されるので、実際の数字と1割のずれが出てしまいます。
購入を検討する際は「現状の入居状況」や「過去3年の稼働率」を確かめ、想定利回りに頼らず実績にもとづく利回りで計算し直すことが大切です。
CCR・FCRほか投資の見極めに役立つ指標
一棟アパートへの投資を見極める場面では、借入の効果を反映した応用的な指標として、自己資本利回り(CCR)や総収益率(FCR)が重視されやすい傾向にあります。
ローンを使って物件を買う場合、手元資金がどれだけ効率よく働いているかを確かめるのに役立つ指標です。
| 項目 | 求め方 | わかること |
|---|---|---|
| CCR(Cash on Cash Return) | 年間キャッシュフロー÷自己資金×100 | 投入した自己資金の運用効率 |
| FCR(Free and Clear Return) | (年間家賃収入−経費)÷総投資額×100 | 借入をしないと仮定したときの全体の収益率 |
| ROI(Return on Investment) | 累計収益÷総投資額×100 | 投資期間全体を通じた収益率 |
| イールドギャップ | FCR−ローン金利 | 金利との差から見た投資の成り立ちやすさ |
自己資金1,000万円、借入5,000万円、年間キャッシュフロー120万円という条件なら、CCRは120÷1,000×100=12.0%です。
表面利回り・実質利回りに加え、自己資金の効率を示すCCRや金利との差であるイールドギャップもあわせてチェックすると、投資の良し悪しをより細かく見極めやすくなります。
経費率で変わる実質利回りと表面利回りの開き幅シミュレーション
利回りがどこまで目減りするかは、運営にかかる経費の割合と、購入時に発生する諸経費の重さによって左右されます。
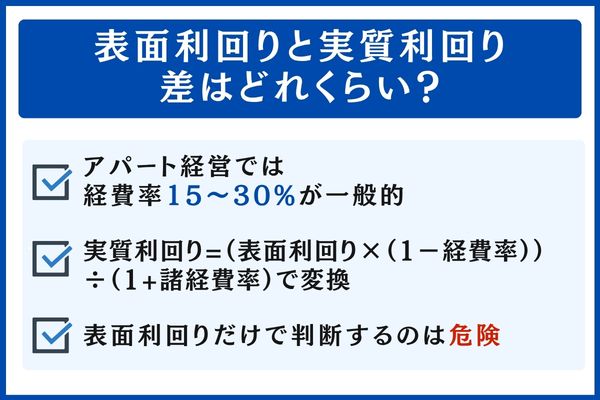
アパート経営の場合、経費率は15〜30%程度に収まるケースが多いとされ、広告に載る数字を実質ベースに置き換えて考えられるかどうかが、投資判断の精度に直結します。
ここでは経費率ごとの早見表を使い、両者の開きを数字で確認していきます。
表面利回りを実質利回りに置き換える計算の考え方
一般的な目安として、購入諸経費5%、経費率20%と仮定した場合、表面利回り8%の物件でも実質利回りは約6.1%まで低下する計算になります。
計算の考え方は、収入側では家賃から経費を差し引き、投資額側では物件価格に諸経費を上乗せするという2段階の補正にあります。
表面利回りに(1 − 経費率)を掛け、その結果を(1 + 諸経費率)で割った値が実質利回りです。
仮に表面利回り8%、経費率20%、諸経費率5%で当てはめると、8% × 0.8 ÷ 1.05 で約6.1%という結果です。
物件の規模や築年数を踏まえて経費率・諸経費率を想定し、広告上の表面利回りに当てはめれば、実質利回りのおおよその水準を把握しやすくなります。
経費率ごとに試算した実質利回りの早見表
一棟アパートの場合、経費率は15〜30%の範囲に収まることが多く、規模や築年数によって上下します。
次の表は、物件価格に対する購入諸経費を5%で一定とし、表面利回りと経費率の組み合わせごとに実質利回りを計算したものです。
| 経費率(縦)/表面利回り(横) | 5% | 8% | 10% | 12% |
|---|---|---|---|---|
| 経費率10% | 約4.3% | 約6.9% | 約8.6% | 約10.3% |
| 経費率15% | 約4.0% | 約6.5% | 約8.1% | 約9.7% |
| 経費率20% | 約3.8% | 約6.1% | 約7.6% | 約9.1% |
| 経費率25% | 約3.6% | 約5.7% | 約7.1% | 約8.6% |
| 経費率30% | 約3.3% | 約5.3% | 約6.7% | 約8.0% |
※ 表の数値は一定の前提を置いた試算にすぎず、実際の運用結果がこの通りになるとは限りません。空室や修繕、金利の変動といったリスクも踏まえてご検討ください。
目安としては、新築であれば経費率15〜20%、築20年を超える中古であれば25〜30%程度を見込んでおくケースが多いようです。
同じ表面利回り10%でも、経費率25%の中古アパートなら実質で約7.1%、経費率20%の新築アパートなら約7.6%となり、経費のかかり方次第で手元に残る利回りは変わってきます。
表面利回りのみを判断材料にする3つのリスク
広告に載っている表面利回りは、満室を前提とし、経費も購入時の諸費用も反映していない数字です。その値だけを頼りに物件を選ぶのは、判断の物差しとして心もとないといえます。
主なリスクとして、次の3つが挙げられます。
- 満室を前提にしている点: 掲載の段階で空室が出ていても、満室時の賃料で算出されるため、実際に入ってくる家賃は表示より少なくなりがちです。
- 経費を差し引いていない点: 固定資産税や管理委託料、修繕積立金、保険料などが控除されていないので、手元に残るキャッシュフローを実際より大きく見積もってしまうおそれがあります。
- 購入諸費用を含めていない点: 仲介手数料や登記費用、不動産取得税といった取得時のコストが反映されておらず、投資に必要な総額を小さく見積もりやすくなります。
3つのポイントをそれぞれ補正していくと、表面利回りの裏にある実態に近い利回りが浮かび上がってきます。
売り手側が示す数字をうのみにせず、ご自身で計算し直してみることが、投資リスクを小さくするための第一歩といえるでしょう。
新築・中古・エリアで見るアパートの利回り水準
利回りの水準は、建物が新築か中古か、所在するエリアがどこかによって大きく変わります。
ここでは、新築と中古それぞれの相場に加え、エリアや築年数ごとの目安を順に整理します。
傾向として、中古物件や地方物件ほど表面利回りは高めに出やすいものの、そのぶん空室や修繕のリスクも大きくなりやすい点には注意が必要です。
新築アパートで見込める利回り水準
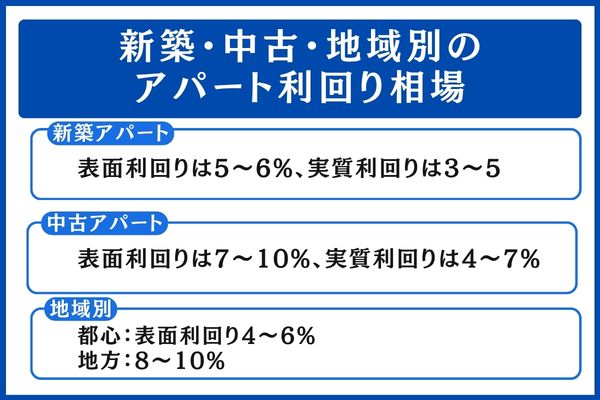
一般的な目安として、新築の一棟アパートは表面利回りが5〜6%、実質利回りが3〜5%程度とされています。
建築コストがかさむ一方で、新築ならではの上乗せ家賃(新築プレミアム)を設定でき、入居者が決まるまでの期間も短く、修繕費が必要になる時期も先送りできるため、収益が安定しやすい点が特徴です。
メリットとしては、築10年程度の間は大がかりな修繕が起こりにくいこと、入居者層が比較的落ち着きやすいこと、金融機関から融資を受けやすいことが挙げられます。
ただし、表面利回り5〜6%という数字は中古物件と並べると見劣りしやすいため、ほかの物件とは実質利回りでそろえて比べることが大切です。
| 物件の種類 | 表面利回り(目安) | 実質利回り(目安) | 想定される主なリスク |
|---|---|---|---|
| 新築の一棟アパート | 5〜6% | 3〜5% | 建築費の高さ・新築プレミアム分の家賃下落 |
| 中古の一棟アパート(築10〜20年) | 7〜9% | 4〜6% | 中規模な修繕費・設備の老朽化 |
| 中古の一棟アパート(築20年超) | 8〜10%以上 | 4〜7% | 大規模修繕・空室期間の長期化 |
中古アパートで見込める利回り水準
中古の一棟アパートでは表面利回り7〜10%、実質利回り4〜7%程度が目安とされ、新築と比べて利回りが高く映る一方で、修繕や空室にかかわるリスクは大きくなりがちです。
築20年を過ぎると、外壁や屋根、給排水管といった部分で大がかりな修繕が求められるようになり、想定外の出費によって実質利回りが大幅に下がるおそれも高まります。
- 過去の修繕記録が残っているか
- 直近3年の入居状況
- 耐用年数があと何年残っているか
上記の点がはっきりしない物件は、表面利回りが魅力的でも、実質利回りで見直すと新築アパートに劣る場合があります。
購入を検討する際は、利回りの数字に加えて賃貸ニーズや建物の状態、修繕の計画までまとめて見極め、頼れる管理会社と組むことがリスクを抑える土台になります。
管理会社をどう選べばよいかの具体的な目安は、賃貸管理会社のランキングと選定ポイントで詳しくまとめています。
エリア別・築年数別に見た利回り水準の一覧
エリア別の目安は、都心で表面利回り4〜6%、地方で8〜10%ほどです。地方は利回りが高く映りやすい反面、空室リスクも大きくなりがちです。
以下に、エリアごとの一般的な目安を表にまとめました。
| 地域 | 表面利回りの目安 | 空室リスクの程度 | 流動性(売りやすさ) |
|---|---|---|---|
| 東京23区(都心3区が中心) | 4〜5% | 低 | 高 |
| 首都圏の郊外(東京西側・埼玉・千葉など) | 6〜7% | 中 | 中 |
| 地方の主要都市(札幌・仙台・名古屋・大阪・福岡など) | 7〜8% | 中 | 中 |
| 県庁所在地以外の地方都市 | 8〜10% | 高 | 低 |
国土交通省の不動産取引価格情報(土地総合情報システム)に掲載された取引事例と、周辺の賃貸相場を照らし合わせると、エリアごとの利回り水準をおおまかに把握できます。
高利回りをうたう地方物件を検討するときは、人口の推移や賃貸ニーズ、将来手放す際に売れる見込みまで含めて、多角的に見極めることが大切です。
アパート経営における経費・アパートローンと利回りの関係
利回りの数字を正しく読み解くには、どのような経費がかかるのか、アパートローンをどんな条件で組むのかを押さえておく必要があります。
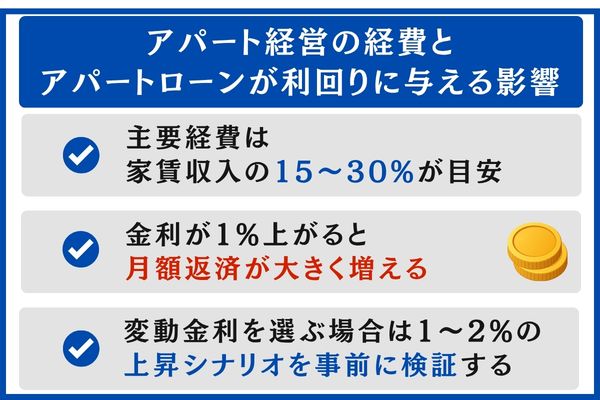
経費は家賃収入の15〜30%を占めるのが一般的で、毎月のキャッシュフローを最も大きく圧迫しやすいのはローンの返済です。
ここからは、経費6項目それぞれの相場、ローン条件による違い、金利が上がった場合の試算を順に見ていきます。
主要経費6項目の内訳と相場の目安
代表的な経費は次の6項目で、合計すると家賃収入の15〜30%ほどになるのが目安とされています。
- 固定資産税・都市計画税
- 管理会社への委託料
- 修繕のための積立金
- 火災保険の保険料
- 共用部分の光熱費
- 退去時の原状回復費用
実質利回りを正確に試算するには、まずこうした経費を抜け漏れなく把握しておくことが出発点です。
| 費目 | 目安(家賃に対する割合%) | 補足 |
|---|---|---|
| 固定資産税・都市計画税 | 家賃の3〜5% | 物件価格や路線価によって上下 |
| 管理委託料 | 家賃の3〜10% | PM会社や任せる業務の範囲で上下 |
| 修繕積立金 | 家賃の5〜7% | 将来の大規模修繕に向けた積み立て |
| 火災保険料・地震保険料 | 家賃の0.5〜1% | 建物構造や補償内容で上下 |
| 共用部光熱費 | 家賃の0.5〜1% | エレベーターの有無で上下 |
| 原状回復費・広告費 | 家賃の2〜5% | 入居者の入れ替わり頻度で上下 |
| 合計(経費率) | 家賃の15〜30% | 物件の規模や築年数で上下 |
経費率は、新築アパートで15〜20%、築20年超の中古アパートで25〜30%程度に落ち着く例が多いようです。
修繕や空室の発生によって想定を上回る出費が生じる場合もあるので、はじめから保守的な前提で計算しておくと、つまずきを避けやすくなります。
ローン金利・返済期間による利回りへの影響
一般的なアパートローンは金利2.0〜4.0%、返済期間20〜30年程度の範囲で組まれることが多く、金利が1%違うだけでも毎月の返済額はかなり膨らみ、実質利回りを直接押し下げます。
たとえば6,000万円を30年返済で借りるケースでは、金利2.5%で月額237,073円、金利3.5%で月額269,427円となり、両者の差は月額約3.2万円、年間では約38.8万円に達します。
30年間の総額で比べると利息の差は約1,165万円にのぼり、実質利回りに置き換えると約1.5〜2.0ポイントの開きが出る計算です。
金利と返済期間をどう組み合わせるかは、毎年手元に残るキャッシュフローと、最終的に支払う利息の総額とのバランスをどう取るかという問題です。
公務員は属性が安定していると評価されやすく、低い金利で融資を受けやすい傾向にあります。また、副業規程で認められた範囲であれば、一定規模の不動産投資が可能です。
公務員がアパート・不動産投資で成功しやすい理由の記事で、さらに詳しく取り上げています。
金利が上昇した場合のキャッシュフロー試算
借入6,000万円・30年返済の条件で金利が2.5%→3.5%へと1%上がった場合、毎月の返済額は約3.2万円増えることになります。
年間では約38.8万円の負担が上乗せされ、実質利回りへの影響は決して軽くありません。
変動金利を選択するなら、1〜2%の金利上昇を想定した検証をあらかじめ行っておくことが大切です。
| 想定金利 | 毎月の返済額 | 年間の返済額 | 月額の差 | 年額の差 |
|---|---|---|---|---|
| 金利2.5%(基準) | 237,073円 | 約284万円 | — | — |
| 金利3.0% | 約252,953円 | 約304万円 | +約1.6万円 | +約19万円 |
| 金利3.5% | 269,427円 | 約323万円 | +約3.2万円 | +約39万円 |
| 金利4.0% | 約286,425円 | 約344万円 | +約4.9万円 | +約59万円 |
※ 上の表は、借入6,000万円・30年・元利均等返済の条件で計算したシミュレーションです。実際の金利の動きや融資条件は、金融機関の審査内容によって変わります。
新築6,000万円のケースで約196万円と試算した年間キャッシュフローは、金利3.5%で約157万円、4.0%で約137万円にまで目減りする計算になります。
固定金利を選ぶ、あるいは変動金利でも1〜2%の上昇で赤字に転じないよう自己資金比率を厚めにしておくことが、安全側に立った判断といえます。
物件タイプ別に見る利回りと収支の試算【3パターン】
利回りの計算方法を押さえた後は、具体的な価格や見込みの家賃、借入れの条件を数字に置き換えて収支を試算してみると、判断の材料が増えます。
ここからは、新築・中古・大型新築という3つのケースを取り上げ、毎月の返済額と年単位のキャッシュフローを計算していきます。
建築費6,000万円の新築一棟アパートで試算した収支
前提を建築費6,000万円、見込み家賃が年600万円、経費率20%とした場合、試算上は表面利回り10%、実質利回り約8%、年間キャッシュフロー約120万円がおおよその目安になります。
すでに土地を所有している地主の方が、中規模の新築一棟を建てる場面を想定した条件です。
- 物件の価格:6,000万円(建築費のみ・土地代は別)
- 見込み家賃:満室で月50万円(年600万円)
- 経費の割合:20%(管理の委託費、修繕の積立、固定資産税、保険料など)
- 融資の条件:全額借入れを想定し、金利2.5%・期間30年の元利均等返済
この条件で計算すると、毎月の返済額は237,073円です。完済までに支払う総額は約8,535万円で、そのうち利息分が約2,535万円を占めます。
家賃収入は満室時に年600万円を見込みます。そこから年間の経費120万円とローン返済約284万円を引いた残り、つまり手元のキャッシュフローは年約196万円と試算されます。
※ 金利2.5%、返済期間30年、経費率20%という条件で計算した参考値であり、実際の運用成績を保証するものではありません。空室の発生や修繕費、金利の変動といったリスクも踏まえてご検討ください。
ちなみに、実質利回りの約8%は、経費率20%と諸経費率5%を織り込んだ大まかな数字です。
空室の増加や金利の上昇を想定すると、年間キャッシュフローが120万円程度に縮む可能性も考えられます。
購入価格3,000万円の中古一棟アパートで試算した収支
購入価格を3,000万円、見込み家賃を年300万円、経費率を25%と置いた場合、表面利回り10%、実質利回り約7.1%となり、毎月の返済が14万円台でキャッシュフローは約95万円という試算になります。
中規模の中古アパートは、本業とは別の収入源をつくる目的で検討しやすい価格帯といえます。
- 物件の価格:3,000万円(築15〜20年程度の中古一棟を想定)
- 見込み家賃:満室で月25万円(年300万円)
- 経費の割合:25%(中古のため修繕費を多めに見込む)
- 融資の条件:全額借入れを想定し、金利3.0%・期間25年の元利均等返済
毎月の返済額は142,263円となり、返済総額は約4,268万円、このうち約1,268万円が利息にあたります。
満室で得られる家賃は年300万円です。そこから経費75万円とローン返済約171万円(いずれも年額)を除くと、手元に残るキャッシュフローは年約54万円と見込まれます。
※ 金利3.0%、返済期間25年、経費率25%で計算した参考値です。融資の条件は金融機関ごとの審査で変わります。仮に空室率10%を加味した場合、家賃収入は年270万円に下がり、キャッシュフローも約24万円まで減ることが考えられます。
表面利回りだけを見ると中古は魅力的に映りますが、予定外の大規模修繕が発生すると、利回りが大幅に下がるおそれがあります。
会社員で年収700万円前後の方が一棟投資を考えるときの融資の組み方は、年収700万円の会社員が一棟アパートで描ける融資シナリオにまとめています。
一棟物件を取り扱う会社は多くないため、おすすめの不動産投資会社18選と選び方の解説で、会社ごとに扱う物件の種類を事前に見比べておくとスムーズです。
建築費8,000万円の大型新築一棟アパートで試算した収支
建築費を8,000万円、見込み家賃を年720万円、経費率を22%とした条件では、表面利回り9%、実質利回り約7%、毎月の返済31.6万円という結果になります。
規模が中程度より大きい新築一棟で、土地を持つ方や所得の高い方が候補に入れやすい価格帯です。
- 物件の価格:8,000万円(建築費のみ・土地代は別)
- 見込み家賃:満室で月60万円(年720万円)
- 経費の割合:22%
- 融資の条件:全額借入れを想定し、金利2.5%・期間30年の元利均等返済
毎月の返済額は316,097円で、返済総額は約1億1,379万円にのぼり、利息部分は約3,379万円です。
家賃収入は満室時で年720万円です。年間の経費約158万円とローン返済約379万円を引くと、キャッシュフローは年約183万円となる計算です。
※ 金利2.5%、返済期間30年、経費率22%で計算した参考値です。実際の建築費や家賃の相場、融資条件は、エリアや物件の規模、借り手の属性によって変わります。
3つのケースを比較すると、表面利回りが近い水準であっても、価格や経費率、借入れの条件の違いによって、年間キャッシュフローや自己資金を回収するまでの期間に大きな差が出ることが見えてきます。
| ケース | 価格 | 見込み家賃(年) | 毎月の返済 | 表面利回り | 実質利回り | CF(年・試算) |
|---|---|---|---|---|---|---|
| 新築・6,000万 | 6,000万円 | 600万円 | 237,073円 | 10.0% | 約8% | 約196万円 |
| 中古・3,000万 | 3,000万円 | 300万円 | 142,263円 | 10.0% | 約7.1% | 約54万円 |
| 大型新築・8,000万 | 8,000万円 | 720万円 | 316,097円 | 9.0% | 約7% | 約183万円 |
※ 表の数値は試算による参考値で、実際の運用成績を保証するものではありません。空室や修繕、金利の変動といったリスクを十分に検討したうえで、最終的な投資の判断はご自身の責任でお願いいたします。
アパート経営で利回りを押し下げる5つの要因と打ち手
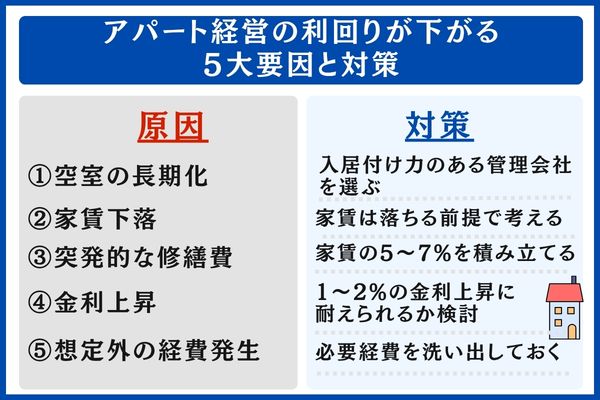
実質利回りを押し下げる代表的な要因は、大きく分けて5つです。
単独で起きる場合もあれば、いくつかが重なって表面化する場合もあります。仕組みとして把握したうえで、要因ごとの備えを組み合わせて用意しておくと安心です。
ここでは、各要因と打ち手を一覧表にまとめて見ていきます。
| リスク要因 | 影響の大きさ | おもな打ち手 |
|---|---|---|
| 長引く空室 | 大 | 客付けに強いPM会社を選ぶ、賃料の見直し、設備への投資 |
| 賃料の低下 | 中 | 年数に応じた下落を前提にした収支計画、リフォームによる賃料維持 |
| 予期せぬ修繕コスト | 大 | 専用口座に家賃の5〜7%を積み立て、修繕計画をあらかじめ策定 |
| ローン金利の上振れ | 大 | 固定金利を選ぶ、自己資金を10〜20%の比率で用意 |
| 見込んでいない経費 | 中 | 経費項目を前もって把握、税理士に相談 |
長引く空室
空室率が10%を上回る状態では、実質利回りが1%以上下がることも考えられます。客付けに強い管理会社を選ぶことが、何より大切なポイントです。
空室が続く期間が延びるほど家賃収入が目減りするうえ、原状回復費や広告費といった負担も積み重なっていきます。
年間家賃収入が600万円のアパートを例にとると、空室率15%の状態が続いた場合、家賃収入は年510万円に落ち込みます。経費やローンの返済額が変わらなければ、年間キャッシュフローは90万円少なくなる計算です。
空室率を5%以内にとどめるためには、家賃設定の適正さ・物件の手入れ・PM会社の客付け力がうまくかみ合うことが欠かせません。
経年による賃料の低下
目安として、家賃は年数の経過とともに年1%程度ずつ下がっていくとされています。20年が経つころには新築時の80%程度になると見込んで、計画を立てておくことが大切です。
新築時に月家賃50万円だったアパートが、20年後に月40万円へ下がったケースを考えてみます。年間の家賃収入は600万円→480万円に減り、キャッシュフローは120万円縮小します。
物件を買う段階で、購入後10〜20年の賃料の推移を控えめな前提で試算し、それでも実質利回りが3%を割り込まないかを確かめておくのが基本といえます。
予期せぬ修繕コスト
屋根や外壁、給排水管といった大規模修繕は、5年・10年・15年の周期で必要になりやすい傾向があります。備えとして、家賃の5〜7%を修繕積立金に回しておくのがよく用いられる目安です。
予定外の修繕が発生すると、その年のキャッシュフローが一気にマイナスへ転じるおそれがあります。
築20年を超える中古アパートの場合はとりわけ注意が必要で、屋根の防水工事や外壁の塗装、給排水管の交換などにより、100〜500万円規模の出費がまとめて生じることもあります。
現場では、購入前にこれまでの修繕履歴や近く予定されている大規模修繕の有無を確かめ、必要に応じて売主の負担で工事を済ませてもらう、あるいはその分を売買価格から差し引いてもらうといった交渉が行われています。
ローン金利の上振れ
変動金利で借りるなら、金利が1〜2%上がる前提でも返済に余裕が残るかを前もって確かめておくことが大切です。
アパートローンは借入期間が長いため、金利の上昇がじわじわと積み重なり、キャッシュフローを大きく圧迫するおそれがあります。
現場でよく見られる対策は、固定金利を選ぶ方法です。変動金利を使う場合でも、自己資金を10〜20%の比率で用意し、金利が2%上がっても年間の収支がマイナスにならない範囲に借入額をとどめる工夫がとられています。
変動金利ですでに借り入れているなら、残りの借入額が2,000万円以上、返済期間が10年以上残っていることをひとつの目安にして、金利が上がり始めた局面で借り換えや固定金利への切り替えを検討する方法も考えられます。
見込んでいなかった経費の発生
原状回復費や設備の交換費用、税金は、初めて賃貸経営に取り組む方がつまずきやすいポイントです。運営を始める前に、かかる経費を漏れなく書き出しておくことが大切です。
実質利回りを精度高く見積もるためには、つい忘れがちな費用まで含めて一覧にしておく必要があります。
- 退去時に発生する原状回復費のうち、敷金でまかなえない分
- エアコンや給湯器など室内設備の交換費用(10〜15年ごとに発生)
- 共用部分の電球交換や清掃の費用、賃貸管理ソフトの利用料
- 税理士に支払う報酬 …など
こうした費用を家賃の3〜5%程度と見積もって経費率に加えておくと、試算の精度を上げやすくなります。
アパート経営で利回りを底上げする5つの改善策
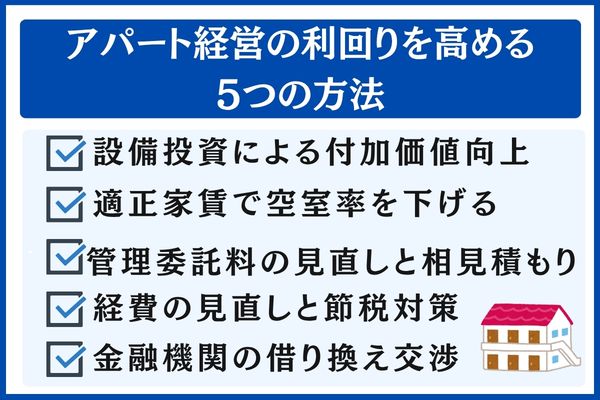
利回りは物件を買った時点で固まるものではなく、運用中の工夫によっても引き上げられる場合があります。
ここでは、家賃の決め方、管理委託料、設備への投資、税負担の軽減、借り換えの5つの改善策について順に見ていきます。
| 取り組み | 実施前の利回り | 実施後の利回り | 見込まれる効果 |
|---|---|---|---|
| 家賃の適正化 | 4.5% | 5.5% | 空室が短くなり家賃収入が増加 |
| 管理委託料の削減 | 5.5% | 6.0% | 委託料を1〜2%圧縮 |
| 設備の導入 | 6.0% | 6.5% | 家賃水準の維持と空室の短縮 |
| 税負担の軽減 | 6.5% | 7.0% | 課税される所得の縮小 |
| 借り換え・金利交渉 | 7.0% | 7.5% | 金利を0.5〜1.0%引き下げ |
※ 表の数値は、各取り組みの効果を上から順に足し合わせていった場合の一般的な試算です。物件の条件や市場の動きによって、実際の効果は異なります。
相場に沿った家賃設定による空室対策
家賃を近隣相場よりやや抑えて空室の期間を縮めたほうが、最終的に実質利回りが高くなる例は少なくありません。
強気の家賃で募集して空室が3か月長引くケースと比べると、相場から2,000円下げてすぐに入居者が見つかるケースのほうが、年間の収益で勝ることが多いからです。
目安としては、近くにある条件の近い物件を3〜5件ほど調べ、その家賃より1〜3%程度低い水準に設定すると、入居が早く決まりやすくなります。
値下げは収入が減る選択のように映りますが、空いている月数に月額家賃を掛けた分の取りこぼしを踏まえると、年間で見た収益はかえって増えることも多くあります。
管理委託料の比較と複数社からの見積もり
管理委託料の相場はおおむね家賃の3〜10%で、複数の管理会社から見積もりを取り寄せて比べることで1〜2%程度抑えられる場合があります。
任せる業務の内容が同じでも会社ごとに料金には差があるため、折を見て比較し直すことが利回りの向上に結びつきます。
一方で、料金の低さだけを基準に選ぶと、入居者を集める力や連絡への反応の速さ、トラブル時の対応品質が低下するおそれがあります。
料金を比べる際は、「業務範囲の違い」「これまでの入居率」「対応の早さ」もあわせて確認しておくと安心です。
設備の追加による物件の魅力アップ
宅配ボックスやインターネット無料、室内洗濯機置き場といった設備を整えると、空室の短縮や家賃水準の維持に直接効いてくることがあります。
1戸につき5〜10万円をかけて月の家賃を2,000〜3,000円引き上げられれば、2〜3年ほどで投資分を回収できる計算です。
とりわけ20代の一人暮らし向け物件では、「TVモニター付きインターホン」「室内洗濯機置き場」「インターネット無料」が、部屋を決める理由として上位に入りやすいとされています。
建ててから年数が経過した物件であっても、こうした設備を後から導入すれば、周辺物件と競い合える力を保てる場合があります。
経費の点検と税負担の軽減
最大65万円の青色申告特別控除や減価償却をうまく使えば、税金のかかる所得を小さくして、手元に残る利回りを高められる場合があります。
もっとも、各制度を利用するには満たすべき条件があるため、具体的な判断は税理士などの専門家に相談することをおすすめします。
国税庁の「No.2072 青色申告特別控除」では、65万円の控除を適用するための条件として次の内容が示されています。
- 不動産所得が事業的規模であること(目安は5棟10室以上)
- 複式簿記で帳簿をつけていること
- 確定申告書に貸借対照表と損益計算書を添えること
- e-Tax(電子申告)による提出か、電子帳簿保存を行っていること
事業的規模の要件を満たさないときは、控除額が10万円にとどまります。
加えて、所得税法の損益通算により、不動産所得で生じた赤字を給与所得から差し引くことも可能です。ただし、土地を購入するために借りたお金の利子に当たる部分は通算できないなど、利用には条件が設けられています。
ご自身のケースに当てはまるかどうかは、税理士などの専門家に確かめておくと安心です。
このほか、建物の価格を法定耐用年数(木造22年・RC造47年)に応じて各年に割り振る減価償却も、課税所得を抑える手段として役立ちます。
金融機関との金利見直し交渉
ローンの残りが2,000万円以上あり、返済期間も10年以上残っている場合は、金利の引き下げ交渉や他行への借り換えによって毎月の返済額を減らせることがあります。
融資を受けてから3〜5年が過ぎ、入居状況や収支が落ち着いてきたタイミングは、金利の相談を持ちかけやすい時期といえます。
- 過去2〜3年間の入居率の推移
- 安定したキャッシュフローの実績
- ほかの金融機関が提示する金利水準
借入額5,000万円、残りの返済期間20年のケースでは、金利が0.5%下がるだけでも、支払利息の総額が約500万円少なくなると試算されます。
なお、借り換えの際は事務手数料や抵当権の抹消・設定にかかる費用が発生するので、浮く金額と諸費用を見比べて判断することが大切です。
アパート経営の売却出口|利回り水準と売却価格のつながり
物件を購入した段階でアパート経営が完結するわけではありません。最終的な投資の成果は、売却という出口をどう描くかによって左右されます。
ここからは、利回りと売却価格がどう結びつくのか、そして築年数を重ねた物件をどのように手放すかの想定を順に見ていきます。
キャップレートと売却価格の逆算の仕組み
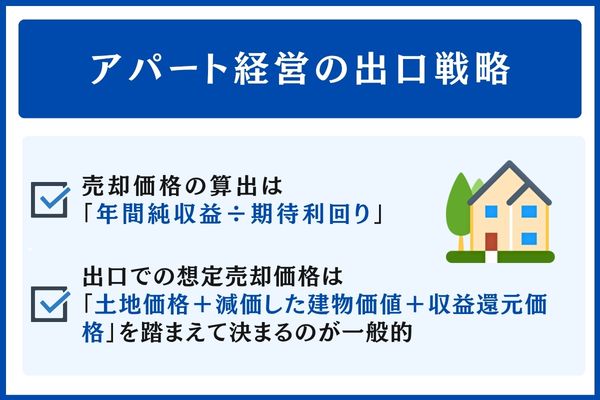
売却価格の目安は、年間の純収益をキャップレートと呼ばれる期待利回りで割ることで求められます。
資産価値を保つうえでは、手放す段階を見据えて利回りを落とさない運営が要となります。
物件を検討する側は、みずから求める利回りを物差しにして購入価格をはじき出します。そのため、売り出すタイミングの賃料と入居状況が、成約価格に直結しやすい点に注意が必要です。
純収益が変わらなくても、期待利回りが5%の地域では8,000万円、7%の地域では約5,714万円となり、地域ごとの利回り相場によって価格に大きな開きが生まれます。
地域別のキャップレートは、日本不動産研究所の「不動産投資家調査」で定期的に発表されています。
売り出す前にこうした最新の数値を調べ、所有物件の純収益と照らし合わせて逆算すれば、無理のない売出価格の目安を立てやすくなります。
純収益が等しい物件同士でも、地域の期待利回りが1ポイント違えば売却価格には1,000万円以上の差が出ることから、どの地域で出口を迎えるかは購入段階から重視したい判断ポイントです。
※ 上の数値は、キャップレートを用いて逆算した売却価格の目安にすぎません。実際の成約額は、建物の状態や市況、購入者の属性などによって上下します。
築20年・30年を迎えた物件の売却見通し
築20年・30年を経過した物件であっても、入居状況が安定し修繕の記録がきちんと残っていれば、取得価格の70〜80%程度で手放せることもあります。
建物部分の価値は年月とともに目減りしますが、土地の価格は立地によって横ばいか値上がりすることもあります。このため出口で見込む売却額は、「土地の価格+目減り後の建物価値+収益還元による価格」を総合して決まるのが通例です。
築20年超の物件になると、購入を検討する側も大規模な修繕の出費を織り込むため、求める利回りは新築当時と比べて1〜2%上乗せされやすくなります。
とはいえ、空室率を5%以下にとどめ、修繕の記録を整えておけば、取得価格の70〜80%前後での売却も現実的な選択肢として考えられます。
将来、アパートを手放すか貸し続けるかを見比べる際には、マンションを売却・賃貸した場合の収支比較も判断の手がかりになります。
リスクを抑えるための基本的な考え方として、長期保有を軸にしつつ市況次第で売却にも踏み切れる「ハイブリッド戦略」が挙げられます。
\ 無料でアパート経営の資料を取り寄せ /
シノケンでは、収支プランや運用事例をまとめたアパート経営の資料を、費用をかけずに請求できます。利回りの試算も具体的に示されているので、提案された数字が妥当かどうかを見比べる手がかりになります。
※記載の内容は資料請求時点のものです。最新の情報については提供元の公式サイト等でご確認ください。
利回りに関するよくある質問(FAQ)
- 利回りの理想ラインはどの程度を目安にすればよいですか?
-
実質ベースの利回りで3%が下限、5%以上なら理想的とされることが多いです。
広告などで目にする表面利回りの水準は、新築アパートが5〜6%、中古アパートが7〜10%ほどです。ただ、空室や運営経費、購入時の諸費用まで差し引いた実質利回りをもとに検討することが大切です。
- 「表面」と「実質」の利回りはどう違うのですか?
-
経費を含めずにざっくり見るのが表面利回り、経費や購入時の諸費用まで織り込むのが実質利回りです。
計算式は、表面利回りが「年間家賃収入÷物件価格×100」、実質利回りが「(年間家賃収入−年間経費)÷(物件価格+諸経費)×100」です。仮に経費率を20%、諸経費率を5%とすると、表面利回り8%の物件でも、実質利回りは約6.1%まで目減りするのが一般的です。
- 利回りが高いのは新築と中古のどちらでしょうか?
-
見かけの表面利回りは中古が上回りやすいものの、実質利回りで並べると開きは小さくなります。
表面利回りで比べると、中古(7〜10%)は新築(5〜6%)より高く映ります。とはいえ中古は修繕や空室のリスクを抱えやすく、実質利回りベースでは両者の差が縮まりやすい傾向です。目安としては、新築で実質3〜5%、中古で実質4〜7%ほどとされています。
- 利回り10%のアパート経営は現実的に狙えますか?
-
地方の中古物件なら表面利回り10%も珍しくありませんが、実質で見ると7%前後に落ち込むことも考えられます。
築20年超の中古アパートが多い地方都市では、10%以上の表面利回りを掲げる物件が多く見られます。しかし、空室や修繕にかかる費用を織り込んだ実質利回りでは、7%前後まで目減りするケースも想定されます。「利回り10%」の表示を見かけたときは、表面と実質のどちらなのかを都度確かめ、ご自身の経費率で計算し直すのが基本といえます。
- 利回りを引き上げるための方法を教えてください。
-
家賃設定の適正化や管理委託料の再検討、設備投資、節税対策、借り換えの5つが主な改善策です。
具体的には、①家賃を適正な水準に設定して空室率を抑える、②管理委託料を見直す、③設備への投資で物件の付加価値を高める、④青色申告特別控除や減価償却を生かして節税を図る、⑤金融機関と借り換えを交渉する、の5つが代表的です。いくつかを組み合わせれば、実質利回りが1〜2ポイント改善する可能性もあります。
利回り計算の理解をさらに深めるための学習方法
目にした利回りの数字が妥当かどうかを自分の手で確かめたい方や、不動産投資の基本を一から整理し直したい方には、無料WEBセミナーで学ぶという選択肢も考えられます。
本やネット記事から断片的に知識を拾い集める方法と比べ、講師が段階を踏んで説明してくれる講座を受けると、利回りの算出方法や物件の選び方、融資の基本といったテーマを比較的短い時間で把握しやすくなります。
\ 利回り計算の基本を無料でチェック /
利回りの計算方法や物件の見極め方など、アパート経営・不動産投資に関わるテーマを順序立てて学習できる無料のWEBセミナーです。これから始める方が最初に理解しておきたい基本的な内容が扱われています。
※記載している情報は確認した時点のものです。開催日程や最新の内容については、提供元が公開している公式情報でご確認ください。
まとめ|エリア・物件・運営から考える実質利回り5%への道筋
アパートの利回りを見るときは、表面の数字ではなく実質の数字で良し悪しを判断するのが基本の考え方です。
実質で3%を下限、5%を理想とする目安は、空室や修繕、金利の上昇といったリスクを見込んだうえでもキャッシュフローがマイナスに陥りにくい水準として、不動産投資の分野で一般的に用いられています。
最後に、利回りの面でつまずかないための要点を振り返ります。
- 使う指標の決めごと: 候補の絞り込みには表面利回り、購入するかどうかの判断には実質利回りを用いる。
- 経費の先回り把握: 主な経費6項目を抜けなく書き出し、経費率は15〜30%を前提に計算しておく。
- 借入条件の控えめな見積もり: 金利2.0〜4.0%、返済期間20〜30年の範囲で考え、金利が1〜2%上がった場合でも収支がマイナスにならない額に借入をとどめる。
- 5大要因ごとの備え: 空室、家賃の下落、修繕、金利、経費の発生を仕組みとして理解し、運営の中にそれぞれの手当てを組み込んでおく。
- 売却を見据えた計画: 売却価格は買い手の期待利回りによって決まるという仕組みを押さえ、長い目で資産を育てていく。
示された利回りをそのまま受け取らず、ご自身の手で計算し直す習慣が、ご家族の資産を守るうえで土台となる投資の知識といえます。
ここまで紹介した早見表やシミュレーション、出口戦略の考え方を、物件選びを進める際の検討材料としてご活用ください。
参考にした資料と出典
- 日本不動産研究所「第52回 不動産投資家調査(2026年10月現在)」
- 日本不動産研究所 不動産投資家調査トップページ
- 国土交通省 不動産取引価格情報(土地総合情報システム)
- 国税庁 タックスアンサー No.2072 青色申告特別控除
ご利用にあたっての注意事項
本記事の内容は2026年8月時点の情報をもとにしています。税制や法制度、金利は今後見直される可能性があるため、国税庁や国土交通省、各金融機関が公表している最新の情報をあわせてご確認ください。
本記事で示した利回りやキャッシュフローの数値は、一定の条件を置いて計算した試算であり、実際の運用結果がそのとおりになるとは限りません。空室や修繕、金利の変動といったリスクを踏まえて慎重に検討し、最終的な投資判断はご自身の責任でお願いいたします。
個別の物件や税金に関するご相談は、賃貸不動産経営管理士や税理士などの専門家へお問い合わせいただくと安心です。