SNSや知恵袋で、不動産投資は「やめとけ」、ワンルームマンションへの投資は「やばい」といった書き込みを見かけ、検討をいったん保留しようか迷っている方もいらっしゃるでしょう。
とはいえ、老後の生活資金や子どもの教育費、年金に対する不安を抱え、「今のまま何も手を打たないのは心配だ」と考えている方も少なくないと思われます。
十分な判断材料を持たないまま結論を先送りしてしまうことこそ、最も惜しい状態といえます。
この記事では、不動産投資に「やめとけ」という声が上がる背景を8つの理由にまとめ、リスクごとの実情と打ち手、さらに向く人・向かない人を見分ける基準を、賃貸不動産経営管理士の立場から落ち着いて検証していきます。
実のところ、「やめとけ」という忠告が該当する人と、該当しない人ははっきり分かれます。
「やめとけ」とされる8つの根拠、空室や金利上昇を想定した試算、よくある失敗のパターン、判断のためのフローチャート、株式投資と比べた違い、信頼に足る業者を見極めるコツまで幅広く取り上げます。
最後までお読みいただければ、始めるか見送るかをご自身の言葉で決められるようになるはずです。

設立35年以上・首都圏15,000戸超
立地×デザインで、確かな資産を築く
関連する内容として、不動産投資における10大リスクとその避け方の記事、不動産投資の長所と短所をまとめた記事、マンション経営は本当に利益が出ないのかを確かめた記事、区分マンション投資で利益が出にくいかを調べた記事、不動産クラウドファンディングは「やめとけ」なのかを掘り下げた記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
不動産投資に「やめとけ」の声が上がる8つの根拠
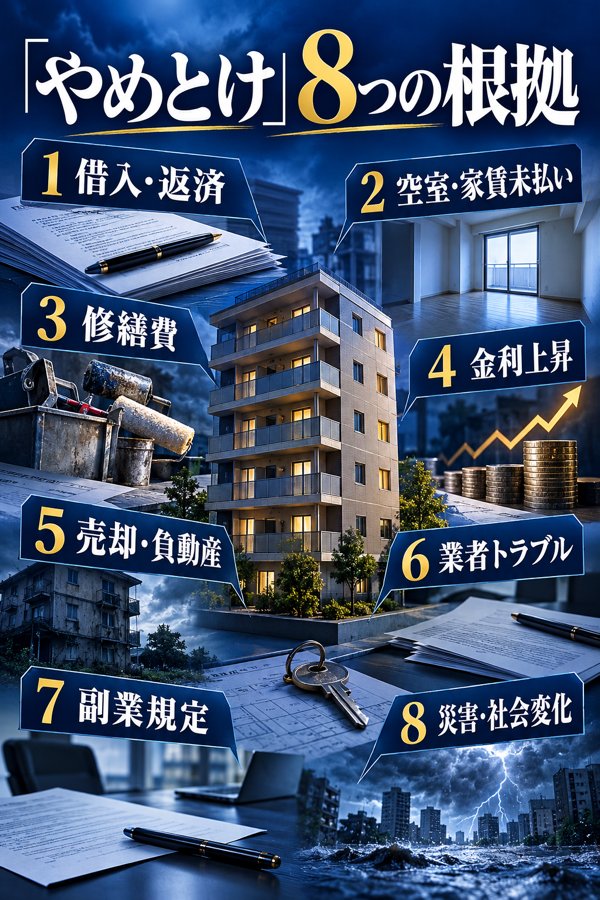
「やめとけ」と警告される背景には、いずれも具体的なリスクが潜んでいます。
ここでは主な懸念を8つに分け、一つずつ実情を見ていきます。
| リスクの種類 | 内容 | 影響の大きさ |
|---|---|---|
| 融資・返済のリスク | 数千万円のローンを組むことになり、返済できなくなれば自己破産の懸念も | 大 |
| 空室・家賃未払いのリスク | 入居者がいない期間も返済や経費の支払いは続く | 大 |
| 修繕コストのリスク | 大規模修繕時の一時金徴収や積立金の引き上げ | 中 |
| 金利変動のリスク | 変動金利の場合、返済額が月数千〜数万円増える | 中〜大 |
| 売却時のリスク | 立地や築年数次第で売値が残債を下回るおそれ | 中〜大 |
| 業者とのトラブル | 押しの強い営業や利回りの誇張表示 | 中 |
| 副業発覚のリスク | 公務員や一部の企業では副業とみなされる可能性 | 小〜中 |
| 災害・社会情勢の変化 | 地震や水害、周辺環境の移り変わり | 中 |
理由1: 借入額が大きく返済が行き詰まる危険性
数千万円単位の融資を受けて物件を買うのが基本の形となるため、返済が行き詰まった場合は自己破産に追い込まれるおそれもあります。
住宅ローンと比べて投資用ローンの金利は高めに設定されており、金利1.5〜3.0%・返済期間25〜35年がおおよその目安とされます。家賃収入だけで返済をまかなう前提の計画では、空室や金利の動きがそのまま収支に響きます。
給与や手元の資金で、しばらくの間は返済を肩代わりできるだけのゆとりを確保しておくことが望ましいといえます。
理由2: 空き部屋や家賃未払いによる収入の途絶
部屋が埋まっていなくても、ローンの返済に加えて管理費や修繕積立金、固定資産税の支払いは止まりません。空室期間が延びるほど、毎月自己資金から補う金額は大きくなります。
1戸だけを所有する区分マンションの場合、空室率は0%か100%のどちらかになります。地方の一棟アパートでも、20〜30%の空室が常態化している例が見られます。
家賃保証会社がどこまで保証するかは契約内容次第のため、保証期間や代位弁済の上限額、更新の条件を事前に確かめておくことが大切です。
理由3: 積立金の値上げや大規模工事による想定外の出費
築15年を過ぎると、区分マンションでは修繕積立金の引き上げや一時金の徴収が、一棟物件では外壁塗装や屋上防水、給排水管の更新といった大規模修繕の費用が生じるケースが多くなります。
国土交通省の「マンションの修繕積立金に関するガイドライン」では、新築時の積立金を長期修繕計画で必要な額より低く設定する「段階増額方式」が多いと示されており、購入から10〜20年ほどで月々の負担が2倍前後に引き上げられるケースも少なくありません。
物件を購入する前に「長期修繕計画書」と「修繕履歴」へ目を通しておくことが欠かせません。
理由4: 金利の上昇に伴う手残り収支の悪化
ローンを変動金利で借りていると、金利が0.5〜1.0%上がっただけでも毎月の返済額は数千〜数万円ほど膨らみます。
当サイトの試算によると、2,500万円を35年返済で借りたケースで金利が2.0%→3.0%に上がると毎月の返済は約1.3万円増え、35年間の総返済額では約560万円の開きが出ます。
長期にわたり低金利が続いてきた日本ですが、2024年以降の政策金利の動きを考えると、変動金利がこの先も現在の水準にとどまるとは限りません。
より詳しい数字は、後半のシミュレーションセクションでご覧いただけます。
理由5: 売却の見通しが描きにくく「負動産」となる懸念
投資用不動産は売る段階で購入時より値下がりしているのが通例で、立地や築年数によっては売却額がローンの残りを下回る「オーバーローン状態」になるおそれがあります。
なかでも新築ワンルームマンションは、買った直後に新築プレミアムの分だけ価値が目減りするため、5年以内に手放すと損失が出やすい仕組みになっています。
「負動産」となる事態を防ぐには、購入の段階で「売る時期・買い手・売却価格」の想定を少なくとも3パターン準備しておくことが大切です。
進め方の詳細については、不動産投資の始め方完全ガイドで失敗を避けるための9ステップとしてまとめています。
理由6: 悪質な業者や売り手都合の営業による被害
不動産投資の分野では、しつこい電話勧誘や利回りを実態より高く見せる表示、契約後の管理のずさんさなど、業者に原因があるトラブルが目立ちます。
新築ワンルーム投資をめぐっては、節税になる、生命保険の代わりになるといった触れ込みで購入したものの、実際には毎月の赤字が止まらず、売却も難しくなったという事例が報告されています。
業者を見極める際の基本は、宅建業法第35条で定められた重要事項説明がどれだけ丁寧か、そして設立年数・管理戸数・宅建免許番号という3つの観点からチェックすることです。
会社選びの具体的な基準については、信頼できる不動産投資会社の見分け方をまとめた上場企業を含む不動産投資会社おすすめ18選を参照しながら、複数の会社を比べて検討することをおすすめします。
理由7: 勤務先の副業規定への抵触と発覚の可能性
公務員や一部の企業では原則として副業が認められておらず、不動産投資の規模が「事業的規模」に該当すると副業とみなされる場合があります。
一般には5棟10室未満なら資産運用の範囲と扱われますが、社内の規程は会社によってまちまちです。
国家公務員が不動産を貸す場合は特に注意が必要で、5棟・10室という基準に加え、土地の契約件数や駐車場、用途、賃貸収入、床面積などの条件次第で兼業の承認を受けることになります。
地方公務員であれば各自治体の規則を、民間企業にお勤めの方は就業規則を確かめておきましょう。
勤務先に知られないための基本的な対策は、確定申告で住民税の納め方を「自分で納付(普通徴収)」にしておくことです。ただし自治体の中には、普通徴収を事業所得の分に限って認めていたり、給与以外の所得が一定額を超えると認めなかったりするところもあります。
理由8: 災害・事故や社会の変化から受ける影響
建物という形ある資産である以上、地震や水害、火災といった災害によって価値が損なわれるおそれがあります。
最寄り駅の廃止や大型施設の閉鎖など、周りの環境が変わることでも家賃相場や空室率は左右されます。
備えとして基本になるのは、火災保険・地震保険・施設賠償責任保険を過不足なくかけておくことと、ハザードマップを前もって調べておくことです。
さらに、金利政策や税制改正、人口動態といった社会の動きからも影響を受けます。エリアの人口が減れば家賃に下落圧力がかかるなど、構造的なリスクにも目を向けておく必要があります。
「やめとけ」を発信する人々の立場と構造
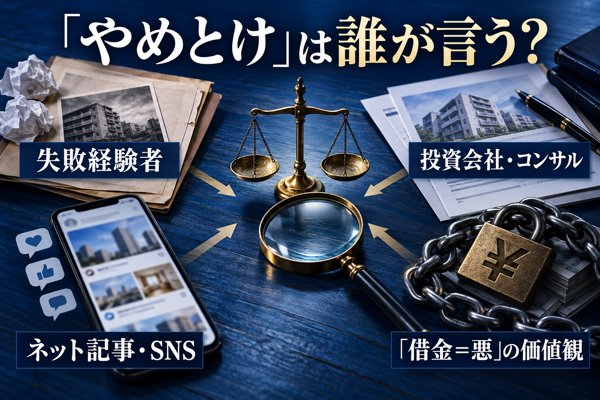
同じ「やめとけ」という言葉でも、誰がどんな理由で口にしているかによって受け取り方は異なります。ここでは主な発信源を4つに分類し、信頼できる度合いと気をつけたいポイントを見比べていきます。
| 情報の出どころ | 発信の狙い | 信頼性 | 読むときの留意点 |
|---|---|---|---|
| 失敗経験者 | 自身の苦い体験を伝えて注意を促す | 中〜高 | 購入当時の市場環境や物件の種類に左右される |
| 投資会社・コンサル業者 | 自社で扱う商品を販売したい | 低〜中 | 主張が自社の在庫ラインナップに寄りやすい |
| ネット記事・SNS | 閲覧数やアフィリエイト収入 | 低 | 煽り気味の見出しに比べて裏付けが弱い場合がある |
| 世間の通念(借金=悪) | 文化に根ざした思い込み | 低 | 消費者ローンと投資ローンを同一視しがち |
失敗を経験した個人投資家による発信
発信者として特に目立つのは、地方の一棟アパートや新築ワンルームで損失を出した個人投資家です。
自ら体験したことに基づく警告なので信頼性は比較的高いといえますが、損失が出た当時の金利や物件の価格水準、賃貸ニーズに左右されている点は踏まえておきたいところです。
たとえば2010年代前半、新築ワンルーム投資が過熱した時期に買われた物件は、販売価格が相場より高めだったとも考えられ、今の市場環境にそのまま重ねられるとは限りません。
体験談に触れるときは「購入の時期・エリア・価格・物件の種類」と「損失を招いた根本の理由」を切り離して捉えることが大切です。
投資会社やコンサル業者による他社排除の発信
投資会社が運営するメディアのなかには、自社で扱っていない種類の物件を否定する文脈で「やめとけ」と伝えている例も見られます。
新築を売る会社は中古を、中古を売る会社は新築を批判するという図式の裏には、手元の在庫を魅力的に見せたいというビジネス上の思惑が潜んでいます。
中立的な立場で記事を見極めるには、メリットとデメリットの双方に触れているか、数字や実例といった具体的な裏付けがあるか、自社サービスへの案内が強すぎないかの3点をチェックすることで、偏った情報を修正しながら読み進めやすくなります。
注目集めを狙うネット記事やSNSでの発信
SNSやまとめサイトには、「破産した」「カモられた」「やばすぎる」などの強い言葉を見出しに掲げ、閲覧数を集める仕組みがあります。
こうした発信には、裏付けとなるデータがほとんどなかったり、一部の衝撃的な失敗談を投資全体の傾向のように広げていたりする例も多く見受けられます。
とりわけX(旧Twitter)は文字数に上限があるため結論ばかりが目立ちやすく、背景にある事情は読む側で補って理解する必要があります。
参考にするかどうかは、数値データや出典、前提条件がはっきり示されているかで判断するとよいでしょう。
「借金=悪」とみなす日本ならではの価値観
日本社会には借金を悪いものとみなす考え方が深く根づいており、融資を受けることへの心理的な抵抗感が「やめとけ」という声を大きくしている面もあります。
とはいえ投資用ローンは、消費のためにお金を借りる消費者金融の借入れとは性格が違い、家賃収入を返済の原資とする事業性の融資です。
家族の理解を得ること、家計全体で返済にどれだけ余裕があるかを確かめること、生活費と切り分けた事業用の資金を確保することなど、気持ちの面と実務の面の双方で備えておくことが求められます。
陥りやすい不動産投資の失敗パターン3選
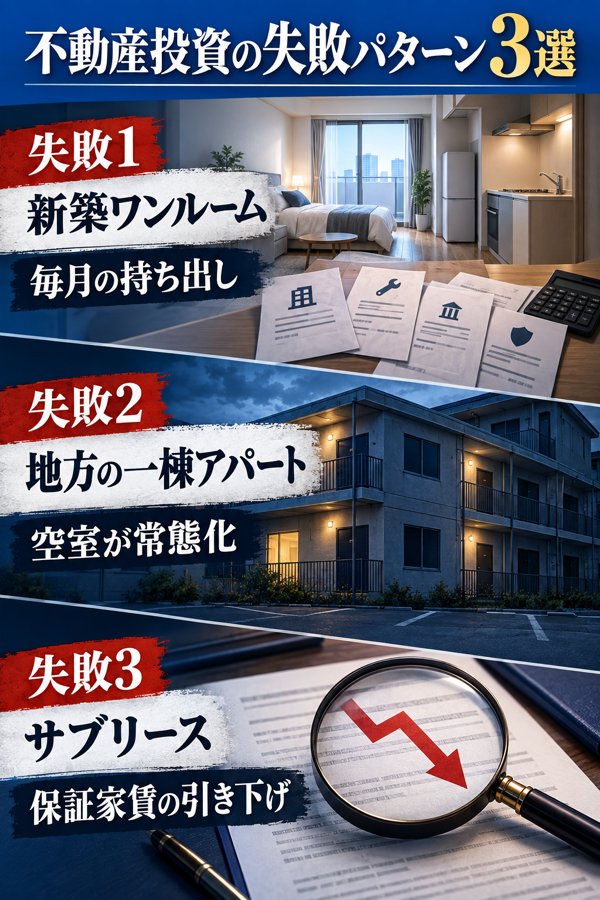
「やめとけ」と言われる裏側には、現実に起きているつまずきの型があります。ここでは、賃貸管理の実務でよく目にする失敗を3件取り上げ、モデルケースの形で整理します。
| ケース | 物件の種別 | 投資金額 | 結果の概要 | 学べるポイント |
|---|---|---|---|---|
| 1 | 新築のワンルームマンション | 2,800万円 | 月1万円の赤字が15年継続 | 実質利回りを基準に検討 |
| 2 | 地方の一棟アパート(築20年) | 6,000万円 | 空室率20%超で収支がマイナスに | 購入前に賃貸需要を調査 |
| 3 | 区分マンション(サブリース付き) | 2,500万円 | 保証家賃が10年後に20%減額 | 契約書の条項を丁寧に確認 |
※ ここで紹介した内容は、賃貸管理の現場で繰り返し起きている傾向を下敷きに組み立てたモデルケースで、実在の取引や人物を示すものではありません。
ケース1: 毎月の持ち出しが続く新築ワンルーム
首都圏にある新築のワンルームマンションを2,800万円で取得した例です。表面利回りは4%、自己資金300万円に対して借入2,500万円、金利2.0%・35年返済という条件で運用を始めました。
購入時には「ローンの返済は家賃収入でまかなえる」との説明を受けていました。ところが実際には、管理費や修繕積立金のほか、火災保険料や固定資産税も発生し、毎月約1万円を手出しする状況が続きます。結果として15年間で自己負担が累計180万円に膨らみました。
15年が経った時点で査定を依頼すると、価格は購入時から約500万円下がっており、売れば損失が出てしまう水準にとどまっています。
見かけの表面利回りだけで決めず、管理費や修繕積立金、税金、空室率まで織り込んだ実質利回りを基準に検討することが、この事例から得られる学びです。
30代で投資を始めるかどうか迷っている方は、「30代の不動産投資は正解か?」もあわせてご覧ください。
ケース2: 空室20%超に陥った地方の一棟アパート
対象となったのは地方都市にある築20年、全8戸の一棟アパートで、購入価格6,000万円、表面利回り11%という条件の物件でした。
取得した当初は全室が埋まっていましたが、3年目を過ぎたころから最寄り駅を使う人が減り、若い世代も地域の外へ移っていきました。こうした変化が重なった結果、常に2戸が埋まらない状況から抜け出せなくなりました。
空室率が20%超となり、得られる家賃は本来の8割にとどまった一方で、ローン返済や固定資産税、修繕費の負担は減らないため、年間の手取り収支は赤字に転じました。
5年目に手放すことを考えたものの、査定額はローン残債に届かず、不足分を自己資金で補ってようやく売却にこぎつけています。
この事例から学べるのは、エリアの人口動態や主要駅の乗降客数、近隣の競合物件の状況を購入前に調べ、現在の高い利回りが今後も続くかを見極めておく大切さです。
40代を過ぎてから取り組む場合の考え方は、「40代からの不動産投資は遅い?」で詳しく解説しています。
ケース3: 保証家賃が引き下げられたサブリース契約
2,500万円で新築の区分マンションを買い、販売会社に勧められたサブリース契約(家賃保証)をセットにしたケースです。
契約時の保証家賃は月8万円で、「30年にわたって家賃を保証」との説明がなされていました。しかし契約書には2年ごとに賃料を見直す条項が盛り込まれており、10年が経過したころには保証家賃が月6.4万円(20%減額)にまで下がっています。
借地借家法第32条は、経済事情の変動などによって賃料が釣り合わなくなったときに、契約の当事者が以後の賃料の増額・減額を求められる旨を規定しています。
「家賃保証」という言葉の印象とは異なり、サブリース契約には賃料が下がる可能性が含まれています。署名する前に、減額に関する条項や解約・更新の条件を専門家に確認してもらうことをおすすめします。
金利・空室・修繕のリスクを数値で検証
感覚的に語られることの多い「やめとけ」の中身を、数字を使って確かめていきます。
ここで取り上げるのは、空室率、金利の上昇、修繕費という3つのリスクです。それぞれがキャッシュフローにどの程度響くのかを、具体的な数値で試算しました。
空室率ごとに見る年間収支の違い
空室率を5%・10%・15%と段階的に変えて、年間の収支がどう動くかを計算しました。
空室が増えるにつれて家賃収入が目減りし、収支も悪くなっていく様子が数字のうえで読み取れます。
【試算の前提条件】
物件: 区分マンション(築10年を想定)・価格2,800万円/自己資金300万円/借入額2,500万円
適用金利: 2.0%(固定金利・元利均等返済)/返済年数: 35年
満室時の想定家賃: 月10万円/諸経費(固定資産税・管理費・修繕積立金): 月2.5万円
毎月のローン返済額: 82,816円
| 空室率 | 家賃収入(年額) | 支出合計(ローン返済+諸経費・年額) | 収支(年額) |
|---|---|---|---|
| 5%(年18日分の空室に相当) | 1,140,000円 | 1,293,792円 | -153,792円 |
| 10%(年36日分の空室に相当) | 1,080,000円 | 1,293,792円 | -213,792円 |
| 15%(年55日分の空室に相当) | 1,020,000円 | 1,293,792円 | -273,792円 |
※ 掲載している数値は前提条件を置いて算出した試算値で、将来の投資成果を示すものではありません。金利の変動や空室率、修繕費などのリスクも踏まえてご検討ください。
空室率が10%を超えると、年間のマイナス幅は20万円を上回る水準まで広がります。
現場では、想定家賃の再設定や広告料の上乗せ、入居条件の緩和といった手を打つ必要が出てきます。
年収500万円前後の方がどの程度まで借りられるか、返済にどれだけ余裕を持てるかについては、年収500万円で不動産投資ができるかの解説もあわせてご覧ください。
金利が上がった場合の返済額試算
借入額2,500万円、返済期間35年という条件のもとで、基準とした金利2.0%が3.0%、4.0%へと上がったケースを比べました。
| 想定金利(変動時のシナリオ) | 毎月の返済額 | 返済額(年額) | 総返済額(35年) | 金利2.0%(基準)との差額 |
|---|---|---|---|---|
| 2.0%(現行水準・基準) | 82,816円 | 993,792円 | 34,782,591円 | ― |
| 3.0%(+1.0pt) | 96,213円 | 1,154,556円 | 40,409,270円 | +562.7万円 |
| 4.0%(+2.0pt) | 110,694円 | 1,328,328円 | 46,491,348円 | +1,170.9万円 |
※ 返済期間35年・元利均等返済・固定金利、借入額2,500万円という条件で算出した数値です。実際に融資を受けられる条件は、金融機関の審査内容や借り手の属性によって変わります。変動金利で借りる場合に、金利上昇へどこまで耐えられるかを測る目安としてお使いください。
金利が1.0%上がるだけで毎月の返済は約1.3万円重くなり、35年間の総返済額では差が560万円を超えます。
長く持ち続けることを前提にするなら、今の金利だけで判断せず、現在の金利に「+1%」「+2%」を上乗せしたシナリオでも家計がもちこたえられるかを試算しておくことが欠かせません。
大規模修繕にかかる費用の目安
区分マンションの場合、築15年あたりで修繕積立金が引き上げられることが多く、購入した時点の月額から2倍ほどに上がる例も見られます。
一棟アパートになると、屋上防水や外壁塗装、給排水管の更新といった大きな修繕費が一定の周期で必要になります。
国土交通省が公表している「マンションの修繕積立金に関するガイドライン」には、長期修繕計画に照らして必要とされる積立金の水準が載っています。新築時点の積立金がこの水準に届いていなければ、のちに値上げや一時金の徴収が行われる可能性は高いと考えられます。
購入前には「長期修繕計画書」に目を通し、5年・10年・15年・20年といった区切りごとに、どの修繕がいくらで予定されているかをつかんでおくことが大切です。
株式・REIT・クラファンと並べて見る不動産投資の立ち位置
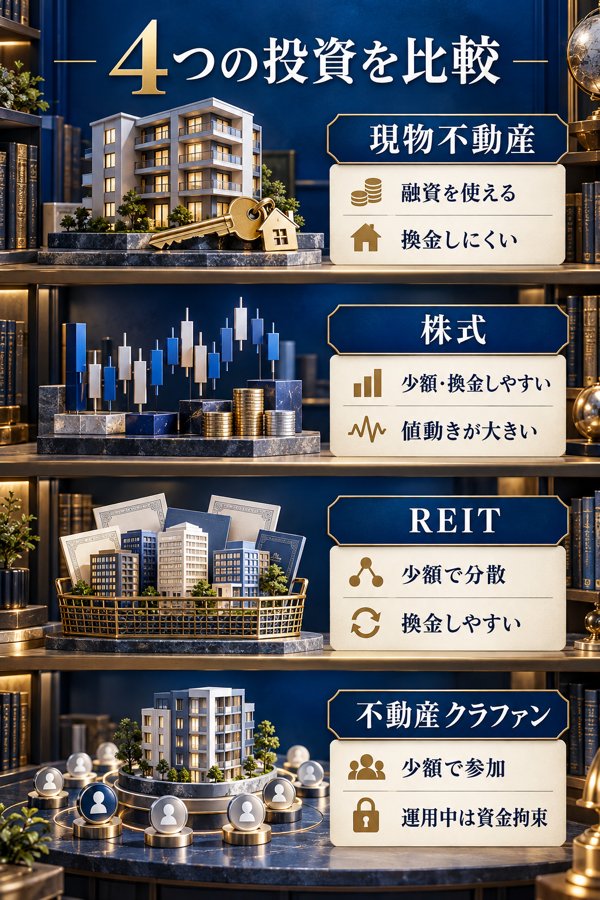
ほかの金融商品と並べてみると、不動産投資がどのような性格を持つ投資なのかが見えやすくなります。
比較の相手として取り上げるのは、株式、REIT、不動産クラウドファンディングです。
| 比較項目 | 現物の不動産投資 | 株式投資 | REIT | 不動産クラファン |
|---|---|---|---|---|
| 必要な最低資金 | 数百万〜数千万円 | 数千円〜 | 数万円〜 | 1万円〜 |
| レバレッジ | 可能(融資を利用) | 約3倍(信用取引) | 不可 | 不可 |
| 換金のしやすさ | 低い(数か月) | 高い(即日) | 高い(即日) | 中程度(運用期間中は拘束) |
| 収益の安定度 | 中程度(家賃収入が軸) | 低い(値動きが大きい) | 中程度 | 中程度 |
| 節税面の効果 | 高い | 低い | 低い | 低い |
株式投資と比べたときの特徴
両者を分ける主なポイントは、レバレッジ、流動性、収益の安定性という3つの観点です。
株式は数千円ほどの資金でも購入でき、売りたい日にすぐ現金化できる点が大きな長所です。反面、値動きの幅が大きく、信用取引で資金を膨らませた場合には追証や強制ロスカットに見舞われるおそれもあります。
不動産投資のほうは、数百万円の手元資金に数千万円の借入れを組み合わせて物件を取得し、家賃収入を得ながら長く持ち続けるスタイルが基本となります。
値上がり益を短期間で狙いたいのか、安定した収益を長期にわたって得たいのか、目的に応じて選び分けるのが現実的といえるでしょう。
REIT(不動産投資信託)と比べたときの特徴
REITは、いくつもの不動産へ間接的にお金を投じられる仕組みを持った金融商品です。
数万円程度から購入でき、東京証券取引所で毎日売買されているため換金しやすいのが特徴です。物件の運用はプロに任せられるので、投資家が専門知識を身につける手間も比較的軽く済みます。
ただし現物の不動産と比べた場合、融資で投資規模を広げるレバレッジが効かないこと、減価償却による節税の効果があまり期待できないこと、団体信用生命保険が付かないこと、といった差があります。
少ない資金と換金性ではREITに分があり、レバレッジや節税、生命保険としての機能では現物不動産に強みがあると整理できます。
不動産クラウドファンディングと比べたときの特徴
不動産クラウドファンディング(クラファン)とは、多くの投資家から小口の資金を募り、集めたお金で不動産の案件に出資する仕組みを指します。運営できるのは、不動産特定共同事業法にもとづく許可を受けた事業者に限られています。
1万円から投資でき、運用期間も数か月〜数年と比較的短いことから、投資を始めたばかりの方の最初の一歩として選ばれることが多い商品です。
一方で、運営会社が経営破綻するリスクや、運用期間中に解約が制限される点、優先劣後構造によって受け取れる収益に上限がある点など、現物の不動産投資とは異なる性質を持っています。
投資を検討する際は、不動産特定共同事業法の許可を得た事業者かどうか、許可番号を確かめておくことが欠かせません。
「やめとけ」に該当する人と該当しない人
「やめとけ」という声が自分に向くかどうかは、属性や志向、準備の進み具合によって変わってきます。ここでは該当しやすい人・しにくい人それぞれの傾向をまとめたうえで、ご自身で見極めるための判断材料をお示しします。
| チェック項目 | やめとけに該当しやすい人 | やめとけに該当しにくい人 |
|---|---|---|
| 目的 | 短期間で大きなリターンを得たい | 老後資金や教育費を長期でつくりたい |
| 学ぶ姿勢 | 勉強は避けて業者に任せたい | 書籍やセミナーで学び続ける |
| 年収と属性 | 年収400万円未満 | 年収500万円以上かつ勤続1年以上 |
| 現在の借入 | 住宅ローンとほかの借入で負担が重い | 借入残高が年収の3倍以内 |
| メンタル面 | 値動きに心が揺さぶられやすい | 長い目でリスクを受け入れられる |
「やめとけ」に該当しやすい人の5つの特徴
- 短期間でまとまった利益を求める人
- 知識を身につける手間を惜しむ人
- 年収400万円未満で、融資を受けにくい人
- 現在の借入額がすでに大きい人
- 値動きがあると強く不安になる人
不動産は換金しにくく、売却が完了するまで数か月〜半年かかることもあるため、短期志向の方とはもっとも噛み合いにくい投資です。株式やFXのように短いサイクルで売り買いする運用には不向きといえます。
学ぶ意欲が乏しい点も大きな弱点になり得ます。業者に丸投げしてしまうと、契約内容に潜む不利な条件や売り抜けにくい物件に気づけず、判明した時点では取り返しがつかないおそれがあります。
年収400万円未満の場合、投資用ローンの審査で不利に働きやすく、すでに借入が多い方は新たな融資枠を確保できないケースもあります。
「やめとけ」に該当しにくい人の5つの特徴
- 老後資金や教育費づくりを長い目で目指している人
- 書籍やセミナーを通じて学び続けられる人
- 勤続1年以上かつ年収500万円以上の人
- 借入残高を年収の3倍以内に抑えられている人
- 値動きを落ち着いて受け止められる人
なかでも大切なのが「学び続ける姿勢」です。不動産投資では、1物件目より2物件目以降のほうが判断の精度が高まりやすいといわれています。
目安として書籍を少なくとも5〜10冊読み、複数社のセミナーに参加し、業界紙にも目を通すなど、情報を集め続けることが前提になります。
勤続1年以上・年収500万円以上という属性面の条件を満たしたうえで、空室や金利上昇といった最悪のケースでも家計がもちこたえられるかどうかが、最終的に見極めるポイントになります。
フローチャートによるセルフチェック
次の7つの質問にYes/Noで回答していくと、ご自身がどちらの傾向に近いかを確かめられます。
Yesが5つ以上であれば検討を進める余地があり、Noが3つ以上であれば今すぐ始めるのは控えたほうがよいと考えられます。
| 設問No. | 設問内容 | Yes | No |
|---|---|---|---|
| Q1 | 年収は500万円以上ですか | □ | □ |
| Q2 | 勤続年数は1年以上ですか | □ | □ |
| Q3 | 生活防衛資金とは別枠で、300万円以上の自己資金を用意できますか | □ | □ |
| Q4 | 保有期間を10年以上と見込んで運用できますか | □ | □ |
| Q5 | 不動産関連の書籍を毎月1冊以上読み続ける意思はありますか | □ | □ |
| Q6 | ご家族から理解と同意を得ていますか | □ | □ |
| Q7 | 金利が+1%、空室率が15%になっても家計を維持できますか | □ | □ |
※ 上記はあくまで一般的な目安を示したものです。実際に投資するかどうかは、ご自身による総合的な検討と専門家への相談をふまえてお決めください。
競合となる上位サイトでは、こうした判断項目が文章で並べられているだけのケースが多く見られます。
とくにQ3〜Q7は意思決定を大きく左右する項目のため、紙に書き出したうえでご家族と一緒に確かめておくと安心です。
「やめとけ」と言われるリスクを抑えるための7つの行動
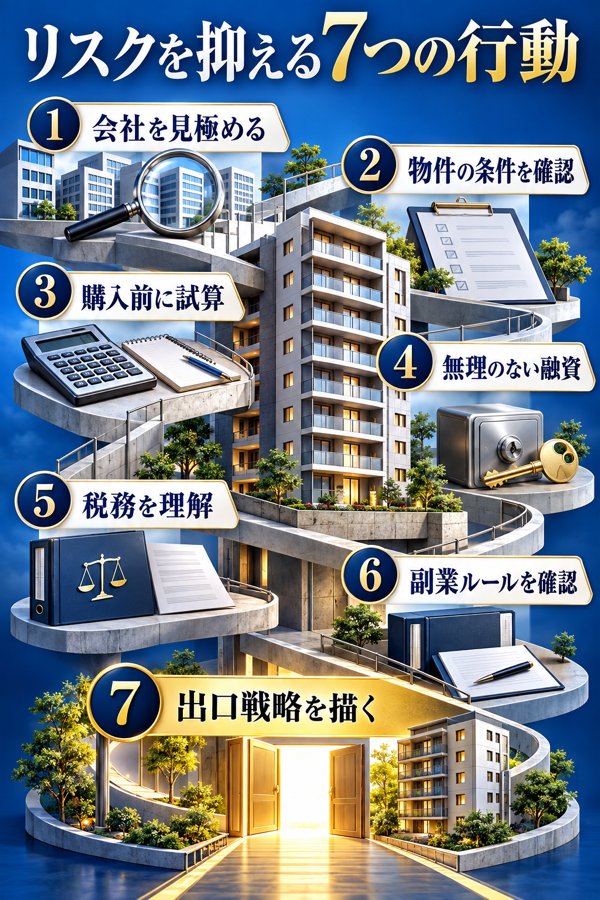
「やめとけ」という指摘に該当しない方であっても、リスクへの備えは欠かせません。
失敗の可能性を抑えるために取り組みたい、具体的な7つの行動を紹介します。
| 取り組むこと | クリアの目安 |
|---|---|
| 会社選び | 3社以上を設立年数、管理戸数、宅建免許番号で見比べる |
| 物件選び | 5項目(立地/築年数/利回り/修繕履歴/出口)をすべてクリア |
| 購入前の試算 | 3条件(空室率10%、金利+1%、修繕費2倍)でも資金繰りが持つ |
| 融資条件 | 年収に対する返済負担率25%以内、頭金10〜20% |
| 税務の準備 | 損益通算、減価償却、青色申告の流れを把握 |
| 勤務先への配慮 | 5棟10室未満に抑え、住民税は普通徴収を選ぶ |
| 出口の準備 | 購入前に売却の筋書きを3パターン用意 |
信頼に足る不動産会社と管理会社の見極め方
会社選びでは、設立年数(5年以上が目安)、管理戸数、宅建免許番号という3軸でのチェックが基本となります。
宅建免許番号は「(東京都知事)(X)第〇〇〇号」のように表記されます。免許は5年ごとに更新されるため、カッコ内の数値が大きいほど更新を重ねており、営業してきた期間が長いと判断できます。
契約の前に重要事項説明書を交付し、宅地建物取引士が説明することは、宅地建物取引業法第35条(e-Gov法令検索)で定められています。質問に対する回答が具体的か、書面の内容に食い違いがないかといった説明の質は、会社の信頼性を見極めるうえで大切な判断材料です。
物件を選ぶときに押さえたい5つの条件
物件を検討する際は、立地/築年数/利回り/修繕履歴/出口戦略という5条件をすべてクリアしているかをチェックします。
立地の目安としては、最寄り駅から徒歩10分以内、複数の路線を使える、商業施設や教育施設が近くにある、といった点が一般的に挙げられます。
築年数は、新築プレミアムが剥がれることによる値下がりの影響が出にくい築5〜15年あたりが安定的とされます。利回りは表面の数字ではなく、管理費や修繕積立金、税金を差し引いた後の実質利回りで見極めます。
修繕履歴は長期修繕計画書と修繕実績書をあわせて確かめます。出口戦略については「いつ、誰に、いくらで売るのか」の筋書きを購入前に描いておきます。
購入前に試算しておきたいシミュレーションの項目
購入を決める前に、少なくとも3つの条件でシミュレーションしておきます。
①標準ケース(現行金利、空室5%)、②中程度に悪化したケース(金利+1%、空室10%)、③最悪ケース(金利+2%、空室15%、修繕費2倍)の3パターンについて、それぞれキャッシュフローを計算します。
最も厳しいケースでも暮らしが立ち行くかどうかが、購入するか否かの判断軸です。
目安としては、最悪ケースで生じるキャッシュフローの赤字を、給与収入と手元資金によって6か月以上まかなえるかどうかを見ます。
試算は頭の中だけで済ませず、専用のツールを使って行うことが勧められます。
融資の組み立て方と借入割合の目安
融資を受ける際は、年収に占める返済負担率を25%以内に収め、頭金を物件価格に対して10〜20%用意するのが安全な範囲といわれています。
返済負担率が30%を上回ると、空室の発生や金利の上昇に耐える力が一気に弱まります。
金利タイプは長い目で見たリスク許容度に合わせて選びます。将来の金利上昇を避けたいなら固定金利、足元の返済額を軽くしたいなら変動金利を選ぶ方が多いようです。
借入期間は25〜35年で組むことが多いものの、ご自身の年齢や退職の時期を踏まえて決めていきます。
確定申告と節税対策の基本知識
不動産所得は「総収入金額 − 必要経費」で求め、給与所得と損益通算することができます。
建物や設備の取得費を法定耐用年数に応じて配分した減価償却費を経費に計上し、帳簿上の赤字を給与所得と差し引きすることで、所得税・住民税が還付される場合があります。
もっとも、土地を取得するために借り入れた資金の利子は損益通算に使えないという制限があります(所得税法第69条)。
受けられる控除は、不動産の貸付けが事業的規模で、複式簿記での記帳や期限内の申告などの条件を満たせば55万円、加えてe-Taxによる申告か優良な電子帳簿保存の条件も満たせば65万円です。事業的規模に届かない貸付けの場合は、原則として最高10万円となります。
最新の取扱いについては、国税庁のタックスアンサーで詳しく確かめておきましょう。
※ 本項の内容は2026年8月時点における税制をもとにした一般的な説明です。実際の税額は所得の状況や適用される控除によって変わるため、具体的な判断は税理士にご相談ください。
副業ルールの確認と勤務先に知られないための対策
不動産投資が「事業的規模」にあたるかどうかは、おおむね「5棟10室基準」をもとに判断されます。
区分マンションで5棟以上、もしくは合計10室以上あれば事業的規模、下回る場合は「業務的規模」として扱うのが一般的です。
公務員の方や、副業を禁じる規程がある会社にお勤めの方でも、事業的規模に届かなければ資産運用の一環と解釈されることが多いようです。ただ、社内のルールは組織ごとに異なるので、まずは就業規則を確かめておくことが前提です。
勤務先に知られないための基本的な対策は、確定申告の際に住民税の納め方として「自分で納付(普通徴収)」を選ぶことです。ただし自治体によっては、普通徴収を事業所得の分に限って認めていたり、給与以外の所得が一定の金額を超えると認めなかったりするケースもあります。
購入前に描く出口戦略
出口戦略を考えるうえでの基本は、購入の段階で「いつ、誰に、いくらで売るのか」という筋書きを少なくとも3パターン準備しておくことです。
想定するのは、10年後に同程度の価格帯で投資家へ手放すシナリオ1、15年後にマイホームとして住みたい人へ売るシナリオ2(区分マンションの場合)、20年後に建物の価値がゼロとなり土地の価格だけで売るシナリオ3(一棟物件の場合)といった形です。
各シナリオで見込まれる売却価格を、その時点のローン残高と照らし合わせ、どの場合でも売却額が残債を下回るオーバーローンに陥らないかをチェックします。
物件を絞り込む段階で「10年後に手放すなら、誰が買ってくれるのか」をはっきりイメージできるかどうかが、長く持ち続けるための前提となります。
不動産投資に踏み出すときに進めたい3ステップ
「やめとけ」という声を一つずつ確かめたうえで、不動産投資が自分に合っていると感じた方に向けて、取りかかりの3ステップをまとめます。
費用をかけずに進められる段階を軸に、情報集めから面談までの流れを紹介します。
| 手順 | 取り組む内容 | かかる期間の目安 |
|---|---|---|
| 1 | 基礎学習(5〜10冊の書籍と複数社のセミナー) | 1〜3か月 |
| 2 | 資料を取り寄せて各社を見比べる | 2〜4週間 |
| 3 | 担当者との面談と物件提案 | 1〜2か月 |
ステップ1: 書籍と無料セミナーによる基礎学習
はじめの1〜3か月は、知識を身につける期間と考えます。
5〜10冊の基本書を読みながら、複数社の無料セミナーに参加し、業界紙や専門メディアにも目を通すといった取り組みを同時に進めると、業界の全体像や用語をつかみやすくなります。
書籍選びでは「入門書」「実践編」「税務編」「失敗事例集」を偏りなく組み合わせるのがよいとされます。いくつもの視点から学んでおくと、特定の著者や業者のポジショントークに引きずられにくい、自分なりの判断の軸を持てるようになります。
無料セミナーには少なくとも3社以上参加するのが望ましいとされ、説明の仕方や扱う物件タイプ、営業の姿勢が会社ごとにどう違うかを見比べられます。
ステップ2: 資料請求による各社の比較検討
ステップ1で業界の全体像がつかめたら、次はいくつかの会社に資料を請求します。
少なくとも3社分の資料を並べ、どのような物件を勧めてくるか、シミュレーション資料がどこまで細かく作り込まれているか、営業担当者がどう対応するかを確かめます。
扱う物件の種類(一棟か区分か、中古か新築か)や得意とするエリア、サポート体制(管理会社の質や、確定申告を支援してもらえるかどうか)を見比べ、長く付き合っていける会社を見極めます。
一例として、株式会社GA technologiesが運営するRENOSYは、区分・一棟、中古・新築、アパートやマンション、戸建てなど多彩な物件をそろえ、利用者それぞれの投資ニーズに対応できるようにしている不動産投資サービスです。
資料請求は無料で、そこから年収や属性に見合った投資プランについて相談できます。
\ リスクをきちんと理解する /
※ キャンペーン(資料請求)の主な対象は、前年の年収が500万円以上で、上場企業もしくは資本金5,000万円以上の企業(グループ会社を含む)での勤務が半年以上の方、年収500万円以上の公務員/医師等の方、現金預金3,000万以上をお持ちの方です。条件を満たさない場合は、ほかの選択肢もあわせてご検討ください。
ステップ3: 担当者との面談と物件提案の確認
資料請求を通じて候補を2〜3社まで絞り込めたら、各社に個別での面談を申し込みます。
面談の場では、年収や属性、投資の目的、想定している期間を伝え、いくつかのパターンでシミュレーションを作ってもらいます。
- リスクについて包み隠さず話してくれるか
- 金利の上昇や空室率の悪化を想定したシナリオを示してくれるか
- 出口戦略について具体的な説明があるか
こうした点に真正面から回答してくれる会社であれば、長く付き合えるパートナーとして信頼できる見込みが高いといえます。
セミナー動画を見ながら情報を集めたい方には、日本財託が提供している無料のセミナー視聴を利用する方法もあります。
強引に契約を迫る会社や、リスクの話をはぐらかす会社、シミュレーションを1パターンだけしか示さない会社は、契約したあとのサポートの質に心配が残ります。
いくつかの会社を見比べて、もっとも誠実に向き合ってくれる会社を選ぶことが、長く成果を上げ続けるための土台になります。
\ 無料のセミナーで知識を得る /
不動産投資のよくある質問
- 不動産投資は、本当に避けたほうが無難なのでしょうか?
-
向き不向きは人によって異なり、属性や考え方、準備の進み具合で結論が変わります。
手早く利益を得たい方、学ぶことを負担に感じる方、年収が400万円に届かない方は、見送ったほうがよいケースが多いと考えられます。反対に、長い目で運用でき、年収500万円以上かつ勤続1年以上で、学び続ける姿勢をお持ちの方であれば、前向きに検討する余地があるでしょう。まずは本記事で紹介している7問の判断フローチャートを使い、ご自身の状況を確かめてみてください。
- ワンルームへの投資が「やめとけ」と敬遠されるのはなぜ?
-
背景にあるのは、おもに新築ワンルームが抱える仕組み上の課題です。
購入価格に上乗せされた新築プレミアムが剥がれて価値が目減りしやすいこと、表面利回りが4%前後と低い水準にとどまること、管理費や修繕積立金などを差し引いた実質利回りはさらに下がること、そして売却して手を引く出口戦略が描きにくいことが挙げられます。中古のワンルームであっても、立地や築年数、管理の状態を見極められなければ、似たリスクを抱えるおそれがあります。
- 不動産投資を始められる年収の目安は?
-
目安としてよく挙げられるのは、年収500万円以上という水準です。
この水準は、融資の条件を満たせるか、自己資金を用意できるか、空室が出たときに手出しで持ちこたえられるか、という3つの観点から見た目安とされています。年収が400万円に届かない場合は融資のハードルが上がりやすく、自己資金を厚くしたり属性面を補ったりする工夫が求められます。
- 不動産投資が原因で破産に至る人はどれくらい?
-
不動産投資が原因の破産件数を示す公的な統計は見当たらず、正確な数字をお伝えするのは難しいのが実情です。
賃貸管理の現場で語られる感覚としては、サブリース契約で家賃が減額されるケース、地方の一棟物件で空室が20%を超えるケース、新築ワンルームが長く赤字のまま続くケースなどが、行き詰まりやすい典型例として知られています。本記事で取り上げた3つの失敗事例を、ご自身が同じ道をたどらないか確かめる材料としてお役立てください。
- 株式投資と不動産投資、選ぶならどちら?
-
優劣をつけるよりも、目的や性質に応じて使い分けるほうが理にかなっています。
株式は換金しやすく少ない金額から始められ、短い期間での売買にも向いていますが、値動きが激しく、信用取引ではロスカットに見舞われるリスクもあります。一方の不動産は、レバレッジを効かせられる点や節税効果、家賃による安定した収入が強みですが、換金性が低く、出口までに時間を要します。長期でじっくり資産を築く部分は不動産、短期で柔軟に動かす部分は株式、といった組み合わせも選択肢の一つです。
まとめ|「やめとけ」の声を判断材料にしたリスク管理型の不動産投資
不動産投資を避けるよう勧める声は、あらゆる人に通用する普遍的な正解というより、発言する人の立場や受け手の属性、準備の度合いに応じて意味が変わってくる相対的な助言といえます。
この記事では、代表的な8つの「やめとけ」とされる理由を体系立てて整理したうえで、数値シミュレーションによって実情を確かめ、向いている人と向いていない人を見分けるための基準をお示ししました。
ここでポイントを振り返ります。
借入額の大きさ、空室、修繕、金利、出口、業者選び、副業との両立、災害という8つのリスクは、どれも対策を講じられる範囲のものです。
数値シミュレーションの結果、金利が+1%上がると総返済額は560万円増え、空室率が15%になると年間収支は27万円悪化することがわかりました。
こうした厳しい想定でも持ちこたえられるだけの備え(自己資金、返済負担率、出口戦略)があれば、長い目で資産を築く手段として、不動産投資は有力な候補になり得ます。
「やめとけ」という声は、聞き流すのでも鵜呑みにするのでもなく、自身のケースに該当するかどうかを落ち着いて見極めるための物差しとして使うのが理にかなっています。
記事中の判断フローチャートでYesが5つ以上あった方は、書籍や無料セミナー、資料請求などを通じて次の一歩を検討してみてはいかがでしょうか。
設立35年以上・首都圏15,000戸超
立地×デザインで、確かな資産を築く
※ 不動産投資には一定のリスクがあります。この記事は2026年8月時点で得られた情報をもとに作成しており、最終的な投資判断はご自身でお願いいたします。個別の判断にあたっては、不動産会社や税理士、賃貸不動産経営管理士などの専門家へご相談ください。