「30代のうちに不動産投資へ踏み出してよいのか」
答えは一つではなく、年収や家族の将来設計、マイホームを買う予定があるかどうかによって大きく異なります。
先にお伝えすると、30代は、融資を受けるうえで条件がそろいやすい年代といえます。
勤め先での年数が積み重なり、収入も伸びていきやすい年代のため、金融機関の審査で好意的に見られやすいことが多いようです。
ただし、計画を立てないまま始めてしまうと、のちの住宅ローン審査に響き、自宅の購入が難しくなるおそれもあるため気をつけたいところです。
この記事では、30代ならではの利点と注意点を、管理会社の立場から詳しく整理していきます。
自宅用のローンと投資用のローンが借入枠を取り合う事態を避けつつ、着実に資産を築いていくための戦略を具体的にご紹介します。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
30代のうちに不動産投資へ踏み出したい5つの理由
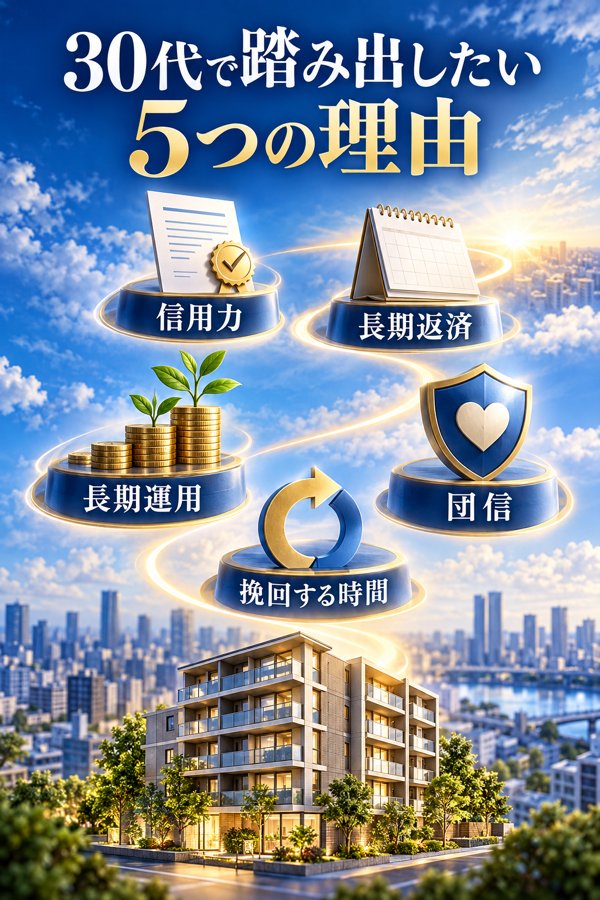
20代では得にくい「信用力」と、40代以降には手に入りにくい「時間的なゆとり」。30代は、不動産投資に役立つこの両方をあわせ持つ年代といえます。
ここからは、具体的な強みを5つのポイントに分けて紹介します。
融資審査で評価されやすい年齢層
金融機関が融資を審査する際、とりわけ重視されるのが「勤続年数」と「完済時年齢」です。
30代前半で借り入れれば、35年ローンでも完済は60代後半に収まるため、長めの返済期間を設定しやすいといえます。
なお完済時年齢の上限は金融機関や商品ごとにまちまちで、80歳未満での完済を目安としているケースも見られます。
【参考元】:三井住友銀行「住宅ローンは何歳まで組めるの?」/ みずほ銀行「住宅ローンに年齢制限はある?」
加えて、新卒で入社してから10年前後勤めていれば、転職の可能性が低いと見なされやすいことも追い風になります。
もっとも、投資用ローンでいくら借りられるかは、年収のみで判断されるものではありません。
審査では、次のような点も考慮されます。
- 物件の収益性(想定家賃や空室率)
- 手元の自己資金
- 適用される金利
- 金融機関による物件評価の方法
- 勤め先などの属性
「年収の◯倍まで」といった画一的な基準をうのみにせず、複数の金融機関で前もってシミュレーションしておくことが大切です。
返済期間を長く設定でき毎月の負担を抑えやすい点
なかでも35年ローンを利用できる点は、手元に残るお金を重視する賃貸経営において大きな武器になります。
2,500万円の物件を購入する場合を例に、返済額を比べてみます。
金利2.0%で2,500万円を借りた場合の返済額比較
| 返済期間 | 毎月の返済額 | 年間の返済額 | 35年返済との年間差額 |
|---|---|---|---|
| 35年返済 | 約83,000円 | 約996,000円 | ― |
| 25年返済 | 約106,000円 | 約1,272,000円 | 約276,000円 |
毎月約23,000円の差は、年単位で見ると約28万円のゆとりにつながります。
浮いた資金は、
- 将来の修繕費として積み立てる
- 空室が出たときの備えにする
- 次に購入する物件の頭金にする
などに振り向けることで、資産を増やすペースを速めやすくなるでしょう。
複利の力を活かしやすい長い運用期間
投資を始める時期が早いほど、資産を育てやすくなります。
年間50万円のキャッシュフローを生む物件を持ち、得た利益を再投資していくケースで考えてみます。
| スタート時の年齢 | 60歳までに運用できる期間 |
|---|---|
| 30歳開始 | 30年間 |
| 45歳開始 | 15年間 |
30歳でスタートした場合、運用できる期間は45歳スタートの2倍になります。
仮に年50万円をそのまま積み上げただけでも、30年間で1,500万円、15年間で750万円となり、この段階でかなりの開きが出ます。
加えて、得たキャッシュフローを再投資すれば、利益がさらに利益を呼ぶ複利の効果が加わり、差は一段と大きくなっていきます。
運用に充てられる期間が長いほど資産は少しずつ積み重なり、最終的に築ける資産額にもはっきりとした差がつくと考えられます。
生命保険の役割も担う団体信用生命保険
団体信用生命保険(団信)は投資用不動産ローンにも付けられる保険で、契約者に万一のことがあったとき、ローンの残りが保障される制度です。
家族に借金を残さずに済むため、実質的に生命保険と同じような働きをする場合もあります。
もっとも、団信への加入が「必須」か「任意」かは金融機関や商品ごとに異なり、加入の条件や保障の範囲、金利の上乗せがあるかどうかもさまざまです。契約する前に、内容をしっかり確かめておくことが大切です。
30代は健康面のリスクが比較的小さく、審査に通りやすいといわれています。
これに対して40代以降になると、持病などが理由で条件付きの加入となったり、金利が上乗せされたりすることもあります。
早めに検討を始めれば、有利な条件の選択肢を確保しやすくなります。
【参考元】パナソニックホームズ「アパートローンの団体信用保険は加入必須?」/ ファミリーコーポレーション「不動産投資ローンにおける団信」
つまずいても挽回できる時間のゆとり
空室や物件価格の下落といったリスクは、不動産投資と切り離せないものです。
とはいえ30代なら、最初の投資がうまくいかなかったとしても、キャリアを積みながら態勢を整え直す時間が残されています。
同じつまずきが40代後半や50代で起きると、退職金や老後の資金に直接響くおそれがあります。
「若いころの失敗なら取り戻せる」という気持ちのゆとりも、落ち着いた投資判断を下すうえで大切な支えになります。
\30代は投資に挑戦しやすいタイミング/
【年収別】30代が借りられる融資額の目安と適正な物件価格
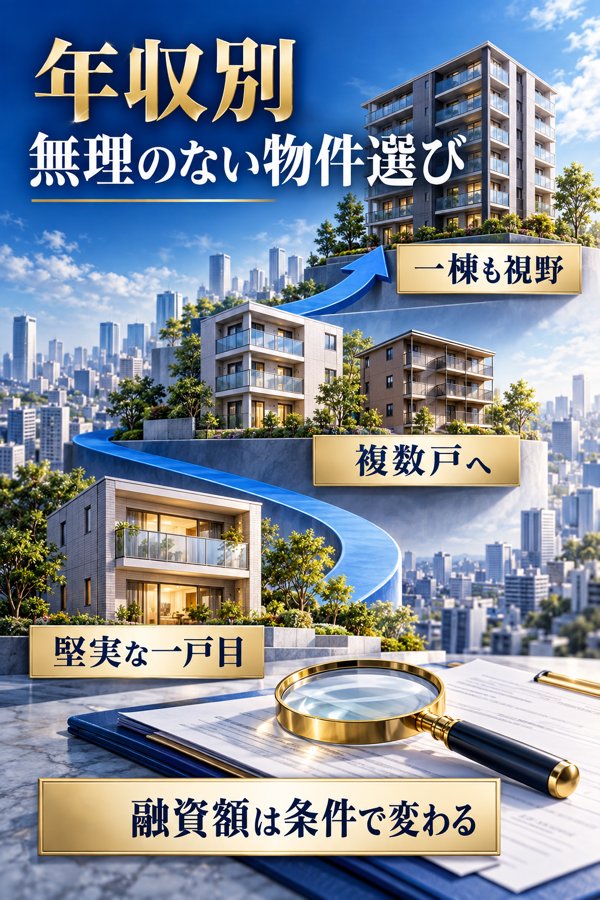
借りられる金額は年収の水準に左右されやすいものの、現実の審査では金融機関ごとの基準をはじめ、勤め先や勤続期間、手元の自己資金、物件の担保評価や収支の見通しといった多くの要素が絡み合います。
このため本章では、具体的な融資額を言い切ることは避け、年収帯ごとに描きやすい購入の進め方(区分マンションで始めるか、複数戸の保有を狙うか、一棟まで視野に入れるか)を中心にご紹介します。
現在の立ち位置を確かめ、背伸びしすぎない段取りを検討する際の材料としてお役立てください。
※下記の金額はいずれも【試算例(目安)】であり、条件次第で大きく上下します。
年収500万円:まずは区分マンション1戸での実績づくり
| チェック項目 | 目安の金額・方針 |
|---|---|
| モデル年収 | 500万円 |
| 借入可能額のおおよその範囲 | 3,500万円〜5,000万円 |
| 検討しやすい物件価格帯 | 2,000万円〜2,500万円 |
| 進め方のイメージ | 都心エリアにある中古の区分マンション1戸を起点に |
年収500万円の段階では、最初から一棟物件に挑むより、区分マンション1戸を保有して実績を積み上げる進め方のほうが現実的と考えられます。
手元に残るキャッシュフローを最大限に増やすことより、「融資を受けて返済してきた実績」を優先する考え方です。
1戸目の運用で実績が残れば、2戸目以降に融資を相談する際の材料になりやすいため、急がずに一歩ずつ規模を広げていくことが、ぶれにくい資産形成への近道といえます。
500万円台の年収で資金計画を立てる際のポイントは、年収500万円で始める不動産投資の解説記事にまとめています。
年収700万円:複数の物件を持つ選択肢が広がる段階
| チェック項目 | 目安の金額・方針 |
|---|---|
| モデル年収 | 700万円 |
| 借入可能額のおおよその範囲 | 4,900万円〜7,000万円 |
| おすすめの進め方 | 区分マンションを2戸、もしくは地方にある中古アパートを1棟 |
年収が700万円に届くと、保有を1戸にとどめず、複数戸の保有も視野に入れやすい段階に入ります。
2戸の区分マンションを同時に持てば、空室が出たときの影響を分散しつつ規模を広げていく進め方が可能です。
加えて、条件次第では地方にある中古アパートを1棟まるごと取得する道も開けてきます。
とはいえ、今後住宅ローンを組む計画がある方は、慎重な判断が求められる点に気をつけましょう。
規模を広げやすい年収帯であるぶん、計画的な戦略づくりがいっそう大切になります。
年収1,000万円以上:一棟アパートまで視野が広がる水準
| チェック項目 | 目安の金額・方針 |
|---|---|
| モデル年収 | 1,000万円以上 |
| 借入可能額のおおよその範囲 | 7,000万円〜1億円 |
| おすすめの進め方 | 地方の一棟アパート、もしくは都心の区分マンションを複数戸 |
年収1,000万円以上になると借入の枠にも余裕が生まれ、一棟アパートへの投資も現実味を帯びてきます。
得られる家賃収入の規模も膨らみ、スピード感を持って資産を拡大する進め方を選びやすくなります。
ただし、空室や修繕にかかわるリスク、管理の手間も比例して大きくなるので、物件を見極める作業は丁寧に行うことが大切です。
この章で示した金額の幅は、全体像をつかんでいただくための参考値にすぎません。
実際に融資を受けられるか、いくら借りられるかは、自己資金の額、勤め先や勤続年数といった属性、ほかの借入状況(返済負担率)、金利や借入期間、物件の評価、そして金融機関ごとの審査方針によって大きく変わります。
検討中の物件があれば、家賃や空室率、管理費、修繕費、税金といった収支を一度整理してから、早めに相談しておくと安心です。
\年収にあった無理のない選択を/
投資ローンと住宅ローンで「与信枠の取り合い」を防ぐ借入の順序
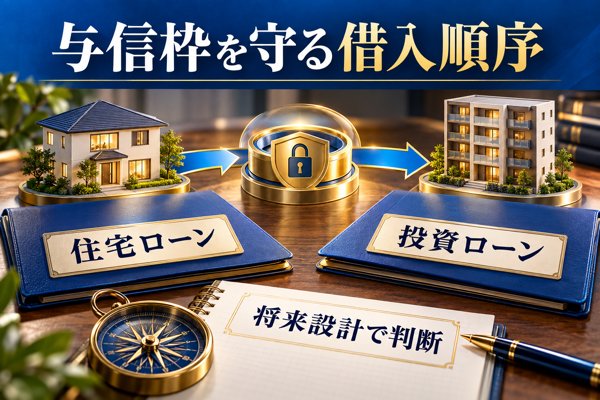
30代で不動産投資を考える方の多くが迷うのは、自宅と投資用物件のうち、どちらから購入するかという順番の問題です。
一般的には自宅用の住宅ローンから先に利用するほうが有利とされていますが、ここではその根拠と、当てはまらない例外について順に見ていきます。
住宅ローンを優先して組むほうがよい理由
投資用ローンと比べると、住宅ローンは金利水準が低めに設定されており、審査も比較的通りやすい傾向があります。
ところが、先に投資用ローンを利用していると、毎月の返済が「既存借入」とみなされ、後から申し込む住宅ローンで借りられる金額が減るおそれがあります。
【目安となる試算】年収600万円のケース
| 前提 | 住宅ローンで借りられる額(目安) |
|---|---|
| 投資用ローンの借入なし | 約5,000万円 |
| 3,000万円の投資用ローンあり | 約3,000万円 |
試算のとおり、先に投資用ローンを抱えていると、住宅ローンで借りられる額が約2,000万円少なくなる可能性があります。
購入したい自宅の価格帯によっては、投資を先行させた結果として、選べる住まいが限られてしまうことも考えられます。
いずれマイホームを持ちたいと考えているなら、与信枠をどの順番で使うかを慎重に計画しておくことをおすすめします。
投資物件の購入を先行させても問題が少ないケース
住宅ローンから利用する順番が安全策とはいえ、この考え方が全員にあてはまるとは限りません。
以下の条件に該当する方であれば、投資物件の購入から着手するのも十分に検討できる選択肢です。
- 自宅を買う計画が当分ない(購入するとしても5年以上先、もしくは購入しない)
- 収入に余裕があり、投資用ローンを借りた後も住宅ローン用の与信枠をしっかり確保できる
- 持ち家があり、今後の住み替えも予定していない
- 実家を引き継ぐ見込みがあるため、自宅を購入する必要がない
上記のように、今後住宅ローンを使う見込みが小さい方や、与信枠にゆとりがある方であれば、投資から先に始めても目立った不都合は生じにくいといえるでしょう。
とはいえ、人生設計は時間とともに変わることもあります。
結論を出す前に、金融機関やファイナンシャルプランナーへ一度相談しておくと心強いでしょう。
返済比率(DTI)の求め方
審査の際に金融機関が注目するDTI(Debt to Income)とは、年間の返済額が年収のどのくらいを占めるかを表す数値です。
DTI =(年間の返済総額 ÷ 年収)× 100
言い換えると、1年間に返している金額が収入の何割にあたるかを確かめるための目安です。
計算例(年収600万円のケース)
| 区分 | 金額・割合 |
|---|---|
| 年収 | 600万円 |
| 年間の返済総額 | 180万円 |
| DTI | 30%(180万円 ÷ 600万円) |
この例では、返済負担率が30%という計算になります。
許容されるDTI(総返済負担率)の上限は、借入先の金融機関やローンの種類ごとに違いがあります。
一例を挙げると、住宅金融支援機構が扱うフラット35の場合、年収400万円未満なら30%以下、年収400万円以上なら35%以下が総返済負担率の基準として示されています。
【参考元】フラット35「年収による借入額などの制限はありますか。」
これに対し、投資用ローンの審査では、物件そのものの収益性やリスクの見立ても加味したうえで総合的に評価されます。
ご自身の返済負担率がどの水準まで認められるかについては、借入先の金融機関に個別に問い合わせておくのがおすすめです。
投資用ローンと住宅ローンを合わせた返済額が基準を超えないよう、借入の順番や金額を前もって考えておきましょう。
\返済に余裕を持たせて不動産投資をスタート/
30代で始める不動産投資の3つのデメリット
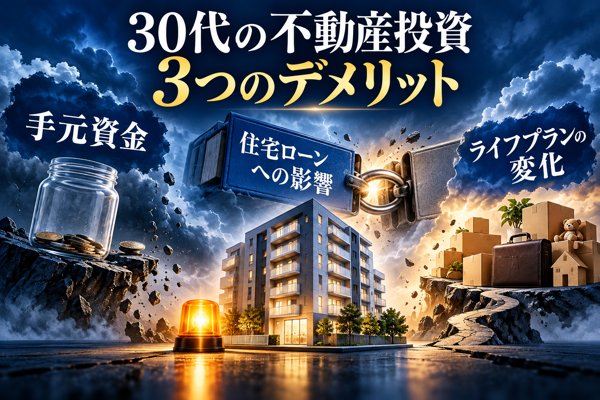
良い面がある一方で、30代ならではの注意点も見逃せません。
マイホームの購入も視野に入れている方は、次のポイントを事前に確認しておくと安心です。
手元資金の準備の難しさ
結婚や出産、子育てといった大きな出来事が重なりやすい30代は、貯金を投資資金に充てる余裕を持ちにくい方も少なくありません。
物件によってはフルローンでの購入も可能ですが、物件価格の7〜10%程度とされる諸費用は、現金での支払いが求められます。
仮に2,500万円の物件を購入する場合、自己資金として約175万円〜250万円が必要となる計算です。
融資の審査を通過するだけでなく、まとまった現金を準備できるかどうかも重要な関門になると考えておきましょう。
住宅ローン審査への影響の可能性
投資用ローンの返済額は「既存借入」とみなされるため、後から住宅ローンを申し込むと審査結果に影響が及ぶことがあります。
返済負担率(総返済負担率)を算出する際、住宅ローンの審査では投資用ローンも含めた借入全体が対象となります。
金融機関ごとに基準は異なるものの、フラット35を例にとると、年収400万円未満なら30%以下、400万円以上なら35%以下がひとつの基準とされています(民間の住宅ローンでは基準が異なることがあります)。
【参考元】フラット35「年収による借入額などの制限はありますか。」
具体例として、年収600万円で3,000万円の投資用ローンを借り入れ、毎月約10万円ずつ返している場合を考えてみます。
| 区分 | 数値 |
|---|---|
| 年収 | 600万円 |
| 投資用ローンの残高 | 3,000万円 |
| 毎月の返済額 | 約10万円 |
| 年間の返済額 | 約120万円 |
| 返済負担率※ | 約20%(120万円 ÷ 600万円) |
上記のケースでは、投資用ローンの返済だけで年収のおよそ20%を占めている状態です。
総返済負担率はこの返済分を合算して算出されるので、住宅ローンに充てられる借入枠は、その分だけ縮小します。
言い換えると、投資用ローンを抱えていることで「住宅ローンに回せる余力」が目減りするおそれがあるわけです。
ライフプラン変化によるリスク
転職や転勤、家族の人数の変化などによって、30代は人生設計が大きく動きやすい時期といえます。
教育費が当初の見込みを上回ったり、転勤によって物件の管理が難しくなったりするケースも考えられます。
ところが、不動産投資には株式と違って素早く手放しにくく、流動性が低いという特徴があります。
このため、生活の状況が変わったときに臨機応変に動きづらい面があります。
将来の選択の幅を確保するためにも、ゆとりのある資金計画を立てておくことが大切です。
\ゆとりある資金計画で不動産投資をスタート/
30代投資家がはまりやすい「デッドクロス」の落とし穴と備え
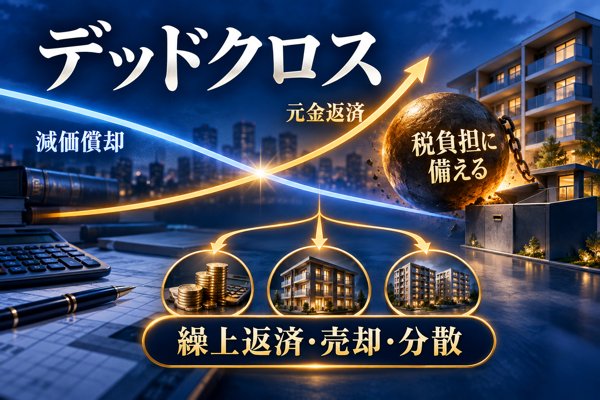
30代で不動産投資に踏み出す方にぜひ押さえていただきたいのが、不動産投資ならではのリスクとして知られる「デッドクロス」です。
デッドクロスの仕組み
借入金の元金返済額が減価償却費より大きくなった状態を、デッドクロスと呼びます。
帳簿上の所得が膨らみやすく、納める税金がかさんでいく時期といえます。
仕組みを知るうえで、最初に押さえておきたいのが「元利均等返済」という返済方法です。
元利均等返済は、元金と利息を合わせた月々の支払額が変わらない方式を指します。
もっとも、支払う総額が一定であっても、元金と利息の比率は少しずつ変わっていきます。
借入当初は支払額の多くを利息が占めて元金の減り方が緩やかですが、年数がたつほど元金の占める比率が高まっていきます。
見落としやすいのが、元金の返済分は必要経費として扱えない点です。
これに対して、建物の取得費は減価償却費のかたちで必要経費に算入できます。定額法を採用している場合、減価償却費は年ごとにほぼ同じ金額で推移します。
したがって、返済の年数を重ねて元金返済額がふくらんでいくと、いずれ「経費に算入できる減価償却費」を「経費に算入できない元金返済額」が追い越す時期がやってきます。
手元に残るお金はさほど変わっていないにもかかわらず、計算上の所得が増え、納める税額が大きくなっていきます。
こうした状態をデッドクロスといいます。
30代から長い期間をかけて運用するのであれば、税金の負担が増していく時期をあらかじめ織り込んだ資金計画を立てておくことが大切です。
30代投資家に及ぶ影響
35年ローンを30代で組んだケースであっても、デッドクロスを迎える時期は人によって異なります。
償却年数を左右する建物の耐用年数をはじめ、金利の水準、元利均等/元金均等といった返済条件、繰上返済の有無、家賃の下落や修繕費の発生などによって、到来する時期は早まったり遅れたりします。
物件を購入する段階で、キャッシュフローと税負担が年ごとにどう推移するかを試算しておくことが大切です。
子どもの大学進学の費用やご自身の住宅ローン返済と時期が重なりやすく、手元資金のやりくりが苦しくなる例も珍しくありません。
デッドクロスを防ぐための3つの方策
あらかじめ手を打っておけば、デッドクロスによる影響はある程度和らげられます。
代表的な方法として、次の3つが挙げられます。
- ①繰上返済で借入期間を縮める
-
デッドクロスを迎える前に繰上返済で元金の残りを圧縮しておくと、影響をやわらげられます。
- ②売却により出口を確保する
-
デッドクロスが訪れる前の段階で物件を売却して、譲渡益(キャピタルゲイン)を手にする方法です。
得られた売却益を元手に別の物件へ買い替えれば、減価償却をあらためて一から始められます。
長く持ち続けることだけを前提にせず、売却のタイミングも計画に組み込んでおくことが大切です。
- ③複数の物件で資産を分散させる
-
購入する時期を分けて複数の物件を所有し、デッドクロスを迎える時期をばらけさせる手法です。
ある物件で税金の負担が重くなっても、ほかの物件の減価償却費によって全体のバランスを取りやすくなります。
減価償却費の計算方法やデッドクロスへの備えについては、不動産投資における減価償却の解説記事でくわしく取り上げています。
30代で投資に乗り出すのであれば、物件を買うタイミングだけでなく、税金の負担が重くなる時期まで視野に入れて計画を立てておくことが大切です。
\デッドクロスへの備えも忘れずに/
サブリース契約に潜む注意点|30代が押さえたい借地借家法28条
「家賃保証」や「30年一括借上げ」というキャッチコピーを見て契約を決める方は少なくありません。とはいえ、30代のうちから長く物件を持ち続けるつもりであれば、慎重な判断が求められます。
サブリース契約の基本構造
サブリース契約は、サブリース会社と呼ばれる不動産会社がオーナーの物件をまとめて借り受け、入居者へ又貸しする契約形態を指します。
空室が出ても家賃収入が途切れにくく、オーナーが空室の負担を抱えずに済む点は魅力といえます。
一方で、保証賃料は相場の家賃を下回る水準で決められるケースが多いうえ、契約期間の途中で賃料の条件が改定されることもあります。
長く保有し続ける予定の30代の投資家ほど、先々の賃料引き下げが収支計画を大きく左右するおそれがあります。
契約前に目を通しておきたい主な項目は、下表のとおりです。
| 項目 | 確認したいこと |
|---|---|
| 賃料改定に関する条項(更新時) | 改定のタイミングは何年おきか、どのような場合に減額されるか |
| 解約に関する条件 | 途中で解約できるか、違約金が発生するか |
| 免責期間の有無 | 空室になった際、保証が適用されない期間が設けられていないか |
「30年一括借上げ」というフレーズの印象に頼らず、契約書の中身を一つひとつ確かめることが大切です。
【参考元】国土交通省「サブリース事業に係る適正な業務のためのガイドライン」
借地借家法28条によるオーナー側の制約
サブリース契約で特に見落とされやすい論点が、借地借家法28条です。
同条の規定によって、サブリース会社は法律上「借主」の立場で守られることになります。
言い換えれば、たとえ物件を所有しているオーナーでも、契約を思いどおりに終わらせるのは難しいのが実情です。
借地借家法第28条によると、建物の賃貸借契約を解約する際には「正当事由」が求められます。
サブリース契約も例外ではなく、オーナーの側から一方的に解約を申し入れても、基本的には認められにくいとされています。
具体的には、
- 保証される賃料が引き下げられた
- 自主管理に切り替えたくなった
という事情のみでは、正当事由に当たらないと判断されるおそれがあります。
契約期間を30年とした場合、30代で結んだ契約に60代まで拘束され続けることも考えられます。
サブリース契約が向いているケース
次のような条件に当てはまる方であれば、サブリース契約を選択肢に入れる余地があるでしょう。
- 仕事が忙しく、物件の管理に時間をまったく確保できない
- 相続によって引き継いだ物件で、投資そのものへの関心があまりない
- 保証家賃が下がる可能性も見込んだうえで、収支をシミュレーションしている
資産形成に前向きに取り組みたい30代の方には、サブリースではなく、管理費3〜8%程度で業務を任せる管理委託型が向いていると考えられます。
\30代から始める不動産投資なら管理委託型が有力な選択肢/
30代で起こりうる3つの失敗例と得られる教訓
ここでは30代に見られやすい典型的なつまずき方を取り上げ、そこから読み取れるポイントを整理します。
※ここで紹介する内容は、実務で見かけることの多いケースを参考に作成した、仮定にもとづくシミュレーションです。実在する人物や実際の出来事を指すものではありません。
事例1:マイホーム用の借入れが難しくなったAさん(32歳、年収550万円)
「投資はスタートが早いほど得」という話をそのまま信じたAさんは、結婚する前に2,500万円の投資用マンションを手に入れました。
結婚後に5,000万円の自宅購入を考え、マイホーム向け融資の事前審査に申し込んだところ、すでに抱えている投資用ローンが借入れとして算入され、思っていた金額の融資は通りませんでした。
将来マイホームを買う可能性があるなら、投資用ローンより先に住宅ローンを組む、あるいは投資を現金でスタートするといった方法も視野に入れておくと安心です。
事例2:サブリース契約を解除できずに悩むBさん(38歳、年収700万円)
Bさんが購入したのは、「30年一括借上げ」が付いた新築ワンルームでした。
スタート時点で月9万円だった保証家賃は、10年後には7万円まで引き下げられています。
自主管理に切り替えれば収支が良くなると見込んで契約の解除を求めたものの、サブリース会社からは応じてもらえませんでした。
借地借家法による保護がサブリース契約にも及ぶため、オーナーの側から契約を終わらせるのは簡単ではありません。
契約を結ぶ前に解約条項の中身をしっかり確かめ、状況に応じて弁護士へ相談することも考えておきたいところです。
事例3:デッドクロスの到来で手元資金が苦しくなったCさん(45歳、年収600万円)
Cさんが中古マンションを買ったのは30歳のときです。
購入から15年後、お子さんの大学進学の時期とデッドクロスが重なりました。帳簿上の利益がふくらんで税の負担が増え、手元に残るキャッシュフローは大きく落ち込んでいます。
デッドクロスが何年目に訪れるのかを購入の段階で試算しておき、売却や繰上返済をいつ行うかもあらかじめ計画へ盛り込んでおくことが大切です。
\失敗から学ぶことが成功への近道/
30代で不動産投資をスタートするための実践手順
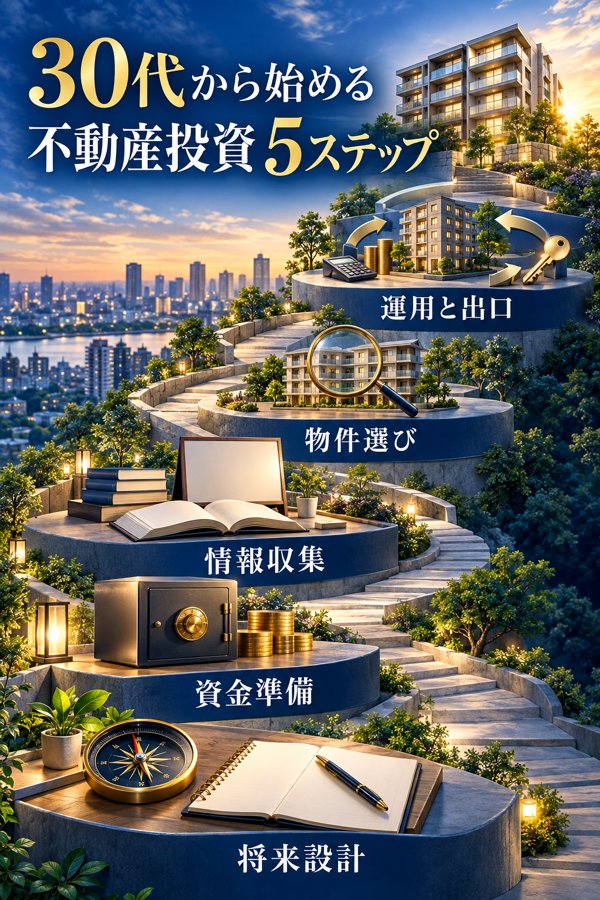
ここからは、30代の方が不動産投資に踏み出すときの流れを、順を追って紹介します。
Step1:将来設計の洗い出し
物件探しに入る前の準備として、最初に取り組みたいのが将来設計の見直しです。
少なくとも以下の項目については、自分なりの答えを出しておくと安心です。
- マイホームを買う予定の有無(購入時期・想定する価格帯)
- 家族の将来像(子どもを何人望むか・教育の考え方)
- 働き方の見通し(転職や独立を考えているか)
- 投資で目指すもの(老後の備え・セミリタイア・相続への対策)
方向性が定まらないまま物件を買ってしまうと、あとから計画を組み直す必要に迫られるおそれがあります。
Step2:手元資金の確保
広告などでは「全額ローンで購入可能」といったうたい文句を見かけることも多いものの、手元資金を入れずに始めるのは危うい面が大きいと捉えておくのが無難です。
購入前に、少なくとも下の表にある資金は用意しておくと安心です。
| 資金の種類 | 準備額の目安 |
|---|---|
| 購入時の諸費用 | 購入価格に対し7〜10%程度(税金・仲介手数料・登記費用など) |
| 予備の資金 | 家賃収入の3〜6ヶ月分(空室や修繕に備えるため) |
| 生活防衛資金 | 暮らしにかかる費用の6ヶ月分(投資用とは分けて確保) |
全額を借り入れで賄えると説明された場合でも、予備の資金を持たずに投資を始めるのは避けたほうがよいでしょう。
Step3:情報集めとセミナーの活用
本やWebの記事で知識を得るだけでなく、セミナーに足を運んで、現場の声に直接触れておくのがおすすめです。
- 特定物件の購入を強く迫ってこない
- いくつかの投資手法を比べながら説明している
- 質問できる時間がしっかり設けられている
当日中の決断を迫ってくるセミナーには、十分に注意してください。
「J.P.Returns(JPリターンズ)」では、基本の知識から融資の組み立て方まで身につく、無料のセミナーや個別相談を開催しています。
「住宅ローンと一緒に組めるの?」「今の年収でもスタートできる?」といった30代に多い悩みに、専門家が直接答えてくれます。
しつこい営業はないため、気軽な情報集めの場として活用してみてはいかがでしょうか。
\無料セミナーや個別相談の内容をJPリターンズ公式サイトで確認/
※融資の条件は、金融機関による審査や個人の信用状況によって変わります。
JPリターンズに対する評判や実績については、JPリターンズの口コミ・評判をまとめた記事をご覧ください。
Step4:投資物件の見極めと購入の決断
続いて、どのような物件を選ぶのか、判断の基準をはっきりさせておきましょう。
- 立地:人口の増減、再開発の予定、最寄り駅までの距離
- 築年数:新築の上乗せ価格を避けやすい築10〜20年の中古物件は、バランスをとりやすい選択肢
- 利回り:判断の材料には表面利回りより実質利回りを使う
- 管理状況:過去の修繕記録や管理組合の財務状態
1件目の物件では、大きな利益を狙うことより、大きなつまずきを避けることを重視するのがおすすめです。
購入する会社を比べるときは、入居率で比較したおすすめの不動産投資会社18選を見ると、上場区分や管理戸数、入居率を一覧で見比べられます。
Step5:保有中の運用と売却を見据えた計画
不動産投資は、物件を手に入れてからが本番です。
保有を始めてからは、次のような取り組みを続けていくことが重要になります。
- 毎月の収支(キャッシュフロー)のチェック
- 修繕積立金を計画どおりに積み立てること
- 市場の動きを追い、売り時を見極めること
- 確定申告などの税務手続きを適切に行うこと
さらに、買う段階で売却の時期と目標とする売値を決めておけば、出口戦略に一貫性を持たせやすくなります。
「記事を読んで関心は持てたものの、自分に当てはめるとどうなるのか知りたい」
「J.P.Returns(JPリターンズ)」では、年収や将来設計をふまえて、一人ひとりに合わせたシミュレーションを無料で受けられます。
借り入れできる金額の目安や、住宅ローンと両立させるプラン、具体的な物件の提案まで、30代向けのアドバイスを受けることができます。
\無料の個別相談をJPリターンズで予約【PR】/
※融資の条件は、金融機関による審査や個人の信用状況によって変わります。
まとめ
不動産投資という観点から見ると、30代は条件面で恵まれやすい時期だといえます。
借入の条件、物件を運用できる年数、リスクをどこまで受け止められるか——いずれの面でも好条件がそろいやすい年齢です。
とはいえ、年齢によるメリットを過信し、十分な検討をしないまま踏み出すことには注意が必要です。
なかでも住宅ローンとの両立やデッドクロスへの対策、サブリース契約に伴うリスクといった論点は、運用期間が長くなりやすい30代ほど将来への影響が大きくなります。
始めるかどうかの判断は、一人ひとりの人生設計によって変わってきます。
この記事で取り上げたポイントを参考に、最初はご自身の現状を一度洗い出すところから着手してみてください。
スタートの早さを競うより、適切な手順で取り組むことのほうが大切だといえます。
慌てる必要はありませんが、後回しにもせず、計画を立てたうえで最初の一歩を進めてみてはいかがでしょうか。
\融資を受けやすい30代は、不動産投資を検討しやすいタイミング/