「セゾンのリースバックを選んで、後から悔やむことはないだろうか」——そう迷っていませんか。
テレビCMで繰り返し目にし、公式サイトの説明にもひととおり目を通した。
住宅ローンの残りをまとめて片づけたい、老後への心配を減らしたい。
とはいえ、住まいという大切な財産を手放すとなれば、最後に背中を押してくれる客観的な根拠がほしいところです。本記事は、そうした段階で立ち止まっている方に向けてまとめました。
セゾンのリースバックを手がけているのは、クレディセゾンの100%子会社にあたる株式会社セゾンファンデックスです。契約の形は原則として「普通賃貸借契約」で、礼金・更新手数料・事務手数料・調査費用はいずれも0円とされています。
ここでは、国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月発行)で示されている7つのチェックポイントを物差しにして、セゾンの商品内容をできるだけ偏りなく確かめていきます。
読み終えるころには、ご家族と話し合う際に役立つ判断材料がひととおり手元にそろうよう構成しています。
\暮らし方に応じた無料特典をご用意!/
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
セゾンのリースバックの概要|提供元セゾンファンデックスの会社情報
株式会社セゾンファンデックスは、東証プライム上場企業である株式会社クレディセゾンの100%出資子会社で、セゾンのリースバックはこの会社が取り扱っている商品です。
この節では、親会社との資本のつながり、宅建業免許の取得状況、商品の中身について順にまとめます。
業者が信頼に足るかを見極める出発点として、目を通しておくと役立ちます。
クレディセゾンが100%出資する親子関係
東証プライムに上場する株式会社クレディセゾンが90,001株を保有しており(持株比率100%)、株式会社セゾンファンデックスはその完全子会社という位置づけです。
資本関係に注目する理由は、リースバックが自宅を売る契約と、借りて住むための賃貸借契約とを組み合わせた、長い付き合いになる取引だからです。契約先が事業を続けていけるか、財務の土台がしっかりしているかを事前に把握しておくことが大切になります。
宅建業の免許番号も、公式サイトの会社概要ページに掲載されています。
セゾンファンデックスの会社情報(公式サイトより)
| 区分 | 詳細 |
|---|---|
| 会社名 | 株式会社セゾンファンデックス |
| 設立日 | 1984年2月1日 |
| 資本金 | 45億9万8,000円 |
| 親会社 | 株式会社クレディセゾン(持株比率100%) |
| 宅地建物取引業免許 | 国土交通大臣(2)第9536号(有効期間2024年4月26日〜2029年4月25日) |
| 貸金業登録 | 関東財務局長(12)第00897号 |
| 本社 | 東京都豊島区東池袋三丁目1番1号 サンシャイン60 37階 |
免許番号にある「(2)」という表記は、宅建業免許がこれまでに更新されてきたことを表しています。
1984年に設立された金融会社で、宅建業免許の有効期間も公式の会社概要から確かめられます。
とはいえ、大手グループに属していることは、契約面での安心につながる要素のひとつにとどまります。商品の条件がご自身の状況に合っているかどうかは、切り離して検討する必要があります。
セゾンのリースバックが提供するサービス内容
セゾンのリースバックでは、自宅をいったんセゾンファンデックスへ売り、以後は借りる立場で住まいを変えずに暮らせる仕組みが用意されています。
賃貸借の契約形態は、セゾンファンデックスの公式案内上、原則「普通賃貸借契約」とされています。
公式サイトで紹介されている主なポイントは、以下のとおりです。
- 売却代金はまとめて一度に受け取れ、使い道に制限はない
- 売った後も住み慣れた家で暮らしを続けられる(マンションも利用可)
- 家の所有権が事業者へ移るので、固定資産税を負担しなくてよくなる
- マンションなら管理費や修繕積立金の負担も不要になる
- 普通賃貸借契約が原則なので、望む期間はずっと住める(更新手数料は不要)
- 将来、買い戻すこともできる
- 家財保険料は自己負担0円(加入できない物件も一部あり)
対象は戸建とマンション、事業用物件で、最短2週間で申込みから契約に至ると公式に案内されています。
サービス内容に関する疑問は、公式ホームページか、以下の窓口で尋ねることができます。
大手金融グループ傘下である強みと注意点
クレディセゾングループに属し、大手の金融資本を背景に持つ点は、取引先が事業を続けていけるか、信用に足るかという面で、ある程度安心できる要素といえます。
ただ、リースバックでは物件ごとに買取価格や賃料、契約の条件が個別に決まります。「大手なら大丈夫」という理由だけで決めてしまうと、判断の根拠としては足りないでしょう。
国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月発行)においても、いくつかの事業者から査定や条件の提示を受けて比べ、納得のいく方法を選ぶよう勧められています。
グループとしての信用力は判断材料のひとつと捉え、商品の中身については別に確認しておくと安心です。
国土交通省ガイドブックが示す「7つのチェックポイント」で読み解くセゾン
令和4年6月、国土交通省は「住宅のリースバックに関するガイドブック」を公表しました。消費者に向けて、7つのチェックポイントと4つのトラブル事例が示されています。
同ガイドブックは、特定の会社や商品に順位を付けるためのものではありません。利用者が契約前に押さえておきたい視点を、国が整理した指針という位置づけです。
ここからは、7観点それぞれをセゾンの公式情報と突き合わせ、1つずつ確かめていきます。
加えて、ガイドブックで注意喚起されているトラブル3事例を取り上げ、セゾンの商品の仕組みでどこまで防げそうかを多角的に見ていきます。
7チェックポイントの照合表|公式情報から見たセゾンの状況
令和4年6月発行時点の国土交通省ガイドブックに掲げられた7チェックポイントと、セゾンが公式に示している情報を並べて確認します。
7チェックポイント×セゾン 照合表
| ガイドブックが勧める確認事項 | セゾン公式で確認できる内容 |
|---|---|
| ①焦らず冷静に。契約をせかす営業の言葉をうのみにせず、家族と話してから決めると伝える | 営業日は平日のみ(9時〜17時30分)。問合せ後、簡易査定・面談を経て契約に至るまで最短2週間 |
| ②解約時に高額な費用が生じることもあるため、条件を確かめる | 公式サイトに記載なし/問い合わせて確認 |
| ③住み続ける期間中、毎月の賃料を払い続けられるか一度試算する | 賃料の算出方法は公表されていない(物件ごとの査定) |
| ④提示された売却価格について、複数社の意見を聞いてみる | 公式には触れられていない(一社の見積もりのみでも手続きできる運用) |
| ⑤買い戻せる時期(「いつまでに」)と価格(「いくらで」)を契約前に確かめる | 買い戻し(再購入)ができる旨を公式に記載。詳しい条件は公表なし/問い合わせが必要 |
| ⑥望む期間だけ住み続けられる契約になっているか確かめる | 原則は普通賃貸借契約(借地借家法第28条により、更新拒絶には要件がある) |
| ⑦設備が故障したときの修理の担い手や、修繕費・原状回復費の負担先を確かめる | 公式サイトに記載なし/契約書での確認が必要 |
7観点を見渡すと、セゾンの仕組みで対応できているといえるのは主に⑥(普通借家の採用)です。①②③④⑤⑦については、利用者自身が個別に確かめる必要があります。
会社の規模で安心かどうかを判断するのではなく、契約書をもとに一つひとつ確認していく姿勢が大切です。
想定トラブル|強引な勧誘とセゾンの体制
国交省ガイドブックのCASE1で取り上げられているのは、電話での執拗な勧誘、担当者による度重なる訪問、契約後に告げられた「キャンセル出来ない」という言葉、約400万円の違約金の請求といったトラブルです。
セゾンはクレディセゾン100%子会社として大手金融グループに属し、宅建免許「国土交通大臣(2)第9536号」を公開しています。営業窓口も平日に限られています。
こうした体制から、ある程度の信頼性や節度ある勧誘を期待しやすい仕組みとはいえます。とはいえ、勧誘をめぐるトラブルが起こらないとまでは断定できません。
「せかす営業トークに乗らない」「家族と話し合う時間をとる」「契約書を理解したうえで署名する」というガイドブックの原則は、相手がどの会社であっても同じです。
担当者の進め方に流されないよう、契約の前から準備を整えておくと安心です。
想定トラブル|家賃の合計が売却額を上回るケースとセゾンの仕組み
国交省ガイドブックがCASE2で紹介しているのは、月の家賃が約20万円、売却額が2,000万円で、10年住むと家賃の合計が売却額を超えると気付いて解約を申し出たものの、「キャンセル出来ない」との説得を受けたケースです。
セゾンでは、買取価格と賃料が契約前の面談や現地調査を経て、具体的な金額で示される流れになっています。
金額が示された段階で「住む予定の年数×月額賃料」を自分で計算しておくことが、同じようなトラブルを防ぐポイントです。
先に紹介したシミュレーション表(市場価格2,500万円→買取1,750万円→月額14.6万円→10年累計1,750万円)を参考に、ご自身の物件価格で試算表をつくり、家族と内容を共有したうえで契約に進むことを強くおすすめします。
想定トラブル|定期借家で再契約を断られるケースとセゾンの契約形態
国交省ガイドブックのCASE4には、定期借家契約によるリースバックで契約期間が終わる際に貸主が再契約を拒み、住まいを明け渡すしかなくなった事例が載っています。
セゾンでは普通賃貸借契約が原則とされているため、定期借家で生じやすい「期間が満了したら再契約できない」というリスクは、比較的小さく抑えられる設計です。
借地借家法第28条では、貸主が更新を拒む場合に正当事由が求められ、借りる側は法律によって守られています。
もっとも、どの物件・契約でも普通借家になるとは限りません。契約書に「普通賃貸借契約」と書かれているかどうか、ご自身の目で確かめておくことが大切です。
原則がそうであっても、個々の契約内容まで同じとは限らない点に注意が必要です。
セゾンのリースバックで気をつけたい弱点|どの事業者にも共通する論点とセゾン特有の論点
国土交通省がまとめた「住宅のリースバックに関するガイドブック」では、この取引で生じがちなリスクを、4つのトラブル事例と7つのチェックポイントに分けて示しています。
セゾンだけの問題ではなく、リースバックという仕組み全体にかかわる論点といえます。
ここからは、どの事業者でも起こり得るリスク4点と、セゾンを利用する際に特有の注意点とに分けて見ていきます。
一般的な売却に比べて買取額が下がりやすい点
リースバックで示される買取額は、仲介による一般的な売却額を下回る場合があります。
セゾン以外の事業者を選んでも同じように当てはまる点で、通常の売り方と比べると金額が抑えられる例が見られます。
価格が抑えられる理由は、賃貸物件として長く貸し出すことに伴うリスクや、将来ほかの買主へ転売するときにかかる費用、さらに見込んでいる利回りを、事業者が金額に反映させるからです。
見方を変えれば、転居をせずに済むこと、住まいに残る権利、最短2週間での現金化といったメリットの対価になっている、と考えることもできます。
時間をかけて仲介で高値を目指す道と、リースバックで早めに資金を得る道のうち、どちらがご自身の今後の暮らし方に合っているかを、最初に見比べておくことが大切です。
住む期間が長いと家賃の合計が売却額を超えるおそれ
国交省のガイドブックには、CASE2として、月々約20万円の家賃を払いながら住み、売却額は2,000万円だった方が、10年住むと支払総額が売却額を超えると気づいて解約を申し出たところ、キャンセルはできないと説き伏せられた事例が載っています。
先に示した試算でも、市場価格2,500万円の物件を70%で買い取り、利回り10%で家賃を設定した場合、10年分の家賃を合計すると買取価格の1,750万円とほぼ並びます。
住む期間が15年・20年と延びれば、支払う家賃の合計は受け取った代金を大きく超える計算になります。
契約する前に、「売却代金」と「月額家賃×住む予定の年数」を並べた比較表をご自身で作っておくことをおすすめします。
所有者でなくなることによる影響(相続・処分の自由)
リースバックを利用すると、住まいの所有者はセゾンファンデックスに切り替わります。
自宅はお子さまが受け継ぐ財産に含まれなくなり、売る・建て替える・担保に入れるといった判断を、今後ご自身で下すことはできなくなります。
買戻し権を使って取り戻す余地はあるものの、国交省ガイドブックも、買戻しは当たり前に認められる権利ではなく、条件によって左右される取り決めだと注意を促しています。
買い戻せる期間や価格、かかる諸費用は契約書にはっきり書き込んでもらい、大切に保管しておきましょう。
ご家族、とりわけ離れて暮らすお子さまや配偶者に相談しないまま話を進めると、のちに揉めごとへ発展するおそれがあります。
契約の前に家族で話し合う場を設け、意思を書面に残して共有しておくと安心です。
将来的に家賃が引き上げられるおそれ
借地借家法第32条は、税金などの負担の増減、建物の価格の変動、周辺にある似た建物の家賃との比較によって現在の家賃が不相当になったとき、貸す側・借りる側のどちらからでも、今後の家賃の増額や減額を求められると定めています。
言い換えると、契約を結んだあとで物価が上がったり固定資産税が増えたりと経済状況が変われば、家賃を上げるよう求められることも考えられます。
当事者同士の話し合いでまとまらなければ、最終的には裁判所が判断する仕組みになっています(同条第2項)。
なお、一定期間は家賃を上げないという特約を結んでいる場合は、その取り決めが優先されるとも定められています(第32条第1項ただし書)。
家賃の増減について契約書にどのような条項が置かれているかは、署名の前によく確かめておきたい点です。
セゾンならではの確認事項
セゾンを選ぶ場合に押さえておきたい点として、以下の3点があります。
- 公式には「全国対応」と案内されているものの、申込み前に取り扱い地域の確認があり、場所によっては対象にならない場合がある
- 受付は平日の9時〜17時30分で、土日祝は休業。週末に申込みや面談を済ませたい方は、日程の調整が求められる
- 住宅ローンが残っている場合は、売却額でローンを返し切れる「アンダーローン」であることが条件になる。売却額より残債が多い「オーバーローン」の場合は、任意売却など別の方法を検討する必要がある
別の手段|リ・バース60(リバースモーゲージ)が合うケース
住まいの所有権を今すぐ手放すことに抵抗がある方は、住宅金融支援機構「リ・バース60」も検討の対象になります。
もっとも、契約者が亡くなったあとは、相続人がまとめて返すか担保の住宅を売って返済する形になるため、自宅を相続財産として残せるかどうかは返済の方法次第です。
リ・バース60は満60歳以上の方を対象とした住宅ローンで、毎月支払うのは利息だけです。元金は、契約者の死亡時に相続人が一括で返すか、担保となっている物件を売却して返済します。
住宅金融支援機構が公表している情報では、利用者を対象とした2025年12月のアンケートで満足度は86%、申込実績は2026年3月末時点で累計8000件超となっています。また2025年度の申込みのうち約99%が、物件売却後に残った債務を相続人が負わない「ノンリコース型」を選んでいます。
リースバックとリ・バース60を比べると
| 比較項目 | リースバック(セゾン) | リ・バース60 |
|---|---|---|
| 取引の形 | 自宅を売って賃貸で借りる | 自宅を担保にした借入れ |
| 所有者 | 事業者へ移る | 本人のまま |
| 年齢の条件 | 公式サイトに年齢制限の記載なし | 満60歳以上(一部は50歳以上も利用可) |
| 毎月の負担 | 家賃 | 利息だけ |
| 元金の返済時期 | — | 契約者が亡くなった時点で一括(物件売却または相続人による返済) |
| お金の使い道 | 自由 | 住宅の取得・リフォーム・借換え・サ高住の入居一時金などに限られる(生活資金には使えない) |
| 合いやすい人 | 自宅を手放せる/早めにまとまったお金を用意したい | 所有権を当面は手放したくない/月々の負担を軽くしたい |
なおリ・バース60は、生活資金や投資用物件の購入資金には使えないことがはっきり示されており、用途は住まいに関係するものに限定されます。
生活費に幅広く充てたいなら、リースバックのほうが合うケースもあります。
※本記事で取り上げた数値(期待利回り・買取相場・買戻し倍率など)は業界全体のおおよその目安で、実際の契約条件は物件や地域、市況によって大きく変わります。最終的な条件はセゾンファンデックスを含めた複数の会社から見積もりを取って確かめ、契約の前にご家族や税理士、宅地建物取引士などの専門家へご相談ください。
セゾンのリースバックで得られる利点|0円の手数料・普通借家契約・4特典
本章では、公式に示されている4つの利点について、他社との違いにも触れながら確認していきます。
セゾンは事務手数料が0円、礼金も0円、更新手数料も0円、家財保険料も0円で、さらに固定資産税や管理費・修繕積立金を事業者側が負担する仕組みです。費用面がわかりやすくまとまった商品の一つと考えられます。
一括で受け取れる売買代金と自由な使い道
セゾンファンデックスが公式に案内している内容では、代金は一度にまとめて支払われ、用途も限定されていないと説明されています。
ローンの返済だけでなく、老後の生活費や事業の運転資金、相続への備え、医療や介護にかかる費用など、さまざまな目的に充てられます。
住宅ローンの残りを一度に完済したいと考えている方にとって、まとまった代金を一括で手にできる点は大きな意味を持ちます。
毎月のローン返済はなくなりますが、自宅の持ち主は事業者に移り、以降は賃料を払いながら住む形に切り替わります。
なお、売却で得たお金は退職金や年金と性質が異なり、税金の扱いも一人ひとりの状況によって変わってきます。
譲渡所得が発生するケースなどでは、税理士に相談することも視野に入れておくと安心です。
普通借家契約で長く住み続けやすい仕組み
前の章で説明したように、セゾンでは普通賃貸借契約が原則となっています。
借地借家法第28条では、貸主が更新を断るには正当事由が求められます。そのため借りる側は、契約期間が終わったことだけを理由に退去させられる心配が小さいといえます。
公式情報をもとに競合5社と見比べると、定期借家契約を基本とする会社も少なくありません。長く暮らしたい方にとって、セゾンが普通借家を採用している点は検討材料のひとつになるでしょう。
とはいえ、どんな場合でも住み続けられるわけではありません。家賃の滞納などの債務不履行があれば、一般の賃貸住宅と同様に契約解除の理由になります。
また、借地借家法第32条には借賃増減請求権が定められています。税負担の変化や、周辺にある似た建物の賃料の動きによっては、将来的に家賃の値上げを求められることもあり得ます。
家賃が今後も同じ金額のまま続くとは限らない点に気をつけてください。
抑えやすい諸費用|事務手数料や礼金、家財保険料などは0円
公式の案内をもとに、どの費用を誰が負担するのかをまとめると、以下のとおりです。
セゾンでかかる費用・かからない費用の一覧
| 費用の種類 | セゾンの場合 | 他社・一般的な傾向 |
|---|---|---|
| 事務手数料 | 0円 | 有料とする会社もある |
| 調査費用 | 0円 | 有料とする会社もある |
| 礼金 | 0円 | 有料とする会社もある |
| 更新手数料 | 0円(普通借家契約) | 一般の賃貸住宅では家賃1ヶ月分程度が多い |
| 家財保険料 | 0円(例外となるケースあり) | 借りる側が支払うことが多い |
| 固定資産税 | セゾンが負担(所有権が移るため) | リースバックでは通常、事業者が負担 |
| 管理費・修繕積立金 | セゾンが負担(マンションのとき) | リースバックでは通常、事業者が負担 |
| 保証会社の保証委託料 | 借主が負担 | 各社で共通 |
気をつけたいのは、賃貸借契約を結ぶ際に保証会社との保証委託契約が欠かせず、委託料は借主が支払う点です。
「すべて0円」というわけではありません。保証委託料や敷金など、契約の内容次第で家賃のほかにも費用がかかる場合があることを押さえておきましょう。
契約した人だけが使える4特典とプレミアムサービス
セゾンファンデックスの公式な説明では、契約者が「セコム・ALSOK・ハウスクリーニング・ホームネット」の中から選べるサービスのほか、駆けつけサービスや優待プログラムも用意されていると紹介されています。
こうした特典は契約後の暮らしを支える目的で設けられたものですが、リースバックで中心となるのは、あくまで買取価格と賃料のバランスです。
特典に惹かれて決めるのではなく、最初に買取価格や賃料、買戻しの条件が妥当かどうかを確かめ、そのうえで特典を比べるという順番を意識しましょう。
\自宅がいくらで買い取られるか、最初に確認する/
セゾンのリースバックの仕組みと条件|家賃設定・買い戻し・賃貸借の種類・取扱地域
「毎月の家賃はどの程度になり、買い戻しはどんな時期・金額で可能なのか」——リースバックを選ぶかどうかは、この点に大きく左右されます。
ここからは、家賃が算出される考え方、買い戻しの条件、賃貸借の種類(普通借家と定期借家の法律上の差を借地借家法の条文に沿って)、取扱地域と対象物件、諸費用、さらに査定額が適正かどうかの見極め方を、順番に見ていきます。
家賃の算出方法|買取価格と期待利回りから求める一般的な考え方
賃料をどのような式で算出しているのか、セゾンは公式には明らかにしていません。
契約に進む前に、示された買取価格と毎月の家賃から、何年住むつもりかに応じた家賃の合計額をご自身で計算しておくことが大切です。
※本記事の試算は、一般向けの解説で取り上げられることのある「買取価格×期待利回り÷12」という考え方を参考にしたもので、あくまで仮の条件に基づいて整理しています。
例として市場価格2,500万円の住まいを想定し、買取価格を70%、期待利回りを10%と置いて計算すると、結果は下表のとおりです。
家賃の試算例(市場価格2,500万円の物件・業界で一般に使われる目安の式による計算)
| 内容 | 金額 |
|---|---|
| 市場での価格 | 2,500万円 |
| 買取価格(70%で計算) | 1,750万円 |
| 年間の家賃(期待利回り10%で計算) | 175万円 |
| 月々の家賃 | 約14.6万円 |
| 家賃の10年間合計 | 約1,750万円 |
家賃を10年間払い続けると、合計額が買取価格とおおむね同じ水準に達する点は、押さえておきたい要素です。
長く住み続けることを前提にリースバックを検討するなら、買取価格・家賃・住むつもりの年数を組み合わせて、ご自身で計算しておくことが欠かせません。
買い戻しができる条件と価格の目安
セゾンファンデックスの公式案内には、売却した自宅を利用者が改めて買い取ることもできる旨が書かれています。一方で、買い戻せる期間や価格、かかる費用といった具体的な内容は、公式サイト上では示されていません。
具体的な条件は、契約の段階で個別に示される形です。
国土交通省のガイドブックは、買い戻しを当然に認められる権利ではなく、条件しだいで家を再び自分へ売ってもらうための取り決めだと説明しています。
買い戻しを見込んで契約するなら、買い戻せる期限と金額を、契約書にはっきり書き込んでもらうことが大切です。
リースバック全般では、買い戻すときの価格が売却時の価格より高く設定される例も見られます。
とはいえ、セゾンは買い戻し価格の具体的な水準を公式に示していません。買い戻しを望むなら、期限と金額を契約前に書面で確かめておきましょう。
買い戻しを判断の中心に置く方は、契約を結ぶ前に条件を書面で押さえておくと安心です。
普通賃貸借契約による借主の保護|借地借家法第26条・第28条が定めるポイント
セゾンが用いる「普通賃貸借契約」は、借地借家法(平成3年法律第90号)によって借主が手厚く守られる種類の契約です。
借地借家法のうち借家に関わる主な条文
| 条文 | 内容のポイント | 実際に生じる影響 |
|---|---|---|
| 第26条(更新等) | 期間が終わる前に更新を拒む通知がなければ、法律上の更新となる | 貸主から何も通知がなければ契約は続く |
| 第28条(更新拒絶の要件) | 貸主が更新を拒むには正当事由が求められる | 貸主が更新を断ることは容易ではない |
| 第30条(強行規定) | 借家に関する規定に反し、借主に不利となる特約は効力を持たない | 借主に不利な取り決めは効力を失う |
| 第32条(借賃増減請求権) | 経済情勢などの変化で家賃が相当でなくなったときは、増額・減額を求められる | 物価の動きなどにより家賃の引き上げを求められる場合がある |
なかでも押さえておきたいのは、第26条と第28条です。
借地借家法第26条第1項によれば、期間を定めた建物の賃貸借では、期間満了日より1年前の時点から、6ヶ月前の時点までに当事者が更新を拒む旨などを通知しないと、これまでと同じ条件で更新されたとみなされます(法定更新)。
加えて第28条は、貸主が更新を断ったり解約を申し入れたりする場合、正当の事由が認められなければ行えないと定めています。
正当事由があるかどうかは、貸主と借主それぞれが建物を使う必要性、これまでの賃貸借の経緯、立退料など財産上の給付を明け渡しの条件として借主に提示しているかといった事情を踏まえて判断されます。
言い換えると、普通賃貸借契約のもとでは、貸主が「今回で更新を打ち切る」と一方的に伝えるだけで退去が決まるわけではなく、正当事由が備わっているかが問われることになります。
定期借家契約と比べた差|借地借家法第38条が定める仕組み
定期借家契約とは、借地借家法第38条に定められている契約の形です。
第1項は、公正証書などの書面で契約を結ぶ場合に限って、更新しない旨の定めを置けるとしています。
また第3項により、貸主は契約を結ぶ前に、更新がなく期間の満了をもって賃貸借が終わることを記した書面を借主へ渡し、説明をおこなう義務を負います。
したがって、定期借家契約は期間が終われば当然に終了し、引き続き住むには貸主と再契約の合意を交わす必要があります。
再契約は、貸主と借主の双方が合意してはじめて成り立ちます。
セゾンのリースバックは普通賃貸借契約を基本としているため、定期借家契約で生じがちな「期間終了後に再契約を断られる」という懸念は、比較的小さく抑えやすい仕組みといえます。
国土交通省のガイドブックには、定期借家契約によるリースバックで、貸主に再契約を断られて退去を余儀なくされたケースも載っています。どの契約形態になるかは、見落とせない確認事項です。
取扱地域・対象となる物件・必要な費用
セゾンファンデックスの公式案内を見ると、取扱地域は全国とされています。
もっとも、申し込みの前に取扱地域かどうかの確認がおこなわれるため、場所によっては対象から外れることもあります。
対象となる物件は戸建・マンション・事業用物件で、公式にはマンションも取り扱う旨がはっきり示されています。
費用の内訳は以下のとおりです。
セゾンでかかる諸費用(公式サイトの情報)
| 費用の種類 | セゾン |
|---|---|
| 事務手数料 | 0円 |
| 調査費用 | 0円 |
| 敷金 | 公式に家賃1ヶ月分の預かりと記載 |
| 礼金 | 0円 |
| 更新手数料 | 0円 |
| 家財保険料 | 0円(物件によって加入不可の場合あり) |
| 固定資産税 | セゾンが負担(所有権が移るため) |
| マンションの管理費・修繕積立金 | セゾンが負担 |
| 保証委託料(保証会社) | 借主側が負担(プランにより異なる) |
事務手数料・調査費用・礼金・更新手数料・家財保険料などは0円となっている一方、敷金や保証委託料のように、契約の際に借主が支払う費用も含まれます。
なお、賃貸借契約を結ぶ際は保証会社との保証委託契約が条件となっており、定められた保証委託料は借主が別に負担する点に気をつけましょう。
さらに詳しく知りたい場合は、公式サイトか、以下の窓口で確かめられます。
土日に手続きを進めたい方は、申し込みや面談の日程を平日に合わせて組む必要があります。
査定額が適正かの見極め方|複数社に見積もりを依頼する意義
リースバックでは、提示された買取価格が市場価格と比べて適正かどうかも、見ておきたい点のひとつです。
国土交通省のガイドブックも、示された売却価格については複数の事業者から意見を聞くよう勧めています。
依頼先を一社に絞って判断すると、地域や築年数から見た相場と大きくかけ離れた金額を示されても、気づくのが難しくなるからです。
現に同ガイドブックのCASE3として紹介されたトラブルでは、市場で1億2,000万円ほどで取引される物件が、700万円で売却されてしまったと報告されています。
セゾンを検討する場合もほかの会社の場合も、少なくとも2〜3社に見積もりを依頼し、示された買取価格や家賃が相場から見て適正かを確かめておきましょう。
物件が同じでも、依頼する会社によって買取価格や家賃の条件に差が出る場合があります。
▶︎一括査定を使って複数社をまとめて比べたい方は、後半の競合5社との比較のセクションで取り上げる一括相談窓口を利用する方法も考えられます。
※本記事に掲載したシミュレーションや費用の情報は、公開されている情報や一般的な考え方に基づく参考情報です。個々の契約条件は、物件・地域・市況により大きく変わります。最終的な条件はセゾンファンデックスをはじめ複数の会社から見積もりを取って確かめたうえで、契約の前にご家族や税理士、宅地建物取引士などの専門家へご相談ください。
競合5社と並べた比較|各社の公式情報だけで整理した一覧表
ここでは、セゾンに加えて一建設「リースバックプラス+」、センチュリー21「売っても住めるんだワン」、SBIスマイル「ずっと住まいる」、インテリックス「あんばい」の計5社を取り上げ、契約の種類・対応エリア・扱う物件・費用負担・買戻しの可否という5つの観点で見比べます。
掲載している内容は、各社の公式商品ページで確認できるもの(契約の種類、エリア、物件、費用、買戻しができるかどうか)に限っています。
5社の一覧|契約の種類・エリア・物件種別・費用・買戻しの比較
5社の比較一覧(出典は各社の公式情報)
| 比較項目 | セゾン | 一建設「リースバックプラス+」 | センチュリー21「売っても住めるんだワン」 | SBIスマイル「ずっと住まいる」 | インテリックス「あんばい」 |
|---|---|---|---|---|---|
| 契約の種類 | 普通賃貸借契約が原則 | 3プラン制で定期賃貸借・普通賃貸借を選べる | 定期建物賃貸借契約 | 普通賃貸借契約 | 定期借家契約(再契約にも対応) |
| 対応エリア | 全国(一部に対象外の地域あり) | 公式に記載なし/個別に確認 | 全国(エリアや建物の状況によっては取扱不可の場合あり) | 公式に記載なし/個別に確認 | 公式に記載なし/個別に確認 |
| 取扱物件 | マンション・戸建・事業用 | 戸建・マンションのほか収益物件・工場・倉庫 | マンション、戸建、土地、一棟ビル、収益不動産、住居兼事務所 | マンション・戸建 | 公式に記載なし/個別に確認 |
| 費用負担 | 事務手数料、調査費用、礼金、更新手数料、家財保険料が0円/保証委託料は借主側の負担 | 敷金、礼金、仲介手数料、更新料はかからない(仲介手数料は買主に対するものを指す) | 公式に記載なし/個別に確認 | 長期リースバックの場合、事務手数料、礼金、更新料が0円/敷金は発生 | 賃貸のスタートから2ヶ月間は家賃0円の案内あり(予告なしで終了となる可能性あり) |
| 買戻しの可否 | 再購入に対応(詳しい条件は公式で非公開) | 買戻しプランでは売却価格と同じ金額で買い戻せる(諸経費は買い戻す際に借主が負担) | 公式に記載なし/個別に確認 | 一定期間は優先して買い戻せる(売買価格はあらかじめ契約書に記載) | 公式に記載なし/個別に確認 |
| 申込〜契約の期間目安 | 最短で2週間 | ラクいえ売却なら最短3日 | 公式に記載なし/個別に確認 | 仮査定から資金化まで最短1週間 | 公式に記載なし/個別に確認 |
公式に示された条件を見比べてみると、どの会社が合うかは利用の目的によって変わってきます。
住み続けることを重視する場合は普通借家を採っているセゾンとSBIスマイルが候補になり、短い期間の利用で買い戻すことを重視する場合は、一建設の「買戻しプラン」が売却時と同じ価格で買い戻せる旨を公式に示しています。
入居当初の家賃負担を抑えたい方に向けては、インテリックスが家賃0円となる期間を2ヶ月設けると案内しています。
普通借家と定期借家|契約形態を選ぶときの考え方
住み続ける期間を長く考えるなら普通借家、買い戻すまでの短い期間だけ住む想定なら、定期借家に優遇プランを組み合わせる方法も考えられます。
普通借家の場合は借地借家法第28条が定める正当事由が求められるため、貸主の都合だけで更新を断ることは難しくなります。
これに対して定期借家は、期間が満了すると契約がそのまま終わる仕組みで、再契約できるかどうかは貸主の判断に左右されます。
比較から見えるセゾンの長所と短所
各社の公式情報と見比べたうえで、セゾンの長所と短所をまとめると以下のとおりです。
- 長所: 普通賃貸借契約が原則/0円とされる費用項目が多い/クレディセゾンの100%子会社という信用面/全国が対象(一部対象外あり)
- 短所: 買戻し価格の算出方法や水準が公式に示されていない/賃料の算出方法も公開されていない/受付は平日9時〜17時30分で土日祝は休み
条件が公式に載っていないからといって、内容が不利だとは限りません。物件ごとの個別査定を通じて条件を決める運用になっているためです。
気になる点がある場合は、問合せの際に具体的な条件を確かめておくと安心です。
\まずはセゾンで1社目を確保!/
セゾンのリースバックを申し込む流れ
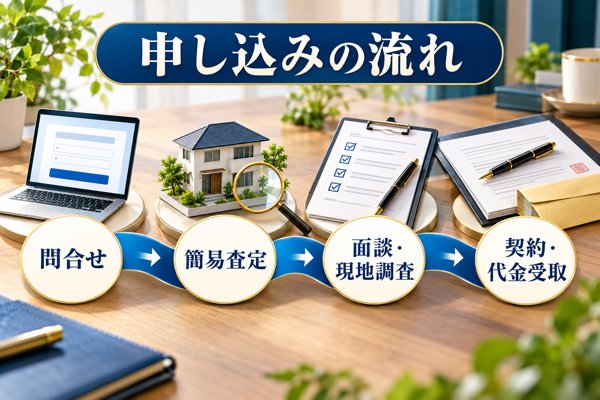
Webからの問合せ、簡易査定、面談と現地調査、契約と代金の受け取りという4ステップで進むのが、セゾンのリースバックの基本的な流れです。公式サイトでは、最短2週間で契約に至るケースがあると案内されています。
ここからは、申し込んでから入金に至るまでの流れを4ステップに分け、公式に示された情報をもとに順に確認していきます。
問合せから契約締結に至る4ステップ
セゾンファンデックスが公式に案内している4ステップを、順番に見ていきましょう。
Webからの問合せは24時間いつでも受け付けており、電話の場合は平日9時〜17時30分が受付時間です。受け付け後、すぐに1次連絡があります。
物件の査定結果をもとに、買取価格と家賃のおおよその金額が示されます。期間は数日〜が目安です。
担当者との面談と現地の確認を経て、買取価格と家賃の正式な金額が示されます。問合せからの期間は1〜2週間が目安です。
売買契約および賃貸借契約を交わした後、売買代金の振込を受けます。所要期間はトータルで最短2週間とされています。
なお、STEP4で賃貸借契約を結ぶ際は保証会社と保証委託契約を交わすことが求められ、選ぶ契約プランによって決まる保証委託料は借りる側が負担します。
準備しておきたい書類と審査で見られる点
必要な書類は契約の段階で個別に案内されます。一般的なリースバックでは、たとえば次のような書類を用意することが多いようです。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 登記識別情報通知、または不動産の権利証
- 住宅ローンが残っているときは、残高を示すローン残高証明書
- 対象物件に届く固定資産税の納税通知書
- マンションであれば、管理規約と重要事項に係る調査報告書
審査では一般に、住宅ローンの残りが売却価格を上回らない「アンダーローン」の状態であることが条件とされます。
原則として連帯保証人を立てる必要はない一方、保証会社との保証委託契約は欠かせません。
\24時間Web受付|最短2週間/
リースバック利用前によくある質問(FAQ)
住宅ローンの返済中でも申し込めますか?
多くの場合、売却代金で住宅ローンを完済できる「アンダーローン」の状態であることが前提になります。
売っても残債が残ってしまう「オーバーローン」の状態では、任意売却など別の方法もあわせて検討することになります。
個別の可否については、セゾンファンデックスへ直接問い合わせて確かめてください。
住み続けられる期間はどのくらいですか?
セゾンでは普通賃貸借契約が原則となっているので、借りる側が望む限り契約を更新できる仕組みです。
貸す側が更新を断るには、借地借家法第28条にもとづく正当事由が求められます。
もっとも、期限なくいつまでも住めると決まっているわけではありません。家賃の未払いなどの債務不履行が起きれば、一般の賃貸住宅と同じく契約解除の理由になります。
買戻しにはどの程度の価格がかかりますか?
買戻し価格について、セゾンの公式情報ではどの程度の水準になるかが示されていません。
公式サイトには改めて買い取れる旨の案内がある一方で、買戻しができる期間や価格、かかる諸費用は契約の際に一件ごとに提示される形です。
リースバック全般で見ると、売ったときの価格より買戻し価格のほうが高くなる例も見られます。
セゾンの場合は具体的な価格水準が明らかにされていないため、契約を結ぶ前に条件を書面で確かめておくと安心です。
対応エリアは全国ですか?
対応エリアは公式上は全国となっているものの、申込みの前に取り扱いエリアの確認が行われる旨が明記されています。地域や物件の状況次第では、利用できないこともあります。
ご自身の物件が対象になるかどうかは、問合せ窓口で確かめてください。
家賃の支払いが滞った場合はどうなりますか?
一般の賃貸住宅と変わらず、家賃の未払いが続けば督促を受けたり、契約解除や明渡しを求められたりするおそれがあります。
実際の対応は契約の中身や未払いの程度によって変わります。支払いを続けられそうにないときは、なるべく早めに相談することをおすすめします。
未払いが長引いた場合、一般の賃貸と同じように債務不履行と判断され、契約の解除に至ることも考えられます。
契約の前に、家賃を払い続けられるかどうかを試算しておきましょう。
退去の際に費用は発生しますか?
退去のタイミングでは、原状回復のための費用を求められることがあります。
借主が負担する範囲は契約ごとに違うので、原状回復義務がどこまで及ぶのかを契約書で確かめてください。
国交省ガイドブックでも、確認しておきたい事項のポイント⑦として取り上げられています。
※本記事で取り上げた数値(買取相場や期待利回り、買戻し倍率など)は、業界で一般的とされる目安です。実際の契約条件は物件や地域、市況によって大きく変わります。最終的な条件はセゾンファンデックスを含む複数社から見積もりを取って確かめ、契約の前にはご家族や税理士、宅地建物取引士などの専門家に相談してください。
まとめ|セゾンのリースバックが合う人と合わない人
ここまで、国交省のガイドが示す7観点に沿った確認と、競合5社との比較を進めてきました。最後に、セゾンのリースバックと相性がよいと考えられる方と、他社や別の方法も視野に入れたほうがよい方を、それぞれ整理します。
- 大手であるクレディセゾングループの信用力に安心感を求める方
- 借地借家法第28条による保護のもとで、普通賃貸借契約を結んで長く住み続けたい方
- 礼金・事務手数料・調査費用・更新手数料・家財保険料といった諸費用の負担を軽くしたい方
- セコム、ALSOK、ハウスクリーニング、ホームネットなどから選べる契約者特典を魅力に感じる方
- アンダーローンであることを前提に、売却代金をまとめて受け取り、住宅ローンの残りを一度に完済したい方
- 全国を対象とするリースバックを候補にしたい方。ただ、対応していない地域も一部にあるため、ご自宅が対象になるかは前もって問い合わせておくと安心です。
- お子さまに自宅を遺したい方 → リ・バース60、または通常の売却と住み替えの組み合わせも候補に
- 売却見込価格よりも住宅ローン残債が多いオーバーローンの方 → 任意売却とリースバックの両方を扱う専門会社も選択肢に
- 一定の期間だけ住み、のちに買い戻すつもりの方 → 売却価格と同額での買戻しを明示している一建設「リースバックプラス+」の買戻しプランと見比べる
- 毎月の家賃負担をできるだけ軽くしたい方 → 周辺の賃料相場より安価と案内しているSBIスマイル「ずっと住まいる」や、フリーレントが契約から2ヶ月つくインテリックス「あんばい」とも見比べる
- 週末に相談や申込みを済ませたい方 → セゾンの営業は平日のみのため、土日も受け付けている事業者と比べると日程を組みやすくなります
決断の前に進めておきたい行動を、チェックリストの形でまとめました。
- 配偶者や同居の家族、離れて暮らすお子さまと話し合い、リースバックを選ぶことに家族の同意を得ておく
- 国交省「住宅のリースバックに関するガイドブック」(令和4年6月発行)にある7つのチェックポイントに、ご自身の契約内容を照らし合わせる
- セゾンのほか2〜3社にも見積もりを依頼し、買取価格や賃料、買戻しの条件を書面で並べて確認する
- 住む予定の年数に月額賃料を掛けて家賃の総額を見積もり、売却代金との差を家族にも伝えておく
- 署名の前に、家族や宅地建物取引士、税理士、弁護士といった第三者に契約書の内容を確認してもらう
- セゾンのリースバックは、クレディセゾンが100%出資する子会社のセゾンファンデックスが提供しています
- 契約は原則として普通賃貸借で、借地借家法第28条が定める更新拒絶の要件によって法的に守られる仕組みです
- 事務手数料や調査費用、礼金、更新手数料、家財保険料は0円で、固定資産税や管理費、修繕積立金もセゾン側が負担します
- 一方で、買取価格と賃料は物件ごとの査定で決まるため、示された条件をもとに家賃の総額と売却代金を比べておくことが大切です
- 長く住むつもりであれば、支払う家賃の合計が売却代金を超えるおそれがないか、事前に試算しておきたいところです
- 国交省のガイドにある7観点のうち、契約形態については普通借家を採用している点が大きな判断材料になります
- 残る6点は、契約書をもとに読者ご自身で一つずつ確かめる必要があります
- セゾンだけで決めずに2〜3社の見積もりを書面でそろえて見比べることが、納得のいく選択につながります
\まずは数字で比べてみましょう!/