理想に近い住まいとようやく出会えたものの、現在の自宅には住宅ローンの残債がある。
旧居の買い手が決まる前に新居を購入すれば、仮住まいを挟まずに引っ越せます。とはいえ、2本のローンを並行して返済する「ダブルローン」に踏み切ってよいのか——住み替えを検討している方の多くが、ここで判断に迷われます。
先に要点を述べると、ダブルローンを使った住み替えが向いているかどうかは、「借入できる年収・年齢」と「旧居が売れる見通し」という2軸でおおむね見極められます。
この記事では、調査データや公的な規定を根拠として、ダブルローンを利用するための条件、ほかに取れる選択肢、税制特例の選び方、家計が立ち行かなくなる目安までを、実務に即してまとめています。
住み替え時のダブルローンの基本|住宅ローン2本を同時に返す仕組み
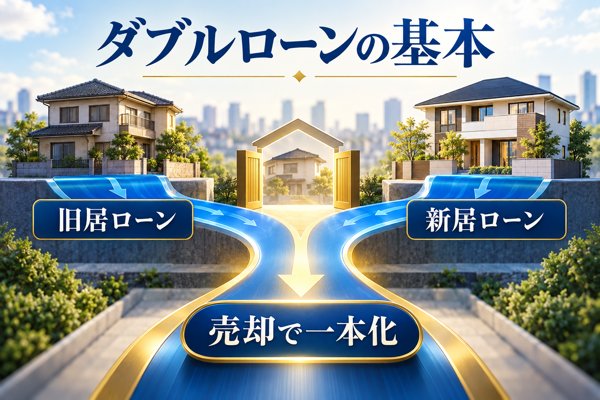
住み替えの場面でよく聞く「ダブルローン」は、買い替えの途中で一時的に生じる状況をまとめて呼ぶ言葉であり、民間金融機関や住宅金融支援機構にこの名前の融資商品があるわけではありません。
言葉が指す範囲や生じる条件を、はじめに確認しておくことが大切です。
この節では、ダブルローンの意味、生じやすい代表的な場面、住み替えを担う買い替え世帯の実態を示すデータを順に取り上げます。
ダブルローンが意味する状態(2本の住宅ローンを同時に返済する期間)
返済中の住宅ローンが残る家を手放さないまま、新しい住まいを買うために別の住宅ローンを借り入れ、2本のローンを同時に返していく状況をダブルローンと呼びます。
金融機関が用意している特定の商品名ではなく、住み替えの過程で一時的に生じる「財務上の状態」に付けられた呼び名です。
典型的なのは、今の家を売るより先に新しい家を買う「買い先行」型の住み替えです。
売却が成立するまでの間は、旧居に残る借入と新居で借りたローンの両方を返済し続ける形になります。
旧居が売れて残っていた借入を一括で返済できた段階で、ダブルローンの状態から抜け出せます。
審査の場面では、今あるローンの返済がこの先も続くことを前提に、新たな借入による返済の上乗せを申込者がまかなえるかどうかを金融機関が見極めます。
判断の中心となるのは完済時年齢と返済負担率の2つの項目で、詳しくはダブルローンの利用条件と審査の基準で解説します。
見込まれる期間は数ヶ月から1年程度と短めですが、旧居がなかなか売れない場合は家計の負担が急に膨らみます。
ダブルローンになりやすい3つの場面(買い先行での住み替え・セカンドハウスの購入・親族が住む家の購入)
買い替えで先に新居を買うケースのほかにも、ダブルローンになる場面はあります。
主な3つのケースを以下にまとめます。
- 買い先行での住み替え(もっとも多いケース。旧居の売却前に新居を買う)
- セカンドハウスの購入(別荘や週末に使う住まいを買うとき。セカンドハウスローンという専用商品を利用する例が多い)
- 親族が住む住宅の購入(親や子どもの住まいを買うとき。親族居住用住宅ローンなどを利用)
このうち本記事が主に取り上げるのは、買い先行の住み替えに伴うダブルローンです。
売る時期と買う時期が一致しない限り、2本のローンを同時に抱える期間はどうしても生じます。
セカンドハウスや親族向けの住宅は、購入した本人が普段暮らす家ではないため、住宅ローン控除が使えない点で住み替えとは大きく違います。
例として、今の自宅を手放さずに別荘を買い足すケースでは、別荘のローンについて住宅ローン控除は適用されません。
本記事の中心は住み替えに伴うダブルローンですが、セカンドハウスや親族居住用住宅の購入で別のローンを重ねる場合も、利用条件や審査基準に対する考え方は変わりません。
異なるのは主に「住宅ローン控除をどう扱うか」と「専用商品を用意している金融機関かどうか」の点に絞られます。
買い替え世帯の実像(令和7年度住宅市場動向調査が示すデータ)
住み替えで新しい住まいを手に入れる買い替え世帯がどのような状況にあるのか、国土交通省「令和7年度 住宅市場動向調査」のデータから見ていきます。
どんな世帯が買い替えに踏み切っているかを知っておくと、ダブルローンを検討するうえでの手がかりになります。
分譲集合住宅・二次取得者を中心とした買い替え世帯の姿
| 種別 | 二次取得者の平均年齢 | 住宅ローン減税の適用率 | 年間の返済額 | 返済負担率 |
|---|---|---|---|---|
| 分譲集合住宅 | 61.7歳 | 83.5% | 169.7万円 | 17.7% |
| 分譲戸建住宅 | 48.1歳 | 85.1% | 148.7万円 | 20.6% |
| 既存(中古)集合住宅 | 58.5歳 | 59.3% | 111.3万円 | 17.0% |
分譲集合住宅における二次取得者の平均年齢は61.7歳で、この数字は買い替えを決めるうえで見逃せない意味を持ちます。
完済時年齢は80歳未満を上限とする金融機関が一般的なため、61.7歳で買い替えるなら新居のローンを約19〜18年以内で組むことが求められるためです。
期間を短く設定すれば月々の返済額は大きくなるので、ダブルローンを抱える間の家計はいっそう苦しくなります。
買い替え世帯は住宅ローン減税を利用している割合も高く、分譲集合住宅を取得した世帯では84.1%が減税の適用を受けています。
ダブルローンを選択するときも、新居で住宅ローン控除を使えるように、税制特例どうしの併用可否を前もって確かめておくことが大切です(H2-8で詳しく解説します)。
ダブルローンの弱点と「ダブルローン地獄」に陥る典型例
「ダブルローン地獄」という言葉を見かけて、急に心配が膨らんだ方もいらっしゃるでしょう。
二重返済で家計が苦しくなるのは、旧居がなかなか売れない、見込んだ金額で売れない、買主のローン審査が通らない、既存の金融機関から許可を取り消される、といった出来事が重なった場合です。
ここでは、ダブルローンの弱点を典型的な4つの失敗例に分けて、事前に表れやすいサインと対処法をあわせて紹介します。
失敗パターン①|旧居が売れ残り、査定額と成約額に開きが出る
典型的なのが、旧居の査定額をそのまま売れる金額とみなして資金計画を立てたところ、成約額が査定額をかなり下回り、想定していなかった手元資金の持ち出しが生じるケースです。
査定額とは、不動産会社が売却の依頼を受けることを目的に提示する見込みの金額で、その金額で売れることを裏づけるものではありません。
相場よりも高すぎる査定額で売り出すと、購入希望者が現れにくく、売れるまでの期間がずるずると延びていきます。
売却が長引けば、2本のローンを並行して返す期間も予定より長くなり、家計への負担が重くなります。
- サイン: 複数の査定書のうち1社だけが際立って高い金額を出している/媒介契約から1ヶ月が過ぎても内覧の申し込みがない
- 対処法: 複数社に査定を依頼して相場感をつかむ/媒介契約後1〜2ヶ月たっても反応が乏しいときは売り出し価格の修正を考える
- 参考: 査定の進め方については旧居の売却タイミングとダブルローン期間の短縮策をご覧ください
各社の査定額にばらつきが大きいときは、極端に高い数字を出した会社が「まず媒介契約を取りたい」という狙いで金額を上乗せしていることも考えられます。
記事のはじめでも述べたように、ダブルローンを選んでよいかを見極めるうえで何より重要なのは、旧居が実際にいくらで売れるかをつかむことです。
まずは複数社の査定額を並べて比べるところから始めましょう。
失敗パターン②|買主の審査不通過で決済がずれ込み、二重の返済が長引く
旧居の買い手が決まって売買契約を結んだあとでも、買主が住宅ローンの審査に落ちれば、契約は白紙に戻ります。
予定していた決済日が後ろにずれ、二重返済の期間が長引くことになります。
売買契約には「ローン特約」が盛り込まれており、買主に解除する権利が認められているため、審査落ちは売主の側で食い止めにくいリスクといえます。
特約で定めた期限までに融資の承認が下りなければ、買主は契約を白紙に戻すことができ、売主は受け取った手付金を返すことになります。
- サイン: 契約を結んだあと、ローン特約の期限が近づいているのに買主側から審査状況の連絡が来ない
- 対処法: 契約時点で買主が事前審査を通っているかを確かめる/買主の頭金の額や年収倍率に無理がないかを見る/ほかの購入希望者を控えとして確保できる仲介会社に依頼する
- 参考: 売却活動の進め方については旧居の売却タイミングとダブルローン期間の短縮策をご覧ください
事前審査に通った買主でも、本審査で否決されることは一定の割合で起こります。
仲介会社が購入希望者を複数同時に確保しているか、契約が解除された場合の次の手を用意しているかを、依頼前に確かめておくと安心です。
失敗パターン③|旧居を貸し出そうとして残債の一括返済を迫られる
旧居がなかなか売れずにいると、「人に貸して家賃で毎月の返済の足しにしたい」という考えが浮かぶ方もいます。
ところが、この方法は原則として金融機関が定める融資の条件に反します。
住宅ローンは、借りる本人が自分で住む家を取得するための資金として貸し出されるもので、他人に貸すことは融資条件への違反にあたります。
金融機関の了承を得ないまま貸し出していたことが発覚すると、残債の一括返済を求められるおそれがあります。
転勤や介護など避けられない理由があるときは、前もって金融機関に相談することで、賃貸への切り替えを認めてもらえる場合もあります。
とはいえ、「売れないので家賃収入がほしい」という二重返済中の事情は、原則として「やむを得ない事情」とはみなされません。
- サイン: 旧居の売却のめどが立たず、毎月のやりくりが厳しくなって「貸して家賃で埋め合わせる」方法を考え始めている
- 対処法: 貸し出す前に金融機関へ相談する/了承なしに貸し出さない/売却が長引きそうだと感じた時点で、買取や価格の見直しといった別の手立てを検討する
- 参考: ほかの選択肢の比較についてはダブルローンが難しい場合の代替手段5選をご覧ください
賃貸に回すと税金のうえでも所得の区分が変わるため、確定申告で対応することになります。
金融機関の許可なく貸し出すと契約違反となり、ローンの一括返済を求められるうえ、信用情報にも傷がつくおそれがあります。
失敗パターン④|返済年数を伸ばしすぎて完済が老後にずれ込む
二重返済中の月々の支払いを軽くしようと、新居のローンを返済期間35年で借りた結果、完済のタイミングが老後の暮らしの資金を圧迫してしまうケースです。
例を挙げると、50歳で新居のローンを35年返済で借りた場合、完済するのは85歳です。
完済時年齢の上限を80歳未満に設定している金融機関が多く、こうした借り方では審査の時点で認められない可能性が高いでしょう。
もし審査に通ったとしても、退職後に年金収入から毎月の返済を続けるのは負担が重く、老後の資金計画に響きます。
- サイン: 二重返済中の月額を減らしたい一心で、返済期間をできるだけ長くしようとしている/完済時の年齢が75歳超となる計画を立てている
- 対処法: 退職を予定している年齢から逆算して完済年齢を決める/退職金や年金で賄いきれない返済額にはしない/返済期間を短くすることも視野に入れる
- 参考: 完済時年齢の一般的な水準については完済時年齢(80歳未満を採用する金融機関が最多)をご覧ください
40代以上で新居のローンを借りるなら、完済時の年齢から逆算して返済期間を決めるのが現実的です。
退職金で残りのローンをまとめて返すつもりなら、受け取れる退職金の見込みと残債の額が釣り合うかを前もって計算しておきましょう。
4つの失敗例に共通するサインの確認リスト
4つの失敗例に共通して表れやすいサインをまとめました。
買い替えを考え始めた早い時期に自分で確認しておくと、ダブルローン地獄に陥るのを防ぎやすくなります。
- 旧居の査定を1社にしか頼んでおらず、高めに出た数字をもとに資金計画を立てている
- 「半年以内には売れるだろう」と旧居の売却を楽観的に見込んでいる
- 二重返済中の毎月の返済額が年収の40%以上になる計画を立てている
- 返済を終える年齢が75歳を超える見通しになっている
- いま借りている金融機関にまだ相談していない
- 旧居が売れなかったときの別の手立て(買取、売却価格見直し、賃貸借り換えなど)を用意していない
- 「いざとなれば人に貸せば何とかなる」と考えている
2つ以上に心当たりがあるなら、ダブルローンに踏み切る前に、査定の取り直し、返済計画の点検、いま借りている金融機関への相談を済ませておくことを強くおすすめします。
買い替えでもっとも陥りやすい落とし穴は、査定額と実際に売れる価格とのずれです。
ダブルローン中の家計負担を試算|破綻に至るラインの目安
旧居と新居の毎月の返済額に、固定資産税や修繕費といった維持コストを足し合わせたものが、ダブルローン中に家計が背負う負担の総額になります。
売却が長引いたときに負担がどこまで膨らむかを数値で把握しておくと、ダブルローンを選ぶかどうかを見極めやすくなります。
ここでは旧居の残債と新居の借入額について代表的な例を設定し、期間を3ヶ月・6ヶ月・1年の3段階に分けて、負担の累計と家計への影響を見ていきます。
計算の前提条件(旧居の残債1,500万円/新居の借入3,500万円/金利1.5%/元利均等)
今回の試算では、次のような条件を置いています。
計算に用いた条件
| 条件 | 旧居(返済中のローン) | 新居(これから組むローン) |
|---|---|---|
| 元金 | 1,500万円 | 3,500万円 |
| 年利 | 1.2% | 1.5% |
| 返済年数 | 残25年 | 35年 |
| 返済の方法 | 元利均等返済 | 元利均等返済 |
| 毎月の返済額 | 57,899円 | 107,165円 |
旧居と新居を合わせた毎月の返済額は、57,899円 + 107,165円 = 165,064円/月 となります。
さらに、旧居・新居のそれぞれで管理費や修繕積立金、固定資産税がかかるため、実際に家計から出ていくお金は返済額を足した金額より多くなります。
3ヶ月・6ヶ月・1年それぞれで積み上がる返済額の累計
ダブルローンが続く長さごとに、返済額がいくら積み上がるかを計算しました。
期間ごとに見た負担の累計(毎月165,064円で計算)
| ダブルローンの期間 | 毎月の返済(旧居+新居) | 返済額の累計 |
|---|---|---|
| 3ヶ月 | 165,064円 | 約49.5万円 |
| 6ヶ月 | 165,064円 | 約99.0万円 |
| 12ヶ月(1年) | 165,064円 | 約198.1万円 |
毎月の返済は旧居57,899円と新居107,165円で計165,064円。この状態が6ヶ月に及べば約99万円、1年に及べば約198万円が家計に上乗せされます。固定資産税や修繕費などは、この金額とは別にかかります。
旧居が3ヶ月以内に売れれば上乗せ分は約49.5万円にとどまるものの、半年なら約99万円、1年なら約198万円と、期間が延びるほど一気に膨らんでいきます。
買い替えの現場では、旧居が売れるまでに半年〜1年を要することも少なくありません。資金計画を立てる段階で、売却が長引くケースもあらかじめ想定に入れておくことが重要です。
世帯年収ごとに見た家計の限界ライン(年収700万円/900万円/1,100万円で比較)
月額165,064円のダブルローン返済が家計にどの程度響くのかを、世帯年収ごとに見ていきます。
住宅ローンの返済額は、年間に直すと198.1万円です。
世帯年収ごとの返済負担率(住宅ローン年198.1万円で計算)
| 世帯年収 | 住宅ローンの年間返済額 | 返済負担率(住宅ローン分) | 一般的な上限35%までの余地 |
|---|---|---|---|
| 700万円 | 198.1万円 | 28.3% | 上限35%まで残り6.7ポイント |
| 900万円 | 198.1万円 | 22.0% | 上限35%まで残り13.0ポイント |
| 1,100万円 | 198.1万円 | 18.0% | 上限35%まで残り17.0ポイント |
世帯年収700万円のケースでは、住宅ローンだけで返済負担率が28.3%に達します。ほかに借入があると、一般的な上限とされる35%を上回る可能性があります。
世帯年収が900万円や1,100万円であれば、ほかの借入を含めてもいくらか余力は残ります。とはいえダブルローンが1年を超えて続くと累計の負担は200万円を超え、教育資金や老後に向けた積立に影響が出かねません。
実務上の目安としては、ダブルローンの期間が6ヶ月を超えそうな場合、売り先行やほかの方法を本格的に比較検討するのが望ましい、というのが業界で一般的な考え方です。
売却が長引いたときの対処法(買取への切り替え・価格の再設定・金融機関への相談)
旧居がなかなか売れないときに検討できる対応策をまとめます。
- 売出価格の再設定(仲介会社と話し合い、相場に沿った価格へ調整する)
- 仲介から不動産会社の買取への切り替え(価格は下がりやすいものの、早く現金化できる)
- 返済中のローンを借りている金融機関への相談(一定期間を利息のみの返済にする、返済を猶予してもらうなどの交渉)
- 買取保証付きの仲介サービスを使う(決められた期間内に売れなかった場合に買い取ってもらえる約束付き)
買取に切り替えると、売却価格は仲介で売る場合の60〜80%程度に下がるのが一般的です。それでもダブルローンの解消を最優先するなら、早く現金化できる点は大きな利点になります。
金融機関には、売却の長期化が見えてきた時点でなるべく早めに相談すると、返済猶予や条件変更といった選択肢を検討しやすくなります。
いずれにしても、買取への切り替えや価格の見直しを考える出発点になるのは、旧居が今どのくらいの価格で売れそうかという現実的な相場の把握です。
ダブルローンの利用条件と審査で見られる基準
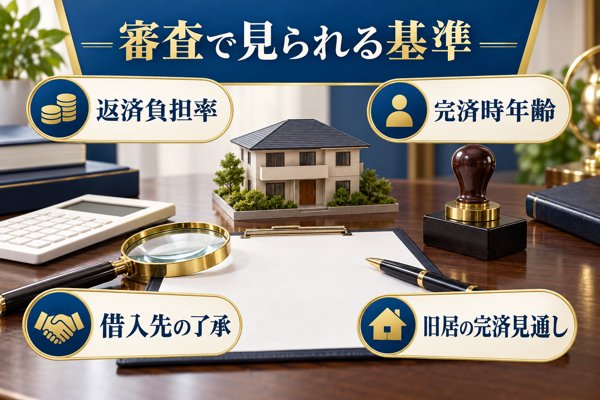
「年収や年齢、いまのローン残高から見て、自分はダブルローンの審査に通るのか」——住み替えを決める前に、多くの方が確かめておきたい点ではないでしょうか。
国土交通省「令和7年度 民間住宅ローンの実態に関する調査結果報告書」によると、審査項目として採用している民間金融機関の割合は、完済時年齢が98.4%、健康状態が96.1%、借入時年齢が96.2%、年収が94.2%、勤続年数が93.9%、返済負担率が90.9%、担保評価が91.0%となっています。
9割以上の金融機関がそろって重視するこれらの項目には、どれも目安となる具体的な数値が設けられています。
ここでは、返済負担率・完済時年齢・借入先の了承・旧居の売却見通しという主な条件を、公的な一次資料の数値をもとに順に確認していきます。
返済負担率の基準(フラット35は年収400万円未満なら30%以下・400万円以上なら35%以下)
審査の場でまず確かめられるのが、年収に対して年間の返済額がどれだけを占めるかを示す返済負担率です。
住宅金融支援機構が公表している「【フラット35】ご利用条件」では、すべての借入れを合わせた年間返済額が年収に占める比率について、年収400万円未満なら30%以下、400万円以上なら35%以下という上限が設けられています。
対象となる「すべての借入れ」には、フラット35以外の住宅ローンに加えて、自動車ローンや教育ローン、カードローン(分割払い・リボ払いでの買い物やクレジットカードでのキャッシングも該当)も含まれます。
返済負担率の求め方(一般的な計算方法):
返済負担率 = 年間返済額の合計(住宅ローン・自動車ローン・教育ローンなど)÷ 年収 × 100
ダブルローンでは旧居分と新居分の住宅ローン返済がどちらも年間返済額にカウントされるので、住宅ローンを単独で借りるときと比べて、基準の上限に達しやすくなります。
例として、年収が700万円の場合に35%の範囲へ収めようとすると、借入れ全体の年間返済額は245万円以内、月にならすと約20.4万円以内が上限の目安になります。
国土交通省「令和7年度 民間住宅ローンの実態に関する調査結果報告書」を見ると、民間金融機関が採用する返済負担率の基準は、「30%以内」が39機関、「35%以内」が58機関、「40%以内」が74機関という分布です。
どの水準を採るかは金融機関ごとにばらつきがあるため、借りられる金額は申込先ごとに前もって確認しておくと安心です。
完済時年齢の上限(最も多い基準は80歳未満)
返済負担率に加えて、審査でもう一つ重視されるのが完済時年齢の上限です。
国土交通省「令和7年度 民間住宅ローンの実態に関する調査結果報告書」によれば、完済時年齢の基準で最も多いのは「80歳未満」の716機関で、続いて「85歳未満」が65機関、「75歳未満」が42機関、「70歳未満」が5機関、その他が158機関となっています。
完済時年齢の基準別にみた採用機関数
| 基準とする完済時年齢 | 採用している機関の数 |
|---|---|
| 85歳未満 | 65機関 |
| 80歳未満 | 716機関(最多) |
| 75歳未満 | 42機関 |
| 70歳未満 | 5機関 |
| 設定なし | 2機関 |
| その他 | 158機関 |
一般的な上限が80歳未満であることから逆算すると、新居のローンを35年で返していく計画なら、申し込み時点で44歳以下であることが目安となります。
50代以上でダブルローンを組むときは返済期間を短めに設定せざるを得ず、そのぶん月々の返済額がふくらみます。
50代で新居を買う場合は、返済期間を20〜25年程度に縮める形が現実的な選択になりやすいものの、ダブルローンを抱えている間の毎月の負担は大きくなります。
現在の借入先からの事前了承の取り付け
ダブルローンを組むにあたっては、いま住宅ローンを借りている金融機関へ前もって相談しておくことが、実務では欠かせない手順になります。
住宅ローンは、借りた本人が自ら住む家を手に入れるための資金として貸し出されるものなので、別に新しい住まいを購入するなら、現在の借入先から了承を得ておくことが求められます。
新居の購入後に旧居を「賃貸物件として貸す」「セカンドハウスに使う」といった使い道を考えている場合は特に注意が必要で、既存ローンの契約に反するとみなされ、残債の一括返済を求められるおそれがあります。
買い先行でダブルローンを組むケースでも、旧居をどう扱うのか(売れるまで住み続ける/空き家にして売り出す/別の用途に使う)について、借入先とすり合わせておくことが大切です。
新たにダブルローン対応の金融機関へ借入れを申し込むときにも、いま返済中のローンがどういう状況かは審査で確認されます。
既存ローンの毎月の返済額や残債、残りの返済期間は、どれも新しいローンの返済負担率を算出する際に含まれるので、伏せたまま申し込むことはできません。
旧居売却による残債完済の見通し(自己資金での補填も含む)
ダブルローンの審査で問われるのは、「旧居を売ったお金で、いまの住宅ローンの残りを返し切れる見通しがあるか」という点です。
売却代金が残債に届かないオーバーローンの状態であれば、足りない分を預貯金や親族の援助でまかない、完済までの道筋を示す計画が求められます。
実務では、旧居の査定書を金融機関へ提出し、売れる見込みの金額が残債を超えていることを示すのが一般的です。
査定額が残債に届かない場合でも、預貯金を上乗せすれば返し切れることを確かめたうえで、審査の手続きを進めます。
- 不動産会社が出した査定書(できれば複数社から取得)
- いまの住宅ローンの残高がわかる残債証明書
- 売却活動に入ったことがわかる媒介契約書(求められたときに提出)
- 不足分を自己資金で補うときの預貯金の残高証明
実際に売れる金額が査定価格と一致するとは限らず、相場の動きや買主との価格交渉によって高くも安くもなります。
査定価格はあくまで「販売を任せる不動産会社が見込んでいる価格」で、成約価格がその通りになるわけではないため、手元資金に余裕を持たせて審査を受けるのが現実的です。
旧居が現在の相場でどのくらいの価格になるかをつかむには、複数の不動産会社の査定を見比べるのが近道です。
取扱金融機関の少なさ(ダブルローン取扱いの実情)
ダブルローンに対応している金融機関は、一般的な住宅ローンに比べると数が多くありません。
住宅ローン2本を同時に返していく形は審査上のハードルが高く、金融機関がリスク管理の観点から取扱いを絞り込んでいるのが実情です。
主な取扱先のタイプとしては、一部のメガバンク、一部の地方銀行、フラット35(既往ローンも合わせた返済負担率が基準内に収まる場合)が挙げられます。
ネット銀行にも対応しているところはありますが、可否は銀行ごとの判断に委ねられます。
検討を始めるなら、最初に今のローンの借入先へ相談し、そのうえで複数の金融機関を比べるのが現実的な進め方です。
相談の際は「ダブルローンを考えている」と冒頭で伝え、取扱いがあるかどうかを先に確かめると話がスムーズに進みます。
2025〜2026年の金利動向から考えるダブルローンの選び方
「変動と固定、今の金利で二重の返済を抱えるならどちらが安心なのか」——金利の動きは、ダブルローンを抱えている間の家計にそのまま響きます。
ここでは2025〜2026年にかけての金利の動きを振り返り、フラット35・固定・変動のどれを選んでダブルローンを借りるかを考えるための材料をまとめます。
政策金利の動きと住宅ローン金利の関係
2025年12月に開かれた金融政策決定会合において、日本銀行は無担保コール翌日物という短期金利の誘導目標を0.75%程度とし、それまでの0.5%程度から引き上げる判断を示しました。
変動金利型の住宅ローンは、多くの場合で短期プライムレートを基準に金利が決まる仕組みのため、政策金利が上がると変動金利にも上向きの力がかかりやすくなります。
政策金利がいまどの水準にあるかは、日本銀行の公式サイトで直近に開かれた会合の決定内容を確かめるようにしてください。
一方、固定金利は10年国債利回りなど長期金利の動きを反映して決まるため、政策金利引き上げの影響は変動金利ほど直接的ではなく、少し遅れて表れる傾向があります。
変動金利でダブルローンを借りるときの備え
変動金利型を選んで二重の返済を抱えるなら、金利が上がった場合に毎月の支払いがどれだけ増えるのかを、前もって計算しておくことが欠かせません。
金利が1.5%から1.8%へ(+0.3%)上がったときの毎月の返済への影響
| 適用金利 | 毎月の返済額 | 基準との差 |
|---|---|---|
| 1.5% | 107,165円 | (比較の基準) |
| 1.8% | 112,382円 | +5,217円/月 |
35年返済・3,500万円の借入では、金利が1.5%→1.8%(+0.3%)に上がると、月々の支払いが約107,165円→約112,382円へ増える計算になります。ダブルローンが続く間は、この上乗せ分が旧居の返済と重なって家計にのしかかります。
二重返済の間に金利が上がるリスクへの備えとしては、次のような方法が挙げられます。
- 毎月の支払いにゆとりを残し、金利が上がって返済が増えても吸収できる家計にしておく
- 旧居を早めに手放す計画を立て、二重返済の期間そのものを短くする(金利上昇の影響を受ける期間を減らす)
- 10年固定などの固定金利期間選択型を選び、当初の金利を固めておく
- フラット35や全期間固定金利型を利用し、長期にわたって金利を固定する
変動金利は年2回(4月・10月)に見直されるのが一般的です。ただし、金利が上がっても5年間は月々の支払額を変えない5年ルールや、支払額の上昇を1.25倍までにとどめる125%ルールといった特約の有無・内容は、商品ごとに違います。
どのルールが適用されるのかは、借入れを予定している金融機関で事前に確かめておくと安心です。
全期間固定金利型・フラット35を選ぶ際の考え方
二重返済が長期化したときでも家計を安定させたいなら、フラット35や全期間固定金利型を選ぶのが現実的な選択肢になります。
借りた時点の金利が最後の返済まで続くので、毎月の支払いが一定となり、家計の見通しを立てやすくなります。
住宅金融支援機構が扱うフラット35は、完済まで金利が変わらない住宅ローンです。借入期間の上限は35年(「80歳ー申込時年齢」と比べて短い方)で、総返済負担率が年収400万円未満なら30%以下、400万円以上なら35%以下であることが条件とされています(【フラット35】ご利用条件)。
フラット35をダブルローンで使う場合は、いま返している既存ローンの毎月の支払いも、すべての借入れを合算した返済負担率に含めて計算されます。
賃貸に出す予定の住宅や、すでに貸している住宅の借入金も対象に入るため、二重返済の期間中も合計の負担率が基準内に収まっていることが求められます。
変動金利型に比べると、全期間固定金利型は借入当初の金利が高めになるのが一般的です。
上乗せされる金利を、金利上昇に備える「保険料」と捉えて受け入れられるかどうかが、選ぶうえでの判断基準となります。
金利タイプ別にみる最近の利用傾向
民間金融機関で新たに貸し出された住宅ローンを金利タイプで分けてみると、変動金利型が大半を占めています。
令和6年度の新規貸出における民間住宅ローンの金利タイプ内訳
| 金利の種類 | 新規貸出に占める比率(令和6年度) |
|---|---|
| 変動金利型 | 83.5% |
| 固定金利期間選択型 | 9.5% |
| 全期間固定金利型 | 約2%(前年度より減る傾向) |
| 証券化ローン(フラット35等) | 4.9% |
83.5%が変動金利型という内訳は、今の低い金利が続くことを見込んだうえでの選び方といえます。
日銀による政策金利の引き上げが本格的に進めば、こうした割合も今後は変わっていくかもしれません。
二重返済の最中に金利の上昇局面を迎えると、変動金利型では月々の支払いが増えるおそれがあります。
住み替えの際は、ダブルローンが続く見込み期間(3〜12ヶ月)、新居ローンの返済期間全体(最長35年)、金利が上がったときに家計がどこまで耐えられるか、という3つの軸から考えることが大切です。
旧居を売る時期の見極めとダブルローン期間を縮める方法
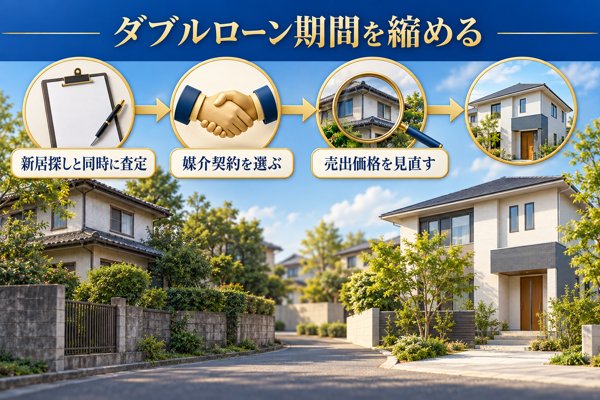
買い替えに踏み切った方の多くが望むのは、二重の返済が続く期間を少しでも縮めることではないでしょうか。
旧居がどれだけ早く売れるかは、どの媒介契約を結ぶか、売出価格をいくらにするか、販売活動をどう進めるか、いつ空き家にするかといった実務上の判断によって大きく左右されます。
ここでは、二重返済の期間を縮めるための旧居の売り方を、査定の進め方、媒介契約の選択、売出価格の戦略、空き家での売却という4視点から順に見ていきます。
新居探しと同時進行で進める旧居の査定
ダブルローンが適しているかを見極める出発点は、旧居がいくらで売れそうかという見込み額です。
新居の候補を探すのと同時に、旧居の査定にも早い段階で着手しておくことが、二重返済の期間を縮める最初のステップになります。
査定を受ける際は、相場を見誤らないよう複数の会社に査定を依頼して金額を見比べるのが、業界で一般的にすすめられている方法です。
査定を1社だけに頼って判断すると、媒介契約を取りたいがために高めの金額を示すといった、会社ごとの販売戦略上の偏りを受けやすくなるおそれがあります。
依頼先を選ぶ目安としては、住み替え案件の取り扱いに慣れている、地域での成約実績が豊富、購入検討者を同時に何組も確保できる、といった会社が挙げられます。
査定の時点で二重返済の期間を短く抑えたい旨を伝えておくと、売却の日程を優先した販売プランを提案してもらえることもあります。
一般・専任・専属専任の媒介契約3種の違いと住み替えに合う選び方
旧居の売却を不動産会社にお願いするときに交わす媒介契約は、3種類に分かれます。
媒介契約3種の違い一覧
| 契約の種類 | 他社との併用 | 自分で見つけた買主との取引 | 業務報告の頻度 | レインズへの登録期限 | 住み替えで向く場面 |
|---|---|---|---|---|---|
| 一般媒介 | 可 | 可 | 任意 | 任意 | 幅広い会社を通じて買主を探したいときに向く |
| 専任媒介 | 不可 | 可 | 2週間に1回以上 | 契約日から7日以内 | 窓口を1社に絞り、売却を急ぎたいときに向く |
| 専属専任媒介 | 不可 | 不可 | 1週間に1回以上 | 契約日から5日以内 | 進捗報告をもっとも頻繁に受けたいときに向く |
住み替えにともなう二重返済の期間を縮めたいなら、専任媒介か専属専任媒介を選び、1社に任せて集中的に動いてもらうのが業界では一般的です。
どちらも指定流通機構(レインズ)に登録するまでの期限が短く、報告の頻度も高く定められているため、販売がどこまで進んでいるかをつかみやすいのが利点です。
ただし、エリアや物件の種類によっては、一般媒介で多くの会社に募集を任せて買い手候補の裾野を広げたほうが、かえって早く売れる場合もあります。
地域でどれくらい取引があるか、仲介会社にどの程度の実績があるかを確認したうえで、契約の形を決めるとよいでしょう。
査定価格と売却価格のずれを踏まえた売出価格の決め方
査定額とは、不動産会社が「この程度で売れるだろう」と見立てた金額で、最終的に成約する価格と同じになるとは限りません。
査定額を売出価格としてそのまま掲げても、相場の動きや物件の条件しだいでは、買い手が決まるまで長くかかることがあります。
二重返済の期間短縮を重視するなら、相場より少し安めに出して早めの成約をねらうか、相場並みの価格で納得できる買い手を待つか、どちらかを選ぶことになります。
実際の住み替えでは、ダブルローンで毎月出ていく返済額を考慮し、「相場並み〜少し安め」の価格帯で売り出す例がよく見られます。
- 近隣で築年数・間取りが近い物件の最近の成約例(不動産会社から提示を受ける)
- 売りに出しておける期間の上限(二重返済に家計が何か月耐えられるか)
- 残債の不足分を手元資金でまかなえる金額
- 買主がローン審査に通らなかった場合の備え
価格の決め方に迷ったら、「3ヶ月での成約を目指す価格」「6ヶ月での成約を目指す価格」「1年かけてもよい場合の価格」という3段階で見積もってもらうと、比べる材料がそろいやすくなります。
空き家にして売り出すメリットと留意点(防犯・管理費の負担)
ダブルローンを組めば、先に新居へ移り住み、空き家になった旧居を売りに出すという進め方が可能になります。
内覧の日程を調整しやすいうえ、家具が置かれていない室内で買主が広さを体感できるので、購入の決断が早まりやすい傾向があります。
とはいえ、空き家にしている間も維持のための費用はかかり続けます。
- 固定資産税・都市計画税(年ごとに課税が続く)
- マンションでは管理費と修繕積立金
- 光熱費(電気・水道・ガス)の基本料金(解約した場合も、使用再開時に手数料がかかる)
- 防犯や防火を目的とした定期的な見回りの費用
- 戸建ての場合は庭・外構の手入れ
こうした費用も加味すると、空き家の期間が延びるにつれて維持の負担は重くなっていきます。
3〜6ヶ月以内に空き家のまま売却を終えるスケジュールを組み、長期化しそうな気配があれば、早い段階で価格の見直しや買取への切り替えを検討しておくことが大切です。
旧居が現在の相場でどの程度の価格になりそうか、まずは複数社に査定を依頼して実勢を確かめておきましょう。
査定額が見えてくると、ダブルローンを選ぶかどうかの判断をより的確に行えるようになります。
\手始めに旧居の相場をチェック/
ダブルローンを活用する利点(住み替えを円滑に進められる点)
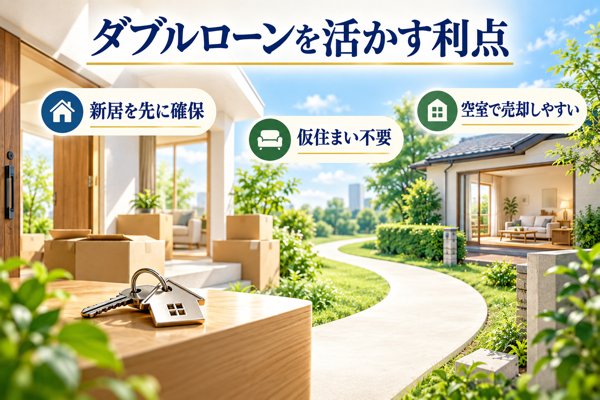
ダブルローンが持つ最大の強みは、新居を買う時期が「旧居がいつ売れるか」に左右されにくいという柔軟さにあるといえます。
仮住まいにかかる出費を抑えられることや、新居を探す際の候補を広げられることにもつながります。
ここでは、住み替えの実際の進め方に沿って、ダブルローンを選ぶ主な利点を3つに分けて見ていきます。
売却の完了前に新しい住まいを押さえられる(購入機会を逃すリスクの軽減)
ダブルローンを活用する大きな利点として、売却の完了を待つことなく新居の購入へ進めることが挙げられます。
希望に合う物件に出会えた時点で契約の準備に入れるので、旧居の売却を待つうちに別の買主に先を越されるといった事態を避けやすくなります。
購入を先に進める「買い先行」の形をとれば、旧居がいくらで、いつ売れるかによって新居を買う時期が制約されにくくなります。
新居側の相場や売り出し物件の数は時期によって変わるため、人気の物件に複数の購入希望者が集まるような場面でも、素早く購入の判断を下せることは実際の住み替えで役立つ強みです。
もっとも、購入機会を逃さずに済むという利点は、旧居が見込みどおりの価格で、妥当な期間のうちに売れることを前提としています。
売却が長引いたときに家計へどの程度の負担がかかるかは、ダブルローン中の家計の試算で具体的に計算しています。
仮住まいの出費と2回分の引っ越しの負担を抑えられる
先に旧居を売る「売り先行」で住み替える場合は、引き渡しを終えてから新居に入居できるまでの期間、一時的な住まいを手配することになります。
ダブルローンで買い先行にすれば、敷金・礼金や家賃、2回分の引っ越し代といった仮住まいの費用は基本的にかからずに済みます。
一般的な目安では、仮住まいの期間が3〜6ヶ月に及ぶと、家賃と2回分の引っ越し費用を合わせた総額が数十万円、場合によっては100万円超にのぼることもあります。
一方で、二重の返済が3〜6ヶ月続けばその分の負担も増えるため、どちらが家計にとって軽いかは、旧居と新居それぞれの月々の返済額と仮住まいの家賃を組み合わせて比べてみることが大切です。
子どもの転校の時期や勤め先の異動に合わせて動きたい家庭にとっては、引っ越しを1回にまとめられることも実際的な利点といえます。
空室にした旧居で売り出せるため、内覧対応や販売を進めやすい
新居へ先に移ってしまえば、誰も住んでいない状態の旧居を売りに出すことが可能です。
住人がいないので、購入検討者が見学に来る際に居住者の予定をうかがう手間がなく、内覧の日時を決めやすくなります。
住みながら売り出す場合には、見学の前に部屋を片付けたり、当日に立ち会う時間をやりくりしたりする負担がかかります。
買主の立場からみても、家具や生活の気配がない部屋のほうが住んだ後の暮らしを想像しやすく、購入を決めるまでが早まりやすい傾向があります。
とはいえ、空室にしている間も管理費や修繕積立金、固定資産税、電気・水道の基本料金などはかかり続けます。
空室の期間が予定より長引くことも想定して維持費を見込み、売却の計画全体を通じて家計のやりくりを考えておくことが大切です。
住み替えで使う3つの資金手段(ダブルローン/住み替えローン/つなぎ融資)の違い
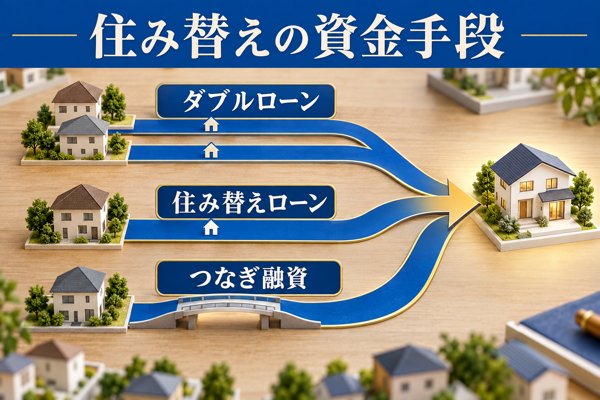
3商品は仕組みがそれぞれ違い、ダブルローンは「買い先行で2本を同時に返していく」、住み替えローンは「売却と購入を同時に行って残債を上乗せする」、つなぎ融資は「売れる前に短期間で資金を用意する」という性格を持ちます。金利の水準や取り扱う金融機関、借りられる期間にも差があります。
ここでは比較表と判断フローを使って3商品の違いを整理し、置かれた状況ごとにどれが合いやすいかを考えるための判断軸を紹介します。
ダブルローンと住み替えローン、つなぎ融資の違いを一覧で比較
比較ポイントは6項目で、3商品の特徴を下の表にまとめています。
住み替え資金を用意する3つの方法の比較
| 比較ポイント | ダブルローン | 住み替えローン | つなぎ融資 |
|---|---|---|---|
| 仕組み | 旧居のローン返済を続けながら新居のローンも組み、2本を同時に返していく形 | 旧居の残債と新居の購入費用をまとめ、新たなローン1本で借りる形 | 新居の代金支払いと旧居の売却代金入金の時期のずれを、短期の借入でカバーする形 |
| 取り扱う主な金融機関 | メガバンク、一部の地方銀行、フラット35(既往ローンに関する要件を満たすとき) | メガバンク、一部の地方銀行、住信SBI等の一部ネット銀行 | 扱っている金融機関は一部に限られる |
| 金利の目安(業界で一般的な傾向) | 新たに借りる分は一般的な住宅ローンと同程度 | 一般的な住宅ローンに比べて高めになりやすい | 一般的な住宅ローンを上回る水準になりやすい |
| 向いているケース | 旧居が売れるめどは立っており、新居を先に押さえたい | 旧居の売却額が残債に届かない(オーバーローン)/売却と購入を同時に進める | 売却を先に進め、新居代金の支払い時期だけ橋渡ししたい |
| 利点 | 売り急がずに納得できる価格を待てる/退去して空き家の状態で売りに出せる | 残債を新しいローンにまとめられる/返済が二重になる期間が生じない | 必要な金額だけを短期間で借りられる |
| 注意点 | 返済が二重になり家計を圧迫する/審査のハードルが高い/原則として賃貸への転用は不可 | 金利が一般的なローンより高め/審査のハードルが高い/売却と購入を同時に進める手配が負担になる | 金利が高い/扱う金融機関が少ない |
ダブルローンが向いているのは、「旧居が売れる見通しははっきりしているものの、新居は先に押さえておきたい」と考えている方です。
住み替えローンの強みは、旧居を売ってもローン残債を完済しきれない(オーバーローン)状況でも住み替えに踏み出せる点にあります。ただし業界では一般に、金利が一般的な住宅ローンを上回る水準に設定されます。
つなぎ融資は、売り先行で進める際に新居代金の支払いで一時的に生じる資金不足を補うための短期の借入で、長い期間借り続けることは前提にされていません。
状況に合わせた選び方の判断フロー
3つのうちどの方法が合うかは、自己資金、残債、旧居がいくらで売れそうかによって大きく変わります。
- 旧居の査定額がローン残債より高い状態(アンダーローン)かを確認 → 当てはまれば、売り先行かダブルローンが選択肢
- アンダーローンで、新居を先に押さえておきたい → ダブルローンを検討
- アンダーローンで、仮住まいを挟んでも構わず売り先行にできる → 一般的な住宅ローンとつなぎ融資の組み合わせを検討
- オーバーローン(査定額<残債)で、売ると損失が生じる → 住み替えローンを検討
- オーバーローンで、売却による損失も大きい → 住み替えローンに加えて、譲渡損失の損益通算の活用も検討
どの分岐でも出発点となるのは、旧居の売却価格をどこまで正確に見込めるかという点です。
判断材料として査定額を使うのであれば、複数の不動産会社に査定を依頼し、相場の水準を見比べて確認しておくことが大切です。
また、査定価格は不動産会社が「この程度で売れそう」と見込んだ金額にすぎず、実際に成約する価格と同じになるとは限りません。
査定額を手元に残るお金としてそのまま計算に入れてしまうと、ダブルローンを抱えている間に資金繰りが行き詰まるおそれがあります。
ダブルローンと混同されやすいペアローン、親族居住用住宅ローンの違い
名前や仕組みが似ているためにダブルローンと取り違えられやすい商品として、ペアローンと親族居住用住宅ローンが挙げられます。
- ダブルローン: 借主1人が、旧居用と新居用の住宅ローン2本を同時に返している状態
- ペアローン: 夫婦など2人が別々に住宅ローンを契約し、1つの住宅を共有名義で購入する形
- 親族居住用住宅ローン: 親や子など、本人以外が暮らす住宅を取得するために利用する住宅ローン
仕組みで比べると、ペアローンは「2人が1つの住宅を共同で購入する」もの、ダブルローンは「1人(または1世帯)が2つの住宅分のローンを同時に返す」もので、性質がまったく異なります。
ペアローンには、団信への加入の仕方を選べることや、住宅ローン控除の適用が2人分になることなどの利点がある一方、どちらかが退職・離婚・死亡したときに返済の負担が片方へ偏るリスクも抱えています。
親族居住用住宅ローンの場合、所有者と実際に住む人が一致しないことから、住宅ローン控除は受けられません。
たとえば、親が暮らす家を子どもの名義で購入するようなケースは、親族居住用住宅ローンに当たります。
住み替えの過程で生じるダブルローンとは、適用される要件が異なるため気をつけてください。
※この記事で取り上げるのは、自己居住用の旧居と新居によるダブルローンに限ります。
ダブルローンを避けたい人向けの選択肢5選
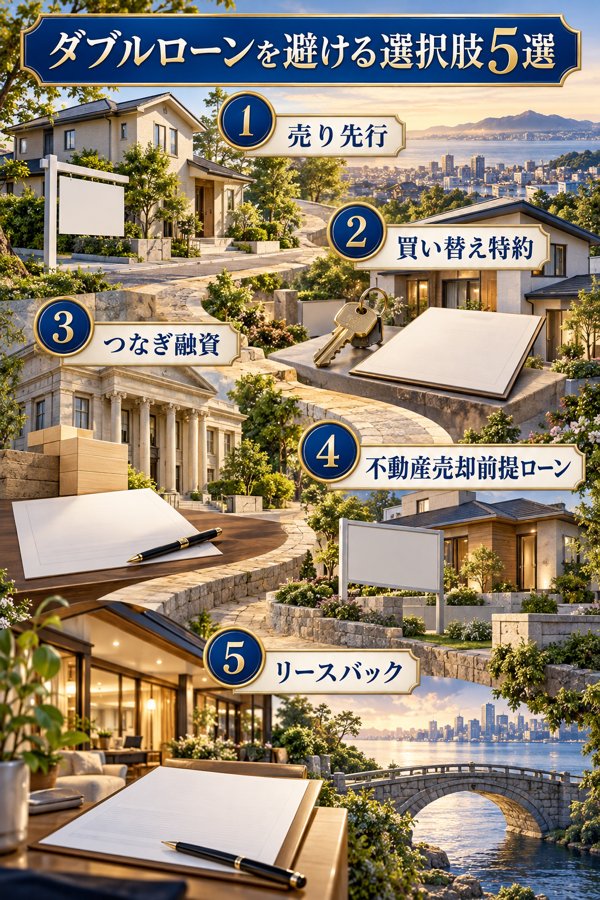
ダブルローン以外の住み替え方法を把握しておくと、検討できる道がぐっと広がります。
売り先行、買い替え特約、つなぎ融資、不動産売却前提ローン、リースバックといった方法は、審査の通りやすさや金利の高さ、求められる自己資金の額がそれぞれ違います。
ここでは、ダブルローンを選びにくいときに検討できる5つの方法について、向いている人・長所・短所の観点から整理していきます。
先に旧居を売る「売り先行」(仮住まいを伴うものの家計への負担は抑えやすい)
先に旧居を手放し、その売却代金で新居を購入する「売り先行」は、ローンを二重に返す期間が生じないので、家計にかかる負担を抑えやすい方法です。
旧居を引き渡してから新居に入居するまでの間は仮住まいを用意する必要があります。とはいえ、家賃や敷金・礼金、引っ越し代といった仮住まいのコストを、ダブルローンで重なる返済の合計額と比べてみると、売り先行の方が負担を軽くできる場合が多いと考えられます。
- 長所: ローン返済が重ならない/旧居がいくらで売れたか分かった状態で新居を探せる/審査面のハードルが比較的低い
- 短所: 敷金・礼金・家賃がかかる仮住まいを用意する必要がある/引っ越しを2回行うことになる/売却が終わるまで希望の物件が残っているとは限らない
ダブルローンの審査や家計への影響が心配なご家庭や、立地・物件の種類から旧居の売却価格を予想しにくい場合に、売り先行は選びやすい方法といえます。
新居の契約に買い替え特約を付ける(旧居が売れなければ白紙に戻せる)
買い替え特約とは、新居の売買契約に、旧居が決められた期日までに売れなかったときは契約をなかったことにできる旨の条項を加えるしくみです。
新居の購入を先に進める買い先行で、旧居が売れないリスクに備えるための手段です。
特約を付けるには、新居を売る側(売主)の了承を得る必要があります。
中古物件の個人売主や新築物件の売主のなかには、特約を認めないケースも見られます。
認められた場合も、特約の期日や、買主がどこまで売却に努めるべきかといった点は、契約書にはっきり書いておくことが重要です。
- 長所: 旧居が売れなければ契約を白紙に戻せる/買い先行で生じるリスクを軽減できる
- 短所: 売主の了承を得られないことがある/期日までに旧居が売れなければ契約が白紙となり、新居の購入は見送りになる
買い先行で進めたいものの、ローンが二重になる事態は避けたいという方に検討いただきたい方法です。
新居の売主との話し合い次第で可否が決まるため、購入の申し込み前に仲介会社へ相談しておくと安心です。
つなぎ融資による一時的な資金の確保
つなぎ融資とは、旧居が売れる前に必要となる新居の決済資金を、一時的に借りて用立てる短期のローンのことです。
売り先行の流れのなかで、旧居の売却代金が入金される時期と、新居の代金を支払う時期の差を埋める目的で利用されます。
金利は一般的な住宅ローンよりも高く設定されることが多く、借入期間も数ヶ月程度の短期を想定した商品です。
また、住宅ローン控除は適用されません。
- 長所: 一時的な資金不足を補える/買い先行と売り先行のあいだを取った活用もできる
- 短所: 金利が一般的な住宅ローンより高い/扱っている金融機関が少ない/住宅ローン控除が使えない
旧居の売却がほぼ決まっていて、支払いの時期だけを合わせたいケースに向いた方法です。
ダブルローンの代わりに長い期間利用するものではない点に注意しましょう。
不動産売却前提ローン(旧居を担保に借り入れ、売れるまでは利息だけを支払う)
不動産売却前提ローンとは、旧居を担保として資金を借り入れ、毎月は利息だけを支払い、旧居が売れた時点でその代金から元金をまとめて返す商品です。
取り扱っているのは、一部の金融機関やノンバンクに限られます。
旧居が担保になるので借りられる額が大きくなりやすく、毎月の支払いが利息だけで済むため家計への圧迫を抑えられる点が利点です。
ダブルローンに比べて審査面の負担が重くなりにくく、住み替えローンのように金利が上乗せされることもありません。
- 長所: 毎月の支払いは利息分だけ/売り急ぐことなく、納得できる価格での売却を目指せる
- 短所: 扱っている金融機関が少ない/一般的な住宅ローンと比べて金利が高い/売却に時間がかかるほど利息の支払いが積み重なる
年金で生活している方や自営業の方、今のローン残高が多い世帯など、ダブルローンでは審査が通りにくい世帯で、旧居を急いで売らずに納得のいく価格で手放したい場合に検討しやすい方法です。
リースバック(旧居を売ったあとも賃借人として住みながら新居を探す)
リースバックとは、旧居をいったん専門の事業者へ売り、そのうえで賃貸借契約を交わして家賃を払いながら同じ家に住み続ける方法です。
※参照:国土交通省「住宅のリースバックに関するガイドブック」
売却で得たお金で住宅ローンの残りを返し終えられ、住み替えの資金となる現金を手にできる点が利点です。
新居が見つかるまで今の家で暮らせるので、仮住まいを探す必要もありません。
一方で、リースバックにはいくつかの注意点があります。
国土交通省のガイドブックには、強引に勧誘されて違約金を求められた、払った家賃の合計が売却額を上回った、相場よりかなり安い価格で売ってしまった、定期借家契約で再契約を断られた、といったトラブルの例が紹介されています。
- 長所: 旧居を早く現金に換えられる/暮らしを続けながら新居を探せる/買い替え時のローン審査の負担を抑えやすい
- 短所: 売却価格が相場を下回りやすい/毎月の家賃支払いが生じる/定期借家契約だと再契約を断られるおそれがある/事業者は慎重に見比べて選ぶ必要がある
売り先行を選ぶ場合は、最初に旧居がいくらで売れそうかを査定で把握しておきましょう。
査定の結果が手元にあれば、売り先行・住み替えローン・ダブルローンのどれが合うかを比べやすくなります。
\まずは旧居の査定額をチェック/
住み替えで使える税制特例|3,000万円特別控除・買換え特例・譲渡損失損益通算と住宅ローン控除の組み合わせ方
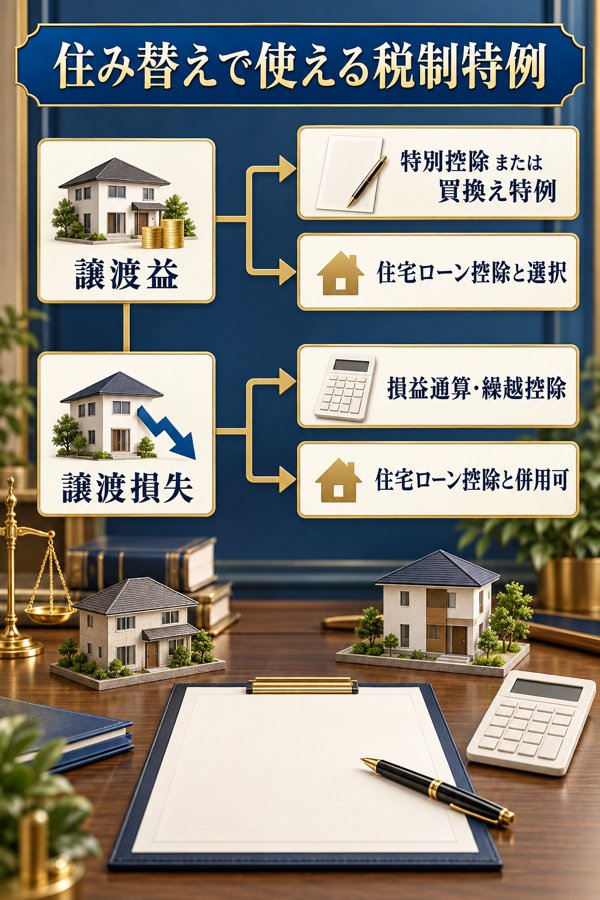
住宅ローン控除(住宅借入金等特別控除)、3,000万円特別控除(マイホームを売ったときの特例)、マイホーム軽減税率、買換え特例、譲渡損失の損益通算は、一つひとつの制度としては広く知られています。ところが買い替えで複数の特例が候補にあがると、「3,000万円特別控除を使うと新居の住宅ローン控除は受けられない」「買換え特例は税金の先送りであり、非課税になるわけではない」といったルールが、どれを選ぶかを大きく左右します。
このセクションでは、5つの特例それぞれの対象と要件をまとめたうえで、「旧居の売却で利益が出る場合」「損失が出る場合」という2つの軸から、組み合わせ方を判断するポイントを紹介します。
5つの特例の適用対象と要件の一覧
買い替えの場面で関わってくる5つの特例を、下の表にまとめました。
5つの税制特例の早見表
| 制度名 | 適用される場面 | おもな要件(一部) | 住宅ローン控除と同時に使えるか |
|---|---|---|---|
| 住宅ローン控除(住宅借入金等特別控除) | 新居を購入する際に組む住宅ローン | 本人が住むこと、借入期間が10年以上であること、床面積の条件などをクリアしていること。 ※床面積は原則として50㎡以上が求められますが、令和8年以降は、一定の既存住宅について40㎡以上まで条件が緩められることがあります。なお、合計所得金額が1,000万円を超える方や、子育て世帯等向けの上乗せ措置を使う方は50㎡以上が条件になるため、最新の要件をご確認ください。 | 本人が取得した持分が対象 |
| 3,000万円特別控除 | 自分が住んでいた旧居を売るとき | 売却年およびその前年・前々年に本特例を受けていないこと等 | 新居の住宅ローン控除とは同時に使えない |
| 10年超軽減税率 | 旧居を売った際に生じる長期譲渡所得 | 売った年の1月1日時点で所有期間10年超 | 3,000万円控除と一緒に使える。 ※もっとも、新居に入居した年とその前年・前々年、あるいは入居の翌年から3年目までの間に本特例を受けると、住宅ローン控除は適用されない |
| 買換え特例(特定のマイホームを買い換えたときの特例) | 旧居の売却と新居の購入をあわせて行う場合 | 譲渡対価が1億円以下、所有期間10年超かつ居住期間10年以上、新しい住まいの床面積が50㎡以上など | 新居の住宅ローン控除との併用は認められない |
| 譲渡損失の損益通算・繰越控除 | 旧居を売って損失が出たとき | 旧居を所有していた期間が5年超、新居の床面積が50㎡以上、新居の住宅ローンが10年以上など | 住宅ローン控除と同時に利用できる |
5つの特例のなかで、買い替えの際に中心となって比べるのは旧居側の「3,000万円特別控除」「買換え特例」「譲渡損失の損益通算」の3つです。新居側では、これらと並行して「住宅ローン控除」がかかわってきます。
10年超軽減税率については、3,000万円控除を使うときに上乗せで検討する位置づけと考えるとわかりやすいでしょう。
令和8年度税制改正で、買換え特例の適用期限は令和9年12月31日まで延びています。
一方で、一定のハザードエリアにある土地等を対象から外す見直しも行われました。使えるかどうかは、国税庁・国土交通省の最新情報で確かめておくと安心です。
適用期限を過ぎた後の扱いについては、今後の税制改正の動きもふまえ、国税庁の公式情報で確認してください。
譲渡益が生じるケース|3,000万円特別控除か住宅ローン控除かの二者択一
旧居を売って譲渡益が出たときは、まず3,000万円特別控除(マイホームを売ったときの特例)を使えるかどうかを考える方が多いでしょう。
もっとも、この特例には「使うと新居で住宅ローン控除を受けられなくなる」という見落としやすい注意点があります。
国税庁タックスアンサー No.3302によると、住宅借入金等特別控除(住宅ローン控除)や認定住宅新築等特別税額控除は、入居年またはその前年・前々年にこのマイホーム売却の特例を受けていると、適用できない扱いになっています。
加えて、入居年の翌年から3年目までのどこかの年に、住宅借入金等特別控除が適用される新居以外の資産を売ってこの特例を受けるときも、住宅借入金等特別控除は使えないとされています。
言い換えると、旧居の売却で3,000万円特別控除を使うなら、新居への入居年とその前年・前々年はもちろん、入居年の翌年から3年目までの間に旧居を売って同特例を受けた場合にも、新居分の住宅ローン控除は受けられません。
住宅ローン控除とは、要件を満たす住宅を対象として、年末のローン残高に0.7%を掛けた額を所得税等から差し引ける仕組みです。
何年間控除を受けられるかは、住宅の種類・入居年・省エネ性能などで変わります。2026年以降に入居するケースでは、令和8年度税制改正を反映した最新の条件を確かめたうえで判断することが大切です。
3,000万円特別控除を旧居の売却で利用すると、新居に入居した年とその前年・前々年に加え、入居の翌年から3年目までに行う譲渡も住宅ローン控除に響きます。どちらを選ぶかは、控除額の合計を試算して比べたうえで決めることをおすすめします。
3,000万円特別控除と住宅ローン控除、どちらを選ぶほうが有利かは、譲渡益の大きさ、新居で借りる住宅ローンの額、控除期間(10年または13年)の組み合わせによって変わります。
選択次第で差が数百万円規模に及ぶこともあるため、税理士に試算してもらうことをおすすめします。
譲渡益が生じるケース|買換え特例(課税繰延)か住宅ローン控除かの選び方
買換え特例は、旧居を売って生じた譲渡益にかかる税金を、買い換えた住まいを将来売るときまで先送りできる仕組みです。
譲渡益そのものが非課税になるわけではないという点で、3,000万円特別控除とは性質が異なります。
国税庁タックスアンサー No.3355にも、この特例によって譲渡益が非課税になるものではない旨がはっきり記載されています。
たとえば、1,000万円で買ったマイホームを5,000万円で売り、7,000万円の住まいに買い換えたとします。特例を使えば売った年には4,000万円の譲渡益に課税されませんが、買い換えた住まいを将来手放す際に、先送りした譲渡益も含めて税額が計算されます。
適用要件は全部で11あり、おもなものを挙げると次のとおりです。
- 売った金額が1億円以下であること
- 売った本人が10年以上住んでおり、所有期間も売った年の1月1日時点で10年超であること
- 売却した年の前年〜翌年の3年間に新しいマイホームを取得すること
- 買い換え先の床面積が50㎡以上で、敷地面積が500㎡以下であること
- 売却年とその前年・前々年に、3,000万円特別控除や軽減税率、譲渡損失の特例を使っていないこと
- 売却が令和9年12月31日までであること
住宅ローン控除と同時に適用できない点は、買換え特例も同様です。
新居に入居した年とその前年・前々年に本特例を受けた場合はもちろん、入居の翌年から3年目までのあいだに旧居を売って本特例を使う場合も、住宅ローン控除を受けられるかどうかに関わってきます。
課税が先送りされるだけで非課税にはならないため、長い目で見ると3,000万円特別控除のほうが税負担を抑えやすいケースが多いと考えられます。
一方、3,000万円控除では譲渡益のうち3,000万円を超えた部分に課税されますが、買換え特例なら譲渡益の全額を先送りできます。そのため、譲渡益がおおむね3,000万円超と大きい場合には、買換え特例のほうが有利になることもあります。
※最終的な判断は、税理士による試算をふまえて行ってください。
譲渡損失が生じるケース|損益通算・繰越控除は新居の住宅ローン控除と両立可能
旧居を売って譲渡損失(譲渡所得がマイナス)が出たときは、買換え特例とは別の制度として「マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例」を使える可能性があります。
国税庁タックスアンサー No.3370の説明では、この特例を使うと譲渡損失を給与所得・事業所得といった他の所得と相殺(損益通算)でき、相殺しきれない分は譲渡した年の翌年以後3年間にわたって繰り越して控除できます。
同じページの注記では、本特例と住宅借入金等特別控除制度を併用できることも示されています。
- 売った年の1月1日時点で、旧居を5年超所有していること
- 買い換えた新居が、本特例の求める条件(床面積や住宅ローンの期間など)をクリアしていること
- 新居を取得した年の12月31日の段階で、新居の住宅ローン(償還期間10年以上)を借りていること
- 売った年の前年・前々年に、3,000万円控除や軽減税率、買換え特例、交換特例などを使っていないこと
- 合計所得金額が3,000万円を上回る年は対象外
ダブルローンを抱えている期間に、オーバーローン(残債が売却額を上回る状態)で旧居を売って損失が出たとき、その損失を補う手段として役立つのが譲渡損失の損益通算です。
3,000万円特別控除や買換え特例と大きく違うのは、新居の住宅ローン控除と一緒に使えるところです。
もっとも、合計所得金額で3,000万円超となる年については損益通算が使えないため、その点には気をつけてください。
所得の高い世帯は適用できるかどうかの見極めが難しくなりやすいので、税理士に相談するのが現実的でしょう。
税理士への相談を考えたいケース
買い替えに伴う税制特例は要件の組み合わせが入り組んでおり、どれを選ぶかで税額に数百万円単位の差が出ることもあります。
次のような状況にあてはまるなら、税理士へ相談することを検討してみてください。
- 旧居を売った際の譲渡益が2,000万円超となる見込みがある
- 旧居を売った際の譲渡損失が500万円超となりそう
- 旧居を10年超所有しており、買換え特例の要件にあてはまる可能性がある
- 新居で受けられる住宅ローン控除の総額が大きく、3,000万円特別控除と比べて判断したい
- 合計所得金額で3,000万円超の年がある(譲渡損失の損益通算を使えるかの判定が必要)
- ダブルローンの期間中に、住宅ローン控除をはじめて確定申告で申請する
税理士への相談は、買い替えの売買契約を結ぶ前、遅くとも物件の引渡しより前に済ませておくのが理想的です。
翌年2〜3月の確定申告期になってから慌てて相談すると、とれる選択肢が狭まるおそれがあります。
よくある質問
本記事のテーマについて、読者から寄せられることの多い疑問を取り上げて回答します。
ダブルローンにはどのような危険がありますか?
代表的なものとして、売り出した旧居がなかなか売れず返済が重なる期間が長引く/買主側の融資審査が通らず決済がずれ込む/旧居を貸し出したことで残っているローンをまとめて返すよう迫られる/借入期間を長く取りすぎて老後まで返済が続く、の4つが挙げられます。
各リスクの中身はダブルローンの弱点と返済が行き詰まる典型例で解説しています。
住み替え後、2回目の住宅ローン控除を利用できますか?
控除の条件を新しい住まいがクリアしていれば、住み替え後も適用の対象となります。
一方で、旧居について受けていた控除は、新居に移り住んだ段階で使えなくなります(実際に暮らしている住宅に限って控除が認められる仕組みのため)。
なお、旧居の売却に3,000万円特別控除を適用するケースでは、新居に入居した年とその前年・前々年に加え、入居の翌年から数えて3年目までに行う売却も、住宅ローン控除を受けられるかどうかに関わってきます。
くわしい内容は住み替えで使える税の特例にまとめています。
旧居売却の3,000万円特別控除と、新居での住宅ローン控除は同時に適用できますか?
同時には使えません。
国税庁タックスアンサー No.3302(マイホームを売ったときの特例)によると、3,000万円特別控除を新居の入居年やその前年・前々年に適用したケースに限らず、入居の翌年から数えて3年目までの間に同じ特例を使うケースでも、住宅ローン控除の対象外になると示されています。
どちらを選ぶと得になるかは、両方の控除額を試算して比べることになるため、税理士へ相談するのが現実的な進め方です。
判断の考え方は新居の住宅ローン控除と3,000万円特別控除が併用不可となる理由で整理しています。
ダブルローンに対応している金融機関にはどんな種類がありますか?
一般的には、一部のメガバンク・一部の地方銀行・フラット35(既往ローンを含めた返済負担率の合算ルールに収まる場合)が主な取扱先とされています。
ネット銀行が応じるケースもありますが、可否は金融機関ごとの判断次第です。
まずは現在のローンを組んでいる金融機関に話を聞き、そのうえで複数の銀行を見比べる進め方が現実的です。
50代でもダブルローンの審査に通る可能性はありますか?
完済時の年齢を80歳未満までとする金融機関が最も多いため、50代で利用する際は借入期間を25〜30年以内に抑えることが求められます。
期間を短くすると毎月の返済額が増えるので、世帯の年収と旧居ローンの残高との兼ね合いで、審査に通るかどうかが判断されます。
退職金や年金を使って残りのローンをまとめて返す見込みも含め、金融機関とよく話し合っておくことが大切です。
年齢条件の詳細は完済時年齢の上限(80歳未満とする金融機関が最多)をご覧ください。
旧居を貸し出して、ダブルローンの期間を乗り切ることはできますか?
基本的には認められません。
住宅ローンは、借りる本人が自ら住む家を手に入れるための資金として貸し出されるものなので、賃貸に回すと融資の条件に反することになります。
金融機関に知らせずに貸し出していたことが発覚すると、残りのローンを一括で返すよう求められるおそれがあります。
転勤や介護など避けられない事情があるなら、前もって金融機関へ相談することで認めてもらえる場合もあります。ただし、「売れない期間の家賃収入を確保したい」という理由は、こうした事情には当たりません。
具体例は失敗パターン③|旧居の賃貸転用で一括返済を金融機関に求められるケースで紹介しています。
まとめ|ダブルローンに踏み切る前の確認事項
記事全体のポイントを短く振り返ったうえで、次に取りかかりたい行動を整理しておきます。
- 買い先行で住み替える場合に起こるのがダブルローンで、2本の住宅ローンを同時に返していく期間限定の状態です
- 審査で主に見られるのは返済負担率と完済時年齢です。返済負担率はフラット35の場合、年収400万円未満で30%以下、400万円以上で35%以下が目安とされ、完済時年齢は80歳未満とする金融機関が多数派です
- 想定例では毎月の返済額が合わせて165,064円となり、家計への上乗せは3ヶ月で約49.5万円、6ヶ月で約99万円、1年で約198万円にのぼります
- 新居で住宅ローン控除を受ける場合、旧居売却での3,000万円特別控除とは重ねて使えません。どちらが有利かを控除額で比べ、税理士に確認するのが現実的です
- 買換え特例は税負担がなくなる制度ではなく、課税を先送りする仕組みです。一方、譲渡損失の損益通算であれば、新しい住まいの住宅ローン控除と同時に利用できます
- ダブルローン以外の選択肢としては、売り先行、買い替え特約、つなぎ融資、不動産売却前提ローン、リースバックの5つが挙げられます
- まず押さえたいのは、旧居が現在の相場でどの程度の価格になるのかという点です
ダブルローンが向いているかどうかは、旧居の現在の売却見込み額によって大きく左右されます。
査定額がわからないままでは、ダブルローン、住み替えローン、売り先行、そのほかの代替手段のうち、どれを選ぶのが適切かを比べる材料が手元にそろいません。
まずは複数の会社に査定を依頼して実際の相場をつかむところから、住み替えの準備を進めてみてはいかがでしょうか。
\まずは無料査定で相場を確認/