マンションから住み替えをする際の進め方は、主に3つの種類に分けられます。
| 売り先行 | 今のマンションの売却を先に済ませる |
|---|---|
| 買い先行 | 新しい住まいを先に買い、後から現在のマンションを手放す |
| 同時進行 | 売却物件の引き渡しと新居への入居の時期をそろえ、売買を並行して進める。 |
住み替えを行う時期の目安は、新築で買った場合は購入後10~13年目、中古で買った場合は10年以内とされています。
理由として、住宅ローン減税で控除を受けられる期間が10年間であることが挙げられます。
なお、2024年1月以降の建築確認で省エネ基準に適合すると認められた新築住宅については、改正後の制度で控除期間が13年間とされています。
さらに、築浅のうちに手放すほうが売却価格が高くなりやすいことも、この時期をすすめる理由のひとつです。
(参照元:国土交通省 住宅ローン減税)
税金に関する知識や契約上の注意点の中には、あらかじめ把握していないと大きな損につながるものも含まれます。
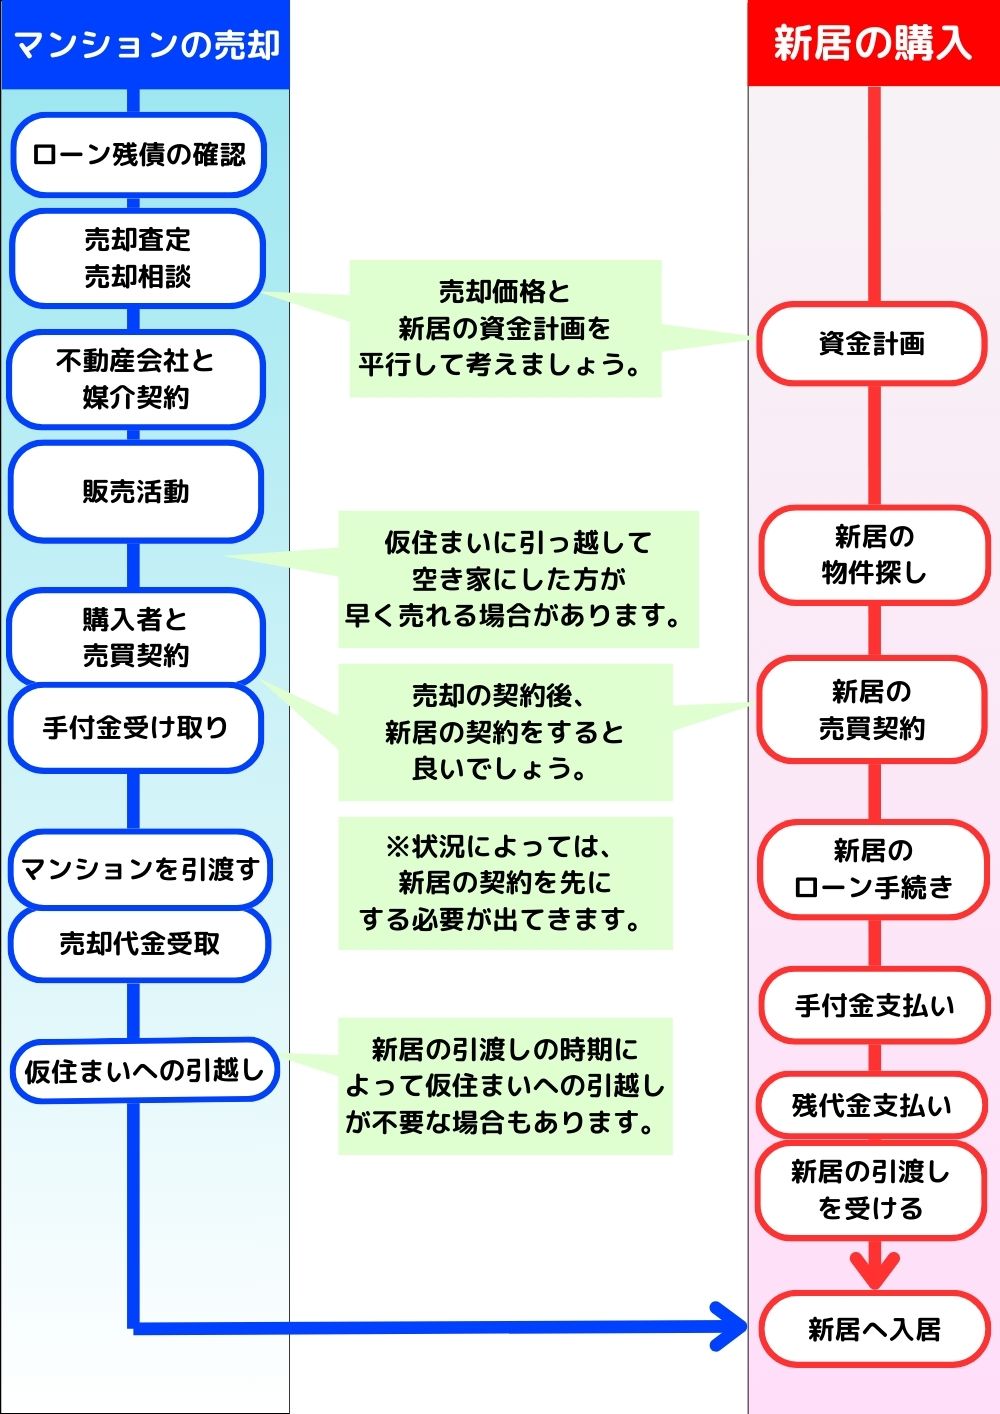
住み替えを円滑に進めるための手順と時期の目安を、下の図に整理しました。
本記事では、マンションの住み替えを考えている方に向けて、つまずきを防ぎながら住み替えを円滑に進めるための押さえどころを解説します。
正しい知識を備えたうえで、ご自身の事情に合った計画を立て、住み替えを着実に進めていきましょう。
住み替えは一般的な売買よりも調整が複雑になりやすいため、住み替えの取引に詳しい不動産会社へ仲介を任せることが大切です。
売却予定の住まいの査定はいくつかの不動産会社にまとめて依頼し、安心して任せられる担当者を見極めましょう。
また、本章に入る前に不動産を売る際の大事なことをお伝えしておきます。
家を売るとき、どの不動産会社に頼むかで手取りに数百万円の差が出ることもあります。
でも、自分に合う会社を選ぶのは大変ですよね。
そこで便利なのが、複数社を一括比較できる「不動産一括査定サービス」です。
今回は、マンション売却に強いおすすめ査定サイトを3つご紹介します。
査定だけなら完全無料です!
| マンションに特化したい方におすすめ | |
 HOME4U | 最大6社から一度に査定をもらえる 電話対応が可能なので初心者の方にもおすすめ ▼簡単60秒・安心のNTTグループ▼ |
 マンションナビ | マンションの売却に強い不動産会社が揃っている 賃料査定もできるので売るか貸すか迷っている人にもおすすめ ▼最大9社を無料で一括比較▼ |
  イエシル | 一都三県ならおすすめ マンション名だけで匿名で相場価格がすぐわかる ▼しつこい営業なし▼ |
「売却を急いでいるわけじゃないから、まだ早いかな…」
そう感じる方もいるかもしれません。
でも、一括査定は完全無料で、売却するかどうかは後から決められるので、まずは相場を知るだけでも大きな一歩です。
高く売るための「第一歩」として、まずは気軽に使ってみてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
マンションの住み替えを始める前に押さえたい「売り先行」と「買い先行」の基本
はじめに、マンションを住み替える際に早い段階で理解しておきたい大切なポイントを4つご紹介します。
順番に内容を確認していきます。
買い先行と売り先行|お金の見通しと引っ越しのタイミングで決める進め方
住み替えの相談でよく登場するのが、「売り先行」「買い先行」という用語です。
- 売り先行:今住んでいる自宅を売却し終えたあとで、次の住まいを買う進め方
- 買い先行:次の住まいを先に手に入れ、あとから今の自宅を手放す進め方
両者の長所と短所を、下の表で比べてみましょう。
【売り先行・買い先行それぞれの長所と短所】
| 長所 | 短所 | |
|---|---|---|
| 売り先行 | ・手元に入る金額がわかるため、お金の見通しを立てやすい ・売り出し期間にゆとりを持たせられ、焦らずに売却を進められる(希望に近い金額で売れる可能性が高まる) | ・次の住まいに移るまで、一時的な住居を借りるケースがある ・住みながら購入希望者の見学を受け入れる必要がある |
| 買い先行 | ・今の家を手放す前に次の住まいを押さえられるので、一時的な住居がいらない ・暮らしている状態で見学に対応する手間がかからない | ・いくらで売れるかが決まっていない段階のため、お金の計画を組みにくい ・見込みどおりに今の家を手放せないと、資金のやりくりが苦しくなるおそれがある |
リスクを抑えやすいのは「売り先行」
どちらの進め方にも長所と短所がありますが、つまずく危険を小さくしたい場合には「売り先行」が勧められています。
参考として、「家を売る。」の記載を下に引用します。この資料でも「買い先行は大変危険」と呼びかけられています。
【買い先行に潜む危険】
「買い先行」は危険です!新しい住まいを先に購入してしまうのは大変危険です(買い先行)。
出典:全日保証「家を売る。」
今の住まいが予定どおりに希望金額で期限内に売れるとは限りません。
今の住まいの売却ができてから次の住まいを購入するのが安全な方法です(売り先行)。
原則として、売り先行で買換計画を立てるようにしましょう。
購入が先になる場合に欠かせない「買い換え特約」
危険が大きいとされる買い先行ですが、事情によっては購入を先に進めざるを得ない場面もあります。
そうしたケースでは、次の住まいを買うときの売買契約に「買い換え特約」を盛り込んでもらうことが欠かせません。
【買い換え特約とは】
どうしても購入を先行して契約するときは、売り物件が予定期限内に予定金額で契約できないときに契約を解除できる「買換特約」を付けてもらいます。
出典:全日保証「家を売る。」
ただし、購入物件の売主は、契約が解除になる可能性があり、契約が不安定であることから買換特約を承諾しないことも少なくありません。
媒介業者が売れない場合の「買取り保証」をすることもありますが、その場合は、買取り金額等の買取り条件を書面で交わしておくことが大事です。
買い換え特約は、今の住まいが思うように売れなかったときに、購入予定の物件の契約をなかったことにできる取り決めです。
住み替えをする買主の立場からすれば、ありがたい条件といえます。
一方で、物件を売る側にとっては、契約が白紙に戻るおそれを抱えることになるため、なるべく避けたい条件です。
以上のことから、買い先行で特約を求める際は、「特約を付けることを売主に嫌がられ、本命の物件を買えずに終わる」こともあり得る点を頭に入れておきましょう。
マンションを住み替える手順と各種手続き
売る段階から買う段階まで、マンションの住み替えでは数多くの手続きが順を追って発生するため、見通しを立てて動くことが重要になります。
進め方を把握しないまま始めると、物件の引き渡しやローンの申し込みが後ろ倒しになり、住み替えが滞るおそれもあります。
ここでは、住み替えの大まかな手順・用意する書類・期間の目安を整理しました。はじめて住み替えに臨む方も、全体像をつかむ参考にしてください。
ステップごとに見るマンション住み替えの全体像
マンションを住み替える際に取り組む内容は、「家を売る」流れと「家を買う」流れの2つに大きく分けられます。
売り先行になるか買い先行になるかは、どちらの売買契約を先に結ぶかで変わります。ただ、いずれの場合も下記の手順をそれぞれ進めていくことになります。
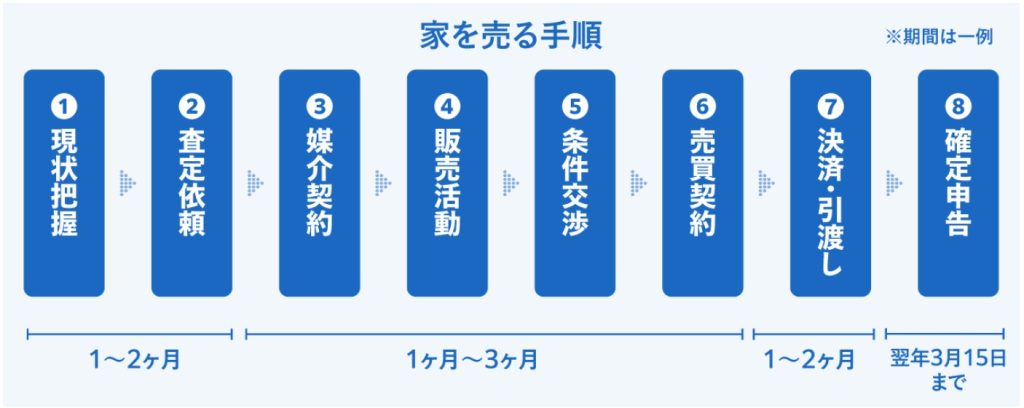
- 現状の確認
- 査定の依頼
- 媒介契約の締結
- 売り出し・販売活動
- 条件の交渉
- 売買契約の締結
- 代金決済と引き渡し
- 確定申告の手続き
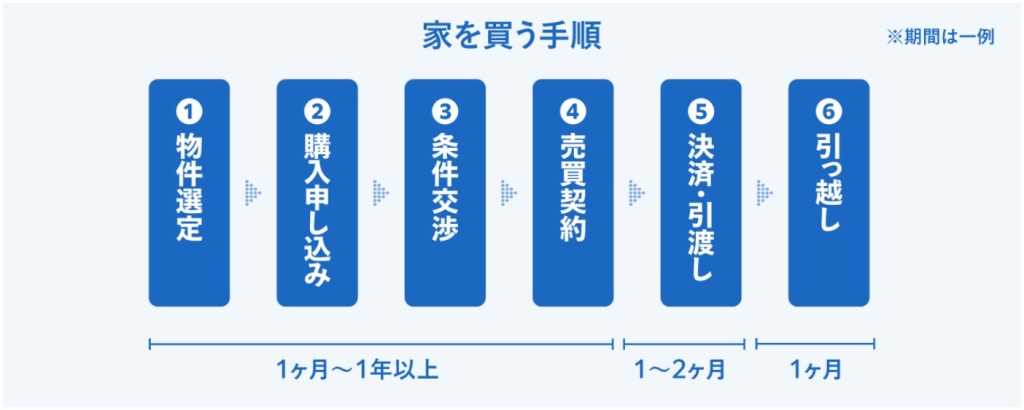
- 物件探し・選定
- 購入の申し込み
- 条件の交渉
- 売買契約の締結
- 代金決済と引き渡し
- 新居への引っ越し
売却の具体的な進め方については「【完全ガイド】家を売る方法と8つの手順|注意点を要チェック」で詳しく紹介しています。こちらも参考にしてください。
住み替え完了までの目安は売却・購入を合わせて半年から1年程度
住み替えを滞りなく進めるためには、売る・買うそれぞれにどれくらいの時間を要するか、おおよその見当をつけておくと安心です。
売却と購入の時期がかみ合わないと、仮住まいの費用やダブルローンといった余分な負担が生じかねません。
目安としては、売却活動におよそ3~6か月、新居の物件探しから購入までにおよそ2~4か月を要するといわれています。
そのため、住み替え全体としては半年から1年程度の期間を想定しておくと現実的でしょう。
人気のエリアであれば早期に買い手がつく場合もある一方、思うように売れず長期化するケースも考えられます。日程にはゆとりを持たせておきましょう。
引っ越す時期や、お子さまの進学・転勤の時期といった家族の事情も考慮して計画しておけば、負担を抑えた住み替えにつながります。
住み替えで欠かせない提出書類の一覧
住み替えを進める中では数多くの書類を求められますが、前もってそろえておくと手続きが滞りにくくなります。
書類に不足があると、売買契約の締結が後ろにずれ込んだり、住宅ローンの審査に通らなかったりするおそれがあるためです。
売る側では、「登記簿謄本」「固定資産税納税通知書」「管理規約」といった書類を用意します。
買う側では、住宅ローンの申し込みにあたり「住民票」「印鑑証明書」「源泉徴収票」をはじめ多くの書類が求められます。
加えて、購入した側が住宅ローン控除の適用を受けるには、確定申告で「売買契約書」「住宅ローン残高証明書」も提出することになります。
■ 売却の際に用意する書類
- 登記簿謄本
- 固定資産税納税通知書
- 管理規約
■ 購入時(住宅ローンの申し込み)に用意する書類
- 住民票
- 印鑑証明書
- 源泉徴収票
■ 住宅ローン控除の確定申告で用意する書類
- 売買契約書
- 住宅ローン残高証明書
自治体の窓口や金融機関で取り寄せる書類も少なくないため、日数にゆとりを見て早い段階から準備を始めておくと安心です。
マンションを住み替える際に必要となる費用
住み替えに伴う出費は、主に次の3種類に分類できます。
各項目の中身を順に確認していきます。
今の自宅を売るときに必要な費用|印紙代・仲介手数料ほか
最初に確認したいのは、いま住んでいる物件を手放す際の出費です。
売却が初めての方は意外と気づきにくいのですが、「売る側にも出費が発生する」点を押さえておきましょう。
主な項目は次のとおりです。
【売却時に発生する主な費用】
| 項目 | 概要(金額はおおよその目安) |
|---|---|
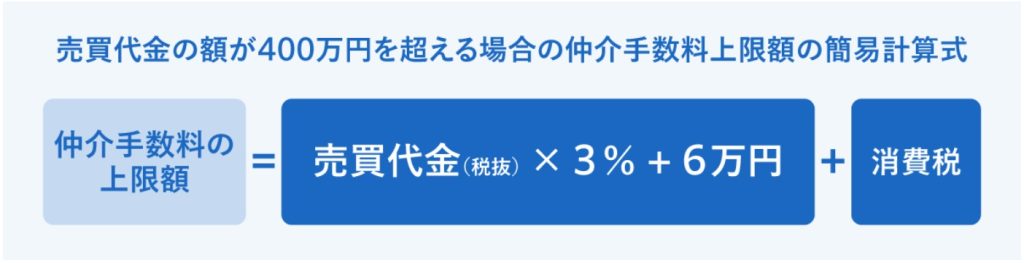
| 仲介手数料 | 売買成立時に不動産会社へ支払う報酬 代金が200万円以下の場合:代金×5% 代金が200万円超400万円以下の場合:代金×4%+2万円 代金が400万円超の場合:代金×3%+6万円 (いずれも別途消費税がかかる) |
| 印紙代 | 契約書に貼る収入印紙の代金 (税額は契約金額に応じて変動/参考:印紙税額の一覧表) |
| 住宅ローンを一括返済する際の手数料 | 1〜3万円+消費税 |
| 抵当権を抹消する登記の費用 | 登録免許税(抹消登記):1,000円 司法書士に支払う報酬:2〜3万円程度 |
| ハウスクリーニング代 | 3万円〜10万円以上(間取りや広さで変動) |
仲介手数料の上限額は、次の速算式でおおよそ算出できます。
ここでは「売却価格3,000万円・住宅ローンが残っているマンション」を例に計算します。
- 仲介手数料(3,000万円 × 3% + 6万円 + 消費税):1,056,000円
- 印紙代:5,000円(買主と折半するのが通例のため)
- 一括返済にかかる手数料(住宅ローン):33,000円
- 抵当権の抹消にかかる費用:22,000円
- ハウスクリーニング代:50,000円
—
総額:1,166,000円
このケースでは、支出の合計が100万円以上に達しています。
金額は個々の状況で変わるものの、事前に見積もりを出しておくことが重要です。
また、2024年7月1日以降、価格800万円以下で売買される宅地や建物には、「低廉な空家等」に関する媒介報酬の特例を使えるようになっています。
不動産会社が媒介契約の段階で事前に説明し、依頼者の合意を得ていれば、片方の依頼者から受領できる報酬の上限は「30万円+消費税=33万円」となります。
居住中・空室のどちらでも対象です。
次の住まいを買うときに必要な費用|物件代金・登記費用・仲介手数料ほか
続いて、住み替え先を手に入れる際の出費を確認します。
| 項目 | 概要(金額はおおよその目安) |
|---|---|
| 物件の代金 | 選ぶ物件によって異なる ※契約締結時に、代金の10%程度を手付金として支払うケースが多い |
| 仲介手数料 | 売買成立時に不動産会社へ支払う報酬: 代金が200万円以下の場合:代金×5% 代金が200万円超400万円以下の場合:代金×4%+2万円 代金が400万円超の場合:代金×3%+6万円 (いずれも別途消費税がかかる) |
| 印紙代 | 契約書に貼る収入印紙の代金 (税額は契約金額に応じて変動/参考:印紙税額の一覧表) |
| 登記費用 | 登録免許税:物件ごとに異なる(参考:登録免許税の税額表) 司法書士に支払う報酬:10万円程度 |
| 住宅ローンの諸費用 | 融資の事務手数料:3〜5万円 保証料:借入額の1〜2% |
ここでは「購入価格3,000万円・住宅ローンを利用するマンション」を例に計算します。
- 手付金(契約時):3,000,000円
- 仲介手数料(3,000万円 × 3% + 6万円 + 消費税):1,056,000円
- 印紙代:5,000円(売主と折半するのが通例のため)
- 登記にかかる費用:150,000円
- 住宅ローンの諸費用:350,000円
—
総額:4,561,000円
ローンを組む場合であっても、手付金・仲介手数料といった支出は、原則として手元の現金から用意することになります。
手元に数百万円以上の資金を確保できていないと、選べる物件の幅が限られてしまう点に注意が必要です。
引っ越し・仮住まいで必要な費用|仮住まいの家賃・引っ越し代ほか
転居や一時的な住まいに要するお金も、抜けのないよう試算しておくと安心です。
【引っ越し・仮住まいで発生する費用】
| 仮住まい費 | 一時的に借りる住居の敷金・礼金・仲介手数料と、月々の家賃 |
| 引っ越し代 | 3万円〜10万円以上 ※仮住まいを挟むと、今の自宅→仮住まい→新居と、引っ越しが2回分必要になる |
売却する自宅と購入する物件の引渡し日をうまく合わせられれば、仮住まいを経ずに転居でき、望ましい形といえます。
ただし、日程が合うかどうかは取引相手との話し合いに左右されます。
一時的な住まいが要る場面も見込んで、移り先と費用をあらかじめ準備しておくと安心です。
マンションの住み替えにかかわる税金と使える特例・控除
住み替えを進めるうえでは、かかる税金の仕組みも押さえておくことが大切です。
以下で順番に確認していきます。
売却で利益が生じたときにかかる譲渡所得税
はじめに、今の住まいを売って利益が生じたときは、譲渡所得税がかかる点に注意が必要です。
譲渡所得金額の求め方
売却によって得られた利益は「譲渡所得金額」と呼ばれ、次の式で算出します。
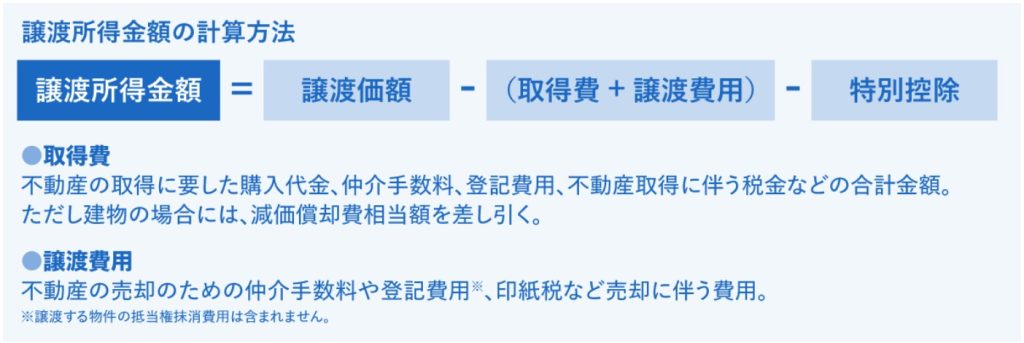
(注1)譲渡価額とは、土地や建物の売却代金などをいいます。
(注2)取得費とは、売った土地や建物を買い入れたときの購入代金や、購入手数料などの資産の取得に要した金額に、その後支出した改良費、設備費などの額を加えた合計額をいいます。
なお、建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算します。また、土地や建物の取得費が分からなかったり、実際の取得費が譲渡価額の5パーセントよりも少ないときは、譲渡価額の5パーセントを取得費(概算取得費)とすることができます。
(注3)譲渡費用とは、土地や建物を売るために支出した費用をいい、仲介手数料、測量費、売買契約書の印紙代、売却するときに借家人などに支払った立退料、建物を取り壊して土地を売るときの取壊し費用などです。
出典:国税庁「No.3208 長期譲渡所得の税額の計算」
適用される譲渡所得税の税率
算出した譲渡所得金額には、所得税と住民税を合わせた譲渡所得税が、下表の税率で課されます。
【区分ごとの譲渡所得税率】
| 所得の区分 | 所得税 | 住民税 |
|---|---|---|
| 長期譲渡所得 | 15% | 5% |
| 短期譲渡所得 | 30% | 9% |
注1:マイホームの売却時には、税率が軽くなる特例が設けられています。
注2:確定申告では、基準所得税額(所得税額から差し引くべき金額を控除したあとの額)に2.1%を乗じて求める復興特別所得税も、所得税とあわせて申告・納付します。
出典:国税庁_令和7年度版 暮らしの税情報 p.33
表のように、「長期譲渡所得」と「短期譲渡所得」のどちらにあたるかで適用税率が変わります。区分の基準は下記をご覧ください。
| 長期譲渡所得 | 売却した年の1月1日現在における土地・建物の所有期間が5年を超える |
| 短期譲渡所得 | 売却した年の1月1日現在における土地・建物の所有期間が5年以下 |
「5年」の境目で税率に大きな差が生じるので、売り出す時期を検討する際は所有期間にも目を向けてください。
活用できる特例・控除
譲渡所得金額がプラスになった、つまり売却益が生じた場合でも、特別控除を適用して税負担を抑えることで、納める税額が少なくなったり、納税の必要がなくなったりする場合があります。
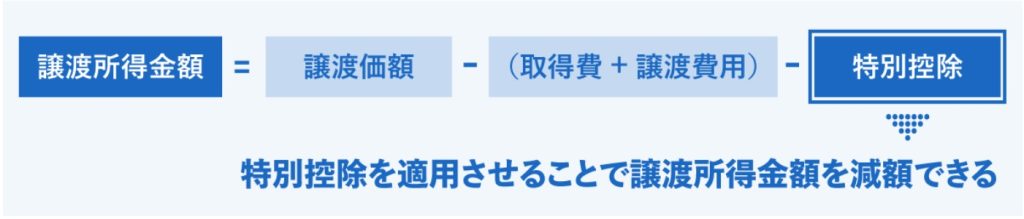
なかでもマンションの住み替えで確認しておきたいのが、マイホームを買い換えた場合の特例です。
【マイホーム買い換え時に使える特例】
売却年を挟んだ前年・当年・翌年の3年のうちに新しいマイホームを取得し、その購入にかかる住宅ローンの残高が年末に残っているといった一定の条件を満たす場合は、手放したマイホームで生じた譲渡損失について、損益通算や繰越控除を行うことが可能です。
出典:国税庁_令和7年度版 暮らしの税情報 p.34
細かな要件については、税務署や税理士といった専門家に確認しつつ、ご自身に合った方法を選べるよう備えておくと安心です。
お近くの相談先は、税についての相談窓口(国税庁)から調べられます。
購入する住まいの固定資産税・都市計画税の精算
住まいを購入する際には、固定資産税・都市計画税の負担分を精算して売主へ渡すことが一般的な慣習です。
固定資産税・都市計画税は、各年の1月1日現在で土地・建物を所有している人に課される税金です。
年の途中で土地・建物の売買があったとしても、その年の分は売主がすでに納税しています。
このため、引渡し日を基準に日割りで計算し、買主の負担分を売主に支払う流れになります。
- 物件の引渡し日:2023年6月30日
- 2023年度に納める固定資産税・都市計画税:30万円
⇒ 買主から売主へ、半額にあたる15万円を支払う
住み替え時の住宅ローンとダブルローンへの備え方
ここからは、住宅ローンにまつわる押さえておきたいポイントを3つ見ていきます。
あわせて、ローンを申し込む際にどこを審査されるのかも知っておくと安心です。
【審査で確認される主な情報】
クレジット・ローンの契約の中身
これまでの支払い状況と残高
申込情報(クレジットやローンなどを新たに申し込んだときの情報)
利用記録(信用情報が照会された記録)など
出典:指定信用情報機関(CIC)
では、住宅ローンにまつわる各ポイントを順番に詳しく見ていきましょう。
ローン残債が残るマンションを住み替えるときの進め方|売却額で完済できるかがポイント
売り出す住まいに住宅ローンが残っているときは、以下の2つの手続きを進めることになります。
順番に説明していきます。
住宅ローンを一括で返済するときの手順と注意点
ローンをまとめて返済する場合は、一般的に1ヶ月前までに借入先の金融機関へ連絡を入れます。
住宅金融支援機構のケースを例に挙げると、以下のとおりです。
【融資金を全額まとめて繰上返済する場合(※)】
繰り上げて返済される1か月前までに、ご返済中の金融機関(融資のお申込先の金融機関)にお申し出ください。
なお、この手続に手数料はかかりません。
※複数の金利がある場合には、すべての金利口について融資金の全額を繰り上げて返済する場合をいいます。
出典:繰上返済:住宅金融支援機構(旧住宅金融公庫)
住宅金融支援機構では「手数料はかかりません」とされているものの、手数料がかかるかどうか、いくらかかるかは借入先ごとに違います。
例として、三菱UFJ銀行のケースを見てみましょう。
【期限前完済手数料(消費税込)】 ※抜粋
| 申込みの方法 | 改定後の金額 |
|---|---|
| インターネット | 16,500円 |
| 窓口 | 33,000円 |
| 保証会社事務手数料 | 11,000円 |
ご自身がローンを借りている金融機関に、事前に問い合わせておくと安心です。
売却額をローンの返済に回すタイミングと押さえどころ
今の住まいを売って得たお金でローンをまとめて返す場合、売却物件の[決済・引渡し]と同じタイミングで住宅ローンも返済します。
【参考:家を売るまでの流れ】
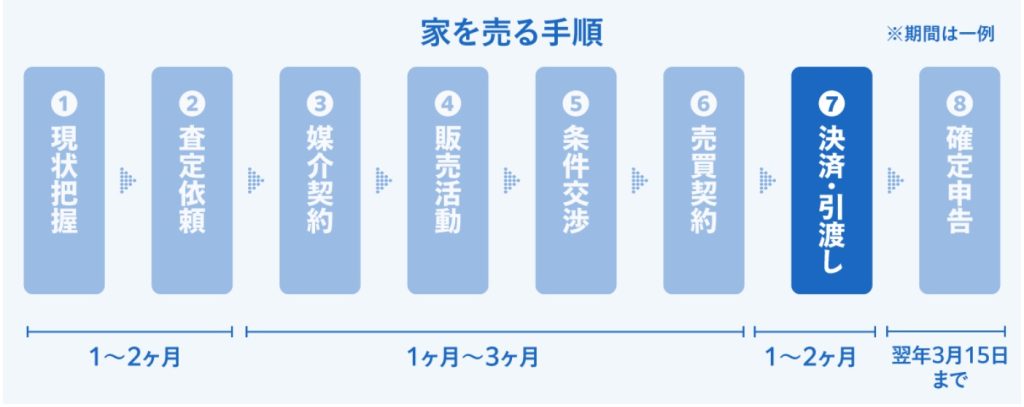
[決済・引渡し]は、売却の取引のなかでいちばん最後に行われる段階です。
家を売る流れの詳細は「【完全ガイド】家を売る方法と8つの手順|注意点を要チェック」で解説しています。
抵当権抹消登記の進め方とかかる費用
住宅ローンを利用して購入した物件には抵当権(※)がついているため、ローンを完済したら抵当権を抹消する手続きが求められます。
※抵当権(ていとうけん)とは、金融機関がお金を貸す際、返済されなかったときに回収できるよう担保として不動産に設定する権利を指します。
ローンを完済すると、金融機関から抵当権設定時の登記識別情報や抵当権抹消登記申請書といった書類が渡されるので、法務局で申請します。
売却物件の決済・引渡し時にローンを完済するケースでは、所有権移転登記とあわせて抵当権抹消登記も申請します。
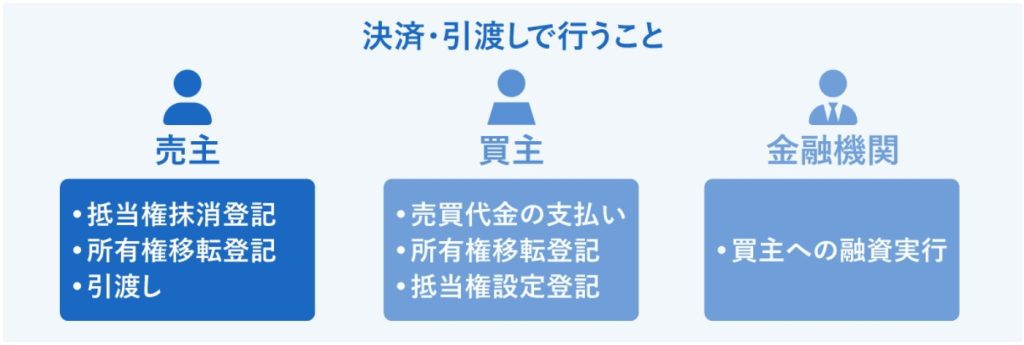
手続きは司法書士にまとめて任せるのが一般的で、報酬の目安は2万~3万円ほどです。
買い先行の住み替えで役立つ住宅ローンの使い方
新居の購入を先に済ませ、あとから今のマンションを売り出す「買い先行」は、住み替えの日程をゆったり組める点がメリットです。
引っ越しの時期を自分で選べるうえ、売却を進めている間も住む場所に困らないためです。
一方で、売却が完了する前に新居のローンを組むことになるため、今のローンと並行した借入れとなり、お金の面では慎重に進めることが大切です。
前述の「1-3.買い先行の場合は「買い換え特約」必須」でも触れたとおり、「買い換え特約」はつけておくことが欠かせません。
あわせて「つなぎ融資」というローンの仕組みをうまく取り入れれば、ダブルローンを回避しながら、無理のない資金計画で住み替えを進めやすくなります。
以下では、買い先行をうまく進めるための住宅ローンの活かし方を具体的に見ていきます。
つなぎ融資と「買い換え特約」の基本
「買い換え特約」は、今の住まいの売却が成立しなかったときに、新居の売買契約をなかったことにできる、買主側を保護する契約上の取り決めです。
特約を入れておけば、売却が予定どおりに運ばなかったときの不安を小さくできます。
対して「つなぎ融資」は、売却代金を受け取るまでの間、新居の購入資金を一時的に借りられるローンです。
いずれも、購入を先に行い売却を後に回す進め方を実現するうえで、欠かせない仕組みといえます。
| 買い替え特約 | つなぎ融資 | |
| 概要 | 今の家が売れなかったときに、新居の契約を白紙に戻せる取り決め | 売却代金の入金前でも、新居の購入費用を短期で借り入れできるローン |
| 利点 | 売れ残ったときの損失を避けられる | 売却と購入の時期がずれても新居を買える |
ただし、つなぎ融資は利息がかかるので、売却はなるべく早めに終えるのが望ましいでしょう。
買い先行は融通が利く一方、制度をうまく使い計画的に進めないと資金のやりくりが厳しくなるおそれもあるため、前もっての準備が非常に大切です。
ダブルローンを防ぐための具体的な方法
住み替えでできる限り回避したいのは、現在のローンと新居のローンが同時に発生する「ダブルローン」です。
短い期間であっても家計の負担が膨らむので、多くの世帯にとって大きなリスクになります。
回避するには、住み替えローンやつなぎ融資といった仕組みを利用し、2本のローンが重ならないよう日程を組むことが大切です。
住み替えローンの詳しい内容は、次の章で取り上げます。
ダブルローンを防ぐには、ローンの種類や審査の条件を比べたうえで、ご自身の収入や返済力に見合う方法を選ぶことがポイントになります。
住み替えローンの概要と借りられる条件は「自宅用の住まい」が前提
今の住まいを手放す際、住宅ローンがまだ残っているなら、あわせて押さえておきたいのが「住み替えローン」という資金調達の方法です。
ローン返済中の住まいから別の家へ移るときは、次のお金を用意することになります。
【準備が必要なお金】
- いま住んでいる家のローン残高をまとめて完済するためのお金
- 住み替え先の物件を買うためのお金
手持ちのお金だけでは両方を用意しきれないとき、候補に挙がるのが住み替えローンになります。
住み替えローンを使うと、次の資金を一本の借入としてまとめられます。
【住み替えローンの借入対象となる資金】
- 現住居のローン完済に要する金額のうち、売却で得たお金や手元資金で補いきれない部分
- 住み替え先となる物件の購入代金
【住み替えローンを扱う金融機関の例】
資金が足りない場面で頼れる手段である一方、良い面と注意したい面の両方を持っています。
【住み替えローンの長所と短所】
| メリット | デメリット |
|---|---|
| 住み替えに伴うお金の不足を補える 借入先がひとつにまとまり、ローンを二重に抱えずに済む | 借りる額が大きくなりがちで、毎月の家計を圧迫しやすい 原則として売却と購入を並行させる必要がある 一般的な住宅ローンよりも審査のハードルが高い傾向があり、希望しても借りられない場合がある |
住み替えローンを使う場合、今の住まいを売ることと次の住まいを買うことを、並行して進めるのが前提条件になっているため、スケジュールの面で実現しにくいケースもあります。返済の負担が重くなることも考えられるので、慎重に見極めることが大切です。
とはいえ、条件が整っていれば、資金を確保する手段のひとつとして役立つローンです。
- 自ら居住する目的で住宅を買う
- 手放す住まいの売却額が、ローンの残高を下回っている
- 手元の預貯金などでは、現住居のローン残高を返しきれない
- 住み替えローンで借りる金額を、無理なく返していける収入がある
- 今の住居の売却と新居の購入を同時に進める・住宅ローン以外も含め、過去にローンを延滞したことがない
住み替えローンという方法もあると把握したうえで、ご自身の資金状況や家計の状態に照らして検討してみてください。
マンション・戸建てなど住み替え先の選び方
住み替え先を決める際には、場所や部屋の広さ・配置に加えて、この先の生活や身の安全といった面も含めて検討しておきたいところです。
住む階や建物のつくりによって、日々の住み心地も資産としての評価も変わりやすく、年齢を重ねてからの生活にも関わってくるためです。
ここからは、購入後に悔やまないための住まい探しの着眼点と、マンション・戸建てそれぞれの特徴を、例を挙げながら説明していきます。
金額や場所以外にも目を向けた新居選びのコツ
金額や場所の条件だけを決め手にしてしまうと、入居後に「こんなはずでは」と感じる場面が出てくるかもしれません。
実際に生活してみて初めて、使い勝手の悪さや安全面の課題が見えてくるケースが少なくないためです。
例として、マンションは住む階次第で音の響き方や採光、非常時の逃げやすさに差が出ます。戸建ての場合は、庭の管理や、高齢になった際の段差解消などの対応が求められる場面もあるでしょう。
細部にまで目を配っておけば、先々の生活を見通した住まい選びにつながります。
このパートでは「購入後に悔やまない住まい選び」を軸に、契約前に確認しておきたい点を整理して紹介します。
マンションの階数選びで気をつけたいポイント
物件を検討する際、住む階の選び方は見落とされがちですが、大事なポイントのひとつです。
階の高さによって、音の聞こえ方や採光、防犯面、非常時の逃げやすさといった条件に差が出やすいためです。
1階の住戸には専用庭が付く場合もある反面、湿気がこもりやすい点や防犯上の心配が挙げられます。
反対に最上階は眺望に優れるものの、夏の室温の上がりやすさや水の出の弱さが気になるという声もあります。
また、4階以下は非常時に避難しやすいメリットがある半面、高い階に比べると資産価値が控えめになりやすい傾向が見られます。
次の2つは、ポータルサイトで紹介されている中古マンションです。どちらも同じマンション内で広さも同じ住戸で、建築時に間取りだけが変更されています。
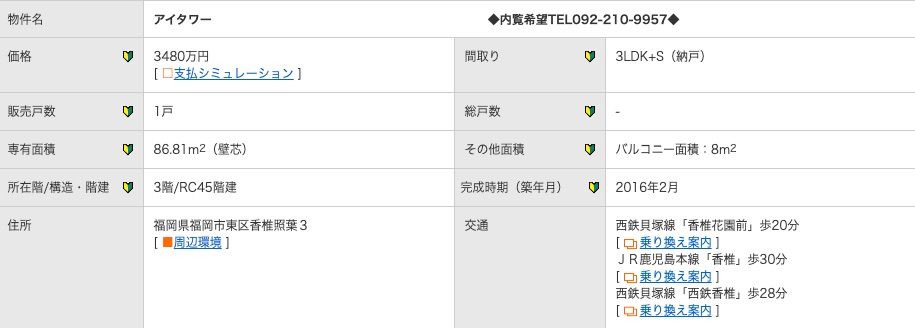
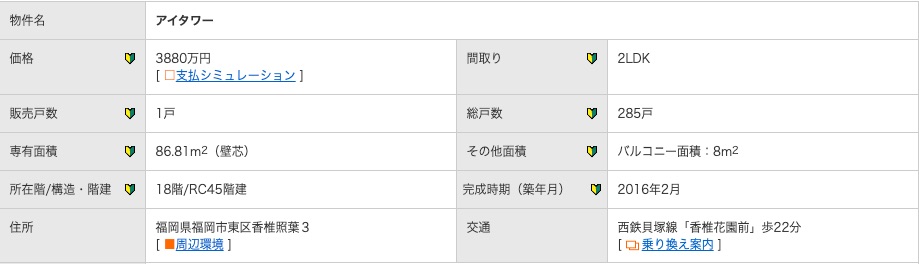
購入時の価格差もあるとは思われますが、高い階の住戸ほど資産価値の面でも評価が高いことが読み取れます。
階を選ぶ際は眺めや金額も大切な要素ですが、そこだけで決めず、住み心地と安全面の兼ね合いから検討することもポイントです。
判断に迷う場合は、中くらいの高さの階が無難だとする声も少なくありません。生活全体の便利さを踏まえて決めるとよいでしょう。
老後の暮らしで比べるマンションと戸建て
年齢を重ねてからの住まいとして考えた場合、マンションにも戸建てにも、それぞれ長所と気をつけたい点があります。
それぞれの長所と短所を以下の表に整理しました。
【マンションと戸建ての長所・短所】
| マンション | |
| メリット | デメリット |
| 床の段差が抑えられた設計が多く、高齢になっても暮らしやすい 共用部の管理を管理会社に任せられ、自分で手をかける部分が少ない オートロックやエレベーターなどの設備が整い、防犯面でも安心しやすい | 修繕積立金や管理費といった維持のための費用が毎月発生する |
| 戸建て | |
| メリット | デメリット |
| 階上・階下への音の気遣いが少なくて済む ペットの飼育や趣味をのびのびと楽しみやすい | 庭の管理や段差解消のリフォームなど、手間や費用がかかる 建物の維持は自分で行うため、高齢になるほど負担を感じやすいこともある |
老後に適しているかは体調や生活スタイルによって異なります。「管理の手軽さ」「暮らしの自由さ」「維持にかかる費用」を、ご自身の状況に照らして整理してみることをおすすめします。
下の比較表でも確認してみてください。
| マンション | 戸建て | |
|---|---|---|
| 段差の少なさ | ◎(床の段差が少なく、エレベーターもある) | △(リフォームが必要になることも) |
| 管理の手軽さ | ◎(共用部分は管理会社が対応) | △(基本的に自分で管理) |
| 音への気遣い | △(階上・階下と音の問題が起こることも) | ◎(生活音を気にせず過ごせる) |
| ペット・趣味の自由度 | △(規約で制限される場合あり) | ◎(ペットの飼育やガーデニングも楽しみやすい) |
| 維持にかかる費用 | △(修繕積立金や管理費を毎月負担) | △(修繕費用は自分で計画・準備) |
介護や通院が必要になる将来も想定し、周辺の病院など医療環境もあわせて検討しておくと安心です。
マンション住み替えでつまずかないために押さえたいポイント
締めくくりとして、マンションの住み替えを順調に進めるうえで意識しておきたい2つのポイントを紹介します。
ここからは、ひとつずつ順に解説します。
実力を備えた不動産会社の選定
売却と購入が連動する住み替えでは、一般的な売買よりも高い専門知識を持つ会社へ仲介を任せるかどうかが、結果を大きく左右しやすいといえます。
見るべき点としては、相場やマーケットの動きをよく把握していて妥当な売り出し価格・購入価格を示してくれるか、取引を素早くまとめられる人脈や情報網があるか、住み替え特有の進め方に慣れているか、といったことが挙げられます。
今の住まいの査定を複数社へ申し込み、比較しながら安心して任せられる担当者を見つけるとよいでしょう。
| おすすめの不動産一括査定サービス3選 | |
|---|---|
 すまいValue | 業界を代表する大手不動産会社による共同運営 3ヶ月以内の売却制約率71.3%(※) ▼大手6社へまとめて査定を依頼▼ すまいValueで査定を申し込む |
 すまいステップ | 早く手放したい方の希望にこたえる売却率の高さが魅力 独自基準で選び抜かれた優良会社のみが参加 ▼頼れるエース担当者に出会える▼ すまいステップで査定を申し込む |
 LIFULL HOME’S | 名前を伏せたままの査定にも対応 提携不動産会社数No.1 ▼地方・郊外にお住まいの方にも▼ LIFULL HOME’Sで査定を申し込む |
また、売る側と買う側で依頼先を別々にせず、1つの会社にまとめて任せられれば、手続きの流れを調整しやすくなります。
売却も購入も安心して相談できる会社に出会えれば、もっとも望ましい形といえるでしょう。
とはいえ、手放す物件と新居の所在地が遠かったり、物件の種別が違っていたりすると、双方に詳しい会社がなかなか見つからないケースも考えられます。
このようなケースでは、売却と購入で依頼先を分け、それぞれに適した会社を選ぶ方法も検討してみてください。
資金と日程にゆとりを持たせた計画づくり
住み替えでの後悔を防ぐうえでは、お金の面でも時間の面でもゆとりのある計画を立てておくことが大切です。
新居を買う場面では、ローン以外に充てられる手持ち資金が不足していると、選べる物件の幅が限られてしまいます。
一方で売る場面では、「期限までに売り切る必要がある」といった時間的な縛りがあると、買主側に有利な条件をのまざるを得ない状況に陥りやすくなります。
具体的には、売り出し価格を下げることになったり、買主との交渉で希望を引っ込める結果になったりするおそれがあります。
住み替えを正式に決めていない段階でも、将来的に検討する可能性があるなら、早い時期から動き出しておくと安心です。
下準備を済ませておくだけでも、気持ちの面でゆとりを持ちやすくなります。
まずは「【完全ガイド】家を売る方法と8つの手順|注意点を要チェック」の記事に目を通し、今の住まいを売るための情報を集めるところから取りかかってみてください。
マンションの住み替えでよくある質問
住み替えの準備を始めると、「具体的に何から手を付ければよいのか」と迷う場面が少なくありません。
今の住まいの売却、家具の片付け、お金の工面といった小さな心配ごとを放置したまま進めると、あとで悔やむ結果につながるおそれがあります。
ここでは、住み替えを検討している方から寄せられやすい疑問を取り上げ、考え方と対処法を順に整理しました。気になる点を一つずつ解消する際の参考にしてください。
老後に戸建てからマンションへ移るときの注意点
【答え】年齢を重ねてから戸建てを離れてマンションに移る場合、今後の暮らし方の変化を見据えて物件を選ぶことが大切です。
マンションには戸建てには無い管理規約があり、ほかの居住者との付き合い方も変わるため、新しい環境に慣れていく必要があるからです。
具体的には、段差の少ないバリアフリー設計になっているか、スーパーや医療機関に通いやすい立地かなど、体の状態と日々の便利さの両面からチェックしておきたいところです。
加えて、マンションでは管理費や修繕積立金が毎月かかるため、戸建て時代よりも固定の出費がふくらむことも考えられます。
生活音やプライバシーに関する悩みも起こりやすいので、物件を見学する際には、上下左右の部屋からの音や居住者の雰囲気も可能な範囲で見ておくと安心です。
新居選びで押さえたい点は、前の章の「3-1.住み替え成功のための新居選びのポイントと注意点」でくわしく紹介しています。
今の住まいの買い手が見つからないときの対処法
【答え】慌てて手放そうとせず、「仮住まい」や「つなぎ融資」を利用する方法も視野に入れてみてください。
早く売ろうとして価格を下げると、手元に残る金額が減り、かえって不利になるケースがあるためです。
つなぎ融資は、新しい住まいの購入資金をいったん借りておき、旧居が売れた時点でその代金を返済にあてる仕組みです。
なかなか買い手がつかないときは、依頼している不動産会社と話し合い、売り出し方そのものを練り直すのも有効な手段です。
見学の申し込みが伸びない場合、価格の見直しに加え、掲載写真や広告の打ち出し方を変えるだけでも購入希望者の受け止め方はかなり違ってきます。
売れるまで長引いたとしても、あらかじめ複数の手立てを用意しておけば、状況に応じて動きやすくなります。
ローンの組み方については「2-2.買い先行でマンションを住み替える際の住宅ローン活用法」もあわせてご覧ください。
手持ちの家具・家電の扱い方
【答え】引っ越し先の広さや部屋の配置におさまるかを目安に、持っていくか手放すかを決めるのがおすすめです。
戸建てに比べると、マンションは収納量や置き場所にゆとりが少なく、大きな家具や年数の経った家電がかえって暮らしの妨げになる場合があるからです。
手放すものについては、自治体による粗大ゴミの収集、リサイクルショップへの持ち込み、自宅まで来てもらう出張買取などの方法があります。
反対に、まだ十分に使えるものは、新しい部屋の内装やテイストになじむかを確かめたうえで運び込むと、後悔しにくくなります。
家財の仕分けは想像以上に手間がかかる作業です。住み替えの段取りを組む初期のうちから考え始めておくと、引っ越し当日まで慌てずに済みます。
住み替えで用意したい頭金の目安
【答え】一般的には購入価格の2〜3割程度を用意する方が多いようです。仮に4,000万円の物件であれば、800〜1,200万円ほどがひとつの目安になります。
頭金を入れると借りる金額が少なくなるので、月ごとの返済が軽くなるうえ、ローンの審査でも有利に働きやすいためです。
もっとも、まとまった自己資金が無ければ購入できないというわけではありません。頭金0円のフルローンで購入する方も一定の割合でいます。
一方で、借入額が大きくなる分だけ利息の負担も重くなりやすいため、この先の収入と支出を見込んだうえでお金の計画を立てておくことが重要です。
筆者の知人のなかには、頭金を入れずに期間50年の住宅ローンを利用している方もいます。
借入額3,000万円・金利年1.35%・ボーナス返済なしという条件で試算すると、結果は次のようになります。
毎月の返済額:約68,786円
年間返済額 :約825,435円
返済総額 :約4,127万円
試算上は、借りた金額に対して1,000万円以上を上乗せして返していく計算です。
住み替えにあたっては、旧居の売却で得たお金や預貯金をどこに振り分けるかも含め、資金の全体像を改めて確認しておくと心強いでしょう。
まとめ
ここまで、マンションを住み替える際の進め方や費用、税金について取り上げてきました。
最後に、押さえておきたいポイントを振り返ります。
売却と購入のどちらを先に進めるかについては、次の点が判断の軸になります。
住み替え全体の進行を考えるうえでは、売却側と購入側の段取りをそれぞれ把握しておくと安心です。
- 売却の進め方:(1)現状の確認(2)査定の依頼(3)媒介契約の締結(4)販売活動の実施(5)買主と条件の調整(6)売買契約の締結(7)決済および物件の引き渡し(8)確定申告
- 購入の進め方:(1)物件探し(2)購入の申し込み(3)価格などの条件調整(4)売買契約の締結(5)決済および引き渡し(6)新居への引っ越し
住み替えに伴って発生しうる費用や税金は、主に次のとおりです。
- 売るときの費用(不動産会社へ支払う仲介手数料、契約書の印紙代、ローンを一括で返す際の手数料、抵当権を抹消するための登記費用、ハウスクリーニング代など)
- 買うときの費用(物件の代金や手付金、印紙代、仲介手数料、登記にかかるお金、ローン関連の諸費用など)
- 仮住まいや引っ越しにかかる費用
- 譲渡所得に対してかかる税金
- 都市計画税・固定資産税の精算にかかるお金
- 上記以外の費用(ケースによって発生)
住み替えでつまずかないためには、次のポイントに気を配ってください。