「投資用の物件は数千万円もするし、自己資金を用意するのもローンを組むのも自分には難しい」──そう考えて不動産投資を見送っている方は多いのではないでしょうか。
ところが最近では、1万円ほどの資金で不動産へ投資できるサービスが増えてきています。
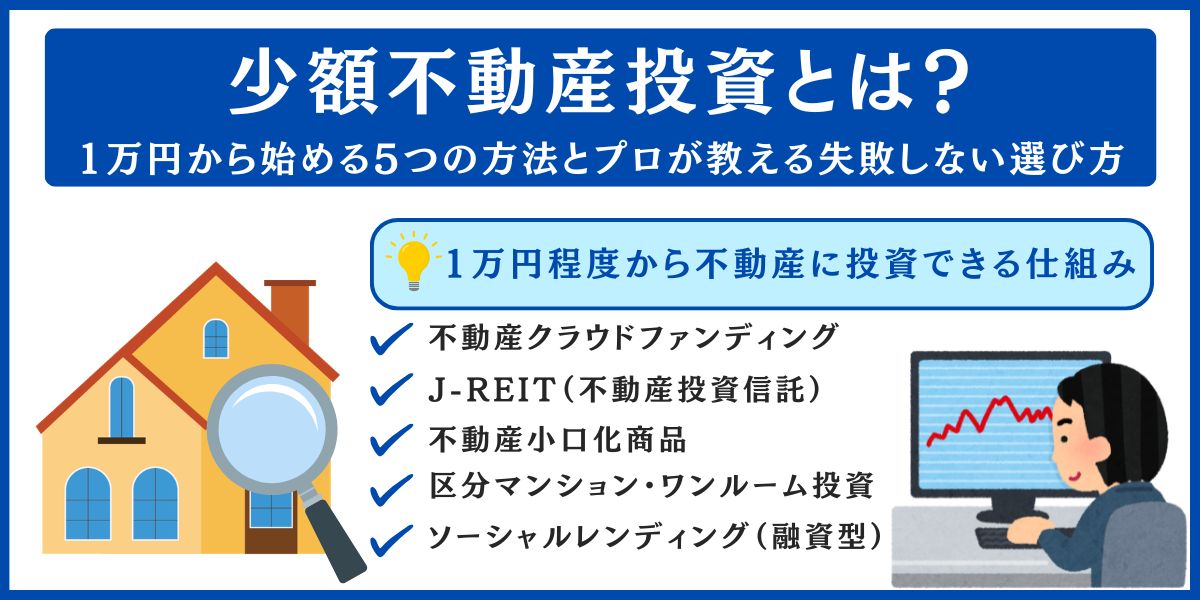
本記事では、小さな金額からスタートできる不動産投資の代表的な手法5つを取り上げ、最低いくらから出資できるか、想定される利回り、利点と注意点を並べて比べていきます。
さらに、「少額だと初心者がカモにされやすいのでは」「なぜ“やめとけ”という声があるのか」といった心配についても、賃貸管理の実務に携わってきた経験をもとに率直に解説します。
手元に大きな資金がない会社員の方や投資ビギナー、20〜30代の方が、ご自身に合うスタートの切り方を見つける際の参考にしていただければ幸いです。
\ 1万円からの不動産投資をのぞいてみる /
※会員登録に費用は不要です。投資元本を下回るおそれがある点にご留意ください。
少額不動産投資の基本と、大きな元手がなくても参加できる仕組み
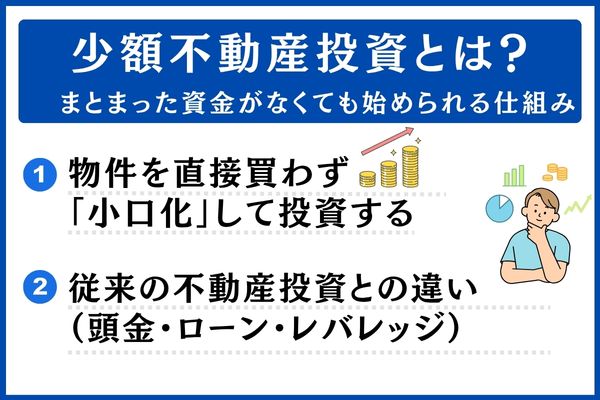
少額不動産投資は、数千万円規模に及ぶ物件を自分で丸ごと取得する代わりに、小さく区切った資金で不動産へ出資する方法をまとめて指す言葉です。
中には1万円程度から参加できるサービスもあり、借入れをせず手持ちの現金だけで取り組めることが、従来型と大きく異なる点といわれています。
不動産を「小口化」して少しずつ出資する方法
少額不動産投資の大半は、1つの不動産あるいは複数の物件へ、多数の投資家が少額ずつ資金を出し合う「小口化」という考え方を土台にしています。
1人で数億円のビルを買い取るのは現実的でなくても、物件を1万円単位の「口」へ細かく分ければ、小さな金額でも家賃収入や物件を売ったときの利益の一部を分配として得られる仕組みです。
物件選びから取得、管理、運用までは、基本的に運営会社や専門の運用会社に任せる形になります。
物件を探したり入居者に対応したりといった実務を自分で抱えずに、不動産へ出資できることが、少額不動産投資ならではの特徴といえます。
頭金・融資・レバレッジから見た従来型との違い
従来型の不動産投資では、金融機関の融資(いわゆる不動産投資ローン)によって、自己資金の何倍にもあたる物件を手に入れる「レバレッジ」が最大の強みとされてきました。
これに対し、少額不動産投資の大半は、借入れに頼らず手持ち資金の内側で出資する仕組みです。
融資の力で資産規模を短期間に広げるというよりも、手元にあるお金の範囲で少しずつ積み上げていく投資スタイルといえるでしょう。
ここで触れた違いは、のちほど取り上げるメリットとデメリットのどちらにも深く関わる大切な視点です。
不動産投資の全体的な流れを把握したい方は、9ステップで不動産投資のはじめ方を整理した記事も参考にしてください。
少額から始める不動産投資5つの手法【必要な最低投資額と利回り目安の早見表】
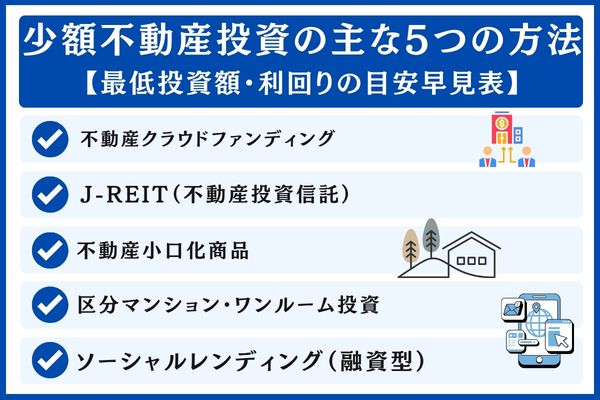
不動産投資を少ない資金でスタートする手段は、主に次の5つに分類できます。
最初に早見表で全体を見渡したうえで、方法ごとの特徴を順番に説明していきます。
| 投資方法 | 最低投資額(目安) | 期待できるリターン | 換金のしやすさ | 注意したいリスク |
|---|---|---|---|---|
| 不動産クラウドファンディング | 1万円〜 | 想定利回りは案件単位で決定(中心は数%程度) | 低い(運用中の解約は原則できない) | 運営会社の信用不安・元本割れ |
| 不動産投資信託(J-REIT) | 数万円〜 | 予想分配金利回りは年3%台後半〜6%台後半が目安 | 高い(上場市場で随時売買できる) | 値動きの激しさ |
| 不動産小口化商品 | 100万円〜 | 物件や案件ごとに異なる | 低い(中途での換金が難しい) | 換金性の低さ・元本割れ |
| ワンルームなど区分マンション投資 | ローン利用で頭金数十万円〜 | 物件次第(空室中は家賃収入がゼロの場合も) | 低い(売るまでに時間を要する) | ローン返済・空室・値下がり |
| 融資型(ソーシャルレンディング) | 1万円〜 | 利回りは案件ごとに想定値を提示 | 低い(運用中の解約は原則できない) | 返済遅延・貸し倒れ |
※最低投資額や利回りは、サービス・案件・物件ごとに変わります。最新の条件については、各サービスが公開している公式情報をご確認ください。J-REIT予想分配金利回りに関する出典: 日本取引所グループ「REIT一覧」
ここからは、方法ごとに中身を詳しく見ていきます。
1万円〜投資できる不動産クラウドファンディング
ネット上で多数の投資家から出資を募り、集まったお金で運営事業者が物件を購入して運用するのが、不動産クラウドファンディングという仕組みです。
1万円前後から出資できるため、5つの方法のなかでもとりわけ手軽に始めやすい部類に入ります。
多くの案件は数か月〜数年程度で運用を終え、終了時に元本と分配金が投資家へ返還されます。
物件探しから日々の管理までを事業者が担うので、投資家が手を動かす場面はほぼありません。
案件の多くは「優先劣後構造」を取り入れており、損失が発生したときは、事業者側の出資分(劣後出資)が先に損失を引き受ける形になっています。
投資家を守る仕組みとして機能する一方、損失額が劣後出資の範囲を上回れば、投資家の元本も目減りする可能性がある点に気をつけましょう。
各サービスの違いや選ぶ際のポイントは、おすすめの不動産クラウドファンディング32選をランキングで比較した記事で詳しく取り上げています。
主要サービスの実際の評価が気になる方は、CREAL(クリアル)の評判について詳しく紹介した記事もあわせてご覧ください。
\ 少額から投資できる案件をチェック /
※会員登録に費用はかかりません。元本割れが生じるおそれのある投資です。
数万円〜購入可能な不動産投資信託(J-REIT)
投資家から募った資金で複数の物件を買い付けて運用し、得られた賃料や売却益を投資家へ分配する金融商品が、不動産投資信託(J-REIT)です。
株式と同様に証券取引所へ上場しているため、証券会社に口座があれば売り買いが可能です。
銘柄ごとの予想分配金利回りは年3%台後半〜6%台後半が目安で、数万円程度の資金から購入できます。
出典: 日本取引所グループ「REIT一覧」
市場が開いていれば好きなタイミングで売買できる、換金性の高さが一番の強みです。
反面、市場で毎日価格が動くため、他の少額不動産投資では生じにくい「値動きの大きさ」というリスクと向き合うことになります。
実際、東証REIT指数はリーマンショック時に約65%、2020年のコロナショック時にも一時約49%下がった場面がありました。
出典: ニッセイ基礎研究所「研究員の眼」
少ない資金で分散投資ができるメリットと、株式並みに価格が上下するリスクの両方を、あらかじめ把握しておきましょう。
J-REIT特有の弱みについても知っておきたい方は、J-REITのデメリットを詳しく解説した記事を参考にしてください。
100万円〜出資できる不動産小口化商品
物件1つを「口」と呼ばれる単位に細かく分け、所有権や共有持分をその口数分だけ購入する商品が、不動産小口化商品です。
100万円程度からの投資が一般的で、前述の方法に比べると、ある程度まとまった資金を用意しておく必要があります。
そのぶん、都心の優良物件のように個人では購入が難しい不動産の持ち分を持てるうえ、現物の不動産投資に近いかたちで運用されるのが魅力です。
運用の形には「任意組合型」や「匿名組合型」などがあり、どれを選ぶかで税金面の取り扱いが変わります。
なかでも任意組合型は、相続税対策の手段として使われることがありました。
もっとも、2027年以降はこの相続税評価のルールが見直される予定となっています(くわしくは後半の節税に関する章で説明します)。
商品ごとの特徴やランキングについては、おすすめの不動産小口化商品をランキング形式で紹介した記事で見比べられます。
頭金は少額+ローンで始めるワンルーム・区分マンション投資
分譲マンションの一室を取得して賃貸に出し、入居者からの家賃で収益を得る実物不動産への投資が、ワンルームをはじめとする区分マンション投資です。
物件そのものは数百万円〜数千万円の価格帯ですが、不動産投資ローンを利用すれば、数十万円程度の頭金でスタートできる場合もあります。
自分の名義で実物の不動産を持つことになり、この点がここまで紹介した4つとの大きな違いです。
借入れによるレバレッジで資産規模を拡大できる反面、入居者がいない期間は家賃が入らず、ローンの返済負担だけがのしかかるリスクを抱えています。
頭金を少なく抑えられるという点では少額不動産投資の仲間といえますが、ローンという借金を負うことになるため、ほかの方法とは性格が違います。
ワンルーム投資を手がける会社を比べたい方はおすすめの不動産投資会社18選を比較した記事を、主なサービスの評価はリノシー(RENOSY)の評判を詳しく紹介した記事やJPリターンズの評判を詳しく紹介した記事をご確認ください。
融資型クラウドファンディング(ソーシャルレンディング)
多数の投資家のお金を事業者へ「貸し付け」、受け取った利息を分配金として投資家に還元するのが、融資型クラウドファンディング(ソーシャルレンディング)の仕組みです。
なかには不動産を担保に設定した案件もあり、1万円前後から投資できるサービスが多くあります。
ソーシャルレンディングは「融資」であり、不動産への「出資」である不動産クラウドファンディングとは、この点が根本的に異なります。
このため、投資対象の不動産が値上がりしても利益は得られず、事前に決められた利率で計算される利息が収入の柱となります。
借り手の返済が遅れると、利息の支払いが後ろ倒しになったり、元本が回収できなくなったりするおそれがあります。
仕組みや実際のサービスについては、バンカーズの評判を詳しく紹介した記事やOwnersBook(オーナーズブック)の評判を詳しく紹介した記事もあわせてご覧ください。
少額不動産投資で得られる4つの利点
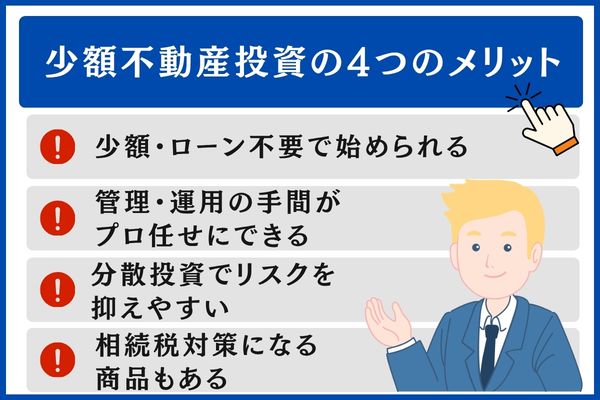
従来型の不動産投資と比べると、少額不動産投資には気軽に取り組めるという魅力があります。
代表的な利点として、次の4つが挙げられます。
借入れなし・小さな資金でのスタート
何よりの魅力は、借入れをせずに1万円程度の手元資金から投資を始められることといえます。
数千万円規模のローンを抱えなくて済むため、投資に踏み出す際の心理的・資金的な負担がぐっと軽くなります。
不動産投資で価格がどう動き、分配金がどのように届くのかを、小さな金額で実際に確かめたい方にとって、始めやすい選択肢でしょう。
物件の管理や運用を専門家に委ねられる点
J-REIT、不動産クラウドファンディング、そして小口化商品といった仕組みでは、どの物件を買うかの判断から取得、日々の管理、入居者への対応までを、運営会社や専門の運用会社が担います。
実物の物件を貸し出す場合に避けにくい、入居者との揉め事への対応や修理の段取りを自分で抱えずに済むため、本業で忙しい会社員の方には心強いポイントです。
複数案件への分散によるリスク軽減
従来型では1物件に数千万円を集中させるのが一般的ですが、少額不動産投資なら資金をいくつもの案件・商品へ振り分けやすい点が強みです。
例として、クラウドファンディングの案件を複数選んだり、J-REITの銘柄をいくつか組み合わせたりすれば、ひとつの物件の業績悪化が全体に及ぼす影響を小さくしやすくなります。
とはいえ、資金を分けたからといってリスクがゼロになるわけではない点は覚えておきましょう。
相続対策に用いられてきた商品の存在
任意組合型をはじめとする一部の不動産小口化商品は、実物の不動産と似た方法で評価されることから、相続税の対策に利用される例が見られました。
もっとも、のちほど解説するとおり、相続税評価のルールは2027年に向けて変更される見込みです。
「相続対策に役立つ」といった話に触れたときは、最新の税制に基づいて内容を確かめておくことが大切です。
少額不動産投資に潜む弱点と危険性【「カモ」にならないための基礎知識】
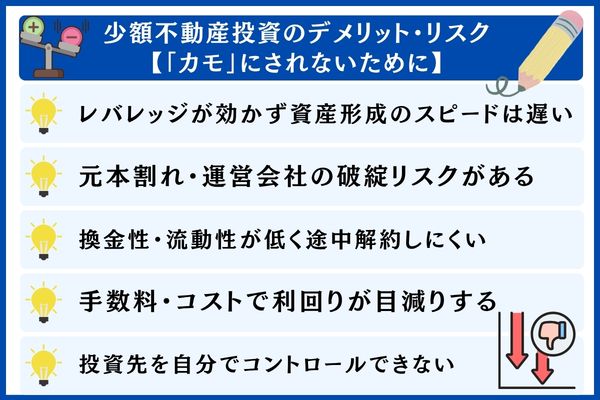
「少ない金額だと業者に狙われやすいのでは」「なぜ周りから『やめとけ』と止められるのか」といった心配を持ちながら、少額不動産投資について調べている方は少なくありません。
以下では、始めやすさの陰に隠れがちな弱点や危険性を、包み隠さずまとめていきます。
借入れを使えないことによる資産形成ペースの遅さ
手持ちの現金だけで出資する仕組みのため、少額不動産投資では融資を利用してレバレッジを利かせることができません。
利回りが同じ水準であれば、元手が少ないほど手にできる利益も少なくなります。
「不動産投資を少ないお金で始められる」と「少ない元手で多くの利益を得られる」は意味が異なり、短い期間で資産を急速に膨らませるための方法とはいえないことを押さえておきましょう。
出資額を下回る可能性と事業者破綻の懸念
銀行預金とは性質が異なり、少額不動産投資はあくまで投資商品のため、元本が守られる仕組みはありません。
運用成績が振るわない場合、不動産クラウドファンディング・小口化商品のいずれでも、戻ってくる金額が出資額に届かないことがあります。
証券取引所に上場しているJ-REITについても、破綻の可能性がまったく無いとは言い切れません。
過去には2008年、ニューシティ・レジデンス投資法人が民事再生法による手続きを申請しており、J-REITの中でこれまで1例だけ確認されているケースとして知られています。出典: ニューシティ・レジデンス投資法人 当時の適時開示資料
危険を小さくするには、まず運営会社や投資先がどの程度信頼できるのかを見極めることが出発点になります。
不動産クラウドファンディング特有の危険性を掘り下げて知りたい場合は、不動産クラウドファンディングが「やめとけ」と言われる理由を検証した記事も参考にしてください。
途中で現金化しづらい流動性の低さ
運用期間の途中で解約することは、不動産クラウドファンディング・小口化商品・ソーシャルレンディングのいずれも原則として認められていません。
思いがけず資金が入用になった場合でも、運用終了までは出資したお金を引き出せないことを念頭に置いておきましょう。
一方、不動産特定共同事業契約については、契約成立時に交付される書面を受領した日を含めて8日間であれば、書面により契約を解除できる「クーリングオフ」が設けられています。出典: 不動産特定共同事業法 第26条(e-Gov法令検索)
もっとも、あくまで契約を結んだ直後の短い期間に限った仕組みであり、運用開始後に好きなタイミングで解約できるという意味ではありません。
対照的に、J-REITは市場を通じて随時売買が可能なため、換金のしやすさという点では例外的な存在です。
各種費用の負担による実質リターンの低下
事業者に運用や管理を委ねる以上、少額不動産投資にはその見返りとして、さまざまな手数料や費用が発生します。
募集ページなどに示される想定利回りが、そのまま最終的に手元へ残るリターンになるとは限りません。
投資額が小さいほど、こうした費用が利回りを押し下げる度合いは相対的に高まりやすい点にも注意が必要です。
物件選びや運用方針に関与できない不自由さ
少額不動産投資では、投資方針や組み入れる物件を運営会社が決めるケースが大半で、投資家自身が物件を選定したり運用の方針を変更したりする余地はありません。
「専門家にお任せできる」気軽さと引き換えに、自分の意思で動かせる部分が少ないことは弱点の一つです。
区分マンション・ワンルーム投資のような現物投資であれば物件を自ら選べるものの、空室や値下がりのリスクは投資家自身が背負うことになります。
「やめとけ」との声が出る理由も含めて検討したい方は、リノシー(RENOSY)の評判をまとめた記事も参考になるでしょう。
少額不動産投資の節税効果と勘違いしやすい注意点
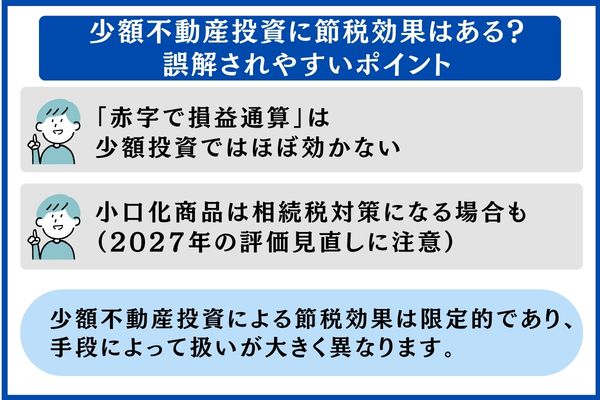
「少額の不動産投資は節税につながる」といった話を見聞きする機会もありますが、実際には勘違いされやすい部分です。
先に要点をお伝えすると、節税面での効果は大きくないケースが多く、どの手段を選ぶかによって税務上の扱いもかなり変わります。
少額投資では期待しにくい赤字の損益通算
実物の物件を保有する投資では、減価償却費などによって発生した赤字を給与所得から差し引く「損益通算」を活用し、税負担の軽減を図る方法が知られています。
ところが、少額で始められる投資手段の多くでは、損益通算を活かしにくいのが現状です。
匿名組合型と呼ばれる不動産クラウドファンディングで受け取る分配金の所得区分は「雑所得」となり、支払いの段階で20.42%の源泉徴収が行われます。出典: 国税庁「No.1500 雑所得」
加えて、雑所得の中で発生したマイナスについては、給与所得をはじめとするほかの所得とは相殺できない扱いです。出典: 国税庁「No.1500 雑所得」
J-REITから受け取る分配金は「配当所得」として扱われ、源泉徴収の税率は20.315%です。出典: 国税庁「No.1463 株式等を譲渡したときの課税」
J-REITについては、株式と同じく配当控除を受けられない扱いとされ、相続税の評価も時価ベースとなるため、実物の不動産のように評価額を抑える効果は見込みにくいとされています。
以上を踏まえると、節税を主な目的として少額の不動産投資を始める考え方は、当てはまらないケースが多いと考えられます。
小口化商品による相続税対策の可能性(2027年からの評価変更に留意)
任意組合型の不動産小口化商品は、従来は実物の不動産に近い方法で評価されてきたため、相続税評価額を下げる目的で利用される例も見られました。
もっとも、2025年12月に公表された「令和8年度税制改正大綱」によって、こうした取り扱いは変更される見込みです。
令和9年(2027年)1月1日以後の相続等で取得した財産からは、不動産特定共同事業契約(任意組合型等)や信託受益権に基づく権利の目的となっている貸付用の不動産について、いつ取得したかを問わず「課税時期における通常の取引価額(時価)」によって評価する扱いになります。出典: 令和8年度税制改正大綱 ※Web掲載版URLは確認中
このため、任意組合型や信託受益権型で見込まれていた相続税評価額を抑える効果は、大きく縮まるか、なくなる可能性が高いとみられています。
他方、不動産クラウドファンディングのうち匿名組合型のものは、そもそも実物の不動産として評価される仕組みではないことから、今回の改正による影響は小さいと考えられます。
相続への備えを考える際は、税負担の軽減に限らず「1口ごとに分割しやすい」「管理に手間がかかりにくい」といった点も含めて検討するのが望ましいといえます。
※税制は今後改正されることがあり、本記事の内容は執筆時点(2026年8月)のものです。相続税の具体的な試算にあたっては、最新の情報にもとづき税理士へのご確認をお願いします。
タイプ別に見る少額不動産投資の適性と向き不向き
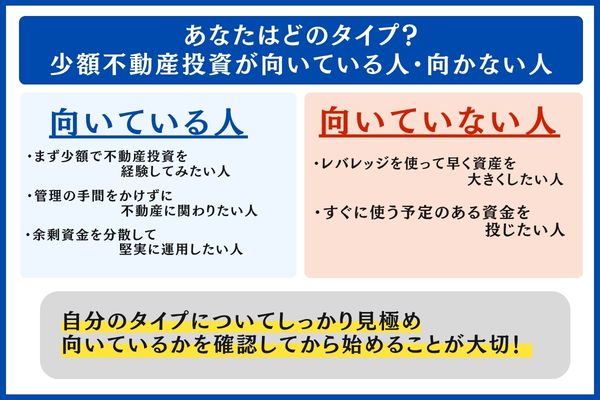
ご自身の状況と照らし合わせやすいよう、少額不動産投資との相性をタイプごとにまとめました。
手元の現金で用意できる1万円程度の資金からスタートできるのが、少額不動産投資の特徴です。多額の資金を投じたり借入れをしたりすることに抵抗がある方にとって、価格の変動や分配金が届くまでの仕組みを実際に体感できる最初の一歩になります。運用の感覚を身につけたあとで、次にどう進むかを検討できるのも魅力といえます。
物件の管理や運用は、J-REITや不動産クラウドファンディングであれば専門家に委ねることができます。仕事が忙しく、入居者からの問い合わせや修繕の段取りにまで手が回らない会社員の方と相性がよい方法です。自ら手を動かさなくても、不動産から生まれる収益を得るチャンスに加われるのが強みです。
資金を複数のファンドや銘柄に振り分けやすく、一つの物件に投資が偏るのを防ぎたい方に合っています。暮らしに支障が出ない範囲の余裕資金を、借入れに頼らず少しずつ積み上げるように運用したい方にふさわしい選択肢です。
少額不動産投資は基本的に手元資金だけで行うものなので、融資を利用したレバレッジ効果は期待できません。限られた期間で資産を大きく伸ばしたいと考える方にとっては、適した方法とはいいにくいでしょう。
【代替案】資産を大きく増やすことを目指すなら、ローンを組んで区分マンションを現物で購入する方法などが候補に挙がります。一方で、空室や物件価格の下落、借入金の返済といったリスクも高まるため、不動産投資会社おすすめ18選と選び方を参考に各社の考え方を見比べたうえで、時間をかけて判断するとよいでしょう。
少額不動産投資では、運用の途中で解約して資金を引き出せないケースが多く、お金が一定期間動かせなくなります。近々使う見込みのある資金を充ててしまうと、突然の支出が発生したときに対応しきれなくなる可能性があるため、おすすめしにくい使い方です。
【代替案】換金のしやすさを重視するなら、市場で随時売り買いできるJ-REITを選ぶ、あるいは預貯金と組み合わせるといった方法が考えられます。投資に充てる資金は、しばらく手をつける予定のない余裕資金に限定しておくのが望ましいでしょう。
後悔を避けるための少額不動産投資の見極め方と事前確認
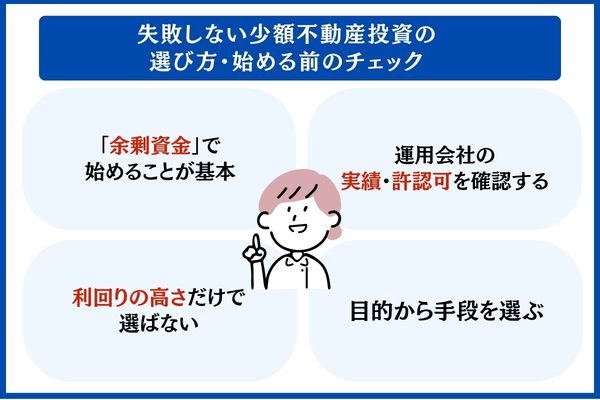
投資をスタートしてから悔やむことのないよう、着手前に意識しておきたい要点を順に見ていきます。
生活に響かない手元資金での運用が前提
少額不動産投資には元本の保証がありません。また、運用中は途中で引き出せないケースも多いため、しばらく使う見込みのないお金を充てるのが基本的な考え方です。
日々の暮らしに必要なお金や、近々出ていく予定の資金を回してしまうと、予期しない支出が発生したときに困るおそれがあります。
最初は負担を感じない程度の額からスタートするのがおすすめです。
運営事業者の許認可と過去の実績のチェック
小口化商品や不動産クラウドファンディングを手がけているのは、不動産特定共同事業法にもとづく許可や登録を得た事業者です。
対象の事業者が許可・登録済みかどうかは、国土交通省が公開している事業者の一覧から調べられます。
あわせて、これまでの運用・償還の実績や、リスクをどこまで丁寧に説明しているかも見ておくと、信頼できる事業者かどうか判断しやすくなります。
想定利回りの数字に偏らない判断
想定利回りが高めに設定された案件は、背後に抱えるリスクも大きくなりやすい傾向にあります。
表示された数字だけを見て決めるのではなく、その利回りが成り立つ理由や、損失が生じたときの保護の仕組みまで確かめておくことが重要です。
投資の目的に合わせた方法選び
何を目指して投資するかによって、向いている少額不動産投資の方法は異なります。
売りたいときに売れる流動性を優先するならJ-REIT、始めやすさを優先するなら不動産クラウドファンディングというように、目的から逆算して方法を決めると、つまずきにくくなります。
不動産投資の知識を順序立てて身につけたい方は、おすすめの不動産投資セミナー10選を比較した記事もあわせてご覧ください。
少額で不動産投資をスタートする手順【4ステップ】
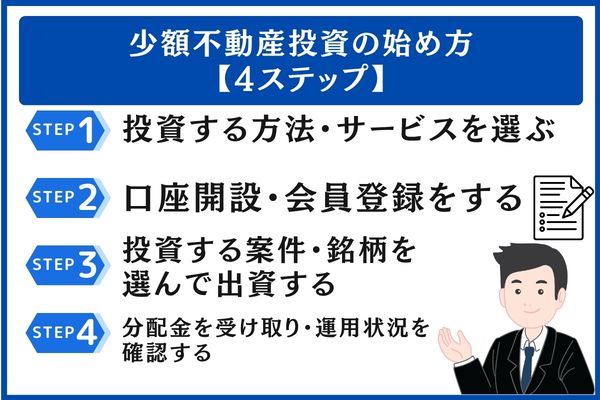
不動産クラウドファンディングを例にとると、少額不動産投資は以下の4ステップで進めていけます。
この記事で取り上げた5つの方法のうち、自分の目的にふさわしいものを決めてから、各サービスを見比べます。運営会社が許可・登録を受けているか、これまでの運用実績はどうかもチェックしておきましょう。
利用を決めたサービスで、会員としての登録や口座を開く手続きを進めます。手続きの際には、本人確認のための書類を求められることが多いです。
利回りの見込みだけで判断せず、運用期間の長さや想定されるリスク、開示されているリスク情報にまで目を通してから出資へ進みます。最初は小さな金額でスタートすると安心です。
運用が続いている間は、状況をこまめにチェックしておくと安心です。多くの場合、運用期間が終わった時点で元本と分配金が戻ってくる流れになっています。
まずは負担にならない範囲の金額で仕組みに触れてみることが、つまずきを防ぐための近道といえます。
\ 無料の会員登録から始めてみる /
※会員登録に費用はかかりません。出資した資金が元本割れとなるリスクがある点にご注意ください。
少額で始める不動産投資のよくある質問
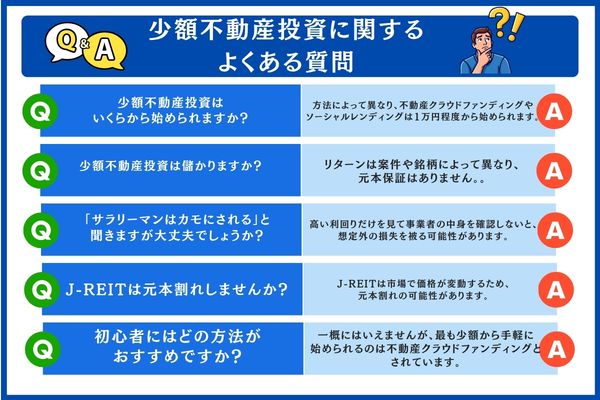
少額で不動産投資を始めるには最低いくら必要ですか?
必要な資金は手段ごとに差があり、1万円程度から出資できるのはソーシャルレンディングや不動産クラウドファンディングです。
目安としては、J-REITが数万円程度、不動産小口化商品が100万円程度からといわれています。ただし最低投資額は案件やサービスごとに設定が違うため、各社の公式サイトなどで最新の条件をご確認ください。
少額の不動産投資で利益は出せますか?
元本が保証される仕組みではなく、得られるリターンも商品や案件ごとにばらつきがあります。
投資する金額が小さいぶん収益の額も控えめになりがちで、短い期間で大きな利益を狙う方法には向かないといわれています。始めやすさや資金を分けやすい点を活かして運用するのが、現実的な考え方です。
「会社員は不動産投資でカモにされやすい」という話は本当ですか?
利回りの高さばかりに目を奪われ、運営事業者の実態を調べずに出資すると、思わぬ損失につながるおそれがあります。
小口化商品や不動産クラウドファンディングを扱う事業者は、不動産特定共同事業法にもとづく許可または登録を得ており、国土交通省が公開している事業者一覧で確認が可能です。名前の知られ方だけで選ばず、これまでの運用実績やリスクをどこまで開示しているかといった点も含めて見極めることが大切です。
少額不動産投資で税金を抑えることはできますか?
税負担を軽くする効果は、あまり大きくないとされています。
J-REITの分配金は配当所得にあたるものの配当控除は適用されず、クラウドファンディングで受け取る分配金は雑所得として扱われるため、ほかの所得との損益通算ができません。税金面のメリットを狙うよりも、始めやすさや資金の分散を目的に活用するほうが向いています。出典: 国税庁「No.1500 雑所得」
J-REITとほかの少額不動産投資はどう違いますか?
J-REITは少額不動産投資に含まれる手段で、証券取引所の上場銘柄なので、株式と同じ感覚で好きなタイミングに売り買いできます。
これに対し、小口化商品や不動産クラウドファンディングでは、運用が続いている間の解約は基本的に認められていません。換金のしやすさこそ、J-REITならではの強みといえます。
運用の途中で解約して資金を戻してもらうことは可能ですか?
ソーシャルレンディングや不動産クラウドファンディング、小口化商品では、運用中に解約することは基本的にできない仕組みです。
申し込みの直後であれば8日間のクーリングオフを利用できますが、運用が始まってから自由に解約できるわけではありません。換金しやすさを優先したい方には、J-REITが候補に挙がります。
J-REITで元本を下回ることはありますか?
市場の取引で価格が上下するため、J-REITでも投資元本を下回るケースがあります。
たとえばコロナショックの際には、一時的に東証REIT指数が約49%下落する場面も見られました。値動きのリスクを把握したうえで、投資を検討することが大切です。出典: ニッセイ基礎研究所「研究員の眼」 ※掲載ページURLは確認中
これから始める人にはどの手段が向いていますか?
人によって合う手段は違いますが、もっとも小さな金額で気軽に取り組みやすいのは不動産クラウドファンディングといわれています。
換金のしやすさを優先する場合はJ-REIT、実物の不動産を持つことを重視する場合は区分マンション投資など、何を目的にするかで向いている方法は異なります。最初は生活に影響しない余裕資金の範囲内で、小さな金額から試してみるとよいでしょう。
まとめ:仕組みを理解した少額不動産投資は初心者に向く着実なスタート
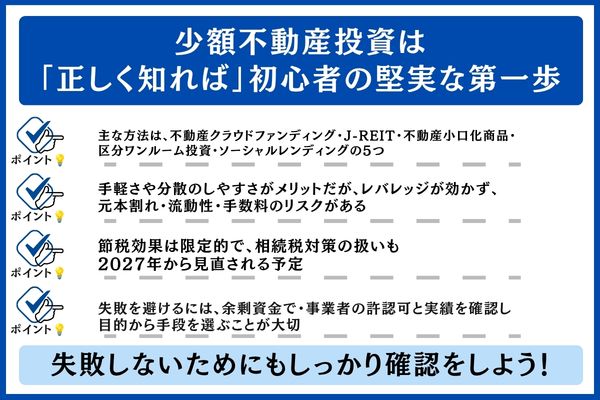
借入れをせずに、1万円程度の資金から不動産へ投資できる点が、少額不動産投資の大きな特長です。
ここまでお伝えした内容を、ポイントごとに振り返ります。
- 代表的な手段として、不動産クラウドファンディング・J-REIT・不動産小口化商品・区分ワンルーム投資・ソーシャルレンディングの5つが挙げられる
- 始めやすく分散も図りやすい反面、レバレッジは期待しにくく、元本割れや手数料に加えて流動性の面でもリスクを伴う
- 税負担を抑える効果は大きくなく、相続税対策としての取り扱いも2027年から見直しが予定されている
- 失敗を防ぐうえでは、余裕資金の範囲で取り組むこと、事業者の許認可や運用実績をチェックすること、目的に合わせて手段を決めることがポイント
「少額だとカモにされる」と言われる背景には、手段やリスクを把握しないまま、利回りの高さだけを見て選んでしまう状況があります。
言い換えると、仕組みとリスクをきちんと押さえておけば、投資経験の浅い方にとっても少額不動産投資は着実なスタートになり得る手段といえます。
\ 少額から不動産投資をスタート /
※会員登録は無料でできます。元本割れが生じる可能性がある点にご注意ください。
最初は負担にならない金額で、ご自身に合う方法から試してみてはいかがでしょうか。