「少ない資金で不動産に投資できる」と紹介されることの多い不動産投資信託(REIT)ですが、実物の不動産を所有する場合には見られない、特有の弱点も抱えています。
この記事では、J-REIT(上場不動産投資信託)が持つ代表的なデメリット7つについて、これまでに起きた価格急落のデータや、現実に発生した破綻の事例を交えながらご説明します。
加えて、次のテーマも賃貸不動産経営管理士が取り上げています。
- 現物の不動産投資や不動産クラウドファンディングと比べた違い
- J-REITに向く人と向かない人を見分けるポイント
「購入する前にJ-REITのリスクをひととおり把握しておきたい」「自分が手を出してよい商品なのか見極めたい」とお考えの方は、判断の手がかりとしてお役立てください。
\ 1口1万円から始められる・想定利回りは平均10%超! /
関連する内容として、不動産小口化商品の危険性を検証した記事や不動産クラウドファンディングで元本割れが起きた事例をまとめた記事、不動産投資における長所と短所を整理した記事も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
J-REIT(不動産投資信託)の概要|30秒でわかる基本の構造
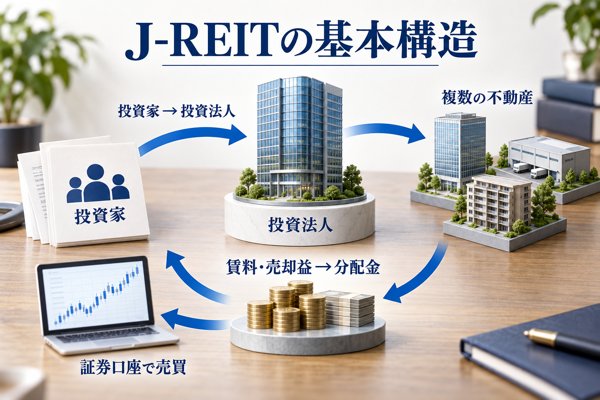
J-REIT(ジェイリート)とは、多くの投資家から資金を募って複数の物件を購入し、そこから得た賃料や物件の売却で生じた利益を投資家へ還元する金融商品を指します。
日本語での正式な呼び方は「不動産投資信託」です。法的な根拠となるのは投資信託及び投資法人に関する法律で、本記事では以下「投信法」と表記します。
上場先は東京証券取引所で、株式の取引と同様に証券口座を通じて売り買いが可能です。2026年7月時点では、国内の上場数は58銘柄です。
ここでは、以降の内容を読み進めるうえで土台となるJ-REITの基本的な構造を、要点に絞って紹介します。
投資法人という器を通じて複数の不動産へ出資できる商品
J-REITでは、株式会社ではなく「投資法人」と呼ばれる器が使われている点に大きな特色があります。
投信法を根拠に設立される投資法人は、不動産の運用・管理を自ら担うことはありません。各業務は外部の資産運用会社や資産保管会社、一般事務受託者へ委ねられます。
投資家が手にするのは、投資法人の発行する「投資口」です。これを買い付けることで、複数の物件へ間接的に資金を投じる形となります。
一般的な投資信託や現物の不動産投資と比べた相違点
名称に「投資信託」とあるものの、株式や債券を組み込んだ一般的な投資信託とJ-REITでは、商品の性格がかなり違います。
現物の不動産を直接保有する投資とも、構造や税金の扱い、換金のしやすさといった点で異なるため、事前に違いを把握しておくと安心です。
| 比較ポイント | J-REIT(上場) | 一般的な投資信託 | 現物の不動産投資 |
|---|---|---|---|
| 投資先 | オフィス・物流施設・住宅などの不動産 | 株式や債券、REITなど | 特定の個別物件 |
| 必要な最低資金 | おおむね10万円前後から | 100円〜1万円から | 数百万円〜数億円 |
| 取引の場 | 証券取引所 | 証券会社や銀行 | 不動産会社や個人間 |
| 換金のしやすさ | 取引時間中は随時売買できる | 基準価額で1日1回取引 | 現金化まで数カ月〜1年 |
| 借入れ(レバレッジ) | 投資家自身は原則使えない | 使えない | 可能(金融機関のローンを活用) |
| 分配(配当)の考え方 | 利益の90%超を分配すれば法人税は実質非課税 | ファンドにより異なる | 収益を本人が直接得る |
| 物件管理の負担 | なし(運用会社が担当) | なし | あり(自分で行うか管理会社へ委託) |
J-REITは、現物の不動産投資と一般的な投資信託のあいだにある「取引所で売り買いできる不動産投資の商品」と捉えると、全体像をつかみやすくなります。
現物の不動産投資について全体の流れを知りたい場合は、不動産投資をはじめる手順を9ステップにまとめた記事も参考にしてください。
J-REIT(不動産投資信託)で押さえておきたい7つのデメリット
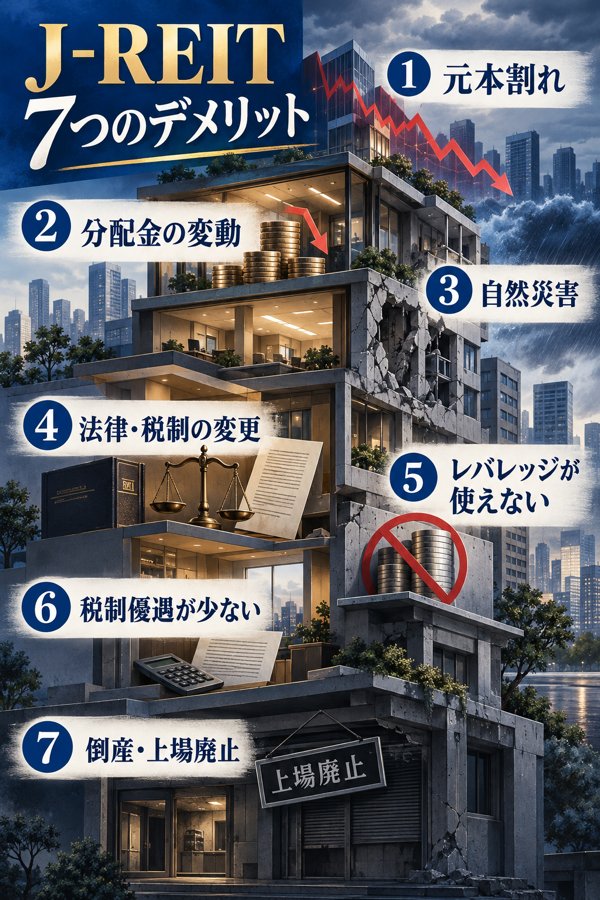
J-REITを保有すると、現物不動産では生じない固有のリスクに加えて、株式と同じように相場で値動きするリスクもあわせて抱えることになります。
本章では、AI Overview(Google検索結果)や各金融機関の解説で何度も取り上げられている代表的なデメリットについて、過去の急落局面のデータや一次情報をもとに7項目に整理しています。
| デメリット | 概要 |
|---|---|
| 元本割れのリスク | リーマンショックで▲65%、コロナショックで▲49%下げた過去がある |
| 分配金の変動リスク | 景気悪化やテナントの退去によって分配金が減る場合がある |
| 自然災害のリスク | 地震や火災、水害などで保有物件が損傷するおそれ |
| 法律・税制の変更リスク | 制度の見直しによって収益の構造が変化する |
| レバレッジが使えない | 融資を活用して投資規模を広げる手段が投資家側にない |
| 税制上の優遇が少ない | 配当控除の対象外で、相続税評価額の圧縮効果もない |
| 倒産や上場廃止のリスク | ニューシティ・レジデンス投資法人が倒産した前例がある |
デメリット1: 価格の変動による元本割れの可能性
証券取引所で株式と同様に取引されるJ-REITは、市場での買い手と売り手のバランスに応じて毎日値段が動きます。
元本が保証される商品ではないため、買ったときよりも安い価格で手放すと、投資した元本を下回ってしまいます。
これまでにも大幅な値下がりは起きています。J-REIT市場全体の値動きを表す東証REIT指数(配当除き)について、高値から安値までの下げ幅をまとめると次のとおりです。
| 時期 | 東証REIT指数(配当除き)の下落率 |
|---|---|
| リーマンショック(2007年5月の高値から) | 約▲65% |
| コロナショック(2020年3月19日時点まで) | 約▲49% |
| 東日本大震災の発生時 | 約▲30% |
| 2020年3月の月間下落 | 約▲21%(月間ベースで過去2番目の下げ幅) |
※出典: ニッセイ基礎研究所「新型コロナでJリート市場は一時▲49%下落」研究員の眼(岩佐浩人)
とりわけコロナショックの局面では、2020年3月13日の東証REIT指数が前日比で▲10.5%の急落となりました。
過去10年で2桁%の下げは初めてのことで、200日移動平均と比べても約24%下回る水準まで売られました。
※出典: アセットマネジメントOne 2020年3月13日付情報提供資料
見落とせないのは、コロナショックの最中でもJ-REIT各銘柄の業績そのものは底堅く推移していた点です。
実績ベースの1口当たり配当金額は前年と比べて+6.8%となり、東京ビジネス地区における平均賃料も74カ月連続の上昇が続いていました。
業績が好調だったにもかかわらず、流動性ショックの影響で価格は大幅に下げることになりました。
デメリット2: 分配金が減ったり止まったりするおそれ
J-REITが支払う分配金の元手は、保有物件から入る賃料収入から諸経費を引いた後に残る利益です。
景気が冷え込んだり、テナントが退去したり、賃料が下がったりすると、分配金が引き下げられる(減配)場合があります。
減配につながりやすい主な要因としては、次のようなものが挙げられます。
- オフィスのテナント退去や、賃料引き下げを求める交渉
- 物流施設の稼働率の落ち込み(eコマース需要の増減など)
- 商業施設で売上に連動する賃料が減ること
- ホテルREITでの宿泊需要の急激な落ち込み(代表例はコロナ禍)
- 修繕費や大規模修繕が重なることによるコストの増加
利益のうち90%超を分配すれば法人税が実質的に課されない仕組み(詳しくはデメリット6で解説)があるため、利益を確保できている年の分配金は安定しやすい傾向にあります。
とはいえ、利益が縮めば分配金も少なくなります。
コロナ禍ではホテル特化型REITの複数の銘柄で大幅な減配や無配への転落が起きたケースもあり、用途(セクター)ごとに業績のぶれ幅が異なる点は頭に入れておきましょう。
デメリット3: 自然災害による保有物件の損傷リスク
J-REITは現実の不動産を持っている以上、地震や火災、水害、台風などの自然災害によって物件が損傷するリスクから逃れられません。
株式や債券には見られない、J-REITならではのリスクといえます。
被災した物件があると、投資家の収益には次のような悪影響が生じます。
- 損害保険で補えない部分にかかる修繕費
- 稼働率の一時的な落ち込み
- テナントが出ていくことに伴う賃料収入の減少
- 物件価値の低下(売却時の価格が下がる)
- 風評被害で稼働率がなかなか戻らないこと
多くのJ-REITは複数の物件に投資を分散させているため、1物件ごとの被災リスクは小さく抑えられています。ただし、首都直下地震や南海トラフ地震といった広い範囲に被害が及ぶ災害では、分散による効果が十分に働かない可能性がある点に気を付けましょう。
デメリット4: 法令・税制の見直しによる収益への影響
J-REITを取り巻く不動産の法律や税のルールはたびたび見直されています。内容によっては、収益の仕組みそのものが変わることも考えられます。
実際に、次に挙げる制度面の変更がJ-REIT市場へ影響を及ぼしてきました。
- 租税特別措置法第67条の15に定める投資法人税制の見直し
- 出資の払戻し(利益超過分配)に設けられた上限ルールの変更
- データセンターや海外不動産などを組み入れるための制度の整備
- 投資法人債の発行や借入金の条件をめぐる規制の変更
2026年4月には、資産運用業協会が「不動産投資信託及び不動産投資法人に関する規則」第43条などの改正案を示しました。REITにデータセンターを組み入れることを想定し、利益超過分配に設けられた上限を緩める方向で議論が進められています。
※出典: ARESマンスリーレポート2026年5月
中長期で見ると、制度の変更は追い風にも向かい風にもなり得ます。買った時点で想定していた条件がいつ変わってもおかしくない、という点は頭に入れておくと安心です。
※税制や法律の内容は、執筆時点(2026年8月)で確認できたものをもとに記載しています。最新の状況は国税庁・金融庁・関連業界団体が公表している公式情報でご確認ください。
デメリット5: 投資家自身によるレバレッジ活用の難しさ
現物の不動産投資の大きな強みといえるのが、金融機関から融資を受け、手元資金の数倍にあたる規模で投資できる「レバレッジ効果」です。
対してJ-REITは、証券口座を通じて買う金融商品です。不動産投資ローンや住宅ローンのように長期・低利の融資を個人が利用して買い付けることは、原則としてできない仕組みになっています。
| 投資のスタイル | 投資家自身が使えるレバレッジ | 1,000万円の自己資金で運用できる規模(目安) |
|---|---|---|
| 現物不動産投資(融資を利用) | 利用可(手元資金のおよそ3〜10倍) | 3,000万〜1億円 |
| J-REIT | 原則として利用不可(信用取引なら約3倍まで) | 1,000万〜3,000万円 |
| 不動産クラウドファンディング | 利用不可 | 1,000万円 |
※リスクの大きい信用取引は、長く持ち続ける運用には向いていません。
ちなみに、投資法人の側では金融機関から資金を借り入れています。その意味では、J-REITにもレバレッジは働いています。
とはいえ、損益は投資法人の業績として表れるものです。個人の投資家が自ら調整できる性質のレバレッジとは異なります。
借入を使って資産を短期間で大きく増やしたいと考えるなら、現物不動産への投資を検討するのが一つの方法です。
デメリット6: 少ない税制上の優遇(配当控除の対象外・相続税評価の圧縮効果なし)
現物の不動産や株式に比べると、J-REITが受けられる税制面の恩恵は多くありません。
なかでも「配当控除の対象外」と「相続税評価額を圧縮する効果がない」の2点は、買う前に把握しておきたい大切なポイントです。
| 比較項目 | J-REIT | 現物不動産 | 上場株式 |
|---|---|---|---|
| 分配金・配当の所得の種類 | 配当所得(選択により申告分離課税) | 不動産所得 | 配当所得 |
| 配当控除の適用 | 対象外 | (該当なし) | 対象 |
| 分配金・配当にかかる源泉徴収 | 20.315% | (申告で納税) | 20.315% |
| 売却益への課税 | 申告分離で20.315% | 短期は39.63%・長期は20.315% | 申告分離で20.315% |
| 相続税評価の圧縮効果 | なし(時価で評価) | あり(固定資産税評価額・路線価による評価) | なし(時価で評価) |
| NISA(成長投資枠) | 利用可 | 利用不可 | 利用可 |
| 他の上場株式等との損益通算 | 可能 | 不可(不動産所得の範囲内に限る) | 可能 |
J-REITに配当控除が適用されないのは、「分配を利益の90%超とすることで法人税が実質的に課されない」という投資法人段階の仕組み(租税特別措置法第67条の15)が採られているからです。
投資法人の段階では実質的に課税されていないことから、二重課税を解消するための配当控除は、投資家の段階で適用されない扱いです。
※出典: 国税庁「租税特別措置法第67条の15《投資法人に係る課税の特例》」
言い換えると、J-REITは法人税の負担がない分、投資家は配当控除を利用できない設計になっています。
現物不動産を相続税対策に使う場合は、固定資産税評価額や路線価で評価することで、時価のおよそ70〜80%まで評価額を下げられることがあります。一方のJ-REITは、時価で評価される上場有価証券であるため、相続税を圧縮する効果は見込めません。
一方で、2026年現在、J-REITはNISA(成長投資枠)で購入できる商品に含まれています。運用益や分配金を非課税で受け取れる点は利点として挙げられます。
※税制についての内容は執筆時点のものです。実際の税務上の判断については、税理士などの専門家へご相談ください。
デメリット7: 倒産や上場廃止に至るリスク(ニューシティの事例)
「仕組み上J-REITは倒産しない」と思われがちですが、実際に倒産したケースも過去に存在します。
代表例として知られるのが、2008年10月9日に民事再生法の適用申請を行ったニューシティ・レジデンス投資法人です。
ニューシティ・レジデンス投資法人のケース
- 上場の時期: 住宅に特化したJ-REITとして、2004年に東証REIT市場へ上場
- 運用を担った会社: シービーアールイー・レジデンシャル・マネジメント株式会社(当時)
- 経営破綻までの流れ: サブプライムローン問題(2007〜2008年)やリーマンショックを背景に、資金を調達する環境が厳しさを増した。物件の取得契約をめぐる資金繰りがつかなくなり、2008年10月の民事再生法申請に至った(当時の資料: 2008年4月23日付 第6期決算説明会資料)
- 投資家が受けた影響: 投資口の価格が大きく値下がりした。2010年に大和ハウス・レジデンシャル投資法人(現・大和ハウスリート投資法人)との合併を経て、新たな法人の投資口が投資家へ交付される形で最終的な整理が行われた
投資法人という形をとる以上、J-REITにも倒産の可能性がまったくないとはいえない、というのがこの事例から得られる教訓です。
加えて、倒産には至らなくても、有価証券上場規程第1218条で東証が定める上場廃止基準に当てはまると上場が取り消され、流動性は大幅に低下します。
上場廃止の対象となるおもな事由
東証は有価証券上場規程第1218条において、財務内容や流動性などに関する上場廃止基準を設けています。基準に満たない状態になると、上場廃止の扱いとなります。
もっとも、別の資産運用会社等へ業務が承継され、所定の要件を満たしたときには、上場を続けられることもあります。
※出典: JPX「REIT上場廃止基準」
上場廃止の可能性が生じた銘柄は、監理銘柄に指定されます。廃止が決まった後も整理銘柄として指定され、原則1カ月間は売買を続けられる仕組みです。
J-REITが「やめとけ」「やばい」とされる5つの根拠の真偽
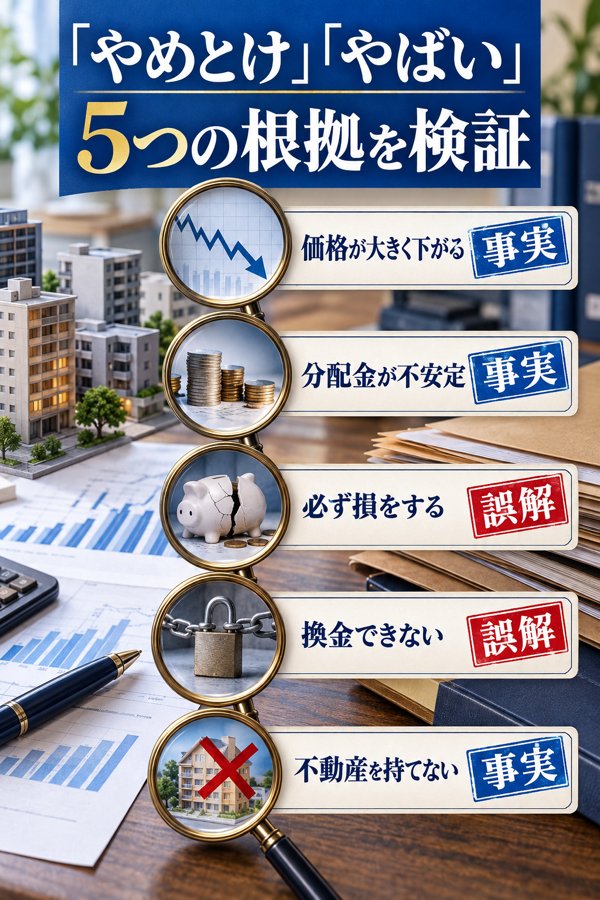
検索窓では、「J-REIT やばい」「REITはやめとけ」「リートはおすすめしない」など、否定的な言葉を目にする機会も少なくありません。
本章では、よく挙がる根拠を5つに整理し、事実かどうかを一つずつ落ち着いて確かめていきます。
理由1: 歴史的な暴落を何度か経ている
指数がリーマン時に▲65%、コロナ時に▲49%下げたのは、実際に起きた出来事です。
もっとも、長く持ち続ける前提で眺めれば、リーマン時の底値から足元まで指数はかなり持ち直しています。
短い期間で見ればいつも損をする、という性質のものとは言えず、値下がりに耐えられる保有計画を用意しておくことが要点だと捉えるのが正確です。
理由2: ニューシティという破綻例が存在する
指摘そのものは正しいといえます。
とはいえ、J-REIT全銘柄を見渡しても、破綻に至ったのは2008年に経営が行き詰まったニューシティ1件にとどまります。以降は、スポンサーとなる企業の財務面の体力がいかに大切かが業界内で改めて意識され、支援体制の強化が進んできました。
破綻の可能性がまったく無いとは言い切れませんが、たびたび起こる種類のリスクとも言いにくいでしょう。
理由3: 金利の上昇局面で価格が下落しやすい
金利と価格のこうした関係は金融商品に広く見られるもので、J-REITに限った性質とは言えません。
J-REITは物件取得の資金を借入でまかなっているため、金利が上がれば利息の負担は重くなります。一方で、金利に連動して賃料を見直す契約も存在するので、金利の上昇がそのまま減配に結びつくとは限りません。
理由4: 配当控除の対象外である
指摘のとおりです(デメリット6参照)。
もっとも、投資法人の段階で実質的に課税されない仕組みのため、二重課税を解消する必要がそもそもなく、配当控除も設けられていないという構造です。
単に「税制面で損」と捉えるより、「制度の組み立てが異なる」と理解するほうが実態に近いといえます。
理由5: 実物の不動産に比べて裁量が小さい
指摘として誤りではありません。
どの物件を買うか、いつ売るか、賃貸条件をどう交渉するかといった判断は、投資法人(実務は運用会社)がすべて担うため、投資家が個別に決めることはできません。
見方を変えれば、手間をかけずに済むという利点と表裏一体ともいえます。
全体を通して見ると、「やめとけ」とされる根拠はどれも事実を踏まえたものですが、「一切手を出さないほうがよい」と結論づけるほどの決定的な弱点とは言えません。
ご自身の投資の目的(高利回りのインカムを狙うのか、レバレッジを効かせて資産を増やしたいのか等)と、J-REITの性質がかみ合うかどうかを見極めることが重要です。
見逃せないJ-REITならではの利点5つ
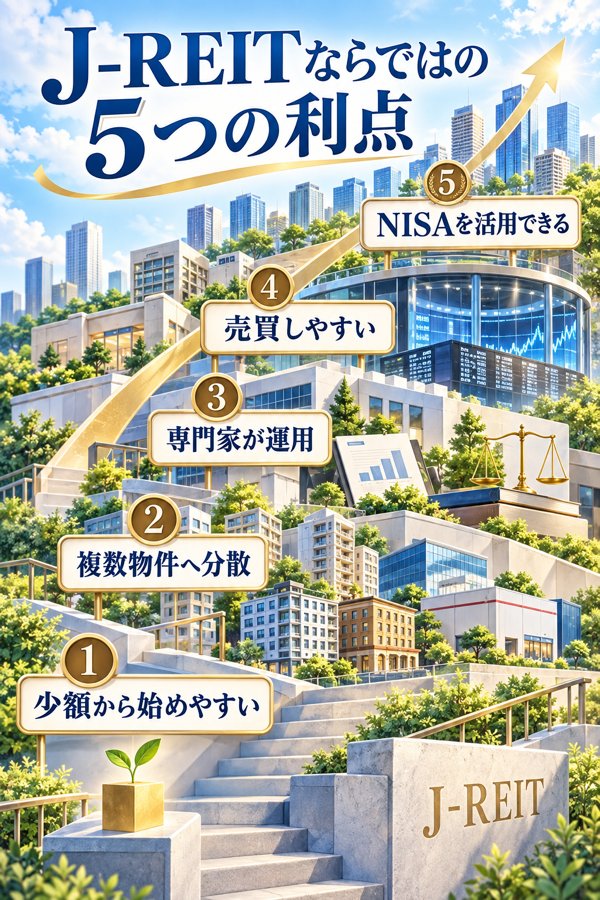
7つのデメリットを順に見てきましたが、現物の不動産投資にはない強みがJ-REITにあるのも事実です。
弱点と強みの両方を比べたうえで、投資するかどうかを考える際の参考にしていただければと思います。
メリット1: 10万円前後という手頃な資金から始められる点
現物で不動産を持とうとすると、ワンルームマンション1戸であっても数百万円〜数千万円の手元資金を用意することになります。
これに対してJ-REITは、1口10万円前後で買える銘柄が多く、中には5万円台で売買できる銘柄も見られます。
手元資金が少なくても取り組めるので、「試しに少額だけ不動産へ投資して雰囲気をつかみたい」と考える初心者の方にも始めやすいのが魅力です。
さらに少ない金額でスタートする方法については、1万円から始める少額不動産投資の記事で詳しく紹介しています。
メリット2: 専門家が選んだ多数の物件へ資金を分けられる点
J-REITの多くは1銘柄だけで数十〜100以上の物件を保有しており、地域と用途(オフィス・住宅・物流・商業・ホテル・ヘルスケアなど)のどちらの面でもリスクを分散できます。
どの物件を組み入れるかは、投資法人から運用を任された資産運用会社(不動産のプロ)が判断します。そのため、都心のオフィスビルや大規模な物流施設、ホテルといった個人では手の届きにくい大型物件にも、間接的に投資する形をとれます。
メリット3: 配当における90%超の分配ルールがもたらす高めの利回り
J-REITには「利益のうち90%超を投資家へ分配すれば、法人税が実質的に課されない」という仕組み(租税特別措置法第67条の15)があり、株式の配当に比べて分配金利回りが高くなりやすい傾向があります。
東証に上場するJ-REIT銘柄を見ると、2026年5月時点の年間の予想配当利回りは3%台後半〜6%台後半のゾーンに多く集まっています。
※出典: JPX REIT一覧
一般的な株式の配当利回りや10年国債の利回りと並べてみても、比較的高めの水準にあるといえるでしょう。
メリット4: 取引所の売買時間中なら随時換金できる流動性の高さ
J-REITは取引所に上場している商品なので、市場が開いている時間帯なら株式と同じ感覚でリアルタイムに売り買いできます。
現物不動産は売却までにおおむね3カ月〜1年程度を要するのが一般的で、それと比べるとJ-REITの換金のしやすさは際立っています。
急いでお金を用意したい場面でも、即日で換金できるのは心強い点です。
メリット5: NISA(成長投資枠)を使えば運用益が非課税になる点
2026年現在、J-REITはNISA(成長投資枠)で購入できる商品に含まれています。
年間240万円、累計1,200万円の範囲内で投資した分については、分配金も譲渡益も非課税の扱いとなります。
本来であれば20.315%の税金が差し引かれる利益が非課税になるので、長く持ち続けるつもりの方ほど税制面の恩恵は大きくなります。
以上、J-REITの長所と短所を順に見てきました。
比べてみて「現物の不動産投資のほうが向いていそうだ」と思われた方は、実績で選ぶ不動産投資会社おすすめ18選にも目を通しておくと、選択肢を見比べやすくなるはずです。
\ 少ない資金でスタートできる不動産投資 /
※会員登録に費用はかかりません。
J-REIT・現物不動産投資・不動産クラウドファンディングの比較
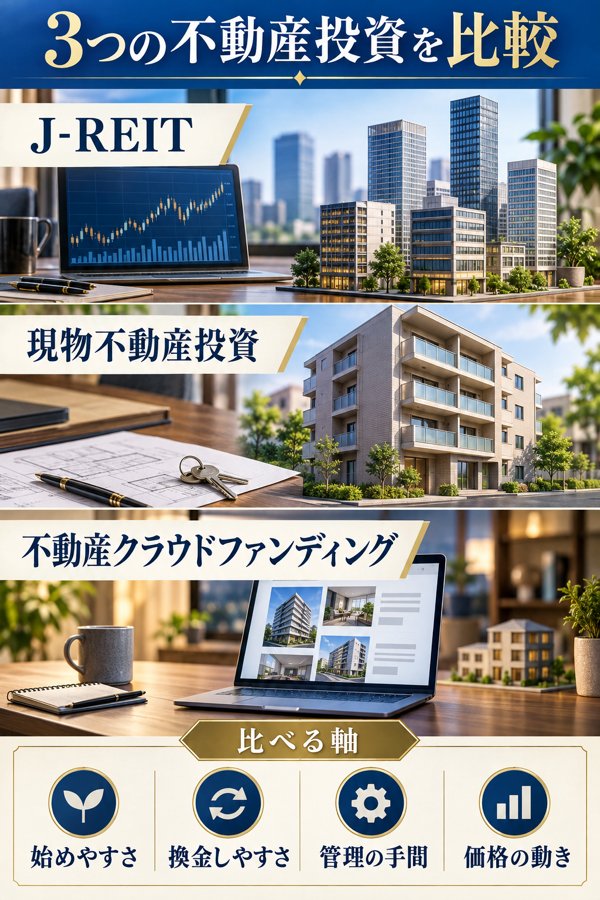
J-REIT・現物不動産・不動産クラウドファンディングの3つは、どれも不動産を投資対象とする点こそ共通していますが、仕組みや税金の扱い、換金のしやすさはそれぞれ別物です。
以下では3つの違いを比較表に整理したうえで、押さえておきたい特徴を個別に取り上げます。
3者の特徴を比較表で確認
| 比較項目 | J-REIT(上場) | 現物不動産投資 | 不動産クラウドファンディング |
|---|---|---|---|
| 最低投資額の目安 | 10万円前後〜 | 数百万円〜数億円 | 1万円〜10万円 |
| 換金のしやすさ | 市場の取引時間内なら随時売買できる | 売却完了まで3カ月〜1年 | 原則として運用期間中の途中解約は不可 |
| 借入による投資規模の拡大(レバレッジ) | 投資家自身は原則できない | できる(ローンを利用) | できない |
| 収益の受け取り方 | 分配金を年1〜2回受け取る | 賃料収入が毎月入る | 運用が終わった時点で元本+分配金を受領 |
| 管理業務の負担 | なし | あり(自分で行うか管理会社へ委託) | なし |
| 分配金の課税 | 配当所得として申告分離課税 | 不動産所得として総合課税 | 雑所得扱い(源泉徴収20.42%、損益通算はできない) |
| 相続税評価額を下げる効果 | なし | あり | なし |
| 主なリスク | 投資法人の破綻や上場廃止 | 物件の値下がりや空室 | 運営事業者の破綻や元本割れ(優先劣後の仕組みあり) |
| 根拠となる法律 | 投資信託及び投資法人に関する法律(投信法) | 民法・宅地建物取引業法 | 不動産特定共同事業法(不特法) |
| 所管・監督 | 金融庁・東京証券取引所 | 国土交通省・都道府県 | 国土交通省 不動産投資推進室 |
| 主な例 | 日本ビルファンド/ジャパンリアルエステイト等 | ワンルームマンションや一棟アパートなど | CREAL/OwnersBook/COZUCHI等 |
3つは投資の目的によって向き不向きが分かれます。このあと「J-REITと現物」「J-REITとクラファン」の順で、比較をもう少し掘り下げます。
クラウドファンディングのサービスを具体的に選びたい方は、おすすめの不動産クラウドファンディング32選と選び方の記事をご覧ください。
現物不動産投資とJ-REITの比較
現物不動産投資とJ-REITを分ける一番のポイントは、物件を投資家本人が直接持ち、運用まで担うかどうかにあります。
| 比較の視点 | J-REIT | 現物不動産投資 |
|---|---|---|
| 始めるのに必要な資金 | 10万円前後から | 自己資金で数百万〜数千万円 |
| レバレッジ | かけられない | かけられる(融資により数倍の規模も) |
| 投資物件を選ぶ自由 | なし(選ぶのは投資法人) | あり(投資家本人が選定) |
| 日々の運用負担 | なし | あり(自分で管理するか委託) |
| 値動きが生じる頻度 | 取引所の価格で日々変動 | ふだんは売るときに限られる |
| 手放すときの柔軟さ | その日のうちに売却できる | 数カ月〜1年ほどかかる |
| 相続税対策 | 期待できない | 期待できる |
J-REITは不動産投資の手始めや、資産を分散する際の一部として取り入れやすい商品です。これに対して現物不動産投資は、融資を使って資産づくりのスピードを上げたい方や、相続税対策も視野に入れたい方の希望に合いやすいといえます。
不動産クラウドファンディングとJ-REITの比較
近年、利用者を大きく伸ばしている投資手法が不動産クラウドファンディング(不動産特定共同事業法にもとづく電子取引業務。以下「クラファン」)です。
J-REITと同じものだと誤解されることもありますが、根拠となる法律や税金の扱い、換金性はいずれも違います。
| 比較の視点 | J-REIT | 不動産クラウドファンディング |
|---|---|---|
| 根拠となる法律 | 投資信託及び投資法人に関する法律 | 不動産特定共同事業法(不特法) |
| 所管・監督 | 金融庁・東証 | 国土交通省 不動産投資推進室 |
| 最低投資額の目安 | 10万円前後から | 1万円〜10万円 |
| 運用期間 | 期限なし(上場が続く限り) | 案件ごとに数カ月〜数年で固定 |
| 換金のしやすさ | 高い(市場で売買できる) | 低い(原則として運用期間中の途中解約は不可) |
| 分配金の課税区分 | 配当所得として申告分離課税 | 雑所得扱い(源泉徴収20.42%、損益通算はできない) |
| 元本を守る仕組み | (特になし) | 多くのファンドが優先劣後構造を導入 |
| 値動き | 日々動く | 運用中は動かない(満期に元本を償還) |
| 主なサービス | 日本ビルファンド/ジャパンリアルエステイト等 | CREAL/OwnersBook/COZUCHI等 |
整理するなら、J-REITは「市場で売り買いする金融商品」、クラファンは「期間が決まった不動産プロジェクトに出資するもの」と捉えると理解しやすいでしょう。
多くのクラファンでは「優先劣後構造(運営事業者が劣後出資者として先に損失を負担する構造)」が取り入れられており、元本が目減りするリスクを抑えるよう設計されています。
代表的なクラファンサービスの仕組みやリスクを見比べたい方は、CREAL(クリアル)の評判をまとめた記事やOwnersBook(オーナーズブック)の評判をまとめた記事も参考にしてください。
J-REITのほかにも少額で始められる商品を比較したい方は、不動産小口化商品のおすすめランキング記事も参考になります。
J-REIT(不動産投資信託)が合う人・合わない人
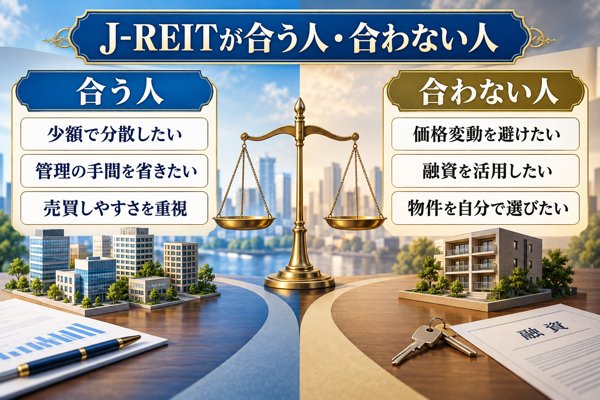
デメリットの解説をもとに、J-REITと相性のよい人・よくない人の特徴を分けてご紹介します。
投資の目的やお手持ちの資産の状況と見比べながら、検討の参考としてお役立てください。
J-REITは購入金額が10万円前後からと手ごろで、実物の不動産を買うときのようなまとまった自己資金を用意する必要がありません。「少ない金額で不動産投資の感覚をつかんでみたい」「実物の物件を買う前にREITで試してみたい」とお考えの方に適しています。
【メリット】投資に必要な最低金額が小さいので、いくつかの銘柄に分けて投資しやすく、投資経験の浅い方でも取り組みやすいのが魅力です。
J-REITでは、物件の選定やテナントの募集、日々の管理、売却に至るまでを資産運用会社が担い、投資家は分配金を受け取る立場になります。「仕事が忙しく物件管理に時間を使えない」「修繕やトラブルの対応には関わりたくない」という方に合っています。
【メリット】自ら手を動かすことなく、複数の物件に分散したポートフォリオを持てるので、本業に専念しながら不動産の収益を受け取れます。
J-REITは証券取引所で好きなときに売り買いできるので、急にお金が必要になった場面でも当日中に現金化しやすい商品です。「必要なときに資金を引き出せる自由度がほしい」という方に適しています。
【メリット】生活防衛資金とは分けて持つ余裕資金の置き場所として考えると、換金しやすさは心強いポイントになります。
J-REITには利益の90%超を分配するルールがあり、株式に比べると分配金利回りが高めになることが期待できます。「分配金を定期的に受け取り、安定した現金収入を確保したい」という方に合っています。
【メリット】NISA(成長投資枠)を使えば分配金を非課税で受け取ることもでき、手取りベースの利回りを高めることにつながります。
J-REITは投資家自身がローンを組んでレバレッジをかける仕組みではないため、手元資金を大きく超える規模で投資することはできません。「融資を利用して20代〜30代の間に資産規模を広げたい」とお考えの方には不向きです。
【代替案】レバレッジを効かせたい場合には、ワンルームの区分マンションや一棟アパートなどの現物不動産投資を検討する方法があります。融資の条件を考慮した物件の選び方は、30代向けの不動産投資戦略をまとめた記事もあわせてご覧ください。
J-REITは時価で評価されるため、現物の不動産で見込める相続税評価額を抑える効果(路線価や固定資産税評価額を使って70〜80%程度まで下げる効果)は期待できません。「相続税の対策として不動産を資産に組み込みたい」方には不向きです。
【代替案】相続税の軽減が目的であれば、自宅や賃貸用の現物不動産、任意組合型の不動産小口化商品などが候補になります。評価額を下げる効果と運用面のリスクの釣り合いについては、税理士に相談しながら検討するのがおすすめです。
J-REITの価格は株式と同様に毎日動いており、過去にはリーマン時▲65%・コロナ時▲49%という大きな下げも記録しています。「元本を割り込む不安に耐えにくい」「毎日の値動きが気になって落ち着かない」という方には不向きです。
【代替案】値動きを避けたいのであれば、運用期間中の価格が固定される不動産クラウドファンディングや、預貯金・個人向け国債などの元本保証商品を組み合わせる方法が考えられます。
J-REITは、長く保有して分配金を受け取ることを主な目的とした商品であり、短期の売り買いで大きな値上がり益を得る用途には適していません。「数カ月で2倍3倍に増やしたい」という方には不向きです。
【代替案】短い期間で大きな利益を目指すなら、成長株(グロース銘柄)への株式投資や外貨FX、暗号資産などが候補になります。いずれも元本が大きく減るおそれのある商品が多いため、どこまでの損失なら受け入れられるかを事前にはっきりさせておくことが重要です。
\ 不動産投資を基礎から体系立てて学ぶ /
\ 不動産投資で2本目の収入の柱がつくれる! /
※受講料やカリキュラムの詳細については、公式サイトにてご確認ください。
J-REITを始める手順と購入の流れ
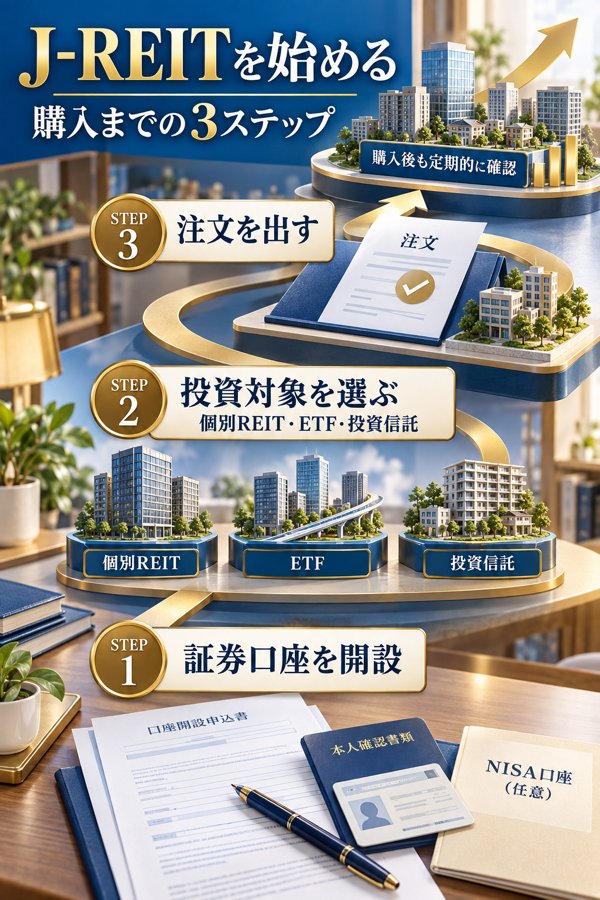
購入までの流れは、大きく分けると3ステップです。
最初に用意するのは、証券会社で開く取引用の口座です。
SBI証券・楽天証券・松井証券・マネックス証券など、国内の主なネット証券であれば、大半のJ-REIT銘柄が売買の対象になっています。
申し込みの際はマイナンバーと本人確認書類を用意します。手続きをWebだけで済ませる場合、早ければ即日〜数日ほどで口座が使えるようになります。
NISA(成長投資枠)の利用を考えている方は、あわせてNISA口座も申し込んでおくとスムーズです。
投資の対象は、次の3つの中から選択できます。
- 個別銘柄への投資: 2026年7月時点で東証に上場している58銘柄の中から、自分で選んで買う方法。10万円前後の資金があれば購入でき、好きな銘柄を選べる自由さがある一方、1銘柄だけでは分散の効果が限られる
- J-REIT ETFへの投資: ETF(上場投資信託)のうち、東証REIT指数などに連動するタイプを買う方法。少ない金額でも市場全体へ幅広く分散させられる
- REIT投資信託への投資: J-REITや海外REITを複数組み入れて運用する公募投資信託を買う方法。100円〜という少額から始められ、毎月の積立にも対応している
投資経験が浅いうちは、ETFや公募投資信託を通じて市場全体へ分散するところから始めると、どの銘柄を選ぶかによるリスクを小さくしやすくなります。
購入する銘柄を決めたら、ログイン後の取引画面から注文を出します。
個別のJ-REIT銘柄やETFは、株式の売買と同じく「成行注文」や「指値注文」を使って取引できます。
一方、公募投資信託は1日1回算出される基準価額をもとに売買が行われます。
東京証券取引所で立会が行われる平日9:00〜11:30/12:30〜15:30が、売買できる時間帯です。
NISA口座で購入するときは、注文画面でNISA枠を指定し忘れないよう注意してください。
J-REIT(不動産投資信託)についてのよくある質問
「リート」という呼び名の由来は何ですか?
英語名「Real Estate Investment Trust」の頭文字を並べた「REIT」を、そのまま読んだものが「リート」です。
日本の市場で取引されるものは、「J-REIT(ジェイリート)」という名称で区別されています。
J-REITの購入に必要な最低金額はどのくらいですか?
金額は銘柄ごとに異なるものの、2026年5月時点では1口あたり5万円台〜30万円台の銘柄が主流で、10万円前後で手が届くものが多く見られます。
より小さな金額で始めたい場合は、J-REIT ETFのほか、公募投資信託(100円〜)を利用する方法も視野に入れてみてください。
NISA口座でJ-REITを購入することはできますか?
可能です。NISAの成長投資枠で購入できる対象に、J-REITも含まれています。
投資額が年間240万円、累計1,200万円の範囲内であれば、受け取る分配金や売却で得た利益は非課税の扱いとなります。一方で、NISA口座で生じた損失は、ほかの口座との損益通算の対象外となる点には気をつけましょう。
J-REITの分配金は配当控除の対象になりますか?
対象にはなりません。
J-REITには、投資法人が利益の90%超を投資家へ分配すると、法人税が実質的に課されない仕組み(租税特別措置法第67条の15)が設けられています。こうした仕組みがあることから、投資家側では配当控除を受けられない扱いです。
J-REITが上場廃止となった場合、出資したお金は返ってきますか?
個々のケースの事情によって、廃止後の取り扱いは変わります。
ニューシティ・レジデンス投資法人の過去の事例では、別の投資法人と合併する形で最終的な整理が行われ、投資家には合併後の法人の投資口が割り当てられました。とはいえ、合併の比率や処理の内容次第では、元本の一部しか回収できないこともあり得ます。銘柄を選ぶ段階で、スポンサー企業がどの程度の財務体力を持っているかをチェックしておくことが大切です。
初心者にはJ-REITと現物不動産投資のどちらが向いていますか?
どちらが適しているかは投資の目的次第で変わるため、一概には言えません。
手元資金が少なめ(100万円未満)で、物件を管理する手間をかけたくない方にはJ-REITが検討しやすいでしょう。一方、ある程度まとまった資金(数百万円以上)を用意でき、借入れによるレバレッジ効果を狙いたい方には、現物不動産投資が適していると考えられます。
J-REITと不動産クラウドファンディングにはどのような違いがありますか?
両者は根拠となる法律、税金の扱い、換金のしやすさのいずれも異なります。
J-REITは投信法を根拠とし、取引所で売買できる金融商品です。これに対し不動産クラウドファンディングは、不動産特定共同事業法にもとづく、運用期間があらかじめ決まった出資型の商品です。分配金の所得区分にも違いがあり、J-REITでは配当所得となって申告分離も選べますが、クラファンでは雑所得となり損益通算はできません。
J-REITでは、どれくらいの分配金利回りが期待できますか?
2026年5月時点で東証に上場するJ-REITの各銘柄を見ると、年間予想配当利回りは3%台後半〜6%台後半のものが多くなっています。
10年国債の利回りや株式の一般的な配当利回りと比較すると、比較的高めの水準といえます。もっとも、市場の状況や銘柄によって数値の開きは大きくなります。
まとめ|「株式」と「不動産」の性質をあわせ持つJ-REITへの向き合い方
ここまでお伝えしてきた内容を、ポイントごとに振り返ります。
- 不動産と株式の両面を備えたJ-REIT: 運用先は不動産であっても、取引所で毎日値段が動くため、株式と同じように価格が上下するリスクがあります
- 押さえておきたい弱点は7つ: 元本割れ、分配金の増減、災害、法改正、レバレッジをかけられない点、限られた税制優遇、倒産・上場廃止の可能性が挙げられます。リーマン時の▲65%、コロナ時の▲49%という過去の大幅な下落や、ニューシティ・レジデンスが倒産した例は、軽く考えずに把握しておきたいポイントです
- 現物不動産や株式とは税の仕組みが別物: 配当控除が使えないことや相続税評価額を圧縮できないことは、「損な仕組み」というより「設計の違い」と受け止めるほうが実態に近いといえます
- 3者を比べて投資目的との相性を確認: J-REIT、現物不動産投資、不動産クラウドファンディングは、適した投資目的がそれぞれ異なります。目指すゴールを起点に選ぶことが大切です
- NISAを使えば税の効率を高められる可能性: NISA成長投資枠で購入できる商品のため、長く持ち続ける前提であれば、税制面の恩恵も受けやすくなります
J-REITには、少ない資金で分散投資ができ、換金もしやすいという長所がある一方で、値動きの大きさや税制上の制約、レバレッジをかけられない点といった短所も存在します。
長所と短所の両面を踏まえ、ご自身の投資目的に適した商品かどうかを見定めることが、納得のいく投資判断への近道です。
不動産投資の基礎から順序立てて知りたい方は、おすすめの不動産投資セミナー10選を比べた記事もぜひご覧ください。
\ 少ない資金でスタートできる不動産投資 /
※会員登録に費用はかかりません。