「サブリース契約は本当に安心なのか」「アパート経営のリスクが気になる」
親から受け継いだ土地を活かしたい、あるいは老後に向けて家賃収入を得たいと考えてアパート経営を検討しているものの、建築会社や不動産会社の話を聞くだけでは不安が残る、という声は多く聞かれます。
サブリースの解約や、かぼちゃの馬車事件に関する報道に触れるたび、始めてよいものかと迷いが生じる方もいらっしゃるのではないでしょうか。
この記事では、賃貸不動産経営管理士である田崎義人が、アパート経営に潜む12大リスクについて、
- 発生する原因
- 事前に表れやすいサイン
- 有効な対処法
という3点の視点から順序立てて整理します。
取り上げる範囲は、空室、家賃の下落、金利の上昇、サブリースの解約、災害、修繕、入居者とのトラブル、売却時の流動性までと幅広く、金利2.0%→4.0%となった場合の月々の返済額シミュレーションや、国土交通省・総務省が公表するデータをもとに、営業担当者の話からは見えにくい実情を解説します。
最後までお読みいただくと、次の内容が身につき、ご自身がアパート経営に踏み出せる状況かどうかを、ご自身の目で見極めやすくなるでしょう。
- アパート経営に伴うリスクの全容
- リスクごとの具体的な対処法
- 失敗した事例に見られる危険信号
- 着手前に点検しておきたい10項目のチェックリスト
関連する内容として、アパート経営でよくある失敗パターン、アパート経営を始める7つのステップ、マンション経営に潜む9大リスクと対処法、不動産投資における10大リスクと避け方を解説した記事もあわせて参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
アパート経営で注意したい12大リスク一覧|全体の見取り図
アパートを経営するうえで向き合うリスクは、ひとつやふたつではありません。
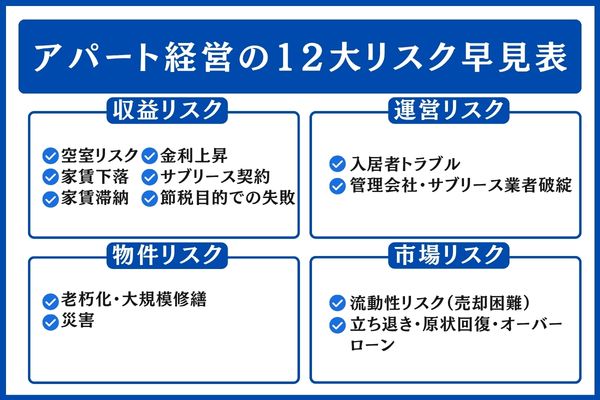
この節では、収益面/運営面/物件面/市場面という切り口で12個のリスクを振り分け、影響の大きさと起こりやすさを一覧表にまとめて、全体を見渡せるようにします。
収益・運営・物件・市場の4分類で捉えるアパート経営のリスク
アパート経営に伴うリスクは、収益/運営/物件/市場という4分類で捉えると、どこに何があるのかを見通しやすくなります。
分類ごとに対策の担い手が管理会社、金融機関、保険、出口戦略と分かれているので、層ごとに区切って考えれば対策の抜けを減らせるためです。
- 収益リスク(空室・滞納など):収支へダイレクトに響きやすい
- 運営リスク(入居者とのもめごと、管理会社の破綻など):日常の管理品質を左右する
- 物件リスク(老朽化・災害など):修繕費の増加や資産価値の目減りにつながる
- 市場リスク(流動性、節税の見込み違いなど):売却などの出口で、市況や物件の状態にも影響される
4つのリスクは手を打つタイミングがそれぞれ異なるため、分けて捉えておくと何から着手するかを判断しやすくなります。
もっとも、この分け方は整理のための目安にすぎず、実際には各リスクがつながり合って生じます。
例として、収益面の空室が長引くと物件面の修繕費を用意しづらくなり、結果的に市場面の流動性まで落ち込むといった具合に、問題が次々と波及する場面もよく見られます。
頻度と影響度、早期発見のサインで整理した12大リスク一覧
下の表は、アパート経営の12大リスクについて、起こりやすさ・影響の大きさ・早めに気づくためのサインを並べて整理したものです。
どの段階で気づけば手当てが間に合うのかをつかめるよう、現場で確認しておきたい初期のサインも併記しています。
| リスクの種類 | 区分 | 起こりやすさ | 影響の大きさ | 早めに気づくためのサイン |
|---|---|---|---|---|
| 空室リスク | 収益 | 高 | 大 | 募集を始めて30日以上埋まらない/問い合わせが急に減る |
| 家賃下落リスク | 収益 | 高 | 中〜大 | 近隣の新築が自物件より安い賃料/更新時に減額を求められる |
| 家賃滞納リスク | 収益 | 中 | 中 | 入金が期日に遅れる/連絡がつかない/勤め先が変わったとの申し出 |
| 金利上昇リスク | 収益 | 中 | 大 | 短プラや長期金利が上向き/変動金利の5年ごとの見直し通知 |
| サブリース契約リスク | 収益 | 中 | 大 | 業者が賃料の改定を持ちかける/更新条件を変えるとの連絡 |
| 節税目的による失敗リスク | 収益 | 中 | 中 | 帳簿上の赤字が膨らむ/実際の手残りがマイナス |
| 老朽化と大規模修繕のリスク | 物件 | 高 | 大 | 築15年を過ぎた/外壁のひび割れ・屋根の傷み・給排水管の不具合 |
| 災害リスク | 物件 | 低〜中 | 大 | ハザードマップで該当する地域/旧耐震基準で建てられた物件 |
| 入居者トラブルリスク | 運営 | 中 | 中 | 騒音の苦情が相次ぐ/近所からのクレーム/長く部屋を空けている |
| 管理会社・サブリース業者の破綻リスク | 運営 | 低 | 大 | 送金が遅れる/担当者がたびたび替わる/業績不振の報道 |
| 流動性リスク(売却しにくさ) | 市場 | 中 | 大 | 築20年を超えた木造アパート/融資がつきにくい構造や立地 |
| 立ち退き・原状回復・オーバーローンのリスク | 運営/市場 | 中 | 中 | 立ち退き料をめぐる交渉/敷金の返還トラブル/自己資金ゼロでの契約 |
※ 表中の起こりやすさと影響の大きさは、田崎が管理の現場で得た経験をもとにした大まかな目安です。立地や築年数、物件の規模、入居者の属性などによって大きく変わることがあります。
12個のリスクをどれも完全になくすのは現実的とはいえませんが、起こりやすく影響も大きい空室、金利上昇、老朽化の3つについては、物件を問わず優先して備えておきたいところです。
家賃収入・経費・返済のバランスで決まるアパート経営の収支
アパート経営におけるリスクを突き詰めると、キャッシュフローが逆ザヤに陥る原因だといえます。
個々のリスクが収支のどの部分を押し下げるのかを押さえておけば、どこから手を打つかを判断しやすくなります。
収支の仕組み自体はシンプルで、毎月の手残りとなるキャッシュフローは、家賃収入から管理費や修繕費、固定資産税、損害保険料などの経費とローン返済を差し引いた金額です。
たとえば空室リスクは家賃収入を減らし、金利上昇リスクは返済額を膨らませ、老朽化リスクは修繕費という経費を押し上げるというように、圧迫する箇所がそれぞれ異なります。
収支の均衡が崩れて手残りがマイナスになると、経営を続けていくことが難しくなります。
資金計画の立て方を不動産投資の全体の流れから確認したい方は、不動産投資の始め方完全ガイドにも目を通しておくと、この記事で取り上げたリスクを具体的な金額の計画に反映させやすくなります。
アパート経営で起こりがちな失敗例3選|ケースで読み解く危険信号
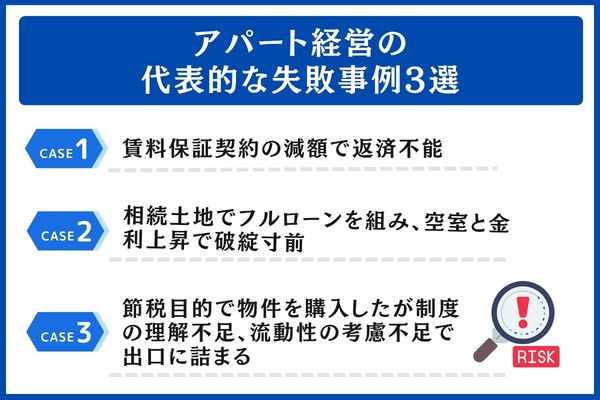
「トラブルがいつ表面化したのか」という視点で先人の失敗例をたどっていくと、同じ落とし穴にはまらないために気をつけたい点がつかみやすくなります。
ここでは、田崎が管理の現場で見てきたケースや寄せられた相談のうち、とりわけ多く見られる3つのパターンを取り上げます。
事例1:保証賃料を減らされ、ローン返済が困難になったAさん
業者の勧めで賃料保証の契約を結んだところ、5年目に減額を求められ、引き下げ後の収入ではローンを返しきれなくなったケースです。
賃料が下がることを織り込んだ収支試算を、最初の段階で行っておくことが欠かせなかったと考えられます。
会社員で50代のAさんは、受け継いだ土地に業者から勧められたアパートを新しく建て、あわせて賃料保証の契約を結びました。
建ててから5年間は約束どおりの保証賃料が振り込まれていたものの、更新のタイミングで業者から「近隣の家賃水準が下がっている」との説明があり、保証賃料を15%引き下げたいと持ちかけられました。
引き下げ後は毎月の手残りがマイナスになったため契約の解除を求めましたが、借地借家法を根拠に応じてもらえず、解除するなら数百万円の違約金を支払う必要があると告げられています。
結果としてAさんは、不足分を自分で埋めながら物件を持ち続けることになり、契約当初に思い描いていた「保証があるから心配ない」という姿とはかけ離れた状況に置かれています。
トラブルの原因として考えられるのは、
- 業者の側で賃料を改定できる旨の条項が、契約書に盛り込まれていたこと
- 家賃が将来下がりうることについて、業者から十分な説明を受けていなかったこと
- 家賃が下がったときの収支を、Aさん本人も前もって計算していなかったこと
といった点です。
事例2:相続した土地に全額借入で建築し、空室増と金利高で行き詰まりかけたBさん
自己資金をゼロのままアパートを建築したところ、空室20%と金利1%上昇が重なって毎月の返済が収入を上回り、自己資金2割を用意しておく大切さが改めて示されたケースです。
自営業の40代・Bさんは、相続した土地を有効に使おうと、10戸ある木造2階建ての賃貸アパートを建築費1億円、フルローンで建てています。
完成直後は全室が埋まり滑り出しは好調だったものの、築7年目に入ると近隣で新築の競合アパートが相次いで建ち、空室率は10%から、やがて20%にまで達しました。
時を同じくして変動金利が1ポイント上がり、毎月の返済負担は約4万円膨らんでいます。
家賃収入の落ち込み、返済額の増加、修繕費の負担という三重苦に見舞われて毎月の収支は大きくマイナスとなり、金融機関へ追加の借入を相談しに行く状況に追い込まれました。
このケースの問題点を整理すると、以下3点に集約できます。
- 全額をフルローンでまかない、月々の返済にゆとりがなかった
- 近隣の競合物件や新規供給の動きを、建てる前に十分調べていなかった
- 金利が上がった場合の収支を試算しないまま、借り入れを膨らませすぎていた
仮に自己資金2,000万円を投じて借入額を8,000万円にとどめていれば、空室率が20%、金利が1%上がる状況であっても、赤字に陥らずに済んだ可能性は高いと考えられます。
事例3:税負担の軽減を狙って古い木造を買い、売却段階で苦しんだCさん
減価償却による節税メリットは4年で途切れる一方、木造物件は築20年超になると買い手がつきにくくなるため、節税ありきで購入すると売り抜けに苦労しやすいことを示す代表的なケースです。
給与収入の多い50代の会社員・Cさんは、税理士のアドバイスを受けて、築22年の木造の中古アパートを5,000万円で手に入れました。
木造の法定耐用年数である22年を過ぎた物件は簡便法により4年で償却でき、年1,250万円を減価償却費として計上できます。Cさんはこれを給与所得と損益通算することで、所得税の還付を大きく受けられました。
ところが4年が過ぎると償却が終わり、赤字だった帳簿は急に黒字へ転じ、税金の支払いが増えるようになりました。
保有を続けるうえでの対策として売却を検討したところ、築26年の木造は金融機関のローンが付きにくく、購入を検討するのは現金で一括購入できるごく一部の投資家に限られる状況でした。
査定額は買値の約60%まで落ち込み、損失を承知で売却せざるを得ない結果に終わっています。
以下の表に、3事例それぞれの危険信号と教訓を整理しています。
| ケース | 前提条件 | 危険信号 | 結果 | 教訓 |
|---|---|---|---|---|
| Aさん | 相続した土地+賃料保証 | 業者の減額要求/契約の条項 | 不足分を補いながら保有を継続 | 20%減額されてもCFが回る計画を |
| Bさん | 木造10戸・フルローン | 近隣での新築供給/変動金利の上昇 | 毎月赤字/追加融資を相談 | 自己資金2割の投入とストレステスト |
| Cさん | 節税狙い・築古木造 | 減価償却が4年で終了/売りにくさの増大 | 約40%下落で損切り売却 | 建築/購入前に出口戦略を固める |
3事例に共通しているのは、「リスクがあること自体は前もって把握できていたのに、試算の見通しが甘かった」という点です。
リスクをゼロに抑えるのは難しいものの、控えめな前提で収支を試算していれば、どのケースも避けられたか、少なくとも損失を小さくできたと考えられます。
アパート経営で収益を削るリスク6個|賃料下落・空室・家賃滞納・金利上昇・サブリース・節税の誤算
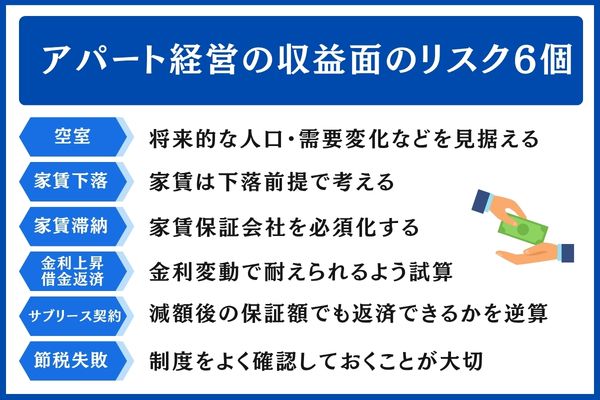
収益に直接響くリスクとして、6つを順番に解説します。
空室、家賃の下落、入居者の滞納、金利の上昇、サブリースの解約、節税の見込み違いは、どれも収支をマイナスへ傾けやすい要因です。収益面では特に注意を払いたい領域といえます。
入居者が決まらない空室リスク
収益への影響が最も大きいのは空室です。立地、築年数、供給過多、社会情勢という4要因が重なって生じるため、手立ては複数の方向から用意しておくのが望ましいでしょう。
入居者のいない期間が1〜2か月あるだけでも、年間の収支計画は大きく狂います。期間が延びるほど賃料を下げて募集せざるを得なくなり、家賃下落リスクが前倒しで表面化するおそれもあります。
総務省の「令和5年住宅・土地統計調査」を見ると、空き家は900万戸に達しています。2023年10月1日時点の数字で、総住宅数6,502万戸に対する空き家率は13.8%となり、過去最高を塗り替えました。
人口が減りつつある中でも賃貸住宅は新たに建て続けられており、立地の見極めを誤ると、構造的に埋まりにくい物件を抱え込むことになりかねません。
空室を防ぐには、次のような手立てを組み合わせると効果的です。
- 人口の推移が落ち着いている地域を選ぶ
- 想定する入居者層に合わせた間取りにする
- 入居時に家賃保証会社の利用を条件とする
- 募集窓口を複数の管理会社に分けるなど
もっとも、どの程度効くかは立地や築年数、周辺の競合物件によって大きく変わります。
マンション向けの空室対策もアパートに転用できる部分が多いため、マンションの空室対策マニュアルにも目を通しておくと、打ち手の幅が広がります。
築年とともに進む家賃下落リスク
一般的な目安として、家賃は築年数の経過や周辺の供給増加によって新築から10年で約10〜20%下がるといわれます。長期の収支計画では、下落分をあらかじめ織り込んでおくことが欠かせません。
新築当初の高い賃料をもとに30年返済の収支を組んでしまうと、築10年・15年あたりで家賃が下がった段階でキャッシュフローが赤字になる、というよくある失敗に陥りがちです。
主な理由としては、新築プレミアム(築浅の期間だけ上乗せされる賃料)がなくなること、近隣に競合物件が新しく供給されて相場が下がること、建物の経年劣化で設備のグレードに差がつくことが挙げられます。
築年数ごとの家賃下落の一般的な目安を、次の表に整理しました(実際はエリアや物件、需給の状況によって大きく変わります)。
| 築年数の区分 | 新築時と比べた家賃水準 | 下落の主な要因 |
|---|---|---|
| 新築〜築5年 | 100% | 新築プレミアムが乗る時期 |
| 築5〜10年 | 約90〜95% | プレミアムの消失 |
| 築10〜15年 | 約85〜90% | 設備の老朽化/近隣の新規供給 |
| 築15〜20年 | 約80〜85% | 大規模修繕の時期と重複 |
| 築20年超 | 約70〜80% | 流動性の低下/競合物件との設備格差 |
※表の数値はあくまで一般的な目安です。立地や物件の仕様、需給バランスによって大きく上下します。
現実的な備えとしては、家賃が下がる前提で長期の収支計画を立てておくこと、下落分をリフォームやリノベーションで取り戻す筋書きを用意しておくことが挙げられます。
妥当な賃料設定の考え方については、家賃の決め方王道2パターンで詳しく取り上げています。
入居者による家賃滞納リスク
滞納による損失は目先では1〜2か月分にとどまりますが、訴訟や明渡しまで進むと半年以上も家賃が入らないこともあり得ます。現実的な備えは家賃保証会社の利用を必須とすることです。
明渡しを実現するには、内容証明の送付、契約の解除、訴訟、強制執行と順を追って手続きを進める必要があり、判決が確定するまで6か月〜1年を要する例も少なくありません。
借地借家法では、借りる側が手厚く守られています。
1〜2か月ほどの滞納では「信頼関係が壊れたとまではいえない」とみなされやすく、契約解除や明渡しは思った以上に難しいのが現状です。
加えて、滞納している入居者が住み続けている間は新しい入居者を迎えられないため、空室と同じように機会損失が膨らみます。
基本となる対策は次の3点です。
- 入居審査の段階で家賃保証会社への加入を条件にする
- 敷金を1〜2か月分預かっておく
- 滞納が起きたらすぐに動く(早めの連絡・内容証明・明渡し交渉)
なお、保証会社を利用していても、保証会社自体が破綻するおそれや保証範囲の限界があるため、複数社を見比べて選ぶのが望ましいでしょう。
金利上昇と借入返済のリスク
アパートローンの金利が2.0%→4.0%へ上がると、毎月の返済額は約8.6万円増加し、総利息の差は約3,100万円にも上ります。
変動金利で借りる場合に、ストレステストをせず借入額を目いっぱいまで増やすと、金利が上がった局面で毎月のキャッシュフローがマイナスになる、という典型的な失敗につながります。
次の表は、元利均等返済で借入8,000万円・30年という条件を置き、金利2.0%/3.0%/4.0%の3シナリオを試算したものです。
算出には、当サイトで用意しているローン計算ツール(loan-calculator.py)を用いました。
| 適用金利 | 毎月の返済額 | 返済総額 | 利息の合計 | 2.0%時との月額差 |
|---|---|---|---|---|
| 2.0% | 295,696円 | 約1億645万円 | 約2,645万円 | — |
| 3.0% | 337,283円 | 約1億2,142万円 | 約4,142万円 | +41,587円 |
| 4.0% | 381,932円 | 約1億3,750万円 | 約5,750万円 | +86,236円 |
※金利2.0%/3.0%/4.0%、返済期間30年、元利均等返済の条件で計算した結果です。実際の融資条件は、金融機関や借り手の属性、物件の評価によって大きく変わります。
借入額が8,000万円のケースでは、金利が2.0%→4.0%と2ポイント上がると、総利息に約3,105万円の開きが出ます。
変動金利には当面の返済額を低く抑えられる利点があるものの、5年ルール・125%ルールの適用期間を過ぎると負担が急に重くなるおそれがあります。契約前に「金利+1%・+2%でも返済を続けられるか」を確かめるストレステストは欠かせません。
固定金利と比べた場合や、繰上返済・期間短縮といった選択肢も視野に入れ、いくつかのシナリオで耐えられるかを確認しておきましょう。
サブリース契約に潜むリスク
サブリース契約は「家賃保証」とうたわれることがよくありますが、実際には借地借家法32条にもとづき、業者側に賃料の減額を請求する権利が認められる契約で、国土交通省も注意を呼びかけています。
借地借家法32条1項では、税負担の増減や、近隣の同種建物の家賃と比べて不相当になった場合、契約の条件に関係なく将来に向けて賃料の増減を請求できるとされています。サブリース業者がオーナーに減額を求める根拠も、この条文です。
国土交通省は「賃貸住宅管理業法(サブリース事業適正化)」により、勧誘の際に事実と異なる説明をすることの禁止や、重要事項説明・書面交付の義務付けといったルールを設けています。
とはいえ、契約から5〜10年たった頃に業者から減額を持ちかけられた、解約を申し出たところ借地借家法を理由に断られた、という相談は管理の現場でも少なからず寄せられています。
次の表で、自主管理と管理委託、賃料保証契約(サブリース)の3つを並べて比べてみます。
| 管理の形態 | かかる管理費用 | 空室期間の収入 | おもな利点 | おもな注意点 |
|---|---|---|---|---|
| 自主管理 | 低い(実費だけ) | 0円 | 利回りが高い/判断を自分で下せる | 入居者対応の手間/専門知識を要する |
| 管理委託 | 家賃の3〜10% | 0円 | 管理を任せられる/裁量も残る | 管理会社の質しだいで結果が変わる |
| 賃料保証契約(サブリース) | 家賃から10〜20%を差し引く | 契約で定めた保証額 | 見かけ上は収入が安定 | 借地借家法32条にもとづく減額請求/解約しにくい |

※法令の解釈や運用は、個別の事情によって異なることがあります。具体的にどう適用されるかは、弁護士などの専門家にご相談ください。
節税を狙った購入の失敗リスク
節税の効果は経営が黒字であることを前提にしています。空室や修繕で赤字に転じると、税負担が軽くなるどころか持ち出しが増えるおそれがあります。
営業担当者が口にする「アパートを持てば節税になる」という説明は、減価償却費を経費に計上して帳簿上の不動産所得をマイナスにし、給与所得と損益通算することで所得税・住民税の還付を受ける仕組みのことです。
しかし、この仕組みが役立つのは、本業での所得が高く、損益通算できる余地がある人に限られます。
不動産所得の損益通算は所得税法で認められているものの、土地の取得にかかった借入金の利子にあたる部分は対象から外れるため、赤字のすべてを差し引けるわけではありません。
加えて、木造なら築22年で減価償却が終わり、以降は計上できる償却費が大きく減ります。赤字続きだった帳簿が一転して黒字になり、納める税金が膨らむ「償却終了後に訪れる課税ショック」が生じることがあります。
節税を狙ってアパートを買っても、空室の発生や修繕費の増加で手元のキャッシュフローがマイナスになれば、節税で得られる効果を上回る持ち出しが生じかねません。
※税制は今後改正される場合があり、適用にも一定の要件があります。詳しくは税理士などの専門家にお問い合わせください。
物件と運営にひそむアパート経営のリスク6個|建物劣化・修繕費・自然災害・入居者・管理委託先・換金性
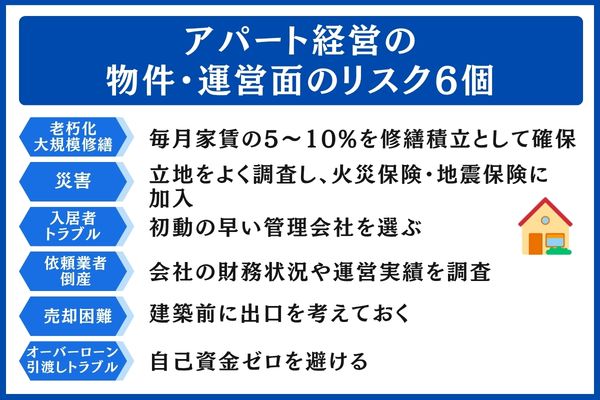
建物そのものと日々の賃貸運営から生じる6種類のリスクを、順に整理します。
築年数の経過や入居者の入れ替わりに由来するリスクは、持ち続ける年数が延びるほど表に出やすく、長く保有したあとの売却局面で問題になるケースも少なくありません。
建物の老朽化と大規模修繕のリスク
築15〜20年を迎えた木造アパートでは、外壁や屋根、給排水設備がまとめて大がかりな修繕の時期に入り、戸数によっては数百万〜1,000万円超の出費になることがあります。
建てたばかりの時期は積み立てをほとんど意識せずに済みますが、10年を過ぎると給湯器やエアコンの交換といった細かな修繕が増え始めます。さらに外壁と屋根の塗り替えが15年、給排水管の交換が20年といった節目で、大きな支出が一度に重なる時期がやってきます。
次の表では、8戸程度の木造2階建てアパートをモデルに、修繕の時期と費用感をまとめました(実際の金額は仕様や地域で大きく変わります)。
| 築年の目安 | おもな修繕内容 | 費用の目安 |
|---|---|---|
| 築5〜10年 | 給湯器やエアコンの入れ替え、室内の壁紙張り替え | 30〜80万円 |
| 築10〜15年 | 外壁塗装に向けた事前準備、共用部の照明のLED化 | 50〜150万円 |
| 築15〜20年 | 外壁の塗装、屋根の塗装または葺き替え、共用部分の補修 | 250〜600万円 |
| 築20〜25年 | 給排水管の更新、窓サッシや玄関ドアの交換 | 400〜800万円 |
| 築25年以降 | 構造の補強、設備の全面入れ替え、外観(ファサード)の改修 | 500〜1,000万円超 |
※表の金額はあくまで一般的な目安で、地域や仕様、依頼する施工会社によって大きく変動します。
備えとしてまず考えたいのは、家賃収入の5〜10%を毎月、修繕用の別口座へ積み立てることです。
いざ修繕が必要になった段階で資金が不足していると、持ち続けたい意向があっても、修繕ローンを追加で組むか売却するかの選択を迫られかねません。
あわせて、建てる時点で外壁材や屋根材に長持ちする仕様を採用し、建築会社と長期の修繕計画をすり合わせておくのも効果的です。
地震・火災・水害による災害リスク
建物に直接の損害を与える地震や火災、水害といったリスクは、保険への加入と立地の見極めによって、被害の大きさをかなり抑えられます。
2024年能登半島地震や、ここ数年相次ぐ豪雨災害でも、ハザードマップ上で浸水想定区域にあたる物件ほど被害が大きい傾向が見られました。土地を選ぶ段階で危険な場所を避けることが、何よりの備えといえます。
火災保険と地震保険への加入は欠かせませんが、どこまで補償されるか、免責金額はいくらかを確かめておくことが大切です。
火災保険料は、建物が木造・鉄骨・RCのいずれかによって大きく差があり、木造は高めに設定されます。
地震保険には単独で入ることができず、火災保険に付帯する形での契約になります。設定できる保険金額の上限は、火災保険の金額に対して30〜50%の範囲です。
土地選びの際は、各自治体が公表しているハザードマップを使って、浸水想定区域や土砂災害警戒区域に入っていないか、液状化の恐れがないかを確認しましょう。該当する場所は避けるのが望ましく、やむを得ず建てる場合は1階部分の補強や嵩上げを検討することになります。
もっとも、保険に入っていれば災害による損失をすべて埋められるわけではありません。
受け取った保険金より修繕や建て替えにかかる費用のほうが大きくなることもあるため、一定の手元資金を確保しておくと安心です。
入居者との間で起こるトラブルのリスク
騒音や近隣からの苦情、夜逃げ、退去時の原状回復をめぐる揉め事は、どの管理会社に任せるかで被害の広がり方が大きく違ってくるため、委託先の選定そのものが実質的なリスク対策といえます。
同種の問題が起きても、動き出しの早い管理会社であれば隣の部屋への影響を食い止めやすい一方、対応が遅れると何戸もの退去が続く事態につながることもあります。
管理会社をどう選び、どこを評価すればよいかについては、賃貸管理会社ランキング|プロが教える会社の探し方でくわしく紹介しています。
管理会社の選定は、この記事で取り上げる対策のなかでも優先度が高いため、早い段階から動き出しておくと安心です。
管理会社の倒産や賃料保証業者の破綻リスク
委託先の管理会社や賃料保証会社が経営破綻した場合、預けた家賃や敷金を取り戻せなくなるおそれがあります。契約前に、財務の健全性やこれまでの運営実績を確かめておくと安心です。
過去には、規模の小さい管理会社や設立間もないサブリース業者が経営難に陥り、入居者から受け取った家賃をオーナーへ渡さないまま倒産した例もあります。
会社の体力まで含めて委託先を比べたいときは、実績で選ぶ不動産投資会社おすすめ18選にて、各社の上場区分と管理の体制をチェックできます。
国土交通省が所管する「賃貸住宅管理業法」は、サブリース業者や200戸以上を管理する業者を対象に登録の仕組みを設け、業務管理者の配置、財産の分別管理、定期的な報告などを求めています。
登録を受けた業者なら業務の質にある程度の目安は立ちますが、登録済みだからといって倒産の可能性がなくなるわけではありません。
備えとして、次の項目を折に触れて確認しておくとよいでしょう。
- 毎月の家賃が予定どおり送金されているかの確認
- 管理会社の財務状況と登記の内容の定期的な点検
- 家賃を送る専用口座が分別管理されているかの確認
外部に任せる方式と自分で管理する方式の違いや選び分けなど、賃貸管理の基本を押さえてから運営方法を決めたい方は、賃貸管理とは?外部委託と自主管理どっちがいい?もあわせてご覧ください。
売りたいときに売れない流動性リスク
木造アパートの場合、法定耐用年数の22年を過ぎると買い手が融資を受けにくくなり、築20年前後で売りにくくなる例がよく見られます。建てる前の段階から、将来どう手放すかまで想定しておくことが大切です。
個人投資家が購入する場合、金融機関は「法定耐用年数−築年数」を融資期間の上限にすることが多く、築20年の木造アパートなら借入期間は残り2年にとどまります。結果として、現金で一括購入できる人や短期の融資で買える人に、買い手が絞られがちです。
建物の構造ごとに、法定耐用年数、融資期間の上限の一般的な目安、売りやすさの程度を次の表に整理しました。
| 建物の構造 | 法定耐用年数 | 融資期間の上限(一般的な目安) | 築20年時点での売りにくさ |
|---|---|---|---|
| 木造 | 22年 | 22年 | 高い(融資2年)/買い手が限られる |
| 軽量鉄骨造(厚さ3mm超4mm以下) | 27年 | 27年 | 中程度(融資7年)/設備の更新が必要 |
| 重量鉄骨造(厚さ4mm超) | 34年 | 34年 | 中程度(融資14年)/一定の需要あり |
| RC造 | 47年 | 47年 | やや低い(融資27年)/買い手層が厚い |
※法定耐用年数の根拠は所得税法施行令別表第一です。融資期間の上限は金融機関ごとに異なります。
住宅用の建物の耐用年数は、国税庁「主な減価償却資産の耐用年数表」で、構造ごとに上の表のとおり示されています。
木造は建築費を低く抑えやすい半面、売却を考える段階になると換金のしやすさが急に落ち込みやすい弱点があります。
建てる前に「何年目で売却するか」「売らずに持ち続けるか」の方針を固め、想定する出口にふさわしい構造を選ぶことが大切です。
一例として、小規模アパートを借入5,000万円・期間25年・金利3.0%で建てた場合、毎月の返済額は237,106円、返済総額は約7,113万円、利息の総額は約2,113万円です(当サイトのローン計算ツールによる試算)。
築25年時点で返し終える計画であれば、完済後は手残りの現金が大きく増えます。ただし築20年で売りに出すと、売却価格がローン残高に届かない逆ザヤになるおそれがあります。
※試算の前提は金利3.0%、期間25年、元利均等返済です。実際の借入条件は、金融機関の審査結果によって変わります。
立ち退き料・原状回復費・過剰借入(オーバーローン)のリスク
借地借家法は借りる側を手厚く守る内容になっているため、入居者に退去をお願いする際には、貸主側に費用がかかりやすいことを押さえておきましょう。
さらに、原状回復費をガイドラインの範囲を超えて請求すると揉め事に発展しやすく、手元資金が足りないまま組んだオーバーローンでは、買った直後から債務超過に近い状態に陥るおそれがあります。
性質はそれぞれ異なるものの、どれも「契約のときに見逃すと、あとで手直ししにくい」という点で共通しています。
借地借家法28条により、貸主が解約を申し入れたり更新を断ったりするには正当事由が求められます。建て替えや売却を理由に退去をお願いする場合は、立ち退き料(目安は家賃の数か月〜1年分相当)を支払うのが通例です。
国土交通省「原状回復をめぐるトラブルとガイドライン」では、年月の経過による劣化は貸主が、入居者の故意や過失による損耗は借主が負担するという線引きが示されています。この基準を上回る額を敷金から差し引くと、返還を求められたり訴訟に発展したりすることがあります。
オーバーローン(自己資金ゼロで、フルローンを超える額を借りること)では、買った直後から物件の評価額がローン残高より低くなりがちです。手放そうにも借入を返しきれない「塩漬け状態」に陥りやすい、典型的なパターンといえます。
※法令がどう解釈・運用されるかは、個々の事情によって変わることがあります。実際のケースへの当てはめについては、弁護士などの専門家にご相談ください。
アパート経営のリスクを減らす5つの実践策
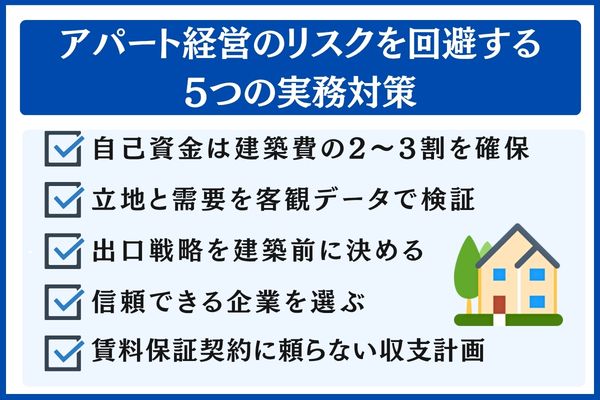
12個のリスクは一見すると独立しているようでも、現実にはひとつが別のリスクを呼び込む形で重なって起こることが多くあります。
個別にひとつずつ手を打つより、一度に複数のリスクを軽くできる対策から優先して取り組むほうが効率的といえます。
ここでは、アパート経営の現場で効果を実感しやすい5つの対策を順に取り上げます。
建築費の2〜3割にあたる自己資金の準備
建築費のうち2〜3割を自己資金でまかなえば、返済負担率が下がり、空室や金利上昇、修繕費などのリスクを吸収しやすくなります。
借り入れの割合が小さいほど毎月の返済額も小さくなり、空室や金利の上昇で手残りが減っても赤字に転じにくいからです。
例として建築費1億円のアパートで考えると、自己資金なしのフルローンと、自己資金2,000万円を入れて8,000万円を借りるケースとでは、毎月の返済に約7.4万円、年間では89万円の開きが出ます(金利2.0%、30年返済で試算した場合)。
金額にすると1〜2室分の家賃にあたるため、自己資金を多めに入れておけば、1〜2室程度の空室が常にある状態でも収支を保ちやすくなります。
加えて、修繕費がかかった場面でも手元の資金で対応できるので、新たな借り入れに頼る機会も少なくなります。
5つの対策それぞれがどのリスクに効くのかを、次の表に整理しました。
| 対策 | おもに抑えられるリスク | 取り組む時期 | 目安となる基準 |
|---|---|---|---|
| ①自己資金を2〜3割用意 | 金利上昇/空室/修繕 | 建築前 | 現金で建築費の20〜30%を用意 |
| ②立地と需要をデータで検証 | 家賃下落/空室/流動性 | 建築前 | 20〜30年先の需要を国勢調査・住宅統計で把握 |
| ③管理会社・HMの見極め | 管理会社破綻/入居者/滞納 | 建築前から運営開始まで | 戸数・年数・空室率開示・24h対応の4軸で評価 |
| ④減額を織り込んだ収支計画 | 家賃下落/賃料保証契約 | 契約前 | 保証賃料が20%減っても返済が回るか検証 |
| ⑤出口を先に決める | オーバーローン/流動性 | 建築前 | 売却・建替・相続のどれにするか書面に残す |
※表中の基準はあくまで一般的な目安で、案件の規模や立地、ご本人の属性によって変わることがあります。
一方で、自己資金を入れすぎると、いざというときの生活資金が足りなくなるおそれがあります。生活費の6〜12か月分を別に確保し、残った資金を物件に充てる配分が現実的でしょう。
客観データにもとづく立地・需要の検証
国勢調査・住宅・土地統計調査を使って単身者やファミリー層の人口動向と賃貸需要を把握し、20〜30年先まで需要が続くかどうかを見極めることが求められます。
20〜30年という長期にわたる事業であるアパート経営では、足元の賃貸需要に加えて将来の人口推計もあわせて確認することが、立地判断の基本となります。
具体的な手順としては、総務省「住宅・土地統計調査」で対象エリアにある賃貸住宅の戸数や空き家率を調べ、国立社会保障・人口問題研究所が公表する地域別将来推計人口から20年後の人口の動きを確かめます。
なかでも単身世帯の増減やファミリー層の転入・転出は、賃貸経営の収益の土台を直接左右する要素です。
判断材料として、次の点は現地に足を運んで確かめておくと安心です。
- 最寄り駅からの距離(競争力の目安は一般に徒歩10分以内)
- 買い物施設や学校、病院など暮らしを支える施設の充実度
- 周辺で競合する物件がどれだけ供給されているか
とはいえ、統計の数字だけでは読み取れない変化もあります。
再開発や大学の移転、企業の撤退などによって地域の状況が一変する例もあるため、地元の管理会社や仲介会社から話を聞いておくと、データを眺めるだけの場合より実態に近い情報をつかみやすくなります。
信頼に足る管理会社とハウスメーカーの選定
管理会社は運営年数・管理戸数・空室率の公開状況を基準に見極め、ハウスメーカーは構造の仕様と長期保証の実績を軸に選ぶことが大切です。
物件と管理と出口の掛け合わせで成果が決まるのがアパート経営です。物件と出口はあとから変えられず、管理も途中で切り替えられるとはいえ手間がかかるため、最初の選び方の良し悪しが長い期間の収益を大きく左右します。
管理会社を選ぶ際は、少なくとも次の項目を確認しておきましょう。
- 賃貸住宅管理業法にもとづく登録を受けている
- 1,000戸以上を管理している規模がある
- 10年以上にわたる運営の実績がある
- 自社の空室率を公表している
- 窓口が24時間対応しているか
ハウスメーカーについては、次の観点で比べたうえで、引き渡しのあともフォローを続けてきた実績がある会社を選ぶのが望ましいでしょう。
- 構造ごとに異なる保証年数(軽鉄30〜60年、木造10〜30年)
- 定期点検をどのくらいの間隔で行うか
- 修繕の履歴をどのように管理しているか
もっとも、大手であれば安心、中堅であれば危ないと単純に決めつけることはできません。
担当者の力量や地域ごとの事情も結果に影響するため、複数の会社を比べてから判断するほうが安全です。
賃料保証契約に依存しない収支計画づくり
サブリース(賃料保証契約)を使う場合でも、「保証される家賃は将来下がることがある」と想定して長期の収支シミュレーションを組み、減額されても返済を続けられるゆとりを残しておくことが大切です。
前章でも触れたとおり、業者からの賃料減額請求は借地借家法32条にもとづき法的に有効と解釈されており、契約から5〜10年たった頃に減額を持ちかけられる例は実務の現場でも珍しくありません。
実務上は、契約で定められた保証賃料の80%(つまり20%減)を下限とし、その金額でもローン返済や経費、税金を払ったうえで資金繰りが回るかを試算します。
月額の保証賃料が80万円であれば、64万円を前提に30年間の収支表をつくり、どの年も赤字にならないかを確かめるといったイメージです。
あわせて、次の点も契約を結ぶ前に忘れずに確認しておきましょう。
- 解約に関する条項(途中で解約した際に違約金が発生するか)
- サブリース業者の財務面の健全性
- 原状回復費をどちらがどこまで負担するか
なお、賃料保証契約がどれも悪質というわけではなく、きちんと運営されている契約もあります。
契約条件を細部まで確かめ、長い目で見た収支も含めて判断することが大切です。
建てる前に固める出口戦略
法定耐用年数や融資期間を踏まえて、売却・建替・相続のどれを出口とするかを建てる前に決めておき、出口に見合う構造・規模・立地を選ぶことが、流動性リスクを抑えるうえで最も効果的な手立てです。
出口を決めないまま建ててしまうと、売りたいタイミングで買い手の融資がつきにくい築年数に達していたり、相続させるつもりだったのに子どもの世代が経営を引き継げなかったりと、「出口の行き詰まり」が起こります。
売却・建替・相続という3パターンの出口について、時期・価格・税負担の見込みをそれぞれ大まかに出しておくと、建築段階の判断に迷いが生じにくくなります。
\ アパート経営をもっと知る /
※リスクを理解したうえで、実際に始めるとしたらどのようなプランが現実的なのか——一棟アパート経営の老舗として知られるシノケンプロデュースでは、土地をお持ちの方向けや自己資金に応じたプランの提案、収支シミュレーションを無料で受けられます。
アパート経営に踏み出す前のリスク点検リスト10項目
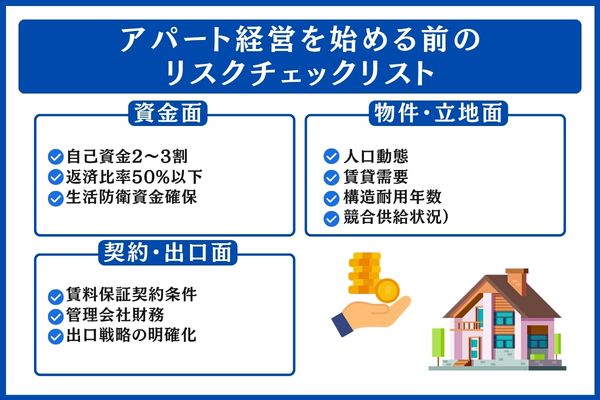
ここまでの内容を総括し、アパート経営を検討する段階で押さえておきたい確認ポイントを10項目の確認リストとして整理しました。
判断の目安として、どの項目にも「はい」と回答できる状態を目指してください。
お金まわりの3チェック(自己資金は2〜3割/返済比率は50%以下/手元に生活防衛資金)
資金はリスクに耐える力の土台にあたるため、3項目のいずれかが満たせない場合は、着手そのものを見直すことが望まれます。
手元資金に余裕がないままスタートすると、空室や金利上昇、修繕のどれかが発生しただけで資金が尽き、立て直しの手段がごく限られてしまいます。
確認したいポイントは、次の3つです。
- 建築費に対して2〜3割の自己資金を用意できているか
- 年間返済額が年収に占める割合(返済負担率)を50%以下に抑えられているか
- 物件に投じるお金とは切り分けて、6〜12か月分の生活費にあたる生活防衛資金を用意できているか
資金の3項目を含め、判定の目安を次の表に一覧にしました。
| 分野 | 確認する内容 | 目安 |
|---|---|---|
| 資金 | 建築費の2〜3割にあたる自己資金を用意している | 建築費が1億円の場合は2,000〜3,000万円 |
| 資金 | 返済負担率を50%以下に抑えている | 年間返済額を年収の半分以内にとどめる |
| 資金 | 6〜12か月分の生活防衛資金を専用口座で保有 | 物件投資の口座とは分けて管理 |
| 物件・立地 | 20〜30年先まで人口の推移が安定している | 国勢調査や将来推計人口で確かめる |
| 物件・立地 | 住宅・土地統計調査で賃貸ニーズを裏づけられる | 空き家率/賃貸戸数/世帯数の増減 |
| 物件・立地 | 構造ごとの法定耐用年数が出口の時期と合っている | 木造22年/軽鉄27年/重量鉄骨34年/RC47年 |
| 物件・立地 | 直近5年の競合物件の供給が多すぎない | 半径500m以内での新築アパートの供給数 |
| 契約・出口 | 賃料保証契約の条件(賃料の見直し条項や解約の条件)を書面で確かめた | 借地借家法32条による影響を把握している |
| 契約・出口 | 管理会社の登録番号と財務状況を確かめた | 賃貸住宅管理業法に基づく登録業者かどうか |
| 契約・出口 | 売却・建替・相続といった出口を時期も含めて決めている | 文書にまとめて家族と共有 |
※ここでの基準はあくまで一般的な目安で、物件や本人の属性によって変わることがあります。
3項目のうち満たせないものがあるときは、自己資金を積み増す、物件の規模を小さくする、開始時期を遅らせるといった方法で計画を立て直すことをおすすめします。
物件と立地の4チェック(人口の動き/賃貸ニーズ/構造別の耐用年数/競合物件の供給)
立地や物件はあとから変えにくいため、客観的なデータに照らして4項目のいずれも基準を満たす状態が理想です。
建てたあとで「別のエリアを選んでおけば」と後悔しても、土地は動かせず、構造を変えるには建て替えるほかありません。
チェックするのは、次の4点です。
- 20〜30年の長い期間で見て、人口の推移が安定しているか(国勢調査や将来推計人口で確認)
- 賃貸ニーズを客観的なデータで裏づけられるか(住宅・土地統計調査にある賃貸戸数や空き家率)
- 法定耐用年数(木造は22年・軽鉄は27年・重量鉄骨は34年・RCは47年)が、自分の想定する出口時期と矛盾しないか
- 直近5年の間に周辺で競合が過剰に供給されていないか(半径500m以内の新築アパートの数)
判断に迷う項目が残る場合は、建築会社や管理会社、地域の仲介会社から話を聞き、データと現場の肌感覚を照らし合わせて見極めると安心です。
物件と立地の確認は、収支シミュレーションに取りかかる前に済ませておく必要があります。
営業担当者から物件を勧められるより先に、4項目を自力で埋められる程度まで情報を集めておくのが望ましいでしょう。
契約と出口の3チェック(賃料保証の契約条件/管理会社の財務/出口戦略の具体化)
契約内容や出口があいまいなままだと、長い目で見て深刻な痛手につながりやすいため、契約を結ぶ前に3項目を書面で確かめておくことが重要です。
なかでも賃料保証契約の見直し条項と管理会社の財務状況は、契約の時点ではわずかな差に見えても、5〜10年が過ぎたころに大きな違いとなって表れることがあります。
押さえておきたいポイントは、次の3点です。
- 賃料保証契約を使うなら、契約書の解約条件・賃料見直し条項・免責期間(新築直後で賃料収入が発生しない期間)に目を通しておく
- 管理会社については、賃貸住宅管理業法に基づく登録番号と、直近3期分の決算などの財務情報を確かめる
- 出口は売却・建替・相続のどれを選ぶかを時期とあわせて決め、書面にして家族と共有しておく
とはいえ、書面のチェックだけでは足りない場面もあるため、わからない点は弁護士や税理士、賃貸不動産経営管理士など複数の専門家に意見を求め、セカンドオピニオンとして活用すると安心です。
アパート経営リスクに関するよくある質問
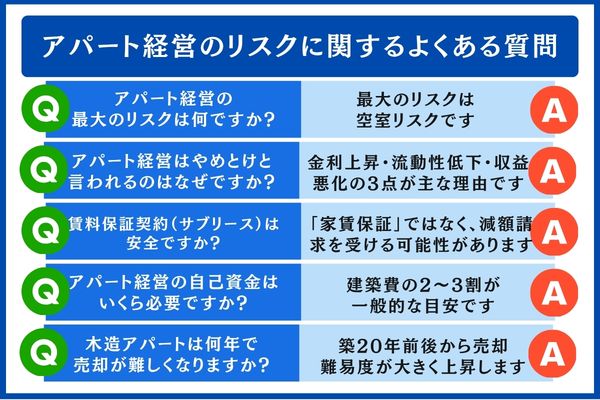
- アパート経営でもっとも警戒したいリスクはどれですか?
-
いちばん大きいのは、空室にまつわるリスクです。
空室は社会情勢・供給過剰・立地・築年という4要因が重なり合って生じるため、ひとつの手だけに頼らず、いくつもの方向から手を打つことが求められます。総務省の住宅・土地統計調査によれば空き家率は過去最高となる13.8%に達しており、立地の見極めを誤った場合は、空室が構造的に解消しにくくなるおそれがあります。なお、対策がどの程度効くかは、立地や築年、周辺の競合物件によってかなり差が出ます。
- 「アパート経営はやめておけ」といわれる背景には何がありますか?
-
収益悪化・金利上昇・流動性低下という3点が主に挙げられます。
否定的な声が出やすいのは、①金利が上がって返済の負担が重くなる、②長く持ち続ける間に売りにくくなり流動性が落ちる(売却困難)、③空室や家賃の下落によって収益が悪化する、という3点が原因とされます。これらが重なると赤字に陥りやすいことから注意を促す声が多いものの、自己資金2〜3割を用意する、立地を客観的に検証する、出口戦略をあらかじめ決めておく、といった備えによってリスクを大きく抑えられる余地があります。
- サブリース(賃料保証契約)なら安心して任せられますか?
-
家賃が保証され続ける契約ではなく、賃料の減額を求められることもある仕組みです。
広告などでは「家賃保証」とうたわれがちですが、実際には借地借家法32条に基づき、業者の側から賃料の減額を請求する権利が認められています。国土交通省も利用者へ注意を呼びかけており、現場では契約から5〜10年たったころに減額を打診される例が一定数見られます。検討する際は、契約を結ぶ前に「保証賃料が20%下がっても返済を続けられるか」を試算しておくと安心です。
- 自己資金はどのくらい用意しておけばよいですか?
-
目安としては、建築費の2〜3割程度とされることが多いです。
たとえば建築費1億円のケースでは、2,000〜3,000万円がひとつの基準になります。自己資金を多めに入れれば返済負担率が下がるため、修繕・空室・金利上昇という3リスクをまとめて和らげやすくなると考えられます。もっとも、生活費6〜12か月分にあたる生活防衛資金は物件とは別の口座に確保し、そのうえで物件へ回す額を決めることが大切です。
- 木造アパートは築何年くらいから売りにくくなりますか?
-
法定耐用年数(22年)の到来が近づく築20年前後から、売却のハードルが高まる傾向があります。
木造の法定耐用年数は22年で、これを過ぎた物件には買主側の金融機関が融資を出しにくくなるため、築20年前後で売れにくさが増すのがよくある流れです。築15年で手放すと出口を決めているなら木造も理にかなった選択ですが、30年持ち続けて相続まで見据えるなら、軽鉄や重量鉄骨のように耐用年数が長い構造も候補に入れて検討してみる価値があります。
\ 一棟経営をプロに学ぶ /
※ここまでの内容をさらに深めたい方に向けて、実際の事例をもとに一棟アパートの経営実務に触れられる無料セミナーを紹介します。シノケンプロデュースでは、物件の立地選定や収支の組み立て、さらに出口戦略に至るまでを、同社がこれまでに積み上げた運営実績のデータをもとにしたカリキュラムとして公開しています。リスクを直視しつつ慎重に検討したい方に適した内容です。
まとめ|リスクを冷静に見極め、備えで向き合う姿勢
アパート経営に潜む12大リスクは、収益にかかわるもの(空室、家賃下落、滞納、金利上昇、賃料保証契約、節税誤算)と、建物や運営にかかわるもの(老朽化、災害、入居者、管理会社、流動性、立ち退き等)に分けて整理できます。
大切なのは、個々のリスクを切り離して捉えないことです。ある問題が連鎖して別の問題を招く点を念頭に置き、全体を見渡す視点が求められます。
リスクを避けるための軸として、とりわけ押さえておきたいのが次の5本柱です。
- ①自己資金を2〜3割用意しておく
- 立地と賃貸需要を客観的に確かめる
- 管理会社とハウスメーカーは信頼できる先を選ぶ
- 賃料保証契約を前提にしない収支の組み立て
- 建てる前に出口戦略を決めておく
以上の対策を積み重ねることで、12個あるリスクの多くについて、影響を小さく抑えられる可能性があります。
また、本記事で紹介した10項目のチェックリストは、検討の段階で「はい/いいえ」で自ら答えられるよう設計したものです。
全項目に「はい」がそろわない段階では、自己資金を上積みするか、着手の時期を見直すかを考える際の目安としてお使いください。
20〜30年という長い期間にわたる事業だからこそ、始める前に慎重に見極めることが、家族に借金の負担を残さないための何よりの備えになります。
リスクの全体像をつかんだうえで、ご自身の状況にふさわしい進め方を選ぶ際の参考になれば幸いです。