給与は増えたのに手元に残るお金はあまり変わらない、親の相続についても考え始めた——こうした悩みを抱える方がよく耳にするのが「マンション経営は節税につながる」というフレーズです。
もっとも、不動産会社の担当者の提案を深く考えずに受け入れ、あとから悔やんだという声も多く聞かれます。
この記事では、所得税・住民税・相続税・固定資産税という4つの税目ごとに、マンション経営で税負担が軽くなる理屈を整理し、減価償却や損益通算が果たす役割をわかりやすくお伝えします。
さらに、賃貸不動産経営管理士の立場から「節税の恩恵を受けやすい人・受けにくい人」の境目についても具体的にお示しします。
税負担が軽くなる仕組みと対象になる税目、ご自身の状況で効果が見込めるかどうかの見極め方、試算例でみる軽減額の目安、デッドクロスをはじめとするつまずきやすいパターン、物件の種類ごとの効果の違い、経費として計上できる項目まで、幅広く取り上げます。
最後までお読みいただくと、「税金対策だけを目的にマンション経営を始めるのは避けたほうがよい」ケースがどこから当てはまるのか、ご自身で見極めやすくなるはずです。
関連する内容として、マンション経営に潜む9大リスクとその対策、マンション経営が儲からないと言われる理由の検証、不動産投資で税負担が軽くなる仕組みの解説、不動産投資における減価償却の解説も参考にしてください。
※2026年10月現在の情報です。最新情報は公式サイトでご確認ください。
マンション経営による節税の全体像|最初に把握したい4つの税目
賃貸マンションの運営で得られる税負担の軽減効果は、税目ごとに別々の仕組みによって生じます。
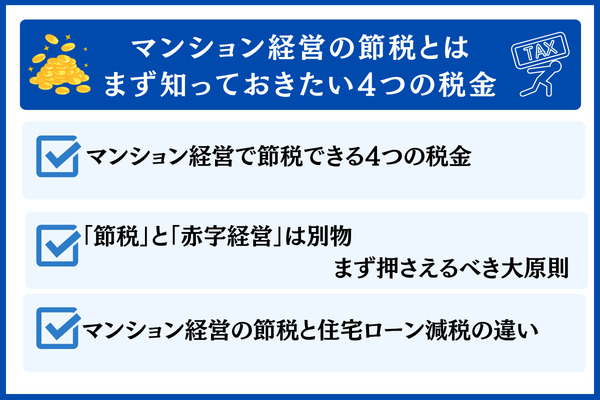
この章では、4つの税目の概要に加えて、節税と赤字経営を混同しないための基本的な考え方や、住宅ローン減税との相違点について順に見ていきます。
節税効果が見込める4つの税目
軽減の対象として主に挙げられるのは所得税・住民税・相続税・固定資産税の4つで、税目によって仕組みも効果が及ぶ人も変わってきます。
ひと口に節税といっても、効果が表れる場面は税目ごとに異なるため、最初に全体を見渡しておきましょう。
所得税法第26条では家賃収入を「不動産所得」と位置づけており、収入から必要経費を引いた金額に対して課税されます(参照:国税庁 タックスアンサー No.1370「不動産所得」)。
所得税・住民税を抑える基本的な考え方は、減価償却費を経費に含めて帳簿上のマイナスを生じさせ、その赤字と給与所得を合算して相殺するというものです。
相続税については財産の評価方法の差に着目し、同じ財産でも現金のままより賃貸マンションに換えたほうが評価額が下がりやすい点を利用します。
| 税目 | 税負担が軽くなる主な仕組み | 効果を受けやすい人 | 効果が続く期間 |
|---|---|---|---|
| 所得税 | 減価償却費を経費に計上したうえで損益通算 | 高い給与所得がある会社員・医師・経営者 | 減価償却を行う期間(22〜47年) |
| 住民税 | 所得税の計算で所得が減ることに伴い軽減 | 所得税と同じ | 所得税と同じ |
| 相続税 | 路線価や貸家建付地としての評価により評価額を圧縮 | 将来相続させる資産を持つ人 | 保有している間(売却すると効果はなくなる) |
| 固定資産税・都市計画税 | 住宅用地の特例(最大1/6)など | 物件を保有する人全般 | 保有している間(要件を満たし続けることが条件) |
節税と赤字経営の違い|最初に理解したい基本原則
節税効果の源は、帳簿上で生じた赤字を給与所得と相殺する点にあります。そのため、実際に手元のお金が減っていく状態(本当の意味での赤字経営)とは分けて捉えることが大切です。
両者を同じものと考えてしまうことが、節税を狙った賃貸経営でつまずく大きな要因の一つといえます。
ここでいう帳簿上の赤字とは、家賃収入から減価償却費やローンの利息、管理費、修繕費、固定資産税といった費用を引いてマイナスになった「不動産所得の赤字」のことです。
減価償却費は実際にお金が出ていかない費用なので、手元資金は減らないまま、経費として計上される金額だけが帳簿上で増えていきます。
結果として、お金の出入りはプラスでも帳簿上はマイナスという状況が生まれます。
反対に、実際の支出が家賃収入を上回って手元資金が流出している状態は、経営がうまくいっていないことを示すサインと考えられます。
違いを正しく理解しないまま運用を続けると、時間をかけて資産を目減りさせてしまうおそれがあります。
住宅ローン減税とマンション経営による節税の相違点
自宅を購入した人が税額から控除を受けられるのが住宅ローン減税で、賃貸マンションの運営による節税は不動産所得を通じて課税対象の所得を小さくする方法です。根拠となる制度も計算の進め方もまったく別物と考えてください。
調べ始める段階で両者の違いをはっきりさせておくと、情報を整理しやすくなります。
- 住宅ローン減税:自分が住むための住宅を取得したとき、年末時点のローン残高の0.7%に当たる額を、納める所得税から控除できる「税額控除」
- マンション経営による節税:給与所得と不動産所得の赤字を相殺し、税金の計算対象となる所得自体を小さくする「所得圧縮型」の仕組みであり、税額控除とは性質が異なります。
賃貸に出すマンションは住宅ローン減税の対象にならないため、購入時には投資用ローンを利用するケースが多く見られます。
※ 記載している情報は2026年10月時点のものです。税制や法令は今後改正されることがあるため、最新の内容は国税庁やe-Gov法令検索の公式サイトでご確認ください。
節税メリットを得やすい人・得にくい人|セルフチェックと年収別一覧
「マンション経営で税金が軽くなる」とひとまとめに語られることが多いものの、メリットの大小は年収の水準や課税所得、すでに持っている資産によってかなり違ってきます。
ここからは、節税メリットを受けやすい人と受けにくい人を年収の水準ごとに分け、ご自身で見極めるための3軸を紹介します。
節税メリットを受けやすい人の特徴
所得税は課税所得が増えるにつれて税率が上がる仕組みのため、損益通算で圧縮できる税額もそれだけ大きくなります。目安としては、年収900万円以上(課税所得なら695万円以上)の方ほどメリットを得やすい傾向がみられます。
会計上の赤字が同じ100万円であっても、適用される税率が20%か33%かによって、軽くなる税額には13万円の開きが生じます。
所得税には超過累進課税が採用されており、税率は課税所得695万円超〜900万円以下で23%、900万円超〜1,800万円以下で33%、1,800万円超〜4,000万円以下で40%と、段階を追って高くなります。ここに住民税の標準税率10%が上乗せされるため、課税所得が900万円を超える方では、実質43%分が損益通算の節税メリットにそのまま反映される計算になります。
属性の観点では、安定した給与所得がある会社員や上場企業にお勤めの方、公務員、医師、経営者層などが、損益通算のメリットを活かしやすいグループに当てはまります。職業ごとの注意点については公務員の不動産投資はどこまでOKもあわせてご覧ください。

節税メリットが小さく、ほかの手段が合う人の特徴
年収500万円未満の方や、課税所得が低めの方は損益通算によるメリットが小さいため、節税よりも物件そのものの収益力を基準に選んだほうがよいケースが目立ちます。
「節税」のひと言に引っ張られて判断すると、物件が本来もつ稼ぐ力を確かめないまま契約に進んでしまうおそれがあります。
課税所得が330万円以下の場合、所得税率は10%(住民税と合わせると20%)です。不動産所得で年100万円の赤字を計上したとしても、所得税と住民税を合わせて軽くなるのは約20万円にすぎません。
他方で、ローンの金利や管理費、固定資産税といった実際の出費は年収の多い少ないに関係なくかかるため、節税で浮いた分が維持費で相殺されてしまう可能性が高まります。
こうした方の場合は、「節税効果」よりも「実質利回り(家賃収入−運営コスト÷物件価格)」を軸に物件を選ぶのが基本の考え方です。
家賃が下がりにくい立地、需要と供給のバランスがとれたエリア、無理のない物件価格の3点を優先し、節税はあくまでおまけとして捉えておくと安心です。
セルフチェックの手順(3軸で見極め)
「年収の水準」「住宅ローン減税を受けているか」「相続する予定の資産があるか」という3軸に当てはめてみると、節税を目的にマンション経営を検討する意味があるのか、ほかの対策を選んだほうがよいのかを見分けやすくなります。
| 年収の目安 | 課税所得のおおよそ | 所得税の税率 | 節税メリットの受けやすさ | おすすめの進め方 |
|---|---|---|---|---|
| 500万円未満 | 約200万円 | 10% | △(小さめ) | 収益力を優先・小口投資(クラファンなど) |
| 500〜700万円 | 約290〜350万円 | 10〜20% | ○ | 区分マンションが軸。節税はおまけ程度 |
| 700〜900万円 | 約400〜530万円 | 20〜23% | ◎ | 区分を複数戸か小さめの一棟。メリットがはっきり |
| 900〜1,200万円 | 約530〜800万円 | 23〜33% | ◎ | 一棟マンションや分散投資。メリット大 |
| 1,200万円〜 | 800万円超 | 33%〜 | ◎◎ | 一棟と相続対策を併用。専門家への相談がおすすめ |
※ 表の内容は、一般的な前提を置いたモデルケースです。給与以外の所得や配偶者控除、住宅ローン減税を受けているかどうか、既存の借入れの状況によって、実際の節税効果は変わります。詳しい試算は税理士へご相談ください。
3軸の組み合わせごとにまとめると、
①年収900万円超×相続する予定の資産あり→節税と相続対策を両立させやすい
②年収700〜900万円×住宅ローン減税を受けている最中→節税メリットが小さめなので、減税期間が終わった後を見越して検討するのが現実的
③年収500万円未満→節税よりも収益力を基準に物件を選ぶ
という3つのパターンに分けられます。
実際に動き出すまでの流れは不動産投資の始め方完全ガイドで詳しく紹介しています。
所得税・住民税の負担が下がる仕組み|損益通算と減価償却
給与収入のある会社員オーナーにとって、特にメリットを実感しやすいのは所得税・住民税の負担軽減です。
ここでは、減価償却によって帳簿上のマイナスを生む流れや給与所得との損益通算、建物構造ごとの耐用年数、青色申告特別控除の使い方について、計算の根拠を示しながら順に見ていきます。
減価償却で帳簿上の赤字が生まれる仕組み
減価償却費は実際にはお金が出ていかない経費で、不動産所得を帳簿上マイナスにして税負担を軽くする起点となります。
マンション経営による節税効果を支える、中心的な仕組みといえます。
建物の価値は年数とともに下がっていくという考え方にもとづき、購入費用を法定耐用年数に応じて割り振り、各年の経費として計上していきます。
建物価格が2,000万円のRC造(耐用年数47年)の物件を例にとると、定額法での減価償却費は年間で約42万円です。
家賃収入から諸経費と減価償却費を引いた結果、不動産所得がマイナスになった場合は、給与所得と合算することで課税所得を減らせる仕組みです。
一方で、土地は減価償却ができないため、物件価格のうち土地と建物がどのような割合かによって節税効果は大きく変わります。
価格に占める建物の割合が大きい物件ほど、減価償却による節税メリットを得やすいといえます。
給与所得と損益通算して課税所得を減らす流れ
不動産所得のマイナスを給与所得と差し引きすることで課税所得が小さくなり、所得税は還付、住民税は減額される仕組みです。
会社員オーナーにとって、節税策の中心となるのがこの「損益通算」です。
①家賃収入から減価償却費を含む経費を引き、不動産所得を求める
②マイナスであれば給与所得と差し引きする
③差し引き後の課税所得をもとに所得税・住民税を計算し直す
④所得税は確定申告で一部が戻り、住民税は翌年度分から軽くなる
仮に課税所得が900万円の方が、不動産所得で年100万円のマイナスを出せた場合、課税所得は800万円まで下がります。
900万円超の所得にかかる所得税率33%と住民税10%を合わせて計算すると、100万円の赤字によって所得税・住民税あわせて約43万円前後の税負担が軽くなるという試算になります。
ただし、土地の取得にかかった借入金の利子は損益通算に使えないため、借入で土地を購入しているケースでは計算上の赤字が小さくなります。
年収に応じた進め方については、年収700万円なら一棟投資も可能や年収1,000万円の不動産投資戦略もあわせてご覧ください。
1年あたりの償却額と構造ごとの法定耐用年数
建物の構造ごとに法定耐用年数は異なり、RC造は47年、重量鉄骨は34年、木造は22年です。この年数によって、償却を続ける期間と1年あたりの節税効果が変わってきます。
耐用年数が短くなるほど1年あたりの償却額は大きくなり、短い期間で効果が表れやすくなります。
構造ごとの法定耐用年数は、減価償却資産の耐用年数等に関する省令(e-Gov)に規定されています。
中古物件の場合は「(法定耐用年数−経過年数)+経過年数×0.2」で求めた残存耐用年数を使います。築年数の古い中古は短い期間で多くの償却を計上できる反面、後ほど解説するデッドクロスを早く迎えることになります。
| 構造 | 法定耐用年数 | 1年あたりの償却率(定額法) | 効果を得やすいケース |
|---|---|---|---|
| 鉄筋コンクリート造(RC造) | 47年 | 約2.13% | 長く保有して安定した節税を狙う場合 |
| 重量鉄骨造(4mm超) | 34年 | 約2.95% | 中期保有でバランスを重視する場合 |
| 軽量鉄骨造(3mm超4mm以下) | 27年 | 約3.71% | 中短期で節税効果を求める方 |
| 木造 | 22年 | 約4.55% | 短期間で大きく償却したい方 |
※ 新築で取得した場合を前提に計算した償却率の目安です。中古物件や年の途中で取得した場合は計算の仕方が変わるため、詳しくは税理士へご相談ください。
青色申告特別控除による上乗せの圧縮(最大65万円)
複式簿記や電子申告などの条件を事業的規模で満たした場合、青色申告特別控除により最大65万円まで課税所得から差し引ける可能性があります。
減価償却や損益通算と組み合わせて使える、効果の大きい制度です。
控除額は次の3段階に分かれています。
- 65万円控除:事業的規模であること、複式簿記での記帳、貸借対照表などの添付、e-Taxによる電子申告(または電子帳簿保存)
- 55万円控除:事業的規模であること、複式簿記での記帳、貸借対照表などの添付(電子申告などは求められない)
- 10万円控除:上の条件に当てはまらない簡易簿記などの場合
事業的規模かどうかの目安は「5棟10室基準」と呼ばれ、独立した家屋なら5棟以上、アパートやマンションなどなら10室以上が基準とされています。
区分マンションを1室持つだけでは事業的規模とならず、原則として10万円控除が適用される点にご注意ください(参照:国税庁 タックスアンサー No.2072「青色申告特別控除」)。
相続税対策に効く仕組み|現金と比べて不動産が評価で有利な理由
マンション経営による税負担の軽減が最も力を発揮しやすいのは、相続税の分野です。将来の相続に備える高所得層や資産家の方にとって、見逃せないポイントといえます。
ここでは、評価額が下がる仕組みをはじめ、貸家建付地・貸家としての評価、小規模宅地等の特例、令和6年に適用が始まったいわゆるタワマン節税封じの通達改正がもたらす影響について順に見ていきます。
時価を下回る相続税評価額(路線価による評価)
相続税の計算では、土地を相続税路線価(公示地価に対しておおむね80%の水準)で、建物を固定資産税評価額(建築費に対し50〜70%程度)で評価します。そのため、同じ金額を現金のまま持ち続ける場合と比べて、評価額が小さくなるケースが多く見られます。
マンションを持つことで相続税を抑える考え方は、この評価差がスタート地点になります。
たとえば1億円を現金で持っている場合、相続が起きた時点でもそのまま1億円として評価されます。
これに対し、同じ1億円で土地が6,000万円、建物が4,000万円という内訳のマンションを買った場合を考えてみます。土地は路線価による評価で約4,800万円、建物は固定資産税評価額ベースで約2,400万円となり、評価額の合計は約7,200万円程度まで下がる計算です(物件や地域ごとに差が生じます。評価の方法は財産評価基本通達によります)。
貸し出す物件は貸家建付地・貸家の評価でもう一段減額
所有するマンションを賃貸に出した場合、敷地は貸家建付地として、建物は貸家の区分で扱われます。自宅として使うケースと比べると、評価がおおよそ2〜3割程度下がることが多いとされています。
相続税の評価という観点では、自宅として住むよりも賃貸に出すほうが有利に働きやすいといえます。
貸家建付地の評価は「自用地評価額×(1−借地権割合×借家権割合×賃貸割合)」という式で求めます。全国一律で30%とされる借家権割合に対し、借地権割合は60〜70%とする地域が多くなっています。満室(賃貸割合100%)であれば、土地の評価額が18〜21%ほど減額される計算です。
| 評価の対象 | 自分で使う場合 | 賃貸に出す場合 | 軽減の目安 |
|---|---|---|---|
| 土地(自用地としての評価1億円、借地権割合70%、借家権割合30%、満室想定) | 1億円 | 約7,900万円 | 約21%減 |
| 建物(固定資産税評価額は3,000万円) | 3,000万円 | 約2,100万円 | 約30%減 |
| 合計(試算例) | 1.3億円 | 約1.0億円 | 約23%減 |
※ 表の数値は、一般的な条件を仮定した試算例です。実際の評価額は、地域ごとの借地権割合や賃貸割合、固定資産税評価額などに応じて変わります。個別の試算については税理士へご相談ください。
小規模宅地等の特例が使えるかどうか
所定の要件を満たした場合には、貸付事業用宅地等として200㎡を上限に50%を減額する特例を使える可能性があります。相続税対策の中心となりうる仕組みで、賃貸マンションを持つ主な利点の一つといえます。
小規模宅地等の特例(国税庁 タックスアンサー No.4124)によると、亡くなった方が貸付事業に使っていた宅地等を相続人が受け継ぎ、引き続き貸付事業を行うときは、200㎡までを限度として50%の減額が認められています。
仮に貸家建付地として7,900万円と評価された土地(200㎡以内)でこの特例を使うと、評価額は約3,950万円まで下がる計算になります。
注意したいのは、貸付事業を始めてから相続開始までが3年以内の宅地は、原則として特例の適用を受けられない点です。亡くなる間際に駆け込みで物件を買うような手法は、近年の改正により封じられています。
令和6年改正(タワマン節税封じ)が及ぼす影響
令和6年1月からは、居住用マンションに対する相続税評価の方法が改められました。市場価格と評価額との差が大きい物件は評価が補正される運用となり、行き過ぎた節税スキームは以前ほど効果を出しにくくなっています。
一般に「タワマン節税封じ」と呼ばれている見直しです。
国税庁「居住用の区分所有財産の評価について」(令和5年9月通達、令和6年1月適用)をもとにした仕組みで、市場価格を従来の評価額で割った「評価乖離率」が1.67を上回る区分所有マンションは、評価額が補正の対象となります。評価乖離率は築年数、総階数、所在階、敷地持分狭小度という4つの要素から求め、1.67を超えた場合には市場価格に0.6を掛けた水準まで評価が引き上げられます。
その結果、かつては「現金1億円が評価3,000万円になる」ほどの大幅な圧縮を見込めた高層マンションであっても、市場価格の60%の水準で評価額が下げ止まる例が多くなりました。
節税の効果がなくなったわけではないものの、大きな期待は控えたほうがよい、というのが現在の実務上の受け止め方です。
※ 相続税対策のベストな方法は、家族構成や保有資産の内訳によって大きく変わります。税理士や弁護士といった専門家に、早い段階で相談されることを強く推奨します。
高額な一棟物件を相続税対策として購入する選択肢を考えている場合、年収1,200万円以上であれば、一棟投資の進め方について専門家へ個別に相談する方法もあります。
保有資産の規模や家族構成、相続が見込まれる時期をふまえて、長い目で戦略を組み立てることが大切です。
\ 相続対策を専門家に相談 /
※ 武蔵コーポレーションの個別面談を受けられるのは、年収が1,200万円以上の方に限られます(面談の際は源泉徴収票と名刺2枚をお持ちいただく必要があります)。本記事にはアフィリエイト広告が含まれています。
固定資産税・都市計画税が軽減される仕組み
賃貸住宅のオーナーであれば、毎年かかる固定資産税・都市計画税についても、負担を和らげる特例を利用できる場合があります。
ここでは、土地の課税標準を大きく引き下げる住宅用地特例と、新築された貸家マンションの建物を対象とした減額措置について順に解説します。
課税標準を最大1/6に抑える住宅用地特例
賃貸住宅の敷地は住宅用地特例を受けられる土地にあたり、200㎡以下の部分については課税標準が固定資産税で1/6、都市計画税で1/3まで引き下げられます。
土地を更地のまま置いておくよりも、賃貸住宅を建てたほうが固定資産税の負担を大幅に抑えやすい仕組みといえます。
根拠となるのは地方税法第349条の3の2で、人が住む家屋(賃貸住宅も含みます)が建っている敷地が適用対象とされています。
住宅1戸につき200㎡以下の部分(小規模住宅用地)は、課税標準のうち固定資産税分が1/6、都市計画税分が1/3となります。200㎡を超える部分(一般住宅用地)でも、固定資産税分が1/3、都市計画税分が2/3まで引き下げられます。
仮に固定資産税評価額3,000万円、広さ180㎡の住宅用地で計算すると、課税標準は500万円(3,000万円÷6)まで小さくなり、標準税率1.4%を掛けた固定資産税は年7万円ほどです。評価額が同じ更地では年42万円かかるため、両者の開きは年35万円に達します。
建物部分が対象となる新築マンションの減額措置
一定の要件を満たす新築の貸家マンションであれば、建物にかかる固定資産税を1/2とする減額を一定期間受けられ、取得後しばらくの税負担を軽くできます。
土地向けの住宅用地特例に加えて、建物についても別枠で負担を減らす仕組みが設けられています。
対象は、貸家マンションの場合で床面積40㎡以上280㎡以下などの要件を満たす新築住宅です。120㎡相当分を上限として、3年間(中高層耐火建築物では5年間)、建物分の固定資産税は1/2まで軽減されます(参照:総務省 固定資産税)。
なお、適用期限は税制改正のたびに延長されてきた経緯があるため、購入を検討する段階で最新の制度内容を確認しておくことをおすすめします。
減額期間を過ぎると本則課税へ切り替わるので、4〜6年目以降の手取り収支がどう変わるかを、あらかじめ試算しておくと安心です。
マンション経営における経費の範囲と対象外の支出
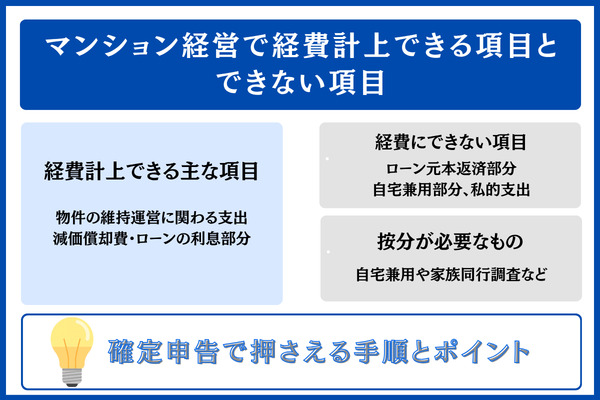
税負担を抑える効果を十分に引き出すためには、どの支出を必要経費に含められるのかを正確に押さえておくことが大切です。
ここでは代表的な支出を「計上可」「計上不可」「按分要」の3区分に分けて確認し、あわせて確定申告の進め方も紹介します。
必要経費に含められる代表的な支出
物件を維持・運営するための支払いのほか、減価償却費や借入金の利息にあたる部分も、不動産所得を計算する際の必要経費として扱われます。
計上漏れを防げば、不動産所得を適正な水準まで抑えることにつながります。
①賃貸管理会社への管理委託費
②区分所有の場合の管理費・修繕積立金
③修繕にかかった費用
④固定資産税・都市計画税
⑤火災保険・地震保険などの損害保険料
⑥借入金の利息(土地取得分は損益通算に制限あり)
⑦減価償却費
⑧入居者募集の広告料や仲介手数料
⑨税理士へ支払う報酬
⑩物件管理のための交通費・通信費(事業利用分を按分) など
計上漏れを防ぐうえでは、領収書や契約書、通帳に残る取引の記録を、日頃からこまめに整理しておくことが欠かせません。
申告期限が迫ってから一度に片付けようとすると、記載漏れや計算の誤りを招きやすくなります。
経費に含められない支出と按分を要する支出
借入金の元本返済分や、自宅として使っている部分、プライベートの支出は経費に含められません。また、自宅兼用部分や家族を伴う物件調査などは、事業分を按分した根拠の説明を求められます。
経費とプライベートの境目は、確定申告のなかでも税務署から指摘されやすい部分です。
計上できない代表的な支出と、按分が必要になる支出は以下のとおりです。
①借入金の元本返済分(経費になるのは金利のみ)
②プライベートでの飲食費・交際費
③家族の生活のための支払い
④自宅兼用部分で事業に使っていないスペース
⑤本人を対象とした生命保険の保険料 など
うっかり計上してしまうと、税務調査で経費として認められないうえに、過少申告加算税や延滞税が課されるおそれもあります。
確定申告の流れと注意したい点
白色なら収支内訳書、青色なら青色申告決算書を用意し、源泉徴収票や不動産に関する領収書類とあわせて、申告期限(一般的には毎年3月15日)までにe-Taxか書面で提出します。
会社員として投資をしている方にとって、はじめての確定申告は大きな壁になりがちですが、手順をつかめば1〜2回目以降は落ち着いて進められるようになります。
- 1月中までに必要書類を準備する(ローン残高証明書・固定資産税の通知書・源泉徴収票・領収書・通帳の記録など)
- 白色申告は収支内訳書、青色申告は青色申告決算書をつくる
- 確定申告書Bへ不動産所得を書き入れ、給与所得と合わせる
- 書面かe-Taxで申告書を提出する
- 所得税を納める、または還付を受ける
e-Taxを利用した電子申告には、65万円の青色申告特別控除を受ける要件をクリアできる利点があります。
マイナンバーカードに加えてカードリーダーかスマートフォンを用意する必要はあるものの、最初の設定を終えておけば次の年からは手間を大きく減らせます。
| 分類 | 主な支出 | 留意点 |
|---|---|---|
| 計上可 | 減価償却費/借入金の利息/固定資産税・都市計画税/修繕費/管理費・修繕積立金/管理委託費/損害保険料/入居者募集にかかる広告料・仲介料/税理士報酬 | 原則7年は領収書や契約書を保管しておく必要あり |
| 計上不可 | 本人が加入する生命保険の保険料/借入金の元本返済/プライベートの飲食費・交際費/家族の生活費/自宅兼用のうち私的に使う部分 | 誤って計上すると税務調査で否認され、加算税の対象となり得る |
| 按分要 | 物件視察を兼ねた移動の交通費/自宅兼用部分にかかる家賃・光熱費/業務と兼用している通信費や自動車関連費 | 日数比・面積比・時間比など、按分の裏付けとなる記録を残す必要あり |
※ 経費にできるかどうかや按分割合が妥当かどうかは、ケースごとに判断が分かれます。実際の計上については税理士への相談をおすすめします。
\ 無料セミナーでさらに詳しく /
※ 本記事にはアフィリエイト広告が含まれています。情報を集める段階では、複数社のセミナーを見比べて検討することをおすすめします。
マンション経営で見込める節税額の試算|区分と一棟の2ケースで比較
節税に取り組むかどうかを見極めるには、一般論にとどめず、具体的な事例を数字に落とし込むところから始めるのが近道です。
ここでは区分マンションと一棟マンションの2パターンを取り上げ、返済額や減価償却費、課税所得に及ぼす影響を試算します。数値は当サイト提供のローン計算ツールで算出した結果をもとにしています。
ケース1: 年収1,000万円で区分マンション2,500万円を購入した場合
2,500万円の物件を金利2.0%・35年返済で購入し、RC造47年の耐用年数を当てはめて計算すると、初年度は減価償却と諸経費によって帳簿上の赤字が生じやすく、所得税・住民税の一部が戻ってくる効果が期待できます。会社員が区分マンションで節税を図る際の代表的なパターンといえます。
・購入価格: 2,500万円(新築RC造の区分マンションを想定/内訳は土地500万円・建物2,000万円)
・ローン: 2,500万円を全額借入/固定金利 年2.0%/35年で返済
・家賃の想定: 月10万円/管理費と修繕積立金: 月1.5万円
| 内訳 | 月額 | 年額 | 補足 |
|---|---|---|---|
| 賃料収入 | 100,000円 | 1,200,000円 | 空室率の想定は別に要検討 |
| ローン返済額(元金・利息) | 82,816円 | 993,792円 | 元金と利息を合わせた額 |
| 借入利息(初年度・経費算入可) | 約41,667円 | 約500,000円 | 初年度の目安(残高の減少につれ縮小) |
| 管理費と修繕積立金 | 15,000円 | 180,000円 | 経費として計上 |
| 減価償却費(建物2,000万円を47年で按分) | — | 約425,532円 | 経費として計上 |
| 固定資産税など | — | 約100,000円 | 経費として計上 |
| 不動産所得(収入から経費を差引) | — | 約−5,532円 | 帳簿上は収支トントン〜わずかな赤字 |
※ 掲載した数値は一定の条件を置いて計算したものであり、実際の運用成績を示すものではありません。毎月の返済額82,816円は、当サイト提供のローン計算ツールで算出した値です。空室や修繕、金利の変動といったリスクも踏まえてご検討ください。
RC造は耐用年数が長いぶん、新築の区分マンションでは1年あたりに計上できる減価償却費が小さめで、帳簿上の赤字もそれほど大きくならない傾向があります。
短い期間でまとまった節税効果を求めるなら中古物件も選択肢に入りますが、デッドクロスが早く訪れやすくなる点と引き換えになります。
ケース2: 年収1,500万円で一棟マンション5,000万円を購入した場合
5,000万円の一棟物件を金利2.5%・25年返済で購入すると、毎月約22万円を返済することになります。ただ、減価償却費や経費の規模も大きくなるため、相続税対策も含めた長い目線での運用に向くパターンです。年収1,200万円超の高所得者にとって検討しやすい規模感といえます。
・購入価格: 5,000万円(築15年のRC造一棟マンションを想定/内訳は土地1,500万円・建物3,500万円)
・ローン: 5,000万円を借入/固定金利 年2.5%/25年で返済
・家賃の想定: 月45万円(全室入居が前提)/管理委託費と共用部の経費: 月7万円
| 内訳 | 月額 | 年額 | 補足 |
|---|---|---|---|
| 賃料収入 | 450,000円 | 5,400,000円 | 空室率の想定は別に要検討 |
| ローン返済額(元金・利息) | 224,308円 | 2,691,696円 | 元金と利息を合わせた額 |
| 借入利息(初年度) | 約104,167円 | 約1,250,000円 | 初年度の目安(残高の減少につれ縮小) |
| 管理委託費と共用部の経費 | 70,000円 | 840,000円 | 経費として計上 |
| 減価償却費(建物3,500万円・残りの耐用年数約32年で計算) | — | 約1,093,750円 | 耐用年数の見積もり次第で変動 |
| 固定資産税など | — | 約400,000円 | 経費として計上 |
| 不動産所得(収入から経費を差引・初年度) | — | 約+1,816,250円 | 中古一棟は黒字になりやすい |
※ 掲載した数値は一定の条件を置いて計算したものであり、実際の運用成績を示すものではありません。毎月の返済額224,308円は、当サイト提供のローン計算ツールで算出した値です。空室率や賃料の下落、修繕費の見込み次第で、実際の不動産所得は上下します。
中古の一棟マンションは賃料収入も減価償却費も大きく計上できる一方、経費を差し引いた不動産所得が条件によっては黒字になる場合もあります。
節税だけを目的にせず、物件そのものの収益力と手元に残る現金の流れの両面から見極めることが大切です。
\ 年収に合ったプランを資料で確認 /
リノシーは、新築中古、区分一棟、マンション・アパート・戸建てといった幅広い物件をそろえ、投資家それぞれのニーズに対応できる体制を整えています。
対象となるのは、年収500万円以上、30〜50歳未満で、上場企業・公務員・医師などにお勤めの方です。
※ 本記事にはアフィリエイト広告が含まれています。不動産投資には市場の変動や空室、金利などのリスクがあります。最終的な投資判断はご自身の責任でお願いいたします。
試算の前提条件と注意点(必読)
ここまでの数値は一般的な条件を置いて計算したものにすぎません。実際にどれだけ税負担が軽くなるかは、課税所得や既存の借入、物件価格の内訳、金利、空室率、税制改正などによって人それぞれ異なります。
試算結果をそのまま信じ込まず、複数の専門家に自分の条件で個別に計算してもらうことが大切です。
なかでも気をつけたいのが、土地と建物への価格の割り振りです。
今回の試算では土地2割・建物8割と仮置きしていますが、実際の物件では売買契約書や固定資産税評価額の比率から内訳が決まり、減価償却費の金額を直接左右します。
建物の割合が大きいほど節税効果は表れやすい一方、偏った内訳は税務調査で認められないおそれがあるため、客観的な裏付けを用意しておく必要があります。
加えて、家賃の設定や空室率の見込みも試算結果に大きく影響します。実務上は空室率を5〜10%と見積もるのが手堅く、満室を前提とした試算をうのみにするのは避けたいところです。
節税に潜む落とし穴と注意点|デッドクロスや赤字運営への備え
節税メリットばかりに注目していると、償却期間が終わった後に訪れるデッドクロスや、節税を主な目的に買ったことで生じる赤字運営の危険を見逃しやすくなります。
ここでは具体的な数値を使って落とし穴が生じる仕組みを確認し、避けるための手立てと、物件を手放すときにかかる譲渡所得税までまとめて解説します。
デッドクロスの意味|償却が終わると税負担がふくらむ仕組み
毎年の減価償却費がローンの元金返済分より小さくなると、手元のお金の出入りは同じでも帳簿上の利益が増え、所得税・住民税の負担が一気に重くなります。
節税を狙った不動産投資で特に警戒したいのが、この「デッドクロス」と呼ばれる現象です。
毎月の返済額は元金と金利で構成されていますが、必要経費として計上できるのは金利の部分だけです。
年数が経つにつれて返済額に占める金利の割合は小さくなり、元金の割合は大きくなります。加えて減価償却費も、耐用年数を過ぎた時点でゼロになります。
経費として落とせない元金の返済が膨らむことと、経費として落とせる減価償却がなくなること。この2つが同時に起きると、お金は出ていく一方なのに帳簿の上では黒字になってしまいます。
| 保有年数 | 年間の減価償却費 | 年間のローン元金返済 | 不動産所得の目安 | ポイント |
|---|---|---|---|---|
| 1年目 | 425,532円 | 約500,000円 | わずかに赤字 | 損益通算による節税メリットが見込める |
| 10年目 | 425,532円 | 約610,000円 | 黒字に移りつつある | 節税メリットが少しずつ薄れる |
| 20年目 | 425,532円 | 約740,000円 | ほどほどの黒字 | 課税所得の増加で税負担が重くなる |
| 30年目 | 425,532円 | 約900,000円 | 大きな黒字 | デッドクロスが本格的に進行 |
| 47年目(償却完了後) | 0円 | 約1,000,000円 | 大きな黒字 | デッドクロスが全面化 |
※ 表の数値は、物件価格2,500万円、建物価格2,000万円、RC造47年、金利2.0%、返済期間35年という想定で試算したモデルケースです。デッドクロスがいつ訪れるかは、建物の構造や耐用年数、繰上返済をするかどうかによって前後します。
築年数の古い中古物件は残りの耐用年数が短いため(例:築30年のRC造なら残存は約20年)、購入後10〜15年程度でデッドクロスを迎えることもあります。
短い期間で大きな節税メリットを得ることと、デッドクロスが早く来ることは表裏一体のため、出口までの戦略をあらかじめ組み立てておくことが大切です。
デッドクロスを防ぐ・和らげるための4つの手段
代表的な対策としては、繰上返済・借換え・物件の入替え(売却して買い直す)・自己資金を多めに入れた購入の4つが挙げられ、買う前の段階から出口戦略を織り込んでおくことがポイントになります。
デッドクロスが始まってから慌てて手を打つよりも、購入の段階で備えを組み込んでおくほうが、取れる手段の幅は広くなります。
- 繰上返済によって元金を減らし、利息の負担と将来の課税所得の増え方を抑える
- より金利の低い金融機関へ借り換え、返済期間の延長と利息の軽減を目指す
- 償却を終えた物件を手放し、減価償却を計上できる別の物件へ買い替える
- 物件価格に対して2〜3割以上の自己資金を入れ、当初の借入額を小さくする
節税だけを目的にした購入が行き詰まりやすい背景
節税によるメリットは償却期間を終えるとなくなる一方で、ローンや管理・運営にかかる負担はその後も続きます。家賃収入が運営コストを上回るという収益力が土台になければ、長い目で見て赤字に陥りかねません。
投資会社が運営する情報サイトではあまり触れられない点ですが、実は最も押さえておきたい部分です。
この点を包み隠さず説明してくれるかどうかは、依頼先を選ぶうえでの目安にもなります。会社を比べる際はおすすめの不動産投資会社18選と選び方を参考にしてください。
節税とは帳簿上の赤字をうまく使う仕組みであり、いつまでも続くわけではありません。
RC造の区分マンションなら47年、中古であれば残りの耐用年数が過ぎた時点で、節税効果は終わりを迎えます。
それに対し、ローンの返済は契約した期間中ずっと続き、固定資産税や管理費、修繕積立金も物件を持っている限りかかります。
節税メリットがなくなった後も、家賃収入だけで運営費とローン返済を賄える物件でなければ、毎月自分の財布からお金を出し続ける状態になります。
見極めのポイントは明快で、「節税メリットを除いても、この物件の運営収支は成り立つか」という問いにきちんと答えられるかどうかです。
営業担当者が示したシミュレーションが「節税分を含めてようやく黒字」という内容なら、実態は節税頼みの収支計画であり、償却が終わってから苦しくなるおそれが大きいと見ておくのが無難です。
物件を売るときの譲渡所得税への備え
個人で所有している物件の場合、所有期間が5年以下だと短期譲渡所得に区分されて39.63%の税率、5年を超えると長期譲渡所得として20.315%の税率がかかり、両者に大きな開きがあるため、いつ売るかまで計画に含めて検討することが大切です。
デッドクロスを避けるために売却しても、想定外の譲渡所得税によって手取りが減ってしまう場合があります。
譲渡所得税は、売った金額から取得費と譲渡費用の合計を差し引いた「譲渡所得」に対してかかります。
所有期間は、売った年の1月1日時点で判定され、5年以下であれば短期、5年を超えれば長期に分けられます(参照:国税庁 タックスアンサー No.3208/3211(譲渡所得の税額の計算))。
気をつけたいのが「取得費」の算出方法です。建物の取得費は減価償却を差し引いた後の簿価になるため、償却費を多く計上した物件ほど簿価が小さくなり、その分だけ譲渡所得が大きく計算されます。
「節税で浮かせたお金が、売るときの譲渡所得税で消えてしまう」ことのないよう、買ってから売るまでのトータルの手取り額で試算しておくと安心です。
※ 不動産投資には一定のリスクがあります。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
よくある質問
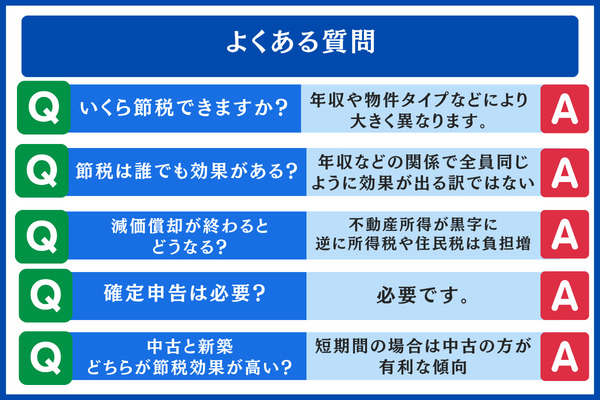
- マンション経営による節税額の目安はどのくらいですか?
-
税負担が軽くなる金額は、年収や課税所得、購入価格、区分か一棟かといった物件の種類によって大きく変わります。
たとえば年収1,000万円の方が2,500万円の区分マンションを持つ想定だと、初年度に所得税と住民税を合わせて数万〜数十万円ほど軽くなる例がよく見られます。5,000万円の一棟マンションであれば、償却できる金額が大きいぶん効果も大きくなりやすい一方、中古の一棟物件は条件によって初年度から収支がプラスになる場合もあります。ご自身の場合の金額は、税理士に個別の試算を依頼して確認することをおすすめします。
- 節税の効果は、どの人にも同じように出るのでしょうか?
-
課税所得が多いほど効果が大きくなる仕組みなので、人によって効果の大きさに差が出ます。
所得税の累進税率が23%以上になるのは、課税所得が695万円以上、年収でいえば900万円以上が目安で、このあたりから損益通算のメリットを感じやすくなる傾向があります。反対に年収500万円未満の場合は、税金の軽減幅が小さく、維持にかかる費用のほうが上回るおそれもあるため、節税よりも収益性を重視して物件を選ぶほうがよいケースが多いと考えられます。
- 減価償却の期間が過ぎたあとは、どのような影響がありますか?
-
償却期間を終えると帳簿上で計上できる経費がぐっと少なくなり、不動産所得がプラスになりやすく、結果として所得税や住民税の負担が重くなります。
ローンのうち元金の返済分は経費として扱えないため、手元に残るお金は以前と同じなのに税負担だけが増していく「デッドクロス」と呼ばれる状態に陥りやすくなります。対策としては、繰上返済や借換え、物件の入れ替え、自己資金の割合を高めることなどが挙げられます。
- 会社員がマンション経営で税負担を抑える場合、確定申告は欠かせませんか?
-
はい、申告が必要になります。
給与を受け取っている方であっても、不動産所得の赤字を損益通算して税金の還付を受けるには確定申告書Bの提出が求められ、期限は毎年3月15日です。用意する書類としては、源泉徴収票のほか、不動産所得に関わる領収書、固定資産税通知書、ローン残高証明書などがあります。e-Taxで申告すると青色申告特別控除65万円の条件を満たしやすくなり、手続きにかかる時間の短縮も期待できます。
- 節税面で有利なのは、中古と新築のどちらのマンションですか?
-
短い期間でまとまった効果を得たいなら、残りの耐用年数が短い中古物件のほうが向いている傾向があります。
ただし中古はデッドクロスを迎える時期も早くなりやすく、出口戦略を組み立てにくい面もあります。新築は耐用年数が長いため効果が長期間続く一方、1年ごとの償却額が小さく、一度に戻ってくる税額は中古に比べて少なくなりがちです。「短期で大きな効果×早めの出口」と「長期で安定×小さめの効果」のどちらを選ぶかは、年収や保有中の資産、相続の予定によって判断が変わります。
まとめ|節税目的のマンション経営は「収支が成り立つこと」が土台
マンション経営で税負担の軽減が見込めるのは、所得税・住民税と相続税・固定資産税を合わせた4税目で、仕組みの中心にあるのは減価償却と損益通算です。
年収900万円以上、つまり課税所得が比較的高い層ではメリットが表れやすい傾向があります。反対に年収500万円未満の場合は軽減の幅が小さいため、税金面よりも賃貸収益を重視して物件を選ぶほうが手堅いと考えられます。
特に注意したいのがデッドクロスで、減価償却費が尽きて課税所得が一気に膨らむ状態を指します。回避するには、繰上返済や借換え、物件の入替、自己資金比率を高めるといった出口の計画を、購入の段階から織り込んでおくことが欠かせません。
税金が軽くなることだけを目当てに購入するのではなく、節税メリットを除いても賃貸経営として収支が回るかどうかを基準に物件を選ぶことが、長い目で見た資産づくりの土台になります。
令和6年に行われたマンション評価通達の改正によって、行き過ぎたタワマン節税の手法は以前ほど効果を発揮しにくくなりました。
ただし、相続税対策として評価額を圧縮できる利点がなくなったわけではありません。年収、既存資産、相続予定という3軸に照らして、ご自身の状況に適しているかを落ち着いて見極めることが大切です。
※ 2026年10月時点の内容に基づいて作成した記事です。税制や法制度は今後改正されることがあります。最新の内容は国税庁やe-Gov法令検索で公式情報をご確認いただき、具体的な試算については税理士または不動産の専門家へご相談ください。